主なポイント
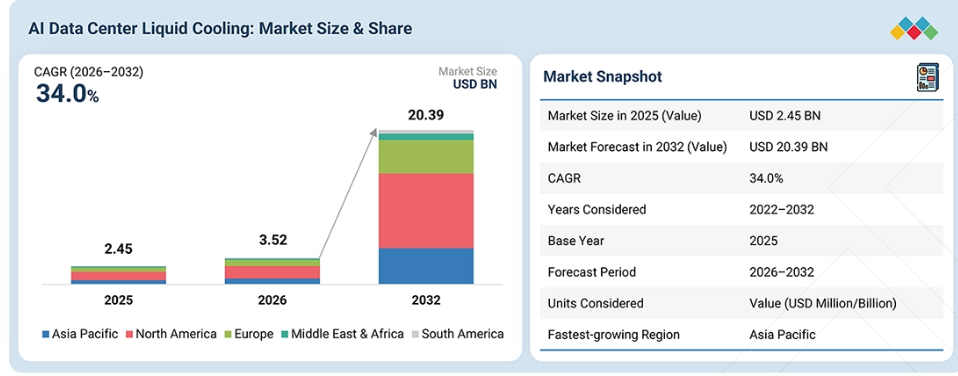
アジア太平洋地域は、予測期間中に最も高い年平均成長率(CAGR:35.2%)を記録すると見込まれています。
150 kW以上のセグメントは、予測期間中に最も高い年平均成長率(CAGR:78.0%)で成長すると予測されています。
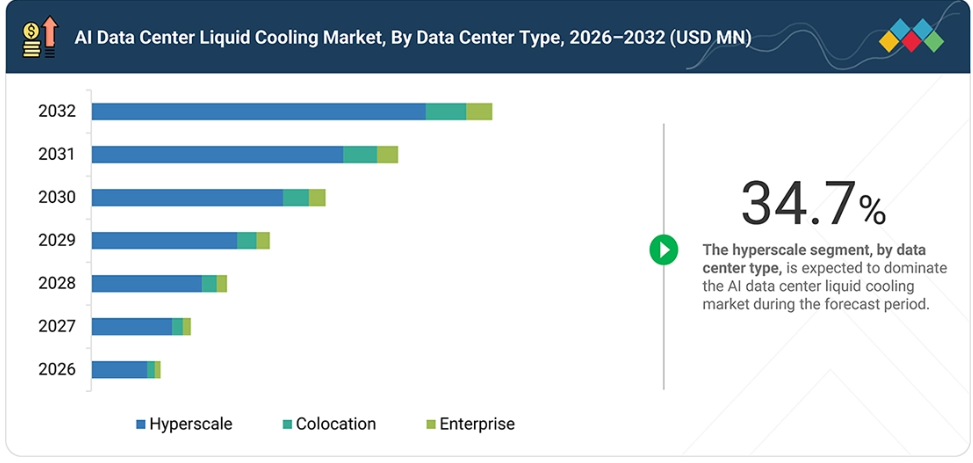
ハイパースケール・セグメントは、予測期間中に最も高い年平均成長率(CAGR:34.7%)で成長すると予測されています。
ソリューションセグメントは、予測期間中に市場を支配すると見込まれます。
ダイレクト・トゥ・チップ(DTC)セグメントは、予測期間中に市場を支配すると見込まれます。
Vertiv Group Corp.(米国)、Schneider Electric(フランス)、およびSuper Micro Computer, Inc.(米国)は、その高い市場シェアと製品ポートフォリオから、AIデータセンターの液体冷却市場における主要プレイヤーとして特定されました。
Kollance Inc.(米国)、GIGA-BYTE Technology Co., Ltd.(台湾)、およびTeimmers(オランダ)は、ニッチな市場の隙間を早期に特定し、顧客の満たされていないニーズに的確に応えるソリューションを提供することで、スタートアップや中小企業をリードしています。これらの企業は、その機動力、迅速な意思決定、そして継続的なイノベーションにより、規模は大きいが柔軟性に欠ける競合他社を上回る実績を上げています。
世界のAIデータセンター用液体冷却市場の拡大に寄与している主なトレンドとしては、AIおよびGPUを多用するデータセンターの急速な成長、ラック電力密度の上昇、ダイレクト・トゥ・チップ(DTC)やその他の液体冷却アーキテクチャの採用拡大、そしてエネルギー効率と水効率への注目の高まりが挙げられます。
高性能なAIハードウェアの導入により、ラック密度は従来の空冷方式が効率的に対応できるレベルをはるかに超えており、液体ベースの熱管理システムに対する需要が高まっています。一方、AI専用データセンターへの移行や既存施設の近代化が進む中、事業者らは、より高い演算密度に対応しつつ、進化するAIワークロードに合わせてインフラを拡張できるハイブリッド型およびモジュール型の液体冷却システムの導入を促進しています。
顧客の顧客に影響を与えるトレンドと変革
消費者のビジネスへの影響は、進化する顧客トレンドや市場の変革に起因しています。サステナビリティやデジタルトランスフォーメーションといったメガトレンドに加え、AI、サプライチェーンのローカライゼーション、エネルギー転換といった変革が、顧客の優先事項やビジネスモデルを大幅に再構築しています。
従来、収益構成は、量とコストを重視したレガシーな製品やプロセスが主流でした。今日、顧客は競争力を維持し、将来に備えるために、高利益率で、イノベーション主導かつ持続可能なソリューションへと移行しつつあります。この移行により、企業は迅速に適応し、よりクリーンな技術への投資を行い、俊敏性を高めることが求められており、サプライヤーには、進化する市場の需要に沿った、コンプライアンスに準拠し、効率的で、テクノロジーを活用したソリューションの提供が期待されています。
市場の動向
推進要因:データセンター数の増加とサーバー密度の向上
データストレージ容量、演算能力、およびデジタルデバイスの用途に対する需要の高まりに伴い、データセンターの数およびサーバー密度は増加の一途をたどっています。ソーシャルメディアやIoT(モノのインターネット)デバイス、さらには様々な産業のデジタル化により、デジタルデータの量は飛躍的に増加しています。そのため、生成されたデータを保存・分析するために、データセンターの数が増加しています。
高効率なCPUチップをはじめとするサーバー技術の進歩や、ソリッドステートドライブ(SSD)などのより高度なストレージ技術により、サーバー密度も向上しています。また、環境面から見て、データセンターにおけるエネルギー効率の向上が求められています。液体冷却や適切な電力配分、さらには高度な冷却技術を活用することで、より少ないエネルギーでサーバー密度を高めることが可能です。ストレージ、ネットワーク、および演算能力に対する需要の高まりに伴い、データサーバーの規模、複雑さ、密度が増大しているため、データセンターへの需要はますます高まっています。
CloudSceneによると、2024年3月時点でデータセンターの数が最も多い上位15カ国には、米国(5,387カ所)、ドイツ(522カ所)、英国(517カ所)、中国(449カ所)、カナダ(336カ所)が含まれます。その他の主要国としては、フランス(315カ所)、オーストラリア(306カ所)、オランダ(300カ所)が挙げられます。また、ロシア(255カ所)や日本(219カ所)も重要なデータセンター保有国です。その他の国としては、イタリア、メキシコ、ブラジル、インド、ポーランドが挙げられます。インドには152カ所のデータセンターがあり、特にムンバイ周辺に集中しています。
制約要因:多額の設備投資とメンテナンスの必要性
従来の空冷システムと比較して、データセンターにおける液体冷却システムの導入には多額の設備投資が必要となります。その理由は、液体冷却システムには特別な機器やインフラが必要であり、それらにはメンテナンスも求められるためです。
電子部品を冷却するには、ヒートシンク、コールドプレート、あるいは浸漬冷却システムなどの特殊な機器を使用する必要があります。これらの機器の調達および設置費用は、他のどの冷却システムよりもはるかに高額です。液体冷却システムの構成部品は高価です。液体の不適切なメンテナンスは、沈殿、汚染、細菌の増殖といった問題を引き起こします。システムは、青銅、銅ニッケル、チタンなどの希少金属や合金を使用して構築する必要があります。これもまた、液体冷却システムのコスト上昇につながります。さらに、流量、圧力、漏れに関する監視や警報伝達に必要なインフラも、メンテナンスコストに加算されます。
機会:人工知能(AI)、ブロックチェーン、その他の先進技術の台頭
人工知能(AI)、機械学習、ブロックチェーンといった技術は、急速に普及し始めています。そもそも、これらの技術にはGPUやTPUといった多くの処理ユニットの使用が必要ですが、それらのハードウェアアクセラレータははるかに高い温度環境下でも動作可能です。また、ブロックチェーンや高頻度取引などのアプリケーションでは、超高性能なCPUやGPUが必要とされ、その結果、過熱を引き起こすことがあります。これらの技術を活用し、大幅なパフォーマンス向上を図りたい企業にとって、液体冷却は不可欠です。
課題:標準化の欠如
液体冷却技術は飛躍的な速度で進歩しており、新しい技術、ソリューション、手法が次々と登場しています。革新のペースが極めて速いため、業界関係者がそのペースについていくことは困難です。液体冷却には、ダイレクト・トゥ・チップ、浸漬冷却、コールドプレート冷却など、さまざまな方法があります。
各手法には独自の仕様、構成要素、考慮事項があるため、共通の手法をすべての手法に適用することは困難です。液体冷却に関する規制や業界標準の欠如は、この技術の普及における大きな障壁となっています。標準化は、製品の互換性を確保するため、異種混在のコンピューティング環境において有益です。互換性のない独自システムは市場の障害となるため、データセンター機器向けの液体冷却が世界的に採用され、調和して機能するためには、仕様や標準を策定することが求められています。
市場エコシステム
AIデータセンター向け液体冷却市場のエコシステムは、原材料サプライヤー(例:シェル、ケモアーズ、エンジニアードフルイド)、メーカー(例:リキッドクール・ソリューションズ、アスペリタス、DCXリキッドクーリングシステムズ)、販売代理店(例:クローネ)、およびエンドユーザー(例:マイクロソフト、グーグル、レノボ)で構成されています。AIデータセンター向け液体冷却ソリューションは、最適な熱環境を維持し、エネルギー効率を最大化し、クラウドコンピューティング、AI、ブロックチェーンアプリケーションなどの次世代ワークロードをサポートします。
市場セグメント
AIデータセンターの液体冷却市場(データセンターの種類別)
AIインフラの開発が急速に進み、高密度GPUクラスターの導入が増加していることから、ハイパースケール分野はAIデータセンターの液体冷却市場において最も急速に成長するセクターになると予想されています。ハイパースケールAIデータセンターは、従来よりもはるかに高い電力消費量を必要とする形で開発が進んでおり、IEAは、AI向けのハイパースケールデータセンターの容量が100 MWを超える可能性があると指摘しています。ラックあたりの電力という点では、AIサーバーの電力密度の急速な上昇により、従来の空冷システムでは効果的に対処できない熱管理上の課題が生じています。
AIデータセンターの液体冷却市場:冷却方式別
AIワークロード、GPUの電力密度、および高密度ラックの導入が急速に増加しているため、AIデータセンターの液体冷却市場における全セグメントの中で、浸漬冷却セグメントが最も高いCAGRを記録する見込みです。
間接的な手法を用いてシステムを冷却するダイレクトチップクーリングとは対照的に、イマージョンクーリングではサーバーを誘電性冷却液に浸漬させるため、サーバーファンや従来の空冷システムに依存することなく、GPU、CPU、メモリ、その他のコンポーネントから均一に熱を除去することができます。高いラック密度に対応し、熱管理を実現し、冷却エネルギーの使用量を削減し、節水効果もあることから、イマージョンクーリングはAIやHPC分野での適用が拡大しつつあります。
地域
予測期間中、AIデータセンターの液体冷却市場において、アジア太平洋地域が最も急速に成長する地域となる見込み
アジア太平洋地域は、データセンター業界の容量の急速な拡大、AI技術の導入、および中国、インド、日本、シンガポール、韓国などの国々におけるハイパースケールおよびコロケーションデータセンター業界への投資増加により、AIデータセンターの液体冷却市場において最も高い年平均成長率(CAGR)を記録すると予測されています。アジア太平洋地域は、GPUワークロードや高密度AIクラスターの利用拡大により、より優れた熱管理ソリューションへの需要が高まっていることから、次世代AIインフラにとって重要な地域として台頭しています。アジア太平洋地域におけるOCPでのAIインフラ開発の拡大(液冷や高密度AIデータセンターを含む)は、この傾向を如実に示しています。AIアクセラレータの処理能力とラックあたりの密度の向上に伴い、従来の空冷から液冷への移行が進んでいます。
AIデータセンター液冷市場:企業評価マトリックス
AIデータセンター液冷市場の評価マトリックスにおいて、Vertiv(スター)は、様々なエンドユーザーに採用されているデータセンター液冷ソリューションを原動力として、高い市場シェアと広範な製品ラインナップを誇り、トップの座を占めています。Lenovo(新興リーダー)は、競合他社と比較して著しい製品革新を見せています。Vertivが規模と多様なポートフォリオで市場を支配している一方で、AIデータセンター向け液体冷却の需要が引き続き高まる中、Lenovoのデータセンター液体冷却事業は、リーダーのクアドラントへと躍進する大きな可能性を秘めています。
主要市場プレイヤ
Vertiv Group Corp. (US)
Schneider Electric (France)
Super Micro Computer, Inc. (US)
DCX Liquid Cooling Systems (Poland)
CoolIT Systems (Canada)
Modine Manufacturing Company (US)
Green Revolution Cooling (US)
Submer Group Ltd. (Spain)
Asperitas (Netherlands)
Iceotope (UK)
Rittal GmbH & Co. KG (Germany)
Midas Immersion Cooling (US)
Trane Technologies plc (Ireland)
Daikin Industries, Ltd. (Japan)
Baltimore Aircoil Company, Inc. (US)
STULZ GmbH (Germany)
LiquidCool Solutions (US)
Delta Power Solutions (Taiwan)
ZutaCore, Inc. (Israel)
Eaton (Ireland)
Kaori Heat Treatment Co., Ltd. (Taiwan)
Flex Ltd. (Singapore)
Lenovo (China)
Dawning Information Industry Co., Ltd. (China)
nVent (UK)
Taisol Electronics Co., Ltd. (Taiwan)
Wiwynn Corporation (Taiwan)
Accelsius LLC (US)
Refroid Technologies (India)
Inspur Co., Ltd. (China)
最近の動向
2026年3月:イートンはボイド・サーマルを95億米ドルで買収しました。これは2026年の推定EBITDAの約22.5倍に相当し、これにより、AIデータセンター向けの電力・冷却ポートフォリオに、液体冷却対応の熱管理コンポーネント、CDU、および製造規模が加わりました。
2026年3月:エコラボは、KKRからクールITシステムズを47億5,000万米ドルで買収することに合意し、既存の水処理および空調製品群を補完するため、ダイレクト・トゥ・チップ(DTC)液体冷却分野へ事業を拡大しました。
2025年10月:シュナイダーエレクトリックは、8億5,000万米ドルでモティヴェア社の支配株である75%の株式を取得し、高密度施設における空調システムと併用される冷却分配ユニット、リアドア式熱交換器、およびチラーをポートフォリオに追加しました。
1 はじめに 26
1.1 調査の目的 26
1.2 市場の定義 26
1.3 調査範囲 27
1.3.1 対象市場および地域範囲 27
1.3.2 対象範囲および除外項目 27
1.3.3 調査対象期間 28
1.4 対象通貨 28
1.5 ステークホルダー 28
2 エグゼクティブ・サマリー 29
2.1 主な洞察と市場のハイライト 29
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 30
2.3 AIデータセンターの液体冷却市場における破壊的トレンド 30
2.4 高成長セグメント 31
2.5 地域別概要:市場規模、成長率、および予測 32
3 プレミアムインサイト 33
3.1 AIデータセンター液冷
33
3.2 国別AIデータセンター液体冷却市場 33
4 市場概要 34
4.1 はじめに 34
4.2 市場動向 34
4.2.1 推進要因 35
4.2.1.1 サーバー密度の増加とデータセンター数の増加 35
4.2.1.2 エネルギー効率の高い冷却ソリューションへのニーズの高まり 36
4.2.1.3 コンパクトで静音性の高いソリューションへの需要の高まり 37
4.2.1.4 より優れたオーバークロック性能へのニーズの急増 38
4.2.1.5 環境に優しいデータセンター冷却ソリューションへの要求の高まり 38
4.2.2 制約要因 38
4.2.2.1 多額の設備投資とメンテナンス要件 38
4.2.2.2 エンドユーザーによる認知の遅れ 39
4.2.3 機会 39
4.2.3.1 人工知能、ブロックチェーン、その他の先進技術の台頭 39
4.2.3.2 低密度データセンターにおける浸漬冷却ソリューションの導入 39
4.2.4 課題 40
4.2.4.1 標準化の欠如 40
4.2.4.2 既存のデータセンターインフラへの多額の投資 40
4.3 未充足ニーズと未開拓分野 40
4.3.1 AIデータセンターの液体冷却市場における未充足ニーズ 40
4.3.2 未開拓分野における機会 41
4.4 相互に関連する市場とセクター横断的な機会 42
4.4.1 相互に関連する市場 42
4.4.2 セクター横断的な機会 43
4.5 新たなビジネスモデルとエコシステムの変容 44
4.5.1 新たなビジネスモデル 44
4.5.2 エコシステムの変容 44
4.6 ティア1/2/3のプレーヤーによる戦略的動き 45
4.6.1 主な動きと戦略的重点 45
5 業界動向 46
5.1 ポーターの5つの力分析 46
5.1.1 供給者の交渉力 47
5.1.2 購入者の交渉力 47
5.1.3 新規参入の脅威 48
5.1.4 代替品の脅威 48
5.1.5 競合の激しさ 48
5.2 マクロ経済の見通し 49
5.2.1 GDPの動向と予測 49
5.2.2 世界のAIデータセンター用液体冷却業界の動向 50
5.3 バリューチェーン分析 51
5.4 エコシステム分析 52
5.5 2026年~2027年の主要な会議およびイベント 54
5.6 顧客のビジネスに影響を与えるトレンド/ディスラプション 55
5.7 投資および資金調達のシナリオ 55
5.8 ケーススタディ分析 56
5.8.1 マイクロソフト・フェアウォーター – 大規模AIインフラ向け
専用設計の液体冷却システム 56
5.8.2 NVIDIA–VERTIV GB200 NVL72 – 132 KW/ラック 液体冷却式
AI アーキテクチャ 56
5.8.3 EQUINIX HK1 – 既存のコロケーション
データセンターにおける AI 向け液体冷却 57
6 技術の進歩、AI -による影響、特許、イノベーション、および将来の応用 58
6.1 主要技術 58
6.1.1 高密度データセンターにおけるダイレクト・トゥ・リキッド冷却 58
6.1.2 液浸冷却 58
6.2 関連技術 59
6.2.1 マイクロチャネル液冷 59
6.3 技術ロードマップ 59
6.3.1 短期(2025年~2027年): 先進的なダイレクト・トゥ・チップおよびモジュラー式液体冷却 60
6.3.2 中期(2027年~2030年):AI対応の統合冷却および液体冷却範囲の拡大
61
6.3.3 長期(2030~2035年以降):チップレベル、二相、および次世代冷却アーキテクチャ 62
6.4 特許分析 63
6.4.1 方法論 63
6.4.2 分析結果 64
6.4.3 特許の法的状況 64
6.4.4 管轄区域分析 65
6.4.5 主要出願者 65
6.5 将来の応用 71
6.5.1 AI最適化ハイパースケールデータセンター:超高密度
GPUおよびAIトレーニングクラスター 72
6.5.2 廃熱回収および地域エネルギーシステム:循環型エネルギー
および 持続可能性の統合 72
6.5.3 高性能産業向け液浸冷却:防衛、研究、金融取引、および科学HPC 73
6.5.4 持続可能かつ水を使用しない冷却技術:低炭素、
低WUEの熱アーキテクチャ 73
6.6 汎用AI(GEN AI)の影響 73
6.6.1 概要 74
7 規制環境とサステナビリティの取り組み 75
7.1 地域ごとの規制とコンプライアンス 75
7.1.1 規制機関、政府機関、およびその他の組織 75
7.1.2 業界基準 77
7.2 サステナビリティの取り組み 78
7.2.1 カーボン・インパクトの削減 78
7.2.2 エコ・アプリケーション 79
7.3 サステナビリティへの影響および規制政策の取り組み 79
7.4 認証、表示、およびエコ基準 81
8 顧客環境と購買者の行動 83
8.1 意思決定プロセス 83
8.2 購買プロセスにおける主要なステークホルダーとその評価基準 84
8.2.1 購買プロセスにおける主要なステークホルダー 84
8.2.2 購入基準 85
8.3 導入障壁と内部的な課題 85
8.4 エンドユーザー産業における未充足ニーズ 86
8.5 市場の収益性 87
8.5.1 収益の可能性 88
8.5.2 コストの動向 88
8.5.3 主要用途における利益率向上の機会 89
9 AIデータセンター向け液体冷却市場(コンポーネント別) 90
9.1 はじめに 91
9.2 ソリューション 92
9.2.1 AIラックの電力密度とGPUの熱負荷の上昇により、統合型液体冷却の導入が加速しています 92
9.3 サービス 93
9.3.1 AI冷却の複雑化が進むにつれ、専門的な試運転、監視、および保守サービスへの需要が高まっています。 93
10 AIデータセンターの液体冷却市場(冷却方式別) 94
10.1 はじめに 95
10.2 ダイレクト・トゥ・チップ 96
10.2.1 高密度データセンターの導入増加が
が需要を牽引 96
10.3 イマージョン 96
10.3.1 消費電力とカーボンフットプリントを低減できる能力
が市場を牽引 96
11 AIデータセンターの液体冷却市場(データセンターの種類別) 97
11.1 はじめに 98
11.2 ハイパースケール 99
11.2.1 高密度AI/GPUクラスターの急速な導入により、ハイパースケール事業者は100 kW以上のラック密度へと向かっており、これに伴いダイレクト液体冷却の必要性がますます高まっています 99
11.3 コロケーション 99
11.3.1 AIテナントからの高密度コンピューティングに対する需要の高まりにより、コロケーションプロバイダーは液体冷却対応および液体冷却済みの容量の開発を促進しています 99
11.4 エンタープライズ 100
11.4.1 データ管理とダウンタイム削減へのニーズの高まりが市場を牽引 100
12 AIデータセンターの液体冷却市場(ラック密度別) 101
12. 1 はじめに 102
12.2 30 KW~40 KW 103
12.2.1 中密度のAIおよびGPUラックの導入増加が
高度な冷却への需要を牽引しています 103
12.3 40 kW~60 kW 103
12.3.1 GPUの統合が進み、ラックレベルの熱負荷が増加していることから、液体補助冷却およびダイレクト・
トゥ・チップ冷却の導入が加速しています 103
12.4 60 kW~120 kW 104
12.4.1 GPUの電力密度の向上とラックスケールAIアーキテクチャの普及により、液体冷却の急速な導入が進んでいます 104
12.5 120 kW以上 104
12.5.1 ラックスケールGPUの電力密度の高まりにより、次世代AIインフラは、高度な液体冷却を必要とする超高密度ラックへと移行しつつあります 104
13 地域別AIデータセンター液体冷却市場 105
13.1 はじめに 106
13.2 北米 107
13.2.1 米国 110
13.2.1.1 AIおよび高密度コンピューティングインフラの急速な拡大が
市場を牽引 110
13.2.2 カナダ 111
13.2.2.1 AIおよび高性能コンピューティングインフラの拡大が
需要を牽引 111
13.2.3 メキシコ 112
13.2.3.1 ハイパースケールデータセンターの容量拡大とAIインフラの拡充が
市場を後押し 112
13.3 アジア太平洋地域 113
13.3.1 中国 116
13.3.1.1 AIインフラの急速な拡大と国内における液冷技術の革新による市場成長の加速 116
13.3.2 韓国 117
13.3.2.1 高密度AIインフラの拡大と政府主導の冷却技術により、液冷の導入が加速 117
13.3.3 日本 118
13.3.3.1 AI/HPCワークロードの増加と政府主導の液冷研究開発により、導入が加速 118
13.3.4 インド 119
13.3.4.1 大規模なAIインフラへの投資と先進的な冷却技術の導入が需要を牽引 119
13.3.5 マレーシア 120
13.3.5.1 ハイパースケールAIの急速な拡大と、水効率要件の厳格化により、液体冷却の導入が加速 120
13.3.6 シンガポール 121
13.3.6.1 AIワークロードの増加が需要を加速させる 121
13.3.7 オーストラリア 122
13.3.7.1 AIインフラの拡大と水効率要件の厳格化が、液体冷却の導入を促進する 122
13.3.8 アジア太平洋地域のその他 122
13.4 ヨーロッパ 123
13.4.1 英国 126
13.4.1.1 AI コンピューティングインフラの急速な拡大と高密度導入が需要を牽引 126
13.4.2 ドイツ 127
13.4.2.1 AI/HPCインフラの拡大と節水型冷却要件が市場を後押しします 127
13.4.3 フランス 128
13.4.3.1 大規模なAIプロジェクトとソブリンクラウドの取り組みが、液体冷却ソリューションの需要を牽引します 128
13.4.4 その他のヨーロッパ諸国 129
13.5 南米 130
13.5.1 ブラジル 132
13.5.1.1 企業全体でのIT支出の急増がデータセンターの需要を後押し 132
13.5.2 南米その他の地域 133
13.6 中東・アフリカ 134
13.6.1 GCC諸国 136
13.6.1.1 サウジアラビア 137
13.6.1.1.1 AIデータセンターの急速な拡大と、メガスケールの高密度導入が市場を牽引 137
13.6.1.2 その他のGCC諸国 137
13.6.2 南アフリカ 138
13.6.2.1 AIラックの密度上昇と高度な熱管理への需要拡大が、液体冷却の導入を促進 138
13.6.3 その他の中東・アフリカ地域 139
14 競争環境 141
14.1 はじめに 141
14.2 主要企業の戦略/成功への鍵 141
14.3 売上高分析 142
14.3.1 上位3社の売上高分析 142
14.4 市場シェア分析 143
14.4.1 主要市場プレーヤーのランキング(2025年) 143
14.4.2 主要プレーヤーの市場シェア 144
14.5 ブランド/製品比較 146
14.5.1 VERTIV COOLLOOP TRIM クーラー 147
14.5.2 SUPERMICRO 液体冷却式ラックスケールソリューション 147
14.5.3 床置き型配電ユニット 147
14.5.4 COOLIT SYSTEMS CHX2000 147
14.5.5 DCX FDU シリーズ 147
14.6 企業評価マトリックス:主要企業、2025年 148
14.6.1 スター企業 148
14.6.2 新興リーダー企業 148
14.6.3 広範な事業展開を行う企業 148
14.6.4 参入企業 148
14.6.5 企業の事業展開状況:主要企業、2025年 150
14.6.5.1 企業の事業展開状況 150
14.6.5.2 地域別の事業展開状況 151
14.6.5.3 コンポーネント別の事業展開状況 152
14.6.5.4 冷却方式別の事業展開状況 153
14.6.6 データセンターのタイプ別フットプリント 154
14.7 企業評価マトリックス:スタートアップ/中小企業、2025年 155
14.7.1 先進的な企業 155
14.7.2 対応力のある企業 155
14.7.3 ダイナミックな企業 156
14.7.4 スタート地点にある企業 156
14.7.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 157
14.7.5.1 主要なスタートアップ/中小企業の詳細リスト 157
14.7.6 主要なスタートアップ/中小企業の競争力ベンチマーク 157
14.8 競争シナリオ 158
14.8.1 製品発売 158
14.8.2 取引 159
14.8.3 事業拡大 160
14.9 企業価値評価および財務指標 160
15 企業概要 162
15.1 主要企業 162
15.1.1 VERTIV GROUP CORP. 162
15.1.1.1 事業概要 162
15.1.1.2 提供製品・ソリューション・サービス 163
15.1.1.3 最近の動向 165
15.1.1.3.1 新製品の発売 165
15.1.1.3.2 取引 166
15.1.1.3.3 事業拡大 167
15.1.1.4 MnMの見解 169
15.1.1.4.1 勝利への権利 169
15.1.1.4.2 戦略的選択 169
15.1.1.4.3 弱点と競合上の脅威 169
15.1.2 SUPER MICRO COMPUTER, INC. 170
15.1.2.1 事業概要 170
15.1.2.2 提供している製品・ソリューション・サービス 171
15.1.2.3 最近の動向 172
15.1.2.3.1 新製品の発売 172
15.1.2.3.2 取引 173
15.1.2.3.3 事業拡大 174
15.1.2.4 MnMの見解 175
15.1.2.4.1 勝利への権利 175
15.1.2.4.2 戦略的選択 175
15.1.2.4.3 弱点と競合上の脅威 175
15.1.3 シュナイダーエレクトリック 176
15.1.3.1 事業概要 176
15.1.3.2 提供している製品・ソリューション・サービス 177
15.1.3.3 最近の動向 178
15.1.3.3.1 新製品の発売 178
15.1.3.3.2 取引 179
15.1.3.3.3 事業拡大 181
15.1.3.4 MnMの見解 181
15.1.3.4.1 勝利への権利 181
15.1.3.4.2 戦略的選択 181
15.1.3.4.3 弱点と競合上の脅威 181
15.1.4 DCX 液体冷却システム 182
15.1.4.1 事業概要
182
15.1.4.2 提供している製品・ソリューション・サービス 182
15.1.4.3 最近の動向 183
15.1.4.3.1 新製品の発売 183
15.1.4.3.2 契約 184
15.1.4.3.3 事業拡大 184
15.1.4.4 MnMの見解 185
15.1.4.4.1 勝利への権利 185
15.1.4.4.2 戦略的選択 185
15.1.4.4.3 弱点と競合上の脅威 185
15.1.5 COOLIT SYSTEMS (ECOLAB) 186
15.1.5.1 事業概要 186
15.1.5.2 提供している製品・ソリューション・サービス 186
15.1.5.3 最近の動向 187
15.1.5.3.1 新製品の発売 187
15.1.5.3.2 取引 187
15.1.5.3.3 事業拡大 188
15.1.5.4 MnMの見解 189
15.1.5.4.1 勝利への権利 189
15.1.5.4.2 戦略的選択 189
15.1.5.4.3 弱点と競合上の脅威 189
15.1.6 MODINE MANUFACTURING COMPANY 190
15.1.6.1 事業概要 190
15.1.6.2 提供している製品・ソリューション・サービス 191
15.1.6.3 最近の動向 193
15.1.6.3.1 新製品の発売 193
15.1.6.3.2 取引 194
15.1.6.3.3 事業拡大 195
15.1.7 グリーン・レボリューション・クーリング社 195
15.1.7.1 事業概要 195
15.1.7.2 提供している製品・ソリューション・サービス 196
15.1.7.3 最近の動向 198
15.1.7.3.1 新製品の発売 198
15.1.7.3.2 取引 199
15.1.8 SUBMER GROUP LTD. 200
15.1.8.1 事業概要 200
15.1.8.2 提供している製品・ソリューション・サービス 200
15.1.8.3 最近の動向 201
15.1.8.3.1 製品の発売 201
15.1.8.3.2 取引 201
15.1.8.3.3 事業拡大 202
15.1.9 ASPERITAS 203
15.1.9.1 事業概要 203
15.1.9.2 提供している製品・ソリューション・サービス 203
15.1.9.3 最近の動向 204
15.1.9.3.1 製品の発売 204
15.1.9.3.2 契約 205
15.1.9.3.3 事業拡大 206
15.1.10 ICEOTOPE 207
15.1.10.1 事業概要 207
15.1.10.2 提供している製品・ソリューション・サービス 207
15.1.10.3 最近の動向 208
15.1.10.3.1 新製品の発売 208
15.1.10.3.2 取引実績 208
15.1.10.3.3 事業拡大 209
15.1.11 RITTAL GMBH & CO. KG 210
15.1.11.1 事業概要 210
15.1.11.2 提供製品・ソリューション・サービス 210
15.1.11.3 最近の動向 211
15.1.11.3.1 新製品の発売 211
15.1.11.3.2 取引実績 212
15.1.12 MIDAS IMMERSION COOLING 213
15.1.12.1 事業概要 213
15.1.12.2 提供製品・ソリューション・サービス 213
15.1.12.3 最近の動向 214
15.1.12.3.1 取引 214
15.1.13 LIQUIDSTACK HOLDING B.V. (TRANE TECHNOLOGIES) 215
15.1.13.1 事業概要 215
15.1.13.2 提供している製品・ソリューション・サービス 215
15.1.13.3 最近の動向 216
15.1.13.3.1 新製品の発売 216
15.1.14 ダイキン工業株式会社 217
15.1.14.1 事業概要 217
15.1.14.2 提供している製品・ソリューション・サービス 218
15.1.14.3 最近の動向 219
15.1.14.3.1 取引 219
15.1.15 BALTIMORE AIRCOIL COMPANY, INC. 220
15.1.15.1 事業概要 220
15.1.15.2 提供している製品・ソリューション・サービス 220
15.1.15.3 最近の動向 221
15.1.15.3.1 取引実績 221
15.1.16 LIQUIDCOOL SOLUTIONS 222
15.1.16.1 事業概要 222
15.1.16.2 提供している製品・ソリューション・サービス 222
15.1.16.3 最近の動向 223
15.1.16.3.1 取引実績 223
15.1.17 STULZ GMBH 224
15.1.17.1 事業概要 224
15.1.17.2 提供している製品・ソリューション・サービス 224
15.1.17.3 最近の動向 225
15.1.17.3.1 新製品の発売 225
15.1.18
DELTA POWER SOLUTIONS 226
15.1.18.1 事業概要 226
15.1.18.2 提供している製品・ソリューション・サービス 227
15.1.18.3 最近の動向 227
15.1.18.3.1 契約 227
15.1.19 ZUTACORE, INC. 228
15.1.19.1 事業概要 228
15.1.19.2 提供製品・ソリューション・サービス 228
15.1.19.3 最近の動向 229
15.1.19.3.1 新製品の発売 229
15.1.19.3.2 取引実績 229
15.1.20 WIWYNN CORPORATION 231
15.1.20.1 事業概要 231
15.1.20.2 提供している製品・ソリューション・サービス 232
15.1.20.3 最近の動向 232
15.1.21 EATON 233
15.1.21.1 事業概要 233
15.1.21.2 提供している製品・ソリューション・サービス 234
15.1.21.3 最近の動向 236
15.1.21.3.1 新製品の発売 236
15.1.21.3.2 取引 236
15.1.21.3.3 事業拡大 237
15.1.22 カオリ熱処理株式会社 238
15.1.22.1 事業概要 238
15.1.22.2 提供している製品・ソリューション・サービス 239
15.1.22.3 最近の動向 241
15.1.22.3.1 新製品の発売 241
15.1.23 FLEX LTD. 242
15.1.23.1 事業概要 242
15.1.23.2 提供している製品・ソリューション・サービス 243
15.1.23.3 最近の動向 245
15.1.23.3.1 新製品の発売 245
15.1.23.3.2 取引実績 245
15.1.24 LENOVO 246
15.1.24.1 事業概要 246
15.1.24.2 提供製品・ソリューション・サービス 247
15.1.24.3 最近の動向 249
15.1.24.3.1 新製品の発売 249
15.1.24.3.2 契約 249
15.1.24.3.3 事業拡大 250
15.1.25 DAWNING INFORMATION INDUSTRY CO., LTD. 251
15.1.25.1 事業概要 251
15.1.25.2 提供している製品・ソリューション・サービス 251
15.1.26 INSPUR株式会社 254
15.1.26.1 事業概要 254
15.1.26.2 提供している製品・ソリューション・サービス 255
15.1.26.3 最近の動向 255
15.1.27 NVENT 256
15.1.27.1 事業概要 256
15.1.27.2 提供している製品・ソリューション・サービス 257
15.1.27.3 最近の動向 258
15.1.27.3.1 取引実績 258
15.1.27.3.2 事業拡大 258
15.1.28 TAISOL ELECTRONICS CO., LTD. 259
15.1.28.1 事業概要 259
15.1.28.2 提供している製品・ソリューション・サービス 260
15.1.28.3 最近の動向 261
15.1.29 ACCELSIUS LLC 262
15.1.29.1 事業概要 262
15.1.29.2 提供している製品・ソリューション・サービス 262
15.1.29.3 最近の動向 263
15.1.29.3.1 製品の発売 263
15.1.29.3.2 契約 263
15.1.30 REFROID TECHNOLOGIES 264
15.1.30.1 事業概要 264
15.1.30.2 提供製品・ソリューション・サービス 264
15.1.30.3 最近の動向 265
15.1.30.3.1 取引 265
15.2 その他の主要企業 266
15.2.1 KOOLANCE, INC. 266
15.2.2 GIGA-BYTE TECHNOLOGY CO., LTD. 267
15.2.3 PEZY COMPUTING 268
15.2.4 TEIMMERS 268
16 調査方法 269
16.1 調査データ 269
16.1.1 二次データ 270
16.1.1.1 主要な二次情報源の一覧 270
16.1.1.2 二次情報源からの主要データ 270
16.1.2 一次データ 271
16.1.2.1 一次情報源からの主要データ 271
16.1.2.2 一次インタビュー対象者一覧(需要側および供給側) 271
16.1.2.3 業界に関する主要な知見 272
16.1.2.4 専門家へのインタビューの内訳 272
16.2 需要側分析 273
16.3 市場規模の推計 273
16.3.1 ボトムアップ手法 274
16.3.2 トップダウン手法 274
16.4 AIデータセンターの液体冷却市場に関する供給側分析 275
16.4.1 供給側分析のための算出 276
16.5 成長予測 276
16.6 データの三角測量 276
16.7 因子分析 277
16.8 調査の前提条件 278
16.9 調査の限界 278
16.10 リスク評価 278
17 付録 279
17.1 ディスカッション・ガイド 279
17.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 282
17.3 カスタマイズオプション 284
17.4 関連レポート 284
17.5 著者情報 285
表1 技術負荷1 MWの空冷式データセンターと水冷式データセンターの電力消費量の比較
37
表2 AIデータセンターの水冷市場:ポーターの5つの力分析 47
表3 国別実質GDP成長率(前年比変化率)、
2022年~2025年(%) 49
表4 国別失業率、2022年~2025年 (%) 49
表5 インフレ率(平均消費者物価)、国別、2022年~2025年 (%) 50
表6 外国直接投資、地域別、2022年~2024年(10億米ドル) 50
表7 エコシステムにおける企業の役割 53
表8 主要な会議およびイベント(2026年~2027年) 54
表9 AIデータセンターの液体冷却市場:特許総数
(2015年~2025年) 63
表10 AIデータセンターの液体冷却ソリューションに関連する主要特許 66
表11 北米:規制機関、政府機関、
およびその他の組織 75
表12 欧州:規制機関、政府機関、および
その他の組織 76
表13 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 76
表14 世界の業界標準 77
表15 認証、表示、および環境基準 81
表16 主要なデータセンタータイプにおける、ステークホルダーが購入プロセスに及ぼす影響
(%) 84
表17 主要なデータセンタータイプにおける主な購入基準 85
表18 エンドユーザー業界における未充足ニーズ 87
表19 AIデータセンターの液体冷却市場(構成部品別)、
2022年~2025年(百万米ドル) 91
表20 AIデータセンターの液体冷却市場(構成部品別)、
2026年~2032年(百万米ドル) 92
表21 AIデータセンターの液体冷却市場(冷却方式別)、
2022年~2025年 (百万米ドル) 95
表22 AIデータセンター液冷市場、冷却方式別、
2026年~2032年(百万米ドル) 95
表23 AIデータセンター液冷市場、データセンタータイプ別、
2022年~2025年 (百万米ドル) 98
表24 AIデータセンターの液体冷却市場、データセンターの種類別、
2026年~2032年(百万米ドル) 99
表25 AIデータセンターの液体冷却市場(ラック密度別)、
2022年~2025年(百万米ドル) 102
表26 AIデータセンターの液体冷却市場(ラック密度別)、
2026年~2032年(百万米ドル) 103
表27 AIデータセンターの液体冷却市場(地域別)、
2022–2025年(百万米ドル) 106
表28 AIデータセンターの液体冷却市場(地域別)、
2026–2032年(百万米ドル) 107
表29 北米:AIデータセンター液冷市場、国別、2022年~2025年(百万米ドル) 108
表30 北米:AIデータセンター液冷市場、国別、2026年~2032年 (百万米ドル) 108
表31 北米:AIデータセンターの液体冷却市場、構成要素別、2022年~2025年(百万米ドル) 108
表32 北米:AIデータセンターの液体冷却市場(構成部品別)、2026年~2032年(百万米ドル) 108
表33 北米:AIデータセンターの液体冷却市場(冷却方式別)、2022年~2025年 (百万米ドル) 109
表34 北米:AIデータセンターの液体冷却市場、冷却方式別、2026年~2032年(百万米ドル) 109
表35 北米:AIデータセンターの液体冷却市場(データセンターの種類別、2022年~2025年)(百万米ドル) 109
表36 北米:AIデータセンターの液体冷却市場、データセンターの種類別、2026年~2032年(百万米ドル) 109
表37 米国:AIデータセンターの液体冷却市場、構成部品別、
2022年~2025年 (百万米ドル) 110
表38 米国:AIデータセンターの液体冷却市場、コンポーネント別、
2026年~2032年(百万米ドル) 110
表39 カナダ:AIデータセンターの液体冷却市場(構成部品別)、
2022年~2025年(百万米ドル) 111
表40 カナダ:AIデータセンターの液体冷却市場(構成部品別)、
2026年~2032年 (百万米ドル) 111
表41 メキシコ:AIデータセンターの液体冷却市場、構成部品別、
2022年~2025年(百万米ドル) 112
表42 メキシコ:AIデータセンターの液体冷却市場、構成部品別、
2026年~2032年(百万米ドル) 112
表43 アジア太平洋地域:AIデータセンターの液体冷却市場、国別、
2022年~2025年(百万米ドル) 114
表44 アジア太平洋地域:AIデータセンターの液体冷却市場(国別)、
2026年~2032年(百万米ドル) 114
表45 アジア太平洋地域:AIデータセンターの液体冷却市場(構成要素別)、
2022年~2025年(百万米ドル) 114
表46 アジア太平洋地域:AIデータセンターの液体冷却市場(構成部品別)、
2026年~2032年(百万米ドル) 115
表47 アジア太平洋地域:AIデータセンターの液体冷却市場(冷却方式別)、2022年~2025年(百万米ドル) 115
表48 アジア太平洋地域:AIデータセンターの液体冷却市場(冷却方式別)、2026年~2032年 (百万米ドル) 115
表49 アジア太平洋地域:AIデータセンターの液体冷却市場、データセンターの種類別、2022年~2025年(百万米ドル) 115
表50 アジア太平洋地域:AIデータセンターの液体冷却市場(データセンターの種類別、2026年~2032年)(百万米ドル) 116
表51 中国:AIデータセンターの液体冷却市場(構成部品別)、
2022年~2025年(百万米ドル) 116
表52 中国:AIデータセンターの液体冷却市場(構成部品別)、
2026年~2032年(百万米ドル) 117
表53 韓国:AIデータセンターの液体冷却市場(構成部品別)、2022年~2025年(百万米ドル) 117
表54 韓国:AIデータセンターの液冷市場(構成部品別)、2026年~2032年(百万米ドル) 118
表55 日本:AIデータセンターの液冷市場(構成部品別)、
2022年~2025年 (百万米ドル) 118
表56 日本:AIデータセンターの液体冷却市場(構成要素別)、
2026年~2032年(百万米ドル) 119
表57 インド:AIデータセンターの液体冷却市場(構成部品別)、
2022年~2025年(百万米ドル) 119
表58 インド:AIデータセンターの液体冷却市場(構成部品別)、
2026年~2032年(百万米ドル) 120
表59 マレーシア:AIデータセンターの液体冷却市場(構成部品別)、
2022年~2025年(百万米ドル) 120
表60 マレーシア:AIデータセンターの液体冷却市場(構成部品別)、
2026年~2032年 (百万米ドル) 121
表61 シンガポール:AIデータセンターの液体冷却市場(構成要素別)、
2022–2025年(百万米ドル) 121
表62 シンガポール:AIデータセンターの液体冷却市場(構成要素別)、
2026年~2032年(百万米ドル) 121
表63 オーストラリア:AIデータセンターの液体冷却市場(構成要素別)、
2022年~2025年(百万米ドル) 122
表64 オーストラリア:AIデータセンターの液体冷却市場(構成要素別)、
2026年~2032年(百万米ドル) 122
表65 アジア太平洋地域その他:AIデータセンターの液体冷却市場、
構成要素別、2022年~2025年(百万米ドル) 123
表66 アジア太平洋地域その他:AIデータセンターの液体冷却市場、
構成要素別、2026年~2032年(百万米ドル) 123
表67 欧州:AIデータセンターの液体冷却市場、国別、
2022年~2025年 (百万米ドル) 124
表68 欧州:AIデータセンターの液体冷却市場(国別)、
2026年~2032年(百万米ドル) 125
表69 欧州:AIデータセンターの液体冷却市場(構成部品別)、
2022年~2025年(百万米ドル) 125
表70 欧州:AIデータセンターの液体冷却市場(構成部品別)、
2026年~2032年(百万米ドル) 125
表71 欧州:AIデータセンターの液体冷却市場、冷却方式別、
2022年~2025年(百万米ドル) 125
表72 欧州: AIデータセンターの液体冷却市場、冷却方式別、
2026年~2032年(百万米ドル) 126
表73 欧州:AIデータセンターの液体冷却市場、データセンターの種類別、2022年~2025年(百万米ドル) 126
表74 欧州:AIデータセンターの液体冷却市場(データセンターの種類別、2026年~2032年)(百万米ドル) 126
表75 英国:AIデータセンターの液体冷却市場(構成部品別)、
2022年~2025年(百万米ドル) 127
表76 英国:AIデータセンターの液体冷却市場(構成部品別)、
2026年~2032年(百万米ドル) 127
表77 ドイツ:AIデータセンターの液体冷却市場(構成部品別)、
2022年~2025年(百万米ドル) 128
表78 ドイツ:AIデータセンターの液体冷却市場(構成部品別)、
2026年~2032年(百万米ドル) 128
表79 フランス:AIデータセンターの液体冷却市場(構成部品別)、
2022年~2025年(百万米ドル) 129
表80 フランス:AIデータセンターの液体冷却市場(構成部品別)、
2026年~2032年(百万米ドル) 129
表81 その他の欧州諸国: AIデータセンターの液体冷却市場(構成部品別)、2022年~2025年(百万米ドル) 130
表82 その他の欧州諸国:AIデータセンターの液体冷却市場(構成部品別)、2026年~2032年(百万米ドル) 130
表83 南米:AIデータセンターの液体冷却市場(国別)、
2022年~2025年(百万米ドル) 130
表84 南米:AIデータセンターの液体冷却市場(国別)、
2026年~2032年(百万米ドル) 131
表85 南米:AIデータセンターの液体冷却市場(構成部品別)、2022年~2025年(百万米ドル) 131
表86 南米:AIデータセンターの液体冷却市場、構成部品別、2026年~2032年(百万米ドル) 131
表87 南米:AIデータセンターの液体冷却市場、冷却方式別、2022年~2025年(百万米ドル) 131
表88 南米:AIデータセンターの液体冷却市場、冷却方式別、2026年~2032年 (百万米ドル) 132
表89 南米:AIデータセンターの液体冷却市場、データセンターの種類別、2022年~2025年(百万米ドル) 132
表90 南米:AIデータセンターの液体冷却市場(データセンターの種類別)、2026年~2032年(百万米ドル) 132
表91 ブラジル:AIデータセンターの液体冷却市場(構成部品別)、
2022年~2025年 (百万米ドル) 133
表92 ブラジル:AIデータセンターの液体冷却市場(コンポーネント別)、
2026–2032年(百万米ドル) 133
表93 南米その他の地域:AIデータセンターの液体冷却市場、
構成部品別、2022年~2025年(百万米ドル) 134
表94 南米その他の地域:AIデータセンターの液体冷却市場、
構成要素別、2026年~2032年(百万米ドル) 134
表95 中東・アフリカ:AIデータセンターの液体冷却市場、国別、2022年~2025年 (百万米ドル) 134
表96 中東・アフリカ:AIデータセンターの液体冷却市場、国別、2026年~2032年(百万米ドル) 135
表97 中東・アフリカ:AIデータセンターの液体冷却市場、
構成要素別、2022年~2025年(百万米ドル) 135
表98 中東・アフリカ:AIデータセンターの液体冷却市場、
構成部品別、2026年~2032年(百万米ドル) 135
表99 中東・アフリカ:AIデータセンターの液体冷却市場、冷却方式別、2022年~2025年(百万米ドル) 135
表100 中東・アフリカ:AIデータセンターの液体冷却市場、冷却方式別、2026年~2032年(百万米ドル) 136
表101 中東・アフリカ:AIデータセンターの液体冷却市場(データセンターの種類別、2022年~2025年)(百万米ドル) 136
表102 中東・アフリカ:AIデータセンターの液体冷却市場(データセンターの種類別、2026年~2032年)(百万米ドル) 136
表103 サウジアラビア:AIデータセンターの液体冷却市場(コンポーネント別、2022年~2025年)(百万米ドル) 137
表104 サウジアラビア:AIデータセンターの液体冷却市場(構成要素別、2026年~2032年)(百万米ドル) 137
表105 GCC諸国(その他):AIデータセンターの液体冷却市場、
構成要素別、2022年~2025年 (百万米ドル) 138
表106 GCC諸国(その他):AIデータセンターの液体冷却市場、
構成要素別、2026年~2032年(百万米ドル) 138
表107 南アフリカ:AIデータセンターの液体冷却市場(構成部品別、2022年~2025年)(百万米ドル) 139
表108 南アフリカ:AIデータセンターの液体冷却市場(構成部品別、2026年~2032年) (百万米ドル) 139
表109 中東・アフリカのその他の地域:AIデータセンターの液体冷却市場、
構成要素別、2022年~2025年(百万米ドル) 139
表110 中東・アフリカのその他の地域:AIデータセンターの液体冷却市場、
構成要素別、2026年~2032年(百万米ドル) 140
表111 AIデータセンター液冷市場:主要企業が採用した戦略の概要
(2021年~2026年) 141
表112 AIデータセンター液冷市場:競争の激しさ(2025年) 144
表113 AIデータセンター液冷市場:地域別構成 151
表114 AIデータセンター液冷市場:コンポーネント別構成 152
表115 AIデータセンター液冷市場:冷却方式別構成 153
表116 AIデータセンター液冷市場:データセンター種別別市場規模 154
表117 AIデータセンター液冷市場:主要スタートアップ/中小企業の詳細リスト 157
表 118 AIデータセンター液冷市場:主要スタートアップ/中小企業の競合ベンチマーク
(1/2) 157
表 119 AIデータセンター液冷市場:主要スタートアップ/中小企業の競合ベンチマーク
(2/2) 158
表120 AIデータセンター液冷市場:製品発売状況(2021年~2026年) 158
表121 AIデータセンター液冷市場:取引動向(2021年~2026年) 159
表122 AIデータセンター液冷市場:拡張動向(2021年~2026年) 160
表123 VERTIV GROUP CORP.:会社概要 162
表 124 VERTIV GROUP CORP.:提供製品・ソリューション・サービス 163
表 125 VERTIV GROUP CORP.:製品発売(2021年1月~2026年9月) 165
表 126 VERTIV GROUP CORP.:取引(2021年1月~2026年9月) 166
表 127 VERTIV GROUP CORP.:事業拡大(2021年1月~2026年9月)
167表128 スーパー・マイクロ・コンピュータ社:会社概要 170表129 スーパー・マイクロ・コンピュータ社:提供製品・ソリューション・サービス 171表130 スーパー・マイクロ・コンピュータ社:新製品の発売(2021年1月~2026年9月) 172表131 SUPER MICRO COMPUTER, INC.:取引(2021年1月~2026年9月) 173表132 SUPER MICRO COMPUTER, INC.:事業拡大(2021年1月~2026年9月) 174表133 シュナイダー・エレクトリック:会社概要 176表134 シュナイダー・エレクトリック:提供製品・ソリューション・サービス 177表135 シュナイダー・エレクトリック:製品発売 (2021年1月~2026年9月) 178表136 シュナイダーエレクトリック:取引(2021年1月~2026年9月) 179表137 シュナイダーエレクトリック:事業拡大(2021年1月~2026年9月) 181表138 DCXリキッドクーリングシステムズ:会社概要 182表139 DCXリキッドクーリングシステムズ: 提供製品・ソリューション・サービス 182表140 DCXリキッドクーリングシステムズ:製品発売(2021年1月~2026年9月) 183表141 DCXリキッドクーリングシステムズ:契約 (2021年1月~2026年9月) 184表142 DCX液体冷却システム:事業拡大(2021年1月~2026年9月) 184表143 COOLITシステム:会社概要 186表144 クールイット・システムズ:提供製品/ソリューション/サービス 186表145 クールイット・システムズ:製品発売(2021年1月~2026年9月) 187表146 クールイット・システムズ:取引 (2021年1月~2026年9月) 187表147 COOLIT SYSTEMS:事業拡大(2021年1月~2026年9月) 188表148 MODINE MANUFACTURING COMPANY:会社概要 190
表149 モダイン・マニュファクチャリング・カンパニー:提供製品/ソリューション/
サービス 191
表150 モダイン・マニュファクチャリング・カンパニー:新製品発売
(2021年1月~2026年9月) 193
表151 モダイン・マニュファクチャリング社:取引
(2021年1月~2026年9月) 194
表152 モダイン・マニュファクチャリング社:事業拡大
(2021年1月~2026年9月) 195
表153 グリーン・レボリューション・クーリング社:会社概要 195
表154 グリーン・レボリューション・クーリング社:提供製品・ソリューション・サービス 196
表155 グリーン・レボリューション・クーリング社: 製品の発売
(2021年1月~2026年9月) 198
表156 グリーン・レボリューション・クーリング社:取引(2021年1月~2026年9月) 199
表157 サブマー・グループ・リミテッド:会社概要 200
表158 サブマー・グループ・リミテッド:提供製品/ソリューション/サービス 200
表159 サブマー・グループ・リミテッド:製品発売(2021年1月~2026年9月) 201
表160 サブマー・グループ・リミテッド:取引(2021年1月~2026年9月) 201
表161 サブマー・グループ株式会社:事業拡大(2021年1月~2026年9月) 202
表162 アスペリタス:会社概要 203
表163 アスペリタス:提供製品・ソリューション・サービス 203
表 164 ASPERITAS:製品発売(2021年1月~2026年9月) 204
表 165 ASPERITAS:取引(2021年1月~2026年9月) 205
表166 ASPERITAS:事業拡大(2021年1月~2026年9月) 206
表167 ICEOTOPE:会社概要 207
表168 ICEOTOPE:提供製品・ソリューション・サービス 207
表 169 ICEOTOPE:製品発売(2021年1月~2026年9月) 208
表 170 ICEOTOPE:取引(2021年1月~2026年9月) 208
表171 ICEOTOPE:事業拡大(2021年1月~2026年9月) 209
表172 RITTAL GMBH & CO. KG:会社概要 210
表 173 RITTAL GMBH & CO. KG:提供製品・ソリューション・サービス 210
表 174 RITTAL GMBH & CO. KG:新製品の発売
(2021年1月~2026年9月) 211
表175 RITTAL GMBH & CO. KG:取引(2021年1月~2026年9月) 212
表176 MIDAS IMMERSION COOLING:会社概要 213
表177 MIDAS IMMERSION COOLING:提供製品・ソリューション・サービス 213
表178 MIDAS IMMERSION COOLING:取引実績(2021年1月~2026年9月) 214
表179 LIQUIDSTACK HOLDING B.V.(TRANE TECHNOLOGIES):会社概要 215
表180 LIQUIDSTACK HOLDING B.V.(TRANE TECHNOLOGIES):提供製品/
ソリューション/サービス 215
表181 LIQUIDSTACK HOLDING B.V.(TRANE TECHNOLOGIES):新製品の発売(2021年1月~2026年9月) 216
表182 ダイキン工業株式会社:会社概要 217
表 183 ダイキン工業株式会社:提供している製品・ソリューション・サービス 218
表 184 ダイキン工業株式会社:取引(2021年1月~2026年9月) 219
表185 ボルチモア・エアコイル・カンパニー社:会社概要 220
表186 ボルチモア・エアコイル・カンパニー社:提供製品・ソリューション・サービス 220
表187 ボルチモア・エアコイル・カンパニー社:取引実績(2021年1月~2026年9月) 221
表188 リキッドクール・ソリューションズ:会社概要 222
表189 リキッドクール・ソリューションズ:提供製品・ソリューション・サービス 222
表190 リキッドクール・ソリューションズ:取引実績(2021年1月~2026年9月) 223
表 191 STULZ GMBH:会社概要 224
表 192 STULZ GMBH:提供製品・ソリューション・サービス 224
表 193 STULZ GMBH:新製品の発売(2021年1月~2026年9月) 225
表 194 DELTA POWER SOLUTIONS:会社概要 226
表 195 DELTA POWER SOLUTIONS:提供製品・ソリューション・サービス 227
表 196 DELTA POWER SOLUTIONS:取引実績(2021年1月~2026年9月) 227
表 197 ZUTACORE, INC:会社概要 228
表198 ZUTACORE, INC:提供製品・ソリューション・サービス 228
表199 ZUTACORE, INC:製品発売(2021年1月~2026年9月) 229
表 200 ZUTACORE, INC:取引(2021年1月~2026年9月) 229
表 201 WIWYNN CORPORATION:会社概要 231
表 202 WIWYNN CORPORATION:提供製品・ソリューション・サービス 232
表 203 イートン:会社概要 233
表204 イートン:提供製品・ソリューション・サービス 234
表205 イートン:新製品発売(2021年1月~2026年9月) 236
表206 イートン:取引(2021年1月~2026年9月) 236
表207 イートン:事業拡大(2021年1月~2026年9月) 237
表208 カオリ熱処理株式会社:会社概要 238
表 209 カオリ熱処理株式会社:提供製品・ソリューション・サービス 239
表 210 カオリ熱処理株式会社:新製品発売
(2021年1月~2026年9月) 241
表211 FLEX LTD.:会社概要 242
表212 FLEX LTD.:提供製品・ソリューション・サービス 243
表213 FLEX LTD.:製品発売(2021年1月~2026年9月) 245
表 214 FLEX LTD:取引(2021年1月~2026年9月) 245
表215 レノボ:会社概要 246
表216 レノボ:提供製品・ソリューション・サービス 247
表217 レノボ:製品発売(2021年1月~2026年9月) 249
表 218 レノボ:取引(2021年1月~2026年9月) 249
表 219 レノボ:事業拡大(2021年1月~2026年9月) 250
表220 DAWNING INFORMATION INDUSTRY CO., LTD.:会社概要 251
表221 DAWNING INFORMATION INDUSTRY CO., LTD.:提供製品・ソリューション・
サービス 251
表222 INSPUR CO., LTD.:会社概要 254
表223 インスパー株式会社:提供製品・ソリューション・サービス 255
表224 NVENT:会社概要 256
表225 NVENT:提供製品・ソリューション・サービス 257
表 226 NVENT:取引実績(2021年1月~2026年9月) 258
表 227 NVENT:事業拡大(2021年1月~2026年9月) 258
表 228 TAISOL ELECTRONICS CO., LTD.:会社概要 259
表 229 TAISOL ELECTRONICS CO., LTD.:提供製品・ソリューション・サービス 260
表 230 TAISOL ELECTRONICS CO., LTD.:製品発売
(2021年1月~2026年9月) 261
表 231 ACCELSIUS LLC:会社概要 262
表 232 ACCELSIUS LLC:提供製品・ソリューション・サービス 262
表 233 ACCELSIUS LLC:製品発売(2021年1月~2026年9月) 263
表 234 ACCELSIUS LLC:取引実績(2021年1月~2026年9月) 263
表 235 REFROID TECHNOLOGIES:会社概要 264
表 236 REFROID TECHNOLOGIES:提供製品・ソリューション・サービス 264
表237 REFROID TECHNOLOGIES:取引実績(2021年1月~2026年9月) 265
表238 KOOLANCE, INC.:会社概要 266
表239 GIGA-BYTE TECHNOLOGY CO., LTD.:会社概要 267
表240 PEZY COMPUTING:会社概要 268
表241 TEIMMERS:会社概要 268









