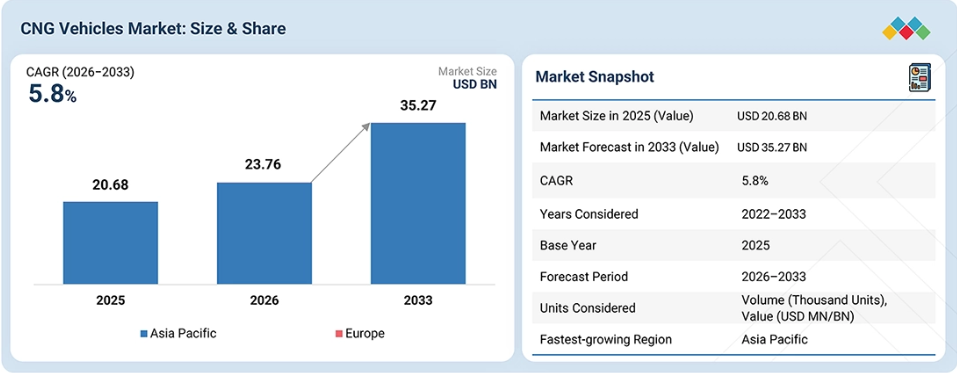
CNG車の市場規模は、2026年の237億6000万米ドルから、2033年までに352億7000万米ドルへと、年平均成長率(CAGR)5.8%で拡大すると予測されています。CNG車市場は、高圧燃料システムへの移行や、燃料貯蔵、噴射、圧力調整、エンジン制御システムの統合の高度化が進んでいます。
戦略的焦点は、プラットフォームレベルでのCNG統合へと移行しており、マルティ・スズキ、タタ・モーターズ、イヴェコ、ヒュンダイなどのOEM各社は、タンクの配置、ガス噴射、燃焼キャリブレーション、電子制御を最適化することで、乗用車や高稼働率の商用車にわたり、CNGおよびLNGの用途を拡大しています。また、コネクテッド燃料管理やバイオメタンへの対応により、OEM各社やフリート事業者は運用コストを最適化し、CNGプラットフォームの適用範囲を従来の天然ガス用途を超えて拡大することが可能になっています。
主なポイント
市場概要:
市場規模(2025年):206.8億米ドル
現在の市場規模(2026年):237.6億米ドル
予測市場規模(2033年):352.7億米ドル
CAGR(2026年~2033年):5.8%
地域別では、アジア太平洋地域が予測期間中、最大の市場になると見込まれています。
エンジンタイプ別では、バイフューエル(Bi-Fuel)セグメントがCNG車市場を牽引し、2026年には83.0%のシェアを占めると予想されます。
装着タイプ別では、OEMが予測期間中に最も高い成長率を示すと見込まれています。
燃料種別では、CNGがCNG車両市場において最も急成長するセグメントとなり、2026年から2033年にかけて年平均成長率(CAGR)7.7%を記録すると見込まれています。
タンク種別では、タイプ2セグメントがCNG車両市場において最も急速に成長すると予想され、2026年から2033年にかけて年平均成長率(CAGR)17.4%を記録する見込みです。
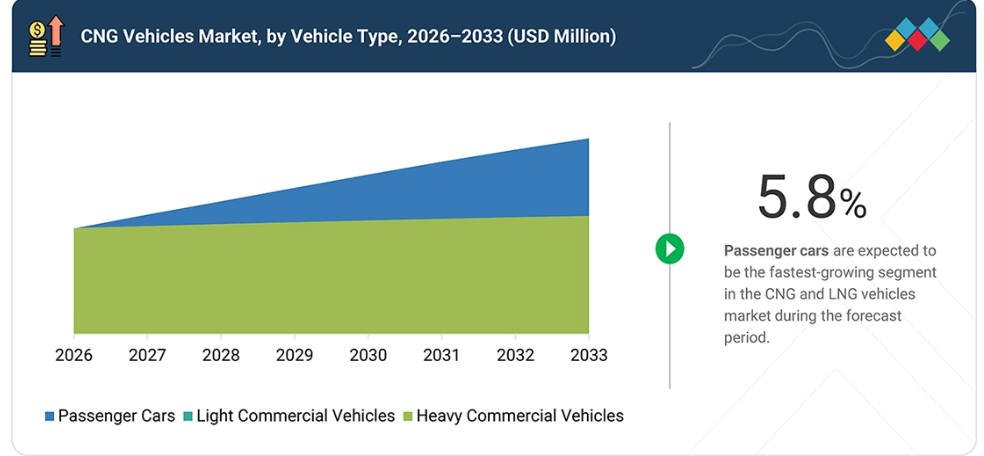
車種別では、乗用車がCNG車両市場において最も高い成長率を示すセグメントとなり、2026年から2033年にかけて年平均成長率(CAGR)は9.2%となる見込みです。
MARUTI SUZUKI INDIA LIMITED(インド)、Tata Motors Limited(インド)、Hyundai Motor Company(韓国)をはじめとする主要なCNG車両OEM各社は、乗用車および小型商用車セグメントにおいてCNG車両のラインナップを拡大しており、工場出荷時のCNGパワートレイン、燃費効率、用途特化型の車両プラットフォームに重点を置いています。
ABボルボ(スウェーデン)やシノトラック(中国)は、スタートアップ企業や中小企業の中でも、専門的なニッチ市場で確固たる地位を築き、新興市場のリーダーとしての潜在力を際立たせています。
CNG車市場は、個々の部品ではなく、ガス処理システム全体を最適化する必要性によって形作られています。OEMやティア1サプライヤーは、タンク内の圧力や運転条件が変化しても安定した空燃比を維持するため、ガスインジェクター、圧力調整器、エンジン制御ユニット、および酸素センサーの協調的なキャリブレーションに注力しています。商用車においては、これにより、過度なパッケージング上の制約を招くことなく、より長い稼働サイクルに対応できる、大容量の燃料貯蔵および圧力管理システムの開発が進められています。同時に、エンジニアたちは、圧力および衝突安全性の要件を満たしつつ、システムの質量を低減するため、シリンダーの材質選定、バルブの構造、および取り付け設計の最適化に取り組んでいます。
顧客の顧客に影響を与えるトレンドと変革
CNG車両の動向は、従来の天然ガス用途から、バイオメタンやバイオLNGの利用拡大に支えられた、先進的で統合された低排出パワートレインソリューションへと移行しつつあります。今後のビジネスチャンスは、軽量かつ大容量のガス貯蔵システム、先進的な燃料噴射技術、改良されたエンジン技術、そして拡大するCNG/LNG燃料供給インフラに関連しています。これらの進展により、OEMやフリート運営事業者は、稼働率の高い商用車、公共交通機関の車両、長距離トラックの運用要件を満たすことが可能になります。エンドユーザーは、燃料費の削減、航続距離の延長、燃費の向上、排出ガスの削減、そして運用コストの低減といったメリットを享受できます。
市場の動向
推進要因:フリートのTCO(総所有コスト)面での優位性が、ディーゼルからガスへの代替を加速
CNGは、燃料費の削減によって日々の運営コストを抑えられる乗用車やLCV(小型商用車)において、特に走行距離の長いユーザーや商用フリートにとって、ますます魅力的な選択肢となっています。LNGは、エネルギー密度が高いため航続距離が長くなり、頻繁な給油の必要性が減るという利点から、大型トラックにおいてその重要性が高まっています。
OEM各社は、エンジンのキャリブレーションの最適化、トルク出力の向上、燃費の改善、および車載燃料貯蔵容量の拡大を通じて、CNGおよびLNGパワートレインの改良を進めています。これらの改良により、走行距離の長い用途において、CNG乗用車やLCV、ならびにLNG大型トラックの利用拡大が後押しされています。
抑制要因:地域間のガス車導入を制約する、不均一な燃料供給インフラ
CNG乗用車やLCVは、日常の走行や都市間移動において利便性の高い給油ステーションの網羅性に依存していますが、LNG大型トラックには、主要な貨物輸送ルート沿いに戦略的に配置された給油ステーションが必要です。CNGおよびLNGインフラの分布が不均一であることは、ルート計画の負担を増大させ、車両の利用率を低下させ、給油アクセスが不十分な地域での車両導入拡大を阻害する可能性があります。したがって、給油ステーションの利用可能性と地理的なカバー範囲は、乗用車やLCVにおけるCNGの普及、および大型トラックにおけるLNGの普及に影響を与える重要な要因であり続けています。
機会:バイオメタンの導入によるガスパワートレインの商業的実現可能性の拡大
バイオメタンは、互換性のあるパワートレインと給油インフラを備えた既存のCNG乗用車やLCVで使用可能です。一方、バイオLNGは、LNGを動力源とする大型トラックにとって再生可能燃料への道筋を提供します。再生可能ガスの生産と流通を拡大することで、車両の構造を根本的に変更することなく、フリート事業者がライフサイクル排出量を削減できるようになり、CNGおよびLNG車両の継続的な普及が後押しされます。
課題:規制の相違により、ガスモビリティ市場全体で投資リスクが高まっている
排出ガス規制、車両型式認定、シリンダーおよびLNGタンクの認証、燃料品質仕様、給油基準などが国によって異なるため、CNGおよびLNG車両プラットフォームに対する技術的要件やコンプライアンス要件が増大しています。そのため、OEMやサプライヤーは、個々の市場に合わせてエンジンのキャリブレーション、燃料システム部品、貯蔵構成、認証プロセスを調整する必要が生じ、地域をまたいでガス駆動車両を展開する際の開発の複雑さと投資要件が増大する可能性があります。
市場エコシステム
CNG車両市場のエコシステムは、燃料サプライチェーンから、統合されたガスモビリティエコシステムへと移行しつつあります。天然ガス生産者および供給業者はCNGやLNGの原料を供給し、バイオメタン生産者は、互換性のある天然ガス車両プラットフォームで稼働可能な再生可能ガスを追加しています。
ガス輸送・配給会社は、生産・輸入源と燃料供給インフラを結びつけ、ステーション運営会社は、圧縮、貯蔵、給油、およびフリート向け給油システムを開発しています。エンジンおよびパワートレインのサプライヤーは、天然ガスエンジン、燃料噴射、ガス供給、電子制御技術を提供しており、自動車メーカー(OEM)はこれらをトラック、バス、その他のプラットフォームに組み込んでいます。燃料供給業者、インフラ事業者、パワートレイン企業、およびOEM間の連携により、さまざまな運用用途にわたる燃料の入手可能性、車両の互換性、およびシステム統合が向上しています。また、このエコシステムは、サプライヤーが個々の部品にとどまらず、燃料、パワートレイン、およびフリートソリューションを統合した形で参画する機会も生み出しています。
市場セグメント
CNG車両市場(キットタイプ別)
OEM各社が、より精密な燃料計量を実現し、変動するエンジン負荷下でも安定した空燃比を維持するために、電子制御式ガス噴射の採用を拡大していることから、シーケンシャル噴射システムが最大の市場シェアを占めると予想されます。
CNG車両市場(取り付けタイプ別)
自動車メーカーが車両開発の過程で、燃料タンク、インジェクター、圧力調整器、エンジン制御ユニット、および安全システムを統合する傾向が強まっていることから、OEM純正CNGシステムが最も急速な成長を遂げると予想されます。
CNG車両市場(エンジンタイプ別)
乗用車および商用車のOEM各社が、通常の走行ではCNGを主燃料としつつ、運用上の柔軟性を確保するためにCNGとガソリンの混合燃料を継続して採用しているため、バイフューエル車が最大の市場シェアを占めると予想されます。
CNG車両市場:燃料タイプ別
CNGは、特に価格に敏感で走行距離の長い用途において、工場出荷時装備のCNG乗用車およびLCVの普及拡大に支えられ、CNG車両市場を牽引すると予想されます。燃料コストの低さと、既存のCNG充填ネットワークを利用できる点も、普及の加速を後押ししています。
CNG車両市場(タンクタイプ別)
タイプ4シリンダーは、ポリマーライナーと複合材構造によりシリンダー重量が軽減されるため、OEM各社が車両の積載量を増加させ、CNGタンクの配置を最適化できることから、最も急速な成長が見込まれています。
CNG車両市場:車種別
自動車メーカーが、車内や荷室のスペースを確保できるコンパクトなタンク構成や統合型燃料システムを備えた、工場出荷時標準装備のCNG車ラインナップを拡充しているため、乗用車が最も急速な成長を遂げると予想されます。
地域
アジア太平洋地域がCNG車両市場において最大かつ最も急速に成長する市場となる見込み
アジア太平洋地域は、工場出荷時標準装備のCNG乗用車に対する旺盛な需要と、LNG大型トラック向けインフラの急速な拡大が相まって、CNG車両市場を牽引すると予想されます。インドでは、自動車メーカーによる新型モデルの投入、CNGステーションの網の拡大、およびバイオCNGの生産を通じてCNGの普及を継続的に推進しており、乗用車および小型商用車を支えています。中国では、高速道路沿いの給油回廊の拡大や、長距離貨物輸送向けのLNGトラックの普及促進により、LNGの導入を強化しています。また、同地域は、政府による支援政策、再生可能ガスの導入拡大、そして大規模な商用車保有台数という恩恵を受けており、都市部および貨物輸送の両分野において、CNGおよびLNG車両に対する持続的な需要を生み出しています。
CNG車両市場:企業評価マトリックス
CNG車両市場のマトリックスにおいて、マルティ・スズキ・インディア・リミテッド(スター)は、ハッチバック、セダン、SUV、MPVを網羅する幅広い工場装着型S-CNGラインナップと、確立された販売・サービスネットワークに支えられ、CNG乗用車セグメントで強力な存在感を示し、首位に立っています。アイチャー(新興リーダー)は、「Pro 6055 LNG」や「Pro 8055 LNG」といったLNG大型トラックプラットフォームを通じて、長距離輸送用途、コネクテッド・フリート・ソリューション、およびLNG給油回廊の開発に向けたパートナーシップに支えられ、その地位を強化しています。
主要市場プレイヤー
Maruti Suzuki India Limited (India)
Tata Motors Limited (India)
Hyundai Motor Company (South Korea)
Toyota Motor Corporation (Japan)
Ashok Leyland (India)
Mahindra & Mahindra Limited (India)
Eicher Motors Limited (India)
IVECO S.p.A (Italy)
Foton International (China)
Scania (Sweden)
FAW Motors (China)
Isuzu Motors Limited (Japan)
最近の動向
2026年9月:マヒンドラ社は、積載量1.1トン、荷台長2,900mm、クルーズコントロールおよびコネクテッドカー機能を備えた「Veero 1.1 XXL CNG」を発売しました。
2026年9月: アグラレ・アルゼンチンとヘキサゴン・アジリティは、2026年初頭に108台のCNGバスを導入したことに続き、アルゼンチンでさらに400台以上のCNGバスを供給する契約を締結しました。
2026年5月:アイチャーとシティフローは、3年間で2,000台のアイチャー製バスを供給する覚書(MoU)を締結しました。ラインナップにはCNGバスと電気バスが含まれており、2027年度には約500台の導入が計画されています。
2026年5月:日産は、Motozen社が開発・品質保証を行った「Gravite」向けの、政府承認済みCNG後付けキットを発売しました。このシステムは25リットルのシリンダーを2本使用し、7人乗りとしての機能性を維持しています。
2026年5月:TDBとNTF Energy Solutionsは、タイプIV複合材CNGシリンダーの製造施設を設立するための合意を締結しました。これらのシリンダーは、軽量化と高圧用途を想定して設計されています。
2026年4月:アショク・レイランドは、「DOST」および「DOST+ XL」のツインフューエル仕様を発売し、CNGとガソリンの両方で走行可能としました。「DOST」の航続距離は最大400 km、「DOST+ XL」は最大500 kmです。
2026年1月:AVGロジスティクス、ネスレ・インディア、およびアショク・レイランドは、ネスレ・インディアのサプライチェーン向けに、アショク・レイランド製CNGトラック50台を用いたCNGグリーン・ロジスティクス・コリドーを立ち上げました。この車両群は、月間約275,000 kmを走行する見込みです。
1 はじめに 23
1.1 本調査の目的 23
1.2 市場の定義 24
1.2.1 対象範囲および除外項目 26
1.3 調査対象範囲 27
1.3.1 調査対象期間 28
1.4 対象通貨 28
1.5 対象単位 29
1.6 ステークホルダー 29
1.7 変更点の概要 29
2 エグゼクティブ・サマリー 31
2.1 市場のハイライトと主要な洞察 31
2.2 主要市場参加者:戦略的展開のマッピング 33
2.3 CNG車両市場を形作る破壊的トレンド 34
2.4 高成長セグメント 35
2.5 地域別概況:市場規模、成長率、および予測 36
3 プレミアムインサイト 37
3.1 CNG車両市場における事業者にとって魅力的な機会 37
3.2 地域別CNG車両市場 38
3.3 車種別CNGおよびLNG自動車市場 38
3.4 燃料種別CNGおよびLNG自動車市場 39
3.5 タンク種別CNG自動車市場 39
3.6 CNG自動車市場(エンジンタイプ別) 40
3.7 CNG自動車市場(装備タイプ別) 40
4 市場の概要 41
4.1 はじめに 41
4.2 市場の動向 42
4.2.1 推進要因 42
4.2.1.1 燃料コストの低減による天然ガス車の導入拡大 42
4.2.1.2 パワートレインの進歩による大型車および長距離輸送用途の拡大 43
4.2.2 制約要因 44
4.2.2.1 給油インフラの不足により、地域をまたぐ車両フリートの経済性が損なわれている 44
4.2.3 機会 45
4.2.3.1 バイオメタンの導入による低炭素車両フリートの運用拡大 45
4.2.3.2 商用モビリティ向けの専用ガス給油回廊の整備 47
4.2.3.3 廃棄物からバイオメタンを生成する統合システムによる、閉ループ型の自治体車両エコシステムの構築 49
4.2.4 課題 52
4.2.4.1 規制の違いによるガスモビリティ市場全体での投資リスクの増大 52
4.3 未充足のニーズと未開拓分野 54
4.3.1 CNG車両市場における未充足ニーズ 54
4.3.2 未開拓市場の機会 55
4.4 相互に関連する市場とセクター横断的な機会 56
4.4.1 相互に関連する市場 56
4.4.2 セクター横断的な機会 58
4.5 ティア1/2/3企業による戦略的動き 59
5 業界動向 62
5.1 マクロ経済の見通し 62
5.1.1 はじめに 62
5.1.2 GDPの動向と予測 62
5.1.3 世界の代替燃料車市場の動向 63
5.1.4 世界の自動車産業の動向 64
5.2 価格分析 65
5.2.1 車種別CNG車両の価格帯(2025年) 65
5.2.2 地域別LNG大型商用車の価格動向(2023年~2025年) 65
5.2.3 地域別CNG乗用車の価格動向(2023年~2025年) 66
5.3 エコシステム分析 67
5.3.1 ガス生産事業者 68
5.3.2 バイオメタン/RNG生産事業者 68
5.3.3 ガス輸送・供給会社 68
5.3.4 CNG/LNGステーションおよび燃料供給インフラプロバイダー 68
5.3.5 エンジンおよびパワートレインサプライヤー 69
5.3.6 自動車OEMメーカー 69
5.4 サプライチェーン分析 70
5.5 ケーススタディ分析 72
5.5.1 タタ・モーターズとシンク・ガスが提携し、インドのLNGトラック輸送エコシステムを強化 72
5.5.2 マルティ・スズキ、S-CNGにより工場出荷時標準装備のCNG技術を推進 72
5.5.3 ボルボ・トラック、HPDI技術によりディーゼル並みの性能を実現するLNGトラックを提供 73
5.6 投資シナリオ 73
5.7 貿易分析 74
5.7.1 輸入シナリオ(HSコード8703) 74
5.7.2 輸出シナリオ(HSコード8703) 75
5.8 2026年~2027年の主要な会議およびイベント 76
5.9 顧客の事業に影響を与えるトレンド/ディスラプション 77
5.10 欧州・インド間の貿易協定の影響分析 78
5.10.1 EUの関税 78
5.10.2 インドへの輸入 79
5.10.3 インドからの輸出 81
5.11 イラン・米国間の戦争がLNG自動車市場に与える影響 82
5.11.1 LNG価格の上昇がLNG自動車の運用コストを押し上げる 82
5.11.2 LNGの供給および輸送の混乱が、自動車用燃料の入手可能性に圧力をかける 82
5.11.3 燃料費の高騰により、短期的なLNG車両の普及が鈍化 82
5.11.4 供給の多様化とバイオLNGが市場の回復力を強化 82
5.12 OEMおよびフリート戦略の分析 83
5.12.1 OEMの投資優先順位 83
5.12.2 フリートパートナーシップ戦略 85
5.13 総所有コスト(TCO)の分析 87
5.13.1 CNG車両とガソリン/ディーゼル車両のTCO比較 87
5.13.2 LNGトラックとディーゼルトラックのTCO 87
5.14 技術の進歩、AIによる影響、特許、およびイノベーション 88
5.14.1 はじめに 88
5.14.2 主要技術 88
5.14.2.1 タイプIV複合材CNGシリンダー 88
5.14.2.2 先進的なシーケンシャルガス噴射 89
5.14.2.3 CNG–ディーゼルデュアルフューエルシステム 89
5.14.3 補完的技術 90
5.14.3.1 バイオCNG/再生可能天然ガスの統合 90
5.14.3.2 AIおよびソフトウェアを活用したガス燃料制御 91
5.14.4 関連技術 91
5.14.4.1 高速充填用CNGコンプレッサーおよびディスペンサー 91
5.14.5 技術・製品ロードマップ(2026年~2035年以降) 92
5.15 AIがCNGおよびLNG車両市場に与える影響 93
5.15.1 主なユースケースと市場の可能性 93
5.15.2 CNGおよびLNG車両市場におけるメーカー/OEMが採用しているベストプラクティス 94
5.15.3 CNG車両市場におけるAI導入に関する事例研究 94
5.15.3.1 タタ・モーターズ社のAIを活用したCNG給油時間予測 94
5.15.3.2 NGV-SCのAIを活用した自己学習型CNGキャリブレーションシステム 95
5.15.3.3 ガスエンジン制御のためのAI/MLを活用した仮想センサー 95
5.15.3.4 AIを活用したLNG燃料品質およびメタン数の推定 95
5.15.4 相互接続されたエコシステムと市場関係者への影響 96
5.15.5 CNGおよびLNG車両における先進技術の導入に対する顧客の準備状況 96
5.16 特許分析 97
5.17 パワートレインのアーキテクチャ 100
5.17.1 専用ガスエンジン 100
5.17.2 デュアルフューエル 101
5.17.3 HPDI 102
5.17.4 ガス・電気ハイブリッド 102
6 規制環境と持続可能性への取り組み 104
6.1 規制環境 104
6.1.1 規制機関、政府機関、およびその他の組織 104
6.1.1.1 北米 104
6.1.1.2 ヨーロッパ 107
6.1.1.3 アジア太平洋地域 108
6.1.2 主な規制 110
6.2 サステナビリティの取り組み 113
6.3 規制政策がサステナビリティの取り組みに与える影響 114
7 顧客環境と購買行動 115
7.1 意思決定プロセス 115
7.2 購買プロセスに関与する主要なステークホルダーとその評価基準 116
7.2.1 購買プロセスにおける主要なステークホルダー 116
7.2.2 購入基準 117
7.3 導入の障壁と内部的な課題 119
7.4 各種CNGおよびLNG車両における未充足ニーズ 119
8 エンジンタイプ別CNG車両市場 121
8.1 はじめに 122
8.2 専用燃料 123
8.2.1 稼働率の高い車両群における専用ガスパワートレインの活用が市場を牽引 123
8.3 バイフューエル 124
8.3.1 市場成長を支えるため、OEM各社は、運用コストの低減と航続距離の延長を実現した、工場出荷時のCNG・ガソリンハイブリッドプラットフォームに注力しています 124
8.4 デュアルフューエル 125
8.5 主な洞察 125
9 燃料種別別CNGおよびLNG車両市場 126
9.1 はじめに 127
9.2 CNG 128
9.2.1 稼働率の高い車両用途におけるCNGの採用拡大が市場を牽引 128
9.3 LNG 129
9.3.1 長距離輸送および大型トラック分野におけるLNGの普及拡大が市場を牽引 129
9.4 主な調査結果 131
10 CNG車両のキットタイプ 132
10.1 はじめに 132
10.2 シーケンシャル方式 132
11 車種別CNGおよびLNG車両市場 133
11.1 はじめに 134
11.2 乗用車 136
11.2.1 工場出荷時のCNG搭載モデルラインナップの拡充が市場を牽引 136
11.3 小型商用車 137
11.3.1 都市部での配送やフリート利用を目的としたLCVでの利用拡大が、市場の成長に寄与する見込みです 137
11.4 大型商用車 139
11.4.1 長距離・高稼働率の貨物輸送が市場の成長を支えます 139
11.5 主な洞察 140
12 タンクタイプ別CNG車両市場 141
12.1 はじめに 142
12.2 タイプ1 143
12.2.1 実証済みの耐久性と成熟した供給基盤が、タイプ1の主導的地位を維持します 143
12.3 タイプ2 144
12.3.1 重量とコストのバランスが、タイプ2 CNGシリンダーの需要を牽引します 144
12.4 タイプ3 145
12.4.1 積載量に敏感な車両での採用を促進する、軽量化と貯蔵効率の向上 145
12.5 タイプ4 146
12.5.1 CNG車両の積載量と車載ガス容量を向上させる、最軽量のシリンダー設計 146
12.6 主な洞察 147
13 CNG車両市場(装備タイプ別) 148
13.1 はじめに 149
13.2 OEM/工場装着型 150
13.2.1 プラットフォームレベルのガスシステム統合と保証に裏打ちされた信頼性による成長機会の創出 150
13.3 アフターマーケット 151
13.3.1 市場成長を支える、用途別認定キットへの移行と定期的な整備需要 151
13.4 主な洞察 152
14 地域別 CNG および LNG 車両市場 153
14.1 はじめに 154
14.2 アジア太平洋地域 156
14.2.1 中国 158
14.2.1.1 市場成長を後押しするLNG大型車両用途の拡大 158
14.2.2 インド 159
14.2.2.1 市場を牽引するマルチフューエル商用車およびLNG貨物輸送ソリューションの拡大 159
14.2.2.2 2026年のインドにおけるCNG車販売台数 160
14.2.3 インドネシア 162
14.2.3.1 都市部および商用車フリートにおけるCNG利用の増加が市場を牽引 162
14.2.4 日本 163
14.2.5 韓国 164
14.2.6 タイ 164
14.3 欧州 165
14.3.1 ドイツ 167
14.3.1.1 市場を牽引するバイオCNG/LNGインフラの拡充 167
14.3.2 フランス 168
14.3.2.1 CNG需要を支える公共交通機関および自治体車両におけるバイオCNGの導入 168
14.3.3 イタリア 169
14.3.3.1 市場成長に寄与するためのバイオLNG物流および小規模LNGインフラの拡充 169
14.3.4 スペイン 170
14.3.4.1 大型車両の需要を支えるための給油ネットワークのバイオLNG/CNGへの転換 170
14.3.5 スイス 171
14.3.5.1 CNG車両の需要を支えるための、より厳格なCO₂排出目標とバイオガスの統合 171
14.3.6 スウェーデン 172
14.3.6.1 CNG/CBGの需要を支える、充実したバイオメタン供給とバイオガス政策による支援 172 14.3.7 オランダ 173
14.3.7.1 長距離LNGトラックにおける物理的なバイオLNGの使用を促進する再生可能燃料規制が、市場の成長を後押し 173
14.3.8 ベルギー 174
14.3.8.1 ゼーブルッヘのLNG物流と、大型車両用途におけるバイオLNGの利用拡大が市場の成長を後押し 174
14.4 北米 175
14.4.1 米国 175
14.4.2 カナダ 176
14.4.3 メキシコ 176
14.5 その他の地域(ROW) 177
14.5.1 ブラジル 177
14.5.2 南アフリカ 178
15 競争環境 179
15.1 概要 179
15.2 主要企業の競争戦略/勝因、2023年~2026年 179
15.3 CNGおよびLNG自動車メーカーの市場シェア分析、2025年 181
15.4 主要5社の売上高分析、2025年 183
15.5 企業価値評価および財務指標 184
15.5.1 企業価値評価 184
15.5.2 財務指標 184
15.6 ブランド/製品比較 185
15.7 企業評価マトリックス:主要プレイヤー、2025年 186
15.7.1 スター企業 186
15.7.2 新興リーダー企業 186
15.7.3 広範な展開を行う企業 186
15.7.4 参入企業 186
15.7.5 企業の事業展開範囲:主要企業、2025年 188
15.7.5.1 企業の事業展開範囲 188
15.7.5.2 地域別事業展開 188
15.7.5.3 車種別事業展開 189
15.7.5.4 燃料種別事業展開 189
15.7.5.5 エンジン種別事業展開 190
15.8 企業評価マトリックス:スタートアップ/中小企業、2025年 191
15.8.1 先進的な企業 191
15.8.2 対応力のある企業 191
15.8.3 活力ある企業 191
15.8.4 スタート地点にある企業 191
15.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 193
15.8.5.1 スタートアップ/中小企業の詳細リスト 193
15.8.5.2 スタートアップ/中小企業の競合ベンチマーキング 193
15.9 競合シナリオ 194
15.9.1 製品の発売・開発 194
15.9.2 取引 196
15.9.3 事業拡大 197
15.9.4 その他の動向 198
16 企業概要 200
16.1 主要企業 200
16.1.1 マルティ・スズキ・インディア・リミテッド 200
16.1.1.1 事業概要 200
16.1.1.2 取り扱い製品 201
16.1.1.3 最近の動向 203
16.1.1.3.1 新製品の発売・開発 203
16.1.1.3.2 取引 204
16.1.1.3.3 事業拡大 204
16.1.1.3.4 その他の動向 206
16.1.1.4 MnMの見解 206
16.1.1.4.1 主な強み 206
16.1.1.4.2 戦略的選択 206
16.1.1.4.3 弱点および競合上の脅威 206
16.1.2 TATA MOTORS LIMITED 207
16.1.2.1 事業概要 207
16.1.2.2 取り扱い製品 208
16.1.2.3 最近の動向 210
16.1.2.3.1 製品の発売・開発 210
16.1.2.3.2 取引 211
16.1.2.3.3 その他の動向 211
16.1.2.4 MnMの見解 212
16.1.2.4.1 主な強み 212
16.1.2.4.2 戦略的選択 212
16.1.2.4.3 弱点および競合上の脅威 212
16.1.3 ヒュンダイ・モーター・カンパニー 213
16.1.3.1 事業概要 213
16.1.3.2 取り扱い製品 214
16.1.3.3 最近の動向 215
16.1.3.3.1 新製品の発売・開発 215
16.1.3.4 MnMの見解 216
16.1.3.4.1 主な強み 216
16.1.3.4.2 戦略的選択 216
16.1.3.4.3 弱点および競合上の脅威 216
16.1.4 トヨタ自動車株式会社 217
16.1.4.1 事業概要 217
16.1.4.2 取り扱い製品 218
16.1.4.3 最近の動向 219
16.1.4.3.1 新製品の発売・開発 219
16.1.4.3.2 事業拡大 219
16.1.4.4 MnMの見解 220
16.1.4.4.1 主な強み 220
16.1.4.4.2 戦略的選択 220
16.1.4.4.3 弱点および競合上の脅威 220
16.1.5 ASHOK LEYLAND 221
16.1.5.1 事業概要 221
16.1.5.2 取り扱い製品 222
16.1.5.3 最近の動向 224
16.1.5.3.1 製品の発売・開発 224
16.1.5.3.2 事業拡大 224
16.1.5.4 MnMの見解 225
16.1.5.4.1 主な強み 225
16.1.5.4.2 戦略的選択 225
16.1.5.4.3 弱点および競合上の脅威 225
16.1.6 IVECO GROUP N.V. 226
16.1.6.1 事業概要 226
16.1.6.2 提供製品 227
16.1.6.3 最近の動向 228
16.1.6.3.1 新製品の発売 228
16.1.6.3.2 取引 228
16.1.6.3.3 その他の動向 229
16.1.7 FOTON INTERNATIONAL 230
16.1.7.1 事業概要 230
16.1.7.2 取り扱い製品 231
16.1.7.3 最近の動向 232
16.1.7.3.1 動向 232
16.1.8 スカニア 233
16.1.8.1 事業概要 233
16.1.8.2 取り扱い製品 234
16.1.8.3 最近の動向 235
16.1.8.3.1 その他の動向 235
16.1.9 FAW TRUCKS INTERNATIONAL CO., LTD. 236
16.1.9.1 事業概要 236
16.1.9.2 取り扱い製品 237
16.1.9.3 最近の動向 237
16.1.9.3.1 新製品の発売 237
16.1.9.3.2 その他の動向 238
16.1.10 いすゞ自動車株式会社 239
16.1.10.1 事業概要 239
16.1.10.2 取り扱い製品 240
16.1.10.3 最近の動向 240
16.1.10.3.1 新製品の発売 240
16.1.11 MAHINDRA & MAHINDRA LIMITED 242
16.1.11.1 事業概要 242
16.1.11.2 取り扱い製品 243
16.1.11.3 最近の動向 244
16.1.11.3.1 新製品の発売 244
16.1.12 EICHER 245
16.1.12.1 事業概要 245
16.1.12.2 取り扱い製品 246
16.2 その他の主要企業 248
16.2.1 AB ボルボ 248
16.2.2 SINOTRUK 249
16.2.3 PACCAR INC. 250
16.2.4 SHANGHAI ALLY AUTOMOBILE SALES & SERVICE CO., LTD. 251
16.2.5 DONGFENG MOTOR CORPORATION 252
16.2.6 JACグループ 253
16.2.7 ブルー・エナジー・モーターズ 254
16.2.8 大雲汽車(DAYUN AUTO) 255
16.2.9 北本トラック(BEIBEN TRUCKS) 256
16.2.10 漢馬科技グループ(HANMA TECHNOLOGY GROUP CO., LTD.) 257
16.2.11 フォース・モーターズ・リミテッド 258
16.2.12 MANトラック&バスSE 259
17 調査方法論 260
17.1 調査データ 260
17.1.1 二次データ 261
17.1.1.1 主要な二次情報源 262
17.1.1.2 二次情報源からの主要データ 263
17.1.2 一次データ 263
17.1.2.1 供給側からの一次インタビュー対象者 264
17.1.2.2 主要な業界インサイト 264
17.1.2.3 一次インタビューの内訳 265
17.1.2.4 一次インタビュー対象者一覧 265
17.2 市場規模の推計 266
17.2.1 ボトムアップ・アプローチ 267
17.2.2 トップダウン・アプローチ 268 17.3 データの三角測量 269
17.4 因子分析 270
17.5 調査の前提条件 271
17.6 調査の限界 272
17.7 リスク評価 273
18 付録 274
18.1 ディスカッション・ガイド 274
18.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 277
18.3 カスタマイズ・オプション
279
18.3.1 車種別・燃料種別におけるCNG車両市場 279
18.3.2 国別・車種別におけるCNG車両市場 279
18.3.3 企業情報: 279
18.3.3.1 その他の市場参入企業(最大5社)のプロファイル 279
18.4 関連レポート 279
18.5 著者情報 280
表1 エンジンタイプ別CNG自動車市場の定義 24
表2 取り付け方式別CNG自動車市場の定義 24
表3 燃料タイプ別CNGおよびLNG自動車市場の定義 25
表4 CNG自動車市場の定義(キット種別別) 25
表5 CNG自動車市場の定義(タンク種別別) 25
表6 CNGおよびLNG自動車市場の定義(車種別) 26
表7 本レポートの対象範囲および除外項目 26
表8 2022年~2025年の米ドル為替レート 28
表9 道路輸送におけるバイオメタン/CBGの役割の拡大 45
表10 主要国別のガス専用給油回廊の拡大 48
表11 CNGおよび自治体車両向け廃棄物由来バイオメタンの戦略的潜在力 50
表12 市場動向の影響分析 53
表13 CNGおよびLNG車両のバリューチェーンにおける戦略的動き 59
表14 国別GDP変化率(2021年~2031年) 62
表15 車種別CNG車両の価格帯(2025年、米ドル) 65
表16 地域別LNG大型商用車の価格動向、
2023年~2025年(米ドル) 65
表17 地域別CNG乗用車の価格動向、2023年~2025年(米ドル) 66
表18 エコシステムにおける各プレーヤーの役割 69
表19 タタ・モーターズ「THINK GAS」:確実な燃料供給を伴うLNGトラックのバンドル販売により、導入障壁を解消 72
表20 マルティ・スズキ「S-CNG」:工場出荷時装備のCNGにより、後付け改造を超えた乗用車への普及を拡大 72
表21 ボルボ・トラック HPDI:ディーゼル並みの性能により、長距離貨物輸送におけるLNGの実用化が可能に 73
表22 HSコード8703に該当する製品の輸入データ(国別)、
2021年~2025年(10億米ドル) 74
表23 HSコード8703に該当する製品の輸出データ(国別、
2021年~2025年)(10億米ドル) 75
表24 主要な会議およびイベント(2026年~2027年) 76
表25 EUとインド間の関税変更がインドのCNGおよびLNG自動車市場に与える影響 78
表26 貿易自由化がインドへのCNGおよびLNG自動車
輸入に与える影響 80
表27 貿易自由化がインドからのCNGおよびLNG車両の
輸出に与える影響 81
表28 CNG車両に関するOEM各社の投資優先順位 83
表29 LNG車両に関するOEM各社の投資優先順位 84
表30 主要OEMの戦略的ポジショニング 84
表31 ガス自動車エコシステムにおけるパートナーシップモデル 85
表32 主要OEMのフリートパートナーシップおよび導入状況 86
表33 ガソリン車とディーゼル車の軽自動車におけるTCOの比較 87
表34 LNGトラックとディーゼルトラックのTCOの比較 87
表35 技術・製品ロードマップ(2026年~2035年以降) 92
表36 2025年の特許登録件数 98
表37 天然ガスパワートレインアーキテクチャの比較分析 103
表38 北米:規制機関、政府機関、およびその他の組織 104
表39 欧州:規制機関、政府機関、およびその他の組織 107
表40 アジア太平洋地域:規制機関、政府機関、およびその他の組織 108
表41 国・地域別のCNGおよびLNG車両に関連する規制 110
表42 CNG車両の購入プロセスに対するステークホルダーの影響、
車種別(%) 117
表43 車種別CNG車両の主な購入基準 118
表44 車種別CNG車両市場における未充足ニーズ 120
表45 エンジンタイプ別CNG自動車市場、2022年~2025年(千台) 122
表46 エンジンタイプ別CNG自動車市場、2026年~2033年(千台) 123
表47 専用燃料:地域別CNG自動車市場、2022年~2025年(台) 123
表48 専用燃料:地域別CNG自動車市場、2026年~2033年(台) 124
表49 バイフューエル:地域別CNG自動車市場、2022年~2025年(台) 124
表50 バイフューエル:地域別CNG自動車市場、2026年~2033年(台) 125
表51 燃料種別別CNGおよびLNG自動車市場、2022年~2025年(台数) 127
表52 燃料種別別CNGおよびLNG自動車市場、2026年~2033年 (台) 128
表53 地域別CNG自動車市場、2022年~2025年(台) 129
表54 地域別CNG自動車市場、2026年~2033年(台) 129
表55 地域別LNG自動車市場、2022年~2025年(台数) 130
表56 地域別LNG自動車市場、2026年~2033年(台数) 130
表57 CNGおよびLNG自動車市場:車種別、2022年~2025年(台数) 134
表58 CNGおよびLNG自動車市場:車種別、2026年~2033年(台数) 135
表59 CNGおよびLNG自動車市場:車種別、2022年~2025年(百万米ドル) 135
表60 CNGおよびLNG自動車市場:車種別、2026年~2033年(百万米ドル) 135
表61 乗用車:CNGおよびLNG車両市場(地域別)、
2022–2025年(台) 136
表62 乗用車:CNGおよびLNG車両市場(地域別)、
2026–2033年(台) 136
表63 乗用車:CNGおよびLNG車両市場、地域別、
2022年~2025年(百万米ドル) 136
表64 乗用車:CNGおよびLNG車両市場、地域別、
2026年~2033年(百万米ドル) 137
表65 小型商用車:地域別CNGおよびLNG車市場、2022年~2025年(台) 137
表66 小型商用車:地域別CNGおよびLNG車市場、2026年~2033年 (台) 138
表67 小型商用車:CNGおよびLNG車市場、地域別、2022年~2025年(百万米ドル) 138
表68 小型商用車:地域別CNGおよびLNG車市場、2026年~2033年(百万米ドル) 138
表69 大型商用車:地域別CNGおよびLNG車市場、2022年~2025年 (台) 139
表70 大型商用車:CNGおよびLNG車両市場、地域別、2026年~2033年(台) 139
表71 大型商用車: CNGおよびLNG車両市場、地域別、2022年~2025年(百万米ドル) 140
表72 大型商用車:CNGおよびLNG車両市場、地域別、2026年~2033年(百万米ドル) 140
表73 CNG車両市場(タンクタイプ別)、2022年~2025年(台) 142
表74 CNG車両市場(タンクタイプ別)、2026年~2033年(台) 143
表75 タイプ1:CNG自動車市場、地域別、2022年~2025年(台) 143
表76 タイプ1:CNG自動車市場、地域別、2026年~2033年(台) 144
表77 タイプ2:地域別CNG自動車市場、2022年~2025年(台数) 144
表78 タイプ2:地域別CNG自動車市場、2026年~2033年(台数) 145
表79 タイプ3:地域別CNG車両市場、2022年~2025年(台) 145
表80 タイプ3:地域別CNG車両市場、2026年~2033年(台) 146
表81 タイプ4:地域別CNG車両市場、2022年~2025年(台) 146
表82 タイプ4:地域別CNG車両市場、2026年~2033年(台) 147
表83 CNG車両市場:装備タイプ別、2022年~2025年(千台) 149
表84 CNG車両市場:装備タイプ別、2026年~2033年(千台) 150
表85 OEM/工場装着:地域別CNG車両市場、
2022年~2025年(千台) 150
表86 OEM/工場装着:地域別CNG車両市場、
2026年~2033年 (千台) 151
表87 アフターマーケット:地域別CNG車両市場、
2022年~2025年(千台) 152
表88 アフターマーケット:地域別CNG車両市場、
2026年~2033年 (千台) 152
表89 地域別CNGおよびLNG自動車市場、2022年~2025年(台) 155
表90 地域別CNGおよびLNG自動車市場、2026年~2033年(台) 155
表91 アジア太平洋地域:CNGおよびLNG自動車市場(国別、2022年~2025年)(台) 157
表92 アジア太平洋地域:CNGおよびLNG自動車市場(国別、2026年~2033年)(台) 157
表93 中国:CNGおよびLNG自動車市場(燃料種別)、2022年~2025年(台数) 159
表94 中国:CNGおよびLNG自動車市場(燃料種別)、2026年~2033年(台数) 159
表95 インドにおけるCNG自動車の販売台数、2026年 160
表96 インド:燃料種別別CNGおよびLNG自動車市場、2022年~2025年(台) 162
表97 インド:燃料種別別CNGおよびLNG自動車市場、2026年~2033年(台数) 162
表98 インドネシア:燃料種別別CNGおよびLNG自動車市場、2022年~2025年(台数) 163
表99 インドネシア:CNGおよびLNG自動車市場、燃料種別、2026年~2033年(台数) 163
表100 欧州:CNGおよびLNG自動車市場、国別、2022年~2025年(台数) 166
表101 欧州:CNGおよびLNG自動車市場(国別、2026年~2033年)(台数) 167
表102 ドイツ:CNGおよびLNG自動車市場(燃料種別、2022年~2025年)(台数) 168
表 103 ドイツ:CNG および LNG 車両市場、燃料種別、2026–2033 年(台) 168
表104 フランス:CNGおよびLNG自動車市場(燃料種別、2022年~2025年)(台数) 169
表105 フランス:CNGおよびLNG自動車市場(燃料種別、2026年~2033年)(台数) 169
表106 イタリア:CNGおよびLNG自動車市場(燃料種別)、2022年~2025年(台) 170
表107 イタリア:CNGおよびLNG自動車市場(燃料種別)、2026年~2033年(台) 170
表108 スペイン:CNGおよびLNG自動車市場(燃料種別)、2022年~2025年(台数) 171
表109 スペイン:CNGおよびLNG自動車市場(燃料種別)、2026年~2033年(台数) 171
表110 スイス:CNGおよびLNG自動車市場(燃料種別)、
2022年~2025年(台数) 172
表111 スイス:CNGおよびLNG自動車市場(燃料種別)、
2026年~2033年 (台) 172
表112 スウェーデン:CNGおよびLNG自動車市場、燃料種別、2022年~2025年(台) 173
表113 スウェーデン:CNGおよびLNG自動車市場(燃料種別)、2026年~2033年(台数) 173
表114 オランダ:CNGおよびLNG自動車市場(燃料種別)、
2022年~2025年(台数) 174
表115 オランダ:CNGおよびLNG自動車市場(燃料種別)、
2026年~2033年(台) 174
表116 ベルギー:CNGおよびLNG自動車市場(燃料種別)、2022年~2025年(台) 174
表117 ベルギー:CNGおよびLNG自動車市場(燃料種別)、2026年~2033年(台数) 175
表118 主要企業の戦略/競争優位性、2023年1月~2026年9月 180
表119 上位5社の市場シェア分析、2025年 181
表120 CNGおよびLNG自動車市場:地域別展開状況、2025年 188
表121 CNGおよびLNG自動車市場:車種別シェア、2025年 189
表122 CNGおよびLNG自動車市場:燃料種別シェア、2025年 189
表123 CNG自動車市場:エンジンタイプ別市場規模(2025年) 190
表124 CNG自動車市場:主要スタートアップ/中小企業一覧 193
表125 主要スタートアップ/中小企業の競合ベンチマーク 193
表126 CNG自動車市場:製品の発売/開発動向
2023年1月~2026年9月 194
表127 CNG自動車市場:取引動向(2023年1月~2026年9月) 196
表128 CNG自動車市場:事業拡大動向(2023年1月~2026年9月) 197
表129 CNG自動車市場:その他の動向、
2023年1月~2026年9月 198
表130 マルティ・スズキ・インディア・リミテッド:会社概要 200
表131 マルティ・スズキ・インディア・リミテッド:取り扱い製品 201
表132 マルティ・スズキ・インディア・リミテッド:新製品の発売・開発動向 203
表133 マルティ・スズキ・インディア・リミテッド:取引動向 204
表134 マルティ・スズキ・インディア・リミテッド:事業拡大 204
表135 マルティ・スズキ・インディア・リミテッド:その他の動向 206
表136 タタ・モーターズ・リミテッド:会社概要 207
表137 タタ・モーターズ・リミテッド:取り扱い製品 208
表138 タタ・モーターズ・リミテッド:新製品の発売・開発 210
表139 タタ・モーターズ・リミテッド:取引 211
表140 タタ・モーターズ・リミテッド:その他の動向 211
表141 ヒュンダイ・モーター・カンパニー:会社概要 213
表142 ヒュンダイ・モーター・カンパニー:取り扱い製品 214
表143 ヒュンダイ・モーター・カンパニー:新製品発売・開発動向 215
表 144 トヨタ自動車株式会社:会社概要 217
表 145 トヨタ自動車株式会社:取り扱い製品 218
表 146 トヨタ自動車株式会社:新製品の発売・開発動向 219
表147 トヨタ自動車株式会社:事業拡大 219
表148 アショク・レイランド:会社概要 221
表149 アショク・レイランド:取り扱い製品 222
表150 アショク・レイランド:新製品の発売・開発 224
表151 アショク・レイランド:事業拡大 224
表152 IVECOグループN.V.:会社概要 226
表153 IVECOグループN.V.:取り扱い製品 227
表 154 IVECO GROUP N.V.:製品の発売 228
表 155 IVECO GROUP N.V.:取引 228
表 156 IVECO GROUP N.V.:その他の動向 229
表 157 FOTON INTERNATIONAL:会社概要 230
表 158 FOTON INTERNATIONAL:取り扱い製品 231
表 159 FOTON INTERNATIONAL:動向 232
表160 スカニア:会社概要 233
表161 スカニア:取り扱い製品 234
表162 スカニア:その他の動向 235
表163 FAW TRUCKS INTERNATIONAL CO., LTD.:会社概要 236
表164 一汽トラック・インターナショナル株式会社:取り扱い製品 237
表165 一汽トラック・インターナショナル株式会社:新製品の発売 237
表166 一汽トラック・インターナショナル株式会社:その他の動向 238
表167 いすゞ自動車株式会社:会社概要 239
表168 いすゞ自動車株式会社:取り扱い製品 240
表169 いすゞ自動車株式会社:新製品発売 240
表170 マヒンドラ・アンド・マヒンドラ・リミテッド:会社概要 242
表171 マヒンドラ・アンド・マヒンドラ・リミテッド:取り扱い製品 243
表172 マヒンドラ・アンド・マヒンドラ・リミテッド:新製品発売 244
表173 アイチャー:会社概要 245
表174 アイチャー:取り扱い製品 246
表175 ABボルボ:会社概要 248
表176 シノトラック:会社概要 249
表177 PACCAR INC.:会社概要 250
表178 SHANGHAI ALLY AUTOMOBILE SALES & SERVICE CO., LTD.:会社概要 251
表179 DONGFENG MOTOR CORPORATION:会社概要 252
表 180 JACグループ:会社概要 253
表 181 ブルー・エナジー・モーターズ:会社概要 254
表 182 大雲汽車(DAYUN AUTO):会社概要 255
表 183 ベイベン・トラック:会社概要 256
表 184 ハンマ・テクノロジー・グループ株式会社:会社概要 257
表 185 フォース・モーターズ・リミテッド:会社概要 258
表 186 MAN トラック&バス SE:会社概要 259
表 187 主要な個別インタビュー対象者:供給側 264
表 188 リスク評価 273









