主なポイント
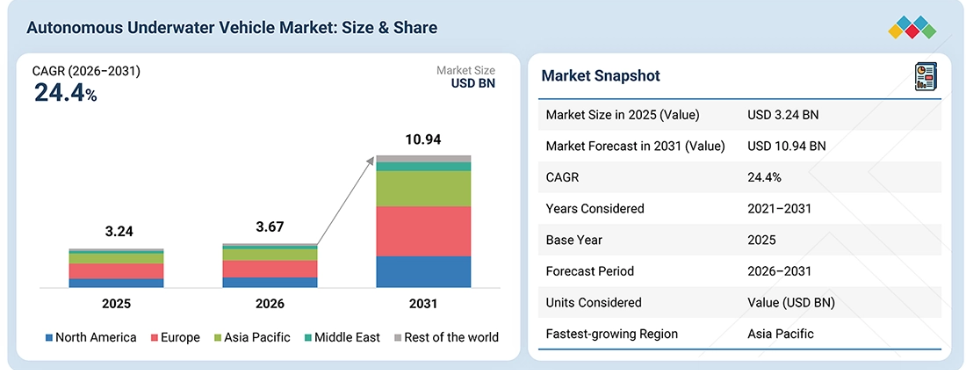
2026年、欧州の自律型水中車両(AUV)市場は38.0%のシェアを占めました。
大型AUV(1000メートル超)セグメントは、予測期間中に25.1%という最も高い年平均成長率(CAGR)を記録すると予想されています。
軍事・防衛セグメントは、予測期間中、市場を牽引すると予想されています。
Saab AB、HII、およびKongsbergは、その高い市場シェアと製品展開の広さから、世界の自律型水中車両市場における主要企業として特定されました。
自律型水中車両(AUV)業界は、防衛監視、洋上インフラの点検、深海調査における自律システムの採用拡大に牽引され、着実な成長を遂げています。エネルギーシステム、センシング技術、AIを活用した航法技術の進歩により、任務遂行能力がさらに向上し、市場の拡大が加速しています。
顧客の顧客に影響を与えるトレンドと変革
AUV業界は、防衛、海洋、環境、海洋学、および研究機関の影響をますます強く受けており、これらの機関は従来の調査業務から、自律型で長時間の運用が可能かつデータ集約型の水中ミッションへと移行しつつあります。従来、この市場は主にAUVプラットフォームの販売、ソナーおよびセンシングシステム、航法・測位システム、推進・動力システム、通信機器、ミッション管理システムに依存していましたが、現在では、深海用AUV、複数AUVによる運用、適応型航法、AIを活用した水中センシング、モジュール式ペイロード、常駐型AUVシステム、およびAUVを活用した検査サービスなどを通じて、新たな収益機会が生まれています。
需要は、自律型水中監視、海底検査、継続的な環境モニタリング、高解像度の海洋マッピング、水中記録、および深海探査へのニーズによって形成されています。同時に、エンドユーザーは、多様なミッションや運用環境に対応するため、高度なセンシング、自律航行、モジュール式ペイロードアーキテクチャ、AIを活用したデータ分析を導入しています。
こうした変化により、AUV市場は、より自律的で柔軟性が高く、データ駆動型かつサービス志向のシステムへと移行しており、バリューチェーン全体において、防衛機関、海洋開発事業者、環境保護団体、海洋学機関、研究機関の重要性がますます高まっています。
自律型水中車両(AUV)市場の動向
推進要因:海洋石油・ガス掘削への投資拡大
海洋石油・ガス掘削における設備投資の増加は、AUVへの需要を支えています。これは、事業者が高精度な海底検査、重要インフラの監視、深海調査のために自律型プラットフォームを求めているためです。AUVを活用することで、事業者はこれらの活動を、より高い運用安全性と効率性をもって実施でき、従来の有人検査方法への依存度を低減することができます。
抑制要因:開発、運用、および保守コストの高さ
AUV市場は、耐圧構造、高度なペイロードシステム、航法技術、および長航続型アーキテクチャの開発に多額の投資を要するため、コスト関連の制約に直面しています。高い初期コストに加え、定期的な保守、システムのアップグレード、ミッションの準備、および運用要件により、エンドユーザーの総所有コストが増加する可能性があります。
機会:高速AUVへのNiMHバッテリーの導入
NiMHバッテリーの導入は、AUVメーカーにとって好機となります。これらのバッテリーシステムは、高い瞬間出力、熱安定性の向上、そしてコスト効率に優れたエネルギー貯蔵を実現できるからです。その採用により、より高速なAUVの運用や長時間のミッションが可能になるほか、より高価な次世代バッテリー化学系への依存に代わる実用的な選択肢となります。
課題:水中調査における低速航行、信号処理、および環境問題
水中調査ミッションでは、航行速度の遅さ、音響信号の劣化、予測不可能な水中環境条件が、ミッションの性能やデータ品質に影響を与える可能性があるため、運用上の課題に直面しています。これらの制約に対処するには、より高度なセンシング技術、データ処理能力の向上、そして変化する水中環境下でもミッションの精度を維持できる適応型航法システムが必要となります。
自律型水中車両(AUV)市場のエコシステム
自律型水中車両(AUV)市場のエコシステムは、コンスバーグ、サーブAB、テレダイン、HII、ボーイングといった主要なOEM企業で構成されており、MSubs、Eelume、Graal Techといった専門的なイノベーター企業によって支えられています。これらの企業は、高度なセンサー、推進システム、自律制御ソフトウェアを統合し、防衛、海洋エネルギー、海洋研究向けに、即戦力となるAUVプラットフォームを提供しています。メーカー、サブシステムサプライヤー、エンドユーザー間の連携が、継続的なイノベーションを促進し、水中領域における運用要件の拡大を支えています。
自律型水中車両(AUV)市場のセグメント
自律型水中車両(AUV)市場:タイプ別
大型AUV(1,000メートル以上)は、深海での長時間運用能力、広範囲な作戦行動範囲、および高度なペイロード容量を備えているため、タイプ別セグメントをリードしています。これらは、防衛分野のISR(情報・監視・偵察)、深海探査、海底インフラの点検といった要求の厳しい用途に対応しています。
自律型水中車両市場:形状別
魚雷型のAUVは、その流体力学的設計により低抗力と効率的な水中移動を実現し、海洋測量、海軍監視、および洋上エネルギー調査における長時間の任務を支援するため、AUV市場を支配しています。
自律型水中車両市場:推進方式別
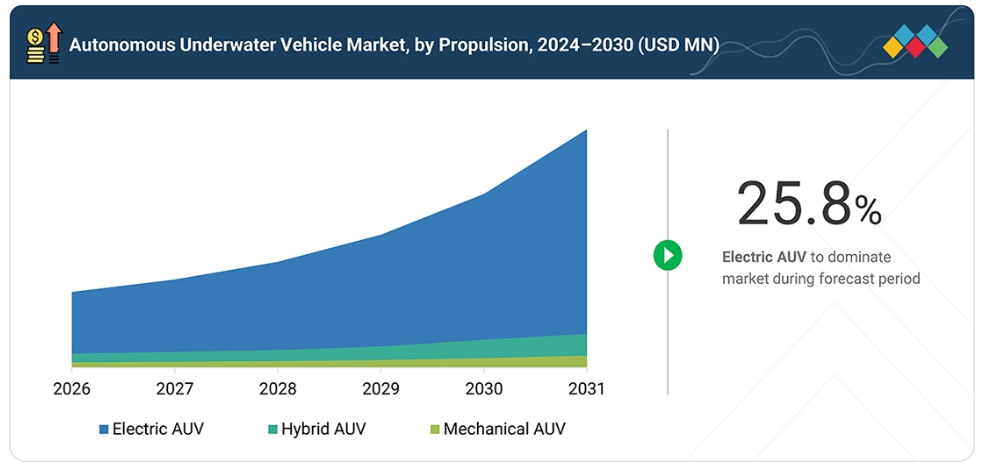
電気式AUVは、バッテリー技術の進歩とエネルギー密度の向上に支えられ、最大の市場シェアを占めています。また、その静粛な動作により、長期にわたる防衛任務や長期の科学調査に適しています。
自律型水中車両市場(システム別)
高解像度ソナー、合成開口ソナー、光学カメラ、海洋観測センサーが、正確な海底マッピング、海底検査、環境モニタリングにおいてますます不可欠となっていることから、ペイロードおよびセンサーシステムが主要なセグメントを占めています。
自律型水中車両市場:地域別
予測期間中、アジア太平洋地域が世界のAUV市場で最も急速に成長する地域となる見込み
アジア太平洋地域は、自律型水中システムへの防衛投資の増加、洋上風力発電および石油・ガス事業の拡大、沿岸監視や環境モニタリングのためのAUV導入の増加に支えられ、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。また、主要な地域経済圏における政府主導の海洋調査イニシアチブも、市場の成長を後押しすると見込まれます。
自律型水中車両市場:企業評価マトリックス
自律型水中車両市場において、HII(スター)は、海軍や戦略的な水中任務で広く導入されている大型クラスおよび防衛グレードのAUVからなる堅固な製品ポートフォリオに支えられ、大きな市場シェアと幅広い製品ラインナップで業界をリードしています。一方、Teledyne Technologies Incorporated(新興リーダー)は、調査の精度と海底データ収集能力を向上させる、高度なセンサー駆動型AUVプラットフォームやミッション特化型システムを通じて、その地位を強化しています。
自律型水中車両市場の主要プレイヤー
トップ自律型水中車両企業一覧
Kongsberg (Norway)
Saab AB (Sweden)
BAE Systems (UK)
Exail Technologies (France)
Saipem S.p.A (Italy)
Teledyne Technologies Incorporated (US)
HII (US)
General Dynamics Corporation (US)
Boeing (US)
Lockheed Martin Corporation (US)
Kawasaki Heavy Industries, Ltd. (Japan)
TKMS (Germany)
L3Harris Technologies, Inc. (US)
Boston Engineering (US)
Sonardyne (UK)
Xylem (US)
International Submarine Engineering Limited (Canada)
Northrop Grumman (US)
最近の動向
2026年9月:コンスバーグ社は、ノルウェー科学技術大学(NTNU)がノルウェー海洋技術センター向けに「HUGIN 6000」AUVを購入すると発表しました。水深6,000メートル対応のこのAUVは、深海での海洋調査や海底地図作成を支援し、充電なしで最大3日間の連続運用が可能です。この動きは、深海用AUV、海洋学研究、および高度な自律型水中運用に直接関連するものです。
2026年7月:テレダイン・マリン、スプライ・テクノコン、クライン・マリン・システムズ、およびビデオレイは、インド海軍向けの無人対機雷ソリューションを推進するための戦略的提携を発表しました。提案されたソリューションには、機雷の探知、分類、識別機能を備えたテレダイン社のAUVが含まれており、自律的な対機雷戦および水中監視の要件に対応します。
2026年3月:テレダイン・ガビア社は、スウェーデン国防物資庁(FMV)が、GAVIA AUVおよびペイロードモジュールの追加発注を行ったと発表しました。これらのシステムは、対機雷作戦および爆発物処理(EOD)任務を支援するほか、そのモジュール式アーキテクチャにより、重要な水中インフラの調査などの用途にも活用可能です。この発注は、スウェーデン軍の艦隊近代化および水中監視を支援する複数年にわたる枠組み契約の一環をなしています。
1 はじめに 33
1.1 本調査の目的 33
1.2 市場の定義 33
1.2.1 対象市場および地域範囲 34
1.3 調査対象の範囲と除外項目 35
1.3.1 調査対象期間 36
1.4 調査対象通貨 36
1.5 調査単位 37
1.6 ステークホルダー 37
1.7 変更点の概要 37
2 エグゼクティブ・サマリー 38
2.1 主な洞察と市場のハイライト 38
2.2 主要な市場参加者:戦略的展開のマッピング 39
2.3 自律型水中車両市場における破壊的トレンド 40
2.4 高成長セグメント 41
2.5 地域別概況:市場規模、成長率、および予測 42
3 プレミアムインサイト 43
3.1 自律型水中
車両市場における事業者にとって魅力的な機会 43
3.2 自律型水中車両市場(タイプ別) 43
3.3 自律型水中車両市場(形状別) 44
3.4 自律型水中車両市場(推進方式別) 44
3.5 自律型水中車両市場(速度別) 45
4 市場概要 46
4.1 はじめに 46
4.2 市場動向 46
4.2.1 推進要因 47
4.2.1.1 海洋石油・ガス探査の拡大 47
4.2.1.2 海上安全保障への重視 47
4.2.1.3 再生可能エネルギーへの移行 47
4.2.1.4 AUVにおける技術革新 48
4.2.2 制約要因 48
4.2.2.1 開発・運用・保守コストの高さ 48
4.2.2.2 航続時間と航続距離の制限 49
4.2.3 機会 49
4.2.3.1 中・高速AUV向けバッテリーおよびハイブリッド型エネルギー貯蔵技術の進歩 49
4.2.3.2 海底ケーブルおよびエネルギーパイプラインの保護への注力 49
4.2.3.3 エネルギーの多様化への推進 50
4.2.4 課題 50
4.2.4.1 過酷な水中環境 50
4.2.4.2 データ損失のリスクと研究期間の長期化 51
4.2.4.3 法的および倫理的な懸念 51
4.3 未解決のニーズと未開拓分野 51
4.3.1 リアルタイムの水中通信およびデータ伝送 52
4.3.2 標準化および相互運用性の枠組みの欠如 52
4.3.3 エネルギーの制約と稼働時間の制限 53
4.4 相互接続された市場とセクター横断的な機会 54
4.4.1 洋上再生可能エネルギー 54
4.4.2 海上保安および国境監視 54
4.4.3 海洋データおよび気候研究 54
4.5 ティア1/2/3の主要企業による戦略的動き 55
5 業界動向 56
5.1 エコシステム分析 56
5.1.1 主要企業 56
5.1.2 民間企業および中小企業 56
5.1.3 エンドユーザー 56
5.2 バリューチェーン分析 58
5.3 貿易分析 59
5.3.1 輸入シナリオ(HSコード 900630) 59
5.3.2 輸出シナリオ(HSコード 900630) 61
5.4 ケーススタディ分析 62
5.4.1 コンスベルグ社:米海軍の任務向け「ヒューギン・スーペリア」AUV 62
5.4.2 アンドゥリル社:オーストラリア海軍向け「ゴースト・シャークXL」AUV 63
5.4.3 エクセイル社:深海探査向け「ユリックス」AUV 63
5.5 主要な会議およびイベント 63
5.6 総所有コスト 64
5.7 投資および資金調達のシナリオ 64
5.8 顧客のビジネスに影響を与えるトレンドとディスラプション 65
5.9 価格分析 65
5.9.1 タイプ別平均販売価格の推移 65
5.9.2 地域別平均販売価格の推移 68
5.10 販売数量データ 69
5.11 操業データ 73
5.12 部品表(BOM) 76
5.13 マクロ経済見通し 77
5.13.1 はじめに 77
5.13.2 GDPの推移と予測 77
5.13.3 世界の水中車両産業の動向 78
5.13.4 世界の海洋産業の動向 79
5.14 ビジネスモデル 80
5.14.1 直接販売モデル 80
5.14.2 リース/AUV-as-a-Serviceモデル 80
5.14.3 Data-as-a-Service(DAAS)モデル 80
5.14.4 建設・運営・譲渡(BOT)モデル 81
5.14.5 共同研究開発/共同開発モデル 81
5.14.6 サブスクリプション/ソフトウェア・ライセンス・モデル 81
5.14.7 ターンキー統合ソリューション・モデル 81
6 技術の進歩、AIによる影響、特許、
イノベーション、および将来の応用 82
6.1 主要技術 82
6.1.1 ドップラー速度ロガー 82
6.1.2 光ファイバージャイロスコープを用いた慣性航法システム 82
6.1.3 超短基線音響測位 83
6.1.4 長基線音響測位 83
6.2 補完技術 84
6.2.1 水中音響ビーコンネットワーク 84
6.2.2 水上から陸上へのデータ転送用光ファイバーデータリンク 85
6.2.3 大容量データストレージモジュール 85
6.3 技術ロードマップ 86
6.4 特許分析 88
6.5 将来の応用例 90
6.6 AI/汎用AIの影響 91
6.6.1 主なユースケースと市場の可能性 92
6.6.2 ベストプラクティス 93
6.6.3 AI導入の事例研究 93
6.6.4 相互接続されたエコシステムと市場プレイヤーへの影響 94
6.6.5 AI/汎用AI導入に対する顧客の準備状況 94
6.7 メガトレンドの影響 95
6.7.1 ビッグデータとオーシャン・インテリジェンス・プラットフォーム 95
6.7.2 クラウドとエッジコンピューティングの統合 95
6.7.3 ジェネレーティブAIとデジタルツインのエコシステム 95
6.7.4 IoTを活用した海事コネクティビティ 95
6.8 成功事例と実世界での応用例 96
6.8.1 コンスバーグ社:AIを活用した自律型ターゲット認識
およびミッション計画のためのHUGIN AUV 96
6.8.2 サーブ社:対機雷作戦のためのAIを活用した自律型水中車両 97
6.8.3 NOAAおよびMBARI:AIを搭載した自律型深海
生物種の検出 97
7 持続可能性と規制環境 98
7.1 地域規制とコンプライアンス 98
7.1.1 規制機関、政府機関、およびその他の組織 98
7.1.2 業界基準 99
7.2 サステナビリティの取り組み 101
7.2.1 カーボンインパクトの削減 101
7.2.2 エコアプリケーション 102
7.3 認証、表示、およびエコ基準 103
8 顧客環境と購買者の行動 105
8.1 意思決定プロセス 105
8.2 購買に関わるステークホルダーと購入評価基準 106
8.2.1 購買プロセスにおける主要なステークホルダー 106
8.2.2 購入基準 107
8.3 導入の障壁と内部的な課題 107
8.4 各種最終用途産業における未充足ニーズ 108
9 タイプ別自律型水中車両市場 110
9.1 はじめに 111
9.2 浅海域(100 m未満) 112
9.2.1 沿岸監視および機雷対策
任務の支援(閉鎖水域) 112
9.2.2 ユースケース:極浅海域における機雷対策任務向けのコンスバーグ社製「REMUS-100」 113
9.2.3 マイクロ/小型 (20 kg未満) 113
9.2.4 ミニ(20~100 kg) 113
9.3 中型(100~1,000 m) 115
9.3.1 科学および産業用
海底ミッションにおける航続時間と積載量のバランス 115
9.3.2 ユースケース:MBARIの海底マッピング用深海対応調査車両による
完全自律ミッション 115
9.4 大型 (>1,000 m) 115
9.4.1 長距離・モジュール式ミッションの実現と
高積載能力 115
9.4.2 ユースケース:モジュール式ミッションパッケージ向けボーイング社製「ORCA」 116
9.4.3 深海(1,000~3,000 m) 116
9.4.4 大型排水量(3,000~6,000 M) 116
9.4.5 超大型(>6,000 M) 116
10 形状別自律型水中車両市場 119
10.1 はじめに 120
10.2 魚雷 121
10.2.1 流体力学的安定性による深海での航続時間の最適化 121
10.3 層流型船体 122
10.3.1 流体特性に最適化された船体設計によるエネルギー効率の向上 122
10.4 流線型の矩形スタイル 122
10.4.1 産業用タスクにおける積載物のモジュール性と運用安定性のバランス
122
10.5 マルチハル 123
10.5.1 マルチセンサー水中ミッションに向けたペイロードの柔軟性と冗長性の拡大 123
11 推進方式別自律型水中車両(AUV)市場 124
11.1 はじめに 125
11.2 電気式AUV 126
11.2.1 高エネルギー密度でメンテナンスの手間が少ないAUV運用への移行を促進 126
11.2.2 ユースケース:SAFT/
MATHEWS社が長期ミッション向けに開発したREMUSシリーズのリチウムイオン電池システム 126
11.3 機械式AUV 127
11.3.1 エネルギー中立型推進による持続的な海洋観測の実現 127
11.3.2 ユースケース:沿岸プログラム向けの、浮力エンジンと翼を備えた長航続型テレダイン社製「SLOCUM G3」グライダー 127
127
11.4 ハイブリッドAUV 127
11.4.1 水素および
燃料電池の統合による深海ミッションの持続時間の拡大 127
11.4.2 活用事例:初期のPEM燃料電池AUVプロトタイプは、
推進用に約4 kWの出力を供給 128
12 システム別自律型水中車両(AUV)市場 129
12.1 はじめに 130
12.2 衝突回避 131
12.2.1 高度なソナーおよび浮力システムの統合により、
AUVの自律性と任務の安全性が向上します 131
12.2.2 前方探知ソナー 131
12.2.3 その他 131
12.3 通信およびネットワーク 132
12.3.1 音響・光学ハイブリッドリンクへの移行により、リアルタイムの水中接続性が強化されます 132
12.3.2 水中音響通信 133
12.3.3 海底無線光通信 133
12.3.4 水上RFおよびWi-Fi通信 133
12.3.5 衛星通信 133
12.3.6 その他 133
12.4 航法・誘導 134
12.4.1 高精度航法技術が、深海AUVミッションにおける精度と自律性を向上させます 134
12.4.2 慣性航法および推測航法システム 135
12.4.2.1 慣性航法 135 12.4.2.2 コンパス航法 135 12.4.2.3 その他 135 12.4.2.4 その他 135 12.4.2.5 その他 135 12.4.2.6 その他 135 12.4.2.7 その他 135 12.4.2.8 その他 135 12.4.2.9 その他 135 12.4.2.10 その他 135 12.4.2.11 その他 135 12.4.2.12 その他 135 12.4.2.13 その他 135 12.4.2.14 その他 135 12.4.2.15 その他 135 12.4.2.16 その他 135 12.4.2.17 その他 135 12.4.2.18 その他 135 12.4.2.19 その他 135 12.4.2.20 その他 135 12.4.2.21 その他 135 12.4.2.22 その他 135 12.4.2.23 その他 135 12.4.2.24 その他 13
12.4.2.1 慣性航法 135
12.4.2.2 コンパスに基づく航法 135
12.4.2.3 その他 135
12.4.3 音響航法 136
12.4.4 その他 136
12.5 推進・機動性 136
12.5.1 電動式モジュラー推進システムへの移行は、
AUVの航続距離と効率を向上させます 136
12.5.2 推力の発生 137
12.5.2.1 推進用モーター 137
12.5.2.2 スラスタ 137
12.5.2.3 その他 138
12.5.3 運動および制御用アクチュエータ 138
12.5.3.1 フィン制御用アクチュエータ 138
12.5.3.2 サーボ/リニア型電気機械式アクチュエータ 138
12.5.4 浮力および垂直運動 138
12.5.4.1 ポンプ用モーター 139
12.5.4.2 可変浮力システム 139
12.5.4.3 その他 139
12.5.5 その他 139
12.6 ペイロードおよびセンサーシステム 139
12.6.1 深海マッピングから気候モニタリングへのAUV機能の拡大
139
12.6.2 音響イメージングおよびマッピング用ペイロード 140
12.6.2.1 サイドスキャンソナーイメージャー 140
12.6.2.2 マルチビームエコーサウンダー 141
12.6.2.3 合成開口ソナー 141
12.6.2.4 海底下プロファイラー 141
12.6.2.5 その他 141
12.6.3 光学イメージングペイロード 141
12.6.3.1 高解像度デジタルスチルカメラ 141
12.6.3.2 デュアルアイカメラ 142
12.6.3.3 その他 142
12.6.4 環境・海洋観測用センサーペイロード 142
12.6.4.1 電気伝導度・水温・水深センサー 143
12.6.4.2 生物地球化学センサー 143
12.6.4.3 音響ドップラー流速プロファイラー 143
12.6.5 その他 144
12.7 シャーシ 144
12.7.1 軽量かつ耐圧性に優れたシャーシの革新
材料による構造効率の向上 144
12.7.2 金属合金製船体 145
12.7.3 繊維強化複合材料 145
12.7.4 その他 145
12.8 動力・エネルギー 145
12.8.1 高エネルギー密度の蓄電技術と高効率な電力
変換技術の進歩により、AUVの任務持続時間が延長されます 145
12.8.2 エネルギー貯蔵 146
12.8.2.1 バッテリーモジュール 147
12.8.2.2 耐圧型海底バッテリーシステム 147
12.8.2.3 スーパーキャパシタ 147
12.8.3 電力管理および配電 147
12.8.3.1 BMS 148
12.8.3.2 DC/DCコンバータ 148
12.8.3.3 バスバー 148
12.8.3.4 その他 149
12.9 その他のシステム 149
13 速度別自律型水中車両市場 150
13.1 はじめに 151
13.2 5ノット未満 152
13.2.1 任務時間の延長とデータの安定性の向上 152
13.3 5ノット超 152
13.3.1 運用効率の向上と水中での迅速な対応 152
14 用途別自律型水中車両市場 153
14.1 はじめに 154
14.2 軍事・防衛 155
14.2.1 海上監視および脅威検知の強化 155
14.2.2 国境警備および監視 155
14.2.3 対潜戦 156
14.2.4 人身取引対策および密輸監視 156
14.2.5 環境評価 156
14.2.6 対機雷措置の特定 157
14.3 石油・ガス 158
14.3.1 海底資産の健全性および検査効率の向上 158
14.3.2 パイプライン調査 158
14.3.3 地球物理調査 158
14.3.4 残骸・障害物除去調査 158
14.3.5 ベースライン環境評価調査 159
14.4 環境保護およびモニタリング 160
14.4.1 海洋資源管理および汚染防止の支援 160
14.4.2 生息環境調査 160
14.4.3 水質サンプリング 160
14.4.4 漁業調査 160
14.4.5 緊急対応 161
14.5 海洋学 161
14.5.1 海洋データ収集および気候観測の推進 161
14.6 考古学および探査 162
14.6.1 水没遺跡の特定および記録の促進 162
14.7 捜索・引き揚げ作業 162
14.7.1 水中物体の検出および回収計画の強化 162
15 地域別自律型水中車両市場 163
15.1 はじめに 164
15.2 北米 166
15.2.1 米国 172
15.2.1.1 多岐にわたる海軍プログラムと長期間の任務が、
米国の自律型水中艇市場を牽引しています 172
15.2.2 カナダ 175
15.2.2.1 大規模な海上作戦と対機雷作戦の要件が、カナダの自律型水中艇市場を支えています 175
15.3 ヨーロッパ 177
15.3.1 英国 183
15.3.1.1 対潜水艦実験および自律型機雷戦が、
英国の自律型水中車両市場を強化しています 183
15.3.2 ドイツ 186
15.3.2.1 機雷対策の近代化と大型自律型システムが、ドイツの自律型水中車両市場を拡大させています 186
15.3.3 フランス 188
15.3.3.1 深海底の監視および水路測量の刷新が、フランスの自律型水中車両市場を支えています 188
15.3.4 イタリア 191
15.3.4.1 国内の水中システム統合とデュアルユース開発が、イタリアの自律型水中車両市場を深化させています 191
15.3.5 スペイン 194
15.3.5.1 欧州の海底プログラムと海軍工学能力が、スペインの自律型水中車両市場を推進しています 194
15.3.6 ノルウェー 196
15.3.6.1 海洋インフラの監視および外洋での運用が、ノルウェーの自律型水中車両市場を強化しています 196
15.3.7 その他の欧州諸国 199
15.3.7.1 海底保護および国産車両の開発が、その他の欧州諸国の自律型水中車両市場を拡大しています 199
15.4 アジア太平洋地域 202
15.4.1 中国 208
15.4.1.1 全水深にわたる調査および複数機による運用が、中国の自律型水中車両市場を支えています 208
15.4.2 日本 211
15.4. 2.1 早期のUUV配備と島嶼防衛の要件が、日本の自律型水中車両市場を活性化させています 211
15.4.3 オーストラリア 214
15.4.3.1 長距離の海底抑止力と国産化が、
オーストラリアの自律型水中艇市場を加速させています 214
15.4.4 韓国 216
15.4.4.1 沿岸機雷戦および国内の海軍用電子機器が、韓国の自律型水中艇市場を支えています 216
15.4.5 インド 219
15.4.5.1 国産対機雷戦システムの開発と水路測量ニーズが、インドの自律型水中車両市場を拡大させています 219
15.4.6 アジア太平洋地域のその他諸国 222
15.4.6.1 海洋開発および沿岸監視により、アジア太平洋地域のその他の地域の
自律型水中車両市場が拡大しています 222
15.5 中東 224
15.5.1 GCC 230
15.5.1.1 海洋資産の保護および現地化により、GCCの自律型水中車両市場が拡大しています 230
15.5.1.2 サウジアラビア 233
15.5.1.3 UAE 235
15.5.2 イスラエル 238
15.5.2.1 長航続型の国産システムが、イスラエルの自律型
水中車両市場を強化 238
15.5.3 トルコ 241
15.5.3.1 国産AUVの開発と対機雷戦要件が、トルコの自律型水中車両市場を拡大 241
15.5.4 中東のその他の地域 244
15.5.4.1 沖合調査と海上保安の要件が、中東のその他の地域の
自律型水中車両市場を支えています 244
15.6 その他の地域 247
15.6.1 アフリカ 253
15.6.1.1 海洋科学および海洋資源モニタリングが、アフリカの自律型水中車両市場を支えています 253
15.6.2 ラテンアメリカ 255
15.6.2.1 対機雷対策の開発と沖合モニタリングの拡大により、
ラテンアメリカの自律型水中車両市場が拡大 255
16 競争環境 259
16.1 はじめに 259
16.2 主要企業の戦略/競争優位性(2021年~2026年) 259
16.3 売上高分析(2021年~2025年) 260
16.4 市場シェア分析(2025年) 261
16.5 ブランド/製品比較 263
16.6 企業評価および財務指標 264
16.7 企業評価マトリックス:主要企業、2025年 266
16.7.1 スター企業 266
16.7.2 新興リーダー企業 266
16.7.3 広範な展開を行う企業 266
16.7.4 参入企業 266
16.7.5 企業の事業展開 268
16.7.5.1 企業の事業展開 268
16.7.5.2 地域別の事業展開 269
16.7.5.3 アプリケーション別の事業展開 270
16.7.5.4 タイプ別展開状況 271
16.7.5.5 スピード別展開状況 272
16.8 企業評価マトリックス:スタートアップ/中小企業、2025年 273
16.8.1 先進的な企業 273
16.8.2 対応力のある企業 273
16.8.3 ダイナミックな企業 273
16.8.4 スタートブロック 273
16.8.5 競合ベンチマーキング 275
16.8.5.1 スタートアップ/中小企業の一覧 275
16.8.5.2 スタートアップ/中小企業の競合ベンチマーク 276
16.9 競合シナリオ 276
16.9.1 製品発売 276
16.9.2 取引 277
16.9.3 その他の動向 279
17 企業概要 286
17.1 主要企業 286
17.1.1 コンスベルグ 286
17.1.1.1 事業概要 286
17.1.1.2 提供製品 287
17.1.1.3 最近の動向 288
17.1.1.3.1 取引 288
17.1.1.3.2 その他の動向 288
17.1.1.4 MnMの見解 289
17.1.1.4.1 勝利への権利 289
17.1.1.4.2 戦略的選択 289
17.1.1.4.3 弱点と競合上の脅威 289
17.1.2 SAIPEM S.P.A. 290
17.1.2.1 事業概要 290
17.1.2.2 提供製品 291
17.1.2.3 最近の動向 292
17.1.2.3.1 その他の動向 292
17.1.2.4 MnMの見解 292
17.1.2.4.1 勝利への権利 292
17.1.2.4.2 戦略的選択 293
17.1.2.4.3 弱点と競合上の脅威 293
17.1.3 EXAIL TECHNOLOGIES 294
17.1.3.1 事業概要 294
17.1.3.2 提供製品 295
17.1.3.3 最近の動向 295
17.1.3.3.1 新製品の発売 295
17.1.3.3.2 取引 295
17.1.3.3.3 その他の動向 296
17.1.3.4 MnMの見解 296
17.1.3.4.1 勝利への権利 296
17.1.3.4.2 戦略的選択 296
17.1.3.4.3 弱点と競合上の脅威 296
17.1.4 BAEシステムズ 297
17.1.4.1 事業概要 297
17.1.4.2 提供製品 298
17.1.4.3 最近の動向 298
17.1.4.3.1 製品の発売 298
17.1.4.3.2 契約 298
17.1.4.3.3 その他の動向 299
17.1.4.4 MnMの見解 299
17.1.4.4.1 勝利への権利 299
17.1.4.4.2 戦略的選択 299
17.1.4.4.3 弱点と競合上の脅威 299
17.1.5 SAAB AB 300
17.1.5.1 事業概要 300
17.1.5.2 提供製品 301
17.1.5.3 最近の動向 302
17.1.5.3.1 取引 302
17.1.5.3.2 その他の動向 302
17.1.5.4 MnMの見解 303
17.1.5.4.1 勝利への権利 303
17.1.5.4.2 戦略的選択 303
17.1.5.4.3 弱点および競合上の脅威 303
17.1.6 テレダイン・テクノロジーズ社 304
17.1.6.1 事業概要 304
17.1.6.2 提供製品 305
17.1.6.3 最近の動向 306
17.1.6.3.1 新製品の発売 306
17.1.6.3.2 取引 306
17.1.6.3.3 その他の動向 307
17.1.7 HII 309
17.1.7.1 事業概要 309
17.1.7.2 取り扱い製品 310
17.1.7.3 最近の動向 311
17.1.7.3.1 取引 311
17.1.7.3.2 その他の動向 311
17.1.8 ジェネラル・ダイナミクス社 313
17.1.8.1 事業概要 313
17.1.8.2 取り扱い製品 314
17.1.8.3 最近の動向 315
17.1.8.3.1 その他の動向 315
17.1.9 川崎重工業株式会社 316
17.1.9.1 事業概要 316
17.1.9.2 取り扱い製品 317
17.1.9.3 最近の動向 318
17.1.9.3.1 取引 318
17.1.9.3.2 その他の動向 318
17.1.10 ロッキード・マーティン社 319
17.1.10.1 事業概要 319
17.1.10.2 取り扱い製品 320
17.1.11 TKMS 321
17.1.11.1 事業概要 321
17.1.11.2 提供製品 322
17.1.11.3 最近の動向 323
17.1.11.3.1 その他の動向 323
17.1.12 L3HARRIS TECHNOLOGIES, INC. 324
17.1.12.1 事業概要 324
17.1.12.2 提供製品 325
17.1.12.3 最近の動向 326
17.1.12.3.1 取引 326
17.1.12.3.2 その他の動向 327
17.1.13 BOSTON ENGINEERING 328
17.1.13.1 事業概要 328
17.1.13.2 提供製品 328
17.1.13.3 最近の動向 329
17.1.13.3.1 その他の動向 329
17.1.14 ボーイング 330
17.1.14.1 事業概要 330
17.1.14.2 提供製品 332
17.1.14.3 最近の動向 332
17.1.14.3.1 その他の動向 332
17.1.15 XYLEM INC 333
17.1.15.1 事業概要 333
17.1.15.2 提供製品 334
17.1.15.3 最近の動向 335
17.1.15.3.1 取引 335
17.1.15.4 その他の動向 335
17.1.16 INTERNATIONAL SUBMARINE ENGINEERING LTD 336
17.1.16.1 事業概要 336
17.1.16.2 提供製品 336
17.1.16.3 最近の動向 337
17.1.16.3.1 新製品の発売 337
17.1.16.4 その他の動向 337
17.1.17 ノースロップ・グラマン 338
17.1.17.1 事業概要 338
17.1.17.2 提供製品 339
17.1.17.3 最近の動向 340
17.1.17.3.1 その他の動向 340
17.2 その他の企業 341
17.2.1 MSUBS 341
17.2.2 FALMOUTH SCIENTIFIC, INC 342
17.2.3 三菱重工業株式会社 343
17.2.4 ECOSUB ROBOTICS 344
17.2.5 EELUME AS 345
17.2.6 HYDROMEA 346
17.2.7 GRAAL TECH SRL 347
17.2.8 BALTROBOTICS 347
17.2.9 OCEANSCAN – MARINE SYSTEMS & TECHNOLOGY 348
17.2.10 RTSYS 348
18 調査方法論 349
18.1 調査データ 349
18.1.1 二次データ 350
18.1.1.1 二次情報源からの主要データ 351
18.1.2 一次データ 351
18.1.2.1 一次インタビューの参加者 351
18.1.2.2 一次情報源からの主要データ 352
18.1.2.3 一次インタビューの内訳 352
18.2 市場規模の推計 353
18.2.1 ボトムアップ法 353
18.2.2 トップダウン・アプローチ 354
18.2.3 ベース数値の算出 355
18.3 データのトライアングレーション 356
18.4 因子分析 357
18.4.1 供給側の指標 357
18.4.2 需要側の指標 357
18.5 調査の前提条件 358
18.6 調査の限界 358
18.7 リスク評価 358
19 付録 359
19.1 ディスカッション・ガイド 359
19.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 362
19.3 カスタマイズオプション 364
19.4 関連レポート 364
19.5 著者情報 365
表1 対象範囲および除外項目 35
表2 米ドル為替レート 36
表3 未充足ニーズおよび未開拓分野 53
表4 セクター横断的なビジネスチャンス 55
表5 ティア1/2/3の主要企業による戦略的動き 55
表6 エコシステムにおける企業の役割 57
表7 HSコード900630に該当する製品の輸入データ(国別、2021年~2025年)(千米ドル) 60
表8 HSコード900630に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 62
表9 主要な会議およびイベント(2026年~2027年) 63
表10 自律型水中車両の総所有コスト 64
表11 自律型水中車両の平均販売価格の推移(タイプ別)、
2021年~2025年(米ドル/台) 66
表12 浅海用自律型水中車両の平均販売価格の推移、
2019–2024年(米ドル/台) 67
表13 大型自律型水中車両の平均販売価格の推移、
2021年~2025年(米ドル/台) 68
表14 地域別自律型水中車両の平均販売価格の推移、
2021年~2025年(百万米ドル) 69
表15 北米:国別自律型水中車両の出荷台数、2021年~2024年(台) 69
表16 北米:国別自律型水中車両の出荷台数、2025年~2030年 (台) 70
表17 欧州:国別自律型水中車両の出荷台数、2021年~2025年(台) 70
表18 欧州:国別自律型水中車両の出荷台数、2026年~2031年(台) 70
表19 アジア太平洋地域:国別自律型水中車両の出荷台数、2021年~2025年(台) 71
表20 アジア太平洋地域:国別自律型水中車両の出荷台数、2026年~2031年(台) 71
表21 中東:国別自律型水中車両の出荷台数、2021年~2025年(台) 71
表22 中東:国別自律型水中車両の出荷台数、2026年~2031年 (台) 72
表23 その他の地域:地域別自律型水中車両の出荷台数、2021年~2024年(台) 72
表24 その他の地域:自律型水中車両の出荷台数(地域別、2025年~2030年)(台) 72
表25 北米の自律型水中車両市場(形状別、2021年~2025年) (台) 73
表26 北米の自律型水中車両市場:形状別、2026年~2031年(台) 73
表27 欧州の自律型水中車両市場(形状別、2021年~2025年)(台数) 73
表28 欧州の自律型水中車両市場(形状別、2026年~2031年)(台数) 74
表29 アジア太平洋地域の自律型水中車両市場(形状別)、2021年~2025年(台数) 74
表30 アジア太平洋地域の自律型水中車両市場(形状別)、2026年~2031年(台数) 74
表31 中東の自律型水中車両市場、形状別、2021年~2025年(台) 75
表32 中東の自律型水中車両市場(形状別、2026年~2031年)(台数) 75
表33 その他の地域における自律型水中車両市場(形状別、2021年~2025年)(台数) 75
表34 その他の地域における自律型水中車両市場(形状別、2026年~2031年)(台数) 76
表35 自律型水中車両の部品表(BOM)、2024年 76
表36 国別GDP変化率、2021年~2029年 77
表37 自律型水中車両の進化 86
表38 特許分析 88
表39 深海鉱物探査ネットワーク:自律型海底
資源マッピングの未来 90
表40 自律型MCM AUVシステム:インテリジェントな水中防衛作戦の未来 91
表41 主なユースケースと市場の可能性 92
表42 ベストプラクティス 93
表43 AI導入の事例研究 93
表44 相互連携するエコシステムと市場関係者への影響 94
表45 北米:規制機関、政府機関、およびその他の組織 98
表46 欧州:規制機関、政府機関、およびその他の組織 98
表47 アジア太平洋地域:規制機関、政府機関、およびその他の組織 99
表48 中東:規制機関、政府機関、およびその他の組織 99
表 49 その他の地域:規制機関、政府機関、およびその他の組織 99
表50 グローバルな設計、構造、および運用基準 100
表51 グローバルな電気、通信、およびサイバーセキュリティ基準 100
表52 グローバルな品質、環境、およびコンプライアンス基準 101
表53 カーボンインパクトの削減 102
表54 エコアプリケーション 103
表55 認証、ラベル表示、およびエコ基準 104
表56 購入プロセスに対するステークホルダーの影響(スピード別、%) 106
表57 主要な購入基準(スピード別) 107
表58 自律型水中車両市場における未充足ニーズ(用途別) 109
表59 2021年~2025年の自律型水中車両市場(タイプ別)(百万米ドル) 111
表60 2026年~2031年の自律型水中車両市場(タイプ別)(百万米ドル) 111
表61 自律型水中車両市場(タイプ別)、 2021–2025年(台) 112
表62 自律型水中車両市場、タイプ別、2026–2031年(台) 112
表63 浅海域用自律型水中車両市場、タイプ別、 2021–2025年(百万米ドル) 114
表64 浅海域用自律型水中車両市場(タイプ別)、2026–2031年(百万米ドル) 114
表65 浅海域自律型水中艇市場(タイプ別)、2021–2025年(台数) 114
表66 浅海域自律型水中艇市場(タイプ別)、2026–2031年 (台) 114
表67 大型自律型水中車両市場、タイプ別、2021年~2025年(百万米ドル) 117
表68 2026年~2031年の大型自律型水中車両市場(タイプ別)(百万米ドル) 117
表69 2021年~2025年の大型自律型水中車両市場(タイプ別) (台) 117
表70 大型自律型水中車両市場、タイプ別、2026年~2031年(台) 118
表71 自律型水中車両市場、形状別、2021年~2025年 (百万米ドル) 120
表72 2026年~2031年の形状別自律型水中車両市場(百万米ドル) 120
表73 形状別自律型水中車両市場、2021年~2025年(台数) 121
表74 形状別自律型水中車両市場、2026年~2031年(台数) 121
表75 自律型水中車両市場、推進方式別、2021年~2025年(百万米ドル) 125
表76 自律型水中車両市場、推進方式別、2026年~2031年(百万米ドル) 126
表77 自律型水中車両市場:システム別、2021–2025年(百万米ドル) 130
表78 自律型水中車両市場:システム別、2026–2031年(百万米ドル) 131
表79 衝突回避:自律型水中車両市場(システム別)、
2021年~2025年(百万米ドル) 132
表80 衝突回避:自律型水中車両市場(システム別)、
2026年~2031年(百万米ドル) 132
表81 通信・ネットワーク:自律型水中車両市場(システム別)、
2021年~2025年(百万米ドル) 133
表82 通信・ネットワーク:自律型水中車両市場(システム別)、
2026年~2031年(百万米ドル) 134
表83 航法・誘導:自律型水中車両市場、システム別、
2021年~2025年(百万米ドル) 134
表84 航法・誘導:自律型水中車両市場(システム別)、
2026–2031年(百万米ドル) 135
表85 自律型水中車両市場:慣性・推測航法システム別、
2021年~2025年(百万米ドル) 135
表86 自律型水中車両市場:慣性・推測航法システム別、
2026年~2031年(百万米ドル) 136
表87 推進・移動:自律型水中車両市場、システム別、
2021年~2025年(百万米ドル) 137
表88 推進・移動:自律型水中車両市場、システム別、
2026年~2031年(百万米ドル) 137
表89 音響イメージング・マッピングペイロード:自律型水中車両市場、
システム別、2021年~2025年(百万米ドル) 140
表90 音響イメージング・マッピングペイロード:自律型水中車両市場、
システム別、2026–2031年(百万米ドル) 140
表91 シャーシ:自律型水中車両市場、システム別、2021年~2025年(百万米ドル) 144
表92 シャーシ:自律型水中車両市場、システム別、2026年~2031年(百万米ドル) 144
表93 動力・エネルギー:自律型水中車両市場、システム別、
2021年~2025年 (百万米ドル) 146
表94 電力・エネルギー:自律型水中車両市場、システム別、
2026年~2031年(百万米ドル) 146
表95 エネルギー貯蔵: 自律型水中車両市場(システム別)、
2021–2025年(百万米ドル) 146
表96 エネルギー貯蔵:自律型水中車両市場(システム別)、
2026–2031年(百万米ドル) 147
表97 電力管理・配電:自律型水中車両市場、
システム別、2021年~2025年(百万米ドル) 148
表98 電力管理・配電: 自律型水中車両市場、
システム別、2026年~2031年(百万米ドル) 148
表99 自律型水中車両市場、速度別、2021年~2025年(百万米ドル) 151
表100 自律型水中車両市場、速度別、2026年~2031年(百万米ドル) 152
表101 自律型水中車両市場、用途別、2021年~2025年(百万米ドル) 154
表102 自律型水中車両市場(用途別)、2026年~2031年(百万米ドル) 155
表103 軍事・防衛:自律型水中車両市場(用途別)、
2021年~2025年 (百万米ドル) 157
表104 軍事・防衛分野:自律型水中車両市場(用途別)、
2026年~2031年(百万米ドル) 157
表 105 石油・ガス:自律型水中車両市場(用途別、2021年~2025年)(百万米ドル) 159
表106 石油・ガス:自律型水中車両市場(用途別)、2026年~2031年(百万米ドル) 159
表107 環境保護・モニタリング:自律型水中車両市場、
用途別、2021年~2025年(百万米ドル) 161
表108 環境保護・モニタリング: 自律型水中車両市場、
用途別、2026年~2031年(百万米ドル) 161
表109 自律型水中車両市場、地域別、2021年~2025年(百万米ドル) 165
表 110 自律型水中車両市場:地域別、2026年~2031年(百万米ドル) 165
表 111 自律型水中車両市場:地域別、2021年~2025年(台数) 165
表112 自律型水中車両市場、地域別、2026–2031年(台) 166
表113 北米:自律型水中車両市場、国別、
2021–2025年 (百万米ドル) 167
表114 北米:自律型水中車両市場、国別、
2026年~2031年(百万米ドル) 167
表115 北米: 自律型水中車両市場(タイプ別、2021年~2025年)(百万米ドル) 168
表116 北米:自律型水中車両市場(タイプ別、2026年~2031年)(百万米ドル) 168
表117 北米:自律型水中車両市場(形状別)、
2021年~2025年(百万米ドル) 168
表118 北米:自律型水中車両市場(形状別)、
2026年~2031年(百万米ドル) 169
表119 北米:自律型水中車両市場、推進方式別、
2021年~2025年(百万米ドル) 169
表120 北米: 自律型水中車両市場、推進方式別、
2026–2031年(百万米ドル) 169
表121 北米:自律型水中車両市場、用途別、
2021–2025年 (百万米ドル) 170
表122 北米:自律型水中車両市場、用途別、
2026年~2031年(百万米ドル) 170
表 123 北米:自律型水中車両市場、国別、2021年~2025年(台) 170
表124 北米:自律型水中車両市場、国別、2026年~2031年 (台) 171
表125 北米:自律型水中車両市場、タイプ別、2021年~2025年(台) 171
表126 北米:自律型水中車両市場(タイプ別、2026年~2031年)(台数) 171
表 127 北米:自律型水中車両市場(形状別)、2021年~2025年(台数) 171
表128 北米:自律型水中車両市場、形状別、2026年~2031年(台数) 172
表129 米国:自律型水中車両市場、種類別、2021年~2025年 (百万米ドル) 172
表130 米国:自律型水中車両市場、タイプ別、2026年~2031年(百万米ドル) 173
表131 米国:自律型水中車両市場(形状別)、2021年~2025年(百万米ドル) 173
表132 米国:自律型水中車両市場(形状別)、2026年~2031年 (百万米ドル) 173
表133 米国:自律型水中車両市場、推進方式別、2021年~2025年(百万米ドル) 173
表134 米国:自律型水中車両市場、推進方式別、2026年~2031年(百万米ドル) 174
表135 米国:自律型水中車両市場、システム別、2021年~2025年 (百万米ドル) 174
表136 米国:自律型水中車両市場、システム別、2026年~2031年(百万米ドル) 174
表137 カナダ:自律型水中車両市場、タイプ別、2021年~2025年 (百万米ドル) 175
表138 カナダ:自律型水中車両市場、タイプ別、2026年~2031年(百万米ドル) 175
表139 カナダ:自律型水中車両市場(形状別)、2021年~2025年(百万米ドル) 176
表140 カナダ:自律型水中車両市場(形状別)、2026年~2031年 (百万米ドル) 176
表 141 カナダ:自律型水中車両市場、推進方式別、2021–2025年(百万米ドル) 176
表 142 カナダ:自律型水中車両市場(推進方式別)、2026年~2031年 (百万米ドル) 176
表 143 カナダ:自律型水中車両市場、用途別、2021年~2025年(百万米ドル) 177
表 144 カナダ:自律型水中車両市場(用途別)、2026年~2031年(百万米ドル) 177
表 145 欧州:自律型水中車両市場(国別)、2021年~2025年 (百万米ドル) 178
表 146 欧州:自律型水中車両市場、国別、2026–2031年(百万米ドル) 179
表147 欧州:自律型水中車両市場(タイプ別、2021年~2025年)(百万米ドル) 179
表148 欧州:自律型水中車両市場(タイプ別、2026年~2031年) (百万米ドル) 179
表149 欧州:自律型水中車両市場、形状別、2021年~2025年(百万米ドル) 180
表150 欧州:自律型水中車両市場(形状別)、2026年~2031年(百万米ドル) 180
表151 欧州:自律型水中車両市場(推進方式別)、2021年~2025年 (百万米ドル) 180
表 152 欧州:自律型水中車両市場、推進方式別、2026年~2031年(百万米ドル) 180
表 153 欧州:自律型水中車両市場、用途別、2021年~2025年(百万米ドル) 181
表 154 欧州:自律型水中車両市場、用途別、2026年~2031年 (百万米ドル) 181
表155 欧州:自律型水中車両市場、国別、2021年~2025年(台) 181
表156 欧州: 自律型水中車両市場(国別、2026年~2031年)(台) 182
表157 欧州:自律型水中車両市場(種類別、2021年~2025年)(台) 182
表158 欧州:自律型水中車両市場、タイプ別、2026年~2031年(台) 182
表159 欧州:自律型水中車両市場、形状別、2021年~2025年(台) 182
表160 欧州:自律型水中車両市場、形状別、2026年~2031年 (台) 183
表 161 英国:自律型水中車両市場、タイプ別、2021–2025年(百万米ドル) 183
表162 英国:自律型水中車両市場(タイプ別、2026年~2031年)(百万米ドル) 184
表163 英国:自律型水中車両市場(形状別、2021年~2025年) (百万米ドル) 184
表164 英国:自律型水中車両市場、形状別、2026年~2031年(百万米ドル) 184
表165 英国: 自律型水中車両市場(推進方式別)、2021年~2025年(百万米ドル) 184
表166 英国:自律型水中車両市場(推進方式別)、2026年~2031年 (百万米ドル) 185
表167 英国:自律型水中車両市場、用途別、2021年~2025年(百万米ドル) 185
表168 英国:自律型水中車両市場、用途別、2026年~2031年(百万米ドル) 185
表 169 ドイツ:自律型水中車両市場、タイプ別、2021年~2025年(百万米ドル) 186
表 170 ドイツ:自律型水中車両市場、タイプ別、2026年~2031年 (百万米ドル) 186
表171 ドイツ:自律型水中車両市場、形状別、2021年~2025年(百万米ドル) 187
表172 ドイツ:自律型水中車両市場(形状別)、2026年~2031年(百万米ドル) 187
表173 ドイツ:自律型水中車両市場(推進方式別)、
2021年~2025年(百万米ドル) 187
表174 ドイツ:自律型水中車両市場(推進方式別)、
2026年~2031年(百万米ドル) 187
表175 ドイツ:自律型水中車両市場(用途別)、
2021年~2025年(百万米ドル) 188
表176 ドイツ:自律型水中車両市場(用途別)、
2026年~2031年(百万米ドル) 188
表177 フランス:自律型水中車両市場、種類別、2021年~2025年(百万米ドル) 189
表178 フランス:自律型水中車両市場、タイプ別、2026–2031年(百万米ドル) 189
表179 フランス:自律型水中車両市場(形状別)、2021年~2025年(百万米ドル) 189
表180 フランス:自律型水中車両市場(形状別)、2026年~2031年(百万米ドル) 189
表181 フランス:自律型水中車両市場(推進方式別)、2021年~2025年 (百万米ドル) 190
表 182 フランス:自律型水中車両市場、推進方式別、2026–2031年(百万米ドル) 190
表 183 フランス:自律型水中車両市場、用途別、2021年~2025年(百万米ドル) 190
表 184 フランス:自律型水中車両市場、用途別、2026年~2031年 (百万米ドル) 191
表185 イタリア:自律型水中車両市場、用途別、2021年~2025年(百万米ドル) 191
表186 イタリア:自律型水中車両市場(タイプ別)、2026年~2031年(百万米ドル) 192
表187 イタリア:自律型水中車両市場(形状別)、2021年~2025年 (百万米ドル) 192
表188 イタリア:自律型水中車両市場、形状別、2026–2031年(百万米ドル) 192
表189 イタリア:自律型水中車両市場(推進方式別)、2021年~2025年(百万米ドル) 192
表190 イタリア:自律型水中車両市場(推進方式別)、2026年~2031年 (百万米ドル) 193
表191 イタリア:自律型水中車両市場、用途別、2021年~2025年(百万米ドル) 193
表192 イタリア:自律型水中車両市場、用途別、2026年~2031年(百万米ドル) 193
表193 スペイン:自律型水中車両市場、種類別、2021年~2025年(百万米ドル) 194
表194 スペイン:自律型水中車両市場、タイプ別、2026年~2031年(百万米ドル) 194
表 195 スペイン:自律型水中車両市場(形状別)、2021年~2025年(百万米ドル) 195
表 196 スペイン:自律型水中車両市場(形状別)、2026年~2031年(百万米ドル) 195
表197 スペイン:自律型水中車両市場(推進方式別)、2021年~2025年(百万米ドル) 195
表198 スペイン:自律型水中車両市場(推進方式別)、2026年~2031年(百万米ドル) 195
表 199 スペイン:自律型水中車両市場、用途別、2021年~2025年(百万米ドル) 196
表 200 スペイン:自律型水中車両市場、用途別、2026年~2031年 (百万米ドル) 196
表 201 ノルウェー:自律型水中車両市場、用途別、2021年~2025年(百万米ドル) 197
表 202 ノルウェー:自律型水中車両市場(タイプ別、2026年~2031年)(百万米ドル) 197
表203 ノルウェー:自律型水中車両市場(形状別、2021年~2025年)(百万米ドル) 197
表204 ノルウェー:自律型水中車両市場(形状別)、2026年~2031年(百万米ドル) 197
表 205 ノルウェー:自律型水中車両市場(推進方式別)、2021年~2025年(百万米ドル) 198
表 206 ノルウェー:自律型水中車両市場、推進方式別、2026年~2031年(百万米ドル) 198
表207 ノルウェー:自律型水中車両市場、用途別、2021年~2025年(百万米ドル) 198
表208 ノルウェー:自律型水中車両市場、用途別、2026年~2031年(百万米ドル) 199
表 209 欧州その他地域:自律型水中車両市場(タイプ別、2021年~2025年)(百万米ドル) 199
表 210 欧州その他地域:自律型水中車両市場(タイプ別)、2026–2031年(百万米ドル) 200
表 211 欧州その他地域:自律型水中車両市場(形状別)、
2021年~2025年(百万米ドル) 200
表212 欧州その他地域:自律型水中車両市場、形状別、
2026年~2031年(百万米ドル) 200
表213 欧州その他地域: 自律型水中車両市場、推進方式別、
2021–2025年(百万米ドル) 201
表214 欧州その他地域:自律型水中車両市場、推進方式別、
2026–2031年 (百万米ドル) 201
表 215 欧州その他地域:自律型水中車両市場、用途別、
2021–2025年(百万米ドル) 201
表 216 欧州その他地域: 自律型水中車両市場(用途別)、
2026年~2031年(百万米ドル) 202
表217 アジア太平洋地域:自律型水中車両市場(国別)、2021年~2025年(百万米ドル) 203
表 218 アジア太平洋地域:自律型水中車両市場(国別、2026–2031年)(百万米ドル) 204
表 219 アジア太平洋地域:自律型水中車両市場(タイプ別、2021年~2025年)(百万米ドル) 204
表 220 アジア太平洋地域:自律型水中車両市場(タイプ別、2026年~2031年)(百万米ドル) 204
表 221 アジア太平洋地域:自律型水中車両市場(形状別)、2021年~2025年(百万米ドル) 205
表 222 アジア太平洋地域:自律型水中車両市場(形状別)、2026年~2031年(百万米ドル) 205
表223 アジア太平洋地域:自律型水中車両市場(推進方式別)、
2021年~2025年(百万米ドル) 205
表 224 アジア太平洋地域:自律型水中車両市場(推進方式別)、
2026年~2031年(百万米ドル) 205
表 225 アジア太平洋地域:自律型水中車両市場(用途別)、
2021年~2025年(百万米ドル) 206
表226 アジア太平洋地域:自律型水中車両市場、用途別、
2026年~2031年(百万米ドル) 206
表227 アジア太平洋地域:自律型水中車両市場(国別)、2021–2025年(台) 206
表228 アジア太平洋地域:自律型水中車両市場(国別)、2026–2031年(台) 207
表229 アジア太平洋地域:自律型水中車両市場(タイプ別、2021年~2025年)(台数) 207
表 230 アジア太平洋地域:自律型水中車両市場、タイプ別、2026年~2031年(台数) 207
表 231 アジア太平洋地域:自律型水中車両市場(形状別、2021年~2025年)(台数) 208
表232 アジア太平洋地域:自律型水中車両市場(形状別、2026年~2031年)(台数) 208









