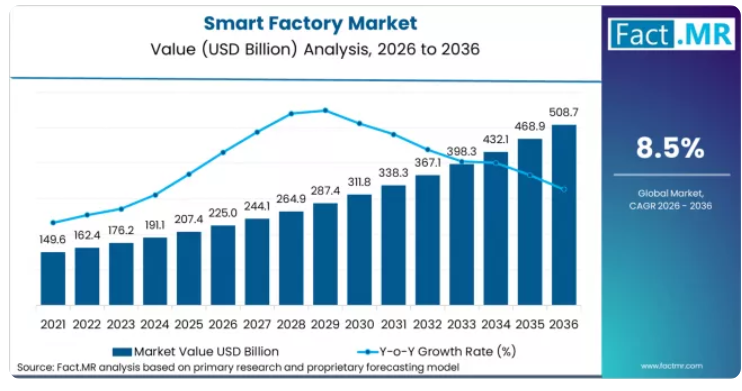
統合型スマートファクトリーの導入には多額の初期設備投資が必要であること、OTサイバーセキュリティリスク管理の複雑さ、および既存のブラウンフィールド製造インフラとの統合における課題により、市場の成長は緩やかになっています。自動車および電子機器メーカーが産業用自動化やAIを活用した品質管理システムの導入を加速させていることから、スマートファクトリー市場は拡大しています。
各国の成長率は、産業政策への投資、製造拠点の成熟度、および自動化導入の準備状況によって左右されます。中国は、国が支援するスマート製造プログラムやEV生産の自動化に牽引され、年平均成長率(CAGR)10.2%で首位を走っています。
インドは、PLIスキームに連動した製造投資や自動車セクターの自動化に支えられ、9.8%で続いています。韓国は、半導体およびEVバッテリー工場の自動化により、9.1%を記録しています。ドイツは、「インダストリー4.0」規格の採用や自動車OEMのデジタル化に牽引され、8.6%の成長率を示しています。
米国は、「CHIPS法」に後押しされた半導体ファブの自動化やニアショアリングへの投資に支えられ、8.0%の成長率を記録しています。日本は、自動車およびエレクトロニクス工場の近代化により7.5%の成長率を示している一方、英国は先進製造プログラムへの投資により6.8%の成長率を示していますが、成熟した工場インフラがより急速な導入を制約しています。
市場の定義
スマートファクトリー市場には、生産の最適化に用いられるIoTデバイス、ロボティクス、自動化システム、AIによるプロセス制御、デジタルツインプラットフォームなどのコネクテッド製造技術が含まれます。
市場の範囲
自動車、エレクトロニクス、航空宇宙、エネルギー、食品、ヘルスケアなどの製造業セクターにおいて、コンポーネント別、エンドユーザー別、および業界別による2026年から2036年までの世界的な予測が含まれます。
市場の対象外
スタンドアロンの産業用ロボット、製造現場で使用されない一般的な企業向けITシステム、および生産環境外のビルオートメーションシステムは対象外となります。
調査方法
- 一次調査:製造業界のCIO、プラントオートメーションエンジニア、IoT調達マネージャー、OEM製品責任者、システムインテグレーターへのインタビュー。
- デスクリサーチ:情報源には、政府の産業デジタル化プログラム、OEMレポート、製造統計、SEMIデータ、およびオートメーション業界の出版物が含まれます。
- 市場規模の算出と予測:産業用オートメーションへの投資データ、コンポーネントの出荷台数、エンタープライズソフトウェアの契約件数、および製造業の設備投資ベンチマークを用いたハイブリッドモデルを採用しています。
- データの検証と更新サイクル:予測値は、OEMの売上高、産業投資調査、政府プログラム、および専門家へのインタビューによって検証されています。
概要
市場の定義
- スマートファクトリー市場には、リアルタイムの生産最適化のために、オートメーションハードウェア、AIソフトウェア、ロボティクス、およびデジタルツイン技術を統合した、IoT対応の製造システムが含まれます。
需要の推進要因
- 自動車およびEV用バッテリーメーカーは、精度と生産効率を向上させるため、自動化されたスマートファクトリーへの投資を進めています。
- 「インダストリー4.0」や中国の「スマート製造計画」といった政府主導のデジタル製造イニシアチブが、自動化への投資を後押ししています。
- 人件費の高騰により、メーカーはスマートファクトリーのインフラを活用した自動化やニアショア生産の導入を促進しています。
分析対象の主要セグメント
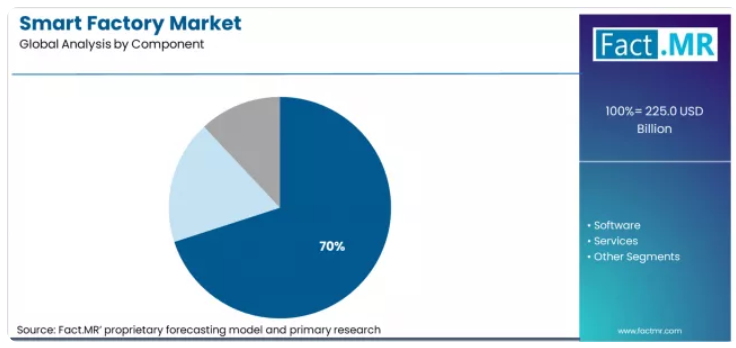
- コンポーネント別:センサー、ロボティクス、PLC、エッジデバイスへの多額の設備投資により、2026年にはハードウェアが約70%のシェアを占め、首位となる見込みです。
- エンドユーザー別:自動車および電子機器製造の自動化に牽引され、2026年にはディスクリート産業が約61%のシェアを占める見込みです。
- 業種別:EVおよびバッテリー生産施設における高い自動化要件により、自動車産業が首位を占めています。
FACT.MRのアナリスト見解
- • Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、本レポートが、AI駆動型の製造インテリジェンスやデジタルツインプラットフォームが、工場の自動化や生産の最適化をどのように変革しているかを理解する上で、経営幹部(CXO)の皆様にとって有益であると述べています。
戦略的示唆
- ベンダーは、製造業者が自動化システムを段階的にアップグレードできるモジュール式のスマートファクトリープラットフォームを開発すべきです。
- 企業は、産業用OTのセキュリティリスクに対処するため、IEC 62443サイバーセキュリティ認証の取得を推進すべきです。
- オートメーションプロバイダーは、EV用バッテリー、半導体、および製薬製造向けに特化したソリューションを設計すべきです。
調査方法
市場規模の算出には、OEMの売上高開示情報によって検証されたオートメーション設備投資データおよび部品出荷量データを使用しました。産業用デジタル化プログラムのデータおよび製造生産性のベンチマークが、需要分析の根拠となりました。予測には、ニアショアリングの動向、EV生産の伸び、AIオートメーションの導入状況、および専門家へのインタビュー結果が反映されています。
セグメント別分析
コンポーネント別スマートファクトリー市場分析
FACT.MRの分析によると、ソフトウェアプラットフォームを稼働させるには、センサー、ロボット、PLC、エッジインフラストラクチャが必要となるため、2026年にはハードウェアが約70%のシェアを占めると予測されています。
- シーメンスのXceleratorハードウェアへの投資:シーメンスは2024年10月、リアルタイムのパフォーマンス監視のためにMindSphere IoTプラットフォームと連携する産業用ドライブプラットフォーム「Sinamics G120X」を発売しました。[5]
- ファナックのロボット技術開発:ファナックは2025年1月、自動車および電子機器製造向けにAI主導の組立機能を強化した協働ロボット「CRX-25iA」を発表しました。[6]
- 産業用IoTハードウェアの導入動向:国際ロボット連盟(IFR)の報告によると、2023年の世界の産業用ロボットの導入台数は約59万台に達し、そのうち自動車および電子機器分野が約65%を占めました。[7]
エンドユーザー別スマートファクトリー市場分析
Fact.MRの分析によると、自動車および電子機器製造における高い自動化需要により、2026年には離散型産業が市場シェアの約61%を占めると予想されています。
- ロックウェル・オートメーションの自動車業界向けエンドユーザー投資: ロックウェル・オートメーションは2024年11月、Plex MESおよびFactoryTalk Analyticsプラットフォームを活用した、北米のEVメーカーとのスマートファクトリー提携を発表しました。[8]
- シュナイダーエレクトリックのプロセス産業向け技術: シュナイダーエレクトリックは、2024年9月、産業プラントにおけるエネルギー最適化と予知保全を目的として、「EcoStruxure Plant Advisor AI」をリリースしました。[9]
- 食品・飲料業界におけるスマートファクトリーの動向: 2024年8月に更新されたFDAの「食品安全近代化法」ガイダンスでは、自動化された生産監視システムの導入が推奨されており、食品製造業界におけるセンサーやMESの採用が進んでいます。[10]
推進要因、制約要因、および機会
FACT.MRのアナリストは、IoT接続コストの低下とAI駆動型製造ソフトウェアの成熟に伴い、スマートファクトリー市場が拡大していると指摘しています。スマートファクトリーの導入は、新たな自動化製造施設の建設や既存プラントの改修を通じて増加しています。
市場は、ハードウェア主導の自動化投資から、ソフトウェアおよびサービスの成長へと徐々に移行しています。AIアナリティクス、デジタルツイン、およびMESプラットフォームが継続的な収益を生み出している一方で、アジアのメーカーによるハードウェア競争は激化しています。
ドイツの「インダストリー4.0」政策枠組み: ドイツは2024年10月、スマートファクトリーのシステム統合を簡素化するため、「Platform Industrie 4.0 Asset Administration Shell」規格を改訂しました。また、政府は半導体および電子機器製造のデジタル化を支援するIPCEIプログラムの下で、44億ユーロの予算を承認しました。[2]
中国のスマート製造拡大:中国工業情報化部(MIIT)は、2026年までにスマート工場1万カ所およびモデル工場100カ所の設置を目標とする「2024-2026年スマート製造計画」を発表しました。政府の補助金により、自動化および産業用IoT機器への投資額の最大30%が賄われます。[3]
米国のCHIPS法に基づく半導体自動化: 米国の「CHIPS and Science Act(CHIPS法)」は、半導体製造の拡大に向けて520億米ドルを拠出しています。インテル、サムスン、TSMCが新設するファブには、高度な自動化およびスマート製造システムの導入が義務付けられています。[4]
地域別分析
スマートファクトリー市場は、アジア太平洋、欧州、北米、ラテンアメリカ、中東・アフリカ全域にわたって分析されており、産業政策への投資、製造業の構成、自動化導入の成熟度、OTインフラの整備状況によって形成された、それぞれ異なる需要プロファイルを持つ40カ国以上を網羅しています。本レポートの全文では、政府の製造業デジタル化プログラムのスケジュール、産業設備投資の予測、およびスマートファクトリー技術の導入ベンチマークに基づいた、市場の魅力度分析を提供しています。
アジア太平洋地域のスマートファクトリー市場分析
アジア太平洋地域は、中国のスマート製造戦略や、EVおよび半導体の生産拡大に支えられ、スマートファクトリー技術における最大の投資地域となっています。世界的なオートメーション企業が、同地域で台頭する国内のオートメーションベンダーと競争を繰り広げています。
- 中国: 中国におけるスマートファクトリーソリューションの需要は、2036年まで年平均成長率(CAGR)10.2%で拡大すると予測されています。中国工業情報化部(MIIT)の「スマート製造発展計画(2024-2026年)」では、1万カ所のスマートファクトリーの構築を目標としており、IIoT機器への投資額の最大30%を省レベルの補助金で賄うことになっています。BYDは、シーメンスおよびロックウェル・オートメーションのシステムを統合し、深センにある42のEV生産ライン全体でAIベースの品質検査を実施することを確認しました。一方、CATLの四川省にあるギガファクトリー4では、デジタルツインによるシミュレーションと自動資材搬送システムが導入されています。
- インド:インドでは、2036年まで年平均成長率(CAGR)9.8%で拡大すると予測されています。「先進化学電池(Advanced Chemistry Cell)」向けの生産連動インセンティブ(PLI)制度では、1,810億ルピーの奨励金が用意されており、自動化された製造監視システムが求められています。タタ・モーターズは、シーメンスのOpcenter MESとABBのロボット技術を採用したプネーのスマート工場に2億米ドルを投資し、マヒンドラはチャカン工場でAIによる品質検査を導入しました。
- 韓国:韓国におけるスマートファクトリーソリューションの需要は、2036年まで年平均成長率(CAGR)9.1%で増加すると予測されています。サムスンSDIによる30億米ドルのEVバッテリー投資では、韓国で設計され、世界的に展開されているスマートファクトリーシステムが統合されています。政府の「スマートファクトリー2.0」プログラムでは、中小企業向けのIIoTセンサー、MESの導入、およびAI分析の採用に対し、5,000億ウォンの補助金が追加されました。
FACT.MRによるアジア太平洋地域のスマートファクトリー市場分析は、中国、日本、韓国、インド、ASEAN、オーストラリア・ニュージーランド、およびその他の南アジア・太平洋地域を対象とした国別評価で構成されています。読者の皆様は、各国のCAGR予測、産業デジタル化への投資データ、EVおよび半導体分野の自動化ベンチマーク、ならびにコンポーネントレベルでの導入状況に関する洞察をご覧いただけます。
欧州のスマートファクトリー市場分析
欧州は、インダストリー4.0の枠組みやEUの産業デジタル化政策によって形作られている、スマートファクトリーの標準化および自動化規制における重要な地域です。自動化分野のリーダー企業は、統合されたソフトウェアおよび自動化ソリューションを通じて強固な地位を築いています。
- ドイツ:ドイツの市場は、2036年まで年平均成長率(CAGR)8.6%で成長すると予測されています。「Investitionszulage」プログラムでは、自動化設備の購入に対し12%の税額控除が提供されており、その資金規模は20億ユーロに上ります。BMWは、ロボット溶接やデジタルツインを含むデジタル製造への投資として14億ユーロを報告した一方、BASFはシーメンスの自動化システムを導入し、ルートヴィヒスハーフェンにあるスマートマニュファクチャリングセンターを拡張しました。
- 英国: 英国におけるスマートファクトリーソリューションの需要は、2036年まで年平均成長率(CAGR)6.8%で増加すると予測されています。「英国先進製造計画(UK Advanced Manufacturing Plan)」には、自動化投資に対する助成金を含む45億ポンドの支援が盛り込まれています。ロールス・ロイスは、ダービーのタービン工場をAIによる視覚検査とシーメンスのMES(製造実行システム)でアップグレードし、ジャガー・ランドローバーはEV生産施設全体にロックウェルのスマート製造プラットフォームを導入しました。
FACT.MRによる欧州のスマートファクトリー市場分析は、ドイツ、フランス、英国、イタリア、スペイン、北欧諸国、ベネルクス、およびその他の西ヨーロッパ諸国を対象とした国別評価で構成されています。読者の皆様は、インダストリー4.0への投資データ、自動化規制のベンチマーク、EV製造における自動化の動向、およびコンポーネント別・業界別の国別予測をご覧いただけます。
北米のスマートファクトリー市場分析
北米は、半導体およびEV製造への投資に支えられ、高付加価値のスマートファクトリーソフトウェアおよびAI駆動型自動化の導入において主導的な立場にあります。産業技術企業が、先進的な製造プラットフォームを通じて市場を支配しています。
- 米国: 米国は2036年まで年平均成長率(CAGR)8.0%で拡大すると予測されています。「CHIPS and Science Act」では、高度な自動化を必要とする半導体ファブに対し、インテルに85億米ドル、TSMCに66億米ドル、サムスンに64億米ドルが交付されました。ハネウェルはプロセス自動化の売上高が9%増加したと報告し、GEバーノバは2024年のデジタル製造ソフトウェア契約が18%増加したことを明らかにしました。
FACT.MRによる北米のスマートファクトリー市場分析は、米国、カナダ、メキシコを含む国別の評価で構成されています。読者の皆様は、CHIPS法に基づく製造投資データ、EVバッテリーの自動化導入ベンチマーク、産業用AIプラットフォームの導入動向、およびコンポーネントや業界別における国レベルの予測をご覧いただけます。
市場プレイヤー間の競争状況
世界のスマートファクトリー市場は、プラットフォームレベルでは適度な集中が見られる一方で、特定の技術コンポーネントに関しては依然として細分化された状態が続いています。シーメンス、ABB、ロックウェル・オートメーション、シュナイダーエレクトリックといった主要な産業オートメーション企業は、ハードウェア、ソフトウェア、サービスを統合して提供しているため、大規模なスマートファクトリーの導入において強固な地位を築いています。
一方、ファナック、三菱電機、ボッシュ・レックスロスなどの専門ベンダーは、ロボティクス、産業用IoTセンサー、モーションコントロール機器などの分野で競争を繰り広げています。市場が進化するにつれ、競争の焦点は純粋なハードウェア能力から、高度なAI分析、デジタルツインシミュレーション、統合された産業用ソフトウェアエコシステムへと徐々に移行しつつあります。
シーメンスは、オートメーションハードウェア、エンジニアリングソフトウェア、MESシステム、IoT分析を単一の統合環境に統合したデジタルプラットフォーム「Xcelerator」を通じて、構造的な優位性を維持しています。この統合されたスタックにより、大手製造業者は一度シーメンスの技術を標準化してしまうと、他社への切り替えが困難になります。ABBは、強力なロボット工学ポートフォリオとグローバルなシステム統合の専門知識を活かし、複雑な製造業務向けにエンドツーエンドのオートメーションソリューションを提供しています。一方、ロックウェル・オートメーションは、北米における大規模な導入実績とPlex MESクラウドプラットフォームを活用し、継続的なソフトウェアサブスクリプション収益を生み出しています。
大手製造業者は通常、自動化分野において2社から3社の技術パートナーに依存しています。これによりベンダー間の競争は維持されますが、自動化ソフトウェアと生産システムの深い統合は高い切り替えコストを生み出し、確立されたプロバイダーに長期的に強力な価格決定力を与えています。
主要プレイヤー
- Siemens AG
- Rockwell Automation
- General Electric
- Schneider Electric
- ABB Ltd.
- Honeywell International Inc.
- Mitsubishi Electric Corporation
- Fanuc Corporation
- Bosch Rexroth AG
- Hitachi Ltd.
スマートファクトリー市場のセグメント別分析
- 構成要素別:
- ハードウェア
- ソフトウェア
- サービス
- エンドユーザー別:
- 離散型製造業
- プロセス産業
- 業種別:
- 自動車
- 航空宇宙・防衛
- 電気・電子
- 食品・飲料
- エネルギー・公益事業
- 医療・製薬
- その他
- 地域別:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- エクアドル
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- 北欧
- ベネルクス
- その他の西ヨーロッパ諸国
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- その他の東ヨーロッパ諸国
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- その他の南アジアおよび太平洋地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東およびアフリカ地域
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップ分析
分析と提言
市場概要
市場の対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチ・プログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
FMRの社内独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次証拠)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次証拠が用いられる理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
対象としたステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
コンポーネント別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
コンポーネント別 過去市場規模(百万米ドル)の分析(2021年~2025年)
構成要素別、現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
ハードウェア
ソフトウェア
サービス
構成要素別、前年比(Y-o-Y)成長傾向分析、2021年から2025年
構成要素別、絶対額ベースの市場機会分析、2026年から2036年
エンドユーザー別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
エンドユーザー別 過去市場規模(百万米ドル)の分析、2021年から2025年
エンドユーザー別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
ディスクリート産業
プロセス産業
エンドユーザー別 Y-to-O-to-Y 成長トレンド分析(2021年~2025年)
エンドユーザー別 絶対額(米ドル)の市場機会分析(2026年~2036年)
地域別 2021年~2025年の世界市場分析および2026年~2036年の予測
はじめに
地域別過去市場規模(価値)(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(価値)(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
米国
カナダ
メキシコ
構成部品別
エンドユーザー別
市場魅力度分析
国別
構成部品別
エンドユーザー別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
国別
ブラジル
チリ
その他のラテンアメリカ
構成部品別
エンドユーザー別
市場魅力度分析
国別
構成部品別
エンドユーザー別
主なポイント
西ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場規模(百万米ドル)の推移分析:市場分類別、2021年から2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
コンポーネント別
エンドユーザー別
市場魅力度分析
国別
コンポーネント別
エンドユーザー別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
コンポーネント別
エンドユーザー別
市場魅力度分析
国別
コンポーネント別
エンドユーザー別
主なポイント
東アジア市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
中国
日本
韓国
構成部品別
エンドユーザー別
市場魅力度分析
国別
構成部品別
エンドユーザー別
主なポイント
南アジア・太平洋地域市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
構成部品別
エンドユーザー別
市場魅力度分析
国別
構成部品別
エンドユーザー別
主なポイント
中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場規模(過去データ:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
市場規模(予測:百万米ドル)の予測(市場分類別、2026年~2036年)
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
構成要素別
エンドユーザー別
市場魅力度分析
国別
構成要素別
エンドユーザー別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
カナダ
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
メキシコ
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
ブラジル
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
チリ
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
ドイツ
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
英国
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
イタリア
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
スペイン
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
フランス
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
インド
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
ASEAN
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
オーストラリア・ニュージーランド
価格分析
市場シェア分析、2025年
構成要素別
エンドユーザー別
中国
価格分析
市場シェア分析、2025年
構成要素別
エンドユーザー別
日本
価格分析
市場シェア分析、2025年
構成要素別
エンドユーザー別
韓国
価格分析
市場シェア分析、2025年
構成要素別
エンドユーザー別
ロシア
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
ポーランド
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
ハンガリー
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
構成要素別
エンドユーザー別
トルコ
価格分析
市場シェア分析、2025年
構成要素別
エンドユーザー別
南アフリカ
価格分析
市場シェア分析、2025年
構成要素別
エンドユーザー別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
構成要素別
エンドユーザー別
競合分析
競合の詳細分析
シーメンスAG
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
ロックウェル・オートメーション
ゼネラル・エレクトリック
シュナイダーエレクトリック
ABB Ltd.
ハネウェル・インターナショナル社
三菱電機株式会社
ファナック株式会社
ボッシュ・レックスロスAG
株式会社日立製作所
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:構成要素別世界市場規模(百万米ドル)予測、2021年~2036年
表3:エンドユーザー別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:国別北米市場規模(百万米ドル)予測(2021年~2036年)
表5:コンポーネント別北米市場規模(百万米ドル)予測(2021年~2036年)
表6:2021年から2036年までのエンドユーザー別北米市場規模(百万米ドル)の予測
表7:2021年から2036年までの国別ラテンアメリカ市場規模(百万米ドル)の予測
表8:2021年から2036年までの構成要素別ラテンアメリカ市場規模(百万米ドル)の予測
表9:ラテンアメリカ市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
表10:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
表11:西ヨーロッパ市場規模(百万米ドル)の構成要素別予測、2021年~2036年
表12:西ヨーロッパ市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
表13:東ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
表14:東ヨーロッパ市場規模(百万米ドル)の予測(構成要素別、2021年~2036年)
表15:東ヨーロッパ市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
表16:東アジア市場規模(百万米ドル)の予測(国別、2021年~2036年)
表17:東アジア市場規模(百万米ドル)の予測(構成要素別、2021年~2036年)
表18:東アジア市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
表19:南アジア・太平洋地域市場規模(百万米ドル)の予測(国別、2021年~2036年)
表20:南アジア・太平洋地域市場規模(百万米ドル)の予測(構成要素別、2021年~2036年)
表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の予測(エンドユーザー別)
表22:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)の予測(国別)
表23:中東・アフリカの市場規模(百万米ドル)のコンポーネント別予測(2021年~2036年)
表24:中東・アフリカの市場規模(百万米ドル)のエンドユーザー別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の構成要素別世界市場シェアおよびBPS分析
図4:2026年から2036年までの構成要素別世界市場のYtoY成長率比較
図5:コンポーネント別世界市場の魅力度分析
図6:エンドユーザー別世界市場シェアおよびBPS分析(2026年および2036年)
図7:エンドユーザー別世界市場のYtoY成長率比較(2026年~2036年)
図8:エンドユーザー別世界市場の魅力度分析
図9:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図10:地域別世界市場のY→o→Y成長比較(2026年~2036年)
図11:地域別世界市場の魅力度分析
図12:北米市場の増分ドル機会(2026年~2036年)
図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図16:東アジア市場の増分ドル機会(2026年~2036年)
図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図20:北米市場におけるコンポーネント別市場シェアおよびBPS分析(2026年および2036年)
図21:北米市場におけるコンポーネント別のY-to-o-to-Y成長率比較(2026年から2036年)
図22:北米市場におけるコンポーネント別魅力度分析
図23:北米市場におけるエンドユーザー別市場シェアおよびBPS分析(2026年および2036年)
図24:北米市場におけるエンドユーザー別YtoOtoY成長率の比較(2026年~2036年)
図25:北米市場におけるエンドユーザー別魅力度分析
図26:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図27:コンポーネント別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図28:コンポーネント別ラテンアメリカ市場におけるYtoOtoY成長率の比較(2026年から2036年)
図29:ラテンアメリカ市場における構成要素別の市場魅力度分析
図30:ラテンアメリカ市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
図31:ラテンアメリカ市場におけるエンドユーザー別のYtoOtoY成長率比較(2026年~2036年)
図32:ラテンアメリカ市場におけるエンドユーザー別の市場魅力度分析
図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図34:西ヨーロッパ市場における構成品別市場価値シェアおよびBPS分析(2026年および2036年)
図35:西ヨーロッパ市場における構成品別のYtoOtoY成長率比較(2026年から2036年)
図36:西ヨーロッパ市場における構成要素別の市場魅力度分析
図37:西ヨーロッパ市場におけるエンドユーザー別の市場価値シェアおよびBPS分析(2026年および2036年)
図38:西ヨーロッパ市場におけるエンドユーザー別のYtoOtoY成長率比較(2026年から2036年)
図39:西ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図41:東ヨーロッパ市場における構成品別市場価値シェアおよびBPS分析(2026年および2036年)
図42:東ヨーロッパ市場における構成品別のYtoOtoY成長率比較(2026年から2036年)
図43:東ヨーロッパ市場における構成部品別の市場魅力度分析
図44:東ヨーロッパ市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
図45:東ヨーロッパ市場におけるエンドユーザー別のYtoOtoY成長率比較(2026年~2036年)
図46:東ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
図47:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図48:東アジア市場における構成品目別市場シェアおよびBPS分析(2026年および2036年)
図49:東アジア市場における構成品目別のYtoOtoY成長率比較(2026年から2036年)
図50:東アジア市場におけるコンポーネント別の市場魅力度分析
図51:東アジア市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
図52:東アジア市場におけるエンドユーザー別のYtoOtoY成長率比較(2026年から2036年)
図53:東アジア市場におけるエンドユーザー別の市場魅力度分析
図54:南アジア・太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
図55:南アジア・太平洋地域の市場における構成品目別の価値シェアおよびBPS分析(2026年および2036年)
図56:南アジア・太平洋地域の市場における構成品目別のYtoOtoY成長率比較(2026年から2036年)
図57:南アジア・太平洋地域の市場魅力度分析(構成部品別)
図58:南アジア・太平洋地域の市場価値シェアおよびBPS分析(エンドユーザー別、2026年および2036年)
図59:南アジア・太平洋地域の市場YtoY成長率比較(エンドユーザー別、2026年から2036年)
図60:南アジア・太平洋地域の市場魅力度分析(エンドユーザー別)
図61:中東・アフリカ市場の市場シェアおよびBPS分析(国別、2026年および2036年)
図62:中東・アフリカ市場の市場シェアおよびBPS分析(構成要素別、2026年および2036年)
図63:中東・アフリカ市場における構成部品別の前年比成長率比較(2026年~2036年)
図64:中東・アフリカ市場における構成部品別の市場魅力度分析
図65:中東・アフリカ市場におけるエンドユーザー別の市場価値シェアおよびBPS分析(2026年および2036年)
図66:中東・アフリカ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
図67:中東・アフリカ市場におけるエンドユーザー別の市場魅力度分析
図68:世界市場 – ティア構造分析
図69:世界市場 – 企業別シェア分析









