耐摩耗鋼板市場の概要
市場の概要
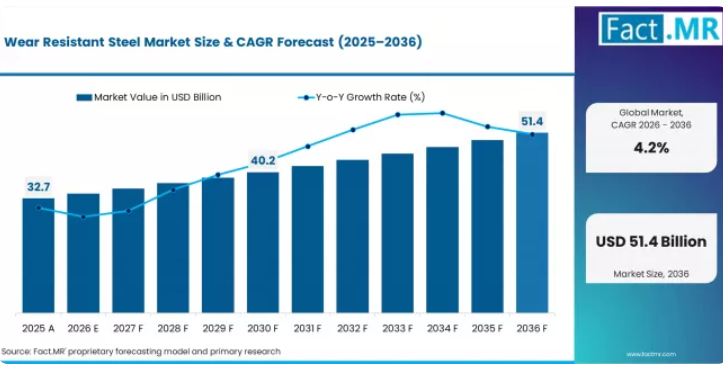
- 世界の耐摩耗鋼板市場の売上高は、2026年に340億2,000万米ドルとなり、2036年までに354億5,000万米ドルに達すると予測されています。
- 2025年の市場規模は327億3,000万米ドルであり、前年比で着実な拡大を示しています。
- 2026年から2036年にかけて年平均成長率(CAGR)4.2%で推移し、市場規模は1.04倍に拡大し、絶対的な市場機会は14.3億米ドル増加する見込みです。
- この成長は主に、重機、建設機械、インフラ開発分野における需要の増加によって牽引されており、これらの分野では耐摩耗鋼板が耐久性を高め、メンテナンスサイクルを短縮しています。
- これらの材料は、摩耗の激しい産業環境において依然として不可欠であり、運用効率の向上とライフサイクルコストの最適化を支えています。
需要と成長の推進要因
- 重機や鉱山機械からの需要の高まりが、衝撃や摩耗の激しい環境における耐摩耗性鋼板の採用を後押ししています。
- 建設機械、道路インフラ、建築開発への投資増加が、安定した材料需要を支えています。
- 工業生産および機器製造の拡大は、高性能鋼材への需要をさらに強めています。
- ダウンタイムとメンテナンスコストの削減への注力が、業界を問わず耐摩耗性ソリューションの採用を促進しています。
- 鋼材加工技術の進歩により、硬度、強度、耐摩耗性が向上し、より幅広い用途への適用が可能になっています。
製品およびセグメントの概要
- 耐摩耗性鋼板は、重機、建設機械、工業用処理システムなどの幅広い用途で広く使用されており、多様な需要を支えています。
- 需要は、硬度、耐衝撃性、耐久性といった性能パラメータの影響を受け、これらが用途ごとの適合性を決定づけています。
- 製品のバリエーションには、特定の産業環境に合わせて調整された、さまざまな硬度グレードや冶金組成が含まれます。
- 地理的要因と競争環境の見通し
- 世界的に成長が見込まれており、特に建設、鉱業、工業生産が活発な地域でその傾向が顕著です。
- 市場の拡大は、インフラ投資のサイクル、工業生産、および設備需要の動向と密接に関連しています。
- 新興国における需要の増加は、急速な都市化と工業化によって牽引されており、耐摩耗性材料の着実な消費を支えています。
- この市場で活動している主要企業には、SSAB、アルセロール・ミッタル、新日鉄、POSCO、JFEスチール、ティッセンクルップなどが挙げられます。
耐摩耗性鋼板市場 — 概要
主要国の中では、インドがインフラや鉱業の急速な発展、および農業の機械化の進展に支えられ、年平均成長率(CAGR)5.5%で拡大しています。中国は、堅調な鉄鋼生産能力、大規模な鉱業、そして急速な工業化を背景に、5.1%となっています。日本は、ハイテク製造業と、高品質な耐摩耗材料に対する安定した需要を背景に、4.6%の成長率を示しています。一方、米国(3.1%)やドイツ(1.6%)のような成熟市場では、市場の成熟度、産業成長の鈍化、コスト最適化の傾向により、構造的な成長というよりは、主に交換需要や効率化に関連する需要が中心となっています。
では、真の成長はどこから生まれているのでしょうか?
Fact.MRの分析によると、耐摩耗鋼板市場の成長は、単に世界規模での数量の増加にとどまらず、特に資本集約型産業における特定の用途や地域に起因するものです。2026年から2036年にかけて、市場の年平均成長率(CAGR)は4.2%と緩やかな伸びが見込まれていますが、鉱山機械、建設機械、インフラ開発といった分野、とりわけアジア太平洋地域や一部の発展途上国において、顕著な成長分野が台頭しています。
道路建設、都市インフラ、重機製造への投資拡大により、耐久性の高い材料への需要は堅調に推移しています。さらに、過酷な摩耗条件にさらされることが多い鉱業では、交換需要が大幅に高まっており、消費量の大部分を占めています。Fact.MRは、ライフサイクルコストの削減効果が材料費を上回る「高摩耗用途」において最も著しい成長が見られ、これらのセグメントが市場の追加的な機会において重要な役割を果たしていると指摘しています。
「紛争プレミアム」:特殊鋼が市場低迷に逆行する理由
耐摩耗鋼、特にAR400やAR500のような高強度グレードの世界市場は、現在、構造的な変動という困難な時期に直面しています。2026年4月を見据えると、これらの特殊鋼板の価格動向は「高水準で横ばい」の安定性を示しています。一般的な炭素鋼先物価格はわずかな下落を見せているものの、耐摩耗性(AR)材料のコストは依然として著しく高い水準を維持しています。この安定性は、鋼材に強度を与えるエネルギー集約的な焼入れ・焼戻し工程に起因しており、この業界は産業サプライチェーンの変動に対して特に敏感になっています。
中東で続く紛争は、この価格上昇圧力の主要な要因となっており、地域の不安定さを世界的なサプライチェーンの問題へと変えています:
エネルギーに起因するインフレ: 主要ハブでの供給混乱により、原油価格が1バレルあたり100米ドルを上回り、天然ガス価格が85%近く上昇したため、製鉄所は特殊熱処理に伴う膨大な電力および燃料需要に対応するため、大幅なエネルギー割増料金を課さざるを得なくなりました。
物流面での「紛争割増料金」: ホルムズ海峡や紅海における運航上の課題が世界貿易を混乱させ、その結果、海上運賃が40%上昇し、原材料の納期が大幅に長期化しています。
原材料の不足:戦争により、中東ルートから調達される必須の合金添加剤や高品質なスクラップ金属の供給が制限されており、一部の地域で需要が鈍化し始めているにもかかわらず、メーカーが価格を引き下げられないような「リスクプレミアム」が生じています。
「万が一に備えた」調達へのシフト: 地政学的な不確実性により、リーン在庫管理からの転換が進んでいます。鉱業や防衛分野の産業バイヤーが、耐摩耗鋼板の既存在庫を確保しようと急ぐ中、世界的な供給が減少する背景もあり、価格はさらに押し上げられています。
価格以外の差別化要因とは?
耐摩耗鋼板に関するFact.MRの最新レポートでは、メーカーにとって価格以外の差別化要因についても明らかにしています。耐摩耗鋼板市場では、単なる価格設定から、性能保証や統合サービスへの重点がより強く置かれるよう、注目がシフトしつつあります。SSABやアルセロール・ミッタルといった主要企業が類似の基礎製品を提供している中、技術サポート、アプリケーションエンジニアリング、ライフサイクル性能の保証を通じて、競争優位性が獲得されるようになっています。
Fact.MRによる2026年の調査によると、鉱業および産業分野の顧客の35%近くが、予期せぬ稼働停止を最小限に抑えるのに役立つ材料を特に重視しており、耐久性と信頼性が意思決定における重要な要素となっています。さらに、カスタマイズされたソリューション、迅速な納品、および加工サービスを提供することは、顧客ロイヤルティを大幅に向上させることができます。また、Fact.MRは、単なる単体の製品ではなく、包括的な摩耗対策ソリューションを提供する企業の方が、顧客維持率や価格決定力が高い傾向にあると指摘しています。これは、購入者が初期の材料費だけでなく、運用全体への影響をますます重視するようになっているためです。
コモディティ化が進む市場で利益率を向上させるには?
Fact.MRの分析によると、耐摩耗性鋼板に対する需要は堅調である一方、特にAR400相当品のような標準グレードにおいて、市場のコモディティ化による圧力が強まっていることが明らかになっています。これは、利益率の拡大が単に販売数量を増やすことよりも、独自性のある付加価値の高い機能を提供することにかかっていることを意味します。メーカー各社は現在、より高硬度のグレード(AR500以上など)、特注の厚さ、そして高価格での販売が可能なプレハブ部品に注力しています。さらに、切断、成形、設置準備済みのキットといったサービスを組み込むことで、企業は単なる鋼板の販売に比べて利益率を10%から20%向上させることができます。
Fact.MRはまた、顧客がダウンタイムや交換の必要性を大幅に削減できる素材には、より多くの投資を行う意向があるとも指摘しています。その結果、単なる汎用鋼板の販売から、性能重視のソリューションの提供やライフサイクルコストの最適化へと転換した企業は、この競争の激しい市場において利益率を維持する上で、より有利な立場にあります。
なぜ耐摩耗性鋼板はこれほど広く採用されているのでしょうか?
耐摩耗性鋼板が鉱山機械の寿命を延ばす
鉱業業界のリーダーたちは、機械の故障や機能不全によるダウンタイムの削減と、操業効率の向上に注力しています。過酷な環境下でも摩耗や損傷を受けずに耐えうる機器の使用が、この分野で広がりを見せています。
鉱山機械の耐用年数を延ばす動きが加速する中、評価期間を通じて耐摩耗鋼板の需要は確実に増加する見込みです。高強度のAR400鋼板は、鉱業において、膨大な積載量を移動させる能力を持つ大型の掘削機や土工機械に一般的に使用されています。
先進高強度鋼は、ローディングショベル、ダンプトラック、カッティングエッジ、スクリーンプレート、ディフレクター、サイロ、シュート、スライドコンベヤなど、あらゆる種類の機器に使用されています。耐摩耗鋼は、鉱石を安全かつ効率的に採掘するための素材として選ばれるようになりました。
メンテナンスコストの低減、高い積載能力、軽量化、燃料消費量の削減といったその他の利点も、耐摩耗鋼板への需要増加に寄与しています。さらに、水力発電分野においても電磁鋼板の需要が高まっています。
適切な製品およびポートフォリオ戦略とは何でしょうか?
耐摩耗鋼市場において成功するポートフォリオ戦略を構築するには、標準的な量産製品と高性能な特殊グレードとのバランスを取ることが不可欠です。焼入れ・焼戻し鋼板は依然として需要量の面で主導的な地位を占めていますが、収益性の真の成長は、過酷な条件下でも卓越した耐摩耗寿命を提供する、先進的なマルテンサイト系鋼種や超高硬度品種にますます結びついています。
需要のセグメンテーションを見ると、鉱業や重機用途では耐久性と耐衝撃性が優先される一方、建設機械ではコストと性能のバランスが重視される傾向にあることが明らかです。その結果、大手メーカー各社は、汎用グレードの提供に固執するのではなく、特定の用途に合わせたソリューションを取り入れることで、製品ポートフォリオを拡大しています。Fact.MRの調査によると、耐摩耗性と耐衝撃性の区別など、エンドユーザーの具体的なニーズに合わせて製品構成を調整している企業は、特に運用効率やメンテナンスの削減が重要な意思決定要因となる業界において、高付加価値セグメントを開拓できることが明らかになっています。
耐摩耗鋼を使用した農業機械・設備を求める農家
耐摩耗鋼板は、その長期的なメリットから、農業分野での使用がますます増えています。農業用機器や設備には、継続的な摩耗や張力が加わります。過酷な畑作業中、機械は摩耗の影響を非常に受けやすくなります。耐摩耗鋼板を使用することで、農業用機器の部品の寿命が延び、摩耗部品の交換頻度は減少します。
東ヨーロッパおよび北アフリカにおける農業用機器の需要拡大は、耐摩耗鋼板メーカーにとって新たなビジネスチャンスをもたらすと予想されます。腐食性および酸性環境に対する耐性をはじめとする、その他の利点も相まって、さまざまな専門用途においてその需要が高まっています。
耐摩耗鋼は、自治体や産業廃棄物管理において、酸性や腐食性の環境に定期的にさらされるごみ収集車、コンテナ、および摩耗面の製造に好まれる金属となりつつあります。
最適な市場参入モデルとは何でしょうか?
Fact.MRは、この業界における企業の市場参入手法が、従来の流通方法から、より用途に焦点を当てたパートナーシップ主導の戦略へと移行しつつあると指摘しています。
特に細分化された市場においては、販売代理店が販売量の拡大において依然として重要な役割を果たしていますが、OEMや主要な産業顧客との直接的な関係構築が、これまで以上に重要になってきています。鉱業会社、建設機械メーカー、EPC請負業者との連携により、早期の材料仕様決定が可能となり、ひいては長期的な需要の見通しが向上します。
さらに、Fact.MRは、サプライヤーが顧客と緊密に連携して材料の選定や用途における性能を最適化する「ソリューション販売」の傾向が高まっていると指摘しています。この戦略は、価値の実現を促進するだけでなく、価格への感応度を低減するのにも役立ちます。その結果、主要顧客への直接販売と、より広範な市場へのリーチを図るための販売代理店活用を組み合わせたハイブリッドモデルが、最も効果的な市場参入アプローチとして台頭しています。
生産者は原材料価格の変動にどのようにさらされているのでしょうか?
分析によると、耐摩耗鋼の生産者は、鉄鉱石、コークス用炭、およびクロムやニッケルなどの合金元素の価格変動により、大きな課題に直面しています。これらはすべて、生産コストに直接的な影響を及ぼします。市場の成長ペースが比較的緩やかな中、これらの生産者は、特に競争の激しい標準製品セグメントにおいて、コスト上昇分を価格に転嫁することに苦慮することがよくあります。
本レポートによると、原材料費は総生産コストの約60%から70%を占める可能性があり、これは利益率が投入価格の変動に極めて敏感であることを意味します。さらに、サプライチェーンの混乱や地政学的な問題により、価格の変動性がさらに悪化する可能性があります。一貫生産体制を構築している、あるいは長期供給契約を結んでいるメーカーは、こうしたリスクを管理する上で有利な立場にある傾向があります。この予測不可能な環境を乗り切るため、多くの企業が収益性を維持するために、戦略的な価格設定やコスト転嫁契約に目を向けています。
長期的な戦略的ポジショニングとは何でしょうか?
耐摩耗鋼板市場のプレーヤーが将来成功を収めるためには、単なるコモディティの供給者からソリューションプロバイダーへと進化する能力が求められます。市場は緩やかな成長が見込まれていますが、真の価値は、単に販売量を拡大することではなく、用途に関する専門知識、カスタマイズされたソリューション、および統合されたサービスからますます生み出されるようになるでしょう。
SSAB、POSCO、ティッセンクルップといった業界のリーダー企業は、すでに、設計・製造された部品やライフサイクルサポートを含む包括的な耐摩耗ソリューションの提供に向けた取り組みを進めています。Fact.MRは、高性能素材を優先し、強固な顧客関係を築き、下流工程との統合に注力する企業が、価値を獲得する上で有利な立場に立つと指摘しています。最終的には、長期的な差別化は、単なる価格競争ではなく、顧客に具体的な運用上のメリットを提供できる能力にかかっています。
地域別分析
本グローバル市場レポートでは、南アジア・太平洋、中東・アフリカ、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパなど、主要な地域を分類しています。地理的セグメントが設けられており、市場の動向は、鉱業、インフラ投資、農業の機械化、工業化によって異なります。
また、本レポートでは、成長機会、生産、需要、サプライチェーン、高性能鋼種などのパラメータを活用し、予測期間における地域レベルでの市場魅力度について包括的な評価を行っています。地域の需要パターンは、工業化の進展度合い、鉱業生産、インフラ開発、および設備の利用率などの要因によって形成されており、これらが世界の耐摩耗鋼板市場全体の成長傾向を左右しています。
南アジア・太平洋地域
南アジア・太平洋地域は、急速なインフラ開発、鉱業の拡大、および農業の機械化の進展に支えられ、耐摩耗鋼板市場において高成長地域として台頭しつつあります。
- インド: 大規模なインフラプロジェクト、鉱業活動の拡大、および大型建設機械や農業機械の導入増加に後押しされ、2036年までの需要は年平均成長率(CAGR)5.5%で拡大すると予測されています。
- 日本: 高度な製造能力、高品質な耐摩耗鋼板に対する安定した需要、および機器の耐久性と効率性への注目の高まりを原動力として、市場は年平均成長率(CAGR)4.6%で成長すると予測されています。
中東・アフリカ
中東・アフリカは新興市場であり、鉱業活動、インフラ投資、産業の拡大が、耐摩耗性鋼板の需要を徐々に下支えしています。
- 成長は、鉱物採掘活動、建設プロジェクト、重機の導入拡大によって支えられていますが、その基盤は比較的小さいものです。
北米
北米は、確立された鉱業事業、インフラの維持管理、および高性能材料の買い替え需要に支えられ、成熟しつつも安定した市場であり続けています。
- 米国: 鉱業および建設機械の更新サイクルに加え、着実なインフラの改修により、需要は年平均成長率(CAGR)3.1%で拡大すると予測されています。
- カナダ: 鉱業部門の拡大や、資源採掘および重機用途における耐久性のある材料への需要が、成長を支えています。
ラテンアメリカ
ラテンアメリカは資源主導型の成長市場であり、活発な鉱業活動とインフラ開発により、耐摩耗性鋼板への需要が高まっています。
- この成長は、ブラジルやチリなどの国々における鉱業の拡大に加え、建設および産業用機器への投資増加によって支えられています。
西ヨーロッパ
西ヨーロッパは、依然として成熟した品質重視の市場であり、高度な製造技術、材料性能に対する高い基準、そして着実な更新需要が特徴です。
ドイツ: 産業用機械の需要と高性能鋼材の用途に牽引され、年平均成長率(CAGR)は1.6%と予測されていますが、市場の成熟度により成長は緩やかなままです。
フランス: インフラの改修や産業用途が成長を支えており、需要は効率性と耐久性の向上に重点が置かれています。
東ヨーロッパ
東ヨーロッパでは、産業の発展、インフラ投資、および重機の利用拡大に支えられ、市場が徐々に拡大しています。
- 成長の原動力となっているのは、製造業の拡大や建設活動に加え、費用対効果が高く耐久性に優れた鋼材ソリューションへの需要の高まりです。
Fact.MRによる南アジア・太平洋、中東・アフリカ、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパにおける耐摩耗鋼板市場の分析には、インド、中国、日本、米国、ドイツ、およびその他の主要市場を対象とした国別評価が含まれています。本レポートでは、各地域の産業活動、鉱業生産量、インフラ投資、設備需要、および鉄鋼生産能力を評価しています。さらに、高硬度鋼種、製造技術、サプライチェーンの動向における進展についても検証しており、これらが総合的に、これらの主要産業地域における長期的な成長を形作っています。
競争環境
耐摩耗鋼市場において、主要企業はどのように競争しているのでしょうか?
耐摩耗鋼板市場は、SSAB AB、アルセロール・ミッタル、ティッセンクルップAG、新日本製鉄株式会社、JFEホールディングス株式会社、中国宝武鋼鉄集団、安鋼集団、ビサロイ・スチール・グループ・リミテッド、ディリンガー・ヒュッテ・ザールシュタールAGをはじめとする、世界的な鉄鋼メーカー各社が主導しています。これらの企業は、より高硬度のHSS鋼種の開発、製品性能の向上、およびグローバルな生産ラインの多様化に注力しています。
製品の革新は、鉱業、建設、重量物運搬などの産業における過酷な使用条件下でも最適な性能を維持しつつ、硬度、耐衝撃性、溶接性、および総合的な強度の向上に重点が置かれています。科学の最前線に立つメーカー各社は、制御圧延、焼入れ・焼戻し、アルカリ粉末の最適化などのプロセスを改善し、AR400やAR500といった高性能製品を開発しています。これらの製品は、メンテナンス費用を抑えつつ、より長い耐用年数を実現します。
また、メーカー各社は、インフラ建設や鉱業活動における需要の高まりに対応するため、生産能力の拡大を進めています。具体的には、各地域に製造拠点を設立し、鉱業・建設機械のOEMメーカーとの提携を図ることで、生産能力を拡充しています。鉄鋼メーカー、機器メーカー、販売代理店間の戦略的提携により、サプライチェーンの効率化が図られ、地域全体での製品の信頼性が確保されています。この鋼材の特長としては、優れた耐摩耗性、良好な衝撃靭性、板厚全体にわたる均一な硬度、そして切断、溶接、成形への適性が挙げられます。競争力のある価格設定、高品質で一貫した硬度、熱処理プロセスのノウハウ、世界的な供給網、そして産業および重機メーカーとの長期供給契約が、耐摩耗鋼板市場における差別化要因となっています。
最近の業界動向
- SSAB AB — 設備投資(2025年3月)
SSABは、Hardox®耐摩耗鋼板および高強度鋼ソリューションに特化した、インド・ムンバイに新たな鋼材サービスセンターを開設すると発表しました。この施設は、現地での加工および流通能力を強化し、鉱業、建設業、重機業界からの需要を支えます。 - SSAB AB — 製品イノベーション/サステナビリティの展開(2024年12月)
- SSABは、化石燃料を使用しないエネルギーとリサイクル鋼を用いて製造された同社初の排出ゼロ耐摩耗鋼板「SSAB Zero™」から作られた「Hardox® 450」の発売を発表しました。この製品は、従来のHardox®と同等の硬度と性能を維持しつつ、二酸化炭素排出量を大幅に削減しています。
耐摩耗鋼板市場の主要企業
- Nippon Steel
- Sumitomo Metal Corporation
- Bisalloy Steel Group Limited
- China Baowu Steel Group Corporation Limited
- DHS – Dillinger Hütte Saarstahl AG
- GIPO AG
- Ansteel Group Corporation
- ArcelorMittal
- JFE Holdings Incorporation
- SSAB AB
- Thyssenkrupp AG
耐摩耗鋼市場の主要セグメント
- 製品タイプ別:
- 焼入れ・焼戻し鋼板
- マルテンサイト系鋼板
- ベイナイト系鋼板
- 二相鋼および先進高強度鋼板
- その他(特殊合金/複合鋼板)
- 硬度グレード別:
- 400 HB以下(AR400グレード)
- 400~500 HB(AR450~AR500グレード)
- 500 HB以上(超高硬度鋼板)
- 厚さ別:
- 薄板(10 mm未満)
- 中板(10~30 mm)
- 厚板(30 mm以上)
- 加工技術別:
- 従来の圧延および熱処理
- 焼入れ・焼戻し(Q&T)
- 熱機械的制御加工(TMCP)
- 表面硬化/コーティング一体型プレート
- レーザークラッディング/オーバーレイ一体型プレート
- 用途産業別:
- 鉱山機械製造
- ショベルカー
- 破砕機およびスクリーン
- ダンプトラックおよびバケット
- 建設機械
- ローダー
- ブルドーザー
- 道路建設機械
- 資材運搬機器
- コンベヤ
- シュートおよびホッパー
- バルク運搬システム
- 工業用加工機器
- セメント工場
- 製鉄所
- 発電システム
- 農林業用機器
- 鉱山機械製造
- 地域別:
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東およびアフリカ
目次
エグゼクティブ・サマリー
世界市場の展望
需要面の動向
供給面の動向
技術ロードマップの分析
分析と提言
市場の概要
市場の対象範囲/分類
市場の定義/範囲/制限事項
市場の背景
市場の動向
成長要因
制約要因
機会
トレンド
シナリオ別予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021-2026年の世界の耐摩耗鋼市場分析および2026-2036年の予測
過去の市場規模(金額:10億米ドル)および数量(トン)の分析、2021年~2026年
現在および将来の市場規模(金額:10億米ドル)および数量(トン)の予測、2026年~2036年
前年比成長傾向の分析
絶対的な市場機会の分析
世界の耐摩耗鋼市場の価格分析(2021年~2026年)および予測(2026年~2036年)
世界の耐摩耗鋼市場の分析(2021年~2026年)および予測(2026年~2036年)、製品別
はじめに/主な調査結果
製品別 過去市場規模(価値:10億米ドル)および数量(トン)の分析(2021年~2026年)
製品別 現在および将来の市場規模(価値:10億米ドル)および数量(トン)の分析と予測(2026年~2036年)
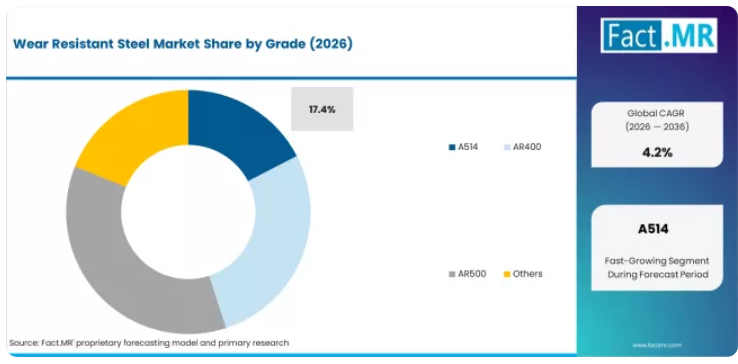
A514
AR400
AR500
500 HB超
製品別前年比成長傾向分析(2021年~2026年)
製品別絶対的市場機会分析(2026年~2036年)
厚さ別 世界の耐摩耗鋼市場分析 2021年~2026年および予測 2026年~2036年
はじめに/主な調査結果
厚さ別 過去市場規模(価値:10億米ドル)および数量(トン)の分析(2021年~2026年)
厚さ別 現在および将来の市場規模(価値:10億米ドル)および数量(トン)の分析と予測(2026年~2036年)
薄板(10 mm未満)
中板(10~30 mm)
厚板(>30 mm)
厚さ別前年比成長傾向分析(2021年~2026年)
厚さ別絶対額機会分析(2026年~2036年)
世界の耐摩耗鋼市場分析(2021年~2026年)および予測(2026年~2036年)、最終用途産業別
はじめに/主な調査結果
最終用途産業別、2021年~2026年の過去市場規模(価値:10億米ドル)および数量(トン)の分析
最終用途産業別、2026年~2036年の現在および将来の市場規模(価値:10億米ドル)および数量(トン)の分析と予測
表の一覧
表1:地域別世界市場規模(価値、10億米ドル)の予測(2021年~2036年)
表2:地域別世界市場規模(数量、トン)の予測(2021年~2036年)
表3:製品別世界市場規模(価値、10億米ドル)の予測(2021年~2036年)
表4:製品別世界市場規模(トン)の予測(2021年~2036年)
表5:最終用途産業別世界市場規模(10億米ドル)の予測(2021年~2036年)
表6:最終用途産業別世界市場規模(トン)の予測(2021年~2036年)
表7:2021年から2036年までの国別北米市場規模(10億米ドル)予測
表8:2021年から2036年までの国別北米市場数量(トン)予測
表9:2021年から2036年までの製品別北米市場規模(10億米ドル)予測
表10:北米市場の出荷量(トン)の製品別予測(2021年~2036年)
表11:北米市場の市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
表12:北米市場の出荷量(トン)の最終用途産業別予測(2021年~2036年)
表13:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の国別予測
表14:2021年から2036年までのラテンアメリカ市場規模(トン)の国別予測
表15:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の製品別予測
表16:ラテンアメリカ市場の出荷量(トン)の製品別予測(2021年~2036年)
表17:ラテンアメリカ市場の市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
表18:ラテンアメリカ市場の出荷量(トン)の最終用途産業別予測(2021年~2036年)
表19:西ヨーロッパ市場規模(10億米ドル)の国別予測(2021年~2036年)
表20:西ヨーロッパ市場量(トン)の国別予測(2021年~2036年)
表21:西ヨーロッパ市場規模(10億米ドル)の製品別予測(2021年~2036年)
表22:西ヨーロッパ市場の販売量(トン)の製品別予測(2021年~2036年)
表23:西ヨーロッパ市場の市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
表24:西ヨーロッパ市場の販売量(トン)の最終用途産業別予測(2021年~2036年)
表25:東ヨーロッパ市場規模(10億米ドル)の国別予測(2021年~2036年)
表26:東ヨーロッパ市場量(トン)の国別予測(2021年~2036年)
表27:東ヨーロッパ市場規模(10億米ドル)の製品別予測(2021年~2036年)
表28:東欧市場の出荷量(トン)の製品別予測(2021年~2036年)
表29:東欧市場の市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
表30:東欧市場の出荷量(トン)の最終用途産業別予測(2021年~2036年)
表31:東アジア市場規模(10億米ドル)の国別予測(2021年~2036年)
表32:東アジア市場量(トン)の国別予測(2021年~2036年)
表33:東アジア市場規模(10億米ドル)の製品別予測(2021年~2036年)
表34:東アジア市場の出荷量(トン)の製品別予測(2021年~2036年)
表35:東アジア市場の市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
表36:東アジア市場の出荷量(トン)の最終用途産業別予測(2021年~2036年)
表37:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の国別予測
表38:2021年から2036年までの南アジア・太平洋地域の市場量(トン)の国別予測
表39:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の製品別予測
表40:南アジア・太平洋地域の市場数量(トン)の製品別予測(2021年~2036年)
表41:南アジア・太平洋地域の市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
表42:南アジア・太平洋地域の市場数量(トン)の予測(最終用途産業別、2021年~2036年)
表43:中東・アフリカ地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
表44:中東・アフリカ市場の出荷量(トン)の予測(国別、2021年~2036年)
表45:中東・アフリカ市場の市場規模(10億米ドル)の予測(製品別、2021年~2036年)
表46:中東・アフリカ市場の出荷量(トン)の予測(製品別、2021年~2036年)
表47:中東・アフリカ市場 最終用途産業別市場規模(10億米ドル)予測(2021年~2036年)
表48:中東・アフリカ市場 最終用途産業別市場規模(トン)予測(2021年~2036年)
図表一覧
図1:2021年~2035年の世界市場販売量(トン)予測
図2:世界市場の価格分析
図3:2021年~2035年の世界市場規模(10億米ドル)予測
図4:製品別世界市場シェアおよびBPS分析(2026年および2036年)
図5:製品別世界市場の前年比成長率比較(2026年~2036年)
図6:製品別世界市場の魅力度分析
図7:最終用途産業別世界市場シェアおよびBPS分析(2026年および2036年)
図8:最終用途産業別世界市場の前年比成長率比較(2026年~2036年)
図9:最終用途産業別の世界市場の魅力度分析
図10:地域別の世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
図11:地域別の世界市場の前年比成長率比較(2026年~2036年)
図12:地域別の世界市場の魅力度分析
図13:北米市場の増分収益機会(2026年~2036年)
図14:ラテンアメリカ市場の増分収益機会(2026年~2036年)
図15:西ヨーロッパ市場の増分収益機会(2026年~2036年)
図16:東ヨーロッパ市場の増分収益機会(2026年~2036年)
図17:東アジア市場の追加収益機会(2026年~2036年)
図18:南アジア・太平洋市場の追加収益機会(2026年~2036年)
図19:中東・アフリカ市場の追加収益機会(2026年~2036年)
図20:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図21:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図22:北米市場における製品別前年比成長率の比較(2026年から2036年)
図23:製品別北米市場の魅力度分析
図24:最終用途産業別北米市場のシェアおよびBPS分析(2026年および2036年)
図25:最終用途産業別北米市場の前年比成長率比較(2026年~2036年)
図26:最終用途産業別北米市場の魅力度分析
図27:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図28:製品別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図29:製品別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図30:製品別ラテンアメリカ市場の魅力度分析
図31:最終用途産業別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図32:最終用途産業別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図33:最終用途産業別ラテンアメリカ市場の魅力度分析
図34:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図35:西ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図36:西ヨーロッパ市場における製品別前年比成長率の比較(2026年から2036年)
図37:西ヨーロッパ市場における製品別魅力度分析
図38:西ヨーロッパ市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図39:西ヨーロッパ市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図40:西ヨーロッパ市場における最終用途産業別の魅力度分析
図41:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図42:東ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図43:東ヨーロッパ市場における製品別前年比成長率の比較(2026年から2036年)
図44:東ヨーロッパ市場における製品別魅力度分析
図45:東ヨーロッパ市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図46:東ヨーロッパ市場における最終用途産業別の前年比成長率比較(2026年から2036年)
図47:東ヨーロッパ市場における最終用途産業別の魅力度分析
図48:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図49:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図50:東アジア市場における製品別前年比成長率の比較(2026年から2036年)
図51:東アジア市場における製品別魅力度分析
図52:東アジア市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図53:東アジア市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図54:東アジア市場における最終用途産業別の魅力度分析
図55:南アジアおよび太平洋地域市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図56:南アジアおよび太平洋地域市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図57:南アジアおよび太平洋地域市場における製品別前年比成長率の比較(2026年から2036年)
図58:南アジア・太平洋地域の市場魅力度分析(製品別)
図59:南アジア・太平洋地域の市場価値シェアおよびBPS分析(最終用途産業別、2026年および2036年)
図60:南アジア・太平洋地域の市場前年比成長率比較(最終用途産業別、2026年から2036年)
図61:南アジア・太平洋地域の市場魅力度分析(最終用途産業別)
図62:中東・アフリカ市場の市場シェアおよびBPS分析(国別、2026年および2036年)
図63:中東・アフリカ市場の市場シェアおよびBPS分析(製品別、2026年および2036年)
図64:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
図65:中東・アフリカ市場における製品別の市場魅力度分析
図66:中東・アフリカ市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図67:中東・アフリカ市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図68:中東・アフリカ市場における最終用途産業別の市場魅力度分析
図69:世界市場 – ティア構造分析
図70:世界市場 – 企業別シェア分析









