ハイブリッド冷却システム市場の概要
需要と成長の推進要因
- データセンターや高密度コンピューティングインフラの拡大が進んでいることが、先進的なハイブリッド冷却システムへの需要を牽引しています。
- エネルギー効率と持続可能性への関心の高まりが、水や電力の消費を削減するハイブリッド冷却技術の導入を後押ししています。
- 工業化の進展やプロセス熱管理要件の高まりにより、製造施設全体でのハイブリッド冷却システムの導入が促進されています。
- 水使用量や二酸化炭素排出量に関する環境規制の強化により、効率的な冷却アーキテクチャへの移行が加速しています。
- 商業用HVACの近代化やスマートビルインフラへの投資拡大が、長期的な市場成長を支えています。
- 冷却統合技術やインテリジェントな熱管理システムの進歩により、運用効率と信頼性が向上しています。
製品およびセグメント別概況
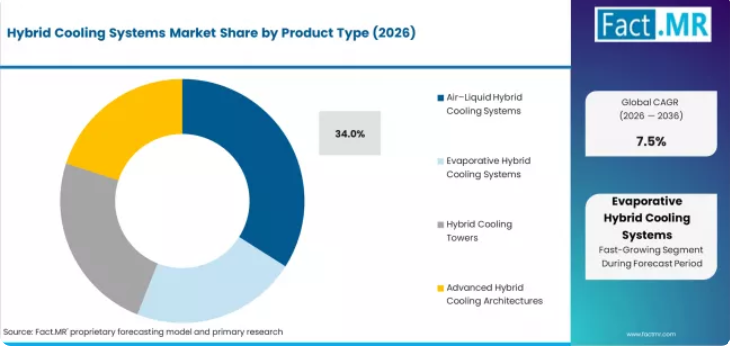
- 空気・液体ハイブリッド冷却システムは、優れた冷却効率と、データセンターや産業用途での広範な採用に牽引され、製品タイプ別セグメントの34%のシェアを占めています
- ハイブリッド冷却塔は、産業プロセス冷却やHVACインフラにおける利用拡大に支えられ、24%のシェアを占めています。
- 蒸発式ハイブリッド冷却システムは22%のシェアを占めており、これは節水型冷却技術への需要の高まりを反映しています。
- 高度なハイブリッド冷却アーキテクチャは20%のシェアを占めており、高性能アプリケーションや新興アプリケーションでの採用が牽引しています。
- システム設計・構成別では、冷却方法の統合が30%のシェアを占めており、統合型熱管理プラットフォームの採用拡大に支えられています。
- 容量・規模は25%のシェアを占め、回路タイプは20%のシェアを占めています。
- 設計構成が15%のシェアを占め、次いで材料タイプが10%となっています。
地域別および競争環境の見通し
- 北米および欧州は、エネルギー効率の高いインフラや先進的な冷却技術への投資に支えられ、主要市場となっています。
- アジア太平洋地域では、急速な工業化、ハイパースケールデータセンターの拡大、都市インフラの開発を原動力として、力強い成長が見られます。
- 中国とインドは、デジタルインフラへの投資増加や製造能力の拡大により、高成長市場として台頭しています。
- 市場の成長には、液体冷却技術、インテリジェントな熱監視システム、および持続可能性に焦点を当てた冷却ソリューションの進歩が影響を与えています。
- この市場で活動している主要企業には、Vertiv Group Corp.、シュナイダーエレクトリック、ジョンソンコントロールズ、ボルチモア・エアコイル・カンパニー、およびトレーン・テクノロジーズが含まれます。
アナリストの見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「ハイブリッド冷却システム市場は、もはや従来の空気冷却や液体冷却技術だけで定義されるものではありません。成長の原動力となっているのは、AIや高密度コンピューティングのワークロードの増加、エネルギーおよび水資源効率に優れた熱管理へのニーズ、そして運用効率の最適化、環境への影響の低減、次世代の産業およびデジタルインフラの支援を実現する先進的なハイブリッド冷却アーキテクチャへの移行です。
主な成長要因、制約、および機会
成長を牽引する主な要因
- 人工知能や高密度コンピューティングを背景としたデータセンター数の急速な増加により、ハイブリッド冷却技術の採用がさらに進む見込みです。
- 省エネ、節水、および環境の持続可能性が、組織によるハイブリッド冷却技術の導入を後押しするでしょう。
- 発熱を伴う産業プロセスや自動化の進展により、効率的な冷却技術への需要が生まれるでしょう。
主な市場の制約
- 導入および統合の際に発生する高額なコストが、ハイブリッド冷却技術の普及を妨げる可能性があります。
- 運用や保守の複雑さ、およびハイブリッド冷却システムの管理効率の低さが、その普及を妨げる可能性があります。
- 発展途上国における近代化の遅れや、先進的な冷却技術に対する認識の低さが、ハイブリッド冷却技術の開発にとって課題となる可能性があります。
主な機会分野
- インテリジェントな熱管理技術、人工知能、およびスマート冷却システムは、ハイブリッド冷却システムにとっての機会をもたらすでしょう。
- データセンター、半導体製造業界、および原材料の加工に関わる業界は、ハイブリッド冷却システムの成長の余地を提供するでしょう。
- 液体冷却、蒸発冷却、および閉ループ冷却システムなどの革新技術は、ハイブリッド冷却技術の普及を促進するでしょう。
ハイブリッド冷却システム市場のセグメント別分析
- 2026年までに、空気・液体ハイブリッド冷却システムは、その優れた熱効率、高密度データセンターでの導入拡大、およびエネルギー効率と水効率に優れた熱管理ソリューションを必要とする産業用冷却用途での採用拡大により、製品タイプセグメントの市場シェアの38%を占める見込みです。
- データセンターは、AI主導のコンピューティングインフラの急速な拡大、ラック電力密度の向上、およびハイパースケールおよび高性能コンピューティング環境をサポートできる先進的なハイブリッド冷却技術への需要の高まりに牽引され、2026年までにアプリケーションセグメントの市場シェアの35%を占める見込みです。
市場のセグメンテーションには、製品タイプ、システム設計・構成、アプリケーション、最終用途産業、および地域が含まれます。
ハイブリッド冷却システム市場を支配しているのはどの製品タイプでしょうか?
各タイプの中で、気液ハイブリッド冷却システムが34%という最大の市場シェアを占めています。このタイプの冷却システムは、高い熱効率、高密度ワークロードへの対応能力、そして他のどの冷却技術よりも低いエネルギー消費量を特徴としており、産業施設やデータセンター内で大規模に採用されています。
ハイブリッド冷却塔は、24%という2番目に大きな市場シェアを占めています。このタイプの冷却システムは、最小限の水の使用で効率的な冷却を実現するため、工業プロセスや発電施設での採用が拡大しています。蒸発式ハイブリッド冷却システムは、その省エネ性能により22%のシェアを占めています。先進的なハイブリッド冷却アーキテクチャは、インテリジェントな熱管理技術の採用拡大に伴い、残りの20%の市場シェアを占めています。
ハイブリッド冷却システム市場において、どの「システム設計・構成」セグメントが主導的地位を占めているのでしょうか?
「システム設計・構成」セグメント内では、異なる種類の冷却技術の統合が最大の市場シェアを占めています。「冷却方法の統合」は、業界において異なる種類の冷却方法を組み込んだ冷却システムの採用が拡大していることから、30%という最大の市場シェアを占めています。
「容量・規模」は25%で、2番目に大きなシェアを占めています。これは、ハイパースケールデータセンターといった大規模な冷却インフラへの需要が高まっていることが影響しています。クローズドループ冷却システムの採用拡大により、「回路タイプ」が20%のシェアで第3位となっています。このセグメントの残りのシェアは、「設計構成」が15%、「材料タイプ」が10%を占めています。
ハイブリッド冷却システム市場を支配しているのはどのアプリケーションセグメントでしょうか?
アプリケーションセグメントにおいて、データセンターが38%という最大の市場シェアを占めています。AIベースのコンピューティング、クラウドインフラ、その他のデータセンターといった急速に拡大する市場における冷却システムの必要性が高まっていることから、高度なハイブリッド冷却システムへの需要が増加しています。
産業用アプリケーションは、製造プロセスにおけるエネルギー効率の高い熱管理システムへの需要が高まっていることから、32%の市場シェアで第2位を占めています。商業・HVAC用途は、建物内での持続可能性を促進する取り組みにより、このセグメントの市場シェアの18%を占めています。最後に、新興用途が12%のシェアを占めています。
ハイブリッド冷却システム市場において、どの最終用途産業が最大のシェアを占めていますか?
各セクターのうち、産業セクターがハイブリッド冷却システム市場のシェアを支配しています。製造業、発電所、産業用オートメーションにおける冷却インフラの導入拡大により、このセグメント内で45%という最大のシェアを占めています。2位は商業部門で、市場シェアの35%を占めています。商業用途向けのエネルギー効率の高いHVACおよび熱管理システムの導入拡大が、この数値に大きく寄与しています。最後に、住宅・消費者部門が、このセグメントの残りの20%の市場シェアを占めています。
主要市場における地域別見通し
本市場分析は、南アジア・太平洋地域、中東・アフリカ、北米、ラテンアメリカ、西ヨーロッパ、および東ヨーロッパを含む、世界の主要地域を対象としています。地域別に分類されており、各地域の具体的な市場動向が示されています。報告書全文では、詳細な市場魅力度分析が提供されています。
北米:グローバルなAIインフラおよび冷却技術のイノベーション拠点
北米は、ハイパースケールデータセンターの拡大、AIインフラへの投資、および先進的な熱管理技術の導入に牽引され、ハイブリッド冷却システム市場の技術的リーダーシップの中心地となっています。シュナイダーエレクトリック、バーティブ、ジョンソンコントロールズなどの主要企業は、液体補助型およびAI対応の冷却ソリューションを通じて、強力な競争優位性を維持しています。同地域は、クラウドインフラの急速な展開、持続可能性に関する規制、および高度なハイブリッド冷却アーキテクチャを必要とする高密度コンピューティング施設への投資拡大の恩恵を受けています。
- 米国:米国におけるハイブリッド冷却システムの需要は、2036年まで年平均成長率(CAGR)6.5%で増加すると予測されています。
この成長は、AIデータセンターへの投資の加速と、液体補助型熱管理インフラの導入拡大によって牽引されています。ラック密度の向上と持続可能性に関する要件の高まりにより、ハイパースケール施設全体で先進的な熱管理システムの導入が引き続き後押しされています。
西ヨーロッパ:世界的な持続可能性とエネルギー効率のベンチマーク
西ヨーロッパは、厳格なエネルギー効率政策とグリーンデータセンターインフラの導入拡大に後押しされ、ハイブリッド冷却システムにおける世界的な規制および持続可能性のベンチマークとしての役割を果たしています。シュナイダーエレクトリック、STULZ GmbH、リッタルなどの主要企業は、先進的な液体冷却およびハイブリッド冷却のイノベーションを通じて、地域における競争力を強化しています。同地域における脱炭素化、節水、AI対応インフラへの注力が、産業用およびデジタルアプリケーション全般において、エネルギー効率の高い熱管理技術の導入を加速させています。
- ドイツ:ドイツにおけるハイブリッド冷却システムの需要は、2036年まで年平均成長率(CAGR)6.8%で増加すると予測されています。
ドイツの市場成長は、産業のデジタル化、AIインフラへの投資、および厳格なエネルギー効率規制によって支えられています。ドイツの強力な工業製造基盤と、持続可能な産業用冷却システムの導入拡大が、需要をさらに牽引しています。自動車製造や産業用オートメーション施設におけるハイブリッド液体・空気冷却技術の採用拡大も、長期的な市場成長を後押ししています。
東アジア:最も急成長しているデジタルインフラ冷却市場
東アジアは、積極的な半導体投資、ハイパースケールデータセンターの拡大、および政府主導の強力なデジタルインフラ整備の取り組みにより、ハイブリッド冷却システムにおいて最も急速に成長している地域市場として台頭しています。ダイキン工業、富士通、サムスンSDSなどの主要企業は、エネルギー効率に優れ、AI対応の冷却技術を通じて、地域における競争力を強化しています。同地域は、AIワークロードの増加、半導体製造の成長、および持続可能な熱管理システムへの需要の高まりから恩恵を受けています。
- 韓国:韓国におけるハイブリッド冷却システムの需要は、2036年まで年平均成長率(CAGR)7.6%で増加すると予測されています。
韓国の市場は、ハイパースケールデータセンターの急速な拡大と、通信・半導体企業による積極的な投資によって牽引されています。2025年8月の報告によると、ソウルで稼働中のデータセンターの容量は520 MWを超え、638 MW以上が建設中であることが明らかになりました[1]。LG Uplusは、前世代に比べてエネルギー効率が2倍高い冷却システムを備えた最先端のハイパースケール施設を完成させました。サムスンSDSやSKブロードバンドなどの企業によるAIインフラの導入拡大と拡張が進んでいることが、先進的なハイブリッド冷却技術への需要を牽引し続けています。
- 中国:中国におけるハイブリッド冷却システムの需要は、2036年まで年平均成長率(CAGR)8.5%で増加すると予測されています。
中国は、大規模なハイパースケールデータセンターへの投資、産業オートメーションの拡大、および政府主導のデジタル経済イニシアチブにより、依然として最大の成長市場の一つとなっています。AIインフラやクラウドコンピューティング施設の導入拡大に伴い、高密度ワークロードに対応可能な先進的なハイブリッド冷却技術への需要が加速しています。
国内外のテクノロジー企業は、運用コストの削減と持続可能性目標の達成に向け、エネルギー効率に優れた熱管理システムに多額の投資を行っています。また、中国が持つ強固な製造エコシステムと拡大する半導体生産能力も、産業および商業インフラ用途におけるハイブリッド冷却ソリューションの採用拡大に寄与しています。
南アジア・太平洋地域:新興の高成長冷却インフラ市場
南アジア・太平洋地域は、デジタルトランスフォーメーションの加速、ハイパースケールデータセンターへの投資、および産業インフラの拡大により、ハイブリッド冷却システムの主要な成長拠点となりつつあります。シュナイダーエレクトリック、バーティブ、ダイキン工業などの企業は、現地生産やAI対応の冷却技術を通じて、同地域での事業展開を拡大しています。エネルギー需要の増加、高温の気候条件、およびクラウドインフラの急速な導入により、効率的なハイブリッド熱管理システムの必要性が高まっています。
- インド:インドにおけるハイブリッド冷却システムの需要は、2036年まで年平均成長率(CAGR)9.2%で増加すると予測されています。
インドは、積極的なデータセンターの拡張、現地化政策、およびAIインフラの導入拡大に牽引され、主要市場の中で最も急速に成長している市場です。2026年2月に発表された業界の推計によると、ハイパースケール投資と冷却需要の増加により、インドのデータセンター冷却市場は年間25%以上の成長率を示す可能性があります。国内のクラウドインフラの拡大や、データローカライゼーションに対する規制上の重視の高まりも、ハイブリッド冷却の導入をさらに後押ししています。
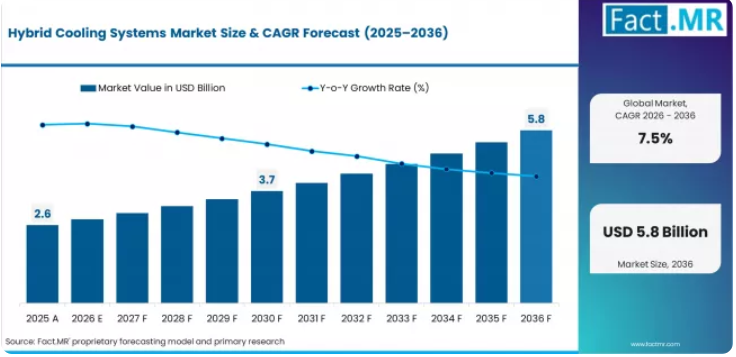
Fact.MRによる世界のハイブリッド冷却システム市場の分析では、北米、西ヨーロッパ、東アジア、南アジア・太平洋地域にわたる包括的な地域別評価を提供しており、米国、ドイツ、英国、日本、韓国、中国、インド、ASEANなどの主要国を網羅しています。読者の皆様は、AIを活用したデータセンターの拡張、産業オートメーションの動向、サステナビリティ規制、エネルギー効率化の取り組み、ハイパースケールインフラへの投資、そして先進的なハイブリッド熱管理技術の採用など、地域ごとの需要パターンや世界市場における長期的な競争上の位置づけを形作る要因に関する詳細な洞察をご覧いただけます。
競合ベンチマークと企業のポジショニング
ハイブリッド冷却システム市場を牽引する主要企業
ハイブリッド冷却システム市場は比較的集中しており、シュナイダーエレクトリック、バーティブ、ジョンソンコントロールズ、ダイキン工業、トレン・テクノロジーズといった主要企業が合わせて40~50%近くの市場シェアを占めています。この市場における主要な競争要因には、エネルギー効率、熱効率、持続可能性、および人工知能(AI)を活用した冷却技術などが挙げられます。
多様な製品ライン、広範な地理的展開、そしてハイパースケールデータセンターとの強固な連携を持つ企業は、固有の競争優位性を有しています。エンドユーザーは現在、単一ベンダーに依存することによるリスクを軽減するため、複数のサプライヤーのソリューションに依存しており、これにより、企業が本来持つ可能性のある価格決定力が抑制されています。
ハイブリッド冷却システム市場の主要プレイヤー
- Schneider Electric
- Vertiv
- Johnson Controls
- Daikin Industries
- Trane
- STULZ GMBH
- Rittal LLC
- AIREDALE INTERNATIONAL AIR CONDITIONING LTD.
- Condair Evaporative Technologies
- Baltimore Aircoil Company
- EVAPCO
製品タイプ別、システム設計・構成別、用途別、最終用途産業別、および地域別の分析
- 製品タイプ別のハイブリッド冷却システム市場:
- 空気-液体ハイブリッド冷却システム
- 液体-空気ハイブリッドシステム
- 空気-液体ハイブリッドシステム
- 蒸発式ハイブリッド冷却システム
- 直接+間接蒸発冷却
- 蒸発+機械冷却
- ハイブリッド冷却塔
- 直接接触型(湿式・乾式ハイブリッド)
- 閉回路型ハイブリッド冷却塔
- 開放回路型ハイブリッド冷却塔
- 先進的なハイブリッド冷却アーキテクチャ
- 密結合型ハイブリッド冷却
- AI駆動型ハイブリッド冷却システム
- 空気-液体ハイブリッド冷却システム
- システム設計・構成別のハイブリッド冷却システム市場:
- 回路タイプ
- 開放ループシステム
- 閉ループシステム
- 冷却方法の統合
- 空気+液体ハイブリッド
- 空気+蒸発式ハイブリッド
- 液体+冷凍ハイブリッド
- マルチモード・ハイブリッドシステム(空気+液体+蒸発式)
- 設計構成
- 強制通風システム
- 誘導通風システム
- 容量および規模
- 小規模(5k TR未満)
- 中規模(5~10k TR)
- 大規模(10k TR超)
- 材質
- 鋼
- コンクリート
- ガラス繊維強化プラスチック(FRP)
- 回路タイプ
- 用途別ハイブリッド冷却システム市場:
- データセンター
- ハイパースケールデータセンター
- エンタープライズデータセンター
- コロケーションデータセンター
- エッジデータセンター
- ハイパフォーマンスコンピューティング(HPC)
- 産業用途
- 発電
- 石油・ガス
- 化学・石油化学
- 金属・鉱業
- 食品・飲料加工
- 商業・HVAC
- 商業ビル
- 地域冷房システム
- スマートビル・グリーンインフラ
- 新興用途
- 再生可能エネルギーシステム
- 電気自動車インフラ
- 半導体製造
- 製薬・クリーンルーム
- データセンター
- 最終用途産業別ハイブリッド冷却システム市場:
- 産業部門
- 商業部門
- 住宅/消費者
- 地域別ハイブリッド冷却システム市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 東アジア
- 中国
- 日本
- 韓国
- 西ヨーロッパ
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ベネルクス
- 北欧
- その他の西ヨーロッパ諸国
- 東ヨーロッパ
- ロシア
- ハンガリー
- ポーランド
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 南アジアおよび太平洋地域
- インド
- ASEAN
- ANZ
- SAPのその他地域
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- 中東およびアフリカのその他地域
- 北米
目次
ハイブリッド冷却システム市場 – エグゼクティブサマリー
市場の概要
市場の定義と概要
市場の分類と調査範囲
世界のハイブリッド冷却システム市場の需要分析(2021年~2025年)および予測(2026年~2036年)
過去の市場規模(台数)分析(2021年~2025年)
現在および将来の市場規模 (台数)の予測、2026–2036年
前年比成長傾向分析
世界のハイブリッド冷却システム市場 – 価格分析
製品カテゴリーおよび国別価格分析
地域別平均価格分析のベンチマーク
価格動向および予測
過去の価格動向
将来の価格予測
価格設定に影響を与える要因
競争的な価格戦略
コスト構造分析:基礎的な詳細分析
世界のハイブリッド冷却システム市場の需要(金額または規模、単位:百万米ドル)分析 2021-2025年および予測、2026–2036年
過去の市場規模(10億米ドル)分析:2021年~2025年
現在および将来の市場規模(10億米ドル)予測:2026年~2036年
前年比成長傾向分析
絶対的な市場機会(米ドル)分析
市場の背景および基礎データ
冷却システムの導入台数(台/TR/kW)
ハイブリッド冷却システムの年間出荷台数
レガシー冷却システムの更新・改修率
データセンターの容量増設(MW/ラック密度の伸び)
産業生産高の伸び(製造業、発電など)
HVACインフラの拡張(商業用床面積の伸び)
冷却インフラへの設備投資(CAPEX)
エネルギー消費の動向と冷却需要(kWh使用量)
地域別インフラ投資(米ドル配分)
ハイブリッド冷却技術と空気/液体冷却技術の採用率
エネルギー効率および水使用に関する規制政策
持続可能性および炭素削減の取り組み
技術の進歩(AIを活用した冷却、スマートシステム)
高密度コンピューティング(AI、HPC)への業界の移行
貿易シナリオ(2025年)
輸出入分析
地域別
国別
スタートアップ・エコシステム分析(2021年~2025年)
ハイブリッド冷却システムの市場機会評価
総潜在市場規模(百万米ドル)
サービス提供可能対象市場(百万米ドル)
サービス提供可能獲得市場(百万米ドル)
ポーターの5つの力およびPESTEL分析
投資実現可能性分析
マクロ経済要因および予測要因 ― 関連性および影響
業界価値およびサプライチェーン分析
主要チャネルパートナー一覧
サプライチェーンの各ノードにおける利益率および営業利益率
バリューチェーンの各ノードにおける付加価値に関する注記
バリューチェーンに影響を与える要因
市場動向
推進要因
制約要因
機会分析
主要な規制および認証
ハイブリッド冷却システム市場分析 2021-2025 年および 2026–2036 年の予測(製品タイプ別)
はじめに/主な調査結果
過去市場規模(10億米ドル)および数量(単位)の推移分析(製品タイプ別、2021-2025 年)
製品タイプ別、現在および将来の市場規模(10億米ドル)および数量(単位)の分析と予測、2026年~2036年
空気-液体ハイブリッド冷却システム
液体-空気ハイブリッドシステム
空気-液体ハイブリッドシステム
蒸発式ハイブリッド冷却システム
直接式+間接式蒸発冷却
蒸発式+機械式冷却
ハイブリッド冷却塔
直接接触型(湿式・乾式ハイブリッド)
閉回路型ハイブリッド冷却塔
開放回路型ハイブリッド冷却塔
先進的なハイブリッド冷却アーキテクチャ
密結合型ハイブリッド冷却
AI駆動型ハイブリッド冷却システム
製品タイプ別市場魅力度分析
ハイブリッド冷却システム市場分析 2021-2025 年および 2026–2036 年の予測(システム設計・構成別)
はじめに/主な調査結果
システム設計・構成別の過去市場規模(10億米ドル)および数量(台数)の推移分析、2021-2025 年
システム設計・構成別の現在および将来の市場規模(10億米ドル)および数量(台数)の分析と予測、2026年~2036年
回路タイプ
オープンループシステム
クローズドループシステム
冷却方式の統合
空気+液体ハイブリッド
空気+蒸発式ハイブリッド
液体+冷凍ハイブリッド
マルチモードハイブリッドシステム(空気+液体+蒸発式)
設計構成
強制通風システム
誘導通風システム
容量・規模
小規模(5k TR未満)
中規模(5~10k TR)
大規模(10k TR超)
材質
鋼
コンクリート
ガラス繊維強化プラスチック(FRP)
システム設計・構成別市場魅力度分析
ハイブリッド冷却システム市場分析 2021-2025 年および 2026–2036 年の予測(用途別)
はじめに/主な調査結果
用途別 過去市場規模(10億米ドル)および数量(台数)の推移分析(2021年~2025年)
用途別 現在および将来の市場規模(10億米ドル)および数量(台数)の分析と予測(2026年~2036年)
データセンター
ハイパースケール・データセンター
エンタープライズ・データセンター
コロケーション・データセンター
エッジデータセンター
ハイパフォーマンスコンピューティング(HPC)
産業用アプリケーション
発電
石油・ガス
化学・石油化学
金属・鉱業
食品・飲料加工
商業施設・HVAC
商業ビル
地域冷房システム
スマートビル・グリーンインフラ
新興アプリケーション
再生可能エネルギーシステム
電気自動車インフラ
半導体製造
製薬・クリーンルーム
用途別市場魅力度分析
ハイブリッド冷却システム市場分析 2021-2025年および予測 2026–2036年(最終用途産業別)
はじめに/主な調査結果
最終用途産業別の過去市場規模(10億米ドル)および数量(単位)の推移分析、2021-2025年
最終用途産業別、現在および将来の市場規模(10億米ドル)および数量(単位)の分析と予測、2026年~2036年
産業部門
商業部門
住宅・消費者部門
最終用途産業別市場魅力度分析
地域別グローバルハイブリッド冷却システム市場分析および予測
はじめに/主な調査結果
地域別過去市場規模(10億米ドル)および数量(単位)の推移分析、2021年~2025年
地域別 現在および将来の市場規模(10億米ドル)および販売数量(単位)の分析と予測、2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジア・太平洋
中東・アフリカ
地域別 市場魅力度分析
北米ハイブリッド冷却システム市場の分析と予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(10億米ドル)および数量(単位)の推移分析、2021年~2025年
市場分類別 現在および将来の市場規模(10億米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
米国
カナダ
メキシコ
分類別
国別・分類別市場魅力度分析
市場動向
主要市場参加者 – 競合強度マッピング
推進要因と制約要因 – 影響分析
ラテンアメリカにおけるハイブリッド冷却システム市場の分析と予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(10億米ドル)および販売数量(単位)の推移分析(2021年~2025年)
市場分類別の現在および将来の市場規模(10億米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ諸国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因および制約要因 – 影響分析
西ヨーロッパのハイブリッド冷却システム市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(10億米ドル)および数量(単位)の推移分析、2021年~2025年
市場分類別の現在および将来の市場規模(10億米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
ドイツ
イタリア
フランス
イギリス
スペイン
ベネルクス
北欧諸国
西ヨーロッパのその他地域
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 市場参入度マッピング
推進要因と制約要因 – 影響分析
東ヨーロッパのハイブリッド冷却システム市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(10億米ドル)および販売数量(単位)の推移分析、2021年~2025年
市場分類別 現在および将来の市場規模(10億米ドル)および販売数量(単位)の分析・予測、2026年~2036年
国別
ロシア
ハンガリー
ポーランド
バルカン半島およびバルト諸国
東ヨーロッパのその他地域
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競合強度マッピング
推進要因と制約要因 – 影響分析
東アジアのハイブリッド冷却システム市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(10億米ドル)および数量(単位)の推移分析(2021年~2025年)
市場分類別 現在および将来の市場規模(10億米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
中国
日本
韓国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競合強度マッピング
推進要因と制約要因 – 影響分析
南アジア・太平洋地域のハイブリッド冷却システム市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(10億米ドル)および数量(単位)の推移分析、2021年~2025年
市場分類別の現在および将来の市場規模(10億米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因および抑制要因 – 影響分析
中東・アフリカのハイブリッド冷却システム市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別の過去市場規模(10億米ドル)および数量(単位)の推移分析、2021年~2025年
市場分類別の現在および将来の市場規模(10億米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 競争激化度マッピング
推進要因と制約要因 – 影響分析
国別ハイブリッド冷却システム市場分析および予測
はじめに
主要国別の市場価値構成比分析
世界と各国の成長比較
米国におけるハイブリッド冷却システム市場の分析
市場規模(10億米ドル)および販売数量(台数)の分析(市場分類別、2021年~2036年)
製品タイプ別
システム設計・構成別
用途別
最終用途産業別
光学技術別
カナダのハイブリッド冷却システム市場分析
メキシコのハイブリッド冷却システム市場分析
ブラジルのハイブリッド冷却システム市場分析
チリのハイブリッド冷却システム市場分析
ドイツのハイブリッド冷却システム市場分析
フランスのハイブリッド冷却システム市場分析
イタリアのハイブリッド冷却システム市場分析
スペインのハイブリッド冷却システム市場分析
イギリスのハイブリッド冷却システム市場分析
ベネルクス諸国のハイブリッド冷却システム市場分析
北欧諸国のハイブリッド冷却システム市場分析
ポーランドのハイブリッド冷却システム市場分析
ロシアのハイブリッド冷却システム市場分析
ハンガリーのハイブリッド冷却システム市場分析
バルカン半島およびバルト諸国のハイブリッド冷却システム市場分析
中国のハイブリッド冷却システム市場分析
日本のハイブリッド冷却システム市場分析
韓国におけるハイブリッド冷却システム市場分析
インドにおけるハイブリッド冷却システム市場分析
ASEANにおけるハイブリッド冷却システム市場分析
ANZにおけるハイブリッド冷却システム市場分析
サウジアラビアにおけるハイブリッド冷却システム市場分析
その他のGCC諸国におけるハイブリッド冷却システム市場分析
南アフリカにおけるハイブリッド冷却システム市場分析
トルコにおけるハイブリッド冷却システム市場分析
ハイブリッド冷却システム市場の構造分析
企業規模別市場分析
市場集中度
主要企業の市場シェア分析
新規ブランドのための市場スペースと収益機会
市場プレゼンス分析
各企業の地域別展開状況
各企業の製品展開状況
モバイル・オプティカル・プラグガブル製品の競合分析
競合ダッシュボード
競合別価格分析
競合ベンチマーキング
競合の詳細分析
シュナイダーエレクトリック
概要
製品ポートフォリオ
販売展開状況
主な動向
SWOT分析
戦略の概要
主要財務指標
Vertiv
Johnson Controls
ダイキン工業
Trane
STULZ GMBH
Rittal LLC
AIREDALE INTERNATIONAL AIR CONDITIONING LTD.
Condair Evaporative Technologies
Baltimore Aircoil Company
EVAPCO
その他の主要企業
主要な知見
前提条件および使用された略語
調査方法およびデータソース
表一覧
表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
表2:地域別世界市場数量(台数)予測(2021年~2036年)
表3:製品タイプ別世界市場規模(10億米ドル)予測(2021年~2036年)
表4:製品タイプ別世界市場数量(単位)予測(2021年~2036年)
表5:システム設計・構成別世界市場規模(10億米ドル)予測(2021年~2036年)
表6:システム設計・構成別世界市場数量(単位)予測(2021年~2036年)
表7:用途別世界市場規模(10億米ドル)予測、2021年~2036年
表8:用途別世界市場数量(台数)予測、2021年~2036年
表9:最終用途産業別世界市場規模(10億米ドル)予測、2021年~2036年
表10:最終用途産業別世界市場数量(単位)予測、2021年~2036年
表11:国別北米市場規模(10億米ドル)予測、2021年~2036年
表12:国別北米市場数量(単位)予測、2021年~2036年
表13:製品タイプ別北米市場規模(10億米ドル)予測、2021年~2036年
表14:製品タイプ別北米市場規模(単位)予測、2021年~2036年
表15:システム設計・構成別北米市場規模(10億米ドル)予測、2021年~2036年
表16:システム設計・構成別 北米市場出荷数量(単位)予測(2021年~2036年)
表17:用途別 北米市場規模(10億米ドル)予測(2021年~2036年)
表18:用途別 北米市場出荷数量(単位)予測(2021年~2036年)
表19:北米市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
表20:北米市場規模(台数)の最終用途産業別予測(2021年~2036年)
表21:ラテンアメリカ市場規模(10億米ドル)の国別予測(2021年~2036年)
表22:ラテンアメリカ市場の販売数量(単位)予測(国別、2021年~2036年)
表23:ラテンアメリカ市場の市場規模(10億米ドル)予測(製品タイプ別、2021年~2036年)
表24: 製品タイプ別 ラテンアメリカ市場出荷数量(単位)予測、2021年~2036年
表25:システム設計・構成別 ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年
表26:システム設計・構成別 ラテンアメリカ市場出荷数量(単位)予測、2021年~2036年
表27:用途別ラテンアメリカ市場規模(価値、10億米ドル)予測(2021年~2036年)
表28:用途別ラテンアメリカ市場規模(数量)予測(2021年~2036年)
表29:最終用途産業別ラテンアメリカ市場規模(価値、10億米ドル)予測(2021年~2036年)
表30:ラテンアメリカ市場の出荷数量(単位)予測(最終用途産業別、2021年~2036年)
表31:西ヨーロッパ市場の市場規模(10億米ドル)予測(国別、2021年~2036年)
表32:西ヨーロッパ市場の出荷数量(単位)予測(国別、2021年~2036年)
表33:西ヨーロッパ市場規模(10億米ドル)の製品タイプ別予測(2021年~2036年)
表34:西ヨーロッパ市場出荷量(単位)の製品タイプ別予測(2021年~2036年)
表35:2021年から2036年までの西ヨーロッパ市場規模(価値、10億米ドル)のシステム設計・構成別予測
表36:2021年から2036年までの西ヨーロッパ市場規模(数量、単位)のシステム設計・構成別予測
表37:2021年から2036年までの西ヨーロッパ市場規模(価値、10億米ドル)の用途別予測
表38:用途別 西ヨーロッパ市場の出荷台数(単位)予測(2021年~2036年)
表39:最終用途産業別 西ヨーロッパ市場規模(10億米ドル)予測(2021年~2036年)
表40:最終用途産業別 西ヨーロッパ市場の出荷台数(単位)予測(2021年~2036年)
表41:東ヨーロッパ市場規模(10億米ドル)の国別予測(2021年~2036年)
表42:東ヨーロッパ市場数量(単位)の国別予測(2021年~2036年)
表43:東ヨーロッパ市場規模(10億米ドル)の製品タイプ別予測(2021年~2036年)
表44:東欧市場の販売数量(単位)の予測(製品タイプ別、2021年~2036年)
表45:東欧市場の市場規模(10億米ドル)の予測(システム設計・構成別、2021年~2036年)
表46:東欧市場の販売数量(単位)の予測(システム設計・構成別、2021年~2036年)
表47:東欧市場規模(米ドル億)の用途別予測(2021年~2036年)
表48:東欧市場規模(台数)の用途別予測(2021年~2036年)
表49:東欧市場規模(米ドル億)の最終用途産業別予測(2021年~2036年)
表50:東ヨーロッパ市場の出荷数量(単位)予測(用途別、2021年~2036年)
表51:東アジア市場の市場規模(10億米ドル)予測(国別、2021年~2036年)
表52:東アジア市場の販売数量(単位)の予測(国別、2021年~2036年)
表53:東アジア市場の市場規模(10億米ドル)の予測(製品タイプ別、2021年~2036年)
表54:東アジア市場の販売数量(単位)の予測(製品タイプ別、2021年~2036年)
表55:2021年から2036年までの東アジア市場規模(価値、10億米ドル)のシステム設計・構成別予測
表56:2021年から2036年までの東アジア市場規模(数量、単位)のシステム設計・構成別予測
表57:2021年から2036年までの東アジア市場規模(価値、10億米ドル)の用途別予測
表58:用途別 東アジア市場の出荷台数(単位)予測(2021年~2036年)
表59:最終用途産業別 東アジア市場の市場規模(10億米ドル)予測(2021年~2036年)
表60:最終用途産業別 東アジア市場の出荷台数(単位)予測(2021年~2036年)
表61:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の国別予測
表62:2021年から2036年までの南アジア・太平洋地域の市場数量(単位)の予測(国別)
表63:2021年から2036年までの南アジア・太平洋地域の市場規模(価値)(10億米ドル)(製品タイプ別)
表64:南アジア・太平洋地域の市場規模(数量、単位)の製品タイプ別予測(2021年~2036年)
表65:南アジア・太平洋地域の市場規模(市場価値、10億米ドル)のシステム設計・構成別予測(2021年~2036年)
表66:南アジア・太平洋地域の市場数量(単位)予測(システム設計・構成別、2021年~2036年)
表67:南アジア・太平洋地域の市場規模(10億米ドル)予測(用途別、2021年~2036年)
表68: 用途別 南アジア・太平洋地域市場の出荷数量(単位)予測(2021年~2036年)
表69:最終用途産業別 南アジア・太平洋地域市場規模(10億米ドル)予測(2021年~2036年)
表70:最終用途産業別 南アジア・太平洋地域市場の出荷数量(単位)予測(2021年~2036年)
表71:中東・アフリカ市場規模(単位:10億米ドル)の国別予測(2021年~2036年)
表72:中東・アフリカ市場数量(単位)の国別予測(2021年~2036年)
表73:中東・アフリカ市場規模(単位:10億米ドル)の製品タイプ別予測(2021年~2036年)
表74:中東・アフリカ市場の販売数量(単位)の予測(製品タイプ別、2021年~2036年)
表75:中東・アフリカ市場の市場規模(10億米ドル)の予測(システム設計・構成別、2021年~2036年)
表76:中東・アフリカ市場の出荷数量(単位)予測(システム設計・構成別、2021年~2036年)
表77:中東・アフリカ市場の市場規模 (10億米ドル)の予測(用途別、2021年~2036年)
表78:中東・アフリカ市場の出荷台数(台)の予測(用途別、2021年~2036年)
表79:中東・アフリカ市場の市場規模(10億米ドル)の予測(最終用途産業別、2021年~2036年)
表80:中東・アフリカ市場の出荷数量(単位)の用途別予測(2021年~2036年)
図表一覧
図1:世界市場の出荷数量(単位)の予測(2021年~2036年)
図2:世界市場の価格分析
図3:2021年から2036年までの世界市場規模(10億米ドル)の予測
図4:2026年および2036年の製品タイプ別世界市場シェアおよびBPS分析
図5:2026年から2036年までの製品タイプ別世界市場の前年比成長率比較
図6:製品タイプ別の世界市場の魅力度分析
図7:システム設計・構成別の世界市場シェアおよびBPS分析(2026年および2036年)
図8:システム設計・構成別の世界市場の前年比成長率比較(2026年~2036年)
図9:システム設計・構成別の世界市場の魅力度分析
図10:用途別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図11:用途別の世界市場の前年比成長率比較(2026年~2036年)
図12:用途別世界市場の魅力度分析
図13:最終用途産業別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図14:最終用途産業別世界市場の前年比成長率比較(2026年~2036年)
図15:最終用途産業別の世界市場魅力度分析
図16:地域別の世界市場規模(価値、10億米ドル)シェアおよびBPS分析(2026年および2036年)
図17:地域別世界市場の前年比成長率比較(2026年~2036年)
図18:地域別世界市場の魅力度分析
図19:北米市場の増分収益機会(2026年~2036年)
図20:ラテンアメリカ市場の増分収益機会(2026年~2036年)
図21:西ヨーロッパ市場の増分収益機会(2026年~2036年)
図22:東ヨーロッパ市場の増分収益機会(2026年~2036年)
図23:東アジア市場の追加収益機会(2026年~2036年)
図24:南アジア・太平洋市場の追加収益機会(2026年~2036年)
図25:中東・アフリカ市場の追加収益機会(2026年~2036年)
図26: 北米市場の国別市場シェアおよびBPS分析(2026年および2036年)
図27:北米市場の製品タイプ別市場シェアおよびBPS分析(2026年および2036年)
図28:北米市場の製品タイプ別前年比成長率比較(2026年から2036年)
図29:製品タイプ別北米市場の魅力度分析
図30:システム設計・構成別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図31:システム設計・構成別北米市場の前年比成長率比較(2026年~2036年)
図32:システム設計・構成別の北米市場の魅力度分析
図33:用途別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
図34:用途別北米市場の前年比成長率比較(2026年~2036年)
図35:用途別北米市場の魅力度分析
図36:最終用途産業別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図37:北米市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図38:北米市場における最終用途産業別の市場魅力度分析
図39:ラテンアメリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図40:ラテンアメリカ市場における製品タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図41:ラテンアメリカ市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図42:ラテンアメリカ市場における製品タイプ別の市場魅力度分析
図43:ラテンアメリカ市場におけるシステム設計・構成別の市場価値シェアおよびBPS分析(2026年および2036年)
図44: 2026年から2036年までのラテンアメリカ市場におけるシステム設計・構成別の前年比成長率比較
図45:システム設計・構成別のラテンアメリカ市場の魅力度分析
図46:用途別のラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図47:用途別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図48:用途別のラテンアメリカ市場の魅力度分析
図49:ラテンアメリカ市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図50:ラテンアメリカ市場における最終用途産業別の前年比成長率比較(2026年から2036年)
図51:ラテンアメリカ市場における最終用途産業別の市場魅力度分析
図52:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図53:西ヨーロッパ市場における製品タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図54:西ヨーロッパ市場における製品タイプ別前年比成長率の比較(2026年から2036年)
図55:製品タイプ別 西ヨーロッパ市場の魅力度分析
図56:システム設計・構成別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図57:システム設計・構成別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図58:西ヨーロッパ市場におけるシステム設計・構成別の市場魅力度分析
図59:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図60:西ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
図61:用途別 西ヨーロッパ市場の魅力度分析
図62:最終用途産業別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図63:最終用途産業別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図64:西ヨーロッパ市場における最終用途産業別の市場魅力度分析
図65:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図66:東ヨーロッパ市場における製品タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図67:東ヨーロッパ市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図68:東ヨーロッパ市場における製品タイプ別の市場魅力度分析
図69:東欧市場におけるシステム設計・構成別の市場シェアおよびBPS分析(2026年および2036年)
図70:東欧市場におけるシステム設計・構成別の前年比成長率比較(2026年から2036年)
図71:システム設計・構成別 東欧市場の魅力度分析
図72:用途別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図73:用途別 東欧市場の前年比成長率比較(2026年~2036年)
図74:用途別 東欧市場の魅力度分析
図75:東欧市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図76:東欧市場における最終用途産業別の前年比成長率比較(2026年から2036年)
図77:東欧市場における最終用途産業別の市場魅力度分析
図78:東アジア市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図79:東アジア市場における製品タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図80:東アジア市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図81:東アジア市場における製品タイプ別の市場魅力度分析
図82:東アジア市場におけるシステム設計・構成別の市場価値シェアおよびBPS分析(2026年および2036年)
図83:東アジア市場におけるシステム設計・構成別の前年比成長率比較(2026年~2036年)
図84:東アジア市場におけるシステム設計・構成別の市場魅力度分析
図85:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図86:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
図87:東アジア市場における用途別の魅力度分析
図88:東アジア市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図89:東アジア市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図90:東アジア市場における最終用途産業別の市場魅力度分析
図91:南アジアおよび太平洋地域市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図92:南アジアおよび太平洋地域市場における製品タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図93:南アジアおよび太平洋地域市場における製品タイプ別前年比成長率の比較(2026年から2036年)
図94:南アジア・太平洋地域の市場魅力度分析(製品タイプ別)
図95:南アジア・太平洋地域の市場シェアおよびBPS分析(システム設計・構成別、2026年および2036年)
図96:南アジア・太平洋地域の市場前年比成長率比較(システム設計・構成別、2026年から2036年)
図97:システム設計・構成別 南アジア・太平洋市場の魅力度分析
図98:用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図99:用途別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図100:用途別南アジア・太平洋市場の魅力度分析
図101:最終用途産業別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図102:南アジア・太平洋市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図103:南アジア・太平洋市場における最終用途産業別の市場魅力度分析
図104:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図105:中東・アフリカ市場における製品タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図106:中東・アフリカ市場における製品タイプ別の前年比成長率比較(2026年から2036年)
図107:中東・アフリカ市場における製品タイプ別の市場魅力度分析
図108:中東・アフリカ市場におけるシステム設計・構成別の市場価値シェアおよびBPS分析(2026年および2036年)
図109:中東・アフリカ市場におけるシステム設計・構成別の前年比成長率比較(2026年から2036年)
図110:中東・アフリカ市場におけるシステム設計・構成別の市場魅力度分析
図111:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図112:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図113:中東・アフリカ市場における用途別市場魅力度分析
図114:中東・アフリカ市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図115:中東・アフリカ市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図116:中東・アフリカ市場における最終用途産業別の市場魅力度分析
図117:世界市場 – ティア構造分析
図118:世界市場 – 企業別シェア分析









