持続可能なジェット燃料用微細藻類市場の概要
市場の概要
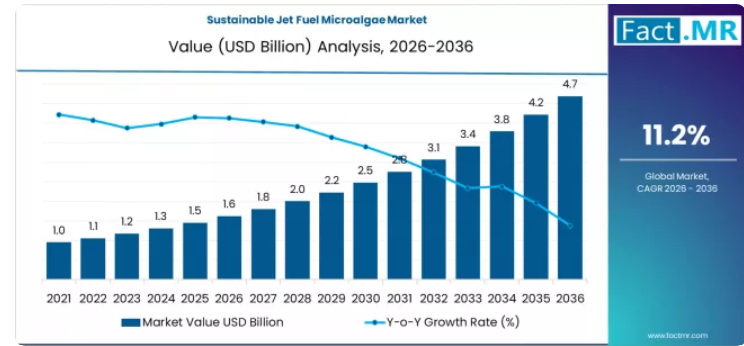
- 世界の持続可能なジェット燃料用微細藻類市場の売上高は、2026年に16億2,000万米ドルとなり、2036年までに46億8,000万米ドルに達すると予測されています。
- 2026年から2036年にかけて年平均成長率(CAGR)11.2%で推移し、この市場の規模は約2.9倍に拡大し、絶対的な市場機会として30億6,000万米ドルが追加されると見込まれています。
- この成長は、航空業界のネットゼロ排出への取り組みと、従来の原料の限界によって牽引されています。
- 微細藻類由来の燃料は、長期的な航空燃料需要を満たすことのできる、拡張性が高く低炭素な代替燃料として台頭しています。
需要と成長の推進要因
- 航空業界の脱炭素化に向けた規制や業界からの圧力の高まりが、持続可能なジェット燃料の導入を加速させています。
- 廃棄物や農作物を原料とするSAF(持続可能な航空燃料)の原料には拡張性に限りがあるため、微細藻類による代替燃料への関心が高まっています。
- 航空会社との引取契約の増加が、微細藻類由来の燃料の商業化を支えています。
- 求められる燃料の要件:
- 高いエネルギー密度
- ライフサイクルにおける低炭素排出量
- 世界の航空需要に対応できる拡張性
- 既存の航空機システムとの互換性
- 藻類の培養技術および燃料変換技術の進歩により、経済的な実現可能性が向上しています。
- 製品およびセグメント別概況
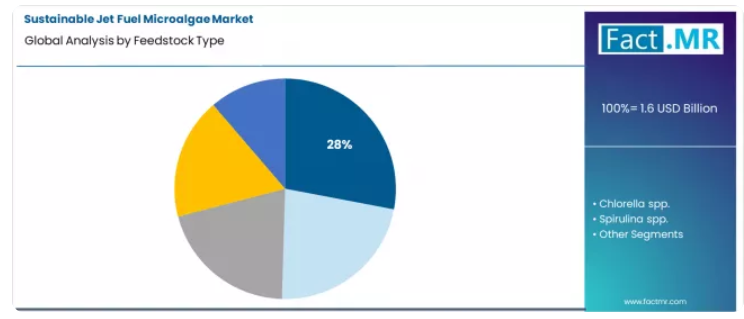
- 2026年には、ナノクロロプシス属(Nannochloropsis spp.)が原料種別シェアの28%を占め、主要セグメントとして台頭しています。
- 2026年には、熱水液化が技術ルート別シェアの38%を占め、主要な変換経路としての地位を確立しています。
- 2026年には、商用航空が最終用途シェアの56%を占め、需要が主にこの分野に集中していることが示されています。
- 主な製品カテゴリーは以下の通りです:
- ナンノクロロプシス属(Nannochloropsis spp.)
- クロレラ属(Chlorella spp.)
- スピルリナ属(Spirulina spp.)
- 混合/遺伝子組み換え株
- その他
- 地域別および競争環境の見通し
- 世界的に成長が後押しされており、グリーン航空およびバイオ燃料のエコシステムに投資している国々では、特に強い勢いが見られます。
- 主要な成長市場と年平均成長率(CAGR):中国(18.10%)、インド(17.30%)、米国(14.80%)、英国(13.90%)、日本(12.70%)。
- 市場の拡大は、以下の要素と密接に関連しています:
- 航空業界のネットゼロ目標
- バイオレフィナリーインフラへの投資
- 藻類由来燃料生産の規模拡大
- この市場で活動している主要企業には、エクソンモービル(藻類バイオ燃料合弁事業)、シェル・アビエーション(持続可能な燃料)、トタルエナジーズ(SAFプログラム)、ランザテック/ランザジェット(藻類由来SAFパートナー)などが挙げられます。
持続可能なジェット燃料用微細藻類市場 – 概要
この市場は、低炭素燃料の長期的かつ拡張可能な供給を確保しようとする航空会社との引取契約に後押しされ、パイロット規模の検証段階から、商業用バイオレフィナリーへの第1波の投資へと移行しつつあります。中国における年平均成長率(CAGR)が18.10%という驚異的な数値を示していることは、より広範な炭素回収・利用(CCU)エコシステムの一環として藻類培養を活用し、グリーン産業のバリューチェーンを主導するという国家戦略を如実に物語っています。
成功の定義はもはや実験室での脂質収量ではなく、生物学と産業工学の融合によって、堅牢で連続的な培養システムと、コスト効率に優れた下流処理プロセスを構築し、世界の航空インフラと互換性のあるドロップイン炭化水素を確実に生産できるかどうかにかかっています。この市場は、脱炭素化の義務と、世界の航空機を稼働させるという技術的現実との間の重要な架け橋であり、藻類を単なる代替燃料ではなく、炭素制約のある未来におけるエネルギー安全保障のための戦略的資源としています。
セグメント別分析
原料タイプ別:高い脂質含有量と培養の堅牢性のバランスが取れているのはどの株か?
Nannochloropsis属が28%のシェアでこのセグメントをリードしています。この属は、天然の脂質収量が高く、特に燃料転換に適したトリグリセリドを豊富に含むこと、また塩水を含む様々な培養条件下でも耐性を示すことから、好まれています。
その優位性は、1エーカーあたりの脂質生産量という指標において、強力な経済的潜在力を提供する株への注目を反映しています。また、ナンノクロロプシス属には長年の研究実績があり、遺伝子の操作が容易であるため、遺伝子工学によるさらなる株の改良が可能であり、第一世代の商業的な藻類由来ジェット燃料事業における基盤となる生物として位置づけられています。
技術ルート別:どのプロセスが湿式バイオマスを最も効果的に処理し、高収率の炭化水素を生成できるのでしょうか?
熱水液化(HTL)が38%を占め、主要な技術となっています。HTLの利点は、湿った藻類バイオマスを直接処理できる点にあり、エネルギーを大量に消費する乾燥工程――これは主要なコスト上の障壁――を省略できることです。この技術は、タンパク質や炭水化物を含むバイオマス全体を効率的に粗バイオオイルに変換し、それを触媒処理することでジェット燃料用の炭化水素へとアップグレードすることが可能です。
このバイオマス全体の利用と、高水分含有量の原料への対応が可能であることから、HTLは商業規模に必要な経済的・エネルギー的バランスを達成するための最も有望な手法となっており、多額の研究開発費やパイロット事業への投資を集めています。
最終用途別に見ると、どのセクターが中核的な需要を生み出し、プレミアム価格を支払う意欲を示しているのでしょうか?
商用航空は主要な最終用途セグメントであり、需要の56%を占めています。航空会社は、脱炭素化に向けた最も厳しい規制および世論の圧力にさらされており、EUの「ReFuelEU」や「CORSIA」といった義務付けに直面しています。航空会社の大規模かつ集中的な燃料需要は、大規模なバイオレフィナリーへの投資を正当化するために必要な量を確保しています。
持続可能性追加料金や航空券価格への上乗せを通じてコストプレミアムを吸収できるこのセクターの能力が、初期の市場牽引力を生み出しており、これにより民間航空は、微細藻類由来のSAF生産を拡大するための不可欠な最初の顧客となっています。
中国の「指令主導型」産業エコシステムとカーボンニュートラル公約は、どのように規模拡大を促進しているのでしょうか?
中国が18.10%という業界トップの年平均成長率(CAGR)を達成しているのは、国家資本主義モデルによるものです。このモデルでは、国のカーボンニュートラル目標が、具体的な資金提供やパイロットプロジェクトに直接結びついています。藻類の培養は、同国の広大な製造拠点における産業用二酸化炭素回収と戦略的に連携しています。
政府は、国有のエネルギー大手、航空会社、研究機関間のパイロットパートナーシップを義務付けることができ、将来の輸出に向けた技術バリューチェーン全体を掌握することに重点を置きながら、統合システムの迅速な反復開発と規模拡大を図っています。
インドのエネルギー安全保障と非耕作地の活用への注力がもたらす影響とは?
インドの17.30%という成長率は、エネルギー輸入からの自立という喫緊の課題と、広大な非耕作地および海岸線の戦略的活用によって牽引されています。国家プログラムでは、食糧安全保障に影響を与えることなくバイオ燃料を生産する手段として、藻類の培養が推進されています。
この成長の特徴は、現地の気候条件に耐性のある低コストの開放式養殖システムの開発に重点を置き、株開発においてインドの強みであるバイオテクノロジー分野を活用している点にあります。
なぜ、米国の政策、ベンチャーキャピタル、および航空会社との引取契約の組み合わせが重要な要因となるのでしょうか?
米国の14.80%という成長を支えているのは、強力な組み合わせです。すなわち、「インフレ抑制法」に基づくSAF(持続可能な航空燃料)向けの生産税額控除、ハードテック分野のバイオイノベーションに向けた豊富なベンチャーキャピタル、そして米国の主要航空会社による積極的な引取契約です。
このエコシステムにより、新規株の開発に注力するスタートアップから、HTL技術を拡大する大手石油会社に至るまで、複数の技術経路が並行して追求されており、これらはすべて、準備が整い、インセンティブが与えられた市場に向けて、コスト競争力のある燃料を供給するために競い合っています。
英国の立法面でのリーダーシップと合成燃料経路への注力が、その役割をどのように形作っているのでしょうか?
英国の年平均成長率(CAGR)13.90%は、収益確保メカニズムを含む、SAFの導入に向けた早期かつ積極的な立法目標に起因しています。この政策環境がプロジェクトファイナンスを惹きつけています。
英国の技術的焦点は、多くの場合、ガス化ベースの経路と一致しており、藻類を合成ガスのバイオマス源と見なしています。この合成ガスは、確立されたフィッシャー・トロプシュ法に投入され、認証済みのジェット燃料を生産することができ、他の廃棄バイオマスストリームとの技術的互換性を目指しています。
日本の高度な技術力と地政学的資源戦略は、どのような役割を果たしているのでしょうか?
日本の12.70%という成長率は、代替エネルギー資源の確保という国家戦略に活かされている、同国の高度なバイオテクノロジーおよびエンジニアリング能力に支えられています。国内の化石燃料が限られているため、日本は、国内または海外プロジェクトを通じて栽培可能な、技術集約型で高収量の再生可能資源として藻類に投資しています。その焦点は、高効率の密閉型光バイオリアクターシステムと、バイオマス1トンあたりからの価値抽出の最大化にあります。
持続可能なジェット燃料用微細藻類市場の競争環境
この競争環境では、世界のエネルギー大手、バイオテクノロジーのスタートアップ、そして各国の研究機関の間で、不安定な提携関係が見られます。エネルギー企業は、事業拡大に不可欠な資本、精製に関する専門知識、流通網へのアクセスを提供し、一方、バイオテクノロジー企業は、独自の菌株や革新的な培養技術を提供しています。
競争の焦点は、高生産性の藻類株や効率的な変換プロセスに関する知的財産権の確保、そして何よりも、業界初の商業施設建設の資金源となる長期的な引取契約を航空会社と締結することにあります。成功の尺度は、パイロット規模の生産から、拘束力のある契約に基づき1日あたり数千バレルの供給へと移行できる能力によって測られます。
持続可能なジェット燃料用微細藻類市場の主要企業
- ExxonMobil (Algae Biofuels JV)
- Shell Aviation (Sustainable Fuels)
- TotalEnergies (SAF Programs)
- LanzaTech/LanzaJet (Algal SAF Partner)
セグメント別市場
- 原料の種類:
- ナンノクロロプシス属
- クロレラ属
- スピルリナ属
- 混合/遺伝子組み換え株
- その他
- 製造技術:
- 水熱液化
- エステル交換+アップグレーディング
- 熱分解および触媒クラッキング
- ガス化を基盤とする製造法
- その他
- 最終用途:
- 民間航空
- 軍用航空
- ビジネス航空・一般航空
- その他
- 地域:
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- 英国
- ドイツ
- イタリア
- フランス
- スペイン
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- チェコ共和国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 東アジアのその他
- 南アジア・太平洋
- インド
- ASEAN
- オーストラリア
- 南アジア・太平洋のその他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東・アフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
市場の対象範囲/分類
市場の定義/範囲/制限事項
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ別予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
過去市場規模(百万米ドル)の分析:2021年~2025年
現在および将来の市場規模(百万米ドル)の予測:2026年~2036年
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
世界市場の価格分析:2021年~2025年および2026年~2036年の予測
原料タイプ別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
原料種別における過去の市場規模(百万米ドル)分析(2021年~2025年)
原料種別における現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
ナンノクロロプシス属(Nannochloropsis spp.)
クロレラ属(Chlorella spp.)
スピルリナ属(Spirulina spp.)
混合/遺伝子組み換え株
その他
2021年から2025年までの原料種別成長トレンド分析(Y to o to Y)
2026年から2036年までの原料種別絶対的市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(技術ルート別)
はじめに/主な調査結果
技術ルート別 過去市場規模(百万米ドル)分析(2021年~2025年)
技術ルート別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
熱水液化
エステル交換+アップグレーディング
熱分解および触媒クラッキング
ガス化ベースのルート
その他
技術別成長率(Y to o to Y)分析(2021年~2025年)
技術別絶対的市場機会分析(2026年~2036年)
最終用途別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
2021年から2025年までの用途別過去市場規模(百万米ドル)の分析
2026年から2036年までの用途別現在および将来の市場規模(百万米ドル)の分析および予測
民間航空
軍用航空
ビジネスおよび一般航空
その他
2021年から2025年までの用途別Yからoへの成長傾向分析
最終用途別 絶対的な市場機会分析(2026年~2036年)
地域別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別 過去市場規模(百万米ドル)分析(2021年~2025年)
地域別 現在の市場規模(百万米ドル)の分析および2026年から2036年までの予測
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別 市場魅力度分析
北米市場分析:2021年から2025年および2026年から2036年までの予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
原料タイプ別
技術ルート別
最終用途別
市場魅力度分析
国別
原料タイプ別
技術ルート別
最終用途別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場規模(過去値:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
市場規模(予測値:百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ブラジル
チリ
その他のラテンアメリカ
原料種別
製造プロセス別
最終用途別
市場魅力度分析
国別
原料種別
製造プロセス別
最終用途別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
原料タイプ別
技術ルート別
最終用途別
市場魅力度分析
国別
原料タイプ別
技術ルート別
最終用途別
主なポイント
東欧市場分析 2021年から2025年および2026年から2036年の予測、国別
市場規模(過去データ:百万米ドル)の傾向分析(市場分類別、2021年から2025年)
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
原料タイプ別
技術ルート別
最終用途別
市場魅力度分析
国別
原料タイプ別
技術ルート別
最終用途別
主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場規模(百万米ドル)の推移分析(市場分類別、2021年~2025年)
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
中国
日本
韓国
原料種別
技術ルート別
最終用途別
市場魅力度分析
国別
原料種別
技術ルート別
最終用途別
主なポイント
南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
原料タイプ別
製造プロセス別
最終用途別
市場魅力度分析
国別
原料タイプ別
技術ルート別
最終用途別
主なポイント
中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年から2025年
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
中東・アフリカのその他の地域
原料タイプ別
技術ルート別
最終用途別
市場魅力度分析
国別
原料タイプ別
技術ルート別
最終用途別
主なポイント
主要国別市場分析
米国
価格分析
市場シェア分析(2025年)
原料タイプ別
技術ルート別
最終用途別
カナダ
価格分析
市場シェア分析(2025年)
原料タイプ別
技術ルート別
最終用途別
メキシコ
価格分析
市場シェア分析(2025年)
原料種別
技術ルート別
最終用途別
ブラジル
価格分析
市場シェア分析(2025年)
原料種別
技術ルート別
最終用途別
チリ
価格分析
市場シェア分析(2025年)
原料種別
技術ルート別
最終用途別
ドイツ
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
英国
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
イタリア
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
スペイン
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
フランス
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
インド
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
ASEAN
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
中国
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
日本
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
韓国
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
ロシア
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
ポーランド
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
ハンガリー
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
原料種別
製造プロセス別
最終用途別
トルコ
価格分析
市場シェア分析(2025年)
原料タイプ別
技術ルート別
最終用途別
南アフリカ
価格分析
市場シェア分析(2025年)
原料タイプ別
技術ルート別
最終用途別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
原料タイプ別
技術ルート別
最終用途別
競合分析
競合の詳細分析
エクソンモービル (藻類バイオ燃料合弁事業)
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
シェル・アビエーション(持続可能な燃料)
トタルエナジーズ(SAFプログラム)
ランザテック/ランザジェット(藻類由来SAFパートナー)
その他
前提条件および使用略語
調査方法
表一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:原料種別世界市場規模(百万米ドル)予測、2021年~2036年
表3:技術ルート別世界市場規模(百万米ドル)予測、2021年~2036年
表4:最終用途別世界市場規模(百万米ドル)予測、2021年~2036年
表5:国別北米市場規模(百万米ドル)予測、2021年~2036年
表6:2021年から2036年までの北米市場規模(百万米ドル)の予測(原料種別)
表7:2021年から2036年までの北米市場規模(百万米ドル)の予測(技術ルート別)
表8:2021年から2036年までの北米市場規模(百万米ドル)の予測(最終用途別)
表9:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
表10:ラテンアメリカ市場規模(百万米ドル)の原料種別予測、2021年~2036年
表11:ラテンアメリカ市場規模(百万米ドル)の技術ルート別予測、2021年~2036年
表12:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表13:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
表14:西ヨーロッパ市場規模(百万米ドル)の原料種別予測(2021年~2036年)
表15:西ヨーロッパの市場規模(百万米ドル)の技術ルート別予測、2021年から2036年
表16:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測、2021年から2036年
表17:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年から2036年
表18:東ヨーロッパの市場規模(百万米ドル)の予測(原料種別、2021年~2036年)
表19:東ヨーロッパの市場規模(百万米ドル)の予測(技術ルート別、2021年~2036年)
表20:東ヨーロッパの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
表21:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表22:東アジアの市場規模(百万米ドル)の原料種別予測(2021年~2036年)
表23:東アジアの市場規模(百万米ドル)の技術ルート別予測(2021年~2036年)
表24:東アジアの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:南アジアおよび太平洋地域の市場規模(百万米ドル)の原料種別予測(2021年~2036年)
表27:南アジア・太平洋地域の市場規模(百万米ドル)の技術ルート別予測(2021年~2036年)
表28:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表29:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
表30:中東・アフリカの市場規模(百万米ドル)の原料種別予測(2021年~2036年)
表31:中東・アフリカの市場規模(百万米ドル)の技術ルート別予測(2021年~2036年)
表32:中東・アフリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:世界市場規模(百万米ドル)の予測(2021年~2036年)
図3:原料種別による世界市場の市場シェアおよびBPS分析(2026年および2036年)
図4:原料種別による世界市場のY to o to Y成長率の比較(2026年~2036年)
図5:原料種別による世界市場の魅力度分析
図6:技術ルート別世界市場シェアおよびBPS分析(2026年および2036年)
図7:技術ルート別世界市場のYからOへの成長率比較(2026年~2036年)
図8:技術ルート別の世界市場の魅力度分析
図9:最終用途別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図10:最終用途別の世界市場「Y to o to Y」成長率比較(2026年~2036年)
図11:最終用途別の世界市場の魅力度分析
図12:地域別の世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
図13:地域別の世界市場のYからOへの成長率比較(2026年から2036年)
図14:地域別の世界市場の魅力度分析
図15:北米市場における増分ドル機会(2026年~2036年)
図16:ラテンアメリカ市場における増分ドル機会(2026年~2036年)
図17:西ヨーロッパ市場における増分ドル機会(2026年~2036年)
図18:東ヨーロッパ市場における増分ドル機会(2026年~2036年)
図19:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図20:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図21:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図22:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図23:北米市場における原料種別市場シェアおよびBPS分析(2026年および2036年)
図24:北米市場における原料種別YからOへの成長率比較(2026年から2036年)
図25:原料種別による北米市場の魅力度分析
図26:技術ルート別北米市場シェアおよびBPS分析(2026年および2036年)
図27:技術ルート別北米市場のYからOへの成長率比較(2026年から2036年)
図28:技術ルート別北米市場の魅力度分析
図29:北米市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場における最終用途別のYからOへの成長率比較(2026年から2036年)
図31:北米市場における最終用途別の市場魅力度分析
図32:国別ラテンアメリカ市場価値シェアおよびBPS分析(2026年および2036年)
図33:原料種別ラテンアメリカ市場価値シェアおよびBPS分析(2026年および2036年)
図34:原料種別ラテンアメリカ市場のY→O→Y成長率比較(2026年~2036年)
図35:ラテンアメリカ市場における原料種別による市場魅力度分析
図36:ラテンアメリカ市場における技術ルート別市場価値シェアおよびBPS分析(2026年および2036年)
図37:ラテンアメリカ市場における技術ルート別Y→o→Y成長率の比較(2026年~2036年)
図38:技術ルート別ラテンアメリカ市場の魅力度分析
図39:最終用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図40:最終用途別ラテンアメリカ市場の年次成長率比較(2026年~2036年)
図41:最終用途別ラテンアメリカ市場の魅力度分析
図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図43:西ヨーロッパ市場における原料種別市場価値シェアおよびBPS分析(2026年および2036年)
図44:西ヨーロッパ市場における原料種別YからoへのY成長率比較(2026年から2036年)
図45:西ヨーロッパ市場における原料種別による市場魅力度分析
図46:西ヨーロッパ市場における技術ルート別市場価値シェアおよびBPS分析(2026年および2036年)
図47:西ヨーロッパ市場における技術ルート別YからoへのY成長率比較(2026年から2036年)
図48:技術ルート別の西ヨーロッパ市場の魅力度分析
図49:最終用途別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図50:最終用途別の西ヨーロッパ市場の年次成長率比較(2026年~2036年)
図51:最終用途別の西ヨーロッパ市場の魅力度分析
図52:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図53:東ヨーロッパ市場における原料種別市場価値シェアおよびBPS分析(2026年および2036年)
図54:東ヨーロッパ市場における原料種別YtoOtoY成長率の比較(2026年から2036年)
図55:東ヨーロッパ市場における原料種別による市場魅力度分析
図56:東ヨーロッパ市場における技術ルート別市場価値シェアおよびBPS分析(2026年および2036年)
図57:東ヨーロッパ市場における技術ルート別YからoへのY成長率比較(2026年から2036年)
図58:技術ルート別の東欧市場の魅力度分析
図59:最終用途別の東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図60:最終用途別の東欧市場のYtoOtoY成長率比較(2026年~2036年)
図61:最終用途別の東欧市場の魅力度分析
図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図63:東アジア市場における原料種別市場シェアおよびBPS分析(2026年および2036年)
図64:東アジア市場における原料種別YからOへのY成長率比較(2026年~2036年)
図65:東アジア市場における原料種別魅力度分析
図66:東アジア市場における技術ルート別の市場価値シェアおよびBPS分析(2026年および2036年)
図67:東アジア市場における技術ルート別のYからOへの成長率比較(2026年から2036年)
図68:東アジア市場における技術ルート別の市場魅力度分析
図69:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図70:東アジア市場における最終用途別のYからoへの成長率比較(2026年から2036年)
図71:東アジア市場における最終用途別の市場魅力度分析
図72:南アジア・太平洋地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
図73:南アジア・太平洋地域の市場価値シェアおよびBPS分析(原料種別、2026年および2036年)
図74:南アジア・太平洋地域の市場「Y→o→Y」成長率比較(原料種別、2026年から2036年)
図75:原料種別による南アジア・太平洋地域の市場魅力度分析
図76:技術ルート別による南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
図77:技術ルート別による南アジア・太平洋地域の市場Yからoへの成長比較(2026年から2036年)
図78:技術ルート別の南アジア・太平洋市場の魅力度分析
図79:最終用途別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図80:最終用途別の南アジア・太平洋市場におけるY→o→Y成長比較(2026年~2036年)
図81:最終用途別 南アジア・太平洋地域の市場魅力度分析
図82:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図83:原料タイプ別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図84:中東・アフリカ市場における原料種別YからoへのY成長比較(2026年~2036年)
図85:中東・アフリカ市場における原料種別市場魅力度分析
図86:中東・アフリカ市場における技術ルート別市場価値シェアおよびBPS分析(2026年および2036年)
図87:中東・アフリカ市場における技術ルート別のYtoY成長率比較(2026年~2036年)
図88:中東・アフリカ市場における技術ルート別の魅力度分析
図89:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図90:中東・アフリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
図91:中東・アフリカ市場における最終用途別の市場魅力度分析
図92:世界市場 – ティア構造分析
図93:世界市場 – 企業別シェア分析









