製油所向けバイオマス水素技術市場の概要
市場の概要
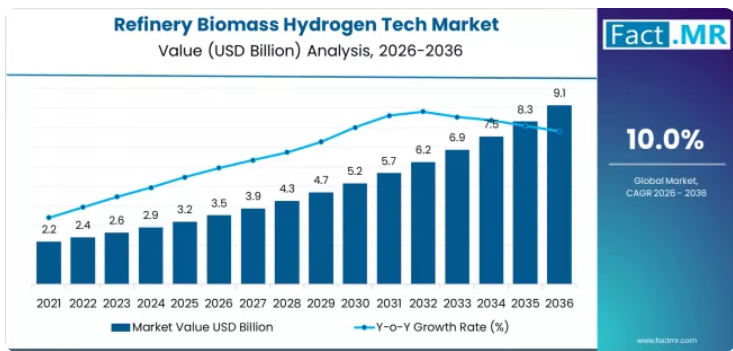
- 世界の製油所向けバイオマス水素技術市場の売上高は、2026年に35億2,000万米ドルとなり、2036年までに91億3,000万米ドルに達すると予測されています。
- 2026年から2036年にかけて年平均成長率(CAGR)10.0%で推移し、この市場は絶対的な機会として56.1億米ドルを追加し、市場規模は約2.59倍に拡大すると見込まれています。
- この成長は、操業および製品の炭素強度を低減するという製油所の差し迫ったニーズと直接結びついており、バイオマス由来の水素は、スコープ1排出量を削減し、低炭素燃料を生産するための道筋を提供しています。
- 市場の進化は、カーボンクレジットを評価する政策メカニズムに支えられ、改修や専用の新規設備を通じて、バイオマス水素技術を既存の製油所水素ネットワークに統合していくことが特徴です。
需要と成長の推進要因
- 厳格な炭素価格設定メカニズム、低炭素燃料基準、およびクリーン水素生産に対する政府補助金の組み合わせにより、バイオマス由来の水素の経済的妥当性が向上しています。
- 製油所は、資産の将来性を確保するようステークホルダーからの圧力が高まっており、低炭素強度の輸送用燃料(再生可能ディーゼルや持続可能な航空燃料)を生産するという戦略的必要性が、その導入を加速させています。
- リスクとコストを削減するため、既存のガス化装置でバイオマスと廃プラスチックや化石原料を共処理するハイブリッドシステムが注目を集めています。
- 小規模または分散型展開向けに開発が進められている、モジュール式でスキッド搭載型のバイオマスから水素への変換ユニットが、対象市場を拡大しています。
- 熱化学プロセスにおけるデジタルツインやAIによる最適化により、商業展開に向けた効率性と運用予測可能性が向上しています。
製品およびセグメント別概況
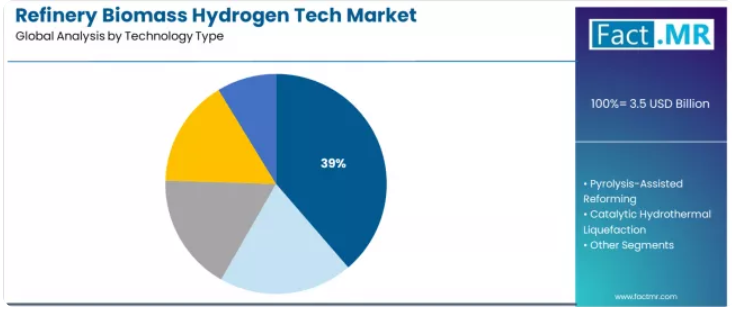
- ガス化ベースの水素は、2026年に39%の市場シェアを占め、技術タイプ別セグメントをリードしています。その成熟度、多様な固体バイオマスを大規模に処理できる能力、および既存の製油所水素プラントとの統合が可能である点が評価されています。
- 製油所向け燃料水素は、2026年に41%のシェアを占め、主要なエンドユース用途セグメントを構成しており、水素化処理および水素化分解に起因する製油所の操業排出量の大部分を直接削減します。
- 農業残渣は、2026年に37%のシェアで原料タイプセグメントをリードしており、食品生産の副産物として広く入手可能であり、土地利用変更をめぐる論争を回避できます。
- その他の技術タイプには、熱分解補助改質、触媒水熱液化、生物学的水素製造が含まれます。また、その他の原料としては、林業バイオマス、エネルギー作物、有機廃棄物などが挙げられます。
- 地域別および競争環境の見通し
- 主要な成長地域には、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋地域、中東・アフリカが含まれます。
- 国別では、中国が年平均成長率(CAGR)11.40%で成長を牽引しており、その背景には、国家的なクリーン水素戦略、世界最大の精製部門、そして国内に豊富に存在する農林業残渣があります。
- 米国(CAGR 10.80%)は、広範な精製能力、有利な再生可能燃料基準(RFS)政策、およびクリーン水素ハブに対する多額の連邦政府資金に支えられています。
- 韓国(CAGR 10.20%)は、野心的な国家水素ロードマップと、水素バリューチェーン全体にわたる大手産業コングロマリットによる積極的な投資に後押しされています。
- ドイツ(CAGR 9.60%)は、厳格な国家気候目標、産業用水素の脱炭素化を経済的に不可欠なものとする炭素価格設定、そして世界をリードするガス化エンジニアリング企業によって牽引されています。
- 日本(年平均成長率9.10%)は、戦略的なエネルギー安全保障目標、湿式バイオマス原料向けの先進的な触媒水熱液化技術、および海外原料パートナーシップに支えられています。
- この市場で活動している主要企業には、エア・リキード、リンデ、シェル・カタリスト&テクノロジーズ、ハルドール・トプソー、ジョンソン・マッセイなどが挙げられます。
製油所バイオマス水素技術市場 — 概要
この力強い成長は、製油所が操業および製品の炭素強度を低減しなければならないという差し迫ったニーズと直接結びついており、バイオマス由来の水素は、スコープ1排出量を削減し、低炭素燃料を生産するための道筋を提供しています。ガス化ベースの水素製造技術が39%のシェアを占め、技術導入を牽引しています。
この技術は、固体バイオマスを合成ガスに変換し、さらに高純度水素へと変換するための、拡張性のある熱化学的プロセスを提供します。主な最終用途は製油所用燃料水素(41%)であり、水素化処理や水素化分解といった重要なプロセスで使用される化石由来の水素に取って代わっています。農業残渣が主要な原料(37%)を占めており、豊富で非食用のバイオマスストリームを活用しています。
市場の進化は、炭素クレジットや再生可能燃料の生産を評価する政策メカニズムに支えられ、多くの場合、改修や専用のグリーンフィールド設備を通じて、これらの技術が既存の製油所水素ネットワークに統合されることで特徴づけられています。水分を多く含む原料をより効率的に処理する熱分解および触媒水熱プロセスにおけるイノベーションが加速しており、利用可能なバイオマス資源の幅が広がっています。中国(年平均成長率11.40%)と米国(同10.80%)は、クリーン水素に対する政府の多額の資金提供と、持続可能な転換戦略を模索する大規模かつ技術的に先進的な製油セクターの存在に牽引され、成長の中心となっています。
セグメント別分析
技術タイプ別:既存のインフラとの拡張性の高い統合が可能なプロセスはどれでしょうか?
ガス化ベースの水素が39%というトップの市場シェアを占めています。この技術は、その成熟度と、多様で低コストな固体バイオマスを大規模に処理できる能力が高く評価されており、生成される合成ガスは、炭素回収機能を備えた水蒸気メタン改質装置(SMR)などの既存の製油所水素プラントに統合したり、専用の装置で精製したりすることが可能です。
その技術的成熟度と、炭素回収・貯留(BECCS)と組み合わせた場合の負の排出の可能性により、この技術は製油所における水素需要の短期から中期的な脱炭素化の基盤技術となっています。
最終用途別では、どこに最も差し迫った脱炭素化の圧力がかかっているのでしょうか?
製油所用燃料水素が主要な用途を占めており、市場の41%を占めています。水素は、製油所における脱硫や製品の高度化のために、膨大な量の操業投入物として使用されています。
従来方式で生産された水素をバイオマス由来の水素に置き換えることで、製油所の操業に伴う排出量の大部分を直接削減することができます。この用途は、規制要件や企業のネットゼロ公約に沿った、明確かつ定量化可能な炭素削減効果をもたらし、投資に対する強力かつ即効性のあるインセンティブを生み出します。
原料の種類別:入手可能性と持続可能性のバランスが取れているのはどの原料か?
わら、籾殻、茎葉などの農業残渣が、37%のシェアで原料セグメントをリードしています。これらの材料は、食品生産の副産物として広く入手可能であり、エネルギー専用作物の栽培に伴う土地利用の変化に関する論争を回避できます。これらの利用は、農業・工業セクターにおける循環型経済を促進します。
収集、輸送、貯蔵に関連する物流上の課題が、分散型の前処理および高密度化技術の革新を推進しており、これにより、製油所拠点近郊での大規模な水素生産において、この原料を経済的に実現可能なものにしています。
製油所向けバイオマス水素技術市場の推進要因、制約要因、および主要なトレンドとは何でしょうか?
主な市場推進要因は、厳格な炭素価格設定メカニズム、低炭素燃料基準、およびクリーン水素生産に対する政府補助金の組み合わせであり、これらがバイオマス由来水素の経済性を高めています。
製油所は、資産の将来性を確保するよう、ステークホルダーからの圧力が高まっています。再生可能ディーゼルや持続可能な航空燃料(SAF)など、低炭素強度の輸送用燃料を生産するという戦略的必要性があり、これらは大量の水素投入を必要とするため、導入がさらに加速しています。
市場における大きな制約要因は、製油所の操業に必要な信頼性を備えた大規模な統合型バイオマスガス化または液化プラントを建設する際、資本集約度が高く、技術的に複雑であるという点です。
季節的な変動や競合する用途があるため、必要な規模で長期かつコストが安定したバイオマス原料の調達契約を確保することは困難な場合があります。また、バイオマス原料のライフサイクルにおける炭素会計やサステナビリティ認証についても、真の排出削減効果を確保し、評判リスクを回避するために、厳格な管理が求められます。
主な動向としては、リスクとコストを削減するため、既存のガス化装置においてバイオマスと廃プラスチックや化石原料を共処理するハイブリッドシステムの開発が挙げられます。また、バイオマス由来の合成ガスに含まれる複雑な汚染物質に対処し、下流の触媒を保護するための高度なガス浄化技術にも強い注目が集まっています。
小規模または分散型導入向けに、モジュール式でスキッド搭載型のバイオマスから水素を製造するユニットが開発されています。さらに、これらの複雑な熱化学プロセスに対するデジタルツインやAIによる最適化により、効率と運転の予測可能性が向上しています。
主要国別の製油所向けバイオマス水素技術市場の分析
- Air Liquide
- Linde plc
- Shell Catalysts & Technologies
- Haldor Topsoe
- Johnson Matthey
セグメント別市場
- 技術の種類:
- ガス化による水素製造
- 熱分解を併用した改質
- 触媒水熱液化
- 生物学的水素製造
- その他
- 最終用途:
- 製油所用燃料水素
- 再生可能化学原料
- 発電・熱供給
- 燃料電池用バイオ水素
- その他
- 原料の種類:
- 農業残渣
- 林業バイオマス
- エネルギー作物
- 有機廃棄物
- その他
- 地域:
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- チェコ共和国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 東アジアのその他
- 南アジア・太平洋
- インド
- ASEAN
- オーストラリア
- 南アジア・太平洋のその他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東・アフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップ分析
分析と提言
市場の概要
市場の対象範囲/分類
市場の定義/範囲/制限事項
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ別予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額($)による機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
技術タイプ別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
技術タイプ別 過去市場規模(百万米ドル)の分析(2021年~2025年)
技術別、2026年から2036年までの現在および将来の市場規模(価値:百万米ドル)の分析および予測
ガス化ベースの水素
熱分解補助改質
触媒水熱液化
生物由来水素生産
その他
2021年から2025年までの技術別YtoOtoY成長トレンド分析
2026年から2036年までの技術別絶対的市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途別)
はじめに/主な調査結果
2021年から2025年までの最終用途別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの最終用途別市場規模(現在および将来値、百万米ドル)の分析および予測
製油所用燃料水素
再生可能化学原料
発電・熱供給
燃料電池用バイオ水素
その他
2021年から2025年までの最終用途別前年比成長傾向分析
2026年から2036年までの最終用途別絶対的市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(原料タイプ別)
はじめに/主な調査結果
2021年から2025年までの原料種別における過去の市場規模(百万米ドル)の分析
2026年から2036年までの原料種別における現在および将来の市場規模(百万米ドル)の分析と予測
農業残渣
林業バイオマス
エネルギー作物
有機廃棄物
その他
2021年から2025年までの原料種別YtoY成長傾向分析
2026年から2036年までの原料種別絶対額機会分析
2021年から2025年までの地域別世界市場分析および2026年から2036年までの予測
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
米国
カナダ
メキシコ
技術タイプ別
最終用途別
原料タイプ別
市場魅力度分析
国別
技術タイプ別
最終用途別
原料タイプ別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ
技術タイプ別
最終用途別
原料タイプ別
市場魅力度分析
国別
技術タイプ別
最終用途別
原料タイプ別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場規模(過去データ、百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
市場規模 (百万米ドル)市場分類別予測、2026年~2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
技術タイプ別
最終用途別
原料タイプ別
市場魅力度分析
国別
技術タイプ別
最終用途別
原料タイプ別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
技術タイプ別
最終用途別
原料タイプ別
市場魅力度分析
国別
技術タイプ別
最終用途別
原料タイプ別
主なポイント
東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別
市場規模(過去値、百万米ドル)の推移分析:市場分類別、2021年から2025年
市場規模(予測値、百万米ドル):市場分類別、2026年から2036年
国別
中国
日本
韓国
技術タイプ別
最終用途別
原料タイプ別
市場魅力度分析
国別
技術タイプ別
最終用途別
原料タイプ別
主なポイント
南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
技術タイプ別
最終用途別
原料タイプ別
市場魅力度分析
国別
技術タイプ別
最終用途別
原料タイプ別
主なポイント
中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別 市場規模(百万米ドル)の予測:2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
技術タイプ別
最終用途別
原料タイプ別
市場魅力度分析
国別
技術タイプ別
最終用途別
原料タイプ別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
技術タイプ別
最終用途別
原料タイプ別
カナダ
価格分析
市場シェア分析(2025年)
技術タイプ別
最終用途別
原料タイプ別
メキシコ
価格分析
市場シェア分析(2025年)
技術タイプ別
最終用途別
原料タイプ別
ブラジル
価格分析
市場シェア分析(2025年)
技術タイプ別
最終用途別
原料タイプ別
チリ
価格分析
市場シェア分析(2025年)
技術タイプ別
最終用途別
原料タイプ別
ドイツ
価格分析
市場シェア分析(2025年)
技術タイプ別
最終用途別
原料タイプ別
英国
価格分析
市場シェア分析(2025年)
技術別
最終用途別
原料別
イタリア
価格分析
市場シェア分析、2025年
技術別
最終用途別
原料別
スペイン
価格分析
市場シェア分析、2025年
技術別
最終用途別
原料別
フランス
価格分析
市場シェア分析、2025年
技術種別
最終用途別
原料種別
インド
価格分析
市場シェア分析、2025年
技術種別
最終用途別
原料種別
ASEAN
価格分析
市場シェア分析、2025年
技術種別
最終用途別
原料種別
オーストラリア・ニュージーランド
価格分析
市場シェア分析、2025年
技術種別
最終用途別
原料種別
中国
価格分析
市場シェア分析、2025年
技術種別
最終用途別
原料種別
日本
価格分析
市場シェア分析、2025年
技術種別
最終用途別
原料種別
韓国
価格分析
市場シェア分析、2025年
技術種別
最終用途別
原料タイプ別
ロシア
価格分析
市場シェア分析、2025年
技術タイプ別
最終用途別
原料タイプ別
ポーランド
価格分析
市場シェア分析、2025年
技術タイプ別
最終用途別
原料タイプ別
ハンガリー
価格分析
市場シェア分析、2025年
技術タイプ別
最終用途別
原料タイプ別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
技術タイプ別
最終用途別
原料タイプ別
トルコ
価格分析
市場シェア分析(2025年)
技術タイプ別
最終用途別
原料タイプ別
南アフリカ
価格分析
市場シェア分析(2025年)
技術タイプ別
最終用途別
原料タイプ別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
技術タイプ別
最終用途別
原料タイプ別
競合分析
競合の詳細分析
エア・リキード
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
リンデ社(Linde plc)
シェル・カタリスト&テクノロジーズ(Shell Catalysts & Technologies)
ハルドール・トプソー(Haldor Topsoe)
ジョンソン・マッセイ(Johnson Matthey)
その他
使用された仮定および略語
調査方法論
表一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:技術種別による世界市場規模(百万米ドル)の予測(2021年~2036年)
表3:最終用途別による世界市場規模(百万米ドル)の予測(2021年~2036年)
表4:原料種別による世界市場規模(百万米ドル)の予測(2021年~2036年)
表5:国別北米市場規模(百万米ドル)予測、2021年~2036年
表6:技術種別北米市場規模(百万米ドル)予測、2021年~2036年
表7:最終用途別北米市場規模(百万米ドル)予測、2021年~2036年
表8:2021年から2036年までの北米市場規模(百万米ドル)の原料種別予測
表9:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の国別予測
表10:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の技術種別予測
表11:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
表12:ラテンアメリカ市場規模(百万米ドル)の原料種別予測、2021年~2036年
表13:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
表14:西ヨーロッパの市場規模(百万米ドル)の予測(技術種別、2021年~2036年)
表15:西ヨーロッパの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
表16:西ヨーロッパの市場規模(百万米ドル)の予測(原料種別、2021年~2036年)
表17:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年から2036年
表18:東ヨーロッパの市場規模(百万米ドル)の技術種別予測、2021年から2036年
表19:東ヨーロッパの市場規模(百万米ドル)の最終用途別予測、2021年から2036年
表20:東ヨーロッパの市場規模(百万米ドル)の予測(原料種別、2021年~2036年)
表21:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表22:東アジアの市場規模(百万米ドル)の予測(技術種別、2021年~2036年)
表23:東アジアの市場規模(百万米ドル)の最終用途別予測、2021年から2036年
表24:東アジアの市場規模(百万米ドル)の原料種別予測、2021年から2036年
表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測、2021年から2036年
表26:南アジア・太平洋地域の市場規模(百万米ドル)の技術種別別予測(2021年~2036年)
表27:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表28:南アジア・太平洋地域の市場規模(百万米ドル)の予測(原料種別、2021年~2036年)
表29:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表30:中東・アフリカ地域の市場規模(百万米ドル)の技術種別別予測(2021年~2036年)
表31:中東・アフリカ地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表32:中東・アフリカ市場規模(百万米ドル)の予測(原料種別、2021年~2036年)
図一覧
図1:世界市場の価格分析
図2:世界市場規模(百万米ドル)の予測(2021年~2036年)
図3:技術種別による世界市場シェアおよびBPS分析(2026年および2036年)
図4:技術種別による世界市場のY-to-Y成長率比較(2026年~2036年)
図5:技術種別による世界市場の魅力度分析
図6:最終用途別 世界市場シェアおよびBPS分析(2026年および2036年)
図7:最終用途別 世界市場のYtoY成長率比較(2026年~2036年)
図8:最終用途別 世界市場の魅力度分析
図9:原料種別 世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:原料種別 世界市場のYからOへのY成長率比較(2026年から2036年)
図11:原料種別 世界市場の魅力度分析
図12:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図13:地域別世界市場のY-to-Y成長率比較(2026年から2036年)
図14:地域別の世界市場魅力度分析
図15:北米市場の増分ドル機会(2026年~2036年)
図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図17:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図18:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
図19:東アジア市場の追加ドル機会(2026年~2036年)
図20:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
図21:中東・アフリカ市場における増分ドル機会(2026年~2036年)
図22:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図23:北米市場における技術種別市場シェアおよびBPS分析(2026年および2036年)
図24:北米市場における技術種別ごとのYからOへの年間成長率比較(2026年~2036年)
図25:北米市場における技術種別ごとの市場魅力度分析
図26:北米市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
図27:北米市場における最終用途別のYからOへの成長率比較(2026年から2036年)
図28:最終用途別北米市場の魅力度分析
図29:原料種別による北米市場の価値シェアおよびBPS分析(2026年および2036年)
図30:原料種別による北米市場のYからOへの年間成長率比較(2026年から2036年)
図31:原料種別による北米市場の魅力度分析
図32:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図33:技術種別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図34:技術種別ラテンアメリカ市場におけるYtoOtoY成長率の比較(2026年から2036年)
図35:技術種別によるラテンアメリカ市場の魅力度分析
図36:最終用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図37:最終用途別ラテンアメリカ市場のYからOへの成長率比較(2026年から2036年)
図38:最終用途別ラテンアメリカ市場の魅力度分析
図39:原料種別によるラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図40:原料種別によるラテンアメリカ市場のYからOへの年間成長率比較(2026年から2036年)
図41:原料種別によるラテンアメリカ市場の魅力度分析
図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図43:西ヨーロッパ市場における技術種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
図44:西ヨーロッパ市場における技術種別ごとのY-to-O-to-Y成長率比較(2026年から2036年)
図45:技術種別による西ヨーロッパ市場の魅力度分析
図46:最終用途別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図47:最終用途別西ヨーロッパ市場のYからoへの成長率比較(2026年から2036年)
図48:西ヨーロッパ市場における最終用途別市場魅力度分析
図49:西ヨーロッパ市場における原料種別市場シェアおよびBPS分析(2026年および2036年)
図50:西ヨーロッパ市場における原料種別YからOへの年間成長率比較(2026年~2036年)
図51:西ヨーロッパ市場における原料種別市場魅力度分析
図52:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図53:東ヨーロッパ市場における技術種別市場シェアおよびBPS分析(2026年および2036年)
図54:東ヨーロッパ市場における技術種別ごとの前年比成長率比較(2026年~2036年)
図55:東ヨーロッパ市場における技術種別ごとの魅力度分析
図56:東ヨーロッパ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図57:東欧市場における最終用途別YtoY成長率の比較(2026年~2036年)
図58:東欧市場における最終用途別市場魅力度分析
図59:東欧市場における原料種別市場シェアおよびBPS分析(2026年および2036年)
図60:東欧市場における原料種別YからOへの年間成長率比較(2026年から2036年)
図61:東欧市場における原料種別市場魅力度分析
図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図63:東アジア市場における技術種別市場シェアおよびBPS分析(2026年および2036年)
図64:東アジア市場における技術種別YtoOtoY成長率の比較(2026年~2036年)
図65:技術種別による東アジア市場の魅力度分析
図66:最終用途別による東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図67:最終用途別による東アジア市場のYからoへのY成長率の比較(2026年から2036年)
図68:東アジア市場における最終用途別魅力度分析
図69:東アジア市場における原料種別市場シェアおよびBPS分析(2026年および2036年)
図70:東アジア市場における原料種別YからOへの年間成長率比較(2026年から2036年)
図71:東アジア市場における原料種別魅力度分析
図72:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
図73:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(技術種別、2026年および2036年)
図74:南アジアおよび太平洋地域の市場YtoOtoY成長率比較(技術種別、2026年から2036年)
図75:技術種別による南アジア・太平洋地域の市場魅力度分析
図76:最終用途別による南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
図77:最終用途別による南アジア・太平洋地域のYからOへの年間成長率比較(2026年から2036年)
図78:南アジア・太平洋地域の市場魅力度分析(最終用途別)
図79:南アジア・太平洋地域の市場価値シェアおよびBPS分析(原料種別、2026年および2036年)
図80:南アジア・太平洋地域の市場YtoOtoY成長率比較(原料種別、2026年から2036年)
図81:原料種別による南アジア・太平洋地域の市場魅力度分析
図82:国別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図83:技術種別による中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図84:中東・アフリカ市場における技術種別ごとのYからoへの成長率比較(2026年~2036年)
図85:中東・アフリカ市場における技術種別ごとの市場魅力度分析
図86:中東・アフリカ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図87:中東・アフリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
図88:中東・アフリカ市場における最終用途別の市場魅力度分析
図89:中東・アフリカ市場における原料種別市場シェアおよびBPS分析(2026年および2036年)
図90:中東・アフリカ市場における原料種別前年比成長率の比較(2026年~2036年)
図91:中東・アフリカ市場における原料種別魅力度分析
図92:世界市場 ― ティア構造分析
図93:世界市場 ― 企業別シェア分析









