主な市場動向と洞察
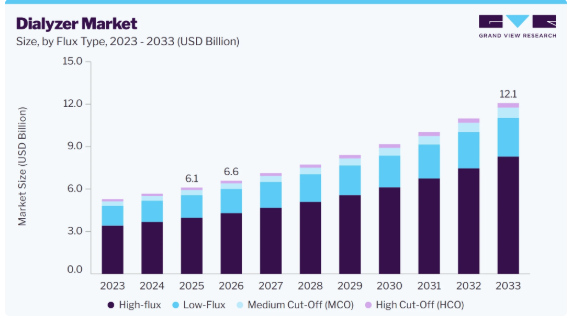
- フラックス別:2025年には、高フラックスセグメントが市場を牽引し、売上高シェア65.0%で首位を占めました。
- 用途別:2025年には、使い捨てセグメントが市場を牽引し、売上高シェア82.0%で首位を占めました。
- 膜材質別:2025年には、合成膜セグメントが売上高シェア66.9%で市場を牽引しました。
- 滅菌方法別:2025年には、エチレンオキシド滅菌セグメントが売上高シェア47.6%で市場を牽引しました。
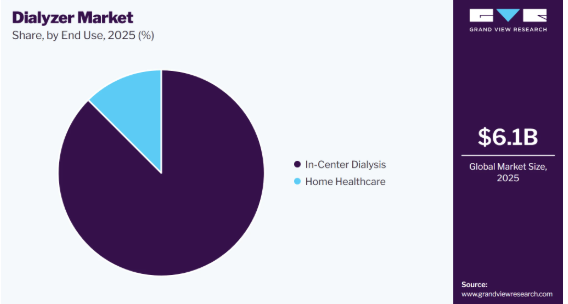
- 最終用途別:2025年には、透析センターでの透析セグメントが売上高シェア87.5%で市場を牽引しました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア39.8%)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:61億米ドル
- 2026年の推定市場規模:66億米ドル
- 2033年までの予測市場規模:121億米ドル
- CAGR(2026年~2033年):9.0%
さらに、高容量血液透析濾過(HVHDF)を含む先進的な透析技術の採用拡大が、ダイアライザー市場の成長を牽引しています。医療提供者は、毒素の除去を改善し、治療効率を高め、患者の転帰向上を支援する革新的な透析療法を導入しています。この傾向により、高性能な血液透析および血液透析濾過システムと互換性のある、技術的に高度なダイアライザーへの需要が加速しています。例えば、2026年7月、フレゼニウス・メディカル・ケア社は、米国の透析患者を対象とした高容量血液透析濾過(HVHDF)に関する実臨床エビデンスを収集するための研究イニシアチブ「BEACON-US」を発表しました。このイニシアチブは、多様な患者集団における治療成績、治療効果、および臨床経験を評価することで、HVHDFの全米展開を支援するものです。
世界各国の政府は、慢性腎臓病(CKD)および末期腎不全(ESRD)の患者が腎代替療法を受けられるよう、透析インフラ、償還プログラム、および公的医療イニシアチブへの投資を拡大しています。これらの取り組みにより、特に医療サービスが不十分な地域において透析能力が拡大しており、その結果、ダイアライザーやその他の透析用消耗品の需要が牽引されています。例えば、2026年8月、インドの「プラダン・マントリ国家透析プログラム(PMNDP)」は、官民連携(PPP)や院内サービス提供モデルを通じて、地区病院全体で手頃な価格の治療を拡大することにより、透析サービスの強化を継続しました。このプログラムは、同国で増大する末期腎不全(ESRD)の負担に対処するものであり、年間約22万人の新規ESRD患者がさらに3,400万回の透析セッションを必要としており、透析器や透析インフラへの需要増加を支えています。
米国における慢性腎臓病(CKD)の有病率は、人口統計学的グループによって大きく異なり、高齢者や特定の人種・民族集団で高い有病率が観察されています。65歳以上の成人ではCKDの有病率が最も高く、この年齢層の約3分の1が罹患しています。また、CKDの有病率は男性に比べて女性で高く、非ヒスパニック系白人やヒスパニック系の成人に比べて、非ヒスパニック系黒人や非ヒスパニック系アジア系の人口集団では著しく高くなっています。こうした人口統計上の違いは、CKDの負担が増大していること、および効果的なスクリーニング、早期診断、腎ケア管理戦略の必要性を浮き彫りにしています。慢性腎臓病(CKD)の有病率
各社は、高効率の血液透析および血液透析濾過療法をサポートするように設計された、幅広い血液透析器製品群を提供しています。その透析器ラインナップには、FX HDF、Optiflux、およびその他の高フラックス透析器モデルが含まれており、これらは高度なポリスルホン膜技術を採用しています。この技術により、高い生体適合性、尿毒症性毒素の効率的な除去、および最適化された体液管理が実現されています。
市場の動向
透析器市場は、慢性腎臓病(CKD)および末期腎不全(ESKD)の有病率の増加に加え、世界的な糖尿病、高血圧、肥満の罹患率の上昇、そして高齢化の進展により、着実な成長を遂げています。定期的な血液透析を必要とする患者数の増加に伴い、毒素を効率的に除去し、患者の転帰を改善できる高性能な透析器への需要が大幅に高まっています。この市場は、溶質のクリアランスを高め、治療に伴う合併症を軽減し、透析効率を向上させる高フラックス膜や生体適合性膜など、ダイアライザー膜技術の進歩によってさらに後押しされています。さらに、透析サービスへのアクセスを改善するための政府主導の取り組みの拡大、透析インフラへの投資の増加、および在宅血液透析の普及が進んでいることも、市場の成長に寄与しています。先進的な膜材料や高容量血液透析濾過(HDF)ダイアライザーを含む継続的な技術革新に加え、新興国における透析サービスの拡大が、予測期間中の持続的な市場成長を支えると見込まれています。
市場の集中度と特徴
ダイアライザー市場は、膜材料、毒素除去効率、生体適合性の進歩に牽引され、高度な革新性が特徴となっています。メーカー各社は、中分子のクリアランスを向上させつつ、アルブミンの損失を最小限に抑える、高フラックス、中カットオフ(MCO)、および高保持開始(HRO)型のダイアライザーを開発しています。また、高容量血液透析濾過(HDF)や在宅血液透析向けに設計されたダイアライザーにおける技術革新も進んでおり、臨床成果の向上と患者の安全性の確保に寄与しています。
ダイアライザー業界では、適度な合併・買収(M&A)活動が見られ、主要な腎臓ケア企業は透析製品のポートフォリオを強化し、製造能力を拡大しています。企業は、大規模な統合というよりは、透析製品や先進的な膜技術へのアクセスを改善するための戦略的な買収、製造能力の拡大、およびパートナーシップに注力しています。これらの取り組みは、メーカーが事業展開地域を拡大し、サプライチェーンを強化し、病院や透析センター向けの製品ラインナップを充実させるのに役立っています。この市場は、生産能力と技術開発に継続的に投資を行っている少数のグローバルメーカーによって依然として支配されています。
例えば、2025年11月、Lords Mark Indiaはバンガロールを拠点とするRenalyx Health Systemsの株式85%を取得しました。同社は2026年3月までに保有比率を92%に引き上げる計画ですが、Renalyxには引き続き独立して事業運営を行うことを認めています。この買収により、レナリックス社のAIを活用したIoT対応の持続的低効率透析(SLED)技術が加わり、製造はバーラト・エレクトロニクス社との提携により行われることとなり、ローズ・マーク社の透析関連ポートフォリオが強化されました。
「この買収は、インドの医療技術および診断エコシステムにおける自立とイノベーションを推進するという当社の取り組みをさらに強固なものにするものです。レナリックス・ヘルス・システムズ社との提携により、当社は先進的な透析治療へのアクセスを拡大するだけでなく、インドを世界の医療技術製造拠点として位置づけることにもつながります。私たちの目標は、このイノベーションを世界規模で拡大しつつ、地理的な条件にかかわらず、すべての患者様が安全で効率的かつ手頃な価格の医療を受けられるようにすることです」と、 ローズ・マーク・インダストリーズのマネージング・ディレクター兼CEOであるサチダナンド・ウパディヤイ氏は述べました。
この市場は、製品の安全性、生体適合性、滅菌、製造品質、および臨床性能を規定する厳格な医療機器規制によって大きな影響を受けています。透析器は、血液透析器に関するISO 8637などの国際規格や、ISO 13485に基づく品質管理要件に準拠しなければなりません。米国や欧州を含む主要市場では、メーカーは商品化に先立ち、米国食品医薬品局(FDA)および欧州医療機器規則(EU MDR 2017/745)に基づく規制当局の承認を取得しなければなりません。これらの規制要件は、開発コストや承認までの期間を増加させますが、製品の安全性、品質、および臨床的有効性を確保するものです。
腎臓移植や腹膜透析が、適格な患者に対する代替的な腎代替療法として機能しているため、この業界では低から中程度の代替可能性に直面しています。腎臓移植は一般的に長期的な生存率や生活の質(QOL)の面で優れていますが、ドナー不足や患者の適格性によって制限されています。腹膜透析は在宅治療が可能ですが、医学的・臨床的な考慮事項から、すべての患者に適しているわけではありません。その結果、血液透析は依然として世界的に最も広く利用されている腎代替療法であり、透析器に対する堅調な需要を支えています。
透析器への需要は、世界中の血液透析治療の大部分を担っている病院内透析ユニット、独立系透析センター、および専門腎臓ケアクリニックに高度に集中しています。大規模な透析サービス提供者は、治療が反復的な性質を持つことから、ダイアライザーの調達において大きな割合を占めており、ほとんどの患者は週に3回の透析を必要としています。さらに、在宅血液透析プログラムの漸進的な拡大に伴い、在宅用に設計されたダイアライザーへの需要も増加しています。政府支援の透析プログラムや民間の透析ネットワークは、購入決定および市場全体の成長において引き続き重要な役割を果たしています。
アナリストの見解
透析器市場は、慢性腎臓病(CKD)および末期腎不全(ESKD)の有病率の上昇、定期的な血液透析への需要の増加、そして世界的な透析サービスへのアクセス拡大に牽引され、着実な成長が見込まれています。さらに、毒素の除去、治療効率、および患者の転帰を改善する、高フラックス、中カットオフ(MCO)、および生体適合性膜技術の進歩も、市場を後押ししています。アナリストの観点からは、先進的な膜技術の開発、ダイアライザーの性能向上、規制順守の確保、および費用対効果の高いソリューションの提供に注力する企業が、競争優位性を強化する上で有利な立場にあると考えられます。将来の市場リーダーシップは、ダイアライザー設計における継続的なイノベーション、製造能力の拡大、透析プロバイダーとの強固なパートナーシップ、そして効率的で利用しやすい腎代替療法に対する高まる需要に対応する能力にかかっていると予想されます。
Flux Insights
2025年には、高フラックスセグメントが透析器市場の65.0%を占め、市場を席巻しました。この優位性は、低フラックス透析器と比較して、中分子尿毒症毒素の除去能力に優れ、透析効率が向上し、臨床転帰も良好であることから、維持血液透析における高フラックス透析器の採用が増加していることに支えられています。高容量血液透析濾過(HDF)の利用拡大、臨床ガイドラインによる推奨、および透析提供者間での先進的な生体適合性膜への選好の高まりが、病院や透析センター全体における高フラックス透析器の需要をさらに強めています。
透析器市場における中分子カットオフ(MCO)セグメントは、アルブミン損失を最小限に抑えつつ、より大きな中分子尿毒症毒素の除去能力を高めた先進的な透析療法の採用が増加していることから、予測期間中に著しい成長率を示すと予想されます。患者転帰の改善を裏付ける臨床的エビデンスの増加、拡張血液透析(HDx)の利用拡大、生体適合性膜技術への選好の高まり、および主要メーカーによる継続的な技術革新により、病院や透析センターにおけるMCOダイアライザーの導入が加速すると予想されます。例えば、全米腎臓財団(National Kidney Foundation)の「2025年臨床アップデート」によると、MCOダイアライザーは、従来の高フラックス型ダイアライザーと比較して、大型中分子の除去性能に優れており、追加の機器を必要とせずに既存の血液透析インフラで利用可能であるため、日常的な臨床現場でのより広範な導入が促進されています。
使用状況に関する洞察
2025年、使い捨てセグメントは82.0%のシェアを占め、透析器市場を席巻しました。この優位性は、交差汚染のリスクが低く、再処理の必要性がなく、感染予防プロトコルへの順守が向上していることから、使い捨て透析器が広く採用されていることに支えられています。使い捨て透析器は、臨床ワークフローを簡素化し、運用上の負担を軽減し、患者の安全性を高めるため、病院や透析センターからますます好まれるようになっています。使い捨てデバイスへの移行が進んでいる背景には、感染管理手法の更新や、医療関連感染の最小化を重視する規制当局の姿勢があります。2024年、米国疾病予防管理センター(CDC)は、全米医療安全ネットワーク(NHSN)の透析事象プロトコルを更新し、ダイアライザーの再利用に関する項目を削除しました。これは、米国の日常的な臨床現場において、ダイアライザーの再利用の重要性が低下していることを反映したものです。こうした傾向により、予測期間を通じて使い捨てセグメントの優位性が維持されると見込まれます。
再利用可能セグメントは、コスト意識の高い医療システムにおいて、透析治療費の削減、医療廃棄物の最小化、および資源利用効率の向上への注目が高まっていることから、予測期間中に著しい成長率を示すと予想されます。再利用可能なダイアライザーは、検証済みの再処理プロトコルを通じて1回あたりの治療費の削減を目指す透析提供者が存在するいくつかの新興経済国において、依然として重要な選択肢となっています。透析インフラへの投資拡大、手頃な価格の腎代替療法への需要増加、および標準化された透析器再処理ガイドラインの順守が、特定の市場における再利用型透析器の導入を後押しすると予想されます。
膜材料に関する分析
2025年には、合成膜セグメントが市場を席巻し、66.9%のシェアを占めました。この優位性は、ポリスルホン(PS)、ポリエーテルスルホン(PES)、ポリアリールエーテルスルホン(PAES)などの合成膜材料が持つ、優れた生体適合性、高い限外濾過効率、および中分子尿毒症毒素の除去能力の向上によって支えられています。これらの膜は、従来のセルロース膜と比較して炎症反応を軽減し、治療成績を向上させるため、高フラックス血液透析および血液透析濾過において広く使用されています。2025年、欧州透析ワーキンググループの臨床実践ガイドラインでは、中分子のクリアランスを向上させるため、血液透析を受ける成人に対して高フラックス透析器の使用が推奨されました。高フラックス透析器は主に合成膜を用いて製造されているため、これらの推奨事項により、世界的に合成膜ベースの透析器に対する需要が引き続き高まっています。
セルロース系膜セグメントは、医療提供者が費用対効果の高い治療法を優先する低・中所得国において、手頃な価格の透析療法への需要が高まっていることから、予測期間中に著しい成長率を示すと予想されます。セルロース系膜は、従来の低フラックス血液透析に適しており、医療予算が限られている病院でも引き続き採用されています。透析サービスの拡大、腎臓ケアに対する政府投資の増加、および維持透析を必要とする患者数の増加が、このセグメントの成長を支えると予想されます。2024年、国際腎臓学会(ISN)は、世界的に、特に資源の乏しい地域において、腎代替療法へのアクセスに著しい格差が依然として存在することを報告し、手頃な価格の透析技術に対する継続的な必要性を強調しました。これにより、発展途上の医療システムにおけるセルロース系ダイアライザーの需要が維持されると予想されます。
滅菌方法に関する分析
2025年、エチレンオキシド(EtO)滅菌セグメントは透析器市場を支配し、シェアの47.6%を占めました。この優位性は、高度な高分子膜材料を用いて製造された、熱や湿気に敏感な透析器に対してエチレンオキシド(EtO)滅菌が広く採用されていることに支えられています。EtOは、膜の完全性、濾過効率、あるいは製品の性能を損なうことなく、効果的な低温滅菌を実現するため、使い捨て透析器において好まれる滅菌法となっています。また、複雑な形状のデバイスや密封包装にも対応しており、大規模な商業生産を可能にしています。2025年1月、米国環境保護庁(EPA)は「暫定登録審査決定」において、代替滅菌法には材料適合性やスケーラビリティの制限があることを認めつつも、エチレンオキシドが年間で滅菌される全医療機器の約50%、そのうち手術キットの推定95%の滅菌に使用されていると述べました。重要な医療機器においてエチレンオキシドへの依存が続いていることは、透析器市場における同社の主導的地位を裏付けています。
予測期間中、単回使用医療機器向けの残留物のない低温滅菌技術への需要増加に牽引され、ガンマ線/電子線(e-beam)滅菌セグメントが最も高い成長率を示すと予想されます。ガンマ線および電子線(e-beam)滅菌は、化学滅菌剤の使用を排除しつつ、迅速な処理と優れた材料適合性を提供するため、先進的なポリマー系ダイアライザーの滅菌において魅力的な代替手段となっています。持続可能な滅菌方法に対する規制当局の重視の高まりや、照射インフラの拡充も、これらの技術の採用をさらに後押ししています。2026年6月、国際原子力機関(IAEA)は、同機関の可搬型電子線システムを用いて21カ国の専門家を研修することで、電子線技術への世界的なアクセスを拡大し、医療機器の滅菌を含む電子線アプリケーションの産業分野におけるより広範な採用を促進しました。これらの取り組みにより、医療機器業界全体でガンマ線/電子線滅菌技術の採用が加速し、透析器市場におけるこのセグメントの成長が後押しされると予想されます。
最終用途に関する洞察
2025年には、施設内透析セグメントが市場全体の87.5%を占め、世界市場におけるエンドユース分野での優位性を示しました。この優位性は、透析センターの広範なネットワーク、専門的な腎臓医療の提供体制、および末期腎疾患(ESKD)患者に対する継続的なモニタリングが可能であることに起因しています。施設内透析は、定期的な維持血液透析や複雑な併存疾患の管理を必要とする患者にとって、依然として好まれる治療環境となっています。フレゼニウス・メディカル・ケア社の2025年年次報告書によると、2025年には世界中で約450万人が透析を受けており、そのうち約400万人(89%)が、世界中の約53,000か所の透析センターで施設内血液透析を受けていました。この大規模な施設ベースの治療患者層が、施設内透析で使用されるダイアライザーへの需要を引き続き牽引しています。
在宅医療セグメントは、予測期間中に最も高い成長率を示すと予想されています。この成長は、在宅透析技術への投資拡大、患者の意識向上、および従来の透析センター以外での治療を奨励する医療政策によって牽引されています。携帯型透析システム、遠隔医療サポート、遠隔患者モニタリングにより、在宅血液透析のアクセス性と利便性が向上しています。英国腎臓協会(UK Kidney Association)によると、英国では25,000人以上の患者が血液透析を受けており、臨床ガイドラインでは、透析施設全体における包括的な腎代替療法プログラムの一環として、在宅血液透析が利用可能であるべきであると推奨されています。さらに、同協会は、在宅血液透析が個別化された治療スケジュールを可能にし、患者の利便性を向上させることを強調しており、医療提供者に対し、在宅透析サービスの拡大を奨励しています。これらの取り組みにより、在宅医療の現場で使用される透析器への需要が増加すると予想されます。
地域別動向
北米の透析器市場は、2025年に大きなシェアを占めました。これは、米国、カナダ、メキシコにおける確立された医療インフラ、高い医療費支出、有利な償還政策、および慢性腎臓病(CKD)や末期腎不全(ESKD)の有病率の増加によるものです。また、この地域には、フレゼニウス・メディカル・ケア、バクスター・インターナショナル、ニプロ株式会社、B.ブラウンといった主要な透析サービス提供企業やメーカーが拠点を置いており、これらが先進的な高フラックス透析器や透析技術への投資を継続していることも、同地域の強みとなっています。さらに、この地域における病院や独立型透析センターの広範なネットワークに加え、継続的な技術革新や腎臓ケアに対する政府の強力な支援が相まって、予測期間を通じて市場の成長が持続すると見込まれています。
米国の透析器市場の動向
米国の透析器市場は、腎不全の有病率の増加、在宅血液透析プログラムの拡大、および高フラックス透析器の採用拡大により、著しい成長を遂げています。医療提供者は、治療効率と患者の転帰を改善する先進的な透析技術への投資を続けています。2026年3月、米国疾病予防管理センター(CDC)によると、慢性腎臓病(CKD)は、米国の成人、特に腎不全の主要な危険因子である糖尿病や高血圧を患う人々において、依然として重大な公衆衛生上の負担となっています。また、CDCは、CKDを患う成人の87%が自身の病状を認識していないと報告しており、早期診断と適時の治療の必要性を浮き彫りにしています。
欧州のダイアライザー市場の動向
欧州のダイアライザー市場は、慢性腎臓病の負担の増大、高齢化、そして確立された腎代替療法プログラムにより、着実な成長を遂げています。ドイツ、フランス、イタリア、スペイン、英国などの国々は、臨床転帰を改善するため、ハイフラックスおよびミディアムカットオフ(MCO)ダイアライザーの導入を拡大しつつ、近代的な透析インフラへの投資を続けています。さらに、欧州医療機器規則(EU MDR)に基づく厳格な規制基準や、在宅血液透析の普及拡大が、同地域全体で技術的に高度なダイアライザーへの需要を牽引しています。
英国のダイアライザー市場は、慢性腎臓病の有病率の増加や、国民保健サービス(NHS)を通じた腎臓ケアサービスへの継続的な投資により、着実な成長を遂げています。高フラックス透析器や在宅血液透析の利用拡大により、治療へのアクセスが向上し、患者の転帰も改善されています。「UK Kidney Care」が2026年1月に更新した統計によると、英国では約720万人が慢性腎臓病を患っており、これにより病院や透析センター全体で、長期的な透析サービスおよび使い捨て透析器への需要が高まっています。
英国における慢性腎臓病(CKD)の負担(2026年1月):
- 英国では約325万人が、症状の管理がより困難となる末期CKD(ステージ3~5)を患っています。
- 英国では現在、7万人以上が腎不全(ステージ5のCKD)の治療を受けており、この段階では腎機能が15%未満に低下しています。
- 英国では、CKDが原因で年間約4万~4万5,000人の早期死亡が発生しています。
- 英国では毎日20人以上が腎不全を発症しています。
- 英国では1,000人以上の子どもがCKDを抱えて生活しています。
アジア太平洋地域のダイアライザー市場の動向
2025年、アジア太平洋地域のダイアライザー業界は、39.8%を超える最大の売上シェアを占め、世界市場をリードしました。アジア太平洋地域のダイアライザー市場は、糖尿病や高血圧の有病率の急速な増加、透析インフラの拡充、および腎代替療法へのアクセス改善により、予測期間中に最も急速な成長を遂げると見込まれています。中国、インド、日本、韓国の各政府は透析サービスへの投資を進めており、一方、民間の医療提供者は透析センターのネットワーク拡大を続けています。2026年8月、インドの「プラダン・マントリ国家透析プログラム(PMNDP)」は、官民連携を通じて地区病院全体で手頃な価格の透析サービスの強化を継続し、使い捨てダイアライザーや透析用消耗品に対する需要の増加を支えています。
中国の透析器市場は、慢性腎臓病の負担増、医療費の増加、および公立・私立病院における透析サービスの拡大により、力強い成長を見せています。また、同国は医療へのアクセスを改善し、輸入への依存度を低減するため、合成膜透析器を含む透析消耗品の国内生産を強化しています。医療の近代化に向けた政府の投資と、透析センター数の増加が、引き続き市場の拡大を支えています。
ラテンアメリカの透析器市場の動向
ラテンアメリカのダイアライザー市場は、慢性腎臓病の有病率の増加、医療インフラの改善、および透析治療へのアクセス拡大により、予測期間中に力強い成長が見込まれています。ブラジルやアルゼンチンなどの国々は腎臓ケアサービスへの投資を継続しており、一方、民間の透析事業者は治療能力を拡大しています。腎臓病の早期診断に対する意識の高まりや、透析へのアクセスを改善するための政府の取り組みにより、同地域全体で高フラックス使い捨てダイアライザーの需要が増加すると予想されます。
中東・アフリカ(MEA)のダイアライザー市場の動向
中東・アフリカのダイアライザー市場は、医療投資の増加、透析インフラの拡充、および慢性腎臓病の主要な危険因子である糖尿病や高血圧の有病率の上昇により、著しい成長を遂げています。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカなどの国々は、腎臓ケア施設への投資を拡大するとともに、公的および民間の医療イニシアチブを通じて透析サービスへのアクセスを拡大しています。独立型透析センターや病院の増加により、同地域全体で使い捨て合成膜ダイアライザーへの需要が持続すると予想されます。
例えば、2026年5月、サウジアラビアの保健省、国防省、および国立民営化センターは、少なくとも11,500人の患者に腎臓ケアサービスを提供することを目的とした「CKDケアおよび国立透析サービスPPPプロジェクト」を立ち上げました。このプロジェクトでは、民間事業者を対象に、4つの地域パッケージにわたって、血液透析、在宅透析、腹膜透析、血管アクセス処置、および関連する臨床サービスの提供を募集しました。
主要な透析器メーカーに関する洞察
ダイアライザー市場の主要企業には、Fresenius Medical Care, Baxter International, Nipro Corporation, B. Braun SE, Asahi Kasei Medical, Nikkiso Co., Ltd., Toray Medical Co., Ltd., Shandong Weigao Group, Allmed Medical GmbH, Medica S.p.A., Dialife SA, JMS Co., Ltd., Farmasol, and Medtronic plcなどが挙げられます。各社は、業界における競争優位性を獲得するため、顧客基盤の拡大に注力しています。そのため、主要企業は新製品の発売や他社との提携など、いくつかの戦略的取り組みを進めています。
主要なダイアライザー企業
本調査では、ダイアライザー市場に関する分析として、以下の主要企業を取り上げています。
- Fresenius Medical Care
- Baxter International
- Nipro Corporation
- B. Braun SE
- Asahi Kasei Medical
- Nikkiso Co., Ltd.
- Toray Medical Co., Ltd.
- Shandong Weigao Group
- Allmed Medical GmbH
- Medica S.p.A.
- Dialife SA
- JMS Co., Ltd.
- Farmasol
- Medtronic plc
最近の動向
- 2026年8月、ニプロメディカル株式会社は、FDAの510(k)承認を受けて、超高フラックス膜技術を採用した中分子カットオフ型ダイアライザー「ELISIO-HX」を米国で発売しました。この製品は、既存の透析インフラを活用して中分子の除去効率を向上させることで、高度な血液透析へのアクセスを拡大しました。
「透析におけるあらゆる進歩は、患者体験を改善する可能性という観点から評価されるべきです」と、DaVitaの最高医療責任者であるジェフ・ジュリアン博士は述べました。「ELISIO-HXの登場により、腎臓専門医とその患者が利用できる治療選択肢の幅が広がり、日常診療に重要な革新がもたらされます。選択肢が増えることで、より個別化されたケアが可能となり、それが究極的には患者にふさわしいものなのです。」
- 2025年9月、フレゼニウス・メディカル・ケアは、インターウェル・ヘルス(IWH)の株式を追加取得するために約3億1,200万ユーロ(約3億6,700万米ドル)を投資し、同社の「バリューベースド・ケア」部門を強化しました。
世界の透析器市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、フラックス、用途、膜材料、滅菌方法、最終用途、および地域に基づいて、世界の透析器市場レポートをセグメント化しました:
- フラックス別見通し(売上高、10億米ドル、2021年~2033年)
- 高フラックス
- 低フラックス
- 中カットオフ(MCO)
- 高カットオフ(HCO)
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 使い捨て
- 再利用可能
- 膜材料別見通し(売上高、10億米ドル、2021年~2033年)
- セルロース系
- 合成膜
- ポリスルホン(PS)
- ポリエーテルスルホン(PES)
- ポリアリールエーテルスルホン(PAES)
- その他
- 滅菌方法別見通し(売上高、10億米ドル、2021年~2033年)
- 蒸気滅菌
- エチレンオキシド滅菌
- ガンマ線/電子線滅菌
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 施設内透析
- 病院
- 独立型透析センター
- 在宅医療
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- タイ
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. 推計値および予測期間
1.2. 市場の定義
1.3. 調査方法
1.4. 情報の収集
1.4.1. 購入データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.6. 市場の策定および検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.1.1. アプローチ1:商品フローアプローチ
1.7.2. 数量・価格分析(モデル2)
1.7.2.1. アプローチ2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次情報源一覧
1.8.2. 一次情報源一覧
1.8.3. 目的
第2章 エグゼクティブサマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章. 透析器市場の変数、動向、および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連・付随市場の見通し
3.2. 市場ダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 慢性腎臓病(CKD)および末期腎臓病(ESKD)の有病率の増加
3.2.1.2. 高フラックス透析器および血液透析濾過(HDF)の採用拡大
3.2.1.3. 政府による透析プログラムの拡充および償還支援
3.2.1.4. 在宅血液透析療法への需要の高まり
3.2.2. 市場制約要因の分析
3.2.2.1. 透析治療およびインフラの高コスト
3.2.2.2. 低・中所得国における透析医療へのアクセス制限
3.2.3. 市場機会の分析
3.2.3.1. 新興経済国における透析サービスの拡大
3.2.3.2. 世界的な在宅透析の普及拡大
3.2.3.3. 透析ケアへのAIおよびデジタル技術の統合
3.2.3.4. 個別化された透析治療への需要の高まり
3.2.4. 市場の課題分析
3.2.4.1. 使い捨てダイアライザーおよび透析廃棄物による環境負荷
3.2.4.2. 膜の生体適合性を向上させつつ、高い毒素クリアランスを維持すること
3.3. ダイアライザー市場分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者による脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的・社会的環境
3.3.2.3. 技術的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
第4章 ダイアライザー市場:フラックス推計およびトレンド分析
4.1. セグメント概要
4.2. 世界のダイアライザー市場:フラックスの推移分析(2025年および2033年、10億米ドル)
4.3. 世界のダイアライザー市場規模およびトレンド分析(フラックス別、 2021年から2033年(10億米ドル)
4.4. 高フラックス
4.4.1. 高フラックス市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5. 低フラックス
4.5.1. 低フラックス市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6. 中カットオフ(MCO)
4.6. 1. ミディアム・カットオフ(MCO)市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7. ハイ・カットオフ(MCO)
4.7.1. ハイ・カットオフ(MCO)市場の収益推計および予測、2021年~2033年(10億米ドル)
第5章 ダイアライザー市場:使用量の推計およびトレンド分析
5.1. セグメント・ダッシュボード
5.2. 世界のダイアライザー市場:使用動向分析、2025年および2033年(10億米ドル)
5.3. 世界のダイアライザー市場規模およびトレンド分析(用途別)、2021年~2033年 (10億米ドル)
5.4. 使い捨て型
5.4.1. 使い捨て型市場の収益推計および予測、2021年~2033年(10億米ドル)
5.5. 再利用型
5.5.1. 再利用型市場の収益推計および予測、2021年~2033年(10億米ドル)
第6章 ダイアライザー市場:膜材料の推計および動向分析
6.1. セグメント概要
6.2. 世界のダイアライザー市場:膜材料の動向分析(2025年および2033年)
(10億米ドル)
6.3. 膜材料別、2021年~2033年の世界のダイアライザー市場規模および動向分析(10億米ドル)
6.4. セルロース系
6.4.1. セルロース系市場の収益推計および予測、2021年~2033年(10億米ドル)
6.5. 合成膜
6.5.1. 合成膜市場の収益推計および予測、2021年~2033年(10億米ドル)
6.5.2. ポリスルホン(PS)
6.5.2.1. ポリスルホン(PS)市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.5.3. ポリエーテルスルホン (PES)
6.5.3.1. ポリエーテルスルホン(PES)市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.5.4. ポリアリールエーテルスルホン(PAES)
6.5.4.1. ポリアリールエーテルスルホン(PAES)市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.5.5. その他
6.5.5.1. その他市場の売上高推計および予測、2021年~2033年(10億米ドル)
第7章 ダイアライザー市場:滅菌方法別の推計およびトレンド分析
7.1. セグメント概要
7.2. 世界のダイアライザー市場:滅菌方法別の動向分析、2025年および2033年(10億米ドル)
7.3. 世界のダイアライザー市場規模およびトレンド分析(滅菌方法別)、2021年~2033年(10億米ドル)
7.4. 蒸気滅菌
7.4.1. 蒸気滅菌市場の収益推計および予測、2021年~2033年(10億米ドル)
7.5. エチレンオキシド滅菌
7.5.1. エチレンオキシド滅菌市場の収益推計および予測、2021年~2033年(10億米ドル)
7.6. ガンマ線/電子線滅菌
7.6.1. ガンマ線/電子線滅菌市場の収益推計および予測、2021年~2033年 (10億米ドル)
第8章 ダイアライザー市場:最終用途別の推計および動向分析
8.1. セグメント概要
8.2. 世界のダイアライザー市場:最終用途別の推移分析、2025年および2033年(10億米ドル)
8.3. 世界のダイアライザー市場規模および動向分析(最終用途別)、2021年から2033年
(10億米ドル)
8.4. 透析センター
8.4.1. 透析センター市場の売上高推計および予測、2021年~2033年(10億米ドル)
8.4.2. 病院
8.4.2.1. 病院市場の売上高推計および予測、2021年~2033年 (10億米ドル)
8.4.3. 独立型透析センター
8.4.3.1. 独立型透析センター市場の収益推計および予測、2021年~2033年(10億米ドル)
8.5. 在宅医療
8.5.1. 在宅医療市場の収益推計および予測、2021年~2033年(10億米ドル)
第9章 ダイアライザー市場:地域別推計および動向分析(フラックス、用途、膜材料、滅菌方法、最終用途別)
9.1. 地域別ダッシュボード
9.2. 市場規模および動向分析(2021年~2033年)
9.3. 北米
9.3.1. 北米ダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.3.2. 米国
9.3.2.1. 主要国の動向
9.3.2.2. 競争状況
9.3.2.3. 規制の枠組み
9.3.2.4. 償還状況
9.3.2.5. 2021年~2033年の米国ダイアライザー市場の推計および予測(10億米ドル)
9.3.3. カナダ
9.3.3.1. 主要な国別動向
9.3.3.2. 競争状況
9.3.3.3. 規制の枠組み
9.3.3.4. 償還シナリオ
9.3.3.5. カナダのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.3.4. メキシコ
9.3.4.1. 主要国の動向
9.3.4.2. 競争環境
9.3.4.3. 規制の枠組み
9.3.4.4. 償還シナリオ
9.3.4.5. メキシコの透析器市場の推計および予測、2021年~2033年(10億米ドル)
9.4. 欧州
9.4.1. 欧州のダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.4.2. 英国
9.4.2.1. 主要国の動向
9.4.2.2. 競争環境
9.4.2.3. 規制の枠組み
9.4.2.4. 償還状況
9.4.2.5. 英国のダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.4.3. ドイツ
9.4.3.1.
主要国の動向
9.4.3.2. 競争環境
9.4.3.3. 規制の枠組み
9.4.3.4. 償還シナリオ
9.4.3.5. ドイツのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.4.4. フランス
9.4.4.1. 主要な国内動向
9.4.4.2. 競争環境
9.4.4.3. 規制の枠組み
9.4.4.4. 償還シナリオ
9.4.4.5. フランスのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.4.5. イタリア
9.4.5.1. 主要な国別動向
9.4.5.2. 競争環境
9.4.5.3. 規制の枠組み
9.4.5.4. 償還シナリオ
9.4.5.5. イタリアのダイアライザー市場規模の推計および予測(2021年~2033年、10億米ドル)
9.4.6. スペイン
9.4.6.1. 主要な国別動向
9.4.6.2. 競争環境
9.4.6.3. 規制の枠組み
9.4.6.4. 償還シナリオ
9.4.6.5. スペインの透析器市場の推計および予測、2021年~2033年(10億米ドル)
9.4.7. スウェーデン
9.4.7.1. 主要国の動向
9.4.7.2. 競争環境
9.4.7.3. 規制の枠組み
9.4.7.4. 償還シナリオ
9.4.7.5. スウェーデンのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.4.8. デンマーク
9.4.8.1. 主要な国内動向
9.4.8.2. 競争環境
9.4.8.3. 規制の枠組み
9.4.8.4. 償還状況
9.4.8.5. デンマークのダイアライザー市場規模の推計および予測(2021年~2033年) (10億米ドル)
9.4.9. ノルウェー
9.4.9.1. 主要な国別動向
9.4.9.2. 競争環境
9.4.9.3. 規制の枠組み
9.4.9.4. 償還シナリオ
9.4.9.5. ノルウェーのダイアライザー市場の推計および予測(2021年~2033年)(10億米ドル)
9.5. アジア太平洋地域
9.5.1. アジア太平洋地域のダイアライザー市場の推計および予測(2021年~2033年)(10億米ドル)
9.5.2. 中国
9.5.2.1. 主要国の動向
9.5.2.2. 競争環境
9.5.2.3. 規制の枠組み
9.5.2.4. 償還状況
9.5.2.5. 中国のダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.5.3. 日本
9.5.3.1. 主要国の動向
9.5.3.2. 競争状況
9.5.3.3. 規制の枠組み
9.5.3.4. 償還シナリオ
9.5.3.5. 日本のダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.5.4. インド
9.5.4.1. 主要な国別動向
9.5.4.2. 競争環境
9.5.4.3. 規制の枠組み
9.5.4.4. 償還シナリオ
9.5.4.5. インドのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.5.5. 韓国
9.5.5.1. 主要な国別動向
9.5.5.2. 競争状況
9.5.5.3. 規制の枠組み
9.5.5.4. 償還状況
9.5.5.5. 韓国のダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.5.6. オーストラリア
9.5.6.1. 主要な国別動向
9.5.6.2. 競争環境
9.5.6.3. 規制の枠組み
9.5.6.4. 償還シナリオ
9.5.6.5. オーストラリアの透析器市場の推計および予測、2021年~2033年(10億米ドル)
9.5.7. タイ
9.5.7.1. 主要国の動向
9.5.7.2. 競争環境
9.5.7.3. 規制の枠組み
9.5.7.4. 償還状況
9.5.7.5. タイのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.6. ラテンアメリカ
9.6.1. ラテンアメリカのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.6.2. ブラジル
9.6.2.1. 主要国の動向
9.6.2.2. 競争環境
9.6.2.3. 規制の枠組み
9.6.2.4. 償還状況
9.6.2.5. ブラジルの透析器市場の推計および予測、2021年~2033年 (10億米ドル)
9.6.3. アルゼンチン
9.6.3.1. 主要な国別動向
9.6.3.2. 競争環境
9.6.3.3. 規制の枠組み
9.6.3.4. 償還状況
9.6.3.5. アルゼンチンの透析器市場に関する推計および予測、2021年~2033年(10億米ドル)
9.7. 中東およびアフリカ
9.7.1. 中東およびアフリカの透析器市場に関する推計および予測、2021年~2033年
(10億米ドル)
9.7.2. 南アフリカ
9.7.2.1. 主要国の動向
9.7.2.2. 競争状況
9.7.2.3. 規制の枠組み
9.7.2.4. 償還状況
9.7.2.5. 南アフリカのダイアライザー市場に関する推計および予測、2021年~2033年(10億米ドル)
9.7.3. サウジアラビア
9.7.3.1. 主要な国別動向
9.7.3.2. 競争状況
9.7.3.3. 規制の枠組み
9.7.3.4. 償還シナリオ
9.7.3.5. サウジアラビアのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
9.7.4. アラブ首長国連邦
9.7.4.1. 主要な国別動向
9.7.4.2. 競争環境
9.7.4.3. 規制の枠組み
9.7.4.4. 償還状況
9.7.4.5. アラブ首長国連邦(UAE)の透析器市場の推計および予測、2021年~2033年(10億米ドル)
9.7.5. クウェート
9.7.5.1. 主要国の動向
9.7.5.2. 競争環境
9.7.5.3. 規制の枠組み
9.7.5.4. 償還状況
9.7.5.5. クウェートの透析器市場の推計および予測、2021年~2033年(10億米ドル)
第10章 競争環境
10.1. 主要市場参加者による最近の動向および影響分析
10.2. 企業の分類
10.3. 企業の市場シェア分析、2025年
10.4. 企業ヒートマップ分析
10.5. 戦略マッピング
10.5.1. 事業拡大
10.5.2. 合併・買収
10.5.3. 提携・協業
10.5.4. 新技術の導入
10.5.5. 研究開発
10.5.6. 企業概要
10.5.7. フレゼニウス・メディカル・ケア
10.5.7.1. 企業概要
10.5.7.2. 財務実績
10.5.7.3. 製品ベンチマーク
10.5.7.4. 戦略的取り組み
10.5.8. バクスター・インターナショナル
10.5.8.1. 会社概要
10.5.8.2. 財務実績
10.5.8.3. 製品ベンチマーク
10.5.8.4. 戦略的取り組み
10.5.9. ニプロ株式会社
10.5.9.1. 会社概要
10.5.9.2. 財務実績
10.5.9.3. 製品のベンチマーク
10.5.9.4.
戦略的取り組み
10.5.10. B. Braun SE
10.5.10.1. 会社概要
10.5.10.2. 財務実績
10.5.10.3. 製品ベンチマーク
10.5.10.4. 戦略的取り組み
10.5.11. 旭化成メディカル
10.5.11.1. 会社概要
10.5.11.2. 財務実績
10.5.11.3. 製品ベンチマーク
10.5.11.4. 戦略的取り組み
10.5.12. ニッキソ株式会社
10.5.12.1. 会社概要
10.5.12.2. 財務実績
10.5.12.3. 製品ベンチマーク
10.5.12.4. 戦略的取り組み
10.5.13. 東レメディカル株式会社
10.5.13.1. 会社概要
10.5.13.2. 財務実績
10.5.13.3. 製品ベンチマーク
10.5.13.4. 戦略的取り組み
10.5.14. 山東威高グループ
10.5.14.1. 会社概要
10.5.14.2. 財務実績
10.5.14.3. 製品ベンチマーク
10.5.14.4. 戦略的取り組み
10.5.15. Allmed Medical GmbH
10.5.15.1. 会社概要
10.5.15.2. 財務実績
10.5.15.3. 製品ベンチマーク
10.5.15.4. 戦略的取り組み
10.5.16. Medica S.p.A.
10.5.16.1. 会社概要
10.5.16.2. 財務実績
10.5.16.3. 製品ベンチマーク
10.5.16.4. 戦略的取り組み
10.5.17. Dialife SA
10.5.17.1. 会社概要
10.5.17.2. 財務実績
10.5.17.3. 製品ベンチマーク
10.5.17.4. 戦略的取り組み
10.5.18. JMS株式会社
10.5.18.1. 会社概要
10.5.18.2. 財務実績
10.5.18.3. 製品のベンチマーク
10.5.18.4. 戦略的取り組み
10.5.19. ファーマソル
10.5.19. 1. 会社概要
10.5.19.2. 財務実績
10.5.19.3. 製品ベンチマーク
10.5.19.4. 戦略的取り組み
10.5.20. メドトロニック社
10.5.20.1. 会社概要
10.5.20.2.
財務実績
10.5.20.3. 製品のベンチマーク
10.5.20.4. 戦略的取り組み
表の一覧
表1 略語一覧
表2 北米ダイアライザー市場(フラックス別)、2021年~2033年 (10億米ドル)
表3 北米ダイアライザー市場(使用用途別)、2021年~2033年(10億米ドル)
表4 北米ダイアライザー市場(膜材料別)、2021年~2033年(10億米ドル)
表5 北米ダイアライザー市場(滅菌方法別)、2021年~2033年(10億米ドル)
表6 北米ダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表7 米国ダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表8 米国ダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表9 米国ダイアライザー市場(膜材質別)、2021年~2033年(10億米ドル)
表10 米国ダイアライザー市場(滅菌方法別)、2021年~2033年(10億米ドル)
表11 米国ダイアライザー市場(最終用途別)、2021年~2033年 (10億米ドル)
表12 カナダのダイアライザー市場:フラックス別、2021年~2033年(10億米ドル)
表13 カナダのダイアライザー市場:用途別、2021年~2033年(10億米ドル)
表14 カナダのダイアライザー市場:膜材質別、2021年~2033年 (10億米ドル)
表15 カナダのダイアライザー市場(滅菌方法別)、2021年~2033年(10億米ドル)
表16 カナダのダイアライザー市場(最終用途別)、2021年~2033年(10億米ドル)
表17 メキシコのダイアライザー市場(フラックス別)、2021年~2033年 (10億米ドル)
表18 メキシコのダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表19 メキシコのダイアライザー市場(膜材料別)、2021年~2033年 (10億米ドル)
表20 メキシコのダイアライザー市場:滅菌方法別、2021年~2033年(10億米ドル)
表21 メキシコのダイアライザー市場:最終用途別、2021年~2033年(10億米ドル)
表22 欧州のダイアライザー市場:フラックス別、2021年~2033年 (10億米ドル)
表23 欧州のダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表24 欧州のダイアライザー市場(膜材料別)、2021年~2033年(10億米ドル)
表25 欧州のダイアライザー市場(滅菌方法別)、2021年~2033年 (10億米ドル)
表26 欧州ダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表27 ドイツのダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表28 ドイツのダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表29 ドイツのダイアライザー市場(膜材質別)、2021年~2033年(10億米ドル)
表30 ドイツのダイアライザー市場(滅菌方法別)、2021年~2033年(10億米ドル)
表31 ドイツのダイアライザー市場(最終用途別)、2021年~2033年 (10億米ドル)
表32 英国のダイアライザー市場、フラックス別、2021年~2033年(10億米ドル)
表33 英国のダイアライザー市場、用途別、2021年~2033年 (10億米ドル)
表34 英国のダイアライザー市場(膜材質別)、2021年~2033年(10億米ドル)
表35 英国のダイアライザー市場(滅菌方法別)、2021年~2033年(10億米ドル)
表36 英国のダイアライザー市場(最終用途別)、2021年~2033年 (10億米ドル)
表37 フランスのダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表38 フランスのダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表39 フランスのダイアライザー市場(膜材質別)、2021年~2033年 (10億米ドル)
表40 フランスにおけるダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表41 フランスにおけるダイアライザー市場(最終用途別)、2021年~2033年(10億米ドル)
表42 イタリアにおけるダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表43 イタリアのダイアライザー市場(使用用途別)、2021年~2033年(10億米ドル)
表44 イタリアのダイアライザー市場(膜材料別)、2021年~2033年(10億米ドル)
表45 イタリアのダイアライザー市場(滅菌方法別)、2021年~2033年 (10億米ドル)
表46 イタリアのダイアライザー市場、最終用途別、2021年~2033年(10億米ドル)
表47 スペインのダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表48 スペインのダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表49 スペインのダイアライザー市場(膜材質別)、2021年~2033年(10億米ドル)
表50 スペインのダイアライザー市場(滅菌方法別)、2021年~2033年(10億米ドル)
表51 スペインのダイアライザー市場(最終用途別)、2021年~2033年(10億米ドル)
表52 デンマークのダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表53 デンマークのダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表54 デンマークのダイアライザー市場(膜材料別)、2021年~2033年 (10億米ドル)
表55 デンマークのダイアライザー市場、滅菌方法別、2021年~2033年(10億米ドル)
表56 デンマークのダイアライザー市場、最終用途別、2021年~2033年(10億米ドル)
表57 スウェーデンのダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表58 スウェーデンのダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表59 スウェーデンのダイアライザー市場(膜材質別)、2021年~2033年 (10億米ドル)
表60 スウェーデンのダイアライザー市場、殺菌方法別、2021年~2033年(10億米ドル)
表61 スウェーデンのダイアライザー市場、最終用途別、2021年~2033年(10億米ドル)
表62 ノルウェーのダイアライザー市場、フラックス別、2021年~2033年(10億米ドル)
表63 ノルウェーのダイアライザー市場(使用状況別)、2021年~2033年(10億米ドル)
表64 ノルウェーのダイアライザー市場(膜材料別)、2021年~2033年(10億米ドル)
表65 ノルウェーのダイアライザー市場(滅菌方法別)、2021年~2033年(10億米ドル)
表66 ノルウェーのダイアライザー市場:用途別、2021年~2033年(10億米ドル)
表67 アジア太平洋地域のダイアライザー市場:フラックス別、2021年~2033年(10億米ドル)
表68 アジア太平洋地域のダイアライザー市場:用途別、2021年~2033年 (10億米ドル)
表69 アジア太平洋地域のダイアライザー市場、膜材質別、2021年~2033年(10億米ドル)
表70 アジア太平洋地域のダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表71 アジア太平洋地域のダイアライザー市場(最終用途別)、2021年~2033年(10億米ドル)
表72 中国のダイアライザー市場(フラックス別)、2021年~2033年 (10億米ドル)
表73 中国のダイアライザー市場、用途別、2021年~2033年(10億米ドル)
表74 中国のダイアライザー市場(膜材質別)、2021年~2033年(10億米ドル)
表75 中国のダイアライザー市場(滅菌方法別)、2021年~2033年(10億米ドル)
表76 中国のダイアライザー市場(最終用途別)、2021年~2033年 (10億米ドル)
表77 インドのダイアライザー市場、フラックス別、2021年~2033年(10億米ドル)
表78 インドのダイアライザー市場、用途別、2021年~2033年(10億米ドル)
表79 インドのダイアライザー市場(膜材質別)、2021年~2033年(10億米ドル)
表80 インドのダイアライザー市場(滅菌方法別)、 2021年~2033年(10億米ドル)
表81 インドのダイアライザー市場(最終用途別)、2021年~2033年(10億米ドル)
表82 日本のダイアライザー市場(フラックス別)、2021年~2033年 (10億米ドル)
表83 日本のダイアライザー市場、用途別、2021年~2033年(10億米ドル)
表84 日本のダイアライザー市場、膜材質別、2021年~2033年(10億米ドル)
表85 日本のダイアライザー市場、滅菌方法別、2021年~2033年 (10億米ドル)
表86 日本のダイアライザー市場、用途別、2021年~2033年(10億米ドル)
表87 オーストラリアのダイアライザー市場、フラックス別、2021年~2033年 (10億米ドル)
表88 オーストラリアのダイアライザー市場、用途別、2021年~2033年(10億米ドル)
表89 オーストラリアのダイアライザー市場、膜材料別、2021年~2033年 (10億米ドル)
表90 オーストラリアのダイアライザー市場、滅菌方法別、2021年~2033年(10億米ドル)
表91 オーストラリアのダイアライザー市場、最終用途別、2021年~2033年(10億米ドル)
表92 韓国ダイアライザー市場、フラックス別、2021年~2033年(10億米ドル)
表93 韓国ダイアライザー市場、用途別、2021年~2033年(10億米ドル)
表94 韓国ダイアライザー市場、 膜材質別、2021年~2033年(10億米ドル)
表95 韓国ダイアライザー市場、滅菌方法別、2021年~2033年(10億米ドル)
表96 韓国ダイアライザー市場、最終用途別、2021年~2033年(10億米ドル)
表97 タイのダイアライザー市場、フラックス別、2021年~2033年(10億米ドル)
表98 タイのダイアライザー市場:用途別、2021年~2033年(10億米ドル)
表99 タイのダイアライザー市場:膜材料別、2021年~2033年(10億米ドル)
表100 タイのダイアライザー市場:滅菌方法別、2021年~2033年(10億米ドル)
表101 タイのダイアライザー市場:用途別、2021年~2033年(10億米ドル)
表102 ラテンアメリカのダイアライザー市場:フラックス別、2021年~2033年(10億米ドル)
表103 ラテンアメリカのダイアライザー市場:用途別、2021年~2033年 (10億米ドル)
表104 ラテンアメリカ透析器市場(膜材質別)、2021年~2033年(10億米ドル)
表105 ラテンアメリカ透析器市場(滅菌方法別)、2021年~2033年(10億米ドル)
表106 ラテンアメリカ透析器市場(用途別)、2021年~2033年(10億米ドル)
表107 ブラジル透析器市場(フラックス別)、2021年~2033年(10億米ドル)
表108 ブラジル透析器市場(用途別)、2021年 ~2033年(10億米ドル)
表109 ブラジル透析器市場、膜材質別、2021年~2033年(10億米ドル)
表110 ブラジル透析器市場、滅菌方法別、2021年~2033年(10億米ドル)
表111 ブラジル透析器市場、最終用途別、 2021年~2033年(10億米ドル)
表112 アルゼンチンのダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表113 アルゼンチンのダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表114 アルゼンチンのダイアライザー市場(膜材料別)、2021年~2033年(10億米ドル)
表115 アルゼンチンのダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表116 アルゼンチンのダイアライザー市場(最終用途別)、2021年~2033年(10億米ドル)
表117 MEAダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表118 MEAダイアライザー市場:用途別、2021年~2033年(10億米ドル)
表119 MEAダイアライザー市場:膜材料別、2021年~2033年(10億米ドル)
表120 MEAダイアライザー市場:滅菌方法別、2021年~2033年(10億米ドル)
表121 MEAダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表122 南アフリカのダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表123 南アフリカのダイアライザー市場(用途別)、2021年~2033年 (10億米ドル)
表124 南アフリカのダイアライザー市場、膜材質別、2021年~2033年 (10億米ドル)
表125 南アフリカのダイアライザー市場(滅菌方法別)、2021年~2033年(10億米ドル)
表126 南アフリカのダイアライザー市場(最終用途別)、2021年~2033年(10億米ドル)
表127 サウジアラビアのダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表128 サウジアラビアのダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表129 サウジアラビアのダイアライザー市場(膜材質別)、2021年~2033年(10億米ドル)
表130 サウジアラビアのダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表131 サウジアラビアのダイアライザー市場(最終用途別)、2021年~2033年(10億米ドル)
表132 アラブ首長国連邦(UAE)のダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表133 アラブ首長国連邦(UAE)のダイアライザー市場:用途別、2021年~2033年(10億米ドル)
表134 アラブ首長国連邦(UAE)のダイアライザー市場:膜材質別、2021年~2033年 (10億米ドル)
表135 アラブ首長国連邦(UAE)のダイアライザー市場:滅菌方法別、2021年~2033年(10億米ドル)
表136 アラブ首長国連邦(UAE)のダイアライザー市場:最終用途別、2021年~2033年(10億米ドル)
表137 クウェートのダイアライザー市場(フラックス別)、2021年~2033年(10億米ドル)
表138 クウェートのダイアライザー市場(用途別)、2021年~2033年(10億米ドル)
表139 クウェートのダイアライザー市場(膜材料別)、2021年~2033年(10億米ドル)
表140 クウェート透析器市場(滅菌方法別)、2021年~2033年(10億米ドル)
表141 クウェート透析器市場(最終用途別)、2021年~2033年(10億米ドル)
図一覧
図1 透析器市場のセグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競合環境の概要
図10 ダイアライザー市場の規模と成長見通し(10億米ドル)
図11 ダイアライザー市場:業界バリューチェーン分析
図12 ダイアライザー市場:市場ダイナミクス
図13 ダイアライザー市場:ポーターの分析
図14 ダイアライザー市場:PESTEL分析
図15 フラックス別ダイアライザー市場シェア、2025年および2033年(10億米ドル)
図16 ダイアライザー市場(フラックス別):市場シェア、2025年および2033年
図17 ハイフラックス市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図18 低フラックス市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図19 ミディアムカットオフ(MCO)市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図20 ハイカットオフ(HCO)市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図21 用途別ダイアライザー市場シェア、2025年および2033年(10億米ドル)
図22 ダイアライザー市場(用途別):市場シェア、2025年および2033年
図23 使い捨て製品の市場規模推計および予測、2021年~2033年(売上高、10億米ドル)
図24 再利用可能製品の市場規模推計および予測、2021年~2033年(売上高、10億米ドル)
図 図25 ダイアライザー市場の膜材料別市場シェア(2025年および2033年)(10億米ドル)
図26 ダイアライザー市場(膜材料別):市場シェア(2025年および2033年)
図27 セルロース系市場の推計および予測(2021年~2033年)(売上高、10億米ドル)
図28 合成膜市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図29 ポリスルホン(PS)市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図30 ポリエーテルスルホン(PES)市場の推計および予測、2021年 ~2033年(売上高、10億米ドル)
図31 ポリアリールエーテルスルホン(PAES)市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図32 その他の合成膜市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図33 滅菌方法別のダイアライザー市場シェア、2025年および2033年 (10億米ドル)
図34 ダイアライザー市場(滅菌方法別):市場シェア、2025年および2033年
図35 蒸気滅菌市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図36 エチレンオキシド滅菌市場の推計および予測、2021年~2033年 (売上高、10億米ドル)
図37 ガンマ線/電子線滅菌市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図38 2025年および2033年の用途別ダイアライザー市場シェア(10億米ドル)
図39 用途別ダイアライザー市場:市場シェア、2025年および2033年
図40 2021年~2033年の施設内透析市場の推計および予測 (売上高、10億米ドル)
図41 病院市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図42 独立型透析センター市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図43 在宅医療市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図 44 地域別市場:主なポイント
図45 北米ダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図46 米国ダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図47 カナダのダイアライザー市場の推計および予測、2021年~203 3年(10億米ドル)
図48 メキシコのダイアライザー市場の推計および予測、2021年~2033年 (10億米ドル)
図49 欧州のダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図50 英国のダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図51 ドイツのダイアライザー市場の推計および予測、2021年~2033年 (10億米ドル)
図52 フランスにおけるダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図53 イタリアにおけるダイアライザー市場の推計および予測、2021年~2033年 (10億米ドル)
図54 スペインのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図55 スウェーデンのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図56 デンマークのダイアライザー市場の推計および予測、2021年~2033年 (10億米ドル)
図57 ノルウェーのダイアライザー市場規模の推計および予測、2021年~2033年(10億米ドル)
図58 アジア太平洋地域のダイアライザー市場規模の推計および予測、2021年~2033年(10億米ドル)
図59 中国のダイアライザー市場規模の推計および予測、2021年~2033年 (10億米ドル)
図60 日本のダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図61 インドのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図62 韓国のダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図63 オーストラリアのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図64 タイのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図65 ラテンアメリカにおけるダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図66 ブラジルにおけるダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図67 アルゼンチンのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図68 中東・アフリカ(MEA)のダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図69 南アフリカのダイアライザー市場の推計および予測、2021年 ~2033年(10億米ドル)
図70 サウジアラビアのダイアライザー市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図71 アラブ首長国連邦(UAE)のダイアライザー市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図72 クウェートのダイアライザー市場の推計および予測、2021年~2033年(10億米ドル)
図73 主要企業の分類
図74 企業の市場における位置づけ
図75 主要企業の市場シェア分析、2025年
図76 戦略的枠組み









