エンボディド・カーボン・チラー市場の概要
市場の概要
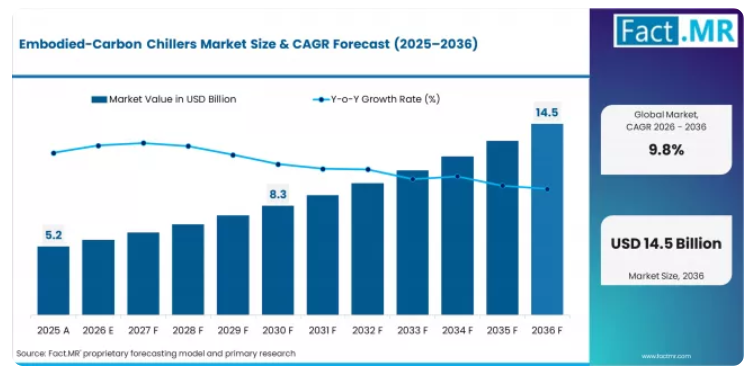
- 世界のエンボディド・カーボン・チラー市場の売上高は、2025年に52億米ドルとなり、2036年までに145億米ドルに達すると予測されています。
- 2026年から2036年にかけて年平均成長率(CAGR)9.8%で推移し、この市場の規模は約2.5倍に拡大し、絶対的な市場機会として88億米ドルが追加されると見込まれています。
- この成長は、商業ビル、産業インフラ、公共施設において、低炭素かつエネルギー効率の高い冷却システムの導入が進んでいることが原動力となっています。
- ライフサイクルにおける炭素排出量の削減、冷媒の持続可能性の向上、およびグリーンビルディング基準への準拠に対する注目が高まっていることから、インボディカーボンを最適化したチラーの導入が加速しています。低GWP冷媒の導入、循環型製造手法、および先進的な冷却アーキテクチャの統合が、世界的な市場拡大をさらに後押ししています。
需要と成長の推進要因
- HVACおよび建築インフラプロジェクト全体において、インボディカーボン排出量の削減がますます重視されていること。
- グリーンビルディング基準やカーボンニュートラルへの取り組みに沿った、持続可能な冷却技術の採用拡大。
- 世界的な商業建築およびエネルギー効率の高いインフラ近代化プログラムの拡大。
- 産業施設および公共施設における低GWP冷媒および先進的な冷却最適化システムの導入拡大。
- 以下の要件を満たすソリューションへのニーズ:
- ライフサイクルにおけるカーボンフットプリントの削減
- エネルギー効率と冷却性能の向上
- 持続可能な冷媒管理
- 環境規制およびESG目標への準拠強化
製品およびセグメント別概況
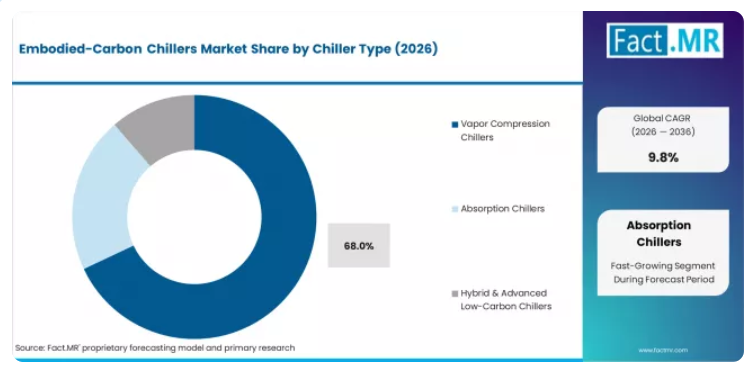
- 2025年時点で、蒸気圧縮式チラーはチラー種別シェアの68%を占め、商業用および産業用冷却システムへの広範な導入により、主要セグメントとして台頭しています。
- ハイブリッドおよび先進的な低炭素チラーは20%のシェアを占め、吸収式チラーは12%を占めています。
- 2025年には、空冷式チラーが冷却媒体のシェアの46%を占め、設置の複雑さが低く、エネルギー効率の高い運転が可能であることから、主要なセグメントとしての地位を確立しています。
- 水冷式チラーは39%のシェアを占め、蒸発式およびハイブリッド冷却システムは15%を占めます。
- エネルギー効率の最適化は、組み込み炭素削減戦略において47%のシェアを占めており、インテリジェントな冷却最適化技術への投資増加に支えられています。
- 低炭素材料の統合は28%のシェアを占め、循環型経済の実践は25%を占めます。
- 冷媒の種類別では、HFO冷媒が44%のシェアを占めており、地球温暖化係数(GWP)の低い冷却技術の採用が拡大していることを反映しています。
- 天然冷媒は24%のシェアを占め、低GWP合成冷媒は32%を占めています。
地域別および競争環境の見通し
北米、欧州、アジア太平洋地域では、持続可能なインフラおよび低炭素建築技術への投資拡大に牽引され、成長が支えられています。主な成長市場と年平均成長率(CAGR)は以下の通りです。ドイツが8.6%、米国が9.0%、日本が9.3%、韓国が9.6%、インドが10.4%、中国が10.8%、サウジアラビアが11.2%です。
市場の拡大は、以下の要因と密接に関連しています:
エネルギー効率の高いHVACシステムの導入拡大
環境に配慮した商業ビルおよび持続可能なインフラプロジェクトの拡大
低GWP冷媒および循環型冷却技術への投資の増加
この市場で活動している主要企業には、Trane Technologies、Carrier Global Corporation、ダイキン工業株式会社、Johnson Controls International plc、および三菱電機株式会社が含まれます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「エンボディド・カーボン・チラー市場は、もはや従来のHVAC効率基準や基本的な冷却システムの導入だけで定義されるものではありません。成長の原動力となっているのは、低GWP冷媒の採用、AIを活用したエネルギー最適化、オイルフリーの高効率チラー技術、そして商業ビル、データセンター、地域冷房ネットワーク、産業インフラ全体において、エネルギー性能、運用上の持続可能性、脱炭素化を向上させるライフサイクル炭素削減ソリューションへの移行です
商業ビルの建設活動は、エンボディド・カーボン対応チラー市場の成長にどのような影響を与えているのでしょうか?
商業建設活動の急速な拡大により、オフィス複合施設、病院、小売施設、ホテル、および複合用途のインフラプロジェクトにおいて、エンボディド・カーボン対応チラーの需要が大幅に押し上げられています。開発業者は、グリーンビルディング規制への準拠、エネルギー効率の向上、およびLEEDやBREEAMなどのサステナビリティ認証の取得を目的として、低炭素型のHVACシステムをますます優先するようになっています。
スマートビルやネットゼロの商業インフラへの投資拡大により、低GWP冷媒、AIを活用した最適化システム、および高効率コンプレッサー技術を採用したチラーの導入が加速しています。新興経済国では、都市化やインフラの近代化により強い需要が見られる一方、先進地域では、老朽化した商業用HVACシステムを、持続可能な冷却技術で改修することにますます注力しています。
なぜ低GWP冷媒の採用率は、エンボディドカーボン・チラー市場にとって極めて重要なのでしょうか?
環境規制の強化や世界的な脱炭素化目標により、低GWP冷媒への移行は、エンボディドカーボン・チラー市場の最も重要な成長要因の一つになりつつあります。各国政府や規制当局は、「キガリ改正」や地域のFガス規制などの枠組みに基づき、高GWPのハイドロフルオロカーボン(HFC)冷媒の使用を段階的に削減しています。これにより、メーカーやビル運営者は、環境負荷の低いHFO、自然冷媒、および先進的な冷媒ブレンドを利用したチラーの導入を促進されています。低GWP冷媒は、直接的な温室効果ガスの排出を削減するだけでなく、世界中の商業ビル、産業施設、データセンター、および地域冷房インフラにおける長期的な持続可能性目標の達成にも寄与します。
主な成長要因、制約、および機会
成長を牽引する主な要因
- 低炭素HVACソリューション、エネルギー効率の高い建物、持続可能な産業用冷却インフラ、および環境に優しいデータセンター冷却システムへの需要の高まりが、世界的な市場成長を後押しすると予想されます。
- 低GWP冷媒、オイルフリー磁気軸受チラー、エネルギー最適化AIシステム、および先進的なスマート冷却技術の採用が、市場の成長を後押しすると予想されます。
- グリーンビルディングプロジェクト、地域冷房インフラ、ハイパースケールデータセンター、および商業用HVAC改修プロジェクトの開発拡大が、世界的な市場成長を牽引すると予想されます。
主な市場制約要因
- 先進的な低炭素チラー、高級冷媒、および高効率なHVACソリューションの導入コストの高さが、世界的に市場の制約要因となることが予想されます。
- 改修工事の複雑さ、インフラとの互換性、設置に必要なスキルの不足、およびシステム統合に関連する課題が、導入率に影響を与える可能性があります。
- 発展途上国における規制の不明確さ、先進的な冷却システムの維持管理コスト、およびインボディドカーボン(製造過程で排出される二酸化炭素)の算定に関する認識の低さが、市場の成長を妨げる可能性があります。
主要な機会分野
- インボディドカーボンを考慮したチラーを製造するソリューションプロバイダーは、環境に配慮した商業ビル、ハイパースケールデータセンター、地域冷房、およびスマートインフラにおいて成長の見込みがあります。
- 医療業界、工業製造プラント、交通インフラ、教育機関、および持続可能な都市におけるこれらのソリューションの適用拡大は、成長の機会をもたらすでしょう。
- ネットゼロビル、HVAC改修プログラム、低GWP冷媒技術、AI駆動型BMS技術、および循環型製造ソリューションへの投資拡大は、長期的な市場価値をもたらすでしょう。
埋め込み炭素チラー市場のセグメント別分析
- 2026年までに、エネルギー効率の高い冷却システムの採用拡大、商業ビルやデータセンターでの導入増加、低GWP冷媒技術への需要の高まり、および持続可能なHVACインフラへの投資加速により、蒸気圧縮式チラーはチラータイプセグメントにおいて68%の市場シェアを占める見込みです。
- 2026年までに、商業ビルは用途セグメントにおいて41%の市場シェアを占める見込みです。これは、グリーンビルディングの建設増加、エネルギー効率の高いHVACシステムへの改修需要の高まり、スマートビルディング技術の普及拡大、および低炭素商業インフラプロジェクトへの投資拡大が牽引しています。
エンボディドカーボンチラー市場のセグメンテーションには、チラーの種類、冷却媒体、エンボディドカーボン削減戦略、冷媒の種類、設置形態、用途、エンドユーザー、および地域が含まれます。
埋め込み炭素チラー市場を支配しているのはどのチラータイプでしょうか?
蒸気圧縮式チラーは、エネルギー効率の高いチラーの普及率の高さ、低GWP冷媒の使用、スマートHVACシステムの導入、および持続可能な商業用冷却システムの採用といった要因により、市場シェアの68%を占めています。このセグメントを牽引する要因としては、グリーンビルディングへの需要の高まり、高度なデータセンターの冷却、産業プロセスの効率化、AIを活用したエネルギー最適化などが挙げられます。
エンボディド・カーボン・チラー市場では、どの冷却媒体が主流となっているのでしょうか?
空冷式チラーは、節水型チラーの普及率の高さ、設置手順の簡素化、およびエネルギー効率の高い商業用HVACシステムの導入といった要因により、市場シェアの46%を占めています。主な成長要因としては、商業建築活動の活発化、改修工事の増加、都市インフラの拡充、およびメンテナンスコストの低さが挙げられます。
エンボディドカーボン削減戦略のうち、どの戦略がエンボディドカーボンチラー市場を主導しているのでしょうか?
エネルギー効率の最適化は、AIベースのビル管理システムの利用拡大、可変速コンプレッサーの採用、エネルギー最適化といった要因により、市場シェアの47%を占めています。このセグメントの成長を牽引する要因としては、エネルギーコストの上昇、脱炭素化に向けた取り組み、建築物におけるネットゼロイニシアチブ、およびエネルギー最適化などが挙げられます。
埋め込み炭素チラー市場では、どの種類の冷媒が主流となっているのでしょうか?
HFO冷媒は、低GWP冷媒の採用、厳しい環境規制、および持続可能なチラーの導入増加といった要因により、市場シェアの44%を占めています。このセグメントの成長を牽引する要因には、冷媒の世界的な段階的削減、グリーンビルディング認証、商業用HVACのアップグレード、および環境に優しい冷却ソリューションへのニーズなどが挙げられます。
エンボディド・カーボン・チラー市場において、どの用途が主流となっているのでしょうか?
商業ビルは、グリーンビルディング基準の採用拡大、スマートHVACシステムの活用、およびオフィススペース、小売複合施設、ホテル、医療施設における持続可能な冷却インフラの導入といった要因により、市場シェアの41%を占めています。このセグメントの成長を牽引する要因には、商業建築への投資、エネルギー効率基準、改修工事、およびネットゼロイニシアチブなどが挙げられます。
主要市場における地域別見通し
本市場分析は、南アジア・太平洋、中東・アフリカ、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパを含む世界の主要地域を対象としています。地域別に分類されており、各地域の具体的な市場動向が示されています。完全版レポートでは、詳細な市場魅力度分析が提供されています。
北米
北米は、厳格なエネルギー効率規制、データセンターの急速な拡大、および大規模な商業施設の改修活動に支えられ、持続可能なHVAC近代化のグローバルなイノベーション拠点としての役割を果たしています。Trane Technologies、Carrier Global Corporation、Johnson Controls などの主要企業は、低GWP冷媒技術、スマートHVACシステム、AIを活用したビルエネルギー最適化プラットフォームを通じて、強力な競争優位性を維持しています。グリーンビルディングへの投資、連邦政府による脱炭素化インセンティブ、そしてハイパースケールデータセンターの冷却需要の拡大により、同地域の需要はさらに強化されています。
- 米国 – 米国におけるインボディドカーボン対応チラーの需要は、2036年まで年平均成長率(CAGR)9.0%で増加すると予測されています。市場の成長は、連邦政府の脱炭素化イニシアチブや、持続可能なインフラ投資の拡大によって支えられています。2025年1月、米国エネルギー省は、低排出型HVACの導入を促進する商業ビルのエネルギー効率プログラムを強化しました[1]。ハイパースケールデータセンターの開発拡大、LEED認証を取得した商業プロジェクトの増加、および老朽化したオフィスインフラにおける改修活動の活発化により、全米でエネルギー効率に優れ、低炭素な冷却システムの導入が引き続き強力に推進されています。
西ヨーロッパ
欧州の埋め込み炭素チラー市場における国別市場シェア分析、2026年および2036年 | 出典:Fact.MR
西ヨーロッパは、厳格なフロンガス規制、野心的なネットゼロ目標、およびグリーンビルディング認証の普及率の高さに後押しされ、組み込み炭素冷却技術における世界的な規制の実験場としての役割を果たしています。ダイキン工業、ボッシュ・サーモテクノロジー、ダンフォスなどの企業は、持続可能な冷媒の革新と高効率なHVACソリューションを通じて、この地域で強い影響力を維持しています。地域の需要は、炭素開示の義務化、エネルギー効率化のための近代化プログラム、および気候変動に強いインフラへの投資拡大によって形作られています。
- ドイツ – ドイツにおける埋め込み炭素型チラーの需要は、2036年まで年平均成長率(CAGR)8.6%で増加すると予測されています。この成長は、厳格な脱炭素化政策や産業用エネルギー効率の近代化プログラムによって支えられています。2025年3月、ボッシュ・サーモテクノロジー社は、持続可能なHVAC製造および冷媒転換技術への投資を拡大しました[2]。
東アジア
東アジアは、大規模なHVAC生産能力、スマートインフラへの投資、急速な産業近代化に支えられ、先進的な冷却システムにおける世界的な製造・技術の中心地としての役割を果たしています。三菱電機株式会社、LGエレクトロニクス、パナソニックホールディングス株式会社などの主要企業は、高効率冷却技術と低GWP冷媒の革新を通じて、地域市場での競争をリードしています。半導体製造の拡大、都市インフラの開発、およびカーボンニュートラルへの取り組みの増加により、需要の伸びはさらに加速しています。
中国 – 中国におけるエンボディド・カーボン・チラーの需要は、2036年まで年平均成長率(CAGR)10.8%で増加すると予測されています。この成長は、急速なスマートシティの開発、産業の脱炭素化政策、および地域冷房の拡大によって牽引されています。2025年5月、三菱電機株式会社は、中国における低炭素商業インフラプロジェクトを支援するため、高効率HVACの製造パートナーシップを拡大しました[3]。
日本 – 日本におけるエンボディドカーボンチラーの需要は、2036年まで年平均成長率(CAGR)9.3%で増加すると予測されています。市場の成長は、先進的なエネルギー効率基準と、スマートビルディング技術の積極的な導入によって支えられています
南アジア・太平洋地域
南アジア・太平洋地域は、急速な都市化、商業建築の成長、およびエネルギー効率に対する意識の高まりに支えられ、エンボディドカーボン対応チラーのインフラ拡大において最も急速に成長している地域です。ダイキン工業株式会社、サーマックス・リミテッド、サムスン電子などの企業は、持続可能なHVAC製造およびスマート冷却技術を通じて、同地域での存在感を強化しています。環境に配慮した商業ビル、データセンター、および産業用冷却システムに対する需要の高まりは、引き続き大きな長期的な成長機会を生み出しています。
- インド – インドにおけるエンボディドカーボン型チラーの需要は、2036年まで年平均成長率(CAGR)10.4%で増加すると予測されています。この成長は、急速な都市インフラ開発と政府主導のエネルギー効率化イニシアチブによって支えられています。2025年1月、インドは「省エネ建築基準(Energy Conservation Building Code)」の適用範囲を拡大し、商業プロジェクト全体で持続可能なHVACシステムの導入を促進しました[4]。
中東・アフリカ
中東・アフリカ地域は、過酷な気候条件、大規模なインフラ開発、および高まる持続可能性への要請に後押しされ、世界的な地域冷房の拡大拠点となっています。ENGIE、Smardt Chiller Group、Carrier Global Corporationなどの企業は、大規模な地域冷房プロジェクトや高効率チラーの導入を通じて、市場で強固な地位を維持しています。スマートシティ、ホスピタリティインフラ、低炭素都市開発への投資の増加が、引き続きこの地域における堅調な需要の伸びを支えています。
- サウジアラビア(KSA) – サウジアラビアにおける埋め込み炭素型チラーの需要は、2036年まで年平均成長率(CAGR)11.2%で増加すると予測されています。この成長は、ギガプロジェクトの開発、地域冷房の拡大、および持続可能性に焦点を当てたインフラの近代化によって牽引されています。2025年3月、ENGIEは、NEOMやその他の大規模都市開発に関連する地域冷房および持続可能なインフラプロジェクトへの参画を拡大しました[5]。
Fact.MRによる埋め込み炭素チラー市場の分析では、北米、西ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカの各地域および各国ごとの評価を提供しています。読者の皆様は、持続可能なHVAC投資、低GWP冷媒の採用、地域冷房の拡大、グリーンビルディングの動向、商業施設の改修活動、産業用冷却需要、データセンターインフラの成長、規制動向、および長期的な市場機会を形作る競合他社のポジショニングに関する詳細な洞察にアクセスできます。
競合ベンチマークと企業のポジショニング
エンボディドカーボンチラー市場を牽引する主要企業
エンボディドカーボンチラー業界は中程度の集中度を示しており、Trane Technologies、Johnson Controls、Carrier、ダイキン工業株式会社などがトップ企業として名を連ねています。業界内の競争の動向は、エネルギー効率、GWP冷媒、人工知能(AI)ベースのビル管理システム、およびカーボンライフサイクルの最適化を中心に展開されています。大手企業は、垂直統合、広範なHVAC流通チャネル、高度な自動化技術、および数年間にわたるサービス契約により、優位性を有しています。商業用不動産セクターやデータセンターの顧客は、複数のベンダーから調達するアプローチを採用しており、これによりサプライヤーへの依存度を低減し、交渉力を高めています。
エンボディドカーボン・チラー市場の主要企業
- Trane Technologies
- Johnson Controls
- Carrier
- Daikin Industries Ltd.
- Mitsubishi Electric Corporation
- LG Electronics
- Panasonic Holdings Corporation
- Samsung Electronics
- Danfoss
- Siemens AG
- Veolia
- Thermax Limited
チラーの種類別、冷却媒体別、組み込み炭素削減戦略別、冷媒の種類別、設置形態別、用途別、エンドユーザー別、および地域別の分析
- 組み込み炭素チラー市場(チラーの種類別)
- 蒸気圧縮式チラー
- スクロール式チラー
- スクリュー式チラー
- 遠心式チラー
- 往復動式チラー
- 吸収式チラー
- 単効吸収式
- 二重効吸収式
- 三重効吸収式
- ハイブリッドおよび先進的な低炭素チラー
- 熱回収チラー
- フリークーリングチラー
- 太陽熱補助チラー
- 蒸気圧縮式チラー
- 冷却媒体別 埋め込み炭素チラー市場
- 空冷式チラー
- パッケージ型空冷式
- モジュール型空冷式
- 低GWP空冷式
- 水冷式チラー
- オープンループ水冷式
- クローズドループ水冷式
- 高効率水冷式
- ハイブリッドおよび蒸発冷却
- 蒸発凝縮
- ウェット・ドライハイブリッド冷却
- 断熱冷却システム
- 空冷式チラー
- 埋め込み炭素チラー市場(埋め込み炭素削減戦略別)
- 低炭素材料の統合
- リサイクル鋼製部品
- 低炭素アルミニウム
- グリーンコンクリートの導入
- エネルギー効率の最適化
- 可変速駆動装置
- AIを活用したエネルギー管理
- スマートビルディングとの統合
- 循環型経済の実践
- 再生チラー
- モジュール式アップグレードシステム
- ライフサイクル延長プログラム
- 低炭素材料の統合
- 組み込み炭素量に基づくチラー市場(冷媒タイプ別)
- HFO冷媒
- R1234ze
- R1233zd
- HFOブレンド
- 天然冷媒
- アンモニア(NH3)
- 二酸化炭素(CO2)
- 炭化水素
- 低GWP合成冷媒
- R32
- R513A
- R515B
- HFO冷媒
- 組み込み炭素量に基づくチラー市場(設置タイプ別)
- 新規設置
- グリーンフィールド商業プロジェクト
- 産業施設の開発
- スマートインフラプロジェクト
- 改修設置
- HVACシステムの近代化
- 冷媒置換プロジェクト
- エネルギー効率向上改修
- モジュール式設置
- ポータブル冷却システム
- コンテナ型チラー
- 拡張可能な冷却ネットワーク
- 新規設置
- 組み込み炭素量に基づくチラー市場(用途別)
- ビル
- オフィスビル
- 小売複合施設
- ホスピタリティ施設
- 産業用途
- 食品・飲料加工
- 医薬品製造
- エレクトロニクス・半導体
- インフラ・公共機関
- データセンター
- 地域冷房
- 交通インフラ
- ビル
- エンドユーザー別 カーボン・エンボディッド・チラー市場
- 民間部門
- 商業用不動産
- 産業企業
- データセンター事業者
- 公共部門
- 政府庁舎
- 教育機関
- 医療インフラ
- エネルギー・公益事業事業者
- 地域冷房事業者
- 再生可能エネルギー事業者
- スマートシティプロジェクト
- 民間部門
- 組み込み炭素チラー市場の地域別分析
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 東アジア
- 中国
- 日本
- 韓国
- 西ヨーロッパ
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ベネルクス
- 北欧
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ハンガリー
- ポーランド
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 南アジア・太平洋地域
- インド
- ASEAN
- ANZ
- SAPのその他地域
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカのその他地域
- 北米
目次
エンボディド・カーボン・チラー市場 – エグゼクティブ・サマリー
市場の概要
市場の定義と概要
市場の分類と調査範囲
世界のエンボディド・カーボン・チラー市場の需要分析(2021年~2025年)および予測(2026年~2036年)
過去の市場規模(台数)分析(2021年~2025年)
現在および将来の市場数量(台数)予測(2026年~2036年)
前年比成長傾向分析
世界のエンボディド・カーボン・チラー市場 – 価格分析
製品カテゴリーおよび国別の価格分析
地域別平均価格分析のベンチマーク
価格動向および予測
過去の価格動向
将来の価格予測
価格設定に影響を与える要因
競争的な価格戦略
コスト構造分析:基礎的な詳細分析
世界のエンボディド・カーボン・チラー市場の需要(金額または規模、単位:10億米ドル)分析 2021–2025年および予測 2026–2036年
過去の市場価値(10億米ドル)分析 2021–2025年
現在および将来の市場規模(10億米ドル)の予測:2026年~2036年
前年比成長傾向の分析
絶対的な市場機会(金額)の分析
市場の背景および基礎データ
商業ビルの建設動向
データセンターインフラの拡張
HVACの改修・更新需要
低GWP冷媒の採用率
グリーンビルディング認証の普及率
エネルギー効率規制
産業用冷却需要
地域冷房インフラへの投資
政府の脱炭素化政策
スマートビルおよびAIベースのエネルギー管理の導入
2025年の貿易シナリオ
輸出入分析
地域別
国別
組み込み炭素(エンボディドカーボン)チラー市場の機会評価
総利用可能市場(10億米ドル)
サービス提供可能市場(10億米ドル)
サービス提供可能市場規模(10億米ドル)
ポーターの5つの力およびPESTEL分析
投資実現可能性分析
マクロ経済要因および予測要因 ― 関連性および影響
業界価値およびサプライチェーン分析
主要チャネルパートナー一覧
サプライチェーンの各ノードにおける利益率および営業利益率。
バリューチェーンの各ノードにおける付加価値に関する注記
バリューチェーンに影響を与える要因
市場のダイナミクス
推進要因
制約要因
機会
トレンド分析
主要な規制および認証
2021-2025年の「埋め込み炭素量」チラー市場分析および2026–2036年の予測(チラータイプ別)
はじめに/主な調査結果
2021-2025年のチラータイプ別過去市場規模(10億米ドル)および販売数量(台数)の推移分析
チラー種別における現在および将来の市場規模(10億米ドル)および数量(台数)の分析および予測、2026年~2036年
蒸気圧縮式チラー
スクロール式チラー
スクリュー式チラー
遠心式チラー
往復動式チラー
吸収式チラー
単効吸収式
二重効吸収式
三重効吸収式
ハイブリッドおよび先進的な低炭素チラー
熱回収チラー
フリークーリングチラー
太陽熱補助チラー
チラー種別による市場魅力度分析
冷却媒体別 チラーの埋め込み炭素量に関する市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
冷却媒体別、2021年~2025年の過去の市場規模(10億米ドル)および出荷台数(台)の推移分析
冷却媒体別、2026年~2036年の現在および将来の市場規模(10億米ドル)および出荷台数(台)の分析と予測
空冷式チラー
パッケージ型空冷式
モジュール型空冷式
低GWP空冷式
水冷式チラー
オープンループ水冷式
クローズドループ水冷式
高効率水冷式
ハイブリッドおよび蒸発冷却
蒸発凝縮
ウェット・ドライ・ハイブリッド冷却
断熱冷却システム
冷却媒体別市場魅力度分析
2021年~2025年のチラー市場における組み込み炭素分析および2026年~2036年の予測(組み込み炭素削減戦略別)
はじめに/主な調査結果
過去の実績市場規模(10億米ドル)および販売数量(台数)の推移分析:埋め込み炭素削減戦略別、2021年~2025年
現在および将来の市場規模(10億米ドル)および販売数量(台数)の分析と予測:埋め込み炭素削減戦略別、2026年~2036年
低炭素材料の統合
リサイクル鋼製部品
低炭素アルミニウム
グリーンコンクリートの導入
エネルギー効率の最適化
可変速駆動装置
AIを活用したエネルギー管理
スマートビルディングとの統合
循環型経済の実践
再生チラー
モジュール式アップグレードシステム
ライフサイクル延長プログラム
組み込み炭素削減戦略別の市場魅力度分析
冷媒タイプ別 組み込み炭素チラー市場分析 2021-2025年および予測 2026–2036年
はじめに/主な調査結果
過去の市場規模(10億米ドル)および数量 (台数) 冷媒種別トレンド分析(2021年~2025年)
冷媒種別による現在および将来の市場規模(10億米ドル)および数量(台数)の分析と予測(2026年~2036年)
HFO冷媒
R1234ze
R1233zd
HFOブレンド
天然冷媒
アンモニア(NH3)
二酸化炭素(CO2)
炭化水素
低GWP合成冷媒
R32
R513A
R515B
冷媒タイプ別市場魅力度分析
2021年~2025年のエンボディドカーボン・チラー市場分析および2026年~2036年の予測(設置タイプ別)
はじめに/主な調査結果
過去の市場規模(10億米ドル)および数量(単位) 設置タイプ別のトレンド分析(2021年~2025年)
設置タイプ別の現在および将来の市場規模(10億米ドル)および数量(台数)の分析と予測(2026年~2036年)
新規設置
グリーンフィールド商業プロジェクト
産業施設の開発
スマートインフラプロジェクト
改修設置
HVACシステムの近代化
冷媒置換プロジェクト
エネルギー効率向上
モジュール式設置
ポータブル冷却システム
コンテナ型チラー
拡張可能な冷却ネットワーク
設置タイプ別の市場魅力度分析
アプリケーション別 チラーの埋め込み炭素市場分析 2021年~2025年および予測 2026年~2036年
はじめに/主な調査結果
用途別 過去市場規模(10億米ドル)および数量(台数)の推移分析(2021年~2025年)
用途別 現在および将来の市場規模(10億米ドル)および数量(台数)の分析と予測(2026年~2036年)
商業ビル
オフィスビル
小売複合施設
ホスピタリティ施設
産業用途
食品・飲料加工
医薬品製造
エレクトロニクス・半導体
インフラ・公共施設
データセンター
地域冷房
交通インフラ
用途別市場魅力度分析
エンボディドカーボン・チラー市場分析 2021-2025年および2026–2036年予測(エンドユーザー別)
はじめに/主な調査結果
エンドユーザー別 過去市場規模(10億米ドル)および数量(台数)の推移分析(2021年~2025年)
エンドユーザー別 現在および将来の市場規模(10億米ドル)および数量(台数)の分析と予測(2026年~2036年)
民間部門
商業用不動産
産業企業
データセンター事業者
公共部門
政府庁舎
教育機関
医療インフラ
エネルギー・公益事業事業者
地域冷房事業者
再生可能エネルギー事業者
スマートシティプロジェクト
エンドユーザー別市場魅力度分析
地域別 世界のエンボディドカーボン・チラー市場分析および予測
はじめに/主な調査結果
地域別 過去の市場規模(10億米ドル)および数量(台数)の推移分析、2021年~2025年
地域別 現在および将来の市場規模(10億米ドル)および数量(台数)の分析と予測、2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジア・太平洋
中東・アフリカ
地域別市場魅力度分析
北米におけるエンボディド・カーボン・チラー市場の分析と予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(10億米ドル)および数量(単位)の推移分析(2021年~2025年)
市場分類別 現在および将来の市場規模(10億米ドル)および数量(単位)の分析・予測(2026年~2036年)
国別
米国
カナダ
メキシコ
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 集中度マッピング
推進要因と制約要因 – 影響分析
ラテンアメリカにおける埋め込み炭素チラー市場の分析と予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(10億米ドル)および数量(単位)の推移分析、2021年~2025年
市場分類別 現在および将来の市場規模(10億米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ諸国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 強み・弱みのマッピング
推進要因と制約要因 – 影響分析
西ヨーロッパのエンボディドカーボン・チラー市場分析および予測
はじめに/主な調査結果
価格分析
過去市場規模(10億米ドル)および数量 (単位) 市場分類別トレンド分析、2021年~2025年
市場分類別の現在および将来の市場規模(10億米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
ドイツ
イタリア
フランス
イギリス
スペイン
ベネルクス
北欧諸国
西ヨーロッパのその他地域
市場分類別
国別・市場分類別の市場魅力度分析
市場動向
主要市場参加者 – 競合状況マッピング
推進要因と制約要因 – 影響分析
東ヨーロッパのエンボディド・カーボン・チラー市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(10億米ドル)および販売数量(単位)の推移分析(2021年~2025年)
市場分類別 現在および将来の市場規模(10億米ドル)および販売数量(単位)の分析・予測(2026年~2036年)
国別
ロシア
ハンガリー
ポーランド
バルカン半島およびバルト諸国
東欧のその他の地域
分類別
国別および分類別の市場魅力度分析
市場動向
主要市場参加者 – 影響度マッピング
推進要因と制約要因 – 影響分析
東アジアのエンボディドカーボン・チラー市場分析および予測
はじめに/主な調査結果
価格分析
過去市場規模(10億米ドル)および数量 (台) 市場分類別トレンド分析、2021年~2025年
市場分類別 現在および将来の市場規模(10億米ドル)および販売数量(台)の分析・予測、2026年~2036年
国別
中国
日本
韓国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 影響度マッピング
推進要因と制約要因 – 影響分析
南アジア・太平洋地域のエンボディドカーボン・チラー市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(10億米ドル)および数量(単位)の推移分析(2021年~2025年)
市場分類別 現在および将来の市場規模(10億米ドル)および数量(単位)の分析・予測(2026年~2036年)
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 集中度マッピング
推進要因と制約要因 – 影響分析
中東・アフリカの埋め込み炭素チラー市場分析および予測
はじめに/主な調査結果
価格分析
市場分類別 過去市場規模(10億米ドル)および数量(単位)のトレンド分析、2021年~2025年
市場分類別の現在および将来の市場規模(10億米ドル)および数量(単位)の分析・予測、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
分類別
国別・分類別の市場魅力度分析
市場動向
主要市場参加者 – 市場集中度マッピング
推進要因および制約要因 – 影響分析
国別エンボディドカーボンチラー市場分析および予測
はじめに
主要国別市場価値シェア分析
世界と各国の成長比較
米国エンボディドカーボンチラー市場分析
市場規模(10億米ドル)および数量(台数)の分析(市場分類別、2021年~2036年)
チラーの種類別
冷却媒体別
埋め込み炭素削減戦略別
冷媒の種類別
設置形態別
用途別
エンドユーザー別
カナダの埋め込み炭素チラー市場分析
メキシコの埋め込み炭素チラー市場分析
ブラジルの埋め込み炭素チラー市場分析
チリの埋め込み炭素チラー市場分析
ドイツの埋め込み炭素チラー市場分析
フランスの埋め込み炭素チラー市場分析
イタリアの埋め込み炭素チラー市場分析
スペインの埋め込み炭素チラー市場分析
イギリスの埋め込み炭素チラー市場分析
ベネルクス諸国の埋め込み炭素チラー市場分析
北欧諸国の埋め込み炭素チラー市場分析
ポーランドの埋め込み炭素チラー市場分析
ロシアの埋め込み炭素チラー市場分析
ハンガリーの埋め込み炭素チラー市場分析
バルカン半島およびバルト諸国の埋め込み炭素チラー市場分析
中国の埋め込み炭素チラー市場分析
日本におけるエンボディド・カーボン・チラー市場分析
韓国におけるエンボディド・カーボン・チラー市場分析
インドにおけるエンボディド・カーボン・チラー市場分析
ASEANにおけるエンボディド・カーボン・チラー市場分析
ANZの埋め込み炭素チラー市場分析
サウジアラビア(KSA)の埋め込み炭素チラー市場分析
その他のGCC諸国の埋め込み炭素チラー市場分析
南アフリカの埋め込み炭素チラー市場分析
トルコの埋め込み炭素チラー市場分析
埋め込み炭素チラーの市場構造分析
企業規模別市場分析
市場集中度
主要企業の市場シェア分析
新規ブランドのための市場スペースと収益機会
市場プレゼンス分析
各企業の地域別展開状況
各企業の製品展開状況
モバイル光学プラグイン式製品の競合分析
競合ダッシュボード
競合別価格分析
競合ベンチマーキング
競合の詳細分析
Trane Technologies
概要
製品ポートフォリオ
販売実績
主な動向
SWOT分析
戦略の概要
主要財務指標
ジョンソン・コントロールズ
キャリア
ダイキン工業株式会社
三菱電機株式会社
LGエレクトロニクス
パナソニックホールディングス株式会社
サムスン電子
ダンフォス
シーメンスAG
ヴェオリア
サーマックス・リミテッド
その他の主要企業
主な知見
前提条件および使用された略語
調査方法およびデータソース
表の一覧
表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
表2:地域別世界市場数量(台数)予測(2021年~2036年)
表3:チラー種別世界市場規模(10億米ドル)予測(2021年~2036年)
表4:チラー種別世界市場数量 (台数)の予測(2021年~2036年、チラー種別)
表5:冷却媒体別世界市場規模(10億米ドル)の予測(2021年~2036年)
表6:冷却媒体別世界市場数量(台数)の予測(2021年~2036年)
表7:組み込み炭素削減戦略別世界市場規模(価値、10億米ドル)予測、2021年~2036年
表8:組み込み炭素削減戦略別世界市場規模(台数)予測、2021年~2036年
表9:世界市場規模 (10億米ドル)の予測(冷媒種別、2021年~2036年)
表10:冷媒種別による世界市場数量(台数)の予測(2021年~2036年)
表11:設置タイプ別世界市場規模(10億米ドル)予測、2021年~2036年
表12:設置タイプ別世界市場規模(台数)予測、2021年~2036年
表13:用途別世界市場規模 (10億米ドル)の予測(用途別、2021年~2036年)
表14:用途別世界市場数量(台数)予測(2021年~2036年)
表15:エンドユーザー別世界市場規模(10億米ドル)予測(2021年~2036年)
表16:エンドユーザー別世界市場数量(台数)予測、2021年~2036年
表17:国別北米市場規模(10億米ドル)予測、2021年~2036年
表18:国別北米市場数量(台数)予測、2021年~2036年
表19: 2021年から2036年までの北米市場規模(10億米ドル)の予測(チラーの種類別)
表20:2021年から2036年までの北米市場規模(台数)の予測(チラーの種類別)
表21:2021年から2036年までの冷却媒体別北米市場規模(10億米ドル)の予測
表22:2021年から2036年までの冷却媒体別北米市場規模(台数)の予測
表23:2021年から2036年までの北米市場規模(価値、10億米ドル)の予測(組み込み炭素削減戦略別)
表24:2021年から2036年までの北米市場規模(数量、台数)の予測(組み込み炭素削減戦略別)
表25:冷媒の種類別北米市場規模(価値、10億米ドル)予測(2021年~2036年)
表26:冷媒の種類別北米市場規模(数量、台数)予測(2021年~2036年)
表27:設置形態別北米市場規模(価値、
(10億米ドル)の予測(設置形態別、2021年~2036年)表28:北米市場の販売数量(台数)の予測(設置形態別、2021年~2036年)表29:北米市場の市場規模(10億米ドル)の予測(用途別、2021年~2036年)表30:用途別北米市場数量(単位)予測、2021年から2036年表31: エンドユーザー別北米市場規模(10億米ドル)予測、2021年~2036年表32:エンドユーザー別北米市場数量(台)予測、2021年~2036年表33:国別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年表34:国別ラテンアメリカ市場数量 (台数)の予測(2021年~2036年、国別)表35:ラテンアメリカ市場規模(10億米ドル)の予測(2021年~2036年、チラー種別)表36:ラテンアメリカ市場出荷台数(台)の予測(2021年~2036年、チラー種別)表37:2021年から2036年までのラテンアメリカ市場規模(価値、10億米ドル)の冷却媒体別予測表38:2021年から2036年までのラテンアメリカ市場規模(数量、台数)の冷却媒体別予測表39:ラテンアメリカ市場規模(10億米ドル)の予測(組み込み炭素削減戦略別、2021年~2036年)表40:ラテンアメリカ市場規模(台数)の予測(組み込み炭素削減戦略別、2021年~2036年)表41:ラテンアメリカ市場規模 (10億米ドル)の予測(冷媒種別、2021年~2036年)表42:ラテンアメリカ市場の販売数量 (台数)の予測(冷媒種別、2021年~2036年)表43:ラテンアメリカ市場規模(USD Bn)の予測(設置形態別、2021年~2036年)表44:ラテンアメリカ市場規模(台数)の予測(設置形態別、2021年~2036年)表45: 用途別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年表46:用途別ラテンアメリカ市場数量(単位)予測、2021年~2036年表47: エンドユーザー別 ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年表48:エンドユーザー別 ラテンアメリカ市場出荷台数(台)予測、2021年~2036年表49:国別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
表50:西ヨーロッパ市場の出荷数量(単位)予測(国別、2021年~2036年)
表51:西ヨーロッパ市場の市場規模(10億米ドル)予測(チラーの種類別、2021年~2036年)
表52:西ヨーロッパ市場の出荷台数(単位)予測(チラータイプ別、2021年~2036年)
表53:西ヨーロッパ市場の市場規模(10億米ドル)予測(冷却媒体別、2021年~2036年)
表54:西ヨーロッパ市場の出荷台数(単位)予測(冷却媒体別、2021年~2036年)
表55:西ヨーロッパ市場規模(価値、10億米ドル)の予測(組み込み炭素削減戦略別、2021年~2036年)
表56:西ヨーロッパ市場規模(数量、台数)の予測(組み込み炭素削減戦略別、2021年~2036年)
表57:西ヨーロッパ市場規模 (10億米ドル)の予測(冷媒種別、2021年~2036年)
表58:西ヨーロッパ市場の販売数量(台数)の予測(冷媒種別、2021年~2036年)
表59:西ヨーロッパ市場の市場規模(10億米ドル)の予測(設置形態別、2021年~2036年)
表60:設置タイプ別 西ヨーロッパ市場出荷数量(台)予測、2021年~2036年
表61:用途別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
表62:用途別 西ヨーロッパ市場出荷数量(単位)予測(2021年~2036年)
表63:エンドユーザー別 西ヨーロッパ市場規模(10億米ドル)予測(2021年~2036年)
表64:西ヨーロッパ市場の出荷数量(単位)予測(エンドユーザー別、2021年~2036年)
表65:東ヨーロッパ市場の市場規模(10億米ドル)予測(国別、2021年~2036年)
表66:東ヨーロッパ市場の出荷数量(単位)予測(国別、2021年~2036年)
表67:東ヨーロッパ市場規模(10億米ドル)の予測(チラーの種類別、2021年~2036年)
表68:2021年から2036年までの東欧市場の販売数量(台数)予測(チラーの種類別)
表69:2021年から2036年までの東欧市場規模(市場価値、10億米ドル)予測(冷却媒体別)
表70:2021年から2036年までの東欧市場の販売数量(台数)予測(冷却媒体別)
表71:東欧市場規模(単位数)の予測(冷却媒体別、2021年~2036年)
表72:東欧市場規模(単位数)の予測(冷却媒体別、2021年~2036年)
表73:冷媒の種類別 東欧市場規模(10億米ドル)予測(2021年~2036年)
表74:冷媒の種類別 東欧市場規模(単位)予測、2021年~2036年
表75:設置形態別 東欧市場規模(10億米ドル)予測、2021年~2036年
表76:設置タイプ別 東欧市場の出荷数量(台)予測、2021年~2036年
表77:用途別 東欧市場の市場規模(10億米ドル)予測、2021年~2036年
表78:用途別 東欧市場出荷数量(単位)予測(2021年~2036年)
表79:エンドユーザー別 東欧市場規模(10億米ドル)予測(2021年~2036年)
表80:エンドユーザー別 東欧市場出荷数量(単位)予測(2021年~2036年)
表81:東アジア市場規模(10億米ドル)の国別予測(2021年~2036年)
表82:東アジア市場出荷台数(台)の国別予測(2021年~2036年)
表83:東アジア市場規模(10億米ドル)の予測(チラーの種類別、2021年~2036年)
表84:東アジア市場規模(台数)の予測(チラーの種類別、2021年~2036年)
表85:東アジア市場規模(10億米ドル)の予測(冷却媒体別、2021年~2036年)
表86:冷却媒体別 東アジア市場出荷台数(台)予測、2021年~2036年
表87:東アジア市場規模(10億米ドル) 2021年から2036年までの、埋め込み炭素削減戦略別東アジア市場規模(台数)の予測
表88:2021年から2036年までの、埋め込み炭素削減戦略別東アジア市場規模(台数)の予測
表89:2021年から2036年までの、冷媒種別東アジア市場規模(10億米ドル)の予測
表90:冷媒種別による東アジア市場規模(単位)の予測(2021年~2036年)
表91:設置形態別による東アジア市場規模(10億米ドル)の予測(2021年~2036年)
表92:設置形態別による東アジア市場規模(単位)の予測(2021年~2036年)
表93:用途別東アジア市場規模(10億米ドル)予測、2021年~2036年
表94:用途別東アジア市場数量(台数)予測、2021年~2036年
表95:エンドユーザー別東アジア市場規模(10億米ドル)予測、2021年~2036年
表96:東アジア市場の出荷台数(単位)予測(用途別、2021年~2036年)
表97:南アジア・太平洋地域の市場規模(10億米ドル)予測(国別、2021年~2036年)
表98:南アジア・太平洋地域の市場の出荷台数(単位)予測(国別、2021年~2036年)
表99:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(チラーの種類別)
表100:2021年から2036年までの南アジア・太平洋地域の市場規模(台数)予測(チラーの種類別)
表101:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル) 冷却媒体別市場規模(2021年~2036年)
表102:南アジア・太平洋地域の市場数量(台数)の予測(冷却媒体別、2021年~2036年)
表103:南アジア・太平洋地域の市場規模(10億米ドル)の予測(埋め込み炭素削減戦略別、2021年~2036年)
表104:南アジア・太平洋地域の市場数量(単位)の予測(組み込み炭素削減戦略別、2021年~2036年)
表105:南アジア・太平洋地域の市場規模(10億米ドル)の予測(冷媒の種類別、2021年~2036年)
表106:南アジア・太平洋地域の市場規模(台数)予測(冷媒種別、2021年~2036年)
表107:南アジア・太平洋地域の市場規模(10億米ドル)予測(設置形態別、2021年~2036年)
表108:南アジア・太平洋地域の市場数量(単位)予測(設置タイプ別、2021年~2036年)
表109:南アジア・太平洋地域の市場規模(10億米ドル)予測(用途別、2021年~2036年)
表110:南アジア・太平洋地域の市場数量(単位) 用途別市場規模(単位)予測、2021年~2036年
表111:南アジア・太平洋地域の市場規模(価値、10億米ドル)エンドユーザー別予測、2021年~2036年
表112:南アジア・太平洋地域の市場規模(数量、単位)エンドユーザー別予測、2021年~2036年
表113:中東・アフリカ地域の市場規模(価値 (10億米ドル)の予測(国別、2021年~2036年)
表114:中東・アフリカ市場の販売数量(台数)の予測(国別、2021年~2036年)
表115:中東・アフリカ市場規模(10億米ドル)の予測(チラーの種類別、2021年~2036年)
表116:中東・アフリカ市場出荷台数(単位)の予測(チラーの種類別、2021年~2036年)
表117:中東・アフリカ市場規模(価値、10億米ドル)の予測(冷却媒体別、2021年~2036年)
表118:中東・アフリカ市場規模(数量、台数)の予測(冷却媒体別、2021年~2036年)
表119:中東・アフリカ市場における、埋め込み炭素削減戦略別市場規模(価値、10億米ドル)の予測(2021年~2036年)
表120:中東・アフリカ市場における、埋め込み炭素削減戦略別市場規模(数量、台数)の予測(2021年~2036年)
表121: 冷媒の種類別、中東・アフリカ市場規模(10億米ドル)の予測、2021年~2036年
表122:冷媒の種類別、中東・アフリカ市場数量(台)の予測、2021年~2036年
表123:設置タイプ別の中東・アフリカ市場規模(価値、10億米ドル)予測(2021年~2036年)
表124:設置タイプ別の中東・アフリカ市場規模(数量、台数)予測(2021年~2036年)
表125:中東・アフリカ市場規模(価値、10億米ドル) 用途別市場規模(単位)予測、2021年~2036年
表126:中東・アフリカ市場規模(単位)の用途別予測、2021年~2036年
表127:中東・アフリカ市場規模(10億米ドル)のエンドユーザー別予測、2021年~2036年
表128:中東・アフリカ市場の出荷数量(単位)の予測(エンドユーザー別、2021年~2036年)
図表一覧
図1:世界市場の出荷数量(単位)の予測(2021年~2036年)
図2:世界市場の価格分析
図3:2021年~2036年の世界市場規模(10億米ドル)予測
図4:2026年および2036年のチラー種別による世界市場シェアおよびBPS分析
図5:2026年~2036年のチラー種別による世界市場の前年比成長率比較
図6:チラー種別による世界市場の魅力度分析
図7:冷却媒体別による世界市場シェアおよびBPS分析(2026年および2036年)
図8:冷却媒体別による世界市場の前年比成長率比較(2026年~2036年)
図9:冷却媒体別による世界市場の魅力度分析
図10:埋め込み炭素削減戦略別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図11:埋め込み炭素削減戦略別の世界市場前年比成長率比較(2026年~2036年)
図12:埋め込み炭素削減戦略別の世界市場魅力度分析
図13:冷媒種別による世界市場の価値シェアおよびBPS分析(2026年および2036年)
図14:冷媒種別による世界市場の前年比成長率の比較(2026年から2036年)
図15:冷媒種別による世界市場の魅力度分析
図16:設置タイプ別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図17:設置タイプ別の世界市場前年比成長率比較(2026年から2036年)
図18:
設置タイプ別の世界市場魅力度分析図19:用途別の世界市場価値シェアおよびBPS分析(2026年および2036年)図20:用途別の世界市場前年比成長率比較(2026年~2036年)図21:用途別世界市場の魅力度分析図22:エンドユーザー別世界市場の価値シェアおよびBPS分析(2026年および2036年)図23:エンドユーザー別世界市場の前年比成長率比較(2026年~2036年)図24:エンドユーザー別世界市場の魅力度分析図25:地域別世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)図26:地域別世界市場の前年比成長率比較(2026年~2036年)図27:地域別世界市場の魅力度分析図28:北米市場の増分収益機会(2026年~2036年)図29:ラテンアメリカ市場の増分収益機会(2026年~2036年)図30:西ヨーロッパ市場の増分収益機会(2026年~2036年)図31:東ヨーロッパ市場の増分収益機会(2026年~2036年)図32:東アジア市場の増分収益機会(2026年~2036年)図33:南アジアおよび太平洋地域の市場における追加収益機会(2026年~2036年)図34:中東・アフリカ市場の追加収益機会(2026年~2036年)図35:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)図36:北米市場におけるチラー種別市場シェアおよびBPS分析(2026年および2036年)図37:北米市場におけるチラー種別前年比成長率の比較(2026年から2036年)図38:北米市場におけるチラー種別市場魅力度分析図39:北米市場における冷却媒体別の市場シェアおよびBPS分析(2026年および2036年)図40:2026年から2036年までの北米市場における冷却媒体別前年比成長率の比較図41:冷却媒体別の北米市場の魅力度分析図42:2026年および2036年の北米市場における埋め込み炭素削減戦略別の市場シェアおよびBPS分析図43:北米市場における組み込み炭素削減戦略別の前年比成長率比較(2026年~2036年)図44:北米市場における組み込み炭素削減戦略別の市場魅力度分析図45:北米市場における冷媒タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図46:冷媒種別による北米市場の前年比成長率比較(2026年~2036年)図47:冷媒種別による北米市場の魅力度分析図48:設置形態別による北米市場の価値シェアおよびBPS分析(2026年および2036年)図49:設置タイプ別北米市場の前年比成長率比較(2026年~2036年)図50:設置タイプ別北米市場の魅力度分析図51:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)図52:用途別北米市場の前年比成長率比較(2026年~2036年)図53:用途別北米市場の魅力度分析図54:エンドユーザー別北米市場のシェアおよびBPS分析(2026年および2036年)図55:北米市場のエンドユーザー別前年比成長率の比較(2026年~2036年)図56:北米市場のエンドユーザー別魅力度分析図57:ラテンアメリカ市場の国別市場シェアおよびBPS分析(2026年および2036年)図58:ラテンアメリカ市場におけるチラー種別市場シェアおよびBPS分析(2026年および2036年)図59:ラテンアメリカ市場におけるチラー種別前年比成長率の比較(2026年から2036年)図60:ラテンアメリカ市場におけるチラー種別市場魅力度分析図61:ラテンアメリカ市場における冷却媒体別の市場シェアおよびBPS分析(2026年および2036年)図62:ラテンアメリカ市場における冷却媒体別の前年比成長率比較(2026年~2036年)図63:ラテンアメリカ市場における冷却媒体別の市場魅力度分析図64: ラテンアメリカ市場における組み込み炭素削減戦略別の市場価値シェアおよびBPS分析(2026年および2036年)図65:ラテンアメリカ市場における組み込み炭素削減戦略別の前年比成長率比較(2026年~2036年)図66:ラテンアメリカ市場における組み込み炭素削減戦略別の市場魅力度分析図67:冷媒種別によるラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)図68:冷媒種別によるラテンアメリカ市場の前年比成長率比較(2026年から2036年)図69: 冷媒種別によるラテンアメリカ市場の魅力度分析図70:設置形態別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)図71:設置形態別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)図72:設置タイプ別のラテンアメリカ市場の魅力度分析図73:用途別のラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)図74:用途別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図75:用途別ラテンアメリカ市場の魅力度分析
図76:エンドユーザー別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図77:エンドユーザー別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図78:エンドユーザー別ラテンアメリカ市場の魅力度分析
図79:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図80:西ヨーロッパ市場におけるチラー種別市場価値シェアおよびBPS分析(2026年および2036年)
図81:西ヨーロッパ市場におけるチラー種別前年比成長率の比較(2026年から2036年)
図82:西ヨーロッパ市場におけるチラー種別による市場魅力度分析
図83:西ヨーロッパ市場における冷却媒体別市場価値シェアおよびBPS分析(2026年および2036年)
図84:西ヨーロッパ市場における冷却媒体別の前年比成長率比較(2026年~2036年)
図85:西ヨーロッパ市場における冷却媒体別の市場魅力度分析
図86:西ヨーロッパ市場における埋め込み炭素削減戦略別の市場シェアおよびBPS分析(2026年および2036年)
図87:西ヨーロッパ市場における組み込み炭素削減戦略別の前年比成長率比較(2026年~2036年)
図88:西ヨーロッパ市場における組み込み炭素削減戦略別の市場魅力度分析
図89:西ヨーロッパ市場における冷媒タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図90:西ヨーロッパ市場における冷媒種別前年比成長率の比較(2026年~2036年)
図91:冷媒種別による西ヨーロッパ市場の魅力度分析
図92:設置形態別による西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図93:設置形態別による西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図94:設置形態別による西ヨーロッパ市場の魅力度分析
図95:用途別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図96:用途別西ヨーロッパ市場の前年比成長率比較(2026年から2036年)
図97:用途別 西ヨーロッパ市場の魅力度分析
図98:エンドユーザー別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図99:エンドユーザー別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図100:エンドユーザー別 西ヨーロッパ市場の魅力度分析
図101:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図102:東ヨーロッパ市場におけるチラー種別市場シェアおよびBPS分析(2026年および2036年)
図103:東ヨーロッパ市場におけるチラー種別前年比成長率の比較(2026年~2036年)図104:東ヨーロッパ市場におけるチラー種別市場魅力度分析図105:東欧市場における冷却媒体別の市場シェアおよびBPS分析(2026年および2036年)図106:東欧市場における冷却媒体別の前年比成長率比較(2026年から2036年)図107:東欧市場における冷却媒体別の市場魅力度分析図108: 東欧市場における埋め込み炭素削減戦略別の市場価値シェアおよびBPS分析(2026年および2036年)図109:東欧市場における埋め込み炭素削減戦略別の前年比成長率比較(2026年~2036年)図110:東欧市場における埋め込み炭素削減戦略別の市場魅力度分析図111:冷媒種別による東欧市場の価値シェアおよびBPS分析(2026年および2036年)図112:冷媒種別による東欧市場の前年比成長率比較(2026年~2036年)図113:冷媒種別による東欧市場の魅力度分析図114: 設置タイプ別東欧市場の価値シェアおよびBPS分析(2026年および2036年)図115:設置タイプ別東欧市場の前年比成長率比較(2026年~2036年)図116:設置タイプ別の東欧市場の魅力度分析図117:用途別の東欧市場における価値シェアおよびBPS分析(2026年および2036年)図118:東欧市場における用途別前年比成長率の比較(2026年~2036年)図119:東欧市場における用途別の市場魅力度分析図120:東欧市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)図121:東欧市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)図122:東欧市場におけるエンドユーザー別の市場魅力度分析図123:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)図124:東アジア市場におけるチラータイプ別市場シェアおよびBPS分析(2026年および2036年)図125:東アジア市場におけるチラータイプ別前年比成長率の比較(2026年から2036年)図126:チラーの種類別東アジア市場の魅力度分析図127:冷却媒体別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)図128:冷却媒体別東アジア市場の前年比成長率比較(2026年~2036年)図129:
冷却媒体別東アジア市場の魅力度分析
図130:埋め込み炭素削減戦略別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図131:埋め込み炭素削減戦略別の東アジア市場の前年比成長率比較(2026年~2036年)
図132:埋め込み炭素削減戦略別の東アジア市場の魅力度分析
図133:冷媒タイプ別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図134:冷媒種別による東アジア市場の前年比成長率比較(2026年~2036年)
図135:冷媒種別による東アジア市場の魅力度分析
図136:設置タイプ別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図137:設置タイプ別の東アジア市場の前年比成長率比較(2026年から2036年)
図138:設置タイプ別の東アジア市場の魅力度分析
図139:用途別の東アジア市場の価値シェアおよびBPS分析、 2026年および2036年
図140:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
図141:東アジア市場における用途別の市場魅力度分析
図142:東アジア市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
図143:東アジア市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
図144:東アジア市場におけるエンドユーザー別の魅力度分析
図145:南アジア・太平洋市場における国別市場シェアおよびBPS分析(2026年および2036年)
図146:南アジア・太平洋市場における市場シェアおよびBPS分析(チラータイプ別、2026年および2036年)
図147:南アジア・太平洋市場における前年比成長率の比較(チラータイプ別、2026年から2036年)
図148:南アジア・太平洋市場における市場魅力度分析(チラータイプ別)
図149:南アジアおよび太平洋地域市場における冷却媒体別市場シェアおよびBPS分析(2026年および2036年)
図150:南アジアおよび太平洋地域市場における冷却媒体別前年比成長率の比較(2026年から2036年)
図151:南アジアおよび太平洋地域市場における冷却媒体別市場魅力度分析
図152:南アジア・太平洋市場における組み込み炭素削減戦略別の市場価値シェアおよびBPS分析(2026年および2036年)
図153:南アジア・太平洋市場における組み込み炭素削減戦略別の前年比成長率比較(2026年~2036年)
図154:南アジア・太平洋市場における組み込み炭素削減戦略別の市場魅力度分析
図155:南アジア・太平洋市場における冷媒種別市場シェアおよびBPS分析(2026年および2036年)
図156:南アジア・太平洋市場における冷媒種別前年比成長率の比較(2026年~2036年)
図157: 冷媒種別による南アジア・太平洋市場の魅力度分析
図158:設置形態別における南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図159:設置形態別における南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図160:設置タイプ別の南アジア・太平洋市場の魅力度分析
図161:用途別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図162:用途別の南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図163:用途別 南アジア・太平洋地域の市場魅力度分析
図164:エンドユーザー別 南アジア・太平洋地域の市場シェアおよびBPS分析(2026年および2036年)
図165:南アジア・太平洋市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
図166:南アジア・太平洋市場におけるエンドユーザー別の市場魅力度分析
図167:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図168:中東・アフリカ市場におけるチラー種別市場シェアおよびBPS分析(2026年および2036年)
図169:中東・アフリカ市場におけるチラー種別前年比成長率の比較(2026年~2036年)
図170:中東・アフリカ市場におけるチラー種別ごとの市場魅力度分析
図171:中東・アフリカ市場における冷却媒体別市場価値シェアおよびBPS分析(2026年および2036年)
図172:中東・アフリカ市場における冷却媒体別前年比成長率の比較(2026年~2036年)
図173:冷却媒体別の中東・アフリカ市場の魅力度分析
図174:埋め込み炭素削減戦略別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図175:埋め込み炭素削減戦略別の中東・アフリカ市場の前年比成長率比較(2026年から2036年)
図176:組み込み炭素削減戦略別の中東・アフリカ市場の魅力度分析
図177:冷媒タイプ別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図178:冷媒タイプ別の中東・アフリカ市場の前年比成長率比較(2026年から2036年)
図179:冷媒種別による中東・アフリカ市場の魅力度分析
図180:設置形態別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図181:中東・アフリカ市場における設置タイプ別の前年比成長率比較(2026年~2036年)
図182:中東・アフリカ市場における設置タイプ別の市場魅力度分析
図183: 用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図184:用途別の中東・アフリカ市場の前年比成長率比較(2026年から2036年)
図185:用途別中東・アフリカ市場の魅力度分析
図186:エンドユーザー別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図187:エンドユーザー別中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図188:中東・アフリカ市場におけるエンドユーザー別の市場魅力度分析
図189:世界市場 – ティア構造分析
図190:世界市場 – 企業別シェア分析









