主な市場動向と洞察
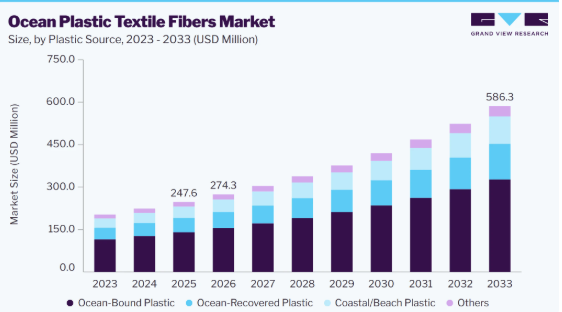
- プラスチックの原料別:2025年には、海洋由来プラスチックセグメントが56.7%という最高の売上高シェアを占めました。
- ポリマー種別:2025年には、ポリアミド(PA/ナイロン)セグメントが68.0%の売上高シェアで市場を席巻しました。
- 繊維形態別:2025年には、短繊維セグメントが60.9%という最高の売上高シェアを占めました。
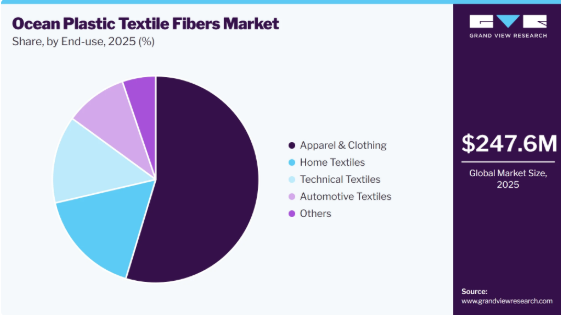
- 最終用途別:2025年には、アパレル・衣料品セグメントが売上高シェア54.7%で市場を席巻しました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア34.3%)
- 国別:2025年には、インドが最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:2億4,760万米ドル
- 2026年の推定市場規模:2億7,430万米ドル
- 2033年までの予測市場規模:5億8,630万米ドル
- CAGR(2026年~2033年):11.5%
廃棄された漁網、ロープ、ボトル、包装材、その他の海洋関連プラスチック廃棄物など、海洋に流れ着くプラスチックは、回収され、繊維用リサイクルポリマーへと転換されるケースが増加しています。リサイクルポリエステルおよびリサイクルポリアミドが主要な素材ルートとなっており、その用途はアパレル、フットウェア、アクセサリー、ホームテキスタイル、テクニカルテキスタイルに及びます。
需要は主に、世界中の繊維産業における再生ポリエステルおよび再生ナイロンの急速な普及によって支えられています。アパレルやフットウェアのブランド各社は、既存の繊維製造プロセスを大幅に変更することなく、石油由来のバージンポリマーに代わる再生原料をますます求めています。海洋プラスチック繊維は、その原料が沿岸や海洋環境から回収されたプラスチックに由来するため、さらなる付加価値を提供します。リサイクル合成繊維は、スポーツウェア、アウトドアウェア、水着、履物といったカテゴリーにおいてすでに高い受容性を得ているため、これらの分野は特に魅力的な用途となっています
技術開発は、海洋由来のプラスチック廃棄物から得られる繊維の品質、スケーラビリティ、およびトレーサビリティの向上に重点が置かれています。高度な選別、洗浄、汚染物質の除去、ろ過、押出、および溶融紡糸技術により、回収されたポリマーの品質の均一性が向上しています。また、ポリエステルやポリアミドの廃棄物については、化学リサイクルも注目を集めています。これは、ポリマーの構成要素を回収し、バージンポリマーに近い特性を持つ材料を製造できるためです。デジタルトレーサビリティシステムや認証メカニズムが活用され、原料の由来を検証し、海洋プラスチック由来であるという主張の信頼性を高めています。
市場の動向
海洋プラスチック繊維市場は、海洋プラスチック汚染への懸念、リサイクル繊維素材への需要の高まり、企業のサステナビリティへの取り組み、そしてプラスチック回収技術の進歩が相まって形成されています。海洋プラスチック繊維は、メーカーに対し、再生ポリマーを製品に組み込む手段を提供すると同時に、繊維生産とプラスチック廃棄物回収の取り組みを結びつける役割を果たしています。しかし、この市場は依然として、原料の入手可能性、汚染、回収コスト、処理の複雑さ、そして従来の再生繊維との競合といった要因によって制約を受けています。ブランドや消費者が回収されたプラスチックの由来に関する信頼できる証拠を求めているため、トレーサビリティのあるサプライチェーンや認証システムの開発はますます重要になっています。
市場の集中度と特徴
海洋プラスチック繊維市場は細分化されており、そのバリューチェーンは、海洋廃棄物回収団体、リサイクル業者、ポリマーメーカー、特殊繊維メーカー、繊維メーカー、認証機関、およびグローバルアパレルブランドで構成されています。海洋プラスチックの回収は、地域の回収ネットワークや専門的なリサイクル能力に大きく依存しているため、この市場の統合度は従来のポリエステルやナイロンに比べて依然として低い状態です。確立された原料調達ネットワーク、独自のリサイクル技術、認証、および長期的なブランドパートナーシップを有する企業は、より強固な競争優位性を有しています。
海洋プラスチック繊維市場は、代替品からの脅威を中程度に受けています。従来の再生ポリエステルや再生ナイロンは、より確立された原料供給網や製造インフラの恩恵を受けつつ、同等の繊維性能を発揮できるため、最も直接的な代替品となっています。バイオベースの合成繊維、再生セルロース繊維、綿、およびその他の天然繊維も、ブランドが再生可能素材や化石原料の割合が少ない素材を優先する用途においては、競合となる可能性があります。バージンポリエステルやナイロンは、品質が安定しており、大規模に入手可能であるため、コスト重視の用途においては依然として代替品として位置づけられています。
アナリストの見解
海洋プラスチック由来の繊維市場は、リサイクルおよび持続可能な繊維産業全体の中で、今後も高い潜在力を持ちながらも比較的専門性の高いセグメントであり続けると予想されます。市場の成長は、主に、トレーサビリティのあるリサイクル素材を求めるアパレル、スポーツウェア、フットウェア、およびテクニカルテキスタイルのブランドからの需要増加、ならびに海洋流入プラスチックや海洋プラスチック廃棄物の回収に向けた取り組みの拡大によって牽引されるでしょう。PETおよびポリアミドは、確立されたリサイクルおよび繊維加工技術に支えられ、引き続き商業的に最も重要なポリマーであり続ける見込みですが、ステープル繊維とフィラメント繊維は、それぞれ異なる下流用途に活用されることになります。
プラスチック原料に関する洞察
2025年、海洋流入プラスチックセグメントは、海洋環境から直接回収されるプラスチックと比較して、比較的確立された回収インフラと高い拡張性を有していたことから、売上高シェアで56.7%と最高を記録しました。海洋流入プラスチックは通常、海に流れ込む前に沿岸地域で回収されるため、回収がより現実的であり、繊維グレードのポリマーへのリサイクルに向けたより安定した原料の供給が可能となります。認証制度の整備や確立されたサプライチェーンの存在も、繊維メーカーやアパレルブランドによるこの素材の採用をさらに後押ししています。
海洋回収プラスチックセグメントは、企業が海洋ごみの回収への投資を増やし、沿岸地域社会、漁業、リサイクル業者、サステナビリティ団体とのパートナーシップを構築していることから、予測期間中に年平均成長率(CAGR)12.1%で成長すると見込まれています。回収された漁網、ロープ、コンテナ、その他の海洋プラスチックは、再生ポリエステル、ナイロン、その他の繊維原料を生産する機会を提供しています。海洋汚染に対する消費者の意識の高まりや、海から直接回収された廃棄物に付随する「サステナビリティ」というプレミアムな位置づけにより、特にスポーツウェア、アウトドアウェア、フットウェア、その他のサステナビリティを重視した用途において、その採用が促進されると予想されます。
ポリマー種別に関する分析
ポリエチレンテレフタレート(PET)セグメントは、2025年に68.0%という最大の売上高シェアを占めました。これは、PETが繊維生産で広く使用されており、リサイクル、ポリマー加工、および繊維紡糸のインフラが十分に整備されているためです。海に流れ着いたPETボトルやその他のPET廃棄物は、既存のポリエステル製造システムと互換性のある技術を用いて、機械的にリサイクルされ、ポリエステルフレーク、ペレット、ステープルファイバー、およびフィラメント糸に加工することができます。アパレル、ホームテキスタイル、自動車用途、機能性テキスタイルなど、幅広い分野でのポリエステル利用が、PETの需要をさらに後押ししています。
ポリアミド(PA/ナイロン)セグメントは、廃棄された漁網やその他の海洋由来のナイロン廃棄物が、再生ナイロン繊維の重要な原料としてますます重要になっていることから、予測期間中に年平均成長率(CAGR)12.2%で成長すると見込まれています。各社は、漁網を水着、アクティブウェア、アウトドアウェア、履物、機能性テキスタイルに適した高性能ナイロンに変換する専用の回収・リサイクルシステムを開発しています。強度、耐摩耗性、弾力性、耐久性など、ナイロンが持つ定評のある性能特性により、再生海洋ナイロンは、性能を重視する用途において特に魅力的な素材となっています。
繊維形態に関する洞察
2025年には、ステープル繊維セグメントが売上高シェアの60.9%を占め、最も高いシェアを記録しました。これは、再生ステープル繊維が、幅広い種類の糸、織物、不織布、アパレル、ホームテキスタイル、および機能性テキスタイル製品に組み込むことができるためです。従来の紡績および混紡プロセスとの互換性により、メーカーは、目標とする生地特性を維持しつつ、海洋プラスチック由来の繊維を他の再生繊維や従来の繊維と組み合わせることが可能です。したがって、ステープル繊維は、糸の構造、混紡、および生地開発における柔軟性が重要な用途に適しています。
フィラメント繊維セグメントは、予測期間中に年平均成長率(CAGR)11.8%で成長すると見込まれています。これは、繊維メーカーが、高性能を重視したアパレル、スポーツウェア、フットウェア、自動車用テキスタイル、および技術用途向けに、連続再生繊維への需要をますます高めているためです。ポリマーの精製、押出、紡糸技術の進歩により、リサイクル海洋プラスチックフィラメントの一貫性と性能が向上しています。フィラメント糸は、滑らかさ、強度、軽量性、そして均一な表面特性を提供できるため、高性能かつ美観に優れた生地が求められる用途に特に適しています。
最終用途に関する洞察
2025年には、スポーツウェア、アクティブウェア、水着、アウトドアウェア、カジュアルウェア、ファッション製品における再生ポリエステルおよびナイロンの使用が増加したため、アパレル・衣料品セグメントが54.7%という最高の売上高シェアを占めました。アパレルブランドは、再生素材含有率の目標達成を支援し、海洋プラスチック回収のストーリーを通じて製品の差別化を図るため、コレクションに再生海洋プラスチック繊維をますます取り入れています。アパレル製造で使用される合成繊維の大量消費と、サステナブルな衣料品に対する消費者の高い関心も、このセグメントをさらに後押ししています。
テクニカルテキスタイルセグメントは、耐久性、強度、耐摩耗性、機能性を必要とする高性能用途へ、海洋プラスチック由来の繊維がますます採用されるにつれ、予測期間中に年平均成長率(CAGR)12.1%で成長すると見込まれています。自動車の内装、工業用ファブリック、ろ過材、船舶用張地、アウトドア用ファブリック、その他の技術用途は、再生PETや再生ナイロンにとって魅力的な機会をもたらす可能性があります。仕様基準を満たす再生素材への関心の高まりと、繊維の品質および加工の一貫性の向上が相まって、海洋プラスチック由来の繊維は従来のアパレル用途を超えて拡大しつつあります。
地域別分析
アジア太平洋地域は、世界的な海洋プラスチック繊維市場を牽引しており、2025年には34.3%という最大の売上高シェアを占めました。これは、同地域が広範な繊維・アパレル製造基盤、大規模なポリエステルおよびポリアミドの生産能力、そして拡大するリサイクルエコシステムを有しているためです。同地域には、リサイクルされた海洋プラスチックポリマーを既存の糸、生地、衣料品の生産に統合できる主要な繊維製造拠点が存在します。また、広大な海岸線とプラスチック廃棄物の発生量も、海洋および海洋流入プラスチックの回収機会をもたらしています。アジアから調達を行う国際的なアパレルブランドによる持続可能性への要求の高まりは、メーカーに対し、リサイクル素材やトレーサビリティのある素材の採用を促しています。
中国の海洋プラスチック繊維市場の動向
中国は、繊維製造における圧倒的な地位と、広範なポリマー加工インフラを背景に、重要な市場となっています。同国には、大規模なポリエステルおよびポリアミドの生産拠点、リサイクル施設、紡績能力、そして下流の繊維製造能力が備わっています。この統合された産業基盤は、回収されたプラスチックを商業的に実用可能な繊維に変換する上で優位性をもたらしています。資源効率、廃棄物管理、循環型製造への注目が高まっていることが、リサイクル素材の採用を後押ししています。
北米の海洋プラスチック繊維市場の動向
北米では、サステナブルなアパレル、フットウェア、アウトドア製品、および機能性テキスタイルの採用が活発であることから、需要の継続的な伸びが見込まれています。同地域には、リサイクル企業、素材開発企業、環境団体、および主要な消費者ブランドからなる、十分に整備されたエコシステムが存在します。アパレルおよびフットウェア企業によるサステナビリティへの取り組みが、リサイクル繊維を主流の製品ラインに組み込む動きを後押ししています。海洋プラスチック繊維は、消費者が環境性能をより重視するアウトドア、スポーツウェア、水着、およびプレミアム製品において、特に重要な役割を果たしています。
米国の海洋プラスチック繊維市場は、アパレル、履物、スポーツウェア、アウトドアレクリエーション、消費財の各市場が巨大であることから、主要な需要拠点となっています。これらのカテゴリーで事業を展開するブランドは、製品への再生ポリエステルやナイロンの採用を拡大するとともに、差別化された再生原料の調達源を模索しています。プラスチック汚染に対する消費者の意識の高まりは、検証済みの海洋プラスチックまたは海洋流入プラスチック素材を使用した製品の販売をさらに後押ししています。
欧州の海洋プラスチック繊維市場の動向
欧州は、循環型経済、繊維の持続可能性、資源効率、廃棄物削減、および再生素材への注力により、有力な地域市場になると予想されます。欧州のアパレルおよび繊維企業は、より広範な循環型戦略の一環として、代替繊維や再生繊維の評価をますます進めています。規制の動向により、繊維のバリューチェーン全体において、再生素材の含有率、トレーサビリティ、耐久性、および環境性能の重要性が高まっています。
ドイツの海洋プラスチック繊維市場は、その高度な産業能力、リサイクルインフラ、資源効率への重視、そして環境意識の高い消費者層により、欧州において重要な市場となっています。繊維メーカーやブランドは、リサイクル素材や循環型生産システムの評価をますます進めています。ドイツの技術力は、プラスチックの選別、精製、リサイクル、およびポリマー加工の改善を支えることができます。
中南米の海洋プラスチック繊維市場の動向
中南米は、広大な海岸線、海洋プラスチック汚染への懸念、リサイクル取り組みの拡大、および一部の国々における確立されたアパレル・履物製造産業を背景に、成長の機会を秘めています。沿岸部の廃棄物回収は、リサイクル繊維の原料を供給すると同時に、地域に根差した循環型経済のバリューチェーンを構築する可能性があります。また、この地域では、プラスチック回収団体、リサイクル業者、繊維メーカー、および国際ブランド間のパートナーシップを構築する機会もあります。
中東・アフリカの海洋プラスチック繊維市場の動向
中東・アフリカ市場は現在、まだ初期段階にありますが、プラスチック廃棄物管理、海洋汚染、および持続可能な素材への関心の高まりにより、長期的な可能性を秘めています。沿岸国は、海洋ごみ、漁具、包装材、その他の回収可能なプラスチックを対象とした回収システムを構築することができます。アフリカでは、プラスチック回収を地元の製造業や輸出志向の繊維サプライチェーンと結びつけることができる、分散型の回収・リサイクルモデルの構築が期待されます。
海洋プラスチック由来繊維市場の主要企業に関する洞察
この市場で事業を展開する主要企業には、Far Eastern New Century CorporationやUnifi, Inc.などが挙げられます。
- Far Eastern New Century(FENC)は、台湾を拠点とするポリエステルおよび再生繊維素材の大手メーカーであり、ポリマー生産、繊維、糸、テキスタイルに至るまで幅広い製造能力を有しています。同社は、回収されたペットボトルや海洋由来の廃棄物を活用してテキスタイルグレードの素材を生産する「再生海洋ポリエステル繊維」を開発しており、持続可能で循環型のテキスタイルソリューションにおいて確固たる地位を築いています。
- ユニフィ社(Unifi, Inc.)は、リサイクル繊維の大手メーカーであり、同社の「REPREVE」リサイクル高性能繊維および樹脂製品群で最もよく知られています。同社の「REPREVE Our Ocean」製品は、海に流出するリスクの高い沿岸地域のコミュニティから回収された使用済みペットボトルを使用し、それらをアパレル、フットウェア、自動車、家庭用品向けの追跡可能なリサイクルポリエステル繊維および糸へと変換しています。
BIONIC社とANTEX社は、海洋プラスチック繊維市場における新興の市場参加者の一部です。
- BIONIC社は、回収されたプラスチック廃棄物を用いたリサイクル繊維素材や糸を開発しており、沿岸や海洋環境から回収されたプラスチックを、機能性を重視した繊維素材へと変換することに注力しています。同社のビジネスモデルは、素材の回収と繊維用途を組み合わせたものであり、海洋プラスチック繊維のエコシステムにおいて専門性の高い企業となっています。
- ANTEXは、スペインの繊維メーカー兼フィラメント生産企業であり、「SEAQUAL YARN」事業に携わり、海洋プラスチック廃棄物を組み込んだ再生糸を生産しています。同社のSEAQUAL製品群には、アパレル、ホームテキスタイル、その他の繊維製品向けの再生糸や繊維が含まれており、その生産はSEAQUALエコシステムに統合されています。
海洋プラスチック繊維市場の主要企業
本調査では、海洋プラスチック繊維市場に関する以下の主要企業について分析を行いました。
- Far Eastern New Century Corporation
- Unifi, Inc.
- Aquafil
- Hyosung TNC
- Toray Industries
- Textil Santanderina
- ANTEX
- BIONIC
- #tide ocean material
- Bureo
最近の動向
- 2025年4月、ユニフィ社はCiCLOテクノロジーを搭載した「REPREVE」を発売しました。これは、リサイクルポリエステルとナイロンを組み合わせ、合成繊維の生分解性を高めるように設計された技術を採用したものです。この製品は、「REPREVE Our Ocean」を含むREPREVE製品全般で利用可能です。
- 2025年5月、#tideは、#tideの100%海洋由来プラスチック素材を使用してKvadrat社が開発した新しい家具用テキスタイル「Diade」を通じて、テキスタイル素材の用途を拡大しました。
世界の海洋プラスチック繊維市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、プラスチックの供給源、繊維形態、ポリマー種類、最終用途、および地域に基づいて、海洋プラスチック繊維市場をセグメント化しています:
- プラスチックの供給源別見通し(売上高、百万米ドル、2021年~2033年)
- 海洋流出プラスチック
- 海洋回収プラスチック
- 沿岸・海岸プラスチック
- その他の海洋プラスチック廃棄物
- ポリマー種別見通し(売上高、百万米ドル、2021年~2033年)
- ポリエチレンテレフタレート(PET)
- ポリアミド(PA/ナイロン)
- ポリプロピレン(PP)
- ポリエチレン(PE)
- その他のポリマー
- 繊維形態別見通し(売上高、百万米ドル、2021年~2033年)
- ステープルファイバー
- フィラメントファイバー
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- アパレル・衣料品
- ホームテキスタイル
- 工業用繊維
- 自動車用繊維
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 中南米
- ブラジル
- 中東・アフリカ
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料
1.3.4. 第三者による見解
1.3.5. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブ・サマリー
2.1. 市場の見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 海洋プラスチック由来の繊維市場における変数、動向、および範囲
3.1. 関連市場の展望
3.1.1. 繊維市場
3.2. バリューチェーン分析
3.2.1. 販売チャネル分析
3.3. 規制の枠組み
3.3.1. 規制
3.3.2. アナリストの見解
3.4. 技術動向
3.4.1. 漁網および海洋プラスチックの化学的リサイクル
3.4.2. 先進的な機械的リサイクルおよびメルト紡糸
3.4.3. トレーサビリティおよびデジタル・チェーン・オブ・カストディ技術
3.5. 市場ダイナミクス
3.5.1. 市場推進要因の分析
3.5.2. 市場の制約要因分析
3.5.3. 業界の機会
3.5.4. 市場の課題
3.6. ビジネス環境分析
3.6.1. ポーターの分析
3.6.1.1. 供給者の交渉力
3.6.1.2. 購入者の交渉力
3.6.1.3. 代替品の脅威
3.6.1.4. 新規参入者による脅威
3.6.1.5. 競合他社間の競争
3.6.2. PESTEL分析
3.6.2.1. 政治的状況
3.6.2.2. 環境的状況
3.6.2.3. 社会的環境
3.6.2.4. プラスチックの供給源に関する環境
3.6.2.5. 経済的環境
3.6.2.6. 法的環境
3.7. 持続可能性および循環性分析
3.7.1. 海洋プラスチック流出防止分析
3.7.2. 再生素材含有率および循環性の評価
3.7.3. 炭素および資源への影響分析
3.7.4. 繊維の寿命終了時およびリサイクル可能性の分析
3.8. ブランド、エンドユーザー、および繊維の採用に関する分析
3.8.1. ブランドおよびメーカーによる採用の分析
3.8.2. 用途および製品の採用に関する分析
3.8.3. 持続可能性への取り組みに関する分析
3.8.4. 消費者の受容度および嗜好に関する分析
3.8.5. 再生素材含有率の要件に関する分析
3.8.6. 調達およびサプライヤー選定に関する分析
3.8.7. 従来型繊維から海洋プラスチック繊維への代替に関する分析
3.9. バイヤー・インテリジェンス
3.9.1. カテゴリー別バイヤー企業の特定
3.9.2. バイヤー企業データベース
3.9.3. 原材料消費量および調達状況の評価
3.9.4. バイヤーおよび購買動向に関する洞察
第4章 海洋プラスチック繊維市場:プラスチック原料源の推計およびトレンド分析
4.1.
プラスチック発生源に関する要点
4.2. プラスチック発生源別市場シェア分析(2026年~2033年)
4.3. 海洋プラスチック繊維市場の推計および予測(プラスチック発生源別、2021年~2033年)(百万米ドル)
4.4. 海洋に流出するプラスチック
4.4.1. 海洋プラスチック由来繊維市場の見積もりおよび予測(海洋流入プラスチック別、2021年~2033年) (百万米ドル)
4.5. 海洋回収プラスチック
4.5.1. 海洋プラスチック繊維市場の推計および予測(海洋回収プラスチック別、2021年~2033年)(百万米ドル)
4.6. 沿岸・海岸プラスチック
4.6.1. 海洋プラスチック繊維市場の推計および予測(沿岸・海岸プラスチック別、2021年~2033年)(百万米ドル)
4.7. その他の海洋プラスチック廃棄物
4.7.1. 海洋プラスチック繊維市場の推計および予測(その他の海洋プラスチック廃棄物別、2021年~2033年)(百万米ドル)
第5章 海洋プラスチック繊維市場:ポリマー種別における推計および動向分析
5.1. ポリマー種別に関する要点
5.2. ポリマー種別市場シェア分析(2026年~2033年)
5.3. 海洋プラスチック繊維市場の推計および予測(ポリマー種別、2021年~2033年) (百万米ドル)
5.4. ポリエチレンテレフタレート(PET)
5.4.1. 海洋プラスチック繊維市場の推計および予測(ポリエチレンテレフタレート(PET)別、2021年~2033年) (百万米ドル)
5.5. ポリアミド(PA/ナイロン)
5.5.1. 海洋プラスチック由来繊維市場の見積もりおよび予測(ポリアミド(PA/ナイロン)別、2021年~2033年)(百万米ドル)
5.6. ポリプロピレン(PP)
5.6.1. 海洋プラスチック繊維市場の推計および予測(ポリプロピレン(PP)別)、2021年~2033年(百万米ドル)
5.7. ポリエチレン(PE)
5.7.1. 海洋プラスチック繊維市場の推計および予測(ポリエチレン(PE)別)、2021年~2033年 (百万米ドル)
5.8. その他のポリマー
5.8.1. 海洋プラスチック繊維市場の推計および予測(その他のポリマー別、2021年~2033年)(百万米ドル)
第6章 海洋プラスチック由来繊維市場:繊維形態別の推計およびトレンド分析
6.1. 繊維形態に関する要点
6.2. 繊維形態別の市場シェア分析(2026年~2033年)
6.3. 海洋プラスチック由来繊維市場の推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
6.4. 短繊維
6.4.1. 海洋プラスチック由来繊維市場の見積もりおよび予測(ステープル繊維別、2021年~2033年)(百万米ドル)
6.5. フィラメント繊維
6.5.1. 海洋プラスチック由来繊維市場の見積もりおよび予測(フィラメント繊維別、2021年~2033年)(百万米ドル)
第7章 海洋プラスチック繊維市場:最終用途別の推計および動向分析
7.1. 最終用途に関する要点
7.2. 最終用途別市場シェア分析、2026年~2033年
7.3. 海洋プラスチック繊維市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
7.4. アパレル・衣類
7.4.1. アパレル・衣類向け海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.5. ホームテキスタイル
7.5.1. 海洋プラスチック由来繊維市場の推計および予測:ホームテキスタイル分野、2021年~2033年(百万米ドル)
7.6. 工業用テキスタイル
7.6.1. 海洋プラスチック由来繊維市場:工業用テキスタイル分野における推計および予測、2021年~2033年(百万米ドル)
7.7. 自動車用テキスタイル
7.7.1. 海洋プラスチック由来繊維市場:自動車用テキスタイル分野における推計および予測、2021年~2033年(百万米ドル)
7.8. その他
7.8.1. その他分野における海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
第8章. 海洋プラスチック繊維市場:地域別推計およびトレンド分析
8.1. 主なポイント
8.2. 地域別市場シェア分析、2026年~2033年
8.3. 北米
8.3.1. 北米における海洋プラスチック繊維市場の推計および予測、2021年~2033年、(百万米ドル)
8.3.2. 北米における海洋プラスチック繊維市場の推計および予測、 ポリマー種別、2021年~2033年(百万米ドル)
8.3.3. 北米海洋プラスチック繊維市場の推計および予測、繊維形態別、2021年~2033年(百万米ドル)
8.3.4. 北米海洋プラスチック繊維市場の推計および予測、プラスチック原料別、2021年~2033年(百万米ドル)
8.3.5. 北米海洋プラスチック繊維市場の推計および予測、最終用途別、2021年~2033年(百万米ドル)
8.3.6.
米国
8.3.6.1. 米国における海洋プラスチック繊維市場の推計および予測、2021年~2033年、(百万米ドル)
8.3.6.2. 米国における海洋プラスチック繊維市場の推計および予測(ポリマー種別、2021年~2033年)(百万米ドル)
8.3.6.3. 米国における海洋プラスチック繊維市場の推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.3.6.4. 米国海洋プラスチック繊維市場の推計および予測(プラスチックの出所別、2021年~2033年)(百万米ドル)
8.3.6.5. 米国海洋プラスチック繊維市場の推計および予測(最終用途別、2021年~2033年) (百万米ドル)
8.3.7. カナダ
8.3.7.1. カナダの海洋プラスチック繊維市場の推計および予測、2021年~2033年、(百万米ドル)
8.3.7.2. カナダの海洋プラスチック繊維市場:推計および予測(ポリマー種別、2021年~2033年)(百万米ドル)
8.3.7.3. カナダの海洋プラスチック繊維市場:推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.3.7.4. カナダの海洋プラスチック繊維市場:推計および予測(プラスチックの出所別、2021年~2033年)(百万米ドル)
8.3.7.5. カナダの海洋プラスチック繊維市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.3.8. メキシコ
8.3.8.1. メキシコの海洋プラスチック繊維市場:推計および予測(2021年~2033年)(百万米ドル)
8.3.8.2. メキシコの海洋プラスチック繊維市場:推計および予測(ポリマー種別、2021年~2033年)(百万米ドル)
8.3.8.3. メキシコの海洋プラスチック繊維市場:推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.3.8.4. メキシコの海洋プラスチック繊維市場:推計および予測(プラスチックの出所別、2021年~2033年)(百万米ドル)
8.3.8.5. メキシコの海洋プラスチック繊維市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.4. 欧州
8.4.1. 欧州の海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
8.4.2. 欧州の海洋プラスチック繊維市場の推計および予測、ポリマー種別、2021年~2033年
(百万米ドル)
8.4.3. 欧州の海洋プラスチック繊維市場の推計および予測、繊維形態別、2021年~2033年(百万米ドル)
8.4.4. 欧州の海洋プラスチック繊維市場の推計および予測、プラスチック原料別、2021年~2033年(百万米ドル)
8.4.5. 欧州の海洋プラスチック繊維市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.4.6. 英国
8.4.6.1. 英国の海洋プラスチック繊維市場:推計および予測(2021年~2033年)(百万米ドル)
8.4.6.2. 英国の海洋プラスチック繊維市場:推計および予測(ポリマー種別、2021年~2033年)(百万米ドル)
8.4.6.3. 英国の海洋プラスチック繊維市場:推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.4.6.4. 英国の海洋プラスチック繊維市場:推計および予測(プラスチックの出所別、2021年~2033年)(百万米ドル)
8.4.6.5. 英国の海洋プラスチック繊維市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.4.7. ドイツ
8.4.7.1. ドイツの海洋プラスチック繊維市場:推計および予測(2021年~2033年)、 (百万米ドル)
8.4.7.2. ドイツの海洋プラスチック繊維市場の推計および予測(ポリマー種別、2021年~2033年)(百万米ドル)
8.4.7.3. ドイツの海洋プラスチック繊維市場:推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.4.7.4. ドイツの海洋プラスチック繊維市場:推計および予測(プラスチック原料別、2021年~2033年)(百万米ドル)
8.4.7.5. ドイツの海洋プラスチック繊維市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.4.8. フランス
8.4.8.1. フランスの海洋プラスチック繊維市場:推計および予測(2021年~2033年)(百万米ドル)
8.4.8.2. フランスにおける海洋プラスチック繊維市場の推計および予測(ポリマー種別、2021年~2033年)(百万米ドル)
8.4.8.3. フランスにおける海洋プラスチック繊維市場の推計および予測(繊維形態別、2021年~2033年) (百万米ドル)
8.4.8.4. フランスの海洋プラスチック繊維市場の推計および予測(プラスチックの原料別)、2021年~2033年
(百万米ドル)
8.4.8.5. フランスにおける海洋プラスチック繊維市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.4.9. イタリア
8.4.9.1. イタリアの海洋プラスチック繊維市場の推計および予測(2021年~2033年)(百万米ドル)
8.4.9.2. イタリアの海洋プラスチック繊維市場の推計および予測(ポリマー種別、2021年~2033年)(百万米ドル)
8.4.9.3. イタリアの海洋プラスチック繊維市場:推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.4.9.4. イタリアの海洋プラスチック繊維市場:推計および予測(プラスチック原料別、2021年~2033年)(百万米ドル)
8.4. 9.5. イタリアの海洋プラスチック繊維市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.4.10. スペイン
8.4.10.1. スペインの海洋プラスチック繊維市場:推計および予測、2021年~2033年(百万米ドル)
8.4.10.2. スペインの海洋プラスチック繊維市場:推定値および予測(ポリマー種別、2021年~2033年)(百万米ドル)
8.4.10.3. スペインの海洋プラスチック繊維市場:推定値および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.4.10.4. スペインの海洋プラスチック繊維市場:推計および予測(プラスチックの出所別、2021年~2033年)(百万米ドル)
8.4.10.5. スペインの海洋プラスチック繊維市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.5. アジア太平洋地域
8.5.1. アジア太平洋地域の海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
8.5.2. アジア太平洋地域の海洋プラスチック由来繊維市場:推計および予測(ポリマー種別、2021年~2033年)(百万米ドル)
8.5.3. アジア太平洋地域の海洋プラスチック由来繊維市場:推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.5.4. アジア太平洋地域の海洋プラスチック繊維市場:推計および予測(プラスチックの原料別、2021年~2033年)(百万米ドル)
8.5.5. アジア太平洋地域の海洋プラスチック繊維市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.5.6.
中国
8.5.6.1. 中国の海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
8.5.6.2. 中国の海洋プラスチック繊維市場:推計および予測(ポリマー種別、2021年~2033年)(百万米ドル)
8.5.6.3. 中国の海洋プラスチック繊維市場:推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.5.6.4. 中国の海洋プラスチック繊維市場:推計および予測(プラスチックの出所別、2021年~2033年)(百万米ドル)
8.5.6.5. 中国の海洋プラスチック繊維市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.5.7. 日本
8.5.7.1. 日本の海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
8.5.7.2. 日本の海洋プラスチック繊維市場の推計および予測、ポリマー種別、2021年~2033年(百万米ドル)
8.5.7.3. 日本の海洋プラスチック繊維市場の推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.5.7.4. 日本の海洋プラスチック繊維市場の推計および予測(プラスチック原料別、2021年~2033年)(百万米ドル)
8.5.7.5. 日本の海洋プラスチック繊維市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.5.8. インド
8.5.8.1. インドの海洋プラスチック繊維市場の推計および予測(2021年~2033年)(百万米ドル)
8.5.8.2. インドの海洋プラスチック繊維市場の推計および予測(ポリマー種別、2021年~2033年)(百万米ドル)
8.5.8.3. インドの海洋プラスチック繊維市場の推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.5.8.4. インドの海洋プラスチック繊維市場:推計および予測(プラスチックの供給源別、2021年~2033年)(百万米ドル)
8.5.8.5. インドの海洋プラスチック繊維市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.5.9. 韓国
8.5.9.1. 韓国の海洋プラスチック繊維市場:推計および予測(2021年~2033年)、 (百万米ドル)
8.5.9.2. 韓国における海洋プラスチック繊維市場の推計および予測(ポリマー種別)、2021年~2033年(百万米ドル)
8.5.9.3. 韓国における海洋プラスチック繊維市場の推計および予測(繊維形態別)、2021年~2033年(百万米ドル)
8.5.9.4. 韓国における海洋プラスチック繊維市場の推計および予測(プラスチックの出所別、2021年~2033年)(百万米ドル)
8.5.9.5. 韓国における海洋プラスチック繊維市場の推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.6. 中南米
8.6.1. 中南米の海洋プラスチック繊維市場:推計および予測、2021年~2033年(百万米ドル)
8.6.2. 中南米の海洋プラスチック繊維市場:ポリマー種別、推計および予測、2021年~2033年(百万米ドル)
8.6.3. 中南米の海洋プラスチック繊維市場:2021年~2033年の推計および予測(繊維形態別)(百万米ドル)
8.6.4. 中南米の海洋プラスチック繊維市場:推計および予測(プラスチックの由来別、2021年~2033年)(百万米ドル)
8.6.5. 中南米の海洋プラスチック繊維市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.6.6. ブラジル
8.6.6.1. ブラジルの海洋プラスチック由来繊維市場:推計および予測(2021年~2033年、百万米ドル)
8.6.6.2. ブラジルの海洋プラスチック由来繊維市場:ポリマー種別、推計および予測(2021年~2033年) (百万米ドル)
8.6.6.3. ブラジルの海洋プラスチック繊維市場の推計および予測、繊維形態別、2021年~2033年(百万米ドル)
8.6.6.4. ブラジルの海洋プラスチック繊維市場:推計および予測(プラスチックの原料別、2021年~2033年)(百万米ドル)
8.6.7. ブラジルの海洋プラスチック繊維市場:推計および予測(最終用途別、2021年~2033年)(百万米ドル)
8.7. 中東およびアフリカ
8.7.1. 中東・アフリカの海洋プラスチック繊維市場:推計および予測、2021年~2033年(百万米ドル)
8.7.2. 中東・アフリカの海洋プラスチック繊維市場:ポリマー種別、推計および予測、2021年~2033年(百万米ドル)
8.7.3. 中東・アフリカの海洋プラスチック繊維市場の推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.7.4. 中東・アフリカの海洋プラスチック繊維市場の推計および予測(プラスチック原料別、2021年~2033年)
(百万米ドル)
8.7.5. 中東・アフリカの海洋プラスチック繊維市場の推計および予測(最終用途別)、2021年~2033年(百万米ドル)
8.7.6. サウジアラビア
8.7.6.1. サウジアラビアの海洋プラスチック繊維市場:推計および予測(2021年~2033年)(百万米ドル)
8.7.6.2. サウジアラビアの海洋プラスチック繊維市場:ポリマー種別による推計および予測(2021年~2033年)(百万米ドル)
8.7.6.3. サウジアラビアの海洋プラスチック繊維市場:推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
8.7.6.4. サウジアラビアの海洋プラスチック繊維市場:推計および予測(プラスチック原料別、2021年~2033年)(百万米ドル)
8.7.7. サウジアラビアの海洋プラスチック繊維市場:最終用途別推計および予測、2021年~2033年(百万米ドル)
第9章 サプライヤー・インテリジェンス
9.1. クラリッチ・マトリックス
9.2. エンゲージメント・モデル
9.3. 交渉戦略
9.4. 調達におけるベストプラクティス
9.5. ベンダー選定基準
9.6. カテゴリー別原材料サプライヤーの特定
9.7. 原材料サプライヤー・データベース
9.8. 原材料の生産能力および生産量の評価
9.9. 生産能力拡大の追跡
第10章. 競争環境
10.1. 主要市場参加者別の最近の動向および影響分析
10.2. 競合の分類
10.3. 企業の市場における位置づけ
10.4. 企業のヒートマップ分析(2025年)
10.5. 戦略マッピング(2025年)
10.6. 企業一覧
10.6.1. ファー・イースタン・ニュー・センチュリー・コーポレーション
10.6.1.1. 企業概要
10.6.1.2. 財務実績
10.6.1.3. 製品ベンチマーク
10.6.1.4. 戦略的取り組み
10.6.2. Unifi, Inc.
10.6.2.1. 企業概要
10.6.2.2. 財務実績
10.6.2.3. 製品のベンチマーク
10.6.2.4. 戦略的取り組み
10.6.3. Aquafil
10.6.3.1. 会社概要
10.6.3.2. 財務実績
10.6.3.3. 製品のベンチマーク
10.6.3.4. 戦略的取り組み
10.6. 4. ヒョソンTNC
10.6.4.1. 会社概要
10.6.4.2. 財務実績
10.6.4.3. 製品ベンチマーク
10.6.4.4. 戦略的取り組み
10.6.5. 東レ
10.6.5.1. 会社概要
10.6.5.2. 財務実績
10.6.5.3. 製品ベンチマーク
10.6.5.4. 戦略的取り組み
10.6.6. テキスタイル・サンタンデリーナ
10.6.6.1. 会社概要
10.6.6.2.
財務実績
10.6.6.3. 製品ベンチマーク
10.6.6.4. 戦略的取り組み
10.6.7. ANTEX
10.6.7.1. 会社概要
10.6.7.2. 財務実績
10.6.7.3. 製品のベンチマーク
10.6.7.4. 戦略的取り組み
10.6.8. BIONIC
10.6.8.1. 会社概要
10.6.8.2. 財務実績
10.6.8.3. 製品のベンチマーク
10.6.8.4. 戦略的取り組み
10.6.9. #tide ocean material
10.6.9.1. 会社概要
10.6.9.2. 財務実績
10.6.9.3. 製品ベンチマーク
10.6.9.4. 戦略的取り組み
10.6.10. Bureo
10.6.10.1. 会社概要
10.6.10.2. 財務実績
10.6.10.3. 製品ベンチマーク
10.6.10.4. 戦略的取り組み
表一覧
表 1 海洋プラスチック繊維市場の推定値および予測(ポリマー種別、2021 年~2033 年)(百万米ドル)
表 2 海洋プラスチック繊維市場の推定値および予測(繊維形態別、2021 年~2033 年)(百万米ドル)
表3 海洋プラスチック繊維市場の推計および予測(プラスチックの出所別、2021年~2033年)(百万米ドル)
表4 海洋プラスチック繊維市場の推計および予測(最終用途別、2021年~2033年) (百万米ドル)
図表一覧
図1 海洋プラスチック繊維市場のセグメンテーションおよび範囲
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 地域別見通し
図7 セグメント別見通し
図8 競合状況
図9 バリューチェーン分析
図10 海洋プラスチック繊維:市場ダイナミクス
図11 市場推進要因分析
図12 市場制約要因分析
図13 業界分析:ポーターの
図14 PESTEL分析
図15 プラスチック原料:主なポイント
図16 プラスチック原料:市場シェア(2026年および2033年)
図17 海洋プラスチック繊維市場の推計および予測(海洋流入プラスチック別、2021年~2033年)(百万米ドル)
図18 海洋プラスチック繊維市場の推計および予測(海洋回収プラスチック別、2021年~2033年)(百万米ドル)
図19 海洋プラスチック繊維市場の推計および予測:沿岸・海岸由来のプラスチック別、2021年~2033年(百万米ドル)
図20 海洋プラスチック繊維市場の推計および予測:その他の海洋プラスチック廃棄物別、2021年~2033年(百万米ドル)
図21 ポリマー種別:主なポイント
図22 ポリマー種別:市場シェア、2026年および2033年
図23 海洋プラスチック繊維市場の推計および予測:ポリエチレンテレフタレート(PET)別、2021年~2033年(百万米ドル)
図24 海洋プラスチック繊維市場の推計および予測:ポリアミド(PA/ナイロン)別、2021年~2033年(百万米ドル)
図25 海洋プラスチック由来繊維市場の見積もりおよび予測(ポリプロピレン(PP)別、2021年~2033年)(百万米ドル)
図26 海洋プラスチック由来繊維市場の見積もりおよび予測(ポリエチレン(PE)別、2021年~2033年) (百万米ドル)
図27 海洋プラスチック繊維市場の推計および予測:その他のポリマー別、2021年~2033年(百万米ドル)
図28 繊維形態:主なポイント
図29 繊維形態:市場シェア、2026年および2033年
図30 海洋プラスチック繊維市場の推計および予測:ステープル繊維別、2021年~2033年(百万米ドル)
図31 海洋プラスチック繊維市場の推計および予測:フィラメント繊維別、2021年~2033年(百万米ドル)
図32 最終用途:主なポイント
図33 最終用途:市場シェア(2026年および2033年)
図34 海洋プラスチック繊維市場の推計および予測(アパレル・衣料品向け、2021年~2033年) (百万米ドル)
図35 海洋プラスチック由来繊維市場の推計および予測:ホームテキスタイル向け、2021年~2033年(百万米ドル)
図36 海洋プラスチック由来繊維市場の推計および予測:工業用繊維向け、2021年~2033年(百万米ドル)
図37 海洋プラスチック由来繊維市場の推計および予測:自動車用テキスタイル分野、2021年~2033年(百万米ドル)
図38 海洋プラスチック由来繊維市場の推計および予測:その他分野、2021年 ~2033年(百万米ドル)
図39 地域別、2026年および2033年(百万米ドル)
図40 地域別市場:主なポイント
図41 北米における海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
図42 米国における海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
図43 カナダの海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
図44 メキシコの海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
図45 欧州の海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
図46 英国の海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
図47 ドイツの海洋プラスチック繊維市場の推計および予測、2021年~2033年 (百万米ドル)
図48 フランスにおける海洋プラスチック由来繊維市場の推計および予測、2021年~2033年(百万米ドル)
図49 イタリアにおける海洋プラスチック由来繊維市場の推計および予測、2021年~2033年(百万米ドル)
図50 スペインの海洋プラスチック繊維市場の推計および予測(2021年~2033年)(百万米ドル)
図51 アジア太平洋地域の海洋プラスチック繊維市場の推計および予測(2021年~2033年) (百万米ドル)
図52 中国の海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
図53 日本の海洋プラスチック由来繊維市場の推計および予測、2021年~2033年(百万米ドル)
図54 インドの海洋プラスチック由来繊維市場の推計および予測、2021年~2033年 (百万米ドル)
図55 韓国における海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
図56 中南米における海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
図57 ブラジルにおける海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
図58 中東・アフリカの海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
図59 サウジアラビアの海洋プラスチック繊維市場の推計および予測、2021年~2033年(百万米ドル)
図60 競合状況の分類
図61 企業の市場における位置づけ
図62 企業のヒートマップ分析(2025年)









