主な市場動向と洞察
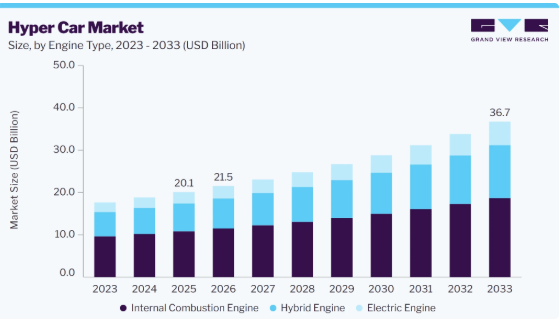
- エンジンタイプ別:内燃機関セグメントが市場を牽引し、2025年には世界売上高の53.8%を占めました。
- ボディタイプ別:クーペセグメントが市場を牽引し、2025年には世界売上高の67.9%を占めました。
- 出力別:2025年には、1001~1200 HPのセグメントが世界売上高の最大のシェアを占めました。
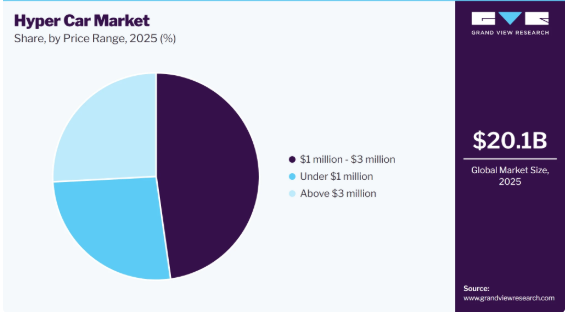
- 価格帯別:2025年には、100万~300万ドルのセグメントが市場売上高の最大のシェアを占めました。
地域別のハイライト
- 最大の地域市場:欧州(2025年の売上高シェア35.1%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年にはドイツが最大の市場シェアを占めました。
市場規模と予測
2025年の市場規模:201億米ドル
- 2026年の推定市場規模:215億米ドル
- 2033年までの予測市場規模:367億米ドル
- CAGR(2026年~2033年):7.9%
高性能車に対する消費者の需要の高まりが、卓越した速度、加速力、走行性能を備えたハイパーカーへの関心を後押ししています。独占的で技術的に先進的な車両への需要の高まりにより、メーカーはより高い性能と際立ったデザインを備えたモデルの開発を促進しています。自動車メーカーはこれに対応し、軽量素材、先進的なパワートレインシステム、空力技術、そして洗練された車両制御システムをハイパーカーに組み込んでいます。こうした高性能技術やプレミアム車モデルの採用拡大は、消費者の関心を高め、ハイパーカー市場の成長を支えています。
ハイパーカーには、総合的な性能を向上させるための先進技術が組み込まれています。メーカー各社は、空気抵抗を低減しダウンフォースを高めるために空力特性を最適化しており、これにより高速走行時の安定性とハンドリングが向上しています。さらに、強度と耐久性を維持しつつ車両重量を軽減するため、カーボンファイバーやチタンなどの軽量素材が採用されています。こうした開発は、より高い出力と性能向上を実現する強力な内燃機関や先進的な電気モーターによって支えられています。これらの性能技術に加え、メーカー各社は衝突回避機能やクルーズコントロールなどのスマート機能を統合し、車両制御と運転の安全性を向上させています。
ハイパーカーメーカー各社は、一貫した性能と開発を確保するため、標準化された技術要件をますます採用しています。これらの規制では、後輪駆動およびハイブリッドパワートレインが義務付けられている一方で、プロトタイプの開発やシャーシの選択に関してはメーカーに柔軟性が与えられています。この柔軟性により、各ブランドは共通の技術仕様を満たしつつ、独自の車両デザインを維持することが可能となります。同時に、標準化された要件は開発コストを抑制し、メーカーにとってより大きな安定性をもたらします。こうした動向は、より多くのメーカーの参入を促し、ハイパーカー市場の継続的な発展を支えると期待されています。
高い維持費が、ハイパーカー市場の成長を抑制しています。これらの車両には専門的な整備が必要であり、高性能な部品が維持費を押し上げています。さらに、高級タイヤ、ブレーキ、バッテリー、保険、保管費用などが、所有コストをさらに高めています。こうした高額な費用は、顧客の需要を制限し、市場へのより広範な普及を妨げる可能性があります。
市場の動向
ハイパーカー市場は、極限の性能、先進的な車両工学、軽量素材、そして極めて限定的な自動車製品に対する需要の高まりによって形作られています。メーカー各社は、加速性能、ハンドリング、効率性、そしてドライビング体験を向上させるため、電動化、ハイブリッドパワートレイン、先進的な空力設計、炭素繊維構造、アクティブシャシーシステム、そして高度な車両用ソフトウェアをますます統合しています。一方、限定的な生産台数、高度なカスタマイズ、そして強力なブランドポジショニングが引き続き市場を特徴づけていますが、技術革新や高性能電動車への関心の高まりが、市場拡大に向けた新たな道筋を切り開いています。
市場の集中度と特徴
ハイパーカー市場は高度に集中しており、比較的少数の老舗の高級車および高性能車メーカーが市場の大部分を占めています。この高い集中度は、極めて高い開発・生産コスト、限られた生産能力、強固なブランド評判、確立された顧客関係、そして専門的な製造能力の必要性といった、大きな参入障壁によって支えられています。また、この市場は革新性が高いという特徴も持っています。主要メーカーは、自社製品の差別化を図るため、継続的に新モデルを投入し、車両性能を向上させ、先進的な機能を組み込んでいます。パートナーシップや協業は中程度の水準で見られ、特に車両の開発、特殊部品の調達、新技術へのアクセスにおいて行われています。規制の影響は中程度から高いと言えます。メーカーは車両の安全性、排出ガス、環境に関する要件を遵守しなければならず、これらが製品開発や生産の意思決定に影響を与える可能性があるためです。
また、この市場は、高性能車、高級車、限定車への関心の高まりに支えられ、成長ペースが加速する指数関数的な成長段階にあります。極めて高額な価格と限られた生産台数のため、一般乗用車と比較するとエンドユーザーへの普及は依然として比較的限定的であり、その結果、ハイパーカーは主に少数の高所得層の顧客やコレクターのみが購入できるものとなっています。一方で、プレミアムスポーツカー、スーパーカー、高級高性能車、ハイエンド電気自動車などが、より低価格で同様の顧客ニーズの一部を満たすことができるため、代替品の選択肢は比較的豊富です。しかし、希少性、ブランドの威信、限定モデル、パーソナライゼーション、そして卓越した性能への強いこだわりが、老舗メーカーが市場での地位を維持する一因となっています。全体として、高い市場集中度、強力なイノベーション、成長の加速、限られた顧客基盤、そして高い参入障壁が相まって、ハイパーカー市場は自動車市場全体とは一線を画しています。
アナリストの見解
ハイパーカー市場は、最高レベルの性能、排他性、先進的なエンジニアリング、そしてユニークな車両への需要に牽引され、成長が見込まれています。ハイブリッドや電気パワートレイン、軽量素材、アクティブエアロダイナミクス、ソフトウェア制御が、製品開発と性能に変革をもたらしています。投資は、電動化、次世代バッテリー、軽量設計、および車両ダイナミクスに集中しています。メーカー各社は、限定モデル、カスタマイズ、そしてテクノロジーを活用して、利益率と排他性を高めています。業界は、イノベーション、電動化、パーソナライゼーション、および生産量の制御へと移行しています。
エンジンタイプの分析
2025年には、内燃機関セグメントが53.8%という最大のシェアを占めました。内燃機関セグメントは、高い出力と優れた性能を発揮できることから、成長を遂げています。メーカー各社は、出力が1,000 PSを超える先進的なV8およびV12エンジンを導入しています。こうした開発により、ハイパーカーは内燃機関パワートレインの特性を維持しつつ、急速な加速と高い最高速度を実現できるようになりました。高性能内燃機関の継続的な開発が、このセグメントの成長を支えています。
電気エンジンセグメントは、予測期間において最も高いCAGRで成長すると見込まれています。高性能電気自動車への需要の高まりが、電気エンジンセグメントの成長を支えています。電気モーターは瞬時のトルク、高い出力、そして急速な加速を実現するため、高性能ハイパーカーに適しています。この性能により、メーカー各社は先進的なバッテリーおよび電気推進技術を新型モデルに組み込むよう促されています。これらの技術の採用拡大により、ハイパーカー市場における電気エンジンの利用が増加しています。
ボディタイプに関する分析
2025年、クーペセグメントは、固定ルーフ設計と高性能な特性に支えられ、世界売上高の67.9%という最大のシェアを占めました。固定ルーフは、空力特性、構造剛性、安定性、および重量配分の向上に寄与します。これらの特徴により、メーカーは高速走行性能やハンドリングを最適化することができます。高性能ハイパーカーモデルにおいてクーペデザインが引き続き採用されていることが、このセグメントの優位性を支えています。
ロードスターの車体タイプセグメントは、軽量かつパフォーマンス重視の車両に対する需要の高まりを背景に、予測期間を通じて最も高い年平均成長率(CAGR)で成長すると見込まれています。メーカー各社は、ドライビングダイナミクスを向上させるため、先進的な軽量素材や空力設計を採用したロードスターを開発しています。これらの技術により、オープンエアでのドライビング体験を維持しつつ、加速性能、ハンドリング、高速走行時の安定性が向上します。高性能ロードスターモデルの選択肢が増えていることが、このセグメントの成長を支えています。
出力に関する分析
2025年には、1001~1200 HPのセグメントが世界の売上高において最大のシェアを占めました。このセグメントは、高性能ハイパーカーへの需要の高まりから、ビジネスチャンスを拡大しています。先進的なパワートレインにより、より高い出力と性能の向上が可能になっています。軽量素材はパワーウェイトレシオを最適化し、先進的な空力設計は安定性とハンドリングを向上させます。こうした進歩が、1,001~1,200 HP範囲のハイパーカーの成長を支えています。
1,200 HPを超えるセグメントは、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。メーカー各社は、ハイパーカーにおいてより高い性能レベルを実現するため、高出力パワートレインの開発を進めています。これらのシステムは、1,200 HPを超える出力を発揮すると同時に、急速な加速や高速走行を実現します。先進的な電気モーター、ハイブリッドシステム、および高性能内燃機関が、出力能力の向上に寄与しています。バッテリーシステム、冷却、および電力管理の改良も、高出力性能をさらに支えています。こうした開発により、1,200 HPを超えるセグメントにおけるハイパーカーの選択肢が拡大しています。
価格帯に関する分析
2025年には、100万~300万ドルのセグメントが市場収益の最大のシェアを占めました。これは、極限のパフォーマンスと希少性を兼ね備えた車両を求める顧客の需要に牽引されたものです。こうした購入者は通常、限定生産モデル、先進的なエンジニアリング、高級素材、そして独創的な車両デザインを重視しています。メーカー各社は、こうした期待に応えるため、先進的なパワートレインと空力技術を搭載した高性能ハイパーカーを開発しています。極めて限定的な生産台数と技術的に先進的な車両への嗜好の高まりが、このセグメントの成長を支えています。
300万ドル超のセグメントは、最高レベルの性能、希少性、およびカスタマイズを求める顧客の存在により、2026年から2033年にかけて最も高いCAGRで成長すると予測されています。こうした購入者は通常、超限定生産モデル、先進的なエンジニアリング、高級素材、そしてオーダーメイドの車両仕様を重視します。メーカー各社は、こうした期待に応えるべく、最先端のパワートレイン、軽量構造、高度な空力技術を備えたハイパーカーを開発しています。極めて限定的で高度にカスタマイズされた車両への嗜好の高まりが、このセグメントの成長を支えています。
地域別インサイト
2025年、欧州のハイパーカー市場は世界市場をリードし、世界売上高の35.1%を占めました。厳しい規制により、メーカー各社は車両の排出ガス削減とパワートレインの効率向上を迫られています。これにより、高性能車におけるハイブリッドおよび電気技術の採用が進んでいます。よりクリーンなパワートレインへの移行は、電動化ハイパーカーの開発を後押ししています。
英国のハイパーカー市場の動向
英国のハイパーカー市場は、高度な性能と独創的なデザインを備えた極めて限定的な車両に対する顧客の関心によって支えられています。限定生産モデルへの需要が高まるにつれ、高級素材や先進的なパワートレイン技術の採用が促進されています。こうした傾向は、高価格帯のハイパーカーの成長を支えています。
ドイツのハイパーカー市場は、欧州市場において大きなシェアを占めています。同国では、高出力、軽量化、空力性能の向上に焦点を当てた先進的な自動車技術の開発が継続的に進められています。これらの技術により、メーカーは加速性能、ハンドリング、高速走行性能を向上させることが可能となっています。こうした取り組みが、プレミアムかつ高出力のハイパーカーに対する需要を支えています。
アジア太平洋地域のハイパーカー市場の動向
アジア太平洋地域のハイパーカー市場は、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。アジア太平洋地域全体で電気モビリティ技術への投資が増加しており、高性能な電気自動車およびハイブリッド車の開発を後押ししています。バッテリー技術や電気推進システムの進歩により、より高い出力と急速な加速が可能になっています。この傾向は、電気ハイパーカーおよびハイブリッドハイパーカーにとっての機会を生み出しています。
中国のハイパーカー市場は、アジア太平洋市場において圧倒的なシェアを占めています。電気自動車のエコシステムの拡大が、高性能な電気パワートレインの開発を支えています。バッテリー、電気モーター、パワーエレクトロニクスの進歩により、メーカーはより高い出力と加速性能を実現できるようになっています。こうした進展は、電気ハイパーカーや高出力モデルにとっての機会を生み出しています。
日本のハイパーカー市場は、予測期間において著しいCAGRで成長すると見込まれています。日本では、内燃機関と電気推進を組み合わせたハイブリッド技術の開発が継続的に進められています。これらのシステムは、高性能な特性を維持しつつ、出力の伝達効率と車両の燃費効率を向上させます。こうした技術開発は、同国におけるハイブリッド・ハイパーカーの市場機会を後押ししています。
北米のハイパーカー市場の動向
2025年、北米のハイパーカー市場は市場シェアの大部分を占めました。北米全域で、より高い出力と先進的な走行性能を備えた高性能車への需要が高まっています。購入者は、極限の加速性能、先進的な空力性能、そしてプレミアムなデザインを兼ね備えた車両に関心を示しています。この需要が、高出力かつ高価格帯のハイパーカーの成長を支えています。
米国のハイパーカー市場は、最大の市場シェアを占めています。米国市場では、高性能車におけるハイブリッドおよび電気パワートレイン技術の採用が拡大しています。バッテリーシステム、電気モーター、および電力管理の改良により、車両の効率を向上させながら、より高い性能を実現できるようになっています。この変化は、ハイブリッドおよび電気ハイパーカーにとっての機会を生み出しています。
ハイパーカー企業の主な動向
ハイパーカー市場で事業を展開する主要企業には、BUGATTI Automobiles S.A.S.、FERRARI N.V.、McLaren、Automobili Lamborghini S.p.A.、Koenigsegg Automotive AB、Pagani S.P.A.、Aston Martin、Bugatti Rimac d.o.o.、Mercedes-AMG GmbH、およびSSC North America, LLCなどが挙げられます。ハイパーカー市場の主要企業は、先進的なパワートレイン、軽量素材、空力設計、高性能技術を取り入れてハイパーカーのラインナップを拡充するとともに、限定生産モデルやエクスクルーシブなモデルへの注力を強化しています。各メーカーは、車両性能の向上、ドライビングダイナミクスの強化、ハイブリッドおよび電気技術の統合、そして高性能車に対する顧客の需要の高まりへの対応に注力しています。
- BUGATTI Automobiles S.A.S.は、極めて限定的なハイパースポーツカーの開発と生産を専門とするフランスの高級自動車メーカーです。同社の車両は、高性能、豪華さ、先進的なエンジニアリング、独特のデザイン、そして職人技を兼ね備えています。車両開発においては、手作業による生産、素材の品質、エンジニアリングの精度、そして技術革新を重視しています。
- FERRARI N.V.は、高性能高級スポーツカーの設計、エンジニアリング、生産、販売を専門とするイタリアの高級自動車メーカーです。同社は、レース、ライフスタイル製品、コレクターズアイテム、体験型サービスも手掛けています。製品およびブランド活動全般において、希少性、技術革新、スポーツ性能、イタリアンデザイン、そして職人技を重視しています。同社は、レース活動から派生した技術を用いて車両を開発しており、内燃機関車、ハイブリッド車、電気自動車の各モデルをラインナップしています。
主要なハイパーカー企業
本調査では、ハイパーカー市場に関する分析として、以下の主要企業を取り上げています。
- BUGATTI Automobiles S.A.S.
- FERRARI N.V.
- McLaren
- Automobili Lamborghini S.p.A.
- Koenigsegg Automotive AB
- Pagani S.P.A.
- Aston Martin
- Bugatti Rimac d.o.o.
- Mercedes-AMG GmbH.
- SSC North America, LLC
最近の動向
- 2026年5月、マクラーレンは、2027年のFIA世界耐久選手権への参戦を予定している「MCL-HY」ハイパーカーと、サーキット専用モデルの「MCL-HY GTR」を同時に発表しました。MCL-HYは、ツインターボV6エンジンとハイブリッドシステムを組み合わせ、最大697 bhpの出力を発生します。GTRはハイブリッドアシストのない2.9リッター・ツインターボV6エンジンを搭載し、720 bhpを発生させ、高性能でサーキットに特化したハイパーカーの開発を際立たせています。
- 2025年2月、アストンマーティンは、2025年のル・マン24時間レースおよびFIA世界耐久選手権に向けたハイパーカー「ヴァルキリー」を発表しました。この車両は、ハイブリッドシステムを搭載しない6.5リッターV12エンジンを搭載しており、ハイパーカークラスで2台の車両を投入して参戦する見込みです。また、このプログラムは米国のIMSAスポーツカーレースシリーズにも拡大され、高性能耐久レースにおける同ブランドのプレゼンスを強化することになります。
世界のハイパーカー市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、エンジンタイプ、ボディタイプ、出力、価格帯、および地域に基づいてハイパーカー市場をセグメント化しました。
- エンジンタイプ別見通し(売上高、10億米ドル、2021年~2033年)
- 内燃機関
- ハイブリッドエンジン
- 電気モーター
- 車体タイプ別見通し(売上高、10億米ドル、2021年~2033年)
- クーペ
- コンバーチブル
- ロードスター
- セダン
- 出力別見通し(売上高、10億米ドル、2021年~2033年)
- 800 HP以下
- 801~1000 HP
- 1001~1200 HP
- 1200 HP以上
- 価格帯別見通し(売上高、10億米ドル、2021年~2033年)
- 100万米ドル未満
- 100万~300万米ドル
- 300万米ドル以上
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築およびデータの可視化
1.3.4. データの検証および公開
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場の変数、動向、および範囲
3.1. 市場の概要/系譜の展望
3.2. 業界のバリューチェーン分析
3.3. 市場のダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場の課題の影響分析
3.3.3. 市場の機会の影響分析
3.4. ハイパーカー市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者の脅威
3.4.1.5. 競合他社間の競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術的環境
3.4.2.4. 環境的要因
3.4.2.5. 法的環境
第4章. ハイパーカー市場:エンジンタイプ別推計および動向分析
4.1. セグメント概要
4.2. ハイパーカー市場:エンジンタイプ別推移分析(2025年および2033年、10億米ドル)
4.3. 内燃機関
4.3.1. 内燃機関市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4. ハイブリッドエンジン
4.4.1. ハイブリッドエンジン市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.5. 電気エンジン
4.5.1. 電気エンジン市場の売上高推計および予測、2021年~2033年(10億米ドル)
第5章 ハイパーカー市場:車体タイプ別生産台数の推計および動向分析
5.1. セグメント概要
5.2. ハイパーカー市場:車体タイプ別生産台数の推移分析、2025年および2033年 (10億米ドル)
5.3. クーペ
5.3.1. クーペ市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.4. コンバーチブル
5.4.1. コンバーチブル市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.5. ロードスター
5.5.1. ロードスター市場の売上高推計および予測、2021年~2033年(10億米ドル)
5.6. セダン
5.6.1. セダン市場の売上高推計および予測、2021年~2033年(10億米ドル)
第6章. ハイパーカー市場:出力推計およびトレンド分析
6.1. セグメント概要
6.2. ハイパーカー市場:出力推移分析、2025年および2033年(10億米ドル)
6.3. 800 HP以下
6.3.1. 800 HP以下の市場売上高の推計および予測、2021年~2033年(10億米ドル)
6.4. 801~1000 HP
6.4.1. 801~1000 HP 市場の収益推計および予測、2021年~2033年(10億米ドル)
6.5. 1001~1200 HP
6.5.1. 1001~1200 HP 市場の収益推計および予測、2021年~2033年(10億米ドル)
6.6. 1200 HP 以上
6.6.1. 1200 HP超の市場収益推計および予測、2021年~2033年(10億米ドル)
第7章. ハイパーカー市場:価格帯の推計およびトレンド分析
7.1. セグメント概要
7.2. ハイパーカー市場:価格帯の推移分析、2025年および2033年(10億米ドル)
7.3. 100万ドル未満
7.3.1. 100万ドル未満の市場収益の推計および予測、2021年~2033年(10億米ドル)
7.4. 100万ドル~300万ドル
7.4.1. 100万ドル~300万ドルの市場収益の推計および予測、2021年~2033年(10億米ドル)
7.5. 300万ドル超
7.5.1. 300万ドル超の市場収益の推計および予測、2021年~2033年(10億米ドル)
第8章. ハイパーカー市場:地域別推計およびトレンド分析
8.1. 地域別ハイパーカー市場シェア、2025年および2033年(10億米ドル)
8.2. 北米
8.2.1. 北米のハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.2.2. 米国
8.2.2.1. 米国のハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. カナダのハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコのハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.3. ヨーロッパ
8.3.1. 欧州のハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 英国のハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. ドイツのハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. フランスのハイパーカー市場に関する推計および予測、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域のハイパーカー市場に関する推計および予測、2021年~2033年(10億米ドル)
8.4.2. 中国
8.4.2.1. 中国のハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. インド
8.4.3.1. インドのハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.4.4. 日本
8.4.4.1. 日本のハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.4.5. 韓国
8.4.5.1. 韓国におけるハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.4.6. オーストラリア
8.4.6.1. オーストラリアにおけるハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカのハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルのハイパーカー市場の推計および予測、2021年~2033年(10億米ドル)
8.6. 中東およびアフリカ
8.6.1. 中東・アフリカのハイパーカー市場の見積もりおよび予測、2021年~2033年(10億米ドル)
8.6.2. サウジアラビア王国(KSA)
8.6.2.1. サウジアラビア王国(KSA)のハイパーカー市場の見積もりおよび予測、2021年~2033年(10億米ドル)
8.6.3. アラブ首長国連邦(UAE)
8.6.3.1. アラブ首長国連邦(UAE)のハイパーカー市場規模の推計および予測、2021年~2033年(10億米ドル)
8.6.4. 南アフリカ
8.6.4.1. 南アフリカのハイパーカー市場規模の推計および予測、2021年~2033年 (10億米ドル)
第9章 競争環境
9.1. 主要市場参加者による最近の動向および影響分析
9.2. 企業の分類
9.3. 企業の市場における位置づけ
9.4. 企業の市場シェア分析
9.5. 企業ヒートマップ分析
9.6. 戦略マッピング
9.6.1. 事業拡大
9.6.2. M&A
9.6.3. パートナーシップおよび提携
9.6.4. 新型エンジンの投入
9.6.5. 研究開発
9.7. 企業概要
9.7.1. BUGATTI Automobiles S.A.S.
9.7.1.1. 対象企業の概要
9.7.1.2. 財務実績
9.7.1.3. エンジンタイプのベンチマーク
9.7.1.4. 最近の動向
9.7.2.
FERRARI N.V.
9.7.2.1. 参加企業の概要
9.7.2.2. 財務実績
9.7.2.3. エンジンタイプのベンチマーク
9.7.2.4. 最近の動向
9.7.3. マクラーレン
9.7.3.1. 参加チームの概要
9.7.3.2. 財務実績
9.7.3.3. エンジンタイプのベンチマーク比較
9.7.3.4. 最近の動向
9.7.4. オートモビリ・ランボルギーニ S.p.A.
9.7.4.1. 参加チームの概要
9.7.4.2. 財務実績
9.7.4.3. エンジンタイプのベンチマーク
9.7.4.4. 最近の動向
9.7.5. ケーニグセグ・オートモーティブ AB
9.7.5.1. 参加企業の概要
9.7.5.2. 財務実績
9.7.5.3. エンジンタイプのベンチマーク調査
9.7.5.4. 最近の動向
9.7.6. パガーニ S.P.A.
9.7.6.1. 参加企業の概要
9.7.6.2. 財務実績
9.7.6.3. エンジンタイプのベンチマーク
9.7.6.4. 最近の動向
9.7.7. アストン・マーティン
9.7.7.1. 参加企業の概要
9.7.7.2. 財務実績
9.7.7.3. エンジンタイプのベンチマーク
9.7.7.4. 最近の動向
9.7.8. ブガッティ・リマック d.o.o.
9.7.8.1. 参加企業の概要
9.7.8.2. 財務実績
9.7.8.3. エンジンタイプのベンチマーク
9.7.8.4. 最近の動向
9.7.9. メルセデス・AMG GmbH.
9.7.9.1. 参加企業の概要
9.7.9.2. 財務実績
9.7.9.3. エンジンタイプのベンチマーク
9.7.9.4. 最近の動向
9.7.10. SSC North America, LLC
9.7.10.1. 参加企業の概要
9.7.10.2. 財務実績
9.7.10.3. エンジンタイプ別ベンチマーク
9.7.10.4. 最近の動向
表の一覧
表 1 ハイパーカー市場、2021年~2033年(10億米ドル)
表2 地域別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表3 エンジンタイプ別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表4 ボディタイプ別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表5 出力別世界市場の実績および予測、2021年~2033年(10億米ドル)
表6 価格帯別世界市場の実績および予測、2021年~2033年(10億米ドル)
表7 地域別内燃機関市場、2021年~2033年(10億米ドル)
表8 ハイブリッドエンジン市場(地域別、2021年~2033年)(10億米ドル)
表9 電気エンジン市場(地域別、2021年~2033年)(10億米ドル)
表10 クーペ市場(地域別、2021年~2033年) (10億米ドル)
表11 地域別コンバーチブル市場、2021年~2033年(10億米ドル)
表12 地域別ロードスター市場、2021年~2033年(10億米ドル)
表13 地域別セダン市場、2021年~2033年 (10億米ドル)
表14 800 hp以下の市場(地域別、2021年~2033年)(10億米ドル)
表15 801~1000 hpの市場(地域別、2021年~2033年)(10億米ドル)
表16 1001~1200 hp市場(地域別、2021年~2033年)(10億米ドル)
表17 1200 hp超市場(地域別、2021年~2033年)(10億米ドル)
表18 100万米ドル未満市場(地域別、2021年~2033年)(10億米ドル)
表19 100万ドル~300万ドル市場(地域別、2021年~2033年)(10億米ドル)
表20 300万ドル超市場(地域別、2021年~2033年)(10億米ドル)
表21 北米ハイパーカー市場(エンジンタイプ別、2021年~2033年)(10億米ドル)
表22 北米ハイパーカー市場(車体タイプ別)、2021年~2033年(10億米ドル)
表23 北米ハイパーカー市場(出力別)、2021年~2033年(10億米ドル)
表24 北米ハイパーカー市場(価格帯別)、2021年~2033年(10億米ドル)
表25 米国ハイパーカー市場:エンジンタイプ別、2021年~2033年(10億米ドル)
表26 米国ハイパーカー市場(車体タイプ別)、2021年~2033年(10億米ドル)
表27 米国ハイパーカー市場(出力別)、2021年~2033年(10億米ドル)
表28 米国ハイパーカー市場:価格帯別、2021年~2033年(10億米ドル)
表29 カナダのハイパーカー市場:エンジンタイプ別、2021年~2033年(10億米ドル)
表30 カナダのハイパーカー市場(車体タイプ別)、2021年~2033年(10億米ドル)
表31 カナダのハイパーカー市場(出力別)、2021年~2033年(10億米ドル)
表32 カナダのハイパーカー市場(価格帯別)、2021年~2033年 (10億米ドル)
表33 メキシコのハイパーカー市場、エンジンタイプ別、2021年~2033年(10億米ドル)
表34 メキシコのハイパーカー市場、ボディタイプ別、2021年~2033年(10億米ドル)
表35 メキシコのハイパーカー市場(出力別)、2021年~2033年(10億米ドル)
表36 メキシコのハイパーカー市場(価格帯別)、2021年~2033年(10億米ドル)
表37 欧州のハイパーカー市場(エンジンタイプ別)、2021年~2033年 (10億米ドル)
表38 欧州のハイパーカー市場、車体タイプ別、2021年~2033年(10億米ドル)
表39 欧州のハイパーカー市場、出力別、2021年~2033年(10億米ドル)
表40 欧州のハイパーカー市場、価格帯別、2021年~2033年(10億米ドル)
表41 英国のハイパーカー市場(エンジンタイプ別)、2021年~2033年(10億米ドル)
表42 英国のハイパーカー市場(ボディタイプ別)、2021年~2033年 (10億米ドル)
表43 英国のハイパーカー市場、出力別、2021年~2033年(10億米ドル)
表44 英国のハイパーカー市場、価格帯別、2021年~2033年(10億米ドル)
表45 ドイツのハイパーカー市場、エンジンタイプ別、2021年~2033年(10億米ドル)
表46 ドイツのハイパーカー市場(車体タイプ別)、2021年~2033年(10億米ドル)
表47 ドイツのハイパーカー市場(出力別)、2021年~2033年(10億米ドル)
表48 ドイツのハイパーカー市場(価格帯別)、2021年~2033年(10億米ドル)
表49 フランスのハイパーカー市場:車体タイプ別、2021年~2033年(10億米ドル)
表50 フランスのハイパーカー市場:車体タイプ別、2021年~2033年(10億米ドル)
表51 フランスのハイパーカー市場:出力別、2021年~2033年(10億米ドル)
表52 フランスにおけるハイパーカー市場:価格帯別、2021年~2033年(10億米ドル)
表53 アジア太平洋地域におけるハイパーカー市場:エンジンタイプ別、2021年~2033年(10億米ドル)
表54 アジア太平洋地域におけるハイパーカー市場:ボディタイプ別、2021年~2033年(10億米ドル)
表55 アジア太平洋地域のハイパーカー市場、出力別、2021年~2033年(10億米ドル)
表56 アジア太平洋地域のハイパーカー市場、価格帯別、2021年~2033年(10億米ドル)
表57 中国のハイパーカー市場、エンジンタイプ別、2021年~2033年 (10億米ドル)
表58 中国のハイパーカー市場、車体タイプ別、2021年~2033年(10億米ドル)
表59 中国のハイパーカー市場、出力別、2021年~2033年(10億米ドル)
表60 中国のハイパーカー市場、価格帯別、2021年~2033年(10億米ドル)
表61 インドのハイパーカー市場、エンジンタイプ別、2021年~2033年(10億米ドル)
表62 インドのハイパーカー市場、車体タイプ別、2021年~2033年 (10億米ドル)
表63 インドのハイパーカー市場、出力別、2021年~2033年(10億米ドル)
表64 インドのハイパーカー市場、価格帯別、2021年~2033年 (10億米ドル)
表65 日本のハイパーカー市場、エンジンタイプ別、2021年~2033年(10億米ドル)
表66 日本のハイパーカー市場、ボディタイプ別、2021年~2033年 (10億米ドル)
表67 日本のハイパーカー市場、出力別、2021年~2033年(10億米ドル)
表68 日本のハイパーカー市場、価格帯別、2021年~2033年(10億米ドル)
表69 韓国のハイパーカー市場、エンジンタイプ別、2021年~2033年(10億米ドル)
表70 韓国ハイパーカー市場、車体タイプ別、2021年~2033年(10億米ドル)
表71 韓国ハイパーカー市場、出力別、2021年~2033年 (10億米ドル)
表72 韓国ハイパーカー市場、価格帯別、2021年~2033年(10億米ドル)
表73 オーストラリアのハイパーカー市場、エンジンタイプ別、2021年~2033年(10億米ドル)
表74 オーストラリアのハイパーカー市場、ボディタイプ別、2021年~2033年(10億米ドル)
表75 オーストラリアのハイパーカー市場、出力別、2021年~2033年(10億米ドル)
表76 オーストラリアのハイパーカー市場、価格帯別、2021年~2033年(10億米ドル)
表77 ラテンアメリカのハイパーカー市場、エンジンタイプ別、2021年~2033年 (10億米ドル)
表78 ラテンアメリカのハイパーカー市場、車体タイプ別、2021年~2033年(10億米ドル)
表79 ラテンアメリカのハイパーカー市場、出力別、2021年~2033年(10億米ドル)
表80 ラテンアメリカのハイパーカー市場、価格帯別、2021年~2033年 (10億米ドル)
表81 ブラジルのハイパーカー市場(エンジンタイプ別、2021年~2033年)(10億米ドル)
表82 ブラジルのハイパーカー市場(ボディタイプ別、2021年~2033年)(10億米ドル)
表83 ブラジルのハイパーカー市場(出力別、2021年~2033年)(10億米ドル)
表84 ブラジル・ハイパーカー市場(価格帯別、2021年~2033年)(10億米ドル)
表85 MEA・ハイパーカー市場(エンジンタイプ別、2021年~2033年)(10億米ドル)
表86 MEA・ハイパーカー市場(ボディタイプ別、2021年~2033年) (10億米ドル)
表87 MEAハイパーカー市場、出力別、2021年~2033年(10億米ドル)
表88 MEAハイパーカー市場、価格帯別、2021年~2033年(10億米ドル)
表89 サウジアラビア王国(KSA)のハイパーカー市場:エンジンタイプ別、2021年~2033年(10億米ドル)
表90 サウジアラビア王国(KSA)のハイパーカー市場:車体タイプ別、2021年~2033年(10億米ドル)
表91 サウジアラビア王国(KSA)のハイパーカー市場:出力別、2021年~2033年(10億米ドル)
表92 サウジアラビア王国(KSA)のハイパーカー市場:価格帯別、2021年~2033年(10億米ドル)
表93 アラブ首長国連邦(UAE)のハイパーカー市場:エンジンタイプ別、2021年~2033年(10億米ドル)
表94 アラブ首長国連邦(UAE)のハイパーカー市場:ボディタイプ別、2021年~2033年(10億米ドル)
表95 アラブ首長国連邦(UAE)のハイパーカー市場、出力別、2021年~2033年(10億米ドル)
表96 アラブ首長国連邦(UAE)のハイパーカー市場、価格帯別、2021年~2033年(10億米ドル)
表97 南アフリカのハイパーカー市場、エンジンタイプ別、2021年~2033年(10億米ドル)
表98 南アフリカのハイパーカー市場、車体タイプ別、2021年~2033年(10億米ドル)
表99 南アフリカのハイパーカー市場、出力別、2021年~2033年(10億米ドル)
表100 南アフリカのハイパーカー市場、価格帯別、2021年~2033年(10億米ドル)
表101 企業別市場シェア、2025年
表102 企業別ヒートマップ分析
表103 事業拡大を進めている主要企業
表104 提携を進めている主要企業
表105 新型エンジンの投入を進めている主要企業
表106 合併・買収を進めている主要企業
表107 その他の戦略を進めている主要企業
図表一覧
図1 ハイパーカー市場のセグメンテーション
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 市場の概要
図7 セグメントの概要
図8 競合環境の概要
図9 親市場の価値、2025年(10億米ドル)
図10 ハイパーカー市場 – 産業バリューチェーン分析
図11 ハイパーカー市場の動向
図12 ハイパーカー市場:ポーターの分析
図13 ハイパーカー市場:PESTEL分析
図14 ハイパーカー市場(エンジンタイプ別):主なポイント
図15 ハイパーカー市場(エンジンタイプ別):市場シェア(2025年および2033年)
図16 ハイパーカー市場の推計および予測(内燃機関別、2021年~2033年)(10億米ドル)
図17 ハイパーカー市場の推計および予測(ハイブリッドエンジン別、2021年~2033年)(10億米ドル)
図18 ハイパーカー市場の見積もりおよび予測(電気エンジン別、2021年~2033年)(10億米ドル)
図19 ハイパーカー市場(ボディタイプ別):主なポイント
図20 ハイパーカー市場(ボディタイプ別):市場シェア(2025年および2033年)
図21 ハイパーカー市場の推計および予測(クーペ別、2021年~2033年)(10億米ドル)
図22 ハイパーカー市場の推計および予測(コンバーチブル別、2021年~2033年)(10億米ドル)
図23 ハイパーカー市場の見積もりおよび予測(ロードスター別、2021年~2033年)(10億米ドル)
図24 ハイパーカー市場の見積もりおよび予測(セダン別、2021年~2033年)(10億米ドル)
図25 ハイパーカー市場(出力別):主なポイント
図26 ハイパーカー市場(出力別):市場シェア(2025年および2033年)
図27 ハイパーカー市場の推計および予測(ロードスター別、2021年~2033年)(10億米ドル)
図28 ハイパーカー市場の推計および予測(801~1000 hp別、2021年~2033年)(10億米ドル)
図29 ハイパーカー市場の見積もりおよび予測(1001~1200 hp区分、2021年~2033年)(10億米ドル)
図30 ハイパーカー市場の見積もりおよび予測(1200 hp超区分、2021年~2033年)(10億米ドル)
図31 価格帯別ハイパーカー市場:主なポイント
図32 価格帯別ハイパーカー市場:市場シェア(2025年および2033年)
図33 100万ドル未満のハイパーカー市場の推計および予測(2021年~2033年) (10億米ドル)
図34 ハイパーカー市場の推計および予測(100万~300万米ドル)、2021年~2033年(10億米ドル)
図35 ハイパーカー市場の推計および予測(300万米ドル以上)、2021年~2033年 (10億米ドル)
図36 北米のハイパーカー市場、2021年~2033年(10億米ドル)
図37 米国のハイパーカー市場、2021年~2033年(10億米ドル)
図38 カナダのハイパーカー市場、2021年~2033年 (10億米ドル)
図39 メキシコのハイパーカー市場、2021年~2033年(10億米ドル)
図40 欧州のハイパーカー市場、2021年~2033年(10億米ドル)
図41 英国のハイパーカー市場、2021年~2033年(10億米ドル)
図42 ドイツのハイパーカー市場、2021年~2033年(10億米ドル)
図43 フランスのハイパーカー市場、2021年~2033年(10億米ドル)
図44 アジア太平洋地域のハイパーカー市場、2021年~2033年 (10億米ドル)
図45 中国のハイパーカー市場、2021年~2033年(10億米ドル)
図46 インドのハイパーカー市場、2021年~2033年(10億米ドル)
図47 日本のハイパーカー市場、2021年~2033年(10億米ドル)
図48 韓国のハイパーカー市場、2021年~2033年(10億米ドル)
図49 オーストラリアのハイパーカー市場、2021年~2033年(10億米ドル)
図50 ラテンアメリカのハイパーカー市場、2021年~2033年(10億米ドル)
図51 ブラジルのハイパーカー市場、2021年~2033年 (10億米ドル)
図52 中東・アフリカのハイパーカー市場、2021年~2033年(10億米ドル)
図53 サウジアラビア王国(KSA)のハイパーカー市場、2021年~2033年(10億米ドル)
図54 アラブ首長国連邦(UAE)のハイパーカー市場、2021年~2033年(10億米ドル)
図55 南アフリカのハイパーカー市場、2021年~2033年(10億米ドル)
図56 企業の市場における位置づけ
図57 企業の市場シェア分析、2025年
図58 内燃機関に関する戦略的取り組み









