主な市場動向と洞察
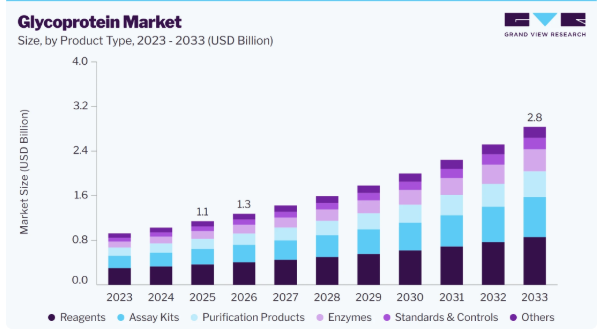
- 製品タイプ別:2025年には、試薬セグメントが32.0%という最高の市場シェアを占めました。
- 糖鎖付加タイプ別:2025年には、N結合型糖タンパク質セグメントが最高の市場シェアを占めました。
- 分析手法別:2025年には、質量分析法セグメントが最高の市場シェアを占めました。
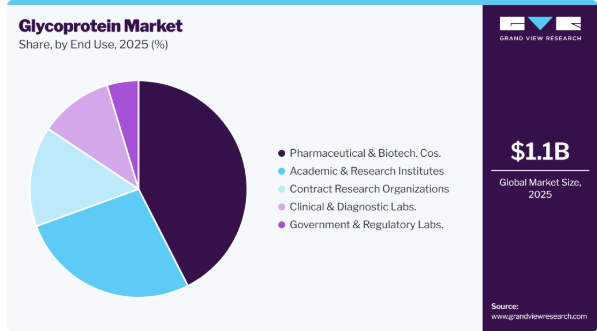
- 最終用途別:2025年には、製薬・バイオテクノロジー企業セグメントが42.5%という最大の市場売上高シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア37.0%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:11億米ドル
- 推定市場規模:13億米ドル
- 2033年までの予測市場規模:28億米ドル
- CAGR(2026年~2033年):12.1%
市場の動向
糖タンパク質市場は、診断、ワクチン開発、グリコミクスおよびプロテオミクス研究、ならびにバイオマーカー発見における糖タンパク質の応用拡大に牽引され、高い成長を遂げています。ライフサイエンス研究への投資増加、高度な糖分析技術の採用拡大、およびプレシジョン・メディシンにおける糖タンパク質ベースのバイオマーカーへの需要の高まりが、市場の拡大を支えています。さらに、組換えタンパク質の発現、糖鎖解析、バイオプロセシング技術における継続的な進歩に加え、学術機関とバイオ医薬品企業間の連携強化により、予測期間を通じて市場の成長が持続すると見込まれます。
市場の集中度と特徴
糖タンパク質業界は、糖タンパク質オミクス、糖鎖標識、組換えタンパク質工学、および分析技術における継続的な進歩に牽引され、高度なイノベーションが特徴となっています。各社は、糖タンパク質の検出、特性評価、可視化を改善するための新規ツールやワークフローの開発をますます進めており、バイオマーカーの発見、疾患研究、バイオ医薬品開発における応用を支援しています。例えば、2026年1月、Biotium社は、生細胞表面の糖タンパク質を迅速かつ選択的に標識するために設計された「GlycoLiner 細胞表面糖タンパク質標識キット」を発売しました。このキットにより、効率的な糖タンパク質のイメージングや、免疫蛍光法、フローサイトメトリー、生化学分析などの下流工程への応用が可能となり、糖タンパク質研究および分析ワークフローにおけるイノベーションが促進されました。
各社が糖タンパク質分析、バイオ医薬品製造、およびグリコミクス研究における能力を強化する中、糖タンパク質業界では、合併、買収、戦略的提携が適度な水準で進んでいます。
こうした提携は、技術ポートフォリオの拡大、イノベーションの加速、およびエンドツーエンドのバイオ医薬品ソリューションの改善を目的としています。例えば、2024年7月、サーモフィッシャーサイエンティフィック社はOlink Holding ABを買収し、糖タンパク質研究や精密医療アプリケーションを支援する先進的なタンパク質バイオマーカー分析技術を統合することで、プロテオミクス分野のポートフォリオを強化しました。この買収により、イノベーションが促進され、糖タンパク質市場に関連する同社のライフサイエンスソリューションがさらに拡充されることが期待されています。
糖タンパク質市場は、生物製剤、組換えタンパク質、および糖タンパク質ベースの治療薬を規制する枠組みによって大きな影響を受けています。米国食品医薬品局(FDA)や欧州医薬品庁(EMA)をはじめとする規制当局は、糖タンパク質製品の安全性、有効性、および同等性を確保するため、糖鎖パターンの包括的な特性評価、製品の一貫性、および製造品質を要求しています。こうした厳格な要件により、業界全体で高度な分析技術や標準化された品質管理手法への投資が引き続き促進されています。
糖タンパク質業界では、高度な糖タンパク質オミクス・プラットフォーム、分析試薬、およびタンパク質特性評価ソリューションの導入を原動力として、製品ラインナップが緩やかに拡大しています。各社は、バイオマーカーの発見、糖鎖プロファイリング、およびバイオ医薬品研究を支援するため、製品ポートフォリオを拡充しています。例えば、2024年10月、ブルカー社は、ハイスループットなグリコペプチド同定および糖タンパク質の特性評価を強化するため、同社の4Dプロテオミクス・プラットフォームの一環として「GlycoScape」および「Glyco-PASEF」を発表しました。この発売により、同社のグリコプロテオミクス・ポートフォリオが強化され、トランスレーショナル研究および臨床研究における能力が拡大しました。
糖タンパク質業界は、新興市場全体におけるバイオ医薬品製造、グリコミクス研究、および先進的なプロテオミクスインフラへの投資増加に支えられ、地域ごとに中程度から高い成長を見せています。ライフサイエンス研究に対する政府資金の増加、バイオテクノロジー能力の拡大、および学術機関と産業界の参加者間の連携強化が、地域市場の成長をさらに後押ししています。
アナリストの見解
糖タンパク質市場は、バイオ医薬品開発、ワクチン製造、診断、および生物医学研究における糖タンパク質の用途拡大に牽引され、高い成長が見込まれています。バイオ医薬品、バイオシミラー、および精密医療への需要の高まりが、糖タンパク質ベースの製品や分析ソリューションの採用を加速させています。糖タンパク質オミクス、タンパク質特性評価技術、および糖鎖分析の進歩は、タンパク質の機能や治療効果に関する理解を深めることで、市場の拡大をさらに後押ししています。市場参加者は、ライフサイエンスおよびバイオ医薬品研究の進化するニーズに対応するため、製品の革新、戦略的提携、そして高度な分析能力に注力しています。
製品タイプ別分析
2025年には、試薬セグメントが32.0%を超える売上高シェアを占め、最大の割合となりました。このセグメントが主導的な地位を占めているのは、研究およびバイオ医薬品用途における糖タンパク質の単離、検出、精製、および特性評価のために、レクチン、抗体、酵素、標識剤、染色試薬などの糖タンパク質特異的試薬が広く使用されているためです。糖タンパク質オミクス・ワークフローにおける消耗品への継続的な需要に加え、バイオマーカーの発見や治療薬開発への投資増加が、同セグメントの成長をさらに後押ししました。例えば、2025年2月、Biotium社は、糖鎖の検出および糖タンパク質分析用の5種類の新しいCF Dyeレクチンコンジュゲートを発売し、糖生物学の製品ポートフォリオを拡充しました。これにより、専門的な糖タンパク質研究用試薬に対する継続的なイノベーションと需要がさらに強化されました。
酵素セグメントは、糖タンパク質の修飾、糖鎖の遊離、および構造解析に向けたグリコシダーゼ、グリコシルトランスフェラーゼ、エンドグリコシダーゼの採用拡大に牽引され、予測期間において最も高いCAGRを記録すると予想されます。バイオ医薬品のプロセス最適化、グリコエンジニアリング、および品質管理における酵素を用いたワークフローへの需要の高まりに加え、酵素の特異性や効率性の向上も相まって、同セグメントの成長を支えると見込まれます。
糖鎖付加タイプの分析
2025年には、N結合型糖タンパク質セグメントが60.3%のシェアを占め、市場を席巻しました。このセグメントの優位性は、タンパク質の折り畳み、安定性、および生物学的活性においてN結合型糖鎖付加が果たす極めて重要な役割に起因しており、治療用タンパク質の開発や疾患研究において不可欠なものとなっています。モノクローナル抗体、組換え生物製剤、ワクチン開発、バイオマーカー発見におけるN結合型糖タンパクの世界的な応用に加え、糖タンパク質プロファイリングや糖鎖特性評価技術の進歩が相まって、同セグメントの需要はさらに強化されました。
O結合型糖タンパク質セグメントは、予測期間において最も高い年平均成長率(CAGR)を記録すると予想されます。この成長は、疾患の病態形成におけるO-結合型糖鎖化に関する研究の増加、特にO-グリカンが重要なバイオマーカーや治療標的として機能するがん、炎症性疾患、感染症分野での研究の増加によって牽引されると予想されます。高度な糖鎖プロファイリング技術の採用拡大に加え、治療用タンパク質の特性評価、精密医療、バイオマーカー発見における用途の拡大が相まって、予測期間を通じてこのセグメントの成長をさらに加速させると見込まれます。
分析手法に関する洞察
質量分析法セグメントは、2025年に29.4%のシェアで市場をリードしており、糖鎖付加部位を正確に特定し、糖鎖の不均一性を解析し、複雑な糖タンパク質構造を高解像度で分析できる能力により、予測期間中に最も高いCAGRで成長すると予想されます。バイオ医薬品に対する詳細な糖鎖プロファイリングへの規制上の重視が高まっていることに加え、治療用タンパク質の開発および製造における質量分析法の活用が拡大していることが、その導入を加速させています。さらに、分析スループットとデータ解釈能力の向上により、糖タンパク質研究および品質評価における同技術の役割が強化されています。
糖鎖標識・検出セグメントは、糖タンパク質分析における糖鎖構造の正確な可視化および定量に対するニーズの高まりを背景に、予測期間中に著しいCAGRを記録すると予想されます。高感度な糖鎖検出のための蛍光および化学発光に基づく標識技術の採用拡大に加え、バイオ医薬品の特性評価、糖鎖プロファイリング、トランスレーショナルリサーチにおける応用範囲の拡大が、需要を牽引すると見込まれます。例えば、2025年7月、Vector Laboratories社は「Glysite Explorer In Situ PLA Glycan Detection Kit」を発売しました。このキットにより、標的タンパク質の近傍にある糖鎖の空間的検出が可能となり、組織および細胞サンプルにおける機能的糖タンパク質解析が進展しています。
最終用途に関する洞察
2025年には、製薬・バイオテクノロジー企業セグメントが42.5%のシェアを占め、市場を牽引しました。これは、生物学的製剤の創薬、プロセス開発、および商業生産全般にわたる糖タンパク質ベースの技術の広範な採用に後押しされたものです。モノクローナル抗体、組換え糖タンパク質、バイオシミラー、および糖鎖修飾工学への投資の増加により、糖タンパク質の特性評価および品質評価に対する需要が加速しています。さらに、糖鎖修飾の一貫性および製品品質に関する厳格な規制要件により、バイオ医薬品の開発および製造全般にわたる、高度な糖タンパク質分析ソリューションの統合がさらに強化されています。
受託研究機関(CRO)セグメントは、製薬会社やバイオテクノロジー企業による糖タンパク質特性評価およびバイオ分析サービスのアウトソーシング増加に牽引され、最も高い年平均成長率(CAGR)を記録すると予測されています。専門的な糖鎖分析、規制に準拠した試験、および費用対効果の高い開発サービスに対する需要の高まりに加え、バイオ医薬品のパイプラインの拡大が、このセグメントの成長を支えると見込まれます。
地域別動向
北米は、バイオ医薬品メーカーの強力な存在感、先進的なライフサイエンス研究インフラ、および血漿由来および組換え糖タンパク質治療薬の採用拡大に牽引され、2025年には37.0%という最大の売上シェアを占め、糖タンパク質市場を支配しました。バイオ医薬品の開発および商業化への投資拡大が、同地域の市場成長をさらに後押しし続けています。例えば、2024年7月、グリフォルス社とバイオテスト社は、静脈内免疫グロブリン(IVIG)療法である「Yimmugo」を米国で発売しました。同製品の7年間の累計売上高は10億米ドルを超えると予測されています。この発売により、血漿由来糖タンパク質治療薬の入手可能性が拡大し、両社の免疫グロブリン製品ポートフォリオが強化されたことで、北米における糖タンパク質市場の成長が後押しされました。
米国の糖タンパク質市場の動向
米国の糖タンパク質業界は、バイオ医薬品の研究開発の増加、糖タンパク質ベースの治療薬の開発拡大、および大手バイオテクノロジー企業の存在を背景に、予測期間を通じて成長が見込まれています。例えば、2025年11月、第III相CELEBRATE試験の結果により、新規の糖タンパク質IIb/IIIa阻害剤であるザルンフィバンが、STEMI患者において冠動脈再灌流を改善し、30日間の心血管イベントを減少させることが実証され、米国市場における革新的な糖タンパク質を標的とした治療法の開発が後押しされました。
欧州の糖タンパク質市場の動向
欧州の糖タンパク質市場は、活発なライフサイエンス研究、グリコミクスへの投資拡大、および生物製剤に対する好意的な規制支援により、この業界において収益性の高い地域であると認識されています。研究機関とバイオテクノロジー企業間の連携が拡大していることで、糖タンパク質解析および治療薬開発におけるイノベーションが引き続き加速しています。
糖タンパク質を基盤とした治療薬に関する研究開発活動の活発化が、英国の糖タンパク質市場の成長を支えています。同国の強力な学術および生物医学研究エコシステムが、糖タンパク質の構造生物学および治療応用における進歩を牽引しています。例えば、2026年5月、ケンブリッジ大学はHERV-Kエンベロープ糖タンパク質の原子構造を解明したと報告しました。これにより、潜在的な薬剤結合部位および糖鎖結合部位が特定され、がんや自己免疫疾患を標的とした治療法の開発に向けた知見が得られました。このような研究の進展により、創薬および治療薬開発における糖タンパク質の応用範囲が拡大し、ひいては英国市場の成長を支えると期待されています。
ドイツの糖タンパク質市場は、同国の強固なバイオ医薬品製造基盤と高度な分析研究能力に支えられ、予測期間中に大幅な成長が見込まれています。例えば、2024年7月、Pentixapharm社はGlycotope GmbH社のターゲット発見事業を買収し、がん治療用抗体の発見能力を拡大するとともに、ドイツにおける糖鎖を標的とした治療法研究を強化しました。
アジア太平洋地域の糖タンパク質市場の動向
アジア太平洋地域は、バイオテクノロジーインフラの拡充、バイオ医薬品製造への投資増加、およびプロテオミクス・グリコミクス研究の普及により、予測期間中に14.2%という最も高い年平均成長率(CAGR)で成長すると見込まれています。ライフサイエンスのイノベーションを支援する政府の取り組みが、同地域の市場成長をさらに加速させています。
中国の糖タンパク質市場は、バイオテクノロジー研究の拡大、ワクチンおよび抗体開発への投資増加、ならびに感染症分野における研究活動の活発化によって牽引されています。糖タンパク質の特性評価や糖鎖解析への注目が高まっていることが、先進的なワクチン、バイオ医薬品、および標的治療薬の開発を支えています。さらに、バイオテクノロジーのイノベーションに対する政府の支援強化、バイオ医薬品製造能力の拡大、および研究インフラの整備が進んでいることから、糖タンパク質を基盤とする製品や技術の採用が促進され、それによって中国の市場成長が後押しされると予想されます。
日本の糖タンパク質市場は、確立されたバイオテクノロジーインフラ、強力な製薬研究開発能力、そして先進的なバイオ医薬品や精密医療への注目の高まりに支えられ、急速な成長を遂げています。同国における革新的な医薬品開発、再生医療、分子研究への注力は、糖タンパク質を基盤とした治療および診断用途の機会を創出すると予想されます。
ラテンアメリカの糖タンパク質市場の動向
ラテンアメリカの糖タンパク質市場は、医療インフラの改善、先進的な生物学的製剤療法の普及拡大、および研究協力の拡大に牽引され、着実な成長が見込まれています。臨床研究能力への投資の増加とバイオテクノロジープラットフォームの段階的な進歩が、同地域における糖タンパク質応用技術の開発を支えると予想されます。
中東・アフリカ(MEA)の糖タンパク質市場の動向
MEA地域の糖タンパク質産業は、医療の近代化に向けた取り組み、専門治療薬への注目の高まり、および先進的な診断技術へのアクセス改善に支えられ、緩やかな成長が見込まれています。バイオテクノロジーインフラへの投資拡大や国際的な研究機関との連携により、同地域全体での糖タンパク質を基盤としたソリューションの導入が促進されると予想されます。
主要な糖タンパク質企業の動向
糖タンパク質市場では、糖タンパク質研究用試薬、分析機器、組換えタンパク質、バイオプロセシングソリューションなど、幅広い製品ポートフォリオを武器に、数多くの老舗企業が事業を展開しています。Thermo Fisher Scientific Inc., Merck KGaA, Agilent Technologies, Inc., Waters Corporation, Bruker, Danaher Corporation, Biotium, Bio-Techne, GenScript, Shimadzu Corporation, Sartorius AG, Bio-Rad Laboratories, Inc., Sino Biological, Incといった主要企業は、継続的な製品革新、戦略的提携、および糖タンパク質オミクス、バイオ医薬品開発、高度なタンパク質特性評価技術への投資を通じて、市場で確固たる存在感を維持しています。
主要な糖タンパク質関連企業
本調査では、糖タンパク質市場に関する分析として、以下の主要企業を取り上げています。
- Thermo Fisher Scientific Inc.
- Merck KGaA
- Agilent Technologies, Inc.
- Waters Corporation
- Bruker
- Danaher Corporation
- Biotium
- Bio-Techne
- GenScript
- Shimadzu Corporation
- Sartorius AG
- Bio-Rad Laboratories, Inc.
- Sino Biological, Inc.
最近の動向
- 2026年8月、米国食品医薬品局(FDA)は、50歳以上の成人を対象とした初のmRNAベースのインフルエンザワクチンであるModerna社の「mFLUSIVA」を承認しました。このワクチンは、インフルエンザ血球凝集素糖タンパク質をコード化し、防御免疫応答を誘導することで、季節性インフルエンザ予防に向けたmRNAワクチンの革新を推進するものです。
- 2026年5月、中外製薬は、組換えモノクローナル抗体糖タンパク質であるサトラリズマブに関する第3相METEOROID試験の良好な結果を発表しました。この試験では、ミエリンオリゴデンドロサイト糖タンパク質抗体関連疾患(MOGAD)における再発リスクの低減が実証され、同疾患に対する初の承認済み標的療法としての可能性が裏付けられました。
- 2026年4月、サピエント社は「腫瘍タンパク質マッピング・プラットフォーム」を立ち上げました。このプラットフォームには、成熟したN結合型糖タンパク質の選択的濃縮を行うSurfaceSeekワークフローが組み込まれており、腫瘍細胞表面の糖タンパク質を高解像度で解析することを可能にし、それによって糖タンパク質に基づく標的同定、バイオマーカー発見、および精密腫瘍学研究を推進しています。
世界の糖タンパク質市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけての各サブセグメントにおける売上高の成長予測と、最新の動向に関する分析を提供しています。本レポートにおいて、Grand View Researchは、製品タイプ、糖鎖化タイプ、手法、最終用途、および地域に基づいて、世界の糖タンパク質市場レポートをセグメント化しています
- 製品タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 試薬
- アッセイキット
- 精製製品
- 酵素
- 標準物質およびコントロール
- その他
- 糖鎖付加タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- N結合型糖タンパク質
- O結合型糖タンパク質
- その他の糖鎖付加タイプ
- 分析手法別見通し(売上高、百万米ドル、2021年~2033年)
- 質量分析
- クロマトグラフィー
- 電気泳動
- レクチンベースの分析
- 免疫測定法
- キャピラリー電気泳動
- グリカン標識・検出
- その他
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- 委託研究機関(CRO)
- 臨床・診断検査機関
- 政府・規制機関の検査機関
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦(UAE)
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. セグメントの定義
1.1.1.1. 製品タイプ別セグメント
1.1.1.2. グリコシル化タイプ別セグメント
1.1.1.3. 技術別セグメント
1.1.1.4. 最終用途セグメント
1.2. 地域別範囲
1.3. 推計および予測期間
1.4. 目的
1.5. 調査方法
1.6. 情報収集
1.6.1. 購入データベース
1.6.2. GVRの社内データベース
1.6.3. 二次情報源
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場の策定と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.9.2. 二次情報源の一覧
1.9.3. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 糖タンパク質ベースのバイオ医薬品およびバイオシミラーに対する需要の高まり
3.2.1.2. がん、自己免疫疾患、感染症の有病率の上昇
3.2.1.3. グリコミクスおよびプロテオミクス研究への投資の拡大
3.2.2. 市場制約要因の分析
3.2.2.1. 糖鎖形成および品質管理の複雑さ
3.2.2.2. 高い製造および精製コスト
3.2.3. 市場機会の分析
3.2.4. 市場の課題の分析
3.3. 業界分析ツール
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 社会的環境
3.3.2.4. 経済的環境
3.3.2.5. 法的環境
第4章 製品タイプ別事業分析
4.1. セグメント・ダッシュボード
4.2. 糖タンパク質市場:製品タイプ別動向分析
4.3. 試薬
4.3.1. 試薬市場、2021年~2033年(百万米ドル)
4.4. アッセイキット
4.4.1. アッセイキット市場、2021年~2033年(百万米ドル)
4.5. 精製製品
4.5.1. 精製製品市場、2021年~2033年(百万米ドル)
4.6. 酵素
4.6.1. 酵素市場、2021年~2033年(百万米ドル)
4.7. 標準物質およびコントロール
4.7.1. 標準物質およびコントロール市場、2021年~2033年(百万米ドル)
4.8. その他
4.8.1. その他市場、2021年~2033年(百万米ドル)
第5章 グリコシル化タイプ別事業分析
5.1. セグメント・ダッシュボード
5.2. 糖タンパク質市場:糖鎖付加タイプ別動向分析
5.3. N結合型糖タンパク質
5.3.1. N結合型糖タンパク質市場、2021年~2033年(百万米ドル)
5.4. O結合型糖タンパク質
5.4.1. O結合型糖タンパク質市場、2021年~2033年(百万米ドル)
5.5. その他の糖鎖修飾タイプ
5.5.1. その他の糖鎖修飾タイプ市場、2021年~2033年(百万米ドル)
第6章. 技術別市場分析
6.1. セグメント概要
6.2. 糖タンパク質市場:技術動向分析
6.3. 質量分析法
6.3.1. 質量分析法市場、2021年~2033年(百万米ドル)
6.4. クロマトグラフィー
6.4.1. クロマトグラフィー市場、2021年~2033年 (百万米ドル)
6.5. 電気泳動
6.5.1. 電気泳動市場、2021年~2033年(百万米ドル)
6.6. レクチンベースの分析
6.6.1. レクチンベースの分析市場、2021年~2033年(百万米ドル)
6.7. 免疫測定法
6.7.1. 免疫測定法市場、2021年~2033年(百万米ドル)
6.8. キャピラリー電気泳動
6.8.1. キャピラリー電気泳動市場、2021年~2033年 (百万米ドル)
6.9. 糖鎖の標識および検出
6.9.1. 糖鎖の標識および検出市場、2021年~2033年(百万米ドル)
6.10. その他
6.10.1. その他市場、2021年~2033年 (百万米ドル)
第7章 最終用途別事業分析
7.1. セグメント概要
7.2. 糖タンパク質市場:最終用途別動向分析
7.3. 製薬・バイオテクノロジー企業
7.3.1. 製薬・バイオテクノロジー企業市場、2021年~2033年(百万米ドル)
7.4. 学術・研究機関
7.4.1. 学術・研究機関市場、2021年~2033年(百万米ドル)
7.5. 委託研究機関(CRO)
7.5.1. 委託研究機関(CRO)市場、2021年~2033年(百万米ドル)
7.6. 臨床・診断検査機関
7.6.1. 臨床・診断検査機関市場、2021年~2033年(百万米ドル)
7.7. 政府・規制機関の検査機関
7.7.1. 政府・規制機関の検査機関市場、2021年~2033年(百万米ドル)
第8章. 地域別事業分析
8.1. 地域別糖タンパク質市場シェア(2025年および2033年)
8.2. 北米
8.2.1. 北米糖タンパク質市場(2021年~2033年)(百万米ドル)
8.2.2. 米国
8.2.2.1. 主要国の動向
8.2.2.2. 競争状況
8.2.2.3. 規制の枠組み
8.2.2.4. 米国の糖タンパク質市場、2021年~2033年(百万米ドル)
8.2.3. カナダ
8.2.3.1. 主要国の動向
8.2.3.2. 競争環境
8.2.3.3. 規制の枠組み
8.2.3.4. カナダの糖タンパク質市場、2021年~2033年(百万米ドル)
8.2.4. メキシコ
8.2.4.1. 主要国の動向
8.2.4.2. 競争環境
8.2.4.3. 規制の枠組み
8.2.4.4. メキシコの糖タンパク質市場、2021年~2033年(百万米ドル)
8.3. 欧州
8.3.1. 欧州の糖タンパク質市場、2021年~2033年(百万米ドル)
8.3.2. 英国
8.3.2.1. 主要国の動向
8.3.2.2. 競争状況
8.3.2.3. 規制の枠組み
8.3.2.4. 英国の糖タンパク質市場、2021年~2033年(百万米ドル)
8.3.3. ドイツ
8.3.3.1. 主要国の動向
8.3.3.2. 競争環境
8.3.3.3. 規制の枠組み
8.3.3.4. ドイツの糖タンパク質市場、2021年~2033年(百万米ドル)
8.3.4. フランス
8.3.4.1. 主要国の動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. フランスの糖タンパク質市場、2021年~2033年(百万米ドル)
8.3.5. イタリア
8.3.5.1. 主要な国別動向
8.3.5.2. 競争環境
8.3.5.3. 規制の枠組み
8.3.5.4. イタリアの糖タンパク質市場、2021年~2033年(百万米ドル)
8.3.6. スペイン
8.3.6.1. 主要な国別動向
8.3.6.2. 競争環境
8.3.6.3. 規制の枠組み
8.3.6.4. スペインの糖タンパク質市場、2021年~2033年(百万米ドル)
8.3.7. デンマーク
8.3.7.1. 主要な国別動向
8.3.7.2. 競争環境
8.3.7.3. 規制の枠組み
8.3.7.4. デンマークの糖タンパク質市場、2021年~2033年(百万米ドル)
8.3.8. スウェーデン
8.3.8.1. 主要な国別動向
8.3.8.2. 競争環境
8.3.8.3. 規制の枠組み
8.3.8.4. スウェーデンの糖タンパク質市場、2021年~2033年(百万米ドル)
8.3.9. ノルウェー
8.3.9.1. 主要な国別動向
8.3.9.2. 競争状況
8.3.9.3. 規制の枠組み
8.3.9.4. ノルウェーの糖タンパク質市場、2021年~2033年(百万米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の糖タンパク質市場、2021年~2033年(百万米ドル)
8.4.2. 日本
8.4.2.1. 主要国の動向
8.4.2.2. 競争状況
8.4.2.3. 規制の枠組み
8.4.2.4. 日本の糖タンパク質市場、2021年~2033年(百万米ドル)
8.4.3. 中国
8.4.3.1. 主要国の動向
8.4.3.2. 競争環境
8.4.3.3. 規制の枠組み
8.4.3.4. 中国の糖タンパク質市場、2021年~2033年(百万米ドル)
8.4.4. インド
8.4.4.1. 主要国の動向
8.4.4.2. 競争状況
8.4.4.3. 規制の枠組み
8.4.4.4. インドの糖タンパク質市場、2021年~2033年(百万米ドル)
8.4.5. オーストラリア
8.4.5.1. 主要国の動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. オーストラリアの糖タンパク質市場、2021年~2033年(百万米ドル)
8.4.6. タイ
8.4.6.1. 主要国の動向
8.4.6.2. 競争環境
8.4.6.3. 規制の枠組み
8.4.6.4. タイの糖タンパク質市場、2021年~2033年(百万米ドル)
8.4.7. 韓国
8.4.7.1. 主要国の動向
8.4.7.2. 競争環境
8.4.7.3. 規制の枠組み
8.4.7.4. 韓国の糖タンパク質市場、2021年~2033年(百万米ドル)
8.5. ラテンアメリカ
8.5.
1. ラテンアメリカの糖タンパク質市場、2021年~2033年(百万米ドル)
8.5.2. ブラジル
8.5.2.1. 主要国の動向
8.5.2.2. 競争環境
8.5.2.3. 規制の枠組み
8.5.2.4. ブラジルの糖タンパク質市場、2021年~2033年(百万米ドル)
8.5.3. アルゼンチン
8.5.3.1. 主要国の動向
8.5.3.2. 競争状況
8.5.3.3. 規制の枠組み
8.5.3.4. アルゼンチンの糖タンパク質市場、2021年~2033年(百万米ドル)
8.6. 中東・アフリカ(MEA)
8.6.1. MEAの糖タンパク質市場、2021年~2033年(百万米ドル)
8.6.2. 南アフリカ
8.6.2.1. 主要国の動向
8.6.2.2. 競争状況
8.6.2.3. 規制の枠組み
8.6.2.4. 南アフリカの糖タンパク質市場、2021年~2033年(百万米ドル)
8.6.3. サウジアラビア
8.6.3.1. 主要国の動向
8.6.3.2. 競争環境
8.6.3.3. 規制の枠組み
8.6.3.4. サウジアラビアの糖タンパク質市場、2021年~2033年(百万米ドル)
8.6.4. アラブ首長国連邦
8.6.4.1. 主要国の動向
8.6.4.2. 競争環境
8.6.4.3. 規制の枠組み
8.6.4.4. アラブ首長国連邦(UAE)の糖タンパク質市場、2021年~2033年(百万米ドル)
8.6.5. クウェート
8.6.5.1. 主要国の動向
8.6.5.2. 競争状況
8.6.5.3. 規制の枠組み
8.6.5.4. クウェートの糖タンパク質市場、2021年~2033年(百万米ドル)
第9章 競争環境
9.1. 企業の分類
9.2. 企業の市場シェア/ポジション分析、2025年
9.3. 戦略マッピング
9.4. 企業プロフィール/一覧
9.4.1. サーモフィッシャーサイエンティフィック社
9.4.1.1. 概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. メルクKGaA
9.4.2.1. 概要
9.4.2.2. 財務実績
9.4.2.3. 製品ベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. アジレント・テクノロジーズ社
9.4.3.1. 概要
9.4.3.2.
財務実績
9.4.3.3. 製品のベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. ウォーターズ・コーポレーション
9.4.4.1. 概要
9.4.4.2. 財務実績
9.4.4.3. 製品のベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. ブルカー社
9.4.5.1. 概要
9.4.5.2. 財務実績
9.4.5.3. 製品のベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. ダナハー・コーポレーション
9.4.6.1. 概要
9.4.6.2. 財務実績
9.4.6.3. 製品のベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. バイオティウム
9.4.7.1. 概要
9.4.7.2. 財務実績
9.4.7.3. 製品ベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. バイオ・テクネ
9.4.8.1. 概要
9.4.8.2. 財務実績
9.4.8.3. 製品ベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. GenScript
9.4.9.1. 概要
9.4.9.2. 財務実績
9.4.9.3. 製品ベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. 島津製作所
9.4.10.1. 概要
9.4.10.2. 財務実績
9.4.10.3. 製品ベンチマーク
9.4.10.4. 戦略的取り組み
9.4.11. サルトリアス社
9.4.11.1. 概要
9.4.11.2. 財務実績
9.4.11.3. 製品ベンチマーク
9.4.11.4. 戦略的取り組み
9.4.12. Bio-Rad Laboratories, Inc.
9.4.12.1. 概要
9.4.12.2. 財務実績
9.4.12.3. 製品ベンチマーク
9.4.12.4. 戦略的取り組み
9.4.13. Sino Biological, Inc.
9.4.13.1. 概要
9.4.13.2. 財務実績
9.4.13.3. 製品のベンチマーク
9.4.13.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 製品タイプ別世界糖タンパク質市場、2021年~2033年(百万米ドル)
表 4 2021 年~2033 年の世界グリコプロテイン市場(糖鎖タイプ別)(百万米ドル)
表 5 2021 年~2033 年の世界グリコプロテイン市場(技術別)(百万米ドル)
表 6 2021 年~2033 年の世界グリコプロテイン市場(最終用途別)
(百万米ドル)
表7 世界の糖タンパク質市場:地域別、2021年~2033年(百万米ドル)
表8 北米の糖タンパク質市場:国別、2021年~2033年(百万米ドル)
表9 北米の糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表10 北米糖タンパク質市場:糖鎖修飾タイプ別、2021年~2033年(百万米ドル)
表11 北米糖タンパク質市場:技術別、2021年~2033年(百万米ドル)
表12 北米糖タンパク質市場:最終用途別、2021年~2033年(百万米ドル)
表13 米国糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表14 米国糖タンパク質市場(糖鎖修飾タイプ別、2021年~2033年)(百万米ドル)
表15 米国糖タンパク質市場(技術別、2021年~2033年) (百万米ドル)
表16 米国の糖タンパク質市場:最終用途別、2021年~2033年(百万米ドル)
表17 カナダの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表18 カナダの糖タンパク質市場(糖鎖付加タイプ別、2021年~2033年)(百万米ドル)
表19 カナダの糖タンパク質市場(技術別、2021年~2033年)(百万米ドル)
表20 カナダの糖タンパク質市場(最終用途別、2021年~2033年)(百万米ドル)
表21 メキシコの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表22 メキシコの糖タンパク質市場:糖鎖修飾タイプ別、2021年~2033年(百万米ドル)
表23 メキシコの糖タンパク質市場:製造技術別、2021年~2033年 (百万米ドル)
表24 メキシコの糖タンパク質市場:最終用途別、2021年~2033年(百万米ドル)
表25 欧州の糖タンパク質市場:国別、2021年~2033年 (百万米ドル)
表26 欧州の糖タンパク質市場(製品タイプ別)、2021年~2033年(百万米ドル)
表27 欧州の糖タンパク質市場(糖鎖付加タイプ別)、2021年~2033年(百万米ドル)
表28 欧州の糖タンパク質市場(技術別)、2021年~2033年 (百万米ドル)
表29 欧州の糖タンパク質市場(最終用途別)、2021年~2033年(百万米ドル)
表30 英国の糖タンパク質市場(製品タイプ別)、2021年~2033年(百万米ドル)
表31 英国の糖タンパク質市場(糖鎖修飾タイプ別)、2021年
~2033年(百万米ドル)
表32 英国の糖タンパク質市場:技術別、2021年~2033年(百万米ドル)
表33 英国の糖タンパク質市場:最終用途別、2021年~2033年 (百万米ドル)
表34 ドイツの糖タンパク質市場(製品タイプ別)、2021年~2033年(百万米ドル)
表35 ドイツの糖タンパク質市場(糖鎖修飾タイプ別)、2021年~2033年(百万米ドル)
表36 ドイツの糖タンパク質市場(技術別、2021年~2033年)(百万米ドル)
表37 ドイツの糖タンパク質市場(最終用途別、2021年~2033年)(百万米ドル)
表38 フランスの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表39 フランスの糖タンパク質市場:糖鎖修飾タイプ別、2021年~2033年(百万米ドル)
表40 フランスの糖タンパク質市場:技術別、2021年~2033年(百万米ドル)
表41 フランスの糖タンパク質市場:最終用途別、2021年~2033年(百万米ドル)
表42 イタリアの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表43 イタリアの糖タンパク質市場(糖鎖修飾タイプ別)、2021年~2033年(百万米ドル)
表44 イタリアの糖タンパク質市場(技術別)、2021年~2033年(百万米ドル)
表45 イタリアの糖タンパク質市場(最終用途別)、2021年~2033年(百万米ドル)
表46 スペインの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表47 スペインの糖タンパク質市場:糖鎖修飾タイプ別、2021年~2033年(百万米ドル)
表48 スペインの糖タンパク質市場(技術別、2021年~2033年)(百万米ドル)
表49 スペインの糖タンパク質市場(最終用途別、2021年~2033年) (百万米ドル)
表50 デンマークの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表51 デンマークの糖タンパク質市場:糖鎖修飾タイプ別、2021年~2033年(百万米ドル)
表52 デンマークの糖タンパク質市場:技術別、2021年~2033年(百万米ドル)
表53 デンマークの糖タンパク質市場:最終用途別、2021年~2033年(百万米ドル)
表54 スウェーデンの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表55 スウェーデンの糖タンパク質市場:糖鎖化タイプ別、2021年~2033年(百万米ドル)
表56 スウェーデンの糖タンパク質市場(技術別)、2021年~2033年(百万米ドル)
表57 スウェーデンの糖タンパク質市場(最終用途別)、2021年~2033年(百万米ドル)
表58 ノルウェーの糖タンパク質市場(製品タイプ別)、2021年~2033年 (百万米ドル)
表59 ノルウェーの糖タンパク質市場(糖鎖修飾タイプ別)、2021年~2033年(百万米ドル)
表60 ノルウェーの糖タンパク質市場(技術別、2021年~2033年)(百万米ドル)
表61 ノルウェーの糖タンパク質市場(最終用途別、2021年~2033年)(百万米ドル)
表62 アジア太平洋地域の糖タンパク質市場(国別、2021年~2033年)(百万米ドル)
表63 アジア太平洋地域の糖タンパク質市場(製品タイプ別)、2021年~2033年(百万米ドル)
表64 アジア太平洋地域の糖タンパク質市場(糖鎖付加タイプ別)、2021年~2033年(百万米ドル)
表65 アジア太平洋地域の糖タンパク質市場(技術別)、2021年~2033年 (百万米ドル)
表66 アジア太平洋地域の糖タンパク質市場、最終用途別、2021年~2033年(百万米ドル)
表67 日本の糖タンパク質市場、製品タイプ別、2021年~2033年(百万米ドル)
表68 日本の糖タンパク質市場、糖鎖付加タイプ別、2021年 ~2033年(百万米ドル)
表69 日本の糖タンパク質市場:技術別、2021年~2033年(百万米ドル)
表70 日本の糖タンパク質市場:最終用途別、2021年~2033年 (百万米ドル)
表71 中国の糖タンパク質市場(製品タイプ別)、2021年~2033年(百万米ドル)
表72 中国の糖タンパク質市場(糖鎖修飾タイプ別)、2021年~2033年(百万米ドル)
表73 中国の糖タンパク質市場(製造技術別)、2021年~2033年 (百万米ドル)
表74 中国の糖タンパク質市場:最終用途別、2021年~2033年(百万米ドル)
表75 インドの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表76 インドの糖タンパク質市場:糖鎖修飾タイプ別、2021年~2033年 (百万米ドル)
表77 インドの糖タンパク質市場(技術別)、2021年~2033年(百万米ドル)
表78 インドの糖タンパク質市場(最終用途別)、2021年~2033年(百万米ドル)
表79 オーストラリアの糖タンパク質市場(製品タイプ別、2021年~2033年)(百万米ドル)
表80 オーストラリアの糖タンパク質市場(糖鎖修飾タイプ別、2021年~2033年)(百万米ドル)
表81 オーストラリアの糖タンパク質市場(製造技術別、2021年~2033年)(百万米ドル)
表82 オーストラリアの糖タンパク質市場:最終用途別、2021年~2033年(百万米ドル)
表83 タイの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表84 タイの糖タンパク質市場:糖鎖付加タイプ別、2021年~2033年(百万米ドル)
表85 タイの糖タンパク質市場:技術別、2021年~2033年(百万米ドル)
表86 タイの糖タンパク質市場:最終用途別、2021年~2033年(百万米ドル)
表87 韓国の糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表88 韓国における糖タンパク質市場(糖鎖修飾タイプ別)、2021年~2033年(百万米ドル)
表89 韓国における糖タンパク質市場(製造技術別)、2021年~2033年(百万米ドル)
表90 韓国における糖タンパク質市場(最終用途別)、2021年~2033年(百万米ドル)
表91 ラテンアメリカの糖タンパク質市場:国別、2021年~2033年(百万米ドル)
表92 ラテンアメリカの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表93 ラテンアメリカの糖タンパク質市場:糖鎖修飾タイプ別、2021年~2033年(百万米ドル)
表94 ラテンアメリカの糖タンパク質市場:技術別、2021年~2033年(百万米ドル)
表95 ラテンアメリカの糖タンパク質市場:最終用途別、2021年~2033年(百万米ドル)
表96 ブラジルの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表97 ブラジルの糖タンパク質市場:糖鎖構造別、2021年~2033年 (百万米ドル)
表98 ブラジルにおける糖タンパク質市場(技術別)、2021年~2033年(百万米ドル)
表99 ブラジルにおける糖タンパク質市場(最終用途別)、2021年~2033年(百万米ドル)
表100 アルゼンチンの糖タンパク質市場(製品タイプ別、2021年~2033年)(百万米ドル)
表101 アルゼンチンの糖タンパク質市場(糖鎖修飾タイプ別、2021年~2033年)(百万米ドル)
表102 アルゼンチンの糖タンパク質市場(製造技術別、2021年~2033年) (百万米ドル)
表103 アルゼンチンの糖タンパク質市場:最終用途別、2021年~2033年(百万米ドル)
表104 中東・アフリカの糖タンパク質市場:国別、2021年~2033年 (百万米ドル)
表105 中東・アフリカの糖タンパク質市場(製品タイプ別)、2021年~2033年(百万米ドル)
表106 中東・アフリカの糖タンパク質市場(糖鎖付加タイプ別)、2021年~2033年(百万米ドル)
表107 中東・アフリカの糖タンパク質市場(技術別、2021年~2033年)(百万米ドル)
表108 中東・アフリカの糖タンパク質市場(最終用途別、2021年~2033年) (百万米ドル)
表109 南アフリカの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表110 南アフリカの糖タンパク質市場:糖鎖修飾タイプ別、2021年~2033年 (百万米ドル)
表111 南アフリカの糖タンパク質市場(技術別)、2021年~2033年(百万米ドル)
表112 南アフリカの糖タンパク質市場(最終用途別)、2021年~2033年(百万米ドル)
表113 サウジアラビアの糖タンパク質市場(製品タイプ別)、2021年 ~2033年(百万米ドル)
表114 サウジアラビアの糖タンパク質市場(糖鎖付加タイプ別)、2021年~2033年(百万米ドル)
表115 サウジアラビアの糖タンパク質市場(製造技術別)、2021年~2033年(百万米ドル)
表116 サウジアラビアの糖タンパク質市場(最終用途別、2021年~2033年)(百万米ドル)
表117 アラブ首長国連邦(UAE)の糖タンパク質市場(製品タイプ別、2021年~2033年)(百万米ドル)
表118 アラブ首長国連邦(UAE)の糖タンパク質市場(糖鎖化タイプ別、2021年~2033年)(百万米ドル)
表119 アラブ首長国連邦(UAE)の糖タンパク質市場:技術別、2021年~2033年(百万米ドル)
表120 アラブ首長国連邦(UAE)の糖タンパク質市場:最終用途別、2021年~2033年(百万米ドル)
表121 クウェートの糖タンパク質市場:製品タイプ別、2021年~2033年(百万米ドル)
表122 クウェートの糖タンパク質市場(糖鎖修飾タイプ別)、2021年~2033年(百万米ドル)
表123 クウェートの糖タンパク質市場(技術別)、2021年~2033年(百万米ドル)
表124 クウェートの糖タンパク質市場(最終用途別)、2021年~2033年(百万米ドル)
図表一覧
図1 糖タンパク質市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 市場の策定と検証
図7 市場見通し
図8 セグメントの概要
図9 競合環境の概要
図10 親市場の展望
図11 糖タンパク質市場の推進要因分析
図12 糖タンパク質市場の制約要因分析
図13 糖タンパク質市場:ポーターの5つの力分析
図14 糖タンパク質市場:PESTLE分析
図15 糖タンパク質市場:製品タイプ別の展望と主なポイント
図16 糖タンパク質市場:製品タイプ別市場シェア分析
図17 試薬市場、2021年~2033年(百万米ドル)
図18 アッセイキット市場、2021年~2033年(百万米ドル)
図19 精製製品市場、2021年~2033年(百万米ドル)
図20 酵素市場、2021年~2033年(百万米ドル)
図21 標準物質・コントロール市場、2021年~2033年(百万米ドル)
図22 その他市場、2021年~2033年(百万米ドル)
図23 糖タンパク質市場:糖鎖化タイプ別見通しと主なポイント
図24 糖タンパク質市場:糖鎖付加タイプ別市場シェア分析
図25 N結合型糖タンパク質市場、2021年~2033年(百万米ドル)
図26 O結合型糖タンパク質市場、2021年~2033年(百万米ドル)
図27 その他の糖鎖付加タイプ市場、2021年~2033年(百万米ドル)
図28 糖タンパク質市場:分析手法の展望と主なポイント
図29 糖タンパク質市場:分析手法別の市場シェア分析
図30 質量分析市場、2021年~2033年 (百万米ドル)
図31 クロマトグラフィー市場、2021年~2033年(百万米ドル)
図32 電気泳動市場、2021年~2033年(百万米ドル)
図33 レクチンベースの分析市場、2021年~2033年 (百万米ドル)
図34 免疫測定法市場、2021年~2033年(百万米ドル)
図35 キャピラリー電気泳動市場、2021年~2033年(百万米ドル)
図36 グリカン標識・検出市場、2021年~2033年(百万米ドル)
図37 その他市場、2021年~2033年 (百万米ドル)
図38 糖タンパク質市場:最終用途別の見通しと主なポイント
図39 糖タンパク質市場:最終用途別市場シェア分析
図40 製薬・バイオテクノロジー企業市場、2021年~2033年(百万米ドル)
図41 学術・研究機関市場、2021年~2033年(百万米ドル)
図42 委託研究機関(CRO)市場、2021年~2033年(百万米ドル)
図43 臨床・診断検査室市場、2021年~2033年(百万米ドル)
図44 政府・規制機関の検査室市場、2021年~2033年(百万米ドル)
図45 地域別市場:主なポイント
図46 北米の糖タンパク質市場(国別)、2021年~2033年(百万米ドル)
図47 米国の糖タンパク質市場、2021年~2033年(百万米ドル)
図48 カナダの糖タンパク質市場、2021年~2033年 (百万米ドル)
図49 メキシコの糖タンパク質市場、2021年~2033年、(百万米ドル)
図50 欧州の糖タンパク質市場(国別)、2021年~2033年(百万米ドル)
図51 英国の糖タンパク質市場、2021年~2033年 (百万米ドル)
図52 ドイツの糖タンパク質市場、2021年~2033年、(百万米ドル)
図53 フランスの糖タンパク質市場、2021年~2033年、 (百万米ドル)
図54 イタリアの糖タンパク質市場、2021年~2033年(百万米ドル)
図55 スペインの糖タンパク質市場、2021年~2033年(百万米ドル)
図56 デンマークの糖タンパク質市場、2021年~2033年(百万米ドル)
図57 スウェーデンの糖タンパク質市場、2021年~2033年(百万米ドル)
図58 ノルウェーの糖タンパク質市場、2021年~2033年(百万米ドル)
図59 アジア太平洋地域の糖タンパク質市場(国別)、2021年~2033年(百万米ドル)
図60 日本の糖タンパク質市場、2021年~2033年(百万米ドル)
図61 中国の糖タンパク質市場、2021年~2033年(百万米ドル)
図62 インドの糖タンパク質市場、2021年~2033年(百万米ドル)
図63 オーストラリアの糖タンパク質市場、2021年~2033年(百万米ドル)
図64 タイの糖タンパク質市場、2021年~2033年(百万米ドル)
図65 韓国の糖タンパク質市場、2021年~2033年 (百万米ドル)
図66 ラテンアメリカの糖タンパク質市場(国別)、2021年~2033年(百万米ドル)
図67 ブラジルの糖タンパク質市場、2021年~2033年(百万米ドル)
図68 アルゼンチンの糖タンパク質市場、2021年~2033年(百万米ドル)
図69 中東・アフリカ(MEA)の糖タンパク質市場(国別、2021年~2033年)(百万米ドル)
図70 南アフリカの糖タンパク質市場、2021年~2033年 (百万米ドル)
図71 サウジアラビアの糖タンパク質市場、2021年~2033年(百万米ドル)
図72 アラブ首長国連邦(UAE)の糖タンパク質市場、2021年~2033年(百万米ドル)
図73 クウェートの糖タンパク質市場、2021年~2033年(百万米ドル)









