主な市場動向と洞察
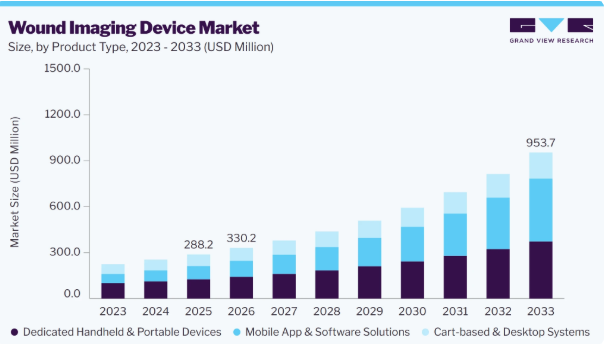
- 製品タイプ別:2025年には、専用ハンドヘルド型およびポータブル型デバイスが43.6%という最大の売上シェアを占めました。
- 技術・モダリティ別:2025年には、可視光イメージング(2D/カラー)が売上高シェアの51.0%を占め、最大となりました。
- 創傷の種類別:2025年には、慢性創傷が売上高シェアの66.0%を占め、最大となりました。
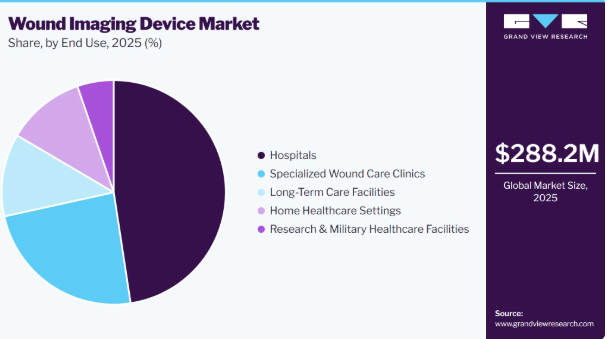
- 最終用途別:2025年には、病院が売上高シェアの47.6%を占め、最大となりました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア47.1%)
- 最も成長の速い地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年、北米における売上高シェアの最大を占めたのは米国でした
市場規模と予測
- 2025年の市場規模:2億8,820万米ドル
- 2026年の推定市場規模:3億3,020万米ドル
- 2033年までの予測市場規模:9億5,370万米ドル
- CAGR(2026年~2033年):16.4%
AIを活用した創傷評価、デジタル創傷記録、および遠隔医療ソリューションの導入拡大は、正確な創傷測定、合併症の早期発見、およびあらゆる医療現場における臨床的意思決定の改善を可能にすることで、需要をさらに加速させています。慢性創傷、特に糖尿病性足潰瘍(DFU)、褥瘡、および静脈性下肢潰瘍の有病率の増加は、創傷画像診断装置市場の主要な推進要因となっています。
世界的な糖尿病患者数の増加に伴い、医療従事者は、正確な創傷測定、治癒の経過観察、および合併症の早期発見を支援するために、創傷イメージング技術を採用しています。研究によると、糖尿病患者は生涯で19~34%の確率で糖尿病性足潰瘍を発症するリスクがあり、高度な創傷評価ソリューションの必要性が浮き彫りになっています。
AIを活用した創傷評価技術の採用拡大は、創傷画像診断機器市場の主要な推進要因となっており、従来の評価手法よりも高い精度で、創傷の自動測定、組織分類、治癒予測、および合併症の早期発見を可能にしています。また、AIに基づく画像解析は、創傷記録の標準化や臨床医による評価のばらつきの低減、遠隔医療を通じた遠隔モニタリングの支援を行い、臨床成果とワークフローの効率向上に寄与しています。例えば、Swift Medical社の「Swift Skin & Wound」プラットフォームは、AIと3,200万枚以上の創傷画像データベースを活用し、自動化された創傷評価、組織分析、および臨床意思決定支援を提供しています。このプラットフォームは、創傷評価の所要時間を79%短縮し、創傷関連の入院を15%減少させるなど、臨床効率の向上を実証しており、創傷ケアにおけるAIの採用が拡大していることを浮き彫りにしています。
糖尿病性足潰瘍(DFU)の有病率の増加は、創傷画像診断機器市場の主要な推進要因となっています。これらの慢性創傷は、治癒の経過を観察し、合併症を早期に検出するために定期的な評価が必要だからです。創傷画像診断機器は、正確な創傷測定、組織分析、および記録を可能にし、臨床医が治療方針を最適化し、感染や切断のリスクを低減し、患者の転帰を改善するのに役立ちます。
同様に、静脈性下腿潰瘍(VLU)の有病率の増加も、創傷イメージング装置の需要を牽引しています。これらの慢性創傷は、治癒の進行状況を評価し、治療方針を決定するために頻繁なモニタリングを必要とするためです。高度な創傷イメージング技術は、正確な創傷測定、組織の可視化、およびデジタル記録を提供し、臨床医が圧迫療法を最適化し、合併症を早期に発見し、患者の全体的な転帰を改善することを可能にします。
市場の動向
創傷イメージング機器市場は、慢性創傷の有病率の上昇、糖尿病の罹患率の増加、およびAIを活用したデジタル創傷評価技術の普及に牽引され、力強い成長を遂げています。3D、蛍光、ハイパースペクトルイメージング、ならびにクラウドベースの分析技術の進歩により、あらゆる医療現場において診断精度と治療モニタリングが向上しています。しかし、機器の高コスト、保険償還の制限、および規制遵守要件が市場の成長を抑制する可能性がある一方で、拡大する遠隔医療、在宅医療、およびスマートフォンベースの創傷イメージングソリューションは、大きな成長機会をもたらしています。
創傷イメージング機器市場は、主に、糖尿病性足潰瘍、褥瘡、静脈性下肢潰瘍などの慢性創傷の有病率の増加、ならびに世界的な糖尿病の負担の増大と高齢化によって牽引されています。AIを活用した創傷評価、デジタル創傷記録、および遠隔医療の導入拡大により、正確かつリアルタイムな創傷モニタリングへの需要が加速しています。さらに、携帯型イメージング技術の進歩や、早期診断および個別化された創傷管理への注目の高まりが、市場の成長をさらに後押ししています。
市場の集中度と特徴
創傷イメージング装置市場は、AIを活用した画像解析、マルチモーダルイメージング、スマートフォンベースの創傷評価、およびクラウド対応の臨床ワークフローの進歩に牽引され、高いイノベーションが特徴となっています。メーカー各社は、臨床的な意思決定を改善するため、画像診断の精度、細菌検出、熱画像評価、および遠隔モニタリング機能の向上に継続的に取り組んでいます。例えば、2025年4月、MolecuLight社は同社のMolecuLight DXプラットフォーム向け「サーマルイメージングモジュール」を発売しました。これは、サーマルイメージング、蛍光イメージング、およびデジタル創傷測定機能を1台のハンドヘルドデバイスに統合し、包括的なポイントオブケアでの創傷評価を実現するものです。
「MolecuLightは、創傷ケアにおける診断画像技術の限界を押し広げ続けており、今回の発売は大きな飛躍を意味します」と、MolecuLightのCEOであるアニル・アムラニ氏は述べています。「臨床医は今回初めて、3つの重要な評価モダリティ――精密なデジタル創傷測定、当社が検証済みの細菌蛍光イメージング、そして有益な熱画像――から得られる重要な知見にアクセスできるようになりました。これらはすべて、1台のハンドヘルドデバイス内にシームレスに統合されています。この強力なマルチモーダル機能により、診療現場で創傷環境の真に包括的な把握が可能となり、臨床医は比類のない知見を得て、より効果的でデータに基づいた治療判断や、治癒経過のモニタリング強化を実現できます。」
創傷イメージングデバイス業界では、適度なレベルの合併・買収(M&A)が進行しており、各社はデジタルヘルス、AI、および創傷ケアの能力を強化するために、戦略的な買収や提携を進めています。M&A活動は主に、製品ポートフォリオの拡大、高度なイメージング技術とソフトウェアプラットフォームの統合、および地理的範囲の拡大に焦点を当てています。こうした連携はイノベーションを加速させ、エンドツーエンドの創傷管理ソリューションを改善し、市場競争力を高めています。
規制の枠組みは市場に大きな影響を及ぼしており、メーカーは商品化前に、安全性、性能、サイバーセキュリティ、および臨床検証に関する厳格な要件を遵守しなければなりません。
米国FDA、欧州MDR、その他の各国当局による規制承認は、患者の安全性とデータセキュリティを確保しつつ、信頼性の高いAI搭載創傷画像診断システムの開発を推進しています。また、これらの規制は、電子カルテ(EHR)との相互運用性を促進し、デジタル創傷評価技術の臨床現場でのより広範な導入を支援しています。例えば、2026年1月、MolecuLight社は、同社の創傷測定技術「MolecuLightDX」が、米国FDAより医療機器開発ツール(MDDT)として認定されたと発表しました。この認定により、同デバイスの定量的創傷測定機能は、臨床試験においてFDAが承認するデータを生成できるようになり、新たな創傷ケア製品の評価および規制対応における検証済みツールとしての利用が支援されることで、デジタル創傷画像技術に対する信頼性がさらに高まります。
「MolecuLightDXがFDAからMDDTとして認定されたことは、当社の臨床エビデンスの強さと、当社の創傷測定技術の精度および再現性に対する当局の信頼を反映しています」と、MolecuLightの最高経営責任者(CEO)であるアニル・アムラニ氏は述べています。「この認定により、研究者やスポンサーは、創傷治癒研究においてMolecuLightDXを標準化された信頼性の高い測定ツールとして活用できるようになり、イノベーションを加速させ、患者の治療成果を向上させることができます。」
創傷画像診断装置市場は、エンドユーザー層の集中度が中程度から高い水準にあり、患者数が多く、高度な創傷評価技術が導入されている病院や専門の創傷ケアセンターが最大のシェアを占めています。しかし、携帯型画像診断装置、AI搭載ソフトウェア、遠隔医療プラットフォームの利用が増加していることから、外来診療所、在宅医療、長期介護施設などへの導入が拡大しており、エンドユーザー層は徐々に多様化しています。
アナリストの見解
創傷イメージングデバイス市場は、慢性創傷の有病率の増加、AIを活用した創傷評価の急速な普及、およびデジタルヘルス技術の利用拡大に牽引され、長期的に力強い成長が見込まれています。主観的な目視による創傷評価から、客観的な画像ベースの評価への移行により、病院、創傷ケアクリニック、在宅医療の現場において、臨床的精度、治療計画、および患者の転帰が改善されています。
人工知能、クラウド接続、電子カルテ(EHR)、遠隔患者モニタリングの統合は、市場参加者間の重要な差別化要因となるでしょう。携帯性が高く、費用対効果に優れ、相互運用性のある画像診断ソリューションの開発に注力しつつ、規制当局の承認や臨床的エビデンスの拡充を図る企業は、予測期間中に競争力を強化し、大きな市場シェアを獲得すると予想されます。
製品タイプ別分析
2025年、専用ハンドヘルド・ポータブル機器セグメントは、その携帯性、使いやすさ、そして病院、外来診療所、在宅医療の現場において迅速な診療現場での創傷評価を提供できる能力により、創傷画像診断機器市場を席巻しました。これらの機器は、正確な創傷測定、高解像度の画像撮影、リアルタイムの記録機能を提供すると同時に、臨床ワークフローを改善し、評価のばらつきを低減します。AIを活用した分析機能やクラウドベースのプラットフォームとの統合が進んでいることから、慢性創傷のモニタリングや治療計画策定におけるこれらのデバイスの導入はさらに拡大しています。
モバイルアプリおよびソフトウェアソリューションのセグメントは、スマートフォンベースの創傷評価、遠隔医療、および遠隔患者モニタリングの導入拡大に牽引され、予測期間中に最も急速な成長を記録すると予想されます。AIを活用したモバイルアプリケーションにより、リアルタイムの創傷測定、自動記録、クラウドベースのデータ共有が可能となり、臨床上の意思決定やケアの連携が向上します。導入コストの低さ、導入の容易さ、および電子カルテ(EHR)とのシームレスな統合により、病院、在宅医療、外来診療の各現場における導入がさらに加速しています。
技術/モダリティに関する洞察
可視光イメージング(2D/カラー)セグメントは、日常的な創傷記録、正確な創傷測定、および費用対効果の高い臨床評価への広範な採用により、2025年には創傷イメージング機器業界を席巻しました。この技術は使いやすく、スマートフォンや電子カルテ(EHR)とシームレスに連携し、経時的な創傷治癒の継続的なモニタリングをサポートします。病院、創傷ケアクリニック、在宅医療の現場で広く利用されていることが、その市場における主導的な地位をさらに強固なものにしています。
近赤外(NIR)およびハイパースペクトルイメージング分野は、目に見える臨床的変化が現れる前に、組織の酸素化、血流、および創傷の生存能力を非侵襲的に評価できる能力に後押しされ、予測期間中に最も急速な成長を遂げると見込まれています。これらの高度なイメージング技術により、感染症や虚血の早期発見が可能となり、より正確な治療方針の決定と治癒成果の向上を支援します。AIを活用した画像解析との統合が進み、慢性創傷の管理や研究分野での採用が拡大していることも、このセグメントの成長をさらに加速させています。
創傷の種類に関する分析
2025年、慢性創傷セグメントは創傷イメージングデバイス市場を席巻しました。これは、継続的なモニタリングと長期的な管理を必要とする糖尿病性足潰瘍、褥瘡、静脈性下肢潰瘍の有病率の上昇が要因となっています。創傷イメージングデバイスは、正確な測定、標準化された記録、治癒経過の適時な評価を可能にし、臨床的な意思決定の向上に寄与します。糖尿病の負担の増大、高齢化、およびデジタル創傷ケアソリューションの普及拡大が、このセグメントの市場支配をさらに後押ししました。
急性およびその他の創傷セグメントは、世界的な外科手術件数の増加、外傷、火傷、および救急創傷症例の増加を背景に、予測期間中に最も急速な成長を記録すると予想されます。救急部門や外科現場における迅速な評価、感染モニタリング、治療計画立案のためのデジタル創傷イメージングの採用拡大が、需要を加速させています。さらに、病院や外来診療センターにおける、AI搭載の携帯型創傷イメージングデバイスの利用拡大が、このセグメントの成長をさらに後押しすると予想されます。
エンドユーザー別の分析
2025年、病院セグメントは創傷画像診断装置業界を牽引しました。これは、高度な創傷評価を必要とする慢性創傷、手術創、火傷、外傷を負った患者数が多いためです。病院には確立されたインフラが整備されており、デジタル画像診断技術へのアクセスも容易であるため、正確な創傷の記録、モニタリング、および多職種連携によるケアが可能となっています。電子カルテ(EHR)と統合されたAI搭載の創傷画像診断システムの導入拡大が、同セグメントの市場での主導的地位をさらに強固なものにしました。
専門の創傷ケアクリニックセグメントは、専門的な多職種連携ケアを必要とする慢性および複雑な創傷を持つ患者数の増加に牽引され、予測期間中に最も急速な成長を記録すると予想されます。これらのクリニックでは、診断精度の向上、治癒経過のモニタリング、および治療成果の最適化を図るため、高度な創傷画像診断装置を急速に導入しています。病院からの紹介患者数の増加、外来での創傷管理に対する需要の高まり、およびAI対応画像診断技術のさらなる統合が、このセグメントの成長をさらに加速させています。
地域別インサイト
北米の創傷イメージング機器市場は、慢性創傷、糖尿病性足潰瘍、褥瘡の有病率の高さ、および先進的なデジタル創傷ケア技術の広範な導入に牽引され、世界市場において大きなシェアを占めています。また、同地域は、確立された医療インフラ、創傷管理サービスに対する有利な保険償還、AI搭載イメージングソリューションの統合の進展、そして大手医療機器メーカーの強力な存在といった要因の恩恵を受けており、これらすべてが市場の継続的な成長を支えています。
米国の創傷画像診断機器市場の動向
米国の創傷画像診断機器業界は、慢性創傷の有病率の高さ、糖尿病や肥満の発生率の増加、およびデジタル創傷評価技術の積極的な導入に牽引され、北米市場の中で最大のシェアを占めています。同国の先進的な医療インフラ、有利な償還環境、電子カルテ(EHR)の広範な導入、およびAIを活用した創傷画像診断ソリューションの早期導入が、病院、創傷ケアセンター、在宅医療の各現場における市場成長を引き続き支えています。
欧州の創傷画像診断機器市場の動向
欧州の創傷画像診断機器業界は、慢性創傷の有病率の上昇、高齢化、および先進的なデジタル創傷管理ソリューションの導入拡大に後押しされ、世界市場において大きなシェアを占めています。デジタルヘルスケアに対する政府の強力な支援、遠隔医療サービスの拡大、そして確立された創傷ケアセンターや大手医療機器メーカーの存在が、同地域全体におけるAI搭載創傷画像診断技術の導入をさらに加速させています。
英国の創傷画像診断機器市場は、慢性創傷による負担の増大、人口の高齢化、および糖尿病有病率の上昇を背景に、着実な成長を遂げています。国民保健サービス(NHS)全体でのデジタル創傷評価技術の導入拡大に加え、AIを活用した創傷管理や地域密着型ケアへの投資増加が、臨床成果の向上を支え、市場の拡大を牽引しています。
フランスの創傷画像診断機器市場は、慢性創傷の有病率の増加、急速な人口の高齢化、および糖尿病の負担増を背景に、著しい成長を遂げています。デジタルヘルスへの投資拡大、AIを活用した創傷評価技術の普及拡大、そして医療サービスの近代化に対する政府の強力な支援が、病院や専門の創傷ケアクリニックにおける創傷画像診断機器の利用を加速させています。
アジア太平洋地域の創傷画像診断装置市場の動向
アジア太平洋地域の創傷画像診断装置業界は、糖尿病の有病率の上昇、慢性および外傷性創傷の発生率の増加、新興経済国における医療インフラの拡充を背景に、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されます。デジタルヘルスケアへの投資拡大、AIを活用した創傷評価技術の導入拡大、および先進的な創傷管理に対する認識の高まりが、同地域全体での市場成長をさらに加速させています。
日本の創傷画像診断装置市場は、急速な高齢化、糖尿病や慢性創傷の有病率の上昇、そして早期診断や先進的な創傷管理への強い重視を背景に、著しい成長を遂げています。AIを活用した医療画像診断の普及拡大、充実した医療インフラ、およびデジタルヘルス技術への継続的な投資が、病院や長期介護施設における創傷画像診断装置の利用をさらに加速させています。
ラテンアメリカの創傷画像診断装置市場の動向
ラテンアメリカの創傷画像診断装置業界は、糖尿病、慢性創傷、外傷の有病率の上昇に加え、医療サービスへのアクセス改善に牽引され、着実な成長を遂げています。医療インフラへの投資拡大、先進的な創傷管理に対する意識の高まり、そしてデジタルおよびAIを活用した創傷評価技術の段階的な導入が、同地域全体での市場拡大を支えています。
中東・アフリカ(MEA)の創傷画像診断機器市場の動向
中東・アフリカ(MEA)地域の創傷画像診断機器業界は、同地域全体における糖尿病、慢性創傷、火傷、外傷の有病率の上昇を背景に、緩やかな成長を遂げています。医療インフラへの投資の増加、デジタルヘルス技術の普及拡大、および医療システムの近代化に向けた政府主導の取り組みの拡大が、特に湾岸諸国において、先進的な創傷画像診断機器の導入を後押ししています。
主要な創傷イメージング機器メーカーに関する洞察
創傷イメージング機器市場は適度に統合が進んでおり、主要企業は、競争力を強化するために、AIを活用した創傷評価、クラウドベースのイメージングプラットフォーム、および電子カルテとの連携に注力しています。各社は、製品の革新、規制当局の承認取得、戦略的提携、および事業地域の拡大を通じて市場での存在感を高めています。一方、デジタル創傷管理ソリューションへの需要の高まりは、競争を激化させるとともに、市場シェアの拡大を後押ししています。
主要な創傷画像診断装置メーカー
本調査では、創傷画像診断装置市場に関する分析の一環として、以下の主要企業を取り上げています。
- MolecuLight
- Spectral AI, Inc.
- Swift Medical Inc.
- eKare, Inc.
- Net Health
- Kent Imaging Inc
- WoundVision
- Adiuvo Diagnostics Private Limited
- ARANZ Medical Limited
- WoundZoom
- Healthy.io Ltd
- imito AG
最近の動向
- 2026年1月、MolecuLight社は、同社のMolecuLightDXデバイスの創傷測定機能が、米国食品医薬品局(FDA)により医療機器開発ツール(MDDT)として認定されたことを発表しました。この認定により、同技術は、医療機器の臨床試験で使用するための、科学的に検証され、FDAに承認された創傷測定データを生成することが可能となり、新しい創傷ケア技術の開発と評価を支援します。
- 2025年4月、MolecuLight社は、同社の蛍光イメージングプラットフォーム「MolecuLightDX」向けに、サーモグラフィーモジュールを発売しました。この新しいクリップオン式モジュールにより、臨床医は蛍光画像に加え、細菌検出用のサーモグラフィー画像やデジタル測定用の標準的な創傷画像を同時に取得できるようになり、臨床判断と創傷管理を強化する包括的なポイント・オブ・ケア創傷評価ソリューションを提供します。
世界の創傷イメージングデバイス市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界の創傷イメージングデバイス市場レポートを、製品タイプ、技術/モダリティ、創傷の種類、エンドユース、および地域に基づいてセグメント化しています:
- 製品タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 専用ハンドヘルドおよびポータブルデバイス
- モバイルアプリおよびソフトウェアソリューション
- カート型およびデスクトップシステム
- 技術/モダリティ別見通し(売上高、百万米ドル、2021年~2033年)
- 可視光イメージング(2D/カラー)
- 構造化光/3D体積イメージング
- 蛍光イメージング
- 近赤外(NIR)およびハイパースペクトルイメージング
- サーマルイメージング
- 創傷タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 慢性創傷
- 糖尿病性足潰瘍(DFU)
- 褥瘡(PU)
- 下肢静脈性潰瘍(VLU)
- 急性およびその他の創傷
- 手術創
- 清浄・軽度汚染創(クラスI/II)
- 汚染・重度汚染創(クラスIII/IV)
- 外傷性創傷
- 熱傷
- 手術創
- 慢性創傷
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 専門創傷ケアクリニック
- 長期介護施設(介護施設/専門介護施設)
- 在宅医療
- 研究・軍事医療施設
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- スウェーデン
- デンマーク
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場の細分化と範囲
1.1.1. 製品タイプ
1.1.2. 技術/治療法
1.1.3. 創傷の種類
1.1.4. 最終用途
1.1.5. 対象地域
1.1.6. 推計および予測期間
1.2. 調査方法論
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定および検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル1)
1.6.1.1. アプローチ1:商品フローアプローチ
1.6.2. 数量・価格分析(モデル2)
1.6.2.1. アプローチ 2:数量・価格分析
1.7. 二次情報源一覧
1.8. 一次情報源一覧
1.9. 目的
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第 3 章 創傷画像診断装置市場の変数、トレンド、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 慢性創傷および糖尿病の有病率の増加
3.2.1.2. AIを活用した創傷評価技術の採用拡大
3.2.1.3. 客観的かつ標準化された創傷測定に対する需要の高まり
3.2.1.4. 遠隔医療および遠隔創傷モニタリングの拡大
3.2.1.5. 3D、蛍光、およびハイパースペクトルイメージングにおける技術的進歩
3.2.2. 市場制約要因の分析
3.2.2.1. 高度な創傷イメージング装置の高コスト
3.2.2.2. デジタル創傷イメージングソリューションに対する保険償還の制限
3.2.3. 市場機会の分析
3.2.3.1. AIを活用した臨床意思決定支援システムの拡大
3.2.3.2. 在宅医療および遠隔患者モニタリングの普及拡大
3.2.3.3. 電子カルテ(EHR)との連携強化
3.2.3.4. スマートフォンベースの創傷イメージングアプリケーションに対する需要の高まり
3.2.3.5. 新興医療市場への拡大
3.2.4. 市場の課題分析
3.2.4.1. 創傷画像診断および評価プロトコルの標準化の欠如
3.2.4.2. 機器ごとの画質のばらつき
3.3. 創傷画像診断機器市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治・法的環境
3.3.2.2. 経済・社会的環境
3.3.2.3. 技術的環境
第4章. 創傷画像診断装置市場:製品タイプ別予測および動向分析
4.1. セグメント概要
4.2. 世界の創傷画像診断装置市場における製品タイプ別動向分析
4.3. 製品タイプ別、2021年から2033年までの世界の創傷画像診断装置市場規模および動向分析(百万米ドル)
4.4. 専用ハンドヘルドおよびポータブル機器
4.4.1. 2021年から2033年までの専用ハンドヘルドおよびポータブル機器市場の推計および予測 (百万米ドル)
4.5. モバイルアプリおよびソフトウェアソリューション
4.5.1. 2021年から2033年までのモバイルアプリおよびソフトウェアソリューション市場の推計および予測(百万米ドル)
4.6. カート型およびデスクトップシステム
4.6.1. 2021年から2033年までのカート型およびデスクトップシステムの市場推計および予測 (百万米ドル)
第5章 創傷イメージングデバイス市場:技術/モダリティ別市場規模推計およびトレンド分析
5.1. セグメント概要
5.2. 世界の創傷イメージングデバイス市場における技術/モダリティの動向分析
5.3. 技術/モダリティ別、世界の創傷イメージングデバイス市場規模およびトレンド分析(2021年~2033年)(百万米ドル)
5.4. 可視光イメージング(2D/カラー)
5.4.1. 2021年から2033年までの可視光イメージング(2D/カラー)市場の推計および予測(百万米ドル)
5.5. 構造化光/3D体積イメージング
5.5.1. 2021年から2033年までの構造化光/3D体積イメージング市場の推計および予測(百万米ドル)
5.6. 蛍光イメージング
5.6.1. 2021年から2033年までの蛍光イメージング市場の推計および予測(百万米ドル)
5.7. 近赤外(NIR)およびハイパースペクトルイメージング
5.7.1. 2021年から2033年までの近赤外(NIR)およびハイパースペクトルイメージング市場の推計値および予測(百万米ドル)
5.8. 熱画像
5.8.1. 2021年から2033年までの熱画像市場の推計値および予測(百万米ドル)
第6章 創傷イメージングデバイス市場:創傷の種類別推計および動向分析
6.1. セグメント概要
6.2. 世界の創傷イメージングデバイス市場における創傷の種類別動向分析
6.3. 世界の創傷イメージングデバイス市場規模および動向分析(創傷の種類別、2021年から2033年)(百万米ドル)
6.4. 慢性創傷
6.4.1. 2021年から2033年までの慢性創傷市場の推計および予測(百万米ドル)
6.4.2. 糖尿病性足潰瘍(DFU)
6.4.2.1. 2021年から2033年までの糖尿病性足潰瘍(DFU)市場の推計および予測(百万米ドル)
6.4.3. 褥瘡(PU)
6.4.3.1. 2021年から2033年までの褥瘡(PU)市場の推計および予測(百万米ドル)
6.4.4. 静脈性下腿潰瘍(VLU)
6.4.4.1. 2021年から2033年までの静脈性下腿潰瘍
(VLU)市場の推計および予測(2021年~2033年)(百万米ドル)
6.5. 急性およびその他の創傷
6.5.1. 急性およびその他の創傷市場の推計および予測(2021年~2033年)(百万米ドル)
6.5.2. 手術創
6.5.2.1. 2021年から2033年までの手術創市場の推計値および予測(百万米ドル)
6.5.2.2. 清浄創および清浄・汚染創(クラスI/II)
6.5.2.2.1. 2021年から2033年までの「清浄および清浄・汚染創傷(クラスI/II)」市場の推計および予測(百万米ドル)
6.5.2.3. 汚染創および汚れた創(クラスIII/IV)
6.5.2.3.1. 汚染創および汚れた創(クラスIII/IV)の市場規模推計および予測(2021年~2033年、単位:百万米ドル)
6.5.3. 熱傷
6.5.3.1. 熱傷の市場規模推計および予測(2021年~2033年、単位:百万米ドル)
6.5.4. 外傷性創傷
6.5.4.1. 外傷性創傷市場:2021年から2033年までの市場規模推計および予測(百万米ドル)
第7章. 創傷画像診断装置市場:最終用途別の推計および動向分析
7.1. セグメント概要
7.2. 世界の創傷画像診断装置市場における最終用途別の動向分析
7.3. 世界の創傷画像診断装置市場規模およびトレンド分析(最終用途別、2021年~2033年)(百万米ドル)
7.4. 病院
7.4.1. 病院市場に関する2021年~2033年の市場規模推計および予測(百万米ドル)
7.5. 専門創傷ケアクリニック
7.5.1. 専門創傷ケアクリニックの市場規模推計および予測(2021年~2033年)(百万米ドル)
7.6. 長期介護施設(老人ホーム/専門介護施設)
7.6. 1. 長期介護施設(老人ホーム/専門介護)の2021年から2033年までの市場規模推計および予測(百万米ドル)
7.7. 在宅医療環境
7.7.1. 在宅医療環境の2021年から2033年までの市場規模推計および予測(百万米ドル)
7.8. 研究・軍事医療施設
7.8.1. 2021年から2033年までの研究・軍事医療施設市場の推計および予測(百万米ドル)
第8章 創傷画像診断装置市場:製品タイプ、創傷タイプ、技術/モダリティ、および最終用途別の地域別推計およびトレンド分析
8.1. 地域別ダッシュボード
8.2. 市場規模および予測、ならびにトレンド分析(2021年~2033年)
8.3. 北米
8.3.1. 市場規模の推計および予測(2021年~2033年)(売上高、百万米ドル)
8.3.2. 米国
8.3.2.1. 主要国の動向
8.3.2.2. 競争環境
8.3.2.3.
規制の枠組み
8.3.2.4. 償還状況
8.3.2.5. 米国市場の推計および予測、2021年~2033年
8.3.3. カナダ
8.3.3.1. 主要国の動向
8.3.3.2. 競争シナリオ
8.3.3.3. 規制の枠組み
8.3.3.4. 償還シナリオ
8.3.3.5. カナダ市場の推定値および予測(2021年~2033年)
8.3.4. メキシコ
8.3.4.1. 主要な国内動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. 償還シナリオ
8.3.4.5. メキシコ市場の推計および予測(2021年~2033年)
8.4. 欧州
8.4.1. 英国
8.4.1.1. 主要な国別動向
8.4.1.2. 競争環境
8.4.1.3. 規制の枠組み
8.4.1.4. 償還シナリオ
8.4.1.5. 英国市場の推計および予測(2021年~2033年)
8.4.2. ドイツ
8.4.2.1. 主要な国別動向
8.4.2.2. 競争環境
8.4.2.3. 規制の枠組み
8.4.2.4. 償還シナリオ
8.4.2.5. ドイツ市場の推計および予測(2021年~2033年)
8.4.3. フランス
8.4.3.1. 主要な国別動向
8.4.3.2. 競争シナリオ
8.4.3.3. 規制の枠組み
8.4.3.4. 償還シナリオ
8.4.3.5. フランス市場の推計および予測(2021年~2033年)
8.4.4. イタリア
8.4.4.1. 主要な国別動向
8.4.4.2. 競争シナリオ
8.4.4.3. 規制の枠組み
8.4.4.4. 償還シナリオ
8.4.4.5. イタリア市場の推計および予測(2021年~2033年)
8.4.5. スペイン
8.4.5.1. 主要な国別動向
8.4.5.2. 競争シナリオ
8.4.5.3. 規制の枠組み
8.4.5.4. 償還シナリオ
8.4.5.5. スペイン市場の推定値および予測(2021年~2033年)
8.4.6. デンマーク
8.4.6.1. 主要な国別動向
8.4.6.2. 競争シナリオ
8.4.6.3. 規制の枠組み
8.4.6.4. 償還シナリオ
8.4.6.5. デンマーク市場の推計および予測(2021年~2033年)
8.4.7.
スウェーデン
8.4.7.1. 主要な国内動向
8.4.7.2. 競争シナリオ
8.4.7.3. 規制の枠組み
8.4.7.4. 償還シナリオ
8.4.7.5. スウェーデン市場の推計および予測(2021年~2033年)
8.4.8. ノルウェー
8.4.8.1. 主要な国内動向
8.4.8.2. 競争環境
8.4.8.3. 規制の枠組み
8.4.8.4. 償還シナリオ
8.4.8.5. ノルウェー市場の推計および予測(2021年~2033年)
8.5. アジア太平洋地域
8.5.1. 日本
8.5.1.1. 主要国の動向
8.5. 1.2. 競争シナリオ
8.5.1.3. 規制の枠組み
8.5.1.4. 償還シナリオ
8.5.1.5. 日本の市場推計および予測(2021年~2033年)
8.5.2. インド
8.5.2.1. 主要国の動向
8.5.2.2. 競争環境
8.5.2.3. 規制の枠組み
8.5.2.4. 償還シナリオ
8.5.2.5. インド市場の推計および予測(2021年~2033年)
8.5.3. 中国
8.5.3.1. 主要国の動向
8.5.3.2. 競争状況
8.5.3.3. 規制の枠組み
8.5.3.4. 償還状況
8.5.3.5. 中国市場の推計および予測(2021年~2033年)
8.5.4. 韓国
8.5.4.1. 主要国の動向
8.5.4.2. 競争状況
8.5.4.3. 規制の枠組み
8.5.4.4. 償還状況
8.5.4.5. 韓国市場の推計および予測(2021年~2033年)
8.5.5. オーストラリア
8.5.5.1. 主要な国別動向
8.5.5.2. 競争環境
8.5.5.3. 規制の枠組み
8.5.5.4. 償還シナリオ
8.5.5.5. オーストラリア市場の推定値および予測(2021年~2033年)
8.5.6. タイ
8.5.6.1. 主要な国別動向
8.5.6.2. 競争環境
8.5.6.3. 規制の枠組み
8.5.6.4. 償還シナリオ
8.5.6.5. タイ市場の推計および予測(2021年~2033年)
8.6. ラテンアメリカ
8.6.1. ブラジル
8.6.1.1. 主要国の動向
8.6.1.2. 競争環境
8.6.1.3. 規制の枠組み
8.6.1.4. 償還シナリオ
8.6.1.5. ブラジル市場の推計および予測(2021年~2033年)
8.6.2. アルゼンチン
8.6.2.1. 主要な国別動向
8.6.2.2. 競争環境
8.6.2.3. 規制の枠組み
8.6.2.4. 償還状況
8.6.2.5. アルゼンチン市場の推計および予測(2021年~2033年)
8.7. 中東・アフリカ(MEA)
8.7.1. 南アフリカ
8.7.1.1. 主要な国別動向
8.7.1.2. 競争状況
8.7.1.3. 規制の枠組み
8.7.1.4. 償還シナリオ
8.7.1.5. 南アフリカ市場の推計および予測(2021年~2033年)
8.7.2. サウジアラビア
8.7.2.1. 主要な国別動向
8.7.2.2. 競争環境
8.7.2.3. 規制の枠組み
8.7.2.4. 償還シナリオ
8.7.2.5. サウジアラビア市場の推計および予測(2021年~2033年)
8.7.3. アラブ首長国連邦(UAE)
8.7.3.1. 主要国の動向
8.7.3.2. 競争環境
8.7.3.3. 規制の枠組み
8.7.3.4. 償還シナリオ
8.7.3.5. アラブ首長国連邦(UAE)の市場推計および予測(2021年~2033年)
8.7.4. クウェート
8.7.4.1. 主要な国別動向
8.7.4.2. 競争環境
8.7.4.3. 規制の枠組み
8.7.4.4. 償還状況
8.7.4.5. クウェート市場の推計および予測(2021年~2033年)
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業/競争の分類
9.2.1. イノベーター
9.3. ベンダーの動向
9.3.1. 主要な販売代理店およびチャネルパートナーの一覧
9.3.2. 主要顧客
9.3.3. MolecuLight
9.3.3.1. 会社概要
9.3.3.2. 財務実績
9.3.3.3. 製品ベンチマーク
9.3.3.4. 戦略的取り組み
9.3.4. Spectral AI, Inc.
9.3.4.1. 会社概要
9.3.4.2. 財務実績
9.3.4.3. 製品のベンチマーク
9.3.4.4. 戦略的取り組み
9.3.5. Swift Medical Inc.
9.3.5.1. 会社概要
9.3.5.2. 財務実績
9.3.5.3. 製品のベンチマーク
9.3.5.4. 戦略的取り組み
9.3.6. eKare, Inc.
9.3.6.1. 会社概要
9.3.6.2. 財務実績
9.3.6.3. 製品のベンチマーク
9.3.6.4. 戦略的取り組み
9.3.7. Net Health
9.3.7.1. 会社概要
9.3.7.2. 財務実績
9.3.7.3. 製品ベンチマーク
9.3.7.4. 戦略的取り組み
9.3.8. Kent Imaging Inc.
9.3.8.1. 会社概要
9.3.8.2. 財務実績
9.3.8.3. 製品のベンチマーク
9.3.8.4. 戦略的取り組み
9.3.9. WoundVision
9.3.9.1. 会社概要
9.3.9.2. 財務実績
9.3.9.3. 製品のベンチマーク
9.3.9.4. 戦略的取り組み
9.3.10. Adiuvo Diagnostics Private Limited
9.3.10.1. 会社概要
9.3.10.2. 財務実績
9.3.10.3. 製品のベンチマーク
9.3.10.4. 戦略的取り組み
9.3.11. ARANZ Medical Limited
9.3.11.1. 会社概要
9.3.11.2. 財務実績
9.3.11.3. 製品のベンチマーク
9.3.11.4. 戦略的取り組み
9.3.12. WoundZoom
9.3.12.1. 会社概要
9.3.12.2. 財務実績
9.3.12.3. 製品のベンチマーク
9.3.12.4. 戦略的取り組み
9.3.13. Healthy.io Ltd
9.3.13.1. 会社概要
9.3.13.2. 財務実績
9.3.13.3. 製品のベンチマーク比較
9.3.13.4. 戦略的取り組み
9.3.14. imito AG
9.3.14.1. 会社概要
9.3.14.2. 財務実績
9.3.14.3. 製品のベンチマーク比較
9.3.14.4. 戦略的取り組み
9.4. 2025年の推定企業別市場シェア分析
9.5. その他の主要市場プレーヤー一覧
表の一覧
表1 二次情報源一覧
表2 略語一覧
表3 北米の創傷画像診断装置、国別、2021年~2033年(百万米ドル)
表4 北米の創傷画像診断装置市場:国別、2021年~2033年(百万米ドル)
表5 北米の創傷イメージング装置、技術/モダリティ別、2021年~2033年(百万米ドル)
表6 北米の創傷イメージング装置、創傷タイプ別、2021年~2033年(百万米ドル)
表7 北米の創傷イメージング装置、最終用途別、2021年~2033年(百万米ドル)
表8 米国における創傷イメージング装置市場:製品タイプ別、2021年~2033年(百万米ドル)
表9 米国における創傷イメージング装置市場:技術/モダリティ別、2021年~2033年
(百万米ドル)
表10 米国における創傷画像診断装置市場:創傷の種類別、2021年~2033年(百万米ドル)
表11 米国における創傷画像診断装置市場:最終用途別、2021年~2033年(百万米ドル)
表12 カナダにおける創傷画像診断装置市場:製品タイプ別、2021年~2033年 (百万米ドル)
表13 カナダの創傷画像診断装置市場(技術/モダリティ別、2021年~2033年)(百万米ドル)
表14 カナダの創傷画像診断装置市場(創傷タイプ別、2021年~2033年)(百万米ドル)
表15 カナダの創傷画像診断装置市場(最終用途別、2021年~2033年)(百万米ドル)
表16 メキシコの創傷画像診断装置、製品タイプ別、2021年~2033年(百万米ドル)
表17 メキシコの創傷画像診断装置、技術/モダリティ別、2021年~2033年(百万米ドル)
表18 メキシコの創傷画像診断装置、創傷タイプ別、2021年~2033年(百万米ドル)
表19 メキシコの創傷画像診断装置、最終用途別、2021年~2033年(百万米ドル)
表20 欧州の創傷画像診断装置、国別、2021年~2033年(百万米ドル)
表21 欧州の創傷画像診断装置、技術/モダリティ別、2021年~2033年 (百万米ドル)
表22 欧州の創傷イメージング機器、創傷の種類別、2021年~2033年 (百万米ドル)
表23 欧州の創傷イメージング機器、製品タイプ別、2021年~2033年(百万米ドル)
表24 欧州の創傷イメージング機器、最終用途別、2021年~2033年(百万米ドル)
表25 英国の創傷イメージング機器、製品タイプ別、2021年~2033年(百万米ドル)
表26 英国の創傷イメージング機器市場:技術/モダリティ別、2021年~2033年(百万米ドル)
表27 英国の創傷イメージング機器市場:創傷タイプ別、2021年~2033年(百万米ドル)
表28 英国の創傷イメージング機器市場:最終用途別、2021年~2033年 (百万米ドル)
表29 ドイツの創傷画像診断装置、製品タイプ別、2021年~2033年(百万米ドル)
表30 ドイツの創傷画像診断装置、技術/モダリティ別、2021年~2033年(百万米ドル)
表31 ドイツの創傷画像診断装置、創傷タイプ別、2021年~2033年(百万米ドル)
表32 ドイツの創傷画像診断装置市場:用途別、2021年~2033年(百万米ドル)
表33 フランスの創傷画像診断装置市場:製品タイプ別、2021年~2033年(百万米ドル)
表34 フランスの創傷画像診断装置市場:技術/モダリティ別、2021年~2033年 (百万米ドル)
表35 フランスにおける創傷イメージング装置市場:創傷の種類別、2021年~2033年(百万米ドル)
表36 フランスにおける創傷イメージング装置、最終用途別、2021年~2033年(百万米ドル)
表37 イタリアにおける創傷イメージング装置、製品タイプ別、2021年~2033年(百万米ドル)
表38 イタリアにおける創傷イメージング装置、技術/モダリティ別、2021年~2033年 (百万米ドル)
表39 イタリアの創傷画像診断装置、創傷の種類別、2021年~2033年(百万米ドル)
表40 イタリアの創傷画像診断装置、最終用途別、2021年~2033年(百万米ドル)
表41 スペインの創傷画像診断装置、製品タイプ別、2021年~2033年 (百万米ドル)
表42 スペインの創傷イメージング機器市場:技術/モダリティ別、2021年~2033年(百万米ドル)
表43 スペインの創傷イメージング機器市場:創傷の種類別、2021年~2033年(百万米ドル)
表44 スペインの創傷イメージング機器市場:最終用途別、2021年~2033年 (百万米ドル)
表45 デンマークの創傷イメージングデバイス、製品タイプ別、2021年~2033年(百万米ドル)
表46 デンマークの創傷イメージングデバイス、技術/モダリティ別、2021年~2033年(百万米ドル)
表47 デンマークの創傷イメージングデバイス、創傷タイプ別、2021年~2033年(百万米ドル)
表48 デンマークの創傷画像診断装置市場:最終用途別、2021年~2033年(百万米ドル)
表49 スウェーデンの創傷画像診断装置市場:製品タイプ別、2021年~2033年(百万米ドル)
表50 スウェーデンの創傷イメージング装置、技術/モダリティ別、2021年~2033年(百万米ドル)
表51 スウェーデンの創傷イメージング装置、創傷の種類別、2021年~2033年(百万米ドル)
表52 スウェーデンの創傷イメージング装置、最終用途別、2021年~2033年(百万米ドル)
表53 ノルウェーの創傷画像診断装置市場(製品タイプ別、2021年~2033年)(百万米ドル)
表54 ノルウェーの創傷画像診断装置市場(技術・モダリティ別、2021年~2033年)(百万米ドル)
表55 ノルウェーの創傷画像診断装置市場(創傷の種類別、2021年~2033年)(百万米ドル)
表56 ノルウェーの創傷イメージング装置、最終用途別、2021年~2033年(百万米ドル)
表57 アジア太平洋地域の創傷イメージング装置、国別、2021年~2033年 (百万米ドル)
表58 アジア太平洋地域の創傷イメージング装置、技術/モダリティ別、2021年~2033年(百万米ドル)
表59 アジア太平洋地域の創傷イメージング装置、創傷の種類別、2021年~2033年(百万米ドル)
表60 アジア太平洋地域の創傷イメージング装置、製品タイプ別、2021年~2033年(百万米ドル)
表61 アジア太平洋地域の創傷画像診断装置、最終用途別、2021年~2033年(百万米ドル)
表62 中国の創傷画像診断装置、製品タイプ別、2021年~2033年(百万米ドル)
表63 中国の創傷画像診断装置、技術/モダリティ別、2021年~2033年 (百万米ドル)
表64 中国の創傷イメージング装置、創傷の種類別、2021年~2033年(百万米ドル)
表65 中国の創傷イメージング装置、最終用途別、2021年~2033年(百万米ドル)
表66 日本の創傷画像診断装置、製品タイプ別、2021年~2033年(百万米ドル)
表67 日本の創傷画像診断装置、技術・モダリティ別、2021年~2033年(百万米ドル)
表68 日本の創傷画像診断装置、創傷タイプ別、2021年~2033年 (百万米ドル)
表69 日本の創傷画像診断装置、最終用途別、2021年~2033年(百万米ドル)
表70 インドの創傷画像診断装置、製品タイプ別、2021年~2033年(百万米ドル)
表71 インドの創傷画像診断装置、技術・モダリティ別、2021年~2033年 (百万米ドル)
表72 インドの創傷イメージング機器市場:創傷の種類別、2021年~2033年(百万米ドル)
表73 インドの創傷イメージング機器市場:最終用途別、2021年~2033年(百万米ドル)
表74 韓国の創傷イメージング機器市場:製品タイプ別、2021年~2033年(百万米ドル)
表75 韓国における創傷画像診断装置市場(技術/モダリティ別)、2021年~2033年(百万米ドル)
表76 韓国における創傷画像診断装置市場(創傷の種類別)、2021年~2033年(百万米ドル)
表77 韓国における創傷画像診断装置市場(最終用途別)、2021年~2033年 (百万米ドル)
表78 オーストラリアの創傷画像診断装置、製品タイプ別、2021年~2033年(百万米ドル)
表79 オーストラリアの創傷画像診断装置、技術/モダリティ別、2021年~2033年(百万米ドル)
表80 オーストラリアの創傷画像診断装置、創傷の種類別、2021年~2033年(百万米ドル)
表81 オーストラリアの創傷画像診断装置、最終用途別、2021年~2033年(百万米ドル)
表82 タイの創傷画像診断装置、製品タイプ別、2021年~2033年(百万米ドル)
表83 タイの創傷画像診断装置、技術/モダリティ別、2021年~2033年(百万米ドル)
表84 タイの創傷画像診断装置、創傷タイプ別、2021年~2033年(百万米ドル)
表85 タイの創傷画像診断装置、最終用途別、2021年~2033年(百万米ドル)
表86 ラテンアメリカの創傷画像診断装置、国別、2021年~2033年(百万米ドル)
表87 ラテンアメリカの創傷画像診断装置、技術/モダリティ別、2021年~2033年(百万米ドル)
表88 ラテンアメリカにおける創傷画像診断装置市場:創傷の種類別、2021年~2033年(百万米ドル)
表89 ラテンアメリカにおける創傷画像診断装置市場:製品タイプ別、2021年~2033年(百万米ドル)
表90 ラテンアメリカにおける創傷画像診断装置市場:最終用途別、2021年~2033年(百万米ドル)
表91 ブラジルにおける創傷画像診断装置市場(製品タイプ別、2021年~2033年)(百万米ドル)
表92 ブラジルにおける創傷画像診断装置市場(技術/モダリティ別、2021年~2033年)(百万米ドル)
表93 ブラジルの創傷画像診断装置市場:創傷の種類別、2021年~2033年(百万米ドル)
表94 ブラジルの創傷画像診断装置市場:最終用途別、2021年~2033年(百万米ドル)
表95 アルゼンチンの創傷画像診断装置市場:製品タイプ別、2021年~2033年(百万米ドル)
表96 アルゼンチンの創傷イメージング装置市場:技術/モダリティ別、2021年~2033年(百万米ドル)
表97 アルゼンチンの創傷イメージング装置市場:創傷タイプ別、2021年~2033年(百万米ドル)
表98 アルゼンチンの創傷イメージング装置市場:最終用途別、2021年~2033年(百万米ドル)
表99 中東・アフリカの創傷イメージング装置、国別、2021年~2033年(百万米ドル)
表100 中東・アフリカの創傷イメージング装置、技術/モダリティ別、2021年 ~2033年(百万米ドル)
表101 中東・アフリカの創傷画像診断装置、創傷の種類別、2021年~2033年(百万米ドル)
表102 中東・アフリカの創傷画像診断装置、製品タイプ別、2021年~2033年(百万米ドル)
表103 中東・アフリカの創傷画像診断装置、最終用途別、2021年 ~2033年(百万米ドル)
表104 南アフリカの創傷画像診断装置、創傷タイプ別、2021年~2033年(百万米ドル)
表105 南アフリカの創傷画像診断装置、技術/モダリティ別、2021年~2033年(百万米ドル)
表106 南アフリカの創傷イメージング装置、創傷の種類別、2021年~2033年(百万米ドル)
表107 南アフリカの創傷イメージング装置、最終用途別、2021年~2033年(百万米ドル)
表108 サウジアラビアの創傷画像診断装置、製品タイプ別、2021年~2033年(百万米ドル)
表109 サウジアラビアの創傷画像診断装置、技術/モダリティ別、2021年~2033年(百万米ドル)
表110 サウジアラビアの創傷画像診断装置市場(創傷の種類別、2021年~2033年)(百万米ドル)
表111 サウジアラビアの創傷画像診断装置市場(最終用途別、2021年~2033年)(百万米ドル)
表112 アラブ首長国連邦(UAE)の創傷画像診断装置市場(製品タイプ別、2021年~2033年)(百万米ドル)
表113 アラブ首長国連邦(UAE)の創傷画像診断装置、技術/モダリティ別、2021年~2033年(百万米ドル)
表114 アラブ首長国連邦(UAE)の創傷画像診断装置、創傷の種類別、2021年~2033年(百万米ドル)
表115 アラブ首長国連邦(UAE)の創傷画像診断装置、最終用途別、2021年~2033年 (百万米ドル)
表116 クウェートの創傷画像診断装置、製品タイプ別、2021年~2033年(百万米ドル)
表117 クウェートの創傷画像診断装置市場(技術/モダリティ別)、2021年~2033年(百万米ドル)
表118 クウェートの創傷画像診断装置市場(創傷タイプ別)、2021年~2033年(百万米ドル)
表119 クウェートの創傷画像診断装置市場(最終用途別)、2021年~2033年(百万米ドル)
図表一覧
図1 創傷画像診断装置市場のセグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出および予測
図7 市場シェア評価のためのQFDモデリング
図8 市場の策定と検証
図9 市場概要(2025年)
図10 市場浸透率と成長見通しのマッピング
図11 償還経路
図12 市場推進要因の関連性分析(現在および将来の影響)
図13 市場制約要因の関連性分析(現在および将来の影響)
図14 要因別(政治・法規制、経済、技術)SWOT分析
図15 ポーターの5つの力分析
図16 創傷画像診断装置市場:製品タイプ別動向分析
図17 創傷画像診断装置市場の製品タイプ別見通し:主なポイント
図18 専用ハンドヘルドおよびポータブル機器、2021年~2033年(百万米ドル)
図19 モバイルアプリおよびソフトウェアソリューション、2021年~2033年(百万米ドル)
図20 カート型およびデスクトップ型システム、2021年~2033年(百万米ドル)
図21 創傷画像診断装置市場:技術/モダリティの推移分析
図22 創傷画像診断装置市場の技術/モダリティの展望:主なポイント
図23 可視光イメージング(2D/カラー)市場、2021年~2033年(百万米ドル)
図24 構造化光/3D体積イメージング市場、2021年~2033年(百万米ドル)
図25 蛍光イメージング市場、2021年~2033年 (百万米ドル)
図26 近赤外(NIR)およびハイパースペクトルイメージング市場、2021年~2033年(百万米ドル)
図27 サーマルイメージング市場、2021年~2033年 (百万米ドル)
図28 創傷イメージングデバイス市場:創傷タイプ別推移分析
図29 創傷イメージングデバイス市場の創傷タイプ別見通し:主なポイント
図30 慢性創傷市場、2021年~2033年(百万米ドル)
図31 糖尿病性足潰瘍(DFU)市場、2021年~2033年 (百万米ドル)
図32 褥瘡(PU)市場、2021年~2033年(百万米ドル)
図33 下肢静脈性潰瘍(VLU)市場、2021年~2033年(百万米ドル)
図34 急性およびその他の創傷市場、2021年~2033年(百万米ドル)
図35 外科的創傷市場、2021年~2033年(百万米ドル)
図36 清浄および清浄・汚染創傷(クラスI/II)市場、2021年~2033年(百万米ドル)
図37 汚染創および重度汚染創(クラスIII/IV)市場、2021年~2033年(百万米ドル)
図38 熱傷市場、2021年~2033年(百万米ドル)
図39 外傷性創傷市場、2021年~2033年 (百万米ドル)
図40 創傷画像診断装置市場:エンドユース別動向分析
図41 創傷画像診断装置市場のエンドユース別見通し:主なポイント
図42 病院市場、2021年~2033年(百万米ドル)
図43 専門創傷ケアクリニック市場、2021年~2033年(百万米ドル)
図44 長期介護施設(老人ホーム/専門介護施設)市場、2021年~2033年(百万米ドル)
図45 研究・軍事医療施設市場、2021年~2033年(百万米ドル)
図46 地域別見通し、2025年および2033年
図47 地域別市場:主なポイント
図48 北米の創傷画像診断装置市場、2021年~2033年 (百万米ドル)
図49 米国の創傷画像診断装置市場、2021年~2033年(百万米ドル)
図50 カナダの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図51 メキシコの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図52 欧州の創傷イメージング機器市場、2021年~2033年 (百万米ドル)
図53 英国の創傷画像診断装置市場、2021年~2033年(百万米ドル)
図54 ドイツの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図55 フランスの創傷画像診断装置市場、2021年~2033年 (百万米ドル)
図56 イタリアの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図57 スペインの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図58 スウェーデンの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図59 デンマークの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図60 ノルウェーの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図61 アジア太平洋地域の創傷画像診断装置市場、2021年~2033年(百万米ドル)
図62 日本の創傷画像診断装置市場、2021年~2033年(百万米ドル)
図63 中国の創傷画像診断装置市場、2021年~2033年(百万米ドル)
図64 インドの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図65 オーストラリアの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図66 韓国の創傷イメージング機器市場、2021年~2033年(百万米ドル)
図67 タイの創傷イメージング機器市場、2021年~2033年(百万米ドル)
図68 ラテンアメリカの創傷イメージング機器市場、2021年~2033年 (百万米ドル)
図69 ブラジルの創傷イメージング機器市場、2021年~2033年(百万米ドル)
図70 アルゼンチンの創傷イメージング機器市場、2021年~2033年 (百万米ドル)
図71 中東・アフリカの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図72 南アフリカの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図73 サウジアラビアの創傷画像診断装置市場、2021年~2033年(百万米ドル)
図74 アラブ首長国連邦(UAE)の創傷画像診断装置市場、2021年~2033年(百万米ドル)
図75 クウェートの創傷画像診断装置市場、2021年~2033年(百万米ドル)









