産業用ドローン市場の概要
市場の定義
- 本市場は、世界中のエネルギー、農業、物流、インフラ各分野において、商業目的の点検、測量、配送、モニタリング、監視業務に導入されている無人航空システムを対象としています。
需要の牽引要因
- エネルギー事業者は、現場技術者が危険な環境にさらされるリスクを低減し、点検サイクルのコストを削減するため、パイプラインや送電塔の手作業による点検を、ドローンを活用した航空調査プログラムに置き換えています。
- 中国やオーストラリアの精密農業事業者は、政府の補助金プログラムにより農業運営の単位当たりの取得コストが削減されたことを受け、作物の散布や収量モニタリングのために回転翼ドローンを大規模に導入しています。
- 物流およびラストマイル配送事業者は、日本やドイツでレベル4の自律飛行に関する規制承認が進むにつれ、ドローン配送プラットフォームを都市部および郊外の配送ネットワークに統合しています。
分析対象の主要セグメント
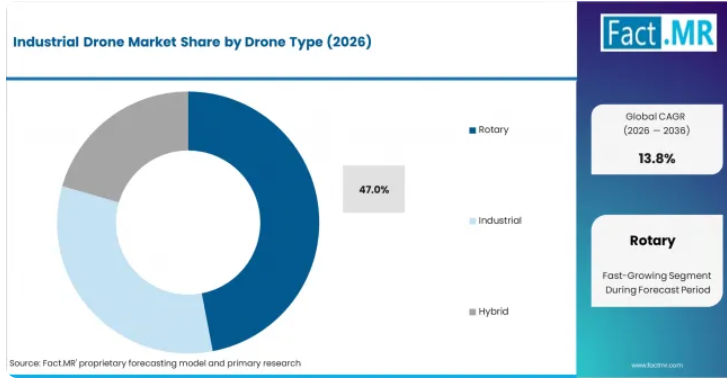
- ドローンタイプ別:2026年には、近距離でのインフラ点検や産業用モニタリングの展開を支えるホバリングの安定性により、回転翼ドローンが47%のシェアを占めます。
- 積載量別:2026年には、5~10kgの積載量範囲が36%のシェアを占めます。この重量クラスは、エネルギーおよび建設現場における点検用センサースイートやマッピングカメラの運用に対応しているためです。
- 販売チャネル別:2026年には、対面でのデモンストレーション、技術的な設定、および販売後のサポートサービスを必要とする企業向けドローンインテグレーターや産業用オペレーターにより、オフライン販売が58%のシェアを占める見込みです。
- 最終用途産業別:2026年には、パイプラインの点検や危険区域の監視が依然として高付加価値の導入用途であることから、石油・ガス分野の用途が24%のシェアを占める見込みです。
- 運用モード別:2026年には、遠隔操縦ドローンが56%のシェアを占めると見込まれます。これは、インフラ点検契約において、産業事業者が責任管理や安全基準の遵守のために、パイロットによる直接制御を維持しているためです。
- 地域別:中国は、DJIプラットフォームの優位性と国内導入プログラムにより、2036年まで年平均成長率(CAGR)20.1%で拡大すると予測されています。
FACT.MRのアナリスト見解
- FACT.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「経営幹部(CXO)は、アジア太平洋地域全体での規制の成熟化が、自律型産業用ドローンの導入スケジュールを加速させていることに気付くでしょう。石油・ガス事業者や農業プログラムの管理者たちは、パイロットプロジェクトから、複数年にわたる機体群導入契約へと移行しつつあります。」
戦略的示唆
- 産業用ドローンメーカーは、認証取得やパートナーシップへの投資を中国および韓国に注力すべきです。これらの国々では、政府資金による導入プログラムにより、単一企業との取引では再現できない規模のフリート購入が発生しています。
- 完全自律型製品ラインについては、BVLOS(視界外飛行)認証書類への投資を加速させる必要があります。日本およびドイツの規制枠組みでは、大規模なインフラ導入契約を可能にする商用オペレーターの認可手続きが進められているためです。
- 手動検査から空中モニタリングプログラムへの移行を進める石油・ガス事業者をターゲットにすることは、調査対象の全地域における産業用エンドユーザーセグメントの中で、最も高い平均契約額をもたらします。
調査方法
市場規模の算出には、2024年および2025年のEASA(欧州航空安全機関)への規制申請書類や、各国のドローンプログラム投資発表と照合して検証された、企業向けドローン機群導入データおよび販売台数のベンチマークを使用しています。
本調査では、2024年および2025年を対象とした、オーストラリア民間航空安全局(CASA)の空域認証記録、日本民間航空局のBVLOS承認データ、および中国農業部のドローン補助金プログラムに関する開示情報を組み込んでいます。予測分析には、産業用機群の導入ベンチマークと空域規制承認のタイムラインが用いられており、これらはドローン運用マネージャーや企業向け機群統合スペシャリストへの一次インタビューによって裏付けられています。
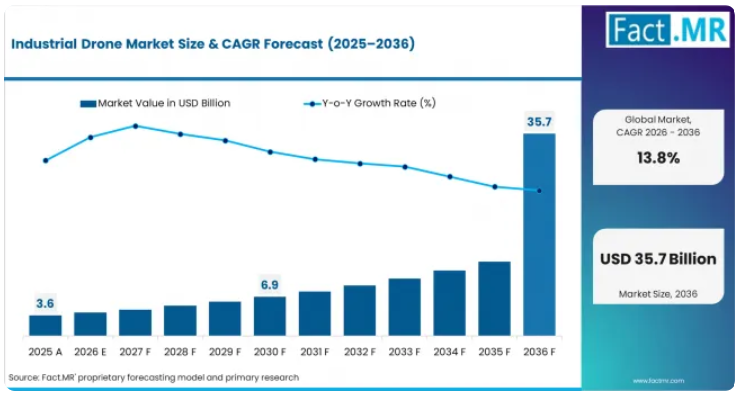
市場は2036年までに、絶対収益で259億米ドルの増加が見込まれています。この規模の拡大は、単なる機器の段階的な更新ではなく、構造的な変化を反映したものです。主要市場において空域規制の枠組みが成熟しつつある一方で、自律型点検・監視業務への企業投資が、エネルギー、インフラ、農業といったエンドユース分野での導入を加速させています。
危険な点検環境における人件費の削減を求めるオペレーターの需要により、ドローン産業は産業分野を問わず急速に拡大しています。企業による導入は、パイプラインや送電線の点検業務において、パイロットプログラムから契約に基づく機群導入へと移行しつつあります。
中国では、DJIの製造規模と国内のドローンプログラムが、農業やインフラ点検における産業利用を加速させることから、2036年までに年平均成長率(CAGR)20.1%で拡大すると予測されています。韓国では、都市航空モビリティ(UAM)プログラムやK-ドローンへの投資が、物流や点検分野における企業導入を後押しすることから、CAGR 18.2%の成長が見込まれています。ドイツでは、EUのドローン規制枠組みの下で産業用点検の自動化が進むことから、年平均成長率(CAGR)17.8%を記録すると見込まれています。オーストラリアとニュージーランドでは、鉱業および農業のモニタリングにより、CAGR 17.0%を記録すると予想されます。日本では、自律型BVLOS(視界外)運航がインフラ点検活動を拡大させることから、CAGR 16.5%で成長すると予測されています。
セグメント別分析
ドローンタイプ別の産業用ドローン市場分析
企業向けドローンプラットフォームの選定は、飛行の安定性とホバリングの精度に大きく左右されます。また、飛行持続時間や導入の柔軟性も、産業用点検環境における採用に影響を与えます。回転翼ドローンは、ホバリング機能により、近距離での点検や、固定位置での飛行を必要とする産業用モニタリング業務に対応できるため、2026年には47%のシェアを占めると推定されています。
- 企業向け回転翼ドローンの拡大: 企業向けドローンメーカーは、高度な熱画像撮影機能やマッピング機能を備えた回転翼ドローンのエコシステムを拡大しています。検査用ペイロードの統合は、製品開発における主要な焦点となっています。
- 固定翼マッピングの普及: 固定翼の産業用ドローンは、飛行持続時間が長く、広範囲の地形をカバーできることから、農業用マッピングや回廊測量業務において普及が進んでいます。
- ハイブリッドドローンへの投資: ハイブリッドドローンの離着陸プラットフォームは、ホバリングの精度と長距離飛行能力の両方を必要とする検査や配送業務において、企業による導入が進んでいます。
ペイロード別産業用ドローン市場分析
ペイロード能力は、点検業務、マッピングプロジェクト、モニタリング用途における産業用ドローンの導入に影響を与える主要な運用上の基準であり続けています。2026年には、5~10kgのペイロード範囲が市場シェアの36%を占める見込みです。このペイロードクラスでは、サーマルカメラやLiDARシステムの搭載が可能です。また、マルチスペクトル画像撮影装置の導入も、産業用点検業務において依然として一般的です。
- 検査用センサーの統合に対する需要: エネルギーおよび公益事業事業者は、長時間の飛行運用中にデュアルセンサーによる検査および画像撮影システムを搭載可能なドローンを指定しています。
- 重量物運搬用ドローンの拡大: 高度な運搬能力を必要とする貨物配送や洋上検査業務において、より高い積載能力を持つドローンシステムの導入が進んでいます。
- Skydio、自律型産業用ドローン「R10」および「F10」を発表:Skydioは、「Ascend 2025」イベントにおいて、屋内検査用ドローン「R10」および長距離自律型ドローン「F10」を発表しました。
販売チャネル別の産業用ドローン市場分析
産業用ドローンは、技術コンサルティングや運用トレーニングに大きく依存しています。企業オペレーターは、システム統合能力や長期的な導入支援サービスも重視しています。産業用オペレーターが技術的な設定やシステム統合のサポートを引き続き必要とするため、2026年にはオフライン販売が市場シェアの58%を占めると予測されています。導入後のサービス体制も、企業のドローン運用において引き続き重要視されています。
- システムインテグレーターへの依存: 産業用ドローンの導入においては、ペイロードのカスタマイズや運用認可のサポートをシステムインテグレーターに依存しています。
- オンラインチャネルの拡大: 小規模な商用オペレーターを対象とした、標準化された点検およびマッピング構成の企業向けドローンのオンライン販売が増加しています。
- 欧州における販売網の拡大: ドローンメーカーは、技術サポートのカバー範囲を拡大し、納期を短縮するため、欧州全域で企業向け販売代理店ネットワークを強化しています。
最終用途産業別 産業用ドローン市場分析
産業用ドローンの用途の中で、危険環境の監視およびインフラ点検業務が、最も強い商用導入需要を生み出しています。石油・ガス分野の用途は、2026年に24%のシェアを占めると予想されています。パイプライン網や海洋プラットフォームでは、危険な処理環境において継続的な空中監視が引き続き求められています。
- 農業用ドローン機群の導入: アジア太平洋およびオセアニア地域の農業事業者は、政府が支援する近代化プログラムの下で、複数機による散布およびマッピング用ドローン機群を拡大しています。
- 建設・鉱業分野への導入: 建設および鉱業事業者は、手作業による測量・点検作業を、ドローンを活用したマッピングおよび監視システムに置き換えています。
- ヘルシング社が自律型戦闘ドローンプラットフォーム「Europa」を発表: ドイツの防衛技術企業であるヘルシング社は、2025年9月、無人航空システム(UAS)の製品ラインナップを拡充するため、自律型戦闘ドローン「CA-1 Europa」を発表しました。このAI搭載プラットフォームは、自律ミッション、群れによる作戦、および有人航空機との協調飛行を想定して設計されています。[5]
運用モード別産業用ドローン市場分析
運用上の安全要件や規制順守は、産業用途全般において、企業のドローン制御に関する選好を形作り続けています。空域管理の枠組みも、商業運用における導入決定に影響を与えています。責任管理や検査の安全基準順守のため、オペレーターがパイロットによる直接制御を維持していることから、2026年には遠隔操縦型産業用ドローンが市場シェアの約56%を占めています。
- 半自律型ドローンの導入拡大: 飛行経路がプログラムされた半自律型ドローンは、反復的なインフラ点検業務において、完全手動のシステムに取って代わりつつあります。
- 自律型BVLOSの拡大: 規制市場において、インフラの点検および監視用途を横断して、商用視界外(BVLOS)ドローン運用が拡大しています。
- DJIが「Matrice 400」エンタープライズドローンプラットフォームを発売: DJIは2025年6月、産業用点検およびインフラ監視業務向けの「Matrice 350 RTK」の後継機種として、「Matrice 400」を発表しました。[2]
推進要因、制約要因、および機会
FACT.MRのアナリストは、産業用ドローン市場を、点検業務、農業、物流、インフラ監視用途における空中自動化の企業導入に支えられた、高成長の機器セクターと捉えています。
事業者が点検コストの削減とデータ収集サイクルの迅速化を優先するにつれ、従来の手動による点検手法は引き続きその地位を失いつつあります。また、危険な作業環境における作業員の被ばくリスクの低減も、導入の主要な推進要因であり続けています。
欧州全域における規制の拡大: 欧州のドローン規制の枠組みは、エネルギー、運輸、インフラ点検業務における商用展開の承認を後押ししています。産業分野の事業者は、欧州の主要市場において、高度なドローン運用許可の申請を増やしています。
農業用ドローンの補助金プログラム: アジア太平洋地域における政府主導の補助金プログラムにより、農業事業者のドローン導入コストが削減されています。これらのプログラムは、作物のモニタリングや精密農業業務におけるドローン機群の導入を加速させています。
AeroVironment社のLEAPプログラム受注(2025年):AeroVironment社は2025年、先進的な滞空型兵器システムを対象としたLEAPプログラムの下で、米陸軍から契約を獲得しました。これは、同社が商業用および防衛用の両方のドローンプラットフォーム能力を有していることを反映しています。[3]
地域別分析
産業用ドローン市場は、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカを対象に、空域規制の成熟度、政府による導入プログラムの推進度、および企業による機群導入のペースごとにセグメント化して評価されています。報告書全文では、国およびサブ地域ごとの市場魅力度分析が掲載されています。
アジア太平洋地域の産業用ドローン市場分析
産業用ドローン市場:韓国における積載量別市場シェア分析 | 出典:Fact.MR
アジア太平洋地域は、産業用ドローンの需要において依然として最も高い成長率を示す地域です。同地域では、政府が支援する大規模な農業用ドローン導入プログラムと、先進的な自律飛行規制の枠組みが組み合わさっています。
- 中国: 中国では、2036年まで年平均成長率(CAGR)20.1%で市場が拡大すると予測されています。政府が支援する農業用ドローンの補助金プログラムにより、商用事業者の導入コストが削減されています。2025年半ばまでに、支援対象の導入プログラムの下で20万機以上の商用ドローンが登録されました。また、全国の送電網におけるインフラ点検の需要も、産業用ドローンの大規模な導入を後押ししています。
- 韓国: 韓国における産業用ドローンの需要は、2026年から2036年にかけて年平均成長率(CAGR)18.2%で増加すると予測されています。政府資金による「K-ドローン」インフラプログラムは、主要大都市圏における都市航空モビリティ(UAM)の試験飛行ルートや商用配送システムの整備を後押ししています。企業事業者は、ドローンプラットフォームや空域管理システムへの投資を拡大しています。
- オーストラリアおよびニュージーランド: オーストラリアおよびニュージーランドでは、2036年までに年平均成長率(CAGR)17.0%で市場が拡大すると予測されています。認定ドローン操縦士による、遠隔地における鉱山点検や農業モニタリング業務への導入が進んでいます。また、遠隔操縦士免許制度の拡充により、企業事業者向けの商用認定までの所要期間も短縮されています。
- 日本: 日本は2036年まで年平均成長率(CAGR)16.5%で成長すると予測されています。レベル4(視界外飛行)の規制認可により、送電線や橋梁インフラの回廊における商用自律点検の導入が後押しされています。公益事業者は、手作業による点検の労力を削減するため、複数年にわたるドローン点検サービス契約を増やしています。
欧州の産業用ドローン市場分析
欧州では、規制の近代化とインフラ点検の自動化への投資を通じて、産業用ドローンの導入が引き続き進展しています。エネルギー事業者や公益事業会社は、風力発電、輸送、インフラ監視の各用途において、ドローンの導入を拡大しています。
- ドイツ: ドイツにおける産業用ドローンの需要は、2036年までに年平均成長率(CAGR)17.8%で拡大すると予測されています。EASAのU-Space規制は、インフラ点検ルートにおける商用運航承認を後押ししています。風力発電事業者は、公益事業資産ポートフォリオ全体の運用・保守コストを削減するため、ドローン点検プログラムを拡大しています。エアバスは2025年3月、Drone Forge社と提携契約を締結し、アジア太平洋市場における同社の「Flexrotor」無人航空システムの運用展開を拡大することとしました。この契約は、企業および政府向けのドローン用途における戦術的監視、産業用点検、および運用統合に焦点を当てています。[4]
FACT.MRによる産業用ドローン市場の分析は、中国、韓国、日本、オーストラリア、ニュージーランド、ドイツ、米国、英国、フランス、インド、およびその他の地域を対象としています。本調査には、国ごとの空域規制のスケジュール、政府による導入投資プログラム、ならびに最終用途産業およびドローン種別ごとの企業向け機群導入のベンチマークが含まれています。
市場プレイヤーにおける競争戦略の共通点
産業用ドローンメーカー各社は、規制順守能力、自律飛行の統合、および企業向け機群の拡張性を軸に、競争戦略を調整しています。高成長を遂げるアジア太平洋市場全体で運用承認を獲得できるサプライヤーは、産業用点検や農業分野での導入プログラムにおいて、長期的な地位を強化しています。企業顧客は、サーマルドローンイメージング、LiDARマッピング、およびマルチスペクトルセンシング機能を統合したドローンプラットフォームを優先しています。モジュール式のペイロード互換性を提供するメーカーは、エネルギー、鉱業、農業、およびインフラ点検業務における導入を拡大しています。ペイロードの柔軟性は、企業の調達決定において引き続き主要な競争上のベンチマークとなっています。
自律飛行機能は、商用展開プログラム全体において、ますます強力な差別化要因となりつつあります。視界外(BVLOS)航法システム、自動ルート計画、および衝突回避ソフトウェアに投資しているサプライヤーは、インフラ点検や物流アプリケーション分野での地位を向上させています。EASA、CASA、およびアジア太平洋地域の航空規制枠組みへの準拠も、商用機群の展開拡大にとって依然として極めて重要です。
製造規模と価格競争力は、企業の購入決定に影響を与えています。中国のメーカーは、大規模な国内生産エコシステムを通じて、強力なコスト優位性を維持しています。欧米のドローンサプライヤーは、競争上の差別化を強化するため、ソフトウェア統合、サイバーセキュリティ機能、および企業向けサポートサービスに一層注力しています。産業用ドローンの運用において、アフターサービスのカバー範囲はますます重要になっています。企業の運用者は、パイロット研修やメンテナンスサポートを提供するサプライヤーを引き続き優先しています。また、複数拠点での展開環境においては、機体管理ソフトウェアや運用コンプライアンス支援も依然として重要です。
主要企業
- DJI
- Skydio
- Parrot Drones
- AeroVironment Inc.
- Yuneec International
- Teledyne FLIR
- PrecisionHawk
- Draganfly Inc.
産業用ドローン市場のセグメント別内訳
- ドローンタイプ別:
- 産業用
- 回転翼型
- ハイブリッド
- 積載量別:
- 5 kg未満
- 5~10 kg
- 10~15 kg
- 15 kg以上
- 販売チャネル別:
- オンライン販売
- オフライン販売
- その他
- 最終用途産業別:
- 農林業
- 配送・物流
- メディア・エンターテインメント
- 建設・鉱業
- 石油・ガス
- セキュリティ・法執行
- レクリエーション活動
- その他
- 運用モード別:
- 遠隔操縦
- 半自律型
- 完全自律型
- 地域別:
- アジア太平洋地域
- 中国
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- インド
- アジア太平洋のその他
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州のその他
- ラテンアメリカ
- ブラジル
- ラテンアメリカのその他
- 中東およびアフリカ
- GCC諸国
- 中東およびアフリカのその他
- アジア太平洋地域
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム (二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格資料
業界誌、専門誌、アナリスト・ブリーフ
会議議事録、ウェビナー、セミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次証拠が活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察および現場での調査
ソーシャルおよびコミュニティでの交流
対象となるステークホルダー
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
分野別専門知識を有する専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングおよびモデル構築
データの取得および取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証および監査証跡
市場の背景
市場のダイナミクス
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(ドローン種別別)
はじめに/主な調査結果
2021年から2025年までのドローン種別別市場規模(価値、百万米ドル)の過去データ分析
ドローン種別別、現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
ロータリー型
産業用
ハイブリッド型
ドローン種別別、YからOへの成長トレンド分析、2021年から2025年
ドローン種別別、絶対額ベースの市場機会分析、2026年から2036年
2021年から2025年までの世界市場分析および2026年から2036年までの予測(ペイロード別)
はじめに/主な調査結果
2021年から2025年までのペイロード別過去市場規模(百万米ドル)の分析
2026年から2036年までのペイロード別現在および将来の市場規模(百万米ドル)の分析および予測
5~10 kg
10~15 kg
15 kg以上
2021年から2025年までの積載量別成長傾向分析
2026年から2036年までの積載量別絶対的市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(販売チャネル別)
はじめに/主な調査結果
販売チャネル別、2021年から2025年までの過去市場規模(百万米ドル)の分析
販売チャネル別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測
オフライン販売
オンライン販売
その他
販売チャネル別、2021年から2025年までのY対o対Y成長傾向分析
販売チャネル別 絶対額(米ドル)の機会分析(2026年~2036年)
最終用途産業別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
最終用途産業別 過去市場規模(百万米ドル)の分析(2021年~2025年)
最終用途産業別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
石油・ガス
レクリエーション活動
セキュリティおよび法執行
最終用途産業別 前年比成長傾向分析(2021年~2025年)
最終用途産業別 絶対額(ドル)の市場機会分析(2026年~2036年)
運用モード別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
運用モード別 2021年から2025年までの過去市場規模(百万米ドル)の分析
運用モード別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
遠隔操縦型
半自律型
完全自律型
2021年から2025年までの運用方式別Y対Y成長傾向分析
2026年から2036年までの運用方式別絶対的市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(地域別)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジア・太平洋
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場規模(過去値:百万米ドル)の傾向分析:市場分類別、2021年~2025年
市場規模 (百万米ドル)市場分類別予測、2026年から2036年
国別
米国
カナダ
メキシコ
ドローン種別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
市場魅力度分析
国別
ドローン種別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ
ドローンタイプ別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
市場魅力度分析
国別
ドローンタイプ別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
主なポイント
西ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別 市場規模(百万米ドル)の予測:2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他地域
ドローンタイプ別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
市場魅力度分析
国別
ドローンタイプ別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
主なポイント
東欧市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
ドローンタイプ別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
市場魅力度分析
国別
ドローンタイプ別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
主なポイント
東アジア市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
中国
日本
韓国
ドローンタイプ別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
市場魅力度分析
国別
ドローンタイプ別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
主なポイント
南アジアおよび太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
市場魅力度分析
国別
ドローン種別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
主なポイント
中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場規模(過去値:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
ドローン種別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
市場魅力度分析
国別
ドローン種別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
ドローン種別
ペイロード別
販売チャネル別
最終用途産業別
運用モード別
カナダ
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
メキシコ
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
ブラジル
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
チリ
価格分析
市場シェア分析、2025年
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
ドイツ
価格分析
市場シェア分析、2025年
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
英国
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
イタリア
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
スペイン
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
フランス
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
インド
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
ASEAN
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
中国
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
日本
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
韓国
価格分析
市場シェア分析、2025年
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
ロシア
価格分析
市場シェア分析、2025年
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
ポーランド
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
ハンガリー
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
トルコ
価格分析
市場シェア分析(2025年)
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
南アフリカ
価格分析
市場シェア分析、2025年
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
ドローン種別
積載量別
販売チャネル別
最終用途産業別
運用モード別
競合分析
競合の詳細分析
DJI
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
Skydio
Parrot Drones
AeroVironment Inc.
Yuneec International
Teledyne FLIR
PrecisionHawk
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:ドローン種別世界市場規模(百万米ドル)予測、2021年~2036年
表3:2021年から2036年までの積載量別世界市場規模(百万米ドル)予測
表4:2021年から2036年までの販売チャネル別世界市場規模(百万米ドル)予測
表5:2021年から2036年までの最終用途産業別世界市場規模(百万米ドル)予測
表6:運用モード別世界市場規模(百万米ドル)予測、2021年~2036年
表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
表8:ドローン種別北米市場規模(百万米ドル)予測、2021年~2036年
表9:北米市場規模 (百万米ドル)の予測(ペイロード別、2021年~2036年)
表10:2021年から2036年までの販売チャネル別北米市場規模(百万米ドル)予測
表11:2021年から2036年までの最終用途産業別北米市場規模(百万米ドル)予測
表12:2021年から2036年までの運用モード別北米市場規模(百万米ドル)予測
表13:国別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表14:ドローン種別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表15:積載量別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表16:ラテンアメリカ市場規模(百万米ドル)の予測(販売チャネル別、2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の運用モード別予測(2021年~2036年)
表19:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
表20:西ヨーロッパの市場規模(百万米ドル)の予測(ドローン種別別、2021年~2036年)
表21:西ヨーロッパの市場規模(百万米ドル)の予測(積載量別、2021年~2036年)
表22:西ヨーロッパの市場規模(百万米ドル)の予測(販売チャネル別、2021年~2036年)
表23:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の予測(運用モード別、2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表26:東ヨーロッパの市場規模(百万米ドル)の予測(ドローン種別別、2021年~2036年)
表27:東ヨーロッパの市場規模(百万米ドル)の予測(積載量別、2021年~2036年)
表28:東ヨーロッパの市場規模(百万米ドル)の予測(販売チャネル別、2021年~2036年)
表29:東ヨーロッパの市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
表30:東ヨーロッパの市場規模(百万米ドル)の予測(運用モード別、2021年~2036年)
表31:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表32:東アジアの市場規模(百万米ドル)の予測(ドローン種別別、2021年~2036年)
表33:東アジアの市場規模(百万米ドル)の予測(積載量別、2021年~2036年)
表34:東アジアの市場規模(百万米ドル)の予測(販売チャネル別、2021年~2036年)
表35:東アジアの市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
表36:東アジアの市場規模(百万米ドル)の予測(運用モード別、2021年~2036年)
表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表38:南アジア・太平洋地域の市場規模(百万米ドル)の予測(ドローン種別別、2021年~2036年)
表39:南アジア・太平洋地域の市場規模(百万米ドル)の予測(積載量別、2021年~2036年)
表40:南アジア・太平洋地域の市場規模(百万米ドル)の予測(販売チャネル別、2021年~2036年)
表41:南アジア・太平洋地域の市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
表42:南アジア・太平洋地域の市場規模 (百万米ドル)運用方式別市場規模予測、2021年~2036年
表43:中東・アフリカ地域の市場規模(百万米ドル)国別予測、2021年~2036年
表44:中東・アフリカ地域の市場規模(百万米ドル)ドローン種別予測、2021年~2036年
表45:中東・アフリカの市場規模(百万米ドル)、ペイロード別予測、2021年~2036年
表46:中東・アフリカ市場規模(百万米ドル)の予測(販売チャネル別、2021年~2036年)
表47:中東・アフリカ市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
表48: 中東・アフリカ市場規模(百万米ドル)の運用モード別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:世界市場規模(百万米ドル)の予測(2021年~2036年)
図3:ドローン種別ごとの世界市場シェアおよびBPS分析(2026年および2036年)
図4:ドローン種別ごとの世界市場の前年比成長率比較(2026年~2036年)
図5:ドローン種別ごとの世界市場の魅力度分析
図6:積載量別世界市場シェアおよびBPS分析(2026年および2036年)
図7:積載量別世界市場の前年比成長率比較(2026年~2036年)
図8:積載量別世界市場の投資魅力分析
図9:販売チャネル別世界市場シェアおよびBPS分析(2026年および2036年)
図10:販売チャネル別世界市場の前年比成長率比較(2026年~2036年)
図11:販売チャネル別世界市場の魅力度分析
図12:最終用途産業別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図13:最終用途産業別世界市場の前年比成長率比較(2026年~2036年)
図14:最終用途産業別世界市場の魅力度分析
図15:稼働方式別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:2026年から2036年までの運用形態別世界市場の前年比成長率比較
図17:運用形態別の世界市場の魅力度分析
図18:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図19:地域別の世界市場の前年比成長率比較(2026年~2036年)
図20:地域別の世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図24:東ヨーロッパ市場における追加収益機会(ドルベース)、2026年から2036年
図25:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図26:南アジアおよび太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図27:中東・アフリカ市場の追加収益機会(ドルベース)、2026年から2036年
図28:北米市場の国別市場シェアおよびBPS分析、2026年および2036年
図29:北米市場のドローン種別別市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場のドローン種別別前年比成長率比較(2026年から2036年)
図31:ドローン種別による北米市場の魅力度分析
図32:積載量別北米市場シェアおよびBPS分析(2026年および2036年)
図33:積載量別北米市場の前年比成長率比較(2026年~2036年)
図34:積載量別の北米市場の魅力度分析
図35:販売チャネル別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
図36:販売チャネル別の北米市場の前年比成長率比較(2026年~2036年)
図37:販売チャネル別の北米市場の魅力度分析
図38:最終用途産業別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
図39:最終用途産業別の北米市場の前年比成長率比較(2026年~2036年)
図40:北米市場における最終用途産業別の市場魅力度分析
図41:北米市場における運用モード別の市場価値シェアおよびBPS分析(2026年および2036年)
図42:北米市場における運用モード別の前年比成長率比較(2026年~2036年)
図43:北米市場における運用モード別の市場魅力度分析
図44:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図45:ドローン種別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図46:ドローン種別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図47:ドローン種別によるラテンアメリカ市場の魅力度分析
図48:積載量別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図49:積載量別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図50:積載量別のラテンアメリカ市場の魅力度分析
図51:販売チャネル別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図52:販売チャネル別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図53:販売チャネル別のラテンアメリカ市場の魅力度分析
図54:ラテンアメリカ市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における最終用途産業別の前年比成長率比較(2026年から2036年)
図56:最終用途産業別のラテンアメリカ市場の魅力度分析
図57:運用モード別のラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図58:運用モード別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図59:運用モード別のラテンアメリカ市場の魅力度分析
図60:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場におけるドローン種別市場シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場におけるドローン種別ごとの前年比成長率比較(2026年~2036年)
図63:西ヨーロッパ市場におけるドローン種別ごとの市場魅力度分析
図64:西ヨーロッパ市場におけるペイロード別市場シェアおよびBPS分析(2026年および2036年)
図65:西ヨーロッパ市場における積載量別の前年比成長率比較(2026年~2036年)
図66:西ヨーロッパ市場における積載量別の市場魅力度分析
図67:西ヨーロッパ市場における販売チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図68:西ヨーロッパ市場における販売チャネル別の前年比成長率比較(2026年~2036年)
図69:販売チャネル別の西ヨーロッパ市場の魅力度分析
図70:最終用途産業別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図71:最終用途産業別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図72:西ヨーロッパ市場における最終用途産業別の市場魅力度分析
図73:西ヨーロッパ市場における運営形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における運営形態別の前年比成長率比較、 2026年から2036年
図75:西ヨーロッパ市場における運用形態別の魅力度分析
図76:東ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図77:東ヨーロッパ市場におけるドローン種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場におけるドローン種別ごとの前年比成長率の比較(2026年から2036年)
図79:東ヨーロッパ市場におけるドローン種別ごとの市場魅力度分析
図80:東欧市場におけるペイロード別市場シェアおよびBPS分析(2026年および2036年)
図81:東欧市場におけるペイロード別前年比成長率の比較(2026年から2036年)
図82:東欧市場におけるペイロード別の市場魅力度分析
図83:東欧市場における販売チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図84:東欧市場における販売チャネル別の前年比成長率比較(2026年から2036年)
図85:販売チャネル別の東欧市場の魅力度分析
図86:最終用途産業別の東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図87:最終用途産業別の東欧市場の前年比成長率比較(2026年~2036年)
図88:東欧市場における最終用途産業別の市場魅力度分析
図89:東欧市場における運用モード別の市場価値シェアおよびBPS分析(2026年および2036年)
図90:東欧市場における運用モード別の前年比成長率比較(2026年~2036年)
図91:東欧市場における運用モード別の市場魅力度分析
図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場におけるドローン種別市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場におけるドローン種別前年比成長率の比較(2026年から2036年)
図95:ドローン種別による東アジア市場の魅力度分析
図96:積載量別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図97:積載量別東アジア市場の前年比成長率比較(2026年~2036年)
図98:積載量別東アジア市場の魅力度分析
図99:東アジア市場における販売チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における販売チャネル別の前年比成長率比較(2026年から2036年)
図101:東アジア市場における販売チャネル別の市場魅力度分析
図102:東アジア市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における最終用途産業別の前年比成長率比較(2026年から2036年)
図104:東アジア市場における最終用途産業別の市場魅力度分析
図105:東アジア市場における運営形態別の市場シェアおよびBPS分析(2026年および2036年)
図106:東アジア市場における運営形態別の前年比成長率比較(2026年~2036年)
図107:運用形態別の東アジア市場の魅力度分析
図108:国別の南アジア・太平洋市場の市場シェアおよびBPS分析(2026年および2036年)
図109:ドローン種別別の南アジア・太平洋市場の市場シェアおよびBPS分析(2026年および2036年)
図110:南アジア・太平洋市場におけるドローン種別ごとの前年比成長率比較(2026年~2036年)
図111:南アジア・太平洋市場におけるドローン種別ごとの市場魅力度分析
図112:南アジア・太平洋市場における積載量別の市場シェアおよびBPS分析(2026年および2036年)
図113:南アジア・太平洋市場における積載量別の前年比成長率比較(2026年~2036年)
図114:南アジア・太平洋市場における積載量別の市場魅力度分析
図115:南アジア・太平洋市場における販売チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
図116:南アジア・太平洋市場における販売チャネル別前年比成長率の比較(2026年~2036年)
図117:南アジア・太平洋市場における販売チャネル別の市場魅力度分析
図118:南アジア・太平洋市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図119: 南アジア・太平洋市場:最終用途産業別前年比成長率の比較(2026年~2036年)
図120:南アジア・太平洋市場:最終用途産業別の市場魅力度分析
図121:南アジア・太平洋市場:運営形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図122:南アジア・太平洋市場における運用形態別の前年比成長率比較(2026年~2036年)
図123:南アジア・太平洋市場における運用形態別の市場魅力度分析
図124:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図125:中東・アフリカ市場におけるドローン種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場におけるドローン種別ごとの前年比成長率比較(2026年から2036年)
図127:中東・アフリカ市場におけるドローン種別ごとの市場魅力度分析
図128:中東・アフリカ市場におけるペイロード別市場シェアおよびBPS分析(2026年および2036年)
図129:中東・アフリカ市場におけるペイロード別の前年比成長率比較(2026年から2036年)
図130:積載量別の中東・アフリカ市場の魅力度分析
図131:販売チャネル別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図132:販売チャネル別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図133:販売チャネル別の中東・アフリカ市場の魅力度分析
図134:最終用途産業別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図136:中東・アフリカ市場における最終用途産業別の市場魅力度分析
図137:中東・アフリカ市場における運営形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図138:中東・アフリカ市場における運営形態別の前年比成長率比較(2026年~2036年)
図139:中東・アフリカ市場における運営形態別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









