主な市場動向と洞察
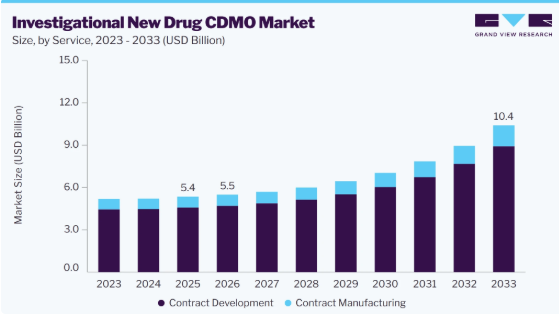
- サービス別:2025年には、受託開発セグメントが85.6%という最大のシェアを占めました。
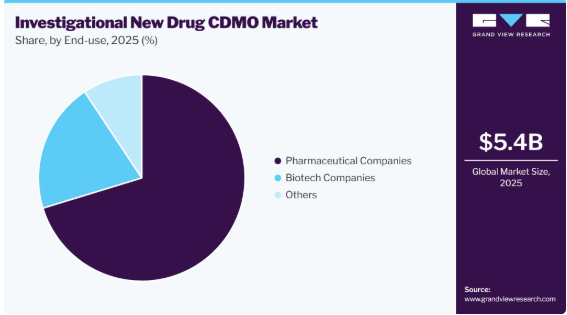
- 最終用途別:2025年には、製薬会社セグメントが70.3%という最大のシェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア41.1%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:54億米ドル
- 2026年の推定市場規模:55億米ドル
- 2033年の予測市場規模:104億米ドル
- CAGR(2026年~2033年):8.7%
市場の成長は、バイオ医薬品、細胞・遺伝子治療、mRNA治療薬、およびウイルスベクターベースの製品の複雑化が進んでいることにも後押しされています。これらの製品には、専門的な開発、分析、および規制に関する専門知識が求められます。新興のバイオテクノロジー企業の社内製造能力には限界があるため、前臨床および初期臨床開発の段階において、経験豊富なCDMOへの依存度が一層高まっています。
先進的治療法の臨床開発の増加は、治験薬CDMO市場を牽引する主要な要因の一つであり続けています。細胞療法、遺伝子治療、遺伝子編集製品、およびその他の先進的バイオ医薬品のパイプラインが拡大していることから、専門的なプロセス開発、分析試験、GMP製造、ならびに治験薬申請に向けた規制支援に対する需要が高まっています。革新的な治療法を開発する初期段階のバイオテクノロジー企業の増加に伴い、初期開発活動を専門のCDMOに委託する動きがさらに強まっています。さらに、ウイルスベクター、プラスミドDNA、および細胞由来製品に対する複雑な製造要件には、高度な生産プラットフォームと専門的な技術的知見が不可欠であり、インフラ投資を削減しつつ臨床開発を加速させるため、アウトソーシングが好ましい戦略となっています。
さらに、バイオテクノロジー企業による治験用開発・製造活動のアウトソーシング増加も、市場の成長を支えるもう一つの重要な要因となっています。初期段階のバイオテクノロジー企業は、多くの場合、製造インフラや社内のCMC(化学・製造・品質管理)能力が限られているため、プロセス最適化からGMP製造、規制関連文書作成に至るまで統合的な開発サービスを提供するCDMOとの連携が進んでいます。さらに、サービスプロバイダーは、高まる顧客の需要に応えるため、初期開発能力の拡充を続けています。例えば、2026年1月、Aragen社は、IND(新薬臨床試験申請)に向けたDNAの提供を目的としたプラットフォーム「CHOMax」を立ち上げ、約10ヶ月での臨床用供給を可能にしました。このプラットフォームは、細胞株開発、プロセス開発、分析開発、GMP製造、およびCMCサポートを統合しており、バイオテクノロジー企業が初期の臨床開発を加速することを可能にしています。
市場の成長は、製造の複雑さ、厳格なGMPおよび規制遵守要件、ならびに先進的治療薬向けの専門的な製造能力の供給不足によって抑制されています。次世代バイオ医薬品のパイプラインの拡大、先進治療法開発への投資の増加、および新興地域における専門的なバイオ製造インフラの拡充により、今後数年間で治験用新薬(IND)CDMO企業にとって大きな機会が生まれると予想されます。したがって、製薬会社やバイオテクノロジー企業が初期段階のバイオ医薬品開発を加速させ続け、専門的なアウトソーシングパートナーへの依存度を高めていくにつれ、治験用新薬(IND)CDMO市場は持続的な成長を遂げると予想されます。統合型IND申請支援サービスへの需要の高まり、先進治療法のパイプラインの拡大、および専門的な製造技術への継続的な投資により、市場の長期的な成長見通しはさらに強まると予想されます。
アナリストの見解
治験薬(IND)向けCDMO市場は、治験薬申請件数の増加、製薬・バイオテクノロジー企業の研究開発投資の拡大、および初期段階の医薬品開発活動のアウトソーシング増加に牽引され、力強い成長を遂げています。バイオ医薬品、細胞・遺伝子治療、mRNA治療薬、その他の先進的治療法のパイプラインが拡大していることから、プロセス開発、分析試験、CMC開発、GMP製造、および規制対応支援サービスに対する需要が高まっています。さらに、がん、希少疾患、自己免疫疾患、再生医療プログラムの継続的な成長に加え、専門的なバイオ製造インフラおよび統合型CDMO機能への投資増加が、市場の成長をさらに後押しすると予想されます。
米国の関税が世界の治験用新薬CDMO市場に与える影響
特定の研究用機器、バイオプロセス用コンポーネント、特殊化学品、シングルユースシステム、および輸入製造機器に対する米国の関税導入により、治験用新薬CDMO市場全体で資本コストおよび運営コストが増加しています。バイオリアクター、ろ過システム、分析機器、クリーンルーム設備、および重要なGMP原材料の調達コスト上昇により、初期段階の開発および臨床製造能力の拡大に向けた投資要件が増大しています。世界中から調達する消耗品、ウイルスベクター生産材料、プラスミドDNAコンポーネント、および特殊な実験機器に依存しているCDMO企業は、調達リードタイムの長期化やサプライチェーンの複雑化に直面する可能性があり、これにより治験薬のプロジェクトスケジュールに影響が及ぶ恐れがあります。
バイオテクノロジー企業や製薬企業は、IND申請に向けた開発、プロセス開発、分析試験、およびGMP製造サービスにおいて、アウトソーシングコストの上昇に直面する可能性があります。特に、特殊な製造技術や輸入生産資材を必要とする細胞療法、遺伝子治療、mRNA治療薬、その他の先進的なバイオ医薬品において、その傾向が顕著です。多くのCDMOは、地域的なサプライヤーネットワークの拡大、重要な消耗品の現地調達比率の向上、在庫管理体制の強化、および国内製造インフラへの投資を通じて、供給の継続性を向上させ、輸入部品への依存度を低減するよう対応しています。
生物製剤および先進治療薬のパイプラインの拡大、IND申請件数の増加、ならびに社内の製造能力が限られている新興バイオテクノロジー企業による継続的なアウトソーシングに支えられ、治験薬(IND)向けCDMOサービスへの需要は引き続き堅調です。さらに、地域のバイオ製造インフラ、現地化されたサプライチェーン、および統合された初期段階の開発能力への継続的な投資により、事業運営のレジリエンスが向上し、関税に関連するコスト圧力が部分的に相殺されると予想されます。これにより、世界の治験薬(IND)向けCDMO市場の長期的な成長が支えられるものと見込まれます。
技術の進歩は、初期段階のバイオ医薬品プログラム全体において、開発効率、製造の柔軟性、および規制対応力を向上させることで、治験用新薬CDMO市場を変革し続けています。デジタル製造プラットフォーム、高度な分析技術、人工知能(AI)に基づくプロセス最適化、連続バイオプロセス、およびシングルユース製造システムの採用が進んでいることで、CDMOは治験用製品に対して、より迅速かつ統合された開発サービスを提供できるようになっています。これらの技術は、前臨床および臨床開発の全段階において、効率的なプロセス開発、製品特性評価の向上、製造の一貫性の強化、そしてより強固な品質管理を支えています。さらに、技術への投資により、サービスプロバイダーは、細胞療法、遺伝子治療、mRNA治療薬、ウイルスベクター、その他の次世代バイオ医薬品など、ますます複雑化する治療法に対応できるようになっています。IND申請の迅速化、開発リスクの低減、製造のスケーラビリティ向上に対するニーズの高まりが、先進的な開発プラットフォームやデジタルインフラへの継続的な投資を後押ししています。
バイオテクノロジー企業が初期段階の開発を専門パートナーに委託し続ける中、技術革新により、サービス能力の強化、業務効率の向上、そして拡大を続ける世界的な治験用バイオ医薬品および先進的治療製品のパイプラインが支えられることが期待されています。
治験用新薬(IND)CDMO市場では、前臨床および初期臨床段階における製薬会社やバイオテクノロジー企業の多様な開発ニーズに応えるため、複数の価格設定モデルが採用されています。成果物が明確に定義された開発活動に対しては、プロジェクトベースの価格設定が依然として広く採用されている一方、FTE(フルタイム従業員)ベースの契約は、継続的な科学的サポートを必要とするプログラムに柔軟性をもたらします。マイルストーンベースの契約により、スポンサーは技術的および規制上の進捗状況に基づいて資金拠出を配分することが可能となり、それによって治験開発プロセス全体を通じた予算管理が改善されます。バイオテクノロジー企業が、プロセス開発、分析特性評価、GMP製造、品質サポート、規制関連文書作成など、IND申請を可能にする包括的なソリューションを提供できる単一のサービスプロバイダーをますます求めるようになるにつれ、統合型エンドツーエンドの価格設定が広く採用されつつあります。適切な価格設定モデルの選択は、一般的に、開発段階、製造の複雑さ、スポンサーの能力、および外部委託活動の範囲によって決まります。
バイオ医薬品、細胞療法、遺伝子治療、およびその他の先進的な治療法が拡大し続ける中、CDMO各社は、長期的な顧客関係を維持しつつ、変化するプロジェクト要件に対応できる、より柔軟な商業構造を提供しています。この傾向により、共同開発プログラムが強化され、治験用新薬(IND)CDMO市場全体の業務効率が向上すると予想されます。
市場の集中度と特徴
治験薬(IND)CDMO市場は成長段階にあり、その成長は加速しています。この市場は、イノベーションの度合い、M&A活動の活発さ、規制の影響、サービスの拡大、および地域的な拡大といった特徴を備えています。
イノベーションは、治験薬(IND)CDMO業界において依然として重要な競争要因であり、サービスプロバイダーは、先進的なプロセス開発プラットフォーム、シングルユース製造技術、人工知能(AI)を活用したプロセス最適化、デジタル製造システム、および高度な分析特性評価能力への投資を進めています。バイオ医薬品、細胞療法、遺伝子治療、mRNA治療薬、およびその他の先進的な治療法の開発が拡大していることから、前臨床および初期臨床プログラム全体において、開発効率、製造の柔軟性、製品の品質、および規制対応力を向上させる統合型IND対応技術の採用が促進されています。
合併・買収(M&A)は、初期段階の開発能力の拡大、GMP製造インフラの強化、および統合型IND対応サービスの提供範囲の拡大を通じて、引き続き市場に影響を与えています。戦略的な買収により、CDMO各社は、プロセス開発、分析試験、臨床製造、ウイルスベクター生産、および規制対応における専門知識を強化すると同時に、事業展開地域を拡大することが可能となります。また、こうした取引は、事業能力の向上、技術プラットフォームの多様化、そして成長を続けるバイオ医薬品アウトソーシング市場における競争力の強化にもつながります。
規制順守は、治験用新薬(IND)CDMO市場を形作る主要な要因であり続けています。サービスプロバイダーは、現行の適正製造規範(cGMP)、国際調和会議(ICH)のガイドライン、化学・製造・品質管理(CMC)要件、適正実験室管理規範(GLP)、および治験薬に関する世界の保健当局が定めた規制を遵守しなければなりません。厳格な品質管理システム、文書化、プロセスバリデーション、および分析基準への準拠は、業務の複雑さを増す一方で、IND申請の成功と初期臨床開発を支援します。
治験薬CDMO各社は、前臨床および初期臨床開発の全段階にわたる統合的なIND申請支援ソリューションを提供するため、サービスポートフォリオを拡大しています。現在、多くのサービスプロバイダーが、統一されたプラットフォームを通じて、細胞株開発、プロセス開発、製剤開発、分析法開発、GMP製造、CMC文書作成、規制対応支援、および臨床用試薬の製造を提供しています。こうした統合的なサービス提供により、開発効率が向上し、プロジェクト管理が簡素化され、製薬会社やバイオテクノロジー企業が治験薬の開発を加速できるようになります。
地域的な事業拡大により、治験用新薬(IND)CDMOのグローバルな事業基盤は引き続き強化されています。各社は、バイオ医薬品や先進治療薬に対する需要の高まりに対応するため、北米、欧州、アジア太平洋、中東全域に新たな開発研究所、GMP製造施設、分析試験センター、臨床製造拠点を設立しています。こうした地理的な拡大により、製造能力が向上し、サプライチェーンの回復力が強化され、地域ごとの規制順守が支援されるとともに、CDMOが世界中の製薬会社やバイオテクノロジー企業に対して、現地に即した開発・製造サービスを提供できるようになります。
サービスに関する分析
サービス別に見ると、2025年には契約開発セグメントが市場を牽引し、売上高シェアの85.6%を占めました。このセグメントの成長は、前臨床および初期臨床開発段階に入るバイオ医薬品、細胞療法、遺伝子治療、その他の先進的治療薬の数が増加していることに起因しています。バイオテクノロジー企業は、細胞株開発、プロセス開発、分析法開発、製剤開発、および化学・製造・品質管理(CMC)業務を、確立された技術的専門知識を持つ専門のCDMOにアウトソーシングする傾向が強まっています。社内の開発能力が限られている新興バイオテクノロジー企業の増加や、IND申請要件の複雑化が進んでいることも、統合型受託開発サービスへの需要をさらに後押ししています。
受託製造セグメントは、予測期間中に大幅な年平均成長率(CAGR)を記録すると見込まれています。第I相および第II相臨床試験に進む治験用バイオ医薬品の数が増加していることが、臨床試験用試料のGMP製造に対する需要を牽引しています。製薬会社やバイオテクノロジー企業は、多額の設備投資を行うことなく、専門的な生産施設、規制に準拠した品質システム、および柔軟な製造能力を活用するため、臨床製造のアウトソーシングを拡大しています。さらに、細胞・遺伝子治療、mRNA治療薬、ウイルスベクターなどの先進的な治療法の開発が進んでいることから、予測期間を通じて専門的な臨床製造サービスへの需要がさらに高まると予想されます。
最終用途に関する分析
最終用途別では、2025年に製薬企業セグメントが市場を牽引し、売上高シェア70.3%と最大を占めました。このセグメントの成長は、バイオ医薬品および専門医薬品の開発への投資増加、治験薬申請(IND)件数の増加、ならびに臨床開発を加速させるためのIND申請準備業務のアウトソーシング拡大によるものです。製薬企業は、開発効率を向上させると同時にインフラおよび運用コストを削減するため、プロセス開発、分析試験、GMP製造、CMC文書作成、および規制対応支援において、CDMOとの提携をますます進めています。治験用バイオ医薬品向けの統合開発・製造サービスの採用拡大が、同セグメントの市場における主導的地位をさらに後押ししています。
バイオテクノロジー企業セグメントは、予測期間中に2番目に高いCAGRを記録すると見込まれています。このセグメントの成長は、新興のバイオテクノロジー企業が開発する革新的なバイオ医薬品、細胞療法、遺伝子治療、mRNA治療薬、およびその他の先進的な治療法のパイプラインの拡大によって牽引されています。多くのバイオテクノロジー企業は、社内の開発・製造インフラが限られているため、IND申請準備サービス、臨床製造、分析開発、および規制対応においてCDMOへの依存度が高まっています。さらに、ベンチャーキャピタル投資の増加、戦略的提携、および初期段階のバイオテクノロジー企業の設立増加が、予測期間を通じて同セグメントの継続的な成長を支えると見込まれます。
地域別インサイト
2025年、北米は治験用新薬(IND)向けCDMO市場において、41.1%という最大の売上高シェアを占め、市場をリードしました。 この市場は、バイオ医薬品の研究増加、臨床試験活動の拡大、およびIND申請支援のための開発・製造サービスのアウトソーシング増加によって支えられています。同地域は、確立された製薬・バイオテクノロジーエコシステム、先進的なGMP製造インフラ、および統合的な開発能力を提供する主要なCDMOの存在という強みを活かしています。細胞・遺伝子治療、mRNA治療薬、その他の先進的なバイオ医薬品への投資拡大に伴い、プロセス開発、分析試験、臨床製造、および規制対応支援に対する需要が高まっています。初期段階の医薬品開発における継続的なイノベーションや、バイオテクノロジー企業とCDMO間の提携増加が、予測期間を通じて市場の成長を支えると見込まれます。
米国の治験薬(IND)CDMO市場の動向
2025年、米国の治験薬(IND)CDMO業界は、北米地域において最大のシェアを占めました。市場の成長は、同国の大規模なバイオテクノロジー産業、治験薬申請件数の増加、およびバイオ医薬品や先進的治療薬のパイプラインの拡大によって支えられています。プロセス開発、GMP製造、分析サービス、CMC活動のアウトソーシングが増加していることから、専門性の高いCDMOへの需要が高まっています。さらに、大手製薬企業の存在、活発なベンチャーキャピタル投資、および臨床開発プログラムの継続的な拡大が、持続的な市場成長に寄与すると予想されます。
カナダの治験用新薬CDMO業界は、予測期間中に著しいCAGRで成長すると見込まれています。バイオテクノロジー研究への投資増加、生物製剤開発の拡大、および臨床研究能力の強化により、市場は着実に成長しています。ライフサイエンスに対する政府の支援拡大、学術研究との連携強化、および初期段階の開発活動のアウトソーシング増加が、統合型CDMOサービスへの需要を支えています。GMP製造インフラの拡充により、治験用バイオ医薬品の開発における同国の役割はさらに強化されると予想されます。
欧州の治験用新薬CDMO市場の動向
欧州の治験用新薬CDMO業界は、成熟した製薬業界、バイオ医薬品のイノベーションの増加、および治験薬に対する強固な規制枠組みに支えられ、着実な成長を遂げています。細胞療法、遺伝子治療、モノクローナル抗体、その他の先進的なバイオ医薬品の開発が拡大していることから、IND申請に向けた開発、分析的特性評価、および臨床製造サービスに対する需要が高まっています。確立されたCDMOの存在、先進的な研究インフラ、および国境を越えた臨床開発プログラムの増加が、予測期間を通じて地域市場の拡大を支えると見込まれます。
ドイツの治験薬CDMO業界は、強固な医薬品製造基盤とバイオ医薬品開発活動の活発化により、着実な成長を遂げています。バイオ医薬品のイノベーション、先進的な製造技術、およびGMP生産施設への投資増加に伴い、受託開発および臨床製造サービスへの需要が高まっています。同国の確立された規制環境と拡大するバイオテクノロジー分野が、市場の継続的な成長を支えると予想されます。
英国の治験薬CDMO業界は、予測期間中に大幅な成長が見込まれています。市場の成長は、強固なバイオテクノロジー・エコシステム、臨床研究活動の増加、および先進的な治療法への投資拡大によって支えられています。統合開発サービスへの需要の高まり、バイオテクノロジー企業とCDMO間の提携拡大、ならびにライフサイエンス分野に対する政府の継続的な支援が、治験薬の開発・製造サービスへの需要をさらに強めるものと予想されます。
アジア太平洋地域の治験用新薬CDMO市場の動向
アジア太平洋地域の治験用新薬CDMO業界は、予測期間中に最も急速な成長を記録すると見込まれています。この市場は、製薬アウトソーシングの増加、バイオテクノロジー産業の拡大、開発コストの低減、およびバイオ製造インフラへの継続的な投資によって支えられています。臨床研究活動の活発化、先進的なバイオ医薬品の開発増加、そして政府による好意的な施策が、世界的な製薬会社やバイオテクノロジー企業に対し、地域のCDMOとの開発パートナーシップの構築を促しています。
日本の治験用新薬CDMO業界は、バイオ医薬品の研究増加、再生医療プログラムの拡大、そして力強い製薬イノベーションにより、安定した成長を遂げています。細胞療法、遺伝子治療、およびバイオ医薬品製造への投資増加に伴い、専門的な開発および臨床製造サービスへの需要が高まっています。継続的な技術進歩と革新的な治療法に対する規制当局の支援が、市場の拡大を牽引すると予想されます。
中国の治験用新薬(IND)CDMO業界は、大規模なバイオテクノロジーセクター、治験用バイオ医薬品の開発増加、および受託開発・製造インフラへの多額の投資に支えられ、急速な成長を遂げています。臨床試験活動の活発化、製薬研究投資の増加、バイオ医薬品製造能力の拡大により、IND申請を可能にする統合サービスへの需要が高まっています。同国の競争力のある製造能力は、引き続き世界的なアウトソーシングプログラムを惹きつけています。
インドの治験用新薬(IND)CDMO業界は、予測期間中に著しい成長を遂げると見込まれています。この市場は、医薬品およびバイオテクノロジー産業の拡大、生物製剤研究への投資増加、ならびに統合的な開発・製造サービスを提供するCDMO企業の増加によって牽引されています。コスト競争力のある事業運営、熟練した科学技術人材、そしてGMP製造能力の拡充により、初期段階のアウトソーシングプログラムにおけるインドの魅力はさらに高まっています。
ラテンアメリカの治験用新薬CDMO市場の動向
ラテンアメリカの治験用新薬CDMO業界は、製薬研究活動の増加、臨床試験への参加拡大、およびバイオテクノロジーへの投資拡大に支えられ、緩やかな成長を遂げています。グローバル製薬企業との提携の拡大や研究インフラの改善により、受託開発および臨床製造サービスへの需要が高まっています。バイオ医薬品開発能力の継続的な拡大が、地域市場の成長を支えると予想されます。
2025年、ブラジルの治験用新薬CDMO産業は、ラテンアメリカにおいて最大のシェアを占めました。同市場は、製薬製造活動の増加、臨床研究の拡大、およびバイオテクノロジーへの投資拡大に牽引され、着実な成長が見込まれています。開発サービスのアウトソーシング需要の高まりと規制対応能力の強化が、統合型CDMOソリューションの導入を後押ししています。国内におけるバイオ医薬品製造の取り組みの拡大が、市場の成長にさらに寄与すると予想されます。
中東・アフリカにおける治験用新薬CDMO市場の動向
中東・アフリカにおける治験用新薬CDMO業界は、ライフサイエンス分野への投資増加、医薬品製造インフラの拡充、およびバイオテクノロジー研究への関心の高まりに支えられ、緩やかな成長を遂げています。同地域の各国政府は、医療および製薬分野の能力強化を図るとともに、先進的な製造・研究施設への投資を奨励しています。こうした動向は、治験用新薬の開発・製造サービスに対する将来の需要を支えると予想されます。
アラブ首長国連邦(UAE)の治験用新薬CDMO業界は、予測期間中に著しい成長を遂げると見込まれています。市場の拡大は、医薬品製造、バイオテクノロジーの革新、および医療インフラへの投資増加によって支えられています。国内のバイオ医薬品生産の強化、国際的なライフサイエンス分野への投資誘致、そして先進的な研究エコシステムの構築に向けた政府の取り組みにより、今後数年間で受託開発および臨床製造サービスへの需要が増加すると予想されます。
主要な治験用新薬CDMO企業に関する洞察
市場で事業を展開する主要企業は、市場での競争優位性を獲得するために、サービスの立ち上げ、合併・買収、提携・契約、事業拡大といった戦略的取り組みを進めています。例えば、2025年4月、Porton Advanced社は、Tasly Pharmaceutical Co., Ltd.社とのCDMO提携を発表しました。これは、中国の国家薬品監督管理局(NMPA)から治験薬(IND)の承認を受けたデュアルターゲティングCAR-T療法「P134 Cell Injection」の開発を目的としたものです。この提携は、再発性膠芽腫を対象に開発中の治験療法に関するプロセス開発および製造活動を支援するものです。
主要な治験用新薬CDMO企業
本調査では、治験用新薬CDMO市場に関する主要企業として、以下の企業を取り上げています
- Catalent, Inc.
- Lonza
- Recipharm AB
- Siegfried Holding AG
- Patheon Inc.
- WuXi Biologics
- Eurofins CDMO Alphora
- Cambrex Corporation
- Charles River Laboratories International, Inc.
- FUJIFILM Diosynth Biotechnologies
- Syngene International
- Jubilant Pharmova
- Piramal Pharma Solutions
- Dr. Reddy’s CPS
- Dishman Carbogen Amcis Ltd.
- AGC Biologics
- KBI Biopharma
最近の動向
- 2025年6月、GenSight Biologics社は、治験用遺伝子治療候補薬GS030の上流工程の移管を成功裏に完了したことを受け、Catalent社との製造提携において重要なマイルストーンを達成したと発表しました。この成果は、臨床開発、製造スケールアップ、および将来の規制当局への申請を後押しするものであり、治験用遺伝子治療プログラムの推進において、専門のCDMOが果たす役割がますます重要になっていることを示しています。
- 2025年5月、Radyus ResearchとEurofins傘下のCDMOであるAlphoraは、世界中のバイオテクノロジー企業における初期段階の医薬品開発を加速させるための戦略的提携を発表しました。この提携により、創薬、前臨床開発、CMC、および製造の各機能が統合され、開発スケジュールの効率化、プログラムの継続性の向上、ならびに治験薬申請(IND)に向けた順調な進展が支援されます。
世界の治験用新薬CDMO市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、サービス、最終用途、および地域に基づいて、世界の治験用新薬CDMO市場レポートをセグメント化しています。
- サービス別見通し(売上高、10億米ドル、2021年~2033年)
- 受託開発
- 低分子
- バイオアナリシスおよびDMPK試験
- 毒性試験
- 病理学および安全性薬理学試験
- 原薬開発
- 合成経路の開発
- プロセス開発
- 剤形選定結晶化プロセス開発
- 原薬のスケールアップ
- 製剤開発
- 製剤前段階
- 前臨床製剤選定
- ヒト初投与(FIRST-IN-MAN)製剤/プロセス開発
- 分析・品質サービス
- 分析法開発/バリデーション
- 原薬および製剤の出荷検査
- 原薬および製剤の正式安定性試験
- プロセスの最適化
- 後処理精製工程
- テレスコープ法およびプロセスの精緻化
- 初期最適化
- 高分子
- 細胞株の開発
- プロセス開発
- 上流工程
- 微生物
- 哺乳類
- その他
- 下流工程
- MAB
- 組換えタンパク質
- その他
- 上流工程
- 低分子
- 受託製造
- 低分子
- 経口固形製剤
- 半固形製剤
- 液剤および注射剤
- その他
- 高分子
- MAB
- 組換えタンパク質
- その他
- 低分子
- 受託開発
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 製薬企業
- バイオテクノロジー企業
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- アラブ首長国連邦
- サウジアラビア
- クウェート
- カタール
- オマーン
- 北米
第1章 調査方法および調査範囲
1.1. 市場セグメンテーションおよび調査範囲
1.2. セグメントの定義
1.2.1. サービス
1.2.2. 最終用途
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次情報源
1.4.4. 一次調査
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析
1.7.2. トップダウン分析
1.7.3. ボトムアップアプローチ
1.7.4. 多変量分析
1.8. 二次情報源一覧
1.9. 略語一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 治験用新薬(IND)CDMO市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の展望
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 製薬企業によるアウトソーシングサービスの増加
3.2.1.2. 研究開発(R&D)への投資の増加
3.2.1.3. 製薬業界の成長
3.2.1.4. 厳格な規制要件
3.2.2. 市場の制約要因分析
3.2.2.1. アウトソーシングにおけるコンプライアンス上の課題
3.2.2.2. 発展途上国における状況の変化
3.3. 技術動向
3.4. 価格設定モデルの分析
3.5. 関税の影響分析
3.6. バリューチェーン分析
3.7. 市場分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. PESTEL分析
第4章 治験用新薬CDMO市場:サービス別推計および動向分析
4.1. 治験用新薬CDMO市場(サービス別):セグメント概要
4.2. 治験用新薬(IND)CDMO市場:サービス別動向分析
4.3. 治験用新薬(IND)CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
4.4. 受託開発
4.4.1. 受託開発市場の推計および予測(2021年~2033年) (10億米ドル)
4.4.2. 低分子
4.4.2.1. 低分子市場の推計および予測、2021年~2033年(10億米ドル)
4.4.2.2. バイオアナリシスおよびDMPK試験
4.4.2.2.1. バイオアナリシスおよびDMPK試験の市場規模推計および予測(2021年~2033年)(10億米ドル)
4.4.2.3. 毒性試験
4.4.2.3. 1. 毒性試験市場の推計および予測、2021年~2033年(10億米ドル)
4.4.2.4. 病理学および安全性薬理学試験
4.4.2.4.1. 病理学および安全性薬理学研究の市場規模推計および予測、2021年~2033年(10億米ドル)
4.4.2.5. 原薬開発
4.4.2.5.1. 原薬開発市場の推計および予測、2021年~2033年(10億米ドル)
4.4.2.5.2. 合成経路の開発
4.4.2.5.2.1. 合成経路の開発市場の推計および予測、2021年~2033年 (10億米ドル)
4.4.2.5.3. プロセス開発
4.4.2.5.3.1. プロセス開発市場の推計および予測、2021年~2033年(10億米ドル)
4.4.2.5.4. 剤形選定・結晶化プロセス開発
4.4.2.5.4.1. 剤形選定・結晶化プロセス開発市場の推計および予測(2021年~2033年)(10億米ドル)
4.4.2.5.5. 原薬のスケールアップ
4.4.2.5.5.1. 原薬のスケールアップに関する市場規模の推計および予測(2021年~2033年、10億米ドル)
4.4.2.6. 製剤開発
4.4.2.6.1. 製剤開発に関する市場規模の推計および予測(2021年~2033年、10億米ドル)
4.4.2.6.2. プレ製剤
4.4.2.6.2.1. プレ製剤市場の推計および予測、2021年~2033年(10億米ドル)
4.4.2.6.3. 前臨床段階における製剤選定
4.4.2.6.3.1. 前臨床段階における製剤選定市場の推計および予測、2021年~2033年(10億米ドル)
4.4.2.6.4. ヒト初投与(First In Man)における製剤・プロセス開発
4.4.2.6.4.1. ヒト初投与(First In Man)における製剤・ プロセス開発の市場規模推計および予測、2021年~2033年(10億米ドル)
4.4.2.7. 分析・品質サービス
4.4.2.7.1.
分析・品質サービス市場の推計および予測、2021年~2033年(10億米ドル)
4.4.2.7.2. 分析法の開発/バリデーション
4.4.2.7.2.1. 分析法の開発・バリデーション市場の推定値および予測、2021年~2033年(10億米ドル)
4.4.2.7.3. 原薬および製剤の出荷検査
4.4.2.7.3.1. 原薬および製剤の出荷検査市場の推計および予測、2021年~2033年(10億米ドル)
4.4.2.7.4. 原薬および製剤の定型安定性
4.4.2.7.4.1. 原薬および医薬品の正式安定性に関する市場推計および予測、2021年~2033年 (10億米ドル)
4.4.2.8. プロセス最適化
4.4.2.8.1. プロセス最適化市場の推計および予測、2021年~2033年(10億米ドル)
4.4.2.8.2. 精製工程
4.4.2.8.2. 1. 精製工程の市場規模推計および予測、2021年~2033年(10億米ドル)
4.4.2.8.3. テレスコープ法およびプロセス精製
4.4.2.8.3.1. テレスコープ法およびプロセス精製の市場規模推計および予測、2021年~2033年 (10億米ドル)
4.4.2.8.4. 初期最適化
4.4.2.8.4.1. 初期最適化市場の推定値および予測、2021年~2033年 (10億米ドル)
4.4.3. 大分子
4.4.3.1. 大分子市場の推定値および予測、2021年~2033年(10億米ドル)
4.4.3.2. 細胞株開発
4.4.3.2.1. 細胞株開発市場の推計および予測、2021年~2033年(10億米ドル)
4.4.3.3. プロセス開発
4.4.3.3.1. プロセス開発市場の推計および予測、2021年~2033年(10億米ドル)
4.4.3.3.2. アップストリーム
4.4.3.3.2.1.
上流市場の推定値および予測、2021年~2033年(10億米ドル)
4.4.3.3.2.2. 微生物
4.4.3.3.2.2.1. 微生物市場の推定値および予測、2021年~2033年(10億米ドル)
4.4.3.3.2.3. 哺乳類
4.4.3.3.2.3.1. 哺乳類市場の推計および予測、2021年~2033年(10億米ドル)
4.4.3.3.2.4. その他
4.4.3.3.2.4.1. その他市場の推計および予測、2021年~2033年(10億米ドル)
4.4.3.3.3. ダウンストリーム
4.4.3.3.3.1. 下流市場の見積もりおよび予測、2021年~2033年(10億米ドル)
4.4.3.3.3.2. MAB
4.4.3.3.3.2.1. MAB市場の見積もりおよび予測、2021年~2033年 (10億米ドル)
4.4.3.3.3.3. 組換えタンパク質
4.4.3.3.3.3.1. 組換えタンパク質市場の推計および予測、2021年~2033年(10億米ドル)
4.4.3.3.3.4. その他
4.4.3.3.3.4.1. その他市場の推定値および予測、2021年~2033年(10億米ドル)
4.5. 受託製造
4.5.1. 受託製造市場の推計および予測、2021年~2033年(10億米ドル)
4.5.2. 低分子
4.5.2.1. 低分子薬市場の推計および予測、2021年~2033年(10億米ドル)
4.5.2.2. 経口固形製剤
4.5.2.2.1. 経口固形製剤市場の推計および予測、2021年~2033年(10億米ドル)
4.5.2.3. 半固形製剤
4.5.2.3.1. 半固形製剤市場の推計および予測、2021年~2033年(10億米ドル)
4.5.2.4. 液剤および注射剤
4.5.2.4.1. 液剤および注射剤の市場規模推計および予測、2021年~2033年(10億米ドル)
4.5.2.5. その他
4.5.2.5.1.
その他市場の推計および予測、2021年~2033年(10億米ドル)
4.5.3. 高分子
4.5.3.1. 高分子市場の推計および予測、2021年~2033年 (10億米ドル)
4.5.3.2. MAB
4.5.3.2.1. MAB市場の推計および予測、2021年~2033年(10億米ドル)
4.5.3.3. 組換えタンパク質
4.5.3.3.1. 組換えタンパク質市場の推計および予測、2021年~2033年(10億米ドル)
4.5.3.4. その他
4.5.3.4.1. その他市場の推計および予測、2021年~2033年(10億米ドル)
第5章 治験用新薬(IND)CDMO市場:最終用途別推計および動向分析
5.1. 治験用新薬(IND)CDMO市場(最終用途別):セグメント概要
5.2. 治験用新薬(IND)CDMO市場(最終用途別):動向分析
5.3. 治験用新薬(IND)CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
5.4. 製薬企業
5.4.1. 製薬企業の市場推計および予測(2021年~2033年)(10億米ドル)
5.5. バイオテクノロジー企業
5.5.1. バイオテクノロジー企業の市場規模推計および予測、2021年~2033年(10億米ドル)
5.6. その他
5.6.1. その他の市場規模推計および予測、2021年~2033年 (10億米ドル)
第6章 治験用新薬(IND)CDMO市場:地域別推計および動向分析
6.1. 地域別市場ダッシュボード
6.2. 地域別市場シェア分析(2025年および2033年)
6.3. 北米
6.3.1. 北米市場の推計および予測、2021年~2033年(10億米ドル)
6.3.2. 米国
6.3.2.1. 主要国の動向
6.3.2.2. 競争環境
6.3.2.3. 規制の枠組み
6.3.2.4. 米国市場の推計および予測、2021年~2033年(10億米ドル)
6.3.3. カナダ
6.3.3.1. 主要国の動向
6.3.3.2. 競争状況
6.3.3.3. 規制の枠組み
6.3.3.4. カナダ市場の推計および予測、2021年~2033年(10億米ドル)
6.3.4. メキシコ
6.3.4.1. 主要な国別動向
6.3.4.2. 競争環境
6.3.4.3. 規制の枠組み
6.3.4.4.
メキシコ市場の推計および予測、2021年~2033年(10億米ドル)
6.4. 欧州
6.4.1. 欧州市場の推計および予測、2021年~2033年(10億米ドル)
6.4.2. 英国
6.4.2.1. 主要国の動向
6.4.2.2. 競争状況
6.4.2.3. 規制の枠組み
6.4.2.4. 英国市場の推計および予測、2021年~2033年(10億米ドル)
6.4.3. ドイツ
6.4.3.1. 主要国の動向
6.4.3.2. 競争環境
6.4.3.3. 規制の枠組み
6.4.3.4. ドイツ市場の推計および予測(2021年~2033年、10億米ドル)
6.4.4. フランス
6.4.4.1. 主要国の動向
6.4.4.2. 競争シナリオ
6.4.4.3. 規制の枠組み
6.4.4.4. フランス市場の推定値および予測、2021年~2033年(10億米ドル)
6.4.5. イタリア
6.4.5.1. 主要国の動向
6.4.5.2. 競争環境
6.4.5.3. 規制の枠組み
6.4.5.4. イタリア市場の推計および予測、2021年~2033年(10億米ドル)
6.4.6. スペイン
6.4.6.1. 主要な国別動向
6.4.6.2. 競争環境
6.4.6.3. 規制の枠組み
6.4.6.4. スペイン市場の推計および予測(2021年~2033年、10億米ドル)
6.4.7. デンマーク
6.4.7.1. 主要な国別動向
6.4.7.2. 競争環境
6.4.7.3. 規制の枠組み
6.4.7.4. デンマーク市場の推計および予測、2021年~2033年(10億米ドル)
6.4.8. スウェーデン
6.4.8.1. 主要な国別動向
6.4.8.2. 競争環境
6.4.8.3. 規制の枠組み
6.4.8.4. スウェーデン市場の推計および予測、2021年~2033年(10億米ドル)
6.4.9. ノルウェー
6.4.9.1. 主要な国別動向
6.4.9.2. 競争環境
6.4.9.3. 規制の枠組み
6.4.9.4. ノルウェー市場の推計および予測、2021年~2033年(10億米ドル)
6.5. アジア太平洋地域
6.5.1. アジア太平洋地域の市場推計および予測、2021年~2033年(10億米ドル)
6.5.
2. 日本
6.5.2.1. 主要国の動向
6.5.2.2. 競争環境
6.5.2.3. 規制の枠組み
6.5.2.4. 日本の市場規模推計および予測(2021年~2033年、10億米ドル)
6.5.3. 中国
6.5.3.1. 主要国の動向
6.5.3.2. 競争環境
6.5.3.3. 規制の枠組み
6.5.3.4. 中国市場の推計および予測(2021年~2033年、10億米ドル)
6.5.4. インド
6.5.4.1. 主要国の動向
6.5.4.2. 競争環境
6.5.4.3. 規制の枠組み
6.5.4.4. インド市場の推計および予測、2021年~2033年(10億米ドル)
6.5.5. オーストラリア
6.5.5.1. 主要国の動向
6.5.5.2. 競争環境
6.5.5.3. 規制の枠組み
6.5.5.4. オーストラリア市場の推計および予測、2021年~2033年(10億米ドル)
6.5.6. タイ
6.5.6.1. 主要国の動向
6.5.6.2. 競争環境
6.5.6.3. 規制の枠組み
6.5.6.4. タイ市場の推計および予測、2021年~2033年(10億米ドル)
6.5.7. 韓国
6.5.7.1. 主要国の動向
6.5.7.2. 競争環境
6.5.7.3. 規制の枠組み
6.5.7.4. 2021年~2033年の韓国市場の推計および予測(10億米ドル)
6.6. ラテンアメリカ
6.6.1. 2021年~2033年のラテンアメリカ市場の推計および予測(10億米ドル)
6.6.2. ブラジル
6.6.2.1. 主要国の動向
6.6.2.2. 競争状況
6.6.2.3. 規制の枠組み
6.6.2.4. ブラジル市場の推計および予測、2021年~2033年(10億米ドル)
6.6.3. アルゼンチン
6.6.3.1. 主要国の動向
6.6.3.2. 競争環境
6.6.3.3. 規制の枠組み
6.6.3.4. アルゼンチン市場の推計および予測(2021年~2033年、10億米ドル)
6.7. 中東・アフリカ(MEA)
6.7.1. 中東・アフリカ(MEA)市場の推計および予測、2021年~2033年(10億米ドル)
6.7.2. 南アフリカ
6.7.2.1. 主要な国別動向
6.7.2.2. 競争環境
6.7.2.3. 規制の枠組み
6.7.2.4. 南アフリカ市場の推計および予測(2021年~2033年、10億米ドル)
6.7.3. アラブ首長国連邦(UAE)
6.7.3.1. 主要国の動向
6.7.3.2. 競争環境
6.7.3.3. 規制の枠組み
6.7.3.4. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年、10億米ドル)
6.7.4. サウジアラビア
6.7.4.1. 主要な国別動向
6.7.4.2. 競争環境
6.7.4.3. 規制の枠組み
6.7.4.4. サウジアラビア市場の推計および予測(2021年~2033年、10億米ドル)
6.7.5. クウェート
6.7.5.1. 主要な国別動向
6.7.5.2. 競争環境
6.7.5.3. 規制の枠組み
6.7.5.4. クウェート市場の推計および予測(2021年~2033年、10億米ドル)
6.7.6. カタール
6.7.6.1. 主要な国別動向
6.7.6.2. 競争環境
6.7.6.3. 規制の枠組み
6.7.6.4. カタール市場の推計および予測(2021年~2033年、10億米ドル)
6.7.7. オマーン
6.7.7.1. 主要な国別動向
6.7.7.2. 競争環境
6.7.7.3. 規制の枠組み
6.7.7.4. オマーン市場の推計および予測、2021年~2033年(10億米ドル)
第7章 競争環境
7.1. 主要参加企業の分類
7.1.1. 市場リーダー
7.1.2. 新興企業
7.2. 市場シェア/評価分析(2025年)(ヒートマップ分析)
7.3. 企業概要
7.3.1. カタレント社(Catalent, Inc.)
7.3.1.1. 会社概要
7.3.1.2. 財務実績
7.3.1.3. サービスのベンチマーク
7.3.1.4. 戦略的取り組み
7.3.2. ロンザ
7.3.2.1. 会社概要
7.3.2.2. 財務実績
7.3.2.3. サービスベンチマーク
7.3.2.4. 戦略的取り組み
7.3.3. レシファーム社(Recipharm AB)
7.3.3.1. 会社概要
7.3.3.2. 財務実績
7.3.3.3. サービス・ベンチマーキング
7.3.3.4. 戦略的取り組み
7.3.4. ジークフリート・ホールディング社(Siegfried Holding AG)
7.3.4.1. 会社概要
7.3.4.2. 財務実績
7.3.4.3. サービスのベンチマーク
7.3.4.4. 戦略的取り組み
7.3.5. パテオン社
7.3.5.1. 会社概要
7.3.5.2. 財務実績
7.3.5.3. サービスのベンチマーク
7.3.5.4. 戦略的取り組み
7.3.6. WuXi Biologics
7.3.6.1. 会社概要
7.3.6.2. 財務実績
7.3.6.3. サービスのベンチマーク
7.3.6.4. 戦略的取り組み
7.3.7. ユーロフィンズ CDMO アルフォラ
7.3.7.1. 会社概要
7.3.7.2. 財務実績
7.3.7.3. サービス・ベンチマーキング
7.3.7.4. 戦略的取り組み
7.3.8. キャンブレックス・コーポレーション
7.3.8.1. 会社概要
7.3.8.2. 財務実績
7.3.8.3. サービスのベンチマーク
7.3.8.4. 戦略的取り組み
7.3.9. チャールズ・リバー・ラボラトリーズ
7.3.9.1. 会社概要
7.3.9.2. 財務実績
7.3.9.3. サービスのベンチマーク
7.3.9.4. 戦略的取り組み
7.3.10. 富士フイルム・ディオシン・バイオテクノロジー社
7.3.10.1. 会社概要
7.3.10.2. 財務実績
7.3.10.3. サービスのベンチマーク
7.3.10.4. 戦略的取り組み
7.3.11. シンジーン・インターナショナル
7.3.11.1. 会社概要
7.3.11.2. 財務実績
7.3.11.3. サービス・ベンチマーキング
7.3.11.4. 戦略的取り組み
7.3.12. ジュビラント・ファルモバ
7.3.12.1. 会社概要
7.3.12.2. 財務実績
7.3.12.3. サービス・ベンチマーキング
7.3.12.4. 戦略的取り組み
7.3.13. ピラマル・ファーマ・ソリューションズ
7.3.13.1. 会社概要
7.3.13.2. 財務実績
7.3.13.3. サービス・ベンチマーキング
7.3.13.4. 戦略的取り組み
7.3.14. ドクター・レディーズ CPS
7.3.14.1. 会社概要
7.3.14.2. 財務実績
7.3.14.3. サービスのベンチマーク
7.3.14.4. 戦略的取り組み
7.3.15. ディッシュマン・カーボゲン・アムシス社
7.3.15.1. 会社概要
7.3.15.2. 財務実績
7.3.15.3. サービスのベンチマーク
7.3.15.4. 戦略的取り組み
7.3.16. AGC Biologics
7.3.16.1. 会社概要
7.3.16.2. 財務実績
7.3.16.3. サービスのベンチマーク
7.3.16.4. 戦略的取り組み
7.3.17. KBI Biopharma
7.3.17.1. 会社概要
7.3.17.2. 財務実績
7.3.17.3. サービスのベンチマーク
7.3.17.4. 戦略的取り組み
表の一覧
表1 二次情報源一覧
表2 略語一覧
表3 サービス別、世界の治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
表4 世界の治験用新薬CDMO市場の推計および予測、 最終用途別、2021年~2033年(10億米ドル)
表5 世界の治験用新薬CDMO市場の推計および予測、地域別、2021年~2033年(10億米ドル)
表6 北米の治験用新薬CDMO市場の推計および予測、国別、2021年~2033年(10億米ドル)
表7 北米における治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表8 北米における治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表9 米国における治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表10 米国における治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表11 米国における治験用新薬CDMO市場の推計および予測(治療領域別、2021年~2033年)(10億米ドル)
表12 カナダにおける治験用新薬CDMO市場の推計および予測(サービス別、2021年 ~2033年(10億米ドル)
表13 カナダの治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表14 メキシコの治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表15 メキシコの治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表16 欧州の治験用新薬CDMO市場の推計および予測(国別、2021年 ~2033年(10億米ドル)
表17 欧州の治験用新薬(IND)CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表18 欧州の治験用新薬(IND)CDMO市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表19 英国における治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年) (10億米ドル)
表20 英国における治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表21 ドイツにおける治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表22 ドイツの治験用新薬CDMO市場規模の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表23 フランスの治験用新薬CDMO市場規模の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表24 フランスにおける治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表25 イタリアの治験用新薬CDMO市場規模の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表26 イタリアの治験用新薬CDMO市場規模の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表27 スペインの治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表28 スペインの治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表29 デンマークの治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表30 デンマークの治験用新薬CDMO市場の推計および予測(最終用途別、2021年 ~2033年(10億米ドル)
表31 スウェーデンの治験用新薬(IND)CDMO市場規模の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表32 スウェーデンの治験用新薬(IND)CDMO市場規模の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表33 ノルウェーの治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表34 ノルウェーの治験用新薬CDMO市場の推計および予測、 最終用途別、2021年~2033年(10億米ドル)
表35 アジア太平洋地域の治験用新薬CDMO市場の推計および予測、国別、2021年~2033年(10億米ドル)
表36 アジア太平洋地域の治験用新薬CDMO市場の推計および予測、サービス別、2021年 ~2033年(10億米ドル)
表37 アジア太平洋地域の治験薬CDMO市場の推計および予測、最終用途別、2021年~2033年(10億米ドル)
表38 日本の治験用新薬CDMO市場規模の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表39 日本の治験用新薬CDMO市場規模の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表40 中国の治験用新薬CDMO市場規模の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表41 中国の治験用新薬CDMO市場規模の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表42 インドにおける治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表43 インドにおける治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表44 オーストラリアの治験用新薬(IND)CDMO市場規模の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表45 オーストラリアの治験用新薬(IND)CDMO市場規模の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表46 タイの治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表47 タイの治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表48 韓国における治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表49 韓国における治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表50 ラテンアメリカにおける治験用新薬CDMO市場の推計および予測(国別、2021年~2033年)(10億米ドル)
表51 ラテンアメリカにおける治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表52 ラテンアメリカにおける治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表53 ブラジルにおける治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年) (10億米ドル)
表54 ブラジルにおける治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表55 アルゼンチンの治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表56 アルゼンチンの治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表57 中東・アフリカにおける治験用新薬CDMO市場の推計および予測(国別、2021年~2033年)(10億米ドル)
表58 中東・アフリカにおける治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年) (10億米ドル)
表59 中東・アフリカにおける治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表60 南アフリカにおける治験用新薬CDMO市場の推計および予測(サービス別、2021年 ~2033年(10億米ドル)
表61 南アフリカにおける治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表62 アラブ首長国連邦(UAE)における治験用新薬CDMO市場の推計および予測、 サービス別、2021年~2033年(10億米ドル)
表63 アラブ首長国連邦(UAE)の治験用新薬CDMO市場の推計および予測、最終用途別、2021年~2033年(10億米ドル)
表64 サウジアラビアの治験用新薬CDMO市場の推計および予測、サービス別、2021年~2033年(10億米ドル)
表65 サウジアラビアの治験用新薬CDMO市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表66 クウェートの治験用新薬CDMO市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
表67 クウェートの治験用新薬CDMO市場の推計および予測、最終用途別、2021年~2033年(10億米ドル)
表68 カタールの治験用新薬CDMO市場の推計および予測、サービス別、2021年~2033年(10億米ドル)
表69 カタールの治験用新薬CDMO市場の推計および予測、 用途別、2021年~2033年(10億米ドル)
表70 オマーンの治験用新薬CDMO市場の推計および予測、サービス別、2021年~2033年(10億米ドル)
表71 オマーンの治験用新薬CDMO市場の推計および予測、用途別、2021年~2033年 (10億米ドル)
図表一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場の策定と検証
図6 商品フロー分析
図7 バリューチェーンに基づく市場規模の算出と予測
図8 QFDモデルによる市場規模の算出と予測
図9 ボトムアップアプローチ
図10 市場の概要
図11 セグメントの概要 1
図12 セグメントの概要 2
図13 競合環境の概要
図14 親市場の展望、2025年 (10億米ドル)
図15 付随市場の展望(2025年)(10億米ドル)
図16 治験用新薬(IND)CDMO市場の動向
図17 ポーターの5つの力分析
図18 PESTEL分析
図19 治験用新薬(IND)CDMO市場:サービスの展望と主なポイント
図20 治験用新薬CDMO市場:サービス動向分析
図21 受託開発市場の推計および予測、2021年~2033年(10億米ドル)
図22 低分子市場の推計および予測、2021年~2033年
(10億米ドル)
図23 バイオアナリシスおよびDMPK試験市場の推計値と予測、2021年~2033年 (10億米ドル)
図24 毒性試験市場の推計および予測、2021年~2033年(10億米ドル)
図25 病理学および安全性薬理学試験市場の推計および予測、2021年~2033年 (10億米ドル)
図26 原薬開発市場の推計および予測、2021年~2033年(10億米ドル)
図27 合成経路開発市場の推計および予測、2021年~2033年 (10億米ドル)
図28 プロセス開発市場の推計および予測、2021年~2033年(10億米ドル)
図29 剤形選定・結晶化プロセス開発市場の推計および予測、2021年~2033年(10億米ドル)
図30 原薬のスケールアップ市場の推計および予測、2021年 ~2033年(10億米ドル)
図31 製剤開発市場の推計および予測、2021年~2033年(10億米ドル)
図32 プレ製剤市場の推計および予測、2021年~2033年(10億米ドル)
図33 非臨床段階における製剤選定市場の推計および予測、2021年~2033年(10億米ドル)
図34 ヒト初投与(First In Man)における製剤・プロセス開発市場の推計および予測、2021年~2033年(10億米ドル)
図35 分析・品質サービス市場の推計および予測、2021年~2033年(10億米ドル)
図36 分析法開発・バリデーション市場の推計および予測、2021年~2033年(10億米ドル)
図 図37 原薬および製剤の出荷検査市場の推計および予測、2021年~2033年(10億米ドル)
図38 原薬および製剤の定式安定性試験市場の推計および予測、2021年~2033年 (10億米ドル)
図39 プロセス最適化市場の推計および予測、2021年~2033年(10億米ドル)
図40 ワークアップ精製工程市場の推計および予測、2021年~2033年 (10億米ドル)
図41 テレスコープ法およびプロセス精製市場の推計値および予測、2021年~2033年(10億米ドル)
図42 初期最適化市場の推計値および予測、2021年~2033年(10億米ドル)
図43 2021年~2033年の高分子市場規模の推計および予測(10億米ドル)
図44 2021年~2033年の細胞株開発市場規模の推計および予測(10億米ドル)
図45 2021年~2033年のプロセス開発市場規模の推計および予測(10億米ドル)
図46 上流工程市場の推計および予測、2021年~2033年(10億米ドル)
図47 微生物市場の推計および予測、2021年~2033年(10億米ドル)
図48 哺乳類市場の推計および予測、2021年~2033年(10億米ドル)
図49 その他市場の推計および予測、2021年~2033年(10億米ドル)
図50 ダウンストリーム市場の推計および予測、2021年~2033年(10億米ドル)
図51 MABs市場の推計および予測、2021年~2033年(10億米ドル)
図52 組換えタンパク質市場の推計および予測、2021年~2033年(10億米ドル)
図53 その他市場の推計および予測、2021年~2033年 (10億米ドル)
図54 受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図55 低分子医薬品市場の推計および予測、2021年~2033年(10億米ドル)
図56 経口固形製剤市場の推計および予測、2021年~2033年 (10億米ドル)
図57 半固形製剤市場の推計および予測、2021年~2033年(10億米ドル)
図58 液剤・注射剤市場の推計および予測、2021年~2033年(10億米ドル)
図59 その他市場の推計および予測、2021年~2033年 (10億米ドル)
図60 大型分子市場の推計および予測、2021年~2033年(10億米ドル)
図61 MABs市場の推計および予測、2021年~2033年(10億米ドル)
図62 組換えタンパク質市場の推計および予測、2021年~2033年(10億米ドル)
図63 その他市場の推計および予測、2021年~2033年(10億米ドル)
図64 治験用新薬(IND)CDMO市場: 最終用途の見通しと主なポイント
図65 治験用新薬(IND)CDMO市場:最終用途の動向分析
図66 製薬企業の市場規模推計および予測、2021年~2033年(10億米ドル)
図67 バイオテクノロジー企業の市場規模推計および予測、2021年~2033年(10億米ドル)
図68 その他セグメントの市場規模推計および予測、2021年~2033年 (10億米ドル)
図69 地域別市場:主なポイント
図70 北米の治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図71 米国の治験用新薬CDMO市場の推計および予測、2021年~2033年 (10億米ドル)
図72 カナダにおける治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図73 メキシコにおける治験用新薬CDMO市場の推計および予測、2021年 ~2033年(10億米ドル)
図74 欧州の治験用新薬CDMO市場の推計および予測、2021年~2033年 (10億米ドル)
図75 英国の治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図76 ドイツの治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図77 フランスの治験用新薬CDMO市場の推計および予測、 2021年~2033年(10億米ドル)
図78 イタリアの治験用新薬CDMO市場の推計および予測、2021年~2033年 (10億米ドル)
図79 スペインの治験用新薬(IND)CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図80 スウェーデンの治験用新薬(IND)CDMO市場の推計および予測、2021年~2033年 (10億米ドル)
図81 デンマークにおける治験薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図82 ノルウェーにおける治験薬CDMO市場の推計および予測、2021年~2033年 (10億米ドル)
図83 アジア太平洋地域の治験用新薬(IND)CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図84 日本の治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図85 中国の治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図86 インドの治験用新薬CDMO市場の推計および予測、 2021年~2033年(10億米ドル)
図87 タイの治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図88 韓国の治験用新薬CDMO市場の推計および予測、 2021年~2033年(10億米ドル)
図89 オーストラリアの治験用新薬CDMO市場の推計および予測、2021年~2033年 (10億米ドル)
図90 ラテンアメリカにおける治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図91 ブラジルにおける治験用新薬CDMO市場の推計および予測、2021年~2033年 (10億米ドル)
図92 アルゼンチンの治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図93 中東・アフリカの治験用新薬CDMO市場の推計および予測、2021年 ~2033年(10億米ドル)
図94 南アフリカの治験用新薬(IND)CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図95 サウジアラビアにおける治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図96 アラブ首長国連邦(UAE)における治験用新薬CDMO市場の推計および予測、2021年~2033年 (10億米ドル)
図97 クウェートの治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図98 オマーンの治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)
図99 カタールの治験用新薬CDMO市場の推計および予測、2021年~2033年(10億米ドル)









