主な市場動向とインサイト
- 適応症別:2025年には、ステント内再狭窄(ISR)セグメントが65.0%という最大の市場シェアを占めました。
- 薬剤タイプ別:2025年には、パクリタキセルセグメントが圧倒的な市場シェアを占めました。
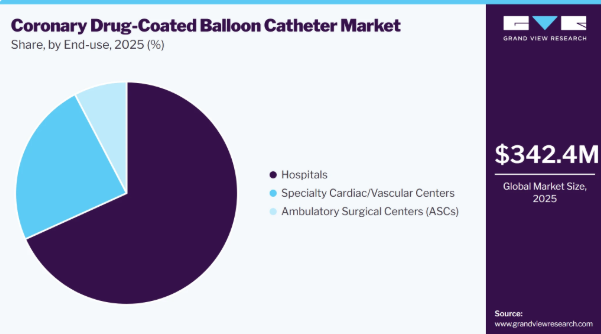
- 最終用途別:2025年には、病院セグメントが圧倒的な市場シェアを占めました。
地域別の注目点
- 最大の市場:北米(2025年のシェア44.1%)
- 最も成長が著しい市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
市場規模と予測
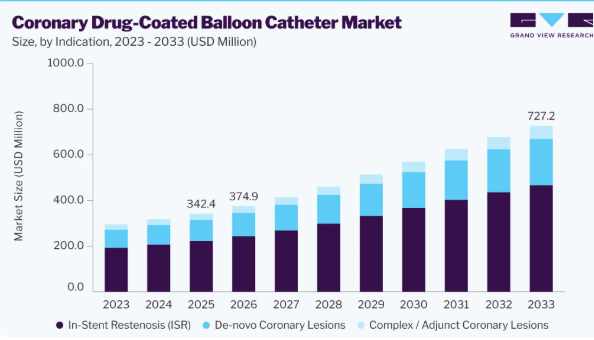
2025年の市場規模:3億4,240万米ドル
2026年の市場規模:3億7,490万米ドル
- 2033年の予測市場規模:7億2,720万米ドル
- CAGR(2026年~2033年):9.9%
市場の動向
冠動脈疾患(CAD)の有病率の上昇、PCI(経皮的冠動脈形成術)の実施件数の増加、および低侵襲な冠動脈血行再建術の普及が、冠動脈用薬剤溶出型バルーンカテーテル市場の成長を牽引しています。ステント内再狭窄(ISR)、小血管疾患、および複雑な冠動脈病変の発生率の増加により、再ステント留置に代わる効果的な治療法への需要が加速しています。薬剤コーティング技術の継続的な進歩、特に次世代シロリムス被覆バルーンの開発に加え、臨床エビデンスの拡大や好意的な規制当局の承認が、市場の普及をさらに後押ししています。
しかし、厳格な規制承認要件、広範な臨床試験の義務、および高度なインターベンション処置の高コストが、引き続き市場の成長を抑制しています。革新的な技術の商用化の拡大、「何も残さない」という治療戦略に対する医師の選好の高まり、および新興医療市場における採用の拡大が、予測期間中に大きな成長機会を生み出すと予想されます。
市場の集中度と特徴
再狭窄の予防と治療成果の向上を目的としたコーティング製剤、バルーンの設計、および臨床応用により、市場では高度なイノベーションが進んでいます。各社は、先進的な抗増殖薬と最適化された薬剤送達メカニズムを用いた次世代薬剤コーティングバルーン・プラットフォームに注力しています。2024年2月、ボストン・サイエンティフィック社は、同社の「AGENT パクリタキセル被覆バルーンカテーテル」について米国FDAの承認を取得しました。これは、冠動脈ステント内再狭窄の治療を目的とした初のFDA承認済み冠動脈用薬剤被覆バルーンであり、従来の薬剤溶出型ステントの枠を超えたイノベーションの拡大を意味します。
臨床検証、規制当局の承認、および市場導入を加速させるため、医療機器メーカー、病院、臨床研究機関間の戦略的提携が増加しています。各社は、冠動脈用薬剤コーティングバルーンカテーテル技術の適応症を拡大するため、医師主導の研究や国際的な臨床試験に投資しています。2021年2月、Cardiovascular Systems, Inc.(CSI)は、Chansu Vascular Technologies, LLC(CVT)と提携し、冠動脈用エベロリムス薬剤コーティングバルーンの開発に取り組みました。この提携により、石灰化動脈病変の治療におけるCSIの専門知識と、フィリップ・マルコ博士がこれまで数多くの薬剤コーティングデバイスの開発で培ってきた経験が融合しました。
この業界は厳しい規制環境の下で運営されており、米国でのFDA認可や欧州でのCEマーク取得といった承認に加え、世界各地域の医療機器規制への準拠が求められています。これらの要件は安全性、有効性、臨床的信頼性を確保するのに役立ちますが、開発費用の増加や承認までの期間の長期化を招いています。さらに、規制当局は、新たなデジタル技術やソフトウェアを活用した技術を支援するために規制枠組みを進化させており、高い患者安全基準を維持しつつ、イノベーションを促進しています。
アジア太平洋、ラテンアメリカ、中東といった高成長地域において、メーカー各社が事業基盤を強化するにつれ、この業界は着実な地域的拡大を遂げています。各社は、先進的な血管内治療へのアクセスを向上させるため、現地の規制当局による承認、流通パートナーシップの構築、および医師への研修を優先的に進めています。例えば、2025年には、マイクロポート社がシロリムス(Firelimus)をコーティングした薬剤コーティングバルーンについて中国で市場承認を取得し、アジア太平洋地域全体でのより広範な商業化が後押しされました。こうした地域的な拡大により、新興の医療システムにおける低侵襲血管治療の受入可能性が向上し、長期的な世界市場の成長が後押しされています。
アナリストの見解
この業界は、「残存病変を一切残さない」という治療戦略の採用拡大と、冠動脈ステント内再狭窄(ISR)および特定のデ・ノボ病変におけるDCBの使用を裏付ける臨床的エビデンスの拡大によって牽引されています。技術の進歩、特にシロリムス被覆バルーン・プラットフォームにおける進歩は、安全性と長期的な臨床転帰を改善しており、医師によるより広範な受容を促進しています。臨床現場での採用拡大、規制当局による承認、および進行中の臨床試験により、さらなる市場での商用化が加速すると予想されます。さらに、各社は競争力を強化するため、製品の革新、被覆技術、および適応症の拡大に注力しています。
適応症に関する洞察
2025年には、ステント内再狭窄(ISR)セグメントが65.0%という最大の市場シェアを占めました。薬剤コーティングバルーンカテーテルは、追加の永久ステントを留置することなく抗増殖薬を投与し、血管の解剖学的構造を維持するのに役立つため、ISR治療において広く好まれています。このアプローチにより、再狭窄のリスクが低減され、再介入が簡素化されます。薬剤コーティングバルーンの有効性を裏付ける臨床的エビデンスの増加に加え、国際的な治療ガイドラインにおける推奨事項も相まって、その採用はさらに拡大しています。PCI(経皮的冠動脈形成術)の実施件数の増加や、低侵襲な冠動脈インターベンションへの志向の高まりが、ISRセグメントの優位性を引き続き支えています。
デ・ノボ冠動脈病変セグメントは、予測期間において10.3%という最も高いCAGRで成長すると予想されています。薬剤溶出バルーンは、恒久的なスキャフォールドを残すことなく抗増殖薬を放出するため、小血管のデ・ノボ冠動脈病変においてますます使用されています。これにより、血管の解剖学的構造の維持、再狭窄の低減、および狭窄した動脈への追加の金属層の形成を回避することが可能になります。分岐病変においては、DCB(薬剤溶出バルーン)により、血流を維持しつつ側枝の治療が可能となり、手技の複雑さを軽減できます。長期的な血管機能を改善するその能力が、複雑な冠動脈インターベンションにおける採用を後押ししています。
薬剤タイプ別の分析
パクリタキセルセグメントは、豊富な臨床エビデンス、医師の間での定着した認知度、および主要市場における広範な規制承認により、2025年には80.4%という最大の市場シェアを占めました。バルーンコーティング製剤、賦形剤技術、および薬剤送達効率における継続的な進歩により、手技の成功率と長期的な血管開存性がさらに向上しています。例えば、2025年5月、メドトロニック社は、同社のパクリタキセル被覆PTCAバルーンカテーテル「Prevail」について、複雑な分岐部病変の治療を含むCEマークの適応拡大を取得しました。このような規制上の節目は、パクリタキセル被覆DCBの臨床的適用範囲を拡大し続け、ますます複雑化する冠動脈インターベンションにおけるその採用を後押ししています。
「『Prevail』DCBの急性期における性能、臨床データ、および適応拡大は、ますます複雑な症例を扱う医師のニーズに応えるものです。当社は、長年にわたり薬剤溶出型ステントで採用してきたのと同じアプローチを取っています。実臨床データを前面に押し出すことで、『Prevail』DCBの新たな患者層への適用を拡大することができます。世界中のより多くの医師が、患者様に最高水準のケアを提供するために必要なツールを利用できるよう支援できることを楽しみにしております。」
– ジェイソン・ワイドマン、メドトロニック社 心血管ポートフォリオ部門傘下の冠動脈・腎除神経事業担当上級副社長兼事業部長。
シロリムス市場は、予測期間中に10.8%という最も高い年平均成長率(CAGR)で拡大すると見込まれています。このセグメントは急速に進展しており、各メーカーは安全性と有効性に関する強力なエビデンスを提示しています。複数の無作為化臨床試験や実臨床レジストリにおいて、後期ルーメンロス、標的病変再血行化、および手技の安全性に関して良好な結果が示されており、冠動脈インターベンションにおけるこの技術の役割がますます重要になっていることが裏付けられています。2023年1月、MedAlliance社は、新規冠動脈病変を対象としたシロリムス薬物溶出バルーン「Selution SLR」の主要臨床試験を開始するため、FDAから条件付き治験用医療機器免除(IDE)の承認を取得しました。これは、膝下、表在性大腿動脈、および冠動脈ISRの適応症に対する承認に続き、同社にとって4件目のFDA IDEとなります。
エンドユーザーに関する洞察
2025年には、病院セグメントが68.2%という最大の売上シェアを占めました。心血管疾患の有病率の上昇、低侵襲再血管化療法への需要、およびカテーテル検査室のインフラ拡充が、病院における本技術の採用を後押ししています。大規模な三次医療施設や大学病院では、本来の血管構造を維持し、永久インプラントの使用を削減するために、薬剤コーティングバルーンの使用がますます増加しています。また、病院は臨床試験、医師の研修、次世代技術の早期導入における主要な拠点としても機能しており、主要なエンドユースセグメントとしての役割を強めています。例えば、2025年6月、マンガルールにあるガバメント・ウェンロック病院は、カテーテル室を開設してから9ヶ月間で1,000件以上の心臓治療を行ったと報告しており、低侵襲な心血管インターベンションの利用拡大と、先進的な血管内技術への需要の高まりを示しています。
外来手術センター(ASC)セグメントは、予測期間中に11.7%という最も高い年平均成長率(CAGR)で成長すると見込まれています。心血管医療分野におけるASCの拡大は、有利な償還政策、低侵襲治療の進歩、および費用対効果の高い医療への需要によって牽引されています。冠動脈用薬剤溶出型バルーンカテーテルは、永久インプラントの必要性を低減し、外来手術の手順を簡素化することで、この変化を支えています。例えば、2025年5月に開催されたSCAI科学セッションでは、40万人以上のメディケア受給者を対象とした分析により、ASCおよび病院の外来部門で実施されたPCIの30日間の有害事象発生率が同等であることが示され、ASCを拠点とした心血管インターベンションの採用拡大を裏付けています。
地域別動向
2025年、北米の冠動脈用薬剤溶出型バルーンカテーテル市場は、44.1%という最大の売上シェアを占めました。この市場の成長は、心血管疾患の負担の増大、低侵襲再血管化処置の普及拡大、そして先進的な医療インフラの整備によって支えられています。また、米国およびカナダにおける主要メーカーの存在も、製品の革新、規制面の進展、および競合他社との差別化を通じて、市場の成長に寄与しています。2025年11月、メルク財団は、米国における質の高い心血管医療へのアクセスを改善するための5年間・2,200万米ドルのイニシアチブ「Collaborative for Equity in Cardiac Care」を立ち上げました。心臓インターベンションの適時性における格差の解消と臨床転帰の向上を図るため、複数の医療機関に助成金が交付されました。
米国の冠動脈用薬剤溶出型バルーンカテーテル市場の動向
2025年、米国の冠動脈用薬剤溶出型バルーンカテーテル市場は北米市場を牽引しました。早期診断と適時な介入に対する意識の高まりにより、病院や心臓センター全体での施術件数はさらに増加しています。例えば、2024年4月、ミシガン・メディシンは、米国で年間50万件以上のPCI(経皮的冠動脈形成術)が実施されていると報告し、ステント内再狭窄や小血管疾患などの特定の適応症に対する冠動脈用薬剤溶出型バルーンカテーテルを含む、高度な冠動脈インターベンション技術への需要が高まっていることを浮き彫りにしました。
アジア太平洋地域の冠動脈用薬剤溶出型バルーンカテーテル市場の動向
アジア太平洋地域の冠動脈用薬剤溶出型バルーンカテーテル市場は、高齢人口の増加、心血管疾患の負担増、医療インフラの改善、および医療費の増加により、予測期間において最も高いCAGRで成長すると見込まれています。低侵襲心臓治療に対する認識の高まりも、市場の拡大をさらに後押ししています。例えば、2025年4月、アジア太平洋コンセンサスグループは『JACC: Asia』誌に更新された推奨事項を発表し、冠動脈疾患に対する薬剤コーティングバルーンの使用範囲を拡大しました。これは、同地域全体で臨床現場での採用が増加していることを反映したものです。
2025年、中国の冠動脈用薬剤溶出型バルーンカテーテル市場は大きなシェアを占めました。心血管インフラや医師の研修への継続的な投資により、中国における高度な冠動脈インターベンションの能力は強化されています。同国における心血管疾患の大きな負担が、薬剤溶出型バルーンへの需要をさらに後押ししています。例えば、『中国の心血管の健康と疾患に関する報告書:20年間の進展』(2025年8月)によると、中国では約3億3,000万人が心血管疾患を抱えており、そのうち1,139万人が冠動脈疾患を患っています。
インドの冠動脈用薬剤溶出型バルーンカテーテル市場は、低侵襲な冠動脈インターベンションの普及とカテーテル検査室のインフラ拡充に伴い、成長を続けています。施術件数の増加が、先進的な血管形成術用デバイスの利用拡大を支えています。例えば、2025年7月、コインバトール医科大学病院(CMCH)は、心筋梗塞後に冠動脈閉塞をきたした女性患者2名に対し、薬剤溶出型バルーンを用いた血管形成術を成功裏に実施しました。これは、インドにおける冠動脈用薬剤溶出型バルーンカテーテル技術の臨床的採用が拡大していることを示しています。
欧州の冠動脈用薬剤溶出型バルーンカテーテル市場の動向
欧州の冠動脈用薬剤溶出型バルーンカテーテル市場は、高齢化の進展や、冠動脈造影および経皮的冠動脈インターベンションを受ける患者数の増加によって牽引されています。カテーテルを用いた冠動脈治療への需要の高まりが、薬剤コーティングバルーン技術の採用を後押ししています。例えば、2026年3月に『European Heart Journal Supplements』誌に掲載された、ポーランドのORPKIレジストリに基づく研究では、2014年から2024年にかけて実施された749,235件の冠動脈造影を分析し、同地域全体で冠動脈の診断およびインターベンション手技の件数が増加していることを明らかにしました。
英国の冠動脈用薬剤溶出型バルーンカテーテル市場は、確立された国民保健サービス(NHS)、専門の心臓センター、そしてエビデンスに基づいた低侵襲冠動脈インターベンションの普及拡大によって支えられています。心血管手技件数の増加が、薬剤溶出型バルーン技術への需要を引き続き牽引しています。例えば、2024年6月のBMJ誌に掲載された、英国の2,200万人を対象とした研究では、主要なアテローム性動脈硬化症は減少しているものの、不整脈、心臓弁膜症、血栓塞栓症の症例が増加しているため、心血管疾患の全体的な負担は依然として高い水準にあると報告されています。
ドイツの冠動脈用薬剤溶出型バルーンカテーテル市場は、高い医療費支出、広範なカテーテル検査室のネットワーク、そして活発な臨床研究活動によって強く形作られています。革新的な冠動脈用デバイスの急速な普及と、多施設共同臨床試験への積極的な参加により、冠動脈用薬剤コーティングバルーンカテーテルの日常的な臨床診療への導入が加速し続けています。
ラテンアメリカの冠動脈用薬剤コーティングバルーンカテーテル市場の動向
ラテンアメリカの薬剤コーティングバルーンカテーテル市場は、市場参加者による製品ラインナップの拡充を通じて成長を遂げています。各社は、DCBや画像診断技術などの革新的なデバイスを導入し、この地域における高度な心血管治療への需要の高まりに応えています。テルモ・カーディオバスキュラーなどの企業がラテンアメリカ市場に進出していることは、薬剤コーティングバルーンカテーテル市場の成長に寄与しており、先進的な心血管技術へのアクセスを拡大し、患者の転帰を改善しています。
ブラジルの冠動脈用薬剤コーティングバルーンカテーテル市場は、心血管疾患の高い有病率と、心臓インターベンション医療インフラの継続的な拡充によって牽引されています。例えば、2025年12月、ブラジル保健省は、レデ・ドール(Rede D’Or)が「アゴラ・テム・エスペシアリスタス(Agora Tem Especialistas)」プログラムに参加し、公的医療を受ける患者に対して心臓インターベンション治療を提供することを発表しました。これにより、高度な心臓医療へのアクセスが改善され、複雑な心血管インターベンションの待ち時間が短縮されることとなります。
中東・アフリカの冠動脈用薬剤コーティングバルーンカテーテル市場の動向
中東・アフリカの冠動脈用薬剤溶出型バルーンカテーテル市場は、心血管疾患の高い有病率と、高度な心臓インターベンション手技の採用拡大によって牽引されています。例えば、2025年11月に開催された湾岸インターベンション学会(Gulf Interventional Society)の第8回年次総会では、GCC諸国全体で9つの統一心血管治療ガイドラインが導入され、薬剤溶出型バルーンのより広範な使用が推奨されるとともに、地域全体における標準化された高度な冠動脈インターベンションの実践が強化されました。
南アフリカの冠動脈用薬剤溶出型バルーンカテーテル市場は、急速な都市化、ライフスタイルの変化、および高血圧、糖尿病、肥満、その他の心血管疾患の危険因子の有病率上昇によって牽引されています。診断用血管造影や経皮的冠動脈インターベンションを必要とする患者数の増加に加え、低侵襲治療への志向の高まりが、市場の継続的な成長を支えると予想されます。
主要な冠動脈用薬剤コーティングバルーンカテーテル企業の動向
市場参入各社は、自社での存在感を強化するため、製品イノベーション、臨床提携、規制当局の承認取得、および事業地域の拡大といった戦略的取り組みを積極的に推進しています。医師による採用の増加、臨床適応症の拡大、および新興国における好ましい規制動向が、大きな成長機会を生み出すものと予想されます。
主要な冠動脈用薬剤コーティングバルーンカテーテル企業
本調査では、冠動脈用薬剤コーティングバルーンカテーテル市場に関する以下の主要企業について分析を行いました。
- Boston Scientific Corporation
- Medtronic
- B. Braun SE
- Concept Medical
- Teleflex Incorporated (BIOTRONIK)
- MicroPort Scientific Corporation
- iVascular S.L.U.
- Lepu Medical
最近の動向
- 2026年1月、テルモ株式会社は、下肢末梢動脈疾患の血管内治療を目的とした薬剤被覆バルーンカテーテル「Kanshas」の日本国内での販売開始を発表しました。本デバイスは、独自のUnicoatコーティング技術を採用しており、ラジアルアクセス手技に対応する200 cmのシャフトを備えています。
- 2025年10月、ANVISAは、Cardionovum社のオーバー・ザ・ワイヤー(OTW)型薬剤コーティングバルーン「Aperto」の市販を承認しました。これにより、透析患者は、動静脈瘻の寿命を延ばし、治療成績を向上させる治療法を利用できるようになりました。
「ANVISAによる『Aperto』DCBの承認は、当社にとって大きな成果であるだけでなく、何よりも、血管アクセスの生存期間を延長し、生活の質を向上させる治療を受けられるようになるブラジルの透析患者にとって、意義深い前進です。」
– ミケル・クレイヴン=バートル・カペラ、Cardionovum GmbH 最高経営責任者(CEO)。
- 2025年9月、ANVISAは、Concept Medical社の冠動脈疾患(CAD)治療用シロリムス被覆バルーン「MagicTouch」に対し、ブラジルでの市販承認を付与しました。これにより、同製品はブラジル初のCAD用シロリムス被覆バルーンとなりました。
「ANVISAがブラジルで初のシロリムス被覆バルーン『MagicTouch』の使用を承認したとの報は、大変喜ばしいニュースです。堅実な臨床試験と革新的な技術に裏打ちされた『MagicTouch』は、冠動脈閉塞のある患者様の治療において、より安全な選択肢となることは間違いありません。」
– マニッシュ・ドーシ博士、コンセプト・メディカル・グループ 創業者兼代表取締役
- 2025年2月、上海マイクロポート・サイエンティフィック・コーポレーション・メディカルの「Firelimus」ラパマイシン薬物被覆バルーンカテーテルが、国家薬品監督管理局(NMPA)から市場承認を取得しました。この賦形剤を含まない薬物被覆バルーン(DCB)は、独自の微結晶コーティング技術を用いて薬剤の迅速な移行と持続的な放出を実現し、炎症のリスクを最小限に抑えながら、原発性冠動脈分岐部病変の治療を行います。
世界の冠動脈用薬剤被覆バルーンカテーテル市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年までの各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、適応症、薬剤の種類、最終用途、および地域に基づいて、世界の冠動脈用薬剤被覆バルーンカテーテル市場レポートをセグメント化しました:
- 適応別見通し(売上高、百万米ドル、2021年~2033年)
- ステント内再狭窄(ISR)
- 新規冠動脈病変
- 複雑/付随性冠動脈病変
- 薬剤種別見通し(売上高、百万米ドル、2021年~2033年)
- パクリタキセル
- シロリムス
- その他
- エンドユース別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 心臓・血管専門センター
- 外来手術センター(ASC)
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- オーストラリア
- インド
- 韓国
- タイ
- インドネシア
- マレーシア
- ベトナム
- ラテンアメリカ
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと対象範囲
1.1.1. 適応症
1.1.2. 薬剤の種類
1.1.3. 最終用途
1.1.4. 対象地域
1.1.5. 推計および予測期間。
1.2. 調査方法
1.3. 情報の収集
1.3.1. 有料データベース。
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定と検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル1)
1.6.2. アプローチ1:商品フローアプローチ
1.6.3. 数量・価格分析(モデル2)
1.6.4. アプローチ2:数量・価格分析
1.7. 二次情報源一覧
1.8. 一次情報源一覧
1.9. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 適応症別見通し
2.2.2. 薬剤タイプ別見通し
2.2.3. 最終用途別見通し
2.2.4. 地域別見通し
2.3. 競合状況の分析
第3章 冠動脈用薬剤コーティングバルーンカテーテル市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の展望
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.2.3. 市場機会の分析
3.2.4. 市場の課題の分析
3.3. 冠動脈用薬剤コーティングバルーンカテーテル市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合状況
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的環境
3.3.2.3. 社会的環境
3.3.2.4. 技術的環境
3.3.2.5. 法的環境
3.3.2.6. 環境的要因
3.4. 国別市場推進要因のマッピング(冠動脈用薬剤溶出バルーン)
3.4.1. 冠動脈用薬剤溶出バルーン市場の動向に影響を与える規制環境
3.4.2. 主要国における臨床試験の実施状況
3.4.3. グローバルな販売拠点
3.4.4. 価格競争力
3.5. イノベーションおよび製品開発の分析
3.5.1. 新製品の発売
3.5.2. 製品パイプライン
3.5.3. 新興のコーティング技術
3.6. 市場参入の魅力度評価
第4章 冠動脈用薬剤コーティングバルーンカテーテル市場:適応症別推計およびトレンド分析
4.1. 定義と範囲
4.2. 適応症別市場シェア(2025年および2033年)
4.3. セグメント概要
4.4. 適応症別冠動脈用薬剤溶出型バルーンカテーテル市場の展望
4.5. ステント内再狭窄(ISR)
4.5.1. ステント内再狭窄(ISR)市場の推計および予測、2021年から2033年(百万米ドル)
4.6. 新規冠動脈病変
4.6.1. 新規冠動脈病変市場の推計および予測、2021年から2033年(百万米ドル)
4.7. 複雑/付随性冠動脈病変
4.7.1. 複雑/付随性冠動脈病変の市場規模推計および予測(2021年~2033年、百万米ドル)
第5章 冠動脈用薬剤コーティングバルーンカテーテル市場:技術統合の推計および動向分析
5.1. 定義および範囲
5.2. 薬剤種別市場シェア(2025年および2033年)
5.3. セグメント概要
5.4. 薬剤種別別冠動脈用薬剤コーティングバルーンカテーテル市場の展望
5.5. パクリタキセル
5.5.1. パクリタキセル市場の推計および予測、2021年から2033年(百万米ドル)
5.6. シロリムス
5.6.1. シロリムス市場の推計および予測、2021年から2033年(百万米ドル)
5.7. その他
5.7.1. その他市場の推定値および予測、2021年から2033年(百万米ドル)
第6章 冠動脈用薬剤コーティングバルーンカテーテル市場:最終用途別の推定値およびトレンド分析
6.1. 定義および範囲
6.2. 最終用途別市場シェア、2025年および2033年
6.3. セグメント概要
6.4. 用途別冠動脈用薬剤コーティングバルーンカテーテル市場の展望
6.5. 病院
6.5.1. 病院市場の推計および予測、2021年から2033年(百万米ドル)
6.6. 心臓・血管専門センター
6.6.1. 専門心臓・血管センター市場の推計および予測、2021年~2033年(百万米ドル)
6.7. 外来手術センター(ASC)
6.7.1. 外来手術センター(ASC)市場の推計および予測、2021年~2033年(百万米ドル)
第7章 冠動脈用薬剤溶出型バルーンカテーテル市場:地域別推計および動向分析、適応症別、薬剤タイプ別、最終用途別
7.1. 地域別市場シェア分析(2025年および2033年)
7.2. 地域別市場ダッシュボード
7.3. 世界の地域別市場概要
7.4. 北米
7.4.1. 米国
7.4.1.1. 主要国の動向
7.4.1.2. 規制の枠組み
7.4.1.3. 競争状況
7.4.1.4. 2021年から2033年までの米国市場の推計および予測(百万米ドル)
7.4.1.5. 2021年から2033年までの米国市場規模の推計および予測(数量、000’単位)
7.4.2. カナダ
7.4.2.1. 主要な国別動向
7.4.2.2. 規制の枠組み
7.4.2.3. 競争環境
7.4.2.4. 2021年から2033年までのカナダ市場の推計および予測(百万米ドル)
7.4.2.5. 2021年から2033年までのカナダ市場の販売数量推計および予測(販売数量、000’単位)
7.4.3. メキシコ
7.4.3.1. 主要な国別動向
7.4.3.2. 規制の枠組み
7.4.3.3. 競争環境
7.4.3.4. 2021年から2033年までのメキシコ市場の推計および予測(百万米ドル)
7.4.3.5. 2021年から2033年までのメキシコ市場の販売数量の推計および予測(販売数量、000’単位)
7.5. 欧州
7.5.1. 英国
7.5.1.1. 主要国の動向
7.5.1.2. 規制の枠組み
7.5.1.3. 競争環境
7.5.1.4. 2021年から2033年までの英国市場の推計および予測(百万米ドル)
7.5.1.5. 2021年から2033年までの英国市場の数量推計および予測(数量、000’単位)
7.5.2. ドイツ
7.5.2.1. 主要な国別動向
7.5.2.2. 規制の枠組み
7.5.2.3. 競争環境
7.5.2.4. 2021年から2033年までのドイツ市場の推計および予測(百万米ドル)
7.5.2.5. 2021年から2033年までのドイツ市場の販売数量の推計および予測(販売数量、000’単位)
7.5.3. フランス
7.5.3.1. 主要国の動向
7.5.3.2. 規制の枠組み
7.5.3.3. 競争環境
7.5.3.4. 2021年から2033年までのフランス市場の推計および予測 (百万米ドル)
7.5.3.5. 2021年から2033年までのフランス市場の規模推計および予測(数量、000’単位)
7.5.4. イタリア
7.5.4.1. 主要な国別動向
7.5.4.2. 規制の枠組み
7.5.4.3. 競争環境
7.5.4.4. 2021年から2033年までのイタリア市場の推計および予測(百万米ドル)
7.5.4.5. 2021年から2033年までのイタリア市場の販売数量の推計および予測(販売数量、000’単位)
7.5.5. スペイン
7.5.5.1. 主要国の動向
7.5.5.2. 規制の枠組み
7.5.5.3. 競争環境
7.5.5.4. スペイン市場の推計および予測(2021年~2033年、百万米ドル)
7.5.5.5. 2021年から2033年までのスペイン市場の数量推計および予測(数量、000’単位)
7.5.6. ノルウェー
7.5.6.1. 主要な国別動向
7.5.6.2. 規制の枠組み
7.5.6.3. 競争環境
7.5.6.4. ノルウェー市場の推計および予測(2021年~2033年)(百万米ドル)
7.5.6.5. ノルウェー市場の数量推計および予測(2021年~2033年)(数量、千単位)
7.5.7. スウェーデン
7.5.7.1. 主要国の動向
7.5.7.2. 規制の枠組み
7.5.7.3. 競争環境
7.5.7.4. 2021年から2033年までのスウェーデン市場の推計および予測(百万米ドル)
7.5.7.5. 2021年から2033年までのスウェーデン市場の数量推計および予測(数量、000’単位)
7.5.8. デンマーク
7.5.8.1. 主要な国別動向
7.5.8.2. 規制の枠組み
7.5.8.3. 競争環境
7.5.8.4. デンマーク市場の推計および予測(2021年~2033年)(百万米ドル)
7.5.8.5. 2021年から2033年までのデンマーク市場の規模推計および予測(数量、000’単位)
7.6. アジア太平洋地域
7.6.1. 日本
7.6.1.1. 主要国の動向
7.6.1.2. 規制の枠組み
7.6.1.3. 競争環境
7.6.1.4. 2021年から2033年までの日本市場の推計および予測(百万米ドル)
7.6.1.5. 2021年から2033年までの日本市場の数量推計および予測(数量、000’単位)
7.6.2. 中国
7.6.2.1. 主要国の動向
7.6.2.2. 規制の枠組み
7.6.2.3. 競争状況
7.6.2.4. 2021年から2033年までの中国市場の推計および予測(百万米ドル)
7.6.2.5. 2021年から2033年までの中国市場の販売数量の推計および予測(販売数量、000’単位)
7.6.3. インド
7.6.3.1. 主要国の動向
7.6.3.2. 規制の枠組み
7.6.3.3. 競争環境
7.6.3.4. 2021年から2033年までのインド市場の推計および予測(百万米ドル)
7.6.3.5.
2021年から2033年までのインド市場規模の推計および予測(数量、000’単位)
7.6.4. オーストラリア
7.6.4.1. 主要な国別動向
7.6.4.2. 規制の枠組み
7.6.4.3. 競争環境
7.6.4.4. 2021年から2033年までのオーストラリア市場の推計および予測(百万米ドル)
7.6.4.5. 2021年から2033年までのオーストラリア市場の数量推計および予測(数量、000’単位)
7.6.5. 韓国
7.6.5.1. 主要な国別動向
7.6.5.2. 規制の枠組み
7.6.5.3. 競争環境
7.6.5.4. 韓国市場の推計および予測(2021年~2033年)(百万米ドル)
7.6.5.5. 韓国市場の販売数量の推計および予測(2021年~2033年)(販売数量、000’単位)
7.6.6. タイ
7.6.6.1. 主要な国の動向
7.6.6.2. 規制の枠組み
7.6.6.3. 競争環境
7.6.6.4. タイ市場の推計および予測(2021年~2033年、百万米ドル)
7.6.6.5. 2021年から2033年までのタイ市場の数量推計および予測(数量、000’単位)
7.6.7. インドネシア
7.6.7.1. 主要な国別動向
7.6.7.2. 規制の枠組み
7.6.7.3. 競争環境
7.6.7.4. 2021年から2033年までのインドネシア市場の推計および予測(百万米ドル)
7.6.7.5. 2021年から2033年までのインドネシア市場の規模推計および予測(数量、000’単位)
7.6.8. マレーシア
7.6.8.1. 主要な国別動向
7.6.8.2. 規制の枠組み
7.6.8.3. 競争環境
7.6.8.4. マレーシア市場の推計および予測(2021年~2033年)(百万米ドル)
7.6.8.5. マレーシア市場の販売数量の推計および予測(2021年~2033年) (数量、000’ 単位)
7.6.9. ベトナム
7.6.9.1. 主要な国の動向
7.6.9.2. 規制の枠組み
7.6.9.3. 競争環境
7.6.9.4. 2021年から2033年までのベトナム市場の推計および予測(百万米ドル)
7.6.9.5.
2021年から2033年までのベトナム市場規模の推計および予測(数量、000’単位)
7.7. ラテンアメリカ
7.7.1. ブラジル
7.7.1.1. 主要な国別動向
7.7.1.2. 規制の枠組み
7.7.1.3. 競争環境
7.7.1.4. 2021年から2033年までのブラジル市場の推定値および予測(百万米ドル)
7.7.1.5. 2021年から2033年までのブラジル市場の販売数量の推定値および予測(販売数量、000’単位)
7.7.2. アルゼンチン
7.7.2.1. 主要国の動向
7.7.2.2. 規制の枠組み
7.7.2.3. 競争環境
7.7.2.4. アルゼンチン市場の推計および予測(2021年~2033年、百万米ドル)
7.7.2.5. 2021年から2033年までのアルゼンチン市場の推定値および予測(数量、000’単位)
7.7.3. コロンビア
7.7.3.1. 主要な国別動向
7.7.3.2. 規制の枠組み
7.7.3.3. 競争環境
7.7.3.4. 2021年から2033年までのコロンビア市場の推計および予測(百万米ドル)
7.7.3.5. 2021年から2033年までのコロンビア市場の販売数量の推計および予測(販売数量、000’単位)
7.7.4. チリ
7.7.4.1. 主要国の動向
7.7.4.2. 規制の枠組み
7.7.4.3. 競争環境
7.7.4.4. 2021年から2033年までのチリ市場の推定値および予測(百万米ドル)
7.7.4.5. 2021年から2033年までのチリ市場の数量推定値および予測(数量、000’単位)
7.8. MEA
7.8.1. 南アフリカ
7.8.1.1. 主要な国別動向
7.8.1.2. 規制の枠組み
7.8.1.3. 競争環境
7.8.1.4. 南アフリカ市場の推計および予測(2021年~2033年、百万米ドル)
7.8.1.5. 2021年から2033年までの南アフリカ市場規模の推計および予測(数量、000’単位)
7.8.2. サウジアラビア
7.8.2.1. 主要国の動向
7.8.2.2. 規制の枠組み
7.8.2.3. 競争環境
7.8.2.4. サウジアラビア市場の推計および予測(2021年~2033年)(百万米ドル)
7.8.2.5.
2021年から2033年までのサウジアラビア市場の数量推計および予測(数量、000’単位)
7.8.3. アラブ首長国連邦(UAE)
7.8.3.1. 主要な国別動向
7.8.3.2. 規制の枠組み
7.8.3.3. 競争環境
7.8.3.4. 2021年から2033年までのUAE市場の推定値および予測(百万米ドル)
7.8.3.5. 2021年から2033年までのUAE市場規模の推定値および予測(数量、千単位)
7.8.4. クウェート
7.8.4.1. 主要な国別動向
7.8.4.2. 規制の枠組み
7.8.4.3. 競争環境
7.8.4.4. クウェート市場の推計および予測(2021年~2033年、百万米ドル)
7.8.4.5. 2021年から2033年までのクウェート市場規模の推計および予測(数量、000’単位)
第8章 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 企業/競合の分類
8.3. 主要企業の市場シェア分析(2025年、%)
8.4. 企業一覧
8.4.1. ボストン・サイエンティフィック
8.4.1.1. 企業概要
8.4.1.2. 財務実績
8.4.1.3. 製品ベンチマーク
8.4.1.4. 戦略的取り組み
8.4.2. レプ・メディカル
8.4.2.1. 会社概要
8.4.2.2. 財務実績
8.4.2.3. 製品ベンチマーク
8.4.2.4. 戦略的取り組み
8.4.3. メドトロニック
8.4.3.1. 会社概要
8.4.3.2. 財務実績
8.4.3.3. 製品のベンチマーク
8.4.3.4. 戦略的取り組み
8.4.4. B. Braun SE
8.4.4.1. 会社概要
8.4.4.2. 財務実績
8.4.4.3. 製品のベンチマーク
8.4.4.4. 戦略的取り組み
8.4.5. コンセプト・メディカル
8.4.5.1. 会社概要
8.4.5.2. 財務実績
8.4.5.3. 製品ベンチマーク
8.4.5.4. 戦略的取り組み
8.4.6. テレフレックス・インコーポレイテッド(BIOTRONIK)
8.4.6.1. 会社概要
8.4.6.2. 財務実績
8.4.6.3. 製品ベンチマーク
8.4.6.4. 戦略的取り組み
8.4.7. マイクロポート・サイエンティフィック・コーポレーション
8.4.7.1. 会社概要
8.4.7.2. 財務実績
8.4.7.3. 製品ベンチマーク
8.4.7.4. 戦略的取り組み
8.4.8. iVascular S.L.U.
8.4.8.1. 会社概要
8.4.8.2. 財務実績
8.4.8.3. 製品ベンチマーク
8.4.8.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 北米冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年)(百万米ドル)
表 4 北米冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤タイプ別、 2021年~2033年(百万米ドル)
表5 北米冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別)、2021年~2033年 (百万米ドル)
表6 北米冠動脈用薬剤コーティングバルーンカテーテル市場(国別、2021年~2033年)(百万米ドル)
表7 米国冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年) (百万米ドル)
表8 米国冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤の種類別、2021年~2033年)(百万米ドル)
表9 米国冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年) (百万米ドル)
表10 カナダの冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年) (百万米ドル)
表11 カナダの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別、2021年~2033年)(百万米ドル)
表12 カナダの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表13 メキシコの冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年)(百万米ドル)
表14 メキシコの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別、2021年~2033年)(百万米ドル)
表15 メキシコの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年) (百万米ドル)
表16 欧州の冠動脈用薬剤コーティングバルーンカテーテル市場(適応別)、2021年~2033年(百万米ドル)
表17 欧州の冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別、2021年~2033年)(百万米ドル)
表18 欧州の冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年) (百万米ドル)
表19 欧州の冠動脈用薬剤溶出型バルーンカテーテル市場(国別、2021年~2033年)(百万米ドル)
表20 英国の冠動脈用薬剤溶出型バルーンカテーテル市場(適応別、2021年~2033年)(百万米ドル)
表21 英国の冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤の種類別、2021年~2033年)(百万米ドル)
表22 英国の冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表23 ドイツの冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年)(百万米ドル)
表24 ドイツの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別、2021年~2033年)(百万米ドル)
表25 ドイツの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年) (百万米ドル)
表26 フランスにおける冠動脈用薬剤コーティングバルーンカテーテル市場(適応別)、2021年~2033年(百万米ドル)
表27 フランスにおける冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種別、2021年~2033年)(百万米ドル)
表28 フランスにおける冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表29 イタリアにおける冠動脈用薬剤コーティングバルーンカテーテル市場(適応症別、2021年~2033年) (百万米ドル)
表30 イタリアの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種別、2021年~2033年)(百万米ドル)
表31 イタリアの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表32 スペインの冠動脈用薬剤コーティングバルーンカテーテル市場(適応症別、2021年~2033年) (百万米ドル)
表33 スペインの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別、2021年~2033年)(百万米ドル)
表34 スペインの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表35 デンマークの冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年)(百万米ドル)
表36 デンマークの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別、2021年~2033年)(百万米ドル)
表37 デンマークの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表38 スウェーデンの冠動脈用薬剤コーティングバルーンカテーテル市場(適応症別、2021年~2033年)(百万米ドル)
表39 スウェーデンの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤の種類別、2021年~2033年) (百万米ドル)
表40 スウェーデンの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別)、2021年~2033年(百万米ドル)
表41 ノルウェーの冠動脈用薬剤コーティングバルーンカテーテル市場(適応症別)、2021年~2033年(百万米ドル)
表42 ノルウェーの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別、2021年~2033年)(百万米ドル)
表43 ノルウェーの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表44 アジア太平洋地域の冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年)(百万米ドル)
表45 アジア太平洋地域の冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤の種類別、2021年~2033年)(百万米ドル)
表46 アジア太平洋地域の冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表47 アジア太平洋地域の冠動脈用薬剤コーティングバルーンカテーテル市場(国別、2021年~2033年)(百万米ドル)
表48 中国の冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年) (百万米ドル)
表49 中国の冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤タイプ別)、2021年~2033年(百万米ドル)
表50 中国の冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別)、2021年~2033年(百万米ドル)
表51 日本の冠動脈用薬剤溶出型バルーンカテーテル市場(適応別)、2021年~2033年(百万米ドル)
表52 日本の冠動脈用薬剤溶出型バルーンカテーテル市場(薬剤種類別)、 2021年~2033年(百万米ドル)
表53 日本の冠動脈用薬剤コーティングバルーンカテーテル市場、最終用途別、2021年~2033年(百万米ドル)
表54 インドの冠動脈用薬剤コーティングバルーンカテーテル市場、適応症別、2021年~2033年 (百万米ドル)
表55 インドの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種別)、2021年~2033年(百万米ドル)
表56 インドの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別)、2021年~2033年(百万米ドル)
表57 オーストラリアの冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年)(百万米ドル)
表58 オーストラリアの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤タイプ別、2021年~2033年)(百万米ドル)
表59 オーストラリアの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年 ~2033年(百万米ドル)
表60 韓国における冠動脈用薬剤コーティングバルーンカテーテル市場(適応別)、2021年~2033年(百万米ドル)
表61 韓国における冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別)、2021年~2033年(百万米ドル)
表62 韓国における冠動脈用薬剤被覆バルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表63 タイにおける冠動脈用薬剤被覆バルーンカテーテル市場(適応症別、2021年~2033年)(百万米ドル)
表64 タイの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別、2021年~2033年)(百万米ドル)
表65 タイの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表66 インドネシアの冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年)(百万米ドル)
表67 インドネシアの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤タイプ別、2021年~2033年)(百万米ドル)
表68 インドネシアの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年) (百万米ドル)
表69 マレーシアの冠動脈用薬剤コーティングバルーンカテーテル市場(適応別)、2021年~2033年(百万米ドル)
表70 マレーシアの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤タイプ別)、2021年~2033年 (百万米ドル)
表71 マレーシアの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表72 ベトナムの冠動脈用薬剤コーティングバルーンカテーテル市場(適応症別、2021年~2033年)(百万米ドル)
表73 ベトナムにおける冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤タイプ別、2021年~2033年)(百万米ドル)
表74 ベトナムにおける冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表75 ラテンアメリカにおける冠動脈用薬剤コーティングバルーンカテーテル市場(適応症別、2021年~2033年) (百万米ドル)
表76 ラテンアメリカにおける冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別、2021年~2033年)(百万米ドル)
表77 ラテンアメリカにおける冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表78 ラテンアメリカにおける冠動脈用薬剤コーティングバルーンカテーテル市場(国別、2021年~2033年)(百万米ドル)
表79 ブラジルにおける冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年)(百万米ドル)
表80 ブラジルにおける冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別、 2021年~2033年(百万米ドル)
表81 ブラジルにおける冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別)、2021年~2033年(百万米ドル)
表82 アルゼンチンにおける冠動脈用薬剤コーティングバルーンカテーテル市場(適応症別)、2021年~2033年(百万米ドル)
表83 アルゼンチンの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種別)、2021年~2033年(百万米ドル)
表84 アルゼンチンの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別)、2021年~2033年(百万米ドル)
表85 コロンビアの冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年)(百万米ドル)
表86 コロンビアの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別、2021年~2033年)(百万米ドル)
表87 コロンビアの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表88 チリの冠動脈用薬剤コーティングバルーンカテーテル市場(適応症別、2021年~2033年)(百万米ドル)
表89 チリの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤の種類別、2021年 ~2033年(百万米ドル)
表90 チリの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別)、2021年~2033年(百万米ドル)
表91 MEAの冠動脈用薬剤コーティングバルーンカテーテル市場(適応症別)、2021年~2033年(百万米ドル)
表92 MEAの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤タイプ別、2021年~2033年)(百万米ドル)
表93 MEAの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表94 MEA冠動脈用薬剤コーティングバルーンカテーテル市場:国別、2021年~2033年(百万米ドル)
表95 南アフリカの冠動脈用薬剤コーティングバルーンカテーテル市場:適応症別、2021年~2033年(百万米ドル)
表96 南アフリカの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤の種類別、2021年~2033年)(百万米ドル)
表97 南アフリカの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年) (百万米ドル)
表98 サウジアラビアの冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年)(百万米ドル)
表99 サウジアラビアの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤種類別、2021年~2033年)(百万米ドル)
表100 サウジアラビアの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表101 アラブ首長国連邦(UAE)の冠動脈用薬剤コーティングバルーンカテーテル市場(適応症別、2021年~2033年) (百万米ドル)
表102 アラブ首長国連邦(UAE)の冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤タイプ別、2021年~2033年)(百万米ドル)
表103 アラブ首長国連邦(UAE)の冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
表104 クウェートの冠動脈用薬剤コーティングバルーンカテーテル市場(適応別、2021年~2033年)(百万米ドル)
表105 クウェートの冠動脈用薬剤コーティングバルーンカテーテル市場(薬剤の種類別、2021年~2033年)(百万米ドル)
表106 クウェートの冠動脈用薬剤コーティングバルーンカテーテル市場(最終用途別、2021年~2033年)(百万米ドル)
図一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出と予測
図6 市場シェア評価のためのQFDモデリング
図7 市場の策定と検証
図8 冠動脈用薬剤コーティングバルーンカテーテル:市場見通し
図9 冠動脈用薬剤コーティングバルーンカテーテル:競合分析
図10 親市場の展望
図11 関連/付随市場の展望
図12 市場浸透率および成長見通しのマッピング
図13 業界バリューチェーン分析
図14 冠動脈用薬剤コーティングバルーンカテーテル市場の推進要因の影響
図15 冠動脈用薬剤溶出型バルーンカテーテル市場の制約要因の影響
図16 冠動脈用薬剤溶出型バルーンカテーテル市場の戦略的取り組み
図17 冠動脈用薬剤溶出型バルーンカテーテル市場:適応症の推移
図18 冠動脈用薬剤溶出型バルーンカテーテル市場:適応症の展望
図19 ステント内再狭窄 (ISR)市場の推計および予測、2021年~2033年
図20 デ・ノボ冠動脈病変市場の推計および予測、2021年~2033年
図21 複雑/付随性冠動脈病変市場の推計および予測、2021年~2033年
図22 冠動脈用薬剤コーティングバルーンカテーテル市場:薬剤タイプの推移
図23 冠動脈用薬剤コーティングバルーンカテーテル市場:薬剤タイプの見通し
図24 パクリタキセル市場の推計および予測(2021年~2033年)
図25 シロリムス市場の推計および予測(2021年~203
図26 その他市場の推計および予測(2021年~2033年
図27 冠動脈用薬剤コーティングバルーンカテーテル市場: 用途別動向
図28 冠動脈用薬剤コーティングバルーンカテーテル市場:用途別見通し
図29 病院市場の推計値および予測(2021年~2033年)
図30 心臓・血管専門センター市場の推計値および予測(2021年~203年)
図31 外来手術センター(ASC)の市場推計および予測、2021年~2033年
図32 冠動脈用薬剤コーティングバルーンカテーテル市場:地域別
図33 冠動脈用薬剤コーティングバルーンカテーテル市場:地域別
図34 北米市場の推計および予測、2021年~2033年
図35 米国市場の推計および予測(2021年~2033年)
図36 カナダ市場の推計および予測(2021年~2033年)
図37 メキシコ市場の推計および予測(2021年~2033年)
図38 欧州市場の推計および予測(2021年~2033年)
図39 英国市場の推計および予測(2021年~2033年)
図40 ドイツ市場の推計および予測(2021年~2033年)
図41 フランス市場の推計および予測(2021年~2033年)
図42 イタリア市場の推計値および予測(2021年~2033年)
図43 スペイン市場の推計値および予測(2021年~2033年)
図44 スウェーデン市場の推計値および予測(2021年~2033年)
図45 ノルウェー市場の推計値および予測(2021年~2033年)
図46 デンマーク市場の推計値および予測(2021年~2033年)
図47 アジア太平洋市場の推計値および予測(2021年~2033年)
図48 日本の市場推計および予測(2021年~2033年)
図49 中国の市場推計および予測(2021年~2033年)
図50 インドの市場推計および予測(2021年~2033年)
図51 オーストラリア市場の推計値および予測(2021年~2033年)
図52 タイ市場の推計値および予測(2021年~2033年)
図53 韓国市場の推計値および予測(2021年~2033年)
図54 インドネシア市場の推計値および予測(2021年~2033年)
図55 マレーシア市場の推計および予測(2021年~2033年)
図56 ベトナム市場の推計および予測(2021年~2033年)
図57 ラテンアメリカ市場の推計および予測(2021年~2033年)
図58 ブラジル市場の推計および予測(2021年~2033年)
図59 アルゼンチン市場の推計および予測(2021年~2033年)
図60 コロンビア市場の推計および予測(2021年~2033年)
図61 チリ市場の推計および予測(2021年~2033年)
図62 中東・アフリカ市場の推計および予測(2021年~2033年)
図63 サウジアラビア市場の推計および予測(2021年~2033年)
図64 南アフリカ市場の推計および予測(2021年~2033年)
図65 アラブ首長国連邦(UAE)市場の推計および予測(2021年~2033年)
図66 クウェート市場の推計および予測(2021年~2033年)









