半導体製造装置市場の分析:
- 市場の成長と規模: 半導体製造装置市場は、先端エレクトロニクスへの需要の高まりや技術革新に牽引され、力強い成長を遂げています。この市場は急速に拡大しており、官民双方からの投資が大幅に増加していることから、世界の技術分野において極めて重要な役割を担っていることが浮き彫りになっています。
- 主な市場推進要因: 主な推進要因としては、電気自動車や再生可能エネルギーシステムへの需要の高まり、グローバルなサプライチェーンの再構築、そして先進的なパッケージング技術の拡大などが挙げられます。さらに、企業がイノベーションを追求し、競争力を維持しようと努める中、研究開発(R&D)への投資増加も市場の成長を後押ししています。
- 技術の進歩: フォトリソグラフィー、エッチング、成膜技術などの半導体製造における技術の進歩は極めて重要です。これらの進歩により、より高度で微細化された半導体部品の生産が可能となり、現代の電子機器のニーズに応えています。
- 産業分野での応用: この市場は、民生用電子機器、自動車、医療、通信など、さまざまな産業分野で応用されています。これらの分野におけるAI、IoT、5G技術の統合が進んでいることが、高度な半導体への需要をさらに高めています。
- 主な市場動向: 業界が効率性と精度を重視していることを反映し、ファブ施設における自動化の進展が見られます。また、半導体設計においては、従来の2Dレイアウトよりも優れた性能を提供する2.5Dおよび3D技術への移行が進んでいます。
- 地域別動向: アジア太平洋地域は、その強固な製造基盤と技術力により、市場を支配しています。北米および欧州も、半導体分野における革新的な技術や専門的な用途に牽引され、著しい成長を見せています。
- 競争環境: この市場は、戦略的な合併、買収、提携に取り組む主要企業の存在が特徴です。これらの企業は、急速に進化する半導体業界の多様なニーズに応えるため、絶えず革新を続け、製品ラインナップを拡大しています。
- 課題と機会: 課題としては、製造プロセスの複雑さや、先端技術に伴う高コストなどが挙げられます。しかし、これらの課題は、市場参入企業にとって、革新的なコスト効率の高いソリューションを開発する機会となるだけでなく、AIやグリーンエネルギーといった新興分野における新たな用途を開拓する機会でもあります。
半導体製造装置市場の動向:
半導体製造における技術の進歩:
より小型で、より効率的かつ高性能な電子機器への需要が高まるにつれ、メーカーは複雑な半導体部品を製造できる先進的な装置への投資を余儀なくされています。この変化は、高度な半導体チップを必要とするIoT(モノのインターネット)デバイス、AI、5G技術の普及拡大によって後押しされています。さらに、フォトリソグラフィー、エッチング、イオン注入、および成膜技術の発展により、半導体製造はより高精度かつコスト効率の高いものとなり、この分野へのさらなる投資が促進されています。この傾向は、高度な半導体技術への依存度が高まっている民生用電子機器、自動車、ヘルスケアなどの業界にとって極めて重要であり、ひいては半導体製造装置市場の成長を後押ししています。
電気自動車(EV)および再生可能エネルギーシステムへの需要の高まり:
電気自動車(EV)は、効率的な電力管理とバッテリー性能を確保するために、パワー半導体に大きく依存しています。世界的に二酸化炭素排出量の削減に向けた取り組みが強化される中、電気自動車への移行が進んでおり、これには高品質な半導体が必要とされています。同様に、太陽光パネルや風力タービンなどの再生可能エネルギーシステムにおいても、電力変換や蓄電のために半導体部品が不可欠です。グリーンエネルギー分野における半導体需要の高まりを受け、メーカー各社は高性能で信頼性が高く、エネルギー効率に優れた半導体への需要増に対応すべく、半導体製造装置への投資を拡大しています。
グローバルサプライチェーンの再構築と地域市場の成長:
地政学的緊張や貿易紛争に対応したグローバルサプライチェーンの再構築は、半導体製造装置市場の重要な推進要因として浮上しています。各国は、国家安全保障と経済の安定を確保するため、自立した半導体サプライチェーンの構築にますます注力しています。この変化により、特に欧州や東南アジアなどの地域において、現地の半導体製造能力への投資が増加しています。さらに、各国政府は国内の半導体産業の発展を支援するため、優遇措置や補助金を提供しています。半導体製造の地域化と多様化に向けたこの傾向が、幅広い製造装置への需要を牽引し、ひいては市場の成長を後押ししています。
半導体製造装置 業界セグメンテーション:
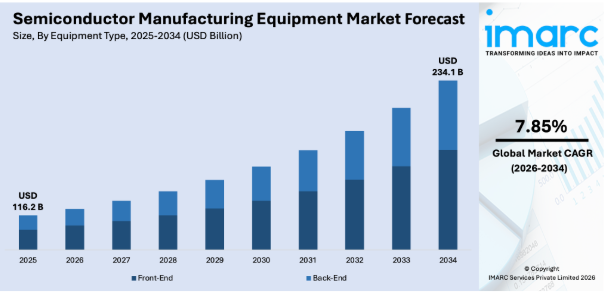
IMARC Groupは、市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、装置の種類、フロントエンド装置、バックエンド装置、ファブ施設、製品タイプ、寸法、およびサプライチェーンの参加者に基づいて市場を分類しています。
装置タイプ別の内訳:
- フロントエンド
- バックエンド
フロントエンドが市場シェアの大部分を占めています
本レポートでは、装置タイプに基づく市場の詳細な内訳と分析を提供しています。これには、フロントエンドおよびバックエンドが含まれます。レポートによると、フロントエンドが最大のセグメントを占めています。
フロントエンド装置セグメントは、主に半導体製造の初期段階において極めて重要な役割を果たしていることから、半導体製造装置市場を支配しています。このセグメントには、複雑なチップのパターニングや積層プロセスに不可欠な、リソグラフィ装置、エッチング装置、イオン注入装置などの高度な装置が含まれます。これらの装置に対する需要は、ますます高度化・微細化する半導体部品の必要性によって後押しされており、現代の半導体製造において不可欠なものとなっています。
バックエンド装置セグメントには、半導体生産の最終段階でチップの機能性と信頼性を確保するために不可欠な、組立、パッケージング、およびテスト装置が含まれます。
フロントエンド装置別の内訳:
- リソグラフィ
- 成膜
- 洗浄
- ウェーハ表面処理
- その他
リソグラフィが業界で最大のシェアを占めています
本レポートでは、フロントエンド装置に基づく市場の詳細な内訳と分析も提供されています。これには、リソグラフィ、成膜、洗浄、ウェーハ表面処理、その他が含まれます。レポートによると、リソグラフィが最大の市場シェアを占めています。
リソグラフィ装置セグメントが最大のシェアを占めています。リソグラフィは、回路パターンをシリコンウェーハに転写するという複雑な作業を伴うため、半導体製造プロセスにおいて極めて重要な役割を果たしています。このセグメントの需要は、半導体デバイスの微細化と複雑化が進むことに牽引されており、極端紫外線(EUV)リソグラフィーなどの高精度かつ高度なリソグラフィー技術が必要とされています。技術の進化やチップ設計の複雑化が進む中、リソグラフィー装置は依然として極めて重要であり、市場における主導的な地位を維持しています。
成膜装置セグメントには、半導体層の形成に不可欠な、ウェハー上に様々な材料を成膜するための装置が含まれます。
洗浄装置には、半導体ウェーハから不純物を除去するための装置が含まれており、チップの品質と性能を維持するために不可欠です。
ウェーハ表面処理装置セグメントには、ウェーハ表面を改質するための装置が含まれており、適切な層の密着性と回路の機能性を確保するために不可欠です。
バックエンド装置別の内訳:
- テスト
- 組立・パッケージング
- ダイシング
- ボンディング
- 計測
- その他
テストが最大の市場セグメントを占めています
本レポートでは、バックエンド装置に基づいた市場の詳細な内訳と分析が示されています。これには、テスト、組立・パッケージング、ダイシング、ボンディング、計測、その他が含まれます。レポートによると、テストが最大のセグメントを占めています。
テスト装置は最大のシェアを占めており、半導体デバイスの機能性と信頼性を確保する上で極めて重要な役割を担っていることがうかがえます。このセグメントには、欠陥を特定し、仕様に対する性能を検証するために、ウェーハや個々のチップの電気的テストに使用されるさまざまな装置が含まれます。テスト装置への需要は、半導体デバイスの複雑化が進んでいることや、性能において高精度が求められることから生じており、急速に進化するエレクトロニクス業界において品質基準を維持するためには、厳格なテストが不可欠となっています。
組立・パッケージング装置セグメントには、半導体デバイスの組立およびパッケージングを行う機械が含まれており、デバイスの保護と電子システムへの統合を保証します。
ダイシング装置には、半導体ウェーハを個々のチップに切断するためのツールが含まれており、これは半導体デバイス製造における重要な工程です。
ボンディング装置セグメントは、半導体コンポーネントのボンディングに使用される装置で構成されており、デバイスの構造的完全性と接続性に不可欠です。
計測ツールは、半導体ウェーハやデバイスの精密な測定および分析に使用され、品質管理の維持とプロセスの最適化に不可欠です。
ファブ施設別の内訳:
- オートメーション
- 化学薬品制御
- ガス制御
- その他
オートメーションが市場で圧倒的な優位性を示しています
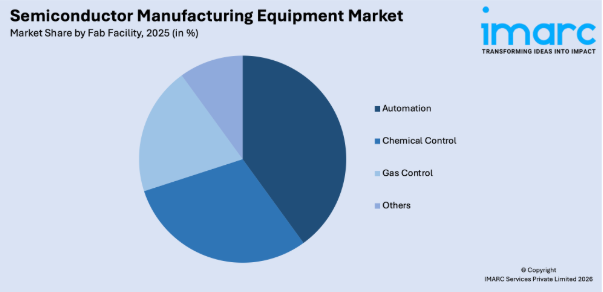
本レポートでは、ファブ施設に基づく市場の詳細な内訳と分析も提供されています。これには、オートメーション、化学薬品制御、ガス制御、その他が含まれます。レポートによると、オートメーションが最大の市場シェアを占めています。
ファブ施設における自動化は、半導体製造における効率、精度、および拡張性を高める上で極めて重要です。このセグメントには、チップ製造における複雑かつ繊細なプロセスを管理するために不可欠な、高度なロボット技術、ソフトウェアシステム、および自動材料搬送システムが含まれます。生産速度の向上と歩留まりの向上に対する需要の高まりに加え、半導体デバイスの複雑化が進んでいることから、自動化技術は不可欠なものとなっており、現代の半導体製造施設において中核的な要素として導入が進んでいます。
化学薬品制御機器セグメントは、半導体製造で使用される化学薬品を管理・監視し、プロセスの一貫性と安全性を確保するための機器で構成されています。
ガス制御機器には、さまざまな製造プロセスで使用されるガスを調整・浄化するシステムが含まれており、製品の品質と環境基準を維持するために不可欠です。
製品タイプ別内訳:
- メモリ
- ロジック部品
- マイクロプロセッサ
- アナログ部品
- 光電子部品
- ディスクリート部品
- その他
メモリが市場を支配しています
本レポートでは、製品タイプに基づく市場の詳細な分類と分析が示されています。これには、メモリ、ロジック部品、マイクロプロセッサ、アナログ部品、光電子部品、ディスクリート部品、その他が含まれます。レポートによると、メモリが最大のセグメントを占めています。
メモリ部品は最大のセグメントを構成しています。この優位性は、スマートフォンやコンピュータからサーバー、IoTデバイスに至るまで、様々な電子機器におけるメモリチップの広範な利用に起因しています。DRAM、SRAM、フラッシュメモリなどのメモリ部品は、データの保存と読み出しに不可欠です。データ生成量と消費量の絶え間ない増加に加え、クラウドコンピューティングやAI技術の進歩が相まって、大容量かつ高速なメモリソリューションへの需要を大幅に押し上げ、半導体市場におけるこのセグメントの主導的地位を確固たるものにしています。
ロジック部品は電子回路の構成要素であり、データ処理能力を必要とするデバイスで使用されます。
マイクロプロセッサは、コンピュータやその他のデジタルシステムの中央処理装置であり、命令の処理やタスクの管理に不可欠です。
アナログ部品は、音や光などの実世界の信号を、処理のためのデジタル信号に変換する上で不可欠です。
光電子部品は、光学機能と電子機能の組み合わせを特徴とし、LED照明や光ファイバー通信などのシステムにおいて極めて重要です。
寸法別の内訳:
- 2D
- 2.5D
- 3D
2.5Dが市場を主導するセグメントです
本レポートでは、寸法に基づく市場の詳細な内訳と分析も提供されています。これには、2D、2.5D、および3Dが含まれます。レポートによると、2.5Dが最大の市場シェアを占めています。
2.5Dセグメントが最大規模として際立っています。この優位性は、2.5D技術が性能とコスト効率の間に提供する独自のバランスによるものです。この技術では、個別のチップをインターポーザー上に並べて積層します。これにより、従来の2Dレイアウトよりも高い集積度と優れた性能を実現しつつ、完全な3D統合に比べて複雑さやコストを抑えることができます。2.5Dアプローチは、データセンターやグラフィックスプロセッサなどの高性能アプリケーションにおいて特に有利であり、3D技術に伴う高額なコストを負担することなく、速度とエネルギー効率を大幅に向上させることができます。
2D技術は、幅広い電子機器で使用されている最も一般的なチップ設計形式であるのに対し、3D技術は半導体デバイスを垂直に積層するもので、より高い性能と効率を提供しますが、製造の複雑さとコストが高くなります。
サプライチェーン参加者別の内訳:
- IDM企業
- OSAT企業
- ファウンドリ
IDM企業が市場を支配するセグメントとなっています
本レポートでは、サプライチェーンの参加者に基づく市場の詳細な内訳と分析も提供されています。これには、IDM企業、OSAT企業、およびファウンドリが含まれます。レポートによると、IDM企業が最大の市場シェアを占めています。
統合デバイスメーカー(IDM)企業が最大のセグメントを占めています。IDM企業は、設計から製造、組立に至るまでの半導体製造プロセス全体を管理しており、製品の品質やサプライチェーンの効率性を高度に制御しています。設計と製造の両方の能力を1つの組織内に統合したこの包括的なアプローチにより、幅広い業界や用途に対応しています。この自給自足体制と市場の変化に迅速に適応する能力により、IDM企業は半導体業界の最前線に位置づけられ、大きな市場シェアを獲得しています。
OSAT(半導体組立・試験)企業は、ICのパッケージングおよび試験サービスを第三者向けに提供することに特化しています。
ファウンドリは、半導体の製造のみに焦点を当てた企業であり、半導体を設計するものの自社では製造を行わない様々な顧客に、その製造能力を提供しています。
地域別内訳:
- アジア太平洋
- 台湾
- 中国
- 韓国
- 日本
- シンガポール
- インド
- その他
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- スペイン
- その他
- ラテンアメリカ
- メキシコ
- ブラジル
- その他
- 中東・アフリカ
アジア太平洋地域が市場をリードしており、半導体製造装置市場で最大のシェアを占めています
また、この市場調査レポートでは、アジア太平洋地域(台湾、中国、日本、インド、韓国、シンガポール、その他)、北米(米国、カナダ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、その他)、ラテンアメリカ(ブラジル、メキシコ、その他)、中東・アフリカを含む、すべての主要地域市場について包括的な分析が行われています。同レポートによると、アジア太平洋地域が最大の市場シェアを占めています。
アジア太平洋地域は、主要な半導体製造国が存在することから、最大のセグメントとなっています。この地域は、堅固な製造インフラ、研究開発(R&D)への多額の投資、そして大手半導体企業の強力な存在感が特徴です。さらに、この地域における民生用電子機器および自動車セクターの成長が、半導体需要をさらに後押ししています。技術的専門知識、大規模な生産能力、そして増加する現地需要が相まって、アジア太平洋地域は半導体業界における世界的なリーダーとしての地位を確固たるものにしています。
北米には数多くの半導体設計企業が拠点を置いており、技術革新とハイエンド用途によって牽引される市場となっています。
欧州は、強力な研究開発インフラと半導体技術への投資拡大に支えられ、特殊な半導体用途に注力しています。
ラテンアメリカでは、技術の普及と投資の増加に牽引され、半導体業界で成長が見られます。
中東およびアフリカでは、技術インフラの整備と民生用電子機器への需要増加を背景に、半導体市場において成長の可能性が見込まれています。
半導体製造装置業界の主要企業:
半導体市場の主要企業は、市場での地位を強化するために、さまざまな戦略的取り組みを積極的に進めています。これには、半導体技術の革新と改善に向けた研究開発への多額の投資が含まれ、特に微細化、エネルギー効率、および性能向上に重点が置かれています。また、多くの企業が、シナジー効果を活用し顧客基盤を拡大することを目指し、合併、買収、提携を通じてグローバルな事業展開を拡大しています。さらに、これらの企業は、世界的な環境問題への対応として、持続可能で環境に配慮した製造手法にますます注力しています。加えて、変化する市場の需要に適応するため、電気自動車、IoT、5G技術などの新興分野に対応できるよう、製品ポートフォリオの多様化を進めています。
本市場調査レポートでは、競争環境に関する包括的な分析が提示されています。また、主要企業すべての詳細なプロフィールも掲載されています。市場における主要企業には、以下のような企業が含まれます:
- Advantest Corporation
- Applied Materials, Inc.
- ASML
- Canon Machinery Inc
- Cohu, Inc.
- Ferrotec (USA) Corporation
- Hitachi High-Tech Corporation
- Kla Corporation
- LAM Research Corporation
- Nordson Corporation
- Plasma-Therm
- SCREEN Semiconductor Solutions Co., Ltd.
- Teradyne, Inc.
- Tokyo Electron Limited
(なお、これは主要企業のリストの一部に過ぎず、完全なリストはレポートに記載されています。)
最新ニュース:
2023年4月28日:アドバンテスト株式会社は、新普科技(Shin Puu Technology Co., Ltd.)の買収を完了しました。これに基づき、同社は「進化する半導体バリューチェーンにおいて顧客価値を創造する」というアドバンテストの企業ビジョンに基づき、統合的な事業活動を展開していきます。
2023年12月5日:アプライド・マテリアルズ社とCEA-Letiは、急成長する特殊チップ市場に向けた共同研究所を発表しました。CEA-Letiにとって最高レベルの提携となるこの共同研究所は、ICAPS市場(IoT、通信、自動車、パワー、センサー)にサービスを提供するアプライド・マテリアルズの顧客向けに、デバイスの革新を加速させることを目的としています。
2023年9月19日:プラズマ・サーム社(Plasma-Therm LLC)は、Thin Film Equipment SrLの買収を発表しました。これにより、MEMS、パワー、RFID、その他の半導体アプリケーションの要件に合わせて最適化されたTFE社のPVD装置群を活用し、パワーデバイス市場におけるプラズマ・サーム社の製品ポートフォリオを大幅に拡大することが可能となります。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ・アプローチ
2.4.2 トップダウン・アプローチ
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の半導体製造装置市場
5.1 市場の概要
5.2 市場動向
5.3 新型コロナウイルス(COVID-19)の影響
5.4 市場予測
6 装置タイプ別市場内訳
6.1 フロントエンド装置
6.1.1 市場動向
6.1.2 市場予測
6.2 バックエンド装置
6.2.1 市場動向
6.2.2 市場予測
7 フロントエンド装置市場のタイプ別内訳
7.1 リソグラフィー
7.1.1 市場動向
7.1.2 市場予測
7.2 成膜
7.2.1 市場動向
7.2.2 市場予測
7.3 洗浄
7.3.1 市場の動向
7.3.2 市場予測
7.4 ウェーハ表面処理
7.4.1 市場の動向
7.4.2 市場予測
7.5 その他
7.5.1 市場の動向
7.5.2 市場予測
8 バックエンド装置市場のタイプ別内訳
8.1 テスト
8.1.1 市場動向
8.1.2 市場予測
8.2 組立・パッケージング
8.2.1 市場動向
8.2.2 市場予測
8.3 ダイシング
8.3.1 市場動向
8.3.2 市場予測
8.4 ボンディング
8.4.1 市場動向
8.4.2 市場予測
8.5 計測
8.5.1 市場動向
8.5.2 市場予測
8.6 その他
8.6.1 市場動向
8.6.2 市場予測
9 ファブ施設別市場内訳
9.1 自動化
9.1.1 市場動向
9.1.2 市場予測
9.2 化学物質制御
9.2.1 市場動向
9.2.2 市場予測
9.3 ガス制御
9.3.1 市場動向
9.3.2 市場予測
9.4 その他
9.4.1 市場動向
9.4.2 市場予測
10 製品タイプ別の市場内訳
10.1 メモリ
10.1.1 市場動向
10.1.2 市場予測
10.2 ロジック部品
10.2.1 市場動向
10.2.2 市場予測
10.3 マイクロプロセッサ
10.3.1 市場動向
10.3.2 市場予測
10.4 アナログ部品
10.4.1 市場動向
10.4.2 市場予測
10.5 光電子部品
10.5.1 市場動向
10.5.2 市場予測
10.6 ディスクリート部品
10.6.1 市場動向
10.6.2 市場予測
10.7 その他
10.7.1 市場動向
10.7.2 市場予測
11 寸法別市場内訳
11.1 2D
11.1.1 市場動向
11.1.2 市場予測
11.2 2.5D
11.2.1 市場動向
11.2.2 市場予測
11.3 3D
11.3.1 市場動向
11.3.2 市場予測
12 サプライチェーン参加者別市場内訳
12.1 IDM企業
12.1.1 市場動向
12.1.2 市場予測
12.2 OSAT企業
12.2.1 市場動向
12.2.2 市場予測
12.3 ファウンドリ
12.3.1 市場動向
12.3.2 市場予測
13 地域別市場内訳
13.1 アジア太平洋地域
13.1.1 台湾
13.1.1.1 市場動向
13.1.1.2 市場予測
13.1.2 中国
13.1.2.1 市場動向
13.1.2.2 市場予測
13.1.3 韓国
13.1.3.1 市場の動向
13.1.3.2 市場予測
13.1.4 日本
13.1.4.1 市場の動向
13.1.4.2 市場予測
13.1.5 シンガポール
13.1.5.1 市場の動向
13.1.5.2 市場予測
13.1.6 インド
13.1.6.1 市場動向
13.1.6.2 市場予測
13.1.7 その他
13.1.7.1 市場動向
13.1.7.2 市場予測
13.2 北米
13.2.1 米国
13.2.1.1 市場動向
13.2.1.2 市場予測
13.2.2 カナダ
13.2.2.1 市場動向
13.2.2.2 市場予測
13.3 欧州
13.3.1 ドイツ
13.3.1.1 市場動向
13.3.1.2 市場予測
13.3.2 英国
13.3.2.1 市場動向
13.3.2.2 市場予測
13.3.3 フランス
13.3.3.1 市場動向
13.3.3.2 市場予測
13.3.4 イタリア
13.3.4.1 市場動向
13.3.4.2 市場予測
13.3.5 ロシア
13.3.5.1 市場の動向
13.3.5.2 市場予測
13.3.6 スペイン
13.3.6.1 市場の動向
13.3.6.2 市場予測
13.3.7 その他
13.3.7.1 市場の動向
13.3.7.2 市場予測
13.4 ラテンアメリカ
13.4.1 メキシコ
13.4.1.1 市場の動向
13.4.1.2 市場予測
13.4.2 ブラジル
13.4.2.1 市場の動向
13.4.2.2 市場予測
13.4.3 その他
13.4.3.1 市場の動向
13.4.3.2 市場予測
13.5 中東およびアフリカ
13.5.1 市場の動向
13.5.2 国別市場内訳
13.5.3 市場予測
14 SWOT分析
14.1 概要
14.2 強み
14.3 弱み
14.4 機会
14.5 脅威
15 バリューチェーン分析
16 ポーターの5つの力分析
16.1 概要
16.2 買い手の交渉力
16.3 供給者の交渉力
16.4 競争の激しさ
16.5 新規参入の脅威
16.6 代替品の脅威
17 価格分析
18 競争環境
18.1 市場構造
18.2 主要企業
18.3 主要企業の概要
18.3.1 アドバンテスト株式会社
18.3.1.1 会社概要
18.3.1.2 製品ポートフォリオ
18.3.1.3 財務状況
18.3.1.4 SWOT分析
18.3.2 アプライド・マテリアルズ社
18.3.2.1 会社概要
18.3.2.2 製品ポートフォリオ
18.3.2.3 財務状況
18.3.2.4 SWOT分析
18.3.3 ASML
18.3.3.1 会社概要
18.3.3.2 製品ポートフォリオ
18.3.3.3 財務状況
18.3.3.4 SWOT分析
18.3.4 キヤノンマシナリー株式会社
18.3.4.1 会社概要
18.3.4.2 製品ポートフォリオ
18.3.4.3 財務状況
18.3.4.4 SWOT分析
18.3.5 Cohu, Inc.
18.3.5.1 会社概要
18.3.5.2 製品ポートフォリオ
18.3.5.3 財務状況
18.3.5.4 SWOT分析
18.3.6 フェローテック(USA)コーポレーション
18.3.6.1 会社概要
18.3.6.2 製品ポートフォリオ
18.3.6.3 財務状況
18.3.6.4 SWOT分析
18.3.7 日立ハイテク株式会社
18.3.7.1 会社概要
18.3.7.2 製品ポートフォリオ
18.3.7.3 財務状況
18.3.7.4 SWOT分析
18.3.8 Kla Corporation
18.3.8.1 会社概要
18.3.8.2 製品ポートフォリオ
18.3.8.3 財務状況
18.3.8.4 SWOT分析
18.3.9 LAMリサーチ社
18.3.9.1 会社概要
18.3.9.2 製品ポートフォリオ
18.3.9.3 財務状況
18.3.9.4 SWOT分析
18.3.10 ノードソン・コーポレーション
18.3.10.1 会社概要
18.3.10.2 製品ポートフォリオ
18.3.10.3 財務状況
18.3.10.4 SWOT分析
18.3.11 Plasma-Therm
18.3.11.1 会社概要
18.3.11.2 製品ポートフォリオ
18.3.12 SCREEN Semiconductor Solutions Co., Ltd.
18.3.12.1 会社概要
18.3.12.2 製品ポートフォリオ
18.3.12.3 財務状況
18.3.12.4 SWOT分析
18.3.13 テラダイン社
18.3.13.1 会社概要
18.3.13.2 製品ポートフォリオ
18.3.13.3 財務状況
18.3.13.4 SWOT分析
18.3.14 東京エレクトロン株式会社
18.3.14.1 会社概要
18.3.14.2 製品ポートフォリオ
18.3.14.3 財務状況
18.3.14.4 SWOT分析
図表一覧
図1:世界:半導体製造装置市場:主な推進要因と課題
図2:世界:半導体製造装置市場:売上高(10億米ドル)、2020年~2025年
図3:世界:半導体製造装置市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:半導体製造装置市場:装置タイプ別内訳(%)、2025年
図5:世界:半導体製造装置(フロントエンド装置)市場:売上高(10億米ドル)、2020年および2025年
図6:世界:半導体製造装置(フロントエンド装置)市場予測:売上高 (10億米ドル)、2026年~2034年
図7:世界:半導体製造装置(バックエンド装置)市場:売上高(10億米ドル)、2020年および2025年
図8:世界:
半導体製造装置(バックエンド装置)市場予測:売上高(10億米ドル)、2026年~2034年
図9:世界:フロントエンド装置半導体製造装置市場:種類別内訳(%)、2025年
図10:世界:半導体製造装置(リソグラフィ)市場:売上高(10億米ドル)、2020年および2025年
図11:世界: 半導体製造装置(リソグラフィ)市場予測:売上高(10億米ドル)、2026年~2034年
図12:世界:半導体製造装置(成膜)市場:売上高(10億米ドル)、2020年および2025年
図13:世界:半導体製造装置(成膜)市場の予測:売上高(10億米ドル)、2026年~2034年
図14:世界:半導体製造装置(洗浄)市場:売上高(10億米ドル)、2020年および2025年
図15:世界:半導体製造装置(洗浄)市場予測:売上高(10億米ドル)、2026年~2034年
図16:世界:半導体製造装置(ウェーハ表面処理)市場:売上高(10億米ドル)、2020年および2025年
図17:世界:半導体製造装置(ウェハー表面処理)市場予測:売上高(10億米ドル)、2026年~2034年
図18:世界:半導体製造装置(その他のフロントエンド装置)市場:売上高(10億米ドル)、2020年および2025年
図19:世界:半導体製造装置(その他のフロントエンド装置)市場予測:売上高(10億米ドル)、2026年~2034年
図20:世界:バックエンド装置(半導体製造装置)市場:種類別内訳(%)、2025年
図21:世界:半導体製造装置(テスト)市場:売上高(10億米ドル)、2020年および2025年
図22:世界:半導体製造装置(テスト)市場予測:売上高(10億米ドル)、2026年~2034年
図23:世界:半導体製造装置(組立・パッケージング)市場:売上高(10億米ドル)、2020年および2025年
図24:世界:半導体製造装置(組立・パッケージング)市場予測:売上高(10億米ドル)、2026年~2034年
図25:世界:半導体製造装置(ダイシング)市場:売上高(10億米ドル)、2020年および2025年
図26:世界:半導体製造装置(ダイシング)市場予測:売上高(10億米ドル)、2026年~2034年
図27:世界:半導体製造装置(ボンディング)市場:売上高(10億米ドル)、2020年および2025年
図28:世界:半導体製造装置(ボンディング)市場予測:売上高(10億米ドル)、2026年~2034年
図29:世界:半導体製造装置(計測)市場:売上高(10億米ドル)、2020年および2025年
図30: 世界:半導体製造装置(計測)市場予測:売上高(10億米ドル)、2026年~2034年
図31:世界:半導体製造装置(その他のバックエンド装置)市場:売上高(10億米ドル)、2020年および2025年
図32:世界:半導体製造装置(その他のバックエンド装置)市場予測:売上高(10億米ドル)、2026年~2034年
図33:世界:半導体製造装置市場:ファブ施設別内訳(%)、2025年
図34:世界:半導体製造装置(オートメーション)市場:売上高 (10億米ドル)、2020年および2025年
図35:世界:半導体製造装置(オートメーション)市場予測:売上高(10億米ドル)、2026年~2034年
図36:世界:半導体製造装置(化学薬品制御)市場:売上高(10億米ドル)、2020年および2025年
図37:世界:半導体製造装置(化学薬品制御)市場の予測:売上高(10億米ドル)、2026年~2034年
図38:世界:半導体製造装置(ガス制御)市場:売上高(10億米ドル)、2020年および2025年
図39:世界:半導体製造装置(ガス制御)市場予測:売上高(10億米ドル)、2026年~2034年
図40:世界:半導体製造装置(その他のファブ設備)市場:売上高(10億米ドル)、2020年および2025年
図41:世界:半導体製造装置(その他のファブ施設)市場予測:売上高(10億米ドル)、2026年~2034年
図42:世界:半導体製造装置市場:製品タイプ別内訳(%)、2025年
図43:世界:半導体製造装置(メモリ)市場:売上高(10億米ドル)、2020年および2025年
図44:世界:半導体製造装置(メモリ)市場予測:売上高(10億米ドル)、2026年~2034年
図45:世界:半導体製造装置(ロジック部品)市場:売上高(10億米ドル)、2020年および2025年
図46:世界:半導体製造装置(ロジック部品)市場予測:売上高(10億米ドル)、2026年~2034年
図47:世界:半導体製造装置(マイクロプロセッサ)市場:売上高 (10億米ドル)、2020年および2025年
図48:世界:半導体製造装置(マイクロプロセッサ)市場予測:売上高(10億米ドル)、2026年~2034年
図49:世界:半導体製造装置(アナログ部品)市場:売上高(10億米ドル)、2020年および2025年
図50:世界:半導体製造装置(アナログ部品)市場予測:売上高(10億米ドル)、2026年~2034年
図51:世界:半導体製造装置(光電子部品)市場:売上高(10億米ドル)、2020年および2025年
図52:世界:半導体製造装置(光電子部品)市場予測:売上高(10億米ドル)、2026年~2034年
図53:世界:半導体製造装置(ディスクリート部品)市場:売上高(10億米ドル)、2020年および2025年
図54:世界: 半導体製造装置(ディスクリート部品)市場予測:売上高(10億米ドル)、2026年~2034年
図55:世界:半導体製造装置(その他の製品タイプ)市場:売上高(10億米ドル)、2020年および2025年
図56:世界:半導体製造装置(その他の製品タイプ)市場予測:売上高 (10億米ドル)、2026年~2034年
図57:世界:半導体製造装置市場:寸法別内訳(%)、2025年
図58:世界:半導体製造装置(2.5D)市場:売上高(10億米ドル)、2020年および2025年
図59:世界:半導体製造装置(2.5D)市場予測:売上高(10億米ドル)、2026年~2034年
図60:世界:半導体製造装置(2D)市場:売上高(10億米ドル)、2020年および2025年
図61:世界:半導体製造装置(2D)市場予測:売上高(10億米ドル)、2026年~2034年
図62:世界:半導体製造装置(3D)市場:売上高(10億米ドル)、2020年および2025年
図63:世界:半導体製造装置(3D)市場予測:売上高(10億米ドル)、2026年~2034年
図64:世界:半導体製造装置市場:サプライチェーン参加者別内訳(%)、2025年
図65:世界:半導体製造装置(IDM企業)市場:売上高(10億米ドル)、2020年および2025年
図66:世界:半導体製造装置(IDM企業)市場予測:売上高(10億米ドル)、2026年~2034年
図67:世界:半導体製造装置(OSAT企業)市場:売上高(10億米ドル)、2020年および2025年
図68:世界:半導体製造装置(OSAT企業)市場予測:売上高(10億米ドル)、2026年~2034年
図69:世界:半導体製造装置(ファウンドリ)市場:売上高(10億米ドル)、2020年および2025年
図70:世界:半導体製造装置(ファウンドリ)市場予測:売上高(10億米ドル)、2026年~2034年
図71:世界:半導体製造装置市場:地域別内訳(%)、2025年
図72:アジア太平洋地域:半導体製造装置市場: 売上高(10億米ドル)、2020年および2025年
図73:アジア太平洋地域:半導体製造装置市場予測:売上高(10億米ドル)、2026年~2034年
図74:アジア太平洋地域:半導体製造装置市場:国別内訳(%)、2025年
図75:台湾: 半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図76:台湾:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図77:中国:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図78:中国:半導体製造装置市場予測:売上高(10億米ドル)、2026年~2034年
図79:韓国:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図80:韓国:半導体製造装置市場予測:売上高 (10億米ドル)、2026年~2034年
図81:日本:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図82:日本:半導体製造装置市場予測:売上高(10億米ドル)、2026年~2034年
図83:シンガポール:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図84:シンガポール:半導体製造装置市場予測:売上高 (10億米ドル)、2026年~2034年
図85:インド:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図86:インド:半導体製造装置市場予測:売上高(10億米ドル)、2026年~2034年
図87:その他:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図88:その他:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図89:北米:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図90:北米:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図91:北米:半導体製造装置市場:国別内訳(%)、2025年
図92:米国:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図93: 米国:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図94:カナダ:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図95:カナダ:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図96:欧州:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図97:欧州:半導体製造装置市場予測:売上高(10億米ドル)、2026年~2034年
図98:欧州:半導体製造装置市場:国別内訳(%)、2025年
図99:ドイツ:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図100:ドイツ:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図101:英国:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図102:英国:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図103:フランス:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図104:フランス:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図105:イタリア:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図106:イタリア:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図107:ロシア:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図108:ロシア:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図109:スペイン:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図110:スペイン:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図111:その他:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図112:その他:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図113:ラテンアメリカ:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図114:ラテンアメリカ:半導体製造装置市場予測:売上高(10億米ドル)、2026年~2034年
図115:ラテンアメリカ:半導体製造装置市場:国別内訳(%)、2025年
図116: メキシコ:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図117:メキシコ:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図118:ブラジル:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図119:ブラジル:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図120:その他:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図121:その他:半導体製造装置市場の予測:売上高(10億米ドル)、2026年~2034年
図122:中東・アフリカ:半導体製造装置市場:売上高(10億米ドル)、2020年および2025年
図123:中東・アフリカ:半導体製造装置市場:国別内訳(%)、2025年
図124:中東・アフリカ:半導体製造装置市場予測:売上高(10億米ドル)、2026年~2034年
図125:世界:半導体製造装置業界:SWOT分析
図126:世界:半導体製造装置業界:バリューチェーン分析
図127:世界:半導体製造装置業界:ポーターの5つの力分析
表一覧
表1:世界:半導体製造装置市場:主要な業界のハイライト、2025年および2034年
表2:世界:半導体製造装置市場:装置タイプ別内訳(10億米ドル)、2020年および2025年
表3:世界:半導体製造装置市場予測:装置タイプ別内訳(10億米ドル)、2026年~2034年
表4:世界:フロントエンド装置半導体製造装置市場:タイプ別内訳(10億米ドル)、2020年および2025年
表5: 世界:フロントエンド装置の半導体製造装置市場予測:種類別内訳(10億米ドル)、2026年~2034年
表6:世界: バックエンド装置の半導体製造装置市場:種類別内訳(10億米ドル)、2020年および2025年
表7:世界:バックエンド装置の半導体製造装置市場予測:種類別内訳(10億米ドル)、2026年~2034年
表8:世界:半導体製造装置市場:ファブ施設別内訳(10億米ドル)、2020年および2025年
表9:世界:半導体製造装置市場予測:ファブ施設別内訳(10億米ドル)、2026年~2034年
表10:世界:半導体製造装置市場:製品タイプ別内訳(10億米ドル)、2020年および2025年
表11:世界:半導体製造装置市場予測:製品タイプ別内訳(10億米ドル)、2026年~2034年
表12:世界:半導体製造装置市場:サイズ別内訳(10億米ドル)、2020年および2025年
表13:世界:半導体製造装置市場予測:規模別内訳(10億米ドル)、2026年~2034年
表14:世界:半導体製造装置市場:サプライチェーン参加者別内訳(10億米ドル)、2020年および2025年
表15:世界:半導体製造装置市場予測:サプライチェーン参加者別内訳 (10億米ドル)、2026年~2034年
表16:世界:半導体製造装置市場:地域別内訳(10億米ドル)、2020年および2025年
表17:世界:半導体製造装置市場予測:地域別内訳(10億米ドル)、2026年~2034年
表18:世界:半導体製造装置の価格指標
表19:世界:半導体製造装置市場:競争構造
表20:世界:半導体製造装置市場:主要企業









