世界の車載(OBC)充電器市場の成長は、長距離走行が可能なEVに対する消費者の需要の高まりに牽引されています。こうした需要には、効率的で高出力の充電ソリューションが不可欠です。さらに、スマートグリッド統合への投資拡大により、双方向充電が可能となり、V2G(Vehicle-to-Grid)アプリケーションが支援されていることも、市場の成長に寄与しています。また、バッテリーコストの低下によりEVの価格が手頃になり、普及が進み、市場シェアが拡大しています。これに加え、世界的な排出ガス規制の厳格化により、自動車メーカーは電動化への取り組みを加速させざるを得ず、これが市場の需要を押し上げています。さらに、プラグインハイブリッド車(PHEV)の利用拡大も市場の成長を牽引しています。例えば、スウェーデンでは、2024年にPHEVが堅調な販売を維持し、乗用車の総販売台数は63,087台に達しました。これは、電動モビリティへの移行においてPHEVが引き続き重要な役割を果たしていることを反映しています。さらに、ワイヤレス充電における継続的な技術進歩は、シームレスで非接触のエネルギー転送を実現する車載充電器(OBC)の設計の未来を形作っており、ひいては市場の成長を促進しています。
米国の車載充電器(OBC)市場の需要は、税額控除やゼロエミッション義務化を含む連邦および州のEV政策によって牽引されており、これらは自動車メーカーに対し、先進的な充電技術の統合を促しています。例えば、2023年、米国政府は対象となるEVの購入に対し、最大7,500ドルの連邦税額控除を引き続き提供し、電気自動車の普及を促進するとともに、OBC市場を支援しました。これに伴い、特に商用車および公共交通部門における車両の電動化が進んでいることが、高効率なOBCへの需要を押し上げ、市場に弾みをつけています。同時に、長距離走行が可能なEVに対する消費者の嗜好が高まっていることから、急速充電が可能な高出力のOBCへのニーズが増加し、市場の需要を牽引しています。さらに、スマートグリッドの進展は、V2G(Vehicle-to-Grid)の統合を後押しし、充電器の機能性を向上させ、市場の成長を支えています。また、国内の半導体製造への投資が急増していることで、サプライチェーンの制約が緩和され、市場の拡大に寄与しています。これに加え、自動車メーカーやスタートアップ企業による強力な研究開発(R&D)の取り組みが、軽量・コンパクトかつ双方向対応の車載充電器(OBC)設計におけるイノベーションを推進し、それによって市場の需要を牽引しています。
車載充電器(OBC)市場の動向:
電気自動車(EV)の販売台数の増加
環境意識の高まり、EV技術の進歩、そしてEVの長期的なコストメリットに対する認識の拡大に後押しされたEV販売台数の急増は、OBC市場の動向に影響を与えています。国際エネルギー機関(IEA)によると、2023年の世界の電気自動車販売台数は2022年と比較して350万台に達し、年間成長率は35%となりました。さらに、世界中の政府機関は、より多くの消費者層が電気自動車を利用できるようになることを目指し、補助金、税制優遇措置、インフラ整備への資金提供など、EVの普及を促進するための様々な施策を実施しています。EVの人気も高まっており、バッテリー管理や車両の稼働に不可欠な要素である車載充電器(OBC)に対する需要も拡大しています。その結果、EVが世界の二酸化炭素排出量を削減するための主要な解決策として定着しつつあることから、投資や研究活動の増加が業界の成長を支えています。
急速な技術の進歩
継続的な技術の進歩は、OBC市場の展望を大幅に明るくしています。最新のOBCには、効率の向上、充電時間の短縮、そしてユーザーへの利便性向上を図る多様な革新技術が盛り込まれています。また、市場成長には、半導体技術における2つの進歩も好影響を与えています。それは、高出力レベルで動作する効率的でコンパクトな充電器を実現する、炭化ケイ素(SiC)および窒化ガリウム(GaN)部品の導入です。例えば、世界の半導体業界において今後予定されている300mmファブ設備への投資サイクルでは、2025年から2027年の間に4,000億米ドルが投じられる見込みです。これに加え、スマート充電技術は、スマートグリッドシステムへの関心の高まりと相まって、充電スケジュールの設定や電力使用量の管理に貢献しています。さらに、熱管理技術の新たな革新により、安全性の向上とデバイスの寿命延長が可能となり、OBCの市場シェアを強化しています。
様々な政府規制や政策の導入
各国政府は、より広範な環境・エネルギー戦略の一環として、EVの普及を促進するための様々な措置を講じています。インド・ブランド・エクイティ財団(India Brand Equity Foundation)によると、2023年には、12月までに1,179,669台のEVを販売した電気自動車メーカーに対し、「FAME India Scheme」の第2フェーズに基づき、総額6億3,700万米ドル(529億4,000万ルピー)の補助金が支給されました。税額控除や補助金、リベートからなる財政的インセンティブは、潜在的な購入者にとってEVのコストを削減します。さらに、多くの国が自動車の排気ガスレベルを削減する目標を掲げるとともに、EVの市場需要を後押しする電動化に関する義務的な規制を導入しています。これに加え、規制環境は消費者のEV導入を促進する一方で、メーカーに対しEVラインナップの拡充を迫っており、OBCシステムに対する市場の需要をさらに高めています。また、EV充電インフラへの政府投資の増加は、EV所有の利便性と実用性を向上させ、ひいてはOBC市場の規模を拡大させています。
持続可能性に対する消費者の意識の高まりと嗜好の変化
現代の消費者は環境意識が高く、カーボンフットプリントを削減する方法を積極的に模索しています。報告書によると、二酸化炭素(CO2)の総排出量は、前年の406億トンから、2024年には416億トンに達すると予測されています。現在、消費者は、さまざまな価格帯で幅広いEVモデルが提供されているため、自身の要件に合った車両を簡単に選ぶことができるようになっています。さらに、最新の技術開発により、EVが「現代的な車両」であるという社会的認識も高まっています。これに加え、持続可能な交通手段や環境に優しいEVに対する消費者の意識が高まっていることが、OBCのような必須部品に対する市場需要の拡大につながっています。
充電インフラの拡大
充電インフラの拡大は、OBC市場の予測を左右する重要な要因です。例えば、インドの公共充電ステーション数は2024年2月に12,146カ所に達し、過去2年間で640%という目覚ましい伸びを示しました。これに伴い、EVの実用性や購入意欲は、利用可能な充電ステーションの数やその立地状況に大きく左右されます。さらに、充電インフラの拡充には、公共の充電スポットや住宅用充電システムを支援する公的機関および民間企業双方から多額の資金が投入されています。この動きは、EV購入者の主な懸念を和らげるとともに、長期的な電気モビリティに対する政府の支援を示すものです。これに加え、急速充電ステーションや増加し続ける充電ステーションは、EV充電システムの基盤となる部品であるため、OBC市場に直接的な影響を与えています。
車載充電器(OBC)市場のセグメンテーション:
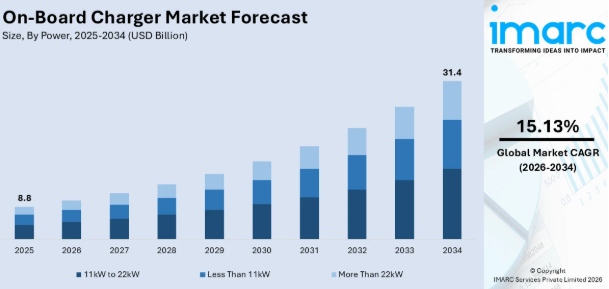
IMARC Groupは、世界の車載充電器市場の各セグメントにおける主要な動向の分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、出力、車種、駆動方式、および流通チャネルに基づいて分類されています。
出力別分析:2025年には、11kW~22kWのセグメントが最大の市場シェアを占めています。このセグメントは、充電速度と家庭用および公共インフラとの互換性の点で理想的なバランスを提供しています。高級車、小型商用車、一部のハイパフォーマンスEVなど、さまざまな車両に対応しています。11kWから22kWの範囲の充電器は、低出力の充電器に比べて充電時間を短縮できる一方で、より高速な充電器が要求する高いインフラや電力要件を回避できます。これらは、都市部や、急速充電ステーションを定期的に利用できないユーザーに特に適しています。
- 11kW未満
- 11kW~22kW
- 22kW超
車種別分析:2025年には、乗用車が市場シェアの約56.8%を占め、市場をリードする見込みです。このセグメントは、個人消費者におけるEVの普及が原動力となっています。コンパクトカーから高級セダンまで、多様な車種が含まれており、消費者のさまざまな好みやニーズに応えています。さらに、環境意識の高まり、政府による支援政策、そして電気乗用車の入手しやすさと魅力を高めたEV技術の進歩が、市場の成長に寄与しています。加えて、メーカー各社は航続距離、性能、手頃な価格を向上させたEVラインナップを継続的に拡充しており、これが市場の成長をさらに後押ししています。
- 乗用車
- バス
- バン
- 中型・大型車両
- ボート
- その他
駆動方式別分析:2025年には、バッテリー式電気自動車(BEV)が市場シェアの約68.8%を占め、市場をリードしています。このセグメントの成長は、完全電気自動車(BEV)の人気と普及が進んでいることに起因しています。バッテリーのみで駆動するBEVは、エネルギー需要を管理するために、効率的で信頼性の高い車載充電システムを必要とします。さらに、環境への配慮、運用コストの低減、航続距離や性能の向上といった理由から、消費者のBEVへの選好が高まっていることも、市場の成長に寄与しています。これに加え、ゼロエミッション車を促進する様々な政府の優遇措置や規制の導入が、市場の成長に好影響を与えています。また、EVインフラの拡充や充電システムにおける継続的な技術革新により、BEVを所有する利便性と実用性が絶えず向上しており、これが市場の成長を後押ししています。
- バッテリー式電気自動車(BEV)
- プラグインハイブリッド車(PHEV)
販売チャネル別分析:
- OEM
- アフターマーケット
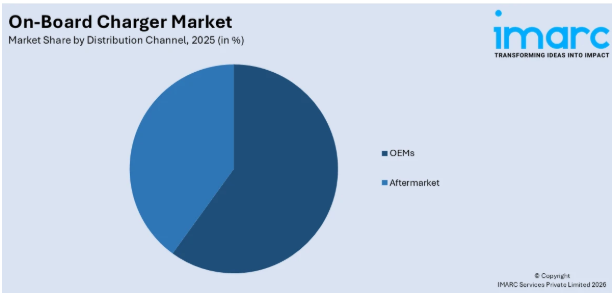
2025年には、OEMが大きなシェアを占め、市場を牽引しています。OEMは、生産段階でOBC(車載充電器)を組み込むことで、新製造の電気自動車に搭載されるOBCの主要な供給元としての役割を果たしています。世界的なEV生産台数の増加が、この市場セグメントを牽引しています。これは、自動車メーカーが、環境に優しい交通手段に対する高まる市場のニーズに応えているためです。排出ガス規制の厳格化や政府によるインセンティブも、OEM各社がEV生産を拡大する後押しとなっています。これに加え、高電圧アーキテクチャや双方向充電といった継続的な技術革新により、OEM各社は、進化する業界基準を満たすため、より効率的でコンパクトなOBCソリューションの開発を進めています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年には、アジア太平洋地域が43.2%を超える最大の市場シェアを占めました。中国、日本、韓国などの国々におけるEV導入の急速な拡大により、この地域の需要は拡大しています。さらに、同地域は技術開発や充電インフラへの多額の投資により、EVのイノベーションと製造の拠点となっています。また、アジア太平洋地域に主要なEVメーカーやバッテリーメーカーが拠点を置いていることも、市場の成長に寄与しています。例えば、BYDがインドネシアに建設中の10億ドル規模のEV工場は、2025年までに年間15万台の生産を予定しており、また、現代自動車は2026年までに韓国で500億ドルを投資し、EV生産を拡大する計画です。こうした動きは、自動車セクターへの企業投資をさらに促進し、車載充電器(OCB)市場の成長を後押ししています。これに加え、地域政府による補助金や規制を通じてEVの普及を促進する支援政策の導入も、市場の成長にプラスの影響を与えています。
地域別の主なポイント:
北米車載充電器(OBC)市場分析
北米の車載充電器(OBC)市場は、EVの普及拡大とクリーンな交通手段を促進する政府のインセンティブに牽引され、着実な成長を遂げています。充電ステーションからの交流(AC)電力をEVバッテリー用の直流(DC)電力に変換するOBCは、パワーエレクトロニクスの進歩に伴い、効率が向上しています。これに加え、米国やカナダなどの地域では、厳格な排出ガス規制やEV充電インフラの拡充が市場を支えています。例えば、2024年1月には、世界の電気自動車(EV)およびプラグインハイブリッド車(PHEV)の販売台数が前年同月比で18%増加し、そのうち米国とカナダが約13万台を占めました。これに加え、主要企業は充電速度の向上や、エネルギー効率を改善するための炭化ケイ素(SiC)技術の導入に注力しています。しかし、コストの高さや電力網の制約といった課題は依然として残っています。これとは別に、技術革新、EVの普及拡大、そして北米全域における持続可能なモビリティを促進する支援政策が、市場の大きな原動力となっています。
米国の車載充電器(OBC)市場分析
米国におけるOBCの普及拡大は、主に、消費者の意識向上や政府のインセンティブ、そして技術の進歩に伴うEV需要の高まりによって牽引されています。国際エネルギー機関(IEA)は、2024年の米国における電気自動車の販売台数が前年比で20%増加すると予測しています。自動車メーカーによるEV生産の拡大は、高まる顧客需要に応えるものであり、そのため、より優れた充電ソリューションが求められています。EV所有者は、OBCの利用拡大に寄与する家庭用充電システムへの選好が高まっていることから、利便性の向上という恩恵を受けています。さらに、バッテリー管理システムとパワーエレクトロニクス技術の両面における進歩により、OBCの効率が向上しており、EVにとって不可欠なコンポーネントとしての地位を確立しています。また、新たな急速充電ネットワークの整備が進むことで、メーカーは車載充電器の採用を促進しており、これにより異なる充電ステーション間での充電互換性が確保されています。加えて、持続可能な交通手段の普及とEV販売の加速により、メーカーは複数の電力容量や様々な充電プロトコルに対応した、より高性能なOBCの開発を推進しています。
欧州の車載充電器(OBC)市場分析
欧州における車載充電器(OBC)の普及拡大は、主に充電インフラの拡充によって牽引されており、これによりEV所有者の利便性とアクセス性が向上しています。国際エネルギー機関(IEA)の報告によると、2023年後半、トラトン、ボルボ、ダイムラーによる合弁会社であるミレンス(Milence)が、HDV用充電器を発表しました。同社は日立エナジーと提携し、2027年までに欧州全域で1,700カ所の公共充電ステーションを設置することを目指しています。公共および私有の充電ステーションが広く設置されることで、OBCが日常の移動手段にシームレスに組み込まれることが後押しされています。OBCの普及拡大は、標準化された充電ソリューションの開発を奨励し、さまざまなEVモデル間の互換性を確保する規制上の義務によってもさらに促進されています。双方向充電やグリッド統合の進歩により、V2G(Vehicle-to-Grid)機能をサポートするOBCが普及しつつあります。電気自動車における大容量バッテリーシステムの普及が進むにつれ、エネルギー変換を最適化する高効率な車載充電器(OBC)への需要が高まっています。さらに、スマートグリッドソリューションの台頭により、充電インフラとEV間の連携が強化され、車載充電システムの効率性と普及が向上しています。
アジア太平洋地域の車載充電器市場分析
アジア太平洋地域における車載充電器(OBC)の普及拡大は、自動車セクターへの投資拡大の影響を受けており、これが電気モビリティの急速な進展につながっています。インド・ブランド・エクイティ財団の報告によると、自動車セクターは2000年4月から2023年12月の間に、総額約356億5,000万米ドルの外国直接投資(FDI)を誘致しました。自動車メーカーがEV生産に多額の資本を投じるにつれ、進化する車両アーキテクチャを支えるための高効率なOBCへの需要が高まっています。OBCの普及拡大は、EV部品の国内生産を奨励する地域政策によってさらに後押しされており、充電技術の革新が促進されています。電力変換システムやコンパクトな充電器設計の進歩により、充電効率が向上し、新型車への搭載が進んでいます。ハイブリッド車やバッテリー式RVへの需要の高まりに伴い、充電性能を最適化する汎用性の高い車載充電器(OBC)へのニーズがさらに高まっています。さらに、自動車メーカーと技術プロバイダー間の連携が活発化しており、パワーエレクトロニクスの研究開発が促進され、多様な自動車用途向けの高効率な車載充電器(OBC)の生産が確保されています。
ラテンアメリカにおける車載充電器(OBC)市場の分析
ラテンアメリカにおけるOBCの普及拡大は、主に可処分所得の増加に伴う乗用車の所有台数増加に後押しされており、これがEV市場の拡大を牽引しています。報告書によると、ラテンアメリカでは2021年から2040年にかけて、総可処分所得が60%増加すると見込まれています。EV価格の下落により、車両を便利に充電する方法を必要とする顧客が増え、OBCを選択する動機となっています。これに加え、メーカーがEV所有のハードルを下げるための資金調達オプションを充実させていることも、OBCの普及拡大に寄与しています。さらに、電力変換システムの継続的な進歩とバッテリー管理技術の向上により、OBCの効率が向上し、進化する車両構造のニーズに対応できるようになっています。また、持続可能な電気自動車への需要の高まりは、効率的な充電システムを好む消費者の嗜好に起因しており、これがハイテクなOBCのEVへの組み込みを促進しています。
中東・アフリカの車載充電器(OBC)市場分析
中東およびアフリカにおける車載充電器(OBC)の採用拡大は、EV充電インフラの整備を優先するスマートシティプロジェクトへの投資増加に大きく後押しされています。報告書によると、サウジアラビアおよびアラブ首長国連邦(UAE)の政府は、2025年までにスマートシティ開発のために500億米ドルの投資を計画しています。近代的な都市交通システムの改善に向けた取り組みにより、OBCが提供する信頼性の高いエネルギー変換システムへの需要が高まっています。同時に、OBCの人気の高まりは、広範な地域における充電インフラの整備を推進する政府の持続可能性イニシアチブからも後押しされています。さらに、統合型電力管理システムの継続的な進歩により、OBCの効率基準が向上し、都市部の電気モビリティシステムの性能品質が向上しています。また、官民パートナーシップの統合が充電技術の革新を促進しており、これにより、同地域の発展途上にあるEV市場全体におけるOBCの普及が強化されています。
競争環境:
OBC市場の競争環境は、主要プレイヤー間の激しいイノベーションと戦略的提携によって特徴づけられています。主要企業は、充電効率、電力密度、および双方向充電機能の向上に向けて研究開発(R&D)に投資しています。さらに、自動車メーカーやティア1サプライヤーは、電力変換効率の向上とシステム重量の削減を図るため、窒化ガリウム(GaN)や炭化ケイ素(SiC)半導体の採用を拡大しています。自動車OEMと充電ソリューションプロバイダー間の戦略的提携も拡大しており、車両と電力網のシームレスな統合が確保されています。さらに、各社は、より高速かつ効率的なEV充電を実現するための800Vシステムなどの高電圧アーキテクチャへの移行を支援するため、モジュール式かつコンパクトな設計に注力しています。
本レポートでは、車載充電器市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
Bel Fuse Inc.
- BRUSA Elektronik AG
- Delta Energy Systems
- Ficosa International SA
- innolectric AG
- KOSTAL Automobil Elektrik GmbH & Co. KG
- Robert Bosch GmbH
- Semiconductor Components Industries LLC
- Stercom Power Solutions GmbH
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Toyota Industries Corporation
最新ニュースと動向:
2024年10月: 日産は2026年、コスト削減のため車載充電器を統合した、手頃な価格のAC方式双方向充電システムを発売する予定です。このV2G(Vehicle-to-Grid)ソリューションにより、EV所有者は電力を蓄電・供給できるようになり、化石燃料への依存度を低減できます。英国のG99グリッドコードの認証を取得した日産のシステムは、単方向充電器に代わる費用対効果の高い選択肢となります。この取り組みは、持続可能なエネルギーエコシステムを支援する日産の「Ambition 2030」ビジョンに沿ったものです。
2024年9月: ZAPI GROUPは、「The Battery Show North America 2024」において、350 Wから36 kWまでのソリューションを特集し、同社の車載充電器(OBC)の全ラインナップを展示します。ZIVAN、Delta-Q、およびZAPI GROUPの技術専門家たちが、電化へのシームレスな統合に関する知見を提供します。同社は、先進的な充電技術を通じて北米市場での認知度向上を目指しています。10月7日から10日までデトロイトで開催される同イベントのブース5622にて、来場者の皆様はZAPI GROUPの最新イノベーションをご覧いただけます。
2024年8月: クーロン・ソリューションズ社(CSI)は、商用電気自動車向けの40 kW車載充電器(OBC)およびEVSEコンボの生産を開始しました。5月のACT Expoで初公開されたこの革新的な製品により、フリートやバスの運営事業者は、既存のインフラを利用して夜間充電を行うことが可能になります。このシステムは208V、220V、240Vの単相電源に対応し、40 kWの出力を提供します。NACSコネクタを採用しており、大型EVの夜間フル充電を可能にします。
2024年6月: テキサス・インスツルメンツ(TI)とデルタ・エレクトロニクスは、EVの車載充電および電源ソリューションを推進するための長期的な提携を発表しました。台湾・平鎮にある両社の共同イノベーションラボでは、電力密度、性能、およびサイズの改善に注力します。TIの半導体を活用することで、より小型で、効率的かつ信頼性の高いEV電源システムの開発を目指しています。この提携は、より安全で、充電が速く、手頃な価格の電気自動車の実現を加速させることを目指しています。
2024年2月: VMAX社は、次世代の6.6 kW車載充電器(OBC)に、インフィニオン社のCoolSiC™ハイブリッドディスクリートを採用しました。このソリューションは、TRENCHSTOP™ 5 IGBTとCoolSiCショットキーダイオードを組み合わせることで、電力密度と効率を向上させています。インフィニオンのD²PAKパッケージは、さまざまなスイッチングトポロジーにおいてコストパフォーマンスを最適化します。VMAXは信頼性と安定性の向上を目指しており、新エネルギー車分野におけるインフィニオンとの協業を強化しています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ法
2.4.2 トップダウン・アプローチ
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の車載充電器市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 出力別市場内訳
6.1 11 kW未満
6.1.1 市場動向
6.1.2 市場予測
6.2 11 kW~22 kW
6.2.1 市場動向
6.2.2 市場予測
6.3 22 kW超
6.3.1 市場の動向
6.3.2 市場予測
7 車種別市場内訳
7.1 乗用車
7.1.1 市場の動向
7.1.2 市場予測
7.2 バス
7.2.1 市場の動向
7.2.2 市場予測
7.3 バン
7.3.1 市場動向
7.3.2 市場予測
7.4 中型・大型車両
7.4.1 市場動向
7.4.2 市場予測
7.5 ボート
7.5.1 市場動向
7.5.2 市場予測
7.6 その他
7.6.1 市場の動向
7.6.2 市場予測
8 駆動方式別市場内訳
8.1 バッテリー式電気自動車(BEV)
8.1.1 市場の動向
8.1.2 市場予測
8.2 プラグインハイブリッド車(PHEV)
8.2.1 市場の動向
8.2.2 市場予測
9 流通チャネル別の市場内訳
9.1 OEM
9.1.1 市場動向
9.1.2 市場予測
9.2 アフターマーケット
9.2.1 市場動向
9.2.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場動向
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場動向
10.1.2.2 市場予測
10.2 アジア太平洋地域
10.2.1 中国
10.2.1.1 市場の動向
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場の動向
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場の動向
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場動向
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場の動向
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場の動向
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場の動向
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場の動向
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場の動向
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場の動向
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場の動向
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場動向
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場動向
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場の動向
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場の動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場の動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 推進要因、制約要因、および機会
11.1 概要
11.2 推進要因
11.3 制約要因
11.4 機会
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の激しさ
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業の概要
15.3.1 Bel Fuse Inc.
15.3.1.1 会社概要
15.3.1.2 製品ポートフォリオ
15.3.1.3 財務状況
15.3.1.4 SWOT分析
15.3.2 BRUSA Elektronik AG
15.3.2.1 会社概要
15.3.2.2 製品ポートフォリオ
15.3.3 Delta Energy Systems
15.3.3.1 会社概要
15.3.3.2 製品ポートフォリオ
15.3.4 Ficosa International SA
15.3.4.1 会社概要
15.3.4.2 製品ポートフォリオ
15.3.5 innolectric AG
15.3.5.1 会社概要
15.3.5.2 製品ポートフォリオ
15.3.6 KOSTAL Automobil Elektrik GmbH & Co. KG
15.3.6.1 会社概要
15.3.6.2 製品ポートフォリオ
15.3.7 Robert Bosch GmbH
15.3.7.1 会社概要
15.3.7.2 製品ポートフォリオ
15.3.7.3 SWOT分析
15.3.8 Semiconductor Components Industries LLC
15.3.8.1 会社概要
15.3.8.2 製品ポートフォリオ
15.3.9 Stercom Power Solutions GmbH
15.3.9.1 会社概要
15.3.9.2 製品ポートフォリオ
15.3.10 STMicroelectronics N.V
15.3.10.1 会社概要
15.3.10.2 製品ポートフォリオ
15.3.11 テキサス・インスツルメンツ社
15.3.11.1 会社概要
15.3.11.2 製品ポートフォリオ
15.3.11.3 財務状況
15.3.11.4 SWOT分析
15.3.12 トヨタ工業株式会社
15.3.12.1 会社概要
15.3.12.2 製品ポートフォリオ
15.3.12.3 財務状況
15.3.12.4 SWOT分析
なお、これは企業の一部のリストに過ぎず、完全なリストは本レポートに記載されています。
図表一覧
図1:世界:車載充電器市場:主な推進要因と課題
図2:世界:車載充電器市場:売上高(10億米ドル)、2020年~2025年
図3:世界:車載充電器市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:車載充電器市場:出力別内訳(%)、2025年
図5:世界:車載充電器市場:車種別内訳(%)、2025年
図6:世界:車載充電器市場:駆動方式別内訳(%)、2025年
図7:世界:車載充電器市場:流通チャネル別内訳(%)、2025年
図8:世界:車載充電器市場:地域別内訳(%)、2025年
図9:世界:車載充電器(11 kW未満)市場:販売額(百万米ドル)、2020年および2025年
図10:世界:車載充電器(11 kW未満)市場予測:販売額(百万米ドル)、2026年~2034年
図11:世界:車載充電器(11 kW~22 kW)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:車載充電器(11 kW~22 kW)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:車載充電器(22 kW超)市場:売上高(百万米ドル)、2020年および2025年
図14:世界: 車載充電器(22 kW超)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:車載充電器(乗用車)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:車載充電器(乗用車)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:車載充電器(バス)市場:販売額(百万米ドル)、2020年および2025年
図18:世界:車載充電器(バス)市場予測:販売額(百万米ドル)、2026年~2034年
図19:世界:車載充電器(バン)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:車載充電器(バン)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界: 車載充電器(中型・大型車両)市場:販売額(百万米ドル)、2020年および2025年
図22:世界:車載充電器(中型・大型車両)市場予測:販売額(百万米ドル)、2026年~2034年
図23:世界:船舶用車載充電器市場:売上高(百万米ドル)、2020年および2025年
図24:世界:車載充電器(船舶)市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:車載充電器(その他の車種)市場:売上高(百万米ドル)、2020年および2025年
図26:世界:車載充電器(その他の車種)市場予測:販売額(百万米ドル)、2026年~2034年
図27:世界:車載充電器(バッテリー式電気自動車(BEV))市場:販売額(百万米ドル)、2020年および2025年
図28:世界:車載充電器(バッテリー式電気自動車(BEV))市場予測:売上高(百万米ドル)、2026年~2034年
図29:世界:車載充電器(プラグインハイブリッド電気自動車(PHEV))市場:売上高(百万米ドル)、2020年および2025年
図30:世界:車載充電器(プラグインハイブリッド車(PHEV))市場予測:売上高(百万米ドル)、2026年~2034年
図31:世界:車載充電器(OEM)市場:売上高(百万米ドル)、2020年および2025年
図32:世界:車載充電器(OEM)市場予測:売上高(百万米ドル)、2026年~2034年
図33:世界:車載充電器(アフターマーケット)市場:売上高(百万米ドル)、2020年および2025年
図34:世界:車載充電器(アフターマーケット)市場の予測:売上高(百万米ドル)、2026年~2034年
図35:北米:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図36:北米:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図37:米国:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図38:米国:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図39:カナダ:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図40:カナダ:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図41:アジア太平洋地域:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図42: アジア太平洋地域:車載充電器市場予測:売上高(百万米ドル)、2026年~2034年
図43:中国:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図44:中国:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図45:日本:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図46:日本:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図47:インド:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図48:インド:車載充電器市場予測:売上高(百万米ドル)、2026年~2034年
図49:韓国:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図50:韓国:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図51:オーストラリア:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図52:オーストラリア:車載充電器市場予測:売上高(百万米ドル)、2026年~2034年
図53:インドネシア:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図54:インドネシア:車載充電器市場予測:売上高(百万米ドル)、2026年~2034年
図55:その他地域:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図56:その他地域:車載充電器市場予測:売上高(百万米ドル)、2026年~2034年
図57:欧州:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図58:欧州:車載充電器市場予測:売上高(百万米ドル)、2026年~2034年
図59: ドイツ:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図60:ドイツ:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図61:フランス:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図62:フランス:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図63:英国:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図64:英国:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図65:イタリア:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図66:イタリア:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図67:スペイン:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図68:スペイン:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図69:ロシア:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図70:ロシア:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図71:その他:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図72:その他地域:車載充電器市場予測:売上高(百万米ドル)、2026年~2034年
図73:ラテンアメリカ:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図74:ラテンアメリカ:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図75:ブラジル:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図76:ブラジル:車載充電器市場の予測:売上高 (単位:百万米ドル)、2026年~2034年
図77:メキシコ:車載充電器市場:売上高(単位:百万米ドル)、2020年および2025年
図78:メキシコ:車載充電器市場予測:売上高(単位:百万米ドル)、2026年~2034年
図79:その他:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図80:その他:車載充電器市場の予測:売上高(百万米ドル)、2026年~2034年
図81:中東・アフリカ:車載充電器市場:売上高(百万米ドル)、2020年および2025年
図82:中東・アフリカ:車載充電器市場:国別内訳(%)、2025年
図83:中東・アフリカ:車載充電器市場予測:売上高(百万米ドル)、2026年~2034年
図84:世界:車載充電器業界:推進要因、制約要因、および機会
図85:世界:車載充電器業界:バリューチェーン分析
図86:世界:車載充電器業界:ポーターの5つの力分析
表の一覧
表1:世界:車載充電器市場:主要な業界ハイライト、2025年および2034年
表2:世界:車載充電器市場予測:出力別内訳(百万米ドル)、2026年~2034年
表3:世界:車載充電器市場予測:車種別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:車載充電器市場予測:駆動方式別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:車載充電器市場予測:流通チャネル別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:車載充電器市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:車載充電器市場:競争構造
表8:世界:車載充電器市場:主要企業









