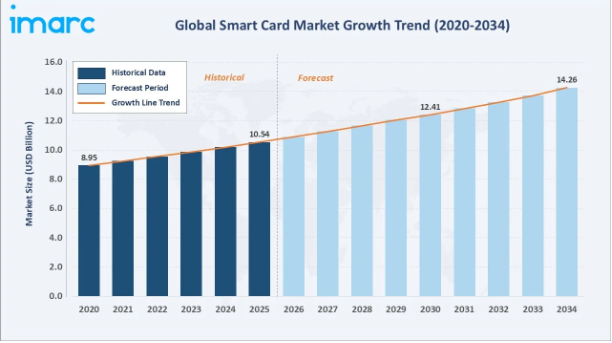
このグラフは、2020年から2034年にかけての世界のスマートカード市場の成長を強調しており、非接触型決済、デジタルIDの普及、および5G SIMの拡大に牽引された、これまでの拡大傾向と今後の成長を示しています。
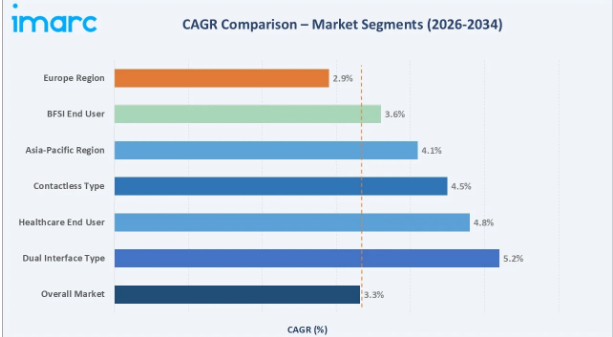
CAGRの比較によると、2034年までの世界スマートカード市場において、デュアルインターフェースカードとヘルスケアが最も急成長しているセグメントであることがわかります。
エグゼクティブ・サマリー
世界のスマートカード市場は、デジタル金融包摂と政府主導のID近代化という二つの原動力に後押しされ、緩やかではあるものの堅調な拡大を続けています。2025年の市場規模は105億4,000万米ドルと評価されており、2034年までに年平均成長率(CAGR)3.32%で142億6,000万米ドルに達すると予測されています。世界銀行によると、2024年時点で14億人以上の成人が銀行口座を持たない状態にあり、南アジア、アフリカ、東南アジアでは、国家プログラムの一環として、金融包摂の基盤となるツールとしてスマートカードベースの国民IDおよび決済システムが導入されており、構造的な長期的な需要のパイプラインが形成されています。
2025年においても、接触型カードは46.8%と過半数を占めており、これは80カ国以上の決済ネットワークによって義務付けられているEMVチップ&PIN銀行カード規格に支えられています。2025年に32.5%を占める非接触型カードは、最も急成長しているセグメントです。マスターカード社の報告によると、2025年の同社の全世界における対面取引の75%以上が非接触型であったとのことです。デュアルインターフェースカードは20.7%を占めており、銀行がカードポートフォリオの将来性を確保するために、EMV接触型とNFC非接触型の機能を組み合わせた単一のカードを発行する動きが広まるにつれて、その存在感を高めています。
2025年には、通信業界が27.9%でエンドユーザー需要を牽引します。これは、5Gの展開により4G SIMから5G対応UICCへのアップグレードサイクルが生まれている、世界的なSIMカードの導入が原動力となっています。BFSI(銀行・金融・保険)は24.6%を占め、依然として第2位のエンドユーザー市場となっています。これは、発展途上市場におけるEMV移行の完了や、北米および欧州における高級メタルカードの発行への移行が牽引しています。地域別では、アジア太平洋地域が38.9%で最大のシェアを占めており、中国の「銀聯(Union Pay)」ネットワーク、インドの「Aadhaar」生体認証IDカードプログラム、そして韓国の先進的な交通カードインフラが牽引役となっています。
上記のデータを裏付ける主な分析結果:
2025年に「接触型カード」が46.8%のシェアを占めることは、Visa、Mastercard、American Expressの責任転嫁プログラムに牽引されたEMVチップの採用が、世界80カ国以上に拡大したことを反映しています。
非接触型カードの普及は急速に加速しています – EMVCoの報告によると、現在、世界中のカード提示型取引の96%以上でEMV技術が使用されており、非接触型決済は世界中で急速に成長を続けています。
デュアルインターフェースカードは2025年に20.7%のシェアを占めました。発行会社が、接触型と非接触型の両方の取引に対応するシングルカードソリューションをますます採用するにつれ、その普及が急速に進んでいます。
通信分野がエンドユーザーシェアの27.9%を占めているのは、世界的な5Gの展開と直接的に関連しています――GSMA Intelligenceの予測によると、2030年までに世界中で56億件の5G接続が見込まれており、それぞれに対応するUICCまたはeSIMカードが必要となります。
医療用スマートカードは急速に成長しており、その背景には、ドイツ、フランス、韓国における健康カードの発行を義務付ける国家電子健康記録(EHR)プログラムがあります。
アジア太平洋地域の38.9%という市場シェアは、13億人の国民を生体認証スマートIDインフラに結びつけるインドの「Aadhaar」プログラムや、中国における第2世代住民身分証(RIC)の導入を反映しています。
世界のスマートカード市場の概要
スマートカードとは、マイクロプロセッサやメモリチップが組み込まれたポケットサイズのカードであり、認証、本人確認、決済、データ交換のためのデータを安全に保存・処理します。このエコシステムには、半導体サプライヤー、カードメーカー、パーソナライゼーションプロバイダー、ソフトウェアベンダー、端末メーカー、および銀行、通信、政府、医療、交通などのエンドユーザー業界が含まれます。
スマートカードは、決済、SIMカード、国民ID、電子パスポート、公共交通、医療、アクセス制御などで広く利用されています。市場の成長は、デジタル決済、政府機関のデジタル化、5Gの拡大によって牽引されており、2023年には世界のカードネットワークで6,871億9,000万件の取引が処理される見込みです。
市場の推進要因
- EMVへの移行と世界的な決済のデジタル化: EMVCoの報告によると、2023年にはEMVチップによる取引が、世界の実物カード取引の96%に達し、世界中の金融サービスにおける接触型カードの需要を支えています。
- 5Gの展開がSIMおよびUICCカードの更新を促進: GSMA Intelligenceは、2030年までに56億件の5G接続が見込まれると予測しています。5G加入者1人につき、5G対応のUICCまたはeSIMが必要となるため、通信用スマートカードの持続的な更新サイクルが生まれています。
- 政府によるデジタルIDプログラム: 2030年までにEU市民の80%を対象とするEUの「デジタルIDウォレット」イニシアチブや、13億人の住民と紐付けられたインドの生体認証IDプログラム「Aadhaar」は、大規模な政府によるスマートカード調達プログラムを生み出しています。
- 非接触型決済インフラの拡大: マスターカード社の報告によると、2025年には対面取引の75%以上が非接触型でした。NFC端末の普及により、世界中の銀行において、非接触型およびデュアルインターフェースカードの発行需要が高まっています。
市場の制約要因
- eSIMおよびデジタルウォレットによる代替の脅威: Apple Pay、Google Wallet、およびeSIMの普及により、特に北米や欧州において、プレミアムスマートフォン向けの物理カードやSIMカードの発行が減少しています。これは、非接触型取引においてデバイスベースの決済がシェアを拡大し続けているためです。
- コモディティ化と利益率への圧力: 接触型および標準SIMカードは、特にアジアのメーカーからの激しい価格競争に直面しており、大量生産される標準化されたスマートカード分野において利益率に圧力をかけています。
- サイバーセキュリティおよび複製リスク: 高度なSIMスワッピング攻撃や非接触型スキミング技術は、スマートカードのセキュリティに対する消費者の信頼に絶え間ない脅威をもたらしており、セキュリティプロトコルの継続的なアップグレードが必要となり、メーカーの研究開発コストを増大させています。
市場の機会
医療用スマートカードの拡大: ドイツのeGK、フランスのカルト・ヴィタール、韓国の健康カードに加え、中東や東南アジアでの新たな導入事例は、各国のデジタル医療イニシアチブに牽引され、浸透率がまだ低い大きな機会を表しています。
生体認証スマートカードの統合: 指紋認証機能を備えた生体認証決済カードは、VisaおよびMastercardの認証を経て商用展開が始まっていますが、普及は依然として限定的であり、将来的に大きな拡大の機会が生まれています。
- 交通系およびマルチアプリケーションカード: インドの「National Common Mobility Card」を含む都市交通用スマートカードプログラムは、新興市場全体で拡大しており、交通、決済、公共サービスへのアクセスを統合したマルチアプリケーションカードの実現を可能にしています。
市場の課題
- 半導体サプライチェーンの集中: スマートカード用ICの供給は、NXP、インフィニオン、STマイクロエレクトロニクスに集中しており、地政学的緊張や限られたサプライヤー基盤への依存により、カードメーカーにとって調達リスクが生じています。
- 規制遵守の複雑さ: GDPR、インドの「デジタル個人データ保護法(2023年)」、および中国の「個人情報保護法(PIPL)」により、コンプライアンス要件が細分化されており、カード保有者の情報を扱うグローバルなスマートカード事業者にとって、国境を越えたデータ管理が複雑化しています。
1. 決済カードへの生体認証の統合
指紋認証対応の決済カードは、パイロット段階から初期の商用展開へと移行しており、BNPパリバなどの銀行が生体認証カードを発行しています。普及が限定的であり、プレミアムな位置づけであることから、スマートカード市場内に新たな高付加価値セグメントが生まれています。
2. eSIMおよびiSIMと従来のスマートカードの融合
eSIMの普及が加速しており、2024年には5億台以上が出荷される見込みです。この変化により、通信事業者は物理SIMの販売から、より高付加価値なeSIMのプロビジョニングやプラットフォームベースのサービスへと移行しつつあります。
3. 政府による電子IDおよび電子パスポートの近代化
ICAO準拠の電子パスポートは140カ国以上で導入されており、2030年までに80%の普及率を目指すEUの「デジタルIDウォレット」が、マルチアプリケーション対応の国家電子IDプラットフォームへの需要を牽引しています。
4. 非接触型EMVとオープンループ型交通システムの統合
オープンループ型交通システムは世界的に拡大しています。ロンドンでは1日あたり300万件以上の非接触型乗車処理が行われており、ニューヨーク、シンガポール、シドニーでも同様のモデルが導入されつつあることから、デュアルインターフェース決済カードへの需要が高まっています。
5. マルチアプリケーションJavaCardプラットフォームの採用
JavaCardベースのマルチアプリケーションスマートカードは、アジア太平洋地域の政府プログラムにおいて普及が進んでいます。マレーシアの「MyKad」は、国民ID、運転免許証、健康データ、電子財布の機能を統合しており、マルチアプリケーションスマートカードの導入事例として先駆的な存在となっています。
業界のバリューチェーン分析
スマートカードのバリューチェーンは、半導体製造、チップ設計、カード製造、パーソナライゼーション、発行、ライフサイクル管理に及び、各段階にはそれぞれ独自の競争力、利益率、技術投資要件があります。
NXP、インフィニオン、STマイクロエレクトロニクスなどのICサプライヤーは、特許取得済みのセキュアエレメントチップと認定されたセキュリティ基準により高い利益率を維持している一方、カードメーカーは価格面での圧力に直面しているものの、パーソナライゼーションやコンプライアンス対応能力を通じて価値を維持しています。
スマートカード業界の技術動向
セキュアエレメントとチップアーキテクチャ
セキュアエレメントとは、スマートカードのセキュリティを実現する改ざん防止機能を備えたチップであり、通常はEAL5+以上の認証を取得しています。NXPのSmartMX/MIFAREおよびインフィニオンのSLEプラットフォームは、世界的なEMV、政府発行ID、交通系スマートカードのチップ導入において主導的な地位を占めています。
近距離無線通信(NFC)および非接触技術
ISO/IEC 14443は、最大848 Kbpsのデータ転送速度を備えた13.56 MHzの非接触スマートカード通信を可能にし、高速な交通機関での取引をサポートしています。一方、EMV非接触カーネル規格は、世界的なオープンループ型交通機関システムへの導入を可能にしています。
eSIMおよびリモートSIMプロビジョニング(RSP)
GSMA SGP.22およびSGP.32により、SM-DP+インフラを介したリモートSIMプロビジョニングが可能となり、無線によるプロファイルの有効化が行えます。物理SIMからのこの移行により、プラットフォームサービスのエコシステムが拡大しつつあります。
生体認証の統合
指紋認証対応の決済カードにはセンサーが組み込まれており、「マッチ・オン・カード」処理を用いて、生体認証テンプレートをカード上に安全に保存します。
ISO/IEC 19794-2規格に基づき、VisaおよびMastercardのプログラムにより、商用生体認証カードの導入が進められています。
種類別
2025年には、EMVチップ&PINによるセキュリティと、物理的な接触によって遠隔からの傍受に対する保護が強化される銀行や政府発行のIDアプリケーションでの高い普及率に支えられ、接触型スマートカードが大きなシェアを占める見込みです。
非接触型カードは、NFC決済インフラの拡大に牽引され、2025年には32.5%のシェアを占めました。デュアルインターフェースカードは20.7%を占め、発行会社が接触型と非接触型の両方の決済に対応しつつ運用上の複雑さを軽減するため、シングルカードソリューションを標準化していく中で、採用が進んでいます。
エンドユーザー別
2025年には、SIMの導入や5Gへのアップグレードを背景に、通信分野がスマートカードの需要を牽引し、27.9%のシェアを占めました。BFSI(銀行・金融・保険)は24.6%を占め、EMVカードの発行が持続していることや、発展途上市場におけるプレミアム銀行カードの採用拡大が後押しとなりました。これら両セグメントは、引き続き世界規模でのスマートカードの大規模な導入を牽引しています。
政府部門は、国民ID、電子パスポート、デジタルIDプログラムを原動力として、2025年に16.8%のシェアを占めました。運輸部門は、公共交通機関や車両用スマートカードを通じて12.7%を占め、医療部門は、世界市場におけるデジタルヘルスおよび保険カードの取り組みの拡大に支えられ、10.3%を占めました。
2025年にアジア太平洋地域が38.9%という圧倒的なシェアを占める背景には、以下の3つの構造的な需要要因が相まって存在します: 流通枚数が94億枚を超える(2024年時点)中国の「ユニオンペイ」ネットワーク、5億3,000万人以上の受益者に対して新規銀行口座およびデビットカードの発行を促進しているインドの「PMJDY」金融包摂スキーム、そして毎日数千万件のNFC公共交通取引を処理し、世界でも最も先進的な非接触型公共交通インフラの一つとして注目されている韓国の「T-money」および「Cashbee」システムです。
北米は、EMVの導入が成熟していることやプレミアムカードの需要に支えられ、2025年には27.4%のシェアを占めました。同地域では、メタルカードや生体認証カードといった高付加価値セグメントへの移行が進んでいます。米国では、2024年までにカード提示型取引の93%以上でEMVが採用され、チップの普及が広範囲に及んでいることや、プレミアム商品の持続的な成長が反映されています。
欧州は2025年に22.1%のシェアを占め、GDPRへの準拠、EUのデジタルIDイニシアチブ、および確立された各国のeIDプログラムが牽引役となりました。2022年までに7,300万人の法定保険加入者を対象としたドイツのeGK導入は、最大規模の医療用スマートカード導入事例の一つであり、欧州全域における、安全で多用途なIDおよび医療用スマートカードへの継続的な需要を支えています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン・アプローチ
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のスマートカード市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 接触型
6.1.1 市場動向
6.1.2 市場予測
6.2 非接触型
6.2.1 市場動向
6.2.2 市場予測
6.3 デュアルインターフェース
6.3.1 市場動向
6.3.2 市場予測
7 構成部品別市場内訳
7.1 メモリベース
7.1.1 市場動向
7.1.2 市場予測
7.2 マイクロコントローラベース
7.2.1 市場動向
7.2.2 市場予測
7.3 磁気ストライプ
7.3.1 市場動向
7.3.2 市場予測
8 用途別市場分析
8.1 決済取引
8.1.1 市場動向
8.1.2 市場予測
8.2 本人確認
8.2.1 市場動向
8.2.2 市場予測
8.3 アクセス制御
8.3.1 市場動向
8.3.2 市場予測
9 エンドユーザー別市場内訳
9.1 BFSI
9.1.1 市場動向
9.1.2 市場予測
9.2 通信
9.2.1 市場動向
9.2.2 市場予測
9.3 医療
9.3.1 市場動向
9.3.2 市場予測
9.4 政府
9.4.1 市場の動向
9.4.2 市場予測
9.5 運輸
9.5.1 市場の動向
9.5.2 市場予測
9.6 その他
9.6.1 市場の動向
9.6.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場の動向
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場の動向
10.1.2.2 市場予測
10.2 アジア太平洋地域
10.2.1 中国
10.2.1.1 市場の動向
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場の動向
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場の動向
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場動向
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場動向
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場の動向
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場の動向
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場の動向
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場動向
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場動向
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場動向
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場動向
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場の動向
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場の動向
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場の動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場の動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の激しさ
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業の概要
15.3.1 タレス・グループ
15.3.1.1 会社概要
15.3.1.2 提供製品
15.3.1.3 財務状況
15.3.2 IDEMIA
15.3.2.1 会社概要
15.3.2.2 提供製品
15.3.3 Giesecke+Devrient GmbH
15.3.3.1 会社概要
15.3.3.2 提供製品
15.3.3.3 財務状況
15.3.3.4 SWOT分析
15.3.4 HID Global Corporation
15.3.4.1 会社概要
15.3.4.2 提供製品
15.3.5 ソニー株式会社
15.3.5.1 会社概要
15.3.5.2 提供製品
15.3.5.3 財務状況
15.3.5.4 SWOT分析
15.3.6 Avio Smart Market Stack Ltd.
15.3.6.1 会社概要
15.3.6.2 提供製品
15.3.7 CardLogix Corporation
15.3.7.1 会社概要
15.3.7.2 提供製品
15.3.7.3 財務状況
15.3.7.4 SWOT分析
15.3.8 dzcard(凸版セキュリティの子会社)
15.3.8.1 会社概要
15.3.8.2 提供製品
15.3.8.3 財務状況
15.3.8.4 SWOT分析
図表一覧
図1:世界:スマートカード市場:主な推進要因と課題
図2:世界:スマートカード市場:売上高(10億米ドル)、2020年~2025年
図3:世界:スマートカード市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:スマートカード市場:種類別内訳(%)、2025年
図5:世界:スマートカード市場:構成部品別内訳(%)、2025年
図6:世界:スマートカード市場:用途別内訳(%)、2025年
図7:世界:スマートカード市場:エンドユーザー別内訳(%)、2025年
図8:世界:スマートカード市場:地域別内訳(%)、2025年
図9:世界:スマートカード(接触型)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:スマートカード(接触型)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:スマートカード(非接触型)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:スマートカード(非接触型)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:スマートカード(デュアルインターフェース)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:スマートカード (デュアルインターフェース)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:スマートカード(メモリベース)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:スマートカード(メモリベース)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:スマートカード(マイクロコントローラベース)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:スマートカード(マイクロコントローラベース)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:スマートカード(磁気ストライプ)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:スマートカード(磁気ストライプ式)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:スマートカード(決済取引)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:スマートカード(決済取引)市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:スマートカード(本人確認)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:スマートカード(本人確認)市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:スマートカード(アクセス制御)市場:売上高(百万米ドル)、2020年および2025年
図26:世界:スマートカード(アクセス制御)市場予測:売上高(百万米ドル)、2026年~2034年
図27:世界:スマートカード(BFSI)市場:売上高(百万米ドル)、2020年および2025年
図28:世界:スマートカード(BFSI)市場予測:売上高(百万米ドル)、2026年~2034年
図29:世界:スマートカード(通信)市場:売上高(百万米ドル)、2020年および2025年
図30:世界:スマートカード(通信)市場予測:売上高(百万米ドル)、2026年~2034年
図31:世界:スマートカード(医療)市場:売上高(百万米ドル)、2020年および2025年
図32:世界:スマートカード(医療)市場予測:売上高(百万米ドル)、2026年~2034年
図33:世界:スマートカード(政府)市場:売上高(百万米ドル)、2020年および2025年
図34:世界:スマートカード(政府)市場予測:売上高(百万米ドル)、2026年~2034年
図35:世界: スマートカード(交通)市場:売上高(百万米ドル)、2020年および2025年
図36:世界:スマートカード(交通)市場予測:売上高(百万米ドル)、2026年~2034年
図37:世界:スマートカード(その他のエンドユーザー)市場:売上高(百万米ドル)、2020年および2025年
図38:世界:スマートカード(その他のエンドユーザー)市場予測:売上高(百万米ドル)、2026年~2034年
図39:北米:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図40:北米:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図41:米国:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図42:米国:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図43:カナダ:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図44:カナダ:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図45:アジア太平洋地域:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図46:アジア太平洋地域:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図47: 中国:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図48:中国:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図49:日本:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図50:日本: スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図51:インド:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図52:インド:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図53: 韓国:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図54:韓国:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図55:オーストラリア:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図56:オーストラリア:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図57:インドネシア:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図58:インドネシア:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図59:その他:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図60:その他:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図61:欧州:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図62:欧州:スマートカード市場の予測:売上高(百万米ドル)、2026年~2034年
図63:ドイツ:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図64:ドイツ:スマートカード市場の予測:売上高(百万米ドル)、2026年~2034年
図65:フランス:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図66:フランス:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図67:英国:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図68:英国:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図69:イタリア:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図70:イタリア:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図71:スペイン:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図72:スペイン:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図73:ロシア:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図74:ロシア:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図75:その他:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図76:その他:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図77: ラテンアメリカ:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図78:ラテンアメリカ:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図79:ブラジル:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図80:ブラジル:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図81:メキシコ:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図82:メキシコ:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図83:その他:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図84:その他:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図85:中東・アフリカ:スマートカード市場:売上高(百万米ドル)、2020年および2025年
図86:中東・アフリカ:スマートカード市場:国別内訳(%)、2025年
図87:中東・アフリカ:スマートカード市場予測:売上高(百万米ドル)、2026年~2034年
図88:世界:スマートカード業界:SWOT分析
図89:世界:スマートカード業界:バリューチェーン分析
図90:世界:スマートカード産業:ポーターの5つの力分析
表一覧
表1:世界:スマートカード市場:主要な業界動向、2025年および2034年
表2:世界:スマートカード市場予測:種類別内訳(百万米ドル)、2026年~2034年
表3:世界:スマートカード市場予測:構成部品別内訳(百万米ドル)、2026年~2034年
表4:世界:スマートカード市場予測:用途別内訳(百万米ドル)、2026年~2034年
表5:世界:スマートカード市場予測:エンドユーザー別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:スマートカード市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:スマートカード市場:競争構造
表8:世界:スマートカード市場:主要企業









