主なポイント
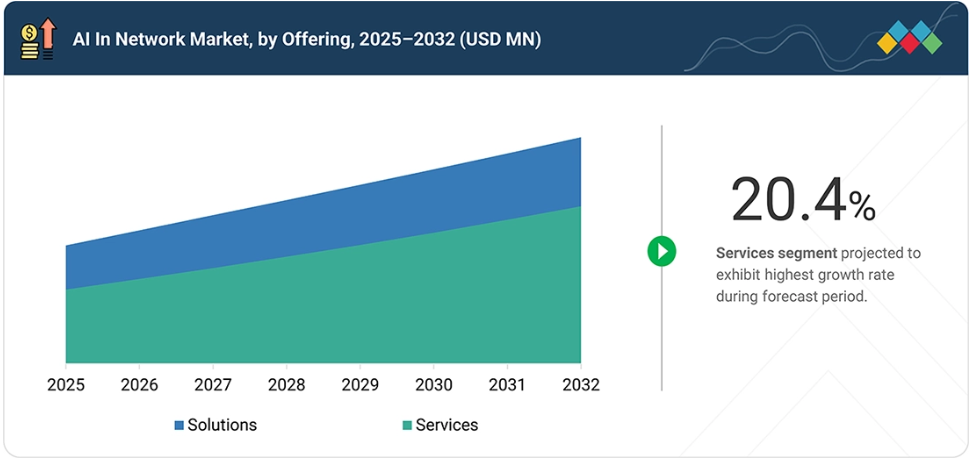
サービス分野は、提供内容別では、予測期間中に20.4%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
エンドユーザー別では、企業分野が2026年から2032年にかけて最も高い成長率を示すと予測されています。
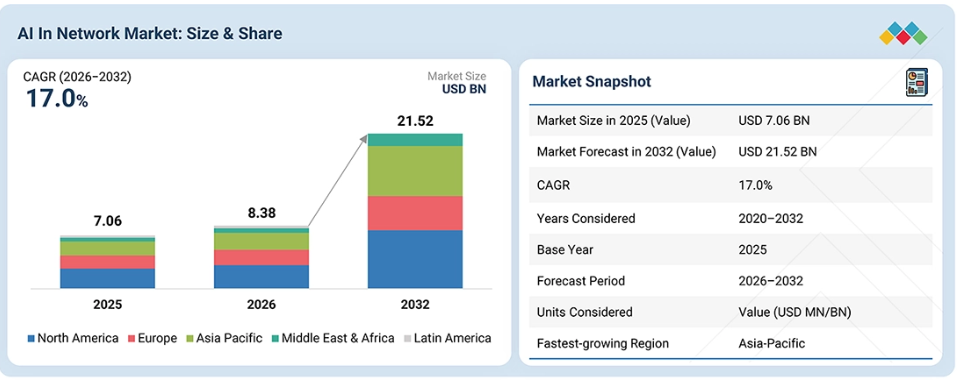
地域別では、アジア太平洋地域が世界のネットワークAI市場において最も急速に成長する地域になると見込まれています。
シスコ、HPE、ファーウェイ、およびアリスタ・ネットワークスは、その高い市場シェアと製品展開の広さから、ネットワークAI市場の主要プレイヤーとして特定されました。
ブルーキャット・ネットワークス、セレクター、アヴィズ・ネットワークス、およびナイルは、ネットワークAI市場におけるスタートアップおよび中小企業の中で、特に頭角を現しています。
企業や通信サービスプロバイダーが、パフォーマンスの向上、運用上の複雑さの軽減、そしてますます動的になるネットワーク環境の管理という圧力に直面する中、ネットワークにおけるAIの導入が加速しています。ネットワーク事業者は、AI技術を導入して、ネットワーク監視の自動化、異常の検出、障害の予測、トラフィックの最適化、およびリソース利用率のリアルタイム改善を行っています。
これらの機能は、ダウンタイムの削減、運用コストの低減、ネットワークの信頼性向上、および全体的なサービス品質の改善に寄与すると同時に、接続デバイスやデータ集約型アプリケーションに対する高まる需要にも対応しています。5G、エッジコンピューティング、クラウドサービス、IoTの拡大に伴い、ネットワークインフラがますます複雑化する中、組織はネットワーク全体にわたる可視性とインテリジェントな制御をこれまで以上に必要としています。AIを活用したネットワーク管理プラットフォームにより、事業者はデータに基づいた迅速な意思決定を行い、ネットワークの問題に先手を打って対処し、日常的な運用を自動化することが可能になります。このように、インテリジェントで自律的なネットワークへの注目が高まるにつれ、AIは、現代的でスケーラブルかつ回復力のあるネットワークインフラの重要な構成要素としての役割を強めています。
顧客の顧客に影響を与えるトレンドと変革
ネットワーク市場におけるAIは、従来型の手動管理型ネットワークから、AI主導の自律的かつインテントベースの運用へと移行しており、収益構成比は現在の20%から将来的には80%へと変化すると予想されています。この変化は、新たなユースケース、技術、エコシステム、サービス、および標的を絞ったM&Aによって推進されています。従来型の監視、手動によるトラブルシューティング、ルールベースの自動化、および従来型のRAN最適化は、AIOps、エージェント型ネットワーキング、予測分析、自己修復、インテントベースの最適化、AI最適化インフラ、AIネイティブセキュリティ、自律型ワイヤレス最適化へと進化しています。
これらのトレンドは、通信サービスプロバイダー、クラウドおよびデータセンター事業者、企業、ネットワークプロバイダー、政府機関にわたる要件を一新し、さらなる自動化、スケーラビリティ、ネットワークの簡素化、差別化されたサービス、およびレジリエンスを推進しています。最終的には、顧客の顧客が、信頼性の高い接続性、AIワークロードの高速化、アプリケーションおよびクラウドへのアクセス改善、予測可能なネットワークパフォーマンス、そしてレジリエントなデジタルサービスの恩恵を受けることになります。
市場の動向
要因:AIエージェントの普及によりDNS/IPの需要が増加
企業が分散型ネットワーク環境全体に自律システムを導入するにつれ、AIエージェントの普及がDNSおよびIPアドレスの需要を大幅に押し上げています。AIエージェントはアプリケーション、デバイス、クラウドプラットフォーム、データソースと絶えず通信を行い、ネットワーク上のやり取りの量と頻度を増大させています。
これにより、スケーラブルなDNS解決、動的なIP割り当て、インテリジェントなトラフィックルーティング、および自動化されたネットワーク検出に対する需要が高まっています。組織がデータセンター、エッジ環境、5Gネットワークにわたりエージェントベースのアプリケーションを拡大するにつれ、従来のネットワーク管理手法にはますます大きな圧力がかかっています。その結果、AIを活用したネットワークソリューションが注目を集めており、アドレス割り当て、接続性、サービスの可用性を動的に管理すると同時に、AIを活用したワークロードの拡大する規模と複雑さをサポートしています。
制約要因:AIによるネットワーク決定の説明可能性の欠如と信頼性の不足
AIによるネットワーク決定の説明可能性が限られていることは、市場での採用における大きな制約要因であり続けています。ネットワーク運用には、ミッションクリティカルなインフラが関与することが多く、管理者はシステムが特定のアクションを推奨または実行した理由を可視化する必要があります。しかし、複雑なAIモデルは「ブラックボックス」として動作することがあり、その意思決定を解釈、検証、または監査することが困難になります。これにより、意図しない設定変更、不正確な予測、および潜在的なサービス中断に関する懸念が生じます。そのため、企業は、十分な透明性と人間の監督がない限り、重要なネットワーク機能を自律型AIシステムに委ねることを躊躇する可能性があります。
組織がAIベースのネットワーク管理に対してより大きな信頼を求めるにつれ、説明可能なAI、包括的な監視、ガバナンスの枠組み、および制御された自動化へのニーズが高まっています。
機会:自律的なネットワーク運用に向けた生成AIおよびエージェント型AIの採用拡大
多くの既存環境が、異種混在のハードウェア、独自プロトコル、旧式の管理システム、および手動で設定されたプロセスに依存しているため、AI機能をレガシーなネットワークインフラに統合することは困難です。AIベースのソリューションには、多くの場合、標準化されたデータ、リアルタイムのテレメトリ、プログラム可能なインターフェース、およびネットワークリソースへのシームレスなアクセスが必要ですが、これらは従来型のインフラストラクチャでは容易に入手できない場合があります。その結果、組織は高度なAI機能を実装する前に、近代化、システム統合、API、および熟練した人材への多額の投資を必要とする可能性があります。互換性の問題も、導入期間や運用上の複雑さを増大させる可能性があります。これらの要因は、特にレガシーなネットワーク機器を多数導入している企業や、高度にカスタマイズされたネットワークアーキテクチャを運用している企業において、AIの導入を遅らせる可能性があります。
課題:AIモデル向けに高品質で信頼性が高く、安全なネットワークデータを確保すること
生成AIやエージェント型AIの採用拡大は、自律的なネットワーク運用に大きな機会をもたらします。生成AIは、ネットワークチームが複雑なテレメトリデータを解釈したり、設定を生成したり、インシデントを要約したり、是正措置を推奨したりするのに役立ちます。一方、エージェント型AIは、人間の介入を最小限に抑えながら、多段階のタスクを実行することができます。
これらの機能により、運用効率の向上、トラブルシューティングの迅速化、設定ミスの削減、そしてプロアクティブなネットワーク最適化が可能になります。組織によるAIアプリケーションの導入が進むにつれ、ワークロードの要件に自律的に適応できるネットワークへの需要が高まると予想されます。ベンダーは、多様なインフラ環境において、予測分析、自動化、自然言語インターフェース、および閉ループ型ネットワーク管理を組み合わせた、セキュアなAIネイティブプラットフォームを開発することで、この機会を活かすことができます。
市場エコシステム
ネットワーク市場のエコシステムにおけるAIは、技術およびハードウェアプロバイダー、ソフトウェアプロバイダー、サービスプロバイダー/システムインテグレーターで構成されており、これらが一体となって、インテリジェントで自動化され、耐障害性に優れたネットワークインフラを実現しています。シスコ、アリスタ・ネットワークス、NVIDIA、ノキア、ブロードコム、エクストリーム・ネットワークス、ファーウェイ、HPE、エリクソン、シエナ、デル・テクノロジーズ、富士通、NECなどの技術およびハードウェアプロバイダーは、ネットワーク機器、プロセッサ、接続ソリューション、およびAI対応インフラを提供しています。
Forward Networks、ScienceLogic、Infoblox、Selector、Dynatrace、BlueCat、Shabodi、NetBox Labs、Versa、Celona、Nile、NetBrain、5G Networksなどのソフトウェアプロバイダーは、ネットワークの自動化、可観測性、セキュリティ、および最適化機能を提供しています。Cisco、NEC、Ciena、HPE、Nokia、IBM、富士通、エリクソン、ファーウェイなどのサービスプロバイダーやシステムインテグレーターは、導入、統合、およびライフサイクル管理を支援しています。
市場セグメント
ネットワークAI市場(提供内容別)
ソリューションセグメントは、ネットワークAI市場において最大のシェアを占めています。これは、企業やサービスプロバイダーが、ネットワーク運用の自動化、可視性の向上、パフォーマンスの最適化を図るため、AI対応プラットフォームの導入を拡大しているためです。AIを活用したネットワーク管理、オーケストレーション、監視、セキュリティ、および分析ソリューションは、ネットワークデバイス、トラフィックフロー、運用システムからのデータを統合し、リアルタイムの意思決定を支援します。
これらのソリューションは、予測メンテナンス、異常検知、自動トラブルシューティング、容量の最適化、ネットワーク信頼性の向上を実現すると同時に、手動による介入や運用コストを削減します。クラウド、5G、エッジコンピューティング、ハイブリッドアーキテクチャの導入によりネットワークがますます複雑化する中、組織は分散型インフラを管理するために統合されたAI機能を優先しています。自律型ネットワーキングやインテリジェントなネットワーク運用への投資拡大により、予測期間を通じてソリューションセグメントの優位性が維持されると見込まれます。
ネットワークにおけるAI市場:ネットワーク種類別
データセンターネットワークは、ネットワークにおけるAI市場で最大のシェアを占めています。これは、データセンターが膨大な量のコンピューティング、ストレージ、ネットワークトラフィックを処理しており、パフォーマンスと可用性を維持するために継続的な最適化が必要とされるためです。AIを活用した技術により、データセンターインフラ全体において、リアルタイムのトラフィック分析、ワークロードの最適化、予知的な障害検出、自動化されたリソース割り当て、およびエネルギー効率管理が可能になります。
クラウドコンピューティング、仮想化、AIワークロード、およびハイパフォーマンスコンピューティングの急速な成長により、ネットワークの複雑性が増大し、インテリジェントなネットワーク管理およびオーケストレーションへの需要が生まれています。また、AIは輻輳、異常なトラフィックパターン、インフラストラクチャの障害をより迅速に特定することを支援し、事業者が稼働時間を向上させ、運用コストを削減するのに役立ちます。データセンターが、ますます負荷の高いAIおよびクラウドワークロードに対応できるよう進化するにつれ、AI対応ネットワークソリューションの導入は引き続き堅調であると予想されます。
ネットワーク市場におけるAI:エンドユーザー別
金融(銀行・金融・保険)セクターは、ネットワークにおけるAIのエンタープライズセグメントにおいて最大のシェアを占めています。これは、同セクターが、銀行業務、決済、取引、保険、および顧客向けアプリケーションにおいて、高可用性、安全性、信頼性を備えたデジタルネットワークに依存しているためです。金融機関は、機密性が高く、時間的制約の厳しいデータを大量に処理しており、AIを活用したネットワーク監視、異常検知、予知保全、およびサイバーセキュリティ機能に対する強い需要を生み出しています。
AIを活用したネットワーク管理は、金融組織が異常なトラフィックパターンを特定し、ネットワークパフォーマンスを最適化し、ダウンタイムを最小限に抑え、規制やセキュリティ要件に対応するのに役立ちます。デジタルバンキング、モバイル決済、オンライン金融サービス、ハイブリッドクラウドインフラの急速な拡大により、ネットワークの複雑さはさらに増しています。金融機関がデジタルトランスフォーメーションと耐障害性の高いITインフラへの投資を継続するにつれ、AIを活用したネットワークソリューションへの需要は引き続き堅調であると予想されます。
地域
予測期間中、アジア太平洋地域がネットワークAI市場で最高の成長率を記録する見込み
アジア太平洋地域は、ネットワークAI市場において最も急速に成長している地域です。これは、通信事業者、企業、政府が、急速に拡大するデジタル接続を管理するために、AI駆動型のネットワークインフラへの投資を加速させているためです。5Gの普及拡大、クラウドコンピューティング、エッジコンピューティング、およびIoTの導入が進むにつれ、ネットワークの複雑性が高まり、インテリジェントな自動化やリアルタイムのネットワーク管理に対する需要がさらに高まっています。通信事業者は、トラフィックの最適化、リソース配分の改善、異常の検出、および予知保全を実現するために、ネットワーク運用へのAIや機械学習の統合をますます進めています。
ネットワークの輻輳管理、運用コストの削減、サービス品質の向上、およびネットワークセキュリティの強化は、先進国および新興市場を問わず、ますます重要になっています。ネットワーク向けAIソリューションは、リアルタイムの可視化、自動化された意思決定、および予測的な洞察を提供し、より回復力があり効率的なネットワークを支えています。デジタルトランスフォーメーションの取り組み、5Gの拡大、そしてインテリジェントインフラへの投資拡大が相まって、アジア太平洋地域全体で力強い市場成長を牽引しています。
ネットワーク市場におけるAI:企業評価マトリックス
ネットワーク市場におけるAIマトリックスでは、シスコ(スター)が、強力な市場プレゼンス、広範なネットワーク導入基盤、そしてAI駆動型のネットワーク管理、可観測性、セキュリティ、自動化、オーケストレーション、ネットワーク最適化にわたる包括的なポートフォリオに支えられ、主導的な地位を占めています。
ノキア(新興リーダー)は、特に通信事業者およびサービスプロバイダーのネットワークにおいて、AIを活用したネットワーク自動化、サービス保証、自律運用、およびオーケストレーション機能を通じて、その地位を強化しています。シスコは、企業およびサービスプロバイダーにおける広範な導入、統合されたAI駆動型ネットワークプラットフォーム、そしてグローバルな展開を通じてリーダーシップを維持している一方、通信事業者が自律型ネットワーク、予測型運用、閉ループ自動化、およびAIベースのネットワーク最適化への投資を拡大する中、ノキアはリーダーのクアドラントへと進出する強い可能性を示しています。
主要市場プレイヤー
Cisco (US)
HPE (US)
Nokia (Finland)
Ericsson (Sweden)
Huawei (China)
Arista Networks (US)
NVIDIA (US)
Extreme Networks (US)
Broadcom (US)
IBM (US)
Fujitsu (Japan)
Dell Technologies (US)
Ciena (US)
NEC (Japan)
Forward Networks (US)
BlueCat Networks (Canada)
A10 Networks (US)
ScienceLogic (US)
Versa Networks (US)
Dynatrace (US)
Infoblox (US)
EfficientIP (France)
Riverbed (US)
NETSCOUT (US)
SolarWinds (US)
NetBrain (US)
ManageEngine (US)
VIAVI Solutions (US)
Selector (US)
Aviz Networks (US)
Nile (US)
NetBox Labs (US)
Celona (US)
Shabodi (Canada)
A5G Networks (US)
最近の動向
2026年9月:HPEとオラクルは、オラクルのグローバルAIデータセンター全体にHPEジュニパー・ネットワーキングを導入することで、ギガワット規模のAIインフラストラクチャの構築を加速させるため、ネットワーク分野での協業を拡大しました。この協業には、高度なルーティングおよびスイッチングプラットフォーム、AIに最適化されたイーサネットファブリック、ならびにキューの蓄積、パケットロス、トラフィックの不均衡、コンポーネントの劣化を検出するためのインテリジェントなテレメトリが含まれます。この取り組みは、GPUの利用率、スケーラビリティ、および運用上の回復力を向上させるために、高性能ネットワーク、AIインフラストラクチャ、およびインテリジェントなネットワーク監視の統合が進んでいることを浮き彫りにしています。
2026年8月:NVIDIAは、エージェント型AIファクトリー向けに、BlueField-4を搭載したスケールイン型ネットワークインフラストラクチャを発表しました。このソリューションは、BlueField-4 DPU、NVIDIA DOCA、およびSpectrum-Xイーサネットを組み合わせることで、ネットワーク、セキュリティ、ストレージ、テレメトリ、データ転送を高速化すると同時に、ホストCPU上のインフラストラクチャ処理ワークロードを軽減します。この開発は、予測可能なパフォーマンス、より強力な分離、および運用効率の向上を備え、大規模なエージェント型AIワークロードをサポートする、専用設計の高帯域幅ネットワークアーキテクチャに対する需要の高まりを反映しています。
2026年7月:ノキアは、同社のAIネイティブanyRANソフトウェアとNVIDIAのAerial AI-RANプラットフォームを組み合わせた商用AI-RANプラットフォームを発表し、AIネイティブの5G-Advancedおよび将来の6Gネットワークを実現しました。このプラットフォームは、スペクトル効率、ネットワーク容量、およびリソース利用率を向上させると同時に、通信事業者が既存の無線インフラを近代化できるように設計されています。今回の発表は、AIワークロードやネットワーク機能が、共有されたプログラム可能なインフラ上でますます実行されるようになる、AIネイティブな通信ネットワークへの移行を示すものです。
1 はじめに 33
1.1 本調査の目的 33
1.2 市場の定義 33
1.3 市場の範囲 34
1.3.1 市場のセグメンテーションおよび地域範囲 34
1.3.2 対象範囲および除外項目 35
1.4 調査対象期間 35
1.5 調査対象通貨 35
1.6 ステークホルダー 36
2 エグゼクティブ・サマリー 37
2.1 市場のハイライトと主要な洞察 37
2.2 主要な市場参加者:戦略的展開の概観 39
2.3 ネットワークAI市場における破壊的トレンド 40
2.4 高成長セグメント 41
2.5 地域別概況: 市場規模、成長率、および予測 42
3 プレミアムインサイト 43
3.1 ネットワーク市場におけるAI分野の事業者にとって魅力的な機会 43
3.2 サービス別・地域別のネットワーク市場におけるAI 44
3.3 ネットワーク市場におけるAI:提供形態別 44
3.4 ネットワーク市場におけるAI:エンドユーザー別 45
4 市場の概要と産業動向 46
4.1 はじめに 46
4.2 市場の動向 46
4.2.1 推進要因 47
4.2.1.1 AIエージェントの普及によるDNS/IP需要の増加 47
4.2.1.2 ネットワーク運用および自動化におけるAI、生成AI、AIエージェントの採用拡大 48
4.2.1.3 AIワークロードに起因する複雑性の増大とトラフィックパターンの変化 48
4.2.1.4 自律型、自己最適化型、および閉ループ型ネットワークへの注目の高まり 48
4.2.2 制約要因 49
4.2.2.1 AIによるネットワーク決定における説明可能性の欠如と信頼性の問題 49
4.2.2.2 AIとレガシーネットワークインフラの統合における高い複雑さ 49
4.2.3 機会 49
4.2.3.1 AIによって実現される自律型およびインテントベースのネットワーキングの拡大 49
4.2.3.2 クラウド、エッジ、5G環境におけるAIを活用したネットワーク管理の拡大 50
4.2.4 課題 50
4.2.4.1 AIモデル向けの高品質で信頼性が高く、安全なネットワークデータの確保 50
4.2.4.2 サイバーセキュリティ、データガバナンス、および運用リスクの管理 50
4.3 相互に関連する市場とセクター横断的な機会 51
4.3.1 クラウドコンピューティングおよびデータセンター市場 51
4.3.2 モノのインターネット(IoT)市場 51
4.3.3 サイバーセキュリティ市場 51
4.3.4 通信および5G市場 51
4.3.5 医療およびライフサイエンス 52
4.3.6 製造および産業オートメーション 52
4.3.7 輸送およびスマートモビリティ 52
4.3.8 エネルギーおよびユーティリティ 52
4.3.9 小売およびスマートエンタープライズ 53
4.4 ティア1/2/3の主要企業による戦略的動き 53
5 産業の動向 55
5.1 ポーターの5つの力分析 55
5.1.1 新規参入の脅威 56
5.1.2 代替品の脅威 56
5.1.3 供給者の交渉力 57
5.1.4 買い手の交渉力 57
5.1.5 競争の激しさ 57
5.2 マクロ経済指標 58
5.2.1 はじめに 58
5.2.2 GDPの動向と予測 58
5.2.3 通信産業の動向 60
5.2.4 データセンターおよびクラウドインフラ産業の動向 60
5.3 サプライチェーン分析 60
5.4 エコシステム分析 63
5.5 価格分析 65
5.5.1 主要企業別、AI対応ネットワーク管理プラットフォームの平均販売価格 66
5.5.2 2025年時点における主要企業のソリューション別参考価格分析 66
5.6 2026年~2027年の主要なカンファレンスおよびイベント 68
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 69
5.8 投資および資金調達のシナリオ 69
5.9 ケーススタディ分析 70
5.9.1 AI駆動型セキュリティのためのシスコの自己防御型ネットワーク 70
5.9.2 STC向けノキアのAIを活用した自律型RAN運用 70
5.9.3 AT&T向けエリクソンのAI駆動型ネットワーク最適化 71
5.9.4 シャボディによるグローバル製造業向けAI駆動型コグニティブ・ファクトリーの実現 72
5.9.5 アヴィズ・ネットワークスによるグローバルEコマース向けAI対応ネットワークの構築 72
5.10 2025年のアメリカ関税がネットワーク市場におけるAIに与える影響 73
5.10.1 はじめに 73
5.10.2 主な関税率 74
5.10.3 価格への影響分析 75
5.10.3.1 戦略的転換と新たなトレンド 75
5.10.4 国・地域への影響 76
5.10.4.1 アメリカ 76
5.10.4.2 ヨーロッパ 76
5.10.4.3 アジア太平洋地域 76
5.10.5 エンドユーザー産業への影響 76
5.10.5.1 企業 76
5.10.5.2 通信・通信サービスプロバイダー 77
5.10.5.3 政府・防衛 77
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 78
6.1 主要な新興技術 78
6.1.1 人工知能(AI) 78
6.1.2 機械学習(ML) 78
6.1.3 生成AI(GEN AI)および大規模言語モデル(LLM) 79
6.1.4 エージェント型AI 79
6.1.5 AIネイティブのネットワーク自動化および自律型ネットワーキング 79
6.1.6 補完技術 79
6.1.6.1 エッジコンピューティング 79
6.1.6.2 クラウドコンピューティング 80
6.1.6.3 ネットワークテレメトリおよび可観測性 80
6.1.6.4 5Gおよび6G接続 80
6.1.7 関連技術 80
6.1.7.1 デジタルツイン 80
6.1.7.2 モノのインターネット(IoT) 80
6.1.7.3 インテントベース・ネットワーキング(IBN) 81
6.1.7.4 ゼロタッチ・ネットワーク管理 81
6.2 技術・製品ロードマップ 81
6.2.1 短期ロードマップ(2026年~2027年) 81
6.2.2 中期ロードマップ(2028年~2029年) 82
6.2.3 長期ロードマップ(2030年~2032年) 82
6.3 特許分析 83
6.4 AI/汎用AIがネットワーク市場におけるAIに与える影響 86
6.4.1 主なユースケースと市場の可能性 86
6.4.2 「AI in Network」プロセスにおけるベストプラクティス 87
6.4.3 「AI in Network」市場におけるAI導入の事例研究 88
6.4.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 89
6.4.5 ネットワーク分野における生成AIの導入に対する顧客の準備状況 89
7 規制環境 90
7.1 規制機関、政府機関、およびその他の組織 90
7.2 産業標準 94
8 顧客環境と購買行動 96
8.1 意思決定プロセス 96
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 97
8.2.1 購買プロセスにおける主要なステークホルダー 97
8.2.2 購入基準 98
8.3 導入の障壁と社内の課題 99
8.4 さまざまな最終用途産業における未充足ニーズ 99
9 ネットワーク市場におけるAI:提供内容別 100
9.1 はじめに 101
9.1.1 提供内容:ネットワーク市場におけるAIの推進要因 101
9.2 ソリューション 103
9.2.1 インテリジェントで自動化された自律的なネットワーク運用の実現 103
9.2.2 AIを活用したネットワーク管理 105
9.2.2.1 ネットワークの監視および管理 106
9.2.2.2 ネットワークの可観測性 106
9.2.2.3 DDI 107
9.2.2.4 障害管理 107
9.2.2.5 パフォーマンス管理 107
9.2.3 AIを活用したネットワーク最適化 108
9.2.3.1 トラフィック最適化 109
9.2.3.2 キャパシティ最適化 109
9.2.3.3 予測型パフォーマンス分析 109
9.2.3.4 可観測性に基づく最適化 110
9.2.4 AIを活用したネットワークセキュリティ 110
9.2.4.1 ネットワークポリシーおよびリスク分析 111
9.2.4.2 DNSセキュリティ 111
9.2.4.3 異常検知 112
9.2.4.4 脅威の検知と対応 112
9.2.5 AIを活用したネットワーク自動化 112
9.2.5.1 構成の自動化 113
9.2.5.2 プロビジョニングの自動化 114
9.2.5.3 ポリシーの自動化 114
9.2.5.4 閉ループ型自動化 114
9.2.5.5 DDIの自動化 115
9.2.6 AIを活用したネットワークオーケストレーション 115
9.2.6.1 マルチドメイン・ネットワーク・オーケストレーション 116
9.2.6.2 サービス・オーケストレーション 116
9.2.6.3 インテントベースのオーケストレーション 117
9.2.6.4 自律型ネットワーク・オーケストレーション 117
9.2.7 AIを活用したネットワーク計画・設計 117
9.2.7.1 キャパシティ計画・予測 118
9.2.7.2 ネットワークアーキテクチャおよびトポロジー設計 119
9.2.7.3 ネットワークシミュレーションおよびデジタルツイン 119
9.2.8 その他のソリューション 119
9.3 サービス 120
9.3.1 AI主導のネットワーク変革と自律運用を実現する 120
9.3.2 プロフェッショナルサービス 122
9.3.2.1 コンサルティングおよびアドバイザリー 123
9.3.2.2 統合および導入 124
9.3.2.3 サポートおよび保守 125
9.3.3 マネージドサービス 126
10 ネットワーク種類別、ネットワーク市場におけるAI 128
10.1 はじめに 129
10.1.1 ネットワーク種類:ネットワーク市場におけるAIの推進要因 129
10.2 データセンターネットワーク 131
10.2.1 AI を活用した高性能インフラの最適化 131
10.3 クラウドネットワーク 132
10.3.1 AI を活用した分散型クラウドインフラの管理 132
10.4 ワイヤレスネットワーク 133
10.4.1 AIを活用した次世代接続性の最適化 133
10.5 ソフトウェア定義広域ネットワーク(SD-WAN) 134
10.5.1 AIを活用したインテリジェントなトラフィック管理 134
10.6 キャンパスネットワーク 135
10.6.1 AIを活用したネットワーク自動化とパフォーマンス管理 135
10.7 その他のネットワークの種類 136
11 エンドユーザー別:ネットワーク市場におけるAI 138
11.1 はじめに 139
11.1.1 エンドユーザー:ネットワーク市場におけるAIの推進要因 139
11.2 サービスプロバイダー 141
11.2.1 自律的かつインテリジェントなネットワーク運用を実現するためのAI導入の拡大 141
11.3 企業 142
11.3.1 運用効率、セキュリティ、および接続性の向上に向けたAI駆動型ネットワークの導入拡大 142
11.3.2 金融 144
11.3.3 医療 145
11.3.4 小売・Eコマース 146
11.3.5 製造業 147
11.3.6 政府・防衛 148
11.3.7 エネルギー・ユーティリティ 149
11.3.8 その他の企業 150
12 地域別ネットワーク市場におけるAI 151
12.1 はじめに 152
12.2 北米 153
12.2.1 北米:ネットワーク市場におけるAIの推進要因 153
12.2.2 アメリカ 158
12.2.2.1 自律型およびAIネイティブネットワークを推進する、AIインフラへの積極的な投資 158
12.2.3 カナダ 163
12.2.3.1 インテリジェントネットワークを支える、自国主導のAIインフラと5Gの近代化 163
12.3 ヨーロッパ 167
12.3.1 ヨーロッパ:ネットワーク市場におけるAIの推進要因 167
12.3.2 英国 172
12.3.2.1 AIを活用したネットワーク自動化と、インテリジェントな接続性への需要の高まり 172
12.3.3 ドイツ 177
12.3.3.1 AIの導入を推進する産業4.0と自律的なネットワーク運用 177
12.3.4 イタリア 181
12.3.4.1 ネットワークにおけるAIを加速させる5Gの近代化と産業のデジタル化 181
12.3.5 フランス 185
12.3.5.1 AIネイティブ通信とデジタル主権がネットワークのインテリジェンスを強化 185
12.3.6 その他のヨーロッパ諸国 190
12.4 アジア太平洋地域 190
12.4.1 アジア太平洋地域:ネットワークにおけるAI市場の推進要因 190
12.4.2 中国 196
12.4.2.1 政府主導のAI統合と広範な5Gインフラが自律型ネットワークを推進 196
12.4.3 インド 200
12.4.3.1 急速な5Gの拡大と高いデータ消費量が、AI主導のネットワーク最適化を後押し 200
12.4.4 日本 205
12.4.4.1 次世代ネットワークを支える先進的な通信インフラとAIによる自動化 205
12.4.5 アジア太平洋地域のその他 209
12.5 中東・アフリカ 209
12.5.1 中東・アフリカ:ネットワーク市場におけるAIの推進要因 209
12.5.2 アラブ首長国連邦(UAE) 215
12.5.2.1 AIネイティブネットワークの開発を加速させる、国家主導のAIと先進的な5Gインフラ 215
12.5.3 サウジアラビア(KSA) 219
12.5.3.1 インテリジェントな接続性を推進する「ビジョン2030」とAIインフラへの投資 219
12.5.4 南アフリカ 223
12.5.4.1 5Gの拡大とデジタルインフラへの投資が、AI対応ネットワークを支えています 223
12.5.5 中東・アフリカのその他の地域 227
12.6 南米アメリカ 228
12.6.1 南米アメリカ:ネットワーク市場におけるAIの推進要因 228
12.6.2 ブラジル 233
12.6.2.1 5Gの密度向上と通信事業者の自動化が、ネットワークにおけるAIの導入を促進 233
12.6.3 メキシコ 237
12.6.3.1 5Gの拡大と産業のデジタル化が、インテリジェントネットワークの成長を支えています 237
12.6.4 その他の南米アメリカ諸国 241
13 競争環境 242
13.1 はじめに 242
13.2 主要企業の競争戦略/勝つための条件、2023年~2026年 242
13.3 市場シェア分析、2025年 244
13.4 売上高分析、2021年~2025年 248
13.5 ブランド/製品比較 249
13.6 企業評価マトリックス:主要企業、2025年 250
13.6.1 スター企業 250
13.6.2 新興リーダー 250
13.6.3 広範な事業展開を行う企業 250
13.6.4 参入企業 250
13.6.5 企業の事業展開状況:主要企業、2025年 252
13.6.5.1 企業の事業展開 252
13.6.5.2 地域別事業展開 253
13.6.5.3 提供サービス別事業展開 254
13.6.5.4 ソリューション別事業展開 255
13.6.5.5 サービス別事業展開 256
13.6.5.6 ネットワークタイプ別事業展開 257
13.6.5.7 エンドユーザーにおける展開状況 258
13.7 企業評価マトリックス:スタートアップ/中小企業、2025年 259
13.7.1 先進的な企業 259
13.7.2 対応力のある企業 259
13.7.3 ダイナミックな企業 259
13.7.4 スタートブロック 259
13.7.5 競合ベンチマーク:スタートアップ/中小企業、2025年 261
13.7.5.1 主要なスタートアップ/中小企業の詳細リスト 261
13.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 262
13.8 企業評価および財務指標 262
13.9 競合シナリオ 264
13.9.1 製品の発売・機能強化 264
13.9.2 取引 274
14 企業概要 281
14.1 主要企業 281
14.1.1 シスコ 281
14.1.1.1 事業概要 281
14.1.1.2 提供製品・ソリューション・サービス 282
14.1.1.3 最近の動向 283
14.1.1.3.1 製品の発売・機能強化 283
14.1.1.3.2 取引 286
14.1.1.4 MnMの見解 287
14.1.1.4.1 勝利への権利 287
14.1.1.4.2 戦略的選択 287
14.1.1.4.3 弱点と競合上の脅威 288
14.1.2 HPE 289
14.1.2.1 事業概要 289
14.1.2.2 提供している製品・ソリューション・サービス 290
14.1.2.3 最近の動向 291
14.1.2.3.1 製品の発売・機能強化 291
14.1.2.3.2 取引 292
14.1.2.4 MnMの見解 293
14.1.2.4.1 勝つための強み 293
14.1.2.4.2 戦略的選択 293
14.1.2.4.3 弱点と競合上の脅威 293
14.1.3 NOKIA 294
14.1.3.1 事業概要 294
14.1.3.2 提供している製品・ソリューション・サービス 295
14.1.3.3 最近の動向 297
14.1.3.3.1 製品の発売・機能強化 297
14.1.3.3.2 取引 298
14.1.3.4 MnMの見解 300
14.1.3.4.1 勝利への権利 300
14.1.3.4.2 戦略的選択 300
14.1.3.4.3 弱点と競合上の脅威 300
14.1.4 HUAWEI 301
14.1.4.1 事業概要 301
14.1.4.2 提供している製品・ソリューション・サービス 302
14.1.4.3 最近の動向 303
14.1.4.3.1 製品の発売・機能強化 303
14.1.4.3.2 取引 305
14.1.4.3.3 その他の動向 306
14.1.4.4 MnMの見解 306
14.1.4.4.1 勝利への権利 306
14.1.4.4.2 戦略的選択 306
14.1.4.4.3 弱点と競合上の脅威 307
14.1.5 エリクソン 308
14.1.5.1 事業概要 308
14.1.5.2 提供製品・ソリューション・サービス 309
14.1.5.3 最近の動向 311
14.1.5.3.1 製品の発売・機能強化 311
14.1.5.3.2 契約 311
14.1.5.3.3 その他の動向 313
14.1.5.4 MnMの見解 313
14.1.5.4.1 勝利への権利 313
14.1.5.4.2 戦略的選択 313
14.1.5.4.3 弱点および競合上の脅威 314
14.1.6 ARISTA NETWORKS 315
14.1.6.1 事業概要 315
14.1.6.2 提供している製品・ソリューション・サービス 316
14.1.6.3 最近の動向 317
14.1.6.3.1 製品の発売・機能強化 317
14.1.6.3.2 契約 318
14.1.7 NVIDIA 319
14.1.7.1 事業概要 319
14.1.7.2 提供している製品・ソリューション・サービス 320
14.1.7.3 最近の動向 321
14.1.7.3.1 製品の発売・機能強化 321
14.1.7.3.2 取引 322
14.1.8 DYNATRACE 324
14.1.8.1 事業概要 324
14.1.8.2 提供している製品・ソリューション・サービス 326
14.1.9 IBM 327
14.1.9.1 事業概要 327
14.1.9.2 提供されている製品・ソリューション・サービス 328
14.1.9.3 最近の動向 329
14.1.9.3.1 製品の発売・機能強化 329
14.1.9.3.2 契約実績 329
14.1.10 INFOBLOX 330
14.1.10.1 事業概要 330
14.1.10.2 提供している製品・ソリューション・サービス 330
14.1.10.3 最近の動向 332
14.1.10.3.1 製品の発売・機能強化 332
14.1.10.3.2 取引実績 333
14.2 その他の主要企業 334
14.2.1 ブロードコム 334
14.2.2 富士通 335
14.2.3 デル・テクノロジーズ 336
14.2.4 NEC 337
14.2.5 A10 NETWORKS 338
14.2.6 SCIENCELOGIC 339
14.2.7 CIENA 340
14.2.8 EXTREME NETWORKS 341
14.2.9 EFFICIENTIP 342
14.2.10 リバーベッド 343
14.2.11 ネットスカウト 344
14.2.12 ソーラーウィンズ 345
14.2.13 ネットブレイン 346
14.2.14 マネージエンジン 347
14.2.15 VIAVI 348
14.3 中小企業・スタートアップ 349
14.3.1 FORWARD NETWORKS 349
14.3.2 BLUECAT NETWORKS 350
14.3.3 VERSA NETWORKS 351
14.3.4 SELECTOR 352
14.3.5 AVIZ NETWORKS 353
14.3.6 NILE 354
14.3.7 NETBOX LABS 355
14.3.8 CELONA 356
14.3.9 SHABODI 357
14.3.10 A5G NETWORKS 358
15 調査方法論 359
15.1 調査データ 359
15.1.1 二次データ 360
15.1.2 一次データ 360
15.1.2.1 専門家への一次インタビュー 361
15.1.2.2 一次調査対象者の内訳 361
15.1.2.3 一次情報源からの主要データ 362
15.1.2.4 産業に関する主要な知見 362
15.2 市場区分とデータの三角検証 363
15.3 市場規模の推計 363
15.3.1 トップダウン・アプローチ 365
15.3.2 ボトムアップ・アプローチ 366
15.4 市場予測 367
15.4.1 因子分析 367
15.5 調査の前提条件 367
15.6 調査の限界 367
16 付録 368
16.1 ディスカッション・ガイド 368
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 372
16.3 カスタマイズオプション 374
16.4 関連レポート 374
16.5 著者情報 375
表1 対象範囲および除外項目 35
表2 2023年~2025年の米ドル為替レート 36
表3 ネットワーク市場におけるAIに対するポーターの5つの力分析の影響 56
表4 主要国別のGDP変化率(2021年~2029年) 58
表5 ネットワーク市場エコシステムにおけるAI関連企業の役割 64
表6 主要プレーヤー別、AI搭載ネットワーク管理プラットフォームの平均販売価格(2025年) 66
表7 主要プレーヤー別、ソリューションごとの参考価格分析(2025年) 67
表8 ネットワーク市場におけるAI:主要な会議およびイベントの一覧(2026年~2027年) 68
表9 アメリカの調整済み相互関税率 74
表10 ネットワーク市場におけるAI:主要特許一覧(2023年~2026年) 84
表11 主要なユースケースと市場ポテンシャル 86
表12 ネットワーク市場におけるAI:汎用AI(Gen AI)の導入に関するケーススタディ 88
表13 規制機関、政府機関、およびその他の組織の一覧 90
表14 ネットワーク市場におけるAIの主要な規制 92
表15 ネットワークAI分野における主要な産業標準 94
表16 エンドユーザーの購買プロセスに対するステークホルダーの影響 97
表17 エンドユーザーにおける主要な購入基準 98
表18 AIインネットワーク市場:提供形態別、2020年~2025年(百万米ドル) 102
表19 AIインネットワーク市場:提供形態別、2026年~2032年 (百万米ドル) 102
表20 ソリューション:AIインネットワーク市場、地域別、2020年~2025年(百万米ドル) 104
表21 ソリューション:AIインネットワーク市場、地域別、2026年~2032年(百万米ドル) 104
表22 ソリューション:ネットワーク市場におけるAI、種類別、2020年~2025年(百万米ドル) 104
表23 ソリューション:ネットワーク市場におけるAI、種類別、2026年~2032年(百万米ドル) 105
表24 AIを活用したネットワーク管理:ネットワーク市場におけるAI、地域別、2020年~2025年(百万米ドル) 105
表25 AIを活用したネットワーク管理:ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 106
表26 AIを活用したネットワーク最適化:地域別ネットワーク市場におけるAI、2020年~2025年(百万米ドル) 108
表27 AIを活用したネットワーク最適化:ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 108
表28 AIを活用したネットワークセキュリティ:ネットワーク市場におけるAI、地域別、2020年~2025年(百万米ドル) 110
表29 AIを活用したネットワークセキュリティ:地域別ネットワーク市場におけるAI、2026年~2032年(百万米ドル) 111
表30 AIを活用したネットワーク自動化:地域別ネットワーク市場におけるAI、2020年~2025年(百万米ドル) 113
表31 AIを活用したネットワーク自動化:地域別ネットワーク市場におけるAI、2026年~2032年(百万米ドル) 113
表32 AIを活用したネットワークオーケストレーション:地域別ネットワーク市場におけるAI、2020年~2025年(百万米ドル) 115
表33 AIを活用したネットワークオーケストレーション:地域別ネットワーク市場におけるAI、2026年~2032年 (百万米ドル) 116
表34 AIを活用したネットワーク計画・設計:地域別ネットワーク市場におけるAI、2020年~2025年(百万米ドル) 118
表35 AIを活用したネットワーク計画・設計:地域別ネットワーク市場におけるAI、2026年~2032年(百万米ドル) 118
表36 その他のソリューション:地域別ネットワーク市場におけるAI、2020年~2025年(百万米ドル) 120
表37 その他のソリューション:地域別ネットワーク市場におけるAI、2026年~2032年(百万米ドル) 120
表38 サービス:地域別ネットワーク市場におけるAI、2020年~2025年(百万米ドル) 121
表39 サービス:ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 121
表40 ネットワーク市場におけるAI、サービス別、2020年~2025年 (百万米ドル) 122
表 41 ネットワーク市場における AI、サービス別、2026–2032 年(百万米ドル) 122
表 42 プロフェッショナルサービス:ネットワーク市場における AI、種類別、2020–2025 年(百万米ドル) 122
表43 専門サービス:ネットワーク市場におけるAI、種類別、2026年~2032年(百万米ドル) 123
表44 専門サービス:ネットワーク市場におけるAI、地域別、2020年~2025年(百万米ドル) 123
表45 専門サービス:ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 123
表46 コンサルティングおよびアドバイザリー:ネットワーク市場におけるAI、地域別、2020年~2025年(百万米ドル) 124
表47 コンサルティングおよびアドバイザリー:ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 124
表48 統合・導入:ネットワーク市場におけるAI、地域別、2020年~2025年(百万米ドル) 125
表49 統合・導入:ネットワーク市場におけるAI、地域別、2026年~2032年 (百万米ドル) 125
表50 サポートおよび保守:ネットワーク市場におけるAI、地域別、2020–2025年(百万米ドル) 126
表51 サポートおよび保守:ネットワーク市場におけるAI、地域別、2026–2032年 (百万米ドル) 126
表52 マネージドサービス:ネットワーク市場におけるAI、地域別、2020年~2025年(百万米ドル) 127
表53 マネージドサービス:ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 127
表54 ネットワーク市場におけるAI、ネットワーク種類別、2020年~2025年(百万米ドル) 130
表55 ネットワーク市場におけるAI、ネットワーク種類別、2026年~2032年(百万米ドル) 131
表56 データセンターネットワーク:AIネットワーク市場、地域別、2020年~2025年(百万米ドル) 131
表57 データセンターネットワーク:AIネットワーク市場、地域別、2026年~2032年(百万米ドル) 132
表58 クラウドネットワーク:地域別ネットワーク市場におけるAI、2020年~2025年(百万米ドル) 132
表59 クラウドネットワーク:地域別ネットワーク市場におけるAI、2026年~2032年(百万米ドル) 133
表60 ワイヤレスネットワーク:ネットワーク市場におけるAI、地域別、2020年~2025年(百万米ドル) 133
表61 ワイヤレスネットワーク:ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 134
表62 ソフトウェア定義広域ネットワーク(SD-WAN):ネットワーク市場におけるAI、地域別、2020年~2025年(百万米ドル) 134
表63 ソフトウェア定義広域ネットワーク(SD-WAN):ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 135
表64 キャンパスネットワーク:ネットワーク市場におけるAI、地域別、2020年~2025年(百万米ドル) 135
表65 キャンパスネットワーク:ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 136
表66 その他のネットワークの種類:地域別ネットワーク市場におけるAI、2020年~2025年(百万米ドル) 136
表67 その他のネットワークの種類:地域別ネットワーク市場におけるAI、2026年~2032年 (百万米ドル) 137
表68 ネットワーク市場におけるAI、エンドユーザー別、2020年~2025年(百万米ドル) 140
表69 ネットワーク市場におけるAI、エンドユーザー別、2026年~2032年(百万米ドル) 140
表70 サービスプロバイダー:ネットワーク市場におけるAI、地域別、2020年~2025年(百万米ドル) 141
表71 サービスプロバイダー:ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 141
表72 企業:ネットワーク市場におけるAI、種類別、2020年~2025年(百万米ドル) 142
表73 企業:ネットワーク市場におけるAI、種類別、2026年~2032年(百万米ドル) 143
表74 企業:ネットワーク市場におけるAI、地域別、2020年~2025年(百万米ドル) 143
表75 企業:ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 143
表76 金融:ネットワーク市場におけるAI、地域別、2020年~2025年(百万米ドル) 144
表77 金融:ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 144
表78 医療:AIネットワーク市場、地域別、2020年~2025年 (百万米ドル) 145
表79 医療:AIネットワーク市場、地域別、2026年~2032年(百万米ドル) 145
表80 小売・Eコマース:AIネットワーク市場、地域別、2020年~2025年 (百万米ドル) 146
表81 小売・Eコマース:地域別AIネットワーク市場、2026年~2032年(百万米ドル) 146
表82 製造業:地域別AIネットワーク市場、2020年~2025年 (百万米ドル) 147
表83 製造業:ネットワーク市場におけるAI、地域別、2026年~2032年(百万米ドル) 147
表84 政府・防衛:ネットワーク市場におけるAI、地域別、2020年~2025年 (百万米ドル) 148
表85 政府・防衛:地域別AIネットワーク市場、2026年~2032年(百万米ドル) 148
表86 エネルギー・ユーティリティ:地域別ネットワーク市場におけるAI、2020年~2025年(百万米ドル) 149
表87 エネルギー・ユーティリティ:地域別ネットワーク市場におけるAI、2026年~2032年(百万米ドル) 149
表88 その他の企業:地域別ネットワーク市場におけるAI、2020年~2025年(百万米ドル) 150
表89 その他の企業:地域別ネットワーク市場におけるAI、2026年~2032年(百万米ドル) 150
表90 地域別ネットワーク市場におけるAI、2020年~2025年(百万米ドル) 152
表91 地域別ネットワーク市場におけるAI、2026年~2032年(百万米ドル) 153
表92 北米:ネットワーク市場におけるAI、提供形態別、2020年~2025年(百万米ドル) 154
表93 北米:ネットワーク市場におけるAI、提供形態別、2026年~2032年(百万米ドル) 154
表94 北米:ネットワーク市場におけるAI、提供形態別、2020年~2025年(百万米ドル) 155
表95 北米:ネットワーク市場におけるAI、提供形態別、2026年~2032年(百万米ドル) 155
表96 北米:ネットワーク市場におけるAI、サービス別、2020年~2025年(百万米ドル) 155
表97 北米:ネットワーク市場におけるAI、サービス別、2026年~2032年(百万米ドル) 156
表98 北米:ネットワーク市場におけるAI、専門サービス別、2020年~2025年(百万米ドル) 156
表99 北米:ネットワーク市場におけるAI、専門サービス別、2026年~2032年(百万米ドル) 156
表100 北米:ネットワーク市場におけるAI、ネットワーク種類別、2020年~2025年(百万米ドル) 156
表101 北米:ネットワーク市場におけるAI、ネットワーク種類別、2026年~2032年(百万米ドル) 157
表102 北米:ネットワーク市場におけるAI、エンドユーザー別、2020年~2025年(百万米ドル) 157
表103 北米:ネットワーク市場におけるAI、エンドユーザー別、2026年~2032年 (百万米ドル) 157
表 104 北米:ネットワーク市場におけるAI、企業別、2020年~2025年(百万米ドル) 157
表105 北米:ネットワーク市場におけるAI、企業別、2026年~2032年(百万米ドル) 158
表106 北米:ネットワーク市場におけるAI、国別、2020年~2025年(百万米ドル) 158
表107 北米:ネットワーク市場におけるAI、国別、2026年~2032年(百万ドル) 158
表108 アメリカ:ネットワーク市場におけるAI、提供形態別、2020年~2025年(百万ドル) 159
表109 アメリカ:ネットワーク市場におけるAI、提供形態別、2026年~2032年(百万ドル) 159
表110 アメリカ:ネットワーク市場におけるAI、ソリューション別、2020年~2025年(百万ドル) 159
表111 アメリカ:ネットワーク市場におけるAI、提供形態別、2026年~2032年(百万ドル) 160
表112 アメリカ:ネットワーク市場におけるAI、サービス別、2020年~2025年(百万ドル) 160
表113 アメリカ:ネットワーク市場におけるAI、サービス別、2026年~2032年(百万ドル) 160
表114 アメリカ:ネットワーク市場におけるAI、専門サービス別、2020年~2025年(百万ドル) 160
表115 アメリカ:ネットワーク市場におけるAI、専門サービス別、2026年~2032年(百万ドル) 161
表116 アメリカ:ネットワーク市場におけるAI、ネットワークの種類、2020年~2025年(百万ドル) 161
表117 アメリカ:ネットワーク市場におけるAI、ネットワークの種類別、2026年~2032年(百万ドル) 161
表118 アメリカ:ネットワーク市場におけるAI、エンドユーザー別、2020年~2025年(百万ドル) 161
表119 アメリカ:ネットワーク市場におけるAI、エンドユーザー別、2026年~2032年(百万ドル) 162
表120 アメリカ:ネットワーク市場におけるAI、企業別、2020年~2025年(百万ドル) 162
表121 アメリカ:ネットワーク市場におけるAI、企業別、2026年~2032年(百万ドル) 162
表122 カナダ:ネットワーク市場におけるAI、提供形態別、2020年~2025年(百万ドル) 163
表123 カナダ:ネットワーク市場におけるAI、提供形態別、2026年~2032年(百万米ドル) 163
表124 カナダ:ネットワーク市場におけるAI、ソリューション別、2020年~2025年(百万米ドル) 164
表 125 カナダ:ネットワーク市場における AI、ソリューション別、2026–2032 年(百万米ドル) 164
表126 カナダ:ネットワーク市場におけるAI、サービス別、2020年~2025年(百万米ドル) 164
表127 カナダ:ネットワーク市場におけるAI、サービス別、2026年~2032年(百万米ドル) 165
表128 カナダ:ネットワーク市場におけるAI、専門サービス別、2020年~2025年(百万米ドル) 165
表129 カナダ:ネットワーク市場におけるAI、専門サービス別、2026年~2032年(百万米ドル) 165
表130 カナダ:ネットワーク市場におけるAI、ネットワークの種類、2020年~2025年(百万米ドル) 165
表131 カナダ:ネットワーク市場におけるAI、ネットワーク種類別、2026年~2032年(百万米ドル) 166
表132 カナダ:ネットワーク市場におけるAI、エンドユーザー別、2020年~2025年(百万米ドル) 166
表133 カナダ:ネットワーク市場におけるAI、エンドユーザー別、2026年~2032年 (百万米ドル) 166
表134 カナダ:ネットワーク市場におけるAI、企業別、2020年~2025年(百万米ドル) 166
表135 カナダ:ネットワーク市場におけるAI、企業別、2026年~2032年(百万米ドル) 167
表136 ヨーロッパ:ネットワーク市場におけるAI、提供サービス別、2020年~2025年(百万米ドル) 168
表137 ヨーロッパ:ネットワーク市場におけるAI、提供サービス別、2026年~2032年(百万米ドル) 168
表138 ヨーロッパ:ネットワーク市場におけるAI、提供形態別、2020年~2025年(百万米ドル) 168
表139 ヨーロッパ:ネットワーク市場におけるAI、提供形態別、2026年~2032年(百万米ドル) 169
表140 ヨーロッパ:ネットワーク市場におけるAI、サービス別、2020年~2025年(百万米ドル) 169
表141 ヨーロッパ:ネットワーク市場におけるAI、サービス別、2026年~2032年(百万米ドル) 169
表142 ヨーロッパ:ネットワーク市場におけるAI、専門サービス別、2020年~2025年(百万米ドル) 169
表143 ヨーロッパ:ネットワーク市場におけるAI、専門サービス別、2026年~2032年(百万米ドル) 170
表144 ヨーロッパ:ネットワーク市場におけるAI、専門サービス別、2020年~2025年(百万米ドル) 170
表145 ヨーロッパ:ネットワーク市場におけるAI、ネットワークの種類、2026年~2032年 (百万米ドル) 170
表146 ヨーロッパ:ネットワーク市場におけるAI、エンドユーザー別、2020年~2025年(百万米ドル) 171
表147 ヨーロッパ:ネットワーク市場におけるAI、エンドユーザー別、2026年~2032年(百万米ドル) 171
表148 ヨーロッパ:ネットワーク市場におけるAI、企業別、2020年~2025年(百万米ドル) 171
表149 ヨーロッパ:ネットワーク市場におけるAI、企業別、2026年~2032年(百万米ドル) 171
表150 ヨーロッパ:ネットワーク市場におけるAI、国別、2020年~2025年(百万米ドル) 172
表151 ヨーロッパ:ネットワーク市場におけるAI、国別、2026年~2032年(百万米ドル) 172
表152 英国:ネットワーク市場におけるAI、提供サービス別、2020年~2025年(百万米ドル) 173
表153 英国:ネットワーク市場におけるAI、提供形態別、2026年~2032年(百万米ドル) 173
表154 英国:ネットワーク市場におけるAI、ソリューション別、2020年~2025年(百万米ドル) 173
表 155 英国:ネットワーク市場におけるAI、提供形態別、2026年~2032年(百万米ドル) 174
表 156 英国:ネットワーク市場におけるAI、ソリューション別、2020年~2025年(百万米ドル) 174
表157 英国:ネットワーク市場におけるAI、サービス別、2026年~2032年(百万米ドル) 174
表158 英国:ネットワーク市場におけるAI、専門サービス別、2020年~2025年(百万米ドル) 174
表159 英国:ネットワーク市場におけるAI、専門サービス別、2026年~2032年(百万米ドル) 175
表160 英国:ネットワーク市場におけるAI、ネットワークの種類、2020年~2025年(百万米ドル) 175
表161 英国:ネットワーク市場におけるAI、ネットワークの種類別、2026年~2032年(百万米ドル) 175
表162 英国:ネットワーク市場におけるAI、エンドユーザー別、2020年~2025年(百万米ドル) 175
表163 英国:ネットワーク市場におけるAI、エンドユーザー別、2026年~2032年(百万米ドル) 176
表164 英国:ネットワーク市場におけるAI、企業別、2020年~2025年(百万米ドル) 176
表165 英国:ネットワーク市場におけるAI、企業別、2026年~2032年(百万米ドル) 176
表166 ドイツ:ネットワーク市場におけるAI、提供サービス別、2020年~2025年(百万米ドル) 177
表167 ドイツ:ネットワーク市場におけるAI、提供サービス別、2026年~2032年(百万米ドル) 177
表168 ドイツ:ネットワーク市場におけるAI、提供形態別、2020年~2025年(百万米ドル) 178
表169 ドイツ:ネットワーク市場におけるAI、ソリューション別、2026年~2032年(百万米ドル) 178
表 170 ドイツ:ネットワーク市場における AI、ソリューション別、2020–2025 年(百万米ドル) 178
表171 ドイツ:ネットワーク市場におけるAI、サービス別、2026年~2032年(百万米ドル) 179
表172 ドイツ:ネットワーク市場におけるAI、専門サービス別、2020年~2025年(百万米ドル) 179
表173 ドイツ:ネットワーク市場におけるAI、専門サービス別、2026年~2032年(百万米ドル) 179
表174 ドイツ:ネットワーク市場におけるAI、ネットワークの種類、2020年~2025年(百万米ドル) 179
表175 ドイツ:ネットワーク市場におけるAI、ネットワーク種類別、2026年~2032年(百万米ドル) 180
表176 ドイツ:ネットワーク市場におけるAI、エンドユーザー別、2020年~2025年(百万米ドル) 180
表177 ドイツ:ネットワーク市場におけるAI、エンドユーザー別、2026年~2032年(百万米ドル) 180
表178 ドイツ:ネットワーク市場におけるAI、企業別、2020年~2025年(百万米ドル) 180
表179 ドイツ:ネットワーク市場におけるAI、企業別、2026年~2032年(百万米ドル) 181
表180 イタリア:ネットワーク市場におけるAI、提供形態別、2020年~2025年(百万米ドル) 181
表181 イタリア:ネットワーク市場におけるAI、提供サービス別、2026年~2032年(百万米ドル) 182
表182 イタリア:ネットワーク市場におけるAI、ソリューション別、2020年~2025年(百万米ドル) 182
表183 イタリア:ネットワーク市場におけるAI、ソリューション別、2026年~2032年(百万米ドル) 182
表184 イタリア:ネットワーク市場におけるAI、サービス別、2020年~2025年(百万米ドル) 183
表185 イタリア:ネットワーク市場におけるAI、サービス別、2026年~2032年(百万米ドル) 183
表186 イタリア:ネットワーク市場におけるAI、専門サービス別、2020年~2025年(百万米ドル) 183
表187 イタリア:ネットワーク市場におけるAI、専門サービス別、2026年~2032年(百万米ドル) 183
表188 イタリア:ネットワーク市場におけるAI、ネットワークの種類、2020年~2025年(百万米ドル) 184
表189 イタリア:ネットワーク市場におけるAI、ネットワークの種類別、2026年~2032年(百万米ドル) 184
表190 イタリア:ネットワーク市場におけるAI、エンドユーザー別、2020年~2025年(百万米ドル) 184
表191 イタリア:ネットワーク市場におけるAI、エンドユーザー別、2026年~2032年(百万米ドル) 184
表192 イタリア:ネットワーク市場におけるAI、企業別、2020年~2025年(百万米ドル) 185
表193 イタリア:ネットワーク市場におけるAI、企業別、2026年~2032年(百万米ドル) 185
表194 フランス:ネットワーク市場におけるAI、提供サービス別、2020年~2025年(百万米ドル) 186
表195 フランス:ネットワーク市場におけるAI、提供形態別、2026年~2032年(百万米ドル) 186
表196 フランス:ネットワーク市場におけるAI、ソリューション別、2020年~2025年(百万米ドル) 186
表197 フランス:ネットワーク市場におけるAI、ソリューション別、2026年~2032年(百万米ドル) 187
表198 フランス:ネットワーク市場におけるAI、サービス別、2020年~2025年(百万米ドル) 187
表199 フランス:ネットワーク市場におけるAI、サービス別、2026年~2032年(百万米ドル) 187
表200 フランス:ネットワーク市場におけるAI、専門サービス別、2020年~2025年(百万米ドル) 187
表 201 フランス:ネットワーク市場におけるAI、専門サービス別、2026年~2032年(百万米ドル) 188
表 202 フランス:ネットワーク市場におけるAI、ネットワークの種類、2020年~2025年(百万米ドル) 188
表 203 フランス:ネットワーク市場におけるAI、ネットワークの種類別、2026年~2032年(百万米ドル) 188
表 204 フランス:ネットワーク市場におけるAI、エンドユーザー別、2020年~2025年(百万米ドル) 188
表 205 フランス:ネットワーク市場におけるAI、エンドユーザー別、2026年~2032年(百万米ドル) 189
表 206 フランス:ネットワーク市場におけるAI、企業別、2020年~2025年(百万米ドル) 189
表 207 フランス:ネットワーク市場におけるAI、企業別、2026年~2032年(百万米ドル) 189
表 208 アジア太平洋地域:ネットワーク市場におけるAI、提供サービス別、2020年~2025年(百万米ドル) 191
表209 アジア太平洋地域:ネットワーク市場におけるAI、提供サービス別、2026年~2032年(百万米ドル) 191
表 210 アジア太平洋地域:ネットワーク市場におけるAI、提供形態別、2020年~2025年(百万米ドル) 192
表 211 アジア太平洋地域:ネットワーク市場におけるAI、提供形態別、2026年~2032年(百万米ドル) 192
表 212 アジア太平洋地域:ネットワーク市場におけるAI、サービス別、2020年~2025年(百万米ドル) 192
表 213 アジア太平洋地域:ネットワーク市場におけるAI、サービス別、2026年~2032年 (百万米ドル) 193
表214 アジア太平洋地域:ネットワーク市場におけるAI、専門サービス別、2020年~2025年(百万米ドル) 193
表215 アジア太平洋地域:ネットワーク市場におけるAI、専門サービス別、2026年~2032年 (百万米ドル) 193
表216 アジア太平洋地域:ネットワーク市場におけるAI、種類別、2020年~2025年(百万米ドル) 193
表217 アジア太平洋地域:ネットワーク市場におけるAI、ネットワーク種類別、2026年~2032年(百万米ドル) 194
表218 アジア太平洋地域:ネットワーク市場におけるAI、エンドユーザー別、2020年~2025年(百万米ドル) 194
表 219 アジア太平洋地域:ネットワーク市場におけるAI、エンドユーザー別、2026年~2032年(百万米ドル) 194
表 220 アジア太平洋地域:ネットワーク市場におけるAI、企業別、2020年~2025年(百万米ドル) 194
表 221 アジア太平洋地域:ネットワーク市場におけるAI、企業別、2026年~2032年(百万米ドル) 195
表 222 アジア太平洋地域:ネットワーク市場におけるAI、国別、2020年~2025年(百万米ドル) 195
表223 アジア太平洋地域:ネットワーク市場におけるAI、国別、2026年~2032年(百万米ドル) 195









