主なポイント
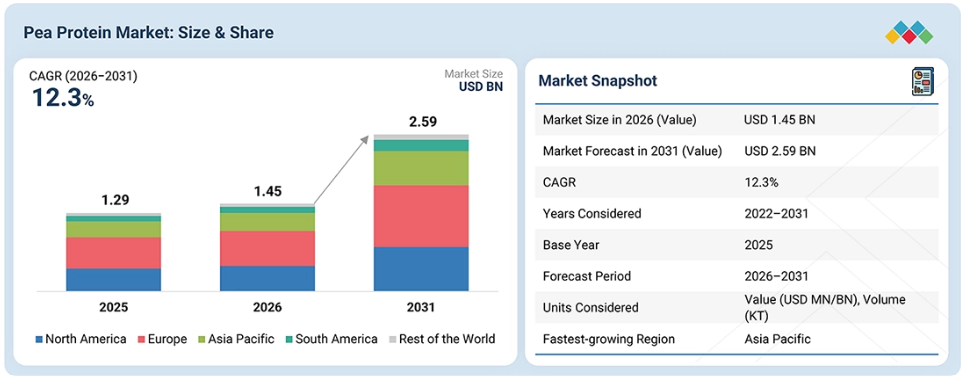
2026年には、エンドウ豆タンパク質市場の39.9%をヨーロッパが占めると推定されています。
製品タイプ別では、2026年に従来型のエンドウ豆タンパク質セグメントが市場シェアの約91.8%を占め、市場を支配すると推定されています。
種類別では、テクスチャードセグメントが2026年から2031年にかけて12.8%という最も高い年平均成長率(CAGR)を記録すると予測されています。
用途別では、予測期間中、食品セグメントが市場を牽引すると見込まれています。
ロケット・フレール(フランス)およびADM(アメリカ)は、世界的な事業展開と強力な製品ポートフォリオを背景に、エンドウ豆タンパク質市場(世界)における主要企業として挙げられています。
The Green Labs LLC(アメリカ)などは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての可能性を浮き彫りにしています。
エンドウ豆タンパク質市場は、植物由来でタンパク質が豊富な食品に対する消費者の嗜好の高まり、肉代替品への需要の増加、スポーツ・パフォーマンス栄養分野での採用拡大、飲料や機能性食品での利用拡大、そしてクリーンラベル、非遺伝子組み換え(非GMO)、持続可能な調達によるタンパク質原料への需要の高まりに牽引され、着実な成長を遂げています。
顧客の顧客に影響を与えるトレンドと変革
エンドユーザー企業向け事業において、食品・飲料、スポーツ栄養、栄養補助食品、および代替タンパク質用途全般において、植物由来、クリーンラベル、非遺伝子組み換え、持続可能な調達によるタンパク質原料への需要が高まっていることが、エンドユーザー企業向けビジネスを形作っています。メーカー各社は、溶解性、食感、乳化性、および官能特性を向上させるため、抽出、乾燥、押出成形、およびタンパク質改質技術への投資を進めており、一方で、テクスチャライズド・エンドウ豆タンパク質、タンパク質飲料、および植物由来の肉・乳製品代替品におけるイノベーションが、用途の拡大を後押ししています。
市場の動向
推進要因:植物由来の食事に対する消費者の関心の高まりと、植物由来製品の人気
植物由来の食事、ベジタリアン、ヴィーガン、フレクシタリアンの食事スタイルが広まるにつれ、エンドウ豆タンパク質などの代替タンパク質原料への需要が高まっています。植物由来の肉製品、飲料、栄養補助食品の市場拡大は、汎用性の高い植物由来のタンパク質源としてのエンドウ豆タンパク質にさらなる機会を生み出しています。
制約要因:原材料の供給と価格の変動
エンドウ豆の供給と価格の変動は、原材料コストの上昇や調達における不確実性を招き、メーカーの利益率や製品価格に影響を及ぼす可能性があります。
機会:スマートプロテインおよび植物由来食品のエコシステムの拡大
拡大するスマートプロテインのエコシステムと、植物由来製品の入手可能性の高まりは、エンドウ豆タンパク質メーカーにとって、多様な食品用途への参入や市場での存在感の拡大につながる機会を生み出しています。
課題:エンドウ豆に含まれる抗栄養因子の存在
エンドウ豆に含まれる抗栄養因子の存在により、栄養素の生物学的利用能を高めるために追加の加工が必要となる場合があり、エンドウ豆タンパク質メーカーにとって生産の複雑さとコストが増大する可能性があります。
市場エコシステム
エンドウ豆タンパク質市場のエコシステムは、エンドウ豆タンパク質メーカー、スタートアップや中小企業、規制当局、および食品・飲料会社、肉代替品メーカー、スポーツ栄養・栄養補助食品ブランド、機能性食品メーカー、その他の需要側のステークホルダーといったエンドユーザーに分類されます。この市場は、食品、飲料、スポーツ栄養、その他の栄養製品にわたる多様な用途が特徴です。既存企業や新興企業は、植物由来製品やタンパク質強化製品に対する需要の高まりに応えるため、高品質で機能性があり、クリーンラベル、非遺伝子組み換え、かつ持続可能な調達によるエンドウ豆タンパク質ソリューションを開発しています。
市場セグメント
エンドウ豆タンパク質市場:種類別
アイソレートセグメントは、タンパク質濃度が高く、食品や栄養製品に幅広く応用できることから、エンドウ豆タンパク質市場を牽引すると推定されています。
エンドウ豆タンパク質市場:用途別
食品セグメントは、肉代替品、スナック、ベーカリー製品、菓子、機能性食品、その他の食品配合に幅広く利用されていることから、エンドウ豆タンパク質市場を支配すると推定されています。
エンドウ豆タンパク質市場(性質別)
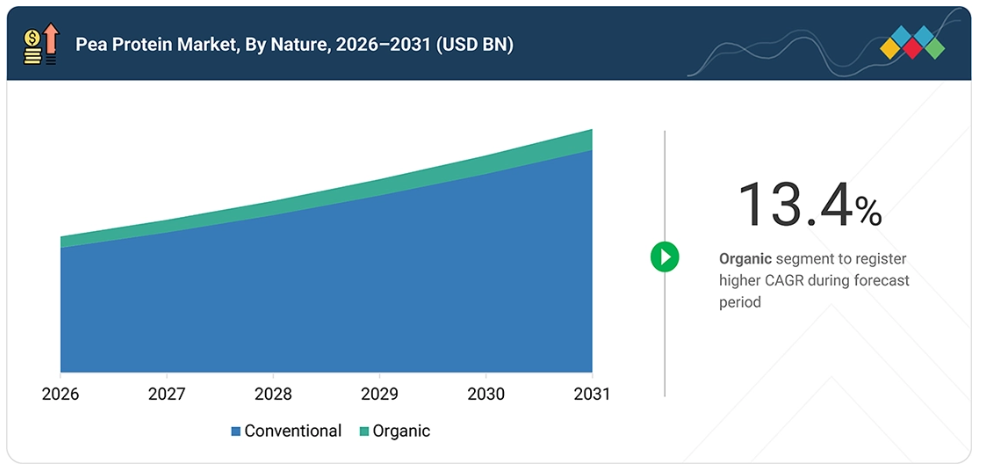
従来型セグメントは、コストパフォーマンスの良さ、入手容易性、安定した供給、および大規模生産への適性から、エンドウ豆タンパク質市場を支配すると推定されています。
地域
予測期間中、ヨーロッパが世界のエンドウ豆タンパク質市場を牽引
ヨーロッパでは、大手食品・原料企業の存在、植物由来製品開発への投資拡大、および健康的で持続可能な食品に対する消費者の需要の高まりにより、エンドウ豆タンパク質市場を牽引すると推定されています。気候変動や畜産による環境への影響に対する懸念の高まりも、同地域におけるエンドウ豆タンパク質の採用をさらに後押ししています。
エンドウ豆タンパク質市場の動向、成長、および予測 [最新]:企業評価マトリックス
エンドウ豆タンパク質市場のマトリックスでは、ロケット・フレール(フランス)とADM(アメリカ)(スター)が、幅広い応用ノウハウ、確立された生産能力、グローバルな事業展開、および植物性タンパク質のイノベーションへの継続的な投資に支えられ、強固な市場ポジションと幅広いエンドウ豆タンパク質製品ポートフォリオを武器に主導的な地位を占めています。IFF(アメリカ)(新興リーダー)は、革新的なエンドウ豆タンパク質ソリューション、用途に特化した機能性、および飲料、スナック、ベーカリー製品、肉代替品向けの製品開発を通じて、その地位を強化しています。
主要市場プレイヤー
Roquette Frères (France)
ADM (US)
Ingredion (US)
Kerry Group plc (Ireland)
Glanbia plc (Ireland)
Cargill, Incorporated (US)
International Flavors & Fragrances Inc. (US)
PURIS (US)
Emsland Group (Germany)
Yantai Shuangta Food Co., Ltd. (China)
Burcon (Canada)
Axiom Foods, Inc. (US)
Shandong Jianyuan group (China)
ET-Chem (China)
AGT Food and Ingredients Inc. (Canada)
最近の動向
2026年2月:ロケット社(フランス)は、植物特有の風味を低減しつつ、高い溶解性と乳化能力を備えた、すっきりとした味わいのエンドウ豆タンパク質分離物「NUTRALYS Pea 850F」を発売しました。これにより、即飲飲料、乳製品代替品、および特殊栄養製品への活用が促進されます。
2025年6月:ADM(アメリカ)は、北米およびヨーロッパで8種類の大豆およびエンドウ豆タンパク質原料ソリューションを新たに発売し、多様で栄養価が高く機能的なタンパク質源を求める消費者の需要の高まりに応えるべく、植物性タンパク質製品ラインナップを拡充しました。
2024年10月:イングレディオン(アメリカ)は、即席栄養飲料向けに分散性と溶解性を向上させたエンドウ豆タンパク質分離物「VITESSENCE Pea 200 D」を発売しました。本製品は、滑らかな口当たり、すっきりとした味わい、沈殿の低減を実現するよう設計されており、メーカーがタンパク質を強化した飲料処方の官能品質と安定性を向上させるのに役立ちます。
1 はじめに 26
1.1 本調査の目的 26
1.2 市場の定義 26
1.3 調査範囲 27
1.3.1 市場のセグメンテーション 27
1.3.2 調査対象の範囲および除外項目 28
1.3.3 対象期間 28
1.4 測定単位 29
1.4.1 対象通貨 29
1.4.2 測定単位 29
1.5 ステークホルダー 30
1.6 変更点の概要 30
2 エグゼクティブ・サマリー 31
2.1 市場のハイライトと主要な洞察 31
2.2 主要な市場参加者:戦略的展開のマッピング 33
2.3 ピープロテイン市場における破壊的トレンド 34
2.4 高成長セグメント 35
2.5 地域別概況:市場規模、成長率、および予測 36
3 プレミアムインサイト 37
3.1 エンドウ豆タンパク質市場における事業者にとっての魅力的な機会 37
3.2 エンドウ豆タンパク質市場:種類別・地域別 38
3.3 エンドウ豆タンパク質市場:上位3種類別 38
3.4 エンドウ豆タンパク質市場:性質別 39
3.5 エンドウ豆タンパク質市場:用途別 39
3.6 エンドウ豆タンパク質市場:加工方法別 39
3.7 エンドウ豆タンパク質市場:国別 40
4 市場概要 41
4.1 はじめに 41
4.2 市場動向 42
4.2.1 成長要因 42
4.2.1.1 植物由来の食事に対する消費者の関心の高まりと、植物由来製品の人気 42
4.2.1.2 持続可能なタンパク質源への需要の高まり 43
4.2.1.3 エンドウ豆およびエンドウ豆由来製品がもたらす栄養上の利点に対する
消費者の認識の高まり 43
4.2.1.4 クリーンラベルおよびアレルゲンに配慮した
食品への需要の増加 44
4.2.2 制約要因 44
4.2.2.1 原材料の供給および価格の変動 44
4.2.2.2 溶解性および機能性の限界 45
4.2.3 機会 45
4.2.3.1 スマートプロテインおよび植物由来食品のエコシステムの拡大 45
4.2.3.2 他の植物由来タンパク質と比較したアレルギー誘発性の低さとアレルゲン表示上の利点 46
4.2.3.3 製パンや食肉加工への採用を後押しする食感特性の向上 46
4.2.3.4 ペットフード産業からの需要の増加 46
4.2.3.5 持続可能かつコスト効率の高いエンドウ豆タンパク質の加工技術の進歩 47
4.2.4 課題 47
4.2.4.1 エンドウ豆に含まれる抗栄養因子の存在 47
4.2.4.2 好ましくない味や官能特性 47
4.2.4.3 代替となる植物性タンパク質の存在 48
4.3 未解決のニーズと未開拓分野 49
4.3.1 エンドウ豆タンパク質市場における未充足ニーズ 49
4.3.2 未開拓市場の機会 50
4.4 相互に関連する市場とセクター横断的な機会 51
4.4.1 相互に関連する市場 51
4.4.2 セクター横断的な機会 51
4.5 ティア1/2/3の主要企業による戦略的動き 53
4.5.1 主な動きと戦略的焦点 53
5 産業の動向 54
5.1 ポーターの5つの力分析 54
5.1.1 競争の激しさ 55
5.1.2 供給者の交渉力 55
5.1.3 購入者の交渉力 55
5.1.4 代替品の脅威 55
5.1.5 新規参入の脅威 55
5.2 マクロ経済の見通し 56
5.2.1 はじめに 56
5.3 バリューチェーン分析 57
5.3.1 研究開発 57
5.3.2 原材料の調達および成分開発 58
5.3.3 抽出、生産、および品質保証 58
5.3.4 流通およびサプライチェーン管理 58
5.3.5 最終用途および商品化 58
5.4 エコシステム分析 58
5.4.1 需要側 58
5.4.2 供給側 58
5.5 価格分析 60
5.5.1 はじめに 60
5.5.2 製品種類別のエンドウ豆タンパク質の平均販売価格 60
5.5.3 地域別の平均販売価格(ASP)の推移、2022年~2025年(米ドル/トン) 61
5.5.4 種類別平均販売価格(ASP)の推移(概算)、
2022年~2025年(米ドル/トン) 62
5.6 貿易分析 63
5.6.1 輸入分析:エンドウ豆タンパク質市場 63
5.6.2 輸出分析: エンドウ豆タンパク質市場 64
5.7 主要な会議およびイベント(2026年~2027年) 65
5.8 顧客の事業に影響を与えるトレンド/ディスラプション 65
5.9 投資および資金調達のシナリオ 66
5.10 ケーススタディ分析 67
5.10.1 INGREDION – 栄養飲料向けエンドウ豆タンパク質 67
5.10.2 ROQUETTE – 高タンパク・植物由来の配合向け「NUTRALYS」エンドウ豆タンパク質 67
5.10.3 COSUCRA – タンパク質強化食品向け「PISANE」エンドウ豆タンパク質 68
5.11 2025年のアメリカ関税がエンドウ豆タンパク質市場に与える影響 68
5.11.1 はじめに 68
5.11.2 価格への影響分析 69
5.11.3 国・地域への影響 69
5.11.4 最終用途産業への影響 70
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 71
6.1 技術分析 71
6.1.1 主要技術 71
6.1.1.1 湿式分画 71
6.1.1.2 乾式分画 71
6.1.1.3 アルカリ抽出・等電点沈殿法 72
6.1.1.4 限外ろ過(UF)処理 72
6.1.2 補足的な分析 73
6.1.2.1 脱穀 73
6.1.2.2 噴霧乾燥 73
6.1.2.3 高圧ホモジナイゼーション 73
6.1.3 関連技術 74
6.1.3.1 発酵 74
6.1.3.2 押出成形/高水分押出成形 74
6.1.3.3 タンパク質構造の改変 74
6.1.4 技術・製品ロードマップ 75
6.1.4.1 短期 | 高度な精製および持続可能な原料の開発 75
6.1.4.2 中期 | 高度な分画および機能性原料の開発 75
6.1.4.3 長期 | バイオテクノロジーおよび次世代エンドウ豆タンパク質のイノベーション 75
6.2 特許分析 76
6.3 将来の用途 77
6.3.1 次世代植物由来飲料におけるエンドウ豆タンパク質の将来的な用途 78
6.3.2 高度なタンパク質テクスチャライゼーションおよび押出成形技術:エンドウ豆タンパク質市場の未来を形作る 78
6.3.3 精密な配合およびブレンド技術:エンドウ豆タンパク質の応用分野の未来を形作る 79
6.4 生成AIがエンドウ豆タンパク質市場に与える影響 79
6.4.1 はじめに 79
6.4.2 主な活用事例と市場の可能性 80
6.4.3 エンドウ豆タンパク質産業におけるベストプラクティス 80
6.4.4
エンドウ豆タンパク質市場におけるAI導入の事例研究 80
6.4.5 相互に関連する隣接エコシステムと市場関係者への影響 81
6.4.6 エンドウ豆タンパク質生産における生成AI導入に対する顧客の準備状況 82
7 持続可能性と規制環境 83
7.1 地域ごとの規制とコンプライアンス 83
7.1.1 規制機関、政府機関、およびその他の組織 83
7.1.2 産業基準 86
7.1.2.1 エンドウ豆タンパク質市場における産業基準 86
7.1.3 表示要件および表示内容 87
7.1.4 今後5~10年間に予想される規制の変更 88
7.1.4.1 原材料のトレーサビリティとサプライチェーンの透明性の向上 88
7.1.4.2 植物性タンパク質規制のグローバルな調和の進展 88
7.1.4.3 持続可能性および責任ある調達に関する要件の厳格化 88
7.1.4.4 デジタルトレーサビリティ、AIを活用した品質監視、およびコンプライアンスの自動化 88
7.1.4.5 植物性タンパク質原料に対する安全性および純度基準の引き上げ 88
7.2 持続可能性への取り組み 89
7.2.1 持続可能な調達 89
7.2.2 カーボンフットプリント削減の取り組み 89
7.2.3 循環型経済への取り組み 90
7.3 規制政策が持続可能性の取り組みに与える影響 91
7.4 認証、表示、環境基準 91
8 顧客環境と購買者の行動 92
8.1 意思決定プロセス 92
8.2 購買プロセスにおける主要なステークホルダーとその評価基準 93
8.2.1 購買プロセスにおける主要なステークホルダー 94
8.2.2 購買基準 95
8.3 導入の障壁と内部的な課題 95
8.4 サプライチェーン全体における各種応用産業の未充足ニーズ 96
8.5 市場の収益性 98
8.6 収益の可能性 98
8.6.1 コストの動向 99
8.6.2 主要用途別の利益率の機会 100
9 種類別ピープロテイン市場 101
9.1 はじめに 102
9.2 アイソレート 103
9.2.1 高品質なタンパク質アイソレートに向けたイノベーションの拡大がセグメントを牽引 103
9.3 コンセントレート 105
9.3.1 スナックやベーカリー製品への幅広い応用が需要を押し上げる 105
9.4 テクスチャード 107
9.4.1 栄養上の利点と機能性特性が需要を牽引 107
10 エンドウ豆タンパク質市場(性質別) 109
10.1 はじめに 110
10.2 従来型 111
10.3 オーガニック 111
11 エンドウ豆タンパク質市場(原料別) 112
11.1 はじめに 113
11.2 湿式加工 114
11.2.1 優れた機能性と純度 114
11.3 乾式加工 115
11.3.1 多様な食品分野におけるイノベーション 115
12 エンドウ豆タンパク質市場:用途別 117
12.1 はじめに 118
12.2 食品 119
12.2.1 肉代替品 121
12.2.1.1 植物由来の肉製品およびヴィーガニズムの世界的なトレンドがセグメントを牽引 121
12.2.2 パフォーマンス栄養 122
12.2.2.1 乳糖不耐症の症例増加とサプリメントへの採用拡大が、市場拡大を牽引 122
12.2.3 機能性食品 123
12.2.3.1 エンドウ豆タンパク質の機能的メリットに対する認識の高まりが、セグメントの成長を支える 123
12.2.4 スナック 124
12.2.4.1 健康的なスナックの代替品に対する需要の急増が、このセグメントを牽引します 124
12.2.5 ベーカリー製品 125
12.2.5.1 ベーカリー用途における健康的な代替品への需要が、このセグメントを牽引します 125
12.2.6 菓子類 126
12.2.6.1 より健康的な菓子製品に対する消費者の需要が、このセグメントを牽引します 126
12.2.7 その他の食品用途 127
12.3 飲料 128
12.3.1 植物由来飲料における優れた溶解性と採用が、セグメントの成長を支えます 128
12.4 その他の用途 129
13 エンドウ豆タンパク質市場:地域別 131
13.1 はじめに 132
13.2 北米 134
13.2.1 アメリカ 137
13.2.1.1 植物由来タンパクへの需要の高まりと外食産業での用途拡大が市場を牽引 137
13.2.2 カナダ 138
13.2.2.1 エンドウの栽培拡大とタンパク質加工への投資が市場を牽引 138
13.2.3 メキシコ 139
13.2.3.1 植物由来食品や乳製品代替品に対する消費者の関心の高まりが市場を牽引 139
13.3 ヨーロッパ 140
13.3.1 ドイツ 145
13.3.1.1 健康や持続可能性に対する意識の高まり、および植物由来の代替品への需要の増加が市場を牽引 145
13.3.2 フランス 146
13.3.2.1 エンドウ豆の生産が堅調であり、植物由来タンパク質インフラへの投資が増加していることが市場の成長を牽引する 146
13.3.3 英国 147
13.3.3.1 エンドウ豆タンパク質の用途拡大と、植物由来代替品への需要の高まりが市場の成長を牽引する 147
13.3.4 イタリア 148
13.3.4.1 従来のタンパク質源との激しい競争が、エンドウ豆タンパク質の需要を牽引する見込みです 148
13.3.5 スペイン 149
13.3.5.1 堅調な農業生産と消費者の嗜好の変化が、市場を牽引する見込みです 149
13.3.6 その他のヨーロッパ諸国 150
13.4 アジア太平洋地域 151
13.4.1 中国 155
13.4.1.1 健康的で植物由来のタンパク質食品への需要の高まりが市場を牽引 155
13.4.2 日本 156
13.4.2.1 高齢化とタンパク質供給の多様化が市場を牽引 156
13.4.3 オーストラリアおよびニュージーランド 157
13.4.3.1 植物由来食品への需要の高まりと国内タンパク質生産の拡大が市場を牽引 157
13.4.4 インド 158
13.4.4.1 植物由来食品セグメントにおけるスタートアップ企業の成長が市場を後押し 158
13.4.5 アジア太平洋地域のその他 159
13.5 南米アメリカ 160
13.5.1 ブラジル 164
13.5.1.1 植物由来の代替食品およびスポーツ栄養食品への需要の高まりが市場を牽引する見込みです 164
13.5.2 アルゼンチン 165
13.5.2.1 エンドウ豆の生産拡大と植物由来の肉代替品への需要の高まりが市場を牽引する見込みです 165
13.5.3 南米アメリカその他の地域 166
13.6 その他の地域 167
13.6.1 アフリカ 170
13.6.1.1 エンドウ豆の生産拡大と、栄養強化された植物由来食品への需要の高まりが市場を牽引 170
13.6.2 中東 171
13.6.2.1 持続可能な植物由来代替食品への需要の高まりと、現地生産の拡大が市場を牽引 171
14 競争環境 173
14.1 概要 173
14.2 主要企業の競争戦略/勝つための鍵、2023年~2025年 173
14.3 売上高分析、2023年~2025年 175
14.4 市場シェア分析(2025年) 176
14.4.1 ロケット・フレール 176
14.4.2 ADM 177
14.4.3 イングレディオン 177
14.4.4 グランビアPLC 177
14.4.5 カーギル・インコーポレイテッド 177
14.5 ブランド/製品比較 178
14.6 企業評価マトリックス:主要企業、2025年 179
14.6.1 スター企業 179
14.6.2 新興リーダー企業 179
14.6.3 広範な展開を行う企業 179
14.6.4 参入企業 179
14.6.5 企業の事業展開:主要企業、2025年 181
14.6.5.1 企業の事業展開 181
14.6.5.2 地域別展開状況 182
14.6.5.3 業種別展開状況 183
14.6.5.4 用途別展開状況 184
14.7 企業評価マトリックス:スタートアップ/中小企業、2025年 185
14.7.1 先進的な企業 185
14.7.2 対応力のある企業 185
14.7.3 ダイナミックな企業 185
14.7.4 スタートブロック 185
14.7.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 187
14.7.5.1 主要なスタートアップ/中小企業の詳細リスト 187
14.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 188
14.8 企業評価および財務指標 189
14.9 競合シナリオ 190
14.9.1 製品発売 190
14.9.2 取引 191
14.10 事業拡大 192
15 企業概要 194
15.1 主要企業 194
15.1.1 ロケット・フレール社 194
15.1.1.1 事業概要 194
15.1.1.2 提供製品・ソリューション・サービス 195
15.1.1.3 最近の動向 196
15.1.1.3.1 新製品の発売 196
15.1.1.3.2 事業拡大 197
15.1.1.4 MnMの見解 197
15.1.1.4.1 勝利への権利 197
15.1.1.4.2 戦略的選択 198
15.1.1.4.3 弱点と競合上の脅威 198
15.1.2 ADM 199
15.1.2.1 事業概要 199
15.1.2.2 提供している製品・ソリューション・サービス 200
15.1.2.3 最近の動向 202
15.1.2.3.1 新製品の発売 202
15.1.2.3.2 取引 202
15.1.2.3.3 事業拡大 202
15.1.2.4 MnMの見解 203
15.1.2.4.1 勝利への権利 203
15.1.2.4.2 戦略的選択 203
15.1.2.4.3 弱点/競合上の脅威 203
15.1.3 INGREDION 204
15.1.3.1 事業概要 204
15.1.3.2 提供している製品・ソリューション・サービス 205
15.1.3.3 最近の動向 206
15.1.3.3.1 新製品の発売 206
15.1.3.3.2 取引 207
15.1.3.4 MnMの見解 207
15.1.3.4.1 勝利への権利 207
15.1.3.4.2 戦略的選択 208
15.1.3.4.3 弱点と競合上の脅威 208
15.1.4 KERRY GROUP PLC 209
15.1.4.1 事業概要 209
15.1.4.2 提供している製品・ソリューション・サービス 210
15.1.4.3 最近の動向 211
15.1.4.3.1 取引 211
15.1.4.3.2 事業拡大 211
15.1.4.4 MnMの見解 211
15.1.4.4.1 勝利への権利 211
15.1.4.4.2 戦略的選択 211
15.1.4.4.3 弱点/競合上の脅威 211
15.1.5 GLANBIA PLC 212
15.1.5.1 事業概要 212
15.1.5.2 提供している製品・ソリューション・サービス 213
15.1.5.3 最近の動向 214
15.1.5.3.1 新製品の発売 214
15.1.5.4 MnMの見解 214
15.1.5.4.1 勝利への権利 214
15.1.5.4.2 戦略的選択 214
15.1.5.4.3 弱点および競合上の脅威 214
15.1.6 カーギル社 215
15.1.6.1 事業概要 215
15.1.6.2 提供している製品・ソリューション・サービス 216
15.1.6.3 最近の動向 216
15.1.6.3.1 事業拡大 216
15.1.6.4 MnMの見解 216
15.1.7 インターナショナル・フレーバーズ・アンド・フレグランス社 217
15.1.7.1 事業概要 217
15.1.7.2 提供している製品・ソリューション・サービス 218
15.1.7.3 最近の動向 219
15.1.7.3.1 取引 219
15.1.7.3.2 事業拡大 220
15.1.7.4 MnMの見解 220
15.1.8 PURIS 221
15.1.8.1 事業概要 221
15.1.8.2 提供している製品・ソリューション・サービス 221
15.1.8.3 最近の動向 222
15.1.8.3.1 取引実績 222
15.1.8.4 MnMの見解 223
15.1.9 EMSLAND GROUP 224
15.1.9.1 事業概要 224
15.1.9.2 提供製品・ソリューション・サービス 224
15.1.9.3 最近の動向 225
15.1.9.3.1 取引実績 225
15.1.9.3.2 事業拡大 225
15.1.9.4 MnMの見解 225
15.1.10 YANTAI SHUANGTA FOODS CO., LTD. 226
15.1.10.1 事業概要 226
15.1.10.2 提供製品・ソリューション・サービス 226
15.1.10.3 MnMの見解 228
15.1.11 BURCON 229
15.1.11.1 事業概要 229
15.1.11.2 提供している製品・ソリューション・サービス 230
15.1.11.3 最近の動向 230
15.1.11.3.1 新製品の発売 230
15.1.11.3.2 取引 231
15.1.11.3.3 事業拡大 231
15.1.11.4 MnMの見解 232
15.1.12 AXIOM FOODS INC. 233
15.1.12.1 事業概要 233
15.1.12.2 提供している製品・ソリューション・サービス 233
15.1.12.3 最近の動向 234
15.1.12.3.1 取引 234
15.1.12.4 MnMの見解 234
15.1.13 山東建源グループ 235
15.1.13.1 事業概要 235
15.1.13.2 提供している製品・ソリューション・サービス 235
15.1.13.3 最近の動向 235
15.1.13.4 MnMの見解 236
15.1.14 ETCHEM 237
15.1.14.1 事業概要 237
15.1.14.2 提供している製品・ソリューション・サービス 237
15.1.14.3 最近の動向 237
15.1.14.4 MnMの見解 238
15.1.15 AGT FOOD AND INGREDIENTS 239
15.1.15.1 事業概要 239
15.1.15.2 提供している製品・ソリューション・サービス 239
15.1.15.3 MnMの見解 240
15.2 その他の主要企業 241
15.2.1 THE GREEN LABS, LLC 241
15.2.1.1 事業概要 241
15.2.1.2 提供している製品・ソリューション・サービス 241
15.2.1.3 MnMの見解 242
15.2.2 COSUCRA 243
15.2.2.1 事業概要 243
15.2.2.2 提供している製品・ソリューション・サービス 243
15.2.2.3 MnMの見解 244
15.2.3 NUTRIPEA 245
15.2.3.1 事業概要 245
15.2.3.2 提供している製品・ソリューション・サービス 245
15.2.3.3 MnMの見解 246
15.2.4 SOTEXPRO 247
15.2.4.1 事業概要 247
15.2.4.2 提供している製品・ソリューション・サービス 247
15.2.4.3 MnMの見解 247
15.2.5 NATURZ ORGANICS 248
15.2.5.1 事業概要 248
15.2.5.2 提供製品・ソリューション・サービス 248
15.2.5.3 MnMの見解 249
15.3 その他の主要企業 250
15.3.1 FENCHEM INC. 250
15.3.2 VISGRANA 250
15.3.3 AGRO SOLVENT PRODUCTS PVT. LTD. 251
15.3.4 ALL ORGANIC TREASURES GMBH 251
15.3.5 STDM FOOD & BEVERAGES PRIVATE LIMITED 252
16 調査方法 253
16.1 調査データ 253
16.1.1 二次データ 254
16.1.1.1 二次情報源からの主要データ 254
16.1.2 一次データ 254
16.1.2.1 一次情報源からの主要データ 255
16.1.2.2 一次プロファイルの内訳 255
16.1.2.3 産業専門家からの主要な知見 256
16.2 市場規模の推計 256
16.2.1 トップダウン・アプローチ 257
16.2.2 供給側分析 258
16.2.3 ボトムアップ・アプローチ(需要側) 259
16.3 データの三角測量と市場区分 260
16.4 調査の前提条件 261
16.5 調査の限界とリスク評価 262
17 隣接市場および関連市場 263
17.1 はじめに 263
17.2 隣接市場調査の限界 263
17.3 植物由来タンパク質市場 263
17.3.1 市場の定義 263
17.3.2 市場の概要 264
17.3.3 植物性タンパク質市場(種類別) 265
17.4 エンドウ豆加工原料市場 266
17.4.1 市場の定義 266
17.4.2 市場の概要 266
17.4.3 エンドウ豆加工原料市場(原料別) 267
18 付録 268
18.1 ディスカッション・ガイド268
18.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 274
18.3 カスタマイズオプション 276
18.4 関連レポート 276
表1 対象範囲および除外項目 28
表2 2021年~2025年の米ドル為替レート 29
表3 ポーターの5つの力によるエンドウ豆タンパク質市場への影響 54
表4 エンドウ豆タンパク質市場:サプライチェーン (エコシステム) 59
表3 HS 210610の主要輸入国(2022年~2025年、単位:百万米ドル) 63
表4 HS 210610の主要輸出国(2022年~2025年、単位:百万米ドル) 64
表5 エンドウ豆タンパク質市場:主要な会議およびイベントの一覧(2026年~2027年) 65
表6 エンドウ豆タンパク質市場に関連する特許(2023年~2026年) 76
表7 主なユースケースと市場の可能性 80
表8 ベストプラクティス:ユースケースを導入している企業 80
表9 エンドウ豆タンパク質市場:ジェネレーティブAIの導入に関するケーススタディ 80
表10 相互に関連する隣接エコシステムと市場プレイヤーへの影響 81
表11 南米アメリカ:規制機関、政府機関、
およびその他の組織 83
表12 ヨーロッパ:規制機関、政府機関、
およびその他の組織 84
表13 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 84
表14 南米アメリカ:規制機関、政府機関、
およびその他の組織 85
表15 その他の地域:規制機関、政府機関、
およびその他の組織 85
表16 国際:規制機関、政府機関、
およびその他の組織 85
表17 エンドウ豆タンパク質市場における表示要件および表示内容 87
表18 エンドウ豆タンパク質市場における認証、表示、および環境基準 91
表20 主要製品種類における主な購入基準 95
表21 サプライチェーン全体における用途産業別のエンドウ豆タンパク質市場における未充足ニーズ 97
表22 エンドウ豆タンパク質市場のコスト動向 99
表23 用途別のエンドウ豆タンパク質市場における利益率の機会 100
表24 2022年~2025年のエンドウ豆タンパク質市場(種類別、百万米ドル) 102
表25 2026年~2031年のエンドウ豆タンパク質市場(種類別、百万米ドル) 103
表26 エンドウ豆タンパク質市場:種類別、2022年~2025年(千トン) 103
表27 エンドウ豆タンパク質市場:種類別、2026年~2031年(千トン) 103
表28 アイソレート:エンドウ豆タンパク質市場、地域別、2022年~2025年(百万米ドル) 104
表29 アイソレート:エンドウ豆タンパク質市場、地域別、2026年~2031年(百万米ドル) 104
表30 分離タンパク質:エンドウ豆タンパク質市場、地域別、2022年~2025年(KT) 105
表31 分離タンパク質:エンドウ豆タンパク質市場、地域別、2026年~2031年 (KT) 105
表32 分離タンパク質:地域別エンドウ豆タンパク質市場、2022年~2025年(百万米ドル) 106
表33 分離タンパク質:地域別エンドウ豆タンパク質市場、2026年~2031年(百万米ドル) 106
表34 濃縮物:地域別エンドウ豆タンパク質市場、2022年~2025年(KT) 106
表35 濃縮物:地域別エンドウ豆タンパク質市場、2026年~2031年(KT) 107
表36 テクスチャード:地域別エンドウ豆タンパク質市場、2022年~2025年(百万米ドル) 107
表37 テクスチャード:地域別エンドウ豆タンパク質市場、2026年~2031年(百万米ドル) 108
表38 テクスチャード:エンドウ豆タンパク質市場、地域別、2022年~2025年(KT) 108
表39 テクスチャード:エンドウ豆タンパク質市場、地域別、2026年~2031年 (KT) 108
表40 エンドウ豆タンパク質市場:種類別、2022年~2025年(百万米ドル) 110
表41 エンドウ豆タンパク質市場:種類別、2026年~2031年(百万米ドル) 111
表42 エンドウ豆タンパク質市場:加工方法別、2022年~2025年(百万米ドル) 113
表43 エンドウ豆タンパク質市場:加工方法別、2026年~2031年(百万米ドル) 114
表44 湿式加工:地域別エンドウ豆タンパク質市場、
2022年~2025年(百万米ドル) 114
表45 湿式加工:地域別エンドウ豆タンパク質市場、
2026年~2031年(百万米ドル) 115
表46 乾式加工:地域別エンドウ豆タンパク質市場、
2022年~2025年(百万米ドル) 115
表47 乾式加工:地域別エンドウ豆タンパク質市場、
2026年~2031年(百万米ドル) 116
表48 エンドウ豆タンパク質市場:用途別、2022年~2025年(百万米ドル) 118
表49 エンドウ豆タンパク質市場:用途別、2026年~2031年 (百万米ドル) 119
表50 食品:地域別エンドウ豆タンパク質市場、2022年~2025年(百万米ドル) 119
表51 食品:地域別エンドウ豆タンパク質市場、2026年~2031年(百万米ドル) 120
表52 食品:エンドウ豆タンパク質市場、サブ用途別、2022年~2025年(百万米ドル) 120
表53 食品:エンドウ豆タンパク質市場、サブ用途別、2026年~2031年(百万米ドル) 120
表54 肉代替食品:エンドウ豆タンパク質市場、地域別、
2022年~2025年(百万米ドル) 121
表55 肉代替食品:エンドウ豆タンパク質市場、地域別、
2026年~2031年(百万米ドル) 122
表56 パフォーマンス栄養:地域別エンドウ豆タンパク質市場、
2022年~2025年(百万米ドル) 122
表57 パフォーマンス栄養:地域別エンドウ豆タンパク質市場、
2026年~2031年(百万米ドル) 123
表58 機能性食品:地域別エンドウ豆タンパク質市場、
2022年~2025年(百万米ドル) 124
表59 機能性食品:地域別エンドウ豆タンパク質市場、
2026年~2031年(百万米ドル) 124
表60 スナック:地域別エンドウ豆タンパク質市場、2022年~2025年(百万米ドル) 125
表61 スナック:地域別エンドウ豆タンパク質市場、2026年~2031年(百万米ドル) 125
表62 ベーカリー製品:エンドウ豆タンパク質市場、地域別、
2022年~2025年(百万米ドル) 126
表63 ベーカリー製品:エンドウ豆タンパク質市場、地域別、
2026年~2031年(百万米ドル) 126
表64 菓子類:地域別エンドウ豆タンパク質市場、
2022年~2025年(百万米ドル) 127
表65 菓子類:地域別エンドウ豆タンパク質市場、
2026年~2031年(百万米ドル) 127
表66 その他の食品用途:地域別エンドウ豆タンパク質市場、
2022年~2025年(百万米ドル) 127
表67 その他の食品用途:地域別エンドウ豆タンパク質市場、
2026年~2031年(百万米ドル) 128
表68 飲料:地域別エンドウ豆タンパク質市場、2022年~2025年(百万米ドル) 128
表69 飲料:地域別エンドウ豆タンパク質市場、2026年~2031年(百万米ドル) 129
表70 その他の用途:エンドウ豆タンパク質市場、地域別、
2022年~2025年(百万米ドル) 130
表71 その他の用途:エンドウ豆タンパク質市場、地域別、
2026年~2031年(百万米ドル) 130
表72 地域別エンドウ豆タンパク質市場、2022年~2025年(百万米ドル) 133
表73 地域別エンドウ豆タンパク質市場、2026年~2031年(百万米ドル) 133
表74 地域別エンドウ豆タンパク質市場、2022年~2025年(千トン) 133
表75 地域別エンドウ豆タンパク質市場、2026年~2031年(千トン) 134
表76 南米アメリカ:エンドウ豆タンパク質市場、国別、
2022–2025年(百万米ドル) 134
表77 南米アメリカ:エンドウ豆タンパク質市場、国別、
2026–2031年(百万米ドル) 134
表78 北米:エンドウ豆タンパク質市場(種類別)、2022–2025年(百万米ドル) 135
表79 北米:エンドウ豆タンパク質市場(種類別)、2026–2031年(百万米ドル) 135
表80 北米:エンドウ豆タンパク質市場、種類別、2022年~2025年(千トン) 135
表81 北米:エンドウ豆タンパク質市場、種類別、2026年~2031年(千トン) 135
表82 南米アメリカ:エンドウ豆タンパク質市場、加工方法別、
2022–2025年(百万米ドル) 136
表83 南米アメリカ:エンドウ豆タンパク質市場、加工方法別、
2026–2031年(百万米ドル) 136
表84 北米:エンドウ豆タンパク質市場(用途別)、
2022–2025年(百万米ドル) 136
表85 南米アメリカ:エンドウ豆タンパク質市場、用途別、
2026年~2031年(百万米ドル) 136
表86 南米アメリカ:エンドウ豆タンパク質市場、食品用途別、
2022年~2025年(百万米ドル) 137
表87 南米アメリカ:エンドウ豆タンパク質市場、食品用途別、
2026年~2031年(百万米ドル) 137
表88 アメリカ:エンドウ豆タンパク質市場、種類別、2022年~2025年(百万ドル) 138
表89 アメリカ:エンドウ豆タンパク質市場、種類別、2026年~2031年 (百万米ドル) 138
表90 カナダ:エンドウ豆タンパク質市場、種類別、2022年~2025年(百万米ドル) 139
表91 カナダ:エンドウ豆タンパク質市場、種類別、2026年~2031年(百万米ドル) 139
表92 メキシコ:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 140
表93 メキシコ:エンドウ豆タンパク質市場(種類別)、2026年~2031年(百万米ドル) 140
表94 ヨーロッパ:エンドウ豆タンパク質市場(国別)、2022年~2025年(百万米ドル) 142
表95 ヨーロッパ:エンドウ豆タンパク質市場(国別)、2026年~2031年(百万米ドル) 142
表96 ヨーロッパ:エンドウ豆タンパク質市場、種類別、2022年~2025年(百万米ドル) 142
表97 ヨーロッパ: エンドウ豆タンパク質市場、種類別、2026年~2031年(百万米ドル) 143
表98 ヨーロッパ:エンドウ豆タンパク質市場、種類別、 2022年~2025年(千トン) 143
表99 ヨーロッパ:エンドウ豆タンパク質市場、種類別、2026年~2031年(千トン) 143
表100 ヨーロッパ:エンドウ豆タンパク質市場、加工方法別、
2022–2025年(百万米ドル) 143
表101 ヨーロッパ:エンドウ豆タンパク質市場、加工方法別、
2026–2031年(百万米ドル) 144
表102 ヨーロッパ:エンドウ豆タンパク質市場、用途別、2022年~2025年(百万米ドル) 144
表103 ヨーロッパ:エンドウ豆タンパク質市場、用途別、2026年~2031年(百万米ドル) 144
表104 ヨーロッパ:エンドウ豆タンパク質市場、食品用途別、
2022年~2025年(百万米ドル) 144
表105 ヨーロッパ:エンドウ豆タンパク質市場、食品用途別、
2026年~2031年(百万米ドル) 145
表106 ドイツ:エンドウ豆タンパク質市場、種類別、2022年~2025年(百万米ドル) 145
表107 ドイツ:エンドウ豆タンパク質市場、種類別、2026年~2031年(百万米ドル) 146
表108 フランス:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 146
表109 フランス:エンドウ豆タンパク質市場(種類別)、2026年~2031年(百万米ドル) 147
表110 英国: エンドウ豆タンパク質市場(種類別、2022年~2025年)(百万米ドル) 147
表111 英国:エンドウ豆タンパク質市場(種類別、2026年~2031年)(百万米ドル) 148
表112 イタリア:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 148
表113 イタリア:エンドウ豆タンパク質市場(種類別)、2026年~2031年(百万米ドル) 149
表114 スペイン:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 149
表115 スペイン:エンドウ豆タンパク質市場(種類別)、2026年~2031年(百万米ドル) 150
表116 ヨーロッパその他:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 150
表117 ヨーロッパその他:エンドウ豆タンパク質市場(種類別)、2026年~2031年(百万米ドル) 150
表118 アジア太平洋地域:エンドウ豆タンパク質市場(国別)、2022年~2025年(百万米ドル) 152
表119 アジア太平洋地域:エンドウ豆タンパク質市場(国別)、2026年~2031年(百万米ドル) 152
表120 アジア太平洋地域:エンドウ豆タンパク質市場、種類別、2022年~2025年(百万米ドル) 152
表121 アジア太平洋地域:エンドウ豆タンパク質市場、種類別、2026年~2031年
(百万米ドル) 153表122 アジア太平洋地域:エンドウ豆タンパク質市場、種類別、2022年~2025年(千トン) 153表123 アジア太平洋地域:エンドウ豆タンパク質市場(種類別)、2026–2031年 (KT) 153表124 アジア太平洋地域:エンドウ豆タンパク質市場(加工方法別)、2022–2025年 (百万米ドル) 153表125 アジア太平洋地域:エンドウ豆タンパク質市場(加工方法別)、2026年~2031年(百万米ドル) 154表126 アジア太平洋地域:エンドウ豆タンパク質市場(用途別)、2022年~2025年(百万米ドル) 154表127 アジア太平洋地域:エンドウ豆タンパク質市場、用途別、2026年~2031年(百万米ドル) 154表128 アジア太平洋地域:エンドウ豆タンパク質市場、食品用途別、2022年~2025年(百万米ドル) 155表129 アジア太平洋地域:エンドウ豆タンパク質市場(食品用途別)、2026年~2031年(百万米ドル) 155表130 中国:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 156表131 中国:エンドウ豆タンパク質市場、種類別、2026年~2031年(百万米ドル) 156表132 日本:エンドウ豆タンパク質市場、種類別、2022年~2025年(百万米ドル) 157表133 日本:エンドウ豆タンパク質市場(種類別)、2026年~2031年(百万米ドル) 157表134 オーストラリア・ニュージーランド:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 158表135 オーストラリア・ニュージーランド:エンドウ豆タンパク質市場(種類別)、2026年~2031年(百万米ドル) 158表136 インド:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 159表137 インド:エンドウ豆タンパク質市場(種類別)、2026年~2031年(百万米ドル) 159表138 アジア太平洋地域その他:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 160表139 アジア太平洋地域その他:エンドウ豆タンパク質市場(種類別)、2026–2031年(百万米ドル) 160表140 南米アメリカ:エンドウ豆タンパク質市場(国別)、2022–2025年(百万米ドル) 161
表141 南米アメリカ:エンドウ豆タンパク質市場(国別)、
2026年~2031年(百万米ドル) 161
表142 南米アメリカ:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 161
表143 南米アメリカ:エンドウ豆タンパク質市場(種類別)、2026年~2031年(百万米ドル) 161
表144 南米アメリカ:エンドウ豆タンパク質市場(種類別)、2022年~2025年(千トン) 162
表145 南米アメリカ:エンドウ豆タンパク質市場、種類別、2026年~2031年(KT) 162
表146 南米アメリカ:エンドウ豆タンパク質市場、加工方法別、
2022年~2025年(百万米ドル) 162
表147 南米アメリカ:エンドウ豆タンパク質市場(加工方法別)、
2026–2031年(百万米ドル) 162
表148 南米アメリカ:エンドウ豆タンパク質市場(用途別)、
2022–2025年(百万米ドル) 163
表149 南米アメリカ:エンドウ豆タンパク質市場、用途別、
2026年~2031年(百万米ドル) 163
表150 南米アメリカ:エンドウ豆タンパク質市場、食品用途別、
2022年~2025年 (百万米ドル) 163
表151 南米アメリカ:エンドウ豆タンパク質市場、食品用途別、
2026年~2031年(百万米ドル) 164
表152 ブラジル:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 165
表153 ブラジル:エンドウ豆タンパク質市場(種類別)、2026年~2031年(百万米ドル) 165
表154 アルゼンチン:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 166
表155 アルゼンチン:エンドウ豆タンパク質市場(種類別)、2026年~2031年(百万米ドル) 166
表156 南米アメリカその他地域:エンドウ豆タンパク質市場(種類別)、
2022年~2025年(百万米ドル) 166
表157 南米アメリカその他の地域:エンドウ豆タンパク質市場(種類別)、
2026年~2031年(百万米ドル) 167
表158 世界のその他の地域:エンドウ豆タンパク質市場(地域別)、
2022年~2025年(百万米ドル) 167
表159 その他の地域:エンドウ豆タンパク質市場(地域別)、2026年~2031年(百万米ドル) 167表160 その他の地域:エンドウ豆タンパク質市場(種類別)、2022年~2025年(百万米ドル) 168表161 その他の地域:エンドウ豆タンパク質市場(種類別)、2026年~2031年(百万米ドル) 168表162 その他の地域:エンドウ豆タンパク質市場(種類別)、2022年~2025年(千トン) 168表163 その他の地域:エンドウ豆タンパク質市場(種類別)、2026年~2031年(KT) 168表164 その他の地域:エンドウ豆タンパク質市場(加工方法別)、2022年~2025年(百万米ドル) 169表165 その他の地域:エンドウ豆タンパク質市場、加工方法別、2026–2031年(百万米ドル) 169表166 その他の地域:エンドウ豆タンパク質市場(用途別)、2022年~2025年(百万米ドル) 169表167 その他の地域:エンドウ豆タンパク質市場(用途別)、2026年~2031年(百万米ドル) 169表168 その他の地域:エンドウ豆タンパク質市場、食品用途別、2022年~2025年(百万米ドル) 170表169 その他の地域:エンドウ豆タンパク質市場、食品用途別、2026年~2031年(百万米ドル) 170表170 アフリカ:エンドウ豆タンパク質市場、種類別、2022年~2025年(百万米ドル) 171表171 アフリカ:エンドウ豆タンパク質市場、種類別、2026年~2031年(百万米ドル) 171表172 中東:エンドウ豆タンパク質市場、種類別、2022年~2025年(百万米ドル) 172表173 中東:エンドウ豆タンパク質市場、種類別、2026年~2031年 (百万米ドル) 172表174 エンドウ豆タンパク質市場における主要企業の戦略の概要、2023年~2025年 173表175 エンドウ豆タンパク質市場:競争の激しさ 176表176 エンドウ豆タンパク質市場:地域別シェア 182表177 エンドウ豆タンパク質市場:種類別シェア
183表178 エンドウ豆タンパク質市場:用途別市場規模 184表179 エンドウ豆タンパク質市場:主要スタートアップ/中小企業 187表180 エンドウ豆タンパク質市場:主要スタートアップ/中小企業の競合ベンチマーク 188表181 エンドウ豆タンパク質市場:製品発売状況(2023年~2026年8月) 190表182 エンドウ豆タンパク質市場:取引状況(2023年~2026年8月) 191表183 エンドウ豆タンパク質市場:事業拡大、2023年~2026年8月 192表184 ロケット・フレール:企業概要 194表185 ロケット・フレール:提供製品・ソリューション・サービス 195表186 ロケット・フレール:新製品発売 196表187 ロケット・フレール:事業拡大 197表188 ADM:会社概要 199表189 ADM:提供製品・ソリューション・サービス 200表190 ADM:新製品発売 202表191 ADM:取引 202表192 ADM:事業拡大 202表 193 INGREDION:会社概要 204表 194 INGREDION:提供製品・ソリューション・サービス 205表 195 INGREDION:新製品発売 206表 196 INGREDION:取引 207表 197 ケリー・グループ PLC:会社概要 209表 198 ケリー・グループ PLC:提供製品・ソリューション・サービス 210表 199 ケリー・グループ PLC:取引 211表 200 ケリー・グループPLC:事業拡大 211表201 グランビアPLC:会社概要 212表202 グランビアPLC:提供製品・ソリューション・サービス 213表 203 グランビア・ピーエルシー:新製品の発売 214表 204 カーギル・インコーポレイテッド:会社概要 215表 205 カーギル・インコーポレイテッド:提供製品・ソリューション・サービス 216表 206 カーギル社:事業拡大 216表 207 インターナショナル・フレーバーズ・アンド・フレグランス社:会社概要 217表 208 インターナショナル・フレーバーズ・アンド・フレグランス社:提供製品・ソリューション・サービス 218表 209 インターナショナル・フレーバーズ・アンド・フレグランセス社:取引実績 219表 210 インターナショナル・フレーバーズ・アンド・フレグランセス社:事業拡大 220表 211 ピュリス社:会社概要 221表 212 ピュリス:提供製品・ソリューション・サービス 221表 213 ピュリス:取引実績 222表 214 エムスランド・グループ:会社概要 224表 215 EMSLAND GROUP:提供製品・ソリューション・サービス 224表 216 EMSLAND GROUP:取引実績 225表 217 EMSLAND GROUP:事業拡大 225表 218 煙台双塔食品株式会社:会社概要 226表 219 煙台双塔食品株式会社:提供している製品・ソリューション・サービス 226表 220 バーコン:会社概要 229表 221 バーコン:提供製品・ソリューション・サービス 230表 222 バーコン:新製品発売 230表 223 バーコン:取引実績 231表224 BURCON:事業拡大 231表225 AXIOM FOODS INC.:会社概要 233表226 AXIOM FOODS INC.:提供製品・ソリューション・サービス 233表 227 アクシオム・フーズ社:取引実績 234表 228 山東建源グループ:会社概要 235表 229 山東建源グループ:提供製品・ソリューション・サービス 235表 230 ETCHEM:会社概要 237表 231 ETCHEM:提供製品・ソリューション・サービス 237表 232 AGT FOOD AND INGREDIENTS:会社概要 239表 233 AGT FOOD AND INGREDIENTS:提供製品・ソリューション・サービス 239表 234 THE GREEN LABS, LLC:会社概要 241表 235 THE GREEN LABS, LLC:提供製品・ソリューション・サービス 241表 236 COSUCRA:会社概要 243表 237 COSUCRA:提供製品・ソリューション・サービス 243
表 238 NUTRIPEA:会社概要 245
表 239 NUTRI-PEA:提供製品・ソリューション・サービス 245
表 240 SOTEXPRO:会社概要 247
表 241 SOTEXPRO:提供している製品・ソリューション・サービス 247
表 242 NATURZ ORGANICS:会社概要 248
表 243 NATURZ ORGANICS:提供している製品・ソリューション・サービス 248









