また、産業では、低VOC、生分解性、安全性の高い処方、専用のインテリアケア製品、濃縮処方、多機能なDIY製品への移行が進んでいます。ハイブリッドセラミックコーティング剤、自己洗浄性表面、およびスマートで簡単に施工できるディテーリング製品は、今後数年間でますます重要になると予想されます。今後、市場では、保護製品のプレミアム化、プロ仕様のDIYソリューション、OEM連携型ディテーリングプログラム、および環境に配慮した処方が主要な価値源として台頭する一方、基本的な洗浄製品は依然として販売量の柱であり続けるでしょう。
主なポイント
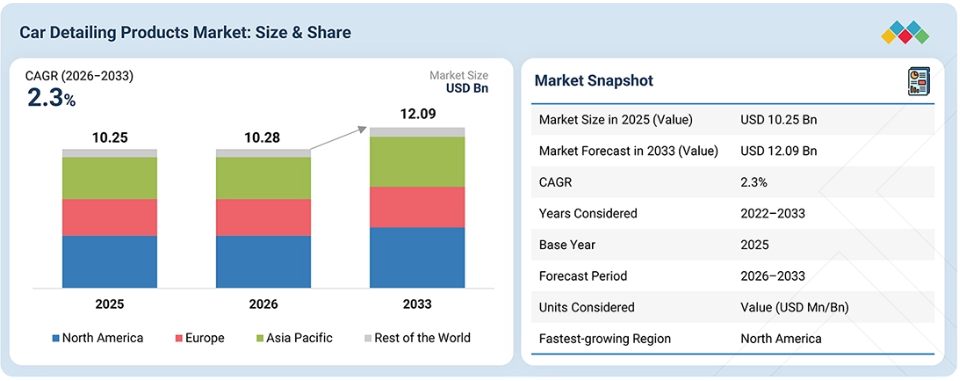
地域別に見ると、アジア太平洋地域は、その膨大かつ拡大を続ける自動車保有台数、SUVやEVの急速な普及、そしてEコマース主導によるカーディテーリング製品の浸透加速に後押しされ、カーディテーリング製品市場において金額別で最大の市場となっています。
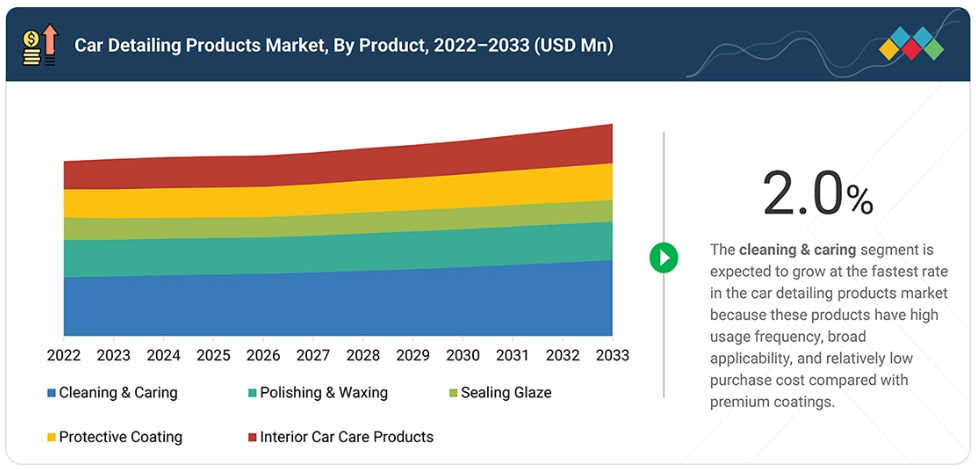
製品種類別では、車内ケア製品セグメントが年平均成長率(CAGR)3.9%で最も急速に成長しています。これは、プレミアムEV/SDVのインテリア、大型デジタルディスプレイ、合成皮革/本革のシート、および抗菌ケアへの需要の高まりが、高付加価値なディテーリングニーズを牽引しているためです。
用途別では、エクステリアセグメントが最大の市場シェア(金額別で60%以上)を占めています。これは、頻繁な洗車、塗装補正、ポリッシング、ワックスがけ、ホイールおよびタイヤのケア、保護処理などが、車両の中で最も継続的に露出している表面に対応し、継続的な需要を生み出しているためです。
最終用途別では、OEMおよびディーラーサービスセンターセグメントが、金額別で年平均成長率(CAGR)2.8%と最も急速に成長しています。これは、ディーラーが車両の見栄えを向上させ、認定中古車プログラムを支援し、残存価値を守るために、ディテーリング、塗装保護、内装修復、および再生整備をますます活用しているためです。
溶剤の種類別では、水性溶剤が金額別で市場シェアの80%以上を占めています。これは、外装、内装、ガラス、ホイールケアなど幅広い用途への適用性に加え、VOC(揮発性有機化合物)排出量の低さ、臭いの少なさ、そしてプロ用およびDIY(自作)の施工手段との互換性が、その普及を後押ししているためです。
流通チャネル別では、DIY市場が金額別で最も急速に成長しており、年平均成長率(CAGR)は3.1%となっています。これは、Eコマースを通じて、プロのディテーリングに代わる低コストの選択肢を求める消費者に対し、プロ仕様のセラミックスプレー、フォームクリーナー、水なし・すすぎ不要の製品、ポリッシャー、インテリア保護剤などがますます入手しやすくなっているためです。
車種別では、乗用車が金額別で80%を超える最大の市場シェアを占めています。これは、乗用車の高い普及台数、消費者の頻繁な買い替えサイクル、プレミアムな内装やインフォテインメント表面の普及率の高さ、そして外観維持に対する強い需要が、ディテーリング製品の消費を最も広範に牽引しているためです。
3M、ヴュルト・グループ、イリノイ・ツール・ワークスは、イノベーション、研究開発への投資、OEMとの提携強化、アフターマーケットでの存在感の向上に注力していることから、カーディテーリング製品市場における主要プレイヤーとして挙げられています。
世界のカーディテーリング製品市場は、DIY(自作)とプロフェッショナルの両方の需要によって牽引されています。日常的な車両の洗浄・メンテナンス製品の普及が進んでいることから、DIYや小売顧客が大きなシェアを占めていますが、一方で、プレミアムかつ専門的なディテーリングサービスを提供するプロのカービューティーショップの重要性も高まっています。現在、カーシャンプー、ポリッシュ、ワックス、シーラント、保護コーティング剤への需要に支えられ、外装用製品が市場の大部分を占めています。しかし、次世代車両には大型のインフォテインメントディスプレイ、タッチスクリーン、インテリア表面、高級レザー/合成皮革のシート、その他の頻繁に接触する素材がますます採用されるようになり、これらには専門的で、画面に安全かつ素材に特化したクリーナーや保護剤が必要となるため、内装用ディテーリングが最も急速に成長する用途になると予想されています。EVやソフトウェア定義車両(SDV)への移行は、キャビンデザインが車両の差別化要因としてますます重要になるにつれて、この傾向を後押ししています。一方、衛生的な車内空間への継続的な需要は、抗菌・消毒・消臭製品を支えています。
顧客の顧客に影響を与えるトレンドと変革
カーディテーリング製品市場は、従来の洗浄・外観用製品から、高性能で保護機能や多機能性を備えたソリューションへの移行によって変革が進んでいます。セラミックやグラフェン技術は、外装の塗装面にとどまらず、ガラス、ホイール、トリム、インテリアへと応用範囲を広げています。一方、水不要・すすぎ不要の処方、低VOC(揮発性有機化合物)の化学組成、バイオ由来成分は、高まる持続可能性への要請や規制上の圧力に対応しています。同時に、EVの台頭、大型インフォテインメントディスプレイ、合成皮革、高級内装材の普及により、スクリーンに安全な、素材に特化した、防塵効果のある内装製品への需要が生まれています。また、市場は、簡単に使用できるDIY形式、プロ仕様の製品、コーティング剤メンテナンスシステム、サブスクリプション型のディテーリングへと移行しており、これによりメーカーやディテーリングスタジオは、単発のクリーニングや研磨サービスに主に依存するのではなく、継続的な収益を生み出すことが可能になっています。
市場の動向
推進要因:OEMおよびディーラーが、高利益率の車両外観パッケージへとシフトしています
外観パッケージには、セラミックコーティング剤やペイントプロテクションコーティング剤、外装の研磨、ガラスやホイールの保護、内装のクリーニングおよびコンディショニング、表面ごとの保護などが組み合わされるケースが増えており、従来のクリーニングソリューションと比較して、より高付加価値なディテーリング製品の需要が生まれています。この傾向により、ディーラーはディテーリングや保護サービスを、車両の引き渡し、アフターセールス、メンテナンスプログラムに組み込むよう促されており、これにより継続的な収益の創出、サービスの差別化の強化、顧客維持率の向上が可能となっています。消費者が車両の外観、再販価値、長期的な表面保護をより重視するようになるにつれ、OEMやディーラーは、これらのパッケージを単なる基本的なクリーニングサービスではなく、プレミアムな追加サービスとして位置づける傾向が強まっており、カーディテーリング製品市場のプレミアム化を後押ししています。
抑制要因:OEM保証および認定中古車(CPO)・中古車エコシステム
OEM、ディーラー、組織化された中古車ネットワーク全体で、車両の再整備およびディテーリングプロセスの標準化が進んでいるため、断片化したアフターマーケット向けディテーリング製品の潜在市場が制限されています。これらのチャネルにおいて、承認された製品仕様や一元化された調達、標準化されたサービスプロトコルがますます採用されるにつれ、サプライヤーは既存製品に取って代わり、大規模なディーラーネットワークへのアクセスを獲得する上で、より大きな障壁に直面しています。また、この統合により、購買決定が個々のディテーラーからフリートレベルや企業レベルの調達へと移行する可能性があり、価格への敏感さが高まり、製品レベルの差別化が低下する恐れがあります。その結果、OEMの承認や強力な流通ネットワーク、あるいはカスタマイズされたソリューションを持たないメーカーは、販売サイクルの長期化や、組織化された車両再生チャネルへの参入がより困難になる可能性があります。
機会:AI搭載のディテーリング機器とサブスクリプション型カーディテーリングサービス
AI搭載のディテーリング機器やサブスクリプション型カーディテーリングサービスの登場は、サービスの効率性、一貫性、顧客エンゲージメントを向上させることで、新たな成長機会を生み出しています。AI搭載システムは、車両の自動検査、塗装欠陥の検出、表面評価、製品選定、工程監視をサポートし、ディテーリングスタジオが人手への依存を減らし、より一貫性のある結果を提供できるよう支援します。同時に、サブスクリプション型のディテーリング・プログラムは、市場を単発のサービス取引から継続的な収益モデルへと移行させており、顧客に定期的な洗浄、インテリアケア、コーティング剤のメンテナンス、および定期的な保護サービスを提供しています。この組み合わせにより、ディテーリング・スタジオは設備稼働率の向上、顧客維持率の向上、予測可能な継続的収益の創出が可能になる一方で、ディテーリング製品の消費拡大も促進されます。
課題:地元メーカーとの激しい競争、および偽造品や低品質製品の流通
カーディテーリング製品市場は、地元や地域のメーカーからの競争激化に直面しています。これらのメーカーは、低価格、迅速なカスタマイズ、地域密着型の流通を通じて競争を行うことがよくあります。偽造品、希釈品、低品質製品の流通が増加していることは、価格面での圧力を生み出し、ブランド化されたディテーリングソリューションに対する顧客の信頼を損なう恐れがあります。また、製品品質のばらつきは、ディテーリング結果の悪化、表面の損傷、プロ用製品に対する否定的な印象につながる可能性があり、これにより、老舗メーカーにとっては、性能面での差別化を図り、ブランドの信頼を維持し、プレミアム価格の正当性を示すことが困難になっています。
市場のエコシステム
このエコシステムでは、石油化学・特殊化学品サプライヤー、カーディテーリング製品ブランド、自動車小売業者・卸売業者、Eコマース・オンラインチャネル、プロ向けカーディテーリング・カーケアサービスプロバイダーなど、カーディテーリング製品市場のさまざまなプレーヤーが注目されています。カーディテーリング製品市場の主要企業には、3M(アメリカ)、Turtle Wax Inc.(アメリカ)、Würth Group(ドイツ)、Illinois Tool Works(アメリカ)、Sonax GmbH(ドイツ)などが挙げられ、これらは強力な世界的な流通ネットワークを活かし、先進的なカーディテーリング製品を提供しています。
市場セグメント
カーディテーリング製品市場:製品種類別
カーディテーリング製品市場において、クリーニング・ケア製品が最大のシェアを占めています。これは、プロのディテーリングサービスとDIYによる車両メンテナンスの両方において、最も頻繁に使用され、不可欠なカテゴリーであるためです。セラミックコーティング剤やグラフェンコーティング剤などのプレミアム製品とは異なり、カーシャンプー、インテリアクリーナー、ガラスクリーナー、タイヤ・ホイールクリーナー、万能クリーナーなどのクリーニング製品は定期的に消費されるため、購入頻度が高く、継続的な需要が生まれています。車両台数の増加、予防的な車両メンテナンスへの意識の高まり、車内衛生への需要の拡大、そしてプロの洗車・ディテーリングサービスの拡大が、消費量の増加をさらに後押ししています。
カーディテーリング製品市場:用途別
外装洗浄は、カーディテーリング製品市場において最大のシェアを占めています。これは、外装表面が、ほこり、汚れ、泥、道路の汚れ、紫外線、雨、その他の環境汚染物質に絶えずさらされているため、より頻繁な洗浄とメンテナンスが必要とされるからです。そのため、カーシャンプー、ホイール・タイヤ用クリーナー、ガラスクリーナー、脱脂剤、ワックス、塗装ケア剤などの製品は、プロのディテーラーとDIY愛好家の双方によって定期的に使用されています。車両外装の表面積が広いことに加え、塗装の美観、再販価値、環境による損傷からの保護に対する関心の高まりが相まって、内装のディテーリングよりも製品消費量が増加しています。
カーディテーリング製品市場:エンドユーザー別
カーディテーリング製品市場において、エンドユーザー別で最大のシェアを占めているのは自動車美容店です。これは、外装洗浄、塗装補正、研磨、ワックスがけ、セラミックコーティング剤、内装クリーニング、タイヤ・ホイールケアなど、幅広いサービスを通じて継続的な需要を生み出しているためです。DIYユーザーとは異なり、自動車美容店は複数の製品カテゴリーを大量に購入し、消耗品を頻繁に補充するため、整備する車両1台あたりの総製品消費量がより多くなります。プロによるディテーリングへの嗜好の高まり、自動車保有台数の増加、車両の外観や再販価値への関心の高まり、そしてペイントプロテクションやセラミックコーティング剤などのプレミアムサービスの普及拡大が、このチャネルをさらに後押ししています。
カーディテーリング製品市場(溶剤種類別)
水性溶剤は、カーディテーリング製品市場において最大のシェアを占めています。これは、頻繁に行われる自動車用アプリケーションにおいて、洗浄性能、安全性、コスト効率、および規制への適合性という好ましい組み合わせを提供しているためです。これらは、シャンプー、インテリアクリーナー、ガラスクリーナー、ホイールクリーナー、多目的クリーナーなどで広く使用されており、水が主たる溶媒として機能することで、多くの従来の溶剤系製剤に伴う高いVOC排出量を発生させることなく、汚れ、ほこり、油分、および水溶性の汚染物質を効果的に除去することができます。VOC排出に対する規制の強化、低臭気でより安全な配合への嗜好の高まり、そして環境に配慮したカーディテーリング製品への需要の増加により、メーカーやプロのディテーラーは水性配合への移行を進めています。
地域
予測期間中、北米が世界のカーディテーリング製品市場において最大の地域となる見込み
北米は、膨大な車両保有台数、高い自動車保有率、車両メンテナンスへの堅調な消費者支出、そして確立されたプロのディテーリングおよび洗車産業を背景に、カーディテーリング製品市場で最大のシェアを占めています。また、同地域には成熟した自動車アフターマーケットが存在し、専門小売店、自動車部品店、ECプラットフォーム、ディーラー、専門サービスセンターを通じて、ディテーリング製品が広く入手可能です。塗装補正、セラミックコーティング剤、インテリアディテーリングなど、プレミアムな車両の外観・保護サービスに対する需要の高まりが、製品の消費をさらに押し上げています。さらに、車両所有者の間でDIYカーケアが人気を集めていることから、洗浄、研磨、ワックスがけ、保護製品に対する継続的な需要が生まれています。一方、世界および地域の大手ディテーリングブランドや販売業者の存在が、製品の入手可能性と市場浸透を強化しています。
カーディテーリング製品市場:企業評価マトリックス
カーディテーリング製品市場の評価マトリックスにおいて、3M(スターリーダー)は、強力なグローバルブランドの存在感、自動車用洗浄・研磨・保護・インテリアケア製品の幅広いポートフォリオ、およびプロ向け・DIY向けチャネルにまたがる確立された流通ネットワークにより、市場をリードしています。同社は、継続的な製品革新、プレミアムな表面保護技術、プロ向けディテーリングソリューション、そして自動車OEM、ディーラー、板金工場、ディテーリング専門家との強固な関係を通じて、その地位を強化しています。フォーミュラ1ワックス(新興リーダー)は、洗浄、研磨、ワックスがけ、タイヤ・ホイールケア、インテリアディテーリングに及ぶ、手頃な価格の幅広いカーケア製品を通じて、市場での存在感を拡大しています。コスト競争力のある製品への注力、小売店やECサイトでの取り扱い拡大、DIY消費者からの高い支持により、同ブランドはリーダーのクアドラントに向けて継続的な成長を遂げる態勢を整えています。
主要市場プレイヤー
3M
Turtle Wax Inc.
Wurth Group
Illinois Tool Works
Sonax GmbH
Tetrosyl Ltd
Simoniz USA Inc.
Jopasu India Pvt Ltd
Liquid Moly
Soft99 Corporation
最近の動向
2026年6月:3Mは、顧客が3Mの技術的専門知識により迅速にアクセスできるよう設計された、AI搭載のデジタルアシスタント「Ask 3M」をリリースしました。このツールは、ユーザーが3Mの素材を評価したり、選択肢を比較したり、用途上の課題に対処したりするのを支援し、製品の選定や技術サポートのプロセスを効率化します。
2026年6月:Turtle Waxは、Hybrid Solutionsシリーズにおいて、水玉効果の向上に重点を置いた表面メンテナンス製品「Hybrid Solutions Pure Bead(保護コーティング剤)」を発売しました。
2026年5月:SONAX GMBHは、「Sonax Beast Wheel Cleaner」をより効果的な処方に改良して再発売し、既存のホイールクリーナー製品のアップグレード版が顧客に提供されるようになりました。今回の改良では、カーケア分野における確立された製品ブランディングを維持しつつ、性能の向上に重点が置かれています。
2026年3月:SONAXは、「PROFILINE Ceramic Coating CC Rim」(セラミックコーティング)を発売しました。この製品は、塗装済み、クローム、研磨済み、および高光沢の車両リムに対し、耐熱性および耐薬品性を備えた保護機能を提供すると同時に、本来の見た目を維持します。
2025年5月:タートルワックスは、インディアナポリス500においてインディアナポリス・モーター・スピードウェイと複数年にわたるスポンサーシップ提携を締結し、モータースポーツ分野におけるブランドの存在感を高め、自動車愛好家への保護を強化しました。
1 はじめに 25
1.1 本調査の目的 25
1.2 市場の定義 26
1.3 市場範囲 27
1.3.1 市場セグメンテーションおよび地域範囲 27
1.3.2 調査対象の範囲および除外項目 28
1.3.3 調査対象期間 28
1.4 調査対象通貨 29
1.5 ステークホルダー 30
1.6 変更点の概要 30
2 エグゼクティブ・サマリー 32
2.1 市場のハイライトと主要な洞察 32
2.2 主要な市場参加者:戦略的展開のマッピング 33
2.3 カーディテーリング製品市場における破壊的トレンド 34
2.4 高成長セグメント 35
2.5 地域別概要:市場規模、成長率、および予測 36
3 プレミアムインサイト 37
3.1 カーディテーリング製品市場における事業者向けの着実な成長機会
37
3.2 カーディテーリング製品市場(製品種類別) 37
3.3 カーディテーリング製品市場(エンドユーザー別) 38
3.4 カーディテーリング製品市場:流通チャネル別 38
3.5 カーディテーリング製品市場:車種別 39
3.6 カーディテーリング製品市場:溶剤別 39
3.7 カーディテーリング製品市場(用途別) 40
3.8 カーディテーリング製品市場(地域別) 40
4 市場概要 41
4.1 はじめに 41
4.2 市場動向 41
4.2.1 成長要因 42
4.2.1.1 ディーラーのサービスパッケージを通じた、車両外観ケアの製品化の進展 42
4.2.1.2 外観の修復から予防的な車両外観保護への移行 44
4.2.1.3 専門的な車両整備を支援するCPOおよび組織的な中古車プログラムの拡大 44
4.2.2 制約要因 45
4.2.2.1 独立系アフターマーケットの機会を制限するOEMプログラム 45
4.2.3 機会 46
4.2.3.1 予測型車両ケアを通じたコネクテッドカー・エコシステムの収益化 46
4.2.3.2 AIを活用した車両点検およびサブスクリプション型のディテーリングサービスの台頭 47
4.2.4 課題 49
4.2.4.1 DIYの普及拡大による、プロによるディテーリングサービスの需要減少 49
4.2.4.2 地元メーカーとの激しい競争、および偽造品や低品質製品の流通 49
4.3 未充足ニーズと未開拓領域 50
4.3.1 未充足ニーズ 50
4.3.2 未開拓領域 50
4.4 相互に関連する市場とセクター横断的な機会 51
4.5 主要プレイヤー、第1位、第2位、第3位のプレイヤーによる戦略的動き 51
5 産業動向 55
5.1 マクロ経済の見通し 55
5.1.1 はじめに 55
5.1.2 GDPの動向と予測 55
5.1.3 カーディテーリング製品市場の動向 56
5.1.3.1 投資環境 57
5.2 サプライチェーン分析 58
5.3 エコシステム分析 58
5.4 カーディテーリング製品のエコシステム 62
5.5 価格分析 62
5.5.1 2026年の地域別カーディテーリング製品の参考価格 63
5.5.1.1 2026年の地域別クリーニング・ケア製品の目安価格 63
5.5.1.2 2026年の地域別シーリング・グレイズ製品の目安価格 63
5.5.1.3 2026年の地域別自動車保護コーティング剤製品の目安価格 64
5.5.1.4 2022年~2026年の地域別車内ケア製品の価格動向 64
5.5.2 2026年の主要企業別自動車ディテーリング製品の価格帯 64
5.5.2.1 主要企業別、自動車用クリーニング・洗浄製品の価格帯(2026年) 65
5.5.2.2 主要企業別、自動車用研磨・ワックス製品の価格帯(2026年) 65
5.5.2.3 主要企業別、自動車用保護コーティング剤製品の価格帯(2026年) 66
5.5.2.4 主要企業別、車内ディテーリング製品の価格帯(2026年) 66
5.6 2026年~2028年の主要な会議およびイベント 67
5.7 貿易分析 68
5.7.1 輸入シナリオ(HSコード 340220) 68
5.7.2 輸出シナリオ(HSコード 340220) 69
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 70
5.9 投資および資金調達のシナリオ 71
5.10 ケーススタディ分析 72
5.10.1 DUEL AUTO CARE社は、PREMIER LABELLERS社のラップラベリングマシンを導入し、ラベル貼付の一貫性と業務の信頼性を向上させました 72
5.10.2 THE SHINE SHOP AUTO DETAILING社は、DR. BEASLEY社のナノサーフェスプライマーおよびGRAP ヘネ・コーティング剤システムを活用し、塗装補正と表面保護を向上させています 73
5.10.3 エージェント・ディテールは、ホルマン・デザインのブランディングおよび包装システムを活用し、ブランドの差別化と製品認知度を高めています 73
5.10.4 「TINO CAR CARE」は、HULKAPPS社のShopifyアプリケーションを活用し、顧客体験とオンラインエンゲージメントを向上させています 74
5.10.5 「クリーン・マイ・カー」は、プロフェッショナルな外装・内装ディテーリングにより、車両の外観と仕上げ品質を向上させています 75
5.11 総所有コスト 75
5.12 OEM 分析 77
5.12.1 OEMおよびサードパーティ製カーディテーリング製品の提供状況に関する分析 77
5.12.2 主要企業が提供するエコフレンドリーなカーディテーリング製品(2026年) 78
5.12.3 主要企業が提供するアフターマーケット用カーディテーリング製品のサブスクリプションパッケージのベンチマーク(2026年) 79
5.12.4 主要企業が提供するカーディテーリング製品のベンチマーク(2026年) 81
5.13 技術仕様 81
5.13.1 カーディテーリング製品の技術仕様(2026年) 81
5.13.2 許容誤差基準 81
5.13.2.1 カーディテーリング製品の技術仕様、2026年 81
5.13.3 認証基準 82
5.13.3.1 必須の認証およびコンプライアンス要件、2026年 82
6 技術の進歩、特許、イノベーション、および将来の戦略的応用 83
6.1 技術分析 83
6.1.1 主要技術 83
6.1.1.1 セラミック(SiO₂)およびグラファイトコーティング剤 83
6.1.1.2 ナノセラミックコーティング剤 84
6.1.1.3 バイオ由来界面活性剤 85
6.1.1.4 皮革コンディショニング用ポリマー 85
6.1.2 補完的技術 86
6.1.2.1 AIを活用した塗装欠陥検査 86
6.1.2.2 レンタル産業の動向 87
6.1.2.3 サブスクリプション管理ソフトウェア 87
6.1.3 関連技術 88
6.1.3.1 静電式防塵コーティング剤 88
6.1.3.2 カーボンネガティブ洗浄剤 89
6.2 特許分析 89
6.2.1 はじめに 89
6.3 将来の応用 93
6.4 成功事例と実世界での応用 95
6.5 将来の技術ロードマップ 96
6.5.1 自己修復コーティング剤 96
6.5.2 抗菌コーティング剤 97
6.5.3 バイオベースおよびVOCフリーの配合剤 97
6.5.4 医療モニタリングのためのスマートコーティング剤 98
7 規制環境 99
7.1 地域ごとの規制とコンプライアンス 99
7.1.1 規制機関、政府機関、およびその他の組織 99
7.1.2 カーディテーリング製品市場に関する規制分析 105
7.1.3 カーケア製品に影響を与える主要な化学物質の規制値 105
7.1.3.1 北米 106
7.1.3.1.1 アメリカ 106
7.1.3.1.2 カーケア製品メーカーへの影響 107
7.1.3.2 ヨーロッパ 107
8 顧客環境と購買行動 108
8.1 意思決定プロセス 108
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 108
8.2.1 購買プロセスにおける主要なステークホルダー 108
8.2.2 購入基準 109
8.3 導入の障壁と内部的な課題 111
8.4 さまざまなエンドユーザーの満たされていないニーズ 112
8.5 市場の収益性 112
8.5.1 カーディテーリング製品の市場収益性 113
9 製品種類別のカーディテーリング製品市場 115
9.1 はじめに 116
9.2 洗浄・ケア製品 117
9.2.1 DIY消費者およびプロのカーディテーラーによる頻繁な使用が、セグメントの成長を加速 117
9.3 研磨・ワックス製品 118
9.3.1 セグメントの成長を支える、塗装の修復と再販価値への関心の高まり 118
9.4 シーリング・グレイズ製品 120
9.4.1 シーラント・グレイズ製品の普及を促進するため、塗装の美観の長期維持と再販価値への注目が高まっています 120
9.5 保護コーティング剤製品 121
9.5.1 セラミックおよびグラフェンコーティング剤の耐久性向上とPPFとの互換性により、需要が加速 121
9.6 車内ディテーリング製品 122
9.6.1 車内衛生と高級内装素材への注目が高まり、セグメントの成長を促進 122
9.6.2 産業の動向 123
10 用途別カーディテーリング製品市場 124
10.1 はじめに 125
10.2 インテリア 126
10.2.1 市場の成長を促進するための、キャビン内の衛生、快適性、外観、および臭気対策に対する消費者の関心の高まり 126
10.3 エクステリア 127
10.3.1 外装セグメントの成長を後押しする、セラミックコーティング剤およびPPF対応製品の採用拡大 127
10.3.2 産業の動向 128
11 エンドユーザー別カーディテーリング製品市場 129
11.1 はじめに 130
11.2 カービューティーショップ 131
11.2.1 低付加価値の洗車サービスから、パッケージ型の塗装補正やセラミックコーティング剤への移行が市場を牽引 131
11.3 OEMおよびディーラーサービスセンター 132
11.3.1 ディーラーのアフターサービスが、高利益率の外観・保護包装へと拡大し、市場を牽引 132
11.4 DIY/小売顧客 133
11.4.1 デジタル主導の製品発見と、すぐに使える低水使用量の処方が市場の成長を支えます 133
11.4.2 産業の動向 134
12 溶剤別カーディテーリング製品市場 135
12.1 はじめに 136
12.2 水系溶剤 137
12.2.1 セグメントの成長を支える、低VOCかつ環境に優しい製品への需要の高まり 137
12.3 発泡系溶剤 138
12.3.1 需要を後押しする、高発泡性・pH中性・高濃縮処方の製品への嗜好の高まり 138
12.3.2 産業動向 139
13 車種別カーディテーリング製品市場 140
13.1 はじめに 141
13.2 乗用車 142
13.2.1 セグメントの成長を支える、車両ケアに対する消費者の関心の高まり 142
13.3 商用車 143
13.3.1 市場成長を促進する、高効率かつ耐久性に優れたカーディテーリングソリューションへの需要の高まり 143
13.3.2 産業の動向 144
14 流通チャネル別カーディテーリング製品市場 145
14.1 はじめに 146
14.2 サービスセンター 147
14.2.1 サービスセンターへの需要を支える高い車両処理能力 147
14.3 小売およびEコマース 148
14.3.1 小売・Eコマースの成長を支える製品の入手しやすさとDIYトレンド 148
14.3.2 産業の動向 150
15 地域別カーディテーリング製品市場 151
15.1 はじめに 152
15.2 北米 153
15.2.1 アメリカ 155
15.2.1.1 複数台を所有する世帯の集中により、需要が加速 155
15.2.2 カナダ 156
15.2.2.1 過酷な環境条件により、車両メンテナンスへの消費者支出が増加し、需要を押し上げる 156
15.2.3 メキシコ 157
15.2.3.1 電気自動車およびハイブリッド車の販売拡大が市場の成長を支える 157
15.3 アジア太平洋地域 159
15.3.1 中国 160
15.3.1.1 量重視の基本的なクリーニングから、プレミアムで技術に特化したディテーリングソリューションへの移行が市場を牽引します 160
15.3.2 韓国 162
15.3.2.1 輸入車やプレミアム車を含む電気自動車(EV)の成長加速が、成長の機会を生み出します 162
15.3.3 日本 163
15.3.3.1 車両所有者が、より長いライフサイクルにわたって車両を維持することに注力する傾向が強まり、需要が急増する見込みです 163
15.3.4 インド 164
15.3.4.1 プロフェッショナルなディテーリングパッケージ、塗装補正、およびインテリアの徹底的なクリーニングへの段階的な移行が、市場を牽引する見込みです 164
15.3.5 アジア太平洋地域その他 165
15.4 ヨーロッパ 167
15.4.1 ドイツ 169
15.4.1.1 乗用車の新規登録台数の増加が、カーディテーリング製品の需要を後押し 169
15.4.2 英国 170
15.4.2.1 厳しい排水規制により、水を使わないカーディテーリング製品や生分解性製品の採用が進み、市場を牽引 170
15.4.3 フランス 172
15.4.3.1 中古車販売の増加と水使用量の制限が、カーディテーリングソリューションの需要を刺激 172
15.4.4 イタリア 173
15.4.4.1 高い自動車保有台数と電動車への移行が市場の成長を促進 173
15.4.5 スペイン 174
15.4.5.1 低排出ガス区域の拡大と環境対応車の分類が、カーディテーリング製品の需要を後押し 174
15.4.6 その他のヨーロッパ諸国 175
15.5 その他の地域 176
15.5.1 南アフリカ 178
15.5.1.1 水使用制限および輸入車両構成の多様化が、カーディテーリング製品の需要拡大につながる見込み 178
15.5.2 ブラジル 179
15.5.2.1 節水規制と分散した車両構成が成長の機会を創出 179
15.5.3 その他の地域 180
15.5.4 産業インサイト 182
16 競争環境 183
16.1 概要 183
16.2 主要企業の競争戦略/勝つための鍵、2023年~2026年 183
16.3 売上高分析、2021年~2025年 186
16.4 市場シェア分析、2025年 188
16.4.1 2025年の世界のカーディテーリング製品市場シェア 189
16.5 企業評価および財務指標 189
16.5.1 企業評価 190
16.5.2 財務指標 190
16.6 ブランド比較 191
16.6.1 3M 192
16.6.2 イリノイ・ツール・ワークス(ITW) 192
16.6.3 ソナックスGmbH 192
16.6.4 ヴュルツ・グループ 192
16.6.5 タートルワックス 192
16.7 競合評価マトリックス:主要企業、2025年 193
16.7.1 スター企業 193
16.7.2 新興リーダー企業 193
16.7.3 広範な事業展開を行う企業 193
16.7.4 参入企業 193
16.7.5 企業の事業展開状況:主要企業、2025年 195
16.7.5.1 企業の事業展開状況 195
16.7.6 地域別事業展開 196
16.7.7 製品種類別事業展開 197
16.7.8 用途別事業展開 198
16.8 企業評価マトリックス:スタートアップ/中小企業、2025年 199
16.8.1 先進的な企業 199
16.8.2 対応力のある企業 199
16.8.3 活力ある企業 199
16.8.4 スタート地点にある企業 199
16.8.5 競合ベンチマーク: スタートアップ/中小企業、2025年 201
16.8.5.1 スタートアップ/中小企業の詳細リスト 201
16.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 202
16.9 競合シナリオ 202
16.9.1 製品の発売および機能強化 203
16.9.2 取引 206
16.9.3 事業拡大 207
17 企業概要 208
17.1 主要企業 208
17.1.1 3M 208
17.1.1.1 事業概要 208
17.1.1.2 取り扱い製品 209
17.1.1.3 最近の動向 210
17.1.1.3.1 製品の発売および機能強化 210
17.1.1.4 MnMの見解 211
17.1.1.4.1 主な強み 211
17.1.1.4.2 戦略的選択 211
17.1.1.4.3 弱点および競合上の脅威 211
17.1.2 TURTLE WAX INC. 212
17.1.2.1 事業概要 212
17.1.2.2 提供製品 213
17.1.2.3 最近の動向 214
17.1.2.3.1 新製品の発売および改良 214
17.1.2.3.2 提携・取引 215
17.1.2.3.3 事業拡大 215
17.1.2.4 MnMの見解 216
17.1.2.4.1 主な強み 216
17.1.2.4.2 戦略的選択 216
17.1.2.4.3 弱点および競合上の脅威 216
17.1.3 WÜRTH GROUP 217
17.1.3.1 事業概要 217
17.1.3.2 取り扱い製品 218
17.1.3.3 最近の動向 220
17.1.3.3.1 事業拡大 220
17.1.3.4 MnMの見解 220
17.1.3.4.1 主な強み 220
17.1.3.4.2 戦略的選択 220
17.1.3.4.3 弱点および競合上の脅威 221
17.1.4 イリノイ・ツール・ワークス社 222
17.1.4.1 事業概要 222
17.1.4.2 取り扱い製品 223
17.1.4.3 最近の動向 225
17.1.4.3.1 新製品の発売および機能強化 225
17.1.4.3.2 事業拡大 226
17.1.4.3.3 その他の動向 226
17.1.4.4 MnMの見解 226
17.1.4.4.1 主な強み 226
17.1.4.4.2 戦略的選択 227
17.1.4.4.3 弱点および競合上の脅威 227
17.1.5 SONAX GMBH 228
17.1.5.1 事業概要 228
17.1.5.2 提供製品 228
17.1.5.3 最近の動向 230
17.1.5.3.1 製品の発売および改良 230
17.1.5.3.2 取引 231
17.1.5.3.3 事業拡大 231
17.1.5.3.4 その他の動向 232
17.1.5.4 MnMの見解 232
17.1.5.4.1 主な強み 232
17.1.5.4.2 戦略的選択 232
17.1.5.4.3 弱点および競合上の脅威 233
17.1.6 SIMONIZ USA, INC. 234
17.1.6.1 事業概要 234
17.1.6.2 取り扱い製品 235
17.1.6.3 最近の動向 237
17.1.6.3.1 新製品の発売および機能強化 237
17.1.7 JOPASU INDIA PRIVATE LIMITED 238
17.1.7.1 事業概要 238
17.1.7.2 取り扱い製品 238
17.1.7.3 最近の動向 240
17.1.7.3.1 新製品の発売および機能強化 240
17.1.7.3.2 その他の動向 241
17.1.8 エナジャイザー・オート・アーマー・オール 242
17.1.8.1 事業概要 242
17.1.8.2 取り扱い製品 243
17.1.8.3 最近の動向 244
17.1.8.3.1 製品の発売および改良 244
17.1.8.3.2 取引 245
17.1.9 SHELL PLC 246
17.1.9.1 事業概要 246
17.1.9.2 取り扱い製品 247
17.1.9.3 最近の動向 248
17.1.9.3.1 製品の発売および機能強化 248
17.1.10 TOTALENERGIES 249
17.1.10.1 事業概要 249
17.1.10.2 提供製品 250
17.1.10.3 最近の動向 252
17.1.10.3.1 取引 252
17.2 その他の主要企業 253
17.2.1 BULLSONE CO., LTD. 253
17.2.2 ALTRO GROUP LIMITED 254
17.2.3 ソフト99株式会社 255
17.2.4 テトロシル・リミテッド 256
17.2.5 リキ・モリー 257
17.2.6 オートマジック・カーケア・インダストリー株式会社 258
17.2.7 ウェスト・ドライブLLC 259
17.2.8 MA-FRA SPA 260
17.2.9 CARTECH BV 261
17.2.10 CHEMICAL GUYS 262
18 調査方法論 264
18.1 調査データ 264
18.1.1 二次データ 265
18.1.1.1 主要な二次情報源の一覧 266
18.1.1.2 二次情報源からの主要データ 266
18.1.2 一次データ 267
18.1.2.1 一次調査対象者の一覧 268
18.2 市場規模推計の方法論 268
18.2.1 トップダウン・アプローチ 270
18.2.2 市場規模推計のための因子分析:需要側および供給側 271
18.3 データの三角検証 271
18.4 リスク分析 273
18.5 調査の限界 275
19 付録 276
19.1 産業専門家からの知見 276
19.2 ディスカッション・ガイド 276
19.3 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 278
19.4 カスタマイズオプション 280
19.4.1 国別カーディテーリング製品用途市場 280
19.4.1.1 北米 280
19.4.1.1.1 アメリカ 280
19.4.1.1.2 カナダ 280
19.4.1.1.3 メキシコ 280
19.4.1.2 アジア太平洋地域 280
19.4.1.2.1 中国 280
19.4.1.2.2 オーストラリア 280
19.4.1.2.3 日本 280
19.4.1.2.4 韓国 280
19.4.1.2.5 インド 280
19.4.1.3 ヨーロッパ 280
19.4.1.3.1 ドイツ 280
19.4.1.3.2 英国 280
19.4.1.3.3 フランス 280
19.4.1.3.4 イタリア 280
19.4.1.3.5 スペイン 280
19.4.1.4 その他の地域 280
19.4.1.4.1 ブラジル 280
19.4.1.4.2 ロシア 280
19.5 関連レポート 281
19.6 著者の詳細 282
表1 セグメント別の対象範囲および除外項目 28
表2 為替レート 29
表3 カーディテーリング製品の戦略的パッケージ構成 42
表4 予測型車両メンテナンスを支えるコネクテッドカー機能 46
表5 車両の不具合検出および状態評価のためのAI搭載機器および技術 47
表6 サブスクリプション型カーケアおよびカーディテーリングサービスモデル 48
表7 主要企業の戦略的動き 52
表8 OEMの戦略(アフターマーケット/ディーラーレベルにおけるカーディテーリング企業との提携) 53
表9 主要国別GDP変化率(2022年~2031年) 55
表10 カーディテーリング製品市場エコシステムにおける企業の役割 58
表11 地域別 洗浄・ケア製品の目安価格(2026年、米ドル) 63
表12 地域別 シーリング・グレイズ製品の目安価格(2026年、米ドル) 63
表13 2026年の地域別保護コーティング剤製品の目安価格(米ドル) 64
表14 2022年~2026年の地域別車内ケア製品の価格動向
(米ドル) 64
表15 主要企業が提供する自動車用クリーニング・洗浄製品の価格帯
(2026年、米ドル) 65
表16 主要企業が提供する自動車用研磨・ワックス製品の価格帯
(2026年、米ドル) 65
表17 主要企業が提供する自動車用保護コーティング剤製品の価格帯
(2026年、米ドル) 66
表18 主要企業が提供する自動車内装ディテーリング製品の価格帯
(2026年、米ドル) 66
表19 カーディテーリング製品市場:主要な会議・イベント(2026年~2028年) 67
表20 HSコード340220に該当する製品の輸入データ(国別、2021年~2025年)(千米ドル) 68
表21 HSコード340220に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 69
表22 資金調達一覧、2022年~2025年 71
表23 500 mLカーディテーリング製品の推定部品表 76
表24 主要企業のエコフレンドリーなカーディテーリング製品 78
表25 アフターマーケット向けカーディテーリング製品のサブスクリプション包装(
主要企業別) 79
表26 カーディテーリング製品の技術仕様 81
表27 カーディテーリング製品に設定された許容誤差基準 81
表28 カーディテーリング製品に設定された重要な認証基準 82
表29 グラフェンコーティング剤とセラミックコーティング剤の比較 83
表30 グラフェンコーティング剤とセラミックコーティング剤の比較 84
表31 AIを活用した塗装欠陥検査技術 86
表32 防塵自動車用コーティング剤を開発している主要技術および企業 88
表33 主要特許(2025年~2026年) 90
表34 将来の技術ロードマップ(2026年~2033年) 94
表35 主要企業およびOEMによる成功事例 95
表36 北米:規制機関、政府機関、
およびその他の組織の一覧 99
表37 ヨーロッパ:規制機関、政府機関、
およびその他の組織の一覧 101
表38 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 102
表 39 その他の地域:規制機関、政府機関、およびその他の組織の一覧 103
表 40 アメリカ:TIER 4 排出ガス基準 106
表 41 アメリカ:カーケア製品メーカーへの影響 107
表42 ヨーロッパ:自動車再塗装製品におけるVOC制限値 –
ヨーロッパ(指令2004/42/EC) 107
表43 溶剤タイプの購入プロセスに対するステークホルダーの影響、
主な用途別 (%) 109
表44 溶剤の主な購入基準 110
表45 カーディテーリング製品の収益性見通しおよび戦略的優先事項
113
表46 カーディテーリング製品市場(製品種類別)、
2022年~2025年(10億米ドル) 117
表47 カーディテーリング製品市場(製品種類別)、
2026年~2033年(10億米ドル)
117表48 クリーニング・ケア製品:カーディテーリング製品市場、地域別、2022年~2025年(10億米ドル) 118表49 クリーニング・ケア製品:カーディテーリング製品市場、地域別、2026年~2033年(10億米ドル) 118表50 研磨・ワックス製品:カーディテーリング製品市場、地域別、2022年~2025年(10億米ドル) 119表51 研磨・ワックス製品: カーディテーリング製品市場、地域別、2026年~2033年(10億米ドル) 119表52 シーリング・グレイズ製品:カーディテーリング製品市場、地域別、2022年~2025年(10億米ドル) 120表53 シーリング・グレイズ製品:カーディテーリング製品市場、地域別、2026年~2033年(10億米ドル) 120表54 保護コーティング剤製品:カーディテーリング製品市場、地域別、2022年~2025年(10億米ドル) 121表55 保護コーティング剤製品:カーディテーリング製品市場、地域別、2026年~2033年(10億米ドル) 121表56 車内用カーディテーリング製品: カーディテーリング製品市場、地域別、2022年~2025年(10億米ドル) 122表57 車内用カーディテーリング製品:カーディテーリング製品市場、地域別、2026年~2033年(10億米ドル) 122表58 カーディテーリング製品市場:用途別、2022年~2025年(10億米ドル) 125表59 カーディテーリング製品市場:用途別、2026年~2033年(10億米ドル) 125表60 内装:カーディテーリング製品市場、地域別、2022–2025年(10億米ドル) 126表61 内装:カーディテーリング製品市場、地域別、2026–2033年(10億米ドル) 126表62 外装:自動車ディテーリング製品市場、地域別、2022年~2025年(10億米ドル) 127表63 外装:自動車ディテーリング製品市場、地域別、2026年~2033年(10億米ドル) 127表64 カーディテーリング製品市場:エンドユーザー別、2022年~2025年(10億米ドル) 130表65 カーディテーリング製品市場:エンドユーザー別、2026年~2033年(10億米ドル) 131
表66 カービューティーショップ:カーディテーリング製品市場(地域別)、
2022年~2025年(10億米ドル) 131
表67 カービューティーショップ:カーディテーリング製品市場(地域別)、
2026年~2033年(10億米ドル) 132
表68 OEMおよびディーラーサービスセンター:カーディテーリング製品市場、
地域別、2022年~2025年(10億米ドル) 133
表69 OEMおよびディーラーサービスセンター:カーディテーリング製品市場、
地域別、2026年~2033年(10億米ドル) 133
表70 DIY/小売顧客:カーディテーリング製品市場、
地域別、2022年~2025年(10億米ドル) 134
表71 DIY/小売顧客:カーディテーリング製品市場、
地域別、2026年~2033年 (10億米ドル) 134
表72 自動車ディテーリング製品市場:溶剤別、2022年~2025年(10億米ドル) 137
表73 自動車ディテーリング製品市場:溶剤別、2026年~2033年 (10億米ドル) 137
表74 水性溶剤:カーディテーリング製品市場、
地域別、2022年~2025年(10億米ドル) 138
表75 水性溶剤:カーディテーリング製品市場、
地域別、2026年~2033年(10億米ドル) 138
表76 発泡型溶剤:カーディテーリング製品市場、
地域別、2022年~2025年 (10億米ドル) 139
表77 フォーム系溶剤:カーディテーリング製品市場、
地域別、2026年~2033年(10億米ドル) 139
表78 車種別カーディテーリング製品市場、
2022年~2025年(10億米ドル) 141
表79 車種別カーディテーリング製品市場、
2026年~2033年(10億米ドル) 141
表80 乗用車:カーディテーリング製品市場(地域別)、
2022年~2025年(10億米ドル) 142
表81 乗用車:カーディテーリング製品市場(地域別)、
2026年~2033年(10億米ドル) 142
表82 商用車:カーディテーリング製品市場、地域別、
2022年~2025年(10億米ドル) 143
表83 商用車:カーディテーリング製品市場、地域別、
2026年~2033年 (10億米ドル) 143
表84 カーディテーリング製品市場:流通チャネル別、
2022年~2025年(10億米ドル) 147
表85 カーディテーリング製品市場:流通チャネル別、
2026年~2033年 (10億米ドル) 147
表86 サービスセンター:カーディテーリング製品市場、地域別、
2022年~2025年(10億米ドル) 148
表87 サービスセンター:カーディテーリング製品市場(地域別)、
2026年~2033年(10億米ドル) 148
表88 小売・Eコマース:カーディテーリング製品市場(地域別)、
2022年~2025年(10億米ドル) 149
表89 小売・Eコマース:カーディテーリング製品市場(地域別)、
2026年~2033年(10億米ドル) 149
表90 カーディテーリング製品市場(地域別)、2022年~2025年(10億米ドル) 153
表91 地域別自動車ディテーリング製品市場、2026年~2033年(10億米ドル) 153
表92 北米:国別自動車ディテーリング製品市場、
2022年~2025年(10億米ドル) 154
表93 北米:カーディテーリング製品市場(国別)、
2026年~2033年(10億ドル) 154
表94 アメリカ:カーディテーリング製品市場(製品種類別)、
2022年~2025年(10億ドル) 155
表95 アメリカ:カーディテーリング製品市場(製品種類別)、
2026年~2033年(10億ドル) 155
表96 カナダ:カーディテーリング製品市場(製品種類別)、
2022年~2025年(10億ドル) 156
表97 カナダ:カーディテーリング製品市場、製品種類別、
2026年~2033年(10億米ドル) 157
表98 メキシコ:カーディテーリング製品市場、製品種類別、
2022年~2025年 (10億米ドル) 158
表99 メキシコ:カーディテーリング製品市場(製品種類別)、
2026年~2033年(10億米ドル) 158
表100
アジア太平洋地域:自動車ディテーリング製品市場(国別)、
2022年~2025年(10億米ドル) 160
表101 アジア太平洋地域:カーディテーリング製品市場(国別)、
2026年~2033年(10億米ドル) 160
表102 中国:カーディテーリング製品市場(製品種類別)、
2022年~2025年(10億米ドル) 161
表103 中国:カーディテーリング製品市場(製品種類別)、
2026年~2033年(10億米ドル) 161
表104 韓国:カーディテーリング製品市場(製品種類別)、
2022年~2025年(10億米ドル) 162
表105 韓国:カーディテーリング製品市場(製品種類別)、
2026年~2033年(10億米ドル) 162
表106 日本:カーディテーリング製品市場(製品種類別)、
2022年~2025年(10億米ドル) 163
表107 日本:カーディテーリング製品市場(製品種類別)、
2026年~2033年 (10億米ドル) 164
表108 インド:カーディテーリング製品市場、製品種類別、
2022年~2025年(10億米ドル) 165
表109 インド:カーディテーリング製品市場(製品種類別)、
2026年~2033年(10億米ドル) 165
表110 アジア太平洋その他の地域:カーディテーリング製品市場(製品種類別)、2022年~2025年 (10億米ドル) 166
表111 アジア太平洋地域その他:カーディテーリング製品市場、製品種類別、2026年~2033年(10億米ドル) 166
表112 ヨーロッパ:自動車ディテーリング製品市場(国別)、
2022年~2025年(10億米ドル) 168
表113 ヨーロッパ:自動車ディテーリング製品市場(国別)、
2026年~2033年(10億米ドル) 169
表114 ドイツ:カーディテーリング製品市場(製品種類別)、
2022年~2025年(10億米ドル) 170
表115 ドイツ:カーディテーリング製品市場(製品種類別)、
2026–2033年(10億米ドル) 170
表116 英国:カーディテーリング製品市場、製品種類別、
2022–2025年(10億米ドル) 171
表117 英国:カーディテーリング製品市場(製品種類別)、
2026–2033年(10億米ドル) 171
表118 フランス:カーディテーリング製品市場(製品種類別)、
2022–2025年(10億米ドル) 172
表119 フランス:カーディテーリング製品市場(製品種類別)、
2026年~2033年(10億米ドル) 172
表120 イタリア:カーディテーリング製品市場(製品種類別)、
2022年~2025年(10億米ドル) 173
表121 イタリア:カーディテーリング製品市場(製品種類別)、
2026年~2033年(10億米ドル) 173
表122 スペイン:カーディテーリング製品市場(製品種類別)、
2022年~2025年(10億米ドル) 174
表123 スペイン:カーディテーリング製品市場(製品種類別)、
2026年~2033年 (10億米ドル) 175
表124 ヨーロッパその他地域:カーディテーリング製品市場、製品種類別、2022年~2025年(10億米ドル) 176
表125 ヨーロッパその他地域: カーディテーリング製品市場(製品種類別)、2026年~2033年(10億米ドル) 176
表126 その他の地域:カーディテーリング製品市場(国別)、
2022年~2025年(10億米ドル) 177
表127 その他の地域:自動車ディテーリング製品市場(国別)、
2026年~2033年(10億米ドル) 177
表128 南アフリカ:カーディテーリング製品市場(製品種類別)、
2022年~2025年(10億米ドル) 178
表129 南アフリカ:カーディテーリング製品市場(製品種類別)、
2026年~2033年 (10億米ドル) 179
表130 ブラジル:カーディテーリング製品市場(製品種類別)、
2022年~2025年(10億米ドル) 180
表131 ブラジル:カーディテーリング製品市場(製品種類別)、
2026年~2033年(10億米ドル) 180
表132 その他の地域:カーディテーリング製品市場(製品種類別)、
2022年~2025年(10億米ドル) 181
表133 残りの行:カーディテーリング製品市場、製品種類別、
2026–2033年(10億米ドル) 181
表134 カーディテーリング製品市場における主要企業の戦略の概要 183
表135 競争の激しさ、2025年 188
表136 カーディテーリング製品市場:地域別シェア 196
表137 カーディテーリング製品市場:製品種類別シェア 197
表138 カーディテーリング製品市場:用途別市場規模 198
表139 カーディテーリング製品市場:主要スタートアップ/中小企業一覧 201
表140 カーディテーリング製品市場:スタートアップ/中小企業の競合ベンチマーク 202
表141 製品の発売および機能強化、2024年1月~2026年8月 203
表142 取引、2024年1月~2026年8月 206
表143 事業拡大、2024年1月~2026年8月 207
表144 3M:企業概要 208
表145 3M:製品ラインナップ 209
表146 3M:新製品発売および機能強化 210
表147 タートルワックス社:会社概要 212
表148 タートルワックス社:製品ラインナップ 213
表149 タートルワックス社:新製品の発売および改良 214
表 150 タートルワックス社:取引 215
表 151 タートルワックス社:事業拡大 215
表 152 ヴュルト・グループ:会社概要 217
表 153 ヴュルト・グループ:製品ラインナップ 218
表154 ヴュルト・グループ:事業拡大 220
表155 イリノイ・ツール・ワークス社:会社概要 222
表156 イリノイ・ツール・ワークス社:製品ラインナップ 223
表 157 イリノイ・ツール・ワークス社:新製品の発売および改良 225
表 158 イリノイ・ツール・ワークス社:事業拡大 226
表 159 イリノイ・ツール・ワークス社:その他の動向 226
表 160 ソナックスGmbH:会社概要 228
表 161 ソナックスGmbH:製品ラインナップ 228
表 162 ソナックスGmbH:新製品の発売および改良 230
表 163 ソナックスGmbH:取引 231
表 164 ソナックスGmbH:事業拡大 231
表 165 ソナックスGmbH:その他の動向 232
表 166 サイモニズUSA, Inc.:会社概要 234
表167 SIMONIZ USA, INC.:製品ラインナップ 235
表168 SIMONIZ USA, INC.:新製品の発売および改良 237
表169 JOPASU INDIA PRIVATE LIMITED:会社概要 238
表170 ジョパス・インディア・プライベート・リミテッド:製品ラインナップ 238
表171 ジョパス・インディア・プライベート・リミテッド:新製品の発売 240
表172 ジョパス・インディア・プライベート・リミテッド:その他の動向 241
表173 エナジャイザー・オート・アーマー・オール:会社概要 242
表174 エナジャイザー・オート・アーマー・オール:製品ラインナップ 243
表175 エナジャイザー・オート・アーマー・オール:新製品の発売および改良 244
表176 エナジャイザー・オート、アーマー・オール:取引 245
表177 シェル・ピーエルシー:会社概要 246
表178 シェル・ピーエルシー:取り扱い製品 247
表179 シェル・ピーエルシー:新製品の発売および改良 248
表180 トータルエナジーズ:会社概要 249
表181 トータルエナジーズ:取り扱い製品 250
表182 トータルエナジーズ:取引 252
表183 ブルズワン株式会社 :会社概要 253
表 184 アルトロ・グループ・リミテッド:会社概要 254
表 185 ソフト99株式会社:会社概要 255
表 186 テトロシル・リミテッド:会社概要 256
表 187 リキ・モリー:会社概要 257
表 188 広州標邦カーケア産業株式会社:会社概要 258
表 189 ウェスト・ドライブ社:会社概要 259
表 190 MA-FRA SPA:会社概要 260
表 191 CARTECH BV:会社概要 261
表 192 CHEMICAL GUYS:会社概要 262
表 193 リスク評価 273









