主なポイント
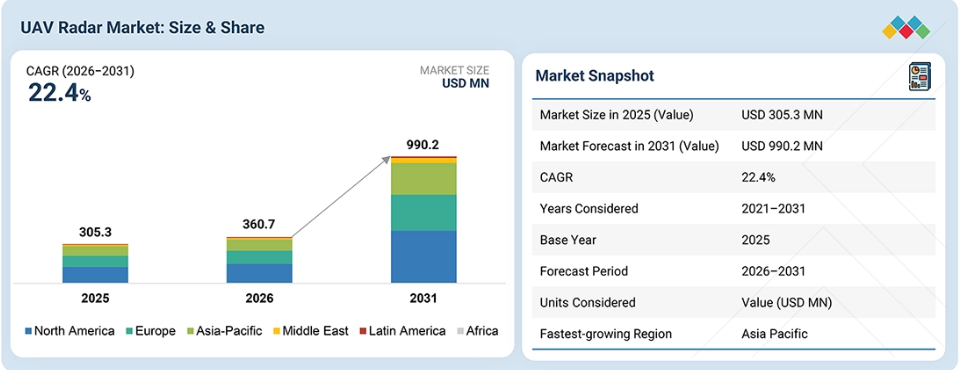
アジア太平洋地域は、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。
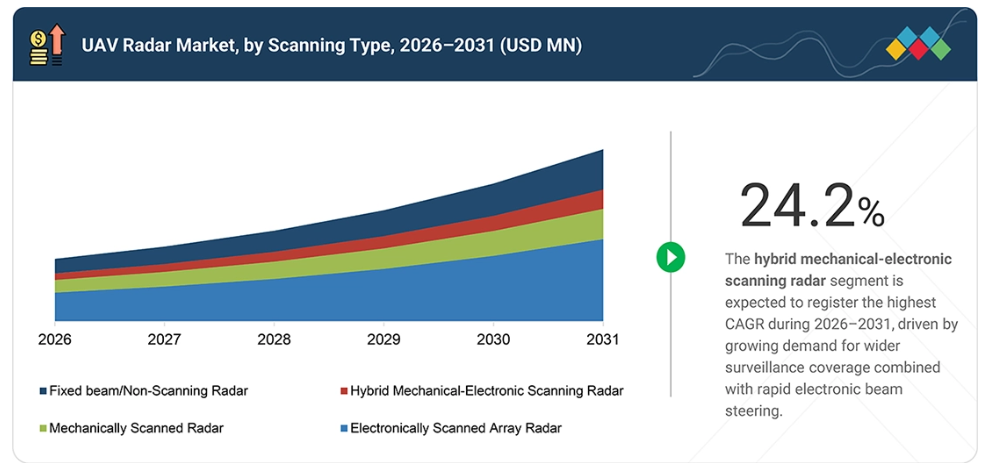
走査方式の種類別では、機械・電子ハイブリッド走査レーダーが、予測期間中に24.2%という最も高い年平均成長率(CAGR)を記録すると予想されます。
搭載型レーダーの種類別では、ISRおよび監視用レーダーのペイロードが、2026年には市場の大部分を占めると予想されます。
非搭載型レーダーの種類別では、捜索・探知用レーダーが、予測期間中に最大の市場シェアを占めると予想されます。
周波数帯別では、2026年にXバンドがUAVレーダー市場において大きなシェア(26%)を占めると予想されます。
UAVクラス別では、大型UAV(600 kg超)が、搭載型UAVレーダー市場において最大のシェアを占めると予想されます。
エンドユーザー別では、2026年に防衛分野が最大の市場シェア(50.1%)を占めると予想されます。
主要なUAVレーダーメーカー各社は、対UAS調達プログラム、UAVとレーダーの統合プロジェクト、製品のアップグレード、および国際的な防衛契約を通じて事業を拡大しています。RTX Corporation、Leonardo、Saab、Thales、HENSOLDT、Israel Aerospace Industries–ELTA Systems、Northrop Grumman、General Atomics、ASELSANといった企業は、先進的なAESAおよびマルチミッションレーダー技術、幅広いプラットフォームへの統合、そして防衛近代化プログラムへの参画を通じて、その地位を強化しています。
IMSAR、Echodyne、Robin Radar Systems、Blighter Surveillance Systems、Meteksan Defence、Ainsteinといった専門レーダー企業は、コンパクトで低SWaPのレーダー、ドローン検知システム、ソフトウェア定義型センシング、および戦術用UAVや移動式監視用途を対象とした専用のSAR/GMTI、検知・回避、対UASソリューションを通じて、その存在感を高めています。
UAVレーダー産業は、対UASシステムの調達増加、軍事用UAVへのレーダー統合の拡大、および小型・低高度飛行・低可視性の空中目標に対する持続的監視の需要の高まりに支えられ、成長を続けています。また、ISR、海上監視、探知・回避、国境警備、および防空能力を強化する、コンパクトで低SWaPのレーダー、電子走査アレイ、ソフトウェア定義アーキテクチャ、およびマルチセンサーシステムに対する需要も高まっています。
顧客の顧客に影響を与えるトレンドと変革
UAVレーダー市場は、従来のスタンドアロン型レーダーシステムから、UAV搭載ミッションと機外でのドローン検知要件の両方をサポートする、コンパクトでインテリジェント、かつネットワーク化されたセンシングソリューションへと移行しつつあります。今後の需要は、電子走査アレイ、低SWaPレーダートポロジー、ソフトウェア定義処理、AIを活用した目標分類、センサーフュージョン、および多目標追跡によって、ますます形作られていくでしょう。
国防軍、UAVメーカー、対UASシステムインテグレーター、国境警備機関、および重要インフラ運営者は、継続的な監視、小型の低空飛行ドローンの確実な探知、そして雑音が多い環境や悪天候下での性能向上を実現するレーダーソリューションを求めています。主な技術トレンドとしては、AESA MIMOおよび機械・電子ハイブリッド走査アーキテクチャ、コンパクトなSAR/GMTIおよび海上監視用ペイロード、自律型UAV運用向けの検知・回避レーダー、ならびにEO/IRシステム、指揮統制プラットフォーム、およびエフェクターに誘導信号を送信できるネットワーク化された対UASセンサーなどが挙げられます。軍事UAVの購入増加、防空ネットワークの近代化、および自律型・BVLOS(視界外)ドローン運用への需要の高まりにより、UAVエコシステム全体においてレーダーの役割がさらに重要になるものと見込まれます。
UAVレーダー市場の動向
推進要因:対UAS検知・追跡への需要の高まり
軍事および民間分野における小型ドローンの利用拡大に伴い、対UASレーダーシステムへの需要が加速しています。防衛機関、空港、国境、および重要インフラの運営者は、低空を飛行する脅威を継続的に検知・追跡することを必要としています。ドローンの侵入件数の増加や、非対称戦争の進化が、高度でネットワーク化されたレーダーベースの対UASソリューションへの投資を後押ししています。
抑制要因:UAVプラットフォームにおけるサイズ、重量、電力、および熱的制約
UAVへのレーダー搭載は、特に小型および戦術用ドローンにおいて、厳しいサイズ、重量、電力、および熱的要件によって制約されています。高性能なレーダーシステムは、多大な電力と冷却を必要とする一方で、ペイロード重量も増加させます。これらの制約により、航続時間、ペイロード容量、および任務範囲が制限される可能性があり、レーダーの統合は技術的に困難であり、比較的コストも高くなります。
機会:BVLOS UAV運用向けのコンパクトな検知・回避レーダー
視界外(BVLOS)でのUAV運用の拡大は、コンパクトな検知・回避レーダーにとって大きな機会を生み出しています。これらのセンサーは、視界不良の状況下でも非協力的な航空機や障害物を識別することができ、より安全な自律飛行を支援します。商業用ドローンによる配送、点検任務、物流業務の増加、および進化する空域規制により、軽量な飛行安全レーダーソリューションへの需要が加速すると予想されます。
課題:雑多な環境における小型UAVの検出と分類
小型UAVは、レーダー断面積が小さく、速度が遅く、建物や植生、地形の近くで飛行するため、その検出と分類は依然として困難です。鳥やその他の移動物体も誤警報を引き起こす可能性があります。そのため、レーダーサプライヤーは、信頼性の高い検出性能を維持するために、高度な信号処理、マイクロドップラー解析、およびセンサーフュージョンを必要としています。
UAVレーダー市場のエコシステム
UAVレーダー市場のエコシステムは、搭載型レーダーメーカー、外部設置型ドローン検知レーダーサプライヤー、UAV OEM、対UASシステムインテグレーター、防衛機関、および民間のエンドユーザーで構成されています。IMSAR、ジェネラル・アトミックス、レオナルド、タレス、IAI-ELTA、ハネウェルは、SAR/GMTI、海上監視、検知・回避、航法、およびミッション安全アプリケーション向けの搭載型レーダーソリューションを提供しています。
機外レーダーのサプライヤーには、Echodyne、Robin Radar Systems、HENSOLDT、Saab、Blighter Surveillance Systems、SRCなどが挙げられます。これらのソリューションは、Baykar、Turkish Aerospace Industries、AeroVironment、Shield AI、Anduril、DroneShield、Dedroneなどの軍事UAVメーカーやC-UAS企業によって導入されています。同社の最も重要な顧客には、軍隊、国境警備機関、空港、重要インフラ運営事業者、法執行機関、および商用ドローン運用事業者が含まれます。
その他のエコシステム参加者には、レーダー用チップセットおよびRFサプライヤー、アンテナメーカー、ソフトウェア開発者、指揮統制プロバイダー、システムインテグレーター、販売代理店、試験機関、認証機関、ならびに導入およびライフサイクル要件をサポートするメンテナンスプロバイダーなどが挙げられます。
UAVレーダー市場のセグメント
UAVレーダー市場:種類別
この市場は、電子走査アレイレーダー、機械走査レーダー、機械・電子ハイブリッド走査レーダー、および固定開口/非走査レーダーに分類されます。電子走査システムは、ビームステアリングの高速化、多目標追跡、およびソフトウェア定義による運用が可能であることから広く採用されていますが、一方、ハイブリッドアーキテクチャは、広範囲な機械走査と高速な電子走査を組み合わせることで、注目を集めつつあります。
UAVレーダー市場:搭載レーダーの種類別
UAV搭載レーダー市場には、ISRおよび監視用レーダーペイロード、火器管制・目標捕捉用レーダー、検知・回避および空域安全用レーダー、航法・飛行安全用レーダー、気象・大気レーダー、ならびに特殊なリモートセンシング用レーダーが含まれます。ISRおよび監視システムは主要な応用分野であり、軍事用UAVにおけるSAR/GMTI、海上監視、および持続的な情報収集能力の利用拡大が牽引役となっています。
UAVレーダー市場(機外レーダーの種類別)
機外レーダー市場は、捜索・探知レーダー、精密追跡・誘導レーダー、多機能対UASレーダー、および射撃管制・交戦支援レーダーに分類されます。捜索・探知レーダーは最大のセグメントを占めており、これは軍事機関、国境警備機関、および重要インフラの運営者が、小型で低空飛行するUAVの脅威を早期に特定するために、持続的な監視を必要としているためです。
UAVレーダー市場:周波数帯別
UAVレーダーシステムは、探知距離、解像度、および任務要件に応じて、Lバンド、Sバンド、Cバンド、Xバンド、Kuバンド、Kバンド、Kaバンド、V/Wバンド、およびその他の周波数帯で動作します。Xバンドは、高解像度の探知、アンテナサイズ、および動作範囲のバランスに優れているため、SAR/GMTI、海上監視、および対UAS用途で広く使用されています。
UAVレーダー市場:UAVクラス別
UAVクラスセグメントは、特に搭載型レーダーを対象としており、25 kg以下の小型UAV、25~150 kgの戦術用UAV、150~600 kgの中型UAV、および600 kg以上の大型UAVが含まれます。MALE、HALE、および戦闘用UAVプラットフォームを含む大型UAVは、その大きなペイロード容量、電力供給能力、および高度な多機能レーダーシステムを搭載できる能力により、レーダー需要の大部分を占めています。
UAVレーダー市場:エンドユーザー別
主なエンドユーザーには、防衛機関、国土安全保障および法執行機関、民間航空機関、重要インフラ事業者、および商用UAVユーザーが挙げられます。防衛分野は、高性能なレーダー探知・追跡能力を必要とする軍事UAV、対UASシステム、国境監視ソリューション、および多層的な防空ネットワークの調達増加に牽引され、依然として最大の需要セグメントとなっています。
UAVレーダー市場の地域別動向
予測期間中、アジア太平洋地域がUAVレーダー市場で最も急速な成長を遂げる見込み
アジア太平洋地域では、各国が軍事UAV、対UASシステム、および防空システムの近代化への投資を加速させていることから、UAVレーダー市場において最も急速な成長が見込まれています。国境、海域、重要インフラをめぐる安全保障上の懸念の高まりが、機載レーダーペイロードと機外型ドローン検知システムの双方に対する需要を牽引しています。中国、インド、日本、韓国、オーストラリアなどの国々は、国産UAVの製造、レーダー開発、センサー統合能力を拡大するとともに、戦術用およびMALE(中高度長航続)UAVプラットフォームの調達も増やしています。コンパクトなAESA、ハイブリッド走査、ソフトウェア定義レーダー技術の採用拡大は、監視、追跡、探知・回避、および対ドローン用途に対する地域的な需要をさらに後押ししています。
UAVレーダー市場:企業評価マトリックス
UAVレーダー市場のマトリックスにおいて、レオナルドS.p.A.(Star)は、機載UAVレーダーとより広範な監視アプリケーションの両方に事業を展開していることから、良好な位置づけにあります。同社のポートフォリオには、PicoSAR、Osprey、Gabbianoレーダーファミリーなどのコンパクトな航空機搭載システムが含まれており、SAR/GMTI、海上監視、およびマルチミッションセンシングの要件に対応しています。これにより、レオナルド社は軍事用UAVプログラム、海上哨戒任務、および高度なISR(情報・監視・偵察)用途への参入機会を得ており、その幅広いレーダー技術力と統合実績が、国際的な防衛顧客や無人プラットフォームプログラムにおける同社の地位を強化しています。
UAVレーダー市場の主要プレイヤー
UAVレーダー市場における主要企業一覧
RTX (US)
Leonardo SpA (Italy)
Israel Aerospace Industries (Israel)
Saab AB (Sweden)
HENSOLDT AG (Germany)
Thales (France)
Northrop Grumman Corporation (US)
General Atomics (US)
Honeywell International Inc (US)
ASELSAN AS (Türkiye)
Hanwha Systems Co., Ltd (South Korea)
Mitsubishi Electric Corporation (Japan)
IMSAR (US)
Echodyne Corp (US)
Meteksan Defence Industry Inc (Türkiye)
最近の動向
2026年7月:エコーダイン社は、同社のMESAレーダーシステムに対する需要の高まりに対応するため、ワシントン州に新たな最先端レーダー製造施設を開設しました。この施設は、対UAS、部隊防護、国境監視、およびBVLOS用途向けに、年間3万台以上のレーダー生産に対応できるよう設計されています。これは、コンパクトな電子走査式レーダー分野における商業化の進展と生産規模の拡大を示しています。
2026年5月:レイセオン社は、ブルー・レイヴン社から、同社史上最大となる120システムの「シャープサイト(SharpSight)」レーダーの受注を獲得しました。「シャープサイト」は、MQ-9Bを含む有人および無人プラットフォームに適したマルチドメイン監視レーダーです。レイセオン社はまた、納期を短縮し、高まる国際的な監視レーダー需要に対応するため、生産能力の拡大を進めています。
2026年5月:サーブ社とジェネラル・アトミックス社は、MQ-9B無人機(UAV)に搭載された「LoyalEye」空中早期警戒レーダーの初飛行を完了しました。この統合は、ハイエンドな空中監視レーダー能力が無人プラットフォームへと移行していることを示すものであり、持続的な長距離探知、追跡、および早期警戒能力を提供することを目的としています。
1 はじめに 49
1.1 調査の目的 49
1.2 市場の定義 49
1.3 調査範囲 50
1.3.1 市場セグメンテーションおよび地域別概要 50
1.3.2 調査対象の範囲および除外項目 51
1.4 調査対象期間 52
1.5 調査対象通貨 52
1.5.1 2021年~2025年の米ドル為替レート 52
1.6 ステークホルダー 53
1.7 変更点の概要 53
2 エグゼクティブ・サマリー 54
2.1 主な洞察と市場のハイライト 54
2.2 主要市場参加者:戦略的展開のマッピング 55
2.3 UAVレーダー市場における破壊的トレンド 55
2.4 高成長セグメント 56
2.5 地域別概要:市場規模、成長率、および予測 58
3 プレミアムインサイト 59
3.1 UAVレーダー市場における事業者にとって魅力的な機会 59
3.2 UAVレーダー市場:走査種類別 60
3.3 UAVレーダー市場:搭載レーダー種類別 60
3.4 UAVレーダー市場:オフボードレーダーの種類別 61
3.5 UAVレーダー市場:エンドユーザー別 61
4 市場概要 62
4.1 はじめに 62
4.2 市場の動向 62
4.2.1 推進要因 63
4.2.1.1 対UAS(無人航空機システム)の探知・追跡に対する需要の高まり 63
4.2.1.2 UAVプラットフォームにおけるレーダー任務の拡大 63
4.2.1.3 全天候型および低視程環境下でのセンシングの必要性 63
4.2.2 制約要因 64
4.2.2.1 UAVプラットフォームにおけるサイズ、重量、消費電力、および熱的制限 64
4.2.2.2 プラットフォームへの高度な統合および認定要件 64
4.2.3 機会 65
4.2.3.1 BVLOS UAV運用向けのコンパクトな探知・回避レーダー 65
4.2.3.2 分散型およびネットワーク化された対UASレーダーシステム 65
4.2.4 課題 66
4.2.4.1 雑多な環境における小型UAVの検出と分類 66
4.2.4.2 レーダー、C2、センサー、およびエフェクター間の相互運用性 66
4.3 UAVレーダー市場における未充足ニーズと未開拓分野 67
4.4 相互に関連する市場とセクター横断的な機会 67
4.5 ティア1/2/3の主要企業による戦略的動き 68
4.5.1 ティア1、2、3の主要企業による戦略的動き 68
5 産業動向 69
5.1 はじめに 69
5.2 マクロ経済の見通し 69
5.2.1 はじめに 69
5.2.2 GDPの動向と予測 69
5.2.3 世界のUAVレーダー産業の動向 71
5.2.4 UAV用AESAレーダーの世界的な動向 71
5.3 バリューチェーン分析 72
5.4 エコシステム分析 75
5.5 貿易分析 76
5.5.1 輸入シナリオ(HSコード 852610) 76
5.5.2 輸出シナリオ(HSコード 852610) 77
5.6 2026年~2027年の主要な会議およびイベント 79
5.7 顧客のビジネスに影響を与えるトレンドとディスラプション 80
5.8 投資および資金調達のシナリオ 80
5.9 価格分析 81
5.9.1 搭載レーダーハードウェアモジュールの種類別、UAVレーダーの平均販売価格 81
5.9.2 地域別、UAVレーダーの平均販売価格 82
5.10 事例研究 83
5.10.1 事例研究 1:ジェネラル・アトミクス社が「グレイ・イーグル」UAV向けに「イーグルアイ」レーダーを開発 83
5.10.2 事例研究 2:AATI社がBVLOS UAV運用に「エコーフライト」レーダーを採用 83
5.10.3 事例研究 3:アメリカ陸軍が対UAS作戦向けにKURFSレーダーをLIDSと統合 83
5.11 総所有コスト 84
5.11.1 統合および配備コスト 84
5.11.2 統合および配備コスト 84
5.11.3 年間運用・保守コスト 84
5.11.4 ライフサイクル半ばにおけるアップグレードおよび技術更新コスト 84
5.11.5 その他のコスト 85
5.12 部品表(BOM分析) 85
5.12.1 電子走査式アレイレーダー 85
5.12.2 機械走査式レーダー 86
5.12.3 機械式・電子式ハイブリッド走査レーダー 86
5.12.4 固定開口/非走査レーダー 86
5.13 ビジネスモデル 87
5.13.1 直接販売・調達モデル 87
5.13.2 OEMおよびプラットフォーム統合モデル 87
5.13.3 システム統合および主契約モデル 88
5.13.4 改修、アップグレードおよびライフサイクルサポートモデル 88
5.13.5 ソフトウェアおよびレーダーデータ・サブスクリプション・モデル 89
5.13.6 マネージド・デプロイメントおよびキャパビリティ・アズ・ア・サービス・モデル 89
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 90
6.1 主要な新興技術 90
6.1.1 SWAP-Cの低減とレーダーの小型化 90
6.1.1.1 高出力RFセクションにおけるGaAsからGaNへの移行 90
6.1.1.2 シリコンRF、SIGE、SOI、CMOS、および高集積フロントエンド 90
6.1.1.3 アナログ、ハイブリッド、およびデジタルビームフォーミング 90
6.1.1.4 ダイレクトRFサンプリングおよび高速ミックスドシグナル変換 91
6.1.1.5 ソフトウェア定義レーダーおよびコグニティブレーダー 91
6.2 補完技術 91
6.2.1 AIを活用した検出、分類、およびクラッター抑制 91
6.2.2 コンフォーマル、分散型、およびマルチパネルアパーチャ 92
6.2.3 多機能RFおよび統合型センシング/通信 92
6.2.4 MIMO、マルチスタティック、バイスタティック、およびスウォーム型レーダー 92
6.3 関連技術 93
6.3.1 オープンアーキテクチャおよびモジュラー型ペイロードインターフェース 93
6.3.2 熱管理およびパワーエレクトロニクスの動向 93
6.3.3 サイバーセキュリティおよび電子機器保護の要件 93
6.4 技術ロードマップ 94
6.5 特許分析 95
6.6 将来の応用分野 99
6.7 AI/生成AIがUAVレーダー市場に与える影響 100
6.7.1 主なユースケースと市場の可能性 101
6.7.2 UAVレーダー市場におけるベストプラクティス 101
6.7.3 相互に関連する隣接エコシステムと市場プレイヤーへの影響 102
6.7.4 UAVレーダー市場におけるジェネレーティブAI導入に対する顧客の準備状況 103
7 持続可能性と規制環境 104
7.1 地域ごとの規制とコンプライアンス 104
7.1.1 規制機関、政府機関、およびその他の組織 104
7.1.2 主要な規制 108
7.1.3 産業標準 109
7.2 サステナビリティへの取り組み 111
7.2.1 低消費電力のRF電子と熱管理の改善 111
7.2.2 ソフトウェア定義およびモジュール式レーダーアーキテクチャ 112
7.2.3 修理、アップグレード、およびライフサイクル管理 112
7.3 規制政策がサステナビリティの取り組みに与える影響 112
7.3.1 エネルギー効率の高いRF部品と熱管理 113
7.3.2 モジュール式アップグレード、修理、およびライフサイクルの延長 113
8 顧客環境と購買者の行動 114
8.1 意思決定プロセス 114
8.2 購入者、ステークホルダー、および購入評価基準 115
8.2.1 購入プロセスにおける主要なステークホルダー 115
8.2.2 購入基準 116
8.3 導入の障壁と内部的な課題 117
9 種類別 UAV レーダー市場(市場規模および 2031 年までの予測 – 単位:百万米ドル) 119
9.1 はじめに 120
9.2 電子走査アレイレーダー 121
9.2.1 より高速な目標探知、多目標追跡、および柔軟な設置が成長を牽引 121
9.2.2 アクティブ電子走査アレイ(AESA) 122
9.2.2.1 アナログビームフォーミングAESA 123
9.2.2.2 ハイブリッドビームフォーミングAESA 123
9.2.2.3 デジタルビームフォーミングAESA 124
9.2.2.4 分散型/多機能AESA 124
9.2.3 その他の電子走査アレイ 124
9.2.3.1 受動型電子走査アレイ(PESA) 125
9.2.3.2 メタマテリアル電子走査アレイ(MESA) 126
9.2.3.3 多入力多出力(MIMO) 126
9.2.3.4 デジタルアレイ 126
9.3 機械式走査レーダー 126
9.3.1 広範囲の探知範囲、実績のあるレーダー設計、および需要を維持するためのコストに関する考察 126
9.3.1.1 回転アンテナレーダー 128
9.3.1.2 ジンバル式/ステアリング式アンテナレーダー 128
9.3.1.3 機械式スイープセクター走査レーダー 128
9.4 機械式・電子式ハイブリッド走査レーダー 128
9.4.1 ハイブリッド技術の発展を促進するための、電子ビーム制御と機械的再配置の組み合わせ 128
9.4.1.1 機械的に回転するAESA 129
9.4.1.2 機械的に位置決めされる固定パネル型AESA 130
9.4.1.3 機械的再配置を伴う電子セクター走査 130
9.5 固定ビーム/非走査型レーダー 130
9.5.1 成長を支える広範囲な空間カバレッジと多位置イメージング 130
9.5.1.1 固定式サイドルッキングレーダー 131
9.5.1.2 固定式前方観測レーダー 132
9.5.1.3 固定式マルチアパーチャレーダー 132
10 レーダー種類別 UAV レーダー市場(市場規模および 2031 年までの予測 – 単位:百万米ドル) 133
10.1 はじめに 134
10.2 搭載型レーダーの種類 135
10.2.1 BVLOS運用およびコンパクトレーダーの統合が需要を牽引 135
10.3 非搭載型レーダーの種類 135
10.3.1 分散型対UASネットワークと広範囲なカバレッジが需要を牽引 135
11 UAVレーダー市場:搭載レーダーの種類別(市場規模および2031年までの予測 – 単位:百万米ドル) 136
11.1 はじめに 137
11.2 ISRおよび監視用レーダー 138
11.2.1 継続的なISRおよび海上監視が需要を牽引 138
11.2.1.1 専用SARイメージングレーダー 139
11.2.1.2 専用GMTIレーダー 140
11.2.1.3 海上監視レーダー 140
11.2.1.4 航空監視レーダー 140
11.3 射撃管制・目標捕捉レーダー 141
11.3.1 武装無人航空機(UAV)の任務が、射撃管制・目標捕捉レーダーの需要を牽引 141
11.3.1.1 目標探知・捕捉レーダー 142
11.3.1.2 目標追跡レーダー 142
11.3.1.3 兵器誘導・誘導支援レーダー 142
11.3.1.4 迎撃機誘導レーダー 143
11.4 検知・回避および空域安全レーダー 143
11.4.1 成長を牽引するBVLOS運用と空域統合 143
11.4.1.1 交通監視用空対空レーダー 144
11.4.1.2 統合型DAAレーダーサブシステム 144
11.5 航法および飛行安全用レーダー 145
11.5.1 需要を牽引する自律飛行および低高度運用 145
11.5.1.1 レーダー高度計 146
11.5.1.2 地形・障害物回避用レーダー 146
11.5.1.3 着陸・進入支援用レーダー 146
11.6 気象・大気レーダー 147
11.6.1 気象レーダーの普及を支える長航続UAV運用 147
11.6.1.1 気象観測レーダー 148
11.6.1.2 降水・大気・雲レーダー 148
11.7 マルチモードおよび特殊用途レーダー 148
11.7.1 UAVレーダー市場におけるレーダー用途の拡大に向けた特殊観測任務 148
11.7.1.1 SAR/GMTIマルチモードレーダー 149
11.7.1.2 海上用マルチモードレーダー 149
11.7.1.3 マルチモード戦闘用レーダー 150
11.7.2 その他の特殊UAVレーダー 150
11.7.2.1 地中探査レーダー 151
11.7.2.2 樹冠透過レーダー 151
11.7.2.3 氷・雪探査レーダー 152
11.7.2.4 環境・科学用レーダー 152
12 UAVレーダー市場:オフボード種類別(市場規模および2031年までの予測 – 単位:百万米ドル) 153
12.1 はじめに 154
12.2 捜索・探知レーダー 155
12.2.1 小型ドローンの脅威と多層的なC-UASネットワークが需要を牽引 155
12.3 精密追跡・誘導レーダー 156
12.3.1 需要を牽引する統合型C-UASアーキテクチャ 156
12.4 多機能対UASレーダー 156
12.4.1 進化するドローン脅威と機動的な防衛ニーズが導入を促進 156
12.5 射撃管制および交戦支援レーダー 157
12.5.1 需要を牽引するキネティック対UASシステム 157
13 周波数帯別UAVレーダー市場(市場規模および2031年までの予測 – 単位:百万米ドル) 158
13.1 はじめに 159
13.2 Lバンド 161
13.2.1 広域監視および対UAS探知が成長を牽引 161
13.3 Sバンド 161
13.3.1 長距離UAV検知と多層的な防空体制が需要を牽引 161
13.4 Cバンド 162
13.4.1 移動式防空および多目的監視が成長を牽引 162
13.5 Xバンド 162
13.5.1 需要を牽引する高解像度センシングと精密追跡 162
13.6 KUバンド 163
13.6.1 需要を牽引するコンパクトなSARペイロードと精密な対UAS追跡 163
13.7 Kバンド 164
13.7.1 普及を促進する自律飛行とレーダー高度測定 164
13.8 KAバンド 164
13.8.1 需要を牽引する高解像度マッピングと精密計測 164
13.9 V/Wバンドおよびその他のミリ波帯 165
13.9.1 成長を促進する短距離高精度センシングおよび自律飛行 165
13.10 マルチバンド 165
13.10.1 普及を促進する広域探索と高精度追跡の組み合わせ 165
13.10.2 その他の周波数帯 166
14 UAVクラス別UAVレーダー市場(市場規模および2031年までの予測 – 単位:百万米ドル) 167
14.1 はじめに 168
14.2 小型UAV(25 kg以下) 169
14.2.1 コンパクトなレーダーの搭載と自律運用が需要を牽引 169
14.2.2 マイクロUAV 170
14.2.3 ミニUAV 170
14.2.4 小型戦術用UAV 171
14.3 戦術用UAV(25~150 kg超) 171
14.3.1 導入を促進するマルチセンサーISRおよび長時間の任務 171
14.4 中型UAV(150~600 kg) 172
14.4.1 需要を牽引する海上監視および広域ISR 172
14.5 大型UAV(600 kg) 172
14.5.1 成長を牽引する持続的監視および戦闘任務 172
14.5.2 中高度長航続型(MALE)UAV 173
14.5.3 高高度長航続(HALE)UAV 174
14.5.4 無人戦闘航空機 (UCAV) 174
15 エンドユーザー別 UAV レーダー市場(市場規模および 2031 年までの予測 – 単位:百万米ドル) 175
15.1 はじめに 176
15.2 防衛 177
15.2.1 継続的なISRおよび防衛の近代化が需要を牽引 177
15.3 国土安全保障および法執行 177
15.3.1 国境監視および対UAS作戦が需要を牽引 177
15.4 民生・商業 178
15.4.1 BVLOS運用およびインフラ監視が導入を促進 178
16 地域別UAVレーダー市場(市場規模および2031年までの予測 –
単位:百万米ドル) 179
16.1 はじめに 180
16.2 北米 181
16.2.1 アメリカ 194
16.2.1.1 市場を牽引する対UASプログラム 194
16.2.2 カナダ 198
16.2.2.1 市場を牽引する北極圏の監視、RPASの調達、および対UASへの投資 198
16.3 ヨーロッパ 202
16.3.1 英国 214
16.3.1.1 市場を牽引する監視用UAVの近代化および対UASへの資金投入 214
16.3.2 フランス 218
16.3.2.1 市場を拡大するレーダー搭載の戦術用および海軍用UAVプログラム 218
16.3.3 ドイツ 222
16.3.3.1 持続型無人ISRおよび移動式防空プログラムがレーダーの導入を促進 222
16.3.4 イタリア 227
16.3.4.1 海軍用UAVの統合および対UAS対策の展開がレーダーシステムの需要を牽引 227
16. 3.5 スペイン 231
16.3.5.1 市場の成長を支えるSIRTAPの開発および移動式対UASプログラム 231
16.3.6 ポーランド 235
16.3.6.1 東部戦線におけるドローン脅威と対UAS装備の調達により、レーダーの配備が加速 235
16.3.7 スウェーデン 239
16.3.7.1 分散型対UASシステムと共通レーダーアーキテクチャにより、市場機会が拡大 239
16.3.8 ノルウェー 243
16.3.8.1 極北地域の監視および軍事基地の防護が、UAV用レーダーの需要を牽引 243
16.3.9 オランダ 247
16.3.9.1 海軍によるUAVの配備および国内センサーの現地化が、レーダー需要を強化 247
16.3.10 その他のヨーロッパ諸国 251
16.4 アジア太平洋地域 255
16.4.1 中国 268
16.4.1.1 低高度ドローン運用拡大と防衛近代化が市場を牽引 268
16.4.2 インド 272
16.4.2.1 国境監視の需要と対UAS装備の調達により市場が牽引される見込み 272
16.4.3 日本 276
16.4.3.1 海上ISRおよび軍事施設の防護により市場が牽引される見込み 276
16.4.4 韓国 280
16.4.4.1 国産レーダー搭載UAVの生産および対ドローン対策プログラムが市場を牽引 280
16.4.5 オーストラリア 284
16.4.5.1 長距離海上監視およびLAND 156の配備が市場を牽引 284
16.4.6 シンガポール 289
16.4.6.1 高密度な空域の安全確保と重要インフラの保護が市場を牽引 289
16.4.7 台湾 293
16.4.7.1 台湾のUAVレーダー市場を牽引する、海峡両岸におけるISRの拡大と多層的な対UAS防衛 293
16.4.8 アジア太平洋のその他の地域 297
16.5 中東 302
16.5.1 GCC 315
16.5.1.1 UAE 316
16.5.1.1.1 レーダー搭載UAVプログラムの拡大と重要インフラの監視が市場を牽引 316
16.5.1.2 サウジアラビア 320
16.5.1.2.1 防衛分野の現地化とUAVセンサーの統合が市場を牽引 320
16.5.2 イスラエル 324
16.5.2.1 確立されたUAVとレーダーの統合、および継続的なISR要件が市場を牽引 324
16.5.3 トルコ 329
16.5.3.1 国産戦闘用UAVの開発およびAESAレーダーの統合が導入を促進 329
16.5.4 その他の中東諸国 333
16.6 南米アメリカ 337
16.6.1 ブラジル 349
16.6.1.1 国境監視、アマゾン地域のモニタリング、および対UAS対策への投資が市場を牽引 349
16.6.2 メキシコ 354
16.6.2.1 空域保護、戦略的RPAS調達、および重要インフラのセキュリティが市場を牽引 354
16.6.3 アルゼンチン 358
16.6.3.1 国内レーダー開発および北部国境のセキュリティプログラムが市場を牽引 358
16.6.4 その他の南米アメリカ諸国 362
16.7 アフリカ 367
16.7.1 南部アフリカ 379
16.7.1.1 市場の成長を支える国境監視および対ドローン対策の需要 379
16.7.2 北アフリカ 384
16.7.2.1 市場成長を支える防空システムの近代化およびレーダーを活用したUAV運用 384
17 競争環境 389
17.1 はじめに 389
17.2 主要企業の戦略/競争優位性(2021年~2025年) 389
17.3 売上高分析(2021年~2025年) 392
17.4 市場シェア分析( 2025年 392
17.5 ブランド比較 395
17.6 企業評価および財務指標 396
17.7 オンボード企業評価マトリックス:主要プレイヤー、2025年 397
17.7.1 スター企業 397
17.7.2 新興リーダー企業 397
17.7.3 普及型企業 397
17.7.4 参加企業 397
17.8 オフボード企業評価マトリックス:主要プレイヤー、2025年 398
17.8.1 スター企業 398
17.8.2 新興リーダー企業 399
17.8.3 広範な存在感を示す企業 399
17.8.4 参入企業 399
17.8.5 企業の事業展開状況 400
17.8.5.1 企業の事業展開状況 400
17.8.5.2 地域別の事業展開状況 401
17.8.5.3 オンボード・レーダーの種類フットプリント 402
17.8.5.4 オフボード・レーダーの種類フットプリント 403
17.8.5.5 エンドユーザー・フットプリント 404
17.9 企業評価マトリックス:スタートアップ/中小企業、2025年 405
17.9.1 先進的な企業 405
17.9.2 対応力のある企業 405
17.9.3 活力ある企業 405
17.9.4 スタートアップ企業 405
17.9.5 競合ベンチマーキング 407
17.9.5.1 スタートアップ/中小企業の一覧 407
17.9.5.2 スタートアップ/中小企業の競合ベンチマーキング 407
17.10 競合シナリオ 408
17.10.1 製品の発売・機能強化・開発 408
17.10.2 取引 416
17.10.3 その他の動向 426
18 企業概要 446
18.1 主要企業 446
18.1.1 RTX 446
18.1.1.1 事業概要 446
18.1.1.2 提供製品 447
18.1.1.3 最近の動向 449
18.1.1.3.1 製品開発 449
18.1.1.3.2 その他の動向 449
18.1.1.4 MnMの見解 451
18.1.1.4.1 勝利への権利 451
18.1.1.4.2 戦略的選択 451
18.1.1.4.3 弱点と競合上の脅威 451
18.1.2 THALES 452
18.1.2.1 事業概要 452
18.1.2.2 提供製品 453
18.1.2.3 最近の動向 456
18.1.2.3.1 新製品の発売 456
18.1.2.3.2 取引 456
18.1.2.3.3 その他の動向 457
18.1.2.4 MnMの見解 459
18.1.2.4.1 勝利への権利 459
18.1.2.4.2 戦略的選択 459
18.1.2.4.3 弱点と競合上の脅威 459
18.1.3 HENSOLDT AG 460
18.1.3.1 事業概要 460
18.1.3.2 提供製品 461
18.1.3.3 最近の動向 463
18.1.3.3.1 製品の発売および開発 463
18.1.3.3.2 取引 463
18.1.3.3.3 その他の動向 464
18.1.3.4 MnMの見解 466
18.1.3.4.1 勝利への権利 466
18.1.3.4.2 戦略的選択 466
18.1.3.4.3 弱点と競合上の脅威 466
18.1.4 SAAB AB 467
18.1.4.1 事業概要 467
18.1.4.2 提供製品 468
18.1.4.3 最近の動向 470
18.1.4.3.1 新製品の発売 470
18.1.4.3.2 取引 470
18.1.4.3.3 その他の動向 471
18.1.4.4 MnMの見解 473
18.1.4.4.1 勝利への権利 473
18.1.4.4.2 戦略的選択 473
18.1.4.4.3 弱点と競合上の脅威 473
18.1.5 LEONARDO S.P.A. 474
18.1.5.1 事業概要 474
18.1.5.2 提供製品 475
18.1.5.3 最近の動向 477
18.1.5.3.1 製品の発売および機能強化 477
18.1.5.3.2 取引 478
18.1.5.3.3 その他の動向 478
18.1.5.4 MnMの見解 479
18.1.5.4.1 勝利への権利 479
18.1.5.4.2 戦略的選択 479
18.1.5.4.3 弱点と競合上の脅威 479
18.1.6 ジェネラル・アトミクス 480
18.1.6.1 事業概要 480
18.1.6.2 提供製品 480
18.1.6.3 最近の動向 481
18.1.6.3.1 製品の発売および機能強化 481
18.1.6.3.2 契約 482
18.1.6.3.3 その他の動向 482
18.1.7 ノースロップ・グラマン 484
18.1.7.1 事業概要 484
18.1.7.2 提供製品 485
18.1.7.3 最近の動向 486
18.1.7.3.1 製品の改良 486
18.1.7.3.2 その他の動向 487
18.1.8 ASELSAN A.Ş. 489
18.1.8.1 事業概要 489
18.1.8.2 提供製品 490
18.1.8.3 最近の動向 491
18.1.8.3.1 製品の発売および開発 491
18.1.8.3.2 その他の動向 493
18.1.9 ハンファ・システムズ株式会社 495
18.1.9.1 事業概要 495
18.1.9.2 提供製品 496
18.1.9.3 最近の動向 497
18.1.9.3.1 製品の発売および開発 497
18.1.9.3.2 取引 497
18.1.9.3.3 その他の動向 498
18.1.10 ハネウェル・インターナショナル社 499
18.1.10.1 事業概要 499
18.1.10.2 提供製品 500
18.1.10.3 最近の動向 501
18.1.10.3.1 製品の発売および開発 501
18.1.10.3.2 取引 502
18.1.10.3.3 その他の動向 502
18.1.11 エコーダイン・コーポレーション 503
18.1.11.1 事業概要 503
18.1.11.2 取り扱い製品 503
18.1.11.3 最近の動向 504
18.1.11.3.1 新製品の発売 504
18.1.11.3.2 取引 505
18.1.11.3.3 その他の動向 507
18.1.12 三菱電機株式会社 509
18.1.12.1 事業概要 509
18.1.12.2 提供製品 510
18.1.12.3 最近の動向 511
18.1.12.3.1 製品開発 511
18.1.12.3.2 その他の動向 511
18.1.13 METEKSAN DEFENCE INDUSTRY INC. 512
18.1.13.1 事業概要 512
18.1.13.2 提供製品 512
18.1.13.3 最近の動向 513
18.1.13.3.1 製品の発売および改良 513
18.1.13.3.2 その他の動向 514
18.1.14 イスラエル・エアロスペース・インダストリーズ 515
18.1.14.1 事業概要 515
18.1.14.2 取り扱い製品 516
18.1.14.3 最近の動向 519
18.1.14.3.1 新製品の発売および開発 519
18.1.14.3.2 契約 519
18.1.14.3.3 その他の動向 520
18.1.15 IMSAR 521
18.1.15.1 事業概要 521
18.1.15.2 提供製品 521
18.1.15.3 最近の動向 523
18.1.15.3.1 製品のアップグレード 523
18.1.15.3.2 取引 523
18.1.15.3.3 その他の動向 524
18.1.16 ロッキード・マーティン社 526
18.1.16.1 事業概要 526
18.1.16.2 提供製品 527
18.1.16.3 最近の動向 528
18.1.16.3.1 契約 528
18.1.16.3.2 その他の動向 529
18.1.17 テレダイン・テクノロジーズ社 531
18.1.17.1 事業概要 531
18.1.17.2 提供製品 532
18.1.17.3 最近の動向 534
18.1.17.3.1 製品の発売および機能強化 534
18.1.17.3.2 取引 535
18.1.17.3.3 その他の動向 535
18.1.18 エルビット・システムズ社 536
18.1.18.1 事業概要 536
18.1.18.2 提供製品 537
18.1.18.3 最近の動向 538
18.1.18.3.1 製品の発売および開発 538
18.1.18.3.2 契約 538
18.1.18.3.3 その他の動向 539
18.1.19 BHARAT ELECTRONICS LIMITED (BEL) 540
18.1.19.1 事業概要 540
18.1.19.2 取り扱い製品 541
18.1.19.3 最近の動向 543
18.1.19.3.1 製品の発売および開発 543
18.1.19.3.2 契約 543
18.1.19.3.3 その他の動向 544
18.1.20 ROBIN RADAR SYSTEMS 545
18.1.20.1 事業概要 545
18.1.20.2 提供製品 545
18.1.20.3 最近の動向 546
18.1.20.3.1 製品の発売および機能強化 546
18.1.20.3.2 取引 547
18.1.20.3.3 その他の動向 548
18.2 その他の企業 550
18.2.1 アナログ・デバイセズ社 550
18.2.2 QORVO US, INC. 551
18.2.3 NXP SEMICONDUCTORS 552
18.2.4 INFINEON TECHNOLOGIES AG 553
18.2.5 MACOM 554
18.2.6 メタセンシング社 555
18.2.7 アインシュタイン社 556
18.2.8 スマートマイクロ社 557
18.2.9 スペースフォレスト社 558
19 調査方法論 559
19.1 調査データ 559
19.1.1 二次データ 560
19.1.1.1 二次情報源からの主要データ 561
19.1.2 一次インタビューの内訳 561
19.1.3 一次データ 561
19.2 因子分析 562
19.2.1 はじめに 562
19.3 調査範囲 563
19.3.1 セグメントおよびサブセグメント 563
19.3.1.1 周波数帯別 UAV レーダー市場 563
19.3.1.2 UAV クラス別 UAV レーダー市場 563
19.3.1.3 エンドユーザー別 UAV レーダー市場 563
19.3.1.4 走査方式別 UAV レーダー市場 563
19.3.1.5 搭載レーダータイプ別 UAV レーダー市場 563
19.3.1.6 UAVレーダー市場(オフボードレーダーの種類別) 563
19.4 調査アプローチおよび方法論 564
19.4.1 市場規模の推計 564
19.4.1.1 ボトムアップアプローチ 564
19.4.1.2 トップダウン・アプローチ 565
19.5 データの三角測量 566
19.6 調査の前提条件 568
19.7 リスク評価 568
19.8 調査の限界 569
20 付録 570
20.1 ディスカッション・ガイド 570
20.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 572
20.3 カスタマイズオプション 574
20.4 関連レポート 574
20.5 著者情報 575
表1 国別GDP変化率(2021年~2030年) 69
表2 バリューチェーンにおける主要企業の役割 74
表3 エコシステムにおける企業の役割 76
表4 HSコード852610に該当する製品の輸入データ、
国別、2021年~2025年(千米ドル) 77
表5 HSコード852610に該当する製品の輸出データ、
国別、2021年~2025年(千米ドル) 78
表6 主要な会議およびイベント、2026年~2027年 79
表7 2025年のUAVレーダーの平均販売価格(搭載レーダーハードウェアモジュールの種類別) 82
表8 2025年のUAVレーダーの平均販売価格(地域別) 82
表9 UAVレーダー市場の総所有コスト 85
表10 UAVレーダーの種類の部品表 86
表11 主要特許(2016年~2024年) 96
表12 主なユースケースと市場の可能性 101
表13 ベストプラクティス:ユースケースを導入している企業 101
表14 相互に関連する隣接エコシステムと市場プレイヤーへの影響 102
表15 北米:規制機関、政府機関、
およびその他の組織 104
表16 ヨーロッパ:規制機関、政府機関、
およびその他の組織 105
表17 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 106
表18 中東・アフリカ:規制機関、政府機関、
およびその他の組織 107
表 19 南米アメリカ:規制機関、政府機関、
およびその他の組織 108
表 20 国・地域別の主要な規制機関、政府機関、およびその他の組織 108
表 21 気象監視システム市場における産業標準 110
表22 エンドユーザー別ステークホルダーの影響度(%) 116
表23 エンドユーザー別UAVレーダー市場の主な購入基準 117
表24 UAVレーダー市場:種類別、2021年~2025年(百万米ドル) 121
表25 UAVレーダー市場:種類別、2026年~2031年(百万米ドル) 121
表26 UAVレーダー市場(電子走査アレイレーダー別)、
2021年~2025年(百万米ドル) 122
表27 UAVレーダー市場(電子走査アレイレーダー別)、
2026年~2031年 (百万米ドル) 122
表28 UAVレーダー市場、アクティブ電子走査アレイ(AESA)別、
2021年~2025年(百万米ドル) 123
表29 UAVレーダー市場、能動型電子走査アレイ(AESA)別、2026年~2031年(百万米ドル) 123
表30 UAVレーダー市場、その他の電子走査アレイ別、
2021年~2025年(百万米ドル) 125
表31 UAVレーダー市場、その他の電子走査アレイ別
6年~2031年(百万米ドル) 125
表32 UAVレーダー市場、機械式スキャンレーダー別、
2021年~2025年(百万米ドル) 127
表33 UAVレーダー市場、機械式スキャンレーダー別、
2026年~2031年(百万米ドル) 127
表34 UAVレーダー市場:ハイブリッド(機械式・電子式)走査レーダー別、2021年~2025年(百万米ドル) 129
表35 UAVレーダー市場:機械式・電子式ハイブリッド走査レーダー別、2026年~2031年(百万米ドル) 129
表36 UAVレーダー市場:固定ビーム/非走査型レーダー別、
2021年~2025年(百万米ドル) 131
表37 UAVレーダー市場(固定ビーム/非走査型レーダー別)、
2026年~2031年(百万米ドル) 131
表38 UAVレーダー市場、レーダーの種類別、2021年~2025年(百万米ドル) 134
表39 UAVレーダー市場、レーダーの種類別、2026年~2031年(百万米ドル) 134
表40 UAVレーダー市場(搭載レーダーの種類別)、2021年~2025年(百万米ドル) 138
表41 UAVレーダー市場(搭載レーダーの種類別)、2026年~2031年(百万米ドル) 138
表42 UAVレーダー市場、ISRおよび監視レーダー別、
2021–2025年(百万米ドル) 139
表43 UAVレーダー市場、ISRおよび監視レーダー別、
2026–2031年 (百万米ドル) 139
表44 UAVレーダー市場、射撃管制・照準用レーダー別、
2021–2025年(百万米ドル) 141
表45 UAVレーダー市場(射撃管制・照準用レーダー別)、
2026年~2031年(百万米ドル) 142
表46 UAVレーダー市場(検知・回避および空域安全用レーダー別)、2021年 –2025年(百万米ドル) 144
表47 UAVレーダー市場、探知・回避および空域安全レーダー別、2026–2031年(百万米ドル) 144
表48 UAVレーダー市場:航法・飛行安全レーダー別、
2021–2025年(百万米ドル) 145
表49 UAVレーダー市場:航法・飛行安全用レーダー別、
2026年~2031年(百万米ドル) 146
表50 UAVレーダー市場:気象・大気用レーダー別、
2021年~2025年(百万米ドル) 147
表51 UAVレーダー市場、気象・大気レーダー別、
2026年~2031年(百万米ドル) 147
表52 UAVレーダー市場、マルチモードレーダー別、2021–2025年(百万米ドル) 149
表53 UAVレーダー市場、マルチモードレーダー別、2026–2031年(百万米ドル) 149
表 54 UAV レーダー市場、その他の特殊 UAV レーダー別、
2021–2025 年(百万米ドル) 150
表 55 UAV レーダー市場、その他の特殊 UAV レーダー別、
2026–2031 年(百万米ドル) 151
表56 UAVレーダー市場、オフボードレーダーの種類別、2021年~2025年(百万米ドル) 155
表57 UAVレーダー市場、オフボードレーダーの種類別、2026年~2031年(百万米ドル) 155
表58 UAVレーダー市場、周波数帯別、2021年~2025年(百万米ドル) 160
表59 UAVレーダー市場、周波数帯別、2026年~2031年(百万米ドル) 160
表60 UAVレーダー市場(UAVクラス別)、2021年~2025年(百万米ドル) 168
表61 UAVレーダー市場(UAVクラス別)、2026年~2031年(百万米ドル) 169
表 62 小型 UAV(25 kg 以下)別 UAV レーダー市場、2021–2025 年(百万米ドル) 170
表 63 小型 UAV(25 kg 以下)別 UAV レーダー市場、2026–2031 年(百万米ドル) 170
表64 UAVレーダー市場、大型UAV別:600 kg超、2021年~2025年(百万米ドル) 173
表65 UAVレーダー市場、大型UAV別:600 kg超、2026年~2031年(百万米ドル) 173
表66 UAVレーダー市場、エンドユーザー別、2021年~2025年(百万米ドル) 176
表67 UAVレーダー市場、エンドユーザー別、2026年~2031年(百万米ドル) 177
表68 UAVレーダー市場、地域別、2021年~2025年(百万米ドル) 181
表69 UAVレーダー市場、地域別、2026年~2031年(百万米ドル) 181
表70 北米:UAVレーダー市場、国別、2021–2025年(百万米ドル) 182
表71 北米:UAVレーダー市場、国別、2026–2031年(百万米ドル) 182
表72 北米:UAVレーダー市場、走査種類別、
2021年~2025年(百万米ドル) 183
表73 北米:UAVレーダー市場、走査種類別、
2026–2031年(百万米ドル) 183
表74 北米:UAVレーダー市場、電子スキャン方式別、2021–2025年(百万米ドル) 183
表75 北米:UAVレーダー市場、電子走査アレイレーダー別、2026–2031年(百万米ドル) 183
表76 南米アメリカ:UAVレーダー市場、機械式スキャンレーダー別、2021年~2025年(百万米ドル) 184
表77 南米アメリカ:UAVレーダー市場、機械式スキャンレーダー別、2026年~2031年 (百万米ドル) 184
表78 北米:UAVレーダー市場、機械式スキャンレーダー別、2021年~2025年(百万米ドル) 184
表79 南米アメリカ:UAVレーダー市場(機械式・電子式ハイブリッド走査レーダー別)、2026年~2031年(百万米ドル) 184
表80 南米アメリカ:UAVレーダー市場、固定ビーム/非走査型レーダー別、2021年~2025年(百万米ドル) 185
表81 北米:UAVレーダー市場、固定ビーム/非走査型レーダー別、2026年~2031年(百万米ドル) 185
表82 北米:UAVレーダー市場、搭載レーダーの種類別、
2021年~2025年 (百万米ドル) 185
表 83 南米アメリカ:UAV レーダー市場、搭載レーダーの種類別、
2026–2031 年(百万米ドル) 186
表 84 南米アメリカ:UAV レーダー市場、ISR および監視用レーダー別、
2021–2025 年 (百万米ドル) 186
表85 北米:UAVレーダー市場、ISRおよび監視用レーダー別、
2026年~2031年(百万米ドル) 186
表86 南米アメリカ:UAVレーダー市場(射撃管制・照準用レーダー別)、2021年~2025年(百万米ドル) 187
表87 南米アメリカ:UAVレーダー市場、射撃管制・照準レーダー別、2026年~2031年(百万米ドル) 187
表88 南米アメリカ:UAVレーダー市場、探知・回避および空域安全レーダー別、2021年~2025年(百万米ドル) 187
表89 南米アメリカ:UAVレーダー市場、検知・回避および空域安全レーダー別、2026年~2031年(百万米ドル) 187
表90 北米:UAVレーダー市場、ナビゲーションおよび飛行安全用レーダー別、2021年~2025年(百万米ドル) 188
表91 北米:UAVレーダー市場、 航法・飛行安全用レーダー別、2026–2031年(百万米ドル) 188
表92 北米:UAVレーダー市場、気象・大気レーダー別、2021–2025年(百万米ドル) 188
表93 南米アメリカ:UAVレーダー市場、気象・大気レーダー別、2026年~2031年(百万米ドル) 188
表94 南米アメリカ:UAVレーダー市場、マルチモードレーダー別、
2021年~2025年 (百万米ドル) 189
表95 北米:UAVレーダー市場、マルチモードレーダー別、
2026–2031 (百万米ドル) 189
表96 北米:UAVレーダー市場、その他の特殊UAVレーダー別、2021年~2025年(百万米ドル) 189
表97 南米アメリカ:UAVレーダー市場、その他の専用UAVレーダー別、2026年~2031年(百万米ドル) 190
表98 南米アメリカ:UAVレーダー市場、オフボードレーダーの種類別、
2021年~2025年 (百万米ドル) 190
表99 北米:UAVレーダー市場、機外レーダーの種類別、
2026年~2031年(百万米ドル) 190
表100 南米アメリカ:UAVレーダー市場、周波数帯別、
2021年~2025年(百万米ドル) 191
表101 南米アメリカ:UAVレーダー市場、周波数帯別、
2026年~2031年(百万米ドル) 191
表102 北米:UAVレーダー市場、UAVクラス別、
2021年~2025年(百万米ドル) 192
表103 南米アメリカ:UAVレーダー市場(UAVクラス別)、
2026年~2031年(百万米ドル) 192
表104 南米アメリカ:UAVレーダー市場(小型UAV:25 kg以下別)、
2021年~2025年(百万米ドル) 192
表105 北米:UAVレーダー市場、小型UAV(25 kg以下)別、
2026年~2031年(百万米ドル) 192
表106 南米アメリカ:UAVレーダー市場、大型UAV(600 kg超)別、
2021–2025年(百万米ドル) 193
表107 北米:UAVレーダー市場(大型UAV:600 kg超別)、
2026年~2031年(百万米ドル) 193
表108 北米:UAVレーダー市場、エンドユーザー別、2021年~2025年(百万米ドル) 193
表109 北米:UAVレーダー市場、エンドユーザー別、2026年~2031年(百万米ドル) 193
表110 アメリカ:UAVレーダー市場、走査の種類別、2021年~2025年(百万ドル) 194
表111 アメリカ:UAVレーダー市場、走査の種類別、2026年~2031年(百万ドル) 194
表112 アメリカ:UAVレーダー市場、搭載レーダーの種類別、2021年~2025年(百万ドル) 195
表113 アメリカ:UAVレーダー市場、搭載レーダーの種類別、2026年~2031年(百万ドル) 195
表114 アメリカ:UAVレーダー市場、機外レーダーの種類別、2021年~2025年(百万ドル) 195
表 115 アメリカ:UAV レーダー市場、機外レーダーの種類別、2026–2031年(百万ドル) 196
表 116 アメリカ:UAV レーダー市場、周波数帯別、2021–2025年(百万ドル) 196
表 117 アメリカ:UAV レーダー市場、周波数帯別、2026–2031年(百万ドル) 196
表 118 アメリカ:UAV レーダー市場、UAV クラス別、2021–2025年(百万ドル) 197
表119 アメリカ:UAVレーダー市場(UAVクラス別)、2026年~2031年(百万ドル) 197
表120 アメリカ:UAVレーダー市場(エンドユーザー別)、2021年~2025年(百万ドル) 197
表121 アメリカ:UAVレーダー市場(エンドユーザー別、2026年~2031年)(百万ドル) 197
表122 カナダ:UAVレーダー市場(スキャンの種類別、2021年~2025年)(百万ドル) 198
表123 カナダ:UAVレーダー市場、走査方式別、2026年~2031年(百万米ドル) 198
表124 カナダ:UAVレーダー市場、搭載レーダーの種類別、
2021年~2025年(百万米ドル) 199
表125 カナダ:UAVレーダー市場(搭載レーダーの種類別)、
2026–2031年(百万米ドル) 199
表126 カナダ:UAVレーダー市場(機外レーダーの種類別)、
2021–2025年(百万米ドル) 199
表127 カナダ:UAVレーダー市場、機外レーダーの種類別、
2026–2031年(百万米ドル) 200
表128 カナダ:UAVレーダー市場、周波数帯別、2021–2025年(百万米ドル) 200
表129 カナダ:UAVレーダー市場(周波数帯別)、2026年~2031年(百万米ドル) 200
表130 カナダ:UAVレーダー市場(UAVクラス別)、2021年~2025年(百万米ドル) 201
表 131 カナダ:UAV レーダー市場、UAV クラス別、2026–2031 年(百万米ドル) 201
表 132 カナダ:UAV レーダー市場、エンドユーザー別、2021–2025 年(百万米ドル) 201
表 133 カナダ:UAV レーダー市場、エンドユーザー別、2026~2031年(百万米ドル) 201
表 134 ヨーロッパ:UAV レーダー市場、国別、2021~2025年(百万米ドル) 203
表135 ヨーロッパ:UAVレーダー市場、国別、2026年~2031年(百万米ドル) 203
表136 ヨーロッパ:UAVレーダー市場、スキャンの種類別、2021年~2025年 (百万米ドル) 204
表137 ヨーロッパ:UAVレーダー市場、スキャンの種類別、2026年~2031年(百万米ドル) 204
表138 ヨーロッパ:UAVレーダー市場(電子走査アレイレーダー別)、2021年~2025年(百万米ドル) 204
表139 ヨーロッパ:UAVレーダー市場(電子走査アレイレーダー別)、2026年~2031年(百万米ドル) 204
表 140 ヨーロッパ:UAVレーダー市場(機械式スキャンレーダー別)、
2021–2025年(百万米ドル) 205
表 141 ヨーロッパ:UAVレーダー市場(機械式スキャンレーダー別)、
2026–2031年(百万米ドル) 205
表142 ヨーロッパ:UAVレーダー市場、機械式スキャンレーダー別、2021–2025年(百万米ドル) 205
表143 ヨーロッパ:UAVレーダー市場(機械式・電子式ハイブリッド走査レーダー別)、2026–2031年(百万米ドル) 205
表144 ヨーロッパ:UAVレーダー市場、固定ビーム/非走査型レーダー別、
2021年~2025年(百万米ドル) 206
表145 ヨーロッパ: UAVレーダー市場(固定ビーム/非走査型レーダー別)、
2026年~2031年(百万米ドル) 206
表146 ヨーロッパ:UAVレーダー市場(搭載レーダーの種類別)、
2021年~2025年 (百万米ドル) 206
表147 ヨーロッパ:UAVレーダー市場、搭載レーダーの種類別、
2026年~2031年(百万米ドル) 207
表148 ヨーロッパ:UAVレーダー市場、ISRおよび監視用レーダー別、
2021年~2025年(百万米ドル) 207
表149 ヨーロッパ:UAVレーダー市場、ISR・監視レーダー別、
2026年~2031年 (百万米ドル) 207
表150 ヨーロッパ:UAVレーダー市場(射撃管制・照準レーダー別)、
2021–2025年(百万米ドル) 208
表151 ヨーロッパ:UAVレーダー市場(射撃管制・照準レーダー別)、
2026年~2031年(百万米ドル) 208
表152 ヨーロッパ:UAVレーダー市場、探知・回避および空域安全レーダー別、2021年~2025年(百万米ドル) 208
表153 ヨーロッパ:UAVレーダー市場(検知・回避レーダーおよび空域安全レーダー別)、2026年~2031年(百万米ドル) 208
表154 ヨーロッパ:UAVレーダー市場、ナビゲーション・飛行安全レーダー別、
2021年~2025年(百万米ドル) 209
表155 ヨーロッパ:UAVレーダー市場、ナビゲーション・飛行安全レーダー別、
2026年~2031年(百万米ドル) 209
表 156 ヨーロッパ:UAVレーダー市場(気象・大気レーダー別)、
2021–2025年(百万米ドル) 209
表 157 ヨーロッパ:UAVレーダー市場(気象・大気レーダー別)、
2026–2031年(百万米ドル) 209
表158 ヨーロッパ:UAVレーダー市場、マルチモードレーダー別、
2021–2025年 (百万米ドル) 210
表159 ヨーロッパ:UAVレーダー市場、マルチモードレーダー別、
2026–2031年(百万米ドル) 210
表160 ヨーロッパ:UAVレーダー市場、その他の特殊UAVレーダー別、
2021–2025年(百万米ドル) 210
表161 ヨーロッパ: UAVレーダー市場、その他の専用UAVレーダー別、
2026年~2031年(百万米ドル) 210
表162 ヨーロッパ:UAVレーダー市場、オフボードレーダーの種類別、
2021年~2025年(百万米ドル) 211
表163 ヨーロッパ:UAVレーダー市場、機外レーダーの種類別、
2026年~2031年(百万米ドル) 211
表164 ヨーロッパ:UAVレーダー市場、周波数帯別、2021年~2025年(百万米ドル) 211
表165 ヨーロッパ:UAVレーダー市場、周波数帯別、2026年~2031年(百万米ドル) 212
表166 ヨーロッパ:UAVレーダー市場、UAVクラス別、2021年~2025年(百万米ドル) 212
表167 ヨーロッパ:UAVレーダー市場、UAVクラス別、2026年~2031年(百万米ドル) 212
表168 ヨーロッパ:UAVレーダー市場、小型UAV(25 kg以下)別、
2021年~2025年(百万米ドル) 213
表169 ヨーロッパ:UAVレーダー市場、小型UAV(25 kg以下)別、
2026年~2031年(百万米ドル) 213
表170 ヨーロッパ:UAVレーダー市場、大型UAV別:600 kg超、
2021–2025年(百万米ドル) 213
表171 ヨーロッパ:UAVレーダー市場、大型UAV別:600 kg超、
2026–2031年 (百万米ドル) 213
表 172 ヨーロッパ:UAVレーダー市場(大型UAV:600 kg超別)、2021–2025年(百万米ドル) 214
表 173 ヨーロッパ:UAVレーダー市場、エンドユーザー別、2026年~2031年(百万米ドル) 214
表 174 英国:UAVレーダー市場、スキャンの種類別、2021年~2025年(百万米ドル) 215
表 175 英国:UAVレーダー市場、走査方式別、2026年~2031年(百万米ドル) 215
表 176 英国:UAVレーダー市場、搭載レーダーの種類別、2021年~2025年(百万米ドル) 215
表 177 英国:UAV レーダー市場、搭載型レーダーの種類別、2026–2031年(百万米ドル) 216
表 178 英国:UAV レーダー市場、外部搭載型レーダーの種類別、2021–2025年(百万米ドル) 216
表179 英国:UAVレーダー市場、機外レーダーの種類別、2026年~2031年(百万米ドル) 216
表180 英国:UAVレーダー市場、周波数帯別、2021年~2025年 (百万米ドル) 217
表 181 英国:UAVレーダー市場、周波数帯別、2026年~2031年(百万米ドル) 217
表 182 英国:UAVレーダー市場、UAVクラス別、2021年~2025年 (百万米ドル) 217
表183 英国:UAVレーダー市場、UAVクラス別、2026年~2031年(百万米ドル) 218
表184 英国:UAVレーダー市場、エンドユーザー別、2021年~2025年(百万米ドル) 218
表185 英国:UAVレーダー市場(エンドユーザー別、2026年~2031年)(百万米ドル) 218
表186 フランス:UAVレーダー市場(スキャンの種類別、2021年~2025年)(百万米ドル) 219
表187 フランス:UAVレーダー市場、走査の種類別、2026年~2031年(百万米ドル) 219
表188 フランス:UAVレーダー市場(搭載レーダーの種類別)、
2021年~2025年(百万米ドル) 219
表189 フランス:UAVレーダー市場(搭載レーダーの種類別)、
2026年~2031年 (百万米ドル) 220
表190 フランス:UAVレーダー市場、機外レーダーの種類別、
2021年~2025年(百万米ドル) 220
表191 フランス: 機外搭載レーダーの種類別 UAV レーダー市場、
2026–2031年(百万米ドル) 220
表192 フランス:UAVレーダー市場、周波数帯別、2021–2025年(百万米ドル) 221
表193 フランス:UAVレーダー市場(周波数帯別)、2026年~2031年(百万米ドル) 221
表 194 フランス:UAVレーダー市場(UAVクラス別)、2021年~2025年(百万米ドル) 221
表 195 フランス:UAVレーダー市場(UAVクラス別)、2026年~2031年(百万米ドル) 222
表196 フランス:UAVレーダー市場(エンドユーザー別)、2021年~2025年(百万米ドル) 222
表197 フランス:UAVレーダー市場(エンドユーザー別)、2026年~2031年 (百万米ドル) 222
表198 ドイツ:UAVレーダー市場、スキャンの種類別、2021年~2025年(百万米ドル) 223
表 199 ドイツ:UAVレーダー市場、スキャン方式別、2026年~2031年(百万米ドル) 223
表 200 ドイツ:UAVレーダー市場、搭載レーダーの種類別、
2021年~2025年(百万米ドル) 223
表201 ドイツ:UAVレーダー市場(搭載レーダーの種類別)、
2026年~2031年(百万米ドル) 224
表 202 ドイツ:UAVレーダー市場、機外レーダーの種類別、
2021年~2025年(百万米ドル) 224
表 203 ドイツ:UAVレーダー市場、機外レーダーの種類別、
2026年~2031年(百万米ドル) 224
表204 ドイツ:UAVレーダー市場、周波数帯別、
2021年~2025年(百万米ドル) 225
表 205 ドイツ:UAV レーダー市場、周波数帯別、
2026–2031 年(百万米ドル) 225
表 206 ドイツ:UAV レーダー市場、UAV クラス別、2021–2025 年(百万米ドル) 226
表 207 ドイツ:UAVレーダー市場(UAVクラス別)、2026年~2031年(百万米ドル) 226
表 208 ドイツ:UAVレーダー市場(エンドユーザー別)、2021年~2025年(百万米ドル) 226
表 209 ドイツ:UAVレーダー市場(エンドユーザー別、2026年~2031年)(百万米ドル) 226
表210 イタリア:UAVレーダー市場(スキャンの種類別、2021年~2025年)(百万米ドル) 227
表 211 イタリア:UAVレーダー市場、スキャン方式別、2026–2031年(百万米ドル) 227
表 212 イタリア:UAVレーダー市場、搭載レーダーの種類別、
2021–2025年 (百万米ドル) 228
表213 イタリア:UAVレーダー市場、搭載レーダーの種類、
2026–2031年(百万米ドル) 228
表 214 イタリア:UAVレーダー市場(搭載型レーダーの種類別)、
2021年~2025年(百万米ドル) 228
表 215 イタリア:UAV レーダー市場、機外搭載レーダーの種類別、
2026–2031年(百万米ドル) 229
表 216 イタリア: 周波数帯別 UAV レーダー市場、2021–2025年(百万米ドル) 229
表217 イタリア:周波数帯別 UAV レーダー市場、2026–2031年(百万米ドル) 229
表218 イタリア:UAVレーダー市場(UAVクラス別)、2021年~2025年(百万米ドル) 230
表219 イタリア:UAVレーダー市場(UAVクラス別)、2026年~2031年 (百万米ドル) 230
表220 イタリア:UAVレーダー市場、エンドユーザー別、2021年~2025年(百万米ドル) 230
表 221 イタリア:UAV レーダー市場、エンドユーザー別、2026年~2031年(百万米ドル) 230
表 222 スペイン:UAV レーダー市場、スキャンの種類別、2021年~2025年(百万米ドル) 231
表 223 スペイン:UAVレーダー市場、走査方式別、2026年~2031年(百万米ドル) 231
表 224 スペイン:UAVレーダー市場、搭載レーダーの種類別、
2021年~2025年(百万米ドル) 232
表 225 スペイン:UAV レーダー市場、搭載レーダーの種類別、
2026–2031年(百万米ドル) 232
表 226 スペイン:UAVレーダー市場(搭載型レーダーの種類別)、
2021年~2025年(百万米ドル) 232
表 227 スペイン:UAVレーダー市場(搭載型レーダーの種類別)、
2026年~2031年(百万米ドル) 233
表228 スペイン:UAVレーダー市場、周波数帯別、2021年~2025年(百万米ドル) 233
表229 スペイン:UAVレーダー市場、周波数帯別、2026年~2031年(百万米ドル) 233
表230 スペイン:UAVレーダー市場、UAVクラス別、2021年~2025年(百万米ドル) 234
表231 スペイン:UAVレーダー市場、UAVクラス別、2026年~2031年(百万米ドル) 234
表 232 スペイン:UAVレーダー市場(エンドユーザー別)、2021年~2025年(百万米ドル) 234
表 233 スペイン:UAVレーダー市場(エンドユーザー別)、2026年~2031年(百万米ドル) 234
表 234 ポーランド:UAVレーダー市場(種類別)、2021年~2025年(百万米ドル) 235
表235 ポーランド:UAVレーダー市場(種類別)、2026年~2031年(百万米ドル) 235
表 236 ポーランド:UAVレーダー市場(搭載レーダーの種類別)、
2021–2025年(百万米ドル) 236
表 237 ポーランド:UAVレーダー市場(搭載レーダーの種類別)、
2026–2031年 (百万米ドル) 236
表238 ポーランド:UAVレーダー市場、機外レーダーの種類別、
2021年~2025年(百万米ドル) 236
表239 ポーランド:UAVレーダー市場(機外搭載レーダーの種類別)、
2026年~2031年(百万米ドル) 237
表240 ポーランド:UAVレーダー市場(周波数帯別)、2021年~2025年(百万米ドル) 237
表241 ポーランド:UAVレーダー市場、周波数帯別、2026年~2031年(百万米ドル) 237
表242 ポーランド:UAVレーダー市場、UAVクラス別、2021年~2025年(百万米ドル) 238
表243 ポーランド:UAVレーダー市場(UAVクラス別)、2026年~2031年(百万米ドル) 238
表244 ポーランド:UAVレーダー市場(エンドユーザー別)、2021年~2025年(百万米ドル) 238
表 245 ポーランド:UAVレーダー市場、エンドユーザー別、2026年~2031年(百万米ドル) 238
表 246 スウェーデン:UAVレーダー市場、スキャンの種類別、2021年~2025年(百万米ドル) 239
表247 スウェーデン:UAVレーダー市場、スキャン種類別、2026–2031年(百万米ドル) 239
表248 スウェーデン:UAVレーダー市場、搭載レーダーの種類別、
2021–2025年(百万米ドル) 240
表249 スウェーデン:UAVレーダー市場、搭載レーダーの種類別、
2026–2031年(百万米ドル) 240
表250 スウェーデン: UAVレーダー市場、機外レーダーの種類別、
2021年~2025年(百万米ドル) 240
表251 スウェーデン:UAVレーダー市場、機外レーダーの種類別、
2026年~2031年(百万米ドル) 241
表 252 スウェーデン:UAVレーダー市場(周波数帯別)、2021–2025年(百万米ドル) 241
表 253 スウェーデン:UAV レーダー市場、周波数帯別、2026年~2031年(百万米ドル) 241
表 254 スウェーデン:UAV レーダー市場、UAV クラス別、2021年~2025年 (百万米ドル) 242
表 255 スウェーデン:UAV レーダー市場、UAV クラス別、2026–2031 年(百万米ドル) 242
表 256 スウェーデン:UAVレーダー市場(エンドユーザー別)、2021年~2025年(百万米ドル) 242
表 257 スウェーデン:UAVレーダー市場(エンドユーザー別)、2026年~2031年 (百万米ドル) 242
表 258 ノルウェー:UAVレーダー市場、スキャンの種類別、2021年~2025年(百万米ドル) 243
表 259 ノルウェー:UAVレーダー市場(スキャン方式別)、2026年~2031年(百万米ドル) 243
表 260 ノルウェー:UAVレーダー市場(搭載レーダーの種類別)、
2021年~2025年 (百万米ドル) 244
表 261 ノルウェー:UAVレーダー市場、搭載レーダーの種類別、
2026–2031年(百万米ドル) 244
表 262 ノルウェー:UAVレーダー市場、 機外搭載レーダーの種類別、
2021年~2025年(百万米ドル) 244
表263 ノルウェー:UAVレーダー市場、機外搭載レーダーの種類別、
2026年~2031年(百万米ドル) 245
表264 ノルウェー:UAVレーダー市場、周波数帯別、2021年~2025年(百万米ドル) 245
表265 ノルウェー: UAVレーダー市場、周波数帯別、2026年~2031年(百万米ドル) 245
表266 ノルウェー:UAVレーダー市場、UAVクラス別、 2021–2025年(百万米ドル) 246
表267 ノルウェー:UAVレーダー市場、UAVクラス別、2026–2031年(百万米ドル) 246
表 268 ノルウェー:UAVレーダー市場(エンドユーザー別)、2021–2025年(百万米ドル) 246
表 269 ノルウェー:UAVレーダー市場(エンドユーザー別)、2026–2031年(百万米ドル) 246
表 270 オランダ:UAVレーダー市場、スキャンの種類別、
2021年~2025年(百万米ドル) 247
表 271 オランダ:UAVレーダー市場、スキャン方式別、
2026–2031年(百万米ドル) 247
表 272 オランダ:UAVレーダー市場、搭載レーダーの種類別、
2021–2025年(百万米ドル) 248
表273 オランダ:UAVレーダー市場(搭載レーダーの種類別)、
2026年~2031年(百万米ドル) 248
表274 オランダ:UAVレーダー市場(機外搭載レーダーの種類)、
2021年~2025年(百万米ドル) 248
表275 オランダ:UAVレーダー市場、機外レーダーの種類別、
2026年~2031年(百万米ドル) 249
表276 オランダ:UAVレーダー市場、周波数帯別、
2021年~2025年(百万米ドル) 249
表277 オランダ:UAVレーダー市場、周波数帯別、
2026年~2031年 (百万米ドル) 249
表278 オランダ:UAVレーダー市場(UAVクラス別)、2021年~2025年(百万米ドル) 250
表 279 オランダ:UAV レーダー市場(UAV クラス別)、2026–2031年 (百万米ドル) 250
表 280 オランダ:UAV レーダー市場(エンドユーザー別)、2021–2025年 (百万米ドル) 250
表 281 オランダ:UAVレーダー市場、エンドユーザー別、2026年~2031年(百万米ドル) 250









