主なポイント
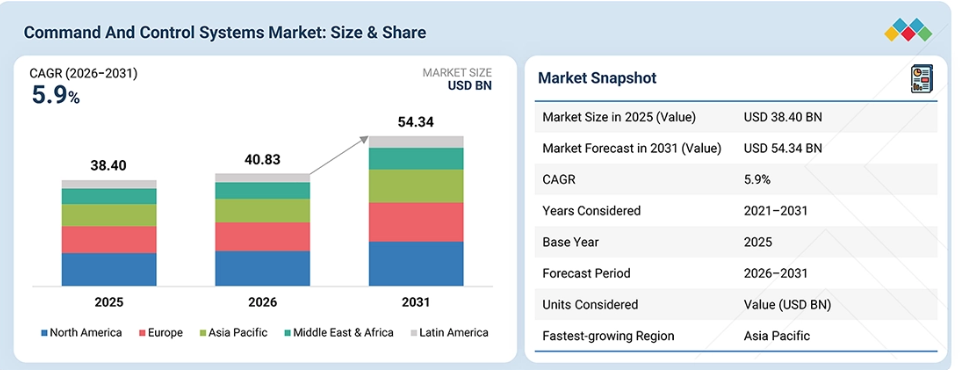
アジア太平洋地域は、予測期間中に6.9%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
提供形態別では、ソフトウェアが2026年から2031年にかけて最も高いCAGRを記録すると予想されます。
統合およびマルチドメインC2セグメントは、2026年から2031年にかけて最も急速に成長する運用領域となる見込みです。
指揮レベル別では、戦術セグメントが予測期間を通じて市場を支配する見込みです。
技術別では、2026年には従来型セグメントが最大の市場シェアを占める見込みです。
導入形態別では、プラットフォーム統合型セグメントが予測期間中に6.8%のCAGRを記録すると予想されます。
設置形態別では、新規設置セグメントが予測期間中に6.2%という最も高いCAGRを記録する見込みです。
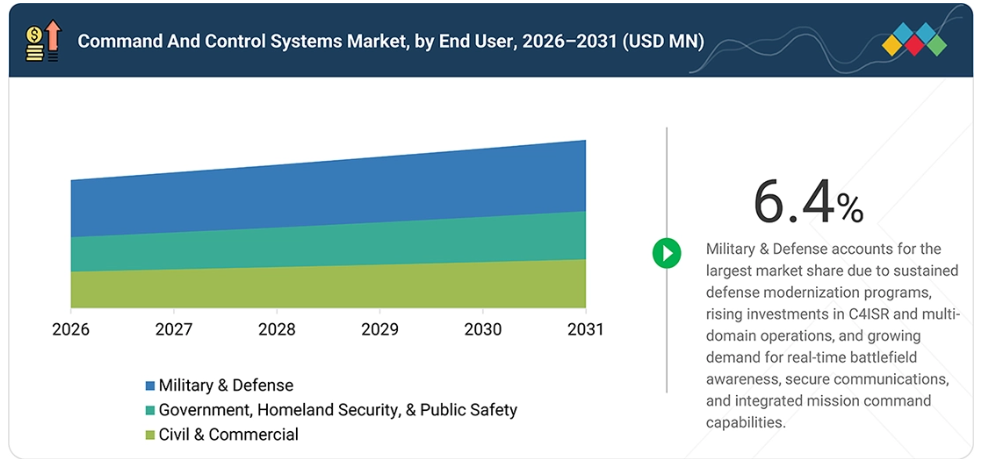
エンドユーザー別では、2026年に軍事・防衛セグメントが最大の市場シェアを占める見込みです。
ロッキード・マーティン社(アメリカ)、RTX社(アメリカ)、ノースロップ・グラマン社(アメリカ)は、その高い市場シェアと製品展開の広さから、指揮統制システム市場における主要企業として特定されました。
Systematic A/S社は、専門的なニッチ分野で確固たる地位を築くことで、中小企業(SME)の中でも存在感を示しており、指揮統制市場における新興リーダーとしての潜在力を裏付けています。
指揮統制(C2)システム産業の成長は、防衛機関による旧式C2システムの近代化、相互運用性の向上、および複数の作戦領域からのデータの統合によって支えられています。需要を牽引しているのは、リアルタイムの状況認識、より迅速な情報共有、安全な通信、そして陸・空・海・宇宙・サイバー作戦にわたる協調的な意思決定へのニーズです。
顧客の顧客に影響を与えるトレンドと変革
指揮統制システム市場は、主に、防衛部隊や治安機関が、ますます複雑化する作戦環境において、作戦の調整、情報の処理、そしてタイムリーな意思決定の支援を行う必要性に左右されています。従来、指揮統制(C2)システムは、プラットフォーム固有のアーキテクチャ、オンプレミスの指揮センター、ハードウェア中心のオペレーターコンソール、独立型の戦術通信システム、および各軍種固有の作戦ネットワークに依存してきました。
しかし、市場は現在、AIを活用した意思決定支援、マルチドメインのデータ融合、データ中心のC2アーキテクチャ、そして異なる作戦領域からの情報をより効果的に統合できるクラウドネイティブの指揮プラットフォームへと移行しつつあります。この移行は、オープンアーキテクチャシステムの導入、統合全領域指揮統制(JADC2)、エッジコンピューティングおよび戦術クラウド機能、ゼロトラストサイバーセキュリティ、自律システムの統合、そして継続的なソフトウェアの近代化によってさらに後押しされています。
こうした進展は、指揮センターや戦術部隊が作戦情報にアクセスし、処理し、共有する方法を変えつつあり、国防省や軍、国土・国境警備機関、政府および国家安全保障機関、公共安全・緊急対応組織、重要インフラ事業者、民間航空・海事当局にとって、その重要性はますます高まっています。作戦レベルでは、これらの変化は、統合部隊司令官、作戦指揮センター、戦術現場部隊、防空・ミサイル防衛要員、緊急対応指揮官、国境警備および沿岸警備隊の要員に直接的な影響を及ぼしています。
防衛組織全体の顧客は、意思決定の迅速化、リアルタイムの状況認識、マルチ領域間の相互運用性、AIを活用したデータ融合、耐障害性の高い通信、およびオープンアーキテクチャを優先事項としています。これらの要件は、センサーから意思決定、そして行動に至るサイクルの短縮、任務計画の改善、領域横断的な効果の調整、オペレーターの作業負荷の軽減、および運用上の回復力の向上といった成果につながっています。最近のNATOの取り組みでは、AIを活用した意思決定の優位性、信頼性の高いデータ共有、相互運用性、および人間と機械の協働が、将来のC2能力における重要な要件としてさらに強調されています。
市場の動向
推進要因:レガシーな指揮統制インフラの近代化
防衛機関は、レガシーでプラットフォーム固有のC2システムを、データ中心でオープンかつ相互運用可能なアーキテクチャに置き換え、あるいはアップグレードしています。この変化は、作戦領域を越えた情報の連携、意思決定の迅速化、および孤立したシステムへの依存低減というニーズによって推進されています。アメリカ陸軍の「次世代指揮統制(Next Generation Command and Control)」イニシアチブは、統一されたデータ中心のアーキテクチャへと移行しつつあり、一方、NATOはC2および情報技術能力間の相互運用性の検証を継続しています。
制約:システムの断片化と相互運用性の制約
現在の指揮統制(C2)環境は、特定の軍種、プラットフォーム、または任務のために個別に開発された、互いに異なるシステムで構成されていることがよくあります。この断片化は、データの相互運用性を阻害し、統合されたネットワークとして機能する能力を損ないます。
独自仕様のアーキテクチャ、サイロ化されたデータ構造、および多様な技術標準が広く普及していることは、新しいC2能力を統合する際の課題をさらに深刻化させています。アメリカ政府監査院(GAO)は、システムの相互運用性とデータ共有をめぐる問題を、継続的な課題として位置づけています。同時に、アメリカ陸軍は、孤立したシステムから、よりオープンでデータ中心のアーキテクチャへの移行の必要性を強調しています。こうした制約は、近代化の取り組みを阻害し、新興技術と既存のC2インフラとの統合を複雑にする可能性があります。
機会:AIを活用した意思決定支援アプリケーションの台頭
作戦データの量が増加していることは、C2システム内におけるAIを活用した意思決定支援アプリケーションの導入機会を生み出しています。AIは、指揮官が大量のデータを処理し、関連するデータを特定し、より迅速かつ情報に基づいた意思決定を行うことを支援することができます。アメリカ国防総省は、データ、AI、および意思決定支援機能を「統合全領域指揮統制(CJACoC)」アプローチに統合しており、一方、アメリカ陸軍は次世代C2の近代化取り組みにAIツールを組み込んでいます。これにより、C2プロバイダーにとっては、複数のセンサー、システム、作戦領域からのデータを活用して動作する意思決定支援機能を開発する機会が生まれています。
課題:戦術作戦における防護性と機動性のトレードオフ
主な技術的課題は、要員への身体的負荷を増大させることなく、脅威の軽減を最大化することです。重装甲の戦術装備は、急速な疲労や長期的な筋骨格系の負担を引き起こし、現場における個人の移動速度、作戦上の柔軟性、およびミッション全体の遂行能力を直接的に低下させてしまいます。
市場エコシステム
指揮統制システムのエコシステムは、C2能力の開発、統合、調達、および展開に貢献する大手企業、中小企業(SME)、およびエンドユーザーで構成されています。サーブ、ロッキード・マーティン、ノースロップ・グラマン、RTX、タレス、ジェネラル・ダイナミクス、BAEシステムズ、レオナルド、L3ハリス・テクノロジーズ、 コンスバーグ・グルッペン、エルビット・システムズ、エアバス・ディフェンス・アンド・スペース、ラインメタル、ASELSAN、CACIインターナショナル、パラントア・テクノロジーズ、インドラ・システマス、システマティックといった大手企業は、C2ソフトウェア、指揮センター、戦闘管理システム、セキュア通信、任務計画、および関連する指揮インフラを提供しています。
また、ヘルシング、ブラックネッド、リベリオン・ディフェンス、4Cストラテジーズ、キャリン、シーリッジ・テクノロジーズ、クリティカルアーク、アダセル・テクノロジーズ、カルメンタといった中小企業は、専門的なソフトウェア、データ統合、意思決定支援、シミュレーション、および運用管理の機能を提供しています。軍事や防衛機関、政府、国土安全保障および公共安全機関、ならびに民間・商業組織を含むエンドユーザーは、C2の近代化、相互運用性の要件、およびより迅速な情報共有と協調的な意思決定の必要性を通じて需要を生み出しています。このエコシステムは、相互運用可能で、データ中心、ソフトウェア主導、かつマルチ領域のC2システムの継続的な開発と導入、ならびに長期的な能力向上を支援し、防衛および重要インフラ分野におけるC2システムの継続的な進化を支えています。
市場セグメント
指揮統制システム市場(提供形態別)
予測期間中、ハードウェアセグメントが指揮統制システム市場において最大のシェアを占めると見込まれています。この傾向は、従来の指揮所、戦術ネットワーク、コンピューティングシステム、オペレーターコンソール、セキュア通信機器、およびその他の物理的なC2インフラの継続的な近代化によって支えられています。防衛部隊は、機動性の高い環境や敵対的な作戦環境において、指揮および意思決定を支援するために、展開可能かつ耐障害性の高いハードウェアを必要としています。また、マルチ領域作戦の拡大や相互運用性の要件の高まりにより、システムを接続し、作戦データを交換できるネットワークおよびコンピューティングインフラへの需要が高まっています。したがって、老朽化した装備の更新や、指揮所および作戦ネットワークの継続的なアップグレードにより、C2ハードウェアへの需要は持続すると予想されます。
領域別指揮統制システム市場
陸上C2セグメントは、陸軍指揮所、戦術ネットワーク、および陸上部隊のC2システムの継続的な近代化により、予測期間において最大の市場シェアを占めると予想されます。この需要は、機動性、生存性、相互運用性を備えたC2能力、リアルタイムの地上状況認識、および師団、旅団、戦術部隊間の連携に対するニーズによって支えられています。
指揮統制システム市場:指揮レベル別
戦術セグメントは、下位階層における機動性、展開可能性、相互運用性を備えた指揮能力への需要の高まりにより、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。近代化プログラムにより、戦術的な共通作戦状況認識、リアルタイムのデータ共有、移動中の意思決定が改善されている一方、マルチ領域作戦の進展に伴い、戦術の最前線におけるより迅速な情報交換の必要性が高まっています。
指揮統制システム市場:技術別
データ中心型でオープンかつソフトウェアベースのC2アーキテクチャの採用が進んでいることから、予測期間中、次世代セグメントが最も高いCAGRを記録すると予想されます。各国軍は、相互運用性を向上させ、戦場での意思決定を迅速化するために、孤立したレガシーシステムから、クラウド技術、AI、共通データレイヤー、モジュール型アーキテクチャを活用した統合プラットフォームへと移行しています。
指揮統制システム市場:導入形態別
恒久的な指揮センター、データセンター、司令部、および支援ネットワークインフラへの継続的な投資により、予測期間を通じて「固定型」セグメントが最大の市場シェアを占めると予想されます。これらの施設は、持続的な指揮統制(C2)運用の中核となるインフラを提供しており、一方で近代化プログラムにより、複数の作戦領域にわたる接続性、回復力、処理能力、および相互運用性が向上しています。
指揮統制システム市場(設置形態別)
防衛機関が、利用可能なシステムを再活用しつつ、レガシーなC2インフラの置き換えを継続しているため、アップグレード・近代化セグメントは予測期間を通じて圧倒的な市場シェアを占める見込みです。近代化プログラムは、システムの完全な置き換えを必要とせずに、相互運用性、サイバーセキュリティ、機動性、およびデータ共有の向上に焦点を当てており、既存のC2設備への持続的な投資を支えています。
指揮統制システム市場:エンドユーザー別
軍事・防衛分野は、軍隊の継続的な近代化と、陸・空・海・宇宙・サイバーの各領域にわたるリアルタイムの戦場調整に対する極めて重要なニーズにより、指揮統制システム市場で最大のシェアを占めています。防衛機関は、統合型指揮統制プラットフォームに多額の投資を行っており、状況認識、情報共有、センサーフュージョン、安全な通信、AIを活用した意思決定支援を強化することで、ますます複雑化する作戦環境において、より迅速かつ効果的な任務遂行を可能にしています。「統合・合同全領域指揮統制(Joint and Combined All-Domain Command and Control)」などの進行中の取り組みは、相互運用性と回復力に優れたC2アーキテクチャへの投資をさらに加速させ、このセグメントの市場における支配的な地位を強化しています。
地域
予測期間中、アジア太平洋地域が指揮統制システム市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、予測期間中、指揮統制システム市場において最も高い年平均成長率(CAGR)を記録すると予想されます。この成長は、防衛力の近代化、次世代C2能力の開発、および各国における統合防空・ミサイル防衛、共同作戦、耐障害性通信への投資拡大によって支えられています。
指揮統制(C2)システム市場:企業評価マトリックス
指揮統制システム市場の評価マトリックスにおいて、ロッキード・マーティン社は、その膨大なC2ポートフォリオ、防衛プログラム全体における確固たる地位、および戦闘管理、マルチドメインC2、航空・ミサイル防衛、海軍システム、次世代指揮アーキテクチャに及ぶ能力により、「スター」プレイヤーとして分類されています。
同社のC2ポートフォリオには、イージス、C2BMC、および次世代のソフトウェア定義型C2ソリューションが含まれており、センサー、兵器、作戦領域にわたる広範な統合能力によって支えられています。一方、Systematic A/Sは、特にSitaWare製品ファミリーを通じて、C2ソフトウェアおよび戦闘管理ソリューションに注力していることから、「新興リーダー」に分類されています。同社のソフトウェアは、NATOの「Future Land C2」に選定されており、50カ国以上で採用されていることから、強力な相互運用性と採用拡大が実証されています。しかし、そのポートフォリオは、ロッキード・マーティン社が提供する広範な防衛システム統合やマルチ領域のハードウェア機能に比べ、C2ソフトウェアに重点が置かれています。
主要市場プレイヤー
トップ指揮統制(C2)システム企業一覧
Lockheed Martin Corporation (US)
RTX (US)
Northrop Grumman (US)
General Dynamics Corporation (US)
Thales (France)
BAE System (UK)
L3Harris Technologies, Inc. (US)
Saab AB (Sweden)
Leonardo S.p.A. (Italy)
Kongsberg (Norway)
Elbit Systems Ltd. (Israel)
Airbus (Germany)
Rheinmetall AG (Germany)
ASELSAN A.S. (Türkiye)
CACI International Inc. (US)
Palantir Technologies Inc. (US)
Indra (Spain)
最近の動向
2026年8月:米国海兵隊は、AIを活用した指揮統制能力の全軍規模での統合を加速させるため、「Maven Smart System(MSS)サミット」を開催し、海兵隊本部、海兵隊部隊、艦隊海兵隊、および支援組織にわたる関係者を一堂に集めました。本サミットでは、ガバナンス、維持管理、訓練、および運用フレームワークの強化を通じて「メイヴン・スマート・システム(MSS)」の拡大に焦点を当てるとともに、海兵隊の「2027年度MSS実施計画」の策定に向けた情報を提供しました。前月には約5,500名の海兵隊員がSIPR上でMSSを利用しており、本イベントでは、部隊全体においてデータ中心型かつソフトウェア定義型の能力に対する需要が急速に高まっていることが浮き彫りになりました。
2026年8月:クラトス・ディフェンス&セキュリティ・ソリューションズ社は、米国海兵隊の飛行試験において、任務仕様に改造された「ヴァルキリー」共同戦闘機に対する視界外(BLOS)指揮統制の実証を行いました。「ヴァルキリー」は、クラトス社の地上局からオートノダイン社が開発したヒューマン・マシン・インターフェースへと制御を切り替え、海兵隊のオペレーターがBLOSリンクを介して航空機を制御できるようにしました。同機は、F-35やF/A-18と共に電子戦試験を同時に行い、その後自律的に回収地点へ帰還しました。この試験は、以下3年足らずの間に海兵隊の「ヴァルキリー」プラットフォームで飛行された4番目の新しいミッションシステム構成となります。この実証により、クラトスの「ヴァルキリー」は、敵対的な軍事環境における柔軟でネットワーク化された無人作戦に向けて一歩前進しました。
2026年7月: ハーテック・テクノロジーズ社は、指揮統制(C2)およびライブ・バーチャル・コンストラクティブ(LVC)機能を中核とする大型戦術訓練機の開発・配備を目的とした、東南アジアの海軍による大規模プロジェクトを受注しました。このソリューションは、統一された運用・訓練環境内で、プラットフォーム、オペレーター、およびシステムを相互に接続します。また、ハーテック・テクノロジーズ社は、複数の防空、迎撃、妨害、および撹乱システムを統合したC2システムの開発も進めています。この技術は、海軍作戦や沿岸防衛から、対ドローン対策や戦略的施設の保護に至るまで、幅広い用途に対応しています。
2025年8月:ノースロップ・グラマン社は、海軍航空システム司令部から9,913万米ドルの原価プラス固定報酬方式の納入発注を受け、統合全領域指揮統制(CJADC2)アーキテクチャを支援するための「プロビデンス分散型戦闘管理指揮統制システム」の最小機能製品(MVP)を納入することになりました。
2025年9月:ロッキード・マーティン社は、アメリカ陸軍から2,600万ドルのプロトタイプ契約を授与されました。これは、第25歩兵師団向けに、モジュラー・オープン・システム・アーキテクチャ(MOSA)を用いてマルチドメイン戦闘管理を効率化する、データ中心の次世代指揮統制(NGC2)システムの開発を主導するものです。
1 はじめに 35
1.1 調査の目的 35
1.2 市場の定義 35
1.3 調査範囲 36
1.3.1 調査対象および除外項目 36
1.3.2 対象期間 38
1.4 対象通貨 38
1.5 ステークホルダー 39
1.6 変更点の概要 39
2 エグゼクティブ・サマリー 40
2.1 主な洞察と市場のハイライト 40
2.2 主要な市場参加者:戦略的展開のマッピング 41
2.3 指揮統制システム市場における破壊的トレンド 42
2.4 高成長セグメント 43
2.5 地域別概要:市場規模、成長率、および予測 44
3 プレミアムインサイト 45
3.1 指揮統制システム市場における事業者にとって魅力的な機会
45
3.2 提供内容別:指揮統制システム市場 46
3.3 指揮統制システム市場:運用領域別 46
3.4 指揮統制システム市場:導入形態別 47
3.5 指揮統制システム市場:指揮レベル別 47
4 市場概要 48
4.1 はじめに 48
4.2 市場の動向 48
4.2.1 成長要因 49
4.2.1.1 レガシーな指揮統制(C2)インフラの近代化 49
4.2.1.2 マルチ領域作戦調整に対する需要の高まり 49
4.2.1.3 戦場における意思決定の迅速化へのニーズ 50
4.2.2 制約要因 50
4.2.2.1 システムの断片化と相互運用性の制約 50
4.2.2.2 高い調達コストおよびライフサイクルコスト 50
4.2.3 機会 51
4.2.3.1 AIを活用した意思決定支援アプリケーション 51
4.2.3.2 無人システム指揮アプリケーションの統合 51
4.2.3.3 C2-as-a-Serviceおよび継続的なソフトウェアアップグレード 52
4.2.4 課題 52
4.2.4.1 戦術作戦における防護性と機動性のトレードオフ 52
4.2.4.2 ミッションクリティカルなC2ネットワークに対するサイバーセキュリティリスク 52
4.3 指揮統制システム市場における未充足ニーズと未開拓分野 53
4.4 相互に関連する市場とセクター横断的な機会 54
4.5 ティア1/2/3の主要企業による戦略的動き 54
4.5.1 ティア1、2、3の主要企業による戦略的動き 55
5 産業動向 56
5.1 はじめに 56
5.2 エコシステム分析 56
5.2.1 世界の指揮統制システム市場の動向 59
5.3 バリューチェーン分析 59
5.4 価格分析 61
5.4.1 製品別参考価格分析 61
5.4.2 製品別主要価格インサイト 62
5.4.3 メーカー別参考価格分析 62
5.4.4 地域別概算価格分析 62
5.4.5 エンドユーザー別概算価格分析 63
5.5 貿易分析 64
5.5.1 輸入シナリオ(HSコード 853710) 64
5.5.2 輸出シナリオ(HSコード 853710) 66
5.5.3 輸入シナリオ(HSコード 847149) 68
5.5.4 輸出シナリオ(HSコード 847149) 69
5.6 事例研究 71
5.6.1 事例研究 1:ノースロップ・グラマン社がアメリカ陸軍向けに統合戦闘指揮システム(IBCS)を導入 71
5.6.2 事例研究 2:タレス社がNATO航空指揮統制システム(ACCS)を納入 71
5.6.3 事例研究 3:エルビット・システムズによる「TORCH-X」指揮統制システムの導入 72
5.7 2026年~2027年の主要な会議およびイベント 72
5.8 投資および資金調達のシナリオ 73
5.9 顧客の事業に影響を与えるトレンドとディスラプション 74
5.10 運用データ 75
5.11 総所有コスト(TCO) 76
5.11.1 フレームワーク 76
5.12 マクロ経済見通し 77
5.12.1 はじめに 77
5.12.2 GDPの動向と予測 77
5.13 ビジネスモデル 79
5.13.1 システム統合およびプライム請負 79
5.13.2 ソフトウェア・ライセンスおよびC2-as-a-Service(ソフトウェア・アズ・ア・サービス(SaaS)) 80
5.13.3 ライフサイクル・サポートおよび近代化サービス 80
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 81
6.1 主要技術 81
6.1.1 AIを活用した意思決定支援 81
6.1.2 データファブリックおよびデータ中心のC2アーキテクチャ 81
6.1.3 作戦計画のためのデジタルツイン 81
6.2 補完的技術 82
6.2.1 耐障害性の高い戦術通信 82
6.2.2 ゼロトラスト・サイバーセキュリティ 82
6.3 関連技術 82
6.3.1 情報・監視・偵察(ISR)技術 82
6.3.2 電子戦システム 82
6.4 技術ロードマップ 83
6.5 AI/生成AIの影響 85
6.5.1 主なユースケースと市場の可能性 86
6.5.2 ベストプラクティス 87
6.5.3 AI導入の事例研究 88
6.5.4 相互接続されたエコシステムと市場プレイヤーへの影響 88
6.5.5 生成AI導入に対する顧客の準備状況 89
6.6 特許分析 89
6.7 将来の応用例 93
6.8 成功事例と実世界での応用例 94
6.8.1 ロッキード・マーティン社:JADC2を通じたAIを活用したマルチ領域指揮統制 95
6.8.2 サーブAB社: 9LV戦闘管理システムによるモジュール式海軍指揮統制 95
6.8.3 パランティール・テクノロジーズ:MAVENスマートシステムによるAI駆動型の指揮意思決定支援 95
7 持続可能性と規制環境 96
7.1 地域ごとの規制とコンプライアンス 96
7.1.1 規制機関、政府機関、およびその他の組織 96
7.1.2 産業標準 102
7.2 サステナビリティへの取り組み 104
7.2.1 ソフトウェア主導の機能アップグレード 104
7.2.2 展開中の指揮所向け戦術的マイクログリッド 104
7.3 認証、表示、および環境基準 105
8 顧客環境と購入者の行動 107
8.1 意思決定プロセス 107
8.2 購入者、ステークホルダー、および購入評価基準 109
8.2.1 購入プロセスにおける主要なステークホルダー 109
8.2.2 購入基準 110
8.3 導入の障壁と内部的な課題 111
8.4 さまざまな最終用途産業における未充足ニーズ 113
9 指揮統制システム市場(提供形態別) 114
9.1 はじめに 115
9.2 ソフトウェア 116
9.2.1 指揮・任務管理 117
9.2.1.1 任務の複雑化が進み、市場を牽引 117
9.2.2 共通作戦状況図(COPP)および状況認識 118
9.2.2.1 成長を牽引するマルチ領域・データ統合 118
9.2.3 計画、任務割り当て、およびリソース管理 118
9.2.3.1 市場を牽引するデータ駆動型の計画とリソース配分 118
9.2.4 戦闘管理および効果調整 119
9.2.4.1 成長を促進するためのマルチ領域効果調整 119
9.2.5 データの統合、融合、および相互運用性 119
9.2.5.1 成長を促進するための共通データアーキテクチャ 119
9.2.6 指揮決定支援および作戦分析 120
9.2.6.1 成長を促進するための統合・マルチ領域作戦への移行 120
9.3 ハードウェア 120
9.3.1 C2 コンピューティングおよび処理 121
9.3.1.1 成長を牽引する C2 の近代化とエッジコンピューティング 121
9.3.2 オペレーターコンソール、ワークステーション、および可視化 122
9.3.2.1 成長を牽引する移動式指揮所と迅速な意思決定サイクル 122
9.3.3 戦術用、移動用、およびプラットフォーム統合型端末 122
9.3.3.1 移動中での運用による成長の推進 122
9.3.4 C2ゲートウェイおよびインターフェースハードウェア 123
9.3.4.1 システム間の相互運用性の向上による成長の促進 123
9.3.5 固定型および展開可能な指揮統制インフラ 123
9.3.5.1 機動性および生存性の要件による成長の促進 123
9.4 サービス 124
9.4.1 コンサルティング、アーキテクチャ、およびエンジニアリング 125
9.4.1.1 成長を牽引するC2アーキテクチャの複雑性 125
9.4.2 統合、設置、試験、および試運転 125
9.4.2.1 成長を牽引するC2相互運用性の要件の高まり 125
9.4.3 保守、修理、および技術サポート 126
9.4.3.1 ライフサイクルの複雑化と継続的な更新が成長を牽引 126
9.4.4 アップグレード、近代化、および能力強化 126
9.4.4.1 レガシー C2 の置き換えとマルチ領域要件が成長を牽引 126
9.4.5 訓練およびシミュレーション支援 127
9.4.5.1 マルチ領域 C2 の複雑さが成長を牽引 127
9.4.6 C2 運用管理 127
9.4.6.1 成長を牽引する分散型C2運用 127
10 領域別指揮統制システム市場 129
10.1 はじめに 130
10.2 1.1 陸上 C2 131
10.2.1 任務指揮および機動 133
10.2.1.1 成長を牽引する、より迅速な機動と分散型作戦 133
10.2.2 火力・砲兵 133
10.2.2.1 センサーを連携させるためのデジタル指揮システムへの陸上部隊の依存が成長を牽引 133
10.2.3 陸上防空 134
10.2.3.1 統合された脅威検知と迅速な交戦が成長を牽引 134
10.2.4 兵站および持続支援 134
10.2.4.1 成長を牽引するデータ中心の兵站要件 134
10.2.5 徒歩作戦および戦術作戦 135
10.2.5.1 成長を促進するための戦術的エッジ接続 135
10.3 航空C2 135
10.3.1 航空作戦 136
10.3.1.1 成長を牽引する継続的な航空任務要件 136
10.3.2 航空戦闘管理 137
10.3.2.1 成長を牽引するネットワーク化された意思決定 137
10.3.3 空域管理 137
10.3.3.1 成長を牽引する空域の複雑化 137
10.3.4 航空機動 138
10.3.4.1 成長を牽引する空域の複雑化 138
10.4 海上指揮統制(C2) 138
10.4.1 艦隊および海上作戦 139
10.4.1.1 成長を牽引する分散型艦隊作戦 139
10.4.2 水上艦艇の運用 140
10.4.2.1 成長を牽引する統合戦闘システムの近代化 140
10.4.3 潜水艦作戦 140
10.4.3.1 成長を牽引する水中戦能力の近代化 140
10.4.4 水陸両用および沿岸作戦 140
10.4.4.1 成長を牽引する分散型沿岸戦 140
10.5 宇宙C2 141
10.5.1 衛星による指揮統制 142
10.5.1.1 拡大する衛星群と地上システムの近代化が成長を牽引 142
10.5.2 宇宙作戦 143
10.5.2.1 戦域レベルでの統合が成長を牽引 143
10.5.3 宇宙領域認識および戦闘管理 143
10.5.3.1 軌道上の活動の拡大と脅威への迅速な対応が成長を牽引 143
10.5.4 打ち上げおよび射場運用 144
10.5.4.1 打ち上げ頻度の増加による成長の推進 144
10.6 サイバーC2 144
10.6.1 防御的サイバー作戦 145
10.6.1.1 持続的なネットワーク防御が成長を牽引 145
10.6.2 攻撃的サイバー作戦 146
10.6.2.1 攻撃的任務の開発と作戦の調整が成長を牽引 146
10.6.3 サイバー任務指揮・調整 146
10.6.3.1 成長を推進するための多段階サイバー調整 146
10.7 統合・マルチ領域 C2 147
10.7.1 統合作戦司令部 148
10.7.1.1 成長を推進するための統合部隊司令部の近代化 148
10.7.2 マルチドメイン戦闘管理 148
10.7.2.1 成長を推進するための、より迅速な領域横断的な意思決定 148
10.7.3 統合火力および効果 149
10.7.3.1 成長を牽引する、センサーから射手への迅速な連携 149
10.7.4 連合および連携作戦 149
10.7.4.1 成長を牽引する、連携ネットワークおよび同盟国間の相互運用性 149
11 指揮統制システム市場(指揮レベル別) 151
11.1 はじめに 152
11.2 戦略レベル 153
11.2.1 成長を牽引する国家司令部におけるマルチ領域情報要件 153
11.3 作戦レベル 154
11.3.1 成長を牽引する戦域司令部における領域横断的な調整 154
11.4 戦術レベル 155
11.4.1 成長を牽引する機動性・生存性に優れた指揮所 155
12 技術別 指揮統制システム市場 156
12.1 はじめに 157
12.2 従来型 158
12.2.1 確立されたC2アーキテクチャの継続的な運用による成長の推進 158
12.3 次世代型 159
12.3.1 成長を牽引する共通データレイヤーおよびマルチドメインアーキテクチャ 159
13 指揮統制システム市場(導入形態別) 160
13.1 はじめに 161
13.2 固定型 162
13.2.1 成長を牽引する既存指揮施設の近代化 162
13.3 展開型 163
13.3.1 成長を牽引する指揮所(コマンドポスト)の機動性および生存性に関する要件 163
13.4 プラットフォーム統合型 164
13.4.1 成長を牽引する移動中指揮統制(C2)の要件 164
13.5 携帯型 164
13.5.1 徒歩展開および携帯型戦術要件による成長の推進 164
14 設置種類別指揮統制システム市場 166
14.1 はじめに 167
14.2 新規設置 168
14.2.1 新たなC2アーキテクチャの導入が成長を牽引 168
14.3 アップグレードおよび近代化 169
14.3.1 レガシーC2アーキテクチャの段階的な近代化が成長を牽引 169
15 エンドユーザー別 指揮統制システム市場 170
15.1 はじめに 171
15.2 軍事・防衛 172
15.2.1 成長を牽引する全領域相互運用性の要件 172
15.3 政府、国土安全保障および公共の安全 173
15.3.1 成長を牽引する相互運用可能な緊急通信の要件 173
15.4 民間および商業 174
15.4.1 成長を牽引する航空交通および輸送の近代化 174
16 地域別指揮統制システム市場 175
16.1 はじめに 176
16.2 北米 177
16.2.1 アメリカ 185
16.2.1.1 市場を牽引するマルチドメイン軍事統合 185
16.2.2 カナダ 188
16.2.2.1 市場を牽引する北極圏の安全保障および防衛体制の刷新 188
16.3 ヨーロッパ 191
16.3.1 英国 200
16.3.1.1 デジタル戦術への変革が成長を牽引 200
16.3.2 フランス 203
16.3.2.1 自律性とデジタル部隊の近代化が市場を牽引 203
16.3.3 ドイツ 206
16.3.3.1 市場を牽引するドイツ連邦軍の変革とデジタル指揮統制インフラ 206
16.3.4 イタリア 209
16.3.4.1 市場を牽引するネットワーク中心型の軍隊近代化 209
16.3.5 その他のヨーロッパ諸国 212
16.4 アジア太平洋地域 215
16.4.1 インド 223
16.4.1.1 市場を牽引する統合部隊の統合および国産防衛プログラム 223
16.4.2 日本 226
16.4.2.1 市場を牽引する統合指揮系統の近代化と統合作戦 226
16.4.3 韓国 229
16.4.3.1 市場の成長を支える統合部隊のデジタル化 229
16.4.4 オーストラリア 232
16.4.4.1 市場を牽引する長期的防衛戦略と統合部隊の整備 232
16.4.5 その他のアジア太平洋地域 235
16.5 中東・アフリカ 238
16.5.1 アラブ首長国連邦(UAE) 247
16.5.1.1 市場を牽引する防衛技術の現地化と統合セキュリティネットワーク 247
16.5.2 サウジアラビア 250
16.5.2.1 市場を牽引する防衛産業の現地化とデジタル指揮系統の近代化 250
16.5.3 イスラエル 253
16.5.3.1 運用面の革新と多層的な防衛統合が市場を牽引 253
16.5.4 トルコ 256
16.5.4.1 国産C2システムの開発と統合作戦要件が市場を牽引 256
16.5.5 南アフリカ 259
16.5.5.1 市場を牽引する既存の指揮インフラの近代化 259
16.6 南米アメリカ 262
16.6.1 ブラジル 270
16.6.1.1 市場を牽引する統合軍事作戦の近代化 270
16.6.2 メキシコ 273
16.6.2.1 市場を牽引する統合的な国内治安作戦 273
17 競争環境 277
17.1 はじめに 277
17.2 主要企業の戦略/競争優位性(2021年~2026年) 277
17.3 売上高分析、2021年~2025年 281
17.4 市場シェア分析、2025年 281
17.5 ブランド/製品比較 283
17.6 企業評価および財務指標 285
17.7 企業評価マトリックス:主要企業、2025年 286
17.7.1 スター企業 286
17.7.2 新興リーダー企業 286
17.7.3 普及型企業 286
17.7.4 参入企業 286
17.7.5 企業の事業展開状況 288
17.7.5.1 企業の事業展開状況 288
17.7.5.2 地域別の事業展開状況 289
17.7.5.3 提供サービスの事業展開状況 289
17.7.5.4 事業領域別の事業展開状況 290
17.7.5.5 エンドユーザーにおける展開状況 291
17.8 企業評価マトリックス:スタートアップ/中小企業、2025年 292
17.8.1 先進的な企業 292
17.8.2 対応力のある企業 292
17.8.3 ダイナミックな企業 292
17.8.4 スタート地点 292
17.8.5 競合ベンチマーキング 294
17.8.5.1 スタートアップ/中小企業のリスト 294
17.8.5.2 スタートアップ/中小企業の競合ベンチマーキング 295
17.9 競争シナリオ 295
17.9.1 製品の発売・開発 295
17.9.2 取引 311
17.9.3 その他の動向 324
18 企業概要 334
18.1 主要企業 334
18.1.1 ロッキード・マーティン社 334
18.1.1.1 事業概要 334
18.1.1.2 提供製品 335
18.1.1.3 最近の動向 337
18.1.1.3.1 製品の発売・開発 337
18.1.1.3.2 契約 338
18.1.1.3.3 その他の動向 339
18.1.1.4 MnMの見解 340
18.1.1.4.1 勝利への権利 340
18.1.1.4.2 戦略的選択 340
18.1.1.4.3 弱点および競合上の脅威 340
18.1.2 RTX 341
18.1.2.1 事業概要 341
18.1.2.2 提供製品 342
18.1.2.3 最近の動向 343
18.1.2.3.1 製品の発売・開発 343
18.1.2.3.2 取引 344
18.1.2.3.3 その他の動向 344
18.1.2.4 MnMの見解 345
18.1.2.4.1 勝利への権利 345
18.1.2.4.2 戦略的選択 345
18.1.2.4.3 弱点と競合上の脅威 345
18.1.3 ノースロップ・グラマン 346
18.1.3.1 事業概要 346
18.1.3.2 提供製品 347
18.1.3.3 最近の動向
350
18.1.3.3.1 製品の発売・開発 350
18.1.3.3.2 取引 352
18.1.3.3.3 その他の動向 353
18.1.3.4 MnMの見解 354
18.1.3.4.1 勝利への権利 354
18.1.3.4.2 戦略的選択 354
18.1.3.4.3 弱点と競合上の脅威 354
18.1.4 ジェネラル・ダイナミクス社 355
18.1.4.1 事業概要 355
18.1.4.2 提供製品 356
18.1.4.3 最近の動向 357
18.1.4.3.1 新製品の発売 357
18.1.4.3.2 取引 358
18.1.4.3.3 その他の動向 359
18.1.4.4 MnMの見解 359
18.1.4.4.1 勝利への権利 359
18.1.4.4.2 戦略的選択 360
18.1.4.4.3 弱点と競合上の脅威 360
18.1.5 THALES 361
18.1.5.1 事業概要 361
18.1.5.2 提供製品 362
18.1.5.3 最近の動向 363
18.1.5.3.1 製品の発売・開発 363
18.1.5.3.2 取引 364
18.1.5.3.3 その他の動向 365
18.1.5.4 MnMの見解 366
18.1.5.4.1 勝利への権利 366
18.1.5.4.2 戦略的選択 366
18.1.5.4.3 弱点と競合上の脅威 366
18.1.6 SAAB AB 367
18.1.6.1 事業概要 367
18.1.6.2 提供製品 368
18.1.6.3 最近の動向 372
18.1.6.3.1 製品の発売 372
18.1.6.3.2 契約 373
18.1.6.3.3 その他の動向 375
18.1.7 BAE SYSTEMS 376
18.1.7.1 事業概要 376
18.1.7.2 提供製品 377
18.1.7.3 最近の動向 379
18.1.7.3.1 製品の発売・開発 379
18.1.7.3.2 契約 380
18.1.7.3.3 その他の動向 381
18.1.8 LEONARDO S.P.A. 382
18.1.8.1 事業概要 382
18.1.8.2 提供製品 383
18.1.8.3 最近の動向 384
18.1.8.3.1 製品の発売・開発 384
18.1.8.3.2 取引 385
18.1.8.3.3 その他の動向 386
18.1.9 L3HARRIS TECHNOLOGIES, INC. 388
18.1.9.1 事業概要 388
18.1.9.2 提供製品 389
18.1.9.3 最近の動向 390
18.1.9.3.1 製品の発売・開発 390
18.1.9.3.2 取引 391
18.1.9.3.3 その他の動向 392
18.1.10 KONGSBERG 394
18.1.10.1 事業概要 394
18.1.10.2 提供製品 395
18.1.10.3 最近の動向 396
18.1.10.3.1 製品の発売・開発 396
18.1.10.3.2 契約 398
18.1.10.3.3 その他の動向 398
18.1.11 ELBIT SYSTEMS LTD. 400
18.1.11.1 事業概要 400
18.1.11.2 提供製品 401
18.1.11.3 最近の動向 403
18.1.11.3.1 製品の発売・開発 403
18.1.11.3.2 契約 404
18.1.11.3.3 その他の動向 405
18.1.12 エアバス 406
18.1.12.1 事業概要 406
18.1.12.2 提供製品 408
18.1.12.3 最近の動向 409
18.1.12.3.1 製品の発売・開発 409
18.1.12.3.2 契約 410
18.1.12.3.3 その他の動向 411
18.1.13 ラインメタル社 412
18.1.13.1 事業概要 412
18.1.13.2 提供製品 413
18.1.13.3 最近の動向 415
18.1.13.3.1 製品の発売・開発 415
18.1.13.3.2 契約 416
18.1.13.3.3 その他の動向 417
18.1.14 ASELSAN A.Ş. 418
18.1.14.1 事業概要 418
18.1.14.2 提供製品 419
18.1.14.3 最近の動向 421
18.1.14.3.1 製品の発売・開発 421
18.1.14.3.2 契約 423
18.1.14.3.3 その他の動向 424
18.1.15 CACI INTERNATIONAL INC. 425
18.1.15.1 事業概要 425
18.1.15.2 提供製品 426
18.1.15.3 最近の動向 427
18.1.15.3.1 製品の発売・開発 427
18.1.15.3.2 取引 427
18.1.15.3.3 その他の動向 429
18.1.16 PALANTIR TECHNOLOGIES 430
18.1.16.1 事業概要 430
18.1.16.2 提供製品 431
18.1.16.3 最近の動向 432
18.1.16.3.1 取引 432
18.1.16.3.2 その他の動向 433
18.1.17 INDRA 434
18.1.17.1 事業概要 434
18.1.17.2 提供製品 435
18.1.17.3 最近の動向 437
18.1.17.3.1 製品の発売・開発 437
18.1.17.3.2 取引 438
18.1.17.3.3 その他の動向 439
18.1.18 CODAN LIMITED 440
18.1.18.1 事業概要 440
18.1.18.2 提供製品 441
18.1.18.3 最近の動向 443
18.1.18.3.1 製品の発売・開発 443
18.1.18.3.2 取引 444
18.1.18.3.3 その他の動向 446
18.2 その他の企業 447
18.2.1 SYSTEMATIC A/S 447
18.2.2 HELSING 448
18.2.3 REBELLION INDUSTRIES 449
18.2.4 4C STRATEGIES AB 449
18.2.5 CARBYNE 450
18.2.6 シーリッジ・テクノロジー 450
18.2.7 クリティカルアーク 451
18.2.8 アダセル・テクノロジー・リミテッド 452
18.2.9 カルメンタ 453
19 調査方法論 454
19.1 調査データ 454
19.1.1 二次データ 455
19.1.2 一次データ 456
19.1.2.1 一次調査対象者 456
19.2 因子分析 458
19.2.1 はじめに 458
19.2.2 マクロ経済および政策要因 459
19.2.3 需要側の指標 460
19.2.4 供給側の指標 460
19.2.4.1 防衛関連企業の財務動向 460
19.3 市場規模の推計 461
19.3.1 ボトムアップ・アプローチ 461
19.3.1.1 市場規模推計の方法論 462
19.3.2 トップダウン・アプローチ 463
19.4 データの三角測量 464
19.5 調査の前提条件 465
19.6 リスク評価 466
20 付録 467
20.1 ディスカッション・ガイド 467
20.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 470
20.3 カスタマイズ・オプション 472
20.4 関連レポート 472
20.5 著者情報 473
表1 指揮統制システム市場:対象範囲および除外項目 36
表2 2021年~2025年の米ドル為替レート 39
表3 エコシステムにおける企業の役割 58
表4 メーカーの参考価格 62
表5 地域別の価格変動 62
表6 エンドユーザー別の参考価格分析(米ドル) 63
表7 HSコード853710に該当する製品の輸入データ(国別、2021年~2025年) (千米ドル) 65
表8 HSコード853710に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 67
表9 HSコード847149に該当する製品の輸入データ(国別、2021年~2025年)(千米ドル) 68
表10 HSコード853710に該当する製品の輸出データ(国別、 2021年~2025年(千米ドル) 70
表11 主要な会議およびイベント、2026年~2027年 72
表12 2025年の運用データ(単位) 75
表13 領域別のTCOベンチマーク 76
表14 国別GDP変化率、2021年~2030年 77
表15 C2システムの変遷 83
表16 特許分析 90
表17 人間と機械の連携のための自律型マルチエージェント指揮統制 93
表18 生成AIデジタルコマンドアシスタントを用いた認知型指揮統制 94
表19 北米:規制機関、政府機関、およびその他の組織 96
表20 ヨーロッパ:規制機関、政府機関、およびその他の組織 98
表21 アジア太平洋地域:規制機関、政府機関、およびその他の組織 99
表 22 中東・アフリカ:規制機関、政府機関、およびその他の組織 100
表 23 その他の地域:規制機関、政府機関、およびその他の組織 102
表24 指揮・制御システム市場における産業標準 103
表25 指揮・制御システム市場における持続可能性への取り組み 104
表26 認証、表示、および環境基準 106
表27 エンドユーザー別ステークホルダーの影響力(%) 109
表28 エンドユーザー別、指揮・統制システム市場の主な購入基準 111
表29 提供形態別、指揮・統制システム市場、2021年~2025年(百万米ドル) 116
表30 指揮統制システム市場:提供形態別、2026年~2031年(百万米ドル) 116
表31 指揮統制システム市場:ソフトウェア別、2021年~2025年(百万米ドル) 117
表32 指揮統制システム市場:ソフトウェア別、2026年~2031年(百万米ドル) 117
表33 指揮統制システム市場:ハードウェア別、2021年~2025年(百万米ドル) 121
表34 指揮統制システム市場、ハードウェア別、2026年~2031年(百万米ドル) 121
表35 指揮統制システム市場、サービス別、2021年~2025年(百万米ドル) 124
表36 指揮統制システム市場:サービス別、2026年~2031年(百万米ドル) 125
表37 指揮統制システム市場:運用領域別、2021年~2025年(百万米ドル) 131
表38 指揮統制システム市場、運用領域別、2026–2031年(百万米ドル) 131
表39 指揮統制システム市場、陸上C2別、2021–2025年(百万米ドル) 132
表40 指揮統制システム市場、陸上C2別、2026年~2031年(百万米ドル) 132
表41 指揮統制システム市場、航空C2別、2021年~2025年(百万米ドル) 136
表42 指揮統制システム市場、航空C2別、2026年~2031年(百万米ドル) 136
表43 指揮統制システム市場、海上C2別、2021年~2025年(百万米ドル) 139
表44 指揮統制システム市場(海上C2別)、2026年~2031年(百万米ドル) 139
表45 指揮統制システム市場(宇宙C2別)、2021年~2025年(百万米ドル) 142
表46 指揮統制システム市場、宇宙C2別、2026年~2031年(百万米ドル) 142
表47 指揮統制システム市場、サイバーC2別、2021年~2025年(百万米ドル) 145
表48 指揮統制システム市場(サイバーC2別)、2026年~2031年(百万米ドル) 145
表49 指揮統制システム市場(統合・マルチドメインC2別)、2021年~2025年(百万米ドル) 147
表50 指揮統制システム市場、統合・マルチ領域C2別、2026年~2031年(百万米ドル) 148
表51 指揮統制システム市場:指揮レベル別、2021年~2025年(百万米ドル) 152
表52 指揮統制システム市場:指揮レベル別、2026年~2031年(百万米ドル) 153
表53 指揮統制システム市場:技術別、2021年~2025年(百万米ドル) 157
表54 指揮統制システム市場:技術別、2026年~2031年(百万米ドル) 158
表55 指揮統制システム市場:導入形態別、2021年~2025年(百万米ドル) 162
表56 指揮統制システム市場:導入形態別、2026年~2031年(百万米ドル) 162
表57 指揮統制システム市場:設置別、2021年~2025年(百万米ドル) 168
表58 指揮統制システム市場:設置別、2026年~2031年(百万米ドル) 168
表59 指揮統制システム市場、エンドユーザー別、2021年~2025年(百万米ドル) 172
表60 指揮統制システム市場、エンドユーザー別、2026年~2031年(百万米ドル) 172
表61 指揮統制システム市場:地域別、2021年~2025年(百万米ドル) 177
表62 指揮統制システム市場:地域別、2026年~2031年(百万米ドル) 177
表63 北米:指揮統制システム市場、国別、2021年~2025年(百万米ドル) 178
表64 北米:指揮統制システム市場、国別、2026年~2031年(百万米ドル) 179
表65 北米:指揮統制システム市場、提供形態別、2021年~2025年(百万米ドル) 179
表66 北米:指揮統制システム市場、提供形態別、2026年~2031年(百万米ドル) 179
表67 北米:指揮統制システム市場、運用領域別、2021年~2025年(百万米ドル) 180
表 68 北米:指揮統制システム市場、運用領域別、2026年~2031年 (百万米ドル) 180
表69 北米:指揮統制システム市場、陸上C2別、2021年~2025年(百万米ドル) 180
表70 南米アメリカ:指揮統制システム市場(陸上C2別)、2026年~2031年(百万米ドル) 181
表71 南米アメリカ:指揮統制システム市場(航空C2別)、2021年~2025年(百万米ドル) 181
表72 北米:指揮統制システム市場(航空分野別)、2026年~2031年(百万米ドル) 181
表73 北米:指揮統制システム市場(海上分野別)、2021年~2025年 (百万米ドル) 182
表74 北米:指揮統制システム市場、海上C2別、2026年~2031年(百万米ドル) 182
表75 北米:指揮統制システム市場(宇宙C2別)、2021年~2025年(百万米ドル) 182
表76 南米アメリカ:指揮統制システム市場、宇宙C2別、2026年~2031年(百万米ドル) 183
表77 南米アメリカ:指揮統制システム市場、サイバーC2別、2021年~2025年 (百万米ドル) 183
表78 北米:指揮統制システム市場、サイバーC2別、2026年~2031年(百万米ドル) 183
表79 北米:指揮統制システム市場(統合・マルチドメインC2別)、2021年~2025年(百万米ドル) 184
表 80 北米:指揮統制システム市場、統合・マルチドメイン C2別、2026年~2031年(百万米ドル) 184
表 81 北米:指揮統制システム市場(統合・多領域C2別)、2021年~2025年(百万米ドル) 184
表82 北米:指揮統制システム市場(導入形態別)、2026年~2031年(百万米ドル) 185
表83 北米:指揮統制システム市場、導入形態別、2021年~2025年(百万米ドル) 185
表84 北米:指揮統制システム市場、エンドユーザー別、2026年~2031年(百万米ドル) 185
表85 アメリカ:指揮統制システム市場、導入形態別、2021年~2025年(百万ドル) 186
表86 アメリカ:指揮統制システム市場、導入形態別、2026年~2031年(百万ドル) 186
表87 アメリカ:指揮統制システム市場、運用領域別、2021年~2025年(百万ドル) 187
表88 アメリカ:指揮統制システム市場、運用領域別、2026年~2031年(百万ドル) 187
表89 アメリカ:指揮統制システム市場、エンドユーザー別、2021年~2025年(百万ドル) 187
表90 アメリカ:指揮統制システム市場、エンドユーザー別、2026年~2031年(百万ドル) 188
表91 アメリカ:指揮統制システム市場、提供形態別、2021年~2025年(百万ドル) 188
表92 アメリカ:指揮統制システム市場、提供形態別、2026年~2031年(百万ドル) 188
表93 カナダ:指揮統制システム市場、導入形態別、2021年~2025年(百万米ドル) 189
表94 カナダ:指揮統制システム市場、導入形態別、2026年~2031年(百万米ドル) 189
表95 カナダ:指揮統制システム市場、運用領域別、2021年~2025年(百万米ドル) 190
表96 カナダ:指揮統制システム市場、運用領域別、2026年~2031年 (百万米ドル) 190
表97 カナダ:指揮統制システム市場、エンドユーザー別、2021年~2025年(百万米ドル) 190
表 98 カナダ:指揮統制システム市場、エンドユーザー別、2026年~2031年(百万米ドル) 191
表 99 カナダ:指揮統制システム市場、提供形態別、2021年~2025年(百万米ドル) 191
表100 カナダ:指揮統制システム市場(提供形態別)、2026年~2031年(百万米ドル) 191
表101 ヨーロッパ:指揮統制システム市場(国別)、2021年~2025年(百万米ドル) 193
表102 ヨーロッパ:指揮統制システム市場、国別、2026年~2031年(百万米ドル) 193
表103 ヨーロッパ:指揮統制システム市場、提供形態別、2021年~2025年(百万米ドル) 193
表104 ヨーロッパ:指揮統制システム市場、提供形態別、2026年~2031年(百万米ドル) 194
表105 ヨーロッパ:指揮統制システム市場、運用領域別、2021年~2025年(百万米ドル) 194
表106 ヨーロッパ:指揮統制システム市場、運用領域別、2026年~2031年 (百万米ドル) 194
表 107 ヨーロッパ:指揮統制システム市場、陸上 C2 別、2021–2025 年(百万米ドル) 195
表108 ヨーロッパ:指揮統制システム市場(陸上C2別)、2026年~2031年(百万米ドル) 195
表109 ヨーロッパ:指揮統制システム市場(航空C2別)、2021年~2025年(百万米ドル) 195
表110 ヨーロッパ:指揮統制システム市場(航空分野別)、2026年~2031年(百万米ドル) 196
表111 ヨーロッパ:指揮統制システム市場(海上分野別)、2021年~2025年(百万米ドル) 196
表112 ヨーロッパ:指揮統制システム市場(海上C2別)、2026年~2031年(百万米ドル) 196
表 113 ヨーロッパ:宇宙C2別指揮統制システム市場、2021年~2025年(百万米ドル) 197
表114 ヨーロッパ:指揮統制システム市場(宇宙C2別)、2026年~2031年(百万米ドル) 197
表115 ヨーロッパ:指揮統制システム市場(サイバーC2別)、2021年~2025年(百万米ドル) 197
表116 ヨーロッパ:指揮統制システム市場(サイバーC2別)、2026年~2031年(百万米ドル) 198
表117 ヨーロッパ: 指揮統制システム市場、統合・マルチドメインC2別、2021年~2025年(百万米ドル) 198
表118 ヨーロッパ: 指揮統制システム市場、統合・マルチドメインC2別、2026年~2031年(百万米ドル) 198
表119 ヨーロッパ:指揮統制システム市場、導入形態別、2021年~2025年 (百万米ドル) 199
表120 ヨーロッパ:指揮統制システム市場、導入形態別、2026–2031年(百万米ドル) 199
表121 ヨーロッパ:指揮統制システム市場、エンドユーザー別、2021–2025年 (百万米ドル) 199
表122 ヨーロッパ:指揮統制システム市場、エンドユーザー別 2026年~2031年(百万米ドル) 200
表 123 英国:指揮統制システム市場(導入形態別)、2021–2025年(百万米ドル) 201
表 124 英国:指揮統制システム市場(導入形態別)、2026–2031年 (百万米ドル) 201
表 125 英国:指揮統制システム市場、運用領域別、2021–2025年(百万米ドル) 201
表126 英国:指揮統制システム市場、運用領域別、2026年~2031年(百万米ドル) 202
表127 英国:指揮統制システム市場、エンドユーザー別、2021年~2025年(百万米ドル) 202
表128 英国:指揮統制システム市場、エンドユーザー別、2026年~2031年(百万米ドル) 202
表129 英国:指揮統制システム市場(提供形態別)、2021年~2025年(百万米ドル) 203
表130 英国:指揮統制システム市場(提供形態別)、2026年~2031年(百万米ドル) 203
表131 フランス:指揮統制システム市場、導入形態別、2021年~2025年(百万米ドル) 204
表132 フランス:指揮統制システム市場、導入形態別、2026年~2031年(百万米ドル) 204
表133 フランス:指揮統制システム市場(領域別)、2021年~2025年(百万米ドル) 204
表134 フランス:指揮統制システム市場、運用領域別、2026年~2031年(百万米ドル) 205
表135 フランス:指揮統制システム市場、運用分野別、2021年~2025年(百万米ドル) 205
表136 フランス:指揮統制システム市場、エンドユーザー別、2026年~2031年(百万米ドル) 205
表137 フランス:指揮統制システム市場(提供形態別)、2021年~2025年(百万米ドル) 206
表138 フランス:指揮統制システム市場(提供形態別)、2026年~2031年(百万米ドル) 206
表139 ドイツ:指揮統制システム市場、導入形態別、2021年~2025年(百万米ドル) 207
表140 ドイツ:指揮統制システム市場、導入形態別、2026年~2031年(百万米ドル) 207
表141 ドイツ:指揮統制システム市場、運用領域別、2021年~2025年(百万米ドル) 207
表 142 ドイツ:指揮統制システム市場、運用領域別、2026年~2031年(百万米ドル) 208
表143 ドイツ:指揮統制システム市場、運用分野別、2021年~2025年(百万米ドル) 208
表144 ドイツ:指揮統制システム市場、エンドユーザー別、2026年~2031年(百万米ドル) 208
表145 ドイツ:指揮統制システム市場、提供形態別、2021年~2025年(百万米ドル) 209
表146 ドイツ:指揮統制システム市場、提供形態別、2026年~2031年(百万米ドル) 209
表147 イタリア:指揮統制システム市場(導入別)、2021年~2025年(百万米ドル) 210
表148 イタリア:指揮統制システム市場、導入別、2026年~2031年(百万米ドル) 210
表149 イタリア:指揮統制システム市場、運用領域別、2021年~2025年(百万米ドル) 210
表150 イタリア:指揮統制システム市場、運用領域別、2026年~2031年(百万米ドル) 211
表151 イタリア:指揮統制システム市場、エンドユーザー別、2021年~2025年(百万米ドル) 211
表152 イタリア:指揮統制システム市場、エンドユーザー別、2026年~2031年(百万米ドル) 211
表153 イタリア:指揮統制システム市場(提供形態別)、2021年~2025年(百万米ドル) 212
表154 イタリア:指揮統制システム市場(提供形態別)、2026年~2031年(百万米ドル) 212
表155 ヨーロッパその他地域:指揮統制システム市場、提供形態別、2021–2025年(百万米ドル) 213
表156 ヨーロッパその他地域: 指揮統制システム市場、導入形態別、2026年~2031年(百万米ドル) 213
表157 ヨーロッパその他地域:指揮統制システム市場、運用領域別、2021年~2025年(百万米ドル) 213
表158 ヨーロッパその他地域:指揮統制システム市場、運用領域別、2026年~2031年(百万米ドル) 214
表159 ヨーロッパその他地域: 指揮統制システム市場、エンドユーザー別、2021年~2025年(百万米ドル) 214
表160 ヨーロッパその他地域:指揮統制システム市場、エンドユーザー別、2026年~2031年(百万米ドル) 214
表161 ヨーロッパその他地域:指揮統制システム市場(提供形態別、2021年~2025年)(百万米ドル) 215
表 162 ヨーロッパその他地域:指揮統制システム市場、提供形態別、2026–2031年(百万米ドル) 215
表 163 アジア太平洋地域:指揮統制システム市場、国別、2021–2025年 (百万米ドル) 216
表164 アジア太平洋地域:指揮統制システム市場、国別、2026年~2031年(百万米ドル) 217
表165 アジア太平洋地域:指揮統制システム市場(提供形態別、2021年~2025年)(百万米ドル) 217
表166 アジア太平洋地域:指揮統制システム市場(提供形態別、2026年~2031年) (百万米ドル) 217
表167 アジア太平洋地域:指揮統制システム市場、領域別、2021年~2025年(百万米ドル) 218
表168 アジア太平洋地域:指揮統制システム市場、運用領域別、2026年~2031年(百万米ドル) 218
表169 アジア太平洋地域:指揮統制システム市場、陸上C2別、2021年~2025年(百万米ドル) 218
表170 アジア太平洋地域:指揮統制システム市場(陸上C2別)、2026年~2031年(百万米ドル)
219
表171 アジア太平洋地域:指揮統制システム市場(航空C2別)、2021年~2025年(百万米ドル) 219
表172 アジア太平洋地域:指揮統制システム市場(航空分野別)、2026年~2031年(百万米ドル) 219
表173 アジア太平洋地域:指揮統制システム市場(海上分野別)、2021年~2025年(百万米ドル) 220
表174 アジア太平洋地域:指揮統制システム市場(海上C2別)、2026年~2031年(百万米ドル) 220
表175 アジア太平洋地域:指揮統制システム市場(宇宙C2別)、2021年~2025年(百万米ドル) 220
表176 アジア太平洋地域:指揮統制システム市場(宇宙C2別)、2026年~2031年(百万米ドル) 221
表177 アジア太平洋地域:指揮統制システム市場(サイバーC2別)、2021年~2025年(百万米ドル) 221
表178 アジア太平洋地域:指揮統制システム市場(サイバーC2別)、2026年~2031年(百万米ドル) 221
表 179 アジア太平洋地域:指揮統制システム市場、統合・マルチ領域 C2 別、2021年~2025年(百万米ドル) 222
表 180 アジア太平洋地域:指揮統制システム市場、統合・マルチドメイン C2 別、2026年~2031年(百万米ドル) 222
表181 アジア太平洋地域:指揮統制システム市場(展開形態別)、2021年~2025年(百万米ドル) 222
表182 アジア太平洋地域:指揮統制システム市場(展開形態別)、2026年~2031年 (百万米ドル) 223
表183 アジア太平洋地域:指揮統制システム市場、エンドユーザー別、2021年~2025年(百万米ドル) 223
表 184 アジア太平洋地域:指揮統制システム市場(エンドユーザー別、2026年~2031年)(百万米ドル) 223
表 185 インド:指揮統制システム市場(導入形態別、2021年~2025年)(百万米ドル) 224
表186 インド:指揮統制システム市場、導入形態別、2026年~2031年(百万米ドル) 224
表187 インド:指揮統制システム市場、運用領域別、2021年~2025年 (百万米ドル) 225
表 188 インド:指揮統制システム市場、運用領域別、2026年~2031年(百万米ドル) 225
表189 インド:指揮統制システム市場(運用分野別)、2021年~2025年(百万米ドル) 225
表190 インド:指揮統制システム市場(エンドユーザー別)、2026年~2031年(百万米ドル) 226
表191 インド:指揮統制システム市場、提供形態別、2021年~2025年(百万米ドル) 226
表192 インド:指揮統制システム市場、提供形態別、2026年~2031年(百万米ドル) 226
表193 日本:指揮統制システム市場、導入形態別、2021年~2025年(百万米ドル) 227
表194 日本:指揮統制システム市場、導入形態別、2026年~2031年 (百万米ドル) 227
表 195 日本:指揮統制システム市場、運用領域別、2021–2025年(百万米ドル) 228
表 196 日本:指揮統制システム市場、運用領域別、2026年~2031年(百万米ドル) 228
表197 日本:指揮統制システム市場、エンドユーザー別、2021年~2025年(百万米ドル) 228
表198 日本:指揮統制システム市場、エンドユーザー別、2026年~2031年(百万米ドル) 229
表199 日本:指揮統制システム市場、提供形態別、2021年~2025年(百万米ドル) 229
表200 日本:指揮統制システム市場、提供形態別、2026年~2031年(百万米ドル) 229
表 201 韓国:指揮統制システム市場、導入別、2021年~2025年(百万米ドル) 230
表202 韓国:指揮統制システム市場、導入別、2026年~2031年(百万米ドル) 230
表203 韓国:指揮統制システム市場、運用領域別、2021年~2025年(百万米ドル) 231
表204 韓国:指揮統制システム市場、運用領域別、2026年~2031年(百万米ドル) 231
表205 韓国:指揮統制システム市場、エンドユーザー別、2021年~2025年(百万米ドル) 231
表 206 韓国:指揮統制システム市場、エンドユーザー別、2026年~2031年(百万米ドル) 232
表 207 韓国:指揮統制システム市場、提供形態別、2021年~2025年 (百万米ドル) 232
表 208 韓国:指揮統制システム市場、提供形態別、2026–2031年(百万米ドル) 232
表 209 オーストラリア:指揮統制システム市場(導入別、2021年~2025年)(百万米ドル) 233
表 210 オーストラリア:指揮統制システム市場、導入形態別、2026年~2031年(百万米ドル) 233
表 211 オーストラリア:指揮統制システム市場(運用領域別)、2021年~2025年(百万米ドル) 234
表 212 オーストラリア:指揮統制システム市場、運用領域別、2026年~2031年(百万米ドル) 234
表213 オーストラリア:指揮統制システム市場、エンドユーザー別、2021年~2025年(百万米ドル) 234
表 214 オーストラリア:指揮統制システム市場、エンドユーザー別、2026年~2031年(百万米ドル) 235
表 215 オーストラリア:指揮統制システム市場、提供形態別、2021年~2025年(百万米ドル) 235
表216 オーストラリア:指揮統制システム市場、提供形態別、2026年~2031年(百万米ドル) 235
表 217 アジア太平洋地域(その他):指揮統制システム市場、導入形態別、2021年~2025年(百万米ドル) 236
表218 アジア太平洋地域(その他):指揮統制システム市場、導入形態別、2026年~2031年 (百万米ドル) 236
表 219 アジア太平洋地域その他:指揮統制システム市場、運用領域別、2021年~2025年(百万米ドル) 237
表 220 アジア太平洋地域その他: 指揮統制システム市場(運用領域別、2026年~2031年)(百万米ドル) 237
表221 アジア太平洋地域その他:指揮統制システム市場(エンドユーザー別、2021年~2025年)(百万米ドル) 237
表 222 アジア太平洋地域その他:指揮統制システム市場、エンドユーザー別、2026年~2031年(百万米ドル) 238
表 223 アジア太平洋地域その他:指揮統制システム市場、提供形態別、2021年~2025年(百万米ドル) 238
表 224 アジア太平洋地域その他:指揮統制システム市場、提供形態別、2026年~2031年 (百万米ドル) 238
表 225 中東・アフリカ:指揮統制システム市場、国別、2021年~2025年(百万米ドル) 240
表 226 中東・アフリカ:指揮統制システム市場、国別、2026年~2031年(百万米ドル) 240
表227 中東・アフリカ:指揮統制システム市場、提供形態別、2021年~2025年 (百万米ドル) 240
表 228 中東・アフリカ:指揮統制システム市場、提供形態別、2026–2031年(百万米ドル) 241
表 229 中東・アフリカ:指揮統制システム市場(運用領域別、2021年~2025年)(百万米ドル) 241
表230 中東・アフリカ:指揮統制システム市場、運用領域別、2026年~2031年(百万米ドル) 241
表 231 中東・アフリカ:指揮統制システム市場、陸上 C2 別、2021–2025 年 (百万米ドル) 242
表 232 中東・アフリカ:指揮統制システム市場、陸上 C2 別、2026–2031 年 (百万米ドル) 242
表233 中東・アフリカ:指揮統制システム市場(地上C2別)、2021年~2025年(百万米ドル) 242
表234 中東・アフリカ:指揮統制システム市場(航空C2別)、2026年~2031年(百万米ドル) 243
表 235 中東・アフリカ:指揮統制システム市場(海上C2別)、2021年~2025年(百万米ドル) 243
表 236 中東・アフリカ:指揮統制システム市場、海上C2別、2026年~2031年(百万米ドル) 243
表237 中東・アフリカ:指揮統制システム市場、宇宙C2別、2021年~2025年 (百万米ドル) 244
表 238 中東・アフリカ:指揮統制システム市場、宇宙 C2 別、2026–2031 年(百万米ドル) 244
表239 中東・アフリカ:指揮統制システム市場(サイバーC2別)、2021年~2025年(百万米ドル) 244
表240 中東・アフリカ:指揮統制システム市場(サイバーC2別)、2026年~2031年(百万米ドル) 245
表 241 中東・アフリカ:指揮統制システム市場(統合・マルチドメイン C2別)、2021年~2025年(百万米ドル) 245
表 242 中東・アフリカ:指揮統制システム市場、統合・マルチ領域 C2別、2026年~2031年(百万米ドル) 245
表243 中東・アフリカ:指揮統制システム市場(展開別、2021年~2025年)(百万米ドル) 246
表244 中東・アフリカ: 指揮統制システム市場、導入形態別、2026–2031年(百万米ドル) 246
表245 中東・アフリカ:指揮統制システム市場、エンドユーザー別、2021–2025年(百万米ドル) 246
表246 中東・アフリカ:指揮統制システム市場、エンドユーザー別 2026–2031年(百万米ドル) 247









