- 最も導入が進んでいるのは、経験豊富な制御エンジニアが不足している工場です。
- シーメンスAGは2025年、産業用オートメーション向けのAIエージェントを導入しました。同社は、同社の「Engineering Copilot」がTIA Portalで利用可能であり、オートメーションプロジェクト内のエンジニアリング作業をサポートすると述べています。[1]
- これは、生成AIがPLCエンジニアリング環境の主流になりつつあることを示しています。
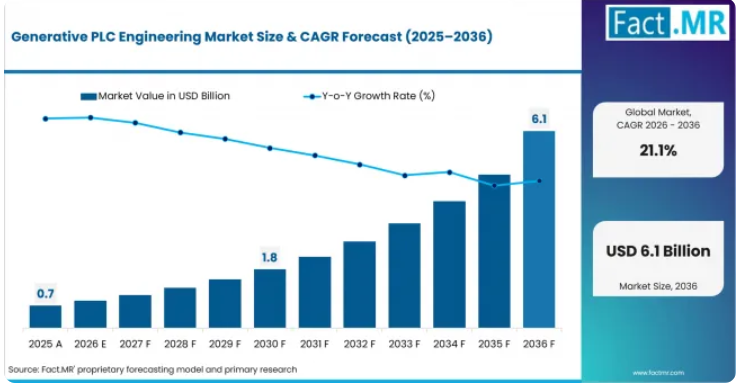
ジェネレーティブPLCエンジニアリング市場の成長を支える重要な数値とは何でしょうか?
2036年までに52億米ドルの絶対的な市場機会が見込まれており、米国とドイツが牽引役となります。
- 市場の需要を牽引する要因
- 制御エンジニアは、再現性のある機械ロジックを迅速に作成する方法を必要としています。
- システムインテグレーターは、引き継いだPLCプロジェクトのためのコード解説ツールを必要としています。
- 機械メーカーは、一般的な制御機能のための再利用可能なテンプレートを必要としています。
- プラントチームは、レガシーなオートメーション資産に関するドキュメント作成のサポートを必要としています。
- 分析対象の主要セグメント
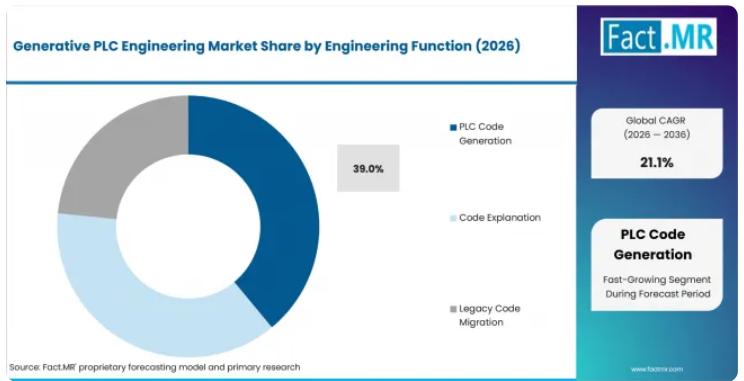
- エンジニアリング機能別:制御チームはまず反復的なロジックの作成にAIを活用するため、2026年にはPLCコード生成が39.0%のシェアを占めると予想されます。
- PLC言語/アーティファクト別:テキストベースの制御ロジックはプロンプトベースの生成に適しているため、Structured TextとSCLが主導的立場にあります。2026年のシェアは43.0%と予測されています。
- 導入環境別:エンジニアは既存のオートメーションツール内にAIが組み込まれていることを好むため、2026年にはIDE組み込み型コパイロットが41.0%のシェアを占める見込みです。
- 顧客タイプ別:機械メーカーが2026年に34.0%のシェアで首位となる見込みです。これは、繰り返される機械設計がテンプレートの価値を高く生み出すためです。
- ワークフロー統合別:チームは追跡可能なAI支援による変更を必要としているため、バージョン管理およびドキュメント作成支援は2026年に32.0%のシェアを占めると予想されます。
- 地域別:機械メーカーがAI支援による自動化設計を採用するにつれ、米国は2036年まで年平均成長率(CAGR)23.4%を記録すると予測されています。
- Fact.MRのアナリスト見解
- Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「生成型PLCエンジニアリングは、制御チームにとっての生産性向上層となりつつあります。エンジニアがコパイロットを活用してテンプレートから作業を開始し、既存のコードをより迅速に理解する姿が見られます。ドメイン固有のコード生成と強力な検証ワークフローを組み合わせたベンダーは、オートメーションソフトウェアの予算獲得においてより有利な立場に立つでしょう。」
- 戦略的示唆
- PLCソフトウェアベンダーは、慣れ親しんだエンジニアリング環境内にAIサポートを組み込むべきです。
- 機械メーカーは、生成されたコードを大規模に展開する前に、承認済みのライブラリを使用すべきです。
- システムインテグレーターは、AIによるドキュメントを活用して、導入にかかる時間を短縮できます。
- プラント所有者は、生成されたロジックが本番環境に導入される前に、レビューワークフローを義務付けるべきです。
ロックウェル・オートメーションは2025年、Microsoft Azure OpenAI Serviceを搭載したFactoryTalk Design Studioが、製品ガイダンスやコード生成のための自然言語プロンプトに対応していると発表しました。[2] これは、スタンドアロンのAIツールから組み込み型のエンジニアリングアシスタントへの市場シフトを裏付けるものです。シュナイダーエレクトリックは2025年、EcoStruxure Automation Expertに組み込まれた同社の「PLC Code Generation Copilot」により、開発時間を30%から50%短縮できると発表しました。[3] これは、産業用ガードレールを備えた管理されたAIツールへの需要を裏付けるものです。
米国では、機械メーカーやシステムインテグレーターがAIを活用した自動化設計を採用するにつれ、2036年まで年平均成長率(CAGR)23.4%を記録すると予測されています。ドイツでは、多品種少量生産による制御エンジニアリングへの負担増に伴い、2036年までCAGR 22.6%を記録すると見込まれています。日本では、工場自動化チームが熟練労働力の不足を補うためにAIを活用することから、CAGR 21.4%を記録する見込みです。中国では、電子機器および機械メーカーが自動化コードの標準化を進めることから、年平均成長率(CAGR)は20.8%で推移すると予測されています。韓国では、半導体およびロボットサプライヤーがAIを活用したエンジニアリングワークフローを採用するにつれ、CAGRは20.0%を記録する見込みです。
生成型PLCエンジニアリング市場は、セグメント別にどのように分類されますか?
PLCコード生成が39.0%で首位を占め、構造化テキストおよびSCLが43.0%で首位を占めています。
どのエンジニアリング機能が主流となっていますか?
2026年には、PLCコード生成が39.0%のシェアを占めています。
PLCコード生成は、制御チームが反復的なロジックブロックの作成を支援することを求めているため、2026年には39.0%のシェアを占めると予想されています。生成ツールは、自然言語による要件から初期コードを作成することができます。エンジニアは、試運転前に依然として出力内容をレビューします。生成されたロジックの一部は、後でローカルのマシンデータと連携する必要があるため、このセグメントはエッジアナリティクスと関連しています。
どのPLC言語またはアーティファクトが主流となるでしょうか?
2026年には、Structured TextとSCLが43.0%のシェアを占める見込みです。
構造化テキスト(Structured Text)とSCLが主導的な地位を占めています。これは、テキストベースのロジックの方が、AIシステムによる生成や説明が容易であるためです。この言語グループは、2026年に43.0%のシェアを獲得すると予測されています。シーメンスAGとシュナイダーエレクトリックは、いずれもテキストベースのPLC生成において高い関連性を示しています。また、プラントで既存のプログラムを近代化する必要がある場合、ラダーロジックへの変換も利用が広がっています。AIツールによるツールチェーンの統合が進むにつれ、グラフィカル形式も成長していくでしょう。
どの導入環境が主流となるでしょうか?
2026年には、IDE組み込み型コパイロットが41.0%のシェアを占める見込みです。
制御エンジニアは、既に使用しているツール内でAIサポートを利用することを好むため、IDE組み込み型コパイロットが主導的な地位を占めています。2026年には、この導入環境が41.0%のシェアを占める見込みです。Siemens AG、TIA Portal、Rockwell FactoryTalk Design Studio、およびBeckhoff TwinCATがこの傾向を示しています。組み込みAIは、プロジェクトのコンテキストや承認済みのライブラリを把握できます。これにより、外部からのプロンプトとの連携が途切れることによって生じるリスクを低減できます。
どの顧客タイプが主流となるでしょうか?
2026年には、機械メーカーが34.0%のシェアで首位を占めます。
機械メーカーが主導的な立場にあるのは、製品ファミリー全体で類似した制御ロジックを繰り返し使用しているためです。この顧客タイプは、2026年に34.0%のシェアを占めると予想されています。生成型PLCツールは、エンジニアリングチームが実績のある構造を再利用し、設計サイクルを短縮するのに役立ちます。包装機械やモーション制御を多用する機器は、初期の有力なユースケースです。モジュラー機械には再利用可能な制御テンプレートが必要であるため、モジュラーロボット分野も関連性が高いと言えます。
どのワークフロー統合が主流となるでしょうか?
2026年には、バージョン管理およびドキュメント作成支援が32.0%のシェアを占める見込みです。
AIによって生成されたPLCロジックにはトレーサビリティが求められるため、バージョン管理およびドキュメント作成支援が主導的な役割を果たしています。このワークフロー統合は、2026年に32.0%のシェアを占める見込みです。Copia Automation社のAIツールは、PLCのドキュメントとコードのコンテキストを産業用リポジトリとどのように連携させることができるかを示しています。これにより、チームはコードがデプロイされる前に変更内容を把握できるようになります。このセグメントは、制御の変更がハードウェアの動作と一致しなければならない産業用ロボットコンポーネントと密接に関連しています。
ジェネレーティブPLCエンジニアリングの需要を加速させている要因と、その普及を妨げている要因は何でしょうか?
制御エンジニアリングの人材不足が需要を牽引している一方、検証リスクが導入を抑制しています。
制御エンジニアの不足が主な要因となっています。メーカー各社は、限られたエンジニア体制の中で、より多くの自動化プロジェクトを完了させる必要があります。ジェネレーティブPLCツールは、定型的なコーディング作業を軽減し、経験の浅いエンジニアがレガシーロジックを理解するのを支援します。
ベックホフ社は2025年に「TwinCAT PLC++」と「TwinCAT CoAgent」を発表しました。同社によれば、「TwinCAT CoAgent」は、コードの提案、コードの最適化、およびユーザーによる確認後の自動ドキュメント生成機能を提供するとのことです。[4] これにより、PLC開発の現場で直接、AIを活用したエンジニアリングが可能になります。Copia Automation社は2025年、Copia CopilotがPLCドキュメントを生成し、ラダーロジックとストラクチャードテキスト間のコード変換をサポートできると発表しました。[5] これは、産業用DevOpsがジェネレーティブPLCエンジニアリングの一部となりつつある理由を示しています。
CODESYSは2025年、同社のMCPサーバーがAIシステムとデータを交換でき、CODESYS開発システム内でのPLCコード生成をサポートできると発表しました。[6] これは、AIエージェントがエンジニアリングプロジェクトに関与できるオープンなオートメーションプラットフォームを支えるものです。
主な制約は検証リスクです。生成されたPLCコードは、誤った制御ロジックが設備の停止や安全上の危険を引き起こす可能性があるため、必ずレビューする必要があります。ベンダーは、本番環境への展開前に、厳格な安全対策と明確な人的承認ワークフローを設ける必要があります。
ジェネレーティブPLCエンジニアリングにおける最大の機会はどこにあるのでしょうか?
機械テンプレート、レガシーコードの解説、および管理されたAIによる検証です。
機械テンプレート: OEMは、繰り返し使用される機械機能の初期ロジックを生成できます。
レガシーコードの解説: 工場では、AIを活用して古いPLCプロジェクトをより迅速に理解することができます。
管理されたAIによる検証: ベンダーは、生成されたコードが承認される前にルールチェックを追加できます。
ジェネレーティブPLCエンジニアリングを最も急速に拡大している国はどこでしょうか?
米国 23.4%、ドイツ 22.6%、日本 21.4%、中国 20.8%、韓国 20.0%
地域別分析に基づき、ジェネレーティブPLCエンジニアリング市場は、北米、西ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカに区分されています。
米国のリードを支えている要因は何でしょうか?
ロックウェル・オートメーション社や機械メーカーによる導入を原動力として、年平均成長率(CAGR)は23.4%となっています。
機械メーカーがAIを活用して制御エンジニアリングの時間を短縮するにつれ、米国では2036年までに年平均成長率(CAGR)23.4%を記録すると予測されています。ロックウェル・オートメーション社は、「FactoryTalk Design Studio」を通じてAIを活用した設計を支援しています。コピア・オートメーションは、産業用コード管理とAIによるドキュメント作成支援機能を追加しています。成長には、確立されたLogixワークフローに適合するツールが有利となるでしょう。
ドイツでは、ジェネレーティブPLCエンジニアリングの需要がどのように拡大しているのでしょうか?
22.6%のCAGR。シーメンスAGと多品種生産向けのオートメーションエンジニアリングがこれを支えています。
機械メーカーやシステムインテグレーターがAIを活用したPLC作業を採用するにつれ、ドイツでは2036年までに22.6%のCAGRを記録すると予想されています。シーメンスAGは、同国にTIA Portalを中心とした強固な導入基盤をもたらしています。ベックホフは、エンジニアリングワークフロー向けにTwinCAT CoAgentを追加しました。成長には、プロジェクトの文脈を強く反映したベンダー固有のコパイロットが有利となるでしょう。
日本の見通しを支える要因は何でしょうか?
年平均成長率(CAGR)21.4%。自動化による人手不足と工場の近代化が牽引しています。
製造業者が熟練した制御チームを支援するためにAIを活用したエンジニアリングを採用するにつれ、日本は2026年から2036年にかけて年平均成長率(CAGR)21.4%を記録する見込みです。工場自動化プロジェクトでは、より迅速なコード生成と、より容易なドキュメント作成が求められています。また、プラントチームには、旧式のPLCロジックを検証するためのツールも必要です。成長を牽引するのは、決定論的な制御挙動を保護するソリューションとなるでしょう。
中国の成長を支える要因は何でしょうか?
20.8%のCAGR。エレクトロニクスの自動化と機械設計サイクルの急速な短縮が後押ししています。
中国では、エレクトロニクスおよび機械メーカーが自動化ソフトウェアの標準化を進めるにつれ、2036年まで年平均成長率(CAGR)20.8%で成長すると予測されています。ジェネレーティブPLCツールは、量産機械におけるセットアップ時間を短縮できます。現地のシステムインテグレーターは、AIを活用して大規模なプロジェクトの遂行を支援するでしょう。成長には、コード生成とシミュレーションを連携させるツールが有利に働くでしょう。
韓国では、ジェネレーティブPLCエンジニアリングの導入をどのように拡大しているのでしょうか?
年平均成長率(CAGR)20.0%で、半導体装置およびロボットメーカーが牽引しています。
高付加価値の製造拠点で自動化エンジニアリングの密度が高まるにつれ、韓国では2036年までに年平均成長率(CAGR)20.0%を記録する見込みです。半導体装置サプライヤーは、信頼性の高い制御ロジックと、より迅速なドキュメント作成を必要としています。ロボットサプライヤーは、AIを活用して反復的な機械シーケンスを作成できます。成長には、管理されたレビューワークフローを備えたセキュアなツールが有利となるでしょう。
ジェネレーティブPLCエンジニアリング市場をリードしているのはどの企業でしょうか?
シーメンスAGとロックウェル・オートメーションが、組み込み型PLCエンジニアリング・コパイロットを通じて市場をリードしています。
ジェネレーティブPLCエンジニアリングは、産業用オートメーションベンダーや産業用コード管理プラットフォームによって提供されています。シーメンスAGは、「Engineering Copilot for TIA Portal」およびより広範な産業用AIエージェントを通じて市場をリードしています。ロックウェル・オートメーションは、「FactoryTalk Design Studio」を通じてAI支援型PLC作業をサポートしています。
シュナイダーエレクトリックは、「EcoStruxure Automation Expert」内の「PLC Code Generation Copilot」を通じて競争力を発揮しています。ベックホフ・オートメーションは、「TwinCAT CoAgent」を通じてAI支援型PLC開発をサポートしています。コピア・オートメーションは、AI駆動型の産業用コード管理分野で活躍しています。CODESYS Groupは、CODESYS開発環境向けのAI支援エンジニアリングをサポートしています。
2036年までの競争は、信頼とプロジェクトの文脈に左右されるでしょう。PLCプロジェクトではベンダーのライブラリやハードウェア固有のパターンが使用されるため、汎用的なAIツールには限界があります。工場現場のエッジシステムとエンジニアリング・コパイロットを連携させるプロバイダーは、安全なローカルワークフローをサポートできます。また、モバイル産業分野においても、モバイルオートメーション・フリートの拡大に伴い、生成された制御ロジックが必要となるでしょう。
主要なプロバイダーはどの企業でしょうか?
- Siemens AG
- Rockwell Automation
- Schneider Electric
- Beckhoff Automation
- Copia Automation
- CODESYS Group
市場はどのように分類されていますか?
- エンジニアリング機能別:
- PLCコード生成
- コードの説明
- レガシーコードの移行
- テストロジックの作成
- HMIおよびI/Oの支援
- PLC言語/アーティファクト別:
- 構造化テキストおよびSCL
- ラダーロジック
- ファンクションブロック図
- シーケンシャルファンクションチャート
- HMI画面
- 導入環境別:
- IDE組み込み型コパイロット
- クラウド接続型AIサービス
- オンプレミス型RAGアシスタント
- ベンダー管理サービス
- 産業用DevOpsプラットフォーム
- 顧客タイプ別:
- 機械メーカー
- システムインテグレーター
- 大手製造業者
- オートメーション研修センター
- プラント保守チーム
- ワークフロー統合別:
- バージョン管理およびドキュメント作成のサポート
- シミュレーションおよびテスト
- ライブラリベースの生成
- コンプライアンスレビュー
- 変更管理
- 地域:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- オランダ
- アジア太平洋
- 日本
- 中国
- 韓国
- シンガポール
- インド
- ラテンアメリカ
- ブラジル
- メキシコ
- チリ
- 中東・アフリカ
- UAE
- サウジアラビア
- 南アフリカ
- イスラエル
- 北米
目次
主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどの程度ですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値:10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額($)による機会分析
2021年から2036年までの世界市場の価格分析
2021年から2036年までのエンジニアリング機能別世界市場分析および予測
- はじめに/主な調査結果
- エンジニアリング機能別 過去市場規模(10億米ドル)分析、2021年~2025年
- エンジニアリング機能別 現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- PLCコード生成
- コードの説明
- レガシーコードの移行
- エンジニアリング機能別前年比成長傾向分析(2021年~2025年)
- エンジニアリング機能別絶対的市場機会分析(2026年~2036年)
PLC言語/アーティファクト別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- PLC言語/アーティファクト別 過去市場規模(価値)(10億米ドル)分析、2021年から2025年
- PLC言語/アーティファクト別 現在および将来の市場規模(価値)(10億米ドル)分析および予測、2026年から2036年
- 構造化テキストおよびSCL
- ラダーロジック
- ファンクションブロック図
- PLC言語/アーティファクト別前年比成長傾向分析(2021年~2025年)
- PLC言語/アーティファクト別絶対額市場機会分析(2026年~2036年)
導入環境別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 導入環境別 過去市場規模(10億米ドル)分析、2021年から2025年
- 導入環境別 現在および将来の市場規模(10億米ドル)分析および予測、2026年から2036年
- IDE組み込み型コパイロット
- クラウド接続型AIサービス
- オンプレミス型RAGアシスタント
- 導入環境別前年比成長傾向分析(2021年~2025年)
- 導入環境別絶対市場規模分析(2026年~2036年)
顧客タイプ別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 顧客タイプ別 過去市場規模(10億米ドル)の分析(2021年~2025年)
- 顧客タイプ別 現在および将来の市場規模(10億米ドル)の分析および予測(2026年~2036年)
- 機械メーカー
- システムインテグレーター
- 大手製造業者
- 顧客タイプ別 前年比成長傾向分析(2021年~2025年)
- 顧客タイプ別の絶対的な市場機会分析(2026年~2036年)
ワークフロー統合別、世界市場の分析および予測(2021年~2036年)
- はじめに/主な調査結果
- ワークフロー統合別 過去市場規模(10億米ドル)の分析(2021年~2025年)
- ワークフロー統合別 現在および将来の市場規模(10億米ドル)の分析および予測(2026年~2036年)
- バージョン管理およびドキュメント化
- シミュレーションおよびテスト
- ライブラリベースの生成
- ワークフロー統合別前年比成長傾向分析(2021年~2025年)
- ワークフロー統合別絶対的市場機会分析(2026年~2036年)
地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(10億米ドル)分析(2021年~2025年)
- 地域別 現在の市場規模(10億米ドル)の分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
北米市場分析および予測(国別、2021年~2036年)
- 市場分類別の過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 国別
- 市場魅力度分析
- 国別
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 主なポイント
ラテンアメリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 国別
- 市場魅力度分析
- 国別
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 主なポイント
西ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパその他
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 国別
- 市場魅力度分析
- 国別
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 主なポイント
東欧市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他地域
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 国別
- 市場魅力度分析
- 国別
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 主なポイント
東アジア市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 国別
- 市場魅力度分析
- 国別
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 主なポイント
南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 国別
- 市場魅力度分析
- 国別
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 主なポイント
中東・アフリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 国別
- 市場魅力度分析
- 国別
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 主なポイント
主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- フランス
- 価格分析
- 市場シェア分析、2025年
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- インド
- 価格分析
- 市場シェア分析、2025年
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- エンジニアリング機能別
- PLC言語/アーティファクト別
- 導入環境別
- 顧客タイプ別
- ワークフロー統合別
- 新興スタートアップ
- イノベーションベンチマーキング
- 競合分析
- 競合の詳細分析
- シーメンスAG
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/製品ライフサイクル/販売チャネル/地域)
- 販売網
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ロックウェル・オートメーション
- シュナイダーエレクトリック
- ベックホフ・オートメーション
- コピア・オートメーション
- CODESYSグループ
- シーメンスAG
- 競合の詳細分析
- 事例研究
- 成功事例
- 最近の動向
前提条件および使用略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:エンジニアリング機能別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:PLC言語/アーティファクト別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:導入環境別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表5:顧客タイプ別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表6:ワークフロー統合別世界市場規模(10億米ドル)予測、2021年~2036年
- 表7:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:北米市場規模 (10億米ドル)の予測(エンジニアリング機能別、2021年~2036年)
- 表9:北米市場規模(10億米ドル)の予測(PLC言語/アーティファクト別、2021年~2036年)
- 表10:北米市場規模(10億米ドル)の予測(導入環境別、2021年~2036年)
- 表11:顧客タイプ別北米市場規模(10億米ドル)予測、2021年から2036年
- 表12:ワークフロー統合別北米市場規模(10億米ドル)予測、2021年から2036年
- 表13:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の国別予測
- 表14:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)のエンジニアリング機能別予測
- 表15:PLC言語/アーティファクト別、ラテンアメリカ市場規模(10億米ドル)の予測(2021年~2036年)
- 表16:導入環境別、ラテンアメリカ市場規模(10億米ドル)の予測(2021年~2036年)
- 表17:顧客タイプ別 ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表18:ワークフロー統合別 ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表19:国別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表20:西ヨーロッパの市場規模(10億米ドル)の予測(エンジニアリング機能別、2021年~2036年)
- 表21:2021年から2036年までの西ヨーロッパ市場規模(10億米ドル)の予測(PLC言語/アーティファクト別)
- 表22:2021年から2036年までの西ヨーロッパ市場規模(10億米ドル)の予測(導入環境別)
- 表23:2021年から2036年までの西ヨーロッパ市場規模 (10億米ドル)顧客タイプ別予測、2021年~2036年
- 表24:西ヨーロッパの市場規模(10億米ドル)ワークフロー統合別予測、2021年~2036年
- 表 25:東ヨーロッパの市場規模(10億米ドル)の国別予測、2021年から2036年
- 表 26:東ヨーロッパの市場規模(10億米ドル)のエンジニアリング機能別予測、2021年から2036年
- 表27:東ヨーロッパ市場規模(10億米ドル)のPLC言語/アーティファクト別予測(2021年~2036年)
- 表28:東ヨーロッパ市場規模(10億米ドル)の導入環境別予測(2021年~2036年)
- 表29:東ヨーロッパ市場規模 (10億米ドル)の予測(顧客タイプ別、2021年~2036年)
- 表30:東ヨーロッパ市場規模(10億米ドル)の予測(ワークフロー統合別、2021年~2036年)
- 表31:東アジア市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表32:東アジア市場規模 (10億米ドル) エンジニアリング機能別予測、2021年~2036年
- 表33:東アジアの市場規模(10億米ドル) PLC言語/アーティファクト別予測、2021年~2036年
- 表 34:2021 年から 2036 年までの東アジア市場規模(10 億米ドル)の導入環境別予測
- 表 35:2021 年から 2036 年までの東アジア市場規模(10 億米ドル)の顧客タイプ別予測
- 表36:ワークフロー統合別 東アジア市場規模(10億米ドル)予測、2021年~2036年
- 表37:南アジア・太平洋地域市場規模(10億米ドル)予測(国別)、2021年~2036年
- 表38:南アジア・太平洋地域市場規模 (10億米ドル)の予測(エンジニアリング機能別、2021年~2036年)
- 表39:南アジア・太平洋地域の市場規模(10億米ドル)の予測(PLC言語/アーティファクト別、2021年~2036年)
- 表40:南アジア・太平洋地域の市場規模(10億米ドル)の予測(導入環境別、2021年~2036年)
- 表41:南アジア・太平洋地域の市場規模(10億米ドル)の予測(顧客タイプ別、2021年~2036年)
- 表42:南アジア・太平洋地域の市場規模(10億米ドル)の予測(ワークフロー統合別、2021年~2036年)
- 表43: 中東・アフリカの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表44:中東・アフリカの市場規模(10億米ドル)のエンジニアリング機能別予測(2021年~2036年)
- 表45:中東・アフリカ地域の市場規模(10億米ドル)の予測(PLC言語/アーティファクト別、2021年~2036年)
- 表46:中東・アフリカ地域の市場規模(10億米ドル)の予測(導入環境別、2021年~2036年)
- 表47:中東・アフリカ地域の市場規模 (10億米ドル)顧客タイプ別予測、2021年~2036年
- 表48:中東・アフリカ市場規模(10億米ドル)ワークフロー統合別予測、2021年~2036年
図一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(10億米ドル)予測、2021年~2036年
- 図3:エンジニアリング機能別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:エンジニアリング機能別世界市場の前年比成長率比較(2026年~2036年)
- 図5:エンジニアリング機能別世界市場の魅力度分析
- 図6:PLC言語/アーティファクト別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:PLC言語/アーティファクト別の世界市場前年比成長率比較(2026年~2036年)
- 図8:PLC言語/アーティファクト別の世界市場の魅力度分析
- 図9:導入環境別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:導入環境別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:導入環境別の世界市場の魅力度分析
- 図12:顧客タイプ別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図13:顧客タイプ別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:顧客タイプ別の世界市場の魅力度分析
- 図15:ワークフロー統合別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図16:ワークフロー統合別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:ワークフロー統合別 世界市場の魅力度分析
- 図18:地域別 世界市場規模(価値シェア、BPS分析)(2026年および2036年)
- 図19:地域別 世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別の世界市場魅力度分析
- 図21:北米市場の増分ドル機会、2026年~2036年
- 図22:ラテンアメリカ市場の増分ドル機会、2026年~2036年
- 図23:西ヨーロッパ市場の増分ドル機会、 2026年~2036年
- 図24:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図25:東アジア市場の増分ドル機会(2026年~2036年)
- 図26:南アジア・太平洋市場の増分ドル機会(2026年~2036年)
- 図27:中東・アフリカ市場の増分ドル機会、2026年~2036年
- 図28:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図29:北米市場におけるエンジニアリング機能別市場シェアおよびBPS分析、2026年および2036年
- 図30:北米市場におけるエンジニアリング機能別の前年比成長率比較(2026年~2036年)
- 図31:北米市場におけるエンジニアリング機能別の市場魅力度分析
- 図32:北米市場におけるPLC言語/アーティファクト別の市場シェアおよびBPS分析(2026年および2036年)
- 図33:PLC言語/アーティファクト別 北米市場の前年比成長率比較(2026年~2036年)
- 図34:PLC言語/アーティファクト別 北米市場の魅力度分析
- 図35:導入環境別 北米市場の市場シェアおよびBPS分析(2026年および2036年)
- 図36: 導入環境別 北米市場の前年比成長率比較(2026年~2036年)
- 図37:導入環境別 北米市場の魅力度分析
- 図38:顧客タイプ別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:顧客タイプ別北米市場の前年比成長率比較(2026年~2036年)
- 図40:顧客タイプ別の北米市場の魅力度分析
- 図41:ワークフロー統合別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図42:ワークフロー統合別の北米市場の前年比成長率比較(2026年~2036年)
- 図43:ワークフロー統合別 北米市場の魅力度分析
- 図44:国別 ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図45:エンジニアリング機能別 ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:ラテンアメリカ市場におけるエンジニアリング機能別の前年比成長率比較(2026年~2036年)
- 図47:ラテンアメリカ市場におけるエンジニアリング機能別の市場魅力度分析
- 図48:ラテンアメリカ市場におけるPLC言語/アーティファクト別の市場シェアおよびBPS分析(2026年および2036年)
- 図49:PLC言語/アーティファクト別 ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:PLC言語/アーティファクト別 ラテンアメリカ市場の魅力度分析
- 図51:導入環境別 ラテンアメリカ市場の市場シェアおよびBPS分析(2026年および2036年)
- 図52:ラテンアメリカ市場における導入環境別の前年比成長率比較(2026年~2036年)
- 図53:ラテンアメリカ市場における導入環境別の市場魅力度分析
- 図54:ラテンアメリカ市場における顧客タイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図55:顧客タイプ別 ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図56:顧客タイプ別 ラテンアメリカ市場の魅力度分析
- 図57:ワークフロー統合別 ラテンアメリカ市場の市場シェアおよびBPS分析(2026年および2036年)
- 図58:ワークフロー統合別 ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図59:ワークフロー統合別 ラテンアメリカ市場の魅力度分析
- 図60:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場におけるエンジニアリング機能別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場におけるエンジニアリング機能別の前年比成長率比較(2026年~2036年)
- 図63:エンジニアリング機能別の西ヨーロッパ市場の魅力度分析
- 図64:PLC言語/アーティファクト別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図65:西ヨーロッパ市場におけるPLC言語/アーティファクト別前年比成長率の比較(2026年~2036年)
- 図66:西ヨーロッパ市場におけるPLC言語/アーティファクト別の市場魅力度分析
- 図67:西ヨーロッパ市場における導入環境別の市場シェアおよびBPS分析(2026年および2036年)
- 図68: 西ヨーロッパ市場:導入環境別前年比成長率の比較(2026年~2036年)
- 図69:西ヨーロッパ市場:導入環境別の市場魅力度分析
- 図70:西ヨーロッパ市場:顧客タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場における顧客タイプ別の前年比成長率比較(2026年~2036年)
- 図72:西ヨーロッパ市場における顧客タイプ別の市場魅力度分析
- 図73:西ヨーロッパ市場におけるワークフロー統合別の市場シェアおよびBPS分析(2026年および2036年)
- 図74: ワークフロー統合別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図75:ワークフロー統合別 西ヨーロッパ市場の魅力度分析
- 図76:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場におけるエンジニアリング機能別の市場シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場におけるエンジニアリング機能別の前年比成長率比較(2026年~2036年)
- 図79:エンジニアリング機能別 東欧市場の魅力度分析
- 図80:PLC言語/アーティファクト別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図81:PLC言語/アーティファクト別 東欧市場の前年比成長率比較(2026年~2036年)
- 図82:PLC言語/アーティファクト別の東欧市場の魅力度分析
- 図83:導入環境別の東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図84:導入環境別の東欧市場の前年比成長率比較(2026年~2036年)
- 図85:導入環境別の東欧市場の魅力度分析
- 図86:顧客タイプ別の東欧市場における価値シェアおよびBPS分析(2026年および2036年)
- 図87:顧客タイプ別の東欧市場の前年比成長率比較(2026年~2036年)
- 図88:顧客タイプ別の東欧市場の魅力度分析
- 図89:ワークフロー統合別の東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図90:ワークフロー統合別の東欧市場の前年比成長率比較(2026年~2036年)
- 図91:ワークフロー統合別 東欧市場の魅力度分析
- 図92:国別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図93:エンジニアリング機能別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場におけるエンジニアリング機能別の前年比成長率比較(2026年~2036年)
- 図95:東アジア市場におけるエンジニアリング機能別の市場魅力度分析
- 図96:東アジア市場におけるPLC言語/アーティファクト別の市場シェアおよびBPS分析(2026年および2036年)
- 図97:東アジア市場におけるPLC言語/アーティファクト別の前年比成長率比較(2026年~2036年)
- 図98:東アジア市場におけるPLC言語/アーティファクト別の市場魅力度分析
- 図99:東アジア市場における導入環境別の市場シェアおよびBPS分析(2026年および2036年)
- 図100:東アジア市場における導入環境別の前年比成長率比較(2026年~2036年)
- 図101:導入環境別の東アジア市場の魅力度分析
- 図102:顧客タイプ別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図103:顧客タイプ別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図104:顧客タイプ別の東アジア市場の魅力度分析
- 図105:ワークフロー統合別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図106:ワークフロー統合別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図107:ワークフロー統合別の東アジア市場の魅力度分析
- 図108:南アジアおよび太平洋地域の市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図109:南アジアおよび太平洋地域の市場におけるエンジニアリング機能別市場シェアおよびBPS分析(2026年および2036年)
- 図110:南アジアおよび太平洋地域の市場におけるエンジニアリング機能別前年比成長率の比較(2026年~2036年)
- 図111:南アジア・太平洋地域の市場におけるエンジニアリング機能別の魅力度分析
- 図112:南アジア・太平洋地域の市場におけるPLC言語/アーティファクト別の市場シェアおよびBPS分析(2026年および2036年)
- 図113:南アジア・太平洋地域の市場におけるPLC言語/アーティファクト別の前年比成長率比較(2026年~2036年)
- 図114:PLC言語/アーティファクト別 南アジア・太平洋市場の魅力度分析
- 図115:導入環境別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図116:導入環境別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図117:導入環境別の南アジア・太平洋市場の魅力度分析
- 図118:顧客タイプ別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図119:南アジア・太平洋市場における顧客タイプ別の前年比成長率比較(2026年~2036年)
- 図120:南アジア・太平洋市場における顧客タイプ別の市場魅力度分析
- 図121:南アジア・太平洋市場におけるワークフロー統合別市場シェアおよびBPS分析(2026年および2036年)
- 図122:南アジア・太平洋市場におけるワークフロー統合別前年比成長率の比較(2026年~2036年)
- 図123:南アジア・太平洋市場におけるワークフロー統合別市場魅力度分析
- 図124:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図125:中東・アフリカ市場におけるエンジニアリング機能別市場シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場におけるエンジニアリング機能別前年比成長率の比較(2026年~2036年)
- 図127:中東・アフリカ市場におけるエンジニアリング機能別の市場魅力度分析
- 図128:中東・アフリカ市場におけるPLC言語/アーティファクト別の市場シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場におけるPLC言語/アーティファクト別の前年比成長率比較(2026年~2036年)
- 図130:PLC言語/アーティファクト別の中東・アフリカ市場の魅力度分析
- 図131:導入環境別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図132:導入環境別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図133:中東・アフリカ市場における導入環境別の市場魅力度分析
- 図134:中東・アフリカ市場における顧客タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図135:中東・アフリカ市場における顧客タイプ別の前年比成長率比較(2026年~2036年)
- 図136:顧客タイプ別の中東・アフリカ市場の魅力度分析
- 図137:ワークフロー統合別の中東・アフリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図138:ワークフロー統合別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図139:ワークフロー統合別の中東・アフリカ市場の魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析









