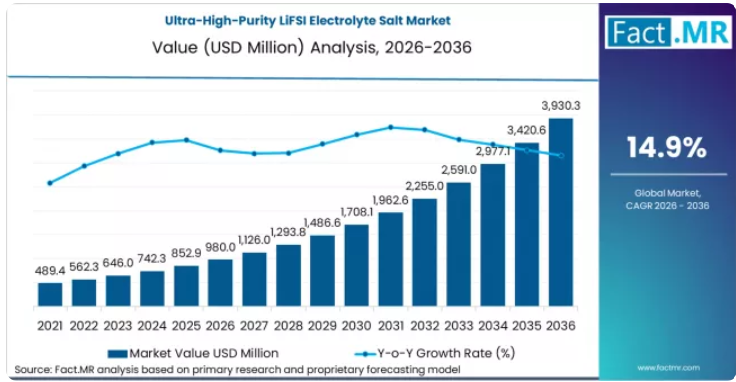
この市場は、ニッチな添加剤から、次世代の高エネルギー密度EV用電池の重要な構成要素へと移行しつつあります。近年、戦略的な業界再編がこの移行を加速させており、深セン・キャップケムのような企業が超高純度LiFSIの生産に多額の投資を行っています。急速充電対応、高ニッケル、シリコン負極電池への需要が急増する中、精密に設計された電解液の必要性は、単なる付加価値ではなく、基本的な要件となっています。Capchemによる超高純度生産能力の拡大への投資は、急速充電対応EVや高性能用途に求められる「電子グレード」の基準への移行と合致しています。
コベストロ社による高純度LiFSIへの事業拡大は、全固体電池や超急速充電向けの濃縮配合への戦略的な転換を示しています。各社は、電気自動車や全固体電池といった特定の用途に合わせた電解液を製造するために、AIを活用した最適化をますます活用しています。市場は、リチウムイオンの輸送速度の向上と性能の改善を確実にする主要な電解質溶質として、超純度LiFSIへと急速にシフトしています。2026年までに、こうした進歩によりLiFSIが主流の電解質塩としての地位を確立し、従来型のLiPF₆を高性能EV市場から駆逐することになるでしょう。
セグメント別分析
純度グレードは、超高純度LiFSI電解質塩市場にどのような影響を与えるのでしょうか?
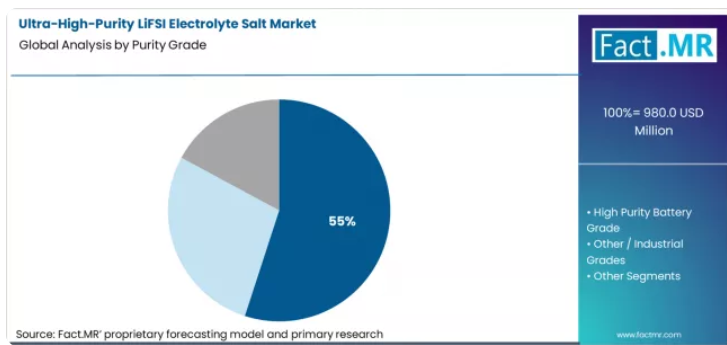
超高純度LiFSI電解質塩市場において、純度グレードは高精度な用途、特に高エネルギー密度と長いサイクル寿命が不可欠なバッテリー技術における性能を決定づけます。超高純度バッテリーグレードのLiFSIは、電気自動車(EV)、エネルギー貯蔵システム(ESS)、および携帯型電子機器に使用されるリチウムイオンバッテリーの厳しい要件を満たしているため、55.0%のシェアで市場をリードしています。
このグレードのLiFSIは、電解液のイオン伝導度や安定性を損なう可能性のある不純物を最小限に抑えており、過酷な用途におけるバッテリー性能にとって不可欠です。電気自動車の普及拡大や高効率なエネルギー貯蔵ソリューションへの需要の高まりが、超高純度塩の需要を牽引し続けており、その市場での優位性を支えています。
使用形態は、超高純度LiFSI電解質塩市場の需要にどのような影響を与えるのでしょうか?
用途は、特にバッテリー設計において、LiFSI電解質塩の配合や採用に大きな影響を与えます。電解質中の主塩は市場の43.0%を占めており、これはリチウムイオン電池の充放電サイクルにおいて、LiFSIが正極と負極の間でリチウムイオンを伝導する直接的な役割を果たしていることに起因しています。
主塩として、LiFSIは熱安定性、充放電サイクル効率、および高電圧安定性を向上させることでバッテリー性能を高めます。これは、EVやグリッド貯蔵システムにおける高エネルギー密度用途にとって極めて重要です。この主要な用途は、LiFSIの優れた特性を利用して寿命を延ばし、充放電レートを最適化する高性能バッテリーへの需要の高まりを反映しています。
主要国別の超高純度LiFSI電解質塩市場の分析
中国における超高純度LiFSI電解質塩の成長を牽引する要因は何でしょうか?
中国は、世界のバッテリー製造およびEV生産において主導的な役割を果たしていることを背景に、主要国市場の中で最も高い年平均成長率(CAGR)15.7%で成長すると予測されています。中国における先進的なバッテリー化学への取り組みは、より高いエネルギー密度、安全性、および長寿命を備えたリチウムイオンシステムを奨励する国家政策によって支えられています。超高純度LiFSI塩は、高ニッケル正極材やリチウム金属負極材の用途に不可欠であり、これらは中国のギガファクトリーにおいて商業化が進んでいます。
「LiFSI塩は、急速充電や高電圧パックに不可欠な性能向上をもたらし、中国のバッテリーメーカーはこれらの特性を踏まえて配合を最適化しています」と、中国の大手バッテリー材料メーカーで電解液開発責任者を務める李強氏は述べています。
上流工程における強固な生産能力と前駆体材料の現地生産が、このカテゴリーの急速な拡大に寄与しています。
ブラジルでの急速な成長を後押ししている要因は何でしょうか?
ブラジルの超高純度LiFSI電解質塩市場は、電動モビリティや定置型蓄電ソリューションへの関心の高まりを背景に、年平均成長率(CAGR)15.3%で成長すると予想されています。ブラジルの電池製造基盤はまだ発展途上ですが、EV組立事業や電力網のレジリエンス向上プロジェクトによる国内需要の高まりにより、先進的な電解質化学物質への関心が高まっています。ブラジルの研究機関やスタートアップ企業は、地域の鉱物資源を活用し、LiFSIのような高性能塩を差別化された用途に活用するため、リチウム電池材料の開発に取り組んでいます。
「エネルギー転換と現地での付加価値創出に戦略的に注力しているブラジルでは、高性能バッテリーを支える先進的な電解質塩への関心が高まっています」と、ブラジルの研究コンソーシアムでエネルギー材料部門を率いるカルロス・シルバ氏は説明しています。
この成長は、世界的な材料サプライヤーとの連携や、性能上の利実証を行うパイロットプログラムによって支えられています。
超高純度LiFSI電解質塩分野において、米国市場はどのように変化しているのでしょうか?
米国市場は14.8%の成長が見込まれており、これは先進的な電池技術と産業規模の電化が交差する堅調なエコシステムを反映しています。超高純度リチウムビス(フルオロスルホニル)イミド(LiFSI)電解質塩は、従来のLiPF₆塩と比較して優れた熱安定性、高いイオン伝導度、および強化された高電圧性能を備えているため、次世代のリチウムイオン電池やリチウム金属電池において、その採用がますます広がっています。BloombergNEFの調査によると、米国の電池技術革新、特に電気自動車(EV)、グリッド貯蔵、航空宇宙用エネルギーシステムにおいては、急速充電と長いサイクル寿命を可能にする電解液の化学組成が重視されています。
「LiFSIの純度とイオン輸送特性は、高エネルギー・高出力電池にとって極めて重要になっています」と、米国大手電池材料企業の電解液研究開発ディレクターであるエミリー・ロジャース博士は述べています。
こうした性能重視の採用傾向は、「米国電池材料戦略」に基づく国内サプライチェーンへの投資によって後押しされています。同戦略では、戦略的なモビリティおよびグリッド貯蔵用途向けに、安全かつ高性能な電解液化学組成を優先しています。
LiFSI電解質塩にとって、英国市場が重要な理由は何でしょうか?
英国市場は、自動車およびエネルギー貯蔵セクター全体におけるバッテリー・イノベーション・ハブや電動化プロジェクトへの投資拡大に支えられ、14.5%のペースで拡大しています。英国の研究機関と専門メーカーは、固体電池や次世代リチウムシステムを支える高純度電解液の配合を洗練させるため、協力しています。「カタパルト・バッテリー・イノベーション・センター」をはじめとする産業コンソーシアムは、材料の品質と性能の標準化を重視しており、英国を超高純度LiFSIを含む先進的な電解液技術の試験場として位置づけています。
「超高純度電解質は、新興のセル構造における性能評価を行う上で不可欠です」と、英国のバッテリー・イノベーション機関の上級科学者であるアメリア・フォスター博士は述べています。
産学間の強固な連携により、配合の最適化やパイロットスケールへの拡大が加速され、それがより広範な採用につながっています。
ドイツでの拡大を牽引しているのは何でしょうか?
ドイツは、強固な自動車エンジニアリングの基盤と、欧州のバッテリー供給網の確立に向けた取り組みに支えられ、年平均成長率(CAGR)14.1%で成長すると予測されています。ドイツの自動車メーカーやティア1サプライヤーは、プレミアムEV、商用電化、および電力網用途における厳しい性能および安全性の目標を達成するため、LiFSIのような高純度電解質塩を重視しています。欧州バッテリー規制の枠組みや現地の認証要件により、セルの劣化を抑制し、充放電サイクル性能を向上させる、高品質でトレーサビリティを確保した材料への需要が高まっています。
「高純度電解質塩は、次世代EVの性能目標と規制上の安全基準の両方を満たすための基盤となります」と、ドイツの自動車部品サプライヤーでバッテリー材料部門責任者を務めるヨハネス・ベッカー博士は述べています。
現地のバッテリー・ギガファクトリーへの投資では、より高いエネルギー密度とより長いライフサイクルを実現する先進的な化学組成が優先されています。
韓国は超高純度LiFSI塩の需要をどのように形成しているのでしょうか?
韓国の市場は、高性能バッテリー製造における主導的立場と、電解質技術の継続的な改良に支えられ、年平均成長率(CAGR)13.7%で成長しています。韓国のバッテリーメーカーは、高密度正極システムとシリコンを豊富に含む負極を重視しており、そこでは超高純度LiFSI塩が安定性を向上させ、ガス発生を低減し、低温性能を高める役割を果たしています。国内の材料メーカー各社は、韓国の主要なEVおよび電子メーカーが求める厳格な品質仕様を満たす塩を供給するため、前駆体の処理や不純物管理に多額の投資を行っています。
「高級EVや民生用電子機器のような要求の厳しい用途において、電解質塩の材料品質はセルの信頼性や寿命に直接影響します」と、韓国の電池材料メーカーで電解質開発責任者を務めるキム・ミンジェ氏は説明しています。
日本での漸進的な成長を後押ししている要因は何でしょうか?
日本のLiFSI電解質塩市場は、信頼性と安全性が最優先される先進的な電池およびエネルギー貯蔵分野での採用が持続していることを反映し、年平均成長率(CAGR)13.0%で成長すると予測されています。日本の電池開発企業は、広い温度範囲で安定した性能を発揮し、ガス発生が少なく、新興の高エネルギー化学系との互換性を持つ電解質を重視しています。「バッテリーコンソーシアム・ジャパン」などの機関は、電解液の最適化に関する共同研究を推進しており、高純度LiFSI塩を次世代システムの重要な基盤技術として位置づけています。
「航空宇宙、医療用電源システム、ハイエンドEVなどの高信頼性が求められる用途において、LiFSIベースの電解液は、その高い材料コストを正当化するほどの性能上の利点をもたらします」と、日本の電池研究機関のシニアアナリスト、田中弘氏は述べています。
慎重な資本配分により急成長は緩やかですが、厳しい性能要件が着実な採用を支えています。
戦略的な動きが競争環境を形作っているのでしょうか?
超高純度LiFSI電解質塩市場は、特殊な性能添加剤から、高エネルギー密度バッテリーエコシステムの中心的な柱へと移行しました。2020年から2024年にかけて、産業はLiFSIが従来型のリチウム六フッ化リン(LiPF6)塩が抱える根本的な安定性や急速充電の制約を解決できることを実証することに注力しました。
日本触媒やアルケマといった主要企業は、高級電気自動車のサイクル寿命を延長するため、高純度結晶形態の検証を優先しました。この初期段階では、LiFSIを熱安定性と低温導電性のベンチマークとして確立することに成功しましたが、複雑な精製要件や大幅なコスト高により、早期の普及は制約を受けました。
2026年以降、競争環境はサプライチェーンの現地化と次世代の全固体電池アーキテクチャの実現へとシフトしつつあります。市場分析によると、各社が世界中のギガファクトリーに近い場所に超高純度生産拠点を設立する動きを進めるにつれ、戦略的な投資が活発化しています。日本触媒の野田和弘社長は、世界的な電動化の需要急増に対応するためのこの生産能力拡大の戦略的な緊急性を強調しました。
「IONELの新規工場設立の決定は、自動車の急速な電動化、および安全性と長距離走行における信頼性を確保する高性能バッテリー材料へのニーズに対する戦略的な対応です。」――日本触媒 代表取締役社長 野田和弘
この戦略的進化により、産業が「ゼロダウンタイム」の供給モデルへと移行する中で、SyensqoやTinci Materialsといった企業が、バッテリーのロードマップにおいて引き続き中心的な役割を果たすことが確実となります。焦点は、現行の液体電池の性能向上から、電解質塩が航続距離と安全性の主要な推進力となる将来の全固体電池プラットフォームの確立へと移行しています。この次の章での成功は、先進的なフッ素化学と現地生産を統合し、化学的な精度を世界最大の自動車メーカーにとって測定可能な競争優位性へと効果的に転換できるかどうかにかかっています。
超高純度LiFSI電解質塩市場の主要企業
- Arkema (Foranext® LiFSI)
- Syensqo (Solvay)
- Nippon Shokubai (IONEL™ LiFSI)
- Do-Fluoride New Materials
- Shenzhen Capchem
- Tinci Materials
- Guotai Huarong
- Morita Chemical Industries
- Central Glass
- Kanto Denka Kogyo
超高純度LiFSI電解質塩市場の主要セグメント
- 純度グレード:
- 超高純度バッテリーグレード
- 高純度バッテリーグレード
- その他/産業用グレード
- 用途:
- 電解質の主塩
- 添加剤/共塩ブレンド
- その他の用途
- 電池化学のターゲット:
- 高電圧液体電解液
- 急速充電用配合
- 低温用配合
- その他のターゲット
- 顧客種類:
- 電解液配合メーカー
- 電池メーカー(直接取引)
- その他の顧客
- 地域:
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他のヨーロッパ諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 南米アメリカ
- ブラジル
- アルゼンチン
- その他の南米アメリカ諸国
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- その他の中東およびアフリカ諸国
- その他の地域
- オセアニア
- 中央アジア
- その他の市場
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 調査範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法論
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向け説明会資料
- 法定提出書類および規制当局への開示情報
- 技術ホワイトペーパーおよび規格に関する資料
- 産業誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMRの社内独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家へのヒアリング
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次資料が使用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 領域の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会規模(米ドル)の分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(純度グレード別)
- はじめに/主な調査結果
- 2021年から2025年までの純度グレード別市場規模(百万米ドル)の過去データ分析
- 純度グレード別、現在および将来の市場規模(金額、百万米ドル)の分析および予測、2026年から2036年
- 超高純度バッテリーグレード
- 高純度バッテリーグレード
- その他/産業用グレード
- 2021年から2025年までの純度グレード別Y対o対Y成長トレンド分析
- 2026年から2036年までの純度グレード別絶対市場規模(米ドル)分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(用途別)
- はじめに/主な調査結果
- 2021年から2025年までの用途別市場規模(過去値、百万米ドル)の分析
- 2026年から2036年までの用途別市場規模(現在および将来値、百万米ドル)の分析および予測
- 電解液中の主塩
- 添加剤/共塩ブレンド
- その他の用途
- 2021年から2025年までの用途別Y→O→Y成長傾向分析
- 2026年から2036年までの用途別絶対的市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(セル化学組成別)
- はじめに/主な調査結果
- 2021年から2025年までの過去市場規模(百万米ドル)分析(セル化学組成別)
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測(セル化学組成別)
- 高電圧液体電解質
- 急速充電用配合
- 低温用配合
- その他の対象
- 2021年から2025年までの電池化学組成別対象ごとのY対o対Y成長傾向分析
- 2026年から2036年までの電池化学組成別対象ごとの絶対的な市場機会分析
- 顧客種類別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 顧客種類別 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 顧客種類別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 電解液調合業者
- セルメーカー(直接)
- その他の顧客
- 顧客種類別 Y から O への成長トレンド分析(2021年~2025年)
- 顧客種類別 絶対額ベースの市場機会分析(2026年~2036年)
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
- 北米
- ラテンアメリカ
- ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(百万米ドル)の推移分析:市場分類別、2021年~2025年
- 市場規模(百万米ドル):市場分類別予測、2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 純度グレード別
- 使用形態別
- 対象電池化学別
- 顧客の種類別
- 国別
- 市場魅力度分析
- 国別
- 純度グレード別
- 使用形態別
- 対象電池化学別
- 顧客の種類別
- 主なポイント
- ラテンアメリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)のトレンド分析:2021年から2025年
- 市場規模 (百万米ドル)市場分類別予測、2026年~2036年
- 国別
- ブラジル
- チリ
- その他の南米アメリカ
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客種類別
- 国別
- 市場魅力度分析
- 国別
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客種類別
- 主なポイント
- 西ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- ヨーロッパのその他
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- 国別
- 市場魅力度分析
- 国別
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他地域
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- 国別
- 市場魅力度分析
- 国別
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- 主なポイント
- 東アジア市場分析 2021年~2025年および予測 2026年~2036年、国別
- 過去の市場規模(百万米ドル)の推移分析:市場分類別、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 純度グレード別
- 用途別
- 細胞化学ターゲット別
- 顧客の種類別
- 国別
- 市場魅力度分析
- 国別
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客種類別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- 国別
- 市場魅力度分析
- 国別
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- 主なポイント
- 中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- 国別
- 市場の魅力度分析
- 国別
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 純度グレード別
- 用途別
- 電池化学ターゲット別
- 顧客の種類別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 純度グレード別
- 用途別
- 電池化学ターゲット別
- 顧客の種類別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- ドイツ
- 価格分析
- 市場シェア分析(2025年
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- 英国
- 価格分析
- 市場シェア分析(2025年
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- イタリア
- 価格分析
- 市場シェア分析(2025年
- 純度グレード別
- 用途別
- 対象となる電池化学別
- 顧客の種類別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 純度グレード別
- 用途別
- 対象となる電池化学別
- 顧客の種類別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 純度グレード別
- 用途別
- 対象となる電池化学別
- 顧客の種類別
- インド
- 価格分析
- 市場シェア分析、2025年
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 純度グレード別
- 用途別
- 対象となる電池化学組成の種類別
- 顧客の種類別
- 中国
- 価格分析
- 市場シェア分析(2025年
- 純度グレード別
- 用途別
- 対象となる電池化学組成の種類別
- 顧客の種類別
- 日本
- 価格分析
- 市場シェア分析(2025年
- 純度グレード別
- 用途別
- 対象となる電池化学組成の種類別
- 顧客の種類別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客の種類別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 純度グレード別
- 用途別
- 対象となる電池化学別
- 顧客の種類別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 純度グレード別
- 用途別
- 対象となる電池化学別
- 顧客の種類別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 純度グレード別
- 用途別
- 対象となる電池化学
- 顧客の種類別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 純度グレード別
- 用途別
- 対象となる電池化学
- 顧客の種類別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 純度グレード別
- 用途別
- 対象となる電池化学
- 顧客の種類別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 純度グレード別
- 用途別
- 対象電池化学別
- 顧客タイプ別
- 競合分析
- 競合の詳細分析
- アルケマ(Foranext® LiFSI)
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Syensqo(ソルベイ)
- 日本触媒(IONEL™ LiFSI)
- Do-Fluoride New Materials
- 深セン・キャップケム
- Tinci Materials
- 国泰華融
- 森田化学工業
- セントラル・グラス
- 関東電化工業
- アルケマ(Foranext® LiFSI)
- 競合の詳細分析
- 使用された前提条件および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:純度グレード別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:2021年から2036年までのセル化学ターゲット別世界市場規模(百万米ドル)の予測
- 表5:2021年から2036年までの顧客の種類別世界市場規模(百万米ドル)の予測
- 表6:2021年から2036年までの国別北米市場規模(百万米ドル)の予測
- 表7:北米市場規模(百万米ドル)の純度グレード別予測(2021年~2036年)
- 表8:北米市場規模(百万米ドル)の使用形態別予測(2021年~2036年)
- 表9:北米市場規模(百万米ドル)の電池化学組成別予測(2021年~2036年)
- 表10:2021年から2036年までの顧客種類別北米市場規模(百万米ドル)予測
- 表11:2021年から2036年までの国別南米アメリカ市場規模(百万米ドル)予測
- 表12:2021年から2036年までの純度グレード別南米アメリカ市場規模(百万米ドル)予測
- 表13:南米アメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表14:南米アメリカ市場規模(百万米ドル)の電池化学組成別予測(2021年~2036年)
- 表15:南米アメリカ市場規模(百万米ドル)の顧客種類別予測(2021年~2036年)
- 表16:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:西ヨーロッパの市場規模(百万米ドル)の純度グレード別予測(2021年~2036年)
- 表18:西ヨーロッパの市場規模(百万米ドル)の使用形態別予測(2021年~2036年)
- 表19:西ヨーロッパの市場規模(百万米ドル)の予測(電池化学のターゲット別、2021年~2036年)
- 表20:西ヨーロッパの市場規模(百万米ドル)の予測(顧客の種類別、2021年~2036年)
- 表21:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表22:東ヨーロッパの市場規模(百万米ドル)の純度グレード別予測(2021年~2036年)
- 表23:東ヨーロッパの市場規模(百万米ドル)の使用形態別予測(2021年~2036年)
- 表24:東ヨーロッパの市場規模(百万米ドル)の電池化学組成別予測(2021年~2036年)
- 表25:2021年から2036年までの東ヨーロッパ市場規模(百万米ドル)の顧客種類別予測
- 表26:2021年から2036年までの東アジア市場規模(百万米ドル)の国別予測
- 表27:2021年から2036年までの東アジア市場規模(百万米ドル)の純度グレード別予測
- 表28:2021年から2036年までの東アジア市場規模(百万米ドル)の用途別予測
- 表29:2021年から2036年までの東アジア市場規模(百万米ドル)の電池化学組成別予測
- 表30:2021年から2036年までの東アジア市場規模(百万米ドル)の顧客の種類別予測
- 表31:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の予測(国別)
- 表32:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の予測(純度グレード別)
- 表33:2021年から2036年までの南アジア・太平洋地域の市場規模 (百万米ドル)利用形態別予測、2021年~2036年
- 表34:南アジア・太平洋地域の市場規模(百万米ドル)予測:電池化学ターゲット別、2021年~2036年
- 表35:南アジア・太平洋地域の市場規模(百万米ドル)予測:顧客の種類別、2021年~2036年
- 表36:中東・アフリカの市場規模(百万米ドル)の国別予測、2021年から2036年
- 表37:中東・アフリカの市場規模(百万米ドル)の純度グレード別予測、2021年から2036年
- 表38:中東・アフリカ地域の市場規模(百万米ドル)予測(用途別、2021年~2036年)
- 表39:中東・アフリカ地域の市場規模(百万米ドル)予測(電池化学のターゲット別、2021年~2036年)
- 表40:中東・アフリカ市場規模(百万米ドル)の顧客種類別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(百万米ドル)の予測(2021年~2036年)
- 図3:純度グレード別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:純度グレード別世界市場のYからOへの成長比較(2026年~2036年)
- 図5:純度グレード別世界市場の魅力度分析
- 図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場のYからoへのY成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:電池化学ターゲット別世界市場のシェアおよびBPS分析(2026年および2036年)
- 図10:2026年から2036年までの、電池化学組成別世界市場のYからOへのY成長率比較
- 図11:電池化学組成別世界市場の魅力度分析
- 図12:2026年および2036年の、顧客の種類別世界市場の価値シェアおよびBPS分析
- 図13:顧客種類別の世界市場YtoOtoY成長率比較(2026年~2036年)
- 図14:顧客種類別の世界市場魅力度分析
- 図15:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場のYtoOtoY成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場における2026年から2036年までの増分ドル機会
- 図21:東ヨーロッパ市場における2026年から2036年までの増分ドル機会
- 図22:東アジア市場の増分ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場の増分ドル機会(2026年~2036年)
- 図24:中東・アフリカ市場における2026年から2036年までの増分ドル機会
- 図25:北米市場における2026年および2036年の国別市場シェアおよびBPS分析
- 図26:北米市場における2026年および2036年の純度グレード別市場シェアおよびBPS分析
- 図27:北米市場における純度グレード別のYtoOtoY成長率比較(2026年~2036年)
- 図28:北米市場における純度グレード別の市場魅力度分析
- 図29:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図30:用途別北米市場(2026年~2036年)のYtoY成長率比較
- 図31:用途別北米市場の魅力度分析
- 図32:北米市場におけるセル化学組成別市場価値シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場におけるセル化学組成別Yからoへの成長比較(2026年から2036年)
- 図34:セル化学ターゲット別 北米市場の魅力度分析
- 図35:顧客種類別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:顧客種類別 北米市場のYからOへのY成長比較(2026年~2036年)
- 図37:顧客種類別 北米市場の魅力度分析
- 図38:国別 ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:純度グレード別 ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図40:純度グレード別 ラテンアメリカ市場のY→o→Y成長率比較(2026年から2036年)
- 図41:南米アメリカ市場における純度グレード別の市場魅力度分析
- 図42:南米アメリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:南米アメリカ市場における用途別のYからoへの成長率比較(2026年から2036年)
- 図44:南米アメリカ市場における用途別の市場魅力度分析
- 図45:南米アメリカ市場におけるセル化学ターゲット別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場におけるセル化学ターゲット別のY→o→Y成長率比較(2026年から2036年)
- 図47:南米アメリカ市場における電池化学ターゲット別魅力度分析
- 図48:南米アメリカ市場における顧客種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における顧客種類別の前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場における顧客種類別魅力度分析
- 図51:西ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における純度グレード別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における純度グレード別のY→o→Y成長率比較(2026年~2036年)
- 図54:西ヨーロッパ市場における純度グレード別の市場魅力度分析
- 図55:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における用途別のYからoへの成長率比較(2026年から2036年)
- 図57:西ヨーロッパ市場における用途別市場魅力度分析
- 図58:西ヨーロッパ市場におけるセル化学組成別市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場におけるセル化学組成別Yからoへの成長比較(2026年から2036年)
- 図60:西ヨーロッパ市場におけるセル化学ターゲット別の市場魅力度分析
- 図61:西ヨーロッパ市場における顧客種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における顧客種類別のYtoY成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における顧客種類別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における純度グレード別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における純度グレード別のYからoへの成長率比較(2026年~2036年)
- 図67:東ヨーロッパ市場における純度グレード別の市場魅力度分析
- 図68:東ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図69:東ヨーロッパ市場における用途別のYからoへの成長率比較(2026年から2036年)
- 図70:東ヨーロッパ市場における用途別の市場魅力度分析
- 図71:ヨーロッパ市場におけるセル化学組成別市場シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場におけるセル化学組成別YからOへの成長比較(2026年~2036年)
- 図73:セル化学ターゲット別のヨーロッパ市場の魅力度分析
- 図74:顧客種類別のヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図75:顧客種類別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図76:顧客種類別のヨーロッパ市場の魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における純度グレード別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における純度グレード別Yからoへの成長比較(2026年~2036年)
- 図80:東アジア市場の純度グレード別市場魅力度分析
- 図81:東アジア市場の用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場の用途別Y→o→Y成長比較(2026年から2036年)
- 図83:用途別東アジア市場の魅力度分析
- 図84:電池化学組成別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:電池化学組成別東アジア市場のYtoY成長率比較(2026年から2036年)
- 図86:電池化学ターゲット別東アジア市場の魅力度分析
- 図87:顧客種類別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図88:顧客種類別東アジア市場の前年比成長率比較(2026年~2036年)
- 図89:顧客種類別東アジア市場の魅力度分析
- 図90:南アジアおよび太平洋地域市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジアおよび太平洋地域市場における純度グレード別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジアおよび太平洋地域市場における純度グレード別のYからOへの成長比較(2026年から2036年)
- 図93:南アジア・太平洋地域の市場における純度グレード別の魅力度分析
- 図94:南アジア・太平洋地域の市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図95:南アジア・太平洋地域の市場における用途別のYからoへの成長比較(2026年から2036年)
- 図96:南アジアおよび太平洋地域の市場魅力度分析(用途別)
- 図97:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(電池化学ターゲット別、2026年および2036年)
- 図98:2026年から2036年までの、対象電池化学別南アジア・太平洋市場のYtoY成長率比較
- 図99:対象電池化学別の南アジア・太平洋市場の魅力度分析
- 図100:2026年および2036年の、顧客種類別の南アジア・太平洋市場の価値シェアおよびBPS分析
- 図101:南アジア・太平洋市場における顧客種類別のYtoOtoY成長比較(2026年~2036年)
- 図102:南アジア・太平洋市場における顧客種類別の市場魅力度分析
- 図103:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における純度グレード別市場価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における純度グレード別のYからoへのY成長比較(2026年~2036年)
- 図106:中東・アフリカ市場における純度グレード別の市場魅力度分析
- 図107:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図109:中東・アフリカ市場における用途別の市場魅力度分析
- 図110:中東・アフリカ市場における電池化学組成別市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場におけるセル化学ターゲット別YtoOtoY成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場におけるセル化学ターゲット別の市場魅力度分析
- 図113:中東・アフリカ市場における顧客種類別の価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における顧客種類別のYからOへの年間成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場における顧客種類別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業シェア分析









