ALD装置市場の主要な推進要因の一つは、半導体技術、特に5nm以下のノードにおける急速な進歩です。デバイスの微細化が進むにつれ、精密かつ均一で、表面形状に忠実な薄膜成膜を実現することがますます重要になっています。ALDは、膜厚や組成を原子レベルで制御できるため、高性能トランジスタ、メタルゲート、および誘電体の製造に不可欠です。その役割は、従来の成膜技術では対応しきれないFinFETやGAAFETといった3次元(3D)アーキテクチャにおいて、特に重要です。人工知能(AI)、第5世代(5G)、および民生用電子機器において、より高速で、より小型、かつより省電力なチップへの需要が継続していることから、最先端のファブにおいてALD装置の導入が広く進んでいます。
米国は、半導体の革新と製造におけるリーダーシップに支えられ、ALD装置市場で91.50%の市場シェアを占め、極めて重要な役割を果たしています。同国に拠点を置く主要なチップメーカーや研究機関は、先進ノードの限界を押し広げており、そのためにはALDのような精密な成膜技術が不可欠です。国内の半導体生産を促進するための政府の取り組みにより、ALD装置が不可欠な製造施設への投資がさらに加速しています。また、米国は装置サプライヤー、材料科学者、プロセスエンジニアからなる強固なエコシステムに支えられており、ALDアプリケーションにおけるイノベーションを促進しています。このようなダイナミックな環境により、米国は原子層堆積装置市場の成長において重要な地域としての地位を確立しています。
原子層堆積装置市場の動向:
3D NANDおよびDRAMメモリアプリケーションの成長
3D NANDおよびDRAMメモリ技術の進化は、ALD装置市場を大幅に牽引しています。メモリアーキテクチャがますます複雑化し、数十層から数百層を積層するにつれ、高アスペクト比構造全体にわたる極薄膜の均一な成膜が極めて重要になっています。ALDは比類のないコンフォーマリティと膜厚制御を提供するため、これらの用途に理想的な技術となっています。3D NANDでは、限られた空間でも高品質な膜を成膜できることから、ゲート酸化膜、スペーサー、ライナーにALDが広く利用されています。DRAMの微細化においても、コンデンサやバリア層の形成におけるALDの精度が役立っています。クラウドコンピューティング、モバイルデバイス、エンタープライズシステムにおけるデータストレージ需要の急増が、最先端のメモリ製造工場への投資を後押ししています。この需要により、メモリメーカーはALDを大規模に導入せざるを得なくなり、装置の販売が増加し、原子層堆積装置市場の需要をさらに高めています。
新興技術における用途の拡大
半導体分野以外にも、ALD装置はフレキシブルエレクトロニクス、微小電気機械システム(MEMS)、エネルギーデバイス、および生物医学用途といった新興分野で注目を集めています。例えば、ALDは複雑な表面への精密なコーティングを可能にするため、フレキシブルOLEDディスプレイの封止や、リチウムイオン電池および太陽電池の性能向上に適しています。MEMS分野では、ALDを用いて均一性の高い誘電体層やバリア層を形成し、信頼性の向上やデバイスの微細化を実現しています。バイオメディカル分野においても、ALDの生体適合性のあるコーティングや、ナノスケールでの表面特性の改質能力が活用されています。さらに、環境センサー、ウェアラブル技術、量子コンピューティングに注力する業界では、ALDが持つ独自の材料工学的能力に注目が集まっています。研究開発への投資が増加し、商用化が進むにつれ、従来とは異なる分野におけるALDの汎用性は、装置メーカーに新たな収益源をもたらし、市場を従来の半導体製造の枠を超えて多様化させています。
高度な半導体デバイスへの需要の高まり
より小型で、高速かつエネルギー効率に優れた半導体デバイスへの世界的な需要の高まりは、原子層堆積装置市場における重要なトレンドです。ムーアの法則によりチップメーカーが5nm以下のノードへと推進される中、従来の成膜法では精度やコンフォーマリティの面で不十分となっています。ALDは原子レベルでの膜厚制御と優れたステップカバレッジを実現するため、高誘電率(high-k)誘電体、メタルゲート、およびFinFETやGAAFETのような3Dトランジスタ構造の製造において不可欠となっています。AI、モノのインターネット(IoT)、5G技術の拡大に伴い、高性能コンピューティング用チップへの需要が高まっており、これはALD分野に直接的な恩恵をもたらしています。さらに、メモリ(3D NANDなど)やロジックデバイスにおける平面構造から3D構造への移行に伴い、精密な薄膜成膜が不可欠となっており、ALDの役割はさらに重要になっています。ファウンドリや統合デバイスメーカー(IDM)が次世代の製造技術に投資するにつれ、最先端のALD装置への需要が高まり、先進ノード製造におけるその地位が確固たるものとなっています。
原子層堆積装置業界のセグメンテーション:
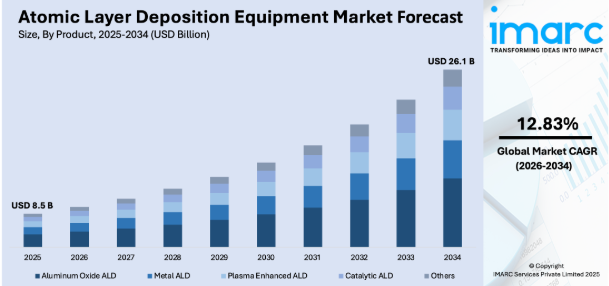
IMARC Groupは、世界の原子層堆積装置市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国レベルでの予測を提供しています。市場は、製品および用途に基づいて分類されています。
製品別分析:
- 金属ALD
- 酸化アルミニウムALD
- プラズマ増強ALD
- 触媒ALD
- その他
原子層堆積装置市場の分析によると、酸化アルミニウムはその汎用性の高い特性と幅広い用途に支えられ、37.9%の市場シェアを占めて市場をリードしています。優れた絶縁耐力、化学的安定性、および強力なバリア性能で知られる酸化アルミニウムは、半導体製造、特にゲート酸化膜、パッシベーション層、および拡散バリアにおいて広く使用されています。比較的低い温度で高品質かつピンホールのない膜を形成できる特性により、最先端のロジックデバイスやメモリデバイスだけでなく、フレキシブルエレクトロニクスやMEMSにも最適です。さらに、リチウムイオン電池や太陽電池などのエネルギー貯蔵システムにおいても、表面保護や性能向上のために好んで採用されています。この材料は、さまざまな基板やプロセスとの互換性が高いため、業界を問わず、成熟したALD用途と新興のALD用途の両方において、引き続き主導的な地位を維持することが確実視されています。
用途別分析:
- 半導体
- 太陽電池
- エレクトロニクス
- 医療機器
- その他
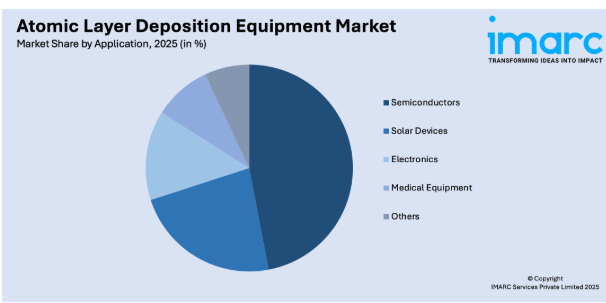
半導体分野は、高精度かつコンフォーマルな薄膜成膜が不可欠であることから、46.7%という最大のシェアを占めています。チップ設計がより微細なノードや、FinFETや3D NANDのような複雑な3Dアーキテクチャへと移行するにつれ、原子レベルでの膜厚制御、優れたステップカバレッジ、および高い材料品質を実現するために、ALDは不可欠なものとなっています。ALDは、現代の集積回路における主要な構成要素である高誘電率(high-k)誘電体、メタルゲート、スペーサー、バリア層の成膜に広く利用されています。スマートフォン、データセンター、AI、IoTデバイスにおいて、より高速で、より小型、かつより電力効率の高いチップに対する需要が継続していることから、半導体製造におけるALDの役割はさらに強まっています。その結果、半導体セクターはALD装置の導入における主要な推進力であり続け、原子層堆積装置市場の予測において最大の市場シェアを確保しています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
アジア太平洋地域は、特に中国、韓国、台湾、日本といった国々における半導体製造拠点の強力な存在感により、73.8%の市場シェアを占めるトップ地域となっています。これらの国々には、先進的なロジックおよびメモリチップの製造において、ALDシステムへの大量需要を牽引する主要なファウンドリやメモリメーカーが拠点を置いています。さらに、政府による支援政策、新規ファブへの投資拡大、そして民生用電子機器、5G、電気自動車の急速な成長が、市場の拡大に寄与しています。また、この地域は、整備されたサプライチェーン、熟練した労働力、ナノテクノロジーや材料科学における継続的な研究開発の恩恵も受けています。こうしたエコシステムにより、アジア太平洋地域は、さまざまなハイテク産業におけるALD装置の生産と消費の両面で、その主導的地位を維持しています。
地域別の主なポイント:
北米における原子層堆積(ALD)装置市場の分析
北米の原子層堆積(ALD)装置市場は、半導体製造、先端エレクトロニクス、およびナノテクノロジー用途における需要の増加に牽引され、著しい成長を遂げています。ALD技術は、原子レベルでの精密な薄膜堆積を可能にし、これは高性能かつ微細化された電子部品の製造に不可欠です。3D NAND、FinFET技術、および次世代メモリソリューションの採用拡大により、同地域全体でALDシステムの需要が加速しています。米国は、主要な半導体ファブの立地、強固な研究開発インフラ、および国内のチップ生産を促進する政府の取り組みに支えられ、市場をリードしています。さらに、太陽光発電、フレキシブルエレクトロニクス、医療機器などの新興分野におけるALDの利用拡大が、市場のさらなる成長を後押ししています。アプライド・マテリアルズ、ラム・リサーチ、ヴィーコ・インスツルメンツといった主要企業が、継続的なイノベーションと戦略的提携により市場を支配しています。課題としては、装置コストの高さや技術的な複雑さが挙げられますが、ALDプロセスの統合における継続的な進歩により、これらのハードルは克服されると予想されます。全体として、北米のALD装置市場は2030年にかけて堅調な成長が見込まれています。
米国の原子層堆積(ALD)装置市場分析
米国の原子層堆積(ALD)装置市場は、主に、先進的な半導体ノードの微細化に不可欠な、超薄型でコンフォーマルな薄膜に対する需要の高まりによって牽引されています。これに伴い、チップセットベースのアーキテクチャやヘテロジニアス統合の採用拡大が、市場の成長を後押ししています。「CHIPS法」を含む連邦政府の取り組みが継続的に実施されていることで、国内の半導体製造能力が強化され、ALD装置の調達が促進されています。同様に、データ通信や光コンピューティング向けのシリコンフォトニクスの拡大も、特殊な成膜装置の導入を加速させています。こうした状況を受け、2024年10月、AIM Photonics社は、米国のシリコンフォトニクス製造を推進するための7年間の契約に基づき、3億2100万米ドルの資金提供を受けました。これは、国家安全保障や高性能技術開発に不可欠な防衛およびマイクロエレクトロニクス用途を支援するものです。大量生産を行うファブにおける欠陥低減や歩留まり最適化への注目が高まっていることも、市場の魅力をさらに高めています。さらに、RFおよびパワーエレクトロニクス分野における化合物半導体の急速な導入は、ALDプロセスの重要性を裏付けるものであり、市場の拡大を促進しています。これに加え、モジュール式でカスタマイズ可能なALDプラットフォームへの関心の高まりが、購入者の嗜好を形作り、市場において収益性の高い機会を生み出しています。
欧州の原子層堆積(ALD)装置市場分析
欧州の市場は、特に「欧州チップ法(European Chips Act)」に基づく半導体自給自足イニシアチブへの投資増加により、成長を遂げています。これに伴い、2025年3月、欧州9カ国はEUの半導体セクターを強化するため「セミコン・コアリション(Semicon Coalition)」を結成し、「欧州チップ法」の下で430億ユーロの資金を投じ、戦略面での取り組みを連携させています。これに伴い、量子コンピューティング研究におけるALDへの需要の高まりが、高精度な薄膜成膜装置の必要性を後押ししています。同様に、フォトニクスや光学技術、特に自律システムや高速データ伝送分野におけるALDの応用拡大も、市場の成長を支えています。ウェアラブル医療機器や診断機器における生体適合性コーティングへの需要の高まりも、市場の魅力向上に寄与しています。さらに、進行中の輸送手段の電動化や、電気自動車における信頼性の高い電力部品への需要が、自動車用途での利用拡大を牽引しており、これが市場を後押ししています。加えて、成膜手法の革新を促進する数多くの産学連携が、市場の需要を強めています。これに加え、EUの厳格な持続可能性規制により、原子層堆積(ALD)などの資源効率に優れた精密製造ソリューションへの依存度が高まっており、それによって市場の範囲が拡大しています。
アジア太平洋地域の原子層堆積装置市場分析
アジア太平洋市場は、半導体製造における同地域の主導的立場に大きく牽引されており、韓国、台湾、中国などの国々には、世界最大級のファウンドリーが複数立地しています。これに加え、メモリチップの生産増加や製造施設への投資が、市場の需要を大幅に下支えしています。スマートフォン、タブレット、ウェアラブル端末の消費拡大は、小型化された部品への需要を喚起し、市場の拡大を牽引しています。MoSPIの最近の調査によると、インドの世帯の85%以上がスマートフォンを所有しており、15~29歳の若年層における所有率はほぼ100%に近づいています。同様に、この地域の各国は、市場での競争力を維持するために、ナノ材料や表面工学に関する研究開発(R&D)支出を増やしています。さらに、高性能ディスプレイへの需要の高まりにより、OLEDやマイクロLEDディスプレイへのALDの急速な導入が市場で勢いを増しています。さらに、電気自動車産業の急速な成長により、バッテリー性能の向上や熱安定性の改善を目的としたALD装置の導入が加速しています。
ラテンアメリカにおける原子層堆積装置市場の分析
ラテンアメリカでは、地域の技術力を強化することを目的とした半導体研究への投資、特にブラジルやメキシコにおける投資の増加により、原子層堆積装置市場が成長しています。同様に、センサーや光電子デバイス向けの薄膜応用分野におけるイノベーションを推進する学術界と産業界の連携の拡大が、市場の拡大に寄与しています。さらに、高度な医療機器への需要の高まりが、生体適合性コーティングへのALDの利用を促進しています。また、同地域における再生可能エネルギーへの注目の高まりが、太陽電池の開発導入を後押ししており、これが市場の原動力となっています。ブラジル国営エネルギー機関であるEmpresa de Pesquisa Energetica(EPE)のデータによると、2024年にはブラジルの電力の88%が再生可能エネルギー源から供給され、風力と太陽光が総需要の約24%を占めました。
中東・アフリカにおける原子層堆積(ALD)装置市場の分析
中東・アフリカの市場は、半導体製造への投資拡大、特に石油以外の経済多角化を目指す湾岸諸国による投資の増加に大きく影響を受けています。これに伴い、2024年10月、サムスンとTSMCは、米国との協力のもとグローバルなテクノロジーハブとなることを目指すUAEに対し、1,000億米ドルを超える規模の半導体工場建設に向けた協議を開始しました。さらに、航空宇宙、防衛、通信分野における高精度電子機器への需要の高まりが、原子層堆積(ALD)技術の採用を後押ししています。加えて、同地域全体でのナノテクノロジー研究センターの設立や学術的な取り組みが、市場への参入を促進しています。これに加え、特に北アフリカ諸国における太陽光発電開発への関心の高まりが、太陽電池の生産や関連する再生可能エネルギー技術におけるALD装置の利用を加速させています。
競争環境:
競争環境は、急速な技術進歩と、さまざまな産業における高精度薄膜成膜への需要の高まりによって形作られています。市場参入企業は、進化する半導体および新興アプリケーションのニーズに応えるため、イノベーション、プロセス制御、成膜速度、装置の拡張性において競争を繰り広げています。先進ノードや3次元(3D)アーキテクチャへの移行により、信頼性が高くカスタマイズ可能なALD装置への需要がさらに高まっています。さらに、各社は膜品質の向上、サイクルタイムの短縮、および材料互換性の拡大を目指して研究開発(R&D)に投資しています。ファウンドリ、研究機関、材料サプライヤーとの戦略的提携も一般的であり、次世代ソリューションの共同開発を促進しています。市場は適度に統合されており、少数の主要企業が存在する一方で、フレキシブルエレクトロニクスやエネルギーデバイスなどの特定の用途をターゲットとするニッチな新規参入企業がますます増えています。規制への準拠、サービスサポート、およびグローバルな流通能力も、競争力にさらなる影響を与えています。
本レポートでは、原子層堆積装置市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- ANRIC Technologies
- Applied Materials, Inc.
- Arradiance LLC
- ASM International N.V.
- Beneq
- Forge Nano Inc.
- Lam Research Corporation
- NCD Co. Ltd.
- Oxford Instruments
- SENTECH Instruments GmbH
- The Kurt J. Lesker Company
- Tokyo Electron Limited
- Veeco Instruments Inc
最新ニュースと動向:
2025年2月:Lam Research社は、最先端半導体向けのモリブデン大量成膜を可能にする初のALD装置「ALTUS Halo」を発売しました。3D NAND、DRAM、ロジックをターゲットとしており、タングステンよりも低い抵抗率を実現し、バリア層を不要にし、チップ性能の向上を支援します。ALTUS Haloはすでに主要なファブで稼働しています。
2025年1月:Forge Nano社は、2,000平方フィートのクラス10クリーンルームを開設し、200mm半導体ウェーハ向け「TEPHRA」ALD装置の生産能力を3倍に拡大しました。この施設は、高スループットのシングルウェーハ処理、装置のデモ、および高度な計測に対応しており、先進パッケージング、MEMS、RFデバイス、3Dチップ統合などの用途をターゲットとしています。
2024年11月: 2D Generation社は、グラフェン被覆インターコネクトを含む次世代半導体の開発を支援するため、Beneq社から専用のALD装置を発注しました。Adisyn社からの資金提供を受けたこの装置は、5~6ヶ月以内に設置される予定です。同装置は200mmウェーハ、プラズマ処理、および高温処理に対応しており、2D Generation社のチップ革新能力を強化します。
2024年8月:オランダのKalpana Systems社は、太陽光発電、OLED、バッテリー、パッケージング分野向けのロール・トゥ・ロール方式の空間原子層堆積(sALD)装置を発表しました。これらの装置は、バリア層の形成を目的として設計されています。K300とK600の2つのモデルは、柔軟な統合性を備えた高速な産業用コーティングに対応しています。
2024年7月: フィンランドに拠点を置くChipmetrics社は、2種類の新しい半導体テストチップを発売しました。高アスペクト比ALDプロセスのモニタリング用「PillarHall LHAR5」と、エリア選択的堆積(ASD)のプロトタイピング用「ASD-1」です。いずれも300mmツールに対応しており、3D NAND、DRAM、および微細化デバイスの製造における高度な計測技術をサポートします。2024年7月: Forge Nano社は、200mm半導体ウェーハ向けのハイスループット単一ウェーハALDクラスター装置「TEPHRA」を発売しました。先進パッケージングおよびMEMS向けに設計されたTEPHRAは、化学薬品の効率的な使用により、高アスペクト比のコーティングを実現します。複数の成膜チャンバーを備え、Forge Nano社のALDxおよびCRISP技術を用いて80~300°Cの範囲で動作します。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の原子層堆積(ALD)装置市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 製品別市場内訳
6.1 金属ALD
6.1.1 市場動向
6.1.2 市場予測
6.2 酸化アルミニウムALD
6.2.1 市場動向
6.2.2 市場予測
6.3 プラズマ増強ALD
6.3.1 市場動向
6.3.2 市場予測
6.4 触媒ALD
6.4.1 市場動向
6.4.2 市場予測
6.5 その他
6.5.1 市場動向
6.5.2 市場予測
7 用途別市場内訳
7.1 半導体
7.1.1 市場動向
7.1.2 市場予測
7.2 太陽電池
7.2.1 市場動向
7.2.2 市場予測
7.3 エレクトロニクス
7.3.1 市場動向
7.3.2 市場予測
7.4 医療機器
7.4.1 市場動向
7.4.2 市場予測
7.5 その他
7.5.1 市場の動向
7.5.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場の動向
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場の動向
8.1.2.2 市場予測
8.2 アジア太平洋地域
8.2.1 中国
8.2.1.1 市場動向
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場動向
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場の動向
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場の動向
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場の動向
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場の動向
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場の動向
8.2.7.2 市場予測
8.3 欧州
8.3.1 ドイツ
8.3.1.1 市場の動向
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場動向
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場動向
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場動向
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場の動向
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場の動向
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場の動向
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場動向
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場の動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場の動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の激しさ
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業の概要
13.3.1 ANRIC Technologies
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.1.3 財務状況
13.3.1.4 SWOT分析
13.3.2 Applied Materials, Inc.
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.3 Arradiance LLC
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.4 ASM International N.V.
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.5 ベネク社
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.6 フォージ・ナノ社
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.7 Lam Research Corporation
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.7.4 SWOT分析
13.3.8 NCD Co. Ltd.
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 財務状況
13.3.8.4 SWOT分析
13.3.9 Oxford Instruments
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.9.4 SWOT分析
13.3.10 SENTECH Instruments GmbH
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.11 The Kurt J. Lesker Company
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.12 東京エレクトロン株式会社
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
13.3.12.3 財務状況
13.3.12.4 SWOT分析 13.3.13 ヴィーコ・インスツルメンツ社 13.3.13.1 会社概要 13.3.13.2 製品ポートフォリオ 13.3.13.3 財務状況図表一覧図1:世界:原子層堆積装置市場:主な推進要因と課題図2:世界:原子層堆積装置市場:売上高(10億米ドル)、2020年~2025年図3:世界:原子層堆積装置市場の予測:売上高(10億米ドル)、2026年~2034年図4:世界:原子層堆積装置市場:製品別内訳(%)、2025年図5:世界:原子層堆積装置市場:用途別内訳(%)、2025年図6:世界:原子層堆積装置市場:地域別内訳(%)、2025年図7:世界:原子層堆積装置(金属ALD)市場:売上高(百万米ドル)、2020年および2025年図8:世界:原子層堆積装置(金属ALD)市場予測:売上高(百万米ドル)、2026年~2034年図9:世界:原子層堆積装置(酸化アルミニウムALD)市場:売上高(百万米ドル)、2020年および2025年図10:世界:原子層堆積装置(酸化アルミニウムALD)市場予測:売上高(百万米ドル)、2026年~2034年図11:世界:原子層堆積装置(プラズマ増強ALD)市場:売上高(百万米ドル)、2020年および2025年図12:世界:原子層堆積装置(プラズマ増強ALD)市場予測:売上高(百万米ドル)、2026年~2034年図13:世界:原子層堆積装置(触媒ALD)市場:売上高(百万米ドル)、2020年および2025年図14:世界:原子層堆積装置(触媒ALD)市場予測:売上高(百万米ドル)、2026年~2034年図15:世界:原子層堆積装置(その他の製品)市場:売上高(百万米ドル)、2020年および2025年図16:世界:原子層堆積装置(その他の製品)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:原子層堆積装置(半導体)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:原子層堆積装置(半導体)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:原子層堆積装置(太陽電池デバイス)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:原子層堆積装置(太陽電池デバイス)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:原子層堆積装置(電子機器)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:原子層堆積装置(電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:原子層堆積装置(医療機器)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:原子層堆積装置(医療機器)市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:原子層堆積装置(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図26:世界:原子層堆積装置(その他の用途)市場予測: 売上高(百万米ドル)、2026年~2034年
図27:北米:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図28:北米:原子層堆積装置市場予測:売上高(百万米ドル)、2026年~2034年
図29:米国:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図30:米国:原子層堆積装置市場予測:売上高(百万米ドル)、2026年~2034年
図31:カナダ:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図32:カナダ:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図33:アジア太平洋地域:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図34:アジア太平洋地域:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図35:中国:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図36:中国:原子層堆積装置市場予測:売上高(百万米ドル)、2026年~2034年
図37:日本:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図38:日本:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図39:インド:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図40:インド:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図41:韓国:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図42:韓国:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図43:オーストラリア:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図44:オーストラリア:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図45:インドネシア:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図46:インドネシア:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図47:その他:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図48:その他:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図49:欧州:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図50:欧州:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図51: ドイツ:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図52:ドイツ:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図53:フランス:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図54:フランス:原子層堆積装置市場予測:売上高(百万米ドル)、2026年~2034年
図55:英国:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図56:英国:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図57:イタリア:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図58:イタリア:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図59:スペイン:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図60:スペイン:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図61:ロシア:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図62:ロシア:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図63:その他:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図64:その他:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図65:ラテンアメリカ:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図66:ラテンアメリカ:原子層堆積装置市場予測:売上高(百万米ドル)、2026年~2034年
図67:ブラジル:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図68:ブラジル:原子層堆積装置市場予測:売上高(百万米ドル)、2026年~2034年
図69:メキシコ:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図70:メキシコ:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図71:その他:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図72:その他:原子層堆積装置市場予測:売上高(百万米ドル)、2026年~2034年
図73:中東・アフリカ:原子層堆積装置市場:売上高(百万米ドル)、2020年および2025年
図74:中東・アフリカ:原子層堆積装置市場:国別内訳(%)、2025年
図75:中東・アフリカ:原子層堆積装置市場の予測:売上高(百万米ドル)、2026年~2034年
図76:世界:原子層堆積装置産業:SWOT分析
図77:世界:原子層堆積装置産業:バリューチェーン分析
図78:世界:原子層堆積装置産業:ポーターの5つの力分析
表一覧
表1:世界:原子層堆積装置市場:主要な業界動向、2025年および2034年
表2:世界:原子層堆積装置市場予測:製品別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:原子層堆積装置市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:原子層堆積装置市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:原子層堆積装置市場:競争構造
表6:世界:原子層堆積装置市場:主要企業









