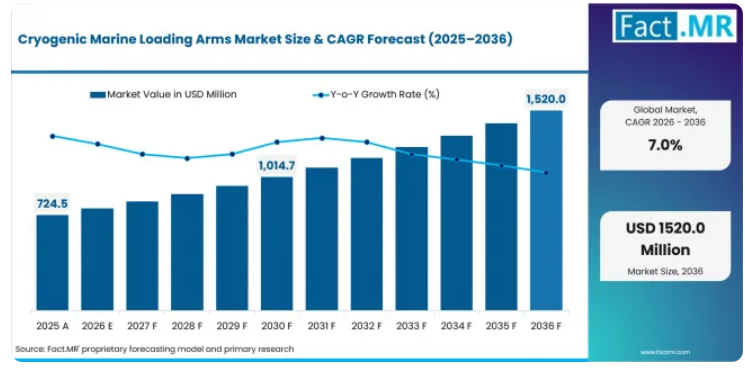
極低温船舶積載アーム市場の成長を支える決定的な数値とは何でしょうか?
2036年までに7億4500万米ドルの絶対的な市場機会が見込まれており、各セグメントではダブルカウンターウェイト式アームとLNGが牽引役となっています。
- 市場の需要要因
- LNGターミナルでは、新しいバースや恒久的な再ガス化プロジェクトにおいて、一時的な移送体制から脱却する際、積載アームの追加または交換が行われます。船舶と陸上を結ぶすべての接続には、極低温環境での使用に耐える定格の設備が必要です。
- 船主は、そのバースに寄港する運航船隊の可動範囲やマニホールドの高さに適合するローディングアームを選択します。したがって、船舶とのインターフェースとの互換性は、購入時の必須要件となります。
- 緊急離脱機能は、交換の決定にますます大きな影響を及ぼしています。ラインの張力や船舶の動きが運転限界を超えた場合、制御された分離により桟橋と船舶を保護します。
- 旧式の輸入ターミナルでは、桟橋の大規模な改修を行わずに運用を再開できるローディングアームが必要です。スイベルの摩耗、制御装置、または接続金具がもはや運用要件を満たさなくなった場合、改修パッケージが需要を生み出します。
- LNGバンカリングや石油化学用桟橋により、需要は輸出・輸入ターミナル以外にも広がっています。購入者は、その現場で使用される流体、バースのレイアウト、および安全制御装置に合わせて設計された移送設備を必要としています。
- 分析対象の主要セグメント
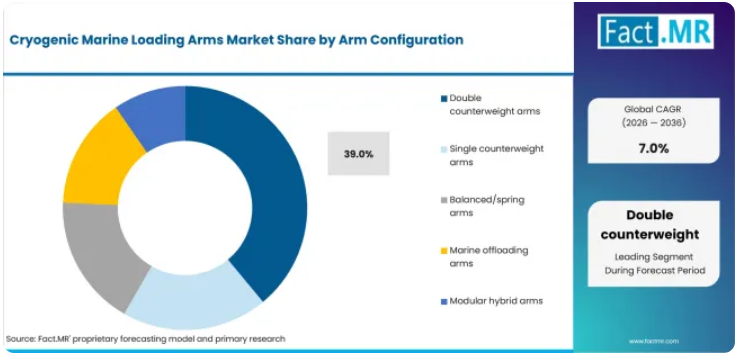
- アーム構成別:2026年の需要の39.4%を占めるダブルカウンターウェイトアームが首位を占めています。これは、ツインカウンターウェイトのレイアウトにより、船舶の全運動範囲にわたって外側アームのバランスが保たれるためです。この構成が大型LNGバースで主流となっている理由は、16~24インチのアームが、潮汐、喫水、波動の動きに合わせて運搬船を追従しつつ、船舶のマニホールドに負荷をかけずに済むからです。
- 取り扱い流体別:LNGは、取り扱い流体需要の48.0%を占めており、このシェアは稼働中および建設中のLNGバースの膨大な数に支えられています。一方、エチレンは28.0%を占めており、特に米国メキシコ湾岸沿いにおけるエタンクラッキングおよびエチレン輸出ターミナルの拡大に後押しされています。
- ターミナル種類:LNG輸入・再ガス化ターミナルが需要の34.0%を占め、33.0%の輸出ターミナルをわずかに上回っています。これは、2022年以降の欧州およびアジアにおける再ガス化プロジェクトの波が、液化側よりも速いペースでバースを増設したためであり、各再ガス化バースには輸出桟橋と同じアームパッケージが必要となるからです。
- サイズ別では、標準的な大型運搬船のサイズである20インチクラスが需要の35.0%を占めており、移送速度とアーム重量のバランスが取れています。一方、32.0%を占める24インチのアームは、処理能力が最も高い輸出バースで使用されており、174,000立方メートルの運搬船1隻あたりの積載時間がターミナルの経済性に直接影響を与えます。
- エンドユーザー別:LNGターミナル運営事業者は、アームが設置された桟橋を所有し、メンテナンスの負担を負っているため、エンドユーザー需要の41.0%を占めています。一方、石油化学メーカーは22.0%を占めており、自社の桟橋におけるエチレン、プロピレン、LPGの取り扱い用にアームを指定しています。
- Fact.MRのアナリスト見解
- Fact.MRのシニアコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「アームの選定はバースで決定されます。購入者は、船舶の外形寸法を、必要な移送率および緊急分離要件に適合させる必要があります。早期に船舶インターフェースを指定しておけば、再設計を回避でき、ターミナルの稼働開始後も運用範囲を確保できます。」
- 戦略的示唆
- ターミナル開発事業者は、アームの仕様を発行する前に、船舶マトリックスと運用範囲を確定すべきです。なぜなら、サイズクラスやPERCロジックの変更が遅れると、スイベル、基礎、油圧システムの再設計へと連鎖的に影響が及ぶからです。
- アーム供給業者は、製造価格での競争に頼るのではなく、ISO 16904に準拠したスイベルのレース寿命、冷却性能、および緊急分離試験の結果を文書化することで、利益率を守ることができます。
- 再ガス化ターミナルのオペレーターは、ボイルオフおよび送出パターンに基づいてアームのメンテナンスを計画すべきです。単一バースのFSRUターミナルにおいて、予期せぬアームのダウンタイムが発生すると、施設全体の稼働が停止してしまうからです。
- EPC請負業者は、アームが現場へ出荷される前に、実際の船舶・陸上インターフェース制御装置を用いて工場での緊急解放試験を実施することで、試運転のリスクを低減できます。
テクニップ・エナジーズ・ローディング・システムズ社は、LNGおよびその他のエネルギー用途向けの船舶用ローディングアームを供給しています。同社の現在の提供内容は、新規設備に加え、アップグレードやオーバーホールのサポートも網羅しており、購入者がアームそのものだけでなく、その稼働期間を通じて利用可能なサポートも併せて評価する傾向が強まっていることを示しています。
米国では、輸出能力の増強がバース建設を牽引するため、2026年から2036年にかけて年率7.9%の成長が見込まれています。ドイツでは、緊急用FSRUプロジェクトが恒久的な輸入インフラへと転換されることに伴い、年平均成長率(CAGR)7.5%での拡大が見込まれています。日本も、長年稼働している輸入ターミナルにおける更新需要により7.2%の成長が見込まれ、韓国は、自国の造船所がターミナルで対応すべき運搬船隊を納入することに伴い、6.9%の成長が見込まれています。
極低温船舶用積載アーム市場は、セグメント別にどのように分類されますか?
アーム構成別では「ダブルカウンターウェイトアーム」が39.4%で首位を占め、取り扱い流体別では「LNG」が48.0%で首位となっています。
なぜダブルカウンターウェイトアームが構成比率で首位となっているのでしょうか?
2026年に39.4%のシェアを占めるダブルカウンターウェイトアームが首位となっているのは、大口径のアウトボードアームを、最も広い船舶の動的範囲にわたって、かつマニホールドへの負荷を最小限に抑えながらバランスよく運用できるためです。
ダブルカウンターウェイト式アームは需要の39.4%を占めています。これは、大型のLNGバースでは、運搬船がバラストを積んで船体が高くなっても、積荷を積んで船体が低くなっても、アームのバランスが保たれる必要があるためです。シングルカウンターウェイト式アームは、より小規模な桟橋や軽質の流体に適しており、機構が簡素であるためメンテナンスの手間が軽減されます。バランス式およびスプリング式アーム、船舶用荷役アーム、モジュラー式ハイブリッド設計は、ターミナルがより専門的な構成を必要とする運用範囲に対応しています。
なぜLNGが取り扱い流体セグメントを支配しているのでしょうか?
2026年には、LNG貿易が最大規模の極低温バースを運用し、最も厳しいアーム仕様を課しているため、LNGは48.0%のシェアで首位を占める見込みです。
EIAが報告したGIIGNLのデータによると、LNGは取り扱い流体需要の48.0%を占めており、2025年の海上貿易量4億2,800万トンと、約900隻の運搬船隊に支えられています。エチレンの需要は、米国メキシコ湾岸およびアジアにおける石油化学桟橋への投資に連動しています。冷蔵LPGサービスでは関連する極低温用ローディングアームの設計が採用されていますが、液化エタンは、欧州およびアジアのクラッカーに供給する専門の輸出ターミナルに集中しています。
なぜ輸入・再ガス化ターミナルが輸出ターミナルを上回るのでしょうか?
2026年の市場をリードするのは、シェア34.0%を占めるLNG輸入・再ガス化ターミナルです。これは、2022年以降のエネルギー安全保障プログラムにより、液化バースよりも受入バースの方が速いペースで増設されたためです。
ヨーロッパが3年間でLNG輸入能力を約3分の1拡大した結果、輸入・再ガス化ターミナルが需要の34.0%を占めています。ドイツだけでも、ヴィルヘルムスハーフェン、ブルンスビュッテル、ルブミン向けに複数のFSRUをチャーターしています。輸出ターミナルは、米国メキシコ湾岸のプロジェクトが中心となっており、米国エネルギー情報局(EIA)の予測によれば、2026年にはその能力が19 Bcf/dを超えると見込まれています。石油化学用桟橋は特定の流体を扱う産業向け輸送に利用される一方、FSRUおよびFLNG施設では浮体式移送設備が採用されています。
なぜ20インチサイズクラスが最大のシェアを占めているのでしょうか?
サイズクラス別では、2026年にトップとなるのは20インチのアーム(35.0%)です。これは、主流である174,000立方メートル級船舶タンカーのマニホールド規格に適合しているためです。
20インチクラスが需要の35.0%を占める理由は、最新のQ-Flexや従来の174,000立方メートル級運搬船が、この移送直径を基準に設計されているためです。これにより、ターミナルは最大サイズのアームに伴う構造上の負担を負うことなく、必要な処理能力を確保できます。16インチクラスは小規模で古いバースに適しており、24インチのアームは、積載時間が短くバースの利用率を高める高処理能力の輸出ターミナルで使用されています。
なぜLNGターミナル運営事業者がエンドユーザーグループをリードしているのでしょうか?
2026年のシェアで首位となるのはLNGターミナル運営事業者で、その割合は41.0%です。これは、彼らがバースを所有し、安全ケースを管理し、アームの交換時期を決定しているためです。
LNGターミナル運営事業者が需要の41.0%を占めるのは、アームが同社の桟橋に設置され、安全ケースの範囲内であり、維持管理予算の対象となっているためです。石油化学メーカーは、自社プラントに接続されたエチレンおよびLPG用桟橋に設置するアームを指定します。港湾当局は共用バース向けの設備を調達し、ユーティリティは輸入ターミナルインフラを運営し、EPC請負業者は一括ターミナル契約の一環としてアームを購入します。
極低温用船舶積載アーム市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
主な推進要因は、LNG液化・再ガス化バースの建設拡大であり、各バースは認定済みの極低温用アームの確実な購入先となっています。一方、大型スイベルの長いリードタイム、ISO 16904認定試験のコスト、および浮体式プロジェクトにおける極低温用ホースシステムとの競合が、普及の妨げとなっています。
推進要因の影響分析
米国の輸出能力の拡大:EIAは、ゴールデン・パスの稼働開始およびプラクミンズとコーパスクリスティ第3段階の完成に伴い、2026年中に米国のLNG輸出能力が19 Bcf/dを超えると予測しています。新しいトレインが1つ増えるごとにバースが増加し、各バースには2~4基の大型極低温アームに加え、予備設備が設置されます。
- ヨーロッパの再ガス化施設の拡充:ヨーロッパでは2021年から2024年にかけてLNG輸入能力を約3分の1拡大しており、各国政府は現在、チャーターしていたFSRUを恒久的な施設へと転換しています。恒久的な桟橋では、一時的なホース配置ではなく、完全な船舶用アーム一式が採用されています。
- 交換およびERS(緊急解放装置)の改修:アジアの多くの輸入ターミナルは1980年代から1990年代に建設されたものです。アーム更新プログラムでは、動力式緊急解放カップリング(PERC)やクイックコネクトカップラーをセットで導入するケースが増えており、アーム1本あたりの更新価値が高まっています。
機会影響分析
緊急解放用改修キット: ターミナルは、アームを完全に交換することなく、既存のアームにPERC機能を追加できます。ISO 16904の緊急解放定義に基づいて改修を認証するサプライヤーは、既存の設備を基盤とした大規模なビジネスを開拓できます。
- アンモニア対応設計: 日本と韓国では、アンモニアの混焼および大規模な輸入について検討が進められています。将来のアンモニア使用に適した材料やシールを採用して設計されたアームは、次の流体サイクルにおいてサプライヤーに優位な立場をもたらします。
- サービス契約: スイベルレースのオーバーホールやシールの交換は、極低温での稼働サイクルに応じて行われます。新しいアームの販売に付随する複数年のサービス契約は、収益を安定させ、ターミナルとの関係を強固なものにします。
制約要因の影響分析
- 長いスイベルおよび鍛造部品のリードタイム:大型の極低温用スイベルや鍛造部品は、限られたサプライヤーからしか供給されません。20インチおよび24インチのアームの納期は1年を大幅に超えることもあり、バースの試運転開始日を遅らせる要因となります。
- 認定試験のコスト:緊急分離挙動を含むISO 16904に基づくプロトタイプの試験は、エンジニアリングコストを増大させます。小規模な製造業者にとってはこのコストを吸収することが困難であるため、受注は確立されたサプライヤーに集中することになります。
- 極低温ホースとの競合:ホース移送システムは、相対運動が複雑な浮体式および小規模プロジェクトにおいて、リジッドアームと競合しており、一部のFSRUおよびFLNG計画において、導入可能なアームの数が減少しています。
主要な極低温船舶用ローディングアーム市場を比較するとどうでしょうか?
米国:年平均成長率(CAGR)7.9%。ドイツ:7.5%。日本:7.2%。韓国:6.9%
なぜメキシコ湾岸での輸出ブームにより、米国は最も急成長しているアーム市場となっているのでしょうか?
米国の需要は、連邦政府のデータが具体的な数値で示す液化プラントの建設によって牽引されています。米国エネルギー情報局(EIA)の報告によると、米国のLNG輸出量は2025年に26%増加して15.1 Bcf/dに達し、2026年には17.4 Bcf/d、2027年には18.6 Bcf/dへとさらに増加すると予測されています。プラクミンズはすでに稼働中ですが、ゴールデン・パスの稼働開始とコーパス・クリスティ第3段階の完成に伴い、輸出能力は2025年末の約17 Bcf/dから、2026年には19 Bcf/dをわずかに上回る水準へと上昇する見込みです。
これらの生産ラインはいずれも、認証済みの緊急解放システムを備えた大型のダブルカウンターウェイトアームを必要とする桟橋で終端しています。FERC(連邦エネルギー規制委員会)の連邦認可プロセスとPHMSA(パイプライン・危険物安全管理局)の安全管轄権により、ターミナルの仕様には規制上の基盤が確立されているため、米国のバース向けに購入されるアームは、ISO 16904規格の全要件を満たすようにエンジニアリングされています。米国では、2026年から2036年にかけて年平均成長率(CAGR)7.9%での成長が見込まれています。
なぜドイツでは、非常用FSRUに代わって恒久的なLNGターミナルが導入されているのでしょうか?
ドイツは2022年以降、急ピッチでLNG輸入基盤を整備し、EIAの欧州再ガス化追跡データにも記録されている通り、ヴィルヘルムスハーフェン、ブルンスビュッテル、ルブミン向けにFSRUをチャーターして緊急対応を行いました。2021年から2024年にかけて、EUおよび英国の輸入能力は約34%拡大しましたが、ドイツの貢献の大部分は、過渡的な措置として設計された浮体式設備によるものでした。
その過渡的な措置が、今や恒久的なものになりつつあります。シュターデ、ブルンスビュッテル、ヴィルヘルムスハーフェンの固定式ターミナルは、建設および試運転の段階に進んでおり、恒久的な桟橋では、チャーター船で使用されていたホース式の配置ではなく、完全な船舶用ローディングアーム一式が導入されています。EIAが報告したGIIGNLのデータによると、2025年の欧州のLNG輸入量は29%増加し、バースの利用率は高い水準を維持しています。ドイツのローディングアーム需要は、2026年から2036年にかけて年平均成長率(CAGR)7.5%で伸びています。
なぜ日本の老朽化した輸入船隊が、着実な更新需要を生み出しているのでしょうか?
日本は世界初の大規模LNG輸入ターミナルを建設し、その桟橋や荷役アームの多くは数十年にわたり極低温環境下で稼働してきました。更新需要は稼働サイクルに連動しており、日本の買い手は、同等のユニットと置き換えるのではなく、緊急解放機能やクイックコネクトシステムをアップグレードした荷役アームへの更新を好む傾向にあります。
政策的な背景も、継続的な取扱量の維持を支えています。経済産業省(METI)のエネルギー計画では、LNGが日本の供給安全保障の中心に位置づけられており、GIIGNLの貿易統計においても、日本は依然として最大のLNG輸入国の一つです。ユーティリティやターミナル運営会社は厳格なメンテナンスプログラムを実施しており、これにより日本は、アーム一式だけでなく、スイベルやシールといった部品についてもサービスが充実した市場となっています。日本の需要は、2026年から2036年にかけて年平均成長率(CAGR)7.2%で拡大する見込みです。
なぜ韓国の造船所とターミナルは、韓国国内で互いに牽引し合っているのでしょうか?
韓国は、GIIGNLが8%の船隊増加を経て899隻と集計するLNG運搬船の船隊のうち、大きなシェアを建造しており、国内のターミナルは、自国の造船所が納入する同型の船舶を受け入れなければなりません。西海岸および南海岸にある韓国の輸入ターミナルは、電力部門の需給調整に伴い国内のガス需要が変化する中、貯蔵能力とバース容量の拡大を続けています。
桟橋設備に関する韓国のエンジニアリング基準はアジアでも最も厳しいもののひとつであり、これは、スイベルおよびERSの試験実績が文書化されている老舗のアームサプライヤーに有利に働いています。国内でのバース拡張と海外への運搬船の引き渡しが相まって、韓国のアーム需要は2026年から2036年にかけて年平均成長率(CAGR)6.9%を維持すると見込まれます。
極低温船舶用ローディングアーム市場をリードしているのはどの企業でしょうか?
テクニップ・エナジーズ・ローディング・システムズ、SVT GmbH、エムコ・ウィートン、ウッドフィールド・システムズ、および新潟ローディング・システムズが、それぞれの設備とサービス能力を通じてこの市場に参入しています。
競争の行方は、運用範囲への対応能力と改造工事への対応力にかかっています。テクニップ・エナジーズ・ローディング・システムズは、船舶用ローディングアームを供給するとともに、改造およびオーバーホールサービスを提供しています。その他の主要プロバイダーは、独自の設備とサービス提供を通じて競争しています。
競合他社との差別化は、サプライヤーがターミナルの運用期間を通じて、既存のアームや関連機器のアップグレードに対応できるかどうかにかかっています。
主要なプロバイダーはどの企業でしょうか?
- Technip Energies Loading Systems
- SVT GmbH
- Woodfield Systems
- Emco Wheaton
- Niigata Loading Systems
市場はどのように分類されていますか?
- アーム構成別
- ダブルカウンターウェイトアーム
- シングルカウンターウェイトアーム
- バランス/スプリングアーム
- 船舶用荷役アーム
- モジュラーハイブリッドアーム
- 取扱流体別
- LNG
- エチレン
- LPG
- 液化エタン
- ターミナル種類
- LNG輸出ターミナル
- LNG輸入/再ガス化ターミナル
- 石油化学用桟橋
- FSRU/FLNG
- サイズ別
- 16インチアーム
- 20インチアーム
- 24インチアーム
- エンドユーザー別
- LNGターミナル運営事業者
- 石油化学メーカー
- 港湾当局
- ガスユーティリティ
- EPC請負業者
- 地域別
- 北米
- ヨーロッパ
- アジア太平洋
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場概要
- 市場範囲/分類体系
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家の意見とフィールドワーク (一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- 持続可能性への影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- バイヤージャーニー
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 世界市場分析および予測、2021年から2036年
- 過去市場規模(百万米ドル)の分析、2021年から2025年
- 現在および将来の市場規模(百万米ドル)の予測、2026年から2036年
- 前年比成長トレンド分析
- 絶対額ベースの機会分析
- 世界市場の価格分析、2021年から2036年
- アーム構成別の世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- アーム構成別の過去市場規模(金額)(百万米ドル)分析、2021年~2025年
- アーム構成別の現在および将来の市場規模(金額)(百万米ドル)分析および予測、2026年~2036年
- ダブルカウンターウェイトアーム
- シングルカウンターウェイトアーム
- バランス/スプリングアーム
- 船舶荷役用アーム
- モジュラーハイブリッドアーム
- アーム構成別前年比成長トレンド分析、2021年~2025年
- アーム構成別絶対額市場機会分析、2026年~2036年
- 取り扱い流体別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 取り扱い流体別、2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 流体別、現在および将来の市場規模(百万米ドル)の分析および予測:2026年から2036年
- LNG
- エチレン
- LPG
- 液化エタン
- 流体別前年比成長傾向分析:2021年から2025年
- 流体別絶対額による市場機会分析:2026年から2036年
- ターミナル種類による世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- ターミナル種類による過去市場規模(百万米ドル)の分析、2021年~2025年
- ターミナル種類による現在および将来の市場規模(百万米ドル)の分析および予測、2026年~2036年
- LNG輸入/再ガス化ターミナル
- LNG輸出ターミナル
- 石油化学用桟橋
- FSRU/FLNG
- ターミナル種類ごとの前年比成長傾向分析(2021年~2025年)
- ターミナル種類ごとの絶対額ベースの市場機会分析(2026年~2036年)
- サイズクラス別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- サイズクラス別、2021年から2025年までの過去の市場規模(百万米ドル)分析
- サイズクラス別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 20インチアーム
- 16インチアーム
- 24インチアーム
- サイズクラス別前年比成長率分析(2021年~2025年)
- サイズクラス別絶対額機会分析(2026年~2036年)
- エンドユーザー別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- エンドユーザー別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- エンドユーザー別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- LNGターミナル運営事業者
- 石油化学メーカー
- 港湾当局
- ガスユーティリティ
- EPC請負業者
- エンドユーザー別前年比成長傾向分析(2021年~2025年)
- エンドユーザー別絶対額機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析(2021年~2025年)
- 地域別 現在の市場規模(百万米ドル)の分析および予測、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 北米 国別市場分析および予測、2021年から2036年
- 市場分類別 過去の市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- アーム構成別
- 取り扱い流体別
- 端末種類別
- サイズクラス別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- アーム構成別
- 取り扱い流体別
- ターミナル種類別
- サイズクラス別
- エンドユーザー別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場分類別過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- 南米アメリカその他
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパその他
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(百万米ドル) 市場分類別予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカンおよびバルト諸国
- ヨーロッパのその他
- アーム構成別
- 取り扱い流体別
- ターミナル種類別
- サイズクラス別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- アーム構成別
- 取り扱い流体別
- ターミナル種類別
- サイズクラス別
- エンドユーザー別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 過去の市場規模(百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- アーム構成別
- 取り扱い流体別
- 端末種類別
- サイズクラス別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- アーム構成別
- 取り扱い流体別
- 端末種類別
- サイズクラス別
- エンドユーザー別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- インド
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- 中国
- 価格分析
- 市場シェア分析、2025年
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- 日本
- 価格分析
- 市場シェア分析、2025年
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- 韓国
- 価格分析
- 市場シェア分析(2025年
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- ロシア
- 価格分析
- 市場シェア分析(2025年
- アーム構成別
- 取り扱い流体別
- 端末の種類別
- サイズクラス別
- エンドユーザー別
- ポーランド
- 価格分析
- 市場シェア分析(2025年
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- アーム構成別
- 取り扱い流体別
- ターミナルの種類別
- サイズクラス別
- エンドユーザー別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- アーム構成別
- 取り扱い流体別
- ターミナル種類別
- サイズクラス別
- エンドユーザー別
- 新興スタートアップ
- イノベーションベンチマーキング
- 競合分析
- 競合の詳細分析
- Technip Energies Loading Systems
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- SVT GmbH
- Woodfield Systems
- Emco Wheaton
- Niigata Loading Systems
- Technip Energies Loading Systems
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:アーム構成別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:取り扱い流体別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:ターミナルタイプ別世界市場規模(百万米ドル)予測、2021年~2036年
- 表5:サイズクラス別世界市場規模(百万米ドル)予測、2021年~2036年
- 表6:エンドユーザー別世界市場規模(百万米ドル)予測、2021年~2036年
- 表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:北米市場規模(百万米ドル)の予測(アーム構成別、2021年~2036年)
- 表9:北米市場規模(百万米ドル)の予測(取り扱い流体別、2021年~2036年)
- 表10:北米市場規模(百万米ドル)の予測(端末の種類別、2021年~2036年)
- 表11:北米市場規模(百万米ドル)のサイズクラス別予測、2021年~2036年
- 表12:北米市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表13:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表14:南米アメリカ市場規模(百万米ドル)の予測(アーム構成別)、2021年~2036年
- 表15:南米アメリカ市場規模(百万米ドル)の予測(取り扱い流体別)、2021年~2036年
- 表16:南米アメリカ市場規模(百万米ドル)の予測(端末の種類別)、2021年~2036年
- 表17:サイズクラス別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表18:エンドユーザー別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表19:西ヨーロッパの市場規模(百万米ドル)の予測(国別)、2021年~2036年
- 表20:西ヨーロッパの市場規模(百万米ドル)の予測(アーム構成別)、2021年~2036年
- 表21:西ヨーロッパの市場規模(百万米ドル)の予測(取り扱い流体別)、2021年~2036年
- 表22:西ヨーロッパ市場規模(百万米ドル)の予測(端末の種類別、2021年~2036年)
- 表23:西ヨーロッパ市場規模(百万米ドル)の予測(サイズクラス別、2021年~2036年)
- 表24:西ヨーロッパ市場規模 (百万米ドル)エンドユーザー別予測、2021年~2036年
- 表25:東ヨーロッパの市場規模(百万米ドル)国別予測、2021年~2036年
- 表26:東ヨーロッパの市場規模(百万米ドル)アーム構成別予測、2021年~2036年
- 表27:東ヨーロッパ市場規模(百万米ドル)の予測(処理流体別、2021年~2036年)
- 表28:東ヨーロッパ市場規模(百万米ドル)の予測(端末の種類別、2021年~2036年)
- 表29:東ヨーロッパ市場規模(百万米ドル)のサイズクラス別予測、2021年~2036年
- 表30:東ヨーロッパ市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表31:東アジア市場規模(百万米ドル)の国別予測、2021年~2036年
- 表32:東アジア市場規模(百万米ドル)の予測(アーム構成別)、2021年~2036年
- 表33:東アジア市場規模(百万米ドル)の予測(取り扱い流体別)、2021年~2036年
- 表34:東アジア市場規模(百万米ドル)の予測(端末の種類別、2021年~2036年)
- 表35:東アジア市場規模(百万米ドル)の予測(サイズクラス別、2021年~2036年)
- 表36:東アジア市場規模(百万米ドル)の予測(エンドユーザーの種類別、2021年~2036年)
- 表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測、2021年~2036年
- 表38:南アジアおよび太平洋地域の市場規模(百万米ドル)のアーム構成別予測、2021年~2036年
- 表39:南アジアおよび太平洋地域の市場規模(百万米ドル)の取り扱い流体別予測、2021年~2036年
- 表40:南アジア・太平洋地域の市場規模(百万米ドル)の予測(端末の種類別)、2021年~2036年
- 表41:南アジア・太平洋地域の市場規模(百万米ドル)の予測(サイズクラス別)、2021年~2036年
- 表42:南アジア・太平洋地域の市場規模(百万米ドル)の予測(エンドユーザー別)、2021年~2036年
- 表43:中東・アフリカ地域の市場規模(百万米ドル)の国別予測、2021年~2036年
- 表44:中東・アフリカ地域の市場規模(百万米ドル)のアーム構成別予測、2021年~2036年
- 表45:中東・アフリカ地域の市場規模(百万米ドル)の取り扱い流体別予測、2021年~2036年
- 表46:中東・アフリカ市場規模(百万米ドル)の予測(端末の種類別、2021年~2036年)
- 表47:中東・アフリカ市場規模(百万米ドル)の予測(サイズクラス別、2021年~2036年)
- 表48:中東・アフリカ市場規模(百万米ドル)の予測(エンドユーザーの種類別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年のアーム構成別世界市場シェアおよびBPS分析
- 図4:2026年~2036年のアーム構成別世界市場の前年比成長率比較
- 図5:ARM構成別の世界市場の魅力度分析
- 図6:取り扱い流体別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:取り扱い流体別の世界市場の前年比成長率比較(2026年~2036年)
- 図8:取り扱い流体別の世界市場の魅力度分析
- 図9:端末種類別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図10:端末種類別の世界市場前年比成長率比較(2026年~2036年)
- 図11:端末種類別の世界市場の魅力度分析
- 図12:サイズクラス別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:サイズクラス別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:サイズクラス別の世界市場の魅力度分析
- 図15:エンドユーザー別の世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図16:エンドユーザー別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:エンドユーザー別の世界市場の魅力度分析
- 図18:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図19:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図25:東アジア市場の追加ドル機会(2026年~2036年)
- 図26:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図27:中東・アフリカ市場の追加収益機会(ドルベース)、2026年~2036年
- 図28:北米市場の国別市場シェアおよびBPS分析、2026年および2036年
- 図29:北米市場のアーム構成別市場シェアおよびBPS分析、2026年および2036年
- 図30:北米市場におけるアーム構成別の前年比成長率比較(2026年~2036年)
- 図31:アーム構成別の北米市場の魅力度分析
- 図32:取り扱い流体別の北米市場シェアおよびBPS分析(2026年および2036年)
- 図33:取り扱い流体別の北米市場の前年比成長率比較(2026年~2036年)
- 図34:処理流体別 北米市場の魅力度分析
- 図35:ターミナル種類別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:ターミナル種類別 北米市場の前年比成長率比較(2026年~2036年)
- 図37:ターミナル種類別による北米市場の魅力度分析
- 図38:サイズクラス別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:サイズクラス別北米市場の前年比成長率比較(2026年~2036年)
- 図40:北米市場におけるサイズクラス別の市場魅力度分析
- 図41:北米市場におけるエンドユーザー別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:北米市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図43:エンドユーザー別 北米市場の魅力度分析
- 図44:国別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図45:アーム構成別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場におけるアーム構成別の前年比成長率比較(2026年~2036年)
- 図47:南米アメリカ市場におけるアーム構成別の市場魅力度分析
- 図48:南米アメリカ市場における取り扱い流体別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における取り扱い流体別の前年比成長率比較、 2026年~2036年
- 図50:処理流体別南米アメリカ市場の魅力度分析
- 図51:ターミナル種類別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:ターミナル種類別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図53:ラテンアメリカ市場におけるターミナル種類ごとの魅力度分析
- 図54:ラテンアメリカ市場におけるサイズクラス別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図55:ラテンアメリカ市場におけるサイズクラス別の前年比成長率比較(2026年~2036年)
- 図56:サイズ区分別のラテンアメリカ市場の魅力度分析
- 図57:エンドユーザー別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図58:エンドユーザー別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図59:エンドユーザー別のラテンアメリカ市場の魅力度分析
- 図60:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場におけるアーム構成別市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場におけるアーム構成別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場におけるアーム構成別の市場魅力度分析
- 図64:西ヨーロッパ市場における取り扱い流体別の市場シェアおよびBPS分析(2026年および2036年)
- 図65:西ヨーロッパ市場における取り扱い流体別の前年比成長率比較(2026年~2036年)
- 図66:西ヨーロッパ市場における取り扱い流体別の市場魅力度分析
- 図67:西ヨーロッパ市場における端末種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図68:西ヨーロッパ市場における端末種類別の前年比成長率比較(2026年~2036年)
- 図69:西ヨーロッパ市場におけるターミナル種類別の市場魅力度分析
- 図70:西ヨーロッパ市場におけるサイズクラス別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場におけるサイズクラス別の前年比成長率比較(2026年~2036年)
- 図72:西ヨーロッパ市場におけるサイズクラス別の市場魅力度分析
- 図73:西ヨーロッパ市場におけるエンドユーザー別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:西ヨーロッパ市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図75:西ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
- 図76:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場におけるアーム構成別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場におけるアーム構成別の前年比成長率比較(2026年~2036年)
- 図79:アーム構成別の東ヨーロッパ市場の魅力度分析
- 図80:取り扱い流体別の東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図81:取り扱い流体別の東ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図82:ヨーロッパ市場における取り扱い流体別の市場魅力度分析
- 図83:ヨーロッパ市場におけるターミナル種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図84:ヨーロッパ市場におけるターミナル種類別の前年比成長率比較(2026年~2036年)
- 図85:ヨーロッパ市場におけるターミナル種類ごとの市場魅力度分析
- 図86:ヨーロッパ市場における規模区分別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図87:ヨーロッパ市場における規模区分別の前年比成長率比較(2026年~2036年)
- 図88:ヨーロッパ市場におけるサイズクラス別の市場魅力度分析
- 図89:ヨーロッパ市場におけるエンドユーザー別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:ヨーロッパ市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図91:ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
- 図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図93:東アジア市場におけるアーム構成別市場シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場におけるアーム構成別の前年比成長率比較(2026年~2036年)
- 図95:アーム構成別 東アジア市場の魅力度分析
- 図96:取り扱い流体別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図97:取り扱い流体別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図98:取り扱い流体別 東アジア市場の魅力度分析
- 図99:東アジア市場におけるターミナル種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図100:東アジア市場におけるターミナル種類別の前年比成長率比較(2026年~2036年)
- 図101: ターミナル種類別 東アジア市場の魅力度分析
- 図102:サイズクラス別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図103:サイズクラス別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図104:サイズクラス別東アジア市場の魅力度分析
- 図105:エンドユーザー別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図106:エンドユーザー別東アジア市場の前年比成長率比較(2026年~2036年)
- 図107:エンドユーザー別東アジア市場の魅力度分析
- 図108:南アジアおよび太平洋地域市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図109:南アジアおよび太平洋地域市場におけるアーム構成別市場価値シェアおよびBPS分析(2026年および2036年)
- 図110:南アジアおよび太平洋地域市場におけるアーム構成別前年比成長率の比較(2026年~2036年)
- 図111:南アジアおよび太平洋地域市場におけるアーム構成別の市場魅力度分析
- 図112:南アジアおよび太平洋地域市場における処理流体別の市場シェアおよびBPS分析(2026年および2036年)
- 図113:南アジアおよび太平洋地域市場における処理流体別の前年比成長率比較(2026年~2036年)
- 図114:南アジア・太平洋地域市場における取り扱い流体別魅力度分析
- 図115:南アジア・太平洋地域市場におけるターミナル種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図116:南アジア・太平洋市場における取扱流体別の前年比成長率の比較(2026年~2036年)
- 図117:南アジア・太平洋市場における取扱流体別の市場魅力度分析
- 図118:南アジア・太平洋市場における規模区分別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図119:南アジア・太平洋市場におけるサイズクラス別前年比成長率の比較(2026年~2036年)
- 図120:南アジア・太平洋市場におけるサイズクラス別の市場魅力度分析
- 図121:南アジア・太平洋市場におけるエンドユーザー別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図122:南アジア・太平洋市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図123:南アジア・太平洋市場におけるエンドユーザー別の市場魅力度分析
- 図124:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図125:中東・アフリカ市場におけるアーム構成別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場におけるアーム構成別の前年比成長率比較(2026年~2036年)
- 図127:中東・アフリカ市場におけるアーム構成別の市場魅力度分析
- 図128:中東・アフリカ市場における流体別市場シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場における流体別前年比成長率の比較(2026年~2036年)
- 図130:中東・アフリカ市場における流体別市場魅力度分析
- 図131:中東・アフリカ市場におけるターミナル種類ごとの市場価値シェアおよびBPS分析(2026年および2036年)
- 図132:中東・アフリカ市場におけるターミナル種類ごとの前年比成長率比較(2026年~2036年)
- 図133:中東・アフリカ市場におけるターミナル種類ごとの市場魅力度分析
- 図134:中東・アフリカ市場におけるサイズクラス別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図135:中東・アフリカ市場におけるサイズクラス別の前年比成長率比較(2026年~2036年)
- 図136:中東・アフリカ市場におけるサイズクラス別の市場魅力度分析
- 図137: 中東・アフリカ市場:エンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図138:中東・アフリカ市場:エンドユーザー別前年比成長率の比較(2026年~2036年)
- 図139:中東・アフリカ市場におけるエンドユーザー別の市場魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析









