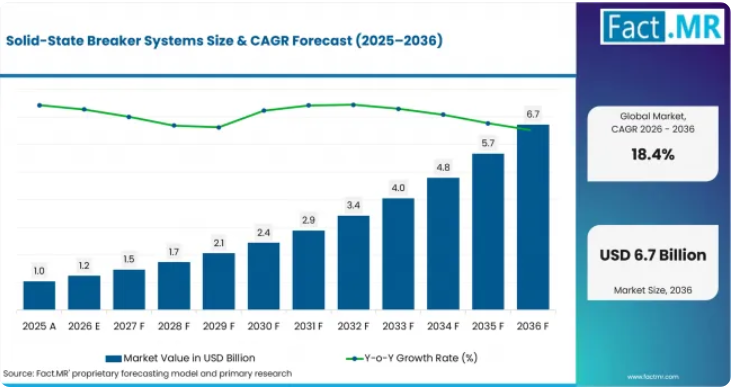
ソリッドステートブレーカーシステム市場の成長を支える重要な数値とは何でしょうか?
2026年から2036年にかけて、55億米ドルの絶対的な市場規模が見込まれています。
- 市場の需要を牽引する要因
- データセンター運営事業者にとって、ラックあたりの電力消費量が増加し、短絡エネルギーが高まるにつれ、より迅速な故障箇所の特定が必要となっています。ローレンス・バークレー国立研究所が2026年6月に発表した『米国データセンターエネルギー使用量レポート:2025年版』によると、2030年までにデータセンターが米国の総電力使用量の11.8%を占める可能性があるとの推計が示されています。半導体ブレーカーは、故障が配電室全体に広がる前に、これらの負荷を保護することが期待されています。
- 蓄電池システムのインテグレーターは、インバータ接続システム向けに双方向の電流遮断機能を必要としています。米国エネルギー情報局(EIA)は2026年8月、2025年末時点で稼働中の蓄電池容量が43.6 GWに達したと報告しました。バッテリーとコンバータが直流バスを共有する環境では、リセット可能なソリッドステート保護機能が注目を集めると予想されます。
- パワーエレクトロニクスの設計者には、通電中の保護経路における導通損失を低減するSiCデバイスが求められています。デバイスの効率向上により、ブレーカーメーカーはコンパクトなモジュール内の熱管理を容易にし、連続運転の直流保護における動作損失を低減できると期待されています。
- 分析対象の主要セグメント
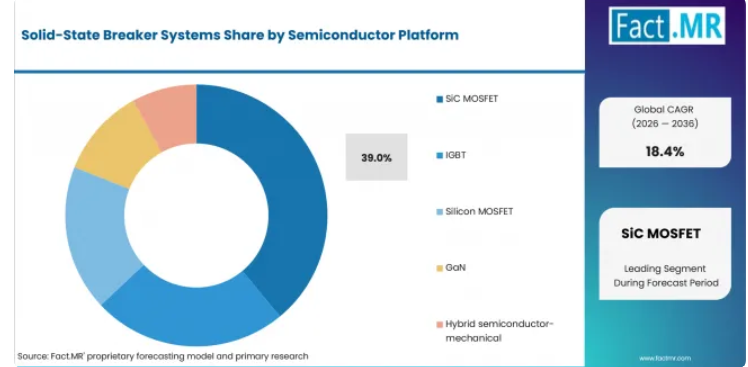
半導体プラットフォーム別:SiC MOSFETは、導通損失が低く、高速直流遮断との適合性が高いため、2026年には39.0%のシェアを占めると予想されています。
電圧クラス別:データセンターのキャビネットや低電圧マイクログリッドに支えられ、2026年には1 kV未満が31.0%のシェアを占めると予測されています。
用途別:電力密度の上昇と稼働時間目標の高まりにより、2026年にはデータセンターが26.0%のシェアを獲得すると見込まれています。
保護機能別:マイクロ秒単位の故障除去ニーズにより、2026年には超高速短絡遮断が34.0%のシェアを占めると推定されています。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「直流システムでは、多くの機械式装置が故障を除去するように設計されているよりも速く故障が発生するため、ソリッドステートブレーカーが注目を集めています
- システムインテグレーターは、データセンターやESSの設計の早い段階で保護設定の適合性を確認し、後のパネル再設計を最小限に抑えるべきです。
- チャネルパートナーは、DCキャビネットのリモートリセットおよび診断ワークフローについて、サービスチームをトレーニングすべきです。
韓国は、配電用ESSへの資金投入に支えられ、2036年まで年平均成長率(CAGR)23.4%を記録すると予測されています。米国は、データセンターの電力需要の増加により、CAGR 21.1%を記録すると見込まれています。英国は、「AI成長ゾーン」の電力アクセス改革により、年平均成長率(CAGR)20.7%で拡大すると見込まれています。日本は、AIおよび半導体政策の支援により、CAGR 19.7%に達すると推定されています。ドイツは、送電網の拡張とパワーエレクトロニクスの技術力により、CAGR 18.9%で成長すると予測されています。
ソリッドステートブレーカーシステム市場は、セグメント別にどのように分類されますか?
半導体プラットフォームではSiC MOSFETが39.0%で首位を占め、保護機能では超高速短絡遮断が34.0%で首位を占めています。
どの半導体プラットフォームが主流となるのでしょうか?
SiC MOSFETは2026年に39.0%のシェアを占めると予想されています。
SiC MOSFETプラットフォームが主流となっている理由は、固体遮断器が通常動作中に通電状態を維持し、導通損失を管理する必要があるためです。その高速なスイッチング特性と熱的挙動により、設計者はDCキャビネット向けのコンパクトなモジュールを構築しやすくなっています。IGBTプラットフォームは、確立された制御技術が依然として有用な高出力アーキテクチャにおいて引き続き採用されています。シリコンMOSFETは、低電圧設計において重要な役割を果たし続けています。これとは別に、インフィニオンは2026年6月、量産開始したQ-DPAKパッケージのCoolSiC™ JFETが、750 VでRDS(on)値1.6 mΩという低値を実現したと報告しました。
電圧クラスセグメントをリードしているのは何でしょうか?
2026年には、1 kV未満が31.0%のシェアを占めると予測されています。
<1 kVのシステムが主導的な地位を占めているのは、初期の商業利用の多くが低電圧DCパネル、EV充電器、データセンターの配電に関連しているためです。これらのシステムは、エンジニアリングチームが中電圧DCネットワークに移行する前に、高速電子保護装置の試験を行うのに役立ちます。続いて1~3.3 kVの範囲では、蓄電用コンバータによってシステム電圧が引き上げられます。
用途は需要をどのように形成するのでしょうか?
データセンターは、2026年に26.0%のシェアを占めると予測されています。
データセンターが用途別の需要を牽引しているのは、稼働時間の経済性により、短時間の故障除去が重要視されるためです。電力密度が高まるにつれ、機器の損傷が拡大する前に故障箇所を隔離する保護機能の必要性が高まります。キャンパスや分散型エネルギープロジェクトで蓄電設備が追加されるにつれ、DCマイクログリッドがこれに続きます。EV充電ステーションも、充電ステーション用キャビネットにコンパクトな保護装置が求められることから、新たな導入ルートとなっています。米国エネルギー省(DOE)の2025年7月付FEMPファクトシートによると、米国のデータセンターのエネルギー消費量は、2023年から2028年にかけて年平均13%から27%の複合年間成長率で増加すると予測されています。
保護機能において、超高速短絡遮断の需要を支えている要因は何でしょうか?
超高速短絡遮断は、2026年には34.0%のシェアを占めると推定されています。
超高速短絡遮断が主導的な地位を占めているのは、多くの購入者が半導体ブレーカーを評価する主な理由となっているためです。機械式デバイスは多くの場合、より遅い時間スケールで故障を解消しますが、半導体システムは電子的に遮断を行います。次に、ピーク故障エネルギーを低減する必要がある場合において、電流制限が挙げられます。双方向DC遮断は、蓄電システムや充電器の設計において、ますます重要性を増しています。ABBは2026年7月、SACE Infinitusが25マイクロ秒以下で故障遮断を実現できると報告しました。
ソリッドステートブレーカーシステム市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
DC故障遮断速度が普及を後押ししていますが、認定コストが普及を抑制しています。
影響要因分析
データセンターの直流(DC)保護におけるニーズ:データセンターの電気負荷密度が高まるにつれ、施設エンジニアリング部門は故障時の迅速な遮断をますます重視するようになっています。半導体式ブレーカーは、最新の直流(DC)電源システムにおいて、より高速な保護、コンパクトなアーキテクチャ、および協調制御を実現します。
蓄電池およびマイクログリッドの拡大: エネルギー貯蔵システムやマイクログリッドシステムでは双方向の電流が流れるため、コンバータとブレーカーの協調動作が必要となります。ソリッドステート保護技術は、分散型エネルギーシステム全体において、より迅速な故障対応、遠隔制御、およびより柔軟な保護戦略を実現します。
SiCデバイスの性能向上: 炭化ケイ素(SiC)パワー半導体の進歩により、常時通電状態のブレーカー経路の効率と熱性能を向上させることができます。
- 低損失デバイスの登場により、高出力DCおよび電動化システムにおけるコンパクトなソリッドステート保護の導入根拠が強化されています。
- EV充電キャビネットの密度: 高出力充電キャビネットには、故障に迅速に対応し、遠隔リセットやシステム連携をサポートできるコンパクトな保護機能が必要です。充電ネットワークの拡大に伴い、事業者が分散した拠点全体でのサービス中断の削減を図る中で、ソリッドステートブレーカーの重要性はさらに高まるでしょう。
機会影響分析
- データセンターの低電圧DC室: 低電圧DC電源室は、ソリッドステート保護を導入するための実用的な入り口となります。ブレーカーの要件を電気設計の早い段階で組み込むことで、明確な性能および設置ガイダンスを備えた、検証済みのDC保護パッケージを提供するサプライヤーが有利になります。
- ESSおよび再生可能エネルギーマイクログリッド: エネルギー貯蔵システム(ESS)および再生可能エネルギーマイクログリッドは、双方向電流保護に対する継続的な需要を生み出しています。ソリッドステート遮断器は、分散型直流電源アーキテクチャ全体において、より迅速な故障対応、遠隔制御、および協調保護をサポートできます。
- 認証済み遮断器パッケージ:購入者は、迅速な遮断機能に加え、認証、ライフサイクルに関する文書、および明確なサービス要件を兼ね備えた保護システムをますます重視しています。完全な製品資料があれば、プラントエンジニアは認定プロセスにおいて、保護性能、設置要件、保守の期待値、およびシステム互換性を比較しやすくなります。
制約要因の影響分析
- 初期の電子部品コストの高さ:ソリッドステート遮断器は、従来の保護装置よりも多くのパワーエレクトロニクスおよび制御部品を内蔵しているため、システムの初期コストが増加します。そのため、エンジニアリングチームは、この追加コストと、より迅速な遮断、ダウンタイムの短縮、保守要件の低減、アークフラッシュ管理の改善といった潜在的なメリットを天秤にかけることになります。
- 用途に応じた協調動作の調整:ソリッドステートおよびハイブリッド遮断器は、DCシステム内のコンバータ、電源、その他の保護装置との慎重な協調動作が必要です。エンジニアリングでは、導入前に、ブレーカーの動作特性を回路特性、故障電流の立ち上がり率、およびシステムの保護要件に適合させる必要があります。
- 熱管理要件: 半導体スイッチング経路を流れる連続電流は熱を発生させ、これをコンパクトなブレーカーアセンブリ内で制御する必要があります。低損失のデバイスであっても、ヒートシンク、気流、筐体設計、および動作温度は、依然として重要な認定上の考慮事項となります。
2036年にかけて、どの国がソリッドステートブレーカーシステム市場を拡大させているのでしょうか?
- 国別の比較では4.47パーセンテージポイントの差があり、予測期間を通じて3つの成長帯が形成されています。
- 韓国は、配電用ESSへの資金提供と国内のSiC生産能力の拡充により、米国を2.28パーセンテージポイント以上上回っています。
- 米国は、データセンターの電力需要と送電網への資金提供が共に拡大していることから、英国を0.38パーセンテージポイント以上上回っています。
- 英国は、「AI成長ゾーン」改革によりデータセンタープロジェクトへの電力アクセスが改善されたことから、日本を0.98パーセンテージポイント以上上回っています。
- 日本は、高効率パワーエレクトロニクスに連動したAIおよび半導体支援により、ドイツを0.83パーセントポイント以上上回っています。
同等のCAGRであっても、電力へのアクセス、送電網の強化、ESSの導入、および現地のSiC供給状況により、参入条件は異なります。本レポートの全範囲には、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカが含まれます。
韓国のリードを支えている要因は何でしょうか?
SiCパワー半導体の生産能力拡大に支えられ、年平均成長率(CAGR)は23.4%となっています。
韓国のユーティリティやマイクログリッド開発事業者は、蓄電設備を備えた配電網への移行を進めています。韓国では、2036年まで年平均成長率(CAGR)が23.4%に達すると予測されています。釜山は2026年5月、2027年までに2つ目の8インチSiCパワー半導体ファブ建設に400億ウォンを投じる計画であると発表しました。現地のデバイス生産能力により、ブレーカー設計者はSiCスイッチとコンバータ制御の整合を図ることができます。
米国では需要がどのように拡大しているのでしょうか?
データセンターの負荷増加と送電網インフラへの資金投入に牽引され、年平均成長率(CAGR)は21.1%です。
米国のデータセンター事業者や蓄電システムインテグレーターは、キャビネットレベルの高速絶縁技術への関心を高めています。米国では、2036年まで年平均成長率(CAGR)21.1%を記録すると予測されています。米国エネルギー省(DOE)は2026年3月、SPARKプログラムを通じて電力インフラ投資に約19億米ドルを拠出すると発表しました。送電網のアップグレードが進むにつれ、大容量負荷や蓄電インターフェース周辺における高速保護機能の需要が高まっています。
英国の市場見通しを支える要因は何でしょうか?
AI成長ゾーンにおける電力アクセス改革に支えられ、年平均成長率(CAGR)は20.7%と予測されています。
英国のデータセンタープロジェクトは、電力アクセスに関する制約に直面しており、早期の保護計画策定が求められています。英国では、2036年まで年平均成長率(CAGR)20.7%で成長すると見込まれています。DSITは2025年11月、AI成長ゾーンへの介入により、電力供給開始までの期間を最大5年短縮できると発表しました。送電網への接続までの期間が短縮されることで、データセンターの電気設計において、ブレーカーの評価がより早い段階で進められることが見込まれます。
日本の状況はどうでしょうか?
年平均成長率(CAGR)19.7%。AIおよび半導体産業への支援が牽引しています。
日本の機器メーカーは、高効率のパワーエレクトロニクスをAIおよび半導体の生産能力計画と整合させています。日本は2036年まで年平均成長率(CAGR)19.7%に達すると推定されています。経済産業省(METI)は2025年2月、AIおよび半導体に関する枠組みにより、7年間で10兆円を超える公的支援が提供されると発表しました。国内のデバイスに関するノウハウは、SiCおよびゲート制御の検証を必要とするブレーカー・プラットフォームを支えています。
ドイツの成長を支えているのは何でしょうか?
年平均成長率(CAGR)18.9%で、送電網の拡張とパワーエレクトロニクスエンジニアリングに支えられています。
ドイツにおける導入への道筋は、送電網の強化と工場の電力システムを通っています。ドイツは2036年まで年平均成長率(CAGR)18.9%で成長すると予測されています。ドイツ連邦ネットワーク庁(Bundesnetzagentur)は2026年1月、2025年に約2,000 kmの送電線の建設を承認したと発表しました。高電圧直流送電(HVDC)ラインの進展により、ソリッドステート遮断器サプライヤーは、直流保護に関する協議においてより明確な道筋を得ています。
ソリッドステート遮断器システム市場をリードしているのはどの企業でしょうか?
ABBとシーメンスは専用のソリッドステート遮断器を提供しており、イートンも「Polaris SSCB」を通じて参入しています。
ABBは、直流保護用のIEC 60947-2認証を取得したソリッドステート遮断器「SACE Infinitus」を通じて事業を展開しています。シーメンスは、「SENTRON 3QD2」を通じて競争を展開しており、この製品には、高速な半導体ベースの回路保護を実現するインフィニオン社のCoolSiC™ MOSFETパワーモジュールが組み込まれています。
イートンは、「Polaris」ソリッドステート遮断器を通じて参入しており、800 VDCから1,500 VDCのアプリケーションに対応し、以下で故障遮断を実現しています。
ソリッドステート遮断器システムにおける競合他社との差別化要因は、遮断速度、導通損失、熱管理、電力密度、統合性、およびアプリケーションサポートに集約されます。
主要なプロバイダーにはどのような企業がありますか?
主要企業には、ABB、イートン、シーメンス、およびアトム・パワーが含まれます。
- ABB
- Eaton
- Siemens
- Atom Power
市場はどのように分類されていますか?
- 半導体プラットフォーム別:
- SiC MOSFET
- IGBT
- シリコンMOSFET
- GaN
- ハイブリッド(半導体・機械式)
- 電圧クラス別:
- <1 kV
- 1~3.3 kV
- 3.3~15 kV
- 15~36 kV
- >36 kV
- 用途別:
- データセンター
- DCマイクログリッド
- EV充電およびモビリティ
- 産業用電力システム
- 再生可能エネルギーおよびユーティリティ
- 保護機能別:
- 超高速短絡遮断
- 電流制限
- 双方向DC遮断
- リモートリセットおよびスイッチング
- アークフラッシュ軽減
- 地域別:
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋地域
- 中東・アフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの視点(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)予測
- 前年比成長トレンド分析
- 絶対的な市場機会($)の分析
- 2021年から2036年までの世界市場の価格分析
- 半導体プラットフォーム別、2021年から2036年までの世界市場の分析および予測
- はじめに/主な調査結果
- 2021年から2025年までの半導体プラットフォーム別、過去の市場規模(金額)(10億米ドル)の分析
- 半導体プラットフォーム別、現在および将来の市場規模(金額) (10億米ドル) 半導体プラットフォーム別分析および予測、2026年から2036年
- SiC MOSFET
- IGBT
- シリコンMOSFET
- GaN
- ハイブリッド半導体・機械式
- 半導体プラットフォーム別前年比成長傾向分析、2021年から2025年
- 半導体プラットフォーム別絶対額($)の市場機会分析、2026年から2036年
- 電圧クラス別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 電圧クラス別、2021年から2025年までの過去市場規模(10億米ドル)の分析
- 電圧クラス別、2026年から2036年までの現在および将来の市場規模(10億米ドル)の分析および予測
- <1 kV
- 1~3.3 kV
- 3.3~15 kV
- 15~36 kV
- >36 kV
- 電圧クラス別前年比成長傾向分析(2021年~2025年)
- 電圧クラス別絶対的な市場機会分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 用途別 現在および将来の市場規模(10億米ドル)の分析および予測、2026年から2036年
- データセンター
- DCマイクログリッド
- EV充電およびモビリティ
- 産業用電力システム
- 再生可能エネルギーおよびユーティリティ
- 用途別 前年比成長傾向分析、2021年から2025年
- 用途別 絶対的な市場機会分析(米ドル)、2026年から2036年
- 保護機能別グローバル市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- 保護機能別過去市場規模(金額)(10億米ドル)分析、2021年~2025年
- 保護機能別現在および将来の市場規模(金額)(10億米ドル)分析および予測、2026年~2036年
- 超高速短絡遮断
- 電流制限
- 双方向直流遮断
- 遠隔リセットおよびスイッチング
- アークフラッシュの軽減
- 保護機能別前年比成長傾向分析(2021年~2025年)
- 保護機能別絶対額機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別 過去市場規模(金額、10億米ドル)分析:2021年~2025年
- 地域別 現在の市場規模(金額、10億米ドル)分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去データ:10億米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 米国
- カナダ
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 国別
- 市場魅力度分析
- 国別
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ諸国
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 国別
- 市場魅力度分析
- 国別
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 主なポイント
- 西ヨーロッパの市場分析および予測(国別)
- 市場分類別の過去市場規模(金額、10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(金額、10億米ドル)予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 国別
- 市場魅力度分析
- 国別
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析:2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測:2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- その他の東ヨーロッパ
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 国別
- 市場魅力度分析
- 国別
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 国別
- 市場魅力度分析
- 国別
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場分類別、過去の実績市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別、市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 国別
- 市場魅力度分析
- 国別
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 主なポイント
- 中東・アフリカ市場の分析と予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 国別
- 市場魅力度分析
- 国別
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- チリ
- 価格分析
- 市場シェア分析(2025年
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- ドイツ
- 価格分析
- 市場シェア分析(2025年
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 英国
- 価格分析
- 市場シェア分析(2025年
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- インド
- 価格分析
- 市場シェア分析、2025年
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 半導体プラットフォーム別
- 電圧クラス別
- 用途別
- 保護機能別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- ABB
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売実績
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- イートン
- シュナイダーエレクトリック
- シーメンス
- 三菱電機
- インフィニオン・テクノロジーズ
- ABB
- 競合の詳細分析
- 事例研究
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:半導体プラットフォーム別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:電圧クラス別世界市場規模(10億米ドル)の予測(2021年~2036年)
- 表4:用途別世界市場規模(10億米ドル)の予測(2021年~2036年)
- 表5:保護機能別世界市場規模(10億米ドル)の予測(2021年~2036年)
- 表6:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:半導体プラットフォーム別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:電圧クラス別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:2021年から2036年までの用途別北米市場規模(10億米ドル)予測
- 表10:2021年から2036年までの保護機能別北米市場規模(10億米ドル)予測
- 表11:国別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表12:半導体プラットフォーム別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表13:電圧クラス別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表15:南米アメリカ市場規模(10億米ドル)の保護機能別予測(2021年~2036年)
- 表16:西ヨーロッパ市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表17:西ヨーロッパの市場規模(10億米ドル)予測(半導体プラットフォーム別、2021年~2036年)
- 表18:西ヨーロッパの市場規模(10億米ドル)予測(電圧クラス別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)予測(用途別、2021年~2036年)
- 表20:保護機能別 西ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表21:国別 東ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表22:東ヨーロッパの市場規模(10億米ドル)の半導体プラットフォーム別予測(2021年~2036年)
- 表23:東ヨーロッパの市場規模(10億米ドル)の電圧クラス別予測(2021年~2036年)
- 表24:東ヨーロッパの市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表25:保護機能別 ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表26: 東アジアの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表27:東アジアの市場規模(10億米ドル)の半導体プラットフォーム別予測(2021年~2036年)
- 表28:東アジアの市場規模(10億米ドル)の電圧クラス別予測(2021年~2036年)
- 表29:2021年から2036年までの東アジア市場規模(10億米ドル)の用途別予測
- 表30:2021年から2036年までの東アジア市場規模(10億米ドル)の保護機能別予測
- 表31:2021年から2036年までの南アジア・太平洋地域市場規模(10億米ドル)の国別予測
- 表32:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(半導体プラットフォーム別)
- 表33:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(電圧クラス別)
- 表34:南アジアおよび太平洋地域の市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表35:南アジアおよび太平洋地域の市場規模(10億米ドル)の保護機能別予測(2021年~2036年)
- 表36:中東・アフリカ地域の市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表37:中東・アフリカ地域の市場規模(10億米ドル)の半導体プラットフォーム別予測(2021年~2036年)
- 表38:中東・アフリカの市場規模(10億米ドル)の電圧クラス別予測(2021年~2036年)
- 表39:中東・アフリカの市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表40:中東・アフリカ市場規模(10億米ドル)の保護機能別予測、2021年から2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年の半導体プラットフォーム別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の半導体プラットフォーム別世界市場の前年比成長率比較
- 図5:半導体プラットフォーム別世界市場の魅力度分析
- 図6:電圧クラス別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:電圧クラス別の世界市場前年比成長率比較(2026年~2036年)
- 図8:電圧クラス別の世界市場魅力度分析
- 図9:用途別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:用途別世界市場の投資魅力度分析
- 図12:保護機能別世界市場の市場シェアおよびBPS分析(2026年および2036年)
- 図13:保護機能別世界市場の前年比成長率比較(2026年~2036年)
- 図14:保護機能別の世界市場の魅力度分析
- 図15:地域別の世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図16:地域別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別の世界市場魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図20:ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図22:東アジア市場の追加ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図24:中東・アフリカ市場の追加ドル機会(2026年~2036年)
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における半導体プラットフォーム別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における半導体プラットフォーム別の前年比成長率比較(2026年~2036年)
- 図28:半導体プラットフォーム別北米市場の魅力度分析
- 図29:電圧クラス別北米市場のシェアおよびBPS分析(2026年および2036年)
- 図30:電圧クラス別北米市場の前年比成長率比較(2026年~2036年)
- 図31:電圧クラス別北米市場の魅力度分析
- 図32:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図34:用途別北米市場の魅力度分析
- 図35:保護機能別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:保護機能別北米市場の前年比成長率比較(2026年~2036年)
- 図37:保護機能別北米市場の魅力度分析
- 図38:国別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図39:半導体プラットフォーム別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図40:半導体プラットフォーム別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図41:半導体プラットフォーム別の南米アメリカ市場の魅力度分析
- 図42:電圧クラス別の南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図43:電圧クラス別の南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図44:電圧クラス別南米アメリカ市場の魅力度分析
- 図45:用途別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46: ラテンアメリカ市場:用途別前年比成長率比較(2026年~2036年)
- 図47:ラテンアメリカ市場:用途別魅力度分析
- 図48:ラテンアメリカ市場:保護機能別市場シェアおよびBPS分析(2026年および2036年)
- 図49:ラテンアメリカ市場:保護機能別前年比成長率比較(2026年~2036年)
- 図50:保護機能別南米アメリカ市場の魅力度分析
- 図51:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における半導体プラットフォーム別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における半導体プラットフォーム別の前年比成長率比較(2026年~2036年)
- 図54:半導体プラットフォーム別の西ヨーロッパ市場の魅力度分析
- 図55:電圧クラス別の西ヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図56:電圧クラス別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図57:電圧クラス別の西ヨーロッパ市場の魅力度分析
- 図58:用途別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:用途別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図60:用途別西ヨーロッパ市場の魅力度分析
- 図61:保護機能別西ヨーロッパ市場の販売額シェアおよびBPS分析(2026年および2036年)
- 図62:保護機能別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図63:保護機能別 西ヨーロッパ市場の魅力度分析
- 図64:国別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図65:半導体プラットフォーム別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図66:ヨーロッパ市場における半導体プラットフォーム別前年比成長率の比較(2026年~2036年)
- 図67:半導体プラットフォーム別のヨーロッパ市場の魅力度分析
- 図68:電圧クラス別のヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図69:電圧クラス別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図70:電圧クラス別のヨーロッパ市場の魅力度分析
- 図71:用途別のヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図72:用途別のヨーロッパ市場における前年比成長率の比較(2026年~2036年)
- 図73:用途別ヨーロッパ市場の魅力度分析
- 図74:保護機能別ヨーロッパ市場のシェアおよびBPS分析(2026年および2036年)
- 図75:保護機能別ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図76:保護機能別ヨーロッパ市場の魅力度分析
- 図77:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における半導体プラットフォーム別市場価値シェアおよびBPS分析(2026年および2036年)
- 図79: 半導体プラットフォーム別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図80:半導体プラットフォーム別 東アジア市場の魅力度分析
- 図81:電圧クラス別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場における電圧クラス別の前年比成長率比較(2026年~2036年)
- 図83:東アジア市場における電圧クラス別の市場魅力度分析
- 図84:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
- 図86:東アジア市場における用途別の魅力度分析
- 図87:東アジア市場における保護機能別市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における保護機能別の前年比成長率比較(2026年~2036年)
- 図89:東アジア市場における保護機能別の魅力度分析
- 図90:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における半導体プラットフォーム別の市場シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における半導体プラットフォーム別の前年比成長率比較(2026年~2036年)
- 図93:南アジア・太平洋市場における半導体プラットフォーム別の市場魅力度分析
- 図94:南アジアおよび太平洋地域の市場シェアおよびBPS分析(電圧クラス別、2026年および2036年)
- 図95:南アジアおよび太平洋地域の市場の前年比成長率比較(電圧クラス別、2026年~2036年)
- 図96:電圧クラス別の南アジア・太平洋市場の魅力度分析
- 図97:用途別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図98:用途別の南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図99:用途別 南アジア・太平洋地域の市場魅力度分析
- 図100:保護機能別 南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図101:保護機能別 南アジア・太平洋地域の市場前年比成長率比較(2026年~2036年)
- 図102:保護機能別 南アジア・太平洋地域の市場魅力度分析
- 図103:国別 中東・アフリカ地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図104:半導体プラットフォーム別 中東・アフリカ地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における半導体プラットフォーム別の前年比成長率比較(2026年~2036年)
- 図106:中東・アフリカ市場における半導体プラットフォーム別の市場魅力度分析
- 図107:中東・アフリカ市場における電圧クラス別の市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における電圧クラス別の前年比成長率比較(2026年~2036年)
- 図109:中東・アフリカ市場における電圧クラス別の市場魅力度分析
- 図110:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図112:中東・アフリカ市場における用途別の市場魅力度分析
- 図113: 中東・アフリカ市場:保護機能別市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場:保護機能別前年比成長率の比較(2026年~2036年)
- 図115:中東・アフリカ市場:保護機能別市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









