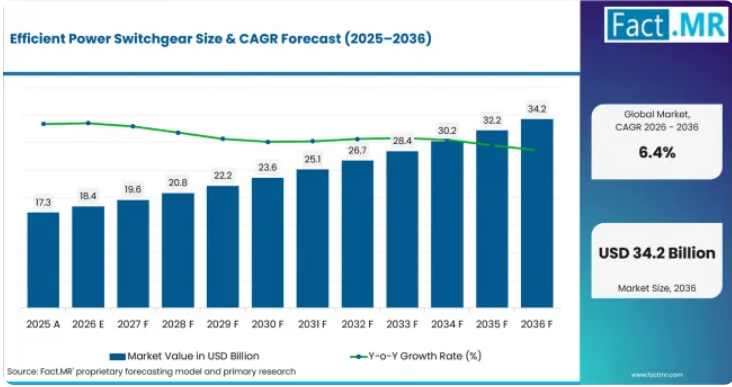
高効率電力開閉装置市場の成長を支える重要な数値とは何でしょうか?
この市場は、2026年から2036年の間に158億米ドルの絶対的なビジネスチャンスを生み出します。
- 市場の需要を牽引する要因
- 送電網の強化により、交換用ベイ、配電盤、保護装置、および変電所用開閉装置の直接的な調達需要が生まれています。国際エネルギー機関(IEA)は、2025年の送電網への年間投資額が約4,000億米ドルに達すると報告しており、電力需要と発電容量の拡大に伴い、送電網への支出は今後も増加する必要があるとしています。これは、より広範な開閉装置市場における高効率な機器の需要を支えるものであり、特にユーティリティが容量と信頼性を高めつつ損失を削減できる分野において顕著です。
- アセンブリ内部の電気的損失は、測定可能な熱負荷を生み出します。IEC TR 60890では、低電圧アセンブリの温度上昇検証に電力損失の計算が含まれていますが、査読済みの開閉装置に関する研究によると、ブスバー抵抗、接触抵抗、表皮効果、近接効果が発熱の一因となっていることが示されています。したがって、購入者には、持続的な負荷下で損失を低減する導電経路や接触システムを指定すべき、直接的なエンジニアリング根拠があります。
- デジタル保護および状態監視により、保守は固定された点検間隔から、資産の状態に基づいた判断へと移行しつつあります。IEC TR 62271-322:2026は、開閉装置のライフサイクル全体にわたるIoT、エッジおよびクラウドコンピューティング、デジタルツイン、人工知能、サイバーセキュリティについて規定しています。これにより、ユーティリティや施設運営者は、監視を後付けの別個の取り組みとして扱うのではなく、センシングや分析を開閉装置に統合するための、規格に基づいた道筋を得ることができます。
- Fガス規制により、ヨーロッパでは中電圧の仕様が変化しつつあります。規則(EU)2024/573では、2026年1月1日以降、24 kV以下(24 kVを含む)のフッ素系温室効果ガスを使用する新しい電気開閉装置の稼働が禁止され、2030年からは、定義された例外を除き、その閾値が24 kV以上52 kVまで拡大されます。これにより、SF6を含まない絶縁材は、単なる環境面での選好から、多くの新規設置における調達要件へと移行しつつあります。
- 大容量負荷の増加に伴い、施設エッジにおける効率的な配電の重要性が高まっています。ローレンス・バークレー国立研究所の推計によると、2030年までに米国のデータセンターは国内電力消費量の11.8%を占める可能性があるとのことです。キャンパス内の負荷増加に伴い、低・中電圧配電における電流レベルが上昇しており、導体の損失、保護装置の選択性、監視、および保守性がライフサイクルコストにおいてより重要な要素となっています。
- 分析対象の主要セグメント
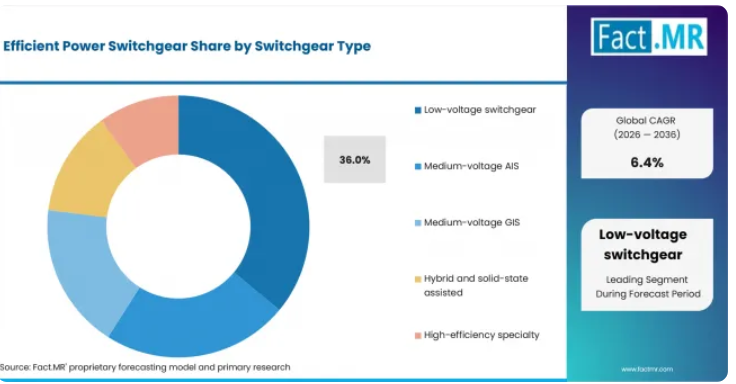
- 低電圧開閉装置は、2026年の開閉装置の種類全体の36.0%を占めています。これは、電流レベルが高く、配電設備が多数導入されている商業施設、産業施設、ユーティリティの付帯設備、およびデータセンターの負荷の近くに設置されているためです。2026年には、低損失導体および接点が「効率要因」の28.0%を占めると見込まれます。これは、抵抗が低くなることで、ブスバー、接合部、および開閉経路における発熱と電気エネルギーの浪費が直接的に削減されるためです。2026年には、ユーティリティが「最終用途」の29.0%を占めると見込まれます。これは、ネットワーク事業者が、信頼性とライフサイクル損失がともに重要となる変電所、配電フィーダー、再生可能エネルギー系統連系、および更新プログラムにおいて開閉装置を調達するためです。2026年の電圧クラスにおいて、<1 kVが36.0%を占めています。これは、低電圧アセンブリが、建物、産業プラント、データセンター、およびユーティリティの付帯設備における最終配電段階を担っているためです。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「スイッチギアの効率的な調達において、定格遮断容量という指標だけでは不十分になりつつあります。ユーティリティや大規模施設では、資産の稼働期間を通じて、導体損失、熱的余裕、絶縁材の選定、保護機能の高度化、および保守性をますます考慮する必要が出てきています。これらの運用上の影響を定量化し、既存のスイッチギアアーキテクチャに統合できるサプライヤーは、2036年までの更新および拡張プロジェクトにおいて、より有利な立場に立つことができるでしょう。」
- 戦略的示唆
- メーカーは、実用的な負荷条件下における組立時の電力損失と温度上昇の挙動を文書化すべきです。なぜなら、エンジニアリングチームが従来の設計と比較して熱性能を評価できる場合、効率性に関する主張の信頼性が高まるからです。これは、大電流で使用される低電圧盤や遮断器の構成において特に重要です。
- ユーティリティは、SF6フリーの代替製品について、設置面積、動作シーケンス、保守慣行、および既存設備への適合性を併せて評価すべきです。環境負荷の低い絶縁媒体は、回避可能な土木工事や運用上の複雑さを生じさせることなく統合できる場合にのみ、商業的に有用となります。
- デジタル機能は、遮断器の摩耗、部分放電の検知、熱負荷、トリップ履歴、異常動作状態など、オペレーターが実際に下す判断に基づいて仕様を定めるべきです。これにより、保守ワークフローのないままセンサーを追加するリスクを低減し、資産管理の一環としての開閉装置のモニタリングの意義を強めることができます。
- データセンターや産業プロジェクトでは、開閉装置の効率性を、変圧器、保護設定、バスウェイ、およびバックアップ電源アーキテクチャと連携させる必要があります。その価値は、個々のコンポーネントを単独で最適化することではなく、電気経路全体における総配電損失と熱的ストレスの低減から生まれます。同様の設計ロジックは、送電設備プロジェクトにも見られ、そこでは機器の選定がより広範なネットワークに適合する必要があります。
高効率開閉装置市場は、セグメント別にどのように分類されますか?
市場は、開閉装置の種類、効率レベル、最終用途、および電圧クラスごとにセグメント化されています。
なぜ低電圧開閉装置が開閉装置の種類の中で首位を占めているのでしょうか?
2026年には、低電圧開閉装置が開閉装置の種類全体の36.0%を占める見込みです。
このカテゴリーは、所定の電力レベルにおいて電流が比較的高い最終配電段階を対象としています。そのため、抵抗損失はブスバー、接続部、遮断器、および筐体内部で熱として現れます。IEC 61439-1は、交流1,000 Vまでの低電圧アセンブリを規定しており、一方、IEC TR 60890は、電力損失の計算を含む温度上昇の検証手段を定めています。
同様の設備は、商業施設、工業プラント、データセンターなどで広く採用されており、これらの場所では、スペース、稼働時間、冷却負荷が機器の選定に影響を与えます。この幅広い導入実績は、筐体や設置面積の制約が重要な配電ネットワークにおいて、コンパクトなフィーダー保護装置やパッドマウント型開閉装置への需要を支えています。
なぜ低損失導体および接点が「効率レバー」を牽引するのでしょうか?
2026年において、低損失導体および接点は「効率レバー」の28.0%を占めています。
この「効率レバー」は、ソフトウェアや動作挙動に依存するのではなく、損失の基本的な原因に作用します。ブスバーや電気接続部を流れる電流は、抵抗と電流負荷に応じて熱を発生させます。低電圧開閉装置に関する査読済みモデリングによると、ブスバー損失、接触抵抗、表皮効果、近接効果が、アセンブリの熱分布を形成していることが示されています。
購入者にとって、抵抗を低く抑えることで、高稼働率時でもより多くの熱的余裕を確保でき、より太い導体、定格引き下げ、または換気によって回避可能な熱を補償する必要性を減らすことができます。したがって、抵抗のわずかな変化でさえ持続的な負荷によって増幅される大電流設備において、その商業的価値を最も容易に検証できます。
なぜユーティリティが最終用途を牽引するのか?
2026年には、ユーティリティが最終用途の29.0%を占める見込みです。
ネットワーク事業者は、フィーダーの拡張、変電所の更新、再生可能エネルギーの接続、および容量強化の一環として開閉装置を購入します。国際エネルギー機関(IEA)は、送電網へのさらなる投資が継続的に必要であると指摘しており、ドイツ、英国、フランス、日本、米国における現在の国家送電網計画では、電力インフラの拡張や近代化が進められています。
また、ユーティリティの調達には長期的な運用期間が見込まれます。損失、保守間隔、絶縁材の選定、故障時の性能、および予備部品の継続的な供給は、長年にわたる運用期間を通じて資産に影響を及ぼします。このため、スイッチギアの初期価格を狭く比較するよりも、ライフサイクル効率の方がより重要となります。
なぜ「1 kV未満」が電圧クラスで首位を占めるのでしょうか?
2026年には、「1 kV未満」が電圧クラスの36.0%を占める見込みです。
低電圧配電は、上流の供給源と電力を消費する機器との間のインターフェースです。商業ビル、工場、データセンター、交通インフラ、およびユーティリティ用補助設備はすべて、負荷に近い場所で低電圧の開閉および保護を必要とします。そのため、個々のユニットの定格電圧が変電所設備よりも低い場合でも、盤やフィーダーの数は多くなる可能性があります。
低電圧での大電流は抵抗発熱を増加させるため、効率も重要な要素となります。購入者は、導体の選定、接続部の設計、接点材料、保護装置の連携、および監視を通じて、この問題に対処することができます。その結果、電気的保護と低い運転損失を兼ね備えたアセンブリに対する、広範な更新および新設市場が生まれています。
高効率電力開閉装置市場の普及を加速させている要因と、その障壁となっている要因は何でしょうか?
普及を加速させている要因としては、送電網容量への投資、高負荷のデータセンター、老朽化した変電所の更新、および低損失型あるいはSF6フリーの機器への移行が挙げられます。デジタル保護および状態監視は、運用者がスイッチング機能と資産の状態情報、計画的な保守を組み合わせることができるため、さらなる購入の動機となっています。
主な制約要因としては、資本コスト、認定サイクル、機器の長いリードタイム、そして新しいデジタル技術や絶縁技術を既存の電気システムに適合させる際の統合問題のリスクが挙げられます。また、購入者は、効率の向上と、設置面積、遮断定格、アーク安全、保守スキル、および設置済み機器の残存寿命とのバランスを考慮する必要があります。
2036年にかけて、どの国が「高効率電力開閉装置」市場を牽引しているのでしょうか?
- 米国:データセンターや産業用負荷による電力需要の増加により、ユーティリティには送電網の容量拡大を求める圧力が高まっています。送電および送電網のアップグレードを支援する米国エネルギー省(DOE)のプログラムは、変電所や開閉装置の更新に向けた直接的な道筋を築いています。
- ドイツ:送電事業者による拡張ニーズの定義に伴い、連邦ネットワーク庁(Bundesnetzagentur)は2025~2037/2045年のネットワーク開発計画の見直しを行っています。EUのフロンガス(F-gas)規制のスケジュールは、新しい中電圧開閉装置に対する2つ目の仕様変更の契機となっています。
- 日本:経済産業省(METI)は、再生可能エネルギーの導入率向上には送電網の強化が必要であると認識しており、データセンターの建設に伴い、変電所の新設や拡張が必要になる場合があることを指摘しています。これにより、負荷の増加と開閉装置および制御設備への投資が直接結びついています。
- 英国:Ofgemは、「先進調達メカニズム」を策定し、送電事業者がプロジェクト開発の初期段階で開閉装置やその他の重要機器を購入することを明示的に許可しました。この枠組みは、送電網の容量拡大に伴うサプライチェーンのタイミングに対応するものです。
- フランス:RTEは、資産の更新と、産業用地、データセンター、低炭素発電施設への新規接続を組み合わせた、2040年までの送電網投資計画を策定中です。これらのプロジェクトには、送電網全体にわたる新規および交換用の開閉装置が必要となります。
2036年までの米国の成長を牽引しているのは何でしょうか?
米国は2026年から2036年にかけて、年平均成長率(CAGR)4.6%で拡大すると予測されています。
ローレンス・バークレー国立研究所の推計によると、2030年までにデータセンターが米国の電力消費量の11.8%を占める可能性があります。大規模なキャンパスでは、多くの場合、新しい変電所、大容量のフィーダー、および広範囲にわたる低・中電圧配電網が必要となります。これにより、信頼性の高い保護機能と監視機能を備え、持続的な大電流に対応できる開閉装置への需要が高まっています。
連邦政府の送電網プログラムも、ネットワークの強化を支援しています。2026年3月、米国エネルギー省は、「Speed to Power」イニシアチブの一環として、送電網容量の迅速な増強に向けた資金提供の機会を発表しました。プロジェクトが導体や送電の制約から始まる場合でも、ネットワーク容量の増加に伴い、保護、隔離、および開閉装置に対する下流の需要が生まれます。
2036年までのドイツの成長を牽引しているのは何でしょうか?
ドイツは2026年から2036年にかけて、年平均成長率(CAGR)5.4%で拡大すると予測されています。
ドイツ連邦ネットワーク庁(Bundesnetzagentur)は、2037年までの電力ネットワーク開発計画について、2045年までの見通しを盛り込んで協議を行っています。この計画策定プロセスでは、将来の発電量および需要の想定を送電網拡張の要件に落とし込み、変電所および関連する開閉装置の継続的な調達を生み出しています。
また、ドイツはEU規則(EU)2024/573の直接的な影響を受けています。フッ素系温室効果ガスを使用する24 kV以下の新しい開閉装置については、定められた例外を除き、2026年からの設備稼働が禁止されます。そのため、ユーティリティや産業分野のバイヤーは、プロジェクトサイクルの早い段階で、SF6を含まない代替品の適格性を確認する必要があります。
2036年までの日本の成長を牽引する要因は何でしょうか?
日本は2026年から2036年にかけて、年平均成長率(CAGR)7.4%で拡大すると予測されています。
日本の「2025年エネルギー白書」では、再生可能エネルギーの系統連系と安定供給のために、電力網の強化とより高度な運用が必要であると指摘しています。グリッドコードの策定や計画されている送電網への投資により、保護、制御、およびシステムの柔軟性向上をサポートできる開閉装置への需要が高まっています。
経済産業省(METI)はまた、データセンターの集中的な開発に伴い、変電所の新設や拡張が必要となる場合があることを指摘しており、電力インフラと通信インフラ間の連携を推進しています。これにより、特に利用可能なネットワーク容量が接続速度を決定する場所において、新たな大負荷施設の近くに効率的な開閉装置を設置するための市場メカニズムが生まれています。
2036年までの英国市場の成長を牽引しているのは何でしょうか?
英国市場は、2026年から2036年にかけて年平均成長率(CAGR)8.1%で拡大すると予測されています。
Ofgemの「2025年先進調達メカニズム」により、送電網所有者は、プロジェクトの最終的な建設工事開始前に、開閉装置などの重要機器を調達できるようになります。この措置は、機器の長いリードタイムに対処するとともに、サプライヤーに対し、送電網拡張計画に関する情報を早期に提供することを可能にします。
また、規制当局は、2028年から2033年までの「ED3配電価格規制」を、長期的なネットワーク計画と容量投資を軸に策定しています。配電網の強化により、低・中電圧用開閉装置の需要が増加する一方、調達チームは絶縁材の移行、デジタル監視、ライフサイクル損失についても考慮する必要があります。
2036年までのフランスの成長を牽引する要因は何でしょうか?
フランスは、2026年から2036年にかけて年平均成長率(CAGR)5.9%で拡大すると予測されています。
RTEの2040年までのネットワーク開発計画は、既存資産の更新と、産業、データセンター、電化による新たな電力需要の接続を軸に策定されています。新たな低炭素発電も、追加のネットワーク接続を必要とします。これらの変化により、新設および改修される変電所の両方で、保護装置や開閉装置の調達需要が生まれています。
また、フランスでは、電気開閉装置に関してEUのFガス規制スケジュールが適用されています。送電網の更新と新たな絶縁規則が相まって、機器の選定にあたっては、設置面積、信頼性、保守性に加え、環境規制への準拠もますます重視されるようになっています。
高効率電力開閉装置市場を牽引しているのはどの企業でしょうか?
高効率電力開閉装置市場の主要企業には、シュナイダーエレクトリック、シーメンス、ABB、イートン、三菱電機、GEバーノバなどが挙げられます。
競争の行方は、対応電圧範囲、既存設備との互換性、低損失設計、デジタル保護機能、SF₆フリー対応、およびサービスサポートによって左右されます。シュナイダーエレクトリックは、空気および真空技術を採用し、接続型モニタリング機能を備えたSF₆フリーの中電圧システムを提供しています。ABBは、乾燥空気および真空ベースの中電圧製品群を拡充しており、一方、シーメンスは、ユーティリティやインフラ用途向けに「Clean Air blue GIS」を供給しています。
イートンは、長年にわたり展開してきたSF6フリーの空気絶縁中電圧プラットフォームと、幅広い低電圧配電能力を通じて競争力を発揮しています。三菱電機は、特定の開閉装置シリーズにおいて、真空遮断と乾式空気絶縁を組み合わせています。GEヴェルノバは、g3プラットフォームを通じて高電圧GIS分野にも競争を拡大しており、2026年8月には170 kVのSF6フリーGISを発売し、送電レベルプロジェクト向けの選択肢をさらに増やしました。
主要なプロバイダーにはどのような企業がありますか?
主要なプロバイダーには、シュナイダーエレクトリック、シーメンス、ABB、イートン、三菱電機、およびGEバーノバが含まれます。
- Schneider Electric
- Siemens
- ABB
- Eaton
- Mitsubishi Electric
- GE Vernova
市場はどのように区分されていますか?
- 開閉装置の種類別:
- 低圧開閉装置
- 中圧AIS
- 中圧GIS
- ハイブリッドおよびソリッドステート補助型
- 高効率特殊型
- 効率向上手段別:
- 低損失導体および接点
- デジタル保護・制御
- SF6フリー絶縁
- 状態に基づく運用
- ソリッドステートおよびハイブリッドスイッチング
- 用途別:
- ユーティリティ
- データセンター
- 産業施設
- 商業ビル
- 再生可能エネルギーおよび輸送
- 電圧クラス別:
- <1 kV
- 1~12 kV
- 12~36 kV
- 36~72.5 kV
- >72.5 kV
- 地域別:
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家が知っておくべきことは?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどの程度ですか?
- 主なトレンドは何ですか?
- どの地域が主導的地位を占めていますか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、抑制要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額ベースの市場機会分析
- 2021年から2036年までの世界市場価格分析
- 2021年から2036年までのスイッチギアの種類の世界市場分析および予測
- はじめに/主な調査結果
- 開閉装置の種類別 過去市場規模(10億米ドル)分析、2021年~2025年
- 開閉装置の種類別 現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- 低電圧開閉装置
- 中電圧AIS
- 中電圧GIS
- ハイブリッドおよびソリッドステート補助型
- 高効率特殊型
- 2021年から2025年までの開閉装置の種類別前年比成長傾向分析
- 2026年から2036年までの開閉装置の種類別絶対的市場機会分析
- 2021年から2036年までの効率レベル別世界市場分析および予測
- はじめに/主な調査結果
- 効率レバー別 過去市場規模(10億米ドル)の分析、2021年~2025年
- 効率レバー別 現在および将来の市場規模(10億米ドル)の分析および予測、2026年~2036年
- 低損失導体および接点
- デジタル保護・制御
- SF6フリー絶縁
- 状態に基づく運用
- ソリッドステートおよびハイブリッドスイッチング
- 効率レベル別前年比成長傾向分析(2021年~2025年)
- 効率レベル別絶対額市場機会分析(2026年~2036年)
- 最終用途別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 最終用途別 過去市場規模(金額)(10億米ドル)の分析(2021年~2025年)
- 最終用途別 現在および将来の市場規模(金額)(10億米ドル)の分析および予測(2026年~2036年)
- ユーティリティ
- データセンター
- 産業施設
- 商業ビル
- 再生可能エネルギーおよび輸送
- 最終用途別前年比成長傾向分析、2021年から2025年
- 最終用途別絶対的市場機会分析、2026年から2036年
- 電圧クラス別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 過去の市場規模(金額) (10億米ドル) 電圧クラス別分析、2021年~2025年
- 現在および将来の市場規模(10億米ドル) 電圧クラス別分析および予測、2026年~2036年
- 1 kV未満
- 1~12 kV
- 12~36 kV
- 36~72.5 kV
- 72.5 kV超
- 電圧クラス別前年比成長傾向分析(2021年~2025年)
- 電圧クラス別絶対額市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(10億米ドル)の分析、2021年~2025年
- 地域別現在の市場規模(10億米ドル)の分析および予測、2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別の過去市場規模(金額、10億米ドル)の傾向分析、2021年~2025年
- 市場分類別の市場規模(金額、10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 開閉装置の種類別
- 効率レベル別
- 用途別
- 電圧クラス別
- 国別
- 市場魅力度分析
- 国別
- 開閉装置の種類別
- 効率レベル別
- 用途別
- 電圧クラス別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 過去市場規模(10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模 (10億米ドル)市場分類別予測:2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 国別
- 市場魅力度分析
- 国別
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 主なポイント
- 西ヨーロッパの市場分析および予測(国別)
- 市場分類別の過去市場規模(金額、10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(金額、10億米ドル)予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 国別
- 市場魅力度分析
- 国別
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析:2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測:2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- その他の東ヨーロッパ
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 国別
- 市場魅力度分析
- 国別
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 主なポイント
- 東アジア市場の分析と予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(十億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 国別
- 市場魅力度分析
- 国別
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(金額、10億米ドル)およびトレンド分析、2021年~2025年
- 市場分類別の市場規模(金額、10億米ドル)予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 国別
- 市場魅力度分析
- 国別
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 主なポイント
- 中東・アフリカ市場の分析と予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル) 市場分類別予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 国別
- 市場魅力度分析
- 国別
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 用途別
- 電圧クラス別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 用途別
- 電圧クラス別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 用途別
- 電圧クラス別
- スペイン
- 価格分析
- 市場シェア分析(2025年
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- フランス
- 価格分析
- 市場シェア分析(2025年
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- インド
- 価格分析
- 市場シェア分析(2025年
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 用途別
- 電圧クラス別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 用途別
- 電圧クラス別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 用途別
- 電圧クラス別
- 韓国
- 価格分析
- 市場シェア分析(2025年
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- ロシア
- 価格分析
- 市場シェア分析(2025年
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- ポーランド
- 価格分析
- 市場シェア分析(2025年
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 開閉装置の種類別
- 効率レベル別
- 最終用途別
- 電圧クラス別
- 新興スタートアップ
- イノベーションベンチマーキング
- 競合分析
- 競合の詳細分析
- シュナイダーエレクトリック
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- シーメンス
- ABB
- イートン
- 三菱電機
- GE ヴェルノバ
- シュナイダーエレクトリック
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:スイッチギアの種類の別、世界市場規模(10億米ドル)の予測、2021年~2036年
- 表3:効率レベル別、世界市場規模(10億米ドル)の予測、2021年~2036年
- 表4:最終用途別、世界市場規模(10億米ドル)の予測、2021年~2036年
- 表5:電圧クラス別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:配電盤の種類別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8: 効率レベル別 北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:用途別 北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:電圧クラス別 北米市場規模(10億米ドル)予測、2021年~2036年
- 表11:国別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表12:開閉装置の種類別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表13: 南米アメリカ市場規模(10億米ドル)の効率レベル別予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表15:南米アメリカ市場規模(10億米ドル)の電圧クラス別予測、2021年~2036年
- 表16:西ヨーロッパの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表17:西ヨーロッパの市場規模(10億米ドル)の開閉装置の種類別予測、2021年~2036年
- 表18:西ヨーロッパの市場規模(10億米ドル)の予測(効率レベル別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の予測(電圧クラス別、2021年~2036年)
- 表21:東ヨーロッパの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表22:東ヨーロッパの市場規模(10億米ドル)の開閉装置の種類別予測、2021年~2036年
- 表23:東ヨーロッパの市場規模(10億米ドル)の効率レベル別予測、2021年~2036年
- 表24:東ヨーロッパ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表25:東ヨーロッパ市場規模(10億米ドル)の電圧クラス別予測、2021年~2036年
- 表26:東アジア市場規模(10億米ドル)の国別予測、2021年~2036年
- 表27:東アジアの市場規模(10億米ドル)の予測(開閉装置の種類別、2021年~2036年)
- 表28:東アジアの市場規模(10億米ドル)の予測(効率レベル別、2021年~2036年)
- 表29:東アジアの市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表30:電圧クラス別 東アジア市場規模(10億米ドル)予測、2021年~2036年
- 表31:国別 南アジア・太平洋地域市場規模(10億米ドル)予測、2021年~2036年
- 表32:南アジア・太平洋地域の市場規模(10億米ドル)の予測(開閉装置の種類別、2021年~2036年)
- 表33:南アジア・太平洋地域の市場規模(10億米ドル)の予測(効率レベル別、2021年~2036年)
- 表34:南アジア・太平洋地域の市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表35:南アジア・太平洋地域の市場規模(10億米ドル)の電圧クラス別予測、2021年~2036年
- 表36:中東・アフリカ地域の市場規模(10億米ドル)の国別予測、2021年~2036年
- 表37:中東・アフリカ地域の市場規模(10億米ドル)の予測(開閉装置の種類別、2021年~2036年)
- 表38: 中東・アフリカ地域の市場規模(10億米ドル)予測(効率レベル別、2021年~2036年)
- 表39:中東・アフリカ地域の市場規模(10億米ドル)予測(最終用途別、2021年~2036年)
- 表40:中東・アフリカ市場規模(10億米ドル)の電圧クラス別予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年の開閉装置種類別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の開閉装置種類別世界市場の前年比成長率比較
- 図5:開閉装置の種類の世界市場の魅力度分析
- 図6:効率レバー別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:効率レバー別世界市場の前年比成長率比較(2026年~2036年)
- 図8:効率レバー別世界市場の魅力度分析
- 図9:用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:用途別世界市場の魅力度分析
- 図12:電圧クラス別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:電圧クラス別世界市場の前年比成長率比較(2026年~2036年)
- 図14:電圧クラス別世界市場の魅力度分析
- 図15:地域別世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図22:東アジア市場の追加収益機会(ドルベース)、2026年~2036年
- 図23:南アジア・太平洋市場の追加収益機会(ドルベース)、2026年~2036年
- 図24:中東・アフリカ市場の追加収益機会(ドルベース)、2026年~2036年
- 図25:北米市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における開閉装置の種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における開閉装置の種類別前年比成長率の比較(2026年~2036年)
- 図28:北米市場における開閉装置の種類の魅力度分析
- 図29:北米市場における効率性レバー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における効率性レバー別前年比成長率比較(2026年~2036年)
- 図31:北米市場における効率性レバー別魅力度分析
- 図32:用途別北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図33:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図34:用途別北米市場の魅力度分析
- 図35:電圧クラス別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:電圧クラス別北米市場の前年比成長率比較(2026年~2036年)
- 図37:電圧クラス別の北米市場の魅力度分析
- 図38:国別の南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図39:南米アメリカ市場における開閉装置の種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場における開閉装置の種類別の前年比成長率比較(2026年~2036年)
- 図41:南米アメリカ市場における配電盤の種類別市場魅力度分析
- 図42:南米アメリカ市場における効率レバー別市場シェアおよびBPS分析(2026年および2036年)
- 図43:南米アメリカ市場における効率レバー別前年比成長率の比較(2026年~2036年)
- 図44:効率レバー別南米アメリカ市場の魅力度分析
- 図45:最終用途別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:最終用途別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:最終用途別南米アメリカ市場の魅力度分析
- 図48:南米アメリカ市場における電圧クラス別の市場シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における電圧クラス別の前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場における電圧クラス別の市場魅力度分析
- 図51:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における開閉装置の種類別市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における開閉装置の種類別前年比成長率の比較(2026年~2036年)
- 図54: 開閉装置の種類別 西ヨーロッパ市場の魅力度分析
- 図55:西ヨーロッパ市場における効率レバー別の市場シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における効率レバー別の前年比成長率比較(2026年~2036年)
- 図57:西ヨーロッパ市場における効率レバー別の市場の魅力度分析
- 図58:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図60:西ヨーロッパ市場における最終用途別の市場魅力度分析
- 図61:西ヨーロッパ市場における電圧クラス別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における電圧クラス別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における電圧クラス別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における開閉装置の種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における開閉装置の種類別の前年比成長率比較(2026年~2036年)
- 図67:東ヨーロッパ市場における開閉装置の種類別市場魅力度分析
- 図68:東ヨーロッパ市場における効率レバー別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図69:東ヨーロッパ市場における効率レバー別の前年比成長率比較(2026年~2036年)
- 図70:効率レバレッジ別のヨーロッパ市場の魅力度分析
- 図71:最終用途別のヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図72:最終用途別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図73:最終用途別のヨーロッパ市場の魅力度分析
- 図74:電圧クラス別のヨーロッパ市場におけるシェアおよびBPS分析(2026年および2036年)
- 図75:電圧クラス別のヨーロッパ市場における前年比成長率の比較(2026年~2036年)
- 図76:電圧クラス別のヨーロッパ市場の魅力度分析
- 図77: 東アジア市場:国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場:開閉装置の種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場:開閉装置の種類別の前年比成長率比較(2026年~2036年)
- 図80:東アジア市場の魅力度分析(開閉装置の種類別)
- 図81:東アジア市場の価値シェアおよびBPS分析(効率レバー別、2026年および2036年)
- 図82:東アジア市場の前年比成長率比較(効率レバー別、2026年~2036年)
- 図83:効率レバー別 東アジア市場の魅力度分析
- 図84:最終用途別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:最終用途別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図86:最終用途別 東アジア市場の魅力度分析
- 図87:電圧クラス別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図88:電圧クラス別東アジア市場の前年比成長率比較(2026年~2036年)
- 図89:東アジア市場の電圧クラス別魅力度分析
- 図90:南アジア・太平洋市場の国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場の開閉装置の種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋地域のスイッチギアの種類別市場の前年比成長率比較(2026年~2036年)
- 図93:南アジア・太平洋地域のスイッチギアの種類別市場の魅力度分析
- 図94:南アジア・太平洋地域の効率レベル別市場シェアおよびBPS分析(2026年および2036年)
- 図95:南アジア・太平洋市場における効率性レバー別の前年比成長率比較(2026年~2036年)
- 図96:南アジア・太平洋市場における効率性レバー別の市場魅力度分析
- 図97:南アジア・太平洋市場における最終用途別の価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図99:南アジア・太平洋市場における最終用途別の市場魅力度分析
- 図100:南アジア・太平洋市場における電圧クラス別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における電圧クラス別の前年比成長率比較(2026年~2036年)
- 図102:南アジア・太平洋市場における電圧クラス別の市場魅力度分析
- 図103:中東・アフリカ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場におけるスイッチギアの種類の市場価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場におけるスイッチギアの種類の前年比成長率比較(2026年~2036年)
- 図106:中東・アフリカ市場における開閉装置の種類の魅力度分析
- 図107:中東・アフリカ市場における効率性レバー別市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における効率性レバー別前年比成長率の比較(2026年~2036年)
- 図109: 効率レバー別の中東・アフリカ市場の魅力度分析
- 図110:最終用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図111:最終用途別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場における用途別市場魅力度分析
- 図113:中東・アフリカ市場における電圧クラス別市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における電圧クラス別前年比成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場における電圧クラス別市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









