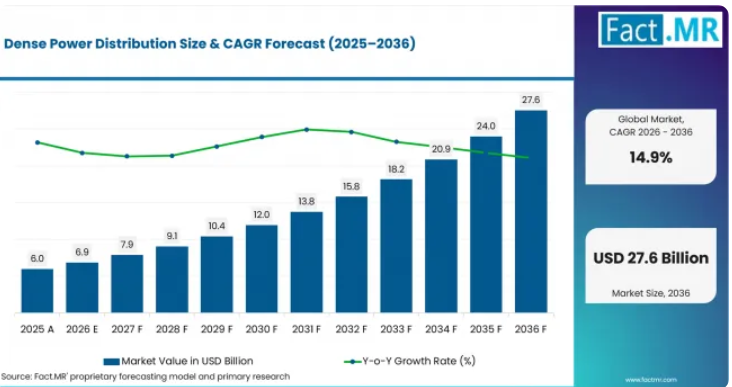
高密度電力配電市場の成長を支える重要な数値とは何でしょうか?
2026年から2036年にかけて、207億米ドルの絶対的な市場機会が見込まれています。
- 市場の需要を牽引する要因
- AIキャンパスには、従来型の部屋ごとの構築よりも迅速に拡張可能な電気システムが必要です。ローレンス・バークレー国立研究所は、米国のデータセンターの電力消費量が2028年までに325~580 TWhに達する可能性があると予測しています。
- ラックあたりの電力供給は、従来のACレイアウトの実用的な限界を超えて拡大しつつあります。Vertiv社は2025年5月、ラックあたり300 kWを超える規模で拡張するAI環境向けに、800 VDCが採用される予定であると発表しました。
- 容量に制約のある市場では、新たなメガワット規模の電力供給を効率性と結びつけています。シンガポールの「グリーンデータセンター・ロードマップ」では、運用基準の強化に加え、短期的に少なくとも300 MWの追加容量を確保することを目標としています。
- 分析対象の主要セグメント
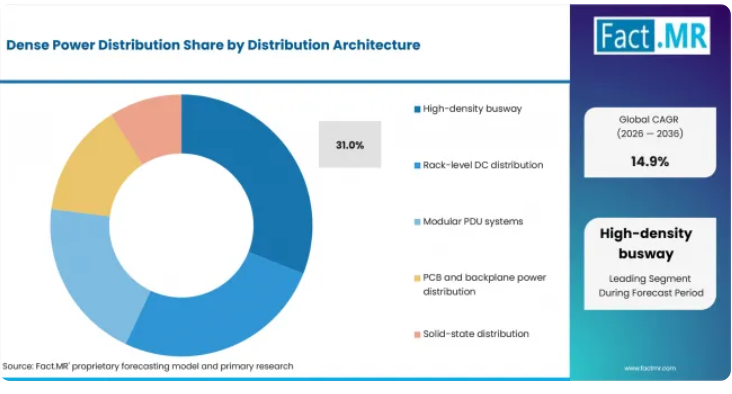
- 2026年の配電アーキテクチャ需要のうち、高密度バスウェイが31.0%を占めます。高密度バスウェイが主流となっている理由は、大電流を架空配線で伝送できるだけでなく、ラックの配置計画が変更された際にも、運用担当者がタップオフポイントを追加または移動させることができるためです。
- 48 VDCは、2026年の電圧アーキテクチャ構成の27.0%を占めます。48 VDCが2026年に最大のシェアを占めるのは、すでにラックレベルの電源シェルフに対応しており、施設全体の高電圧DCの再設計を必要とせずに、従来の基板電圧に比べて電流を低減できるためです。
- 2026年の最終用途需要のうち、AIデータセンターが39.0%を占めます。AIデータセンターが主導的な地位を占めるのは、高速コンピューティングによって負荷が集中し、電力消費に急激な段階的な変化が生じるためです。
- 2026年の密度指標に基づく需要のうち、100~250 kWの帯域が29.0%を占めます。1ラックあたり100~250 kWの帯域が主導的な地位を占めるのは、従来のエンタープライズ密度を上回るものの、将来のシステムで計画されているメガワット規模のアーキテクチャ以下である、短期的なアクセラレータの導入を捉えているためです。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「高密度な電力配分は、単なるコンポーネントの販売にとどまらず、レイアウトや試運転上の課題になりつつあります。サプライヤーは、AI負荷の急激な変化下で、バスウェイ、保護装置、変換装置、制御装置がどのように動作するかを示す必要があります。現在のACインフラをサポートしつつ、運用者にラックレベルおよび高電圧DCへの信頼できる移行経路を提供できるベンダーが、最も強固な立場を築くことになるでしょう。」
- 戦略的示唆
- 電力ベンダーは、有用なACインフラを維持しつつ、変換装置をコンピューティング環境の近くに配置する移行アーキテクチャを提供すべきです。Vertivの800 VDCロードマップには、集中型整流器、DCバスウェイ、および2026年後半のリリースが予定されているラックレベルのDC-DC変換が含まれています。
- 開閉装置およびバスウェイのサプライヤーは、反復可能な容量ブロックを基に設計を行うべきです。ABBが2025年11月にアプライド・デジタルのノースダコタ州キャンパスにおける300 MWの拡張について締結した契約は、スケーラブルな中低電圧システムに対する需要を如実に示しています。
- オペレーターは、通電後に可視性を追加するのではなく、導体システムと併せて監視・保護装置を調達すべきです。このアプローチにより、1つのホール内でラック密度が異なる場合でも、負荷分散、試運転の検証、および変更管理が改善されます。
シンガポールでは、土地や電力の割り当てが限られているため、コンパクトで監視された配電が奨励されており、2036年までの年平均成長率(CAGR)は17.8%と予測されています。米国ではAIキャンパス建設が16.8%の成長を支え、英国ではクラスタ化されたコンピューティングプログラムが16.1%の成長の基盤となっています。UAEでは、大規模施設におけるユーティリティと冷却の連携により14.6%に達し、ドイツでは、効率性を重視したより厳格な承認環境の下で11.2%を記録しています。
高密度電力配電市場はセグメント別にどのように分類されますか?
高密度バスウェイが主流となっている理由は、大電流を頭上を通電できるだけでなく、ラックの配置計画が変更された際にも、運用担当者が分岐点を追加・移動させることができるためです。このアーキテクチャは、固定式のケーブル束と比較して、設置作業を短縮し、アクセス性を維持します。
なぜ48 VDCが電圧アーキテクチャの主流となっているのでしょうか?
48 VDC:2026年のシェアは27.0%。
48 VDCが2026年に最大のシェアを占める理由は、すでにラックレベルの電源シェルフに対応している上、施設全体の高電圧DCの再設計を必要とせずに、従来の基板電圧に比べて電流を低減できるためです。これにより、運用担当者はACルームとDCコンピューティングの間を実用的な形で橋渡しすることができます。
どのエンドユースで需要が集中しているのでしょうか?
AIデータセンター:2026年のシェアは39.0%です。
AIデータセンターが主導的な地位を占める理由は、アクセラレーテッド・コンピューティングが負荷を集中させ、電力消費に急激な段階的な変化をもたらすためです。事業者には、冷却設備と一体となって稼働可能な配電、保護、監視システムが求められています。
なぜ「ラックあたり100~250 kW」が主要な密度指標となっているのでしょうか?
100~250 kW:2026年のシェアは29.0%。
1ラックあたり100~250 kWの帯域が主導的な地位を占めています。これは、従来のエンタープライズ密度を上回るものの、将来のシステムで計画されているメガワット規模のアーキテクチャには以下となる、短期的なアクセラレータの導入を捉えているためです。これは、バスウェイおよびラックレベルのDC投資における主要な転換ゾーンとなっています。
高密度電力配電市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
ラック密度がケーブル依存型のレイアウトの限界を超え、新たなAIキャンパスでモジュラー式電気ブロックが求められるようになったことから、普及が進んでいます。一方、送電網の待ち行列、保護協調、および800 VDC機器の導入時期に関する不確実性が、ユニバーサルアーキテクチャへの移行を遅らせています。
推進要因の影響分析
AIによるラック密度の拡大:アクセラレータ・クラスタの導入により、ラックあたりの導体、保護、および変換に関する要件が増加し、床面積の増加率を上回るスピードで配電需要が高まります。
バスウェイ主導のモジュール式構築:オーバーヘッド・バスウェイとプラグイン式の分岐により、段階的に拡張されるホールにおいても、固定されたケーブル経路を再構築することなく、ラックレイアウトを変更することが可能になります。
- 高電圧DCへの移行:ポッドの電力需要が数百キロワットからメガワット規模へと移行するにつれ、電流および変換段階の削減がより重要になってきます。
機会影響分析
- ACとDCのハイブリッド改修ゾーン:運用者は、上流のAC設備を維持したまま、特定のAIポッドにラックレベルのDCを導入することができ、サイト全体の変換に伴うリスクを軽減できます。
- プレハブ式の電源室およびスキッド:工場でテスト済みのアセンブリにより、現場での作業時間を短縮できるほか、キャンパス開発者には段階的な容量拡張に対応できる再現性の高いユニットが提供されます。
- 急激な負荷変動に対応するソリッドステート保護:より高速なスイッチングと高度なテレメトリにより、従来のサーバー群よりも急激に変化するアクセラレータの負荷に対応できます。
制約要因の影響分析
系統連系および変圧器の遅延:配電設備は段階的に発注される場合がありますが、ユーティリティのサービスが利用できない場合、電気設備一式全体の導入が後段階にずれ込む可能性があります。
保護および接地システムの再設計:直流電圧が高くなるほど、故障の検出、隔離、保守作業、および安全に関する文書化を連携させる必要があります。
未解決の800 VDC相互運用性:購入者は、異なるサプライヤー製の整流器、バスウェイ、コンバータ、およびバックアップシステムが、テスト済みの連鎖として動作することを確信する必要があります。
2036年までに高密度電力配電市場を拡大しているのはどの国でしょうか?
- シンガポールは、容量不足を、より小さな設置面積と測定可能な効率性という強みに変えています。
- 米国は、段階的に建設されるコロケーション施設から専用に建設されたAI工場に至るまで、最も幅広いプロジェクトパイプラインを有しています。
- 英国の成長は、計画策定と送電網の調整によって高密度クラスターの実現が可能となる指定区域に集中しています。
- UAEでは大規模なプロジェクトが進行していますが、高温気候下での性能が求められるため、電力と熱エンジニアリングの統合の価値が高まっています。
- ドイツの市場では、損失の低減と計測実績が評価されるため、コンピューティング需要が高まる中でも、導入は規律ある形で進められています。
送電網へのアクセス、敷地密度、電圧規格、施設の効率目標が、各国の見通しを形作っています。以上で取り上げた5カ国以外にも、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカにわたって調査範囲が及んでいます。
米国の電力供給網にどのような変化が起きているのでしょうか?
AIキャンパスと施設の電力需要の急増に牽引され、年平均成長率(CAGR)は16.8%となっています。
米国では、目に見えるAIキャンパスの計画件数が最大規模である一方で、ユーティリティからの供給からGPUラックに至るまでの電力経路の再設計が求められています。ローレンス・バークレー国立研究所の推計によると、データセンターは2023年に米国の電力消費量の4.4%を占めており、2028年までに6.7%から12.0%に達する可能性があります。高密度配電への投資は、変換段階の削減、電気室のコンパクト化、および再現性のあるブロック単位での容量展開を行うプロジェクトに続いています。
ドイツは密度と効率をどのように両立させているのでしょうか?
年平均成長率(CAGR)11.2%。産業用クラウドの需要と厳格な効率性への期待に支えられています。
ドイツの市場は、新規のメガワット数と同様に、運用上の規律によっても形作られています。連邦経済当局は、データセンターの電力需要の増加を強調している一方で、新規施設には、より厳しい効率性と熱再利用の要件が課されています。そのため、購入者は、高密度のバスウェイや直流(DC)セクションを採用する前に、損失マップ、計測システム、保守性を精査しており、慎重ながらも持続可能なアップグレードサイクルが生み出されています。
2036年までのシンガポールの年平均成長率(CAGR)17.8%を支えている要因は何でしょうか?
17.8%のCAGRは、土地およびエネルギーの制約下での容量配分によって支えられています。
シンガポールは、承認された各サイトおよび電力網容量の各単位から、より多くのコンピューティング価値を引き出さなければなりません。IMDAの「グリーンデータセンター・ロードマップ」では、短期的に少なくとも300MWの追加容量が特定され、その成長にはITエネルギー効率基準が組み合わされています。この組み合わせにより、監視付きバスウェイ、コンパクトな電気スキッド、およびコンピューティング用に床面積を解放する高電圧アーキテクチャが有利になります。
UAEはどこで規模を拡大するのでしょうか?
年平均成長率(CAGR)14.6%。大規模なAI施設、ユーティリティとの連携、および高温気候に対応した設計が要因となっています。
UAEは、データセンターの電力供給を、単なる室単位の機器購入ではなく、国家インフラの問題として捉えています。エネルギー・インフラ省は2025年2月、同セクターのエネルギーへの影響を検証するためのチームを結成し、続いて2026年2月にはKhazna社とのAI冷却パイロットプロジェクトを発表しました。大規模なキャンパスでは集中配電が採用されていますが、周囲温度が高いため、熱管理の調整と冗長性設計は導体密度と切り離して考えることはできません。
英国の加速を支えている要因は何でしょうか?
年平均成長率(CAGR)16.1%で、AI成長ゾーンや官民連携のコンピューティング計画によって支えられています。
英国は、AI成長ゾーンを中心に需要を集中させており、そこでは送電網へのアクセスと計画調整により、高密度データセンターのクラスターを支援できます。政府の「AI機会行動計画」では、当初100 MWの官民共同コンピューティング目標が設定され、将来的には500 MWを目指す道筋が示されました。段階的に建設されるデータセンター間で設計を流用でき、事業者を特定の電圧経路に縛り付けない場合、配電事業者は利益を得ることができます。
高密度電力配電市場をリードしているのはどの企業でしょうか?
Vertiv、シュナイダーエレクトリック、イートン、ABB、デルタ電子、レグランです。
Vertivは、バスウェイ、ラック用配電、直流電源、そして発表済みの800 VDCポートフォリオを通じて、アーキテクチャに関する議論をリードしています。同社の強みは、AI導入において、電力変換・配電と冷却、ライフサイクルサービスを組み合わせることができる点にあります。
シュナイダーエレクトリックは、低電圧配電、バスウェイ、UPS、プレハブモジュール、およびEcoStruxureによる監視機能を提供しています。同社は、顧客がスイッチギアからラックまでを一貫したエンジニアリングルートで実現し、拠点間で一貫した運用レイヤーを求めている分野で強みを発揮しています。
Eatonは、スイッチギア、バスウェイ、ラックPDU、UPS、およびBrightlayerモニタリングを通じて競争力を発揮しています。ABBは、大規模なAI工場向けに中電圧およびソリッドステート設計を推進しており、これにはクリティカルな電力経路の一部を上流に移行させるプロジェクトも含まれます。
Delta ElectronicsとLegrandは、強力な電力変換およびラック配電ポートフォリオを強みとしています。デルタは、DC電源シェルフと熱管理システムが共同設計される領域で存在感を示しており、レグランはバスウェイ、キャビネット、インテリジェントラック電源を通じて参入しています。
競争上の優位性は、フォールトドメイン設計、試運転のスピード、そして実用的な移行戦略にかかっています。製品の幅広さは、コンポーネントが想定される負荷段階および冗長性レベルで一体としてテストされた場合にのみ重要となります。
主要なプロバイダーはどの企業でしょうか?
主要企業には、バーティブ、シュナイダーエレクトリック、イートン、ABB、デルタ・エレクトロニクス、レグランが含まれます。
- Vertiv
- Schneider Electric
- Eaton
- ABB
- Delta Electronics
- Legrand
市場はどのように区分されていますか?
- 配電アーキテクチャ別
- 高密度バスウェイ
- ラックレベルDC配電
- モジュラー型PDUシステム
- PCBおよびバックプレーン用配電
- ソリッドステート配電
- 電圧アーキテクチャ別
- 48 VDC
- 380~400 VDC
- 415および480 VAC
- 800 VDC(新興)
- 混合電圧システム
- 用途別
- AIデータセンター
- コロケーションデータセンター
- 通信
- 産業用コンピューティング
- EVおよびエネルギーハブ
- 密度指標別
- 50 kW未満およびラック
- 50~100 kW
- 100~250 kW
- 250~500 kW
- 500 kW超
- 地域別
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの視点(何が起きているのか?なぜ今なのか?投資家が知っておくべきことは何か?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどれくらいか?
- 主なトレンドは何か?
- どの地域が主導的か?
- 主要企業はどこか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限
- 調査方法論
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の推計、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、抑制要因、機会、トレンド)
- シナリオ予測(楽観、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額(ドル)のビジネスチャンス分析
- 2021年から2036年までの世界市場価格分析
- 2021年から2036年までの流通形態別世界市場分析および予測
- はじめに/主な調査結果
- 流通アーキテクチャ別 過去市場規模(10億米ドル)分析、2021年~2025年
- 流通アーキテクチャ別 現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- 高密度バスウェイ
- ラックレベルDC配電
- モジュラーPDUシステム
- PCBおよびバックプレーン配電
- ソリッドステート配電
- 配電アーキテクチャ別前年比成長傾向分析(2021年~2025年)
- 配電アーキテクチャ別の絶対的市場機会分析(2026年~2036年)
- 電圧アーキテクチャ別の世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 電圧アーキテクチャ別 過去市場規模(10億米ドル)分析:2021年~2025年
- 電圧アーキテクチャ別 現在および将来の市場規模(10億米ドル)分析および予測:2026年~2036年
- 48 VDC
- 380~400 VDC
- 415および480 VAC
- 800 VDC(新興)
- 混合電圧システム
- 電圧アーキテクチャ別前年比成長傾向分析(2021年~2025年)
- 電圧アーキテクチャ別絶対的な市場機会分析(2026年~2036年)
- 最終用途別 世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 最終用途別 過去市場規模(10億米ドル)分析、2021年から2025年
- 最終用途別 現在および将来の市場規模(10億米ドル)分析および予測、2026年から2036年
- AIデータセンター
- コロケーションデータセンター
- 通信
- 産業用コンピューティング
- EVおよびエネルギーハブ
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対的市場機会分析(2026年~2036年)
- 密度指標別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 過去市場規模( (10億米ドル) 密度指標別分析(2021年~2025年)
- 現在および将来の市場規模(10億米ドル) 密度指標別分析および予測(2026年~2036年)
- 50 kW未満およびラック
- 50~100 kW
- 100~250 kW
- 250~500 kW
- 500 kW超
- 密度指標別前年比成長率の分析(2021年~2025年)
- 密度指標別絶対市場規模の分析(2026年~2036年)
- 地域別グローバル市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額)(10億米ドル)の分析、2021年~2025年
- 地域別現在の市場規模(金額)(10億米ドル)の分析および予測、2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別 過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 国別
- 市場魅力度分析
- 国別
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(金額、10億米ドル)の傾向分析、2021年~2025年
- 市場分類別の市場規模(金額、10億米ドル)の予測、2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 国別
- 市場魅力度分析
- 国別
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(予測値:10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 国別
- 市場魅力度分析
- 国別
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 国別
- 市場魅力度分析
- 国別
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 主な要点
- 東アジア市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(10億米ドル):市場分類別予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 国別
- 市場魅力度分析
- 国別
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)および傾向分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 国別
- 市場魅力度分析
- 国別
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 主なポイント
- 中東・アフリカ市場の分析と予測(国別)
- 市場規模(過去データ、10億米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 国別
- 市場魅力度分析
- 国別
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- オーストラリア・ニュージーランド
- 価格分析
- 2025年の市場シェア分析
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- 中国
- 価格分析
- 2025年の市場シェア分析
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 用途別
- 密度指標別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- ポーランド
- 価格分析
- 市場シェア分析(2025年
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年
- 配電アーキテクチャ別
- 電圧構成別
- 最終用途別
- 密度指標別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 配電構成別
- 電圧構成別
- 最終用途別
- 密度指標別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 配電構成別
- 電圧構成別
- 最終用途別
- 密度指標別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 配電アーキテクチャ別
- 電圧アーキテクチャ別
- 最終用途別
- 密度指標別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- Vertiv
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- シュナイダーエレクトリック
- イートン
- ABB
- デルタ・電子
- ルグラン
- Vertiv
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用された略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:配電アーキテクチャ別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:電圧アーキテクチャ別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:密度指標別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:北米市場規模(10億米ドル)の予測(配電方式別、2021年~2036年)
- 表8:北米市場規模(10億米ドル)の予測(電圧方式別、2021年~2036年)
- 表9:北米市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表10:北米市場規模(10億米ドル)の密度指標別予測、2021年~2036年
- 表11:ラテンアメリカ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表12:ラテンアメリカ市場規模(10億米ドル)の配電アーキテクチャ別予測、2021年~2036年
- 表13:南米アメリカ市場規模(10億米ドル)の電圧アーキテクチャ別予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表15:南米アメリカ市場規模(10億米ドル)の密度指標別予測、2021年~2036年
- 表16:西ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表17:西ヨーロッパの市場規模(10億米ドル)の配電アーキテクチャ別予測(2021年~2036年)
- 表18:西ヨーロッパの市場規模(10億米ドル)の電圧アーキテクチャ別予測、2021年~2036年
- 表19:西ヨーロッパの市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表20:西ヨーロッパの市場規模 (10億米ドル)密度指標別予測、2021年~2036年
- 表21:東ヨーロッパの市場規模(10億米ドル)国別予測、2021年~2036年
- 表22:東ヨーロッパの市場規模(10億米ドル)配電アーキテクチャ別予測、2021年~2036年
- 表 23:電圧アーキテクチャ別東ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表 24:最終用途別東ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表 25:密度指標別東ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表26:東アジアの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表27:東アジアの市場規模(10億米ドル)の配電アーキテクチャ別予測、2021年~2036年
- 表28:東アジアの市場規模(10億米ドル)の電圧アーキテクチャ別予測、2021年~2036年
- 表29:東アジアの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表30:東アジアの市場規模(10億米ドル)の密度指標別予測、2021年~2036年
- 表31: 国別 南アジアおよび太平洋地域の市場規模(10億米ドル)予測、2021年~2036年
- 表32:配電アーキテクチャ別 南アジアおよび太平洋地域の市場規模(10億米ドル)予測、2021年~2036年
- 表33:電圧アーキテクチャ別 南アジア・太平洋地域の市場規模(10億米ドル)予測、2021年~2036年
- 表34: 南アジア・太平洋地域の市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表35:南アジア・太平洋地域の市場規模(10億米ドル)の密度指標別予測(2021年~2036年)
- 表36:中東・アフリカ地域の市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表37:中東・アフリカ地域の市場規模(10億米ドル)の予測(配電アーキテクチャ別、2021年~2036年)
- 表38:中東・アフリカ地域の市場規模(10億米ドル)予測(電圧アーキテクチャ別、2021年~2036年)
- 表39:中東・アフリカ地域の市場規模(10億米ドル)予測(最終用途別、2021年~2036年)
- 表40:中東・アフリカ地域の市場規模 (10億米ドル)密度指標別予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(10億米ドル)予測、2021年~2036年
- 図3:配電アーキテクチャ別世界市場シェアおよびBPS分析、2026年および2036年
- 図4:配電アーキテクチャ別世界市場の前年比成長率比較(2026年~2036年)
- 図5:配電アーキテクチャ別世界市場の魅力度分析
- 図6:電圧アーキテクチャ別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:電圧アーキテクチャ別世界市場の前年比成長率比較(2026年~2036年)
- 図8:電圧アーキテクチャ別世界市場の魅力度分析
- 図9:用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:最終用途別の世界市場の魅力度分析
- 図12:密度指標別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:密度指標別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:密度指標別の世界市場の魅力度分析
- 図15:地域別の世界市場規模(金額、10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別の世界市場の魅力度分析
- 図18:北米市場の増分ドル機会、2026年~2036年
- 図19:ラテンアメリカ市場の増分ドル機会、2026年~2036年
- 図20:西ヨーロッパ市場の増分ドル機会、2026年~2036年
- 図21:東ヨーロッパ市場の増分ドル機会、2026年~2036年
- 図22:東アジア市場の追加収益機会(ドルベース)、2026年~2036年
- 図23:南アジア・太平洋市場の追加収益機会(ドルベース)、2026年~2036年
- 図24:中東・アフリカ市場の追加収益機会(ドルベース)、2026年~2036年
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における配電アーキテクチャ別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における配電アーキテクチャ別の前年比成長率比較(2026年~2036年)
- 図28:配電アーキテクチャ別 北米市場の魅力度分析
- 図29:電圧アーキテクチャ別 北米市場の市場シェアおよびBPS分析(2026年および2036年)
- 図30:電圧アーキテクチャ別 北米市場の前年比成長率比較(2026年~2036年)
- 図31:電圧アーキテクチャ別北米市場の魅力度分析
- 図32:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場における用途別前年比成長率の比較(2026年~2036年)
- 図34:北米市場における用途別の市場魅力度分析
- 図35:北米市場における密度指標別の市場シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における密度指標別の前年比成長率比較(2026年~2036年)
- 図37:北米市場における密度指標別の市場魅力度分析
- 図38:ラテンアメリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図39:南米アメリカ市場における配電アーキテクチャ別の市場シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場における配電アーキテクチャ別の前年比成長率比較(2026年~2036年)
- 図41:配電アーキテクチャ別南米アメリカ市場の魅力度分析
- 図42:電圧アーキテクチャ別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図43:電圧アーキテクチャ別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図44:電圧アーキテクチャ別南米アメリカ市場の魅力度分析
- 図45:用途別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:用途別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:最終用途別のラテンアメリカ市場の魅力度分析
- 図48:密度指標別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:密度指標別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:密度指標別南米アメリカ市場の魅力度分析
- 図51:国別ヨーロッパ市場の販売額シェアおよびBPS分析(2026年および2036年)
- 図52:配電アーキテクチャ別ヨーロッパ市場の販売額シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における配電アーキテクチャ別前年比成長率の比較(2026年~2036年)
- 図54:西ヨーロッパ市場における配電アーキテクチャ別の市場魅力度分析
- 図55:西ヨーロッパ市場における電圧アーキテクチャ別の市場シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における電圧アーキテクチャ別の前年比成長率比較(2026年~2036年)
- 図57:西ヨーロッパ市場における電圧アーキテクチャ別の市場魅力度分析
- 図58:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図60:西ヨーロッパ市場における用途別の市場魅力度分析
- 図61:西ヨーロッパ市場における密度指標別市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における密度指標別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における密度指標別の魅力度分析
- 図64:東ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における配電アーキテクチャ別市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における配電アーキテクチャ別の前年比成長率比較(2026年~2036年)
- 図67:東ヨーロッパ市場における配電アーキテクチャ別の市場魅力度分析
- 図68:ヨーロッパ市場における電圧アーキテクチャ別市場シェアおよびBPS分析(2026年および2036年)
- 図69:ヨーロッパ市場における電圧アーキテクチャ別の前年比成長率比較(2026年~2036年)
- 図70:電圧アーキテクチャ別のヨーロッパ市場の魅力度分析
- 図71:最終用途別のヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図72:最終用途別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図73:ヨーロッパ市場における最終用途別の市場魅力度分析
- 図74:ヨーロッパ市場における密度指標別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における密度指標別の前年比成長率比較(2026年~2036年)
- 図76:ヨーロッパ市場における密度指標別の市場魅力度分析
- 図77:東アジア市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場の配電アーキテクチャ別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場の配電アーキテクチャ別前年比成長率比較(2026年~2036年)
- 図80:配電アーキテクチャ別東アジア市場の魅力度分析
- 図81:電圧アーキテクチャ別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図82:電圧アーキテクチャ別東アジア市場の前年比成長率比較(2026年~2036年)
- 図83:電圧アーキテクチャ別 東アジア市場の魅力度分析
- 図84:最終用途別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:最終用途別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図86:最終用途別 東アジア市場の魅力度分析
- 図87:密度指標別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図88:密度指標別東アジア市場の前年比成長率比較(2026年~2036年)
- 図89:密度指標別東アジア市場の魅力度分析
- 図90:国別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図91:配電アーキテクチャ別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図92:2026年~2036年の南アジア・太平洋地域市場における配電アーキテクチャ別前年比成長率の比較
- 図93:配電アーキテクチャ別の南アジア・太平洋地域市場の魅力度分析
- 図94:2026年および2036年の南アジア・太平洋地域市場における電圧アーキテクチャ別の市場価値シェアおよびBPS分析
- 図95:南アジア・太平洋市場における電圧アーキテクチャ別の前年比成長率比較(2026年~2036年)
- 図96:南アジア・太平洋市場における電圧アーキテクチャ別の市場魅力度分析
- 図97:南アジア・太平洋市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図99:南アジア・太平洋市場における用途別の市場魅力度分析
- 図100:南アジア・太平洋市場における密度指標別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における密度指標別の前年比成長率比較(2026年~2036年)
- 図102:南アジア・太平洋市場における密度指標別の市場魅力度分析
- 図103:中東・アフリカ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における配電アーキテクチャ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における配電アーキテクチャ別の前年比成長率比較(2026年~2036年)
- 図106:中東・アフリカ市場における配電アーキテクチャ別の市場魅力度分析
- 図107:中東・アフリカ市場における電圧アーキテクチャ別の市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における電圧アーキテクチャ別の前年比成長率比較(2026年~2036年)
- 図109:中東・アフリカ市場における電圧アーキテクチャ別の市場魅力度分析
- 図110:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図112:中東・アフリカ市場における用途別魅力度分析
- 図113:中東・アフリカ市場における密度指標別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における密度指標別の前年比成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場における密度指標別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









