ドローンのセンサーは、無人航空機(UAV)の設計や機能において重要な構成要素となる装置であり、周囲に関する情報を収集、処理、中継することを可能にします。これらは、ドローンの目的や潜在的な用途、収集可能なデータの種類を決定する上で重要な役割を果たしています。ドローン用センサーの一般的な種類としては、カメラ、LiDAR、サーマルセンサー、マルチスペクトルセンサー、レーダー、超音波センサー、GPS、ジャイロスコープ、加速度センサーなどが挙げられます。これらのセンサーは、ドローンが周囲を安全かつ正確に航行し、任務を遂行するのに役立ちます。その結果、ドローン用センサーは、エンターテインメント、プロ向けの写真・動画撮影、点検、農業、監視など、数多くの用途において、ドローンの効率的かつ円滑な運用を可能にするために広く活用されています。
農業、防衛、インフラ、環境調査、緊急サービスなど、さまざまな分野におけるドローンの活用拡大が、市場成長を支える主な要因となっています。さらに、センサー技術の最近の進歩やドローンのコスト低下も、成長を促す主要な要因です。これに加え、農業分野において、作物のモニタリング、灌漑管理、害虫駆除などの業務でドローンセンサー技術の採用が進んでいることも、市場の拡大に寄与しています。さらに、防衛分野では、監視、偵察、および保安活動のために高度なセンサーを搭載したドローンの利用拡大が、ドローン用センサーの需要を促進しています。これに加え、インフラ点検、マッピング、配送サービスなどの商業分野におけるドローンの利用拡大も、市場の成長を後押ししています。さらに、センサー性能を向上させるための研究開発(R&D)活動への大規模な投資や、継続的な技術進歩が、市場をさらに牽引すると予想されます。
ドローンセンサー市場の動向・推進要因:
多様な分野におけるドローンの用途拡大
ドローンは、農業、建設、インフラ点検、防衛、監視、地図作成、配送サービスなど、数多くの産業で幅広く活用されています。ドローンの汎用性の高さにより、幅広い分野で貴重なツールとなっています。例えば、農業分野では、マルチスペクトルセンサーを搭載したドローンが、作物の生育状況の監視、灌漑の最適化、害虫防除に活用され、収穫量と効率の向上に寄与しています。これに加え、建設分野では、ドローンが現場の点検や測量において、より安全かつ効率的な手段を提供しています。その結果、用途範囲の拡大と、これらのエンドユーザー分野からのドローンセンサーに対する需要の高まりが、予測期間中の市場成長を後押しすると見込まれています。
規制面での支援の拡大
ドローンの普及が進むにつれ、世界中の多くの国々が、特に商業および産業分野での利用を促進するために規制を改正しています。例えば、視界外(BVLOS)でのドローン飛行に関する規制が緩和されたことで、配送サービスや点検などの分野におけるドローンの有用性が大幅に向上しました。規制当局によるこのような支援がドローン技術の広範な導入を後押しし、ひいてはドローン用センサーの需要を牽引しています。これに加え、ドローン技術の成熟と規模拡大に伴うコスト低下も相まって、予測期間中にドローン用センサー市場の拡大が加速すると見込まれています。
主要企業による技術進歩の急拡大
技術の急速な進歩により、より高度で信頼性が高く、多様なセンサーが開発されています。例えば、熱画像技術の向上により、捜索救助、監視、エネルギー監査などの分野での有用性が高まっています。同様に、LiDAR技術の進歩により、3Dマッピングの精度が大幅に向上しました。また、よりコンパクトで効率的、かつ高精度なドローン用センサーの登場は、機能性が向上した新型ドローンの開発に寄与しており、多様な用途においてその魅力を高めています。こうした技術革新によりドローンの能力が拡大しており、その結果、予測期間中にドローン用センサー市場の成長を後押しすると予測されます。
ドローンセンサー 業界セグメンテーション:
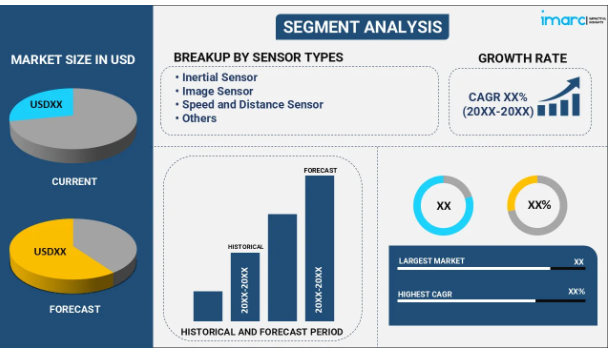
IMARC Groupは、世界のドローンセンサー市場レポートの各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国レベルの予測を提供しています。当社のレポートでは、センサーの種類、プラットフォームの種類、用途、およびエンドユーザーに基づいて市場を分類しています。
センサーの種類別内訳:
- 慣性センサー
- イメージセンサー
- 速度・距離センサー
- 位置センサー
- 圧力センサー
- 光センサー
- 電流センサー
- その他
イメージセンサーが最も普及しているタイプです
本レポートでは、センサーの種類に基づいた市場の詳細な分類と分析を提供しています。これには、慣性センサー、イメージセンサー、速度・距離センサー、位置センサー、圧力センサー、光センサー、電流センサー、その他が含まれます。レポートによると、イメージセンサーが最大のセグメントを占めています。
イメージセンサーは、一般的にカメラとしてドローンに組み込まれており、ドローン用センサーの中で最も広く使用されているタイプです。ドローンに搭載されたカメラは、レクリエーション目的の写真や動画撮影から、不動産写真、土地測量、インフラ点検などの商業用途に至るまで、幅広い用途で活用されています。イメージセンサーによって撮影された写真や動画などのデータは、専門家だけでなく一般の方にとっても理解しやすいため、これらのセンサーはユーザーフレンドリーです。このセグメントの成長を牽引する主な要因には、イメージセンサーがもたらす汎用性と使いやすさが挙げられます。さらに、解像度の向上、360度カメラの開発、熱画像技術の登場といったカメラ技術の継続的な進歩により、ドローンカメラの実用性と有効性が高まり、このセグメントの拡大に寄与しています。
プラットフォームタイプ別の内訳:
- VTOL(垂直離着陸)
- 固定翼
- ハイブリッド
固定翼が最大のプラットフォームタイプです
本レポートでは、プラットフォームタイプに基づく市場の詳細な内訳と分析も掲載されています。これには、VTOL(垂直離着陸)、固定翼、およびハイブリッドが含まれます。レポートによると、固定翼が最大の市場シェアを占めています。
固定翼ドローンは、飛行機のように見え、機能するように設計された剛性の傾斜翼で構成されており、垂直揚力ローターに頼るのではなく、巡航中に揚力を生み出します。プロペラではなく翼からの揚力を利用して飛行を維持するため、1回の充電または燃料充填でより長い距離を飛行することができます。このため、大規模な地図作成、監視、農業モニタリング、環境調査など、長時間の飛行を必要とする業務に最適です。また、同サイズのマルチローター型ドローンと比較して積載能力が高いため、より多くの、あるいはより大型のセンサーを搭載でき、複雑なデータ収集業務に適しています。その結果、固定翼ドローンが提供する高い安定性、速度、航続距離が、このセグメントの成長を牽引しています。
用途別内訳:
- ナビゲーション
- 衝突検知・回避
- データ収集
- 動きの検知
- 気圧測定
- その他
ナビゲーションが最大の用途セグメントを占めています
本レポートでは、用途に基づいた市場の詳細な内訳と分析が提供されています。これには、ナビゲーション、衝突検知・回避、データ収集、動きの検知、気圧測定、その他が含まれます。レポートによると、ナビゲーションが最大のセグメントを占めています。
ドローン用センサーはナビゲーションにおいて極めて重要な役割を果たしており、ドローンが障害物を回避しつつ、ある場所から別の場所へ効果的かつ正確に移動し、さまざまなタスクを実行できるようにします。その結果、ドローン運用における効果的かつ信頼性の高いナビゲーションシステムへのニーズの高まりが、位置追跡用のGPS、動きや向きを検知する加速度計やジャイロスコープ、高度測定用の高度計といったドローン用センサーの需要を生み出しています。さらに、ナビゲーション用センサーは、衝突を防止し、ドローンが予期せぬ状況に対応できるよう支援することで、ドローン運用の安全性を確保する上で有用です。これに加え、複雑で頻繁に変化する環境においてリアルタイムの意思決定が可能な完全自律型ドローン運用への需要が高まっていることが、さまざまな高性能センサーの導入を加速させ、ひいては当該セグメントの成長を後押ししています。
エンドユーザー別内訳:
- 建設
- メディア・エンターテインメント
- 精密農業
- 個人
- セキュリティ・監視
- 防衛
- 法執行
- 運輸
- その他
防衛分野が最大のエンドユーザーセグメントを占めています
本レポートでは、エンドユーザー別の市場の詳細な内訳と分析も提供されています。これには、建設、メディア・エンターテインメント、精密農業、個人、セキュリティ・監視、防衛、法執行、運輸、その他が含まれます。レポートによると、防衛分野が最大の市場シェアを占めています。
高度なセンサーを搭載したドローンは、防衛分野における監視および偵察任務において不可欠なツールとなっています。高解像度カメラ、熱画像センサー、LiDARなどのこれらのセンサーは、かなりの距離から詳細な画像や動画を撮影することができ、潜在的な脅威を効果的に監視することを可能にします。このセグメントの成長を牽引する主な要因は、運用効率の高さから、本来であれば軍要員を危険にさらす可能性のあるリスク軽減任務において、ドローンがより安全な代替手段として利用されるケースが増えていることです。これに加え、世界各国の防衛予算の拡大や規制の強化も、このセグメントの成長を後押しする主要な要因となっています。
地域別内訳:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
北米は明確な優位性を示しており、ドローンセンサー市場で最大のシェアを占めています
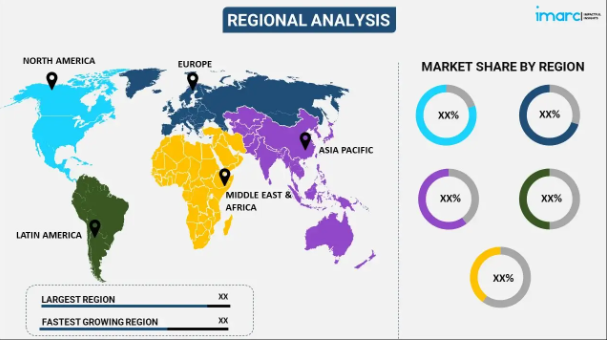
また、本レポートでは、北米(米国およびカナダ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、その他)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、インドネシア、その他)、 ラテンアメリカ(ブラジル、メキシコ、その他)、および中東・アフリカが含まれます。本報告書によると、北米はドローン用センサーの最大市場でした。
北米は、堅固な防衛インフラを有し、米国などの先進国で構成されていることから、最大の市場シェアを占めていました。米国では、センサー技術を絶えず進化させている数多くの主要なテクノロジー企業や研究機関が存在するため、市場の成長を牽引してきました。こうした進展により、ドローンの性能が向上し、さまざまな分野においてその魅力と汎用性が高まっています。
もう一つの要因として、精密農業、インフラ点検、不動産写真撮影、配送サービスなど、ドローンの商業的用途の拡大が挙げられます。これらの分野における需要の高まりは、画像センサー、サーマルセンサー、LiDAR、マルチスペクトルセンサーなど、さまざまな種類のセンサーに対する需要を強めています。これに伴い、ドローン利用に向けた規制の進展や、民間企業および公的機関による研究関連の取り組みの増加が、北米地域における市場の成長を牽引しています。
競争環境:
この市場は、競争優位性を獲得するために技術的に高度なセンサーの開発に尽力する、老舗企業やスタートアップを含む複数の主要プレーヤーの存在により、着実な成長を遂げています。これらの企業は、温度、降雨、湿度などの複数のパラメータを検知できる、人工知能(AI)といった革新的な技術と統合されたスマートセンサーの開発に注力しています。市場では研究開発(R&D)の取り組みや投資が着実に増加しており、その結果、新製品や先進的な製品が頻繁に投入され、競争がさらに激化しています。今後、この市場には新規参入企業の増加、ポートフォリオの統合、戦略的提携の拡大が見込まれ、これらによって業界内での健全な競争が促進されると予想されます。
本レポートでは、市場の競争環境について包括的な分析を行っています。また、主要企業すべての詳細なプロフィールも掲載しています。市場の主要企業には、以下のような企業が含まれます:
- Infineon Technologies AG
- PrecisionHawk (Field Group AS)
- Robert Bosch GmbH
- Sentera Inc
- TDK Corporation
- TE Connectivity
- Velodyne Lidar Inc
最近の動向:
- 2018年1月、Robert Bosch GmbHの完全子会社であるBosch Sensortec GmbHは、米国ラスベガスで開催された2018年コンシューマー・エレクトロニクス・ショー(CES)にて、MEMSセンサー「BMI088」を発表しました。これは、ドローンやロボット工学の用途向けに特別に設計された、優れた耐振動性を備えた高性能な慣性計測装置(IMU)です。BMI088は、ボッシュの実績ある自動車技術から得られた極めて安定したジャイロスコープを特徴としており、温度変動があっても低ノイズかつ低ドリフトを実現します。
- 2020年5月、TDK株式会社は、3軸ジャイロスコープと3軸加速度センサーを2.5mm×3mm×0.9mmのパッケージに統合した6軸MEMSモーショントラッキングデバイス「InvenSense ICM-42688-P」の高性能モーションセンサーの発売を発表しました。このデバイスは、ロボティクス、ウェアラブルデバイス、ドローン、その他のIoTデバイスなど、高精度なモーションセンシングアプリケーションを実現します。
- 2019年8月、Velodyne Lidar, Inc.は、自動運転分野の主要市場に対応するため、「Puck 32MR」センサーを発表しました。この画期的なセンサーは、産業用車両、ロボット、シャトル、無人航空機(UAV)などの低速自律走行システム向けに、コスト効率に優れた知覚ソリューションを提供します。「Puck 32MR」は、同社の特許取得済みセンサー技術による強固な製品ラインナップをさらに強化し、中距離アプリケーション向けに豊富な知覚データを提供しています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データプラットフォームの種類
2.3.1 主要なプラットフォームの種類
2.3.2 副次的なプラットフォームの種類
2.4 市場規模の推計
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測方法論
3 エグゼクティブ・サマリー
4 世界のドローン用センサー市場 – はじめに
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合分析
5 世界のドローン用センサー市場の全体像
5.1 過去および現在の市場動向(2020年~2025年)
5.2 市場予測(2026年~2034年)
6 世界のドローン用センサー市場 – センサーの種類
6.1 慣性センサー
6.1.1 概要
6.1.2 過去および現在の市場動向(2020年~2025年)
6.1.3 市場セグメンテーション
6.1.4 市場予測(2026年~2034年)
6.2 イメージセンサー
6.2.1 概要
6.2.2 過去および現在の市場動向 (2020年~2025年)
6.2.3 市場セグメンテーション
6.2.4 市場予測(2026年~2034年)
6.3 速度・距離センサー
6.3.1 概要
6.3.2 過去および現在の市場動向(2020年~2025年)
6.3.3 市場セグメント
6.3.4 市場予測(2026年~2034年)
6.4 位置センサー
6.4.1 概要
6.4.2 過去および現在の市場動向(2020年~2025年)
6.4.3 市場セグメント
6.4.4 市場予測(2026年~2034年)
6.5 圧力センサー
6.5.1 概要
6.5.2 過去および現在の市場動向(2020年~2025年)
6.5.3 市場セグメンテーション
6.5.4 市場予測(2026年~2034年)
6.6 光センサー
6.6.1 概要
6.6.2 過去および現在の市場動向(2020年~2025年)
6.6.3 市場セグメンテーション
6.6.4 市場予測(2026年~2034年)
6.7 電流センサー
6.7.1 概要
6.7.2 過去および現在の市場動向(2020年~2025年)
6.7.3 市場セグメンテーション
6.7.4 市場予測(2026年~2034年)
6.8 その他
6.8.1 過去および現在の市場動向(2020年~2025年)
6.8.2 市場予測(2026年~2034年)
6.9 センサータイプ別の魅力的な投資提案
7 世界のドローンセンサー市場 – プラットフォームタイプ別内訳
7.1 VTOL(垂直離着陸)
7.1.1 概要
7.1.2 過去および現在の市場動向(2020年~2025年)
7.1.3 市場セグメンテーション
7.1.4 市場予測(2026年~2034年)
7.2 固定翼機
7.2.1 概要
7.2.2 過去および現在の市場動向(2020年~2025年)
7.2.3 市場セグメンテーション
7.2.4 市場予測(2026年~2034年)
7.3 ハイブリッド
7.3.1 概要
7.3.2 過去および現在の市場動向(2020年~2025年)
7.3.3 市場セグメンテーション
7.3.4 市場予測(2026年~2034年)
7.4 プラットフォーム種別による魅力的な投資提案
8 世界のドローンセンサー市場 – 用途別内訳
8.1 ナビゲーション
8.1.1 概要
8.1.2 過去および現在の市場動向(2020年~2025年)
8.1.3 市場セグメンテーション
8.1.4 市場予測(2026年~2034年)
8.2 衝突検知および回避
8.2.1 概要
8.2.2 過去および現在の市場動向(2020年~2025年)
8.2.3 市場セグメンテーション
8.2.4 市場予測(2026年~2034年)
8.3 データ収集
8.3.1 概要
8.3.2 過去および現在の市場動向(2020年~2025年)
8.3.3 市場セグメンテーション
8.3.4 市場予測(2026年~2034年)
8.4 動作検知
8.4.1 概要
8.4.2 過去および現在の市場動向(2020年~2025年)
8.4.3 市場セグメンテーション
8.4.4 市場予測(2026年~2034年)
8.5 気圧測定
8.5.1 概要
8.5.2 過去および現在の市場動向(2020年~2025年)
8.5.3 市場セグメンテーション
8.5.4 市場予測(2026年~2034年)
8.6 その他
8.6.1 過去および現在の市場動向(2020年~2025年)
8.6.2 市場予測(2026年~2034年)
8.7 用途別における魅力的な投資提案
9 世界のドローンセンサー市場 – エンドユーザー別内訳
9.1 建設
9.1.1 概要
9.1.2 過去および現在の市場動向(2020年~2025年)
9.1.3 市場セグメンテーション
9.1.4 市場予測(2026年~2034年)
9.2 メディア・エンターテインメント
9.2.1 概要
9.2.2 過去および現在の市場動向(2020年~2025年)
9.2.3 市場セグメンテーション
9.2.4 市場予測(2026年~2034年)
9.3 精密農業
9.3.1 概要
9.3.2 過去および現在の市場動向(2020年~2025年)
9.3.3 市場セグメンテーション
9.3.4 市場予測(2026年~2034年)
9.4 パーソナル
9.4.1 概要
9.4.2 過去および現在の市場動向(2020年~2025年)
9.4.3 市場セグメンテーション
9.4.4 市場予測(2026年~2034年)
9.5 セキュリティおよび監視
9.5.1 概要
9.5.2 過去および現在の市場動向(2020年~2025年)
9.5.3 市場セグメンテーション
9.5.4 市場予測(2026年~2034年)
9.6 防衛
9.6.1 概要
9.6.2 過去および現在の市場動向(2020年~2025年)
9.6.3 市場セグメンテーション
9.6.4 市場予測(2026年~2034年)
9.7 法執行
9.7.1 概要
9.7.2 過去および現在の市場動向(2020年~2025年)
9.7.3 市場セグメンテーション
9.7.4 市場予測(2026年~2034年)
9.8 運輸
9.8.1 概要
9.8.2 過去および現在の市場動向(2020年~2025年)
9.8.3 市場セグメンテーション
9.8.4 市場予測 (2026年~2034年)
9.9 その他
9.9.1 過去および現在の市場動向(2020年~2025年)
9.9.2 市場予測(2026年~2034年)
9.10 エンドユーザー別の魅力的な投資提案
10 世界のドローンセンサー市場 – 地域別内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場の推進要因
10.1.1.2 過去および現在の市場動向(2020年~2025年)
10.1.1.3 センサータイプ別の市場内訳
10.1.1.4 プラットフォームタイプ別の市場内訳
10.1.1.5 用途別の市場内訳
10.1.1.6 エンドユーザー別の市場内訳
10.1.1.7 主要企業
10.1.1.8 市場予測(2026年~2034年)
10.1.2 カナダ
10.1.2.1 市場の推進要因
10.1.2.2 過去および現在の市場動向(2020年~2025年)
10.1.2.3 センサータイプ別の市場内訳
10.1.2.4 プラットフォームタイプ別の市場内訳
10.1.2.5 用途別の市場内訳
10.1.2.6 エンドユーザー別の市場内訳
10.1.2.7 主要企業
10.1.2.8 市場予測(2026年~2034年)
10.2 欧州
10.2.1 ドイツ
10.2.1.1 市場の推進要因
10.2.1.2 過去および現在の市場動向(2020年~2025年)
10.2.1.3 センサータイプ別市場内訳
10.2.1.4 プラットフォームタイプ別市場内訳
10.2.1.5 用途別市場内訳
10.2.1.6 エンドユーザー別の市場内訳
10.2.1.7 主要企業
10.2.1.8 市場予測(2026年~2034年)
10.2.2 フランス
10.2.2.1 市場の推進要因
10.2.2.2 過去および現在の市場動向(2020年~2025年)
10.2.2.3 センサータイプ別の市場内訳
10.2.2.4 プラットフォームタイプ別の市場内訳
10.2.2.5 用途別の市場内訳
10.2.2.6 エンドユーザー別の市場内訳
10.2.2.7 主要企業
10.2.2.8 市場予測(2026年~2034年)
10.2.3 イギリス
10.2.3.1 市場の推進要因
10.2.3.2 過去および現在の市場動向(2020年~2025年)
10.2.3.3 センサータイプ別の市場内訳
10.2.3.4 プラットフォームタイプ別の市場内訳
10.2.3.5 用途別の市場内訳
10.2.2.6 エンドユーザー別の市場内訳
10.2.2.7 主要企業
10.2.2.8 市場予測(2026年~2034年)
10.2.4 イタリア
10.2.4.1 市場の推進要因
10.2.4.2 過去および現在の市場動向(2020年~2025年)
10.2.4.3 センサータイプ別の市場内訳
10.2.4.4 プラットフォームタイプ別の市場内訳
10.2.4.5 用途別の市場内訳
10.2.4.6 エンドユーザー別の市場内訳
10.2.4.7 主要企業
10.2.4.8 市場予測(2026年~2034年)
10.2.5 スペイン
10.2.5.1 市場の推進要因
10.2.5.2 過去および現在の市場動向(2020年~2025年)
10.2.5.3 センサータイプ別の市場内訳
10.2.5.4 プラットフォームタイプ別の市場内訳
10.2.5.5 用途別市場内訳
10.2.5.6 エンドユーザー別市場内訳
10.2.5.7 主要企業
10.2.5.8 市場予測(2026年~2034年)
10.2.6 その他
10.2.6.1 過去および現在の市場動向(2020年~2025年)
10.2.6.2 市場予測(2026年~2034年)
10.3 アジア太平洋地域
10.3.1 中国
10.3.1.1 市場の推進要因
10.3.1.2 過去および現在の市場動向(2020年~2025年)
10.3.1.3 センサータイプ別の市場内訳
10.3.1.4 プラットフォーム種別による市場内訳
10.3.1.5 用途別市場内訳
10.3.1.6 エンドユーザー別市場内訳
10.3.1.7 主要企業
10.3.1.8 市場予測(2026年~2034年)
10.3.2 日本
10.3.2.1 市場の推進要因
10.3.2.2 過去および現在の市場動向(2020年~2025年)
10.3.2.3 センサータイプ別の市場内訳
10.3.2.4 プラットフォームタイプ別の市場内訳
10.3.2.5 用途別の市場内訳
10.3.2.6 エンドユーザー別の市場内訳
10.3.2.7 主要企業
10.3.2.8 市場予測(2026年~2034年)
10.3.3 インド
10.3.3.1 市場の推進要因
10.3.3.2 過去および現在の市場動向(2020年~2025年)
10.3.3.3 センサータイプ別の市場内訳
10.3.3.4 プラットフォーム別市場内訳
10.3.3.5 用途別市場内訳
10.3.3.6 エンドユーザー別市場内訳
10.3.3.7 主要企業
10.3.3.8 市場予測(2026年~2034年)
10.3.4 韓国
10.3.4.1 市場推進要因
10.3.4.2 過去および現在の市場動向(2020年~2025年)
10.3.4.3 センサータイプ別の市場内訳
10.3.4.4 プラットフォームタイプ別の市場内訳
10.3.4.5 用途別の市場内訳
10.3.4.6 エンドユーザー別の市場内訳
10.3.4.7 主要企業
10.3.4.8 市場予測(2026年~2034年)
10.3.5 オーストラリア
10.3.5.1 市場の推進要因
10.3.5.2 過去および現在の市場動向(2020年~2025年)
10.3.5.3 センサータイプ別の市場内訳
10.3.5.4 プラットフォームタイプ別の市場内訳
10.3.5.5 用途別市場内訳
10.3.5.6 エンドユーザー別市場内訳
10.3.5.7 主要企業
10.3.5.8 市場予測(2026年~2034年)
10.3.6 インドネシア
10.3.6.1 市場の推進要因
10.3.6.2 過去および現在の市場動向(2020年~2025年)
10.3.6.3 センサータイプ別の市場内訳
10.3.6.4 プラットフォームタイプ別の市場内訳
10.3.6.5 用途別の市場内訳
10.3.6.6 エンドユーザー別の市場内訳
10.3.6.7 主要企業
10.3.6.8 市場予測(2026年~2034年)
10.3.7 その他
10.3.7.1 過去および現在の市場動向(2020年~2025年)
10.3.7.2 市場予測(2026年~2034年)
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場の推進要因
10.4.1.2 過去および現在の市場動向(2020年~2025年)
10.4.1.3 センサータイプ別の市場内訳
10.4.1.4 プラットフォームタイプ別の市場内訳
10.4.1.5 用途別の市場内訳
10.4.1.6 エンドユーザー別の市場内訳
10.4.1.7 主要企業
10.4.1.8 市場予測(2026年~2034年)
10.4.2 メキシコ
10.4.2.1 市場の推進要因
10.4.2.2 過去および現在の市場動向(2020年~2025年)
10.4.2.3 センサータイプ別の市場内訳
10.4.2.4 プラットフォームタイプ別の市場内訳
10.4.2.5 用途別の市場内訳
10.4.2.6 エンドユーザー別の市場内訳
10.4.2.7 主要企業
10.4.2.8 市場予測(2026年~2034年)
10.5.3 その他
10.5.3.1 過去および現在の市場動向(2020年~2025年)
10.5.3.2 市場予測(2026年~2034年)
10.6 中東およびアフリカ
10.6.1 市場の推進要因
10.6.2 過去および現在の市場動向(2020年~2025年)
10.6.3 センサータイプ別の市場内訳
10.6.4 プラットフォームタイプ別の市場内訳
10.6.5 用途別の市場内訳
10.6.6 エンドユーザー別の市場内訳
10.6.7 国別の市場内訳
10.6.8 主要企業
10.6.9 市場予測(2026年~2034年)
10.7 地域別の魅力的な投資提案
11 世界のドローン用センサー市場 – 競争環境
11.1 概要
11.2 市場構造
11.3 主要企業別の市場シェア
11.4 市場における各企業のポジショニング
11.5 成功を収めている主要戦略
11.6 競争ダッシュボード
11.7 企業評価クアドラント
12 主要企業のプロフィール
12.1 インフィニオン・テクノロジーズAG
12.1.1 事業概要
12.1.2 提供製品
12.1.3 事業戦略
12.1.4 財務状況
12.1.5 SWOT分析
12.1.6 主なニュースおよびイベント
12.2 プレシジョンホーク(Field Group AS)
12.2.1 事業概要
12.2.2 提供製品
12.2.3 事業戦略
12.2.4 SWOT分析
12.1.6 主なニュースおよび出来事 12.2 PrecisionHawk(Field Group AS) 12.2.1 事業概要 12.2.2 提供製品 12.2.3 事業戦略 12.2.4 SWOT分析12.2.5 主なニュースおよび出来事 12.3 Robert Bosch GmbH 12.3.1 事業概要 12.3.2 提供製品 12.3.3 事業戦略 12.3.4 SWOT分析
12.3.5 主なニュースおよび出来事 12.4 Sentera Inc 12.4.1 事業概要 12.4.2 提供製品 12.4.3 事業戦略 12.4.4 SWOT分析
12.4.5 主なニュースおよび出来事 12.5 TDK株式会社 12.5.1 事業概要 12.5.2 提供製品 12.5.3 事業戦略 12.5.4 SWOT分析
12.5.5 主なニュースおよび出来事 12.6 参考文献
12.4.3 事業戦略
12.4.4 SWOT分析
12.4.5 主なニュースおよび出来事
12.5 TDK株式会社
12.5.1 事業概要
12.5.2 提供製品
12.5.3 事業戦略
12.5.4 財務状況
12.5.5 SWOT分析
12.5.6 主なニュースおよび出来事
12.6 TE Connectivity
12.6.1 事業概要
12.6.2 提供製品
12.6.3 事業戦略
12.6.4 財務状況
12.6.5 SWOT分析
12.6.6 主なニュースおよび出来事
12.7 Velodyne Lidar Inc
12.7.1 事業概要
12.7.2 提供製品
12.7.3 事業戦略
12.7.4 SWOT分析
12.7.5 主なニュースおよびイベント
なお、これは企業の一部のリストに過ぎず、完全なリストは本レポートに記載されています。
13 世界のドローン用センサー市場 – 業界分析
13.1 推進要因、制約要因、および機会
13.1.1 概要
13.1.2 推進要因
13.1.3 抑制要因
13.1.4 機会
13.1.5 影響分析
13.2 ポーターの5つの力分析
13.2.1 概要
13.2.2 買い手の交渉力
13.2.3 供給者の交渉力
13.2.4 競争の激しさ
13.2.5 新規参入の脅威
13.2.6 代替品の脅威
13.3 バリューチェーン分析
14 戦略的提言
15 付録









