自動車生産台数の増加に伴い、エンジン始動、照明、点火システムにおいて、SLIバッテリーのような信頼性の高い電源への需要が高まっています。これに加え、高度なインフォテインメント、ナビゲーション、安全システムを備えた多機能な車両に対するユーザーの嗜好が高まっていることから、安定したバッテリー性能へのニーズが生まれています。また、自動車アフターマーケットの拡大も市場の成長に寄与しており、車両所有者が最適な性能を確保するために老朽化したバッテリーを交換していることがその要因となっています。これに加え、充電性能の向上など、バッテリー技術の進歩により、バッテリーの信頼性が向上しています。さらに、非駆動機能に補助バッテリーを依存するハイブリッド車の普及が進んでいることも、市場の成長を支えています。
米国は、多くの要因により、SLIバッテリー市場における主要地域として台頭しています。乗用車、商用車、オフロード機械における信頼性の高い電源への需要の高まりが、SLIバッテリー市場の成長を後押ししています。同国の大規模な自動車産業に加え、旧型車両における頻繁なバッテリー交換が、安定した需要を生み出しています。米国エネルギー情報局(EIA)が公表した情報によると、バッテリー式電気自動車(BEV)の販売台数は、2024年第2四半期の米国軽自動車(LDV)市場におけるシェア7.4%から、2024年第3四半期には8.9%へと増加しました。ハイブリッド車(HV)の販売比率も上昇し、2024年第3四半期には米国のLDV市場の10.6%を占めました。これに加え、低温始動性能の向上といったバッテリー技術の進歩も、市場の成長を後押ししています。さらに、米国の物流・運輸業界では、定期的なバッテリー交換を必要とするフリート車両が導入されています。
SLIバッテリー市場の動向:
自動車生産台数の増加
自動車生産台数の増加が市場の成長を後押ししています。例えば、世界的な乗用車販売台数は、2019年の6,480万台から2023年には6,530万台に達し、コロナ禍前の数値を上回りました。自動車メーカーがユーザー需要の増加に対応するために生産を拡大するにつれ、エンジンの点火、照明システム、電子機能を支えるためのSLIバッテリーの需要が高まっています。高度なインフォテインメント、ナビゲーション、安全技術を搭載した現代の車両には安定した電源が必要であり、これがSLIバッテリーの採用をさらに後押ししています。さらに、非推進機能に補助バッテリーを多用する電気自動車(EV)の製造も、需要を押し上げています。自動車製造拠点の拡大に伴い、バッテリーサプライヤーには着実な成長の機会が生まれています。自動車メーカーが新モデルの投入や車両技術のアップグレードを続ける中、効率的で耐久性に優れたSLIバッテリーへの需要は引き続き堅調です。
ゴルフカートへの需要拡大
ゴルフカートへの需要の高まりが、市場に好影響を与えています。例えば、2012年以降、9ホールおよび18ホールのゴルフへの参加者が増加しており、特に2022年には2020年と比較して62%増加し、中東地域では16,000件が登録されています。ゴルフカートは、エンジンの始動、照明システムの駆動、そしてGPS(全地球測位システム)機器やエンターテインメントシステムなどの追加電気部品の動作を支えるために、SLIバッテリーに依存しています。ゴルフコースの拡張やレクリエーション施設の増加に伴い、信頼性の高いバッテリーを搭載したゴルフカートの需要が高まっています。さらに、空港、リゾート、ゲートコミュニティなどでも、便利な移動手段としてゴルフカートが活用されており、これがSLIバッテリーの需要をさらに押し上げています。ゴルフカートはレジャー用および商用目的の両方で広く利用されているため、安定性が高く長寿命なSLIバッテリーへの需要が高まっています。
建設機械への需要の高まり
建設機械への需要の高まりは、SLIバッテリー市場の展望を明るいものにしています。掘削機、ローダー、ブルドーザーなどの建設機械は、エンジンの始動、照明システムの電源供給、および重要な電子制御システムのサポートにSLIバッテリーを依存しています。世界中でインフラプロジェクトが拡大するにつれ、こうした建設機械への需要が高まり、SLIバッテリーの採用を直接後押ししています。さらに、建設機械は過酷な環境下で稼働することが多く、低温始動性能や耐振動性に優れた、耐久性が高く高性能なバッテリーが求められます。GPS、監視システム、自動制御機能を備えた技術的に高度な建設機械の採用が増加していることも、安定した電源への需要をさらに高めています。インフラ開発や商業建設活動への多額の投資に伴い、急成長している建設機械分野におけるSLIバッテリーの需要は高まっています。IMARCグループによると、世界の建設機械市場は2033年までに3,499.1億米ドルに達し、2025年から2033年にかけて年平均成長率(CAGR)3.42%を記録すると見込まれています。
SLIバッテリー業界のセグメンテーション:
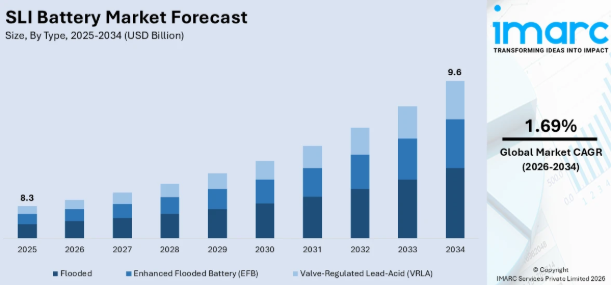
IMARCグループは、世界のSLIバッテリー市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、タイプ、販売チャネル、用途に基づいて分類されています。
タイプ別分析:2025年には、液式バッテリーが市場シェアの43.6%を占めました。これらのバッテリーはシンプルな設計で知られており、低コストでの製造が容易であるため、予算を重視するユーザーや自動車メーカーに支持されています。液式バッテリーは、車両のエンジン始動、照明、点火システムに必要な頻繁な充放電サイクルに極めて効果的に対応します。その堅牢な構造により、様々な気候条件下、特に気候が穏やかな地域で良好な性能を発揮します。さらに、液式バッテリーはOEM(純正部品メーカー)およびアフターマーケットの両分野で広く入手可能であり、古い車両の交換も容易です。従来の内燃機関車における長年にわたる利用実績が、その優位性をさらに強めています。自動車メーカーがエントリーレベルや手頃な価格の車両を大量に製造し続ける中、信頼性が高く手頃な価格の液式バッテリーへの需要は引き続き堅調であり、市場におけるその主導的な地位を維持しています。
- 液式
- 強化型液式バッテリー(EFB)
- バルブ制御型鉛蓄電池(VRLA)
販売チャネル別分析:
- OEM
- アフターマーケット
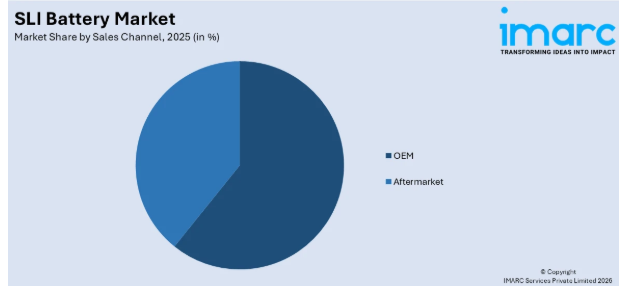
OEMは市場シェアの62.0%を占めています。自動車メーカーは、車両モデルとの互換性を確保するため、厳密な技術仕様を満たすバッテリーを供給するOEMサプライヤーに依存しています。特に乗用車、商用車、ハイブリッド車の採用拡大に伴い、車両生産が増加するにつれて、OEM搭載用バッテリーへの需要も高まっています。OEMバッテリーは、その安定した品質、信頼性、そして長い寿命により、自動車メーカーから好まれており、新車における性能上の問題が発生するリスクを低減しています。さらに、OEMサプライヤーは自動車メーカーと強固なパートナーシップを維持しており、車両の生産ラインへ直接、安定したバッテリー供給を確保しています。現代の車両に高度な電子機器、安全機能、快適性が統合されるにつれ、信頼性の高い電源に対する需要はさらに高まっています。自動車製造が拡大し、車両設計がより複雑になるにつれ、OEMバッテリーは引き続き市場における販売チャネルを支配し続けています。
用途別分析:
- 自動車
- UPS
- 通信
- その他
自動車分野は、乗用車、商用車、およびオフロード機械におけるSLIバッテリーへの高い需要により、市場シェアの62.2%を占めています。SLIバッテリーは、エンジンの点火、車両の照明システム、および電子機能への電力供給に不可欠であり、自動車において極めて重要な部品となっています。特に発展途上地域における自動車生産の増加が、これらのバッテリーへの需要を生み出しています。さらに、高度なインフォテインメント、GPS、安全システムを搭載した現代の車両には安定した電源が求められており、これがSLIバッテリーの需要をさらに押し上げています。非駆動機能に補助的なSLIバッテリーを頻繁に使用するEVの人気が高まっていることも、市場の成長を支えています。車両のメンテナンスへの関心の高まりや、既存車両における老朽化したバッテリーの交換も、自動車セクターの需要をさらに促進しています。自動車の保有台数が増加し続け、自動車技術が進歩するにつれ、効率的で信頼性の高いSLIバッテリーへの需要は依然として顕著であり、自動車セグメントが市場で主導的な地位を維持することを保証しています。
地域別分析:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
北米は38.5%を占め、市場で主導的な地位を占めています。この地域は、確立された自動車産業基盤を有しており、信頼性の高いバッテリーソリューションに対する安定した需要を牽引している点で注目されています。カナダ統計局によると、2024年12月のカナダにおける新車販売台数は135,511台でした。この地域では自動車保有率が高く、頻繁なバッテリー交換を必要とする古い車両も多数存在するため、市場の成長が後押しされています。北米の一部地域における厳しい冬の気象条件は、スムーズなエンジン始動を確保するための耐寒始動性能に優れたSLIバッテリーへの需要をさらに促進しています。さらに、大手自動車メーカーやアフターマーケットサービスプロバイダーの強力な存在感が、バッテリー販売の安定を支えています。GPSシステム、エンターテインメント機器、高度な照明機能などの自動車技術の進歩により、耐久性と効率性に優れたSLIバッテリーへの需要が生まれています。車両の増車や商用車の運用に対する投資の増加も、需要の拡大に寄与しています。主要企業が地域内の製造拠点や効率的なサプライチェーンに注力していることから、北米は、自動車業界の旺盛な需要と技術の進歩に牽引され、市場におけるリーダーシップを維持し続けています。
地域別の主なポイント:
米国SLIバッテリー市場分析
米国は北米市場シェアの87.2%を占めています。ゴルフの人気拡大に伴い、ゴルフカートでのSLIバッテリーの利用が増加しており、これが市場の成長を後押ししています。例えば、2023年には、米国の18歳から34歳のゴルファーがコースプレーヤーの最大のセグメントを占め、その数は630万人と推定されています。急成長するゴルフ業界はゴルフカートの需要を牽引しており、安定した電力供給を支えるSLIバッテリーへの需要を生み出しています。先進的なバッテリー技術の導入は車両の性能を向上させ、ゴルフカートにおけるSLIバッテリーの利用拡大を後押ししています。さらに、ゴルフの人気拡大に伴いインフラ整備が進んでおり、SLIバッテリーメーカーにとってのビジネスチャンスが生まれています。ゴルフコースの数が多いため、ゴルフカートの需要が促進され、SLIバッテリーの採用が進んでいます。ゴルフへの参加者が増加するにつれ、ゴルフ施設は継続的に拡大しており、ゴルフカートにおけるSLIバッテリーの利用拡大がさらに顕著になっています。ゴルフ輸送におけるエネルギー効率の高いソリューションへの需要が高まっていることが、SLIバッテリーの市場の可能性をさらに高めています。
アジア太平洋地域のSLIバッテリー市場分析
SLIバッテリーの採用が拡大している背景には、自動車セクターへの外国直接投資(FDI)の増加があり、これが業界の拡大に寄与しています。インド・ブランド・エクイティ財団(India Brand Equity Foundation)によると、自動車セクターは2000年4月から2023年12月の間に、総額約356億5,000万米ドルの株式によるFDIの流入を記録しました。資本流入の増加は製造能力の向上につながり、SLIバッテリーの使用を促進しています。自動車生産の拡大も、バッテリー技術の統合を加速させています。市場参加各社は、FDIを活用して生産効率を最適化しており、これがSLIバッテリーの採用を後押ししています。これに加え、自動車分野へのFDIの増加により、新たな生産施設の設立が可能となり、バッテリー技術の革新が促進されています。さらに、自動車インフラの拡充と生産能力の増強が、市場の成長を牽引しています。自動車セクターへの継続的な投資により、市場参加各社は進化するビジネスチャンスを活かし、市場の成長をさらに強固なものにしています。
欧州のSLIバッテリー市場分析
欧州の市場は、炭素排出量を抑制するための政府主導の取り組みが拡大し、効率的な電力ソリューションへの移行が促進されていることを受け、成長を遂げています。例えば、EUは2030年までに温室効果ガスの排出量を実質55%削減するという具体的な目標を掲げています。排出規制を重視する規制の枠組みにより、先進的なバッテリー技術への移行が加速し、SLIバッテリーの採用が促進されています。炭素排出量を削減するための政府主導の取り組みが活発化するにつれ、エネルギー効率の高いモビリティ分野におけるイノベーションが進み、SLIバッテリーの重要性がさらに高まっています。持続可能な自動車ソリューションに向けた政策主導のインセンティブが、SLIバッテリーの利用を後押ししています。厳格な排出規制の導入が技術的進歩を可能にし、それによって市場の成長を促進しています。自動車メーカーは低排出技術への投資を進めており、環境目標の達成においてSLIバッテリーが果たす重要性が浮き彫りになっています。市場参加者は排出ガス規制への準拠を優先しており、これが市場の成長を後押ししています。
ラテンアメリカにおけるSLIバッテリー市場の分析
ラテンアメリカ市場は、商用車および乗用車の販売台数の増加に加え、可処分所得の増加により成長を遂げています。報告書によると、ラテンアメリカの総可処分所得は2021年から2040年にかけて60%近く増加すると予想されています。自動車市場の拡大に伴い、信頼性の高いバッテリーソリューションへのニーズが高まっており、SLIバッテリーの採用が促進されています。急成長する住宅セクターはインフラの拡充に寄与しており、自動車用バッテリーの需要をさらに押し上げています。さらに、物流や農業などの分野における商用車両の増加が、耐久性の高いバッテリーへの需要を後押ししています。また、同地域では車両の老朽化が進んでおり、古い車では定期的なバッテリー交換が必要となるため、アフターマーケット向けバッテリーの需要も生じています。
中東・アフリカにおけるSLIバッテリー市場の分析
通信分野への投資拡大に伴い、パッケージングソリューションへの需要が高まっており、これが市場の成長を後押ししています。例えば、中東、トルコ、アフリカ(META)全域における情報通信技術(ICT)への総支出は、2024年に2,380億米ドルに達し、2023年比で4.5%増加すると予測されています。通信インフラの拡大により、エネルギー効率の高いパッケージングソリューションへの需要が高まり、SLIバッテリーの採用拡大を支えています。パッケージングソリューションへの高い需要は、バッテリー技術の開発に影響を与え、最適な性能を確保しています。通信分野への投資は、パッケージングの革新を促進し続け、SLIバッテリーの利用を後押ししています。さらに、インフォテインメントシステム、ナビゲーションツール、安全機能を備えた現代の車両には、SLIバッテリーのような効率的な電源が必要です。
競争環境:
主要企業は、SLIバッテリー市場の高い需要に応えるため、最新のソリューション開発に取り組んでいます。各社は先進技術に注力し、製品性能の向上と流通ネットワークの拡大を図っています。主要メーカーは、耐久性の向上、急速充電、および低温始動性能に優れたバッテリーの開発に注力しています。また、利便性を求めるユーザーを惹きつけるため、メンテナンスフリーや液漏れ防止設計の製品も導入しています。自動車メーカーとの戦略的提携により、主要企業はOEMバッテリーを自動車メーカーに直接供給することが可能となり、市場での存在感を高めています。さらに、環境に配慮したバッテリーリサイクルプログラムへの投資は、環境規制に準拠しており、ブランドの評判向上にもつながっています。主要企業はまた、効率的なサプライチェーン管理を確保するため、生産能力の拡大や地域別流通センターの設立を進めています。現代の車両向けに多様な製品ラインナップを提供することで、これらの企業はOEM需要とアフターマーケット需要の両方に効果的に対応しています。例えば、2024年4月、クラリオス社は、大手自動車メーカーに対し、同社の有名な12V AGMバッテリーを供給する重要な契約を獲得しました。このバッテリーは、スタート・ストップ・システムを搭載した車両において、燃費効率の向上とCO2排出量の削減に寄与する可能性があります。その耐久性と最小限のメンテナンス性は、重要な持続可能性基準を満たすことを目的としています。この契約により、クラリオス社の環境に配慮した鉛蓄電池技術におけるリーダーシップがさらに強化されました。
本レポートでは、SLIバッテリー市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- Acumuladores Moura SA
- C&D Technologies Inc.
- Crown Battery Manufacturing Company
- East Penn Manufacturing Co.
- EnerSys
- Exide Technologies
- GS Yuasa International Ltd.
- Hankook & Company Co. Ltd.
- iQ International AG
- Leoch International Technology Limited
- Power Sonic Corporation
最新ニュースと動向:
2024年12月: ヒュンダイ・モーターは、Amaron社のインド製AGMバッテリー技術を、現地向け車種にSLIバッテリーとして採用することを目指しました。Amara Raja Energy & Mobilityを通じて調達されたこれらのバッテリーは、車両の性能向上を目的として製造されました。現代自動車は、2024-2025会計年度の第4四半期中に、現地生産のAGMバッテリーを自社車両に搭載する予定でした。この取り組みにより、インドのユーザーに向けた現地化と革新的なソリューションへの現代自動車の取り組みがさらに強化されました。
2024年11月:エクサイド・テクノロジーズは、EK454およびEK457モデルの導入により、AGMバッテリーのラインナップを拡充しました。これらのバッテリーはハイブリッド車およびスタート・ストップ車向けに設計されており、サイクル性能の向上と急速充電を実現しています。その最先端技術は、世界的なエネルギー効率化の潮流に沿って、燃料消費量の削減に寄与する可能性があります。この取り組みは、充電式バッテリー業界におけるエクサイドのイノベーションと競争力への取り組みをさらに強化するものでした。
2024年9月:VARTA® Automotiveは、「Automechanika 2024」において、製品ラインナップを刷新し、選定を容易にするための色分けされたバッテリー分類システムを披露しました。このラインナップには、青色のラベルが付いたSLIバッテリーに加え、ハイブリッド車および電気自動車(HEV)に対応する新しいEFBおよびAGMバッテリーが含まれていました。Clariosが支援するこれらの革新は、IAM(アフターマーケット)における選定プロセスを簡素化し、整備工場の生産性を向上させることを目指したものです。さらに、レクリエーション用車両向けのリチウムイオンバッテリーもラインナップに加わり、VARTAの市場での地位を強化しました。
2024年7月: エクサイド・インダストリーズ社は、高性能な自動車用電源に対する需要の高まりに応えるため、最先端のSLI-AGMバッテリーを発表する計画を立てました。AGM技術は、従来の鉛蓄電池と比較して、始動性能、寿命、および耐久性を向上させることができます。一部のOEMがAGMバッテリーへの移行を進める中、エクサイド社は国内外の市場における同製品の発売をほぼ完了させようとしていました。この動きは、先進的なバッテリー技術を求める業界の動向と合致するものでした。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 世界のSLIバッテリー市場 – はじめに
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合分析
5 世界のSLIバッテリー市場の概況
5.1 過去および現在の市場動向(2020年~2025年)
5.2 市場予測(2026年~2034年)
6 世界のSLIバッテリー市場 – タイプ別内訳
6.1 液式バッテリー
6.1.1 概要
6.1.2 過去および現在の市場動向(2020年~2025年)
6.1.3 市場セグメンテーション
6.1.4 市場予測(2026年~2034年)
6.2 強化型液式バッテリー(EFB)
6.2.1 概要
6.2.2 過去および現在の市場動向(2020年~2025年)
6.2.3 市場セグメンテーション
6.2.4 市場予測(2026年~2034年)
6.3 バルブ制御型鉛蓄電池(VRLA)
6.3.1 概要
6.3.2 過去および現在の市場動向(2020年~2025年)
6.3.3 市場セグメンテーション
6.3.4 市場予測(2026年~2034年)
6.4 タイプ別の魅力的な投資提案
7 世界のSLIバッテリー市場 – 販売チャネル別内訳
7.1 OEM
7.1.1 概要
7.1.2 過去および現在の市場動向(2020年~2025年)
7.1.3 市場セグメンテーション
7.1.4 市場予測(2026年~2034年)
7.2 アフターマーケット
7.2.1 概要
7.2.2 過去および現在の市場動向(2020年~2025年)
7.2.3 市場セグメンテーション
7.2.4 市場予測(2026年~2034年)
7.3 販売チャネル別の魅力的な投資提案
8 世界の SLI バッテリー市場 – 用途別内訳
8.1 自動車
8.1.1 概要
8.1.2 過去および現在の市場動向(2020年~2025年)
8.1.3 市場セグメンテーション
8.1.4 市場予測(2026年~2034年)
8.2 UPS
8.2.1 概要
8.2.2 過去および現在の市場動向(2020年~2025年)
8.2.3 市場セグメンテーション
8.2.4 市場予測(2026年~2034年)
8.3 電気通信
8.3.1 概要
8.3.2 過去および現在の市場動向(2020年~2025年)
8.3.3 市場セグメンテーション
8.3.4 市場予測(2026年~2034年)
8.4 その他
8.4.1 過去および現在の市場動向(2020年~2025年)
8.4.2 市場予測(2026年~2034年)
8.5 用途別における魅力的な投資提案
9 世界のSLIバッテリー市場 – 地域別内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の推進要因
9.1.1.2 過去および現在の市場動向(2020年~2025年)
9.1.1.3 タイプ別市場内訳
9.1.1.4 販売チャネル別市場内訳
9.1.1.5 用途別市場内訳
9.1.1.6 主要企業
9.1.1.7 市場予測(2026年~2034年)
9.1.2 カナダ
9.1.2.1 市場の推進要因
9.1.2.2 過去および現在の市場動向(2020年~2025年)
9.1.2.3 タイプ別市場内訳
9.1.2.4 販売チャネル別市場内訳
9.1.2.5 用途別市場内訳
9.1.2.6 主要企業
9.1.2.7 市場予測(2026年~2034年)
9.2 欧州
9.2.1 ドイツ
9.2.1.1 市場の推進要因
9.2.1.2 過去および現在の市場動向(2020年~2025年)
9.2.1.3 タイプ別市場内訳
9.2.1.4 販売チャネル別市場内訳
9.2.1.5 用途別市場内訳
9.2.1.6 主要企業
9.2.1.7 市場予測(2026年~2034年)
9.2.2 フランス
9.2.2.1 市場の推進要因
9.2.2.2 過去および現在の市場動向(2020年~2025年)
9.2.2.3 タイプ別市場内訳
9.2.2.4 販売チャネル別市場内訳
9.2.2.5 用途別市場内訳
9.2.2.6 主要企業
9.2.2.7 市場予測(2026年~2034年)
9.2.3 イギリス
9.2.3.1 市場の推進要因
9.2.3.2 過去および現在の市場動向(2020年~2025年)
9.2.3.3 タイプ別市場構成
9.2.3.4 販売チャネル別市場構成
9.2.3.5 用途別市場構成
9.2.3.6 主要企業
9.2.3.7 市場予測(2026年~2034年)
9.2.4 イタリア
9.2.4.1 市場の推進要因
9.2.4.2 過去および現在の市場動向(2020年~2025年)
9.2.4.3 タイプ別市場内訳
9.2.4.4 販売チャネル別市場内訳
9.2.4.5 用途別市場内訳
9.2.4.6 主要企業
9.2.4.7 市場予測(2026年~2034年)
9.2.5 スペイン
9.2.5.1 市場の推進要因
9.2.5.2 過去および現在の市場動向(2020年~2025年)
9.2.5.3 タイプ別市場内訳
9.2.5.4 販売チャネル別市場内訳
9.2.5.5 用途別市場内訳
9.2.5.6 主要企業
9.2.5.7 市場予測(2026年~2034年)
9.2.6 その他
9.2.6.1 過去および現在の市場動向(2020年~2025年)
9.2.6.2 市場予測(2026年~2034年)
9.3 アジア太平洋地域
9.3.1 中国
9.3.1.1 市場の推進要因
9.3.1.2 過去および現在の市場動向(2020年~2025年)
9.3.1.3 種類別市場内訳
9.3.1.4 販売チャネル別市場内訳
9.3.1.5 用途別市場内訳
9.3.1.6 主要企業
9.3.1.7 市場予測(2026年~2034年)
9.3.2 日本
9.3.2.1 市場の推進要因
9.3.2.2 過去および現在の市場動向(2020年~2025年)
9.3.2.3 タイプ別市場構成
9.3.2.4 販売チャネル別市場構成
9.3.2.5 用途別市場構成
9.3.2.6 主要企業
9.3.2.7 市場予測(2026年~2034年)
9.3.3 インド
9.3.3.1 市場の推進要因
9.3.3.2 過去および現在の市場動向(2020年~2025年)
9.3.3.3 タイプ別市場内訳
9.3.3.4 販売チャネル別市場内訳
9.3.3.5 用途別市場内訳
9.3.3.6 主要企業
9.3.3.7 市場予測(2026年~2034年)
9.3.4 韓国
9.3.4.1 市場の推進要因
9.3.4.2 過去および現在の市場動向(2020年~2025年)
9.3.4.3 タイプ別市場内訳
9.3.4.4 販売チャネル別市場内訳
9.3.4.5 用途別市場内訳
9.3.4.6 主要企業
9.3.4.7 市場予測(2026年~2034年)
9.3.5 オーストラリア
9.3.5.1 市場の推進要因
9.3.5.2 過去および現在の市場動向(2020年~2025年)
9.3.5.3 タイプ別市場内訳
9.3.5.4 販売チャネル別の市場内訳
9.3.5.5 用途別の市場内訳
9.3.5.6 主要企業
9.3.5.7 市場予測(2026年~2034年)
9.3.6 インドネシア
9.3.6.1 市場推進要因
9.3.6.2 過去および現在の市場動向 (2020年~2025年)
9.3.6.3 タイプ別市場内訳
9.3.6.4 販売チャネル別市場内訳
9.3.6.5 用途別市場内訳
9.3.6.6 主要企業
9.3.6.7 市場予測(2026年~2034年)
9.3.7 その他
9.3.7.1 過去および現在の市場動向(2020年~2025年)
9.3.7.2 市場予測(2026年~2034年)
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の推進要因
9.4.1.2 過去および現在の市場動向(2020年~2025年)
9.4.1.3 タイプ別市場内訳
9.4.1.4 販売チャネル別市場内訳
9.4.1.5 用途別市場内訳
9.4.1.6 主要企業
9.4.1.7 市場予測(2026年~2034年)
9.4.2 メキシコ
9.4.2.1 市場の推進要因
9.4.2.2 過去および現在の市場動向(2020年~2025年)
9.4.2.3 タイプ別市場内訳
9.4.2.4 販売チャネル別市場内訳
9.4.2.5 用途別市場内訳
9.4.2.6 主要企業
9.4.2.7 市場予測(2026年~2034年)
9.4.3 その他
9.4.3.1 過去および現在の市場動向(2020年~2025年)
9.4.3.2 市場予測(2026年~2034年)
9.5 中東およびアフリカ
9.5.1 市場の推進要因
9.5.2 過去および現在の市場動向(2020年~2025年)
9.5.3 タイプ別市場内訳
9.5.4 販売チャネル別市場内訳
9.5.5 用途別市場内訳
9.5.6 国別市場内訳
9.5.7 主要企業
9.5.8 市場予測(2026年~2034年)
9.6 地域別の魅力的な投資提案
10 世界のSLIバッテリー市場 – 競争環境
10.1 概要
10.2 市場構造
10.3 主要企業別市場シェア
10.4 市場参加企業のポジショニング
10.5 主要な成功戦略
10.6 競争ダッシュボード
10.7 企業評価クアドラント
11 主要企業のプロファイル
11.1 Acumuladores Moura SA
11.1.1 事業概要
11.1.2 製品ポートフォリオ
11.1.3 事業戦略
11.1.4 SWOT分析
11.1.5 主なニュースおよび出来事
11.2 C&D Technologies Inc.
11.2.1 事業概要
11.2.2 製品ポートフォリオ
11.2.3 事業戦略
11.2.4 SWOT分析
11.2.5 主なニュースおよび出来事
11.3 Crown Battery Manufacturing Company
11.3.1 事業概要
11.3.2 製品ポートフォリオ
11.3.3 事業戦略
11.3.4 SWOT分析
11.3.5 主なニュースおよび出来事
11.4 イースト・ペン・マニュファクチャリング社
11.4.1 事業概要
11.4.2 製品ポートフォリオ
11.4.3 事業戦略
11.4.4 SWOT分析
11.4.5 主なニュースおよび出来事
11.5 エネルシス
11.5.1 事業概要
11.5.2 製品ポートフォリオ
11.5.3 事業戦略
11.5.4 財務状況
11.5.5 SWOT分析
11.5.6 主なニュースおよび出来事
11.6 エクサイド・テクノロジーズ
11.6.1 事業概要
11.6.2 製品ポートフォリオ
11.6.3 事業戦略
11.6.4 SWOT分析
11.6.5 主なニュースおよびイベント
11.7 GSユアサ・インターナショナル株式会社
11.7.1 事業概要
11.7.2 製品ポートフォリオ
11.7.3 事業戦略
11.7.4 財務状況
11.7.5 SWOT分析
11.7.6 主なニュースおよび出来事
11.8 Hankook & Company Co. Ltd.
11.8.1 事業概要
11.8.2 製品ポートフォリオ
11.8.3 事業戦略
11.8.4 財務状況
11.8.5 SWOT分析
11.8.6 主なニュースおよび出来事
11.9 iQ International AG
11.9.1 事業概要
11.9.2 製品ポートフォリオ
11.9.3 事業戦略
11.9.4 財務状況
11.9.5 SWOT分析
11.9.6 主なニュースおよび出来事
11.10 Leoch International Technology Limited
11.10.1 事業概要
11.10.2 製品ポートフォリオ
11.10.3 事業戦略
11.10.4 SWOT分析
11.10.5 主なニュースおよびイベント
11.11 パワー・ソニック・コーポレーション
11.11.1 事業概要
11.11.2 製品ポートフォリオ
11.11.3 事業戦略
11.11.4 SWOT分析
11.11.5 主なニュースおよびイベント
なお、これは企業の一部のリストに過ぎず、完全なリストは本レポートに記載されていますので、ご了承ください。
12 世界のSLIバッテリー市場 – 業界分析
12.1 推進要因、制約要因、および機会
12.1.1 概要
12.1.2 推進要因
12.1.3 制約要因
12.1.4 機会
12.1.5 影響分析
12.2 ポーターの5つの力分析
12.2.1 概要
12.2.2 買い手の交渉力
12.2.3 供給者の交渉力
12.2.4 競争の激しさ
12.2.5 新規参入の脅威
12.2.6 代替品の脅威
12.3 バリューチェーン分析
13 戦略的提言
14 付録









