スマートフォン、モノのインターネット(IoT)デバイス、5Gインフラなどの高度な電子機器の利用拡大に伴い、電気めっきの需要が高まっています。この工程は、回路基板、半導体、コネクタなどの部品の導電性、耐久性、効率を高めるために不可欠です。技術の進歩に伴い、小型で信頼性の高い電子部品への需要が高まるにつれ、正確かつ効果的な電気めっき手法の採用が進んでいます。さらに、電気めっきは、医療機器や装置の耐久性と品質を保証する点で、医療分野においても極めて重要です。外科用器具、整形外科用機器、ペースメーカー、歯科用器具などは、耐食性、生体適合性、耐久性を向上させるために、電気めっきコーティングに依存していることが多くあります。これに加え、パルスめっき、選択めっき、環境に配慮した方法といった電気めっき技術の継続的な進歩が、市場の拡大を牽引しています。こうした革新により、効率が向上し、廃棄物が最小限に抑えられ、製造業者はさまざまな分野における厳格な品質基準を遵守できるようになります。さらに、均一なメッキ結果を保証するために自動化やデジタル技術が活用されており、これにより、さまざまな用途における電気めっきの広範な普及が促進されています。
米国は、この市場において極めて重要な役割を果たしています。その原動力となっているのは、マイクロチップ、コネクタ、回路基板などの高性能部品の製造に電気めっきを必要とする、堅調な半導体産業です。電気めっきは導電性、強度、耐摩耗性を向上させ、高度な電子機器における信頼性を保証します。IMARCグループは、米国の半導体産業が2024年から2032年の間に年平均成長率(CAGR)5.9%を記録すると予測しています。これに加え、航空宇宙および防衛産業も、重要な部品の機能性と耐久性を高めるために電気めっきに大きく依存しています。タービンブレード、着陸装置、エンジン部品などの構成部品は、摩耗、腐食、高温に耐える保護コーティングの恩恵を受けています。さらに、電気めっきは、高級品、宝飾品、インテリアなどの装飾目的でも広く利用されており、滑らかで光沢があり、耐腐食性のある仕上げを実現しています。この工程は、製品の耐久性を確保しつつ、視覚的な魅力と価値を高めます。
電気めっき市場の動向:
自動車産業における利用の拡大
世界的な自動車産業の著しい拡大は、電気めっき市場の成長を牽引する主要な要因となっています。英国政府の報告によると、自動車および部品の生産は経済に169億1,000万米ドルをもたらしており、このセクターの経済的重要性が浮き彫りになっています。電気めっきは、耐久性を高め、部品の耐用年数を延ばす保護層を提供することで、自動車部品の品質と機能性を向上させるために不可欠です。電着メッキは、バンパー、ホイール、グリル、エンジンブロック、ピストン、トランスミッションギア、ブレーキキャリパー、ナット、ボルト、ファスナー、エンブレム、ロゴ、フレームなどの被覆に広く利用されています。耐食性や耐摩耗性を高めるだけでなく、電着メッキは車両の外観を向上させ、美観と機能性の両面における個人の期待に応えています。さらに、電気自動車(EV)の普及が進む中、電気めっきは軽量で効率的かつ高性能な部品の製造において重要な役割を果たしており、自動車産業の発展と持続可能性の目標をさらに推進しています。
医療業界における役割の拡大
医療業界において、耐久性が高く生体適合性に優れた医療器具の製造に向けた電気めっきの応用が拡大しており、市場の見通しは明るいものとなっています。電気めっきは、手術器具、心臓弁、整形外科用デバイス、ペースメーカー、歯科用器具のコーティングに広く用いられており、それらの耐食性、耐久性、および寿命を向上させています。これらのコーティングは、厳格な業界基準に準拠しつつ、医療機器の無菌性と機能性を維持するのに役立ちます。インド・ブランド・エクイティ財団(IBEF)によると、2024年のインドの医療業界の従業員数は750万人に達しており、この分野の規模と可能性が浮き彫りになっています。医療技術の進歩と世界的な医療需要の増加に伴い、革新的で信頼性の高い医療機器の製造における電気めっきの重要性はますます高まっています。さらに、埋め込み型医療機器のコーティングへの応用は、患者の安全性の向上と生体組織との優れた適合性を保証し、医療イノベーションにおけるその重要性を際立たせています。この傾向により、電気めっきは現代の医療機器製造における不可欠な要素としての地位を確立しています。
装飾用途における人気の高まり
装飾用途における電気めっきの重要な役割が、市場の成長を後押ししています。電気めっきは、金、銀、クロムなどの素材に滑らかで光沢があり、耐食性に優れた仕上げを施すことで、製品の美的魅力を高めます。視覚的に魅力的で耐久性のあるコーティングへの需要は、表面の品質や外観が個人の好みに大きく影響する、民生用電子機器、キッチン家電、ファッションアクセサリーなどの分野にも広がっています。さらに、めっき技術の進歩により、精巧なデザインや模様が可能となり、創造的かつ芸術的な用途での利用をさらに促進しています。プレミアムで高品質な製品に対するユーザーの関心の高まりが、世界中の装飾市場における電気めっきの採用を後押ししています。2024年、オーデマ・ピゲはデザイナーのタマラ・ラルフ氏とのコラボレーションにより、限定モデル「ロイヤル・オーク・コンセプト・フライング・トゥールビヨン」を発表しました。この時計は、多層構造の文字盤に細やかな茶色と金色の色合いを表現するために電気めっき技術を採用しており、卓越した芸術性と創造的なデザインの融合を際立たせています。この発表は、ハイファッションと高級時計製造の芸術的な融合を強調するものです。
電気めっき業界のセグメンテーション:
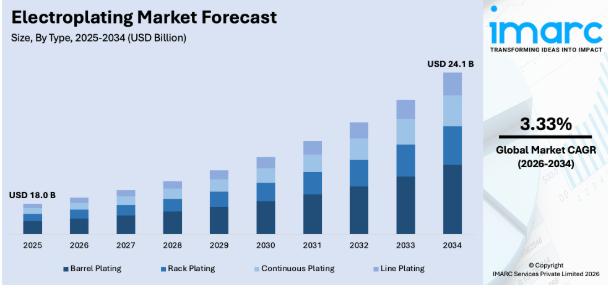
IMARC Groupは、世界の電気めっき市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、タイプ、金属の種類、および最終用途産業に基づいて分類されています。
タイプ別分析:
- バレルめっき
- ラックめっき
- 連続めっき
- ラインめっき
バレルめっきは、ネジ、ナット、ワッシャーなどの小型で大量の部品をめっきするための、費用対効果が高く効率的な方法です。この技術では、めっき液が満たされた回転するバレル内に部品を配置し、均一なめっき被膜を形成します。自動車、ハードウェア、エレクトロニクスなどの業界で一般的に使用されており、品質を損なうことなく耐久性のあるコーティングを必要とする大量の部品に適用されます。
ラックめっきは、精度と慎重な取り扱いを必要とする大型または繊細な部品のめっきに最適です。この方法では、適切な電気的接触と均一な被膜形成を確保するため、部品をラックに個別に固定します。細部への入念な配慮が求められる複雑で高価値な部品に対して優れた仕上げを実現するため、自動車部品、航空宇宙部品、装飾品などに広く利用されています。
連続めっきは、長い金属帯やワイヤを連続した工程でめっきするために利用され、高い効率と均一性を保証します。この技術は、一貫性と迅速さが不可欠なコネクタ、端子、および各種部品の製造において、電子・電気分野で広く採用されています。その自動化機能により、廃棄物を削減しながら大量生産を行うのに最適です。
ラインめっき(リール・トゥ・リールめっきとも呼ばれます)は、平板や帯状の素材を直線的にめっきするために用いられる特定の技術です。電子機器業界では、回路基板やフレキシブル回路などの部品に複雑なデザインを施す際によく使用されます。
金属種別による分析:
- 金
- 亜鉛
- 白金
- 銅
- ニッケル
- クロム
- その他
金は、その優れた導電性、耐食性、そして視覚的な魅力により、高い需要があります。その優れた電気的特性から、電子機器業界においてコネクタ、回路基板、半導体のコーティングに広く利用されています。さらに、金メッキは、その光沢のある外観と変色に対する耐久性が製品の価値を高めるため、宝飾品や高級製品でも広く普及しています。
亜鉛は、自動車、建設、産業機器など、優れた耐食性が求められる分野で主に利用されています。亜鉛は、母材を環境による損傷から守る保護被膜を形成し、部品の耐久性を高めます。その費用対効果と効率性から、特に長寿命が求められるボルト、締結具、ブラケットなどの部品の大量生産において、好まれる選択肢となっています。
プラチナは、その卓越した耐薬品性と耐久性により、特殊な市場で活用されています。過酷な条件下で優れた性能が求められる医療機器、自動車部品、航空宇宙分野などで広く利用されています。さらに、その生体適合性により、医療用インプラントや医療機器に最適な選択肢となっており、価格は高いものの、ニッチな分野において大きな価値をもたらしています。
銅は、電気および熱関連の用途において不可欠であり、優れた導電性と後続の層への密着性を提供します。プリント基板、電気配線、熱交換器などで広く使用されています。また、銅メッキは多金属電気めっきプロセスにおいて中間層として機能し、最終製品の全体的な性能と耐久性を高めます。
ニッケルは適応性が高く、優れた耐食性、耐久性、および耐摩耗性を備えています。自動車、電子機器、航空宇宙などの分野で、部品の寿命を延ばすために広く利用されています。装飾用途においても、その滑らかな仕上げと光沢のある外観からニッケルメッキが採用されており、消費財から工業用途に至るまで、好まれる選択肢となっています。
クロムは、その強靭さ、耐摩耗性、そして光沢のある外観が評価されています。主に自動車業界において、バンパー、トリム、および様々な装飾部品に利用されています。さらに、その用途は産業用機器や工具にも及び、そこではその堅牢性や、極端な温度や摩耗に対する耐性が不可欠とされています。
最終用途産業別分析:
- 自動車
- 電気・電子
- 航空宇宙・防衛
- 宝飾品
- 産業用機械
- その他
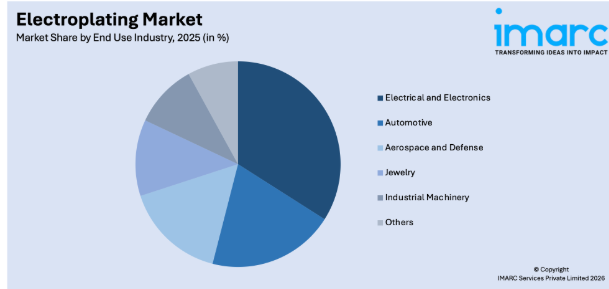
電気・電子分野が市場を牽引しており、2025年には36.5%のシェアを占める見込みです。電気・電子セグメントは、民生用電子機器、半導体、通信機器における、耐久性、耐食性、高品質な部品への需要の高まりに支えられ、市場を牽引しています。電気めっきは導電性を向上させ、摩耗や環境影響からの保護を提供するため、マイクロチップ、コネクタ、回路基板にとって不可欠です。電子機器の複雑化が進み、小型化が求められる中、信頼性と効率性を保証するためには、精密なめっき技術が必要とされています。さらに、5GやIoTをはじめとする技術の進歩により、通信システムやスマートデバイスにおける電気めっき部品の需要が後押しされています。また、電気めっきは太陽電池パネルやバッテリー部品の効率と耐久性を高めるため、再生可能エネルギーシステムにおいても不可欠な役割を果たしており、この分野も市場成長の恩恵を受けています。業界を問わず先進的な電子機器の採用が拡大していることから、このセグメントは最大の市場セグメントとしての地位を確固たるものにしています。
地域別分析:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年、アジア太平洋地域は30.3%という最大の市場シェアを占めました。アジア太平洋地域は、強固な製造基盤と、自動車、エレクトロニクス、航空宇宙といった主要セクターにおけるメッキ部品への大きな需要により、市場を牽引しています。同地域の強みは、確かな生産技術と整備された供給ネットワークにあり、これらが広範な電気めっき活動を支えています。同地域の各国は、最先端技術を活用してめっきプロセスの品質と効率を向上させ、耐食性が高く高性能な材料への需要に応えています。特にエレクトロニクス産業は、同地域が半導体や民生用電子機器の生産拠点となっていることから、大きな需要を生み出しています。さらに、電気自動車(EV)の急速な普及により、バッテリーコネクター、端子、軽量素材などのめっき部品の需要が高まっています。IMARCグループは、インドの電気自動車市場が2032年までに102,610.8百万米ドルに達し、2024年から2032年までの間に年平均成長率(CAGR)60.2%を記録すると予測しています。
地域別の主なポイント:
米国の電気めっき市場分析
北米において、米国は市場シェア全体の82.40%を占めました。米国の電気めっき市場は、自動車部品耐食性や外観を向上させるため、自動車業界での使用が増加していることから成長を遂げています。さらに、メーカー各社は電気自動車(EV)のバッテリーや部品の耐久性と性能を向上させるため、先進的なめっき技術の導入に注力しており、これが需要を後押ししています。米国エネルギー情報局(EIA)によると、2024年第3四半期(3Q24)の米国におけるハイブリッド車、プラグインハイブリッド車、およびバッテリー式電気自動車(BEV)の総販売台数は、新規軽自動車(LDV)販売台数全体の21.2%を占め、2024年第2四半期(2Q24)の19.1%から上昇しました。これに伴い、航空宇宙および防衛分野では、厳格な規制を遵守しつつ、重要部品に精密なコーティングを施すために電気めっきが活用されています。テキサス州知事室によると、航空宇宙製造業の雇用全体の約10%が米国テキサス州に集中しています。さらに、エレクトロニクス企業は、導電性と表面品質が向上した小型部品の製造に電気めっきを徐々に活用しており、回路基板やコネクタなど、より小型で高性能なデバイスの要件を満たしています。
欧州の電気めっき市場分析
欧州では、持続可能で環境負荷の低い製造プロセスを義務付ける規則を含む、厳しい環境規制が設けられています。電気めっき技術は、環境に優しい化学薬品や水のリサイクル技術を活用することで、これらの基準を満たすよう発展しており、その結果、先進的な電気めっきソリューションの導入が促進されています。この点において、欧州には確立された航空宇宙産業があり、航空機や衛星システムに使用される部品の性能、耐摩耗性、耐食性を高めるために電気めっき部品が求められています。米国国際貿易局(ITA)によると、近年の急速な成長とスペイン全土における研究開発(R&D)への多額の投資により、2021年には航空宇宙部門が10.5%、防衛部門が11%成長しました。さらに、欧州における5Gネットワークの拡大と通信インフラの急速な整備により、コネクタやアンテナ、その他のハードウェアといった電気めっき部品の需要が高まっています。英国政府によると、5Gは英国の100以上の町や都市をカバーしています。
アジア太平洋地域の電気めっき市場分析
アジア太平洋地域では、人口の増加とそれに伴う建築活動の活発化が、建築用金物や備品における電気めっき材料の需要を後押ししています。同地域における電気めっきに影響を与えるその他の要因としては、中国、韓国、台湾の半導体産業が挙げられます。これらの産業では、信頼性が高く効率的なマイクロエレクトロニクスデバイスの製造に、主に電気めっき技術が求められています。さらに、電子・情報技術省の報告によると、インドにおける半導体の需要は100億米ドルを超えています。これに伴い、インド全土の宝飾品業界では、様々な宝飾品の耐久性や視覚的な魅力を高めるために、電気めっきが広く活用されています。同地域は各地で活気ある宝飾文化で知られており、また、インドの男性も女性も、主に金で彫刻された宝飾品を様々な場面で身に着けることを好んでいます。
ラテンアメリカの電気めっき市場分析
ラテンアメリカにおける宝飾品などの高級品市場は、継続的に成長しています。さらに、電気めっきは、金、銀、その他の貴金属の外観を向上させる上で極めて重要です。加えて、ラテンアメリカでは、橋梁や建物、その他の大規模プロジェクトが増加し、インフラ整備が進んでいることから、鋼材などの補強材に対して電気めっきがますます活用され、耐久性と耐食性を確保しています。これに伴い、メキシコを中心とするラテンアメリカ諸国では自動車部品の輸出が増加しており、これが市場の成長を後押ししています。世界銀行によると、同国で販売された自動車の89%はブラジル製でした。
中東・アフリカの電気めっき市場分析
自動車や航空宇宙などの拡大する製造業では、製品の耐久性と性能を向上させるために、最高水準の電気めっきサービスが求められています。こうした状況下で、中東・アフリカ(MEA)地域の各国政府はインフラ整備事業に資金を割り当てており、建設および製造分野における電気めっきの需要が高まっています。世界保健機関(WHO)によると、2023年のアラブ首長国連邦(UAE)の人口は10,642,081人でした。さらに、家電製品の人気が高まる中、メーカー各社はスマートフォンやコンピュータなどの製品の品質と耐久性を向上させるため、電気めっきを施した部品を絶えず求めています。南アフリカの2022年国勢調査の全国結果によると、冷蔵庫、テレビ、携帯電話の所有率が上昇していることが明らかになりました。同報告書によると、冷蔵庫・冷凍庫の保有率は2001年の53.8%から2022年には83.2%へと上昇しました。また、探査・採掘活動の活発化も、石油・ガス分野における掘削や生産に関連する電気めっき部品やコンポーネントの需要を後押ししています。
競争環境:
市場の主要企業は、効率の向上と業界特有のニーズを満たすため、イノベーションと最先端のメッキ技術に注力しています。また、持続可能な取り組みに対する高まるニーズに応えるべく、環境に優しく手頃な価格のソリューションを開発するための研究に資金を投じています。市場での存在感を高め、サプライチェーンを強化するために、戦略的提携、合併、買収が行われています。さらに、これらの企業は、自動車、エレクトロニクス、航空宇宙などの業界における特定の要件に対応するため、各業界に合わせたソリューションの提供に注力しています。生産効率の向上、メッキ品質の向上、および厳格な規制要件への準拠に向けた取り組みも、各社の戦略に影響を与えています。デジタル技術や自動化の活用を通じて、精度と均一性を向上させ、絶えず変化する市場における競争力を高めています。2023年11月、Collini社、Roth Technik社、Baumer社の3社による提携により、完全自動化された電気メッキロボットセルが開発されました。バウマー社のOXM200プロファイルセンサーを活用することで、このシステムはフックの正確な配置を実現し、効率の向上とスペースの節約を図っています。この進歩により、年間1,500万個の部品を処理する大量生産が可能となりました。
本レポートでは、電気めっき市場の競争環境に関する包括的な分析を提供するとともに、以下の主要企業を含むすべての主要企業の詳細なプロファイルを紹介しています:
- Allied Finishing Inc.
- Atotech Ltd. (MKS Instruments Inc.)
- Bajaj Electroplaters
- Cherng Yi Hsing Plastic Plating Factory Co. Ltd.
- Jing Mei Industrial Ltd.
- Klein Plating Works Inc.
- Peninsula Metal Finishing Inc.
- Precision Plating Company Inc. (Aalberts N.V.)
- Sharretts Plating Company Inc.
- Summit Plating
- Toho Zinc Co. Ltd
最新ニュースと動向:
- 2024年1月:「Vicencaoro 2024」において、Heimerle + Meule社は、プレミアムな電気めっき装置およびシステムの全く新しいラインナップを発表しました。プフォルツハイムを拠点とする貴金属の専門家である同社が提供するこれらの最先端の電気めっき装置およびシステムは、単品や試作品の完璧な加工から量産に至るまで、顧客に最適な表面処理のためのあらゆる選択肢を提供します。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 世界の電気めっき市場 – はじめに
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合分析
5 世界の電気めっき市場の現状
5.1 過去および現在の市場動向(2020年~2025年)
5.2 市場予測(2026年~2034年)
6 世界の電気めっき市場 ― 種類別内訳
6.1 バレルめっき
6.1.1 概要
6.1.2 過去および現在の市場動向(2020年~2025年)
6.1.3 市場セグメンテーション
6.1.4 市場予測 (2026年~2034年)
6.2 ラックめっき
6.2.1 概要
6.2.2 過去および現在の市場動向(2020年~2025年)
6.2.3 市場セグメンテーション
6.2.4 市場予測(2026年~2034年)
6.3 連続めっき
6.3.1 概要
6.3.2 過去および現在の市場動向(2020年~2025年)
6.3.3 市場セグメンテーション
6.3.4 市場予測(2026年~2034年)
6.4 ラインめっき
6.4.1 概要
6.4.2 過去および現在の市場動向(2020年~2025年)
6.4.3 市場のセグメンテーション
6.4.4 市場予測(2026年~2034年)
6.5 種類別の魅力的な投資提案
7 世界の電気めっき市場 – 金属種別内訳
7.1 金
7.1.1 概要
7.1.2 過去および現在の市場動向(2020年~2025年)
7.1.3 市場セグメンテーション
7.1.4 市場予測(2026年~2034年)
7.2 亜鉛
7.2.1 概要
7.2.2 過去および現在の市場動向(2020年~2025年)
7.2.3 市場セグメンテーション
7.2.4 市場予測(2026年~2034年)
7.3 プラチナ
7.3.1 概要
7.3.2 過去および現在の市場動向(2020年~2025年)
7.3.3 市場セグメンテーション
7.3.4 市場予測(2026年~2034年)
7.4 銅
7.4.1 概要
7.4.2 過去および現在の市場動向(2020年~2025年)
7.4.3 市場セグメンテーション
7.4.4 市場予測(2026年~2034年)
7.5 ニッケル
7.5.1 概要
7.5.2 過去および現在の市場動向(2020年~2025年)
7.5.3 市場セグメンテーション
7.5.4 市場予測(2026年~2034年)
7.6 クロム
7.6.1 概要
7.6.2 過去および現在の市場動向(2020年~2025年)
7.6.3 市場セグメンテーション
7.6.4 市場予測(2026年~2034年)
7.7 その他
7.7.1 過去および現在の市場動向(2020年~2025年)
7.7.1 市場予測(2026年~2034年)
7.8 金属種別における魅力的な投資機会
8 世界の電気めっき市場 ― 最終用途産業別の内訳
8.1 自動車
8.1.1 概要
8.1.2 過去および現在の市場動向(2020年~2025年)
8.1.3 市場セグメンテーション
8.1.4 市場予測(2026年~2034年)
8.2 電気・電子
8.2.1 概要
8.2.2 過去および現在の市場動向(2020年~2025年)
8.2.3 市場セグメンテーション
8.2.4 市場予測(2026年~2034年)
8.3 航空宇宙・防衛
8.3.1 概要
8.3.2 過去および現在の市場動向(2020年~2025年)
8.3.3 市場セグメンテーション
8.3.4 市場予測(2026年~2034年)
8.4 宝飾品
8.4.1 概要
8.4.2 過去および現在の市場動向(2020年~2025年)
8.4.3 市場セグメンテーション
8.4.4 市場予測(2026年~2034年)
8.5 産業用機械
8.5.1 概要
8.5.2 過去および現在の市場動向(2020年~2025年)
8.5.3 市場セグメンテーション
8.5.4 市場予測(2026年~2034年)
8.6 その他
8.6.1 過去および現在の市場動向(2020年~2025年)
8.6.1 市場予測(2026年~2034年)
8.7 最終用途産業別の魅力的な投資提案
9 世界の電気めっき市場 – 地域別内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の推進要因
9.1.1.2 過去および現在の市場動向(2020年~2025年)
9.1.1.3 タイプ別市場内訳
9.1.1.4 金属種別市場内訳
9.1.1.5 最終用途産業別市場内訳
9.1.1.6 主要企業
9.1.1.7 市場予測(2026年~2034年)
9.1.2 カナダ
9.1.2.1 市場の推進要因
9.1.2.2 過去および現在の市場動向(2020年~2025年)
9.1.2.3 種類別市場内訳
9.1.2.4 金属種別市場内訳
9.1.2.5 最終用途産業別の市場内訳
9.1.2.6 主要企業
9.1.2.7 市場予測(2026年~2034年)
9.2 欧州
9.2.1 ドイツ
9.2.1.1 市場の推進要因
9.2.1.2 過去および現在の市場動向(2020年~2025年)
9.2.1.3 タイプ別市場内訳
9.2.1.4 金属種別市場内訳
9.2.1.5 最終用途産業別市場内訳
9.2.1.6 主要企業
9.2.1.7 市場予測(2026年~2034年)
9.2.2 フランス
9.2.2.1 市場の推進要因
9.2.2.2 過去および現在の市場動向(2020年~2025年)
9.2.2.3 タイプ別市場内訳
9.2.2.4 金属種別市場内訳
9.2.2.5 最終用途産業別市場内訳
9.2.2.6 主要企業
9.2.2.7 市場予測 (2026年~2034年)
9.2.3 イギリス
9.2.3.1 市場の推進要因
9.2.3.2 過去および現在の市場動向(2020年~2025年)
9.2.3.3 種類別市場内訳
9.2.3.4 金属種別による市場内訳
9.2.3.5 最終用途産業別市場内訳
9.2.3.6 主要企業
9.2.3.7 市場予測(2026年~2034年)
9.2.4 イタリア
9.2.4.1 市場の推進要因
9.2.4.2 過去および現在の市場動向(2020年~2025年)
9.2.4.3 種類別市場内訳
9.2.4.4 金属種別市場内訳
9.2.4.5 最終用途産業別市場内訳
9.2.4.6 主要企業
9.2.4.7 市場予測(2026年~2034年)
9.2.5 スペイン
9.2.5.1 市場の推進要因
9.2.5.2 過去および現在の市場動向(2020年~2025年)
9.2.5.3 タイプ別市場内訳
9.2.5.4 金属種別市場内訳
9.2.5.5 最終用途産業別市場内訳
9.2.5.6 主要企業
9.2.5.7 市場予測(2026年~2034年)
9.2.6 その他
9.2.6.1 過去および現在の市場動向(2020年~2025年)
9.2.6.2 市場予測(2026年~2034年)
9.3 アジア太平洋地域
9.3.1 中国
9.3.1.1 市場の推進要因
9.3.1.2 過去および現在の市場動向(2020年~2025年)
9.3.1.3 タイプ別市場内訳
9.3.1.4 金属種別市場内訳
9.3.1.5 最終用途産業別市場内訳
9.3.1.6 主要企業
9.3.1.7 市場予測(2026年~2034年)
9.3.2 日本
9.3.2.1 市場の推進要因
9.3.2.2 過去および現在の市場動向(2020年~2025年)
9.3.2.3 種類別市場内訳
9.3.2.4 金属種別市場内訳
9.3.2.5 最終用途産業別市場内訳
9.3.2.6 主要企業
9.3.2.7 市場予測(2026年~2034年)
9.3.3 インド
9.3.3.1 市場の推進要因
9.3.3.2 過去および現在の市場動向(2020年~2025年)
9.3.3.3 種類別市場内訳
9.3.3.4 金属種類別市場内訳
9.3.3.5 最終用途産業別の市場内訳
9.3.3.6 主要企業
9.3.3.7 市場予測(2026年~2034年)
9.3.4 韓国
9.3.4.1 市場の推進要因
9.3.4.2 過去および現在の市場動向(2020年~2025年)
9.3.4.3 タイプ別の市場内訳
9.3.4.4 金属種別による市場内訳
9.3.4.5 最終用途産業別の市場内訳
9.3.4.6 主要企業
9.3.4.7 市場予測(2026年~2034年)
9.3.5 オーストラリア
9.3.5.1 市場推進要因
9.3.5.2 過去および現在の市場動向(2020年~2025年)
9.3.5.3 タイプ別市場内訳
9.3.5.4 金属種別市場内訳
9.3.5.5 最終用途産業別市場内訳
9.3.5.6 主要企業
9.3.5.7 市場予測 (2026年~2034年)
9.3.6 インドネシア
9.3.6.1 市場の推進要因
9.3.6.2 過去および現在の市場動向(2020年~2025年)
9.3.6.3 種類別市場内訳
9.3.6.4 金属種類別市場内訳
9.3.6.5 最終用途産業別の市場内訳
9.3.6.6 主要企業
9.3.6.7 市場予測(2026年~2034年)
9.3.7 その他
9.3.7.1 過去および現在の市場動向(2020年~2025年)
9.3.7.2 市場予測(2026年~2034年)
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の推進要因
9.4.1.2 過去および現在の市場動向(2020年~2025年)
9.4.1.3 タイプ別市場内訳
9.4.1.4 金属種別市場内訳
9.4.1.5 最終用途産業別市場内訳
9.4.1.6 主要企業
9.4.1.7 市場予測(2026年~2034年)
9.4.2 メキシコ
9.4.2.1 市場の推進要因
9.4.2.2 過去および現在の市場動向(2020年~2025年)
9.4.2.3 種類別市場内訳
9.4.2.4 金属種別による市場内訳
9.4.2.5 最終用途産業別市場内訳
9.4.2.6 主要企業
9.4.2.7 市場予測(2026年~2034年)
9.4.3 その他
9.4.3.1 過去および現在の市場動向(2020年~2025年)
9.4.3.2 市場予測(2026年~2034年)
9.5 中東およびアフリカ
9.5.1 市場の推進要因
9.5.2 過去および現在の市場動向(2020年~2025年)
9.5.3 タイプ別市場内訳
9.5.4 金属種別市場内訳
9.5.5 最終用途産業別市場内訳
9.5.6 国別市場内訳
9.5.7 主要企業
9.5.9 市場予測(2026年~2034年)
9.6 地域別の魅力的な投資提案
10 世界の電気めっき市場 – 競争環境
10.1 概要
10.2 市場構造
10.3 主要企業別市場シェア
10.4 市場における各企業の位置づけ
10.5 最も成功している戦略
10.6 競争状況ダッシュボード
10.7 企業評価クアドラント
11 主要企業の概要
11.1 Allied Finishing Inc.
11.1.1 事業概要
11.1.2 製品ポートフォリオ
11.1.3 事業戦略
11.1.4 SWOT分析
11.1.5 主なニュースおよびイベント
11.2 アトテック社(MKS Instruments Inc.)
11.2.1 事業概要
11.2.2 製品ポートフォリオ
11.2.3 事業戦略
11.2.4 SWOT分析
11.2.5 主なニュースおよび出来事
11.3 Bajaj Electroplaters
11.3.1 事業概要
11.3.2 製品ポートフォリオ
11.3.3 事業戦略
11.3.4 SWOT分析
11.3.5 主なニュースおよび出来事
11.4 Cherng Yi Hsing Plastic Plating Factory Co. Ltd.
11.4.1 事業概要
11.4.2 製品ポートフォリオ
11.4.3 事業戦略
11.4.4 SWOT分析
11.4.5 主なニュースおよびイベント
11.5 Jing Mei Industrial Ltd.
11.5.1 事業概要
11.5.2 製品ポートフォリオ
11.4.1 事業概要11.4.2 製品ポートフォリオ11.4.3 事業戦略11.4.4 SWOT分析11.4.5 主なニュースおよび出来事11.5 Jing Mei Industrial Ltd.11.5.1 事業概要11.5.2 製品ポートフォリオ11.5.3 事業戦略
11.5.4 SWOT分析
11.5.5 主なニュースおよび出来事
11.6 Klein Plating Works Inc.
11.6.1 事業概要
11.6.2 製品ポートフォリオ
11.6.3 事業戦略
11.6.4 SWOT分析
11.6.5 主なニュースおよび出来事
11.7 Peninsula Metal Finishing Inc.
11.7.1 事業概要
11.7.2 製品ポートフォリオ
11.7.3 事業戦略
11.7.4 SWOT分析
11.7.5 主なニュースおよび出来事
11.8 プレシジョン・プレーティング・カンパニー社(Aalberts N.V.)
11.8.1 事業概要
11.8.2 製品ポートフォリオ
11.8.3 事業戦略
11.8.4 SWOT 分析
11.8.5 主なニュースおよびイベント
11.9 シャレッツ・プレーティング・カンパニー社
11.9.1 事業概要
11.9.2 製品ポートフォリオ
11.9.3 事業戦略
11.9.4 SWOT 分析
11.9.5 主なニュースおよびイベント
11.10 サミット・プレーティング
11.10.1 事業概要
11.10.2 製品ポートフォリオ
11.10.3 事業戦略
11.10.4 SWOT分析
11.10.5 主なニュースおよびイベント
11.11 東邦亜鉛株式会社
11.11.1 事業概要
11.11.2 製品ポートフォリオ
11.11.3 事業戦略
11.11.4 財務状況
11.11.5 SWOT分析
11.11.6 主なニュースおよびイベント
なお、これは企業の一部のリストに過ぎません。完全なリストはレポートに記載されていますので、ご了承ください。
12 世界の電気めっき市場 – 業界分析
12.1 推進要因、制約要因、および機会
12.1.1 概要
12.1.2 推進要因
12.1.3 制約要因
12.1.4 機会
12.1.5 影響分析
12.2 ポーターの5つの力分析
12.2.1 概要
12.2.2 買い手の交渉力
12.2.3 供給者の交渉力
12.2.4 競争の激しさ
12.2.5 新規参入の脅威
12.2.6 代替品の脅威
12.3 バリューチェーン分析
13 戦略的提言
14 付録









