主な市場動向と洞察
- タイプ別:2025年には、ジルコニアディスクが63.1%という最大の売上シェアを占めました
- 材料グレード別:2025年には、3Y-TZPが35.9%という最大の売上シェアを占めました
- 製造プロセス別:2025年には、CAD/CAMミリングが82.4%という最大の売上シェアを占めました
- 臨床用途別:2025年には、シングルクラウンが売上高シェアの42.5%を占めました
- エンドユーザー別:2025年には、歯科技工所が売上高シェアの45.3%を占めました
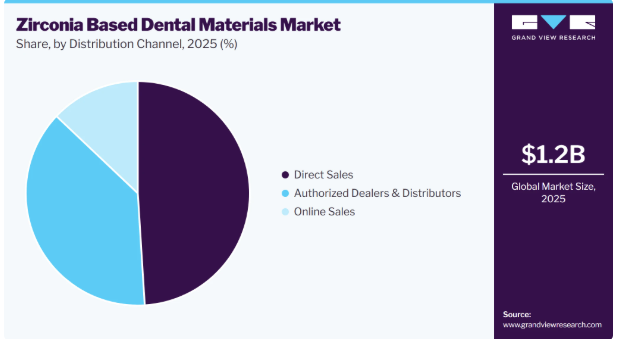
- 流通チャネル別:2025年には、直接販売が売上高シェアの49.0%を占めました
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア40.0%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大のシェアを占めました
市場規模と予測
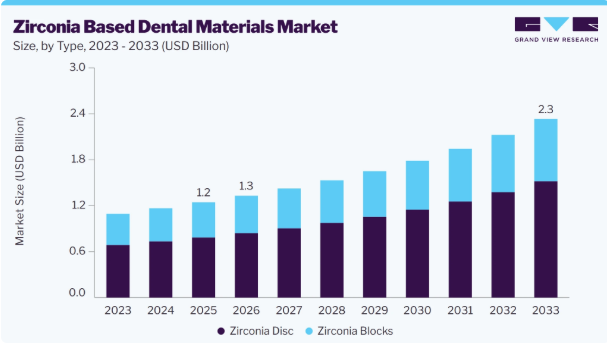
- 2025年の市場規模:12億米ドル
- 2026年の推定市場規模:13億米ドル
- 2026年までの予測市場規模:23億米ドル
- 年平均成長率(CAGR、2026年~2033年):8.4%
世界のジルコニア系歯科材料市場の成長は、耐久性が高く、審美性に優れ、生体適合性に優れた歯科修復物への需要の高まりに加え、虫歯、歯の喪失、歯周病などの歯科疾患の有病率の増加によって牽引されています。
高齢化の進展、口腔衛生への意識の高まり、および審美歯科への支出増加により、ジルコニア製のクラウン、ブリッジ、ベニア、インプラントアバットメント、全顎補綴物の採用が大幅に増加しています。従来の金属系修復物と比較して、ジルコニアは優れた強度、天然歯のような自然な外観、優れた耐摩耗性、そしてアレルギー反応のリスクが極めて低いという特長を備えており、歯科医師と患者の双方から好まれる材料となっています。世界保健機関(WHO)によると、2025年8月時点で、虫歯は世界で最も一般的な非感染性疾患であり、世界中で約25億人が罹患しています。また、同機関の推計によると、約20億人が永久歯の虫歯を患っており、5億1000万人の子どもが乳歯の虫歯を患っています。未治療の虫歯は、しばしば歯の損傷や喪失、さらには修復処置の必要性につながるため、クラウン、ブリッジ、インプラント支持型修復物、および補綴物向けのジルコニアのような、耐久性と審美性に優れた材料への需要は引き続き高まっています。
以下の表では、HUGEのジルコニア製品ポートフォリオの技術仕様を比較し、材料組成、強度、半透明性、破壊靭性、およびシェードの選択肢における違いを明らかにしています。「High Strength HT」は、耐久性に優れた後方歯列の修復物向けに最高の曲げ強度(1,400 MPa)を提供し、「Anterior Translucency(AT)」は、審美性の高い前歯用クラウン向けに最高の半透明性(49%)を実現しています。「High Translucency(ST)」および「MHT」は、強度と審美性のバランスに優れ、汎用性の高い修復物に適しています。「GM-3D」と「MM-4D」は、多層構造の4Y/5Yジルコニアを採用しており、自然な半透明性と高い機械的強度を兼ね備えているため、前歯部および後歯部の両方の用途において、高品質で自然な仕上がりを実現する修復物に適しています。
消費者の認識と嗜好
消費者は、優れた審美性、耐久性、生体適合性、そして長期的な臨床性能を兼ね備えたジルコニア系歯科材料を好みます。購入決定はますますエビデンスに基づいたものとなっており、歯科医師や歯科技工所は、臨床的検証に裏付けられ、高い曲げ強度、自然な透過性、そしてデジタルCAD/CAMワークフローとの互換性を備えた材料を優先しています。多層ジルコニア、高透過性配合、およびメタルフリー修復物に対する認識の高まりにより、機能的な信頼性と自然な審美性の両方を兼ね備えた高品質なジルコニア材料への嗜好がシフトしています。
主な消費者の嗜好
自然な審美性:歯科専門家や患者は、天然歯の外観を忠実に再現する高透過性および多層ジルコニアを好みます。
高い強度と耐久性:優れた曲げ強度、破折抵抗性、および長期的な臨床性能を備えた材料が、クラウン、ブリッジ、およびインプラント修復物として好まれています。
デジタルワークフローとの互換性:精密かつ効率的な製作を可能にする、CAD/CAM対応のジルコニアブロックやディスクが好まれています。
生体適合性とメタルフリー修復:メタルフリーで低アレルギー性の材料に対する需要の高まりにより、従来の金属ベースの修復物よりもジルコニアが選ばれる傾向にあります。
信頼できるブランドと臨床的エビデンス: 購入者は、実証済みの臨床性能、規制当局の承認、そして強力な技術サポートを備えた、定評のあるメーカーの製品を好みます。
価値とワークフローの効率性: 歯科技工所や歯科医院は、一貫した品質、簡素化された加工、チェアサイドでの調整の削減、そして費用対効果の高い長期的な成果をもたらすジルコニア材料を優先しています。
市場の動向
ジルコニア系歯科材料市場は、歯科疾患の有病率の増加、審美性が高く金属を含まない歯科修復物への需要の高まり、そして世界的な修復・補綴歯科処置件数の増加により、着実な成長を遂げています。高齢化の進展、口腔衛生に対する意識の高まり、そして審美歯科への受容拡大が、ジルコニア製のクラウン、ブリッジ、義歯への需要を牽引しています。CAD/CAMシステム、口腔内スキャナー、デジタルワークフローを含むデジタルデンティストリーの急速な普及は、ジルコニア修復物の精度、効率、一貫性を向上させることで、市場の拡大をさらに後押ししています。高透過性および多層ジルコニア材料の継続的な進歩により、強度と審美性のバランスが向上しており、ジルコニアはより幅広い臨床用途に適したものとなっています。さらに、歯科医療インフラの拡充、近代的な歯科技工所への投資増加、新興国における高度な修復治療へのアクセス改善が、新たな成長機会を生み出しています。しかし、ジルコニア材料の比較的高いコストや、デジタル製造装置に必要な投資は、特にコストに敏感な市場において、一部の歯科医院や歯科技工所にとって依然として課題となっています。
歯科疾患の有病率の上昇は、ジルコニア系歯科材料市場の成長を牽引する主要な要因です。高齢化、不十分な口腔衛生、不健康な食生活、ライフスタイルの変化により、虫歯、歯周病、歯のひび割れ、歯の喪失といった症状がより一般的になりつつあります。こうした症状には、クラウン、ブリッジ、義歯などの修復治療が必要となる場合が多く、ジルコニアはその高い強度、耐久性、生体適合性、そして天然歯のような自然な外観から、好まれる材料となっています。また、患者様が審美性をより重視するようになったことから、歯科医師は従来の金属製修復物ではなく、金属を含まないジルコニア製の修復物を推奨するようになっています。さらに、予防歯科や修復歯科に対する意識の高まりと、歯科医療へのアクセス向上により、世界中で修復処置の件数が増加しています。耐久性が高く審美性に優れた歯科修復物への需要が高まり続ける中、歯科技工所や歯科医院におけるジルコニアディスクやブロックの採用が増加すると予想され、市場の着実な成長を支えるものと見込まれます。
市場の集中度と特徴
ジルコニア系歯科材料業界は、材料科学とデジタルデンティストリーの継続的な進歩に牽引され、高度なイノベーションが特徴となっています。メーカー各社は、審美性と臨床性能を向上させると同時に、修復ワークフローを簡素化するため、透過性、強度グラデーション、自然な色調の移行が強化された多層ジルコニアディスクを市場に投入しています。例えば、クラレノリタケデンタルは、UTML、STML、HTML PLUS、YMLなどを含む多層製品群「KATANA Zirconia」を提供しており、幅広い歯科修復処置に対して、最適化された色調、透過性、および強度のグラデーションを実現しています。こうした革新は、歯科技工所や歯科医院におけるCAD/CAMベースのジルコニア修復物の普及を後押しし続けています。
市場では、主要な歯科メーカーが修復材料やデジタルデンティストリーの製品ラインナップを拡大する中、適度な合併・買収活動が見られています。各社は、製品ラインナップを強化するために、歯科材料メーカー、デジタルワークフロー開発企業、および歯科技工所向けソリューション企業を買収しています。こうした戦略的な買収により、各社はジルコニア材料、スキャナー、ミリングシステム、設計ソフトウェアを統合した修復ソリューションを提供できるようになります。
この市場は、歯科材料および医療機器を規制する法的要件によって大きな影響を受けています。ジルコニア製品は、市販化に先立ち、品質、生体適合性、機械的性能、および製造基準に準拠しなければなりません。米国や欧州などの主要市場では、メーカーはFDAの規制、歯科用セラミックスに関するISO 6872規格、および欧州医療機器規則(MDR 2017/745)を満たす必要があります。これらの規制要件への準拠は開発コストを増加させますが、製品の安全性、耐久性、および臨床的信頼性を確保します。
ジルコニア系歯科材料市場は、二ケイ酸リチウムガラスセラミックス、金属焼付陶材(PFM)修復体、コンポジットレジン材料、金属合金などの代替修復材料から、中程度の競争に直面しています。リチウムジシリケートは、審美性の高い前歯部修復において一般的に好まれますが、コスト重視の用途ではPFM修復が引き続き使用されています。しかし、ジルコニアは、その優れた機械的強度、破折抵抗性、生体適合性、および長期的な臨床性能により、後歯部修復、インプラント支持型補綴物、および全顎修復において依然として好まれる材料です。
ジルコニア系歯科材料への需要は、修復・補綴処置を大量に実施する歯科技工所、歯科医院、およびDSO傘下の歯科診療所に集中しています。歯科技工所では、クラウン、ブリッジ、インプラント修復物、全顎補綴物の製作にCAD/CAMミリングシステムを広く活用しているため、ジルコニア消費量の大部分を占めています。デジタルデンティストリーの普及拡大や、院内ミリング技術への投資増加も、独立系歯科医院、学術機関、および専門のインプラントセンターにおけるジルコニアの利用を促進しています。
アナリストの見解
ジルコニア系歯科材料市場は、審美性が高く、耐久性に優れ、金属を使用しない歯科修復物への需要の高まりや、世界的な歯科疾患の有病率の増加に牽引され、着実な成長が見込まれています。デジタルデンティストリーやCAD/CAM技術の普及が進むにつれ、修復・補綴処置におけるジルコニア材料の使用が加速しています。強度の向上、半透明性の向上、加工効率の向上など、ジルコニアの継続的な進歩が、製品の採用をさらに促進しています。さらに、歯科医療へのアクセス拡大、先進的な歯科技術への投資増加、新興経済国における審美歯科への意識の高まりが、市場にとって大きな成長機会を生み出すと予想されます。
タイプ別分析
ジルコニアディスクセグメントは、ジルコニア系歯科材料業界を牽引しており、2025年には市場の63.1%を占めました。この優位性は、CAD/CAMシステムを用いたモノリシッククラウンやブリッジの製作において、強度、半透明性、審美性を向上させる多層ジルコニアディスクの継続的な革新によって支えられています。
メーカー各社は、審美性と耐久性に優れた修復物に対する需要の高まりに応えるため、先進的なジルコニアディスクを相次いで導入しています。例えば、2024年4月、 Sagemax社は、「NexxZr+ Multi 2.0 Disc」を発売しました。この製品は、4Y-TZPと5Y-TZPジルコニアを組み合わせた多層構造を特徴とし、頸部領域で850 MPa、切縁領域で650 MPaの曲げ強度を有しており、前歯部および後歯部の両方に適用可能な、自然な外観の単歯およびブリッジ修復物の製作を可能にしています。こうした技術的進歩により、歯科技工所や歯科医院におけるジルコニアディスクの採用が加速し、同社の市場における主導的な地位がさらに強固なものとなりました。
ジルコニアブロック市場は、デジタル歯科分野において一貫した品質、精度、製造効率を実現する高性能CAD/CAM材料への需要の高まりを背景に、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。歯科技工所では、クラウン、ブリッジ、インプラント支持修復物の製作に向け、優れた機械的特性、卓越した加工性、そしてロット間の信頼性の高い均一性を備えた先進的なジルコニアブロックを採用しています。この傾向を反映し、2026年4月、Zirbet社はSINOCeraテクノロジーを搭載した次世代「AG System ジルコニアブロック」を発表しました。本製品は垂直統合型製造を重視しており、原材料の選定から最終検査に至るまで厳格な品質管理を可能にし、現代の歯科技工所が求める一貫した性能と精度を保証します。このような製品の革新により、予測期間中にデジタル修復ワークフローにおけるジルコニアブロックの採用が加速すると見込まれています。
材料グレードに関する洞察
3Y-TZPセグメントは、ジルコニア系歯科材料市場を支配しており、2025年には市場の35.9%を占めました。この優位性は、機械的耐久性が極めて重要な後方歯冠、長スパンブリッジ、インプラントアバットメント、および全顎補綴物において、高強度のジルコニアが広く好まれていることに支えられています。約3モル%のイットリアを含む3Y-TZPは、1,000 MPaを超える曲げ強度と優れた破壊靭性を示し、荷重を受ける修復物にとって最適な材料となっています。長年にわたり実証されてきた臨床性能、費用対効果、およびCAD/CAM製造との互換性により、歯科ラボや診療所における日常的な修復処置への採用がさらに拡大しています。
多層ジルコニアセグメントは、低侵襲かつ即日デジタル歯科治療を支える、審美性が高く高強度の修復材料に対する需要の高まりを背景に、予測期間中に著しいCAGRで成長すると見込まれています。多層ジルコニアは、自然な色調のグラデーション、向上した透過性、そして優れた機械的特性を兼ね備えており、手作業による着色の必要性を減らし、ワークフローの効率を向上させます。2025年10月、デンツプライ・シロナ社は「CEREC Cercon 4D Multidimensional Zirconia Block」を発表しました。この製品は、天然の象牙質やエナメル質を模倣する独自の3次元積層技術を採用し、1,100 MPaを超える曲げ強度を実現しています。また、この材料は、単冠では0.5 mm、ブリッジでは0.6 mmという最小壁厚を実現し、より多くの天然歯質を温存できるほか、14分未満の焼結時間により、チェアサイドでの効率的なCAD/CAM修復を可能にします。これらの技術的進歩により、現代の修復歯科における多層ジルコニアの採用が加速することが期待されています。
「CEREC Cercon 4Dジルコニアブロックを用いた当社の臨床研究によると、3Dシェーディングにより正確な色調マッチングが実現され、隣接するエナメル質と自然に調和しています。ミリングされた修復物は非常に良好にフィットし、手磨きを施すと極めて滑らかな表面仕上げとなります」と、ミシガン大学歯学部の臨床教授であるデニス・J・ファスバインダー博士は述べています。
製造プロセスの洞察
CAD/CAMミリング分野は市場を席巻し、2025年には82.4%のシェアを占めました。この優位性は、加工効率、精度、およびジルコニア材料との互換性を向上させる歯科用ミリングシステムの継続的な進歩によって支えられています。歯科医院や歯科技工所におけるデジタルワークフローの導入拡大に伴い、正確なクラウン、ブリッジ、インプラント修復物、およびフルアーチ補綴物を製作できる高性能なCAD/CAM機器への需要が加速しています。2026年6月、ZOTION社は「I5 Dental Milling Machine」を発売しました。この製品は、アップグレードされたハードウェアプラットフォーム、高解像度のタッチスクリーンインターフェース、簡素化された操作性、処理速度の向上、およびより幅広い歯科材料との互換性の拡大を特徴としています。歯科医院や中小規模の歯科技工所向けに設計されたこのシステムは、技術的な習得のハードルを下げると同時に、生産性と製造精度を向上させます。このような技術革新により、ジルコニアベースの歯科修復物製造におけるCAD/CAMミリングの優位性はさらに強まっています。
3Dプリント可能なジルコニア分野は、オーダーメイドの歯科修復物における積層造形の採用拡大、材料廃棄物の削減、および迅速なプロトタイピングを原動力として、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。従来の切削加工とは異なり、3Dプリントは、設計の柔軟性を高めつつ複雑な形状の製造を可能にし、製造効率も向上させます。プリント可能なジルコニア材料およびセラミックプリント技術の継続的な進歩が、その商用化を加速させています。
臨床応用に関する洞察
2025年には、シングルクラウンセグメントがジルコニア系歯科材料市場を支配し、市場の42.5%を占めました。この優位性は、低侵襲で歯を温存する修復法への嗜好の高まりや、損傷した単一の歯を補うためのジルコニアの広範な使用によって支えられています。歯の亀裂、大規模な修復、根管治療済みの歯の発生率が高いため、シングルクラウンは依然として最も頻繁に行われる間接修復処置となっています。チェアサイドCAD/CAMシステムと高強度ジルコニアの継続的な進歩により、審美性と臨床的耐久性が向上した当日仕上げのクラウン製作が可能となり、その採用がさらに加速しています。
ジルコニア系歯科材料業界における全顎固定式補綴物(All-on-4/All-on-6)セグメントは、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、無歯顎患者向けの永久的なインプラント支持型ソリューションに対する需要の高まりと、全顎デジタルワークフローの進歩に起因するものです。最新のモノリシックジルコニア補綴物は、従来のアクリル製修復物と比較して、優れた破折抵抗性、低摩耗性、そして優れた審美性を備えており、全顎再建において好んで採用されています。
エンドユーザーに関する洞察
2025年には、歯科技工所セグメントが市場シェアの45.3%を占め、市場を支配しました。この優位性は、歯科技工所の統合が進んでいること、デジタル製造能力への投資が増加していること、およびオーダーメイドの歯科修復物の大規模生産を強化することを目的とした提携関係が拡大していることに起因しています。戦略的提携により、歯科技工所は業務効率を高め、顧客基盤を拡大することが可能になっています。2026年7月、CenterGate Capitalは、カナダを代表する歯科補綴物および矯正装置メーカーであるCanadian Dental Labs(CDL)と提携しました。CDLは、カナダ全土で5,000以上の独立系歯科専門家や歯科サービス組織にサービスを提供しており、高品質なジルコニア製修復物の供給において、一元化された歯科技工所ネットワークが果たす役割の拡大を後押ししています。
歯科クリニックセグメントは、予測期間において最も高いCAGRで成長すると予想されています。この成長は、組織化された歯科クリニックネットワークの急速な拡大、デジタルデンティストリーへの投資の増加、および審美・修復治療に対する患者の需要の高まりによって牽引されています。大規模な歯科クリニックチェーンは、臨床インフラを強化し、ジルコニア製クラウン、ブリッジ、インプラント支持型補綴物などの先進的な修復治療へのアクセスを拡大しています。2026年2月、Clove Dentalは1日で48の新規クリニックを開設し、26都市にまたがる715のクリニックへとネットワークを拡大しました。このネットワークは1,700名以上の歯科医師と1,100名の歯科助手によって支えられており、これまでに350万人以上の患者を治療してきました。これは、組織化された歯科医療の規模が拡大していること、およびジルコニア系修復材料への需要が高まっていることを如実に示しています。
流通チャネルに関する洞察
2025年、ジルコニア系歯科材料業界では直接販売セグメントが49.0%のシェアを占め、市場を席巻しました。この優位性は、カスタマイズされた製品ポートフォリオ、技術トレーニング、導入サポート、アフターサービスを提供するために、メーカーが歯科技工所、DSO(歯科診療所運営組織)、および大規模な歯科クリニックチェーンとの直接的な関与をますます好むようになったことが要因となっています。直接販売チャネルにより、サプライヤーは長期的な顧客関係を構築し、個別の価格設定を行い、先進的なジルコニア材料やCAD/CAMソリューションの採用を加速させることができます。この傾向は、メーカーと歯科技工所ネットワークとの間の戦略的パートナーシップによってさらに強化されています。
オンライン販売セグメントは、歯科用資材調達におけるデジタル化の進展、歯科技工所や歯科医院におけるEコマースプラットフォームへの嗜好の高まり、およびメーカー直営のオンラインストアを通じて提供されるジルコニアディスク、ブロック、ミリングツール、CAD/CAM材料の幅広い製品ラインナップにより、予測期間中に最も高いCAGRで成長すると見込まれています。オンラインチャネルでは、製品の比較が容易で、価格設定が透明であり、注文処理が迅速であるほか、技術文書やカスタマーサポートに直接アクセスできるため、調達業務の効率化が図られます。
地域別インサイト
2025年、北米のジルコニア系歯科材料市場は、同地域の先進的なデジタル歯科エコシステム、CAD/CAM修復ワークフローの普及率の高さ、および審美修復やインプラント支持修復物に対する需要の増加に支えられ、売上高シェアで40.0%と最大の割合を占めました。歯科技工所、歯科診療所運営組織(DSO)、専門クリニックが広く存在していることが、クラウン、ブリッジ、全顎補綴物向けのジルコニアディスクおよびブロックの使用を加速させています。米国歯科医師会(ADA)によると、2024年の米国の歯科医療費は約1,890億米ドルに達し、2023年から約4%増加しました。これは、2025年および2026年にかけてジルコニアの需要を支えると予想される、先進的な修復材料やデジタル歯科技術への継続的な投資を反映したものです。
米国のジルコニア系歯科材料市場の動向
米国のジルコニア系歯科材料業界は、CAD/CAM修復、チェアサイド歯科治療、およびインプラント支持型補綴処置の採用拡大に牽引され、力強い成長を遂げています。歯科技工所や歯科医院によるデジタル製造技術への投資拡大が、ジルコニアの利用拡大を後押しし続けています。米国歯科医師会(ADA)健康政策研究所によると、2024年の米国における現役歯科医師数は202,485名であり、先進的なジルコニア修復材料やデジタルワークフローを導入できる大規模な臨床基盤が形成されています。
欧州のジルコニア系歯科材料市場の動向
欧州では、確立された歯科技工所業界と、金属を含まない修復物への嗜好の高まりにより、着実な市場成長が見られます。ドイツ、イタリア、フランス、英国は、強力な歯科製造能力、特定の処置に対する有利な保険償還、および審美歯科やインプラント歯科への需要の高まりにより、引き続き主要市場となっています。多層ジルコニア材料およびデジタル補綴物製造における継続的な革新が、この地域の成長をさらに後押ししています。
英国のジルコニア系歯科材料市場は、修復治療件数の増加、審美歯科への需要の高まり、および歯科診療所におけるデジタルワークフローの継続的な導入により拡大しています。イングランド国民保健サービス(NHS England)によると、2024/25年度には5~9歳の児童21,162人が虫歯を原因として入院しており、口腔疾患がもたらす大きな負担と、ジルコニア系補綴物を含む修復歯科治療へのニーズの高まりが浮き彫りになっています。
アジア太平洋地域のジルコニア系歯科材料市場の動向
アジア太平洋地域のジルコニア系歯科材料業界は、民間歯科クリニックネットワークの拡大、可処分所得の増加、歯科ツーリズムの増加、およびデジタル歯科への投資拡大に牽引され、予測期間中に最も高いCAGRで成長すると予想されています。CAD/CAMシステムの急速な普及と審美修復に対する意識の高まりが、同地域全体でのジルコニア材料の消費を加速させています。2026年2月、Clove Dentalはインド国内26都市に715カ所以上のクリニックを展開するネットワークを拡大し、先進的な修復治療へのアクセスを強化するとともに、インドにおけるジルコニア材料の需要を増加させました。
中国のジルコニア系歯科材料市場は、デジタル歯科の急速な普及、歯科技工所のインフラ拡充、および審美修復やインプラント支持型修復に対する需要の高まりにより、力強い成長を遂げています。国内のジルコニアメーカーの存在に加え、グローバル企業による投資の増加が相まって、現地のサプライチェーンと製造能力が強化されています。例えば、2026年4月、イヴォクラール・ヴィヴァデント・グループは、自動化された歯科用医療機器生産ラインを構築するため、第1段階として1,000万米ドルを投資し、中国本土に初の製造拠点を設立しました。この投資により、現地の生産能力が向上し、製品の供給が安定するとともに、中国全土における先進的なジルコニア系歯科材料の普及拡大が後押しされるものと期待されています。
ラテンアメリカのジルコニア系歯科材料市場の動向
ラテンアメリカのジルコニア系歯科材料業界は、審美歯科への需要の高まり、歯科ツーリズムの拡大、および修復歯科治療へのアクセス改善により、着実な成長が見込まれています。ブラジルとアルゼンチンは、歯科専門家の基盤が厚く、デジタル歯科技術の採用が進んでいることから、依然として主要市場となっています。CAD/CAMラボやインプラント歯科への投資増加が、同地域全体におけるジルコニアの需要を牽引し続けています。
中東・アフリカ(MEA)のジルコニア系歯科材料市場の動向
中東・アフリカ(MEA)のジルコニア系歯科材料業界は、民間歯科クリニックへの投資増加、審美歯科への意識の高まり、および歯科医療インフラの近代化により、着実な成長を遂げています。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカなどの国々では、デジタル歯科への投資を通じて、高度な修復治療やインプラント治療へのアクセスを拡大しています。高品質で金属を含まない修復物に対する需要の高まりが、同地域全体におけるジルコニアの採用をさらに促進すると予想されます。
ジルコニア系歯科材料市場の主要企業に関する洞察
ジルコニア系歯科材料市場の主要企業には、3M、Ivoclar Vivadent、Kuraray Noritake Dental, Inc.(Kuraray America, Inc.)、Argen、Dentsply Sirona、B&D Dental Technology、GC Corporation、VITA North America(VITA Zahnfabrik)、 デンタル・ディレクト、プリティデンタ、セージマックス、およびMETOXIT AGなどが挙げられます。各社は、業界における競争優位性を獲得するため、顧客基盤の拡大に注力しています。そのため、主要企業は新製品の発売や他大手企業との提携など、いくつかの戦略的取り組みを推進しています。
ジルコニア系歯科材料の主要企業
本調査では、ジルコニア系歯科材料市場について、以下の主要企業を分析対象としています。
- 3M
- Ivoclar Vivadent
- Kuraray Noritake Dental, Inc. (Kuraray America, Inc.)
- Argen
- Dentsply Sirona
- B&D Dental Technology
- GC Corporation
- VITA North America (VITA Zahnfabrik)
- Dental Direkt
- Pritidenta (imes-icore GmbH)
- Sagemax
- METOXIT AG
- Institut Straumann AG
最近の動向
- 2026年5月、ショフ、東ソー株式会社、三井化学、およびオーブレイは、歯科補綴物製造過程で発生するジルコニア廃棄物をリサイクルするための共同実証プロジェクトを開始しました。この取り組みは、歯科用ジルコニア材料の循環型リサイクルプロセスの確立を目的としており、2028年度の商業化を目指しています。
- 2026年2月、ヘンリー・シャイン社の歯科技工事業部門であるザーン・デンタル(Zahn Dental)は、輸入材料を用いて米国で製造された多層ジルコニアディスク「Zirlux Independence ML」を発売しました。この製品は、歯科技工所に対し、強化された強度、優れた審美性、そしてデジタル修復ワークフローの効率向上を提供するために導入されました。
「『Zirlux Independence ML』の発売は 、歯科ラボに対し、高品質でありながら手頃な価格のジルコニアを提供するという当社の取り組みを確固たるものにするものです」と、Zahn Dentalのグローバル・デンタル・ラボ&プロステティック・ソリューションズ担当プレジデント、リタ・アクアフレッダ氏は述べました。「当社のラボパートナーには、既存のワークフローに容易に組み込め、生産性の向上と収益性の向上につながるジルコニアが必要です。」
- 2025年2月、Dentsply Sironaは米国で「Cercon yo ML」を発売しました。これは、All-on-X症例を含む幅広い修復物向けに設計された、4Y/5Yのイットリウム最適化多層ジルコニアディスクです。本製品は、優れた透過性、高い強度、自然な審美性、そして迅速な焼結性能を備えており、歯科技工所や歯科医院が修復の効率とワークフローを改善するのに役立ちます。
「よりスマートなジルコニアが登場しました。『Cercon yo ML』により、私たちは修復歯科の新たな基準を打ち立てています」と、デンツプライ・シロナのラボ用材料・デジタルサービス・アトランティス担当副社長、ジェニファー・ケリー氏は述べています。「この先進的なジルコニアは、優れた強度、自然な審美性、そして精度を兼ね備えています。その多層構造とTrue Color Technologyにより、歯科専門家は手間をかけずに自然な仕上がりを実現でき、診療所や歯科技工所が患者様に最良の結果を提供できるよう支援します。」
世界ジルコニア系歯科材料市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、種類、材料グレード、製造プロセス、臨床用途、エンドユーザー、流通チャネル、および地域に基づいて、世界のジルコニア系歯科材料市場レポートをセグメント化しました:
種類別見通し(売上高、百万/十億米ドル、2021年~2033年)
- ジルコニアディスク
- ジルコニアブロック
材料グレード別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 3Y-TZP
- 4Y-PSZ
- 5Y-PSZ
- 多層ジルコニア
- その他の高度グレード
製造プロセス別見通し(売上高、百万/十億米ドル、2021年~2033年)
- CAD/CAMミリング
- プレス成形用ジルコニア
- 3Dプリント用ジルコニア
臨床用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- シングルクラウン
- 歯支持型ブリッジ
- インプラント支持型修復物
- インプラントクラウン
- インプラントブリッジ
- フルアーチ固定補綴物(All-on-4/All-on-6)
- インレー・オンレー
- ベニア
- ジルコニアアバットメント
- 義歯および義歯フレームワーク(ジルコニアベース)
エンドユーザー別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 歯科技工所
- 歯科医院
- 独立系歯科医院
- DSO傘下の歯科医院
- 学術・研究機関
流通チャネル別見通し(売上高、百万/十億米ドル、2021年~2033年)直接販売正規販売店・代理店オンライン販売地域別見通し(売上高、百万/十億米ドル、2021年~2033年)北米米国カナダメキシコ欧州英国ドイツフランスイタリアスペインデンマークスウェーデンノルウェーアジア太平洋日本中国インドタイオーストラリア韓国ラテンアメリカブラジルアルゼンチン中東・アフリカ南アフリカサウジアラビアアラブ首長国連邦クウェート
第1章 方法論と調査範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. 種類
1.1.2. 材料グレード
1.1.3. 製造プロセス
1.1.4. 臨床用途
1.1.5. エンドユーザー
1.1.6. 流通チャネル
1.1.7. 地域範囲
1.1.8. 推定値および予測期間
1.2. 市場の定義
1.3. 調査方法
1.4. 情報の入手方法
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.6. 市場モデルの構築と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.1.1. アプローチ1:商品フローアプローチ
1.7.2. 数量・価格分析 (モデル2)
1.7.2.1. アプローチ2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次情報源の一覧
1.8.2. 一次情報源の一覧
1.8.3. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章. ジルコニア系歯科用材料市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 歯科疾患の有病率の増加
3.2.1.2. 審美性が高く金属を使用しない歯科修復物への需要の高まり
3.2.1.3. デジタルデンティストリーおよびCAD/CAMワークフローの採用拡大
3.2.1.4. 透過性と強度が向上した多層ジルコニア材料における継続的な革新
3.2.2. 市場制約要因の分析
3.2.2.1. ジルコニア材料の高コスト
3.2.2.2. 歯科用材料に対する厳格な規制および品質コンプライアンス要件
3.2.3. 市場機会の分析
3.2.3.1. 新興市場における歯科医療インフラの拡充
3.2.3.
2. 3Dプリント可能なジルコニア材料の商用化
3.2.3.3. 持続可能かつリサイクルされたジルコニア材料の開発
3.2.3.4. インプラント支持型フルアーチジルコニア補綴物(All-on-4/All-on-6)に対する需要の高まり
3.2.4. 市場の課題分析
3.2.4.1. 二ケイ酸リチウム、ハイブリッドセラミックス、およびその他の修復材料との競合
3.2.4.2. 特殊なミリング、焼結、および技術的専門知識の必要性
3.3. ジルコニア系歯科材料の市場分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的・社会的環境
3.3.2.3. 技術的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
第4章. ジルコニア系歯科材料市場:種類別予測および動向分析
4.1. セグメント概要
4.2. 世界のジルコニア系歯科用材料市場:種類別推移分析、2025年および2033年(百万/十億米ドル)
4.3. 世界のジルコニア系歯科用材料市場規模および動向分析(種類別、2021年~2033年)(百万/十億米ドル)
4.4. ジルコニアディスク
4.4.1. ジルコニアディスク市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
4.5. ジルコニアブロック
4.5.1. ジルコニアブロック市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
第5章. ジルコニア系歯科用材料市場:材料グレードの推定値およびトレンド分析
5.1. セグメント・ダッシュボード
5.2. 世界のジルコニア系歯科材料市場:材料グレード別推移分析、2025年および2033年(百万/十億米ドル)
5.3. 世界のジルコニア系歯科材料市場規模およびトレンド分析(材料グレード別)、2021年~2033年(百万/十億米ドル)
5.4. 3Y-TZP
5.4.1. 3Y-TZP市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
5.5. 4Y-PSZ
5.5.1. 4Y-PSZの市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
5.6. 5Y-PSZ
5.6.1. 5Y-PSZ市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
5.7. 多層ジルコニア
5.7.1. 多層ジルコニア市場の売上高推計および予測(2021年~2033年)(百万/十億米ドル)
5.8. その他のハイグレード製品
5.8.1. その他のハイグレード製品の市場売上高推計および予測(2021年~2033年)(百万/十億米ドル)
第6章. ジルコニア系歯科材料市場:製造プロセスの推計およびトレンド分析
6.1. セグメント・ダッシュボード
6.2. 世界のジルコニア系歯科用材料市場:製造プロセス別動向分析、2025年および2033年(百万/十億米ドル)
6.3. 世界のジルコニア系歯科用材料市場規模および動向分析(製造プロセス別)、2021年~2033年(百万/十億米ドル)
6.4. CAD/CAMミリング
6.4.1. CAD/CAMミリング市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
6.5. プレス成形用ジルコニア
6.5.1. プレス成形用ジルコニア市場の売上高推計および予測、2021年 ~2033年(百万/十億米ドル)
6.6. 3Dプリント用ジルコニア
6.6.1. 3Dプリント用ジルコニア市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
第7章. ジルコニア系歯科材料市場:臨床応用に関する推計および動向分析
7.1. セグメント概要
7.2. 世界のジルコニア系歯科材料市場:臨床用途別の動向分析(2025年および2033年)(百万/十億米ドル)
7.3. 世界のジルコニア系歯科材料市場規模および動向分析(臨床用途別、2021年~2033年)(百万/十億米ドル)
7.4. シングルクラウン
7.4.1. シングルクラウン市場の売上高推計および予測(2021年~2033年)(百万/十億米ドル)
7.5. 歯支持型ブリッジ
7.5.1. 歯支持型ブリッジ市場の売上高推計および予測(2021年~2033年) (百万/十億米ドル)
7.6. インプラント支持修復物
7.6.1. インプラント支持修復物の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
7.6.2. インプラントクラウン
7.6.2.1. インプラントクラウンの市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
7.6.3. インプラントブリッジ
7.6.3.1. インプラントブリッジの市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
7.7. フルアーチ固定式補綴物(All-on-4/All-on-6)
7.7.1. フルアーチ固定補綴物(All-on-4/All-on-6)の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
7.8. インレーおよびオンレー
7.8.1. インレーおよびオンレーの市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
7.9. ベニア
7.9.1. ベニア市場の売上高推計および予測、2021年~2033年(百万米ドル/十億米ドル)
7.10. ジルコニアアバットメント
7.10.1. ジルコニアアバットメント市場の売上高推計および予測、2021年~2033年(百万米ドル/十億米ドル)
7.11. 義歯および義歯フレームワーク(ジルコニア製)
7.11.1. 義歯および義歯フレームワーク(ジルコニア製)市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
第8章。ジルコニア系歯科用材料市場:エンドユーザー別の推計および動向分析
8.1. セグメント概要
8.2. 世界のジルコニア系歯科用材料市場:エンドユーザー別の動向分析、2025年および2033年 (百万/十億米ドル)
8.3. 世界のジルコニア系歯科材料市場規模および動向分析(エンドユーザー別、2021年~2033年)(百万/十億米ドル)
8.4. 歯科技工所
8.4.1. 歯科技工所市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
8.5. 歯科サービス組織(DSO)
8.5.1. 歯科サービス組織(DSO)市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
8.6. 歯科医院
8.6.1. 歯科医院市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
8.6.2. 独立系歯科医院
8.6.2.1. 独立系歯科医院市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
8.6.3. DSO傘下の歯科クリニック
8.6.3.1. DSO傘下の歯科クリニック市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
8.7. 学術・研究機関
8.7.1.
学術・研究機関市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
第9章 ジルコニア系歯科材料市場:流通チャネルの推計および動向分析
9.1. セグメント概要
9.2. 世界のジルコニア系歯科材料市場:流通チャネルの推移分析、2025年および2033年(百万/十億米ドル)
9.3. 流通チャネル別、世界のジルコニア系歯科材料市場規模および動向分析、2021年~2033年(百万/十億米ドル)
9.4. 直接販売
9.4.1. 直接販売の市場収益推計および予測、2021年~2033年 (百万/十億米ドル)
9.5. 正規販売店および販売代理店
9.5.1. 正規販売店および販売代理店市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
9.6. オンライン販売
9.6.1. オンライン販売市場の収益推計および予測(2021年~2033年)(百万米ドル/十億米ドル)
第10章 ジルコニア系歯科材料市場:地域別推計および傾向分析(種類、材料グレード、製造プロセス、臨床用途、エンドユーザー、流通チャネル別)
10.1. 地域別ダッシュボード
10.2. 市場規模および動向分析、2021年~2033年
10.3. 北米
10.3.1. 北米のジルコニア系歯科材料市場の推定値および予測(2021年~2033年)(百万/十億米ドル)
10.3.2. 米国
10.3.2.1. 主要国の動向
10.3.2.2. 競争状況
10.3.2.3. 規制の枠組み
10.3.2.4. 保険償還の状況
10.3.2.5. 米国におけるジルコニア系歯科材料市場の推計および予測(2021年~2033年)(百万/十億米ドル)
10.3.3. カナダ
10.3.3.1. 主要国の動向
10.3.3.2. 競争環境
10.3.3.3. 規制の枠組み
10.3.3.4. 償還シナリオ
10.3.3.5. カナダのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.3.4. メキシコ
10.3.4.1. 主要国の動向
10.3.4.2. 競争状況
10.3.4.3. 規制の枠組み
10.3.4.4. 保険償還の状況
10.3.4.5. メキシコのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.4. 欧州
10.4.1. 欧州のジルコニア系歯科用材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.4.2. 英国
10.4.2.1. 主要国の動向
10.4.2.2. 競争環境
10.4.2.3. 規制の枠組み
10.4.2.4. 保険償還の状況
10.4.2.5. 英国のジルコニア系歯科用材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.4.3. ドイツ
10.4.3.1. 主要国の動向
10.4.3.2. 競争環境
10.4.3.3. 規制の枠組み
10.4.3.4. 保険償還の状況
10.4.3.5. ドイツのジルコニア系歯科材料市場に関する推計および予測、2021年~2033年(百万/十億米ドル)
10.4.4. フランス
10.4.4.1. 主要な国別動向
10.4.4.2. 競争状況
10.4.4.3. 規制の枠組み
10.4.4.4. 保険償還のシナリオ
10.4.4.5. フランスにおけるジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.4.5. イタリア
10.4.5.1. 主要国の動向
10.4.5.2. 競争状況
10.4.5.3. 規制の枠組み
10.4.5.4. 保険償還のシナリオ
10.4.5.5. イタリアのジルコニア系歯科用材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.4.6. スペイン
10.4.6.1. 主要国の動向
10.4.6.2. 競争状況
10.4.6.3. 規制の枠組み
10.4.6.4. 保険償還状況
10.4.6.5. スペインのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.4.7. スウェーデン
10.4.7.1. 主要国の動向
10.4.7.2. 競争環境
10.4.7.3. 規制の枠組み
10.4.7.4. 償還状況
10.4.7.5. スウェーデンのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.4.8. デンマーク
10.4.8.1. 主要な国別動向
10.4.8.2.
競争環境
10.4.8.3. 規制の枠組み
10.4.8.4. 保険償還のシナリオ
10.4.8.5. デンマークのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/10億米ドル)
10.4.9. ノルウェー
10.4.9.1. 主要な国別動向
10.4.9.2. 競争状況
10.4.9.3. 規制の枠組み
10.4.9.4. 保険償還の状況
10.4.9.5. ノルウェーのジルコニア系歯科材料市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
10.5. アジア太平洋地域
10.5.1. アジア太平洋地域のジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.5.2. 中国
10.5.2.1. 主要国の動向
10.5.2.2. 競争環境
10.5.2.3. 規制の枠組み
10.5.2.4. 保険償還の状況
10.5.2.5. 中国のジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.5.3. 日本
10.5.3.1. 主要国の動向
10.5.3. 2. 競争状況
10.5.3.3. 規制の枠組み
10.5.3.4. 保険償還の状況
10.5.3.5. 日本のジルコニア系歯科材料市場の推計および予測(2021年~2033年、百万/十億米ドル)
10.5.4. インド
10.5.4.1. 主要国の動向
10.5.4.2. 競争環境
10.5.4.3. 規制の枠組み
10.5.4.4. 保険償還の動向
10.5.4.5. インドのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.5.5. 韓国
10.5.5.1. 主要国の動向
10.5.5.2. 競争状況
10.5.5.3. 規制の枠組み
10.5.5.4. 保険償還の状況
10.5.5.5. 韓国におけるジルコニア系歯科用材料市場の推計および予測、2021年~2033年(百万/10億米ドル)
10.5.6. オーストラリア
10.5.6.1. 主要国の動向
10.5.6.2. 競争環境
10.5.6.3. 規制の枠組み
10.5.6.4. 保険償還の状況
10.5.6.5. オーストラリアのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.5.7. タイ
10.5.7.1. 主要国の動向
10.5.7.2. 競争状況
10.5.7.3. 規制の枠組み
10.5.7.4. 保険償還状況
10.5.7.5. タイのジルコニア系歯科用材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.6. ラテンアメリカ
10.6.1. ラテンアメリカのジルコニア系歯科用材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.6.2. ブラジル
10.6.2.1. 主要国の動向
10.6.2.2. 競争環境
10.6.2.3. 規制の枠組み
10.6.2.4. 保険償還の状況
10.6.2.5. ブラジルのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.6.3. アルゼンチン
10.6.3.1. 主要な国別動向
10.6.3.2. 競争環境
10.6.3.3. 規制の枠組み
10.6.3.4. 保険償還の動向
10.6.3.5. アルゼンチンのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.7. 中東およびアフリカ
10.7.1. 中東およびアフリカのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.7.2. 南アフリカ
10.7.2.1. 主要国の動向
10.7.2.2. 競争環境
10.7.2.3. 規制の枠組み
10.7.2.4. 償還状況
10.7.2.5. 南アフリカのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.7.3. サウジアラビア
10.7.3.1. 主要な国別動向
10.7.3.2.
競争状況
10.7.3.3. 規制の枠組み
10.7.3.4. 償還状況
10.7.3.5. サウジアラビアのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.7.4. アラブ首長国連邦(UAE)
10.7.4.1. 主要国の動向
10.7.4.2. 競争環境
10.7.4.3. 規制の枠組み
10.7.4.4. 償還状況
10.7.4.5. アラブ首長国連邦(UAE)のジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
10.7.5. クウェート
10.7.5.1. 主要国の動向
10.7.5.2. 競争状況
10.7.5.3. 規制の枠組み
10.7.5.4. 償還状況
10.7.5.5. クウェートのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
第11章 競争環境
11.1. 主要市場参加者による最近の動向および影響分析
11.2. 企業の分類
11.3. 企業の市場シェア分析、2025年
11.4. 企業ヒートマップ分析
11.5. 戦略マッピング
11.5.1. 事業拡大
11.5.2. 合併・買収
11.5.3. 提携・協業
11.5.4. 新技術の投入
11.5.5. 研究開発
11.5.6. 企業概要
11.5.7. 3M
11.5.7.1. 企業概要
11.5.7.2. 財務実績
11.5.7.3. 製品ベンチマーク
11.5.7.4. 戦略的取り組み
11.5.8. イヴォクラール・ヴィヴァデント
11.5.8.1. 会社概要
11.5.8.2. 財務実績
11.5.8.3. 製品ベンチマーク
11.5.8.4. 戦略的取り組み
11.5.9. クラレノリタケデンタル株式会社
11.5.9.1. 会社概要
11.5.9.2. 財務実績
11.5.9.3. 製品ベンチマーク
11.5.9.4. 戦略的取り組み
11.5.10. Argen
11.5.10.1. 会社概要
11.5.10.2. 財務実績
11.5.10.3. 製品のベンチマーク
11.5.10.4. 戦略的取り組み
11.5.11. デンツプライ・シローナ
11.5.11.1. 会社概要
11.5.11.2. 財務実績
11.5.11.3. 製品のベンチマーキング
11.5.11.4. 戦略的取り組み
11.5.12. B&D Dental Technology
11.5.12.1. 会社概要
11.5.12.2. 財務実績
11.5.12.3. 製品のベンチマーク
11.5.12.4. 戦略的取り組み
11.5.13. GC Corporation
11.5.13.1. 会社概要
11.5.13.2. 財務実績
11.5.13.3. 製品のベンチマーク
11.5.13.4. 戦略的取り組み
11.5.14. VITA North America (VITA Zahnfabrik)
11.5.14.1. 会社概要
11.5.14.2. 財務実績
11.5.14.3. 製品ベンチマーキング
11.5.14.4. 戦略的取り組み
11.5.15. Dental Direkt
11.5.15.1. 会社概要
11.5.15.2. 財務実績
11.5.15.3. 製品ベンチマーク
11.5.15.4. 戦略的取り組み
11.5.16. Pritidenta (imes-icore GmbH)
11.5.16.1. 会社概要
11.5.16.2. 財務実績
11.5.16.3. 製品ベンチマーク
11.5.16.4. 戦略的取り組み
11.5.17. Sagemax
11.5.17.1. 会社概要
11.5.17.2. 財務実績
11.5.17.3. 製品ベンチマーク
11.5.17.4. 戦略的取り組み
11.5.18. METOXIT AG
11.5.18.1. 会社概要
11.5.18.2. 財務実績
11.5.18.3. 製品のベンチマーク
11.5.18.4. 戦略的取り組み
11.5.19. Institut Straumann AG
11.5.19.1. 会社概要
11.5.19.2. 財務実績
11.5.19.3. 製品ベンチマーク
11.5.19.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 北米のジルコニア系歯科用材料市場、種類別、2021年~2033年(百万/10億米ドル)
表 3 北米のジルコニア系歯科用材料市場、材料グレード別、2021年~2033年(百万/10億米ドル)
表4 北米ジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表5 北米ジルコニア系歯科材料市場、臨床用途別、2021年~2033年 (百万/十億米ドル)
表6 北米ジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表7 北米ジルコニア系歯科材料市場、流通チャネル別、 2021年~2033年(百万/十億米ドル)
表8 米国ジルコニア系歯科材料市場(種類別)、2021年~2033年(百万/十億米ドル)
表9 米国ジルコニア系歯科材料市場(材料グレード別)、2021年 ~2033年(百万/十億米ドル)
表10 米国ジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表11 米国ジルコニア系歯科材料市場、臨床用途別、2021年 – 2033年(百万/十億米ドル)
表12 米国ジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表13 米国ジルコニア系歯科材料市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表14 カナダのジルコニア系歯科材料市場、種類別、2021年~2033年(百万/十億米ドル)
表15 カナダのジルコニア系歯科材料市場、材料グレード別、2021年 ~2033年(百万米ドル/十億米ドル)
表16 カナダのジルコニア系歯科材料市場:製造プロセス別、2021年~2033年(百万米ドル/十億米ドル)
表17 カナダのジルコニア系歯科材料市場:臨床用途別、2021年 – 2033年(百万/十億米ドル)
表18 カナダのジルコニア系歯科材料市場:エンドユーザー別、2021年~2033年(百万/十億米ドル)
表19 カナダのジルコニア系歯科材料市場:流通チャネル別、2021年~2033年 (百万/十億米ドル)
表20 メキシコのジルコニア系歯科材料市場、種類別、2021年~2033年(百万/十億米ドル)
表21 メキシコのジルコニア系歯科材料市場、材料グレード別、2021年~2033年 (百万/十億米ドル)
表22 メキシコのジルコニア系歯科材料市場(製造プロセス別、2021年~2033年)(百万/十億米ドル)
表23 メキシコのジルコニア系歯科材料市場(臨床用途別、2021年~2033年)(百万/十億米ドル)
表24 メキシコのジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表25 メキシコのジルコニア系歯科材料市場、流通チャネル別、2021年~2033年 (百万/十億米ドル)
表26 欧州のジルコニア系歯科材料市場:種類別、2021年~2033年(百万/十億米ドル)
表27 欧州のジルコニア系歯科材料市場、材料グレード別、2021年~2033年(百万/十億米ドル)
表28 欧州のジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表29 欧州のジルコニア系歯科材料市場、臨床用途別、2021年~2033年(百万/十億米ドル)
表30 欧州のジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表31 欧州のジルコニア系歯科材料市場、 流通チャネル別、2021年~2033年(百万/十億米ドル)
表32 ドイツのジルコニア系歯科材料市場、種類別、2021年~2033年(百万/十億米ドル)
表33 ドイツのジルコニア系歯科材料市場、材料グレード別、2021年~2033年 (百万/十億米ドル)
表34 ドイツのジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表35 ドイツのジルコニア系歯科材料市場、臨床用途別、2021年 ~2033年(百万/十億米ドル)
表36 ドイツのジルコニア系歯科材料市場:エンドユーザー別、2021年~2033年(百万/十億米ドル)
表37 ドイツのジルコニア系歯科材料市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表38 英国のジルコニア系歯科材料市場、種類別、2021年~2033年(百万/十億米ドル)
表39 英国のジルコニア系歯科材料市場、材料グレード別、2021年~2033年(百万/十億米ドル)
表40 英国のジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表41 英国のジルコニア系歯科材料市場、臨床用途別、2021年~2033年(百万/十億米ドル)
表42 英国のジルコニア系歯科用材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表43 英国のジルコニア系歯科用材料市場、流通チャネル別、2021年 ~2033年(百万/十億米ドル)
表44 フランスにおけるジルコニア系歯科材料市場:種類別、2021年~2033年(百万/十億米ドル)
表45 フランスにおけるジルコニア系歯科材料市場(材料グレード別)、2021年~2033年(百万/十億米ドル)
表46 フランスにおけるジルコニア系歯科材料市場(製造プロセス別)、2021年 ~2033年(百万/十億米ドル)
表47 フランスにおけるジルコニア系歯科用材料市場:臨床用途別、2021年~2033年(百万/十億米ドル)
表48 フランスにおけるジルコニア系歯科用材料市場:エンドユーザー別、2021年~2033年(百万/十億米ドル)
表49 フランスにおけるジルコニア系歯科材料市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表50 イタリアにおけるジルコニア系歯科材料市場:種類別、2021年~2033年(百万/十億米ドル)
表51 イタリアのジルコニア系歯科材料市場、材料グレード別、2021年~2033年(百万/十億米ドル)
表52 イタリアのジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表53 イタリアのジルコニア系歯科材料市場:臨床用途別、2021年~2033年(百万/十億米ドル)
表54 イタリアのジルコニア系歯科材料市場:エンドユーザー別、2021年~2033年(百万/十億米ドル)
表55 イタリアのジルコニア系歯科材料市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表56 スペインのジルコニア系歯科材料市場、種類別、2021年~2033年(百万/十億米ドル)
表57 スペインのジルコニア系歯科材料市場、材料グレード別、2021年~20 33年(百万/十億米ドル)
表58 スペインのジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表59 スペインのジルコニア系歯科材料市場、臨床用途別、2021年 ~2033年(百万/十億米ドル)
表60 スペインのジルコニア系歯科材料市場:エンドユーザー別、2021年~2033年(百万/十億米ドル)
表61 スペインのジルコニア系歯科材料市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表62 デンマークのジルコニア系歯科材料市場、種類別、2021年~2033年(百万/十億米ドル)
表63 デンマークのジルコニア系歯科材料市場、 材料グレード別、2021年~2033年(百万/十億米ドル)
表64 デンマークのジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表65 デンマークのジルコニア系歯科材料市場、臨床用途別、2021年~2033年(百万/十億米ドル)
表66 デンマークのジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表67 デンマークのジルコニア系歯科材料市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表68 スウェーデンのジルコニア系歯科材料市場、種類別、2021年~2033年 (百万/十億米ドル)
表69 スウェーデンにおけるジルコニア系歯科材料市場:材料グレード別、2021年~2033年(百万/十億米ドル)
表70 スウェーデンにおけるジルコニア系歯科材料市場:製造プロセス別、2021年~2033年(百万/十億米ドル)
表71 スウェーデンのジルコニア系歯科材料市場(臨床用途別、2021年~2033年)(百万/十億米ドル)
表72 スウェーデンのジルコニア系歯科材料市場(エンドユーザー別、2021年~2033年)(百万/十億米ドル)
表73 スウェーデンのジルコニア系歯科材料市場(流通チャネル別、2021年 ~2033年(百万/十億米ドル)
表74 ノルウェーのジルコニア系歯科材料市場、種類別、2021年~2033年(百万/十億米ドル)
表75 ノルウェーのジルコニア系歯科材料市場、材料グレード別、2021年~2033年 (百万/十億米ドル)
表76 ノルウェーのジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表77 ノルウェーのジルコニア系歯科材料市場、臨床用途別、2021年~2033年 (百万/十億米ドル)
表78 ノルウェーのジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表79 ノルウェーのジルコニア系歯科材料市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表80 アジア太平洋地域のジルコニア系歯科材料市場(種類別、2021年~2033年)(百万/十億米ドル)
表81 アジア太平洋地域のジルコニア系歯科材料市場(材料グレード別、2021年~2033年)(百万/十億米ドル)
表82 アジア太平洋地域のジルコニア系歯科用材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表83 アジア太平洋地域のジルコニア系歯科用材料市場、 臨床用途別、2021年~2033年(百万/十億米ドル)
表84 アジア太平洋地域のジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表85 アジア太平洋地域のジルコニア系歯科材料市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表86 中国のジルコニア系歯科材料市場、種類別、2021年~2033年(百万/十億米ドル)
表87 中国のジルコニア系歯科材料市場、材料グレード別、2021年 ~2033年(百万/十億米ドル)
表88 中国のジルコニア系歯科材料市場:製造プロセス別、2021年~2033年(百万/十億米ドル)
表89 中国のジルコニア系歯科材料市場:臨床用途別、2021年~2033年 (百万/十億米ドル)
表90 中国のジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表91 中国のジルコニア系歯科材料市場、流通チャネル別、2021年~2033年 (百万/十億米ドル)
表92 インドのジルコニア系歯科用材料市場(種類別、2021年~2033年)(百万/ 十億)
表93 インドのジルコニア系歯科材料市場、材料グレード別、2021年~2033年(百万/十億米ドル)
表94 インドのジルコニア系歯科材料市場、製造プロセス別、2021年~2033年 (百万米ドル/十億米ドル)
表95 インドのジルコニア系歯科材料市場、臨床用途別、2021年~2033年(百万米ドル/十億米ドル)
表96 インドのジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年 (百万/十億米ドル)
表97 インドのジルコニア系歯科材料市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表98 日本のジルコニア系歯科材料市場、種類別、2021年~2033年(百万/十億米ドル)
表99 日本のジルコニア系歯科材料市場、材料グレード別、2021年~2033年 (百万/十億米ドル)
表100 日本のジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表101 日本のジルコニア系歯科材料市場、臨床用途別、2021年~2033年(百万/十億米ドル)
表102 日本のジルコニア系歯科材料市場、エンドユーザー別、2021年 ~2033年(百万/十億米ドル)
表103 日本のジルコニア系歯科材料市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表104 オーストラリアのジルコニア系歯科材料市場:種類別、2021年~2033年(百万/十億米ドル)
表105 オーストラリアのジルコニア系歯科用材料市場、材料グレード別、2021年~2033年 (百万/十億米ドル)
表106 オーストラリアのジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表107 オーストラリアのジルコニア系歯科材料市場、臨床用途別、2021年 ~2033年(百万/十億米ドル)
表108 オーストラリアのジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表109 オーストラリアのジルコニア系歯科材料市場、 流通チャネル別、2021年~2033年(百万/十億米ドル)
表110 韓国におけるジルコニア系歯科材料市場、種類別、2021年~2033年(百万/十億米ドル)
表111 韓国におけるジルコニア系歯科材料市場、材料グレード別、2021年~2033年 (百万/十億米ドル)
表112 韓国におけるジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表113 韓国におけるジルコニア系歯科材料市場、臨床用途別、2021年~2033年 (百万/十億米ドル)
表114 韓国におけるジルコニア系歯科材料市場:エンドユーザー別、2021年~2033年(百万/十億米ドル)
表115 韓国におけるジルコニア系歯科材料市場:流通チャネル別、 2021年~2033年(百万/十億米ドル)
表116 タイのジルコニア系歯科材料市場(種類別、2021年~2033年)(百万/十億米ドル)
表117 タイのジルコニア系歯科材料市場(材料グレード別、2021年~2033年)(百万/十億米ドル)
表118 タイのジルコニア系歯科用材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表119 タイのジルコニア系歯科用材料市場、臨床用途別、2021年~2033年(百万/十億米ドル)
表120 タイのジルコニア系歯科材料市場:エンドユーザー別、2021年~2033年(百万/十億米ドル)
表121 タイのジルコニア系歯科材料市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表122 ラテンアメリカにおけるジルコニア系歯科材料市場(種類別、2021年~2033年)(百万/十億米ドル)
表123 ラテンアメリカにおけるジルコニア系歯科材料市場(材料グレード別、2021年~2033年)(百万/十億米ドル)
表124 ラテンアメリカにおけるジルコニア系歯科材料市場、製造プロセス別、2021年~2033年(百万/十億米ドル)
表125 ラテンアメリカにおけるジルコニア系歯科材料市場、臨床用途別、2021年~2033年(百万/十億米ドル)
表126 ラテンアメリカにおけるジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表127 ラテンアメリカにおけるジルコニア系歯科材料市場、流通チャネル別、2021年~2033年 (百万/十億米ドル)
表128 ブラジルにおけるジルコニア系歯科材料市場:種類別、2021年~2033年(百万/十億米ドル)
表129 ブラジルにおけるジルコニア系歯科材料市場:材料グレード別、2021年 ~2033年(百万/十億米ドル)
表130 ブラジルにおけるジルコニア系歯科材料市場(製造プロセス別、2021年~2033年)(百万/十億米ドル)
表131 ブラジルにおけるジルコニア系歯科材料市場(臨床用途別、2021年~2033年) (百万/十億米ドル)
表132 ブラジルのジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表133 ブラジルのジルコニア系歯科材料市場、流通チャネル別、2021年 ~2033年(百万米ドル/十億米ドル)
表134 アルゼンチンのジルコニア系歯科材料市場(種類別、2021年~2033年)(百万米ドル/十億米ドル)
表135 アルゼンチンのジルコニア系歯科材料市場(材料グレード別、2021年~2033年)(百万米ドル/十億米ドル)
表136 アルゼンチンのジルコニア系歯科材料市場:製造プロセス別、2021年~2033年(百万/十億米ドル)
表137 アルゼンチンのジルコニア系歯科材料市場:臨床用途別、2021年~2033年 (百万/十億米ドル)
表138 アルゼンチンのジルコニア系歯科材料市場、エンドユーザー別、2021年 ~2033年(百万/十億米ドル)
表139 アルゼンチンのジルコニア系歯科材料市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表140 MEAのジルコニア系歯科材料市場、種類別、2021年~2033年 (百万/十億米ドル)
表141 MEA地域のジルコニア系歯科材料市場:材料グレード別、2021年~2033年(百万/十億米ドル)
表142 MEA地域のジルコニア系歯科材料市場:製造プロセス別、2021年~2033年(百万/十億米ドル)
表143 MEAジルコニア系歯科材料市場、臨床用途別、2021年~2033年(百万/十億米ドル)
表144 MEAジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表145 MEAジルコニア系歯科材料市場、流通チャネル別、2021年~2033年(百万米ドル/十億米ドル)
表146 南アフリカのジルコニア系歯科材料市場、種類別、2021年~2033年(百万米ドル/十億米ドル)
表147 南アフリカのジルコニア系歯科材料市場:材料グレード別、2021年~2033年(百万/十億米ドル)
表148 南アフリカのジルコニア系歯科材料市場:製造プロセス別、2021年~2033年(百万/十億米ドル)
表149 南アフリカのジルコニア系歯科材料市場:臨床用途別、2021年~2033年(百万/十億米ドル)
表150 南アフリカのジルコニア系歯科材料市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表151 南アフリカのジルコニア系歯科材料市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表152 サウジアラビアのジルコニア系歯科材料市場:種類別、2021年~2033年(百万/十億米ドル)
表153 サウジアラビアのジルコニア系歯科材料市場、材料グレード別、2021年~2033年(百万/十億米ドル)
表154 サウジアラビアのジルコニア系歯科材料市場、製造プロセス別、2021年~2033年
(百万/十億米ドル)
表155 サウジアラビアのジルコニア系歯科材料市場:臨床用途別、2021年~2033年(百万/十億米ドル)
表156 サウジアラビアのジルコニア系歯科材料市場:エンドユーザー別、2021年~2033年(百万/十億米ドル)
表157 サウジアラビアのジルコニア系歯科材料市場(流通チャネル別、2021年~2033年)(百万/十億米ドル)
表158 アラブ首長国連邦(UAE)のジルコニア系歯科材料市場(種類別、2021年~2033年)(百万/十億米ドル)
表159 アラブ首長国連邦(UAE)のジルコニア系歯科材料市場、材料グレード別、2021年~2033年(百万/十億米ドル)
表160 アラブ首長国連邦(UAE)のジルコニア系歯科材料市場、製造プロセス別、2021年 ~2033年(百万/十億米ドル)
表161 アラブ首長国連邦(UAE)のジルコニア系歯科材料市場:臨床用途別、2021年~2033年(百万/十億米ドル)
表162 アラブ首長国連邦(UAE)のジルコニア系歯科材料市場:エンドユーザー別、2021年~2033年 (百万/十億米ドル)
表163 アラブ首長国連邦(UAE)のジルコニア系歯科材料市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表164 クウェートのジルコニア系歯科材料市場、種類別、 2021年~2033年(百万/十億米ドル)
表165 クウェートのジルコニア系歯科材料市場(材料グレード別)、2021年~2033年(百万/十億米ドル)
表166 クウェートのジルコニア系歯科材料市場(製造プロセス別)、2021年~2033年(百万/十億米ドル)
表167 クウェートのジルコニア系歯科材料市場、臨床用途別、2021年~2033年(百万/十億米ドル)
表168 クウェートのジルコニア系歯科材料市場、エンドユーザー別、 2021年~2033年(百万/十億米ドル)
表169 クウェートにおけるジルコニア系歯科材料市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
図一覧
図1. ジルコニア系歯科材料市場のセグメンテーション
図2. 市場調査プロセス
図3. 情報収集
図4. データ分析モデル
図5. 市場の策定と検証
図6. データの検証と公表
図7. 市場の概要
図8. セグメントの概要
図9. 競合環境の概要
図10. ジルコニア系歯科材料市場の規模と成長見通し、2021年~2033年(百万/十億米ドル)
図11. ジルコニア系歯科材料市場:産業バリューチェーン分析
図12.
ジルコニア系歯科材料市場:市場ダイナミクス
図13. ジルコニア系歯科材料市場:ポーターの分析
図14. ジルコニア系歯科材料市場:PESTEL分析
図15. ジルコニア系歯科材料のタイプ別市場シェア、2025年および2033年 (百万/十億米ドル)
図16. ジルコニア系歯科材料市場(種類別):市場シェア(2025年および2033年)
図17. ジルコニアディスク市場の推計および予測(2021年~2033年)(売上高、百万/十億米ドル)
図18. ジルコニアブロック市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図19. ジルコニア系歯科材料市場の材料グレード別市場シェア、2025年および2033年(百万/十億米ドル)
図20. ジルコニア系歯科材料市場(材料グレード別):市場シェア、2025年および2033年
図21. 3Y-TZP市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図22. 4Y-PSZ市場の推計および予測、2021年~2033年 (売上高、百万/十億米ドル)
図23. 5Y-PSZ市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図24. 多層ジルコニア市場の推計および予測、2021年~2033年 (売上高、百万/十億米ドル)
図25. その他のハイグレード製品の市場推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図26. ジルコニア系歯科材料の製造プロセス別市場シェア、2025年および2033年(百万/十億米ドル)
図27. ジルコニア系歯科材料市場、製造 別:市場シェア、2025年および2033年
図28. CAD/CAMミリング市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図29. プレス加工用ジルコニア市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図30. 3Dプリント用ジルコニア市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図31. ジルコニア系歯科材料市場の臨床用途別市場シェア、2025年および2033年 (百万/十億米ドル)
図32. ジルコニア系歯科材料市場(臨床用途別):市場シェア、2025年および2033年
図33. シングルクラウン市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図34. 天然歯支持ブリッジ市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図35. インプラント支持修復物の市場推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図36. インプラントクラウンの市場推計および予測、2021年~2033年
(売上高、百万/十億米ドル)
図37. インプラントブリッジ市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図38. フルアーチ固定式補綴物(All-on-4/All-on-6)市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図39. インレーおよびオンレー市場の推計および予測、2021年~2033年 (売上高、百万/十億米ドル)
図40. ベニア市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図41. ジルコニアアバットメント市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図42. 義歯および義歯フレームワーク(ジルコニア系)市場の推計および予測、2021年~2033年 (売上高、百万/十億米ドル)
図43. ジルコニア系歯科材料市場のエンドユーザー別市場シェア、2025年および2033年(百万/十億米ドル)
図44. ジルコニア系歯科材料市場(エンドユーザー別):市場シェア、2025年および2033年
図45. 歯科技工所市場の推計および予測、2021年 ~2033年(売上高、百万/十億米ドル)
図46. 歯科医院市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図47. 独立系歯科医院市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図48. DSO提携歯科医院市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図49. 学術・研究機関の市場推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図50. ジルコニア系歯科材料市場の流通チャネル別市場シェア、2025年および2033年(百万/十億米ドル)
図51. ジルコニア系歯科材料市場(流通チャネル別):市場シェア、2025年および2033年
図52. 直接販売市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図53.
正規販売店および販売代理店の市場推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図54. オンライン販売の市場推計および予測、2021年~2033年(売上高、百万/十億米ドル)
図55. 地域別市場:主なポイント
図56. 北米におけるジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図57. 米国におけるジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図58. カナダのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図59. メキシコのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図60. 欧州のジルコニア系歯科材料市場の推計値および予測(2021年~2033年)(百万/十億米ドル)
図61. 英国のジルコニア系歯科材料市場の推計値および予測(2021年~2033年)(百万/十億米ドル)
図62. ドイツのジルコニア系歯科材料市場の推計および予測(2021年~2033年)(百万/十億米ドル)
図63. フランスのジルコニア系歯科材料市場の推計および予測(2021年~2033年)(百万/十億米ドル)
図64. イタリアのジルコニア系歯科材料市場の推計および予測(2021年~2033年)(百万/十億米ドル)
図65. スペインのジルコニア系歯科材料市場の推計および予測(2021年 ~2033年)(百万/十億米ドル)
図66. スウェーデンのジルコニア系歯科材料市場の推計および予測(2021年~2033年) (百万/十億米ドル)
図67. デンマークのジルコニア系歯科材料市場の推計および予測(2021年~2033年)(百万/十億米ドル)
図68. ノルウェーのジルコニア系歯科材料市場の推計および予測(2021年~2033年) (百万/十億米ドル)
図69. アジア太平洋地域のジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図70. 中国のジルコニア系歯科材料市場の推計および予測、2021年 ~2033年(百万/十億米ドル)
図71. 日本のジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図72. インドのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図73. 韓国のジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図74. オーストラリアのジルコニア系歯科用材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図75. タイのジルコニア系歯科用材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図76. ラテンアメリカのジルコニア系歯科用材料市場の推計および予測、2021年 ~2033年(百万/十億米ドル)
図77. ブラジルのジルコニア系歯科材料市場の推計および予測、2021年~2033年 (百万/十億米ドル)
図78. アルゼンチンのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図79. 中東・アフリカ(MEA)のジルコニア系歯科材料市場の推計および予測、2021年~2033年 (百万/十億米ドル)
図80. 南アフリカのジルコニア系歯科材料市場の推計および予測(2021年~2033年)(百万/十億米ドル)
図81. サウジアラビアのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図82. アラブ首長国連邦(UAE)のジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図83. クウェートのジルコニア系歯科材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
図84. 主要企業の分類
図85. 企業の市場における位置づけ
図86. 主要企業の市場シェア分析、2025年
図87. 戦略的枠組み









