主な市場動向と洞察
- 製品別:2025年には、生体皮膚代用材が64.9%という最大の売上シェアを占めました。
- 用途別:2025年には、慢性創傷が59.8%という最大の売上シェアを占めました。
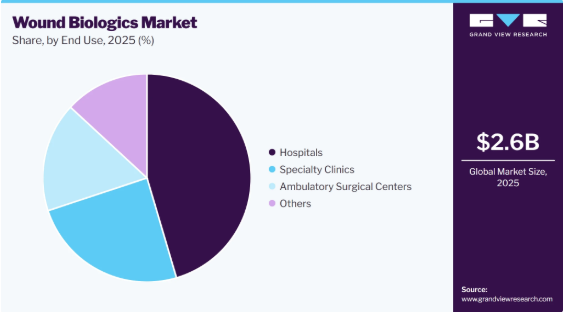
- 最終用途別:2025年には、病院が45.4%という最大の売上シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア43.5%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
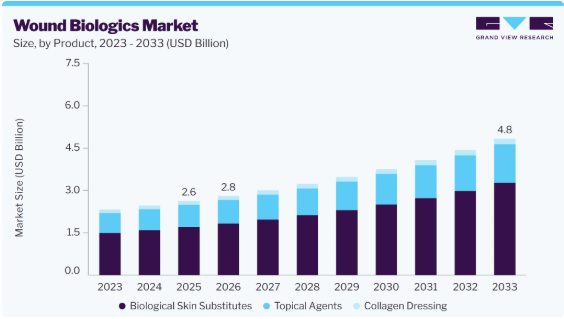
- 2025年の市場規模:26億米ドル
- 2026年の推定市場規模:
- 2033年までの予測市場規模:48億米ドル
- CAGR(2026年~2033年):8.1%
慢性創傷や糖尿病の有病率の増加は、創傷バイオロジクス市場の主要な成長要因となっています。これは、糖尿病性足潰瘍、静脈性下肢潰瘍、褥瘡、およびその他の治癒困難な創傷に対して、組織再生を促進し治癒を加速させる先進的な治療法が必要とされるためです。国際糖尿病連合(IDF)によると、世界的に糖尿病の症例数は増加の一途をたどっており、慢性創傷の合併症リスクを抱える患者数も増加しています。皮膚代用材、胎盤組織同種移植片、細胞外マトリックス(ECM)ベースの治療法などの生体由来創傷ケア製品は、複雑な創傷を有する患者において、治癒結果の改善、感染リスクの低減、および切断率の低下を図るために採用されています。
外科手術や外傷の件数が増加していることは、創傷バイオロジクス市場の主要な推進要因となっています。これらの症例では、組織再生を促進し、感染や治癒遅延などの合併症リスクを低減するために、高度な創傷管理が必要となる場合が多いためです。皮膚代用材、羊膜同種移植片、細胞外マトリックス(ECM)ベースの治療法などの生物学的創傷ケア製品は、複雑な外科的創傷、整形外科手術、熱傷、外傷の症例において、ますます広く使用されるようになっています。世界的な手術件数の増加や、交通事故、スポーツ傷害、熱傷の発生率の上昇により、病院や外傷センターにおける再生医療用創傷バイオロジクスへの需要は拡大し続けています。
さらに、医療従事者が組織再生を促進し、創傷の閉鎖を加速させ、臨床転帰を改善する治療法を模索していることから、再生医療や先進的な創傷ケア療法の採用拡大が、創傷バイオロジクス市場の主要な推進要因となっています。バイオエンジニアリングによる皮膚代用材、胎盤組織同種移植片、細胞外マトリックス(ECM)ベースの治療法、成長因子製剤などの生体材料製品は、慢性および複雑な創傷の管理に組み込まれています。組織工学、再生バイオマテリアル、および細胞ベースの技術における継続的な進歩により、病院、専門の創傷ケアセンター、および外来診療の現場において、創傷バイオロジクスの臨床応用と採用がさらに拡大しています。
- 2026年4月、Organogenesis Holdings社は、糖尿病性足潰瘍の治療における「PuraPly AM」のランダム化比較試験(RCT)が成功裏に完了したことを発表しました。本試験は主要評価項目を達成し、慢性創傷管理における生物学的細胞外マトリックス(ECM)ベースの治療法の臨床的採用が拡大していることを裏付けました。
- 2026年5月、コンバテック・グループは、欧州創傷管理協会(EWMA)2026年大会において、同社の「先進創傷ケア」イノベーション・パイプラインを紹介し、慢性創傷や治癒困難な創傷の治癒成果を向上させることを目的とした次世代の再生創傷ケア技術を強調しました。
市場の集中度と特徴
創傷バイオロジクス市場では、再生医療および組織工学の継続的な進歩に牽引され、著しいイノベーションが進んでいます。例えば、スミス・アンド・ネフュー社は、GRAFIX PLUSおよびSTRAVIX PLによりバイオロジクス製品ポートフォリオを拡大し、複雑な創傷管理のための凍結保存された胎盤組織マトリックスを提供しています。MiMedx Groupは、「EPIFIX」などの羊膜組織由来製品の研究開発を継続しており、一方、Organogenesis Holdingsは、糖尿病性足潰瘍や静脈性下肢潰瘍向けの「Apligraf」や「Dermagraft」などの製品により、ポートフォリオを強化しています。さらに、3Dバイオプリントによる皮膚構築物、幹細胞を用いた治療法、AIを活用した創傷評価といった新たなイノベーションが、バイオロジクス創傷ケアの精度と有効性をさらに向上させています。
創傷バイオロジクス業界では、各社が再生医療のポートフォリオを強化し、製品パイプラインを拡大し、世界市場での存在感を高めることを目指す中、中程度から高い水準の合併・買収(M&A)が相次いでいます。戦略的な買収は、高度な創傷管理に対する需要の高まりに対応するため、創傷バイオロジクス技術、胎盤組織製品、および組織工学の能力に重点が置かれています。こうした取引により、メーカーはイノベーションを加速させ、臨床適応症を拡大し、確立された流通ネットワークへのアクセスを得ることが可能となり、その結果、市場内の競争が激化しています。
規制面の動向は、製品の品質、臨床エビデンスの要件、および償還の監督を強化することで、市場形成において引き続き極めて重要な役割を果たしています。例えば、2025年、CMSは2026会計年度(CY 2026)のメディケア医師報酬スケジュールに基づき、大幅な償還改革を最終決定しました。これにより、ほとんどの皮膚代用材は「インシデント・トゥ(incident-to)」供給品として再分類される一方、公衆衛生サービス法第351条に基づく認可済み生物学的製剤に対してのみ、平均販売価格(ASP)に基づく償還が維持されることになりました。さらに、CMSは、ステークホルダーとのさらなる対話を可能にするため、皮膚代用材移植片に関する計画されていた地域別給付決定(LCD)を撤回しました。これは、先進的な創傷用生物製剤を規制する環境がいかに流動的であるかを浮き彫りにしています。
市場は病院や専門の創傷ケアセンターに高度に集中しており、これらの施設では、主に複雑な慢性創傷や術後創傷管理に対して、先進的な生物学的療法が施されています。多職種からなる創傷ケアチームの存在、高度な診断能力、そして有利な償還経路が整っていることから、製品の利用の大部分はこれらの施設で占められています。生物学的創傷療法へのアクセスが容易になり、外来での創傷管理が拡大し続けるにつれ、その導入は外来手術センターや在宅医療の現場へと徐々に広がっています。
アナリストの見解
創傷バイオロジクス市場は、慢性創傷の負担の増大、糖尿病有病率の上昇、および治癒が遅い傷を負いやすい高齢人口の増加を背景に、大幅な成長が見込まれています。医療提供者は、従来の創傷ケア手法と比較して組織再生を促進し、治癒成果を向上させるため、皮膚代用材、羊膜組織製品、細胞外マトリックス(ECM)ベースのソリューションなどのバイオロジクス療法を採用しています。治療費の高さや厳格な規制要件といった課題は依然として残っていますが、再生医療の継続的な進歩、臨床的エビデンスの拡大、および保険償還支援の改善により、市場での採用がさらに進むと予想されます。高度な創傷管理への需要が高まり続ける中、イノベーション、臨床的検証、および事業地域の拡大に投資する企業は、進化し続ける創傷バイオロジクス市場において競争上の優位性を獲得する可能性が高いと考えられます。
製品インサイト
2025年には、生体由来皮膚代用材セグメントが創傷バイオロジクス市場を牽引し、売上高シェア64.9%という最大のシェアを占め、予測期間中は最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、糖尿病性足潰瘍、静脈性下肢潰瘍、褥瘡、火傷など、慢性で治癒しない創傷の組織再生を促進し、治癒を加速させるという点で、その有効性が実証されていることに起因しています。これらの製品の広範な採用は、強力な臨床的エビデンス、病院での創傷ケアにおける使用の増加、およびバイオエンジニアリング製品やヒト組織由来製品の入手可能性の高まりによって支えられています。継続的な製品革新、臨床適応症の拡大、および特定の製品に対する有利な保険償還が、このセグメントの市場における主導的な地位をさらに強固なものにしています。
外用剤セグメントは、臨床現場および在宅医療の両方で容易に適用できる低侵襲療法への需要の高まりに牽引され、予測期間中に大幅な成長が見込まれています。成長因子、抗菌ペプチド、コラーゲン、その他の再生バイオ分子を含む生物学的局所製剤は、創傷治癒を促進し、感染リスクを低減し、患者の転帰を改善する能力から、注目を集めています。先進的な生物学的局所製剤に関する継続的な研究に加え、慢性創傷の有病率の上昇や外来での創傷管理の拡大が相まって、このセグメントの成長をさらに牽引すると予想されます。
用途別分析
2025年には、慢性創傷セグメントが市場を牽引し、売上高シェア59.8%という最大のシェアを占めました。これは、特に高齢層、糖尿病患者、肥満者、血管疾患患者の間で、糖尿病性足潰瘍、静脈性下肢潰瘍、褥瘡の有病率が増加していることが要因です。これらの創傷では、組織再生を促進し、治癒を加速させ、感染や切断のリスクを低減するために、高度な生物学的療法が必要となる場合が多くあります。良好な臨床結果に支えられ、生体由来皮膚代用材、羊膜製品、および細胞外マトリックス(ECM)ベースの治療法の臨床現場での採用が拡大していることが、同セグメントの市場における主導的地位をさらに強固なものにしました。
急性創傷セグメントは、世界的な外科手術件数、外傷、および火傷症例の増加に牽引され、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。治癒時間の短縮、手術部位感染の予防、術後の回復改善への注目が高まっていることから、急性創傷管理における生物学的創傷ケア製品の採用が加速しています。さらに、生体工学による皮膚代用材、成長因子療法、再生医療用生物製剤の進歩に加え、低侵襲・外来治療への移行も相まって、このセグメントの成長をさらに後押しすると予想されます。
エンドユーザーに関する洞察
2025年、病院セグメントは、慢性創傷、熱傷、外傷、および術後創傷の治療を必要とする患者数が多いため、45.4%という最大の売上シェアを占め、創傷バイオロジクス市場を牽引しました。病院は、専門の創傷ケアチーム、多職種による専門知識、そして高度な診断・手術インフラへのアクセスを備えているため、先進的なバイオロジクス療法の実施における主要な場となっています。特定のバイオ製品に対する有利な保険償還や、再生医療を用いた創傷ケア技術の採用拡大により、病院は主要なエンドユーザーセグメントとしての地位をさらに強固なものとしています。
外来手術センター(ASC)セグメントは、外来手術への移行が進んでいることや、費用対効果の高い創傷管理が推進されていることを背景に、予測期間中に最も高いCAGRで成長すると見込まれています。ASCでは、治癒の促進、術後合併症の低減、および患者の回復期間の短縮を目的として、生物学的創傷ケア製品の採用がますます進んでいます。低侵襲手術への需要の高まり、再生医療による創傷治療の進歩、および外来診療に対する保険償還範囲の拡大が、このセグメントの成長をさらに後押しすると予想されます。
地域別分析
北米は、慢性創傷の高い有病率、高齢化、および糖尿病や肥満の発生率の増加を背景に、2025年には43.5%という最大の売上シェアを占め、創傷バイオロジクス市場を牽引しました。同地域は、先進的な医療インフラ、再生医療技術の広範な導入、およびバイオロジクス皮膚代用材や組織由来製品の臨床現場での積極的な活用といった恩恵を受けています。継続的な製品革新、特定の生物学的療法に対する有利な保険償還、そして主要メーカーの存在が、同地域全体の市場成長をさらに後押ししています。
米国の創傷バイオロジクス市場の動向
2025年、米国の創傷バイオロジクス業界は、慢性創傷の大きな負担、糖尿病有病率の上昇、および急速な人口の高齢化に支えられ、北米で最大のシェアを占めました。市場の成長は、病院や専門の創傷ケアセンターにおける生体由来皮膚代用材、胎盤組織同種移植片、およびその他の再生医療を用いた創傷治療法の積極的な導入によって牽引されています。継続的な製品革新、先進的な生体由来製品に対する好意的な規制環境、および特定の創傷ケア製品に対するメディケアの償還範囲の拡大が、米国市場をさらに強化し続けています。
欧州の創傷用バイオロジクス市場の動向
欧州の創傷用バイオロジクス業界は、慢性創傷の有病率の上昇、人口の高齢化、および糖尿病や血管疾患の発生率の増加に牽引され、著しい成長を遂げています。この地域では、確立された医療制度と拡大する創傷ケアサービスに支えられ、生体由来皮膚代用材、羊膜製品、および組織工学療法の採用が拡大しています。さらに、医療機器規則(MDR)の施行や再生医療への継続的な投資が、イノベーションを促進し、先進的な創傷バイオロジクス製品の品質と安全性の向上につながっています。
英国の創傷バイオロジクス市場は、慢性創傷の有病率の増加、高齢化、および糖尿病関連の足部潰瘍による負担の増大により、成長を続けています。治癒成果の向上と入院件数の削減に重点が置かれていることを背景に、病院や地域密着型の創傷ケアサービスにおいて、生体由来皮膚代用材や再生医療を用いた創傷ケア療法の採用が増加しています。先進的な創傷管理への継続的な投資、進行中の臨床研究、そして進化する償還・調達プロセスが、英国における市場のさらなる成長を支えると予想されます。
フランスの創傷バイオロジクス市場は、慢性創傷の有病率の増加、高齢化、および糖尿病や血管疾患の発生率の上昇に牽引され、著しい成長を遂げています。同国では、治癒成果の向上と長期的な医療費の削減を図るため、病院や専門の創傷ケアセンターを通じて、生体由来皮膚代用材や再生医療を用いた創傷ケア療法の利用を拡大しています。さらに、生物医学研究への継続的な投資、強固な公的医療インフラ、そして先進的な組織工学製品の採用が、市場の成長を牽引しています。
アジア太平洋地域の創傷バイオロジクス市場の動向
アジア太平洋地域の創傷バイオロジクス産業は、同地域全体における糖尿病、慢性創傷、火傷、外傷の有病率の上昇に牽引され、予測期間中に最も高いCAGRで成長すると予想されます。医療インフラの改善、再生医療への投資拡大、および先進的な創傷ケアに対する認識の高まりが、生体由来皮膚代用材や組織ベースの治療法の導入を加速させています。さらに、医療費の拡大、膨大な患者数、および専門的な創傷ケアサービスへのアクセス改善が、中国、日本、インド、韓国などの国々において、市場拡大に向けた大きな機会を生み出しています。
中国の創傷用バイオロジクス市場は、糖尿病の有病率の上昇、高齢化、および慢性創傷や熱傷の発生率の増加を背景に、急速に成長しています。同国では、医療インフラの拡充、バイオテクノロジーへの投資拡大、および国産バイオロジクス療法の開発に支えられ、再生医療を用いた創傷ケア製品の採用が拡大しています。さらに、規制改革や臨床研究活動の活発化により、病院や専門の創傷ケアセンターにおける先進的な創傷用バイオロジクスの商品化と採用が加速しています。
ラテンアメリカの創傷用バイオロジクス市場の動向
ラテンアメリカの創傷用バイオロジクス業界は、同地域全体における糖尿病、慢性創傷、熱傷、外傷の有病率の増加を背景に、著しい成長を遂げています。医療インフラへの投資の増加、先進的な創傷ケア療法へのアクセス改善、および再生医療に対する認識の高まりが、生体由来皮膚代用材や組織由来製品の導入を後押ししています。さらに、民間医療サービスの拡大や、慢性創傷管理を強化するための政府主導の取り組みが、市場に新たな成長の機会をもたらすと予想されます。
中東・アフリカ(MEA)の創傷用バイオロジクス市場の動向
中東・アフリカ(MEA)地域の創傷バイオロジクス業界は、同地域全体における糖尿病、慢性創傷、熱傷、外傷性創傷の有病率の増加を背景に、緩やかな成長を遂げています。医療インフラの改善、先進的な創傷ケアへの投資拡大、および専門治療センターへのアクセス拡大が、バイオロジクス創傷治療法の普及を支えています。さらに、医療システムの近代化に向けた政府主導の取り組みの拡大や、再生医療に対する認識の高まりが、今後数年間で創傷バイオロジクス市場に新たな機会を創出すると予想されます。
創傷バイオロジクス企業の主な動向
創傷バイオロジクス市場は適度に統合が進んでおり、Smith+Nephew、Organogenesis Holdings、MiMedx Group、Integra LifeSciences、Vericel Corporationといった主要企業が、バイオロジクス皮膚代用材、胎盤組織製品、再生医療を用いた創傷ケアソリューションといった幅広い製品ポートフォリオを通じて、世界市場の大きなシェアを占めています。競争は、継続的な製品革新、臨床エビデンスの創出、規制当局の承認、戦略的買収、および新興市場への進出によって促進されています。一方、地域や新興のメーカーは、費用対効果の高い生体療法を通じて、その存在感を強め続けています。
創傷用生体材料の主要企業:
本調査では、創傷用生体材料市場に関する以下の主要企業について分析を行いました。
- MIMEDX Group, Inc.
- Integra LifeSciences Corporation
- Organogenesis Inc.
- BioTissue
- Skye Biologics Holdings, LLC
- Tissue Regenix Group
- Vericel Corporation
- Stimlabs LLC
- Tides Medical
- AlloSource
- LifeNet Health
- MTF Biologics
- Stryker
- Convatec
- Smith+Nephew
最近の動向
- 2026年5月、ConvaTec Groupは、ドイツのブレーメンで開催された欧州創傷管理協会(EWMA)2026年会議において、同社の「先進創傷ケア」イノベーションパイプラインの広範さと勢いを披露しました。同社は、慢性創傷管理における治療成果を向上させ、先進創傷ケア分野におけるリーダーシップを強化するための最新技術と製品開発に焦点を当てました。
- 2026年4月、Organogenesis Holdings社は、治癒しない糖尿病性足潰瘍(DFU)の治療において、「PuraPly AM」と標準治療(SOC)の併用療法と、SOC単独療法を比較評価する無作為化比較試験(RCT)を成功裏に完了したと発表しました。本試験は主要評価項目を達成し、12週時点での創傷閉鎖において統計的に有意な改善が示され、先進創傷ケアにおける「PuraPly AM」の臨床的有効性が浮き彫りとなりました。
- 2022年1月、コンバテック・グループは、外科創傷、慢性創傷、および熱傷の治療用生物由来製品を専門とする米国を拠点とする医療機器企業、トライアド・ライフ・サイエンシズを買収する最終契約を締結しました。この買収は、コンバテックの先進的な創傷ケアおよび生物製剤のポートフォリオを強化することを目的としていました。
世界の創傷用バイオロジクス市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、用途、最終用途、および地域に基づいて、世界の創傷用バイオロジクス市場レポートをセグメント化しています:
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- 生体由来皮膚代用材
- 同種移植片
- 異種移植片
- 生体合成製品
- 外用剤
- コラーゲンドレッシング
- 生体由来皮膚代用材
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 慢性創傷
- 急性創傷
- エンドユース別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 専門クリニック
- 外来手術センター
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- スウェーデン
- デンマーク
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法および調査範囲
1.1. 市場区分および調査範囲
1.1.1. 製品
1.1.2. 創傷の種類
1.1.3. 最終用途
1.1.4. 地域別範囲
1.1.5. 推計および予測期間
1.2. 市場の定義
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル 1)
1.7.1.1. アプローチ 1:商品フローアプローチ
1.7.2. 数量・価格分析(モデル 2)
1.7.2.1. アプローチ 2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次情報源の一覧
1.8.2. 一次情報源の一覧
1.8.3. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 創傷用バイオロジクス市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 慢性創傷および糖尿病の有病率の増加
3.2.1.2. 外科手術および外傷の件数の増加
3.2.1.3. 再生医療および先進的な創傷ケア療法の採用拡大
3.2.1.4. 生体由来皮膚代用材を裏付ける臨床的エビデンスの増加
3.2.1.5. 熱傷および褥瘡の発生率の増加
3.2.2. 市場制約要因の分析
3.2.2.1. 生体由来創傷ケア製品の高コスト
3.2.2.2. 複数の国における保険償還範囲の限定
3.2.3. 市場機会の分析
3.2.3.1. 再生医療および組織工学の拡大
3.2.3.2. 次世代の生体工学による皮膚代用材の開発
3.2.3.3. 胎盤組織および細胞外マトリックス(ECM)を基盤とする製品の採用拡大
3.2.3.4. AIおよびデジタル創傷評価と生物学的療法との統合の進展
3.2.4. 市場の課題分析
3.2.4.1. 厳格な規制および臨床的エビデンスの要件
3.2.4.2. 価格圧力および医療費抑制策
3.3. 創傷用生物学的製剤市場の分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者からの脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的・社会的環境
3.3.2.3. 技術的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
第4章. 創傷用バイオロジクス市場:製品別予測およびトレンド分析
4.1. セグメント概要
4.2. 世界の創傷用バイオロジクス市場:製品動向分析、2025年および2033年(百万米ドル)
4.3. 世界の創傷用バイオロジクス市場規模およびトレンド分析(製品別、2021年~2033年) (百万米ドル)
4.4. 生体由来皮膚代用材
4.4.1. 生体由来皮膚代用材市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.2. 同種移植片
4.4.2.1. 同種移植片市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.3. 異種移植片
4.4.3.1. 2021年~2033年の異種移植片市場の売上高推計および予測(百万米ドル)
4.4.4. 生合成製品
4.4.4.1. 2021年~2033年の生合成製品市場の売上高推計および予測(百万米ドル)
4.5. 外用剤
4.5.1. 外用剤市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.6. コラーゲンドレッシング
4.6.1. コラーゲンドレッシング市場の売上高推計および予測、2021年~2033年(百万米ドル)
第5章 創傷用バイオロジクス市場:創傷タイプ別推計およびトレンド分析
5.1. セグメント・ダッシュボード
5.2. 世界の創傷用バイオロジクス市場:創傷タイプ別推移分析、2025年および2033年(百万米ドル)
5.3. 世界の創傷用バイオロジクス市場規模およびトレンド分析、創傷タイプ別 2021年~2033年(百万米ドル)
5.4. 慢性創傷
5.4.1. 慢性創傷市場の収益推計および予測、2021年~2033年(百万米ドル)
5.5. 急性創傷
5.5.1. 急性創傷市場の収益推計および予測、2021年~2033年(百万米ドル)
第6章 創傷用バイオロジクス市場:最終用途別の推計および動向分析
6.1. セグメント概要
6.2. 世界の創傷用バイオロジクス市場:最終用途別の推移分析、2025年および2033年(百万米ドル)
6.3. 世界の創傷用バイオロジクス市場規模および動向分析(最終用途別、2021年~2033年)(百万米ドル)
6.4. 病院
6.4.1. 病院市場の収益推計および予測、2021年~2033年(百万米ドル)
6.5. 専門クリニック
6.5.1. 専門クリニック市場の収益推計および予測、2021年~2033年(百万米ドル)
6.6. 外来手術センター
6.6.1. 外来手術センター市場の収益推計および予測、2021年~2033年(百万米ドル)
6.7. その他
6.7.1. その他市場の収益推計および予測、2021年~2033年(百万米ドル)
第7章. 創傷用バイオロジクス市場:製品、創傷の種類、および最終用途別の地域別推計および動向分析
7.1. 地域別ダッシュボード
7.2. 市場規模および動向分析(2021年~2033年)
7.3. 北米
7.3.1. 北米の創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.3.2. 米国
7.3.2.1. 主要国の動向
7.3.2.2. 競争状況
7.3.2.3. 規制の枠組み
7.3.2.4. 償還状況
7.3.2.5. 米国の創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.3.3. カナダ
7.3.3.1. 主要国の動向
7.3.3.2. 競争環境
7.3.3.3. 規制の枠組み
7.3.3.4. 償還状況
7.3.3.5. カナダの創傷用バイオ医薬品市場の推計および予測、2021年~2033年(百万米ドル)
7.3.4. メキシコ
7.3.4.1. 主要国の動向
7.3.4.2. 競争環境
7.3.4.3. 規制の枠組み
7.3.4.4. 償還状況
7.3.4.5. メキシコの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.4. 欧州
7.4.1. 欧州の創傷用バイオ医薬品市場の推計および予測、2021年~2033年(百万米ドル)
7.4.2. 英国
7.4.2.1. 主要な国内動向
7.4.2.2. 競争環境
7.4.2.3. 規制の枠組み
7.4.2.4. 償還状況
7.4.2.5. 英国の創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.4.3. ドイツ
7.4.3.1. 主要国の動向
7.4.3.2. 競争状況
7.4.3.3. 規制の枠組み
7.4.3.4. 保険償還のシナリオ
7.4.3.5. ドイツの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.4.4. フランス
7.4.4.1. 主要な国別動向
7.4.4.2. 競争環境
7.4.4.3. 規制の枠組み
7.4.4.4. 償還状況
7.4.4.5. フランスの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.4.5. イタリア
7.4.5.1. 主要国の動向
7.4.5.2. 競争環境
7.4.5.3. 規制の枠組み
7.4.5.4. 償還状況
7.4.5.5. イタリアの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.4.6. スペイン
7.4.6.1. 主要な国内動向
7.4.6.2. 競争環境
7.4.6.3. 規制の枠組み
7.4.6.4. 償還シナリオ
7.4.6.5. スペインの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.4.7. スウェーデン
7.4.7.1. 主要な国内動向
7.4.7.2. 競争環境
7.4.7.3. 規制の枠組み
7.4.7.4. 償還シナリオ
7.4.7.5. スウェーデンの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.4.8. デンマーク
7.4.8.1. 主要な国別動向
7.4.8.2. 競争環境
7.4.8.3. 規制の枠組み
7.4.8.4. 償還状況
7.4.8.5. デンマークの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.4.9. ノルウェー
7.4.9.1. 主要国の動向
7.4.9.2. 競争環境
7.4.9.3. 規制の枠組み
7.4.9.4. 償還状況
7.4.9.5. ノルウェーの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域の創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.5.2. 中国
7.5.2.1. 主要国の動向
7.5.2.2. 競争環境
7.5.2.3. 規制の枠組み
7.5.2.4. 償還状況
7.5.2.5. 中国の創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.5.3. 日本
7.5.3.1. 主要国の動向
7.5.3.2. 競争状況
7.5.3.3. 規制の枠組み
7.5.3.4. 償還状況
7.5.3.5. 日本の創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.5.4. インド
7.5.4.1. 主要な国別動向
7.5.4.2. 競争状況
7.5.4.3. 規制の枠組み
7.5.4.4. 保険償還のシナリオ
7.5.4.5. インドの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.5.5. 韓国
7.5.5.1. 主要な国別動向
7.5.5.2. 競争環境
7.5.5.3. 規制の枠組み
7.5.5.4. 保険償還の状況
7.5.5.5. 韓国における創傷用バイオロジクス市場の推計および予測(2021年~2033年、百万米ドル)
7.5.6. オーストラリア
7.5.6.1. 主要な国別動向
7.5.6.2. 競争環境
7.5.6.3. 規制の枠組み
7.5.6.4. 償還状況
7.5.6.5. オーストラリアの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.5.7. タイ
7.5.7.1. 主要な国別動向
7.5.7.2. 競争環境
7.5.7.3. 規制の枠組み
7.5.7.4. 償還状況
7.5.7.5. タイの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.6. ラテンアメリカ
7.6.1. ラテンアメリカの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.6.2. ブラジル
7.6.2.1. 主要国の動向
7.6.2.2. 競争状況
7.6.2.3. 規制の枠組み
7.6.2.4. 償還状況
7.6.2.5. ブラジルの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.6.3. アルゼンチン
7.6.3.1. 主要国の動向
7.6.3.2. 競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. 保険償還の動向
7.6.3.5. アルゼンチンの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.7. 中東およびアフリカ
7.7.1. 中東およびアフリカの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.7.2. 南アフリカ
7.7.2.1. 主要な国別動向
7.7.2.2. 競争環境
7.7.2.3. 規制の枠組み
7.7.2.4. 保険償還の状況
7.7.2.5. 南アフリカの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.7.3. サウジアラビア
7.7.3.1. 主要な国別動向
7.7.3.2. 競争状況
7.7.3.3. 規制の枠組み
7.7.3.4. 償還状況
7.7.3.5. サウジアラビアの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
7.7.4. アラブ首長国連邦
7.7.4.1.
主要国の動向
7.7.4.2. 競争状況
7.7.4.3. 規制の枠組み
7.7.4.4. 償還状況
7.7.4.5. アラブ首長国連邦(UAE)の創傷用バイオ医薬品市場の推計および予測、2021年~2033年(百万米ドル)
7.7.5. クウェート
7.7.5.1. 主要国の動向
7.7.5.2. 競争状況
7.7.5.3. 規制の枠組み
7.7.5.4. 償還状況
7.7.5.5. クウェートの創傷用バイオロジクス市場の推計および予測、2021年~2033年 (百万米ドル)
第8章 競争環境
8.1. 主要市場参加者による最近の動向および影響分析
8.2. 企業の分類
8.3. 2025年の企業別市場シェア分析
8.4. 企業ヒートマップ分析
8.5. 戦略マッピング
8.5.1. 事業拡大
8.5.2. 合併・買収
8.5.3. 提携・協業
8.5.4. 新製品の発売
8.5.5. 研究開発
8.5.6. 企業概要
8.5.7. MIMEDX Group, Inc
8.5.7.1. 会社概要
8.5.7.2. 財務実績
8.5.7.3. 製品のベンチマーク
8.5.7.4. 戦略的取り組み
8.5.8. インテグラ・ライフサイエンシズ社
8.5.8.1. 会社概要
8.5.8.2. 財務実績
8.5.8.3. 製品のベンチマーク
8.5.8.4. 戦略的取り組み
8.5.9. Organogenesis Inc.
8.5.9.1. 会社概要
8.5.9.2. 財務実績
8.5.9.3. 製品のベンチマーク
8.5.9.4. 戦略的取り組み
8.5.10. BioTissue
8.5.10.1. 会社概要
8.5.10.2. 財務実績
8.5.10.3. 製品ベンチマーク
8.5.10.4. 戦略的取り組み
8.5.11. Skye Biologics Holdings, LLC
8.5.11.1. 会社概要
8.5.11.2. 財務実績
8.5.11.3. 製品のベンチマーク
8.5.11.4. 戦略的取り組み
8.5.12. Tissue Regenix Group
8.5.12.1. 会社概要
8.5.12.2. 財務実績
8.5.12.3. 製品ベンチマーク
8.5.12.4. 戦略的取り組み
8.5.13. ベリセル・コーポレーション
8.5.13.1. 会社概要
8.5.13.2.
財務実績
8.5.13.3. 製品のベンチマーク
8.5.13.4. 戦略的取り組み
8.5.14. Stimlabs LLC
8.5.14.1. 会社概要
8.5.14.2. 財務実績
8.5.14.3. 製品のベンチマーク
8.5.14.4. 戦略的取り組み
8.5.15. Tides Medical
8.5.15.1. 会社概要
8.5.15.2. 財務実績
8.5.15.3. 製品のベンチマーク
8.5.15.4. 戦略的取り組み
8.5.16. AlloSource
8.5.16.1. 会社概要
8.5.16.2. 財務実績
8.5.16.3. 製品のベンチマーク
8.5.16.4. 戦略的取り組み
8.5.17. LifeNet Health
8.5.17.1. 会社概要
8.5.17.2. 財務実績
8.5.17.3. 製品のベンチマーク
8.5.17.4. 戦略的取り組み
8.5.18. MTF Biologics
8.5.18.1. 会社概要
8.5.18.2. 財務実績
8.5.18.3. 製品のベンチマーク
8.5.18.4. 戦略的取り組み
8.5.19. ストライカー
8.5.19.1. 会社概要
8.5.19.2. 財務実績
8.5.19.3. 製品のベンチマーク
8.5.19.4. 戦略的取り組み
8.5.20. コンバテック
8.5.20.1. 会社概要
8.5.20.2. 財務実績
8.5.20.3. 製品ベンチマーク
8.5.20.4. 戦略的取り組み
8.5.21. スミス・アンド・ネフュー
8.5.21.1. 会社概要
8.5.21.2. 財務実績
8.5.21.3. 製品ベンチマーク
8.5.21.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 北米の創傷用バイオロジクス市場(地域別、2021年~2033年)(百万米ドル)
表3 北米の創傷バイオロジクス市場(製品別、2021年~2033年)(百万米ドル)
表4 北米の創傷バイオロジクス市場(創傷の種類別、2021年~2033年)(百万米ドル)
表5 北米の創傷バイオロジクス市場(最終用途別、2021年~2033年)(百万米ドル)
表6 米国創傷バイオロジクス市場:製品別、2021年~2033年(百万米ドル)
表7 米国創傷バイオロジクス市場:創傷の種類別、2021年~2033年(百万米ドル)
表8 米国創傷バイオロジクス市場:最終用途別、2021年~2033年(百万米ドル)
表9 カナダの創傷バイオロジクス市場(製品別、2021年~2033年)(百万米ドル)
表10 カナダの創傷バイオロジクス市場(創傷の種類別、2021年~2033年)(百万米ドル)
表11 カナダの創傷バイオロジクス市場(最終用途別、2021年~2033年)(百万米ドル)
表12 メキシコの創傷用バイオロジクス市場:製品別、2021年~2033年(百万米ドル)
表13 メキシコの創傷用バイオロジクス市場:創傷の種類別、2021年~2033年(百万米ドル)
表14 メキシコの創傷用バイオロジクス市場:最終用途別、2021年~2033年(百万米ドル)
表15 欧州の創傷用バイオロジクス市場(地域別)、2021年~2033年(百万米ドル)
表16 欧州の創傷用バイオロジクス市場(製品別、2021年~2033年)(百万米ドル)
表17 欧州の創傷用バイオロジクス市場(創傷の種類別、2021年~2033年)(百万米ドル)
表18 欧州の創傷用バイオロジクス市場(最終用途別、2021年~2033年)(百万米ドル)
表19 ドイツの創傷用バイオロジクス市場:製品別、2021年~2033年(百万米ドル)
表20 ドイツの創傷用バイオロジクス市場:創傷の種類別、2021年~2033年(百万米ドル)
表21 ドイツの創傷用バイオロジクス市場:最終用途別、2021年 ~2033年(百万米ドル)
表22 英国の創傷バイオロジクス市場:製品別、2021年~2033年(百万米ドル)
表23 英国の創傷バイオロジクス市場:創傷タイプ別、2021年~2033年(百万米ドル)
表24 英国の創傷バイオロジクス市場:最終用途別、2021年~2033年 (百万米ドル)
表25 フランスの創傷バイオロジクス市場、製品別、2021年~2033年(百万米ドル)
表26 フランスの創傷バイオロジクス市場、創傷の種類別、2021年~2033年(百万米ドル)
表27 フランスの創傷バイオロジクス市場、最終用途別、2021年~2033年(百万米ドル)
表28 イタリアの創傷用バイオロジクス市場(製品別、2021年~2033年)(百万米ドル)
表29 イタリアの創傷用バイオロジクス市場(創傷の種類別、2021年~2033年)(百万米ドル)
表30 イタリアの創傷用バイオロジクス市場(最終用途別、2021年~2033年) (百万米ドル)
表31 スペインの創傷用バイオロジクス市場、製品別、2021年~2033年(百万米ドル)
表32 スペインの創傷用バイオロジクス市場、創傷の種類別、2021年~2033年(百万米ドル)
表33 スペインの創傷用バイオロジクス市場、最終用途別、2021年~2033年(百万米ドル)
表34 デンマークの創傷用バイオロジクス市場(製品別、2021年~2033年)(百万米ドル)
表35 デンマークの創傷用バイオロジクス市場(創傷の種類別、2021年~2033年)(百万米ドル)
表36 デンマークの創傷用バイオロジクス市場(最終用途別、2021年~2033年) (百万米ドル)
表37 スウェーデンの創傷バイオロジクス市場、製品別、2021年~2033年 (百万米ドル)
表38 スウェーデンの創傷バイオロジクス市場、創傷タイプ別、2021年~2033年(百万米ドル)
表39 スウェーデンの創傷バイオロジクス市場、最終用途別、2021年~2033年(百万米ドル)
表40 ノルウェーの創傷バイオロジクス市場、製品別、2021年~2033年 (百万米ドル)
表41 ノルウェーの創傷バイオロジクス市場、創傷タイプ別、2021年~2033年(百万米ドル)
表42 ノルウェーの創傷バイオロジクス市場、最終用途別、2021年~2033年(百万米ドル)
表43 アジア太平洋地域の創傷バイオロジクス市場、地域別、2021年~2033年(百万米ドル)
表44 アジア太平洋地域の創傷バイオロジクス市場(製品別、2021年~2033年)(百万米ドル)
表45 アジア太平洋地域の創傷バイオロジクス市場(創傷の種類別、2021年~2033年) (百万米ドル)
表46 アジア太平洋地域の創傷用バイオロジクス市場、最終用途別、2021年~2033年(百万米ドル)
表47 中国の創傷用バイオロジクス市場、製品別、2021年~2033年(百万米ドル)
表48 中国の創傷用バイオロジクス市場、創傷の種類別、2021年~2033年 (百万米ドル)
表49 中国の創傷バイオロジクス市場、最終用途別、2021年~2033年(百万米ドル)
表50 日本の創傷バイオロジクス市場、製品別、2021年~2033年(百万米ドル)
表51 日本の創傷バイオロジクス市場、創傷の種類別、2021年~2033年(百万米ドル)
表52 日本の創傷用バイオロジクス市場(最終用途別)、2021年~2033年(百万米ドル)
表53 インドの創傷用バイオロジクス市場(製品別)、2021年 ~2033年(百万米ドル)
表54 インドの創傷バイオロジクス市場、創傷タイプ別、2021年~2033年(百万米ドル)
表55 インドの創傷バイオロジクス市場、最終用途別、2021年~2033年(百万米ドル)
表56 韓国創傷バイオロジクス市場(製品別)、2021年~2033年(百万米ドル)
表57 韓国創傷バイオロジクス市場(創傷の種類別)、2021年~2033年(百万米ドル)
表58 韓国創傷バイオロジクス市場(最終用途別)、2021年~2033年(百万米ドル)
表59 オーストラリアの創傷バイオロジクス市場:製品別、2021年~2033年(百万米ドル)
表60 オーストラリアの創傷バイオロジクス市場:創傷の種類別、2021年~2033年(百万米ドル)
表61 オーストラリアの創傷バイオロジクス市場:最終用途別、2021年~2033年(百万米ドル)
表62 タイの創傷用バイオロジクス市場:製品別、2021年~2033年(百万米ドル)
表63 タイの創傷用バイオロジクス市場:創傷の種類別、2021年~2033年(百万米ドル)
表64 タイの創傷用バイオロジクス市場:製品別、2021年~2033年(百万米ドル)
表65 ラテンアメリカの創傷バイオロジクス市場:地域別、2021年~2033年(百万米ドル)
表66 ラテンアメリカの創傷バイオロジクス市場:製品別、2021年~2033年(百万米ドル)
表67 ラテンアメリカの創傷バイオロジクス市場:創傷の種類別、2021年~2033年(百万米ドル)
表68 ラテンアメリカの創傷用バイオロジクス市場:最終用途別、2021年~2033年(百万米ドル)
表69 ブラジルの創傷用バイオロジクス市場:製品別、2021年~2033年(百万米ドル)
表70 ブラジルの創傷用バイオロジクス市場(創傷の種類別)、2021年~2033年(百万米ドル)
表71 ブラジルの創傷用バイオロジクス市場(最終用途別)、2021年~2033年 (百万米ドル)
表72 アルゼンチンの創傷用バイオロジクス市場、製品別、2021年~2033年(百万米ドル)
表73 アルゼンチンの創傷用バイオロジクス市場、創傷の種類別、2021年~2033年(百万米ドル)
表74 アルゼンチンの創傷用バイオロジクス市場、最終用途別、2021年~2033年(百万米ドル)
表75 MEA創傷用バイオロジクス市場、地域別、2021年~2033年 (百万米ドル)
表76 MEA創傷バイオロジクス市場、製品別、2021年~2033年(百万米ドル)
表77 MEA創傷バイオロジクス市場、創傷タイプ別、2021年~2033年(百万米ドル)
表78 MEA創傷バイオロジクス市場、最終用途別、2021年~2033年 (百万米ドル)
表79 南アフリカの創傷バイオロジクス市場(製品別、2021年~2033年)(百万米ドル)
表80 南アフリカの創傷バイオロジクス市場(創傷の種類別、2021年~2033年)(百万米ドル)
表81 南アフリカの創傷バイオロジクス市場(最終用途別、2021年~2033年) (百万米ドル)
表82 サウジアラビアの創傷用バイオロジクス市場(製品別、2021年~2033年)(百万米ドル)
表83 サウジアラビアの創傷用バイオロジクス市場(創傷の種類別、2021年~2033年) (百万米ドル)
表84 サウジアラビアの創傷用バイオロジクス市場(最終用途別)、2021年~2033年(百万米ドル)
表85 アラブ首長国連邦(UAE)の創傷用バイオロジクス市場(製品別)、2021年~2033年(百万米ドル)
表86 アラブ首長国連邦(UAE)の創傷用バイオロジクス市場(創傷の種類別)、2021年~2033年(百万米ドル)
表87 アラブ首長国連邦(UAE)の創傷用バイオロジクス市場:最終用途別、2021年~2033年(百万米ドル)
表88 クウェートの創傷用バイオロジクス市場:製品別、2021年~2033年(百万米ドル)
表89 クウェートの創傷バイオロジクス市場(創傷の種類別)、2021年~2033年(百万米ドル)
表90 クウェートの創傷バイオロジクス市場(最終用途別)、2021年~2033年(百万米ドル)
図表一覧
図1 創傷用バイオロジクス市場のセグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競合環境の概要
図10 創傷用バイオロジクス – 市場規模と成長見通し(百万米ドル)
図11 創傷用バイオロジクス市場:業界バリューチェーン分析
図12 創傷用バイオロジクス市場:市場ダイナミクス
図13 創傷用バイオロジクス市場:ポーターの分析
図14 創傷用バイオロジクス市場:PESTEL分析
図15 創傷用バイオロジクス市場の製品別シェア、2025年および2033年(百万米ドル)
図16 創傷用バイオロジクス市場(製品別):市場シェア(2023年および2030年)
図17 生体由来皮膚代用材市場の推計および予測(2021年~2033年)(売上高、百万米ドル)
図18 同種移植片市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図19 異種移植片市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図20 生体合成製品市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図21 外用剤市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図22 コラーゲンドレッシング市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図23 創傷用バイオロジクス市場の用途別シェア、2025年および2033年(百万米ドル)
図24 創傷用バイオロジクス市場(用途別):市場シェア、2025年および2033年
図25 慢性創傷市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図26 急性創傷市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図27 創傷用バイオロジクス市場:最終用途別市場シェア(2025年および2033年)(百万米ドル)
図28 創傷用バイオロジクス市場:最終用途別市場シェア(2023年および2030年)
図29 病院市場:推計および予測(2021年~2033年)(売上高、百万米ドル)
図30 専門クリニック市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図31 外来手術センター市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図32 その他市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図33 地域別市場:主なポイント
図34 北米創傷バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図35 米国の創傷バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図36 カナダの創傷バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図37 メキシコの創傷バイオロジクス市場の推計および予測、2021年~2033年 (百万米ドル)
図38 欧州の創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図39 英国の創傷用バイオロジクス市場の推計および予測、2021年~2033年) (百万米ドル)
図40 ドイツの創傷用バイオロジクス市場の推計および予測(2021年~2033年)(百万米ドル)
図41 フランスの創傷用バイオロジクス市場の推計および予測(2021年~2033年)(百万米ドル)
図42 イタリアの創傷用バイオロジクス市場の推計および予測(2021年~2033年)(百万米ドル)
図43 スペインの創傷用バイオロジクス市場の推計および予測(2021年~2033年)(百万米ドル)
図44 スウェーデンの創傷用バイオロジクス市場の推計および予測(2021年~2033年)(百万米ドル)
図45 デンマークの創傷用バイオロジクス市場の推計値および予測(2021年~2033年)(百万米ドル)
図46 ノルウェーの創傷用バイオロジクス市場の推計値および予測(2021年~2033年)(百万米ドル)
図47 アジア太平洋地域の創傷用バイオロジクス市場の推計値および予測(2021年~2033年)(百万米ドル)
図48 中国の創傷用バイオロジクス市場の推計および予測、2021年~2033年 (百万米ドル)
図49 日本の創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図50 インドの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図51 韓国の創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図52 オーストラリアの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図53 タイの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図 54 ラテンアメリカの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図55 ブラジルの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図56 アルゼンチンの創傷用バイオロジクス市場の推計および予測、2021年~2033年 (百万米ドル)
図57 中東・アフリカ(MEA)の創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図58 南アフリカの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図 59 サウジアラビアの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図60 アラブ首長国連邦(UAE)の創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図61 クウェートの創傷用バイオロジクス市場の推計および予測、2021年~2033年(百万米ドル)
図62 主要企業の分類
図63 企業の市場における位置づけ
図64 主要企業の市場シェア分析(2025年)
図65 戦略的枠組み









