世界的に拡大を続ける再生可能エネルギーのエコシステムは、急速充電・高サイクル対応のエネルギー貯蔵部品に対する持続的な需要を生み出しています。これは、太陽光や風力発電設備には、スーパーキャパシタが特に優れた性能を発揮する、応答性の高いバッファリングシステムが必要とされるためです。国際エネルギー機関(IEA)によると、2023年の世界の電気自動車(EV)販売台数は1,400万台に迫る勢いで、EV生産の急増に伴い、回生ブレーキや急速電力供給を可能にするスーパーキャパシタに対する需要が大幅に高まっています。
米国は、多くの要因により、スーパーキャパシタ市場における主要地域として台頭してきました。国際エネルギー機関(IEA)によると、2023年の米国における電気自動車の新規登録台数は計140万台に達し、前年比で40%以上の増加を記録しました。これにより、スーパーキャパシタを基盤とするハイブリッドエネルギー管理システムへの需要も同時に高まっています。
エグゼクティブサマリー
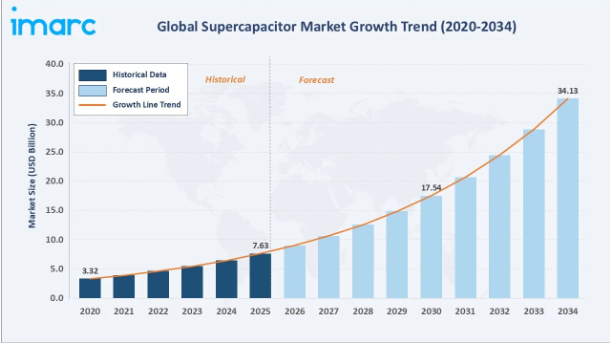
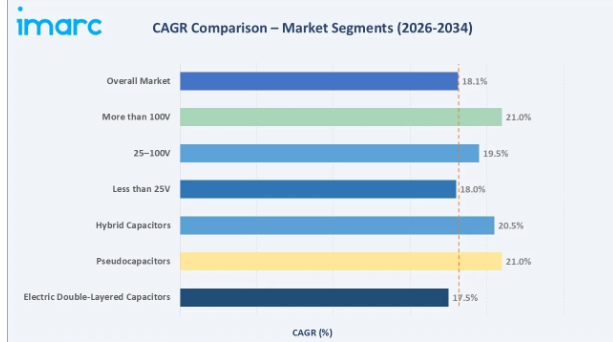
世界のスーパーキャパシタ市場は、電気自動車の普及加速、再生可能エネルギーシステムの導入拡大、および世界的なIoTデバイスや産業用オートメーションアプリケーションの急速な普及に後押しされ、2025年の76億3,000万米ドルから2026年には推定90億1,000万米ドルへと拡大しました。同市場は2034年までに341.3億米ドルに達すると予測されており、2026年から2034年までの予測期間において年平均成長率(CAGR)18.11%を示すと見込まれています。
製品タイプ別では、擬似コンデンサが38.5%(2025年)で首位を占めており、その優れたエネルギー密度と、ファラデー型電極反応による携帯電子機器、医療機器、IoTプラットフォームなど幅広い用途での適用性が評価されています。電気二重層コンデンサ(EDLC)は34.2%を占めており、自動車や再生可能エネルギー分野における高出力・長サイクル用途に好まれています。一方、ハイブリッドコンデンサは残りの27.3%を占め、最も急成長しているサブセグメントとして台頭しています。
モジュールタイプ別では、25V未満のセグメントが49.6%(2025年)を占めて主導的地位にあり、これは民生用電子機器や低電力IoTデバイスの需要拡大に牽引されています。次いで、自動車および産業用制御システム向けの25~100V範囲が32.4%、重工業およびグリッド規模の用途向けの100V超のセグメントが18.0%となっています。
地域別では、北米(21.6%)、欧州(18.4%)、ラテンアメリカ(8.1%)、中東・アフリカ(7.1%)が市場構成を占めています。主な成長トレンドとしては、EVの回生ブレーキや電力系統の周波数応答を最適化するためにスーパーキャパシタとリチウムイオン電池を組み合わせたハイブリッド型エネルギー貯蔵アーキテクチャの急速な発展、エネルギー密度の限界を大幅に引き上げるグラフェンおよび炭素金属酸化物電極材料における画期的な進歩、そしてピーク電力管理を目的としたAIデータセンターインフラへのスーパーキャパシタの統合が進んでいることが挙げられます。
上記のデータを裏付ける主な分析結果:
擬似キャパシタの38.5%というシェアは、電極と電解質の界面におけるファラデー反応を通じて、高い出力密度とエネルギー密度の両方を実現するその独自の能力を反映しており、医療機器、携帯電子機器、およびIoTアプリケーションにおいて好まれる技術となっています。
25V未満のセグメントの49.6%という圧倒的なシェアは、民生用電子機器、低消費電力のIoTセンサー、および産業用制御システムからの膨大な数量需要に支えられています。
アジア太平洋地域の44.8%というシェアは、世界最大のEVメーカーであると同時に、民生用電子機器生産の主要拠点でもある中国の二重の立場を反映しており、さらに、韓国が持つ先進的なバッテリー・スーパーキャパシタ・ハイブリッドの研究開発エコシステムや、日本が持つ精密電子機器のサプライチェーンが相まって、大規模かつ安定した大量需要を牽引しています。
世界のスーパーキャパシタ市場は、2034年にかけてすべての地域において、製品アーキテクチャ、用途の拡大、および競争の力学を再定義する5つの収束するトレンドによって再構築されつつあります。
1. エネルギー貯蔵アーキテクチャのハイブリッド化
2025年の最も特徴的な構造的変化は、純粋な電気二重層キャパシタから、リチウムイオンキャパシタおよびスーパーキャパシタとバッテリーのハイブリッドシステムへの移行です。これらのアーキテクチャは、コンデンサ並みの電力供給能力に加え、バッテリー並みのエネルギー密度を実現し、自動車、電力系統安定化、産業オートメーションの各分野におけるOEMのニーズに同時に応えています。
2024年1月、Skeleton Technologies、AVL Deutschland、およびフラウンホーファーIEEは、SuKoBaハイブリッドエネルギー貯蔵プロジェクトを通じて、バッテリー寿命を最大20%延長し、電気効率を6%向上させることに成功し、大規模なハイブリッドアーキテクチャの商業的実現可能性を実証しました。
2. 先端材料の革新 — グラフェンおよび曲面カーボン電極
グラフェンおよびナノカーボン電極材料における画期的な進歩により、スーパーキャパシタの性能は根本的に向上しています。曲面グラフェンにより、電極表面積は2,000 m²/gを超え、エネルギー密度は65 Wh/kgに近づき、商業的に実現可能なコスト水準において、リチウムイオン電池との差を大幅に縮めています。
2024年11月、米国国立エネルギー技術研究所(NETL)は、コールタールピッチを高度なスーパーキャパシタ向けの高品質グラフェンに変換することに成功し、製造コストを大幅に削減しました。2025年に商業規模での展開が予定されているイオン液体電解質により、セルあたりの電圧が2.7Vから3.0Vへと向上し、エネルギー密度は約23%改善されました。
3. 電気自動車(EV)および回生ブレーキとの統合
世界的なEVの普及は、スーパーキャパシタにとって最大の需要要因です。ミリ秒レベルの充放電能力を持つスーパーキャパシタは、回生ブレーキやスタート・ストップ・システムにおいて不可欠であり、ハイブリッド車および完全電気自動車のプラットフォームにおいて、バッテリーのみの構成と比較して最大85%多くの運動エネルギーを回収します。
業界のバリューチェーン分析
スーパーキャパシタ業界のバリューチェーンは、原材料の調達から最終用途への導入に至るまで、相互に関連した7つの段階から構成されています。世界中の自動車、産業、エレクトロニクス分野のエンドユーザーが求める出力、サイクル寿命、安全性能を満たすためには、各段階で専門的な材料科学の知見、精密な製造能力、そして厳格な品質管理が求められます。
スーパーキャパシタ産業の技術動向
AIを活用した製造と予測に基づく性能最適化
AIと機械学習は、スーパーキャパシタの生産および現場での導入を変革しています。AIを活用した製造プロセスにより、生産効率が約20%向上し、アジア、ヨーロッパ、北米における大量生産ライン全体で、単位コストを削減しつつ、グラフェン電極の品質管理を強化しています。
スマートグリッドおよび再生可能エネルギー統合技術
スーパーキャパシタは、ハイブリッドエネルギーシステムにおいて、バッテリーと併用されるグリッドエッジ型の高速応答型蓄電装置として、ますます導入が進んでいます。その1秒未満の応答能力により、間欠的な発電が先進国および新興市場の電力網双方においてグリッドの不安定化という課題を引き起こしている太陽光や風力発電設備に対し、周波数調整や電圧安定化を実現しています。
ハイブリッド・スーパーキャパシタ・バッテリー統合技術
スーパーキャパシタとリチウムイオンバッテリーを組み合わせたハイブリッドエネルギー貯蔵システムは、実験室での試作段階から商用展開へと急速に移行しています。このアーキテクチャでは、スーパーキャパシタを瞬時のピーク電力供給に活用し、バッテリーは持続的なエネルギー出力を担うことで、EV、産業オートメーション、および電力系統安定化の各用途において、性能とバッテリーの寿命を同時に最適化しています。
製品タイプ別
2025年には、疑似キャパシタが世界のスーパーキャパシタ市場シェアの38.5%を占め、売上高ベースで最大の製品セグメントとしての地位を確立する見込みです。従来の電気二重層キャパシタとは異なり、疑似キャパシタは電極と電解質の界面でファラデー型電荷移動メカニズムを利用しており、スーパーキャパシタを特徴づける急速な充放電能力を維持しつつ、大幅に高いエネルギー密度を実現しています。
モジュールタイプ別
2025年には、25V未満のモジュールタイプが世界のスーパーキャパシタ市場の49.6%を占め、大幅な差をつけて主要なセグメントとしての地位を確立しています。低電圧スーパーキャパシタは、民生用電子機器、IoTエッジデバイス、産業用制御システム、医療用モニタリング機器など、いずれも長期的な需要の堅調な伸びが見込まれる市場で広く採用されています。
地域別市場動向
地域別には、アジア太平洋、北米、欧州、ラテンアメリカ、中東・アフリカに分類されます。2025年には、アジア太平洋地域が44.8%という最大の地域市場シェアを占める見込みです。これは、EV製造および民生用電子機器生産における中国の圧倒的な地位、精密エネルギー貯蔵部品における日本の長年にわたる専門知識、そして急速に拡大する韓国の半導体・エレクトロニクス産業に支えられています。
米国のスーパーキャパシタ市場は、クリーンエネルギーへの投資、EVの普及加速、および先端材料の革新が相まって、堅調な成長の勢いを見せています。米国エネルギー省によると、2023年のカリフォルニア州における軽自動車用電気自動車の登録台数は約1,256,646台、フロリダ州では254,878台でした。これは、政策主導および消費者主導による持続的な勢いを反映しており、全米における輸送、電力網貯蔵、および産業用途でのスーパーキャパシタの採用を直接後押ししています。
欧州のスーパーキャパシタ市場は、欧州連合(EU)の野心的なカーボンニュートラル目標と、同地域における自動車および産業用製造能力の著しい集中に支えられ、着実に進展しています。国際エネルギー機関(IEA)によると、欧州で2番目に大きな自動車市場である英国は、2023年の世界の電気自動車販売台数の30%を占めており、スーパーキャパシタを搭載したEV用電源システムに対する大きな需要を生み出しています。
ラテンアメリカのスーパーキャパシタ市場は、同地域における再生可能エネルギーへの移行と、初期段階にある電気自動車エコシステムの開発に支えられ、成長の兆しを見せています。中東・アフリカのスーパーキャパシタ市場は開発の初期段階にありますが、湾岸協力会議(GCC)加盟国が太陽光発電や再生可能エネルギー源へのポートフォリオの多様化を加速させていることから、成長ペースは加速しています。
競争環境
世界のスーパーキャパシタ市場は、活発な競争が展開されているのが特徴です。既存の大手企業は、エネルギー密度、出力密度、および生産の経済性を向上させるために、研究開発に注力しています。スーパーキャパシタ市場の競争環境は、既存の大手企業による段階的な性能向上と、世界中の研究集約型テクノロジー企業から生まれる画期的な材料革新とのバランスを反映しています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のスーパーキャパシタ市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 製品タイプ別の市場内訳
6.1 電気二重層コンデンサ
6.1.1 市場動向
6.1.2 市場予測
6.2 擬似コンデンサ
6.2.1 市場動向
6.2.2 市場予測
6.3 ハイブリッドコンデンサ
6.3.1 市場動向
6.3.2 市場予測
7 モジュールタイプ別市場内訳
7.1 25V未満
7.1.1 市場動向
7.1.2 市場予測
7.2 25~100V
7.2.1 市場動向
7.2.2 市場予測
7.3 100V以上
7.3.1 市場動向
7.3.2 市場予測
8 材料タイプ別市場内訳
8.1 カーボンおよび金属酸化物
8.1.1 市場動向
8.1.2 市場予測
8.2 導電性ポリマー
8.2.1 市場動向
8.2.2 市場予測
8.3 複合材料
8.3.1 市場動向
8.3.2 市場予測
9 最終用途産業別市場内訳
9.1 自動車・輸送
9.1.1 市場動向
9.1.2 市場予測
9.2 民生用電子機器
9.2.1 市場動向
9.2.2 市場予測
9.3 電力・エネルギー
9.3.1 市場動向
9.3.2 市場予測
9.4 ヘルスケア
9.4.1 市場動向
9.4.2 市場予測
9.5 その他
9.5.1 市場動向
9.5.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場動向
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場動向
10.1.2.2 市場予測
10.2 アジア太平洋地域
10.2.1 中国
10.2.1.1 市場の動向
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場の動向
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場の動向
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場動向
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場の動向
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場の動向
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場の動向
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場の動向
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場の動向
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場の動向
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場の動向
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場の動向
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場の動向
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場の動向
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場の動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場の動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場の動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場の動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の激しさ
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業の概要
15.3.1 Cap-XX Limited
15.3.1.1 事業概要
15.3.1.2 提供製品
15.3.1.3 事業戦略
15.3.1.4 SWOT分析
15.3.1.5 主なニュースおよび出来事
15.3.2 Cornell-Dubilier
15.3.2.1 事業概要
15.3.2.2 提供製品
15.3.2.3 事業戦略
15.3.2.4 SWOT分析
15.3.2.5 主なニュースおよび出来事
15.3.3 イートン・コーポレーション
15.3.3.1 事業概要
15.3.3.2 提供製品
15.3.3.3 事業戦略
15.3.3.4 SWOT分析
15.3.3.5 主なニュースおよび出来事
15.3.4 Fastcap Ultracapacitors LLC.(Nanoramic Inc.の子会社)
15.3.4.1 事業概要
15.3.4.2 提供製品
15.3.4.3 事業戦略
15.3.4.4 SWOT分析
15.3.4.5 主なニュースおよび出来事
15.3.5 Ioxus
15.3.5.1 事業概要
15.3.5.2 提供製品
15.3.5.3 事業戦略
15.3.5.4 SWOT分析
15.3.5.5 主なニュースおよび出来事
15.3.6 KYOCERA AVX Components Corporation
15.3.6.1 事業概要
15.3.6.2 提供製品
15.3.6.3 事業戦略
15.3.6.4 SWOT分析
15.3.6.5 主なニュースおよび出来事
15.3.7 マクスウェル・テクノロジーズ
15.3.7.1 事業概要
15.3.7.2 取り扱い製品
15.3.7.3 事業戦略
15.3.7.4 SWOT分析
15.3.7.5 主なニュースおよび出来事
15.3.8 日本ケミコン株式会社
15.3.8.1 事業概要
15.3.8.2 取り扱い製品
15.3.8.3 事業戦略
15.3.8.4 SWOT分析
15.3.8.5 主なニュースおよび出来事
15.3.9 スケルトン・テクノロジーズ
15.3.9.1 事業概要
15.3.9.2 取り扱い製品
15.3.9.3 事業戦略
15.3.9.4 SWOT分析
15.3.9.5 主なニュースおよび出来事
15.3.10 TDK株式会社
15.3.10.1 事業概要
15.3.10.2 取り扱い製品
15.3.10.3 事業戦略
15.3.10.4 SWOT分析
15.3.10.5 主なニュースおよびイベント
図表一覧
図1:世界:スーパーキャパシタ市場:主な推進要因と課題
図2:世界:スーパーキャパシタ市場:売上高(10億米ドル)、2020年~2025年
図3:世界:スーパーキャパシタ市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:スーパーキャパシタ市場:製品タイプ別内訳(%)、2025年
図5:世界:スーパーキャパシタ市場:モジュールタイプ別内訳(%)、2025年
図6:世界:スーパーキャパシタ市場:材料タイプ別内訳(%)、2025年
図7:世界:スーパーキャパシタ市場:最終用途産業別内訳(%)、2025年
図8:世界:スーパーキャパシタ市場:地域別内訳(%)、2025年
図9:世界:スーパーキャパシタ(電気二重層キャパシタ)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:スーパーキャパシタ(電気二重層キャパシタ)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:スーパーキャパシタ(電気二重層キャパシタ)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:スーパーキャパシタ(疑似キャパシタ)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:スーパーキャパシタ(ハイブリッドキャパシタ)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:スーパーキャパシタ(ハイブリッドキャパシタ)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:スーパーキャパシタ(25V未満)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:スーパーキャパシタ(25V未満)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:スーパーキャパシタ(25~100V)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:スーパーキャパシタ(25~100V)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:スーパーキャパシタ(100V超)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:スーパーキャパシタ(100V超)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:スーパーキャパシタ(炭素および金属酸化物)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:スーパーキャパシタ(炭素および金属酸化物)市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:スーパーキャパシタ(導電性ポリマー)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:スーパーキャパシタ(導電性ポリマー)市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:スーパーキャパシタ(導電性ポリマー)市場:売上高(百万米ドル)、2020年および2025年
図26:世界:スーパーキャパシタ(導電性ポリマー)市場予測:売上高(百万米ドル)、2026年~2034年
図27:世界:スーパーキャパシタ(自動車・輸送)市場:売上高(百万米ドル)、2020年および2025年
図28:世界:スーパーキャパシタ(自動車・輸送)市場予測:売上高(百万米ドル)、2026年~2034年
図29:世界:スーパーキャパシタ(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図30:世界:スーパーキャパシタ(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図31:世界:スーパーキャパシタ(電力・エネルギー)市場:売上高(百万米ドル)、2020年および2025年
図32:世界:スーパーキャパシタ(電力・エネルギー)市場予測:売上高(百万米ドル)、2026年~2034年
図33:世界:スーパーキャパシタ(ヘルスケア)市場:売上高(百万米ドル)、2020年および2025年
図34:世界:スーパーキャパシタ(ヘルスケア)市場予測:売上高(百万米ドル)、2026年~2034年
図35:世界:スーパーキャパシタ(その他の最終用途産業)市場:売上高(百万米ドル)、2020年および2025年
図36:世界:スーパーキャパシタ(その他の最終用途産業)市場予測:売上高(百万米ドル)、2026年~2034年
図37:北米:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図38:北米:スーパーキャパシタ市場の予測:売上高(百万米ドル)、2026年~2034年
図39:米国:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図40:米国:スーパーキャパシタ市場の予測: 売上高(百万米ドル)、2026年~2034年
図41:カナダ:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図42:カナダ:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図43:アジア太平洋地域:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図44:アジア太平洋地域:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図45:中国:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図46:中国:スーパーキャパシタ市場予測:売上高 (百万米ドル)、2026年~2034年
図47:日本:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図48:日本:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図49:インド:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図50:インド:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図51:韓国:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図52:韓国:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図53:オーストラリア:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図54:オーストラリア:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図55:インドネシア:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図56:インドネシア:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図57:その他:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図58:その他:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図59:欧州:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図60:欧州:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図61:ドイツ:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図62:ドイツ:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図63:フランス:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図64:フランス:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図65:英国:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図66:英国:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図67:イタリア:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図68:イタリア:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図69:スペイン:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図70:スペイン:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図71:ロシア:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図72:ロシア:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図73:その他:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図74:その他地域:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図75:ラテンアメリカ:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図76:ラテンアメリカ:スーパーキャパシタ市場の予測:売上高(百万米ドル)、2026年~2034年
図77:ブラジル:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図78:ブラジル:スーパーキャパシタ市場の予測:売上高(百万米ドル)、2026年~2034年
図79:メキシコ:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図80:メキシコ:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図81:その他:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図82:その他:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図83:中東・アフリカ:スーパーキャパシタ市場:売上高(百万米ドル)、2020年および2025年
図84:中東・アフリカ:スーパーキャパシタ市場予測:売上高(百万米ドル)、2026年~2034年
図85:世界:スーパーキャパシタ産業:SWOT分析
図86:世界:スーパーキャパシタ産業:バリューチェーン分析
図87:世界:スーパーキャパシタ産業:ポーターの5つの力分析
表一覧
表1:世界:スーパーキャパシタ市場:主要な業界のハイライト、2025年および2034年
表2:世界:スーパーキャパシタ市場予測:製品タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:スーパーキャパシタ市場予測:モジュールタイプ別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:スーパーキャパシタ市場予測:材料タイプ別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:スーパーキャパシタ市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:スーパーキャパシタ市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:スーパーキャパシタ市場:競争構造
表8:世界:スーパーキャパシタ市場:主要企業









