主なポイント
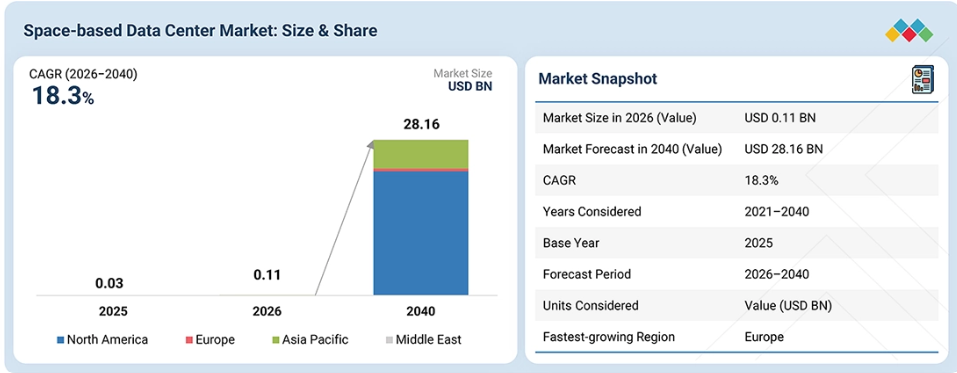
ヨーロッパは、予測期間中に年平均成長率(CAGR)43.6%を記録すると見込まれています。
ペイロード別では、データストレージユニットセグメントが予測期間中に18.3%という最も高い成長率を記録する見込みです。
通信インフラ別では、ソリューションセグメントが最大の市場シェアを占めています。
用途別では、データ処理・分析セグメントが予測期間中に最大の市場シェアを占めると予想されます。
電力容量別では、1 MW以上のセグメントが予測期間中に32.6%という最も高いCAGRを記録する見込みです。
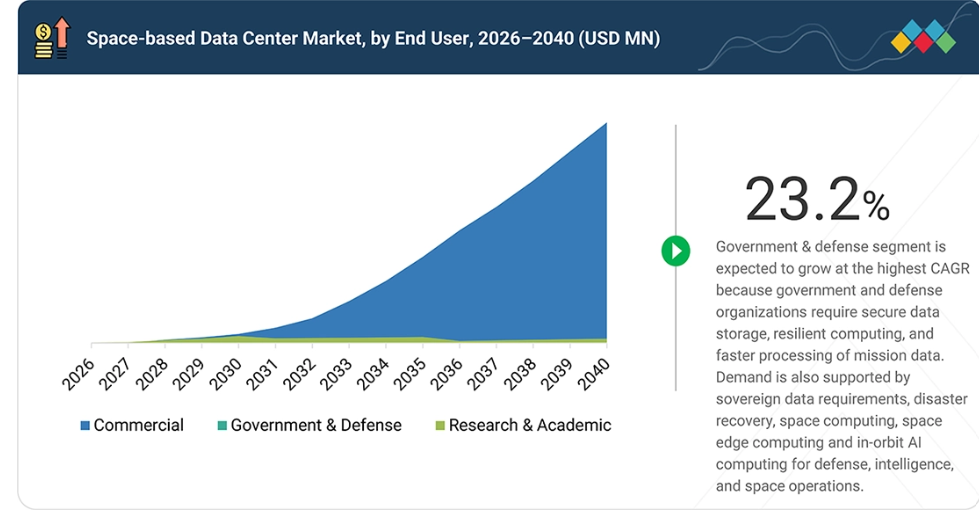
エンドユーザー別では、政府・防衛セグメントが予測期間中に最も高い成長率を示すと予想されます。
Starcloud, Inc.、Axiom Space, Inc.、Kepler Communications Inc.、およびCowboy Space Corporationは、その高い市場シェアと製品展開の広さから、主要企業の一部として特定されました。
NVIDIA Corporationは、専門的なニッチ分野で強固な足場を築くことで中小企業(SME)としての地位を確立しており、宇宙ベースのデータセンター市場における新興リーダーとしての潜在力を示しています。
宇宙ベースのデータセンター産業は、衛星やその他の宇宙機がより多くのデータを生成するにつれて成長しています。これにより、軌道上コンピューティングや宇宙エッジコンピューティングへの需要が高まっています。これらは、情報を地球に送信する前に宇宙で直接処理することを可能にします。機上処理は、データ転送の要件を軽減し、宇宙で生成されたデータのより迅速な分析を支援することができます。
顧客の顧客に影響を与えるトレンドと変革
宇宙ベースのデータセンター市場は、主に、宇宙で生成されるデータ量が増加する中、そのデータを生成源に近い場所で処理、保存、管理する必要性によって牽引されています。従来、この市場は、宇宙用認定を受けたコンピューティングおよびストレージペイロード、機内データ処理ユニット、宇宙機の統合、打ち上げ支援、および地上局サービスに重点を置いてきました。
しかし、現在、市場は、モジュール式のコンピューティングおよびストレージシステム、大容量光リンク、分散型データセンターインフラストラクチャに支えられ、宇宙コンピューティング、軌道上コンピューティング、軌道上コンピューティング、宇宙エッジコンピューティング、および宇宙におけるクラウドコンピューティングへと移行しつつあります。主権データストレージ、災害復旧、機上分析、宇宙におけるAIデータセンター、宇宙ベースのAIコンピューティング、軌道上AIコンピューティング、宇宙におけるAI推論、宇宙におけるGPUコンピューティングといった新たなユースケースが、将来の収益構成を変えるものと予想されます。
こうした変化は、エッジコンピューティング、エッジAI、分散コンピューティング、機械学習、クラウドコンピューティング、GPU、光衛星通信、および宇宙間・宇宙と地上間の接続性の進歩によって支えられています。この変化により、コンピューティングおよびデータストレージハードウェアのサプライヤー、光通信プロバイダー、衛星メーカー、打ち上げ企業、地上ネットワーク事業者の役割が拡大しています。また、軌道上データセンター市場および軌道内データセンター市場の進化に伴い、政府・防衛機関、重要インフラ事業者、金融機関、衛星事業者、研究機関からの潜在的な需要も拡大しています。
市場の動向
推進要因:AIおよび高性能コンピューティングインフラへの需要の高まり
宇宙ベースのデータセンター市場は、宇宙におけるAIデータセンター、宇宙ベースのAIコンピューティング、および宇宙におけるGPUコンピューティングへの需要の高まりに支えられています。AIの学習、推論、データ処理といったワークロードには、より大きな計算能力が必要とされるため、宇宙で生成されるデータソースの近くにコンピューティングインフラを展開することへの関心が高まっています。
制約要因:初期導入コストおよびライフサイクル所有コストの高さ
宇宙ベースのデータセンター市場では、宇宙用認定を受けたコンピューティングハードウェア、打ち上げ、電力システム、熱管理、衛星通信、および地上インフラへの多額の投資が必要となります。これらのコストは、特に軌道上でのコンピューティングを必要としないワークロードにおいて、地上型データセンターインフラと比較して、短期的な導入を制限する可能性があります。
機会:衛星生成データに対する軌道上エッジ処理
宇宙エッジコンピューティングにより、衛星はデータを地球に送信する前に処理・フィルタリングすることが可能となり、送信しなければならない生データの量を削減できます。これにより、地球観測、防衛、科学、および商業用途におけるエッジコンピューティング、エッジAI、宇宙空間でのAI推論、ならびに軌道上AIコンピューティングの機会が生まれます。
課題:宇宙空間における熱管理と放熱
高密度の宇宙用コンピューティングハードウェアは熱を発生させますが、従来の空気冷却や水冷システムを使用せずにこの熱を除去する必要があります。したがって、宇宙空間におけるクラウドコンピューティング、分散コンピューティング、およびその他の軌道上データセンターシステムの性能と信頼性を維持するためには、効果的な熱管理と放熱が重要となります。
市場エコシステム
宇宙ベースのデータセンター市場のエコシステムには、直接的なソリューションプロバイダー、技術基盤提供者、およびエンドユーザーが含まれます。Lonestar Data Holdings Inc.(アメリカ)、Axiom Space, Inc.(アメリカ)、Starcloud, Inc.(アメリカ)、Kepler Communications Inc.(カナダ)、Space Exploration Technologies Corp.(アメリカ)、SpaceBilt Incorporated(アメリカ)などの主要企業をはじめとする軌道上インフラ企業は、宇宙コンピューティング、軌道上コンピューティング、軌道内コンピューティング、データストレージ、および宇宙エッジコンピューティングプラットフォームを開発しています。
これらの企業は、宇宙におけるクラウドコンピューティング、宇宙AIデータセンター、宇宙GPUコンピューティング、および衛星やその他の軌道上プラットフォームにまたがる分散コンピューティングをサポートするためのデータセンターインフラを構築しています。NVIDIA Corporation(アメリカ)、Skycorp Incorporated(アメリカ)、Sidus Space, Inc.(アメリカ)、Red Hat, Inc.(アメリカ)などの技術提供企業は、軌道上データセンター市場で使用されるコンピューティングハードウェア、AIプロセッサ、ソフトウェアプラットフォーム、およびシステム統合技術を提供しています。
主なエンドユーザーには、政府機関、防衛・情報機関、クラウドおよび技術企業、衛星・地球観測事業者、ならびに研究・科学機関が含まれます。これらのユーザーは、宇宙空間におけるAI推論、機械学習、データ処理、ストレージ、バックアップ、および安全な衛星通信アプリケーションを目的として、軌道上データセンター市場を評価しています。
市場セグメント
宇宙データセンター市場:ペイロード別
ペイロード別では、データストレージユニットセグメントが、予測期間中に最も高い成長率を示すと予想されます。この成長は、宇宙で生成されたデータのオンボードストレージ、バックアップ、アーカイブに対する需要の高まりに加え、宇宙コンピューティング、宇宙におけるクラウドコンピューティング、および分散型データセンターインフラの利用拡大によって支えられています。
宇宙ベースのデータセンター市場:通信インフラ別
通信インフラ別では、予測期間中、ソリューションセグメントが市場を支配する立場を維持すると予想されます。この需要は、軌道上コンピューティングや分散コンピューティング、および衛星通信ネットワークを介した軌道上プラットフォームと地上システム間のデータ転送のための、宇宙間および宇宙と地上間の接続性に対するニーズによって支えられています。
宇宙ベースのデータセンター市場:用途別
用途別では、予測期間中、データ処理・分析が市場を主導すると予想されます。このセグメントは、衛星から生成されるデータ量の増加、およびデータ生成源に近い場所でデータを処理するための軌道上コンピューティング、宇宙エッジコンピューティング、機械学習、宇宙におけるAI推論の利用拡大によって支えられています。
宇宙ベースのデータセンター市場:電力容量別
電力容量別では、1 MW以上のセグメントが、予測期間中に最も高い成長率を記録すると予想されます。宇宙における大規模なAIデータセンター、宇宙でのGPUコンピューティング、クラウドコンピューティングのGPUワークロード、およびその他の高性能な宇宙ベースのAIコンピューティングアプリケーションをサポートするには、より高い電力容量が必要となります。
宇宙ベースのデータセンター市場:エンドユーザー別
エンドユーザー別では、政府・防衛セグメントが、予測期間中に最も高い成長率を記録すると予想されます。この需要は、防衛、諜報、政府の任務における、安全なデータ処理、主権的なストレージ、災害復旧、エッジAI、および耐障害性の高い軌道上データセンターインフラへの要件によって支えられています。
地域
予測期間中、宇宙データセンター市場で最も急速に成長する地域はヨーロッパとなる見込み
ヨーロッパは、宇宙コンピューティング、軌道上コンピューティング、および安全なデータセンターインフラへの投資増加に支えられ、予測期間中に宇宙データセンター市場で最も急速な成長を記録すると予想されます。また、同地域では、政府、防衛、研究、および商用アプリケーション向けの宇宙クラウドコンピューティング、宇宙エッジコンピューティング、および宇宙AIデータセンターへの関心が高まっています。さらに、欧州の宇宙プログラム、光衛星通信、および主権的なデータストレージと分散コンピューティングに関する取り組みが、宇宙ベースのデータセンター市場の発展を支えています。
宇宙ベースのデータセンター市場の規模、シェア、および動向:企業評価マトリックス
宇宙ベースのデータセンター市場マトリックスにおいて、Starcloud Inc.は「スター」に分類されています。これは、同社が宇宙におけるAIデータセンターに直接注力しており、軌道上でNVIDIA H100 GPUの使用実績を示しており、さらにStarcloud-2を通じてより大規模な軌道上コンピューティングシステムへの拡大を計画しているためです。
同社は、宇宙におけるGPUコンピューティング、軌道上AIコンピューティング、永続的なデータストレージ、および宇宙クラウドコンピューティングの能力を開発しており、これにより、コンピューティング、ストレージ、データセンターインフラストラクチャの全領域にわたって幅広い地位を確立しています。一方、Lonestar Data Holdingsは、現在の活動が主に月面および軌道上のプラットフォームを通じた主権データストレージ、バックアップ、災害復旧、および宇宙エッジコンピューティングに焦点を当てているため、「新興プレイヤー」に分類されています。
Lonestar社は、宇宙空間におけるデータの保存および取得を実証しており、「StarVault」、「StarSafe」、「StarDrive」、「StarAI」を開発中ですが、同社の大規模な宇宙ベースのAIコンピューティングおよび軌道上コンピューティングインフラは、Starcloud社に比べてまだ初期段階にあります。要約すると、高性能な宇宙コンピューティング、スケーラブルなAI処理、およびより広範な軌道上データセンター市場インフラを実証している企業はマトリックス上で上位にランク付けされる一方、主にストレージ、バックアップ、および軌道上コンピューティングサービスの開発に注力している企業は、新興カテゴリーに位置づけられます。
主要市場プレイヤー
トップ宇宙ベースのデータセンター企業一覧
Starcloud, Inc. (US)
Axiom Space, Inc. (US)
Kepler Communications Inc. (Canada)
Cowboy Space Corporation (US)
SpaceX (US)
Lonestar Data holdings Inc. (US)
Red Hat, Inc. (US)
Rotonium srl (Italy)
OrbitsEdge, Inc. (US)
space compass corporation (Japan)
Cloud Constellation Corporation (US)
Thales Alenia Space (France)
Voyager Technologies, Inc. (US)
Madari Space (UAE)
Hewlett Packard Enterprise Development LP (US)
NVIDIA Corporation (US)
International Business Machines Corporation (US)
Microsoft Azure Space (US)
Amazon Web Services, Inc. (US)
Intel Corporation (US)
KIOXIA Europe GmbH (Germany)
Cerebras (US)
Space Forge (UK)
Blue Origin (US)
Sophia Space Inc. (US)
International Astronautical Federation (France)
最近の動向
2026年7月:ソフィア・スペース社とカリフォルニア工科大学(Caltech)は、将来の宇宙ベースのデータセンターシステムに向けた熱管理および軽量展開型構造に関する委託研究契約を締結しました。この取り組みは、より大規模な軌道上コンピューティング・プラットフォームおよび宇宙における大容量データセンター・インフラの構築を支援するものです。
2026年6月:マダリ・スペース社とマインドロジックス社は、AI、ソブリン・クラウド、サイバーセキュリティ、宇宙エッジコンピューティング、およびセキュアな軌道上データプラットフォームに関する協定を締結しました。この提携は、宇宙におけるクラウドコンピューティング、軌道上AIコンピューティング、および安全なデータ処理サービスを支援するものです。
2026年5月:カウボーイ・スペース・コーポレーションは、同社の「スタンピード」軌道上データセンターシステム、衛星、コンピューティングペイロード、および関連インフラの開発を支援するため、シリーズB資金調達で2億7500万米ドルを調達しました。このプログラムは、宇宙におけるAIデータセンター、宇宙でのGPUコンピューティング、および大規模な軌道上データセンターの展開に焦点を当てています。
1 はじめに 29
1.1 調査の目的 29
1.2 市場の定義 29
1.3 調査範囲 30
1.3.1 対象市場 30
1.3.2 対象範囲および除外項目 30
1.3.3 対象期間 31
1.4 対象通貨 31
1.5 ステークホルダー 32
2 エグゼクティブ・サマリー 33
2.1 主な知見と市場のハイライト 33
2.2 主要な市場参加者:戦略的展開の分析 34
2.3 宇宙ベースのデータセンター市場における破壊的トレンド 34
2.4 高成長セグメント 35
2.5 地域別概況: 市場規模、成長率、および予測 36
3 プレミアムインサイト 37
3.1 宇宙ベースのデータセンター市場における事業者にとっての魅力的な機会 37
3.2 宇宙ベースのデータセンター市場(ペイロード別) 38
3.3 宇宙ベースのデータセンター市場:用途別 38
3.4 宇宙ベースのデータセンター市場:電力容量別 39
3.5 宇宙ベースのデータセンター市場:通信インフラ別 39
4 市場概要 40
4.1 はじめに 40
4.2 市場の動向 41
4.2.1 成長要因 41
4.2.1.1 人工知能(AI)および高性能コンピューティングインフラへの需要の高まり 41
4.2.1.2 地上データセンターの拡張に対する制約の増加 42
4.2.1.3 リアルタイム処理を必要とする宇宙生成データの量が増加していること 42
4.2.1.4 打ち上げ、電力、通信、および宇宙コンピューティング技術の進歩 43
4.2.2 制約要因 43
4.2.2.1 初期導入コストおよびライフサイクル所有コストが高いこと 43
4.2.2.2 地球中心のコンピューティングワークロードにおける経済的実現可能性が限定的であること 44
4.2.2.3 商用実績と顧客の信頼が限定的であること 44
4.2.2.4 開発および宇宙環境適合性評価のサイクルが長いこと 45
4.2.3 機会 45
4.2.3.1 衛星生成データに対する軌道上エッジ処理 45
4.2.3.2 軌道上クラウドコンピューティングおよびデータストレージサービス 46
4.2.3.3 政府および防衛向けの主権的かつ耐障害性の高いコンピューティングインフラ 46
4.2.3.4 宇宙データセンターのサブシステムおよびサポートサービスに対する需要の高まり 47
4.2.4 課題 47
4.2.4.1 宇宙空間における熱管理と放熱 47
4.2.4.2 放射線耐性とコンピューティングの信頼性 48
4.2.4.3 保守、修理、および技術更新における制約 48
4.3 未解決のニーズと未開拓分野 49
4.3.1 高密度コンピューティングのためのスケーラブルな電力・熱管理 49
4.3.2 宇宙用認定の高性能コンピューティングおよびアップグレード可能なハードウェア 49
4.3.3 大容量の宇宙間および宇宙-地上間データ接続 50
4.3.4 実績のある商用サービスモデルと顧客の信頼 50
4.4 相互接続された市場とセクター横断的な機会 51
4.4.1 衛星、地球観測、および宇宙空間におけるデータ処理 52
4.4.2 クラウドコンピューティング、AI、および高性能コンピューティング 52
4.4.3 光通信および宇宙ネットワーク 52
4.4.4 電力、熱管理、打ち上げ、および軌道上サービス 52
4.5 ティア1/2/3の主要企業による戦略的動き 54
5 産業の動向 55
5.1 エコシステム分析 55
5.1.1 主要な推進要因 55
5.1.2 ソリューションプロバイダー 55
5.1.3 エンドユーザー 55
5.2 バリューチェーン分析 57
5.2.1 研究およびシステム設計 57
5.2.2 中核製品の開発 57
5.2.3 ペイロードおよびプラットフォームの製造 58
5.2.4 打ち上げ、統合、および試運転 58
5.2.5 サービス提供およびライフサイクルサポート 58
5.3 地上データセンターと宇宙データセンターのコスト比較 58
5.4 価格分析 59
5.4.1 発電容量別の参考価格 59
5.4.2 地域別平均販売価格の推移(2021年~2025年、単位:百万米ドル) 59
5.5 貿易データ分析 60
5.5.1 輸入シナリオ (HSコード 880260) 60
5.5.2 輸出シナリオ(HSコード 880260) 62
5.6 従来のデータセンターと宇宙ベースのデータセンターの比較 64
5.7 ケーススタディ分析 64
5.7.1 「LONESTAR INDEPENDENCE」月面データセンター試験 64
5.7.2 国際宇宙ステーション(ISS)におけるAWS「SNOWCONE」エッジコンピューティング試験 65
5.7.3 アクシオム・スペースの軌道上データセンター・ノード 65
5.7.4 ケプラーの分散型軌道上コンピューティング・ネットワーク 65
5.8 今後の主要プログラム 66
5.9 地上および宇宙データセンターのパラメトリック分析 69
5.10 2026年~2027年の主要な会議およびイベント 70
5.11 投資および資金調達のシナリオ 71
5.12 顧客のビジネスに影響を与えるトレンドとディスラプション 71
5.13 マクロ経済の見通し 72
5.13.1 はじめに 72
5.13.2 GDPの動向と予測 72
5.13.3 世界のデータセンター産業の動向 74
5.13.4 世界の宇宙産業の動向 75
5.14 ビジネスモデル 75
5.14.1 軌道上コンピューティングおよびストレージ・アズ・ア・サービス 76
5.14.2 ホスト型コンピューティング・ペイロード・モデル 76
5.14.3 専用軌道上データセンター・インフラストラクチャ 76
5.14.4 統合型コンピューティングおよびデータ転送サービス 77
5.15 部品表(BOM) 78
5.16 総所有コスト(TCO) 79
5.17 データ量 80
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 81
6.1 主要な新興技術 81
6.1.1 ハイパフォーマンス・コンピューティングおよびエッジ・コンピューティング 81
6.1.2 高データ帯域幅の光リンク 81
6.1.3 耐放射線性および放射線耐性プロセッサ/SoC 82
6.1.4 先進的な熱管理/微小重力下での液体冷却 82
6.1.5 高出力の展開式太陽電池アレイ 83
6.2 補完的技術 83
6.2.1 ロボットによる整備・修理 83
6.2.2 軌道上ロボット組立 83
6.2.3 再利用型大型打ち上げロケット 84
6.2.4 軌道転送機(OTV) 84
6.3 関連技術 85
6.3.1 宇宙製造 85
6.3.2 宇宙デポ 85
6.4 技術ロードマップ 86
6.5 特許分析 89
6.6 将来の応用例 92
6.7 AI/生成AIが宇宙ベースのデータセンター市場に与える影響 93
6.7.1 主なユースケースと市場の可能性 94
6.8 成功事例と実世界での応用 94
6.8.1 LONESTAR DATA HOLDINGS – 「INDEPENDENCE」および「FREEDOM」月面データセンター 95
6.8.2 STARCLOUD-1:軌道上AIコンピューティング 95
6.8.3 HPE – 宇宙搭載コンピュータ-2 95
7 持続可能性と規制環境 96
7.1 地域ごとの規制とコンプライアンス 96
7.1.1 規制機関、政府機関、およびその他の組織 96
7.1.2 主要な規制 98
7.1.3 産業標準 100
7.2 サステナビリティの取り組み 101
7.2.1 宇宙ベースのデータセンターの炭素影響とエコアプリケーション 101
8 顧客環境と購買者の行動 104
8.1 意思決定プロセス 104
8.2 購買に関わるステークホルダーと購入評価基準 105
8.2.1 購買プロセスにおける主要なステークホルダー 105
8.2.2 購入評価基準 106
8.3 導入の障壁と内部的な課題 107
8.4 各エンドユーザー産業における未充足ニーズ 108
9 用途別宇宙データセンター市場 110
9.1 はじめに 111
9.2 AIおよび機械学習向けコンピューティング 112
9.2.1 市場を牽引する、搭載型GPUおよびAIアクセラレータを用いた衛星データ処理の需要の高まり 112
9.3 クラウドおよび汎用コンピューティング 113
9.3.1 軌道上におけるクラウドネイティブワークロードおよび共有コンピューティングインフラの拡大が市場を牽引 113
9.4 データ処理・分析 114
9.4.1 衛星データ量の増加とダウンリンク容量の制限により、軌道上での処理および分析の需要が高まっています 114
9.5 データストレージ、バックアップ、アーカイブ 115
9.5.1 耐障害性の高いデータコピー、軌道上バッファリング、および地上インフラから分離されたストレージへのニーズの高まりが市場を牽引 115
10 通信インフラ別 宇宙ベースのデータセンター市場 116
10.1 はじめに 117
10.2 ソリューション 118
10.2.1 市場を牽引する、宇宙間および宇宙-地上間の統合接続の必要性 118
10.2.2 宇宙間 119
10.2.3 宇宙-地上 120
10.3 技術(ペイロード)/ハードウェア 120
10.3.1 市場を牽引する、大容量かつ信頼性の高い光通信ハードウェアへのニーズの高まり 120
10.3.2 光ヘッド 122
10.3.3 光送信機および受信機 122
10.3.4 モデムおよび信号処理ユニット 122
10.3.5 指向・捕捉・追跡(PAT)システム 123
11 エンドユーザー別宇宙データセンター市場 124
11.1 はじめに 125
11.2 商業分野 126
11.2.1 商業事業者による軌道上での処理、保存、およびデータサービスへの需要の高まりが市場を牽引 126
11.3 政府・防衛 127
11.3.1 安全な軌道上処理および耐障害性の高いミッションデータインフラへのニーズの高まりが市場を牽引 127
11.4 研究・学術 127
11.4.1 科学データの処理や実験における軌道上コンピューティングの利用拡大が市場を牽引 127
12 ペイロード別宇宙データセンター市場 128
12.1 はじめに 129
12.2 データ処理ユニット 130
12.2.1 軌道上におけるAIおよび高性能エッジコンピューティングの利用拡大が市場を牽引 130
12.3 データストレージユニット 131
12.3.1 恒常的な軌道上ストレージおよび地球外データバックアップへのニーズの高まりが市場を牽引 131
12.4 通信・データ転送ユニット 131
12.4.1 市場を牽引する、大容量の宇宙間および宇宙-地上間接続への需要の高まり 131
13 電力容量別宇宙データセンター市場 132
13.1 はじめに 133
13.2 100 kW未満 134
13.2.1 低電力の軌道上コンピューティングノードおよび初期の商用ペイロードが市場を牽引 134
13.3 100 kW超~1 MW未満 134
13.3.1
セグメントの成長を牽引する、AI専用および高密度の軌道上コンピューティングプラットフォームの導入拡大 134
13.4 1 MW以上 135
13.4.1 軌道上における大規模AIおよび高性能コンピューティングへの需要の高まりが市場を牽引 135
14 地域別宇宙データセンター市場 136
14.1 はじめに 137
14.2 北米 138
14.2.1 アメリカ 143
14.2.1.1 市場を牽引する、充実した打ち上げ能力、防衛需要、および国内のAI・宇宙サプライチェーン 143
14.2.2 カナダ 145
14.2.2.1 市場を牽引する、光中継技術の専門知識の集中、公的投資、および北極圏における国家主権上の要件 145
14.3 ヨーロッパ 148
14.3.1 フランス 152
14.3.1.1 統合された宇宙製造、打ち上げ能力、および主権的なデジタルインフラプログラムが市場を牽引 152
14.3.2 その他のヨーロッパ諸国 152
14.4 アジア太平洋 154
14.4.1 中国 159
14.4.1.1 市場を牽引する、国主導の宇宙コンピューティングプログラム、国内での衛星生産、および大規模なAIインフラ計画 159
14.4.2 韓国 162
14.4.2.1 市場を牽引する、政府支援による宇宙用AIプロセッサ、ストレージシステム、および大容量LEO通信の開発 162
14.4.3 インド 163
14.4.3.1 民間宇宙分野の改革、自主開発によるAI、および増加する地球観測データ量が市場を牽引 163
14.5 中東 165
14.5.1 UAE 169
14.5.1.1 データ主権の要件、アブダビによる軌道上コンピューティングの開発、および現地の宇宙・AIインフラが市場を牽引する見込みです 169
14.5.2 イスラエル 171
14.5.2.1 耐放射線性コンピューティング、宇宙用プロセッサ、およびデジタルペイロードにおける強みが市場を牽引する見込みです 171
15 競争環境 173
15.1 はじめに 173
15.2 主要企業の戦略/競争優位性(2021年~2026年) 173
15.3 市場シェア分析(2025年) 174
15.4 ブランド/製品比較 177
15.5 企業評価および財務指標 178
15.6 企業評価マトリックス:ソリューションプロバイダー、2025年 179
15.6.1 スター企業 179
15.6.2 新興リーダー 179
15.6.3 広範な展開を行う企業 179
15.6.4 参入企業 179
15.6.5 企業の事業展開範囲 181
15.6.5.1 地域別の事業展開範囲 181
15.6.5.2 ペイロードの展開状況 182
15.6.5.3 エンドユーザーの展開状況 182
15.6.5.4 アプリケーションの展開状況 183
15.7 企業評価マトリックス:主要な推進要因、2025年 183
15.7.1 スター企業 183
15.7.2 新興リーダー 184
15.7.3 広範なプレイヤー 184
15.7.4 参加者 184
15.7.5 企業のフットプリント 185
15.7.5.1 地域別フットプリント 185
15.7.5.2 ペイロードの展開状況 186
15.7.5.3 エンドユーザーの展開状況 186
15.7.5.4 アプリケーションの展開状況 187
15.8 競合状況 187
15.8.1 製品の発売 187
15.8.2 取引 190
15.8.3 その他の動向 200
16 企業概要 208
16.1 主要企業(ソリューションプロバイダー) 208
16.1.1 STARCLOUD, INC. 208
16.1.1.1 事業概要 208
16.1.1.2 提供製品 208
16.1.1.3 最近の動向 209
16.1.1.3.1 製品の発売・開発 209
16.1.1.3.2 取引 209
16.1.1.3.3 その他の動向 210
16.1.1.4 MnMの見解 211
16.1.1.4.1 勝つための強み 211
16.1.1.4.2 戦略的選択 211
16.1.1.4.3 弱点と競合上の脅威 211
16.1.2 AXIOM SPACE, INC. 212
16.1.2.1 事業概要 212
16.1.2.2 提供製品 212
16.1.2.3 最近の動向 213
16.1.2.3.1 製品の発売・開発 213
16.1.2.3.2 取引 213
16.1.2.4 MnMの見解 214
16.1.2.4.1 勝利への権利 214
16.1.2.4.2 戦略的選択 214
16.1.2.4.3 弱点および競合上の脅威 214
16.1.3 KEPLER COMMUNICATIONS INC. 215
16.1.3.1 事業概要 215
16.1.3.2 提供製品 215
16.1.3.3 最近の動向 216
16.1.3.3.1 取引 216
16.1.3.3.2 その他の動向 216
16.1.3.4 MnMの見解 217
16.1.3.4.1 勝つための強み 217
16.1.3.4.2 戦略的選択 217
16.1.3.4.3 弱点と競合上の脅威 217
16.1.4 SPACEX 218
16.1.4.1 事業概要 218
16.1.4.2 提供製品 218
16.1.4.3 最近の動向 219
16.1.4.3.1 取引 219
16.1.4.4 MnMの見解 219
16.1.4.4.1 勝利への権利 219
16.1.4.4.2 戦略的選択 219
16.1.4.4.3 弱点と競合上の脅威 219
16.1.5 カウボーイ・スペース・コーポレーション 220
16.1.5.1 事業概要 220
16.1.5.2 提供製品 220
16.1.5.3 最近の動向 221
16.1.5.3.1 製品の発売・開発 221
16.1.5.3.2 取引 221
16.1.5.3.3 その他の動向 221
16.1.5.4 MnMの見解 222
16.1.5.4.1 勝利への権利 222
16.1.5.4.2 戦略的選択 222
16.1.5.4.3 弱点と競合上の脅威 222
16.1.6 LONESTAR DATA HOLDINGS INC. 223
16.1.6.1 事業概要 223
16.1.6.2 提供製品 223
16.1.6.3 最近の動向 224
16.1.6.3.1 製品の発売・開発 224
16.1.6.3.2 取引 224
16.1.6.3.3 その他の動向 226
16.1.7 RED HAT, INC. 227
16.1.7.1 事業概要 227
16.1.7.2 提供製品 227
16.1.7.3 最近の動向 228
16.1.7.3.1 製品の機能強化 228
16.1.7.3.2 取引 228
16.1.7.3.3 その他の動向 229
16.1.8 ROTONIUM S.R.L. 230
16.1.8.1 事業概要 230
16.1.8.2 提供製品 230
16.1.8.3 最近の動向 231
16.1.8.3.1 製品の発売・開発 231
16.1.8.3.2 その他の動向 231
16.1.9 ORBITSEDGE, INC. 232
16.1.9.1 事業概要 232
16.1.9.2 提供製品 232
16.1.9.3 最近の動向 233
16.1.9.3.1 製品の発売・開発 233
16.1.9.3.2 取引 233
16.1.9.3.3 その他の動向 234
16.1.10 SPACE COMPASS CORPORATION 235
16.1.10.1 事業概要 235
16.1.10.2 提供製品 236
16.1.10.3 最近の動向 237
16.1.10.3.1 製品の発売・開発 237
16.1.10.3.2 取引 237
16.1.10.3.3 その他の動向 238
16.1.11 クラウド・コンステレーション・コーポレーション 239
16.1.11.1 事業概要 239
16.1.11.2 提供製品 239
16.1.11.3 最近の動向 240
16.1.11.3.1 契約 240
16.1.11.3.2 その他の動向 241
16.1.12 タレス・アレニア・スペース 242
16.1.12.1 事業概要 242
16.1.12.2 提供製品 242
16.1.12.3 最近の動向 243
16.1.12.3.1 製品の発売・開発 243
16.1.12.3.2 契約 243
16.1.12.3.3 その他の動向 244
16.1.13 VOYAGER TECHNOLOGIES, INC. 245
16.1.13.1 事業概要 245
16.1.13.2 提供製品 246
16.1.13.3 最近の動向 247
16.1.13.3.1 製品の発売・開発 247
16.1.13.3.2 取引 247
16.1.13.3.3 その他の動向 248
16.1.14 MADARI SPACE 249
16.1.14.1 事業概要 249
16.1.14.2 提供製品 249
16.1.14.3 最近の動向 250
16.1.14.3.1 取引 250
16.1.14.3.2 その他の動向 251
16.2 主要企業(主要推進企業) 253
16.2.1 ヒューレット・パッカード・エンタープライズ・デベロップメント LP 253
16.2.1.1 事業概要 253
16.2.1.2 提供製品 254
16.2.1.3 最近の動向 255
16.2.1.3.1 製品の発売・開発 255
16.2.1.3.2 取引 255
16.2.1.3.3 その他の動向 256
16.2.2 エヌビディア・コーポレーション 257
16.2.2.1 事業概要 257
16.2.2.2 提供製品 258
16.2.2.3 最近の動向 259
16.2.2.3.1 製品の発売・開発 259
16.2.2.3.2 その他の動向 259
16.2.3 インターナショナル・ビジネス・マシーンズ・コーポレーション 261
16.2.3.1 事業概要 261
16.2.3.2 提供製品 262
16.2.3.3 最近の動向 263
16.2.3.3.1 製品の発売・開発 263
16.2.3.3.2 取引 263
16.2.3.3.3 その他の動向 264
16.2.4 マイクロソフト 265
16.2.4.1 事業概要 265
16.2.4.2 提供製品 266
16.2.4.3 最近の動向 267
16.2.4.3.1 製品の発売・開発 267
16.2.4.3.2 取引 267
16.2.4.3.3 その他の動向 268
16.2.5 アマゾン・ウェブ・サービス社 269
16.2.5.1 事業概要 269
16.2.5.2 提供製品 270
16.2.5.3 最近の動向 271
16.2.5.3.1 取引 271
16.2.5.3.2 その他の動向 272
16.2.6 インテル・コーポレーション 273
16.2.6.1 事業概要 273
16.2.6.2 提供製品 274
16.2.6.3 最近の動向 275
16.2.6.3.1 製品の発売・開発 275
16.2.6.3.2 取引 275
16.2.6.3.3 その他の動向 276
16.2.7 KIOXIA ヨーロッパ GMBH 277
16.2.7.1 事業概要 277
16.2.7.2 提供製品 277
16.2.7.3 最近の動向 278
16.2.7.3.1 取引 278
16.2.7.3.2 その他の動向 278
16.2.8 CEREBRAS 279
16.2.8.1 事業概要 279
16.2.8.2 提供製品 279
16.2.8.3 最近の動向 280
16.2.8.3.1 製品の発売・開発 280
16.2.9 SPACE FORGE 281
16.2.9.1 事業概要 281
16.2.9.2 提供製品 281
16.2.9.3 最近の動向 282
16.2.9.3.1 契約 282
16.2.9.3.2 その他の動向 283
16.2.10 ブルー・オリジン 284
16.2.10.1 事業概要 284
16.2.10.2 提供製品 284
16.2.10.3 最近の動向 285
16.2.10.3.1 製品の発売・開発 285
16.2.10.3.2 契約 285
16.2.10.3.3 その他の動向 285
16.2.11 SOPHIA SPACE INC. 286
16.2.11.1 事業概要 286
16.2.11.2 提供製品 286
16.2.11.3 最近の動向 287
16.2.11.3.1 製品の発売・開発 287
16.2.11.3.2 取引 288
16.2.11.3.3 その他の動向 289
17 調査方法 290
17.1 調査データ 290
17.1.1 二次データ 291
17.1.1.1 二次情報源からの主要データ 292
17.1.2 一次データ 292
17.1.2.1 一次情報源 292
17.1.2.2 一次情報源からの主要データ 293
17.1.3 一次インタビューの内訳 293
17.2 因子分析 294
17.2.1 はじめに 294
17.2.2 需要側の指標 294
17.2.3 供給側の指標 294
17.3 市場規模の推計 295
17.3.1 ボトムアップ・アプローチ 295
17.3.1.1 市場規模の推計手法(需要側) 296
17.3.2 トップダウン・アプローチ 297
17.4 データの三角測量 298
17.5 調査の前提条件 299
17.6 調査の限界 299
17.7 リスク評価 299
18 付録 300
18.1 ディスカッション・ガイド 300
18.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 303
18.3 カスタマイズオプション 305
18.4 関連レポート 305
18.5 著者情報 306
表1 宇宙データセンター市場:対象範囲と除外項目 30
表2 2021年~2025年の米ドル為替レート 31
表3 未充足ニーズと未開拓分野 50
表4 セクター横断的な機会 53
表5 ティア1/2/3の主要企業による戦略的動き 54
表6 エコシステムにおける企業の役割 56
表7 2025年の電力容量別参考価格(米ドル/kW) 59
表8 地域別平均販売価格の推移(2021年~2025年)(百万米ドル) 60
表9 HSコード880260に該当する製品の輸入データ(国別、2021年~2025年)(千米ドル) 61
表10 HSコード880260に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 63
表11 主要な会議およびイベント(2026年~2027年) 70
表12 国別GDP変化率、2021年~2030年 72
表13 ビジネスモデルの長所と短所 77
表14 部品表 78
表15 宇宙型データセンターシステムの総所有コスト 79
表16 宇宙型データセンターの容量データ(2021年~2030年) 80
表17 宇宙型データセンターの市場規模(2031年~2040年) 80
表18 宇宙データセンター技術の進化 86
表19 特許分析(2021年~2026年) 89
表20 軌道上AIおよびデータ処理:宇宙データ処理の未来 92
表21 主権型ストレージと災害復旧:地球外データバックアップの未来 92
表22 主なユースケースと市場の可能性 94
表23 北米:規制機関、政府機関、およびその他の組織 96
表24 ヨーロッパ:規制機関、政府機関、およびその他の組織 97
表25 アジア太平洋地域:規制機関、政府機関、およびその他の組織 97
表26 中東:規制機関、政府機関、およびその他の組織 98
表27 宇宙型データセンター市場における主要な規制、
国・地域別 98
表28 宇宙型データセンター市場における世界的な産業基準 100
表29 宇宙ベースのデータセンター市場におけるサステナビリティへの取り組み 102
表30 認証、ラベル表示、および環境基準 103
表31 ペイロード別、購買プロセスに対するステークホルダーの影響 105
表32 ペイロード別、主要な購買評価基準 106
表33 エンドユーザー別、宇宙ベースのデータセンター市場における未充足ニーズ 109
表34 用途別宇宙データセンター市場、
2021年~2025年(百万米ドル) 111
表35 用途別宇宙データセンター市場、
2026年~2030年(百万米ドル) 112
表36 宇宙ベースのデータセンター市場:用途別、
2031年~2035年(百万米ドル) 112
表37 宇宙ベースのデータセンター市場、用途別、
2036年~2040年(百万米ドル) 112
表38 宇宙ベースのデータセンター市場、通信インフラ別、2021年~2025年 (百万米ドル) 117
表39 宇宙ベースのデータセンター市場、通信インフラ別、2026年~2030年(百万米ドル) 118
表40 通信インフラ別 宇宙ベースのデータセンター市場、2031年~2035年(百万米ドル) 118
表41 通信インフラ別 宇宙ベースのデータセンター市場、2036年~2040年(百万米ドル) 118
表42 宇宙ベースのデータセンター市場:ソリューション別、2021年~2025年(百万米ドル) 119
表43 宇宙ベースのデータセンター市場:ソリューション別、2026年~2030年(百万米ドル) 119
表 44 宇宙ベースのデータセンター市場、ソリューション別、2031–2035年(百万米ドル) 119
表45 宇宙ベースのデータセンター市場、ソリューション別、2036年~2040年(百万米ドル) 119
表46 宇宙ベースのデータセンター市場、技術(ペイロード)/ハードウェア別、2021年~2025年 (百万米ドル) 121
表47 宇宙ベースのデータセンター市場、技術(ペイロード)/ハードウェア別、2026年~2030年(百万米ドル) 121
表48 宇宙ベースのデータセンター市場、技術 (ペイロード)/ハードウェア別、2031年~2035年(百万米ドル) 121
表49 宇宙ベースのデータセンター市場、技術別(ペイロード)/ハードウェア別、2036年~2040年(百万米ドル) 122
表50 宇宙型データセンター市場、エンドユーザー別、2021年~2025年(百万米ドル) 125
表51 宇宙型データセンター市場、エンドユーザー別、2026年~2030年 (百万米ドル) 126
表52 宇宙ベースのデータセンター市場、エンドユーザー別、2031年~2035年(百万米ドル) 126
表53 宇宙ベースのデータセンター市場、エンドユーザー別、2036年~2040年(百万米ドル) 126
表54 宇宙ベースのデータセンター市場:ペイロード別、2021年~2025年(百万米ドル) 129
表55 宇宙ベースのデータセンター市場:ペイロード別、2026年~2030年(百万米ドル) 130
表56 宇宙データセンター市場、ペイロード別、2031年~2035年(百万米ドル) 130
表57 宇宙データセンター市場、ペイロード別、2036年~2040年 (百万米ドル) 130
表58 宇宙型データセンター市場、電力容量別、
2021–2025年(百万米ドル) 133
表59 宇宙型データセンター市場、電力容量別、
2026–2030年 (百万米ドル) 133
表60 宇宙データセンター市場:電力容量別、
2031–2035年 (百万米ドル) 134
表61 宇宙ベースのデータセンター市場(電力容量別)、
2036–2040年(百万米ドル) 134
表62 宇宙ベースのデータセンター市場(地域別)、2021–2025年(百万米ドル) 137
表63 宇宙ベースのデータセンター市場、地域別、2026年~2030年(百万米ドル) 138
表64 宇宙ベースのデータセンター市場、地域別、2031年~2035年(百万米ドル) 138
表65 地域別宇宙データセンター市場、2036年~2040年(百万米ドル) 138
表66 北米:国別宇宙データセンター市場、
2021年~2025年(百万米ドル) 139
表67 北米:宇宙ベースのデータセンター市場、国別、
2026~2030年(百万米ドル) 139
表68 北米:宇宙ベースのデータセンター市場、国別、
2031~2035年 (百万米ドル) 140
表69 北米:宇宙ベースのデータセンター市場、国別、
2036–2040年(百万米ドル) 140
表70 北米:宇宙ベースのデータセンター市場、ペイロード別、
2021年~2025年(百万米ドル) 140
表71 北米:宇宙ベースのデータセンター市場、ペイロード別、
2026年~2030年(百万米ドル) 140
表72 北米:宇宙ベースのデータセンター市場(ペイロード別)、
2031年~2035年(百万米ドル) 141
表73 南米アメリカ:宇宙ベースのデータセンター市場(ペイロード別)、
2036年~2040年(百万米ドル) 141
表74 南米アメリカ:宇宙ベースのデータセンター市場、用途別、
2021年~2025年(百万米ドル) 141
表75 南米アメリカ:宇宙ベースのデータセンター市場、用途別、
2026年~2030年(百万米ドル)
141
表76 北米:宇宙ベースのデータセンター市場、用途別、
2031年~2035年(百万米ドル) 142
表77 北米:宇宙ベースのデータセンター市場、用途別、
2036年~2040年 (百万米ドル) 142
表78 北米:宇宙ベースのデータセンター市場、エンドユーザー別、
2021–2025年(百万米ドル) 142
表79 北米:宇宙ベースのデータセンター市場(エンドユーザー別)、
2026年~2030年(百万米ドル) 142
表80 北米:宇宙ベースのデータセンター市場(エンドユーザー別)、
2031年~2035年(百万米ドル) 143
表81 北米:宇宙ベースのデータセンター市場、エンドユーザー別、
2036年~2040年(百万ドル) 143
表82 アメリカ:宇宙ベースのデータセンター市場、用途別、
2021年~2025年 (ドル) 144
表83 アメリカ:宇宙ベースのデータセンター市場、用途別、
2026年~2030年(ドル) 144
表84 アメリカ:宇宙ベースのデータセンター市場、用途別、
2031年~2035年(百万ドル) 144
表85 アメリカ:宇宙ベースのデータセンター市場、用途別、
2036年~2040年 (ドル) 144
表86 アメリカ:宇宙ベースのデータセンター市場、エンドユーザー別、
2021年~2025年(ドル) 145
表87 アメリカ:宇宙ベースのデータセンター市場、エンドユーザー別、
2026年~2030年 (百万ドル) 145
表88 アメリカ:宇宙ベースのデータセンター市場、エンドユーザー別、
2031年~2035年(百万ドル) 145
表89 アメリカ:宇宙ベースのデータセンター市場(エンドユーザー別)、
2036年~2040年(百万ドル) 145
表90 カナダ:宇宙ベースのデータセンター市場(用途別)、
2021年~2025年(百万ドル) 146
表91 カナダ:宇宙ベースのデータセンター市場、用途別、
2026年~2030年(百万米ドル) 146
表92 カナダ:宇宙ベースのデータセンター市場、用途別、
2031年~2035年(百万米ドル) 146
表93 カナダ:宇宙ベースのデータセンター市場、用途別、
2036年~2040年(百万米ドル) 147
表94 カナダ:宇宙ベースのデータセンター市場、エンドユーザー別、
2021年~2025年 (百万米ドル) 147
表95 カナダ:宇宙ベースのデータセンター市場、エンドユーザー別、
2026年~2030年(百万米ドル) 147
表96 カナダ: 宇宙ベースのデータセンター市場、エンドユーザー別、
2031年~2035年(百万米ドル) 147
表97 カナダ:宇宙ベースのデータセンター市場、エンドユーザー別、
2036年~2040年(百万米ドル) 148表98 ヨーロッパ:宇宙ベースのデータセンター市場、国別、
2021–2025年(百万米ドル) 149表99 ヨーロッパ:宇宙ベースのデータセンター市場、国別、
2026年~2030年(百万米ドル) 149
表100 ヨーロッパ:宇宙ベースのデータセンター市場、国別、
2036年~2040年 (百万米ドル) 149
表101 ヨーロッパ:宇宙ベースのデータセンター市場、ペイロード別、
2021年~2025年(百万米ドル) 149
表102 ヨーロッパ: 宇宙ベースのデータセンター市場(ペイロード別)、
2026年~2030年(百万米ドル) 150
表103 ヨーロッパ:宇宙ベースのデータセンター市場(ペイロード別)、
2036年~2040年(百万米ドル) 150
表104 ヨーロッパ:宇宙ベースのデータセンター市場(用途別)、
2021年~2025年(百万米ドル) 150
表105 ヨーロッパ:宇宙ベースのデータセンター市場(用途別)、
2026年~2030年(百万米ドル) 150表106 ヨーロッパ:宇宙ベースのデータセンター市場、用途別、
2036年~2040年(百万米ドル) 151
表107 ヨーロッパ:宇宙ベースのデータセンター市場、エンドユーザー別、
2021年~2025年(百万米ドル) 151表108 ヨーロッパ:宇宙ベースのデータセンター市場(エンドユーザー別)、
2026年~2030年(百万米ドル) 151
表109 ヨーロッパ:宇宙ベースのデータセンター市場(エンドユーザー別)、
2036年~2040年(百万米ドル) 151
表110 フランス:宇宙ベースのデータセンター市場、用途別、
2036年~2040年(百万米ドル) 152
表111 フランス:宇宙ベースのデータセンター市場、エンドユーザー別、
2036年~2040年 (百万米ドル) 152
表 112 ヨーロッパその他:宇宙ベースのデータセンター市場、用途別、
2021–2025年(百万米ドル) 153
表113 ヨーロッパその他地域:宇宙ベースのデータセンター市場(用途別)、
2026年~2030年(百万米ドル) 153
表114 ヨーロッパその他地域:宇宙ベースのデータセンター市場(エンドユーザー別)、 2021年~2025年(百万米ドル) 153
表115 ヨーロッパその他地域:宇宙ベースのデータセンター市場、エンドユーザー別、
2026年~2030年 (百万米ドル) 154
表116 アジア太平洋地域:宇宙ベースのデータセンター市場、国別、
2021–2025 (百万米ドル) 155
表 117 アジア太平洋地域:宇宙ベースのデータセンター市場(国別)、
2026–2030年(百万米ドル) 155
表118 アジア太平洋地域:宇宙ベースのデータセンター市場(国別)、
2031年~2035年(百万米ドル) 155
表119 アジア太平洋地域:宇宙ベースのデータセンター市場(国別)、
2036年~2040年(百万米ドル) 155
表120 アジア太平洋地域:宇宙ベースのデータセンター市場(ペイロード別)、
2021年~2025年 (百万米ドル) 156
表121 アジア太平洋地域:宇宙ベースのデータセンター市場(ペイロード別)、
2026–2030年(百万米ドル) 156
表122 アジア太平洋地域:宇宙ベースのデータセンター市場(ペイロード別)、
2031年~2035年(百万米ドル) 156
表123 アジア太平洋地域:宇宙ベースのデータセンター市場(ペイロード別)、
2036年~2040年(百万米ドル) 156
表124 アジア太平洋地域:宇宙ベースのデータセンター市場(用途別)、
2021年~2025年(百万米ドル) 157
表125 アジア太平洋地域:宇宙ベースのデータセンター市場(用途別)、
2026年~2030年(百万米ドル) 157
表126 アジア太平洋地域:宇宙ベースのデータセンター市場(用途別)、
2031年~2035年(百万米ドル) 157
表127 アジア太平洋地域:宇宙ベースのデータセンター市場(用途別)、
2036年~2040年(百万米ドル) 158
表128 アジア太平洋地域:宇宙ベースのデータセンター市場、エンドユーザー別、
2021年~2025年(百万米ドル) 158
表129 アジア太平洋地域:宇宙ベースのデータセンター市場、エンドユーザー別、
2026年~2030年(百万米ドル) 158
表130 アジア太平洋地域:宇宙ベースのデータセンター市場(エンドユーザー別)、
2031年~2035年(百万米ドル) 158
表131 アジア太平洋地域:宇宙ベースのデータセンター市場(エンドユーザー別)、
2036年~2040年(百万米ドル) 159
表132 中国:宇宙ベースのデータセンター市場(用途別)、
2021年~2025年(百万米ドル) 159
表133 中国:宇宙ベースのデータセンター市場、用途別、
2026年~2030年(百万米ドル) 160
表134 中国:宇宙ベースのデータセンター市場、用途別、
2031年~2035年 (百万米ドル) 160
表135 中国:宇宙ベースのデータセンター市場、用途別、
2036年~2040年(百万米ドル) 160
表136 中国:宇宙ベースのデータセンター市場、エンドユーザー別、
2021–2025年(百万米ドル) 161
表137 中国:宇宙ベースのデータセンター市場、エンドユーザー別、
2026–2030年(百万米ドル) 161
表138 中国:宇宙ベースのデータセンター市場(エンドユーザー別)、
2031年~2035年(百万米ドル) 161
表 139 中国:宇宙ベースのデータセンター市場、エンドユーザー別、
2036年~2040年(百万米ドル) 161
表 140 韓国:宇宙ベースのデータセンター市場、用途別、
2031年~2035年(百万米ドル) 162
表141 韓国:宇宙ベースのデータセンター市場、用途別、
2036年~2040年(百万米ドル) 162
表142 韓国:宇宙ベースのデータセンター市場、エンドユーザー別、
2031年~2035年(百万米ドル) 163
表143 韓国:宇宙ベースのデータセンター市場、エンドユーザー別、
2036年~2040年 (百万米ドル) 163
表144 インド:宇宙ベースのデータセンター市場(用途別)、
2021年~2025年 (百万米ドル) 164
表 145 インド:宇宙ベースのデータセンター市場(用途別)、
2026–2030年(百万米ドル) 164
表146 インド:宇宙ベースのデータセンター市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 164
表147 インド:宇宙ベースのデータセンター市場(エンドユーザー別)、
2026年~2030年(百万米ドル) 164
表148 中東:宇宙ベースのデータセンター市場、国別、
2026年~2030年(百万米ドル) 165
表149 中東:宇宙ベースのデータセンター市場、国別、
2031年~2035年(百万米ドル) 166
表150 中東:宇宙ベースのデータセンター市場、国別、
2036~2040年(百万米ドル) 166
表151 中東:宇宙ベースのデータセンター市場、ペイロード別、
2026~2030年(百万米ドル) 166
表152 中東:宇宙ベースのデータセンター市場、ペイロード別、
2031–2035年(百万米ドル) 166
表153 中東:宇宙ベースのデータセンター市場、ペイロード別、
2036 –2040年(百万米ドル) 167
表154 中東:宇宙ベースのデータセンター市場、用途別、
2026年~2030年(百万米ドル) 167
表 155 中東:宇宙ベースのデータセンター市場(用途別)、
2031–2035年(百万米ドル) 167
表 156 中東:宇宙ベースのデータセンター市場、用途別、
2036年~2040年(百万米ドル) 168
表157 中東:宇宙ベースのデータセンター市場、エンドユーザー別、
2026年~2030年(百万米ドル) 168
表 158 中東:宇宙ベースのデータセンター市場、エンドユーザー別、
2031–2035年(百万米ドル) 168
表159 中東:宇宙ベースのデータセンター市場、エンドユーザー別、
2036年~2040年(百万米ドル) 168
表160 UAE:宇宙ベースのデータセンター市場、用途別、
2026年~2030年 (百万米ドル) 169
表161 UAE:宇宙ベースのデータセンター市場(用途別)、
2031–2035年(百万米ドル) 169
表162 UAE:宇宙ベースのデータセンター市場(用途別)、
2036–2040年(百万米ドル) 170
表163 UAE:宇宙ベースのデータセンター市場、エンドユーザー別、
2026年~2030年(百万米ドル) 170
表164 UAE:宇宙ベースのデータセンター市場、エンドユーザー別、
2031年~2035年(百万米ドル) 170
表165 UAE:宇宙ベースのデータセンター市場、エンドユーザー別、
2036年~2040年(百万米ドル) 170
表166 イスラエル:宇宙ベースのデータセンター市場、用途別、
2026年~2030年 (百万米ドル) 171
表 167 イスラエル:宇宙ベースのデータセンター市場、用途別、
2031–2035年(百万米ドル) 171表168 イスラエル:宇宙ベースのデータセンター市場(用途別)、 2036年~2040年(百万米ドル) 172表169 イスラエル:宇宙ベースのデータセンター市場、エンドユーザー別、2026年~2030年(百万米ドル) 172表170 イスラエル:宇宙ベースのデータセンター市場、エンドユーザー別、2031年~2035年(百万米ドル) 172表171 イスラエル:宇宙ベースのデータセンター市場(エンドユーザー別)、2036年~2040年(百万米ドル) 172表172 主要企業の戦略/競争優位性、2021年~2026年 173表173 宇宙ベースのデータセンター市場:競争の激しさ 175表174 地域別展開状況(ソリューションプロバイダー) 181表175 ペイロード別展開状況(ソリューションプロバイダー) 182表176 エンドユーザー・フットプリント(ソリューション・プロバイダー) 182表177 アプリケーション・フットプリント(ソリューション・プロバイダー) 183表178 地域別フットプリント(主要推進要因) 185表 179 ペイロードのフットプリント(主要推進要因) 186表 180 エンドユーザーのフットプリント(主要推進要因) 186表 181 アプリケーションのフットプリント(主要推進要因) 187表 182 宇宙データセンター市場:製品の打ち上げ・開発状況(2021年1月~2026年8月) 187表 183 宇宙データセンター市場:取引、2021年1月~2026年8月 190表184 宇宙データセンター市場:その他の動向、2021年1月~2026年8月 200表185 スタークラウド社:会社概要 208表186 スタークラウド社:提供製品 208表187 スタークラウド社:製品の発売・開発状況 209表188 スタークラウド社:取引実績 209
表 189 STARCLOUD, INC.:その他の動向 210
表 190 AXIOM SPACE, INC.:会社概要 212
表 191 AXIOM SPACE, INC.: 提供製品 212
表192 AXIOM SPACE, INC.:製品の発売・開発状況 213
表193 AXIOM SPACE, INC.:取引状況 213
表194 KEPLER COMMUNICATIONS INC.:会社概要 215
表 195 ケプラー・コミュニケーションズ社:提供製品 215
表 196 ケプラー・コミュニケーションズ社:製品の発売・開発状況 216
表 197 ケプラー・コミュニケーションズ社:取引 216
表 198 ケプラー・コミュニケーションズ社:その他の動向 216
表 199 スペースX:会社概要 218
表 200 スペースX:提供製品 218
表 201 スペースX:取引実績 219
表 202 カウボーイ・スペース・コーポレーション:会社概要 220
表 203 カウボーイ・スペース・コーポレーション:提供製品 220
表 204 カウボーイ・スペース・コーポレーション:製品の打ち上げ・開発状況 221
表 205 カウボーイ・スペース・コーポレーション:取引 221
表 206 カウボーイ・スペース・コーポレーション:その他の動向 221
表 207 ローンスター・データ・ホールディングス社:会社概要 223
表 208 ローンestarデータ・ホールディングス社:提供製品 223
表 209 ローンestarデータ・ホールディングス社:製品の発売・開発状況 224
表 210 ローンestarデータ・ホールディングス社:取引状況 224
表 211 LONESTAR DATA HOLDINGS INC.:その他の動向 226
表 212 RED HAT, INC.:会社概要 227
表 213 レッドハット社:提供製品 227
表 214 レッドハット社:製品の機能強化 228
表 215 レッドハット社:取引 228
表 216 レッドハット社:その他の動向 229
表 217 ROTONIUM S.R.L.:会社概要 230
表 218 ROTONIUM S.R.L.:提供製品 230
表 219 ROTONIUM S.R.L.:製品の発売・開発動向 231
表220 ROTONIUM S.R.L.:その他の動向 231表221 ORBITSEDGE, INC.:会社概要 232表222 ORBITSEDGE, INC.:提供製品 232表223 ORBITSEDGE, INC.:製品の発売・開発 233表 224 ORBITSEDGE, INC.:取引 233表 225 ORBITSEDGE, INC.:その他の動向 234表 226 SPACE COMPASS CORPORATION:会社概要 235表227 スペース・コンパス・コーポレーション:提供製品 236表228 スペース・コンパス・コーポレーション:製品の発売・開発状況 237表229 スペース・コンパス・コーポレーション:取引 237表230 スペース・コンパス・コーポレーション:その他の動向 238表 231 クラウド・コンステレーション・コーポレーション:会社概要 239表 232 クラウド・コンステレーション・コーポレーション:提供製品 239表 233 クラウド・コンステレーション・コーポレーション:取引実績 240表 234 クラウド・コンステレーション社:その他の動向 241表 235 タレス・アレニア・スペース社:会社概要 242表 236 タレス・アレニア・スペース社:提供製品 242表 237 タレス・アレニア・スペース:製品の打ち上げ・開発状況 243表 238 タレス・アレニア・スペース:取引 243表 239 タレス・アレニア・スペース:その他の動向 244表 240 VOYAGER TECHNOLOGIES, INC.:会社概要 245表 241 VOYAGER TECHNOLOGIES, INC.:提供製品 246表 242 VOYAGER TECHNOLOGIES, INC.:製品の発売・開発状況 247表243 ボイジャー・テクノロジーズ社:取引 247表244 ボイジャー・テクノロジーズ社:その他の動向 248表245 マダリ・スペース:会社概要 249表 246 マダリ・スペース:提供製品 249表 247 マダリ・スペース:取引 250表 248 マダリ・スペース:その他の動向 251表 249 ヒューレット・パッカード・エンタープライズ・デベロップメント LP:会社概要 253表 250 ヒューレット・パッカード・エンタープライズ・デベロップメント LP:提供製品 254表 251 ヒューレット・パッカード・エンタープライズ・デベロップメント LP:製品の発売・開発状況 255
表 252 ヒューレット・パッカード・エンタープライズ・デベロップメント LP:取引 255
表 253 ヒューレット・パッカード・エンタープライズ・デベロップメント LP:その他の動向 256
表 254 エヌビディア・コーポレーション:会社概要 257
表 255 エヌビディア・コーポレーション:提供製品 258
表 256 エヌビディア・コーポレーション:製品の発売・開発状況 259
表 257 エヌビディア・コーポレーション:その他の動向 259
表 258 インターナショナル・ビジネス・マシーンズ・コーポレーション:会社概要 261
表 259 インターナショナル・ビジネス・マシーンズ・コーポレーション:提供製品 262
表 260 インターナショナル・ビジネス・マシーンズ・コーポレーション:製品の発売・開発 263
表 261 インターナショナル・ビジネス・マシーンズ・コーポレーション:取引 263
表 262 インターナショナル・ビジネス・マシーンズ・コーポレーション:その他の動向 264
表 263 マイクロソフト:会社概要 265
表 264 マイクロソフト:提供製品 266
表 265 マイクロソフト:製品の発売・開発状況 267
表 266 マイクロソフト:取引 267
表 267 マイクロソフト:その他の動向 268
表 268 アマゾン・ウェブ・サービス社:会社概要 269
表269 アマゾン・ウェブ・サービス社:提供製品 270
表270 アマゾン・ウェブ・サービス社:取引 271
表271 アマゾン・ウェブ・サービス社:その他の動向 272
表272 インテル社: 会社概要 273
表 273 インテル・コーポレーション:提供製品 274
表 274 インテル・コーポレーション:製品の発売・動向 275
表 275 インテル・コーポレーション:取引 275
表276 インテル・コーポレーション:その他の動向 276
表277 キオクシア・ヨーロッパGmbH:会社概要 277
表278 キオクシア・ヨーロッパGmbH:提供製品 277
表279 キオクシア・ヨーロッパGmbH: 取引 278
表 280 キオクシア・ヨーロッパGmbH:その他の動向 278
表 281 セレブラス:会社概要 279
表 282 セレブラス:提供製品 279
表 283 CEREBRAS:製品の発売・開発状況 280
表 284 SPACE FORGE:会社概要 281
表 285 SPACE FORGE:提供製品 281
表 286 SPACE FORGE:取引 282
表 287 スペース・フォージ:その他の動向 283
表 288 ブルー・オリジン:会社概要 284
表 289 ブルー・オリジン:提供製品 284
表 290 ブルー・オリジン:製品の発売・開発状況 285
表291 ブルー・オリジン:取引 285
表292 ブルー・オリジン:その他の動向 285
表293 ソフィア・スペース社:会社概要 286
表294 ソフィア・スペース社:提供製品 286
表295 ソフィア・スペース社:製品の打ち上げ・開発状況 287
表296 ソフィア・スペース社:契約 288
表297 ソフィア・スペース社:その他の動向 289









