ソルゲル硬質コーティング市場の主なポイント
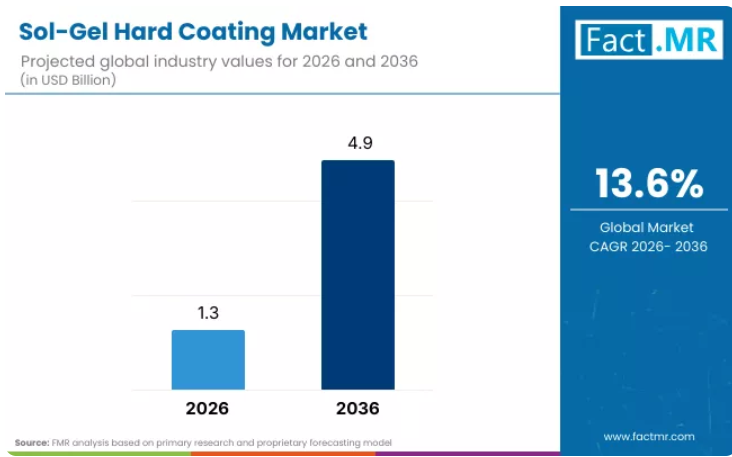
- ソルゲル硬質コーティング市場の市場規模(2026年):13億米ドル
- ソルゲル硬質コーティング市場の予測市場規模(2036年):49億米ドル
- ソルゲル硬質コーティング市場の予測CAGR(2026年~2036年):13.6%
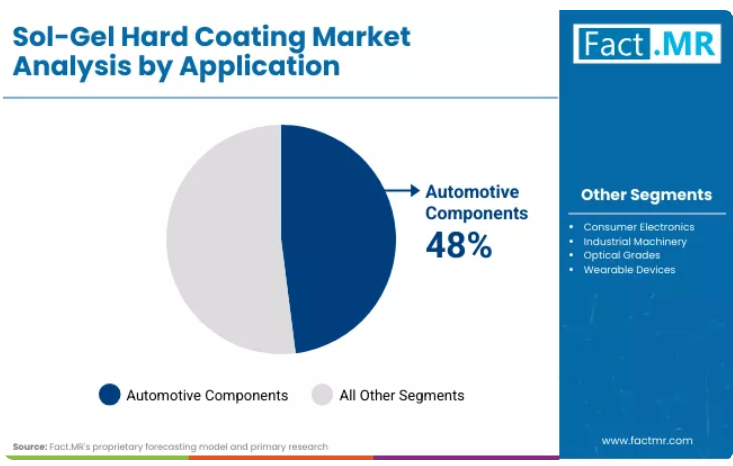
- 主要な用途:自動車部品(48%)
- 主要企業:Sol-Gel Technologies、AkzoNobel、東レ、Asian Paints
- 主要成長地域:アジア太平洋、北米、ヨーロッパ、中東・アフリカ
Sol-Gel Technologiesの先端材料部門ディレクターであるマリア・フェルナンデス博士によると、ゾル-ゲルシステムは表面工学における大きな変革をもたらしています。産業は、従来型のポリマーベースのソリューションに依存するのではなく、機械的強度と規制順守を兼ね備えたコーティング剤へと移行しつつあります。
規制圧力も市場を再構築しています。PFASやフッ素樹脂の使用削減を目的とした環境規制により、セラミック系ゾル・ゲルシステムへの移行が加速しています。メーカー各社は、性能と持続可能性の両方の要件を満たす水性および低VOCの配合を開発することで、これに対応しています。イノベーションは依然として重要な成長の原動力です。自己架橋化学、ナノセラミック構造、およびより迅速な硬化プロセスにおける進歩により、その採用範囲は従来型の産業用途を超えて拡大しています。
セグメント別分析
ソルゲル硬質コーティング市場において、どの用途セグメントが主導的な地位を占めているのでしょうか?
自動車部品が総売上高の48%を占め、市場を牽引しています。これにより、自動車部品は最大の用途セグメントとなっています。需要は、耐傷性のある表面へのニーズによって牽引されています。インストルメントパネル、インフォテインメント画面、外装トリムはいずれも、耐久性のある保護が求められています。電気自動車メーカーが、さらなる勢いを後押ししています。
これらの部品は、光学的透明度を維持しつつ、熱サイクルに耐えなければなりません。ゾルゲルコーティング剤は、これらの要件を十分に満たしています。主要な自動車部品サプライヤーは、ナノセラミックコーティングラインを生産工程に導入しています。これにより、従来のポリマーコーティングと比較して、不良率が35%近く削減されました。成長は依然として堅調です。自動車の電動化や、特にアジアにおける高級車への需要の高まりが、このセグメントを後押しし続けています。
どのコーティング手法が最大の市場シェアを占めているのでしょうか?
ソルゲル積層技術は、コーティング手法セグメントの50%を占めています。その成功の要因は、精度と拡張性にあります。このプロセスにより、コーティング厚みを厳密に制御することが可能です。ナノメートルレベルの精度も実現できます。これは、光学性能や硬度性能にとって極めて重要です。
メーカー各社は、ロール・トゥ・ロール装置との相性が良いことから、ゾルゲル積層法を好んで採用しています。フィルム用途では、生産速度が毎分100メートルを超えることもあります。最近の技術進歩により、硬化温度は120°C以下となりました。これにより、より多くのポリマー基材に対応できるようになりました。シリカ前駆体の強固なサプライチェーンと、オペレーターの熟練度の高さが、この手法の主導的地位を維持するのに役立っています。
市場の動向
推進要因: PFASの段階的廃止に関する規制により、セラミックゾルゲルコーティング剤への需要が加速しています。北米やヨーロッパでは、規制の施行スケジュールが前倒しされています。航空宇宙分野や調理器具用途において、フッ素樹脂系ハードコーティングの使用が廃止されつつあります。ゾルゲルシステムは、長期的な環境リスクを伴わずに同等の性能を提供します。消費者向け電子機器市場の成長も、もう一つの主要な推進要因です。
スマートフォン製造だけでも、年間約28億平方メートルのコーティング済みディスプレイフィルムが使用されています。産業の近代化プログラムも貢献しています。中国における大規模な設備更新の取り組みでは、より高い品質基準を満たすために高度なコーティング剤が求められています。これらの要因が相まって、ゾルゲルコーティング剤は「オプション」ではなく「必須」のものとなっています。
制約要因:ゾルゲルコーティングラインには、多額の初期投資が必要です。自動車グレードのシステムは、多くの場合200万米ドル以上のコストがかかります。また、このプロセスは技術的に複雑であり、熟練したオペレーターと配合に関する専門知識が求められます。前駆体材料は高価です。シリカアルコキシドは、供給元の選択肢が限られているため、従来のポリマー樹脂よりもコストが高くなります。厚みを均一に保つことは困難です。大面積のコーティング剤では、50ナノメートルの公差内に収める必要があります。硬化時間はUV硬化型コーティング剤よりも長くなります。これにより、大量生産におけるスループットが制限されます。一部の基材は硬化温度に耐えられません。これにより、材料の互換性が制限されます。
トレンド1:自己洗浄機能の統合 光触媒性ゾルゲルコーティング剤が注目を集めています。二酸化チタンにより、表面は自然光の下で有機汚れを分解することができます。日本の物流事業者からは、ナノセラミックシステムを導入した後、清掃頻度が40%減少したという報告があります。これにより人件費が削減され、自動化が促進されます。
トレンド2:循環型経済への統合 循環型素材の使用が一般的になりつつあります。ZENEXプロジェクトなどのEU資金によるプログラムでは、リサイクルシリカをゾルゲル前駆体に再利用できることが実証されています。ヘンケル社とSCHOTT AGの共同研究により、リサイクル素材を最大30%含有する配合が開発されました。これらのコーティング剤は、性能基準を満たしつつ、原材料コストを削減し、持続可能性の目標を支援しています。
主要国別のゾルゲルハードコーティング剤市場分析
インドのゾルゲル硬質コーティング剤市場はどのように変化しているのでしょうか?
インドは年平均成長率(CAGR)15.4%と、最も急速な成長を見せています。この拡大は、「メイク・イン・インディア2026」に基づく電子機器製造の現地化によって牽引されています。スマートデバイスの組み立て分野における世界的なリーダーシップの確立に向けた取り組みにより、耐傷性ディスプレイフィルムの需要が高まっています。Garware Hi-Tech社は、「LamiBak」およびプレミアム耐傷性フィルムを発売しました。
これらは、国内のスマートフォンおよび自動車用スクリーンの生産を支えています。製薬製造に対する政府の優遇措置も、特殊化学品に好影響を与えています。国内のゾルゲル前駆体の生産は増加しています。携帯電話工場では、ハードコート生産ラインが新設されています。生産量は、国内需要と輸出市場の両方を満たしています。インドの成長は、前駆体の合成から完成したコーティング剤に至るまでの完全なバリューチェーンの構築に成功していることを反映しています。
なぜ中国ではゾルゲルコーティングの導入が加速しているのでしょうか?
中国の市場は年平均成長率(CAGR)14.8%という急速な成長を遂げています。この成長は、政府主導の産業近代化によって牽引されています。2,000億人民元規模の設備更新プログラムでは、コーティング品質の向上が最優先事項とされています。ゾルゲル技術は、重点分野の一つとして挙げられています。広東省や江蘇省の電子拠点では、ナノセラミックコーティングラインが導入されています。これらはスマートフォンや太陽電池パネルメーカーに供給されています。
表面の耐久性は、保証コストに直接影響します。市場の焦点はシフトしつつあります。成長は、数量主導型の建築用コーティング剤から、ロボット工学や再生可能エネルギーへと移行しています。これらの用途は、プレミアム価格設定を支えています。国内の樹脂メーカーは生産能力を拡大しています。これにより、現地のサプライチェーンが強化され、輸入前駆体への依存度が低下しています。中国塗料産業協会によると、特殊コーティングへの明確なシフトが見られ、その中心にはゾルゲルシステムが位置づけられています。
米国のゾルゲル硬質コーティング市場の状況はいかがでしょうか?
米国のゾルゲル硬質コーティング市場は、年平均成長率(CAGR)13.6%で着実に成長しています。航空宇宙分野への投資とPFAS排除の義務化が主な推進要因となっています。重要なマイルストーンとしては、PPGインダストリーズがノースカロライナ州に建設した3億8,000万米ドルの施設が挙げられます。同工場は2025年5月から操業を開始しており、航空宇宙用コーティングに注力しています。
セラミック系ゾルゲルシステムは、従来のフッ素樹脂配合に取って代わりつつあります。連邦政府の調達規則では、PFASを含まない材料の使用がますます求められています。これにより、防衛および民間航空プログラムから強い需要が生まれています。自動車メーカーもゾルゲルコーティング剤を採用しています。電気自動車のバッテリー筐体には、有機コーティング剤では提供できない、より優れた熱管理が求められています。規制上の圧力も、その採用を加速させています。EPA(米国環境保護庁)の規制施行スケジュールにより、複数の産業で配合変更が加速しています。
ドイツのゾルゲル硬質コーティング市場の成長を牽引しているのは何でしょうか?
ドイツでは、循環型経済の義務化に支えられ、年平均成長率(CAGR)12.4%で市場が拡大しています。産業廃棄物の再利用プログラムも大きな役割を果たしています。EUが資金提供するZENEXイニシアチブにより、リサイクルされたシリカをゾルゲルコーティングに使用することが可能になりました。パイロット施設は2025年末までに商業規模に達しました。
EUのPPWR指令に基づく包装規制は、リサイクル可能なコーティング剤を推奨しています。ゾルゲルコーティング剤は、機械的リサイクルプロセスとの相性が良好です。ドイツの自動車部品サプライヤーは、内装部品にセラミックハードコートを採用しています。これらのコーティング剤は、鉛筆硬度9H以上で耐傷性を発揮し、高級車の基準を満たしています。建設分野での需要も高まっています。ゾルゲルコーティング剤は、交通量の多い表面に長持ちし、メンテナンスの手間が少ない保護層を提供し、ドイツが重視するライフサイクルコストの観点にも合致しています。
日本のゾルゲル硬質コーティング剤市場の動向にはどのような特徴があるのでしょうか?
日本は、人手不足や高齢化という課題にもかかわらず、年平均成長率(CAGR)10.2%で市場が拡大しています。焦点は、メンテナンスの必要性を低減することにあります。「ロジスティクス2024-2026」で指摘された人手不足の危機により、自己洗浄型ナノセラミックコーティング剤の採用が加速しています。車両のメンテナンス業務では、深刻な人手不足に直面しています。
三菱マテリアルとソフト99は、速硬化型のSiO₂/SiC配合を開発しました。これにより、ディテーリングネットワークでの自動塗布が可能になります。自動車アフターマーケットのユーザーからは、メンテナンスサイクルが最大40%短縮されたとの報告があります。これは、労働力不足の問題を直接解決するものです。産業機械メーカーもソルゲルコーティング剤を採用しています。汚染に強い表面により、電子機器製造における欠陥が減少します。日本の戦略は、生産量の拡大よりも労働効率を優先しています。ソルゲルコーティング剤は、より広範な自動化の目標を支援します。
競争環境
ゾルゲル硬質コーティング市場は、適度に統合が進んでいます。大手化学企業が、専門のコーティング技術革新企業と競合しています。ソルゲル・技術は、強力な特許ポートフォリオを武器に市場をリードしています。PFASフリーのシステムに注力しており、航空宇宙分野や食品接触用途を支援しています。アクゾノーベルは、グローバルな流通網を活用して、自動車および産業分野の顧客にサービスを提供しています。
既存の生産ラインとの統合が大きな強みとなっています。東レは電子分野で強みを発揮しています。同社の材料科学の専門知識により、光学および機械的性能の精密な制御が可能となっています。アジアン・ペインツは、工業用コーティング剤分野への事業拡大を進めています。同社は、コスト効率に優れた配合により、インドおよび東南アジアの自動車部品サプライヤーをターゲットとしています。
競争はますます技術サポートを中心に展開しています。成功しているサプライヤーは、アプリケーションエンジニアリングやプロセスの最適化を提供しています。コーティング剤メーカーと機器メーカーとの提携も増えています。ターンキーソリューションは、社内にコーティング剤の専門知識を持たない顧客を支援します。新規参入企業は、ウェアラブル機器や光学フィルムなどのニッチ分野に注力しています。彼らは規模の拡大ではなく、専門化を通じて競争しています。価格競争は依然として限定的です。特に自動車および航空宇宙市場において、高い切り替えコストと長い認定サイクルが、既存のサプライヤーを保護しています。
ゾルゲル硬質コーティング市場の主要プレイヤー
- Sol-Gel Technologies
- AkzoNobel
- Toray
- Asian Paints
- PPG Industries
- Henkel
ゾル・ゲル硬質コーティング剤市場のセグメント別分析
- 用途:
- 自動車部品
- 民生用電子機器
- 産業用機械
- 光学用グレード
- ウェアラブルデバイス
- コーティング剤:
- ゾル・ゲル積層
- ナノコーティング
- セラミックナノフィルム
- UV硬化型ゾル・ゲル
- 自己架橋型
- 基材:
- PETフィルム
- PCフィルム
- PEフィルム
- アクリルフィルム
- ナノコンポジットポリマー
- 地域:
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ヨーロッパのその他地域
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカのその他地域
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 主な成長要因と制約要因
- 技術およびイノベーションの動向
- 規制およびサステナビリティの概要
- 戦略的洞察と提言
- 市場の概要
- 市場の定義と範囲
- 市場の分類
- 産業バリューチェーンの概要
- 調査方法
- 調査の枠組みと各章の構成
- 市場の前提条件と略語
- データソースと検証手法
- 予測および推計方法
- 市場の背景
- 市場の動向
- 成長要因
- 制約要因
- 機会
- トレンド
- 技術動向
- 規制環境
- 製品ライフサイクル分析
- サプライチェーン分析
- バリューチェーン分析
- PESTLE分析
- ポーターの5つの力分析
- 市場の動向
- 2021-2025年の世界のゾル-ゲル硬質コーティング剤市場分析および2026-2036年の予測
- 過去市場規模分析(10億米ドル)、2021年~2025年
- 市場規模予測(10億米ドル)、2026年~2036年
- 前年比成長傾向分析
- 絶対的なドル建て市場機会分析
- 2021年~2036年の世界市場価格分析
- 用途別世界市場分析
- 自動車部品
- 民生用電子機器
- 産業用機械
- 光学グレード
- ウェアラブルデバイス
- コーティング剤別世界市場分析
- ゾル-ゲル積層
- ナノコーティング
- セラミックナノフィルム
- UV硬化型ゾル-ゲル
- 自己架橋
- 基材別世界市場分析
- PETフィルム
- PCフィルム
- PEフィルム
- アクリルフィルム
- ナノコンポジットポリマー
- 地域別世界市場分析
- 北米
- ヨーロッパ
- アジア太平洋
- 南米アメリカ
- 中東・アフリカ
- 北米市場分析 2021-2036
- 米国
- カナダ
- 市場魅力度分析
- ヨーロッパ市場分析 2021-2036
- ドイツ
- フランス
- 英国
- イタリア
- その他のヨーロッパ諸国
- 市場魅力度分析
- アジア太平洋地域市場分析 2021-2036年
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他の地域
- 市場魅力度分析
- 南米アメリカ市場分析 2021-2036年
- ブラジル
- メキシコ
- アルゼンチン
- 南米アメリカその他の地域
- 中東・アフリカ市場分析 2021-2036年
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ地域
- 主要国分析
- 米国
- 中国
- インド
- ドイツ
- 日本
- 競争環境
- 市場構造分析
- 競争ダッシュボード
- 主要企業の市場シェア分析
- 戦略的展開と最近の取り組み
- 企業概要
- ゾルゲル技術
- アクゾノーベル
- 東レ
- アジアン・ペイント
- PPGインダストリーズ
- ヘンケル
- 使用された前提条件および略語
表の一覧
- ソルゲル硬質コーティング市場の主なポイント
- 世界のソルゲル硬質コーティング市場規模(10億米ドル)、2021年~2036年
- 世界のソルゲル硬質コーティング市場の前年比成長率(%)、2021年~2036年
- 世界のソルゲル硬質コーティング剤市場の絶対的な市場規模分析(10億米ドル)、2026年から2036年
- 世界のソルゲル硬質コーティング剤市場の価格分析(米ドル/平方メートル)、2021年から2036年
- 用途別世界のソルゲル硬質コーティング剤市場規模(10億米ドル)、2021年から2036年
- コーティング手法別 世界のソルゲル硬質コーティング市場規模(10億米ドル)、2021年~2036年
- 基材別 世界のソルゲル硬質コーティング市場規模(10億米ドル)、2021年~2036年
- 地域別 世界のソルゲル硬質コーティング市場規模(10億米ドル)、2021年~2036年
- 北米ソルゲル硬質コーティング市場規模(10億米ドル):国別、2021年~2036年
- 北米ソルゲル硬質コーティング市場規模(10億米ドル):用途別、2021年~2036年
- 北米ソルゲル硬質コーティング市場規模(10億米ドル):コーティング剤別、2021年~2036年
- 北米ソルゲル硬質コーティング剤市場規模(10億米ドル):基材別、2021年~2036年
- 北米ソルゲル硬質コーティング剤市場の魅力度分析:国別
- ラテンアメリカソルゲル硬質コーティング剤市場規模(10億米ドル):国別、2021年~2036年
- 南米アメリカにおけるゾルゲル硬質コーティング市場規模(10億米ドル):用途別、2021年~2036年
- 南米アメリカにおけるゾルゲル硬質コーティング市場規模(10億米ドル):コーティング剤別、2021年~2036年
- 南米アメリカにおけるゾルゲル硬質コーティング市場規模(10億米ドル):基材別、2021年~2036年
- 国別 南米アメリカ ソルゲル硬質コーティング剤市場の魅力度分析
- 国別 ヨーロッパ ソルゲル硬質コーティング剤市場規模(10億米ドル)、2021年~2036年
- 用途別 ヨーロッパ ソルゲル硬質コーティング剤市場規模(10億米ドル)、2021年~2036年
- ヨーロッパのソルゲル硬質コーティング市場規模(10億米ドル):コーティング手法別、2021年~2036年
- ヨーロッパのソルゲル硬質コーティング市場規模(10億米ドル):基材別、2021年~2036年
- ヨーロッパのソルゲル硬質コーティング市場の魅力度分析:国別
- アジア太平洋地域のソルゲル硬質コーティング市場規模(10億米ドル):国別、2021年~2036年
- アジア太平洋地域のソルゲル硬質コーティング市場規模(10億米ドル):用途別、2021年~2036年
- アジア太平洋地域のソルゲル硬質コーティング市場規模(10億米ドル):コーティング剤別、2021年~2036年
- アジア太平洋地域のソルゲル硬質コーティング剤市場規模(10億米ドル):基材別、2021年~2036年
- アジア太平洋地域のソルゲル硬質コーティング剤市場の魅力度分析(国別)
- 中東・アフリカ地域のソルゲル硬質コーティング剤市場規模(10億米ドル):国別、2021年~2036年
- 中東・アフリカのゾルゲル硬質コーティング市場規模(10億米ドル):用途別、2021年~2036年
- 中東・アフリカのゾルゲル硬質コーティング市場規模(10億米ドル):コーティング剤別、2021年~2036年
- 中東・アフリカのソルゲル硬質コーティング剤市場規模(10億米ドル):基材別、2021年~2036年
- 中東・アフリカのソルゲル硬質コーティング剤市場の魅力度分析(国別)
- 米国のソルゲル硬質コーティング剤価格分析(米ドル/平方メートル)、2021年~2036年
- 中国のゾルゲル硬質コーティング剤価格分析(米ドル/平方メートル)、2021年~2036年
- インドのゾルゲル硬質コーティング剤価格分析(米ドル/平方メートル)、2021年~2036年
- ドイツのゾルゲル硬質コーティング剤価格分析(米ドル/平方メートル)、2021年~2036年
- 日本におけるゾルゲル硬質コーティングの価格分析(米ドル/平方メートル)、2021年~2036年
- 用途別ゾルゲル硬質コーティング市場シェア分析(%)、2026年
- コーティング剤手法別ゾルゲル硬質コーティング市場シェア分析(%)、2026年
- 地域別ゾルゲル硬質コーティング市場シェア分析(%)、2026年
- 2026年のソル-ゲル硬質コーティング剤市場における主要企業の市場シェア分析(%)
図表一覧
- 2021年から2036年までのソル-ゲル硬質コーティング剤市場規模(10億米ドル)
- 2021年から2036年までのソル-ゲル硬質コーティング剤市場の前年比成長率(%)
- ゾルゲル硬質コーティング剤市場の絶対的市場規模(10億米ドル)、2026年~2036年
- ゾルゲル硬質コーティング剤市場のバリューチェーン分析
- ゾルゲル硬質コーティング剤市場のサプライチェーン分析
- ゾルゲル硬質コーティング剤市場の投資実現可能性マトリックス
- ゾルゲル硬質コーティング剤市場のPESTLE分析
- ゾルゲル硬質コーティング剤市場のポーターの5つの力分析
- ゾルゲル硬質コーティング剤市場の製品ライフサイクル分析
- ゾルゲル硬質コーティング剤市場の機会マップ分析
- ゾルゲル硬質コーティング剤市場のシナリオ予測分析
- ゾルゲル硬質コーティング剤市場の生産・消費統計
- ゾルゲル硬質コーティング剤市場の輸出入統計
- 用途別世界ゾルゲル硬質コーティング剤市場シェア(%)、2026年
- 用途別 世界のゾルゲル硬質コーティング市場シェア(%)、2036年
- コーティング手法別 世界のゾルゲル硬質コーティング市場シェア(%)、2026年
- コーティング手法別 世界のゾルゲル硬質コーティング市場シェア(%)、2036年
- 基材別 世界のゾルゲル硬質コーティング市場シェア(%)、2026年
- 2036年の基材別世界ソル-ゲル硬質コーティング市場シェア(%)
- 2026年の地域別世界ソル-ゲル硬質コーティング市場シェア(%)
- 2036年の地域別世界ソル-ゲル硬質コーティング市場シェア(%)
- 2021年から2036年までの北米ソル-ゲル硬質コーティング剤市場規模(10億米ドル)
- ヨーロッパのゾル-ゲル硬質コーティング剤市場規模(10億米ドル)、2021年~2036年
- アジア太平洋地域のゾル-ゲル硬質コーティング剤市場規模(10億米ドル)、2021年~2036年
- 南米のゾル-ゲル硬質コーティング剤市場規模(10億米ドル)、2021年~2036年
- 中東・アフリカのソルゲル硬質コーティング剤市場規模(10億米ドル)、2021年から2036年
- 米国のソルゲル硬質コーティング剤市場の価格動向(米ドル/平方メートル)、2021年から2036年
- 中国のソルゲル硬質コーティング剤市場の価格動向(米ドル/平方メートル)、2021年から2036年
- インドのソルゲル硬質コーティング剤市場の価格動向(米ドル/平方メートル)、2021年から2036年
- ドイツのソルゲル硬質コーティング剤市場の価格動向(米ドル/平方メートル)、2021年から2036年
- 日本のソルゲル硬質コーティング剤市場の価格動向(米ドル/平方メートル)、2021年から2036年
- ゾルゲル硬質コーティング市場の競争環境
- ゾルゲル硬質コーティング市場の構造分析
- ゾルゲル硬質コーティング市場の競争ダッシュボード
- ゾルゲル硬質コーティング市場の競争ベンチマーク分析
- 地域別主要企業のゾルゲル硬質コーティング市場シェア分析
- 用途別主要企業のゾルゲル硬質コーティング市場シェア分析
- コーティング剤手法別主要企業のゾルゲル硬質コーティング市場シェア分析









