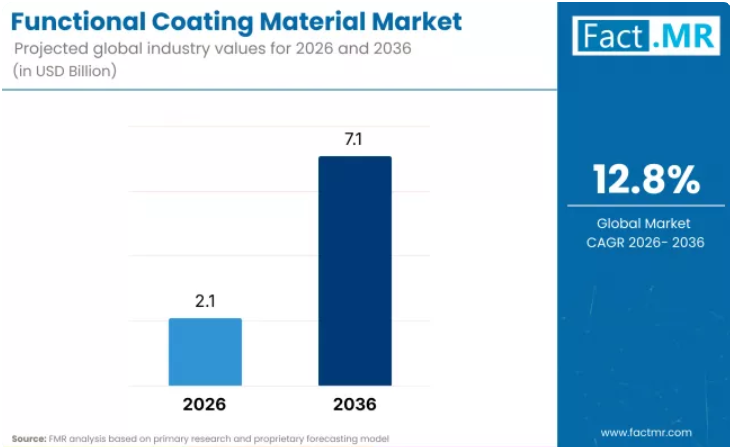
この成長は、電子、自動車製造、産業用機器、インフラ分野における先進的な表面技術の利用拡大によって牽引されています。機能性コーティング剤は、もはや単なる保護層ではありません。付加価値を提供するように設計されたエンジニアリングシステムなのです。最新の配合技術により、耐腐食性、紫外線遮断、指紋防止、さらには自己修復機能といった特性が実現されています。これらの機能は、製品のライフサイクルを延長し、長期的な運用コストを削減するのに役立ちます。
サステナビリティが市場を再構築しています。メーカー各社は、溶剤系コーティング剤から、水性、粉体、高固形分系へと移行しつつあります。この転換は、世界的な脱炭素化の目標や、より厳格化する環境規制を支えるものです。
BASFのサステナブルコーティング剤研究担当副社長であるマリア・ヘンドリックス博士によると、機能性コーティング剤は、性能を能動的に引き出す要素へと進化しています。材料科学とナノテクノロジーの進歩により、表面は応力に反応し、微細な損傷を修復し、厳しいサステナビリティ目標を達成できるようになっています。
電動化、再生可能エネルギープロジェクト、およびサステナブルな包装が勢いを増すにつれ、この成長は今後も続くでしょう。政策面での支援も、導入を加速させています。ヨーロッパの規制では、リサイクル可能で環境負荷の低いコーティング剤が奨励されている一方、米国やインドの産業プログラムでは、半導体、バッテリー、電気自動車向けの高性能コーティング剤の現地生産が推進されています。
セグメント別分析
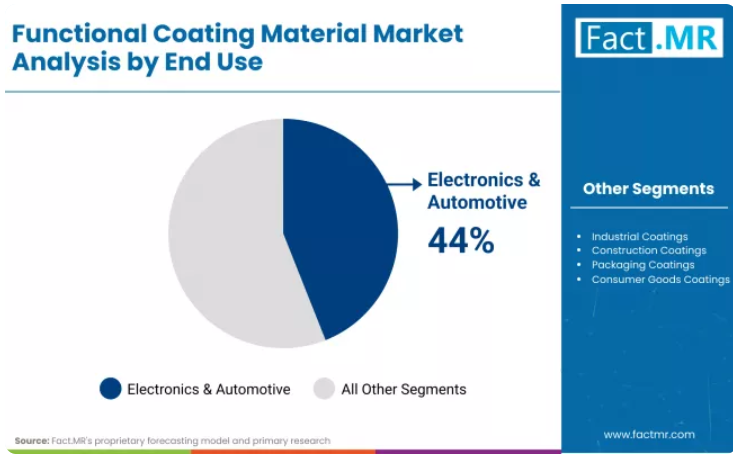
エレクトロニクスおよび自動車分野が44%の市場シェアを占める要因とは?
エレクトロニクスと自動車分野は、両セクターとも急速に電動化が進んでいるため、合わせて需要の44%を占めています。デバイスはより小型化・スマート化が進み、複雑化しています。電気自動車用バッテリーには、熱管理コーティング剤が必要です。これらのコーティング剤は熱を放散し、化学的劣化から保護します。
半導体工場では、超高清浄度の誘電体コーティングが不可欠です。これらは、繊細なリソグラフィーやエッチング工程において、ウエハーの表面を保護します。車内では、タッチスクリーンやコントロールパネルに、指紋防止および抗菌コーティングが採用されています。これらは衛生面とユーザーの快適性を向上させます。民生用電子機器ブランドでは、ディスプレイや筐体に撥水・撥油処理を施しています。これにより、耐久性と日常的なユーザー体験が向上します。これらの産業では、コストよりも性能と信頼性を優先しています。これが、プレミアムな機能性コーティングに対する堅調な需要を支えています。
防食コーティング剤が46%の市場シェアで首位を確立している理由は何でしょうか?
資産保護が極めて重要であるため、防食コーティング剤は46%のシェアで市場をリードしています。インフラ、輸送、産業用機器は、長期的な耐食性に依存しています。船舶構造物、パイプライン、洋上風力発電の基礎は、過酷な環境にさらされています。これらには、プライマー、中間コーティング剤、耐久性に優れたトップコートからなる多層システムが求められます。
最新の配合には、活性腐食抑制剤が使用されています。これには、リン酸塩、モリブデン酸塩、有機錯化剤などが含まれます。資産所有者は、ライフサイクルコストの削減に重点を置いています。先進的なコーティング剤により、メンテナンスサイクルを5年から20年に延長することが可能です。クロメート系抑制剤を規制する法規制も市場を形作っています。これにより、ランタノイド化合物や導電性ポリマーなどのエコフレンドリーな代替品の採用が加速しています。
市場の動向
推進要因:世界的な脱炭素化の目標により、水性塗料や粉体コーティング剤の採用が進んでいます。これらのシステムは、VOC(揮発性有機化合物)の排出を削減または排除します。電気自動車に対する政府の支援策により、バッテリーの熱管理用およびEMIシールド用コーティング剤への需要が高まっています。インフラ更新プログラムでは、橋梁、鉄道、水道システム向けに、長寿命の防食ソリューションが求められています。
持続可能な包装に対する消費者の需要が、堆肥化可能なバリアコーティング剤の開発を後押ししています。これらは、従来型のポリエチレンラミネートに取って代わるものです。ナノテクノロジーの進歩により、コーティング剤の性能が向上しています。酸化グラフェン、カーボンナノチューブ、セラミックナノ粒子などの添加剤は、ごく微量の添加でも強度と熱伝導率を高めます。
制約要因:高性能コーティング剤には、静電スプレーシステムや真空蒸着チャンバーなどの専用設備が必要です。自動コーティングラインの設置には、多額の設備投資が必要となります。コストはしばしば1,000万ドルを超えます。一部の地域では技術的専門知識が不足しているため、先進的な配合の導入が遅れています。特定の添加剤は規制当局の厳しい審査に直面しています。フッ素樹脂やシロキサンについては、残留性や生物蓄積性に関する懸念が指摘されています。原材料価格の変動も利益率に影響を与えます。主要な原材料には、二酸化チタン、エポキシ樹脂、特殊アミンなどが含まれます。多くのユーザーは、溶剤系システムからの移行に躊躇しています。再認定にかかるコストや性能面での懸念が、水性代替品への移行を遅らせています。
トレンド1: 自己修復機能の統合 メーカー各社は、修復剤を含むマイクロカプセルをコーティング剤に添加しています。これらは、表面が損傷した際に放出されます。この自己修復メカニズムにより、耐用年数が延長されます。これは、自動車の外装や産業用床材において特に価値があります。
トレンド2:インモールドコーティング技術の採用 インモールドコーティングとは、射出成形中にコーティング剤を施す技術です。これにより、二次塗装工程が不要になります。このプロセスにより、エネルギー消費と排出量を削減できます。また、人件費を削減し、表面仕上げの均一性を向上させます。
主要国別の機能性コーティング材料市場分析
インドにおいて、機能性コーティング剤の採用を加速させている政策や包装の変革にはどのようなものがあるのでしょうか?
インドは年平均成長率(CAGR)15.2%と、最も急速な成長を見せています。その主な原動力は政府の政策です。補助金制度により、メーカーは輸入された多層プラスチックラミネートの代替を進めています。その代わりに、紙や板紙への水性バリアコーティングが採用されつつあります。アジア・ペインツ社は「LamiBak Flex」技術を導入しました。
これにより、製薬企業は、防湿性を維持したまま、アルミ・プラスチック製のブリスター包装からコーティング済み板紙への切り替えが可能になります。都市化と中産階級の所得増加により、包装食品、パーソナルケア製品、およびEコマース用包装材への需要が高まっています。コーティング剤サプライヤー各社は、地域技術センターを設立しています。これらのセンターでは、インド全土のサプライチェーンにおける高湿度・高温環境に適した製品を開発しています。
カーボンニュートラル義務化とインフラ投資は、中国の市場にどのような影響を与えているのでしょうか?
中国は、国家レベルのカーボンニュートラル義務化により、年平均成長率(CAGR)14.8%で成長しています。各省は、交通インフラにおいて水性産業用コーティング剤の採用が義務付けられています。国内メーカーは、石油化学原料から最終的なコーティング配合に至るまで、事業を垂直統合しています。これによりコストが削減され、再生可能エネルギーの用途が促進されています。太陽電池パネルメーカーは、反射防止コーティングを標準化しています。これにより、モジュールの効率が0.5パーセントポイント以上向上します。政府調達では、VOC(揮発性有機化合物)の制限や有害物質の規制に関するGB規格に準拠しているサプライヤーが優先されています。
米国の市場の勢いを牽引しているのは、どのような産業の国内回帰や安全規制でしょうか?
米国市場は年平均成長率(CAGR)12.4%で拡大しています。この成長は、国内の半導体製造に対する「CHIPS法」の優遇措置に支えられています。半導体製造工場では、高度な電磁干渉(EMI)シールドおよび熱管理用コーティング剤が求められています。性能基準は厳格です。
PPGインダストリーズは、ノースカロライナ州に新設した航空宇宙用コーティング剤施設に3億8,000万米ドルを投資しました。同工場は2025年5月に操業を開始し、航空機用アビオニクス向けの誘電体材料を生産しています。連邦政府のEVバッテリー安全規制も需要を押し上げています。熱暴走防止コーティングには、現在、セラミックマイクロスフェアや膨張性添加剤が配合されています。生産拠点の国内回帰(リショアリング)の取り組みにより、「バイ・アメリカ」要件に準拠した現地生産のコーティング剤に対する需要が高まっています。
循環型経済に関する規制やエンジニアリングの専門知識は、ドイツにおける成長をどのように支えているのでしょうか?
ドイツでは、循環型経済への準拠により、年平均成長率(CAGR)11.0%で市場が拡大しています。PPWR規制は2026年8月に施行され、堆肥化可能な食品包装用コーティング剤が義務付けられます。精密コーティング装置におけるドイツの専門知識は、国内サプライヤーに強力な輸出上の優位性をもたらしています。EU市場全体でターンキーシステムが導入されています。化学企業は、農業廃棄物に由来するバイオベースのポリエステルを用いて、ポリエチレンコーティング剤の配合を見直しています。これらのコーティング剤は、12週間以内にEN 13432に基づく産業用堆肥化適合認証を取得しています。
日本の市場成長において、自動化目標や排出量削減目標はどのような役割を果たしているのでしょうか?
日本は、「インダストリー5.0」および「ネットゼロ」の取り組みの下、年平均成長率(CAGR)9.6%で市場を拡大しています。重工業には、炭素排出量を60%削減することが求められています。日本のサプライヤーは、AIを活用した品質管理システムを導入しています。これらは、コーティング剤の厚さ、密着性、および表面の欠陥をリアルタイムで監視します。東南アジアのメーカーが、効率性と持続可能性に重点を置いた日本の生産モデルを採用するにつれ、輸出需要が高まっています。
競争環境
機能性コーティング剤市場は適度に統合が進んでおり、少数のグローバル化学大手企業が市場を牽引しています。これらの企業は、長期的な研究開発投資、規模に裏打ちされた製造効率、そして地域ごとのカスタマイズを支える世界的な生産ネットワークを通じて、優位性を維持しています。BASFは、ドイツ、中国、米国にまたがる樹脂合成とコーティング配合施設の緊密な統合の恩恵を受けています。この体制により、同社は現地の規制枠組みや顧客の性能要件に合わせて製品を迅速に適応させることができます。
南アジアでは、Asian Paints社が現地の条件に合わせて製品を調整することで、強固な地位を築いています。同社のコーティング剤は熱帯気候向けに設計されており、必須の性能を損なうことなく、コストに敏感な顧客向けに価格設定されています。日本ペイントは、インモールドコーティング技術における革新によって際立っています。表面処理を製造プロセスに直接統合することで、同社はエネルギー使用量、排出量、および生産工程を削減しています。
市場全体において、競争の焦点は単機能製品から移行しつつあります。顧客は、防食性、長期耐久性、耐薬品性、環境規制への適合など、複数の利点を同時に提供するコーティング剤をますます期待しています。戦略的パートナーシップも一般的になりつつあります。コーティングサプライヤーと機器メーカーの連携により、特定の基材や高スループットの生産環境に最適化された、先進的な材料と精密な塗布システムを組み合わせたエンドツーエンドのソリューションが可能になります。
最近の動向
- 2025年9月、ハイデルベルク・マシナリーとソレニスは、インラインバリアコーティングシステムを発売しました。これにより、段ボールメーカーは、フル生産速度で耐湿性および耐油性コーティング剤を施すことが可能になります。
- 2025年3月、日本ペイントはインモールドコーティング技術を商用化しました。自動車部品は射出成形中にコーティングされます。これにより、塗装ブースや硬化炉が不要になります。エネルギー消費量およびVOC排出量が大幅に削減されます。
機能性コーティング材料市場の主要プレイヤー
- BASF
- AkzoNobel
- PPG Industries
- Nippon Paint
- Asian Paints
機能性コーティング剤市場のセグメント別分析
- 用途別:
- 電子・自動車
- 産業用コーティング剤
- 建築用コーティング剤
- 包装用コーティング剤
- 消費財用コーティング剤
- コーティング機能別:
- 防食
- 汚れ防止
- 耐紫外線性
- 指紋防止
- 機能性仕上げ
- 基材別:
- PE / PET
- ポリカーボネート
- PP/PVC
- コーティングフィルム
- ナノテクノロジーを活用したポリマー
- 地域:
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ヨーロッパのその他地域
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカのその他地域
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 市場の主なハイライト
- 需要側の動向
- 供給側の動向
- 技術とイノベーションのロードマップ
- 戦略的提言
- 市場の概要
- 市場の定義と範囲
- 市場の分類
- 産業バリューチェーンの概要
- 調査方法
- 調査の枠組みと各章の構成
- 市場の前提条件と略語
- データソースと検証
- 市場規模の算出および予測手法
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- 技術動向
- 規制環境
- 製品ライフサイクル分析
- サプライチェーン分析
- バリューチェーン分析
- PESTLE分析
- ポーターの5つの力分析
- 市場の動向
- 2021-2025年の世界の機能性コーティング剤市場分析および2026-2036年の予測
- 過去市場規模分析(10億米ドル)、2021年~2025年
- 市場規模予測(10億米ドル)、2026年~2036年
- 前年比成長トレンド分析
- 絶対額ベースの市場機会分析
- 世界の機能性コーティング剤市場の価格分析 2021年~2036年
- 最終用途別グローバル市場分析
- 電子・自動車
- 産業用コーティング剤
- 建設用コーティング剤
- 包装用コーティング剤
- 消費財用コーティング剤
- コーティング機能別グローバル市場分析
- 耐腐食性
- 耐汚れ性
- 耐紫外線性
- 指紋防止
- 機能性仕上げ
- 基材別グローバル市場分析
- PE / PET
- ポリカーボネート
- PP / PVC
- コーティングフィルム
- ナノ技術を活用したポリマー
- 地域別の世界市場分析
- 北米
- ヨーロッパ
- アジア太平洋
- 南米アメリカ
- 中東・アフリカ
- 北米市場分析 2021-2036
- 米国
- カナダ
- 市場魅力度分析
- ヨーロッパ市場分析 2021-2036
- ドイツ
- フランス
- 英国
- イタリア
- ヨーロッパその他
- 市場魅力度分析
- アジア太平洋地域の市場分析 2021-2036
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋地域
- 市場魅力度分析
- 南米アメリカの市場分析 2021-2036
- ブラジル
- メキシコ
- アルゼンチン
- その他の南米アメリカ
- 中東・アフリカの市場分析 2021-2036
- GCC諸国
- 南アフリカ
- 中東・アフリカのその他地域
- 主要国分析
- 米国
- 中国
- インド
- ドイツ
- 日本
- 競争環境
- 市場構造分析
- 競争ダッシュボード
- 主要企業の市場シェア分析
- 戦略的展開と最近の取り組み
- 企業概要
- BASF
- AkzoNobel
- PPG Industries
- 日本ペイント
- アジアン・ペインツ
- 前提条件および使用された略語
表の一覧
- 機能性コーティング剤市場の主なポイント
- 世界の機能性コーティング剤市場規模(10億米ドル)、2021年~2036年
- 世界の機能性コーティング剤市場の前年比成長率(%)、2021年~2036年
- 世界の機能性コーティング剤市場の絶対的市場機会分析(10億米ドル)、2026年~2036年
- 世界の機能性コーティング剤市場の価格分析(米ドル/kg)、2021年~2036年
- 世界の機能性コーティング剤市場規模(10億米ドル)-最終用途別、2021年~2036年
- 世界の機能性コーティング材料市場規模(10億米ドル):コーティング機能別、2021年~2036年
- 世界の機能性コーティング材料市場規模(10億米ドル):基材別、2021年~2036年
- 世界の機能性コーティング材料市場規模(10億米ドル):地域別、2021年~2036年
- 北米機能性コーティング材料市場規模(10億米ドル):国別、2021年~2036年
- 北米機能性コーティング材料市場規模(10億米ドル):用途別、2021年~2036年
- 北米機能性コーティング材料市場規模(10億米ドル):コーティング機能別、2021年~2036年
- 北米機能性コーティング剤市場規模(10億米ドル):基材別、2021年~2036年
- 北米機能性コーティング剤市場の魅力度分析:国別
- 南米アメリカ機能性コーティング剤市場規模(10億米ドル):国別、2021年~2036年
- 南米アメリカ機能性コーティング材料市場規模(10億米ドル):最終用途別、2021年~2036年
- 南米アメリカ機能性コーティング材料市場規模(10億米ドル):コーティング機能別、2021年~2036年
- 南米アメリカ機能性コーティング材料市場規模(10億米ドル):基材別、2021年~2036年
- 国別 南米アメリカ機能性コーティング材料市場の投資魅力分析
- 国別 ヨーロッパ機能性コーティング剤市場規模(10億米ドル)、2021年~2036年
- 用途別 ヨーロッパ機能性コーティング剤市場規模(10億米ドル)、2021年~2036年
- コーティング機能別 ヨーロッパ機能性コーティング剤市場規模(10億米ドル)、2021年~2036年
- ヨーロッパの機能性コーティング材料市場規模(10億米ドル):基材別、2021年~2036年
- ヨーロッパの機能性コーティング材料市場の魅力度分析(国別)
- アジア太平洋地域の機能性コーティング材料市場規模(10億米ドル):国別、2021年~2036年
- アジア太平洋地域の機能性コーティング材料市場規模(10億米ドル):用途別、2021年~2036年
- アジア太平洋地域の機能性コーティング剤市場規模(10億米ドル)、コーティング機能別、2021年~2036年
- アジア太平洋地域の機能性コーティング剤市場規模(10億米ドル)、基材別、2021年~2036年
- 国別アジア太平洋地域機能性コーティング剤市場の魅力度分析
- 中東・アフリカ地域機能性コーティング剤市場規模(10億米ドル)(国別)、2021年~2036年
- 中東・アフリカ地域機能性コーティング剤市場規模(10億米ドル)(用途別)、2021年~2036年
- 中東・アフリカの機能性コーティング材料市場規模(10億米ドル)(コーティング剤機能別、2021年~2036年)
- 中東・アフリカの機能性コーティング材料市場規模(10億米ドル)(基材別、2021年~2036年)
- 国別 中東・アフリカの機能性コーティング剤市場の魅力度分析
- 米国 機能性コーティング剤の価格分析(米ドル/kg)、2021年~2036年
- 中国 機能性コーティング剤の価格分析(米ドル/kg)、2021年~2036年
- インド 機能性コーティング剤の価格分析(米ドル/kg)、2021年~2036年
- ドイツの機能性コーティング剤価格分析(USD/kg)、2021年~2036年
- 日本の機能性コーティング剤価格分析(USD/kg)、2021年~2036年
- 最終用途別の機能性コーティング剤市場シェア分析(%)、2026年
- コーティング剤機能別 機能性コーティング材料市場シェア分析(%)、2026年
- 地域別 機能性コーティング材料市場シェア分析(%)、2026年
- 主要企業別 機能性コーティング材料市場シェア分析(%)、2026年
図表一覧
- 機能性コーティング材料市場規模(10億米ドル)、2021年~2036年
- 機能性コーティング剤市場の前年比成長率(%)、2021年~2036年
- 機能性コーティング剤市場の絶対的な市場規模(10億米ドル)、2026年~2036年
- 機能性コーティング剤市場のバリューチェーン分析
- 機能性コーティング剤市場のサプライチェーン分析
- 機能性コーティング剤市場の投資実現可能性マトリックス
- 機能性コーティング剤市場のPESTLE分析
- 機能性コーティング剤市場のポーターの5つの力分析
- 機能性コーティング剤市場の製品ライフサイクル分析
- 機能性コーティング剤市場の機会マップ分析
- 機能性コーティング剤市場のシナリオ予測分析
- 機能性コーティング剤市場の生産・消費統計
- 機能性コーティング剤市場の輸出入統計
- 用途別世界機能性コーティング剤市場シェア(%)、2026年
- 2036年の用途別世界機能性コーティング材料市場シェア(%)
- 2026年のコーティング剤機能別世界機能性コーティング材料市場シェア(%)
- 2036年のコーティング剤機能別世界機能性コーティング材料市場シェア(%)
- 2026年の基材別世界機能性コーティング材料市場シェア(%)
- 2036年の基材別世界機能性コーティング剤市場シェア(%)
- 2026年の地域別世界機能性コーティング剤市場シェア(%)
- 2036年の地域別世界機能性コーティング剤市場シェア(%)
- 2021年~2036年の北米機能性コーティング剤市場規模(10億米ドル)
- ヨーロッパの機能性コーティング材料市場規模(10億米ドル)、2021年~2036年
- アジア太平洋地域の機能性コーティング材料市場規模(10億米ドル)、2021年~2036年
- 南米の機能性コーティング材料市場規模(10億米ドル)、2021年~2036年
- 中東・アフリカの機能性コーティング剤市場規模(10億米ドル)、2021年~2036年
- 米国の機能性コーティング剤価格動向(米ドル/kg)、2021年~2036年
- 中国の機能性コーティング剤価格動向(米ドル/kg)、2021年~2036年
- インドの機能性コーティング剤価格動向(米ドル/kg)、2021年~2036年
- ドイツの機能性コーティング剤価格動向(米ドル/kg)、2021年~2036年
- 日本の機能性コーティング剤価格動向(米ドル/kg)、2021年~2036年
- 機能性コーティング剤市場の競争環境
- 機能性コーティング剤市場の構造分析
- 機能性コーティング剤市場の競争ダッシュボード
- 機能性コーティング剤市場の競争ベンチマーク分析
- 地域別主要企業の機能性コーティング剤市場シェア分析
- 用途別主要企業の機能性コーティング剤市場シェア分析
- コーティング機能別主要企業の機能性コーティング剤市場シェア分析









