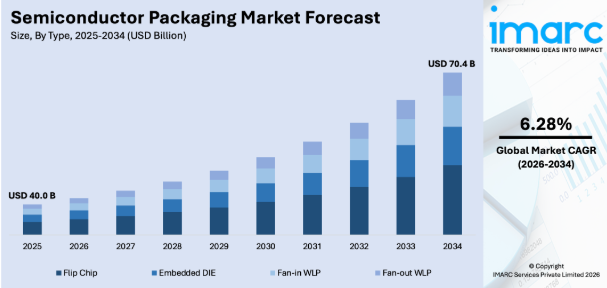
世界の半導体パッケージング市場は、自動車、民生用電子機器、通信業界における、コンパクトかつ高性能な電子デバイスへの需要の高まりに牽引されています。3D集積、ファンアウト・パッケージング、ウェーハレベル・パッケージングといった技術の進歩により、機能性とエネルギー効率の向上が可能となっています。さらに、IoT、人工知能、5G技術の普及が進むことで、高度なパッケージングソリューションが求められるようになり、半導体パッケージング市場の需要をさらに後押ししています。さらに、主に電気自動車や自動運転車の普及拡大に牽引される自動車用電子機器の急速な拡大や、半導体製造への投資拡大が、世界的な市場の成長軌道を後押ししています。
米国は、その先進的な研究開発(R&D)エコシステムと、主要な半導体企業の強力な存在感に支えられ、世界の半導体パッケージング市場において重要な役割を果たしています。3D集積や先進的なシステム・イン・パッケージ(SiP)ソリューションといったパッケージング技術の革新に注力していることが、世界市場における同国の地位を強固なものにしています。さらに、半導体製造への戦略的投資や、「CHIPS法」などの政府による支援策が、半導体パッケージング市場のシェアをさらに押し上げています。例えば、2024年11月、米国商務省は、「Twins USA Institute」との連携による半導体製造および先端研究の開発に向けて、2億8,500万米ドルという多額の投資を割り当てました。この取り組みでは、先端パッケージング、半導体製造、および試験に重点が置かれます。さらに、高性能コンピューティング、IoTデバイス、自動車用電子機器に対する需要の高まりが、最先端のパッケージングソリューションへのニーズを拡大させており、米国は世界市場における技術革新を牽引するリーダーとしての地位を確立しています。
半導体パッケージング市場の動向:
システム・イン・パッケージ(SiP)の統合
システム・イン・パッケージ(SiP)は、電子機器の小型化と機能向上への需要に牽引され、市場で拡大しているトレンドです。業界調査によると、スマートフォンの1日あたりの利用時間は、1人あたり平均4時間37分に達しています。これにより、より小型で高性能なデバイスへの需要が高まっています。このような利用の増加は、プロセッサ、メモリ、センサーなどのさまざまなコンポーネントを単一のコンパクトなパッケージに統合する「システム・イン・パッケージ(SiP)」などの先進的な半導体パッケージングソリューションの必要性を浮き彫りにしています。これにより、電子機器の設置面積と消費電力を削減しつつ、より高い性能と柔軟性を実現できます。さらに、SiPは異種集積を可能にし、シリコン、MEMS、オプトエレクトロニクスなどの複数の半導体技術を組み合わせることが可能になります。メーカーがコスト効率を犠牲にすることなく、デバイスの小型化と性能向上を図る中、この傾向は今後も続く見込みであり、半導体パッケージングの将来における極めて重要な進化であり続けるでしょう。
3Dパッケージングの成長
3Dパッケージング技術の成長が、市場の発展を後押ししています。3Dパッケージング技術とは、単一のパッケージ内に複数の半導体ダイを垂直に積層し、よりコンパクトで効率的な設計を実現するものです。3Dパッケージングは、データセンター、通信、AI処理などの高性能アプリケーションにおいて不可欠なものとなっています。これらの分野では、サイズと消費電力を最小限に抑えつつ、性能を最大化することが目標とされています。業界レポートによると、世界のデータセンター市場は2033年までに4,945億米ドルに達すると予測されており、2025年から2033年にかけて年平均成長率(CAGR)9.29%を示すと見込まれています。より小型で高効率なチップへの需要は、3Dパッケージングの能力と完全に合致しているため、この市場拡大は半導体パッケージング市場に直接的な影響を与えています。
より高い演算能力とより小型のフォームファクタに対する需要が高まり続ける中、3Dパッケージング技術の採用は増加すると予想されます。これにより、企業は放熱や信頼性に関する課題に対処しつつ、半導体の性能の限界を押し広げることが可能になります。
民生用電子機器の需要増加
民生用電子機器、特にスマートフォン、ウェアラブルデバイス、スマートホームデバイスに対する需要の高まりは、半導体パッケージング市場の成長にプラスの影響を与えています。これらの技術を採用する消費者が増えるにつれ、高度な半導体部品への需要は引き続き高まっています。ある業界レポートによると、2024年時点で、米国では6,991万世帯でスマートホームデバイスが積極的に利用されており、2023年の6,343万世帯から10.2%増加しています。この普及の急増は、より効率的でコンパクトかつ高性能なチップへの依存度が高まっていることを示しており、ひいては革新的なパッケージングソリューションへの需要を後押ししています。さらに、ディスプレイ技術、カメラセンサー、無線通信部品における継続的な革新が、高度なパッケージングソリューションへのニーズを後押ししています。メーカー各社が、より高速で、より高性能、かつ高度に集積化された民生用電子機器への高まるニーズに応えようと努める中、この傾向は市場をさらに牽引すると予想され、新しいパッケージング技術の開発と採用を促進することになります。
半導体パッケージング業界のセグメンテーション:
IMARC Groupは、世界の半導体パッケージング市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、タイプ、パッケージング材料、技術、およびエンドユーザーに基づいて分類されています。
タイプ別分析:
- フリップチップ
- 埋め込み型ダイ
- ファンインWLP
- ファンアウトWLP
フリップチップは、主に小型化の促進とデバイス性能の向上に寄与する能力により、世界の半導体パッケージ市場においてタイプ別セグメントとして支配的な地位を占めています。このタイプのパッケージは、はんだバンプを活用して半導体ダイを基板に直接接着することで、卓越した熱的および電気的性能を提供します。さらに、通信、高性能コンピューティング、および高性能化されたプロセッサにおける広範な利用が、需要を押し上げています。5G技術、AI、IoTアプリケーションの著しい台頭は、フリップチップパッケージングの採用をさらに加速させています。加えて、メーカー各社は、その高い入出力密度と耐性の向上を理由に、急速にこのタイプへの移行を進めています。さらに、フリップチップ技術の絶え間ない進歩が、世界市場におけるその持続的な主導的地位を確固たるものにしています。
パッケージ材料別分析:
- 有機基板
- ボンディングワイヤ
- リードフレーム
- セラミックパッケージ
- ダイアタッチ材料
- その他
2025年には、有機基板が市場シェアの約41.6%を占め、市場をリードすると見込まれています。このセグメントは、主に革新的なパッケージ技術との優れた互換性、コスト効率、および適応性によって支えられています。この材料は、特定の小型電子機器、ウェアラブル機器、スマートフォンなど、柔軟性と軽量性を兼ね備えたソリューションが求められる用途で広く活用されています。これに加え、有機基板はフリップチップやファンアウト・パッケージングなどの技術を支援しており、自動車用電子機器やハイパフォーマンス・コンピューティングにおいて不可欠な部品としての地位を確立しています。さらに、環境面での利点や大量生産の容易さも、市場での優位性を強めています。基板技術の継続的な進歩により、半導体パッケージングにおける有機材料の拡大がさらに促進されると予想されます。
技術別分析:
- グリッドアレイ
- スモールアウトラインパッケージ
- フラット・ノーリード・パッケージ
- デュアル・イン・ライン・パッケージ
- その他
グリッドアレイ技術セグメントは、主にその効果的な熱管理と高い入出力密度により、世界の半導体パッケージング市場をリードしています。ピングリッドアレイやボールグリッドアレイなどのバリエーションは、メモリモジュール、革新的なプロセッサ、およびGPUで幅広く活用されています。
さらに、この技術は、高度化する通信アプリケーションやハイパフォーマンス・コンピューティングを支援する能力から、好んで採用されています。加えて、AIベースのデバイスや5Gネットワークの台頭により、グリッドアレイ・パッケージングの利用が促進されています。その堅牢性と柔軟性により、現代の電子機器の高度化に対応を目指すメーカーにとって、好ましい選択肢となっています。
エンドユーザー別分析:
- 民生用電子機器
- 自動車
- 医療
- ITおよび通信
- 航空宇宙および防衛
- その他
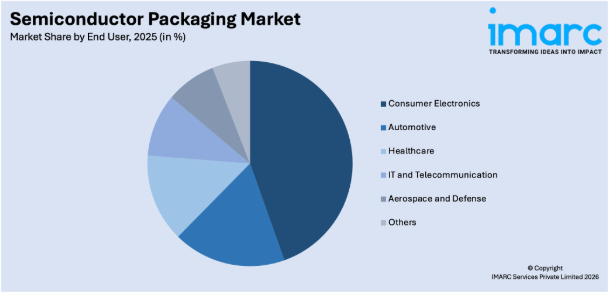
2025年には、民生用電子機器が市場シェアの約44.8%を占め、市場を牽引すると見込まれています。このエンドユーザー分野は、主にウェアラブル端末、スマートフォン、タブレットなどを含む、高性能かつコンパクトなデバイスに対する需要の高まりによって牽引されています。スマートホーム技術やIoTの急速な普及は、最先端の半導体パッケージングソリューションの採用をさらに加速させています。さらに、小型化の傾向が強まり、省エネ部品への需要が高まっていることから、民生用電子機器における高度なパッケージング技術へのニーズが拡大しています。また、主要企業は、エンドユーザーの高まる性能への期待に応えるため、技術開発に積極的に注力しています。さらに、民生用電子機器分野における着実な技術革新により、このセグメントは半導体パッケージング市場の拡大において重要な役割を果たし続けています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年には、アジア太平洋地域が54.3%を超える最大の市場シェアを占めました。APAC(アジア太平洋地域)は、競争力のある製造環境とコスト効率の高さで知られています。半導体パッケージング技術は、電子機器のコンパクトな設計と機能性の向上を促進しており、これが技術志向層やスマートフォンの多用者層にとって魅力的となっています。同地域は、熟練した労働力と広範な生産能力に支えられ、半導体組立・試験の外部委託(OSAT)サービスの中心地としての役割を果たしています。スマートデバイス、自動車用電子機器、再生可能エネルギー技術の利用拡大に伴い、新たな機会が生まれています。例えば、2024年3月時点で、中国は2026年までに太陽光発電容量が1,000 GWに達すると見込まれており、化石燃料からの急速な移行が際立っています。現在、化石燃料が総発電容量に占める割合は50%未満となっています。この驚異的な成長は、世界的な気候目標に沿って、再生可能エネルギーを活用した効率的かつ持続可能な製造プロセスを実現する半導体パッケージングの革新を後押ししています。パッケージング技術革新への投資増加は、より高速化と接続性の向上に対するニーズと相まって進んでいます。さらに、国際的な半導体企業と現地企業との提携は、異種統合の進展を促進し、アジア太平洋地域が変化する業界の需要に応えることを可能にしています。
地域別の主なポイント:
米国の半導体パッケージング市場分析
北米では、画期的なイノベーションと強力な研究開発能力により、米国が市場シェア全体の70.00%を占めました。これに加え、国内の半導体生産を促進し、ひいては中国への依存度を低減させる「CHIPS and Science Act」などの支援的な政府政策が、市場を大幅に後押ししています。ここで利用可能なパッケージング技術はデバイスの効率を向上させ、それが最終用途産業の支援につながっています。この急速な成長は半導体パッケージングの進歩を促進し、IoTやARなどのアプリケーションを支える、より小型で高性能なコンポーネントの実現を可能にしています。大手半導体企業の存在と有能な人材が、急速なイノベーションを促進しています。半導体パッケージングは、AIやハイパフォーマンス・コンピューティングに不可欠な性能向上や熱管理を実現しつつ、小型化を支援します。米中間の半導体競争が激化する中、国内生産を推進する政府の取り組みに後押しされ、半導体製造およびパッケージング施設への多額の投資により、国内で新たな機会が生まれています。また、民生用電子機器やデータセンターの急増も、高度なパッケージング技術を提供する企業にとって新たな道を開いています。
欧州の半導体パッケージング市場分析
欧州の半導体パッケージング市場は、自動車および産業分野における堅調な需要の影響を受けています。パッケージングソリューションは、電気自動車や自律システムにおける半導体の信頼性と機能性を向上させます。同地域では、再生可能エネルギー貯蔵や産業オートメーションといった新興アプリケーションのニーズを満たすため、ファンアウト・ウェーハレベル・パッケージングなどの先進的なパッケージング技術が積極的に導入されています。2024年8月、ライヒェルト・エレクトロニク社が実施した最新の調査では、欧州における産業オートメーションの進展が強調されており、ドイツとオランダがそれぞれ43%、41%という自動化率で先頭を走っています。オランダでは産業用IoT(IIoT)の導入率が48%と最高水準に達しており、半導体パッケージングなどのプロセスを改善する能力を示しています。企業の60%が5年以内に製造の完全自動化を見込んでいることから、自動化は競争力を維持するために不可欠なものとなっています。こうした進展は、自動化が欧州の産業部門にもたらす変革的な効果を浮き彫りにしています。欧州各国政府が半導体サプライチェーンのレジリエンスを重視し、国内のチップ製造に投資するにつれ、ビジネスチャンスは拡大しています。さらに、同地域における持続可能性への重視が、環境に優しいパッケージング材料や手法への関心を高めています。また、欧州は研究機関と産業界の連携の中心地としても機能しており、イノベーションを促進するとともに、先端パッケージング分野におけるグローバルな競争力を強化しています。
ラテンアメリカの半導体パッケージング市場分析
ラテンアメリカでは、産業、自動車、消費者各分野における電子機器の利用拡大により、半導体パッケージング分野が恩恵を受けています。最先端のパッケージング技術は、デバイスの機能性とエネルギー効率を向上させ、コンパクトで多機能なデバイスに対する需要の高まりに応えています。同地域の各国政府が地元の半導体エコシステムに投資し、技術移転や産業の発展を促進していることから、将来性が期待されています。例えば、ブラジルの半導体セクターは、「2024年新産業政策」による4億2500万米ドルの投資などに支えられ、急速に成長しています。この成長により、ブラジルの高度な再生可能エネルギーインフラを活用して半導体パッケージング能力が向上し、研究開発の見通しも広がっています。また、ラテンアメリカは、国際的な半導体企業にとってニアショアリングの有力な拠点として台頭しており、長大なサプライチェーンへの依存度を低減しています。グローバル企業との連携により、同地域は先進的な製造技術を取り入れることが可能となり、IoT、再生可能エネルギー、通信技術の進歩を促進するパッケージングソリューションにおいて、成長の見通しが生まれています。
中東・アフリカの半導体パッケージング市場分析
中東・アフリカでは、スマートシティやデジタルインフラの成長を支援するため、半導体技術への関心が高まっています。高度なパッケージングソリューションは、過酷な環境にも耐えうる堅牢で高性能なデバイスの開発に貢献しています。政府による現地技術製造への注力や半導体ハブの形成が強化されるにつれ、新たな可能性が生まれています。例えば、サウジアラビアの「ナショナル・セミコンダクター・ハブ」は、約2億6,600万米ドルのベンチャーキャピタルファンドと約3,990万米ドルの資源を背景に、2030年までに50社の半導体設計企業を設立し、5,000人のエンジニアを育成することを目指しています。この取り組みは、現地のエコシステムを育成することで半導体パッケージング能力を強化し、サウジアラビア経済に約133億米ドルの創出が見込まれています。再生可能エネルギー技術や電気自動車の採用が急増していることも、専門的なパッケージングへの需要をさらに高めています。テクノロジーパークや研究機関への投資が、パッケージングおよび集積化におけるイノベーションを促進しており、この地域は世界の半導体市場における拡大に向けた基盤を築いています。
競争環境:
この市場では、既存の主要企業や新興のイノベーターの存在により、激しい競争が繰り広げられています。主要企業は、市場での地位を維持するため、3D集積、ファンアウト、ウェハーレベルパッケージングなどの先進的なパッケージング技術の開発に注力しています。さらに、各社が技術力の強化とグローバルな事業展開の拡大を目指す中、戦略的提携や合併・買収が頻繁に行われています。例えば、2020年9月4日、タタ・エレクトロニクスは、インド国内のチップパッケージング工場における半導体組立装置向けのソリューションおよびインフラの両方を開発するため、ASMPTシンガポールとの提携を発表しました。この協定に基づき、ASMPTは、タタ・エレクトロニクスが研究開発プロジェクトの強化、従業員の研修、フリップチップ、ワイヤボンディング、最先端の統合システムパッケージング技術に関するサービスエンジニアリング能力の向上を図ることを支援します。また、高性能かつエネルギー効率に優れた半導体ソリューションに対する需要の高まりに応えるため、研究開発への多額の投資が行われており、市場はこれによる恩恵も受けています。さらに、主要企業は、小型化、IoTの普及、AIの導入といった業界のトレンドに対応しています。加えて、地域に根差した有力企業やスタートアップも、競争環境に大きく寄与しています。
本レポートでは、半導体パッケージング市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- Amkor Technology
- ASE
- CHIPBOND Technology Corporation
- Intel Corporation
- International Business Machines Corporation
- JCET Group
- Nepes Corporation
- Powertech Technology Inc.
- Shinko Electric Industries Co., Ltd.
- Siliconware Precision Industries Co., Ltd
- STMicroelectronics
- Taiwan Semiconductor Manufacturing Company Limited
- Texas Instruments Incorporated
最新ニュースと動向:
2024年3月:米国商務省とインテル社は、拘束力のない暫定条件覚書(PMT)を締結しました。この合意により、「CHIPS and Science Act(CHIPS・科学法)」に基づく商用半導体プロジェクトに対し、インテル・コーポレーションに85億米ドルの直接資金が割り当てられます。この資金は、国内の半導体製造およびパッケージング能力を強化し、米国半導体産業の競争力を高めることを目的としています。この取り組みにより、半導体パッケージング技術において大きな進歩がもたらされることが期待されています。
2024年3月:台湾セミコンダクター・マニュファクチャリング・カンパニー(TSMC)は、日本に最先端の半導体パッケージング施設を建設する計画を発表しました。同施設では、積層型チップ設計を統合するTSMCの革新的な「チップ・オン・ウェーハ・オン・サブストレート(CoWoS)」技術の導入に注力します。この先進的なパッケージング手法により、半導体チップの処理性能を向上させると同時に、エネルギー消費を削減します。TSMCのこの投資は、世界の半導体サプライチェーンにおける同社の存在感を強化するという決意を浮き彫りにしています。2023年10月:アムコール・テクノロジー社は、ベトナムに最新工場を開設しました。16億米ドルを投じたこのチップ工場は、アムコール社にとって最も先進的な施設となり、次世代の半導体パッケージング機能を提供します。同工場はイェンフォン2C工業団地内の57エーカーという広大な敷地に広がり、クリーンルームスペースとして20万平方メートルを確保しています。2023年10月:ASEグループは、同社のVIPack™プラットフォーム全体において、先進的なパッケージアーキテクチャを体系的に強化するために最適化された共同設計ツールセット「Integrated Design Ecosystem™(IDE)」の立ち上げを発表しました。この先進的な手法により、シングルダイのSoCから、チプレットやメモリなどのマルチダイの分散型IPモジュールへのスムーズな移行が可能となり、最先端のファンアウトアーキテクチャや2.5Dを通じて組み込むことが可能になります。2023年12月:ChipMOS Technologies Inc.は、Unimos Microelectronics (Shanghai) Co., Ltd.の株式45.0%を約1億3,710万米ドルで売却することについて、取締役会の承認を得ました。この動きは、成長性の高い市場に注力し、将来の発展に向けた財務基盤を強化するというChipMOSの戦略に沿ったものであり、本取引による売却益は、自動車用電子機器、5G、スマートホーム機器、AIアプリケーションなどの分野における顧客の進化するニーズに応えるため、業務の強化および研究開発への投資に充てられる予定です。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の半導体パッケージング市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 フリップチップ
6.1.1 市場動向
6.1.2 市場予測
6.2 埋め込み型ダイ
6.2.1 市場動向
6.2.2 市場予測
6.3 ファンイン型WLP
6.3.1 市場動向
6.3.2 市場予測
6.4 ファンイン型WLP
6.4.1 市場動向
6.4.2 市場予測
7 パッケージ材料別市場内訳
7.1 有機基板
7.1.1 市場動向
7.1.2 市場予測
7.2 ボンディングワイヤ
7.2.1 市場動向
7.2.2 市場予測
7.3 リードフレーム
7.3.1 市場動向
7.3.2 市場予測
7.4 セラミックパッケージ
7.4.1 市場動向
7.4.2 市場予測
7.5 ダイアタッチ材料
7.5.1 市場動向
7.5.2 市場予測
7.6 その他
7.6.1 市場動向
7.6.2 市場予測
8 技術別市場内訳
8.1 グリッドアレイ
8.1.1 市場動向
8.1.2 市場予測
8.2 スモールアウトラインパッケージ
8.2.1 市場動向
8.2.2 市場予測
8.3 フラット・ノーリード・パッケージ
8.3.1 市場動向
8.3.2 市場予測
8.4 デュアル・インライン・パッケージ
8.4.1 市場動向
8.4.2 市場予測
8.5 その他
8.5.1 市場動向
8.5.2 市場予測
9 エンドユーザー別市場内訳
9.1 民生用電子機器
9.1.1 市場動向
9.1.2 市場予測
9.2 自動車
9.2.1 市場動向
9.2.2 市場予測
9.3 医療
9.3.1 市場動向
9.3.2 市場予測
9.4 ITおよび通信
9.4.1 市場動向
9.4.2 市場予測
9.5 航空宇宙・防衛
9.5.1 市場動向
9.5.2 市場予測
9.6 その他
9.6.1 市場動向
9.6.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場動向
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場動向
10.1.2.2 市場予測
10.2 アジア太平洋地域
10.2.1 中国
10.2.1.1 市場動向
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場動向
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場の動向
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場の動向
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場の動向
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場動向
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場動向
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場の動向
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場の動向
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場の動向
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場動向
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場動向
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場の動向
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場の動向
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場の動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場の動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の激しさ
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業の概要
15.3.1 アムコール・テクノロジー
15.3.1.1 会社概要
15.3.1.2 製品ポートフォリオ
15.3.1.3 財務状況
15.3.1.4 SWOT分析
15.3.2 ASE
15.3.2.1 会社概要
15.3.2.2 製品ポートフォリオ
15.3.2.3 財務状況
15.3.3 CHIPBOND Technology Corporation
15.3.3.1 会社概要
15.3.3.2 製品ポートフォリオ
15.3.3.3 財務状況
15.3.3.4 SWOT分析
15.3.4 インテル社
15.3.4.1 会社概要
15.3.4.2 製品ポートフォリオ
15.3.4.3 財務状況
15.3.4.4 SWOT分析
15.3.5 インターナショナル・ビジネス・マシーンズ・コーポレーション
15.3.5.1 会社概要
15.3.5.2 製品ポートフォリオ
15.3.5.3 財務状況
15.3.5.4 SWOT分析
15.3.6 JCETグループ
15.3.6.1 会社概要
15.3.6.2 製品ポートフォリオ
15.3.6.3 財務状況
15.3.6.4 SWOT分析
15.3.7 ネペス株式会社
15.3.7.1 会社概要
15.3.7.2 製品ポートフォリオ
15.3.7.3 財務状況
15.3.7.4 SWOT分析
15.3.8 Powertech Technology Inc.
15.3.8.1 会社概要
15.3.8.2 製品ポートフォリオ
15.3.8.3 財務状況
15.3.8.4 SWOT分析
15.3.9 新光電気工業株式会社
15.3.9.1 会社概要
15.3.9.2 製品ポートフォリオ
15.3.9.3 財務状況
15.3.9.4 SWOT分析
15.3.10 Siliconware Precision Industries Co., Ltd.
15.3.10.1 会社概要
15.3.10.2 製品ポートフォリオ
15.3.10.3 財務状況
15.3.10.4 SWOT分析
15.3.11 STMicroelectronics
15.3.11.1 会社概要
15.3.11.2 製品ポートフォリオ
15.3.11.3 財務状況
15.3.11.4 SWOT分析
15.3.12 台湾セミコンダクター・マニュファクチャリング・カンパニー・リミテッド
15.3.12.1 会社概要
15.3.12.2 製品ポートフォリオ
15.3.12.3 財務状況
15.3.12.4 SWOT分析
15.3.13 テキサス・インスツルメンツ社
15.3.13.1 会社概要
15.3.13.2 製品ポートフォリオ 15.3.13.3 財務状況 15.3.13.4 SWOT分析図表一覧図1:世界:半導体パッケージング市場:主な推進要因と課題図2:世界:半導体パッケージング市場:売上高(10億米ドル)、2020年~2025年
図3:世界:半導体パッケージ市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:半導体パッケージ市場:タイプ別内訳(%)、2025年
図5:世界:半導体パッケージ市場:パッケージ材料別内訳(%)、2025年
図6:世界:半導体パッケージ市場:技術別内訳(%)、2025年
図7:世界:半導体パッケージ市場:エンドユーザー別内訳(%)、2025年
図8:世界:半導体パッケージ市場:地域別内訳(%)、2025年
図9:世界:半導体パッケージング(フリップチップ)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:半導体パッケージング(フリップチップ)市場の予測:売上高(百万米ドル)、2026年~2034年
図11:世界:半導体パッケージング(埋め込みダイ)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:半導体パッケージング(埋め込みダイ)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界: 半導体パッケージング(ファンインWLP)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:半導体パッケージング(ファンインWLP)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:半導体パッケージング(ファンインWLP)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:半導体パッケージング(ファンアウトWLP)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:半導体パッケージング(有機基板)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:半導体パッケージング(有機基板)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界: 半導体パッケージング(ボンディングワイヤ)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:半導体パッケージング(ボンディングワイヤ)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:半導体パッケージ(リードフレーム)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:半導体パッケージ(リードフレーム)市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:半導体パッケージ(セラミックパッケージ)市場:売上高 (百万米ドル)、2020年および2025年
図24:世界:半導体パッケージング(セラミックパッケージ)市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:半導体パッケージング(ダイアタッチ材料)市場:売上高(百万米ドル)、2020年および2025年
図26:世界:半導体パッケージング(ダイアタッチ材料)市場予測:売上高(百万米ドル)、2026年~2034年
図27:世界:半導体パッケージング(その他のパッケージング材料)市場:売上高(百万米ドル)、2020年および2025年
図28:世界:半導体パッケージング(その他のパッケージング材料)市場予測:売上高(百万米ドル)、2026年~2034年
図29:世界:半導体パッケージング(グリッドアレイ)市場:売上高(百万米ドル)、2020年および2025年
図30:世界:半導体パッケージング(グリッドアレイ)市場予測:売上高(百万米ドル)、2026年~2034年
図31:世界:半導体パッケージ(スモール・アウトライン・パッケージ)市場:売上高(百万米ドル)、2020年および2025年
図32:世界:半導体パッケージ(スモール・アウトライン・パッケージ)市場予測:売上高(百万米ドル)、2026年~2034年
図33:世界:半導体パッケージ(フラット・ノーリード・パッケージ)市場:売上高(百万米ドル)、2020年および2025年
図34:世界:半導体パッケージ(フラット・ノーリード・パッケージ)市場予測: 売上高(百万米ドル)、2026年~2034年
図35:世界:半導体パッケージ(デュアル・イン・ライン・パッケージ)市場:売上高(百万米ドル)、2020年および2025年
図36:世界:半導体パッケージ(デュアル・イン・ライン・パッケージ)市場予測:売上高(百万米ドル)、2026年~2034年
図37:世界:半導体パッケージ(その他の技術)市場:売上高(百万米ドル)、2020年および2025年
図38:世界:半導体パッケージ(その他の技術)市場予測:売上高(百万米ドル)、2026年~2034年
図39:世界:半導体パッケージング(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図40:世界:半導体パッケージング(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図41:世界:半導体パッケージング(自動車)市場:売上高(百万米ドル)、2020年および2025年
図42:世界:半導体パッケージング(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図43:世界:半導体パッケージング(ヘルスケア)市場:売上高(百万米ドル)、2020年および2025年
図44:世界:半導体パッケージング(ヘルスケア)市場予測:売上高(百万米ドル)、2026年~2034年
図45:世界:半導体パッケージング(ITおよび通信)市場:売上高(百万米ドル)、2020年および2025年
図46:世界:半導体パッケージング(ITおよび通信)市場予測:売上高(百万米ドル)、2026年~2034年
図47:世界:半導体パッケージング(航空宇宙・防衛)市場:売上高(百万米ドル)、2020年および2025年
図48:世界:半導体パッケージング(航空宇宙・防衛)市場予測:売上高(百万米ドル)、2026年~2034年
図49:世界:半導体パッケージング(その他のエンドユーザー)市場:売上高(百万米ドル)、2020年および2025年
図50:世界:半導体パッケージング(その他のエンドユーザー)市場予測:売上高(百万米ドル)、2026年~2034年
図51:北米:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図52:北米:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図53:米国:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図54:米国:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図55: カナダ:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図56:カナダ:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図57:アジア太平洋地域:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図58:アジア太平洋地域:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図59:中国:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図60:中国:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図61:日本:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図62:日本: 半導体パッケージング市場の予測:売上高(百万米ドル)、2026年~2034年
図63:インド:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図64:インド:半導体パッケージング市場の予測:売上高(百万米ドル)、2026年~2034年
図65: 韓国:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図66:韓国:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図67:オーストラリア:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図68:オーストラリア:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図69:インドネシア:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図70:インドネシア:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図71:その他:半導体パッケージ市場:売上高(百万米ドル)、2020年および2025年
図72:その他:半導体パッケージ市場予測:売上高(百万米ドル)、2026年~2034年
図73:欧州:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図74:欧州:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図75:ドイツ:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図76:ドイツ:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図77:フランス:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図78:フランス:半導体パッケージング市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図79:英国:半導体パッケージ市場:売上高(単位:百万米ドル)、2020年および2025年
図80:英国:半導体パッケージ市場予測:売上高(単位:百万米ドル)、2026年~2034年
図81:イタリア:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図82:イタリア:半導体パッケージング市場の予測:売上高(百万米ドル)、2026年~2034年
図83:スペイン:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図84:スペイン:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図85:ロシア:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図86:ロシア:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図87:その他:半導体パッケージング市場:売上高 (百万米ドル)、2020年および2025年
図88:その他地域:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図89:ラテンアメリカ:半導体パッケージ市場:売上高(百万米ドル)、2020年および2025年
図90:ラテンアメリカ:半導体パッケージ市場の予測:売上高(百万米ドル)、2026年~2034年
図91:ブラジル:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図92:ブラジル:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図93:メキシコ:半導体パッケージ市場:売上高(百万米ドル)、2020年および2025年
図94:メキシコ:半導体パッケージ市場予測:売上高(百万米ドル)、2026年~2034年
図95:その他:半導体パッケージ市場:売上高(百万米ドル)、2020年および2025年
図96:その他:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図97:中東・アフリカ:半導体パッケージング市場:売上高(百万米ドル)、2020年および2025年
図98: 中東・アフリカ:半導体パッケージング市場:国別内訳(%)、2025年
図99:中東・アフリカ:半導体パッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図100:世界:半導体パッケージング産業:SWOT分析
図101:世界:半導体パッケージング産業:バリューチェーン分析
図102:世界:半導体パッケージング産業:ポーターの5つの力分析
表一覧
表1:世界:半導体パッケージング市場:主要な業界のハイライト、2025年および2034年
表2:世界:半導体パッケージング市場予測:タイプ別内訳(百万米ドル)、2026年~2034年
表3:世界:半導体パッケージ市場予測:パッケージ材料別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:半導体パッケージ市場予測:技術別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:半導体パッケージング市場予測:エンドユーザー別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:半導体パッケージ市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:半導体パッケージ市場:競争構造
表8:世界:半導体パッケージ市場:主要企業









