主なポイント
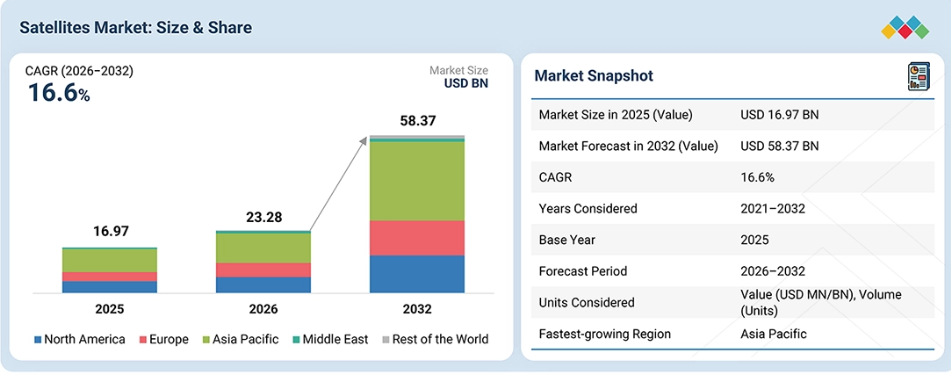
アジア太平洋地域は、予測期間中に衛星市場において18.0%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
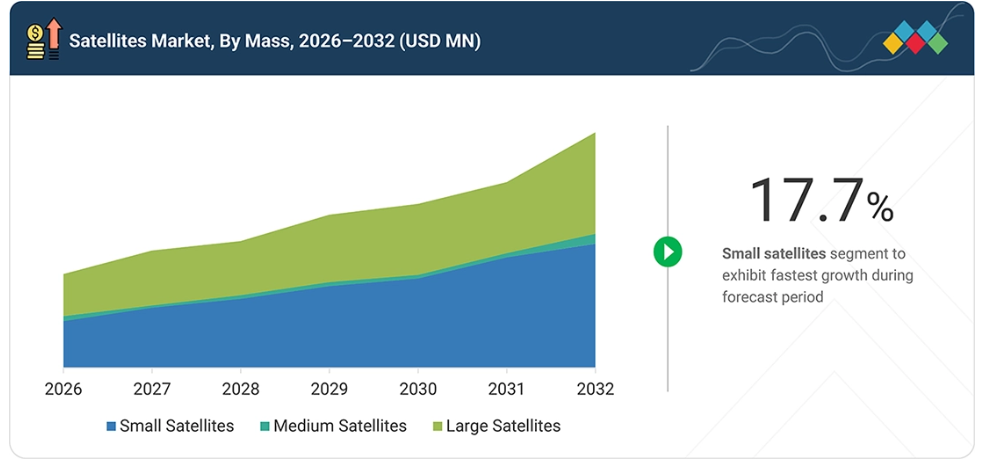
小型衛星セグメントは、予測期間中に17.7%という最も高い年平均成長率(CAGR)を記録すると予想されています。
用途別では、通信衛星セグメントが予測期間中に市場を牽引すると予想されています。
SpaceX、タレス・アレニア・スペース、およびロッキード・マーティン・コーポレーションは、その大きな市場シェアと製品展開の広さから、衛星市場の主要企業として特定されました。
衛星産業は、通信、地球観測、航法、および防衛活動が宇宙ベースのシステムへの依存度を高めるにつれて、着実に成長しています。ペイロード、搭載処理能力、および推進システムの改良により、衛星の性能とミッションの効率が向上しています。一方、より多くの民間企業が市場に参入し、衛星コンステレーションが拡大していることも、市場全体の成長を支えています。
顧客の顧客に影響を与えるトレンドと変革
衛星市場において、顧客の顧客に与える影響は、民間および政府機関の双方において、信頼性の高い通信、リアルタイムの地球観測、そして安全な宇宙ベースのサービスに対するニーズが高まっていることに起因しています。衛星打ち上げの増加、ソフトウェア定義型ペイロード、AIを活用した機上処理の普及により、エンドユーザーはより柔軟でデータ駆動型の運用を採用するようになっています。また、大容量通信、高速データアクセス、そして耐障害性の高い宇宙インフラへの重視が高まっており、これがサービス提供の変革をもたらし、高度な衛星、サブシステム、および打ち上げソリューションへの需要を後押ししています。
衛星市場の動向
推進要因:LEOコンステレーションの急速な展開
大規模なLEOコンステレーションの展開により、製造の標準化や相乗り打ち上げを通じて、展開期間の短縮と衛星コストの削減が図られています。これにより、事業者はより迅速にカバレッジを拡大し、ブロードバンド、IoTバックホール、モビリティサービスなど、遅延に敏感なアプリケーションをサポートできるようになります。コンステレーションの展開が加速することで、収益化が早まるだけでなく、打ち上げ活動や衛星の生産量も増加します。
制約要因:周波数帯の割り当てと規制当局の承認
多くの国において、調整済みの周波数帯へのアクセスが限られており、ライセンス取得プロセスも遅いため、衛星ネットワークの展開が遅れています。事業者は、ITUへの届出、現地の承認、地上ネットワークとの調整に対応する必要があり、これにより市場投入までの期間が長くなります。規制上の不確実性は、コンステレーションの拡張計画を遅らせ、主要地域におけるサービスの利用可能性を制限する可能性があります。
機会:データ・アズ・ア・サービス(Data-as-a-Service)のビジネスモデル
衛星事業者は、特に地球観測や分析主導型のアプリケーションにおいて、単なる生容量の販売にとどまらず、データを直接収益化する方向へとますますシフトしています。変化の検出、監視アラート、予測分析といった加工済みの知見を提供することで、利益率を高め、安定した継続的な収益を生み出すことができます。この転換は、衛星資産を所有することよりも、実用的な情報を重視する企業や政府のユーザーにとって魅力的です。
課題:軌道上の混雑と衝突リスク
混雑した低軌道(LEO)における衛星密度の増加は、接近事象の増加につながり、運用を複雑化させます。事業者は、衝突回避ツール、機動システム、宇宙状況認識サービスへの投資を余儀なくされています。また、この混雑は規制上のチェックを厳格化させ、将来の衛星打ち上げの長期的な持続可能性に対する懸念も高めています。
衛星市場のエコシステム
衛星市場のエコシステムには、SpaceX、L3Harris、ノースロップ・グラマン、Planet Labs、ロッキード・マーティンといった主要なプラットフォームメーカーやソリューションプロバイダーに加え、シエラ・ネバダ・コーポレーション、サリー・サテライト・テクノロジー、GomSpace、AACクライド・スペースなどの専門的な衛星・サブシステム企業が含まれます。これらの企業は通常、単体のハードウェアではなく、衛星バス、ペイロード、打ち上げ支援、およびダウンストリームサービスを組み合わせることで、包括的な宇宙ソリューションを提供しています。
欧州宇宙機関(ESA)やNASAといったエンドユーザーとの緊密な連携により、通信、地球観測、科学ミッションにおける衛星の能力向上に寄与するとともに、宇宙分野における民間および政府部門の高まるニーズにも対応しています。
衛星市場のセグメント
衛星市場(衛星質量別)
大型衛星は、より大きなペイロードを搭載でき、長期間運用が可能であり、ミッションクリティカルな役割を果たすことができるため、質量セグメントを支配すると予想されます。これらの衛星は、一般的に、高スループット通信、航法、気象監視、および防衛関連のミッションに使用されています。
衛星市場:軌道別
低軌道(LEO)が軌道セグメントを支配すると予想されます。その主な理由は、より高い軌道と比較して、低遅延、高速データ伝送、およびより頻繁なカバレッジを実現できるためです。LEOは、通信、地球観測、リモートセンシング、および防衛用途で広く利用されています。ブロードバンドおよびデータサービス向けの大型LEOコンステレーションの展開が拡大していることも、その主導的な地位を支えています。
衛星市場:用途別
ブロードバンド接続、放送、および安全なデータ通信に対する需要が高いため、通信衛星が主要な用途セグメントになると予想されます。これらの衛星は、通信バックホール、航空、海上通信、および企業ネットワークで広く利用されています。
衛星市場:顧客タイプ別
民間衛星事業者やサービスプロバイダーからの投資拡大に支えられ、商用セグメントが最大の市場シェアを占めると予想されています。商用衛星は、通信、データサービス、および分析を主眼としたアプリケーションにおいて、ますます活用されるようになっています。展開サイクルの短縮や拡張性の高いビジネスモデルが、このセグメントにおける導入をさらに加速させています。
衛星市場:周波数別
Kuバンドは、衛星通信サービスで広く利用されていることから、周波数セグメントにおいて支配的な地位を占めると予想されます。カバレッジと容量のバランスに優れており、放送、ブロードバンド、およびモビリティ用途に最適です。確立された地上局およびサービスプロバイダーのネットワークが、安定した需要を支え続けています。
衛星市場:地域別
予測期間中、アジア太平洋地域が世界の衛星市場で最も急速に成長する地域となる見込み
アジア太平洋地域は、各国の宇宙計画の拡大、衛星打ち上げの増加、および通信・地球観測サービスへの需要の高まりに牽引され、予測期間中に衛星市場において最も急速に成長する地域になると予想されます。防衛および民間宇宙ミッションへの投資拡大に加え、中国、インド、日本、韓国などの国々における政府の強力な支援が、同地域全体での衛星展開を後押ししています。宇宙活動の商業化の加速や、地域間の接続性に対するニーズの高まりも、この勢いに寄与しています。
衛星市場の規模、シェア、成長動向:企業評価マトリックス
SpaceX(スター)は、大規模なLEOコンステレーションと、垂直統合された衛星製造・打ち上げ能力に支えられ、高い市場シェアと幅広い製品ラインナップで業界をリードしています。Planet Labs(新興リーダー)は、高頻度地球観測コンステレーションと、民間および政府の顧客双方にサービスを提供するデータ駆動型分析プラットフォームを通じて、その地位を強化しています。SpaceXは、規模、打ち上げの統合、およびグローバルなブロードバンド網を通じて優位性を維持している一方、民間および企業セクター全体でリアルタイムの地理空間情報および定期的な衛星データサービスへの需要が高まる中、Planet Labsはリーダーのクアドラントへと躍進する大きな可能性を示しています。
衛星市場の主要プレイヤー
衛星市場の上位企業一覧
SpaceX (US)
Lockheed Martin Corporation (US)
Airbus (Netherlands)
Northrop Grumman (US)
Thales Alenia Space (France)
L3Harris Technologies (US)
MDA Space (Canada)
Planet Labs (US)
Sierra Nevada Corporation (US)
Lantheus Space Systems (US)
Mitsubishi Electric Corporation (Japan)
RTX Corporation (US)
OHB SE (Germany)
Boeing (US)
York Space Systems (US)
Surrey Satellite Technology Ltd. (UK)
衛星市場の最近の動向
- 2026年9月:ボーイング社は、O3b mPOWER衛星の11号機、12号機、13号機の製造およびSES社への引き渡しを完了しました。これらのMEO通信衛星は、需要に応じて帯域幅と容量を調整できるソフトウェア定義型ペイロードを採用しています。これら3機の衛星は2026年9月に打ち上げられる予定であり、これによりO3b mPOWERの初期13機からなるコンステレーションが完成することになります。
- 2026年8月:OHB社は、欧州のIRIS²セキュア・コネクティビティ・プログラム向けに、18基のMEO衛星プラットフォームを開発・製造するため、SES社と約10億ユーロ規模の契約を締結しました。各衛星の打ち上げ時の質量は約2.6メートルトン、出力は最大15 kWとなります。これらの衛星は、計画されている348基のIRIS²コンステレーションのMEOセグメントの一部を構成することになります。
- 2026年8月:MDA Spaceは、Telesat社からTelesat Lightspeed LEOコンステレーションの拡張に向けた、追加で4億7,400万カナダドルの受注を獲得しました。この受注には、MDA AURORA通信衛星27基の追加が含まれており、すでに生産中の衛星に軍事用Kaバンド機能を追加するものです。この拡張により、資金調達が完了しているLightspeedコンステレーションの衛星数は156基から225基に増加します。
1 はじめに 29
1.1 調査の目的 29
1.2 市場の定義 29
1.3 調査範囲 30
1.3.1 市場セグメンテーションおよび地域範囲 30
1.3.2 調査対象および除外項目 31
1.4 対象期間 32
1.5 対象通貨 33
1.6 ステークホルダー 33
1.7 変更点の概要 33
2 エグゼクティブ・サマリー 34
2.1 主な洞察と市場のハイライト 34
2.2 主要市場参加者:戦略的展開の概観 35
2.3 高成長セグメント 36
2.4 地域別概要:市場規模、成長率、および予測 37
3 プレミアムインサイト 38
3.1 衛星市場における事業者にとって魅力的な機会 38
3.2 衛星質量別 衛星市場 39
3.3 用途別 衛星市場 39
3.4 推進技術別 衛星市場 40
4 市場概要 41
4.1 はじめに 41
4.2 市場の動向 42
4.2.1 成長要因 42
4.2.1.1 低軌道(LEO)コンステレーションの急速な展開 42
4.2.1.2 地球観測(EO)データに対する需要の高まり 43
4.2.1.3 打ち上げおよび衛星製造コストの低下 43
4.2.2 抑制要因 43
4.2.2.1 周波数帯域の割り当ておよび規制当局の承認 43
4.2.2.2 宇宙用認定部品の入手可能性の制限 43
4.2.3 機会 44
4.2.3.1 「データ・アズ・ア・サービス(DaaS)」のビジネスモデル 44
4.2.3.2 ソフトウェア定義型および再構成可能な衛星 44
4.2.3.3 軌道上整備および寿命終了時のソリューション 44
4.2.4 課題 45
4.2.4.1 軌道上の混雑と衝突リスク 45
4.2.4.2 コンステレーションの長期的な経済性 45
4.3 未充足のニーズと未開拓分野 45
4.3.1 統合的な宇宙交通管理と衝突回避 45
4.3.2 中価格帯衛星のための手頃なライフサイクル管理 46
4.3.3 地上セグメントの統合とデータの有用性におけるギャップ 46
4.3.4 規制および持続可能性に関するコンプライアンス支援 46
4.4 相互接続された市場とセクター横断的な機会 47
4.4.1 地上デジタルインフラとの統合 47
4.4.2 政府および公共部門のデジタル化 47
4.4.3 エネルギーおよび天然資源のモニタリング 48
4.4.4 金融サービスおよび保険分野での活用 48
4.4.5 モビリティおよび交通エコシステム 48
4.5 ティア1/2/3の主要企業による戦略的動き 49
4.6 データ量 50
5 業界の動向 51
5.1 はじめに 51
5.2 エコシステム分析 51
5.2.1 プライムコントラクターおよび統合型衛星プロバイダー 51
5.2.2 衛星プラットフォームおよびサブシステムメーカー 51
5.2.3 エンドユーザー 51
5.3 バリューチェーン分析 53
5.4 価格分析 54
5.4.1 地域別平均販売価格の推移(2021年~2025年、百万米ドル) 54
5.4.2 衛星質量別概算価格分析(2025年)(百万米ドル) 55
5.5 貿易データ 56
5.5.1 輸入シナリオ(HSコード 880260) 56
5.5.2 輸出シナリオ(HSコード 880260) 58
5.6 事例研究 60
5.6.1 ヴィアサット(米国)が展開した、ブロードバンドを多用する用途向けに設計された大容量静止通信衛星 60
5.6.2 マックスアー・テクノロジーズ(米国)が運用する高解像度地球観測衛星群。頻繁な再訪頻度で詳細な画像を撮影可能です 61
5.6.3 米国宇宙軍が運用するGPSを基盤とした航法衛星コンステレーションで、世界規模で継続的なカバレッジを提供しています 61
5.6.4 ASTスペースモバイルが展開した次世代ブルーバード衛星により、デバイスへの直接接続型ブロードバンド接続を拡大しています 62
5.7 2026年~2027年の主要な会議・イベント 62
5.8 投資および資金調達のシナリオ 63
5.9 顧客のビジネスに影響を与えるトレンドとディスラプション 63
5.10 マクロ経済の見通し 64
5.10.1 はじめに 64
5.10.2 GDPの動向と予測 64
5.10.3 世界の宇宙産業の動向 65
5.11 総所有コスト 66
5.12 部品表 68
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 72
6.1 主要な新興技術 72
6.1.1 先進推進システム 72
6.1.2 自律運用および機上意思決定 72
6.1.3 宇宙状況認識 (SSA)および脅威監視ペイロード 72
6.2 補完技術 73
6.2.1 指揮統制システム 73
6.2.2 地上セグメントの仮想化およびクラウドベースの運用 73
6.3 技術ロードマップ 73
6.4 新興技術の動向 74
6.5 特許分析 75
6.6 将来の応用例 77
6.7 AI/生成AIが衛星市場に与える影響 80
6.7.1 主なユースケースと市場の可能性 80
6.7.2 衛星市場におけるベストプラクティス 81
6.7.3 衛星市場におけるAI導入の事例研究 82
6.7.4 相互に連携する隣接エコシステムと市場プレイヤーへの影響 82
6.7.5 衛星市場における生成AI導入に対する顧客の準備状況 83
6.8 成功事例と実世界での応用 83
6.8.1 スペースX – AIと軌道上コンピューティングを活用した衛星機能の向上 83
6.8.2 スタークラウド – 軌道上で直接AIコンピューティングを実証 84
6.8.3 サテロジック – リアルタイムの地球観測に向けた衛星へのAI統合 84
7 顧客環境と購買行動 85
7.1 意思決定プロセス 85
7.2 購入に関わるステークホルダーと購入評価基準 86
7.2.1 購入プロセスにおける主要なステークホルダー 86
7.2.2 購入基準 87
7.3 導入の障壁と内部的な課題 88
8 持続可能性と規制環境 89
8.1 地域ごとの規制とコンプライアンス 89
8.1.1 規制機関、 政府機関、およびその他の組織 89
8.2 規制の枠組み 92
8.2.1 北米 92
8.2.2 欧州 93
8.2.3 アジア太平洋地域 93
8.2.4 中東 93
8.2.5 その他の地域 93
8.3 業界基準 94
8.4 サステナビリティの取り組み 95
8.5 サステナビリティへの影響および規制政策の取り組み 95
8.6 認証、表示、および環境基準 96
9 衛星市場(衛星質量別) 97
9.1 はじめに 98
9.2 小型衛星(1~1200 kg) 99
9.2.1 市場を牽引する電子機器の小型化の進展 99
9.2.2 ナノ衛星(1~10 kg) 99
9.2.3 マイクロ衛星 (11~100 kg) 99
9.2.4 ミニ衛星(101~1200 kg) 99
9.3 中型衛星(1201~2000 kg) 100
9.3.1 市場を牽引するための技術進歩の必要性 100
9.4 大型衛星(2000 KG 以上) 100
9.4.1 市場を牽引する大容量通信およびブロードバンドサービスへの需要 100
10 軌道別衛星市場 101
10.1 はじめに 102
10.2 低軌道(LEO)(160~2,000 km) 103
10.2.1 低遅延接続への需要拡大が市場を牽引 103
10.3 中軌道(MEO)(2,000~35,786 km) 103
10.3.1 高スループットかつ低遅延の接続に対する需要の高まりが市場を牽引 103
10.4 静止軌道(GEO)(35,786 km) 104
10.4.1 大容量かつ広域の接続性に対する需要の高まりがセグメントの成長を牽引 104
10.5 その他 104
11 サブシステム別衛星市場 105
11.1 はじめに 106
11.2 低複雑度かつ
高機能プラットフォームの衛星バス構成 106
11.2.1 低複雑度バス構成(非推進、
基本ADCS、固定アンテナ):主なユースケース 106
11.2.2 高性能バス構成(推進装置搭載、
高出力、高精度ADCS):主なユースケース 106
11.3 衛星バス 108
11.3.1 市場を牽引するための衛星性能向上への注力 108
11.3.2 姿勢・軌道制御システム 109
11.3.2.1 センサー 110
11.3.2.1.1 太陽センサー 110
11.3.2.1.2 磁力計 111
11.3.2.2 リアクションホイール 111
11.3.2.3 アクチュエータ 111
11.3.2.4 制御電子機器 111
11.3.3 コマンドおよびデータ処理システム 111
11.3.3.1 搭載コンピュータ 112
11.3.3.2 プロセッサ 112
11.3.3.3 マイクロコントローラ 113
11.3.3.4 メモリ 113
11.3.3.5 ソリッドステートレコーダー 113
11.3.3.6 ルーター 113
11.3.3.7 車載充電器(OBC)アダプター 113
11.3.4 電力システム 113
11.3.4.1 電力管理デバイス 114
11.3.4.2 電力変換装置 114
11.3.4.3 バッテリー 114
11.3.4.3.1 一次電池 115
11.3.4.3.2 二次電池 115
11.3.5 推進システム 115
11.3.5.1 スラスタ 116
11.3.5.2 推進剤タンク 116
11.3.5.3 推進剤供給配管 116
11.3.6 テレメトリ、追跡、およびコマンドシステム 116
11.3.6.1 送信機 117
11.3.6.2 受信機 117
11.3.6.3 モデム/ベースバンドユニット 117
11.3.7 構造 117
11.3.8 熱管理システム 118
11.3.8.1 温度センサー 118
11.3.8.2 ヒーター 119
11.3.8.3 サーモスタット 119
11.3.8.4 断熱材 119
11.4 ペイロード 119
11.4.1 ペイロードが衛星の設計およびサブシステムを決定づける 119
11.4.2 従来のペイロード 120
11.4.3 ソフトウェア定義ペイロード 120
11.5 太陽電池パネル 120
11.5.1 市場を牽引するための太陽電池セル材料における効率向上の必要性 120
11. 6 衛星アンテナ 121
11.6.1 需要を牽引する、異なる周波数で動作可能な衛星アンテナの能力 121
11.6.2 ワイヤアンテナ 121
11.6.2.1 モノポールアンテナ 122
11.6.2.2 ダイポールアンテナ 122
11.6.3 ホーンアンテナ 122
11.6.4 アレイアンテナ 122
11.6.5 リフレクターアンテナ 123
11.6.5.1 パラボラリフレクター 123
11.6.5.2 二重反射板 123
11.7 その他のシステム 124
12 用途別衛星市場 125
12.1 はじめに 126
12.2 衛星用途全般で採用されているペイロード技術 126
12.2.1 センシングおよび撮像ペイロード(光学、赤外線、マルチスペクトル、ハイパースペクトル、SAR、LIDAR):主なユースケース 126
12.2.2 通信ペイロード (RF/光トランスポンダ、IoT/M2M、データ中継、AIS/ADS-B):主な活用事例 126
12.2.3 科学・ミッション支援ペイロード(大気センサー、GNSS-R、粒子検出器、技術実証用ペイロード):主な活用事例 127
12.3 通信 128
12.3.1 市場を牽引する、グローバルな接続性と強靭な通信インフラに対する需要の高まり 128
12.4 航法 128
12.4.1 重要なインフラや軍事作戦が、正確なPNTサービスに依存していることが市場の原動力となります 128
12.5 地球観測 129
12.5.1 リアルタイムのインテリジェンスおよびデータ駆動型の環境モニタリングに対するニーズの高まりが市場を牽引 129
12.6 その他 129
13 顧客タイプ別衛星市場 130
13.1 はじめに 131
13.2 地域別の政府および民間衛星打ち上げプログラム 131
13.2.1 政府プログラム:主なユースケース 131
13.2.2 民間プログラム:主な活用事例 131
13.3 商用 133
13.3.1 衛星事業者/所有者 133
13.3.1.1 市場を牽引する衛星コンステレーションの迅速な展開 133
13.3.2 メディア・エンターテインメント企業 133
13.3.2.1 ストリーミングプラットフォームからの高速ブロードバンド接続に対する高い需要が市場を牽引 133
13.3.3 エネルギーサービスプロバイダー 133
13.3.3.1 エネルギー関連の運用およびサービスを強化するための衛星技術の統合が市場を牽引 133
13.3.4 科学研究・開発機関 134
13.3.4.1 宇宙研究における未開拓の可能性が市場を牽引 134
13.3.5 その他 134
13.4 政府および民間 134
13.4.1 各国宇宙機関 135
13.4.1.1 市場を牽引する、費用対効果の高い宇宙探査ソリューションの必要性 135
13.4.2 捜索・救助機関 135
13.4.2.1 緊急時における迅速かつ正確なデータの必要性が市場を牽引 135
13.4.3 学術・研究機関 135
13.4.3.1 衛星開発への積極的な参画が市場を牽引 135
13.4.4 国土地理院および測量機関 135
13.4.4.1 市場を牽引するための、航法および追跡能力の向上への注力
135
13.5 防衛 136
13.5.1 市場を牽引するための、回復力に優れたミッションクリティカルな宇宙アーキテクチャ 136
14 周波数別衛星市場 137
14.1 はじめに 138
14.2 各周波数帯における衛星スループットの分類 138
14.2.1 低スループット衛星(1 KBPS~50 MBPS):主なユースケース 138
14.2.2 高スループット衛星(50 MBPS~100+ GBPS):主なユースケース 138
14.3 Lバンド 140
14.3.1 成長を促進するための効果的な衛星通信およびGPSサービスの必要性 140
14.4 Sバンド 140
14.4.1 Sバンド衛星への需要を牽引する科学ミッションの増加 140
14.5 Cバンド 141
14.5.1 発展途上地域からの安定した通信サービスに対する需要の高まりが市場を牽引 141
14.6 Xバンド 141
14.6.1 地政学的緊張の高まりが市場を牽引 141
14.7 KUバンド 141
14.7.1 衛星によるインターネット普及率の拡大が市場を牽引 141
14.8 KAバンド 142
14.8.1 5Gの拡大に伴うバックホールソリューションの需要
が市場を牽引 142
14.9 Q/V/Eバンド 142
14.9.1 超高速データサービスへの需要の高まりが
市場を牽引 142
14.10 HF/VHF/UHF帯 142
14.10.1 広範囲のカバレッジへのニーズが市場を牽引 142
14.11 レーザー/光バンド 143
14.11.1 主要企業によるレーザー通信技術の開発が市場を牽引 143
15 推進技術別衛星市場 144
15.1 はじめに 145
15.2 高推力推進システム(100~2,000 N):主な用途例 145
15.2.1 低推力推進システム(マイクロニュートン~100 N未満):
主な用途 145
15.3 化学推進 147
15.3.1 市場を牽引する「高速軌道投入」と「衝突回避」に焦点を当てる
147
15.3.1.1 固体 147
15.3.1.2 液体 147
15.3.1.3 ハイブリッド 147
15.4 電気推進 148
15.4.1 衛星コンステレーション規模の展開を推進する電気推進の効率 148
15.4.1.1 静電推進 148
15.4.1.2 電熱推進 148
15. 4.1.3 電磁式 148
15.5 その他の技術 148
15.5.1 ソーラーセイル 149
15.5.2 低温ガス/高温ガス 149
16 地域別衛星市場 150
16.1 はじめに 151
16.2 北米 153
16.2.1 米国 157
16.2.1.1 市場を牽引する国家安全保障目標と商業宇宙能力の統合 157
16.2.2 カナダ 158
16.2.2.1 国家主権に基づく地球観測のニーズと、気候変動を背景とした政策上の要請が市場を牽引 158
16.3 アジア太平洋地域 160
16.3.1 中国 164
16.3.1.1 国家主導による衛星コンステレーションの拡大が市場を牽引 164
16.3.2 インド 165
16.3.2.1 デジタル接続、地球観測、航法補助、および防衛監視への需要が市場を牽引 165
16.3.3 日本 166
16.3.3.1 地球観測、航法補助、および防衛関連の衛星システムへの重点が市場を牽引 166
16.3.4 韓国 167
16.3.4.1 衛星開発に対する政府の資金援助が市場を牽引 167
16.3.5 オーストラリア 169
16.3.5.1 国内宇宙産業の発展に向けた政府の施策が市場を牽引します 169
16.4 ヨーロッパ 170
16.4.1 ロシア 175
16.4.1.1 国家安全保障における自国の宇宙インフラへの依存が市場を牽引します 175
16.4.2 英国 176
16.4.2.1 国家のレジリエンス目標に沿った商用衛星サービスが市場を牽引 176
16.4.3 ドイツ 178
16.4.3.1 技術革新と先端工学への重点が市場を牽引 178
16.4.4 フランス 179
16.4.4.1 防衛主導の衛星近代化と持続的な制度的資金提供による市場の牽引 179
16.4.5 イタリア 180
16.4.5.1 特定用途のミッションへの的を絞った投資による市場の牽引 180
16.5 中東 182
16.5.1 アラブ首長国連邦(UAE) 186
16.5.1.1 市場を牽引する国家レベルの技術的リーダーシップと自主的な宇宙能力 186
16.5.2 サウジアラビア 187
16.5.2.1 市場を牽引する衛星インフラへの投資拡大 187
16.5.3 中東のその他の地域 189
16.6 その他の地域(ROW) 190
16.6.1 ラテンアメリカ 194
16.6.1.1 監視・管理のための衛星活用が市場を牽引 194
16.6.2 アフリカ 195
16.6.2.1 開発に伴うデータ、接続性、および能力構築への需要が市場を牽引 195
17 競争環境 197
17.1 はじめに 197
17.2 主要企業の戦略/競争優位性 197
17.3 売上高分析(2021年~2025年) 200
17.4 市場シェア分析(2025年) 200
17.5 企業評価マトリックス:主要プレイヤー(2025年) 204
17.5.1 スター企業 204
17.5.2 新興リーダー企業 204
17.5.3 普及型企業 204
17.5.4 参入企業 204
17.5.5 事業展開状況:主要企業、2025年 206
17.6 企業評価マトリックス:スタートアップ/中小企業、2025年 211
17.6.1 先進的な企業 211
17.6.2 対応力のある企業 211
17.6.3 ダイナミックな企業 211
17.6.4 スタートブロック 211
17.6.5 競合ベンチマーキング 213
17.7 企業評価および財務指標 214
17.8 ブランド/製品比較 216
17.9 競合シナリオ 217
17.9.1 製品の発売 217
17.9.2 取引 224
17.9.3 その他の動向 235
18 企業概要 254
18.1 主要企業 254
18.1.1 スペースX 254
18.1.1.1 事業概要 254
18.1.1.2 提供製品・ソリューション・サービス 254
18.1.1.3 最近の動向 255
18.1.1.3.1 取引 255
18.1.1.3.2 その他の動向 257
18.1.1.4 MnMの見解 258
18.1.1.4.1 勝つための強み 258
18.1.1.4.2 戦略的選択 258
18.1.1.4.3 弱点および競合上の脅威 258
18.1.2 ロッキード・マーティン社 259
18.1.2.1 事業概要 259
18.1.2.2 提供製品・ソリューション・サービス 260
18.1.2.3 最近の動向 261
18.1.2.3.1 新製品の発売 261
18.1.2.3.2 取引 262
18.1.2.3.3 その他の動向 263
18.1.2.4 MnMの見解 264
18.1.2.4.1 勝利への権利 264
18.1.2.4.2 戦略的選択 264
18.1.2.4.3 弱点および競合上の脅威 264
18.1.3 エアバス 265
18.1.3.1 事業概要 265
18.1.3.2 提供している製品・ソリューション・サービス 266
18.1.3.3 最近の動向 269
18.1.3.3.1 新製品の発売 269
18.1.3.3.2 契約 270
18.1.3.3.3 その他の動向 272
18.1.3.4 MnMの見解 274
18.1.3.4.1 勝利への権利 274
18.1.3.4.2 戦略的選択 274
18.1.3.4.3 弱点および競合上の脅威 274
18.1.4 ノースロップ・グラマン 275
18.1.4.1 事業概要 275
18.1.4.2 提供製品・ソリューション・サービス 276
18.1.4.3 最近の動向 278
18.1.4.3.1 製品の発売 278
18.1.4.3.2 契約 279
18.1.4.3.3 その他の動向 279
18.1.4.4 MnMの見解 281
18.1.4.4.1 勝つための強み 281
18.1.4.4.2 戦略的選択 281
18.1.4.4.3 弱点および競合上の脅威 281
18. 1.5 タレス・アレニア・スペース 282
18.1.5.1 事業概要 282
18.1.5.2 提供製品・ソリューション・サービス 282
18.1.5.3 最近の動向 283
18.1.5.3.1 製品の発売 283
18.1.5.3.2 契約 285
18.1.5.3.3 その他の動向 286
18.1.5.4 MnMの見解 289
18.1.5.4.1 競争優位性 289
18.1.5.4.2 戦略的選択 289
18.1.5.4.3 弱点および競合上の脅威 289
18.1.6 L3HARRIS TECHNOLOGIES, INC. 290
18.1.6.1 事業概要 290
18.1.6.2 提供している製品・ソリューション・サービス 291
18.1.6.3 最近の動向 293
18.1.6.3.1 製品の発売 293
18.1.6.3.2 契約 293
18.1.6.3.3 その他の動向 294
18.1.7 MDA SPACE 296
18.1.7.1 事業概要 296
18.1.7.2 提供している製品・ソリューション・サービス 297
18.1.7.3 最近の動向 298
18.1.7.3.1 製品の発売 298
18.1.7.3.2 契約 298
18.1.7.3.3 その他の動向 299
18.1.8 PLANET LABS PBC 301
18.1.8.1 事業概要 301
18.1.8.2 提供している製品・ソリューション・サービス 302
18.1.8.3 最近の動向 302
18.1.8.3.1 製品の発売 302
18.1.8.3.2 契約 304
18.1.8.3.3 その他の動向 305
18.1.9 SNC 307
18.1.9.1 事業概要 307
18.1.9.2 提供している製品・ソリューション・サービス 307
18.1.9.3 最近の動向 309
18.1.9.3.1 製品の発売 309
18.1.9.3.2 その他の動向 309
18.1.10 LANTERIS SPACE SYSTEMS 310
18.1.10.1 事業概要 310
18.1.10.2 提供している製品・ソリューション・サービス 310
18.1.10.3 最近の動向 312
18.1.10.3.1 製品の発売 312
18.1.10.3.2 契約 312
18.1.10.3.3 その他の動向 313
18.1.11 三菱電機株式会社 315
18.1.11.1 事業概要 315
18.1.11.2 提供している製品・ソリューション・サービス 316
18.1.11.3 最近の動向 318
18.1.11.3.1 新製品の発売 318
18.1.11.3.2 取引 319
18.1.11.3.3 その他の動向 320
18.1.12 RTX 322
18.1.12.1 事業概要 322
18.1.12.2 提供している製品・ソリューション・サービス 323
18.1.12.3 最近の動向 324
18.1.12.3.1 製品の発売 324
18.1.12.3.2 契約 324
18.1.12.3.3 その他の動向 325
18.1.13 OHB SE 326
18.1.13.1 事業概要 326
18.1.13.2 提供している製品・ソリューション・サービス 327
18.1.13.3 最近の動向 329
18.1.13.3.1 製品の発売 329
18.1.13.3.2 契約 330
18.1.13.3.3 その他の動向 330
18.1.14 ボーイング 332
18.1.14.1 事業概要 332
18.1.14.2 提供している製品・ソリューション・サービス 333
18.1.14.3 最近の動向 334
18.1.14.3.1 新製品の発売 334
18.1.14.3.2 その他の動向 335
18.1.15 YORK SPACE SYSTEMS 337
18.1.15.1 事業概要 337
18.1.15.2 提供している製品・ソリューション・サービス 337
18.1.15.3 最近の動向 338
18.1.15.3.1 製品の発売 338
18.1.15.3.2 契約 339
18.1.15.3.3 その他の動向 339
18.1.16 SURREY SATELLITE TECHNOLOGY LTD. 341
18.1.16.1 事業概要 341
18.1.16.2 提供している製品・ソリューション・サービス 341
18.1.16.3 最近の動向 344
18.1.16.3.1 取引 345
18.1.16.3.2 その他の動向 346
18.2 その他の企業 347
18.2.1 AEROSPACELAB 347
18.2.2 ENDUROSAT 348
18.2.3 NANOAVIONICS 349
18.2.4 ASTRANIS 350
18.2.5 ICEYE 351
18.2.6 PIXXEL 352
18.2.7 FLEET SPACE TECHNOLOGIES PTY LTD 353
18.2.8 AMAZON LEO 354
18.2.9 ALÉN SPACE 355
18.2.10 SKYKRAFT PTY LTD 356
18.2.11 ARGOTEC S.R.L. 357
19 調査方法論 358
19.1 調査データ 358
19.1.1 二次データ 359
19.1.1.1 二次情報源からの主要データ 360
19.1.2 一次データ 360
19.1.2.1 一次情報源 360
19.1.2.2 一次情報源からの主要データ 361
19.1.2.3 一次インタビューの内訳 361
19.2 因子分析 362
19.2.1 はじめに 362
19.2.2 需要側の指標 362
19.2.3 供給側の指標 362
19.3 市場規模の推計 363
19.3.1 ボトムアップ・アプローチ 363
19.3.2 トップダウン・アプローチ 364
19.4 データの三角検証 365
19.5 研究の前提 366
19.6 調査の限界 366
19.7 リスク評価 367
20 付録 368
20.1 ディスカッション・ガイド 368
20.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 370
20.3 カスタマイズオプション 372
20.4 関連レポート 372
20.5 著者情報 373
表1 2021年~2025年の米ドル為替レート 33
表2 衛星市場における主要な未充足ニーズと未開拓分野 47
表3 セクター横断的な機会マトリックス 48
表4 ティア1/2/3の主要企業による戦略的動き 49
表5 衛星質量別衛星市場、2021年~2025年(単位) 50
表6 エコシステムにおける企業の役割 52
表7 地域別平均販売価格の推移、2021年~2025年(百万米ドル) 55
表8 衛星質量別参考価格、2025年(百万米ドル) 56
表9 HSコード880260に該当する製品の輸入データ、
国別、2021年~2025年 (千米ドル) 57
表10 HSコード880260に該当する製品の輸出データ、
国別、2021年~2025年(千米ドル) 59
表11 主要な会議・イベント、2026年~2027年 62
表12 国別GDP変化率、2021年~2030年 64
表13 総所有コスト:小型・中型・大型衛星の比較 66
表14 衛星の質量別 平均総所有コスト
(百万米ドル) 68
表15 衛星の部品表分析 68
表16 衛星の部品表比較 71
表17 2021年~2026年の衛星に関する主要特許一覧 76
表18 世界のブロードバンドおよびデバイス直結型接続 78
表19 持続的な地球観測およびリアルタイム情報 79
表20 宇宙ベースのナビゲーション、時刻同期、およびレジリエンスサービス 79
表21 主なユースケースと市場の可能性 80
表22 ベストプラクティス:ユースケースを導入している企業 81
表23 衛星市場:生成AIの導入に関するケーススタディ 82
表24 相互に関連する隣接エコシステムと市場プレイヤーへの影響 82
表25 衛星の購入プロセスに対するステークホルダーの影響、
顧客タイプ別(%) 86
表26 顧客タイプ別の衛星市場における主要な購入基準 87
表27 北米:規制機関、政府機関、
およびその他の組織 89
表28 欧州:規制機関、政府機関、
およびその他の組織 90
表29 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 91
表30 中東:規制機関、政府機関、
およびその他の組織 91
表31 その他の地域:規制機関、政府機関、
およびその他の組織 92
表32 衛星市場における認証、表示、および環境基準 96
表33 衛星市場(衛星質量別)、2021年~2025年(百万米ドル) 98
表34 衛星市場:衛星質量別、2026年~2032年(百万米ドル) 98
表35 衛星市場:軌道別、2021年~2025年(百万米ドル) 102
表36 衛星市場:軌道別、2026年~2032年(百万米ドル) 103
表37 衛星市場:サブシステム別、2021年~2025年(百万米ドル) 107
表38 衛星市場:軌道別、2026年~2032年(百万米ドル) 108
表39 衛星市場:衛星バス別、2021年~2025年(百万米ドル) 108
表40 衛星市場、衛星バス別、2026年~2032年(百万米ドル) 109
表41 衛星市場、姿勢・軌道制御システム別、
2021年~2025年(百万米ドル) 109
表42 衛星市場(姿勢・軌道制御システム別)、
2026年~2032年(百万米ドル) 110
表43 衛星市場(センサー別)、2021年~2025年(百万米ドル) 110
表44 衛星市場、センサー別、2026年~2032年(百万米ドル) 110
表45 衛星市場、指令・データ処理システム別、
2021年~2025年(百万米ドル) 112
表46 衛星市場(指令・データ処理システム別)、
2026年~2032年(百万米ドル) 112
表47 衛星市場:電力システム別、
2021年~2025年(百万米ドル) 114
表48 衛星市場:電力システム別、
2026年~2032年 (百万米ドル) 114
表49 衛星市場:バッテリー別、2021年~2025年(百万米ドル) 114
表50 衛星市場:バッテリー別、2026年~2032年(百万米ドル) 115
表51 衛星市場:推進システム別、2021年~2025年(百万米ドル) 115
表52 衛星市場:推進システム別、2026年~2032年(百万米ドル) 116
表53 衛星市場、テレメトリ・追跡・
コマンドシステム別、2021年~2025年(百万米ドル) 117
表54 衛星市場、テレメトリ・追跡・
コマンドシステム別、2026年~2032年 (百万米ドル) 117
表55 衛星市場:熱制御システム別、2021年~2025年(百万米ドル) 118
表56 衛星市場:熱制御システム別、2026年~2032年 (百万米ドル) 118
表57 衛星市場:ペイロード別、2021年~2025年(百万米ドル) 119
表58 衛星市場:ペイロード別、2026年~2032年(百万米ドル) 120
表59 衛星市場、衛星アンテナ別、2021年~2025年(百万米ドル) 121
表60 衛星市場、衛星アンテナ別、2026年~2032年(百万米ドル) 121
表61 衛星市場(ワイヤーアンテナ別)、2021年~2025年(百万米ドル) 122
表62 衛星市場(ワイヤーアンテナ別)、2026年~2032年(百万米ドル) 122
表 63 衛星市場、リフレクターアンテナ別、2021年~2025年(百万米ドル) 123
表 64 衛星市場(リフレクターアンテナ別)、2026–2032年(百万米ドル) 123
表 65 衛星市場(用途別)、2021–2025年(百万米ドル) 127
表66 衛星市場、用途別、2026年~2032年(百万米ドル) 128
表67 衛星市場、顧客タイプ別、2021年~2025年(百万米ドル) 132
表68 衛星市場、顧客タイプ別、2026年~2032年(百万米ドル) 132
表69 衛星市場、周波数別、2021年~2025年(百万米ドル) 139
表70 衛星市場、周波数別、2026年~2032年(百万米ドル) 140
表71 衛星市場、推進技術別、2021年~2025年 (百万米ドル) 146
表72 衛星市場:周波数別、2026年~2032年(百万米ドル) 147
表73 衛星市場:地域別、2021年~2025年(百万米ドル) 151
表74 地域別衛星市場、2026年~2032年(百万米ドル) 152
表75 地域別衛星市場、2021年~2025年(台数) 152
表76 地域別衛星市場、2026年~2032年(台数) 152
表77 北米:衛星市場、衛星質量別、
2021年~2025年(百万米ドル) 154
表78 北米:衛星市場、衛星質量別、
2026年~2032年(百万米ドル) 154
表79 北米:衛星市場、用途別、
2021年~2025年(百万米ドル) 154
表80 北米:衛星市場、用途別、
2026年~2032年(百万米ドル) 154
表81 北米: 国別衛星市場、2021年~2025年(百万米ドル) 155
表82 北米:国別衛星市場、2026年~2032年(百万米ドル) 155
表83 北米:衛星市場、衛星質量別、2021年~2025年(台) 155
表84 北米:衛星市場、衛星質量別、2026年~2032年(台) 155
表85 北米:衛星市場、用途別、2021年~2025年(台) 156
表86 北米:衛星市場、用途別、2026年~2032年(台) 156
表87 北米:衛星市場、国別、2021年~2025年(台数) 156
表88 北米:衛星市場、国別、2026年~2032年(台数) 156
表89 米国:衛星市場、衛星質量別、2021年~2025年(台数) 157
表90 米国:衛星市場、衛星質量別、2026年~2032年 (台) 157
表91 米国:衛星市場、用途別、2021年~2025年(台) 158
表92 米国:衛星市場、用途別、2026年~2032年(台) 158
表93 カナダ:衛星市場(衛星質量別)、2021年~2025年(単位) 159
表94 カナダ:衛星市場(衛星質量別)、2026年~2032年(単位) 159
表 95 カナダ:衛星市場(用途別)、2021年~2025年(台数) 159
表 96 カナダ:衛星市場(用途別)、2026年~2032年(台数) 159
表97 アジア太平洋地域:衛星市場、衛星質量別、
2021年~2025年(百万米ドル) 160
表98 アジア太平洋地域:衛星市場、衛星質量別、
2026年~2032年(百万米ドル) 161
表99 アジア太平洋地域:衛星市場(用途別)、2021年~2025年(百万米ドル) 161
表100 アジア太平洋地域:衛星市場(用途別)、2026年~2032年(百万米ドル) 161
表101 アジア太平洋地域:衛星市場(国別)、2021年~2025年(百万米ドル) 161
表102 アジア太平洋地域:衛星市場(国別)、2026年~2032年(百万米ドル) 162
表103 アジア太平洋地域:衛星市場(衛星質量別)、2021年~2025年(台) 162
表104 アジア太平洋地域:衛星市場(衛星質量別)、2026年~2032年(台) 162
表105 アジア太平洋地域:衛星市場(用途別)、2021年~2025年(台数) 162
表106 アジア太平洋地域:衛星市場(用途別)、2026年~2032年(台数) 163
表107 アジア太平洋地域:衛星市場(国別)、2021年~2025年(台数) 163
表108 アジア太平洋地域:衛星市場(国別)、2026年~2032年(台数) 163
表109 中国:衛星市場、衛星質量別、2021年~2025年(単位) 164
表110 中国:衛星市場、衛星質量別、2026年~2032年(単位) 164
表111 中国:用途別衛星市場、2021年~2025年(台数) 164
表112 中国:用途別衛星市場、2026年~2032年(台数) 165
表113 インド:衛星市場(衛星質量別)、2021年~2025年(単位) 165
表114 インド:衛星市場(衛星質量別)、2026年~2032年(単位) 165
表115 インド:衛星市場、用途別、2021年~2025年(単位) 166
表116 インド:衛星市場、用途別、2026年~2032年(単位) 166
表117 日本:衛星市場、衛星質量別、2021年~2025年(単位) 166
表118 日本:衛星市場、衛星質量別、2026年~2032年 (単位) 167
表119 日本:衛星市場、用途別、2021–2025年(単位) 167
表120 日本:衛星市場、用途別、2026–2032年(単位) 167
表121 韓国:衛星市場(衛星質量別)、2021年~2025年(単位) 168
表122 韓国:衛星市場(衛星質量別)、2026年~2032年(単位)
168表123 韓国:衛星市場(用途別)、2021年~2025年(単位) 168表124 韓国:衛星市場(用途別)、2026年~2032年(単位) 168表 125 オーストラリア:衛星市場、衛星質量別、2021–2025年(単位) 169表 126 オーストラリア:衛星市場(衛星質量別)、2026–2032年(単位) 169表 127 オーストラリア:衛星市場(用途別)、2021年~2025年(台数) 169表128 オーストラリア:衛星市場(用途別)、2026年~2032年(台数) 170表129 欧州:衛星市場、衛星質量別、2021年~2025年(百万米ドル) 171表130 欧州:衛星市場、衛星質量別、2026年~2032年(百万米ドル) 171表131 欧州: 用途別衛星市場、2021年~2025年(百万米ドル) 172表132 欧州:用途別衛星市場、2026年~2032年(百万米ドル) 172表133 欧州:衛星市場、国別、2021年~2025年(百万米ドル) 172表134 欧州:衛星市場、国別、2026年~2032年(百万米ドル) 173表135 欧州:衛星市場、衛星質量別、2021年~2025年 (台) 173表136 欧州:衛星市場、衛星質量別、2026年~2032年(台) 173表137 欧州:衛星市場、用途別、2021年~2025年 (単位) 173表138 欧州:衛星市場、用途別、2026年~2032年(単位) 174表139 欧州:衛星市場、国別、2021年~2025年(単位) 174
表 140 欧州:衛星市場、国別、2026年~2032年(台) 174
表 141 ロシア:衛星市場(衛星質量別)、2021–2025年(単位) 175
表 142 ロシア:衛星市場(衛星質量別)、2026–2032年(単位) 175
表143 ロシア:用途別衛星市場、2021年~2025年(台) 176
表144 ロシア:用途別衛星市場、2026年~2032年(台) 176
表 145 英国:衛星市場(衛星質量別)、2021年~2025年(単位) 177
表 146 英国:衛星市場(衛星質量別、2026–2032年)(単位) 177
表 147 英国:衛星市場(用途別、2021–2025年)(単位) 177
表148 英国:衛星市場、用途別、2026年~2032年 (単位) 177
表 149 ドイツ:衛星市場、衛星質量別、2021年~2025年(単位) 178
表 150 ドイツ:衛星市場、衛星質量別、2026年~2032年(単位) 178
表151 ドイツ:用途別衛星市場、2021年~2025年(単位) 178
表152 ドイツ:用途別衛星市場、2026年~2032年(単位) 179
表153 フランス:衛星市場(衛星質量別)、2021年~2025年(台数) 179
表154 フランス:衛星市場(衛星質量別)、2026年~2032年(台数) 180
表155 フランス:用途別衛星市場、2021年~2025年(台数) 180
表156 フランス:用途別衛星市場、2026年~2032年(台数) 180
表 157 イタリア:衛星市場(衛星質量別)、2021–2025年(単位) 181
表 158 イタリア:衛星市場(衛星質量別)、2026–2032年(単位) 181
表159 イタリア:衛星市場、用途別、2021年~2025年(台数) 181
表160 イタリア:衛星市場、用途別、2026年~2032年(台数) 181
表161 中東:衛星市場(衛星質量別)、
2021–2025年(百万米ドル) 183
表162 中東:衛星市場(衛星質量別)、
2026–2032年(百万米ドル) 183
表163 中東:衛星市場(用途別)、2021年~2025年(百万米ドル) 183
表164 中東:衛星市場(用途別)、2026年~2032年(百万米ドル) 183
表165 中東:衛星市場(国別、2021年~2025年)(百万米ドル) 184
表166 中東:衛星市場(国別、2026年~2032年)(百万米ドル) 184
表167 中東:衛星市場、衛星質量別、2021年~2025年(台) 184
表168 中東:衛星市場、衛星質量別、2026年~2032年(台) 184
表169 中東:衛星市場、用途別、2021年~2025年(台) 185
表170 中東:衛星市場、用途別、2026年~2032年 (台) 185
表 171 中東:衛星市場、国別、2021–2025年(台) 185
表 172 中東:衛星市場(国別、2026–2032年)(単位) 185
表 173 UAE:衛星市場(衛星質量別、2021–2025年)(単位) 186
表174 UAE:衛星市場(衛星質量別)、2026年~2032年(単位) 186
表175 UAE:衛星市場(用途別)、2021年~2025年(単位) 187
表176 UAE:衛星市場、用途別、2026年~2032年(台数) 187
表177 サウジアラビア:衛星市場、衛星質量別、2021年~2025年(台数) 188
表 178 サウジアラビア:衛星市場(衛星質量別)、2026–2032年 (台) 188
表 179 サウジアラビア:衛星市場(用途別)、2021–2025年(台) 188
表 180 サウジアラビア:用途別衛星市場、2026年~2032年(単位) 188
表181 中東その他の地域:衛星市場、衛星質量別、
2021年~2025年(単位) 189
表182 中東その他の地域:衛星市場(衛星質量別)、
2026–2032年(単位) 189
表183 中東その他の地域:衛星市場(用途別)、
2021–2025年(単位) 189
表184 中東その他の地域:用途別衛星市場、
2026年~2032年(台) 190
表185 世界のその他の地域:衛星市場、衛星質量別、
2021年~2025年(百万米ドル) 191
表186 その他の地域:衛星市場(衛星質量別)、
2026–2032年(百万米ドル) 191
表187 その他の地域:衛星市場(用途別)、
2021年~2025年(百万米ドル) 191
表188 その他の地域:衛星市場、用途別、
2026年~2032年(百万米ドル) 191
表189 その他の地域:衛星市場(地域別)、
2021–2025年(百万米ドル) 192
表190 その他の地域:衛星市場(地域別)、
2026–2032年(百万米ドル) 192
表191 その他の地域:衛星市場(衛星質量別)、
2021–2025年(単位)
192
表192 その他の地域:衛星市場、衛星質量別、
2026年~2032年(台) 192
表193 その他の地域:衛星市場、用途別、2021年~2025年(台) 193
表194 その他の地域:用途別衛星市場、2026年~2032年(台) 193
表195 その他の地域:地域別衛星市場、2021年~2025年(台) 193
表 196 その他の地域:衛星市場、地域別、2026年~2032年(台数) 193
表 197 ラテンアメリカ:衛星市場、衛星質量別、2021年~2025年(台数) 194
表198 ラテンアメリカ:衛星市場、衛星質量別、2026年~2032年 (台) 194
表 199 ラテンアメリカ:用途別衛星市場、2021年~2025年(台) 194
表 200 ラテンアメリカ:用途別衛星市場、2026年~2032年(台) 195
表 201 アフリカ:衛星市場(衛星質量別)、2021–2025年(単位) 195
表 202 アフリカ:衛星市場(衛星質量別)、2026–2032年 (台) 196
表 203 アフリカ:衛星市場、用途別、2021–2025年(台) 196
表 204 アフリカ:衛星市場、用途別、2026–2032年 (単位) 196
表 205 主要企業の戦略/勝因、2021–2025年 197
表 206 衛星市場:競争の激しさ 201
表 207 2025年の打ち上げ衛星数の内訳 203
表 208 顧客タイプ別分布 207
表 209 用途別分布 207
表 210 衛星質量別分布 208
表 211 サブシステム別分布 209
表 212 周波数カバレッジ 209表 213 地域カバレッジ 210表 214 スタートアップ/中小企業一覧 213表 215 スタートアップ/中小企業の競合ベンチマーク 214表 216 衛星市場:製品打ち上げ、2020年1月~2026年1月 217表 217 衛星市場:取引、2020年1月~2026年1月 224表 218 衛星市場:その他の動向、2020年1月~2026年1月 235表219 スペースX:会社概要 254表220 スペースX:提供製品・ソリューション・サービス 254表 221 スペースX:取引 255表 222 スペースX:その他の動向 257表 223 ロッキード・マーティン社:会社概要 259表224 ロッキード・マーティン社:提供製品・ソリューション・サービス 260表225 ロッキード・マーティン社:製品発売 261表226 ロッキード・マーティン社:取引 262表 227 ロッキード・マーティン社:その他の動向 263表 228 エアバス:会社概要 265表 229 エアバス:提供製品・ソリューション・サービス 266表 230 エアバス:製品の発売 269表 231 エアバス:契約 270表 232 エアバス:その他の動向 272表 233 ノースロップ・グラマン:会社概要 275表234 ノースロップ・グラマン:提供製品・ソリューション・サービス 276表235 ノースロップ・グラマン:製品の発売 278表236 ノースロップ・グラマン:契約 279表 237 ノースロップ・グラマン:その他の動向 279表 238 タレス・アレニア・スペース:会社概要 282表 239 タレス・アレニア・スペース:提供製品・ソリューション・サービス 282表 240 タレス・アレニア・スペース:製品の打ち上げ 283表 241 タレス・アレニア・スペース:取引 285表 242 タレス・アレニア・スペース:その他の動向
286表 243 L3ハリス・テクノロジーズ社:会社概要 290表 244 L3ハリス・テクノロジーズ社:提供製品・ソリューション・サービス 291表 245 L3ハリス・テクノロジーズ社:製品の発売 293表 246 L3ハリス・テクノロジーズ社:契約 293表 247 L3ハリス・テクノロジーズ社:その他の動向 294表248 MDA SPACE:会社概要 296表249 MDA SPACE:提供製品・ソリューション・サービス 297表250 MDA SPACE:製品発売 298表251 MDA SPACE:取引 298表252 MDA SPACE:その他の動向 299表253 PLANET LABS PBC:会社概要 301表254 PLANET LABS PBC:提供製品・ソリューション・サービス 302表 255 PLANET LABS PBC:製品の発売 302表 256 PLANET LABS PBC:取引 304表 257 PLANET LABS PBC:その他の動向 305表 258 SNC:会社概要 307表 259 SNC:提供製品・ソリューション・サービス 307表 260 SNC:製品発売 309表 261 SNC:その他の動向 309表 262 LANTERIS SPACE SYSTEMS:会社概要 310表 263 LANTERIS SPACE SYSTEMS:提供製品・ソリューション・サービス 310表 264 LANTERIS SPACE SYSTEMS:製品発売 312表 265 ランテリス・スペース・システムズ:取引 312表 266 ランテリス・スペース・システムズ:その他の動向 313表 267 三菱電機株式会社:会社概要 315表 268 三菱電機株式会社:提供している製品・ソリューション・サービス 316表 269 三菱電機株式会社:新製品の発売 318表 270 三菱電機株式会社: 契約 319表271 三菱電機株式会社:その他の動向 320表272 RTX:会社概要 322表273 RTX:提供製品・ソリューション・サービス 323表 274 RTX:製品の発売 324表 275 RTX:取引 324表 276 RTX:その他の動向 325表 277 OHB SE:会社概要 326表 278 OHB SE:提供製品・ソリューション・サービス 327表 279 OHB SE:新製品の発売 329表 280 OHB SE:取引 330表 281 OHB SE:その他の動向 330表 282 ボーイング:会社概要 332表 283 ボーイング:提供製品・ソリューション・サービス 333表 284 ボーイング:新製品の発売 334表 285 ボーイング:その他の動向 335表 286 ヨーク・スペース・システムズ:会社概要 337表 287 ヨーク・スペース・システムズ:提供製品・ソリューション・サービス 337表 288 ヨーク・スペース・システムズ:製品発売 338表 289 ヨーク・スペース・システムズ:契約 339表 290 ヨーク・スペース・システムズ:その他の動向 339表 291 サリー・サテライト・テクノロジー社:会社概要 341表 292 サリー・サテライト・テクノロジー社:提供製品/ソリューション/サービス 341表 293 サリー・サテライト・テクノロジー社:新製品の発売 344表 294 サリー・サテライト・テクノロジー社:取引実績 345表 295 サリー・サテライト・テクノロジー社:その他の動向 346表 296 エアロスペースラボ:会社概要 347表 297 エンデュロサット:会社概要 348表 298 ナノアビオニクス:会社概要 349表 299 アストラニス:会社概要 350表 300 アイアイ:会社概要 351表 301 ピクセル:会社概要 352表 302 フリート・スペース・テクノロジーズ PTY LTD:会社概要 353表 303 アマゾン LEO:会社概要 354表 304 アレン・スペース:会社概要 355表 305 SKYKRAFT PTY LTD:会社概要 356表 306 ARGOTEC S.R.L.:会社概要 357表 307 市場規模の推計方法(需要側) 363









