さまざまな業界において、高速かつ信頼性の高い衛星通信サービスへの需要が高まっていることが、衛星アンテナ市場の成長を後押ししています。低軌道(LEO)衛星コンステレーションの急速な普及は、通信のあり方を一変させており、高速で移動する複数の衛星を同時に追跡できる高度なアンテナシステムが必要とされています。さらに、衛星ネットワークと5G地上インフラの統合により、特に遠隔地や通信環境が不十分な地域において、シームレスなグローバル接続に向けた新たな可能性が開かれています。海事、航空、物流の各分野におけるモノのインターネット(IoT)デバイスの普及拡大は、コンパクトで高性能な衛星アンテナへのニーズをさらに高めています。さらに、宇宙探査ミッションや商用衛星打ち上げへの投資拡大により、世界中でブロードバンド、航法、地球観測アプリケーションをサポートする、技術的に高度なアンテナソリューションに対する持続的な需要が生まれています。
米国は、多くの要因により、衛星アンテナ市場において極めて重要な地域として台頭しています。同国は宇宙通信システムに向けた巨額の防衛予算を維持しており、軍事用途向けのマルチバンドで妨害耐性のある衛星アンテナの安定した調達を生み出しています。例えば、2026年、連邦議会は2026会計年度の国防費法案を可決し、米国宇宙軍に260億米ドルの予算を計上しました。これには、従来の義務的支出を含め、計画総額は400億米ドル近くに達します。これに加え、商用低軌道(LEO)ブロードバンド衛星コンステレーションの急速な拡大や、機内通信向けフェーズドアレイアンテナの採用拡大が、市場の需要をさらに牽引しています。さらに、民間セクターによる力強いイノベーションと、商用衛星の統合を支援する連邦政府の取り組みが相まって、政府および民間セクターの両方において、次世代アンテナシステムの導入が加速しています。
衛星アンテナ市場の動向:
低軌道(LEO)衛星コンステレーションの拡大
LEO衛星コンステレーションの急速な展開は、衛星アンテナ市場の成長を後押ししています。これらのコンステレーションには、大規模な地上インフラと、高度なアンテナ技術を搭載したユーザー端末が必要となるためです。従来の静止軌道システムとは異なり、LEOネットワークでは衛星が高速で移動するため、シームレスな接続を維持できる電子制御アンテナが必要となります。この変化により、フェーズドアレイアンテナ、追尾システム、およびモバイル用途に適したコンパクトなアンテナ設計への投資が促進されています。コンステレーションプロジェクトの増加に伴い、ユーザー向けブロードバンド、企業向け通信、防衛通信の各分野において、アンテナに対する持続的な需要が生まれています。例えば、2026年、AST SpaceMobile, Inc.は「BlueBird 6」衛星の展開に成功し、低軌道において史上最大の商用通信用アレイアンテナを配備しました。この2,400平方フィートのフェーズドアレイは、標準的なスマートフォンに最大120 Mbpsのピーク速度を直接提供するように設計されています。この画期的な成果は、2026年末までに45~60基の衛星を打ち上げ、宇宙ベースの4G/5Gブロードバンドネットワークを拡大するという同社の計画を後押しするものです。
高性能アンテナを必要とする先進的な地球観測ミッションの台頭
精密かつ再現性のある測定を実現するために高度なアンテナシステムに依存する、先進的な地球観測衛星への投資が増加しており、衛星アンテナ市場の展望は明るいものとなっています。これらのミッションには、多周波数レーダー機器に対応可能で、長寿命かつ高いデータ精度を備えた、大型の展開式アンテナが求められています。2025年には、NASAとインド宇宙研究機関(ISRO)による共同地球観測ミッションとして、NISARが打ち上げ準備完了となったと報じられました。この衛星は、高度747 kmの軌道に投入され、12メートルのメッシュアンテナを用いてLバンドとSバンドの2種類の合成開口レーダー機器を運用し、12日ごとに地球の陸地および氷の表面をスキャンする予定でした。3年間のミッション期間中、NISARは、氷河、地震、土壌水分、生態系のモニタリングを支援するため、ミリメートル単位の地表の変化を測定することを目指していました。この種のミッションでは、宇宙環境におけるアンテナの精度、構造的安定性、および展開の信頼性に対して厳しい要件が課されます。
遠隔地やサービスが行き届いていない地域における接続性の需要の高まり
多くの地域では、地理的、経済的、あるいは物流上の障壁により、十分な地上ネットワークが整備されておらず、ブロードバンドアクセスにおいて衛星通信が最も現実的な選択肢となっています。衛星アンテナは、農村地域、緊急対応活動、資源採掘産業、および遠隔地の研究施設への接続を可能にします。各国政府やサービスプロバイダーは、デジタルデバイドを解消し、災害やインフラ障害時の通信の回復力を確保するため、衛星ベースのソリューションを優先しています。この優先順位は、従来のネットワークの境界を越えて高速通信のカバー範囲を拡大することを目的とした大規模な取り組みに、ますます反映されています。インド宇宙研究機関(ISRO)は、AST SpaceMobile社とのインド・米国共同プロジェクトの一環として、BlueBird-6衛星の打ち上げを2025年12月21日に延期しました。2,400平方フィートという巨大なフェーズドアレイアンテナを搭載したこの6.5トンの衛星は、低軌道からデバイスへ直接接続するグローバルブロードバンドを提供することを目的としていました。世界中のサービスが行き届いていない地域における高速通信網の拡大を目指し、スリハリコタからISROのLVM3ロケットによって打ち上げられました。
衛星アンテナ市場のセグメンテーション:
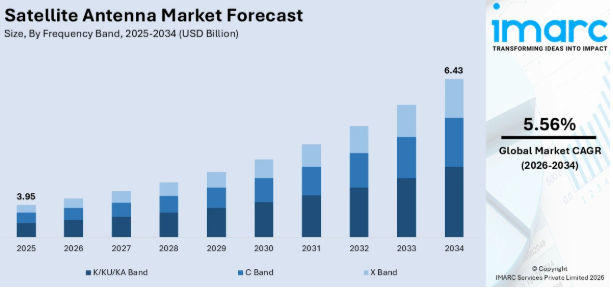
IMARC Groupは、世界の衛星アンテナ市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、周波数帯、技術、アンテナの種類、およびプラットフォームに基づいて分類されています。
周波数帯別分析:
- Cバンド
- K/KU/KAバンド
- Xバンド
K/KU/KAバンドは、大容量のデータ伝送やブロードバンド通信サービスをサポートできることから、市場シェアの45%を占めています。これらの周波数帯はより高い周波数を提供するため、より高速なデータ転送速度、低遅延、および優れたスペクトル効率を実現します。これらは、衛星インターネット、機内接続、直接受信放送(DTH)などの現代的なアプリケーションにとって不可欠な要素です。例えば、2025年、Qorvo社はフェーズドアレイ型SATCOM端末向けの新しいKuバンドビームフォーマーIC、AWMF-0240(Rx)およびAWMF-0241(Tx)を発売し、送信効率を25%、受信効率を14%それぞれ向上させました。さらに、航空、陸上、海上プラットフォームを問わず、モビリティや柔軟な通信サービスに対する需要の高まりが、これらの周波数帯の採用を後押ししています。主要市場における規制当局の承認や周波数割当も、これらの周波数帯が優先される傾向をさらに強めています。特にKaバンドは、5GバックホールやIoTネットワークなどのアプリケーションをサポートする高スループット衛星(HTS)に適していることから、勢いを増しています。技術的な優位性と商業的な採用拡大が相まって、K/Ku/Kaバンドの市場における優位性を後押ししています。
技術別分析:
- SOTM
- SOTP
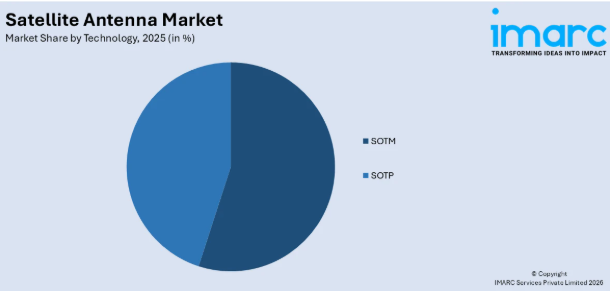
SOTMは52%のシェアで市場をリードしています。Satcom-on-the-move(SOTM)技術は、地上車両、航空機、船舶などの移動プラットフォームから、固定位置を必要とせずに継続的な衛星通信を可能にします。この機能は、移動中の途切れない接続が不可欠な軍事作戦、緊急対応、および商用輸送において極めて重要です。SOTMシステムには、高度な安定化機構、自動ビーム追跡、そしてますます普及している電子制御式アンテナアレイが組み込まれており、動的な移動条件下でも信頼性の高い通信リンクを維持します。例えば、2025年、L3Harris社は、米陸軍の大型広帯域衛星通信端末(LWST)の重要設計審査を完了しました。LWSTは、C4ISRおよび戦闘管理のための戦術的SATCOMを強化したもので、最適化されたRFチェーン、小型・軽量・低消費電力化、および仮想化対応の制御機能を備えています。
防衛分野における確実な戦場接続への需要の高まりと、航空・海事産業における商業的な要件の拡大が相まって、SOTMの導入は引き続き推進されています。
アンテナタイプ別分析:
- フラットパネルアンテナ
- パラボラ反射板アンテナ
- ホーンアンテナ
フラットパネルアンテナは、そのコンパクトなサイズ、薄型設計、および現代の通信ネットワークにおける優れた性能により、市場シェアの40%を占め、市場をリードしています。フラットパネル設計ではフェーズドアレイ技術を採用しており、機械的な動きを伴わずに電子ビームステアリングが可能となるため、重量とメンテナンス要件を大幅に削減できます。これにより、航空機、船舶、車両などのプラットフォームのように、スペースや空力特性が重要な用途に非常に適しています。さらに、フラットパネルアンテナはマルチバンドおよびマルチビーム動作に対応しており、高スループット衛星や次世代ブロードバンドサービスとのシームレスな接続を可能にします。特に地上インフラが限られている地域において、衛星を利用したインターネットの導入が拡大していることから、このアンテナの採用が広まっています。さらに、製造技術や材料技術の継続的な進歩によりコストが削減され、市場浸透がさらに促進されています。衛星アンテナ市場の予測では、フラットパネルソリューションがその高い信頼性、拡張性、適応性により、将来の接続需要の中心であり続けることから、持続的な成長が見込まれています。
プラットフォーム別分析:
- 陸上固定
- 陸上移動
- 航空
- 海上
- 宇宙
航空機搭載型は、市場シェア26%を占め、最大のセグメントとなっています。航空機搭載型衛星アンテナは、民間航空機、ビジネスジェット、軍用機、および無人航空機(UAV)向けに、機内接続を提供するために特別に設計されています。乗客の期待や運用上の要件に後押しされ、飛行中の高速インターネットアクセスに対する需要が高まっていることから、航空機搭載型衛星端末は最も急成長している応用分野の一つとなっています。これらのアンテナシステムは、過酷な環境条件に耐え、高速移動中も信頼性の高い衛星通信を維持し、厳格な航空認証基準に準拠する必要があります。例えば、2025年にViasatは、次世代の機内通信ソリューション「Viasat Amara」を発売しました。これは、多軌道衛星ネットワークとデジタルサービスの革新を基盤として、航空会社ごとにカスタマイズ可能なスケーラブルな通信環境を提供するものです。
同社はまた、GEO、HEO、LEOの各衛星への同時接続を可能にする電子制御アンテナ「Viasat Aera」も発表しました。「Amara」は、大容量でカスタマイズ可能な乗客体験の提供を目指しており、「Aera」端末は2028年に商用サービスが開始される見込みです。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
北米は、宇宙通信システムへの多額の防衛支出、確立された航空宇宙製造基盤、そしてアンテナおよび端末技術を絶えず進化させている主要な衛星コンステレーション事業者の存在に支えられ、市場シェアの39.9%を占めています。この地域では、政府機関、民間宇宙企業、専門の部品サプライヤー間の強力な連携が功を奏しており、軍事および商用アプリケーションを横断して高性能アンテナシステムの迅速な開発が可能となっています。ブロードバンドLEOコンステレーションプロバイダー、機内接続サービス、企業向け通信ネットワークなどを含む、拡大を続ける商用衛星エコシステムが、マルチバンド、電子制御式、およびフェーズドアレイアンテナに対する着実な需要を支えています。顕著な例として、2025年にAST SpaceMobile(ASTS)の株価が68ドル近くまで急騰したことが挙げられます。これは、標準的なスマートフォンと直接接続できるように設計された大型フェーズドアレイアンテナを搭載した、同社の次世代衛星「BlueBird-6」の完成を受けたものです。このような進歩は、同地域の技術的リーダーシップを反映しており、世界の衛星アンテナ市場における北米の支配的な地位をさらに強固なものとしています。
地域別の主なポイント:
米国の衛星アンテナ市場分析
米国の衛星アンテナ市場は、安全な軍事衛星通信、ミサイル探知ネットワーク、測位・航法・時刻同期(PNT)システムなど、宇宙ベースの防衛インフラに対する連邦政府による大規模かつ拡大を続ける投資によって牽引されています。防衛需要に加え、商用分野でも、低軌道(LEO)ブロードバンド衛星コンステレーションの拡大に伴い急速な成長が見られます。これには、一般家庭、企業、遠隔地コミュニティにおけるユーザー端末アンテナの大規模な展開が求められています。機内インターネット接続事業者も、より高い帯域幅と途切れないサービスをサポートするため、航空機フリートに高度なアンテナシステムを導入しています。米国は、強力なベンチャーキャピタル環境と技術革新の拠点に恵まれており、これらが多様な用途に向けた、拡張性が高く、コスト効率に優れ、大量生産可能なアンテナ設計の開発を加速させています。その代表的な例として、2026年に米国上院商業委員会が、全国的なブロードバンドアクセスの拡大を目的として、衛星の認可手続きを迅速化する法案を可決したことが挙げられます。この法案では、AIを活用したデータセンターやブロードバンドの拡大を支援するため、最大100万基の衛星を打ち上げることを申請したSpaceXの事例を受け、FCC(連邦通信委員会)による免許手続きの合理化、有害な干渉の防止、および未検証の設計に対する審査の強化が提案されました。
欧州の衛星アンテナ市場分析
欧州の衛星アンテナ市場は、国家衛星通信システムへの持続的な公的投資と、技術的自立および安全な接続性を重視する強力な政策によって支えられています。地域の宇宙機関や各国政府は、外部プロバイダーへの依存を軽減するため、自国開発の衛星インフラの整備を優先しており、これが通信および地球観測プラットフォーム全体における先進的なアンテナ技術への需要を牽引しています。公的資金による支援プログラムや共同研究イニシアチブは、次世代のミッションに適した、軽量で展開可能、かつ高周波対応のアンテナ設計におけるイノベーションを促進しています。2026年の注目すべき進展として、英国のオックスフォード・スペース・システムズ社が、改良型工業用編み機を用いて金メッキを施したタングステン線から編み上げられたメッシュ型レーダーアンテナを搭載した「CarbSAR」衛星の打ち上げ準備を進めたことが挙げられます。このフェーズドアレイアンテナは、高解像度の地球画像を提供するように設計されており、コスト効率の高い観測ミッションを実現するため、サリー・サテライト・テクノロジー社との提携により開発されました。これらの進展は、先端材料、コンパクトで展開可能な構造、そして地域における技術的自立性の向上を重視する、新興の衛星アンテナ市場のトレンドと密接に一致しています。
アジア太平洋地域の衛星アンテナ市場分析
アジア太平洋地域の衛星アンテナ市場は、宇宙プログラムへの大規模な政府投資、商用衛星の展開拡大、そして広大で地理的に多様な地域全体におけるブロードバンド接続への需要の高まりにより、成長を遂げています。この地域の主要国は、自国の衛星打ち上げ能力や通信衛星コンステレーションを積極的に開発しており、これには対応する地上セグメントのアンテナインフラが不可欠です。例えば、インドの宇宙予算は過去10年間でほぼ3倍に増加し、2013-14年度の5,615クローレから2025-26年度には13,416クローレに達しており、宇宙能力の向上に対する政府の強い決意を反映しています。アジア太平洋全域の海事分野においても、航路の拡大や商用船舶に対する通信接続への期待の高まりに伴い、アンテナに対する需要が大幅に増加しています。
ラテンアメリカの衛星アンテナ市場分析
ラテンアメリカの衛星アンテナ市場は、遠隔地やサービスが行き届いていない地域における衛星ブロードバンド接続への需要の高まりに加え、海上通信や資源モニタリングにおけるニーズの拡大に支えられています。各国政府やサービスプロバイダーは、カバー範囲を強化し、過酷な地形においても信頼性の高い通信を確保するため、先進的なアンテナシステムの導入をますます進めています。2025年の注目すべき事例として、ESAとHisdesatが、SpaceXのファルコン9ロケットを用いて「SpainSat Next Generation I」衛星を打ち上げる準備を進めたことが挙げられます。この衛星は、高度なXバンドアンテナとリアルタイムのビームステアリング機能を備え、南米およびその先まで、安全で耐障害性の高い通信を提供することを目的としています。
中東・アフリカの衛星アンテナ市場分析
中東・アフリカの衛星アンテナ市場は、地球観測、セキュリティ監視、および高度な宇宙通信インフラへの投資増加により成長しています。同地域の各国政府は、災害管理、海上監視、国家開発イニシアチブを支援するため、地理空間およびリモートセンシング能力の強化を進めています。2024年、バヤナット(Bayanat)とヤハサット(Yahsat)は、ICEYE社と提携し、高解像度かつ全天候型の画像提供を目的とした初の低軌道(LEO)合成開口レーダー(SAR)衛星を打ち上げました。このミッションは、UAEの地球観測宇宙プログラムの下で展開されるより広範なSARコンステレーションの始まりを告げるものであり、高度な衛星アンテナシステムに対する地域的な需要をさらに強めるものとなりました。
競争環境:
衛星アンテナ市場では、老舗の航空宇宙・防衛企業と革新的な技術系スタートアップの間で激しい競争が繰り広げられており、主要企業は電子式ビームステアリング技術、フェーズドアレイシステム、メタマテリアルベースのソリューションを推進するために、研究開発(R&D)に多額の投資を行っています。各社は、軍事および商業分野における競争力を強化するため、戦略的提携、技術ライセンス契約、垂直統合を推進しています。地上セグメントの専門企業が製品ポートフォリオの拡大を目指して合併する一方で、防衛関連企業が次世代マルチバンドアンテナシステムに関する大規模な政府調達契約を獲得するなど、市場では大幅な再編が進んでいます。ソフトウェア定義ビームステアリング、軽量複合材料、統合チップセットにおけるイノベーションにより、メーカーはより高性能なアンテナソリューションを低コストで提供できるようになっており、LEO、MEO、GEOの各サービスプラットフォームにおいて、市場シェアをめぐる競争が激化しています。
本レポートでは、衛星アンテナ市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- C-COM Satellite Systems Inc
- Cobham Satcom
- General Dynamics Mission Systems, Inc.
- Gilat Satellite Networks
- Honeywell International Inc.
- Hughes Network Systems, LLC
- Kymeta Corporation
- L3Harris Technologies, Inc.
- Norsat International Inc.
- Viasat Inc.
最新ニュースと動向:
- 2026年2月、 Viasat Inc.は、Astralintu社が赤道地上局ネットワークの構築に向け、2基の先進的なS/X/Kaバンド地上アンテナを購入したと発表しました。赤道(緯度0度)のエクアドルに設置されるこれらのアンテナは、Viasat社のReal-Time Earth(RTE)ネットワークを拡大し、南米およびカリブ海地域全体のカバレッジを向上させることになります。これらのシステムは2026年末までに稼働開始が見込まれており、政府および民間ユーザー向けのリアルタイム衛星データへのアクセスが向上する見込みです。
- 2026年2月、ジャパンディスプレイ株式会社(JDI)は、次世代のマルチバンドKu/Kaメタサーフェスアンテナ用ガラス基板を開発するため、キメタ社と戦略的マスター供給契約を締結しました。この提携は、メタマテリアル技術を活用した移動体衛星通信の進展を目的としています。このパートナーシップは、高性能な次世代衛星通信ソリューションの開発を支援するものです。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の衛星アンテナ市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 周波数帯別市場内訳
6.1 Cバンド
6.1.1 市場動向
6.1.2 市場予測
6.2 K/KU/KAバンド
6.2.1 市場動向
6.2.2 市場予測
6.3 Xバンド
6.3.1 市場の動向
6.3.2 市場予測
7 技術別市場内訳
7.1 SOTM
7.1.1 市場の動向
7.1.2 市場予測
7.2 SOTP
7.2.1 市場の動向
7.2.2 市場予測
8 アンテナタイプ別の市場内訳
8.1 フラットパネルアンテナ
8.1.1 市場動向
8.1.2 市場予測
8.2 パラボラ反射板アンテナ
8.2.1 市場動向
8.2.2 市場予測
8.3 ホーンアンテナ
8.3.1 市場動向
8.3.2 市場予測
9 プラットフォーム別市場内訳
9.1 陸上固定
9.1.1 市場動向
9.1.2 市場予測
9.2 陸上移動体
9.2.1 市場動向
9.2.2 市場予測
9.3 航空機搭載
9.3.1 市場動向
9.3.2 市場予測
9.4 海上
9.4.1 市場動向
9.4.2 市場予測
9.5 宇宙
9.5.1 市場動向
9.5.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場動向
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場動向
10.1.2.2 市場予測
10.2 アジア太平洋地域
10.2.1 中国
10.2.1.1 市場動向
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場の動向
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場の動向
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場の動向
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場動向
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場動向
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場の動向
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場の動向
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場の動向
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場動向
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場動向
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場の動向
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場の動向
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場の動向
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場の動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場の動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場の動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場の動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の激しさ
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業の概要
15.3.1 C-COM Satellite Systems Inc
15.3.1.1 会社概要
15.3.1.2 製品ポートフォリオ
15.3.1.3 財務状況
15.3.1.4 SWOT分析
15.3.2 Cobham Satcom
15.3.2.1 会社概要
15.3.2.2 製品ポートフォリオ
15.3.2.3 SWOT分析
15.3.3 General Dynamics Mission Systems, Inc.
15.3.3.1 会社概要
15.3.3.2 製品ポートフォリオ
15.3.4 ギラット・サテライト・ネットワークス
15.3.4.1 会社概要
15.3.4.2 製品ポートフォリオ
15.3.4.3 財務状況
15.3.4.4 SWOT分析
15.3.5 ハネウェル・インターナショナル社
15.3.5.1 会社概要
15.3.5.2 製品ポートフォリオ
15.3.5.3 財務状況
15.3.5.4 SWOT分析
15.3.6 ヒューズ・ネットワーク・システムズ社(Hughes Network Systems, LLC)
15.3.6.1 会社概要
15.3.6.2 製品ポートフォリオ
15.3.6.3 財務状況
15.3.6.4 SWOT分析
15.3.7 キメタ・コーポレーション
15.3.7.1 会社概要
15.3.7.2 製品ポートフォリオ
15.3.7.3 財務状況
15.3.7.4 SWOT分析
15.3.8 L3Harris Technologies, Inc.
15.3.8.1 会社概要
15.3.8.2 製品ポートフォリオ
15.3.8.3 財務状況
15.3.9 Norsat International Inc.
15.3.9.1 会社概要
15.3.9.2 製品ポートフォリオ
15.3.10 Viasat Inc.
15.3.10.1 会社概要
15.3.10.2 製品ポートフォリオ
15.3.10.3 財務状況
15.3.10.4 SWOT分析
図表一覧
図1:世界:衛星アンテナ市場:主な推進要因と課題
図2:世界:衛星アンテナ市場:売上高(10億米ドル)、2020年~2025年
図3:世界:衛星アンテナ市場の予測:売上高(10億米ドル)、2026年~2034年
図4:世界:衛星アンテナ市場:周波数帯別内訳(%)、2025年
図5:世界:衛星アンテナ市場:技術別内訳(%)、2025年
図6:世界:衛星アンテナ市場:アンテナタイプ別内訳(%)、2025年
図7:世界:衛星アンテナ市場:プラットフォーム別内訳(%)、2025年
図8:世界: 衛星アンテナ市場:地域別内訳(%)、2025年
図9:世界:衛星アンテナ(Cバンド)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:衛星アンテナ(Cバンド)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:衛星アンテナ(K/KU/KAバンド)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:衛星アンテナ(K/KU/KAバンド)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:衛星アンテナ(Xバンド)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:衛星アンテナ(Xバンド)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:衛星アンテナ(SOTM)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:衛星アンテナ(SOTM)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:衛星アンテナ(SOTP)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:衛星アンテナ(SOTP)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:衛星アンテナ(フラットパネルアンテナ)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:衛星アンテナ(フラットパネルアンテナ)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:衛星アンテナ(パラボラ反射板アンテナ)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:衛星アンテナ(放物面反射アンテナ)市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:衛星アンテナ(ホーンアンテナ)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:衛星アンテナ(ホーンアンテナ)市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:衛星アンテナ(地上固定型)市場:売上高(百万米ドル)、2020年および2025年
図26:世界:衛星アンテナ(地上固定型)市場予測:売上高(百万米ドル)、2026年~2034年
図27:世界:衛星アンテナ(地上移動型)市場:売上高(百万米ドル)、2020年および2025年
図28:世界:衛星アンテナ(陸上移動型)市場予測:売上高(百万米ドル)、2026年~2034年
図29:世界:衛星アンテナ(航空機搭載型)市場:売上高(百万米ドル)、2020年および2025年
図30:世界:衛星アンテナ(航空機搭載型)市場予測:売上高(百万米ドル)、2026年~2034年
図31:世界:衛星アンテナ(船舶搭載型)市場:売上高(百万米ドル)、2020年および2025年
図32:世界:衛星アンテナ(船舶用)市場予測:売上高(百万米ドル)、2026年~2034年
図33:世界:衛星アンテナ(宇宙用)市場:売上高(百万米ドル)、2020年および2025年
図34:世界:衛星アンテナ(宇宙)市場予測:売上高(百万米ドル)、2026年~2034年
図35:北米:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図36:北米:衛星アンテナ市場の予測:売上高(百万米ドル)、2026年~2034年
図37:米国:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図38:米国:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図39:カナダ:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図40:カナダ:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図41:アジア太平洋地域:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図42:アジア太平洋地域:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図43:中国:衛星アンテナ市場:売上高 (百万米ドル)、2020年および2025年
図44:中国:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図45:日本:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図46: 日本:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図47:インド:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図48:インド:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図49:韓国:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図50:韓国:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図51:オーストラリア:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図52:オーストラリア:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図53:インドネシア:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図54:インドネシア:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図55:その他:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図56:その他:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図57:欧州:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図58:欧州:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図59:ドイツ:衛星アンテナ市場:売上高 (百万米ドル)、2020年および2025年
図60:ドイツ:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図61:フランス:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図62:フランス: 衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図63:英国:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図64:英国:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図65:イタリア:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図66:イタリア:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図67:スペイン:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図68:スペイン:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図69:ロシア:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図70:ロシア:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図71:その他:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図72:その他:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図73:ラテンアメリカ:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図74:ラテンアメリカ:衛星アンテナ市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図75:ブラジル:衛星アンテナ市場:売上高(単位:百万米ドル)、2020年および2025年
図76:ブラジル:衛星アンテナ市場予測:売上高(単位:百万米ドル)、2026年~2034年
図77:メキシコ:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図78:メキシコ:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図79:その他:衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図80:その他:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図81:中東・アフリカ: 衛星アンテナ市場:売上高(百万米ドル)、2020年および2025年
図82:中東・アフリカ:衛星アンテナ市場:国別内訳(%)、2025年
図83:中東・アフリカ:衛星アンテナ市場予測:売上高(百万米ドル)、2026年~2034年
図84:世界:衛星アンテナ産業:SWOT分析
図85:世界:衛星アンテナ産業:バリューチェーン分析
図86:世界:衛星アンテナ産業:ポーターの5つの力分析
表の一覧
表1:世界:衛星アンテナ市場:主要な業界のハイライト、2025年および2034年
表2:世界:衛星アンテナ市場予測:周波数帯別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:衛星アンテナ市場予測:技術別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:衛星アンテナ市場予測:アンテナタイプ別内訳(百万米ドル)、2026年~2034年
表5:世界:衛星アンテナ市場予測:プラットフォーム別内訳(百万米ドル)、2026年~2034年
表6:世界:衛星アンテナ市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:衛星アンテナ市場:競争構造
表8:世界:衛星アンテナ市場:主要企業









