主なポイント
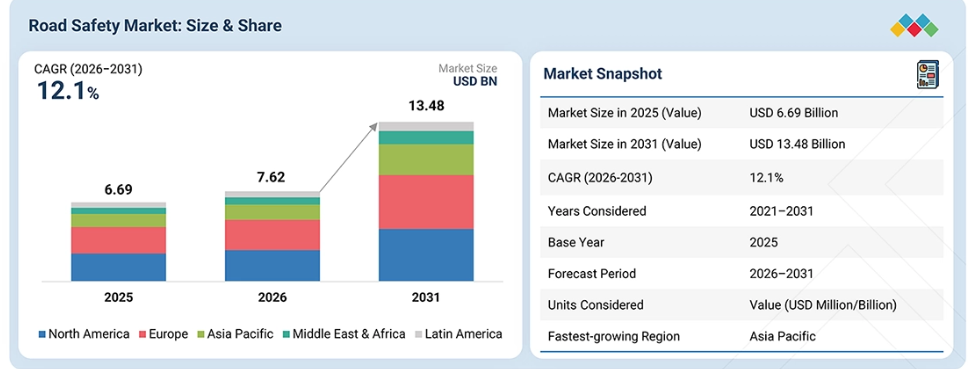
アジア太平洋地域は、予測期間中に14.8%という最も高い成長率を記録する見込みです。
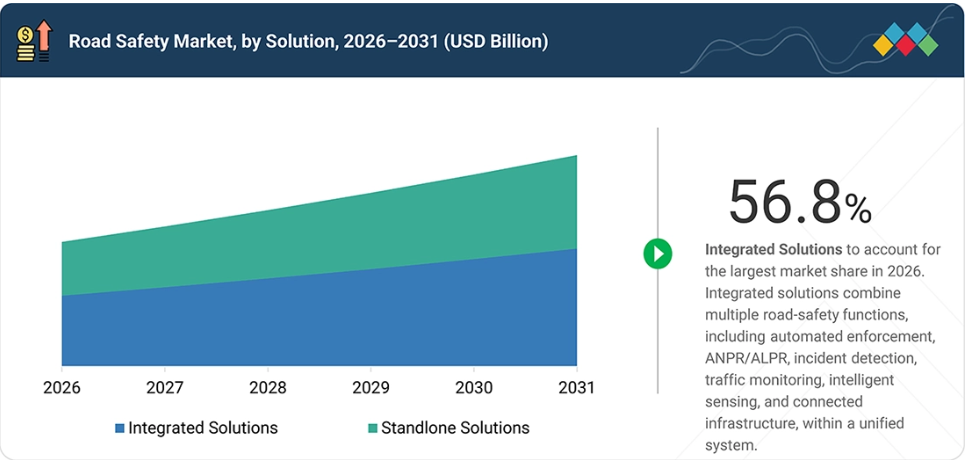
提供形態別では、ソリューション分野が2026年に75.3%という最大のシェアを占めると推定されています。
取り締まりの種類別では、自動取り締まり分野が最大の市場規模を占め、13%という最も高い年平均成長率(CAGR)を示すと予測されています。
用途別では、違反管理セグメントが最大の市場シェアを占めると推定されています。
エンドユーザー別では、スマートシティ・インテグレーターセグメントが、予測期間中に14.3%という最高のCAGRを記録すると見込まれています。
シーメンス、モトローラ・ソリューションズ、SWARCOなどの主要市場プレイヤーは、パートナーシップや投資を含む有機的・無機的な戦略を採用しています。これらの企業は、革新的なアプリケーションにおける交通安全への需要の高まりに応えるため、数多くの契約やパートナーシップを締結しています。
Syntell、Acusensus、Sensys Gatso Groupなどの企業は、専門的なニッチ市場で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
道路安全市場は、単体の取り締まり機器から、AIを活用した統合型でコネクテッドな安全ソリューションへと移行しつつあります。自動速度・信号無視取締り、ANPR/ALPR、AIベースの映像解析、インテリジェントセンサー、リアルタイムの事故検知は、取締りの対象範囲を拡大し、安全上重大な事態への迅速な対応を可能にするため、交通管制や通信インフラと組み合わされるケースが増えています。
同時に、コネクテッド交差点やV2X技術は、車両、道路沿いのインフラ、歩行者、その他の道路利用者が情報を交換し、潜在的な危険に関する警告を受け取れるようにすることで、新たな安全アプリケーションを生み出しています。米国運輸省(USDOT)は、横断歩道上の歩行者への警告、緊急車両の警報、減速警告、逆走警告、工事現場作業員への注意喚起などを、V2Xの主要な安全活用事例として挙げています。こうした進展により、自動取り締まり、歩行者および脆弱な道路利用者(VRU)の保護、工事現場の安全、事故防止、緊急対応、コネクテッド道路インフラといった分野全体で、新たな機会が広がっています。
顧客の顧客に影響を与えるトレンドと変革
このトレンドと変革のフレームワークは、道路安全市場において、事後対応型の取り締まりや事故発生後の対応から、先を見越した、コネクテッドでデータ駆動型の安全管理へと移行していることを浮き彫りにしています。AIを活用した映像解析、自動取り締まり、予測型道路安全分析、コネクテッド交差点、V2X通信、インテリジェントセンシング、および脆弱な道路利用者の保護といった分野において、収益機会がますます拡大しています。
この変化は、特に交差点、高速道路、横断歩道、工事現場といった高リスクな環境において、危険な運転行動や道路上の危険をリアルタイムで特定する必要性によって推進されています。その結果、道路管理当局は、速度違反や信号無視の取り締まり、車両識別、事故・インシデントの検知、歩行者や自転車利用者の検知、および運転者の行動監視のために、AIを活用したシステムを導入しています。コネクテッド技術は、車両とインフラが安全情報を交換し、衝突、道路上の危険、緊急車両、速度制限区域、工事区域などについて事前警告を発信できるようにすることで、これらの機能をさらに拡張しています。したがって、商業的な影響は、従来の取り締まり用ハードウェアの枠を超え、継続的な道路安全の監視と積極的な事故防止をサポートできる統合ソフトウェア、分析、コネクテッドインフラ、およびマネージドサービスへと広がりつつあります。
市場の動向
推進要因:道路事故による死亡者および重傷者の削減に対する政府の注目の高まり
各国政府や道路管理当局は、道路事故による死亡者および重傷者を削減し、交通安全要件の順守を向上させることを目的とした技術やインフラへの投資を拡大しています。世界的に続く道路交通事故による負傷者の負担が、当局に対し、取り締まりの強化、危険な道路の監視体制の改善、および高速道路や都市部の道路網全体における技術を活用した安全対策の導入を促しています。
これにより、自動取り締まり、インテリジェントな交通監視、事故検知、歩行者や脆弱な道路利用者の保護、およびコネクテッドな道路安全インフラに対する需要が後押しされています。各国政府が道路安全目標やエビデンスに基づく対策を推進するにつれ、技術を単なる単独の取り締まり機器として導入するのではなく、より広範な道路安全プログラムに組み込む傾向が強まっています。
制約要因:高度な道路安全インフラにかかる高額な初期投資および運用コスト
高度な交通安全システムの導入には、多くの場合、カメラ、センサー、路側機器、通信ネットワーク、コンピューティングインフラ、ソフトウェアプラットフォーム、設置、システム統合、および継続的な保守に多額の投資が必要となります。当局が既存のインフラをアップグレードしたり、大規模な高速道路や都市部のネットワーク全体にシステムを展開したりする場合、コストはさらに増加する可能性があります。初期の資本支出に加え、道路管理機関は、機器の保守、ソフトウェアの更新、データ管理、接続性、校正、および技術サポートのために、継続的な予算を割り当てる必要があるかもしれません。
こうした財政的要件は、特に交通予算が逼迫している管轄区域や、技術集約型の交通安全プログラムへの資金が限られている地域において、導入の遅れを招く可能性があります。
機会:AIを活用した予測型交通安全分析の拡大と、先を見越した事故防止
映像、交通、車両、事故、インフラに関するデータの入手可能性が高まっていることで、AIを活用した予測型交通安全分析の機会が生まれています。高度な分析技術により、危険な交通パターン、ニアミス事案、異常な運転行動、渋滞に関連するリスク、および事故発生の可能性が高い場所を特定することができ、当局は事後対応型のインシデント対応から、先制的な予防へと転換することが可能になります。また、AIを活用したコンピュータビジョンや機械学習は、交差点、高速道路、横断歩道、工事区域の継続的な監視も支援します。これにより、道路当局が安全対策の優先順位付けを行うのに役立つ、分析プラットフォーム、エッジ処理、予測リスク評価、および意思決定支援ソリューションの機会が生まれます。
課題:変化する気象、照明、交通状況下におけるAIベースの検知システムの精度と信頼性の確保
AIベースの道路安全システムは、変化する環境や運用条件の下でも、信頼性の高い検知および分類性能を維持しなければなりません。雨、霧、雪、暗闇、まぶしさ、被写体の遮蔽、高い交通密度、通常とは異なる車両構成、変化する道路レイアウトなどは、カメラやコンピュータビジョンの性能に影響を与える可能性があります。
誤検知や検知漏れは、運用上の信頼性を低下させ、法執行や安全上極めて重要な用途に重大な影響を及ぼす可能性があります。したがって、ベンダーは、多様な道路環境において一貫した性能を維持するために、モデルの学習、センサーフュージョン、エッジ処理、キャリブレーション、検証、およびシステム監視を継続的に改善する必要があります。
市場エコシステム
道路安全システムのエコシステムは、技術、ソリューション、およびサービスプロバイダーを中心に組織化される傾向が強まっています。技術およびソリューションプロバイダーには、自動取り締まりシステム、ANPR/ALPR、交通監視・制御、事故検知・対応、インテリジェントセンシング、歩行者および脆弱な道路利用者の保護、コネクテッドかつ協調型の交通安全ソリューション、AIを活用した分析などを提供する企業が含まれます。
これらの企業の差別化要因は、検知精度、リアルタイム処理、相互運用性、既存の交通インフラとの統合、および統合プラットフォームを通じて複数の安全アプリケーションをサポートする能力にますます依存しています。サービスプロバイダーは、コンサルティング、システム統合、設置、保守、取り締まり業務のアウトソーシング、分析サービス(Analytics as a Service)、バックオフィス処理、トレーニング、および交通安全監査を通じて、これらのソリューションを補完しています。道路管理当局や法執行機関が、信頼性、拡張性、サイバーセキュリティ、および規制順守を維持しつつ、カメラ、センサー、路側装置、通信ネットワーク、交通信号、取り締まりプラットフォーム、およびレガシーシステムを統合する必要がある複雑な導入環境において、サービスプロバイダーの役割は特に重要です
市場セグメント
交通安全市場:取り締まりの種類別
自動取り締まりの種類は、速度取締カメラ、信号無視取締システム、ナンバープレート認識技術の導入拡大を背景に、2026年には交通安全市場を牽引すると予想されます。これらのソリューションにより、効率的かつ正確で費用対効果の高い交通法規の取り締まりが可能となり、手動による介入への依存度を低減しつつ、法令遵守率の向上と交通安全全体の成果改善につながります。
道路安全市場:提供形態別
ハードウェアとソフトウェアで構成される「ソリューション」セグメントは、効果的な道路安全対策の導入において統合技術への需要が高まっていることから、2026年には最大の市場シェアを占めると予想されます。カメラやセンサーなどのハードウェアコンポーネントを、ソフトウェアや分析プラットフォームと組み合わせることで、リアルタイムの監視、自動取り締まり、事故の検知、および予測的な安全情報の提供が可能となり、地域を問わずより広範な導入が促進されます。
交通安全市場(用途別)
交通当局が交通違反の検知、記録、処理のために自動化技術をますます採用していることから、2026年には違反管理アプリケーションが交通安全市場を支配すると予想されます。これらのソリューションは、取り締まりを効率化し、手動介入を削減し、コンプライアンスを向上させ、効率的な違反処理を支援するため、現代の交通安全業務における重要な構成要素となっています。
道路安全市場:エンドユーザー別
2026年には、政府・自治体セグメントが最大の市場シェアを占めると予想されます。これは、公共安全への取り組みの増加、交通・道路インフラへの投資拡大、規制要件、および道路監視、自動取り締まり、交通管理、道路安全システムの大規模な導入に支えられています。
地域
2026年には北米が道路安全市場を主導する見込み
北米は、確立された交通安全プログラム、高度道路交通システム(ITS)インフラへの多額の投資、および自動取り締まりや交通監視技術の広範な導入に支えられ、2026年には交通安全市場において最大の地域市場となる見込みです。
アメリカおよびカナダ全土の政府機関、高速道路当局、法執行機関は、速度違反や信号無視の取り締まり、ANPR/ALPR、AIを活用した映像解析、事故検知、インテリジェント信号機、コネクテッド道路インフラの導入をますます進めています。同地域の成熟したITSエコシステム、確立された規制の枠組み、そしてV2Xやコネクテッドカー技術の導入拡大は、先進的な交通安全ソリューションの採用をさらに後押ししています。事故の予防的対策、交通弱者の保護、工事現場の安全対策、およびリアルタイムの交通監視への投資拡大により、従来の取り締まりから、統合型かつ技術を活用した交通安全システムへの移行が加速すると予想されます。
道路安全市場:企業評価マトリックス
JENOPTIK社は、自動交通取り締まり、速度・赤信号違反取り締まり、ANPR、移動式取り締まり、およびAIを活用した違反検知における強力な能力により、道路安全市場における主要企業の一つとして位置づけられています。Kapsch TrafficComは、交通管理、事故検知、コネクテッドインフラ、および高速道路や都市環境全体でリアルタイムの交通安全アプリケーションを実現するC-ITS/V2X技術といった能力に支えられた、統合型交通安全およびインテリジェント交通システムの主要プロバイダーです。
主要市場プレイヤー
Jenoptik (Germany)
Siemens (Germany)
Kapsch TrafficCom (Austria)
Sensys Gatso Group (Sweden)
Motorola Solutions (US)
Verra Mobility (US)
SWARCO (Austria)
IDEMIA (France)
Cubic Corporation (US)
Conduent (US)
VITRONIC (Germany)
Dahua Technology (China)
Laser Technology (US)
Syntell (South Africa)
Connected Wise LLC (US)
最近の動向
2026年8月: センシス・ガッツォ・グループ(スウェーデン)が、ミネソタ州運輸局による工事区域用安全カメラのパイロット事業に選定されました。80万米ドル規模のこのプログラムでは、移動式速度取締技術とドライバー教育メッセージを組み合わせ、高速道路の工事区域における速度超過に対処するとともに、道路作業員や運転者の安全保護を強化することを目的としています。
2026年7月: イェノプティック(ドイツ)は、ニューメキシコ州サンタフェ市向けに、移動式速度・騒音取締システムの導入に合意しました。この自動化プログラムは、交通取締りと騒音公害のモニタリングを組み合わせたもので、イェノプティックの米国における道路安全取締りの取り組みをさらに拡大するものです。
2026年5月: カプシュ・トラフィックコム(オーストリア)は、スーパーウェーブ・コミュニケーション・アンド・インフラソリューション社と提携し、インドのニューデリー近郊の主要高速道路において、コネクテッドカープロジェクトを発表しました。同国初の協調型高度交通システム(C-ITS)プロジェクトでは、リアルタイムの通信性とAI搭載のビデオセンサーを活用し、停止車両、渋滞、道路作業員など、安全上重大な事象を特定し、ドライバーに安全情報を提供します。
2025年10月: イェノプティック(ドイツ)は、ヨルダンのトラフィックテック・ミドルイーストおよびグレーター・アンマン市と契約を締結し、アンマン市内およびその高速道路全域に交通安全取締システムを設置することとなりました。このプロジェクトには、41台の「TraffiStar SR591」赤信号・速度取締カメラ、9台の「VECTOR SR P2P」平均速度測定装置、およびイェノプティックのバックオフィスプラットフォーム「FlowTris」との統合が含まれています。
2025年5月: カプシュ・トラフィックコム(オーストリア)とオートバーンGmbH des Bundesは、ドイツの高速道路の安全性を向上させるためのコネクテッドインフラプロジェクトの第1フェーズを完了しました。移動式ガードレールパネルに合計1,000基のITSロードサイドステーションが設置され、工事区域に関する警告を接近する車両に直接送信することで、ドライバーに道路工事を周知し、事故リスクの低減に貢献しています。
1 はじめに 47
1.1 本調査の目的 47
1.2 市場の定義と範囲 47
1.2.1 対象範囲と除外項目 48
1.3 市場の範囲 49
1.3.1 市場のセグメンテーション 49
1.3.2 対象期間 50
1.4 対象通貨 50
1.5 ステークホルダー 50
1.6 変更点の概要 51
2 エグゼクティブ・サマリー 52
2.1 市場のハイライトと主要な洞察 52
2.2 主要な市場参加者:戦略的展開のマッピング 54
2.3 交通安全市場における破壊的トレンド 55
2.4 高成長セグメント 56
2.5 地域別概要:市場規模、成長率、および予測 57
3 プレミアムインサイト 59
3.1 道路安全市場における魅力的な機会 59
3.2 地域別 交通安全市場 60
3.3 交通安全市場:上位3つのエンドユーザー 60
3.4 北米:提供形態および取り締まりの種類別 交通安全市場 61
3.5 地域別 交通安全市場 61
4 市場の概要 62
4.1 はじめに 62
4.2 市場の動向 62
4.2.1 推進要因 63
4.2.1.1 道路事故による死亡者および重傷者の削減に対する政府の注目の高まり 63
4.2.1.2 自動速度違反・信号無視取締システムの導入拡大 64
4.2.1.3 AIを活用した映像解析、ANPR/ALPR、およびインテリジェントセンシングの採用拡大 64
4.2.1.4 コネクテッド道路インフラ、V2X、およびリアルタイム事故検知への投資拡大 65
4.2.2 抑制要因 65
4.2.2.1 高度な交通安全インフラにおける高額な初期投資および運用コスト 65
4.2.2.2 断片化され、老朽化が進む交通管理インフラ 65
4.2.3 機会 66
4.2.3.1 AIを活用した予測型交通安全分析および予防的な事故防止の拡大 66
4.2.3.2 コネクテッド交差点およびV2Xベースの安全アプリケーションの導入拡大 66
4.2.3.3 脆弱な道路利用者と工事現場の保護に対する需要の高まり 67
4.2.4 課題 67
4.2.4.1 様々な気象、照明、交通状況下におけるAIベースの検知システムの精度と信頼性の確保 67
4.2.4.2 コネクテッドカメラ、車両、インフラに関連するサイバーセキュリティおよびプライバシーリスクへの対応 68
4.3 未充足のニーズと未開拓分野 68
4.3.1 交通安全市場における未充足のニーズ 69
4.3.2 未開拓分野におけるビジネスチャンス 70
4.4 相互に関連する市場とセクター横断的な機会 71
4.4.1 相互に関連する市場 71
4.4.2 セクター横断的な機会 71
4.5 ティア1/2/3の主要企業による戦略的動き 72
4.5.1 ティア1/2/3企業の戦略的動き 73
5 産業動向 74
5.1 交通安全の変遷 74
5.2 ポーターの5つの力分析 76
5.2.1 新規参入の脅威 77
5.2.2 代替品の脅威 78
5.2.3 供給者の交渉力 78
5.2.4 買い手の交渉力 79
5.2.5 競合の激しさ 79
5.3 マクロ経済の見通し 80
5.3.1 はじめに 80
5.3.2 GDPの推移と予測 80
5.3.3 世界の交通安全データ産業の動向 82
5.3.4 世界の人工知能産業の動向 82
5.4 サプライチェーン分析 84
5.5 エコシステム分析 85
5.5.1 自動取り締まりおよび交通安全用ハードウェア 88
5.5.2 交通安全用ソフトウェアおよび分析 88
5.5.3 管理型取り締まりおよび交通安全サービス 88
5.5.4 インテリジェント交通管理およびコネクテッド交通安全 89
5.5.5 専門的な交通安全および法執行ソリューション 89
5.6 価格分析 89
5.6.1 主要企業別製品・サービスの平均販売価格(2026年) 91
5.6.2 用途別参考価格分析(2026年) 92
5.7 貿易分析 94
5.7.1 交通安全・交通管制機器(HSN:853080)の輸出シナリオ 94
5.7.2 道路安全・交通管制機器(HSN:853080)の輸入シナリオ 95
5.8 主要な会議およびイベント(2026年~2027年) 96
5.9 顧客のビジネスに影響を与えるトレンド/ディスラプション 97
5.10 投資および資金調達のシナリオ 98
5.11 ケーススタディの分析 99
5.11.1 センシス(SENSYS)の「GATSO」がハーリングフリート橋で高速速度取締システムを導入 99
5.11.2 イェノプティック社、ニューヨークでの自動速度取締りにより交通安全を向上 100
5.11.3 ACUSENSUS社、クイーンズランド州で携帯電話およびシートベルト着用に関する取り締まりを実現 100
5.11.4 KAPSCH社、インドでC-ITSを通じてコネクテッド道路の安全性を向上 100
5.11.5 DERQによるフリーモントでのAIを活用した交差点安全分析の導入 101
5.11.6 HAYDEN AIによる自転車専用車線の自動取り締まりを通じた交通安全の向上 101
5.11.7 NOTRAFFIC、フェニックスで交差点の安全性を向上させ、信号無視を削減 101
5.11.8 VITRONIC、モンゴメリー郡で管理型自動交通取り締まりを導入 102
5.12 2025年アメリカ関税が道路安全市場に与える影響 102
5.12.1 はじめに 102
5.12.1.1 関税・通商政策の最新動向(2026年6月~8月) 103
5.12.2 主要な関税率 103
5.12.3 価格への影響分析 104
5.12.3.1 戦略的転換と新たな動向 105
5.12.4 国・地域への影響 106
5.12.4.1 アメリカ 106
5.12.4.2 中国 106
5.12.4.3 ヨーロッパ 107
5.12.4.4 アジア太平洋地域(中国を除く) 107
5.12.5 最終 産業への影響 107
6 技術の進歩、特許、イノベーション、および将来の応用 109
6.1 主要な新興技術 109
6.1.1 AI ベースのコンピュータビジョンおよび映像分析 109
6. 1.2 LiDAR、レーダー、および高度なセンシング 110
6.1.3 自動ナンバープレート認識(ANPR/ALPR) 110
6.1.4 路側および車載センサー 110
6.1.5 高度な交通取り締まりシステム 111
6.2 補完技術 111
6.2.1 全地球測位衛星システム(GNSS)および高精度測位 111
6.2.2 エッジコンピューティングおよびエッジAI 111
6.2.3 クラウドコンピューティングおよびデータ分析 111
6.2.4 道路気象情報システム(RWIS) 112
6.2.5 地理空間およびデジタルマッピング技術 112
6.3 関連技術 112
6.3.1 先進運転支援システム(ADAS) 112
6.3.2 コネクテッド・自動運転車(CAV) 112
6.3.3 高度道路交通システム(ITS) 113
6.3.4 協調型アダプティブ・クルーズ・コントロール(CACC) 113
6.3.5 交通管理および適応型信号制御 113
6.4 技術ロードマップ 114
6.5 特許分析 114
6.5.1 方法論 114
6.5.2 2016年~2026年の出願特許(文書種別別) 115
6.5.3 イノベーションと特許出願 115
6.6 将来の応用 118
6.6.1 自動運転による交通安全運用 118
6.6.2 インテリジェントな交通安全エンジニアリング 119
6.6.3 リアルタイムのマルチモーダルリスクモニタリング 119
6.6.4 予測型交通安全およびリスク分析 120
6.6.5 コネクテッドおよび協調型交通安全運用 120
7 規制環境 121
7.1 地域ごとの規制とコンプライアンス 121
7.1.1 規制機関、政府機関、およびその他の組織 121
7.1.2 主要な規制 124
7.1.2.1 北米アメリカ 124
7.1.2.1.1 国家道路安全戦略(アメリカ) 124
7.1.2.1.2 速度違反取締カメラによる取り締まり(アメリカ) 124
7.1.2.2 ヨーロッパ 125
7.1.2.2.1 EU 道路安全政策フレームワーク 2021–2030 125
7.1.2.2.2 一般安全規則(EU)2019/2144 125
7.1.2.2.3 道路インフラ安全管理指令(EU) 125
7.1.2.3 アジア太平洋 126
7.1.2.3.1 道路安全の電子的な監視および取り締まり(インド) 126
7.1.2.3.2 第12次交通安全対策基本計画(日本) 126
7.1.2.3.3 道路交通安全法(中国) 126
7.1.2.4 中東・アフリカ 127
7.1.2.4.1 サウジアラビア道路法(サウジアラビア) 127
7.1.2.4.2 国家道路交通法(南アフリカ) 127
7.1.2.5 ラテンアメリカ 127
7.1.2.5.1 ブラジル交通法(ブラジル) 127
7.1.2.5.2 道路および橋梁に関する連邦交通規則(メキシコ) 128
7.1.3 産業基準 128
8 顧客環境および購入者の行動 131
8.1 意思決定プロセス 131
8.2 購入者のステークホルダーおよび購入評価基準 133
8.2.1 購入基準 133
8.3 導入の障壁および内部的な課題 134
8.4 さまざまな産業のエンドユーザーにおける未充足ニーズ 135
9 道路安全市場:提供サービス別 138
9.1 はじめに 139
9.2 ソリューション 141
9.2.1 道路事故による死亡者および重傷者の削減に対する政府の注目の高まり 141
9.2.2 統合ソリューション 142
9.2.2.1 取り締まりソリューション 143
9.2.2.1.1 速度取り締まりシステム 144
9.2.2.1.2 信号無視取り締まり 144
9.2.2.1.3 シートベルトおよび携帯電話使用の取り締まり 145
9.2.2.1.4 飲酒運転取締り 145
9.2.2.1.5 一時的な速度取締り 145
9.2.2.1.6 工事現場および道路作業員の安全確保のための取締り 146
9.2.2.2 ALPR/ANPR 146
9.2.2.2.1 固定式ALPRシステム 147
9.2.2.2.2 移動式ALPRシステム 147
9.2.2.2.3 ポータブルALPR 148
9.2.2.2.4 AIを活用したALPR分析 148
9.2.2.2.5 AIに基づく車両識別および分類 148
9.2.2.3 インシデントの検知と対応 149
9.2.2.3.1 違反の検知 150
9.2.2.3.2 事故の検知 150
9.2.2.3.3 緊急車両の優先通行および通知 150
9.2.2.3.4 渋滞・列の検知 151
9.2.2.3.5 運転者の行動監視システム 151
9.2.2.3.6 AIを活用した安全性・リスク分析 151
9.2.2.4 交通監視・制御 152
9.2.2.4.1 スマート信号機 153
9.2.2.4.2 可変メッセージ表示板 153
9.2.2.4.3 道路気象情報システム(RWIS) 153
9.2.2.4.4 動的車線管理 154
9.2.2.4.5 コネクテッド・アダプティブ安全インフラ 154
9.2.2.5 歩行者の安全 154
9.2.2.5.1 スマート横断歩道 155
9.2.2.5.2 VRU(脆弱な道路利用者)の検知 155
9.2.2.5.3 歩行者警報システム 156
9.2.2.5.4 自転車利用者およびマイクロモビリティの検知 156
9.2.2.5.5 VRUの検知および分析 156
9.2.2.6 コネクテッドおよび協調型道路安全 157
9.2.2.6.1 V2V安全システム 158
9.2.2.6.2 V2I安全システム 158
9.2.2.6.3 V2Xによる道路危険警告 159
9.2.2.6.4 コネクテッド交差点の安全性 159
9.2.2.6.5 緊急車両のコネクティビティ 159
9.2.3 スタンドアローン型ソリューション 160
9.2.3.1 ハードウェア 161
9.2.3.1.1 カメラ 161
9.2.3.1.2 センサー 162
9.2.3.1.3 スマート標識・信号 162
9.2.3.1.4 路側装置(RSU) 163
9.2.3.1.5 その他のハードウェア 163
9.2.3.2 ソフトウェア 163
9.2.3.2.1 違反検知エンジン 164
9.2.3.2.2 AI/ML 分析プラットフォーム 164
9.2.3.2.3 LPR/OCR 認識ソフトウェア 165
9.2.3.2.4 コマンドおよびシミュレーションツール 165
9.2.3.2.5 その他のソフトウェア 165
9.3 サービス 166
9.3.1 重要な道路安全機器の設置、試運転、校正、および機能試験に関するプロフェッショナルサービスおよびマネージドサービスの提供 166
9.3.2 プロフェッショナルサービス 167
9.3.2.1 コンサルティング 168
9.3.2.2 システム統合 169
9.3.2.3 トレーニング 170
9.3.2.4 交通安全監査 171
9.3.3 マネージドサービス 172
9.3.3.1 業務の外部委託 173
9.3.3.2 システム保守 174
9.3.3.3 サービスとしての分析 175
9.3.3.4 バックオフィス業務 176
10 取り締まりの種類別交通安全市場 178
10.1 はじめに 179
10.1.1 取り締まりの種類:交通安全市場の推進要因 179
10.2 自動取り締まり 180
10.2.1 インテリジェント技術を活用したシステムの導入により、多様な環境において、継続的かつ公平で、完全に自動化された交通違反の取り締まりを実現する 180
10.3 手動による取り締まり 181
10.3.1 規制の順守を確保し、状況に応じた交通安全上の課題に対処するため、人的介入による現場レベルの取り締まり業務の実施 181
10.4 ハイブリッド型取り締まり 182
10.4.1 高度なモデル展開およびサービング機能により、信頼性が高く、柔軟で、リアルタイムなAIの提供を確保すること 182
11 用途別道路安全市場 184
11.1 はじめに 185
11.1.1 用途:道路安全市場の推進要因 185
11.2 違反管理 187
11.2.1 違反の検出を自動化し、違反切符の発行プロセスを効率化するためのインテリジェントな道路安全ソリューションの導入により、より安全な道路ネットワークを実現する 187
11.3 交通最適化 188
11.3.1 データ駆動型の制御戦略とリアルタイム最適化技術を活用し、都市道路網全体の渋滞を軽減し、移動性を向上させる 188
11.4 事故防止 189
11.4.1 予測分析および環境センシング技術を活用し、リスクゾーンを特定して予防的措置を実施する 189
11.5 緊急対応 190
11.5.1 事故の迅速な検知と緊急サービス機関のリアルタイムな連携を可能にし、対応時間を短縮する 190
11.6 運転者の行動モニタリング 190
11.6.1 車載分析技術とセンサーフュージョンを活用し、危険な運転行動を追跡・是正することで、長期的な行動変容と事故削減を図る
190
11.7 一般市民への啓発・研修 191
11.7.1 没入型啓発プログラムおよび体系的な研修を通じた交通安全文化の促進 191
11.8 歩行者および脆弱な道路利用者の保護 192
11.8.1 スマートインフラと検知システムを統合し、リアルタイムの警報を通じて歩行者および脆弱な道路利用者を保護する 192
11.9 工事現場の安全管理 193
11.9.1 コネクテッド法執行システムと動的警告を導入し、衝突を防止するとともに道路作業員を保護することで、稼働中の工事現場における安全性を向上させる 193
11.10 保険リスク評価 194
11.10.1 行動分析およびテレマティクスを活用し、ドライバーのリスクプロファイルを正確に評価し、動的な利用状況 -保険および安全戦略の策定 194
12 エンドユーザー別道路安全市場 196
12.1 はじめに 197
12.1.1 エンドユーザー:道路安全市場の推進要因 197
12.2 政府および自治体 199
12.2.1 政府および自治体は、資金提供、規制、スマートシティ構想を通じて、道路安全の取り組みを主導しています 199
12.3 高速道路当局 200
12.3.1 高速道路管理機関は、高速道路網の安全を確保するためにスマートインフラを導入しています 200
12.4 法執行機関 201
12.4.1 法執行機関は、交通違反の監視と取り締まりのために、監視および分析技術を活用しています 201
12.5 民間の有料道路運営事業者 202
12.5.1 有料道路運営事業者は、安全で効率的かつ法令を遵守した道路利用を確保するために、インテリジェントシステムに投資しています 202
12.6 スマートシティ・インテグレーター 203
12.6.1 スマートシティ・インテグレーターは、広範な都市のデジタルインフラストラクチャに道路の安全性を組み込んでいます 203
12.7 建設会社 204
12.7.1 建設会社は、道路開発の各段階において安全プロトコルと技術を導入しています 204
12.8 その他のエンドユーザー 205
13 地域別道路安全市場 206
13.1 はじめに 207
13.2 北米 208
13.2.1 北米:道路安全市場の推進要因 209
13.2.2 アメリカ 216
13.2.2.1 多様な都市部および農村部のモビリティ・エコシステムにおいて「ビジョン・ゼロ」を拡大するため、セクター横断的なデータ統合と予測型取り締まりを制度化する 216
13.2.3 カナダ 222
13.2.3.1 自治体の共同資金提供、オープンデータの義務化、および地域密着型のAIを活用した取り締まりを通じて、安全対策の近代化と気候目標を整合させる 222
13.3 ヨーロッパ 227
13.3.1 ヨーロッパ:道路安全市場の推進要因 228
13.3.2 英国 234
13.3.2.1 死亡事故ゼロの実現に向けた、英国におけるAIを活用した速度取り締まり、スマート横断歩道、およびコネクテッド・モビリティ・ゾーンの全国展開 234
13.3.3 ドイツ 240
13.3.3.1 V2Xの統合、動的な車線制御、都市部の視界ゼロゾーンを通じて交通安全を拡大するドイツ 240
13.3.4 フランス 245
13.3.4.1 フランスにおける技術主導の交通安全の飛躍的向上:自律型レーダーネットワーク、スマート標識、都市部における速度統一の拡大 245
13.3.5 イタリア 251
13.3.5.1 イタリアは、都市部におけるITSの導入、スマート横断歩道、および脆弱な道路利用者を保護するための行動分析を通じて、より安全な道路を構築しています 251
13.3.6 スペイン 257
13.3.6.1 スペインのスマート取り締まり戦略:インテリジェントカメラ、リアルタイムの事故検知、速度制限の統一を拡大し、より安全なモビリティを実現 257
13.3.7 その他のヨーロッパ諸国 263
13.4 アジア太平洋地域 269
13.4.1 アジア太平洋地域:交通安全市場の推進要因 270
13.4.2 中国 277
13.4.2.1 中国は、第2・第3級都市においてAIを活用した交通取り締まりを拡大しています 277
13.4.3 日本 282
13.4.3.1 日本は、LED警告灯と歩行者保護システムを組み込んだスマート横断歩道を導入しています 282
13.4.4 インド 288
13.4.4.1 データ駆動型の取り締まりと官民連携によるイノベーションを通じて、交通安全の変革を加速しています 288
13.4.5 オーストラリアおよびニュージーランド 294
13.4.5.1 予測分析とデジタルインフラを活用したスマートセーフティの先駆的取り組みにより、死亡事故ゼロの道路を実現 294
13.4.6 韓国 300
13.4.6.1 韓国:AIを活用した歩行者安全対策と都市インテリジェンスにより、「ビジョン・ゼロ」を推進 300
13.4.7 その他のアジア太平洋地域 306
13.5 中東・アフリカ 312
13.5.1 中東・アフリカ:道路安全市場の推進要因 313
13.5.2 中東・アフリカ:マクロ経済の見通し 313
13.5.3 サウジアラビア 320
13.5.3.1 「ビジョン2030」のモビリティ目標の下、AI、インフラ、法執行の包括的な統合を推進する 320
13.5.4 アラブ首長国連邦(UAE) 325
13.5.4.1 AI、V2X、および自治体データの統合を活用した、相互運用可能な都市安全プラットフォームを拡大する 325
13.5.5 南アフリカ 331
13.5.5.1 高リスク地域において、法執行、教育、都市設計を統合した多層的な安全プログラムを拡大する 331
13.5.6 その他の中東・アフリカ諸国 337
13.6 南米アメリカ 343
13.6.1 南米アメリカ:交通安全市場の推進要因 344
13.6.2 ブラジル 350
13.6.2.1 地域化され、データ中心の交通安全プラットフォームを通じて、従来の取り締まりネットワークを近代化する 350
13.6.3 メキシコ 355
13.6.3.1 脆弱な道路利用者(VRU)の脆弱性や非公式な交通手段に伴うリスクに対処するため、自治体の安全情報システムを拡充する 355
13.6.4 アルゼンチン 361
13.6.4.1 制度の地方分権化が進む中、データ駆動型の取り締まりと事故分析を強化する 361
13.6.5 その他の南米アメリカ諸国 367
14 競争環境 374
14.1 概要 374
14.2 主要企業の戦略(2025年~2026年) 374
14.3 売上高分析(2021年~2025年) 376
14.4 2025年の市場シェア分析 377
14.4.1 2025年の市場ランキング分析 377
14.5 製品比較分析 380
14.5.1 ハードウェア別製品比較分析(交通安全) 380
14.5.1.1 TruSpeed Laser(Laser技術) 380
14.5.1.2 Redflex RadarCam(Traffic Management Technologies) 380
14.5.1.3 カメラ式速度測定システム(Syntell) 380
14.5.1.4 Gatso Tシリーズ(Sensys Gatso Group) 381
14.5.2 ソフトウェア別製品比較分析(交通安全) 381
14.5.2.1 TRIPSプラットフォーム(FRED エンジニアリング) 381
14.5.2.2 Behavioral AI(Humanising Autonomy) 382
14.5.2.3 SafeCam AI(Vebits AI) 382
14.5.2.4 FLUX、PULS、およびXILIUM(Sensys Gatso Group) 382
14.6 企業評価マトリックス:主要企業(統合ソリューション)、2025年 382
14.6.1 スター企業 382
14.6.2 新興リーダー企業 382
14.6.3 広範に展開する企業 383
14.6.4 参入企業 383
14.6.5 企業の事業展開:主要プレイヤー、2025年 384
14.6.5.1 企業の事業展開 384
14.6.5.2 地域別事業展開 384
14.6.5.3 提供サービス別事業展開 385
14.6.5.4 アプリケーションの展開状況 385
14.6.5.5 エンドユーザーの展開状況 386
14.7 企業評価マトリックス:主要プレイヤー(スタンドアロン型ソリューション – ハードウェアプロバイダー)、2025年 387
14.7.1 スター企業 387
14.7.2 新興リーダー 387
14.7.3 広範な事業展開を行う企業 387
14.7.4 参入企業 387
14.7.5 企業の事業展開範囲:ハードウェア、2025年 389
14.7.5.1 企業の事業展開 389
14.7.5.2 地域別の事業展開 389
14.7.5.3 ハードウェアの事業展開 390
14.7.5.4 アプリケーションの事業展開 391
14.7.5.5 エンドユーザー別の事業展開 391
14.8 企業評価マトリックス:主要プレイヤー(スタンドアロン型ソリューション – ソフトウェアプロバイダー)、2025年 392
14.8.1 スター企業 392
14.8.2 新興リーダー企業 392
14.8.3 広範に展開する企業 393
14.8.4 参入企業 393
14.8.5 企業の事業展開状況:ソフトウェアプロバイダー、2025年 395
14.8.5.1 企業の事業展開状況 395
14.8.5.2 地域別事業展開状況 395
14.8.5.3 ソフトウェアの展開状況 396
14.8.5.4 アプリケーションの展開状況 397
14.8.5.5 エンドユーザーの展開状況 398
14.9 企業評価および財務指標 399
14.10 競争環境と動向 399
14.10.1 製品の発売と機能強化 400
14.10.2 取引 403
15 企業概要 408
15.1 主要企業 408
15.1.1 ジェノプティック 408
15.1.1.1 事業概要 408
15.1.1.2 提供製品・ソリューション・サービス 409
15.1.1.3 最近の動向 410
15.1.1.3.1 製品の発売および機能強化 410
15.1.1.3.2 取引 410
15.1.1.4 MNMの見解 412
15.1.1.4.1 主な強み/勝つための要素 412
15.1.1.4.2 戦略的選択 412
15.1.1.4.3 弱点および競合上の脅威 412
15.1.2 KAPSCH TRAFFICCOM 413
15.1.2.1 事業概要 413
15.1.2.2 提供製品・ソリューション・サービス 414
15.1.2.3 最近の動向 415
15.1.2.3.1 製品の発売および機能強化 415
15.1.2.3.2 契約 416
15.1.2.4 MNMの見解 416
15.1.2.4.1 主な強み/勝つための権利 416
15.1.2.4.2 戦略的選択 416
15.1.2.4.3 弱みと競合上の脅威 416
15.1.3 SENSYS GATSO GROUP 417
15.1.3.1 事業概要 417
15.1.3.2 提供製品・ソリューション・サービス 418
15.1.3.3 最近の動向 419
15.1.3.3.1 製品の発売および機能強化 419
15.1.3.3.2 取引 420
15.1.3.4 MnMの見解 422
15.1.3.4.1 主な強み/勝つための権利 422
15.1.3.4.2 戦略的選択 422
15.1.3.4.3 弱点および競合上の脅威 422
15.1.4 VERRA MOBILITY 423
15.1.4.1 事業概要 423
15.1.4.2 提供製品・ソリューション・サービス 423
15.1.4.3 最近の動向 424
15.1.4.3.1 製品の発売および機能強化 424
15.1.4.3.2 取引 424
15.1.4.3.3 その他 425
15.1.4.4 MnMの見解 425
15.1.4.4.1 主な強み/勝つための要素 425
15.1.4.4.2 戦略的選択 425
15.1.4.4.3 弱点および競合上の脅威 425
15.1.5 TELEDYNE FLIR 426
15.1.5.1 事業概要 426
15.1.5.2 提供製品・ソリューション・サービス 426
15.1.5.3 最近の動向 427
15.1.5.3.1 製品の発売および機能強化 427
15.1.5.3.2 契約 427
15.1.5.4 MnMの見解 428
15.1.5.4.1 勝利への権利 428
15.1.5.4.2 戦略的選択肢 428
15.1.5.4.3 弱点および競合上の脅威 428
15.1.6 モトローラ・ソリューションズ 429
15. 1.6.1 事業概要 429
15.1.6.2 提供している製品・ソリューション・サービス 430
15.1.6.3 最近の動向と機能強化 431
15.1.6.3.1 製品の発売と機能強化 431
15.1.6.3.2 契約 431
15.1.6.3.3 その他 432
15.1.7 IDEMIA 433
15.1.7.1 事業概要 433
15.1.7.2 提供している製品・ソリューション・サービス 433
15.1.7.3 最近の動向 434
15.1.7.3.1 製品の発売および機能強化 434
15.1.7.3.2 契約 434
15.1.8 SWARCO 435
15.1.8.1 事業概要 435
15.1.8.2 提供している製品・ソリューション・サービス 435
15.1.8.3 最近の動向 436
15.1.8.3.1 製品の発売および機能強化 436
15.1.8.3.2 契約 436
15.1.9 VITRONIC 437
15.1.9.1 事業概要 437
15.1.9.2 提供している製品・ソリューション・サービス 437
15.1.9.3 最近の動向 438
15.1.9.3.1 製品の発売および機能強化 438
15.1.9.3.2 取引実績 438
15.1.10 SIEMENS 439
15.1.10.1 事業概要 439
15.1.10.2 提供している製品・ソリューション・サービス 440
15.1.10.3 最近の動向 441
15.1.10.3.1 製品の発売および機能強化 441
15.1.11 キュービック・コーポレーション 442
15.1.11.1 事業概要 442
15.1.11.2 提供している製品・ソリューション・サービス 442
15.1.11.3 最近の動向 443
15.1.11.3.1 製品の発売および機能強化 443
15.1.11.3.2 取引 443
15.2 その他の主要企業 444
15.2.1 DAHUA 技術 444
15.2.2 LASER 技術 445
15.2.3 TRAFFIC MANAGEMENT 技術 446
15.2.4 TRIFOIL 447
15.2.5 KRIA 447
15.2.6 SYNTELL 448
15.2.7 TRUVELO 449
15.2.8 CLEARVIEW INTELLIGENCE 449
15.2.9 SIMICON 450
15.2.10 FRED ENGINEERING 451
15.2.11 KODIAK ロボット 452
15.2.12 HUMANISING AUTONOMY 453
15.2.13 VEBITS AI 453
15.2.14 CONNECTED WISE LLC 454
15.2.15 セーフロード 454
15.2.16 リバーロード・アナリティクス 455
15.2.17 ヴィヴァシティ 456
15.2.18 ノトラフィック 457
15.2.19 ヴァレラン 457
15.2.20 アクセンサス 458
15.2.21 HAYDEN AI 459
15.2.22 DERQ 460
16 調査方法論 461
16.1 調査データ 461
16.1.1 二次データ 462
16.1.2 一次データ 462
16.1.2.1 一次データの内訳 463
16.1.2.2 主要な産業インサイト 463
16.2 市場区分とデータの三角測量 464
16.3 市場規模の推計 465
16.3.1 トップダウン・アプローチ 465
16.3.2 ボトムアップ・アプローチ 465
16.4 市場予測 469
16.5 調査の前提条件 470
16.6 調査の限界 471
17 隣接市場および関連市場 472
17.1 はじめに 472
17.2 高度道路交通システム(ITS)市場 ― 2030年までの世界予測 472
17.2.1 市場の定義 472
17.2.2 市場の概要 473
17.2.2.1 交通システム(ITS)市場:輸送モード別 473
17.2.2.2 交通システム(ITS)市場:システムの種類別 473
17.2.2.3 高度交通システム(ITS)市場:提供内容別 473
17.3 交通管理市場 – 2029年までの世界予測 474
17.3.1 市場の定義 474
17.3.2 市場の概要 474
17.3.2.1 交通管理市場(提供内容別) 474
17.3.2.2 交通管理市場(適用分野別) 475
17.3.2.3 交通管理市場(エンドユーザー別) 475
18 付録 476
18.1 ディスカッション・ガイド 476
18.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 481
18.3 カスタマイズオプション 483
18.4 関連レポート 483
18.5 著者情報 484
表1 2021年~2025年の米ドル為替レート 50
表2 ポーターの5つの力モデルが交通安全市場に与える影響 76
表3 主要国別のGDP変化率(2026年~2031年) 80
表4 道路安全市場:エコシステムにおける企業の役割 86
表5 主要プレーヤー別製品平均販売価格(2026年) 91
表6 用途別参考価格分析(2026年) 92
表7 道路安全市場:会議およびイベント一覧、2026年~2027年 96
表8 関税・通商政策の最新情報(2026年6月~8月) 103
表9 アメリカ調整済み相互関税率 103
表10 特許出願件数(2016年~2026年) 115
表11 リスト 道路安全市場における主要特許一覧(2026年) 116
表12 南米アメリカ:規制機関、政府機関、およびその他の組織の一覧 121
表13 ヨーロッパ:規制機関、政府機関、およびその他の組織の一覧 122
表 14 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 123
表 15 中東およびアフリカ:規制機関、政府機関、およびその他の組織の一覧 123
表16 南米アメリカ:規制機関、政府機関、およびその他の組織の一覧 124
表17 交通安全に関する世界的な産業基準 128
表18 上位3社のエンドユーザーにおける購買プロセスへのステークホルダーの影響 133
表19 上位3社のエンドユーザーにおける主要な購買基準 134
表20 産業別エンドユーザー別の道路安全市場における未充足ニーズ 136
表21 道路安全市場:提供内容別、2021年~2025年(百万米ドル) 140
表22 道路安全市場:提供内容別、2026年~2031年(百万米ドル) 140
表23 道路安全市場:ソリューション別、2021年~2025年(百万米ドル) 141
表24 道路安全市場:ソリューション別、2026年~2031年(百万米ドル) 141
表25 交通安全市場、統合ソリューション別、2021年~2025年(百万米ドル) 142
表26 交通安全市場、統合ソリューション別、2026年~2031年(百万米ドル) 143
表27 法執行ソリューション:地域別道路安全市場、
2021年~2025年(百万米ドル) 143
表28 法執行ソリューション:地域別道路安全市場、
2026年~2031年(百万米ドル) 144
表29 ALPR/ANPR:地域別道路安全市場、2021年~2025年(百万米ドル) 146
表30 ALPR/ANPR:地域別道路安全市場、2026年~2031年(百万米ドル) 147
表31 インシデント検知および対応:地域別道路安全市場、2021年~2025年(百万米ドル) 149
表32 事故検知および対応:地域別道路安全市場、2026年~2031年(百万米ドル) 149
表33 交通監視・制御:地域別道路安全市場、
2021年~2025年(百万米ドル) 152
表34 交通監視・制御:地域別道路安全市場、
2026年~2031年(百万米ドル) 152
表35 歩行者安全:地域別道路安全市場、
2021年~2025年 (百万米ドル) 155
表36 歩行者安全:地域別道路安全市場、
2026年~2031年(百万米ドル) 155
表37 コネクテッド・協調型道路安全: 地域別道路安全市場、2021年~2025年(百万米ドル) 157
表38 コネクテッド・協調型道路安全:地域別道路安全市場、2026年~2031年(百万米ドル) 158
表39 道路安全市場:スタンドアロン型ソリューション別、2021年~2025年(百万米ドル) 160
表40 道路安全市場:スタンドアロン型ソリューション別、2026年~2031年(百万米ドル) 160
表41 ハードウェア:地域別道路安全市場、2021年~2025年(百万米ドル) 161
表42 ハードウェア:地域別道路安全市場、2026年~2031年(百万米ドル) 161
表43 ソフトウェア:地域別道路安全市場、2021年~2025年(百万米ドル) 164
表44 ソフトウェア:地域別道路安全市場、2026年~2031年(百万米ドル) 164
表45 道路安全市場:サービス別、2021年~2025年(百万米ドル) 166
表46 道路安全市場:サービス別、2026年~2031年(百万米ドル) 167
表47 専門サービス:道路安全市場、種類別、
2021年~2025年(百万米ドル) 167
表48 専門サービス:道路安全市場、種類別、
2026年~2031年(百万米ドル) 168
表49 コンサルティング:道路安全市場、地域別、2021年~2025年(百万米ドル) 168
表50 コンサルティング:道路安全市場、地域別、2026年~2031年 (百万米ドル) 169
表51 システム統合:道路安全市場、地域別、
2021–2025年(百万米ドル) 169
表52 システム統合:道路安全市場、地域別、
2026–2031年 (百万米ドル) 170
表53 研修:地域別道路安全市場、2021年~2025年(百万米ドル) 170
表54 研修:地域別道路安全市場、2026年~2031年(百万米ドル) 171
表55 交通安全監査:交通安全市場、地域別、
2021–2025年(百万米ドル) 171
表56 交通安全監査:交通安全市場、地域別、
2026–2031年 (百万米ドル) 172
表57 マネージドサービス:道路安全市場、種類別、
2021年~2025年(百万米ドル) 172
表58 マネージドサービス:道路安全市場、種類別、
2026年~2031年(百万米ドル) 173
表59 業務委託:道路安全市場、地域別、
2021年~2025年(百万米ドル) 173
表60 業務委託:道路安全市場、地域別、
2026–2031年(百万米ドル) 174
表61 システム保守:道路安全市場、地域別、
2021–2025年(百万米ドル) 174
表62 システム保守:道路安全市場、地域別、
2026年~2031年(百万米ドル) 175
表63 サービスとしての分析(AaaS):道路安全市場、地域別、
2021年~2025年(百万米ドル) 175
表64 アナリティクス・アズ・ア・サービス:道路安全市場、地域別、
2026–2031年(百万米ドル) 176
表65 バックオフィス処理:道路安全市場、地域別、
2021–2025年 (百万米ドル) 176
表66 バックオフィス処理: 道路安全市場、地域別、
2026–2031年(百万米ドル) 177
表67 道路安全市場、取締りの種類別、2021–2025年(百万米ドル) 180
表68 交通安全市場:取締りの種類別、2026年~2031年(百万米ドル) 180
表69 自動取締り:交通安全市場、地域別、
2021年~2025年(百万米ドル) 181
表70 自動取り締まり:地域別道路安全市場、
2026年~2031年(百万米ドル) 181
表71 手動取り締まり:地域別道路安全市場、
2021年~2025年(百万米ドル) 182
表72 手動による取り締まり:地域別道路安全市場、
2026年~2031年(百万米ドル) 182
表73 ハイブリッド型取り締まり:地域別道路安全市場、
2021年~2025年(百万米ドル) 183
表74 ハイブリッド型取り締まり:地域別道路安全市場、
2026年~2031年(百万米ドル) 183
表75 用途別道路安全市場、2021年~2025年(百万米ドル) 186
表76 交通安全市場:用途別、2026年~2031年(百万米ドル) 187
表77 違反管理:交通安全市場、地域別、
2021年~2025年(百万米ドル) 187
表78 違反管理:道路安全市場、地域別、
2026年~2031年(百万米ドル) 188
表79 交通最適化:道路安全市場、地域別、
2021年~2025年(百万米ドル) 188
表80 交通最適化:地域別道路安全市場、
2026年~2031年(百万米ドル) 189
表81 事故防止:地域別道路安全市場、
2021年~2025年(百万米ドル) 189
表82 事故防止:地域別道路安全市場、
2026–2031年(百万米ドル) 189
表83 緊急対応:地域別道路安全市場、
2021–2025年(百万米ドル) 190
表84 緊急対応:地域別道路安全市場、
2026年~2031年(百万米ドル) 190
表85 運転行動モニタリング:地域別道路安全市場、
2021年~2025年(百万米ドル) 191
表86 運転行動モニタリング:道路安全市場、地域別、
2026年~2031年(百万米ドル) 191
表87 一般市民への啓発・研修:地域別道路安全市場、
2021年~2025年(百万米ドル) 192
表88 一般市民への啓発・研修:地域別道路安全市場、
2026年~2031年(百万米ドル) 192
表89 歩行者およびVRUの保護:地域別道路安全市場、
2021年~2025年(百万米ドル) 193
表90 歩行者およびVRUの保護:地域別道路安全市場、
2026年~2031年(百万米ドル) 193
表91 作業区域の安全管理: 道路安全市場、地域別、
2021–2025年(百万米ドル) 194
表92 作業区域の安全管理:道路安全市場、地域別、
2026–2031年(百万米ドル) 194
表93 保険リスク評価:地域別道路安全市場、
2021年~2025年(百万米ドル) 195
表94 保険リスク評価:地域別道路安全市場、
2026年~2031年 (百万米ドル) 195
表95 道路安全市場:エンドユーザー別、2021年~2025年(百万米ドル) 198
表96 道路安全市場:エンドユーザー別、2026年~2031年(百万米ドル) 199
表97 政府・自治体:地域別道路安全市場、
2021年~2025年(百万米ドル) 199
表98 政府・自治体:地域別道路安全市場、
2026年~2031年(百万米ドル) 200
表99 高速道路当局:地域別道路安全市場、
2021年~2025年(百万米ドル) 200
表100 高速道路当局:地域別道路安全市場、
2026年~2031年(百万米ドル) 201
表101 法執行機関:地域別道路安全市場、
2021年~2025年(百万米ドル) 201
表102 法執行機関:地域別道路安全市場、
2026年~2031年 (百万米ドル) 202
表103 民間有料道路事業者:地域別道路安全市場、
2021–2025年(百万米ドル) 202
表 104 民間有料道路事業者:地域別道路安全市場、
2026年~2031年(百万米ドル) 203
表 105 スマートシティ・インテグレーター:地域別道路安全市場、
2021年~2025年(百万米ドル) 203
表106 スマートシティ・インテグレーター:道路安全市場、地域別、
2026年~2031年(百万米ドル) 204
表107 建設会社:道路安全市場、地域別、
2021年~2025年(百万米ドル) 204
表108 建設会社:道路安全市場、地域別、
2026–2031年(百万米ドル) 205
表109 その他のエンドユーザー:道路安全市場、地域別、
2021年~2025年(百万米ドル) 205
表110 その他のエンドユーザー:道路安全市場、地域別、
2026年~2031年(百万米ドル) 205
表111 地域別道路安全市場、2021年~2025年(百万米ドル) 208
表112 地域別道路安全市場、2026年~2031年(百万米ドル) 208
表113 北米:道路安全市場、提供形態別、
2021–2025年(百万米ドル) 210
表114 北米:道路安全市場、提供形態別、
2026–2031年(百万米ドル) 210
表115 南米アメリカ:道路安全市場、提供形態別、
2021年~2025年(百万米ドル) 211
表116 南米アメリカ:道路安全市場、提供形態別、
2026年~2031年(百万米ドル) 211
表117 南米アメリカ:道路安全市場、統合ソリューション別、
2021年~2025年(百万米ドル) 211
表118 南米アメリカ:道路安全市場、統合ソリューション別、
2026年~2031年(百万米ドル) 211
表119 北米:道路安全市場、スタンドアロンソリューション別、
2021年~2025年(百万米ドル) 212
表120 北米:道路安全市場、スタンドアロン型ソリューション別、
2026年~2031年(百万米ドル) 212
表121 北米:道路安全市場、サービス別、
2021年~2025年(百万米ドル) 212
表 122 南米アメリカ:道路安全市場、サービス別、
2026–2031年(百万米ドル) 212
表 123 南米アメリカ:道路安全市場、専門サービス別、
2021–2025年 (百万米ドル) 213
表124 北米:道路安全市場、専門サービス別、
2026年~2031年(百万米ドル) 213
表125 南米アメリカ:道路安全市場、マネージドサービス別、
2021年~2025年(百万米ドル) 213
表126 南米アメリカ:道路安全市場、マネージドサービス別、
2026年~2031年 (百万米ドル) 213
表127 北米:道路安全市場、取締りの種類別、
2021年~2025年(百万米ドル) 214
表128 南米アメリカ:道路安全市場、取締りの種類別、
2026年~2031年(百万米ドル) 214
表129 南米アメリカ:道路安全市場、用途別、
2021年~2025年(百万米ドル) 214
表130 南米アメリカ:道路安全市場、用途別、
2026年~2031年(百万米ドル) 215
表131 南米アメリカ:道路安全市場、エンドユーザー別、
2021年~2025年(百万米ドル) 215
表132 南米アメリカ:道路安全市場、エンドユーザー別、
2026年~2031年(百万米ドル) 215
表133 北米:道路安全市場、国別、
2021年~2025年(百万米ドル) 216
表134 北米:道路安全市場、国別、
2026年~2031年(百万米ドル) 216
表135 アメリカ:道路安全市場、提供形態別、2021年~2025年(百万ドル) 216
表136 アメリカ:道路安全市場、 提供形態別、2026年~2031年(百万ドル) 217
表137 アメリカ:道路安全市場、ソリューション別、2021年~2025年(百万ドル) 217
表138 アメリカ:道路安全市場、ソリューション別、 2026–2031年(百万ドル) 217
表139 アメリカ:道路安全市場、統合ソリューション別、
2021–2025年(百万ドル) 217
表140 アメリカ:道路安全市場、統合ソリューション別、
2026–2031年(百万ドル) 218
表141 アメリカ:道路安全市場、単独ソリューション別、
2021–2025年(百万ドル) 218
表142 アメリカ:道路安全市場、スタンドアロン型ソリューション別、
2026年~2031年(百万ドル) 218
表143 アメリカ:道路安全市場、サービス別、2021年~2025年(百万ドル) 218
表144 アメリカ:道路安全市場、サービス別、2026年~2031年 (百万ドル) 219
表145 アメリカ:道路安全市場、専門サービス別、
2021–2025年(百万ドル) 219
表146 アメリカ:道路安全市場、専門サービス別、
2026 –2031年(ドル) 219
表147 アメリカ:道路安全市場、マネージドサービス別、2021年~2025年(ドル) 219
表148 アメリカ:道路安全市場、マネージドサービス別、2026年~2031年 (百万米ドル) 220
表149 アメリカ:道路安全市場、執行種類別、2021年~2025年(百万ドル) 220
表150 アメリカ:道路安全市場、執行種類別、2026年~2031年(百万ドル) 220
表 151 アメリカ:道路安全市場、用途別、2021年~2025年(百万ドル) 220
表 152 アメリカ:道路安全市場、用途別、2026年~2031年(百万ドル) 221
表 153 アメリカ:道路安全市場、エンドユーザー別、2021–2025年(百万ドル) 221
表 154 アメリカ:道路安全市場、エンドユーザー別、2026–2031年(百万ドル) 221
表155 カナダ:道路安全市場、提供形態別、2021年~2025年(百万米ドル) 222
表156 カナダ:道路安全市場、提供形態別、2026年~2031年(百万米ドル) 222
表157 カナダ:道路安全市場、ソリューション別、2021年~2025年(百万米ドル) 222
表158 カナダ:道路安全市場、ソリューション別、2026年~2031年(百万米ドル) 223
表159 カナダ:道路安全市場、統合ソリューション別、
2021年~2025年(百万米ドル) 223
表160 カナダ:道路安全市場、統合ソリューション別、
2026年~2031年(百万米ドル) 223
表161 カナダ:道路安全市場、単独ソリューション別、
2021年~2025年(百万米ドル) 223
表162 カナダ:道路安全市場、スタンドアロン型ソリューション別、
2026年~2031年(百万米ドル) 224
表 163 カナダ:道路安全市場、サービス別、2021年~2025年(百万米ドル) 224
表 164 カナダ:道路安全市場、サービス別、2026年~2031年(百万米ドル) 224
表 165 カナダ:道路安全市場、専門サービス別、
2021年~2025年(百万米ドル) 224
表166 カナダ:道路安全市場、専門サービス別、
2026年~2031年(百万米ドル) 225
表167 カナダ:道路安全市場、マネージドサービス別、
2021年~2025年(百万米ドル) 225
表168 カナダ:道路安全市場、マネージドサービス別、
2026年~2031年(百万米ドル) 225
表169 カナダ:道路安全市場、取締りの種類別、
2021年~2025年(百万米ドル) 225
表 170 カナダ:道路安全市場、取締りの種類別、
2026–2031年(百万米ドル) 226
表 171 カナダ:道路安全市場、用途別、2021–2025年(百万米ドル) 226
表172 カナダ:道路安全市場、用途別、2026年~2031年(百万米ドル) 226
表173 カナダ: 道路安全市場、エンドユーザー別、2021年~2025年(百万米ドル) 227
表174 カナダ:道路安全市場、エンドユーザー別、2026年~2031年(百万米ドル) 227
表175 ヨーロッパ:道路安全市場、提供形態別、2021–2025年(百万米ドル) 228
表176 ヨーロッパ:道路安全市場、提供形態別、2026年~2031年(百万米ドル) 228
表177 ヨーロッパ:道路安全市場、ソリューション別、2021年~2025年(百万米ドル) 228
表178 ヨーロッパ: 交通安全市場、ソリューション別、2026–2031年(百万米ドル) 229
表179 ヨーロッパ:交通安全市場、統合ソリューション別、
2021–2025年(百万米ドル) 229
表180 ヨーロッパ:道路安全市場、統合ソリューション別、
2026年~2031年(百万米ドル) 229
表181 ヨーロッパ:道路安全市場、単独ソリューション別、
2021年~2025年(百万米ドル) 229
表182 ヨーロッパ:道路安全市場、スタンドアロン型ソリューション別、
2026年~2031年(百万米ドル) 230
表183 ヨーロッパ:交通安全市場、サービス別、2021年~2025年(百万米ドル) 230
表184 ヨーロッパ:交通安全市場、サービス別、 2026年~2031年(百万米ドル) 230
表185 ヨーロッパ:道路安全市場、専門サービス別、
2021年~2025年(百万米ドル) 230
表186 ヨーロッパ:道路安全市場、専門サービス別、
2026年~ 2031年(百万米ドル) 231
表187 ヨーロッパ:道路安全市場、マネージドサービス別、
2021年~2025年(百万米ドル) 231
表188 ヨーロッパ:交通安全市場、マネージドサービス別、
2026年~2031年(百万米ドル) 231
表189 ヨーロッパ:交通安全市場、取締りの種類別、
2021年~2025年(百万米ドル) 231
表190 ヨーロッパ:交通安全市場、取締りの種類別、
2026年~2031年(百万米ドル) 232
表191 ヨーロッパ:交通安全市場、用途別、2021年~2025年(百万米ドル) 232
表192 ヨーロッパ:交通安全市場、用途別、2026–2031年(百万米ドル) 232
表193 ヨーロッパ:交通安全市場、エンドユーザー別、2021–2025年(百万米ドル) 233
表194 ヨーロッパ: 道路安全市場、エンドユーザー別、2026年~2031年(百万米ドル) 233
表195 ヨーロッパ:道路安全市場、国別、2021年~2025年(百万米ドル) 233
表196 ヨーロッパ:道路安全市場、 国別、2026年~2031年(百万米ドル) 234
表197 英国:道路安全市場、提供形態別、2021年~2025年(百万米ドル) 234
表198 英国:交通安全市場、提供形態別、2026–2031年(百万米ドル) 235
表199 英国:交通安全市場、ソリューション別、2021–2025年 (百万米ドル) 235
表200 英国:道路安全市場、ソリューション別、2026年~2031年(百万米ドル) 235
表 201 英国:交通安全市場、統合ソリューション別、
2021年~2025年(百万米ドル) 235
表 202 英国:交通安全市場、統合ソリューション別、
2026年~2031年(百万米ドル) 236
表203 英国:道路安全市場、スタンドアロン型ソリューション別、
2021年~2025年(百万米ドル) 236
表204 英国:道路安全市場、スタンドアロン型ソリューション別、
2026年~2031年(百万米ドル) 236
表205 英国:道路安全市場、サービス別、2021年~2025年(百万米ドル) 236
表206 英国:道路安全市場、サービス別、2026年~2031年(百万米ドル) 237
表 207 英国:道路安全市場、専門サービス別、
2021–2025年(百万米ドル) 237
表 208 英国:道路安全市場、専門サービス別、
2026–2031年(百万米ドル) 237
表209 英国:交通安全市場、マネージドサービス別、2021年~2025年(百万米ドル) 237
表210 英国:交通安全市場、マネージドサービス別、2026年~2031年 (百万米ドル) 238
表211 英国:交通安全市場、取締りの種類別、2021年~2025年(百万米ドル) 238
表212 英国:交通安全市場、取締りの種類別、2026年~2031年(百万米ドル) 238
表213 英国:交通安全市場、用途別、 2021年~2025年(百万米ドル) 238
表214 英国:交通安全市場、用途別、2026年~2031年(百万米ドル) 239
表215 英国:道路安全市場、エンドユーザー別、2021–2025年(百万米ドル) 239
表216 英国:道路安全市場、エンドユーザー別、2026–2031年 (百万米ドル) 239
表 217 ドイツ:道路安全市場、提供形態別、2021–2025年(百万米ドル) 240
表 218 ドイツ:交通安全市場、提供内容別、2026–2031年(百万米ドル) 240
表 219 ドイツ:交通安全市場、ソリューション別、2021–2025年(百万米ドル) 240
表220 ドイツ:交通安全市場、ソリューション別、2026年~2031年(百万米ドル) 241
表221 ドイツ:交通安全市場、統合ソリューション別、
2021–2025年(百万米ドル) 241
表222 ドイツ:交通安全市場、統合ソリューション別、
2026–2031年(百万米ドル) 241
表223 ドイツ:交通安全市場、スタンドアロンソリューション別 、
2021–2025年(百万米ドル) 241
表224 ドイツ:道路安全市場、スタンドアロン型ソリューション別、
2026–2031年(百万米ドル) 242
表 225 ドイツ:道路安全市場、サービス別、2021–2025年(百万米ドル) 242
表 226 ドイツ:道路安全市場、サービス別、2026–2031年(百万米ドル) 242
表 227 ドイツ:道路安全市場、専門サービス別、
2021年~2025年(百万米ドル) 242
表228 ドイツ:道路安全市場、専門サービス別、
2026年~2031年(百万米ドル) 243
表229 ドイツ:道路安全市場、マネージドサービス別、
2021年~2025年(百万米ドル) 243
表230 ドイツ:道路安全市場、マネージドサービス別、
2026–2031年(百万米ドル) 243
表231 ドイツ: 交通安全市場、取り締まりの種類別、
2021年~2025年(百万米ドル) 243
表232 ドイツ:交通安全市場、取り締まりの種類別、
2026年~2031年(百万米ドル) 244
表233 ドイツ:道路安全市場、用途別、2021年~2025年(百万米ドル) 244
表234 ドイツ:道路安全市場、用途別、2026年~2031年(百万米ドル) 244
表235 ドイツ:道路安全市場、エンドユーザー別、2021年~2025年(百万米ドル) 245
表236 ドイツ:道路安全市場、エンドユーザー別、2026年~2031年(百万米ドル) 245
表237 フランス:交通安全市場、提供サービス別、2021年~2025年(百万米ドル) 246
表238 フランス:交通安全市場、提供サービス別、2026年~2031年(百万米ドル) 246
表239 フランス:交通安全市場、提供形態別、2021年~2025年(百万米ドル) 246
表240 フランス:交通安全市場、提供形態別、2026年~2031年(百万米ドル) 246
表241 フランス:交通安全市場、統合ソリューション別、
2021年~2025年(百万米ドル) 247
表242 フランス:交通安全市場、統合ソリューション別、
2026年~2031年(百万米ドル) 247
表243 フランス:道路安全市場、スタンドアロン型ソリューション別、
2021年~2025年(百万米ドル) 247
表244 フランス:道路安全市場、スタンドアロン型ソリューション別、
2026年~2031年(百万米ドル) 247
表245 フランス:道路安全市場、サービス別、2021年~2025年(百万米ドル) 248
表246 フランス:道路安全市場、サービス別、2026年~2031年(百万米ドル) 248
表247 フランス:道路安全市場、専門サービス別、
2021年~2025年(百万米ドル) 248
表248 フランス:道路安全市場、専門サービス別、
2026年~2031年(百万米ドル) 248
表249 フランス:交通安全市場、マネージドサービス別、
2021年~2025年(百万米ドル) 249
表250 フランス:交通安全市場、マネージドサービス別、
2026年~2031年(百万米ドル) 249
表251 フランス:交通安全市場、取締りの種類別、
2021年~2025年(百万米ドル) 249
表252 フランス:交通安全市場、取締りの種類別、
2026年~2031年(百万米ドル) 249
表 253 フランス:交通安全市場、用途別、2021年~2025年(百万米ドル) 250
表 254 フランス:交通安全市場、用途別、2026年~2031年(百万米ドル) 250
表255 フランス:交通安全市場、エンドユーザー別、2021年~2025年(百万米ドル) 251
表256 フランス:交通安全市場、エンドユーザー別、2026年~2031年(百万米ドル) 251
表 257 イタリア:交通安全市場、提供形態別、2021年~2025年(百万米ドル) 252
表 258 イタリア:交通安全市場、提供形態別、2026年~2031年(百万米ドル) 252
表 259 イタリア:交通安全市場、ソリューション別、2021年~2025年(百万米ドル) 252
表260 イタリア:交通安全市場、ソリューション別、2026年~2031年(百万米ドル) 252
表261 イタリア:交通安全市場、統合ソリューション別、
2021年~2025年(百万米ドル) 253
表 262 イタリア:交通安全市場、統合ソリューション別、
2026–2031年(百万米ドル) 253
表 263 イタリア:交通安全市場、単独ソリューション別、
2021–2025年(百万米ドル) 253
表 264 イタリア:道路安全市場、スタンドアロン型ソリューション別、
2026–2031年(百万米ドル) 253
表 265 イタリア:交通安全市場、サービス別、2021年~2025年(百万米ドル) 254
表 266 イタリア: 交通安全市場、サービス別、2026年~2031年(百万米ドル) 254
表267 イタリア:交通安全市場、専門サービス別、
2021年~2025年(百万米ドル) 254
表268 イタリア:交通安全市場、専門サービス別、
2026年~2031年(百万米ドル) 254
表269 イタリア:交通安全市場、マネージドサービス別、2021年~2025年(百万米ドル) 255
表 270 イタリア:交通安全市場、マネージドサービス別、2026–2031年(百万米ドル) 255
表 271 イタリア:交通安全市場、取締りの種類別、
2021–2025年(百万米ドル) 255
表272 イタリア:交通安全市場、取締りの種類別、
2026年~2031年(百万米ドル) 255
表273 イタリア:交通安全市場、用途別、2021年~2025年(百万米ドル) 256
表274 イタリア:交通安全市場、用途別、2026年~2031年(百万米ドル) 256
表275 イタリア:交通安全市場、エンドユーザー別、2021年~2025年(百万米ドル) 257
表276 イタリア:交通安全市場、エンドユーザー別、2026年~2031年(百万米ドル) 257
表 277 スペイン:道路安全市場、提供形態別、2021–2025年(百万米ドル) 258
表 278 スペイン: 道路安全市場、提供形態別、2026年~2031年(百万米ドル) 258
表279 スペイン:道路安全市場、ソリューション別、2021年~2025年(百万米ドル) 258
表280 スペイン: 交通安全市場、ソリューション別、2026年~2031年(百万米ドル) 258
表281 スペイン:交通安全市場、統合ソリューション別、
2021年~2025年(百万米ドル) 259
表282 スペイン:道路安全市場、統合ソリューション別、
2026年~2031年(百万米ドル) 259
表 283 スペイン:道路安全市場、スタンドアロン型ソリューション別、
2021–2025年(百万米ドル) 259
表 284 スペイン: 交通安全市場、スタンドアロン型ソリューション別、
2026年~2031年(百万米ドル) 259
表285 スペイン:交通安全市場、サービス別、2021年~2025年(百万米ドル) 260
表286 スペイン:道路安全市場、サービス別、2026–2031年(百万米ドル) 260
表287 スペイン:道路安全市場、専門サービス別、
2021–2025年 (百万米ドル) 260
表 288 スペイン:道路安全市場、専門サービス別、
2026–2031年(百万米ドル) 260
表 289 スペイン:道路安全市場、マネージドサービス別、
2021–2025年(百万米ドル) 261
表290 スペイン:交通安全市場、マネージドサービス別、
2026年~2031年(百万米ドル) 261
表291 スペイン:交通安全市場、取締りの種類別、
2021年~2025年(百万米ドル) 261
表 292 スペイン:交通安全市場、取締りの種類別、
2026–2031年(百万米ドル) 261
表 293 スペイン:道路安全市場、用途別、2021年~2025年(百万米ドル) 262
表 294 スペイン:道路安全市場、用途別、2026年~2031年(百万米ドル) 262
表295 スペイン:交通安全市場、エンドユーザー別、2021年~2025年(百万米ドル) 263
表296 スペイン:交通安全市場、エンドユーザー別、2026年~2031年(百万米ドル) 263
表297 ヨーロッパその他地域:道路安全市場、提供サービス別、
2021年~2025年(百万米ドル) 264
表298 ヨーロッパその他地域:道路安全市場、提供サービス別、
2026年~2031年(百万米ドル) 264
表299 ヨーロッパその他地域:交通安全市場、提供形態別、
2021年~2025年(百万米ドル) 264
表300 ヨーロッパその他地域:交通安全市場、提供形態別、
2026年~2031年(百万米ドル) 264
表 301 ヨーロッパその他地域:道路安全市場、統合ソリューション別、
2021–2025年(百万米ドル) 265
表 302 ヨーロッパその他地域:交通安全市場、統合ソリューション別、
2026–2031年(百万米ドル) 265
表 303 ヨーロッパその他地域:交通安全市場、スタンドアロンソリューション別、
2021–2025年 (百万米ドル) 265
表304 ヨーロッパその他地域:道路安全市場、スタンドアロン型ソリューション別、
2026–2031年(百万米ドル) 266
表305 ヨーロッパその他地域:道路安全市場(サービス別)、
2021年~2025年(百万米ドル) 266
表306 ヨーロッパその他地域:道路安全市場(サービス別)、
2026年~2031年(百万米ドル) 266
表307 ヨーロッパその他地域:道路安全市場、専門サービス別、
2021年~2025年(百万米ドル) 266
表 308 ヨーロッパその他地域:交通安全市場、専門サービス別、
2026–2031年(百万米ドル) 267
表 309 ヨーロッパその他地域:交通安全市場、マネージドサービス別、
2021 –2025年(百万米ドル) 267
表310 ヨーロッパその他地域:道路安全市場、マネージドサービス別、
2026–2031年(百万米ドル) 267
表311 ヨーロッパその他地域:道路安全市場、取締り種類別、
2021–2025年(百万米ドル) 267
表312 ヨーロッパその他地域:交通安全市場、取り締まりの種類別、
2026–2031年(百万米ドル) 268
表313 ヨーロッパその他地域:道路安全市場、用途別、
2021–2025年(百万米ドル) 268
表314 ヨーロッパその他地域:道路安全市場、用途別、
2026–2031年(百万米ドル) 268
表315 ヨーロッパその他地域:道路安全市場、エンドユーザー別、
2021年~2025年(百万米ドル) 269
表 316 ヨーロッパその他地域:道路安全市場、エンドユーザー別、
2026–2031年(百万米ドル) 269
表 317 アジア太平洋地域:道路安全市場、提供形態別、2021–2025年(百万米ドル) 271
表318 アジア太平洋地域:道路安全市場、提供形態別、2026–2031年(百万米ドル) 271
表319 アジア太平洋地域:道路安全市場、ソリューション別、2021–2025年 (百万米ドル) 271
表 320 アジア太平洋地域:交通安全市場、提供形態別、2026年~2031年(百万米ドル) 271
表 321 アジア太平洋地域:交通安全市場、ソリューション別、
2021年~2025年 (百万米ドル) 272
表 322 アジア太平洋地域:道路安全市場、統合ソリューション別、
2026–2031年(百万米ドル) 272
表 323 アジア太平洋地域:道路安全市場、スタンドアロンソリューション別、
2021年~2025年(百万米ドル) 272
表324 アジア太平洋地域:道路安全市場、スタンドアロンソリューション別、
2026年~2031年(百万米ドル) 273
表325 アジア太平洋地域: 道路安全市場、サービス別、2021–2025年(百万米ドル) 273
表326 アジア太平洋地域:道路安全市場、サービス別、2026–2031年(百万米ドル) 273
表327 アジア太平洋地域: 専門サービス別道路安全市場、
2021–2025年(百万米ドル) 273
表328 アジア太平洋地域:専門サービス別道路安全市場、
2026–2031年(百万米ドル) 274
表329 アジア太平洋地域:道路安全市場(マネージドサービス別)、
2021–2025年(百万米ドル) 274
表330 アジア太平洋地域:道路安全市場(マネージドサービス別)、
2026–2031年(百万米ドル) 274
表331 アジア太平洋地域:道路安全市場、取締りの種類別、
2021年~2025年(百万米ドル) 274
表332 アジア太平洋地域: 交通安全市場、執行種類別、
2026年~2031年(百万米ドル) 275
表333 アジア太平洋地域:交通安全市場、用途別、
2021年~2025年(百万米ドル) 275
表334 アジア太平洋地域:道路安全市場、用途別、
2026–2031年(百万米ドル) 275
表335 アジア太平洋地域:道路安全市場、エンドユーザー別、2021–2025年(百万米ドル) 276
表 336 アジア太平洋地域:道路安全市場、エンドユーザー別、2026–2031年(百万米ドル) 276
表 337 アジア太平洋地域:道路安全市場、国別、2021年~2025年(百万米ドル) 276
表338 アジア太平洋地域:道路安全市場、国別、2026年~2031年(百万米ドル) 277
表 339 中国:道路安全市場、提供サービス別、2021–2025年(百万米ドル) 277
表 340 中国:道路安全市場、提供サービス別、2026–2031年(百万米ドル) 277
表 341 中国:道路安全市場、提供形態別、2021年~2025年(百万米ドル) 278
表342 中国:道路安全市場、提供形態別、2026年~2031年(百万米ドル) 278
表 343 中国:道路安全市場、ソリューション別、
2021–2025年(百万米ドル) 278
表 344 中国:道路安全市場、統合ソリューション別、
2026–2031年(百万米ドル) 278
表345 中国:道路安全市場、スタンドアロン型ソリューション別、
2021年~2025年(百万米ドル) 279
表346 中国:道路安全市場、スタンドアロン型ソリューション別、
2026年~2031年 (百万米ドル) 279
表347 中国:道路安全市場、サービス別、2021年~2025年(百万米ドル) 279
表 348 中国:道路安全市場、サービス別、2026年~2031年(百万米ドル) 279
表 349 中国:道路安全市場、専門サービス別、
2021年~2025年 (百万米ドル) 279
表350 中国:道路安全市場、専門サービス別、
2026–2031年(百万米ドル) 280
表 351 中国:道路安全市場、マネージドサービス別、
2021–2025年(百万米ドル) 280
表 352 中国:道路安全市場、マネージドサービス別、
2026–2031年 (百万米ドル) 280
表353 中国:道路安全市場、取り締まりの種類別、
2021年~2025年 (百万米ドル) 280
表 354 中国:道路安全市場、執行の種類別、
2026–2031年(百万米ドル) 281
表 355 中国:道路安全市場、用途別、2021年~2025年(百万米ドル) 281
表356 中国:道路安全市場、用途別、2026年~2031年(百万米ドル) 281
表 357 中国:道路安全市場、エンドユーザー別、2021年~2025年(百万米ドル) 282
表 358 中国:道路安全市場、エンドユーザー別、2026年~2031年(百万米ドル) 282
表359 日本:道路安全市場、提供サービス別、2021年~2025年(百万米ドル) 283
表360 日本:道路安全市場、提供サービス別、2026年~2031年 (百万米ドル) 283
表 361 日本:交通安全市場、提供形態別、2021–2025年(百万米ドル) 283
表 362 日本:交通安全市場、提供形態別、2026–2031年(百万米ドル) 283
表363 日本:道路安全市場、統合ソリューション別、
2021年~2025年(百万米ドル) 284
表364 日本:交通安全市場、統合ソリューション別、
2026年~2031年(百万米ドル) 284
表365 日本:交通安全市場、単体ソリューション別、
2021年~2025年(百万米ドル) 284
表366 日本:道路安全市場、スタンドアロン型ソリューション別、
2026年~2031年(百万米ドル) 284
表367 日本:道路安全市場、サービス別、2021年~2025年(百万米ドル) 285
表368 日本:交通安全市場、サービス別、2026年~2031年(百万米ドル) 285
表369 日本:交通安全市場、専門サービス別、
2021年~2025年(百万米ドル) 285
表370 日本:道路安全市場、専門サービス別、
2026年~2031年(百万米ドル) 285
表371 日本:道路安全市場、マネージドサービス別、
2021年~2025年 (百万米ドル) 286
表372 日本:交通安全市場、マネージドサービス別、
2026年~2031年(百万米ドル) 286
表 373 日本:交通安全市場、取締りの種類別、
2021年~2025年(百万米ドル) 286
表 374 日本:交通安全市場、取締りの種類別、
2026年~2031年(百万米ドル) 286
表 375 日本:道路安全市場、用途別、2021年~2025年(百万米ドル) 287
表 376 日本:道路安全市場、用途別、2026年~2031年(百万米ドル) 287
表 377 日本:道路安全市場、エンドユーザー別、2021年~2025年(百万米ドル) 288
表 378 日本:道路安全市場、エンドユーザー別、2026年~2031年(百万米ドル) 288









