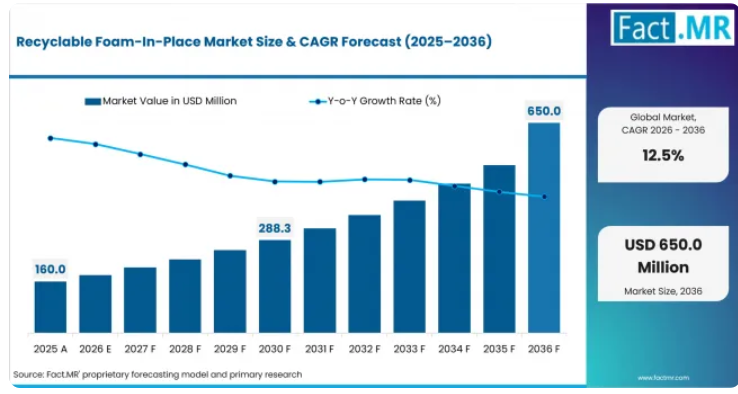
リサイクル可能なフォーム・イン・プレイス市場の成長を支える重要な数値とは何でしょうか?
2036年までに4億5,000万米ドルの絶対的な市場機会が見込まれており、ドイツ、米国、中国が牽引役となります。
- 市場の需要を牽引する要因
- サステナビリティ目標の達成に向け、リサイクル可能な包装材料の採用が進んでいます。
- Eコマースの成長により、保護用包装ソリューションへの需要が引き続き高まっています。
- 包装に関する規制により、リサイクル可能な材料の使用が促進されています。
- メーカー各社は、包装廃棄物の削減と循環性の向上を目指しています。
- 分析対象の主要セグメント
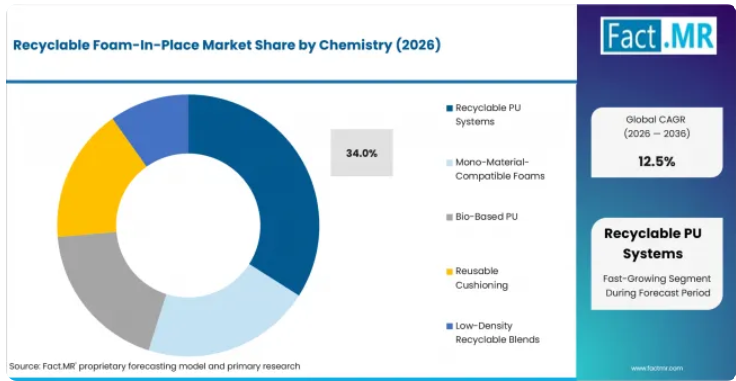
- 化学組成別:リサイクル可能なPUシステムは、優れた緩衝性能とリサイクル性の向上により、2026年には34.0%のシェアを占めると予想されます。
- 包装システム別:オンデマンドディスペンシングシステムは、材料の無駄を削減し、包装効率を向上させるため、2026年には37.0%のシェアを占めると予測されています。
- 最終用途別:輸送用保護包装への需要が高いため、2026年にはエレクトロニクス分野が28.0%のシェアを占めると予想されます。
- 購入者タイプ別:大規模な包装ニーズがあるため、2026年にはOEMが33.0%のシェアを占めると予測されています。
- 地域別:ドイツは2036年まで年平均成長率(CAGR)13.4%を記録すると予測されています。
- Fact.MRのアナリスト見解
- Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「リサイクル可能なフォーム・イン・プレイス(FIP)システムは、持続可能な包装戦略の重要な要素になりつつあります。企業は、製品の保護とリサイクル可能性、および廃棄物削減の目標とのバランスが取れた包装ソリューションを、ますます優先するようになっています。」
- 戦略的示唆
- リサイクル可能な素材の革新と循環型包装ソリューションに注力してください。
- Eコマースおよび産業用包装のユーザーとのパートナーシップを拡大してください。
- 材料消費を削減する包装システムに投資する。
- リサイクル適合性とサステナビリティ認証を強化する。
リサイクル可能なフォーム・イン・プレイス・システムは、包装作業中に製品の周囲にカスタマイズされた保護クッションを形成します。これらのソリューションは、製品の保護を向上させると同時に、企業が包装廃棄物を削減し、リサイクル目標の達成を支援します。
ドイツは、強力な循環型経済の取り組みと持続可能な包装への投資に支えられ、2036年まで年平均成長率(CAGR)13.4%を記録すると予測されています。米国では、ECおよび産業用包装需要の拡大により、年平均成長率(CAGR)13.0%で拡大すると予想されます。中国では、包装の近代化が加速するにつれ、CAGR 12.7%で成長すると予測されています。日本では、製造および電子機器の包装用途を牽引役として、CAGR 12.1%で成長すると見込まれています。韓国は、持続可能な包装システムの採用拡大により、2036年まで年平均成長率(CAGR)11.8%を記録すると予想されます。
リサイクル可能なフォーム・イン・プレイス市場は、セグメント別にどのように分類されますか?
リサイクル可能なPUシステムが34.0%で首位を占め、OEMが33.0%で続きます。
どの化学技術が主流となっていますか?
2026年には、リサイクル可能なPUシステムが34.0%のシェアを占めています。
リサイクル可能なPUシステムは、優れたクッション性と衝撃吸収性を備えているため、主流となっています。これらの素材は、壊れやすい製品を保護すると同時に、包装の持続可能性に関する目標の達成にも貢献します。メーカーがこれらのシステムを好む理由は、設備の変更を最小限に抑えつつ、既存の包装工程に組み込める点にあります。ダウ社とグルッポ・フィオリ社は、部品を分解することなく使用済み自動車からポリウレタンフォームを回収し、脱重合および化学リサイクルに適した廃棄物ストリームを生成する画期的なプロセスを発表しました。この革新技術は、ポリウレタンのクローズドループ型循環経済を支え、新たなポリウレタン用途に向けた再生ポリオールの製造を可能にします。[1]
どの包装システムが主流となるのでしょうか?
オンデマンドディスペンシングシステムは、2026年に37.0%のシェアを占める見込みです。
オンデマンドディスペンシングシステムは、必要な時にのみカスタムクッション材を生成するため、最大のシェアを占めています。このアプローチにより、包装廃棄物が削減され、材料の利用効率が向上します。シールド・エア社はベスト・バイ社と提携し、BUBBLE WRAP® 高リサイクル率バブルクッション、リサイクル素材を使用した膨張式エアピロー、リサイクル可能な紙製郵送用封筒など、リサイクル素材の含有率が高い包装ソリューションを導入しました。[2]
どの最終用途産業が主流となるでしょうか?
2026年には、エレクトロニクス業界が28.0%のシェアで首位を占めます。
エレクトロニクス業界は、依然として最大の用途セグメントです。これは、繊細な機器が輸送や保管中に高度な保護を必要とするためです。フォーム・イン・プレイス包装は、製品の移動や衝撃による損傷を防ぐのに役立ちます。メーカーは、従来の保護包装に代わるリサイクル可能な代替品をますます求めています。製品の価値や損傷防止の要件が、引き続きこの技術の採用を後押ししています。
どの購入者タイプが主流ですか?
2026年にはOEMが33.0%のシェアを占めます。
OEMが最大のシェアを占める理由は、国内外への流通向けに大量の完成品を梱包しているためです。製品の保護は、サプライチェーン全体を通じて依然として重要な要件となっています。多くのOEMが、持続可能性への取り組みを支援し、環境への影響を低減するために、リサイクル可能な梱包ソリューションを採用しています。ボレアリス社は、ドイツのブルクハウゼン工場に、高溶融強度ポリプロピレン(HMS PP)の新たな生産ラインを建設するため、1億ユーロ以上の投資を発表しました。この拡張により、軽量かつ高性能な発泡用途に使用される完全リサイクル可能な発泡材料「Daploy™ HMS PP」の生産能力が3倍に拡大され、2026年下半期の稼働開始が予定されています。[3]
リサイクル可能なフォーム・イン・プレイスの需要を加速させている要因と、その障壁となっている要因は何でしょうか?
主な成長要因は、リサイクル可能かつ循環型である包装ソリューションへの需要の高まりです。企業は、包装廃棄物の削減と環境パフォーマンスの向上を求める圧力にさらされています。包装廃棄物を対象とした規制が、リサイクル可能素材の採用を後押ししています。
また、Eコマースの成長に伴い、持続可能性の目標を支援できる保護用包装システムへの需要も高まっています。SEE社は、IPPE 2024において、CRYOVAC®生分解性オーバーラップトレイを発売しました。これは、既存の食品加工ラインで稼働できるように設計された、初のバイオベースの産業用生分解性タンパク質包装トレイです。このトレイには、再生可能な木材セルロース由来のUSDA認定バイオベース樹脂が含まれており、従来のEPS発泡体包装に代わる持続可能な代替品として開発されました。[4]
ブランドオーナーは、企業の環境目標に沿った包装ソリューションをますます求めています。主な制約要因は、従来の保護用包装材料に比べてコストが高いことです。一部の再生可能な配合材料は、依然として従来の代替品よりも高価なままです。また、特定の地域におけるリサイクルインフラの制限も、導入率に影響を与える可能性があります。地域のリサイクルシステムとの互換性は、依然として重要な考慮事項です。Storopack社は、B成分に83%以上の認証済みバイオベース炭素含有量を有するポリウレタン製包装用発泡体「FOAMplus® 7008-BIO」を発売しました。この発泡体は、すべてのFOAMplus® フォーム・イン・プレイス・システムに対応しており、化石由来材料への依存度を低減しつつ、同等の保護性能を発揮します。[5]
リサイクル可能なフォーム・イン・プレイスの最大の機会はどこにあるのでしょうか?
電子機器の梱包:電子機器メーカーは、リサイクル可能性の目標を支援する保護梱包材への需要を拡大し続けています。
Eコマースの大型・壊れやすい商品:オンライン小売業者は、複雑な物流ネットワークを通じて出荷される大型で壊れやすい製品向けの保護ソリューションを必要としています。
医療機器:医療機器サプライヤーは、厳格な製品保護基準を維持しつつ、リサイクル可能な緩衝システムを採用しています。
産業用機器:産業用機械および部品メーカーは、高価値製品向けのカスタマイズされた保護梱包材を必要としています。
リサイクル可能なフォーム・イン・プレイスの導入が最も急速に進んでいる国はどこでしょうか?
ドイツ 13.4%、米国 13.0%、中国 12.7%、日本 12.1%、韓国 11.8%
地域別分析に基づき、リサイクル可能なフォーム・イン・プレイス市場は、北米、西ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカに区分されています。
なぜドイツはリサイクル可能なフォーム・イン・プレイス市場をリードしているのでしょうか?
循環型経済政策と持続可能な包装への投資に支えられ、年平均成長率(CAGR)は13.4%
ドイツでは、リサイクル可能な包装や廃棄物削減の取り組みに対する強力な規制上の支援により、2036年まで年平均成長率(CAGR)13.4%を記録すると予測されています。メーカー各社は、従来の保護用包装をリサイクル可能な代替品に置き換える動きを加速させています。工業製品の輸出業者や電子機器メーカーは、持続可能な包装システムへの投資を続けています。また、需要は、整備されたリサイクルインフラや循環型経済の目標によっても支えられています。
米国における成長の原動力は何でしょうか?
eコマースおよび産業用包装の需要に牽引され、CAGRは13.0%
オンライン小売活動や産業向け出荷が拡大し続ける中、米国では年平均成長率(CAGR)13.0%を記録すると予想されています。企業は、製品の保護を維持しつつ廃棄物を削減する包装ソリューションを求めています。大手メーカーや物流事業者は、持続可能性への取り組みを支援するため、リサイクル可能なフォームシステムを採用しています。特に、電子機器および産業機器セクターにおいて需要が堅調です。包装の自動化への投資も、市場の成長を支え続けています。
中国ではどのように採用が拡大しているのでしょうか?
製造業の成長と包装の近代化に支えられ、CAGRは12.7%
中国では、製造活動の急速な拡大と近代的な包装技術の採用増加により、2036年までに年平均成長率(CAGR)12.7%で成長すると予測されています。輸出志向型産業は、持続可能性の目標に沿った保護包装ソリューションを求めています。電子機器および家電メーカーは、依然としてフォーム・イン・プレイス包装システムの主要な利用者です。包装廃棄物の削減を目的とした政府の取り組みも、導入を後押ししています。
日本における需要を支える要因は?
年平均成長率(CAGR)12.1%:電子機器および精密機器の包装が牽引
日本では、電子機器および精密製造業界からの堅調な需要により、2036年までに年平均成長率(CAGR)12.1%を記録すると予想されています。高付加価値製品において、製品の保護は依然として重要な要件です。メーカー各社は、環境性能を向上させるため、リサイクル可能な素材の採用をますます進めています。包装効率と廃棄物削減は、依然として重要な購入要因となっています。
なぜ韓国は重要な市場なのでしょうか?
11.8%のCAGR、技術製造および輸出活動に支えられて
韓国では、電子機器および技術メーカーが持続可能な包装ソリューションの採用を拡大しているため、2036年まで年平均成長率(CAGR)11.8%で成長すると予測されています。輸出志向型産業では、輸送中の製品を確実に保護する必要があります。リサイクル可能なフォーム・イン・プレイス・システムは、企業が包装性能と環境目標のバランスを取るのに役立ちます。また、包装の革新への投資増加も需要を支えています。
リサイクル可能なフォーム・イン・プレイス市場を牽引しているのはどの企業でしょうか?
シールド・エア、プレギス、ストロパック、BASF、ダウは、保護包装に関する専門知識と素材の革新を通じて市場をリードしています。
この市場は、リサイクル性と包装効率に焦点を当てた競争が特徴となっています。サプライヤー各社は、製品の保護性能を維持しつつ循環性を高める発泡システムの開発を続けています。エレクトロニクス分野は、主要企業にとって依然として最大のビジネスチャンスとなっています。また、企業は、破損防止が依然として極めて重要な医療機器やEコマース向け包装用途への展開も進めています。
リサイクルシステムとの材料の互換性は、主要な購入判断要因になりつつあります。エンドユーザーは、保護性能を損なうことなく持続可能性の目標を支援する包装ソリューションをますます好むようになっています。シールド・エア社とプレギス社は、幅広い保護包装製品群とグローバルな流通ネットワークを通じて、強固な地位を維持しています。ストロパック社はカスタマイズされた発泡体包装システムを通じて事業拡大を続けており、コベストロ社はリサイクル可能な素材の開発を通じてイノベーションを推進しています。
2036年までの競争は、リサイクル可能な素材の性能、包装自動化との互換性、および循環型経済への対応能力にかかっています。環境への影響を抑えつつ強力な保護性能を提供するサプライヤーは、市場での地位をさらに強めるものと予想されます。
主要な企業はどの会社でしょうか?
- Sealed Air
- Pregis
- Storopack
- Dow
- Covestro
市場はどのように分類されていますか?
- 化学的特性別
- リサイクル可能なPUシステム
- 単一素材対応フォーム
- バイオベースPU
- 再利用可能な緩衝材
- 低密度リサイクル可能ブレンド
- 包装システム別
- オンデマンドディスペンシング
- 現場成形
- バッグ・イン・プレイス
- リターナブル緩衝材
- カスタム機器統合システム
- 用途別
- 電子機器
- 家電
- 工業用部品
- 医療機器
- 航空宇宙用スペアパーツ
- Eコマース・重量物
- 購入者タイプ別
- OEM
- 物流事業者
- 受託包装業者
- 包装加工業者
- 販売代理店
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 西ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- アジア太平洋
- オーストラリア
- 中国
- インド
- 日本
- ラテンアメリカ
- チリ
- ブラジル
- ペルー
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- UAE
- 北米
目次
主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
調査方法論
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証および監査証跡
市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- バイヤージャーニー
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
世界市場分析および予測(2021年~2036年)
- 過去市場規模(価値)(百万米ドル)の分析、2021年から2025年
- 現在および将来の市場規模(価値)(百万米ドル)の予測、2026年から2036年
- 前年比成長傾向分析
- 絶対的な市場機会(金額)分析
世界市場の価格分析、2021年から2036年
化学組成別世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- 化学組成別過去市場規模(百万米ドル)分析、2021年~2025年
- 化学組成別現在および将来の市場規模(百万米ドル)分析および予測、2026年~2036年
- リサイクル可能なPUシステム
- 単一素材互換性のあるフォーム
- バイオベースPU
- 再利用可能な緩衝材
- 低密度リサイクル可能ブレンド
- 化学組成別前年比成長傾向分析(2021年~2025年)
- 化学組成別絶対額市場機会分析(2026年~2036年)
包装システム別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 包装システム別 過去市場規模(百万米ドル)分析(2021年~2025年)
- 包装システム別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
- オンデマンドディスペンシング
- 成形インプレイス
- バッグインプレイス
- リターナブル緩衝材
- カスタム機器統合システム
- 包装システム別前年比成長傾向分析(2021年~2025年)
- 包装システム別絶対額市場機会分析(2026年~2036年)
最終用途別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 最終用途別、2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 最終用途別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 電子機器
- 家電
- 工業用部品
- 医療機器
- 航空宇宙用スペアパーツ
- Eコマース向け重量貨物
- 最終用途別前年比成長傾向分析(2021年~2025年)
- 最終用途別絶対額市場機会分析(2026年~2036年)
購入者タイプ別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 購入者タイプ別 過去市場規模(百万米ドル)分析、2021年から2025年
- 購入者タイプ別 現在および将来の市場規模(百万米ドル)分析および予測、2026年から2036年
- OEM
- 物流事業者
- 受託包装業者
- 包装加工業者
- 販売代理店
- 購入者タイプ別前年比成長傾向分析(2021年~2025年)
- 購入者タイプ別絶対額市場機会分析(2026年~2036年)
地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析(2021年~2025年)
- 地域別現在の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去値:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(予測値:百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- メキシコ
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 主なポイント
ラテンアメリカ市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 主なポイント
西ヨーロッパ市場分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)予測、2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 主なポイント
東ヨーロッパの市場分析および予測(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル) 市場分類別予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパのその他
- 化学物質別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 化学物質別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 主なポイント
東アジア市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 化学物質別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 化学物質別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 主なポイント
南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場分類別市場規模(百万米ドル)予測:2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 主なポイント
中東・アフリカ市場分析および予測(国別)
- 市場分類別過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 化学物質別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 国別
- 市場魅力度分析
- 国別
- 化学物質別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 主なポイント
主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 化学物質別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 化学組成別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 化学組成別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 化学組成別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- インド
- 価格分析
- 市場シェア分析、2025年
- 化学組成別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 化学組成別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 化学物質別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 化学物質別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 化学物質別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 化学成分別
- 包装システム別
- 最終用途別
- 購入者タイプ別
市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 化学物質別
- 包装システム別
- 最終用途別
- 購入者タイプ別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- シールド・エア
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- プレギス
- ストロパック
- ダウ
- コベストロ
- シールド・エア
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:化学種別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:包装システム別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:最終用途別世界市場規模(百万米ドル)予測、2021年~2036年
- 表5:購入者タイプ別世界市場規模(百万米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表7:化学分野別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:包装システム別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:最終用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表10:購入者タイプ別北米市場規模(百万米ドル)予測、2021年~2036年
- 表11:国別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表12:化学分野別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表13:ラテンアメリカ市場規模(百万米ドル)の予測(包装システム別、2021年~2036年)
- 表14:ラテンアメリカ市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表15:ラテンアメリカ市場規模(百万米ドル)の予測(購入者タイプ別、2021年~2036年)
- 表16:西ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表17:西ヨーロッパの市場規模(百万米ドル)の化学分野別予測、2021年~2036年
- 表18:西ヨーロッパの市場規模(百万米ドル)の包装システム別予測、2021年~2036年
- 表19:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表20:西ヨーロッパの市場規模(百万米ドル)の購入者タイプ別予測、2021年~2036年
- 表21:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表22:東ヨーロッパの市場規模(百万米ドル)の化学分野別予測、2021年~2036年
- 表23:東ヨーロッパの市場規模(百万米ドル)の予測(包装システム別、2021年~2036年)
- 表24:東ヨーロッパの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表25:東ヨーロッパの市場規模(百万米ドル)の予測(購入者タイプ別、2021年~2036年)
- 表26:東アジアの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表27:東アジアの市場規模(百万米ドル)の化学分野別予測、2021年~2036年
- 表28:東アジアの市場規模(百万米ドル)の包装システム別予測、2021年~2036年
- 表29:東アジアの市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表30:東アジアの市場規模(百万米ドル)の購入者タイプ別予測、2021年~2036年
- 表31:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測、2021年~2036年
- 表32:南アジア・太平洋地域の市場規模(百万米ドル)の化学分野別予測、2021年~2036年
- 表33:南アジア・太平洋地域の市場規模(百万米ドル)の包装システム別予測、2021年~2036年
- 表34:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表35:南アジア・太平洋地域の市場規模(百万米ドル)の購入者タイプ別予測(2021年~2036年)
- 表36:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表37:中東・アフリカの市場規模(百万米ドル)の化学分野別予測(2021年~2036年)
- 表38:中東・アフリカの市場規模(百万米ドル)の包装システム別予測(2021年~2036年)
- 表39:中東・アフリカ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表40:中東・アフリカ市場規模(百万米ドル)の購入者タイプ別予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年の化学種別による世界市場シェアおよびBPS分析
- 図4:2026年~2036年の化学種別による世界市場の前年比成長率比較
- 図5:化学種別の世界市場魅力度分析
- 図6:包装システム別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:包装システム別の世界市場前年比成長率比較(2026年~2036年)
- 図8:包装システム別世界市場の魅力度分析
- 図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:最終用途別の世界市場の魅力度分析
- 図12:購入者タイプ別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図13:購入者タイプ別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:購入者タイプ別の世界市場の魅力度分析
- 図15:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図22:東アジア市場の追加収益機会(ドルベース)、2026年~2036年
- 図23:南アジア・太平洋市場の追加収益機会(ドルベース)、2026年~2036年
- 図24:中東・アフリカ市場の追加収益機会(ドルベース)、2026年~2036年
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における化学分野別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における化学分野別の前年比成長率比較(2026年~2036年)
- 図28:化学分野別北米市場の魅力度分析
- 図29:包装システム別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:包装システム別北米市場の前年比成長率比較(2026年~2036年)
- 図31:包装システム別北米市場の魅力度分析
- 図32:北米市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場における用途別前年比成長率の比較(2026年~2036年)
- 図34:最終用途別北米市場の魅力度分析
- 図35:購入者タイプ別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:購入者タイプ別北米市場の前年比成長率比較(2026年~2036年)
- 図37:購入者タイプ別北米市場の魅力度分析
- 図38:ラテンアメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図39:ラテンアメリカ市場における化学種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図40:ラテンアメリカ市場における化学種別前年比成長率の比較(2026年~2036年)
- 図41:化学分野別ラテンアメリカ市場の魅力度分析
- 図42:包装システム別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図43:包装システム別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図44:包装システム別 ラテンアメリカ市場の魅力度分析
- 図45:最終用途別 ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:最終用途別 ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:最終用途別ラテンアメリカ市場の魅力度分析
- 図48:購入者タイプ別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:購入者タイプ別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:購入者タイプ別ラテンアメリカ市場の魅力度分析
- 図51:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における化学分野別市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における化学分野別の前年比成長率比較(2026年~2036年)
- 図54:化学分野別 西ヨーロッパ市場の魅力度分析
- 図55:包装システム別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図56:包装システム別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図57:包装システム別 西ヨーロッパ市場の魅力度分析
- 図58:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図60:西ヨーロッパ市場における用途別市場魅力度分析
- 図61:西ヨーロッパ市場における購入者タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における購入者タイプ別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における購入者タイプ別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における化学分野別市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における化学分野別の前年比成長率比較(2026年~2036年)
- 図67:化学分野別 東欧市場の魅力度分析
- 図68:包装システム別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図69:包装システム別 東欧市場の前年比成長率比較(2026年~2036年)
- 図70:包装システム別 東欧市場の魅力度分析
- 図71:最終用途別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図72:最終用途別 東欧市場の前年比成長率比較(2026年~2036年)
- 図73:東欧市場における最終用途別の市場魅力度分析
- 図74:東欧市場における購入者タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図75:東欧市場における購入者タイプ別の前年比成長率比較(2026年~2036年)
- 図76:東欧市場における購入者タイプ別の市場魅力度分析
- 図77:東アジア市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における化学分野別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における化学分野別の前年比成長率比較(2026年~2036年)
- 図80:東アジア市場における化学分野別の市場魅力度分析
- 図81:東アジア市場における包装システム別の市場シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場における包装システム別の前年比成長率比較(2026年 ~2036年
- 図83:包装システム別 東アジア市場の魅力度分析
- 図84:最終用途別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:最終用途別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場における最終用途別の市場魅力度分析
- 図87:東アジア市場における購入者タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における購入者タイプ別の前年比成長率比較(2026年~2036年)
- 図89:東アジア市場における購入者タイプ別の魅力度分析
- 図90:南アジア・太平洋市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における化学種別の市場シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における化学種別の前年比成長率比較(2026年~2036年)
- 図93:化学分野別 南アジア・太平洋市場の魅力度分析
- 図94:包装システム別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図95:包装システム別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図96:南アジア・太平洋市場における包装システム別の市場魅力度分析
- 図97:南アジア・太平洋市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図99:南アジア・太平洋市場における最終用途別の市場魅力度分析
- 図100:南アジア・太平洋市場における購入者タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における購入者タイプ別の前年比成長率比較(2026年~2036年)
- 図102:南アジア・太平洋市場における購入者タイプ別の市場魅力度分析
- 図103:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における化学分野別市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における化学分野別前年比成長率の比較(2026年~2036年)
- 図106:化学分野別の中東・アフリカ市場の魅力度分析
- 図107:包装システム別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図108:包装システム別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図109:包装システム別の中東・アフリカ市場の魅力度分析
- 図110:最終用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図111:最終用途別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図113:中東・アフリカ市場における購入者タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における購入者タイプ別の前年比成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場における購入者タイプ別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









