主なポイント
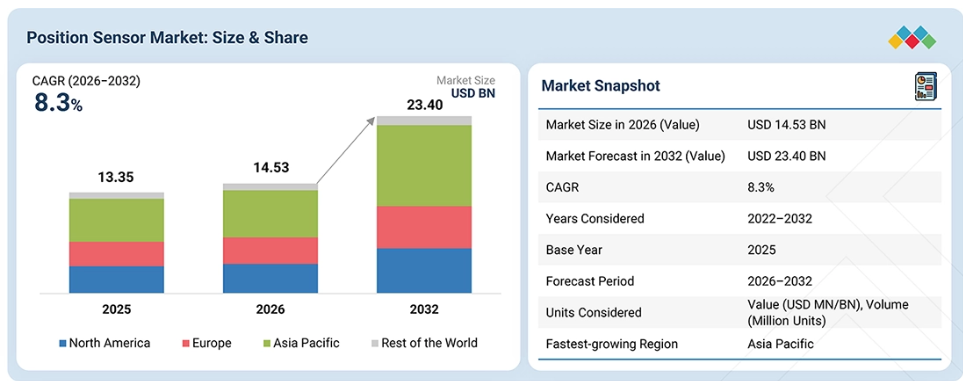
地域別に見ると、2025年の位置センサー市場において、アジア太平洋地域が金額ベースで最大のシェア(約42.5%)を占めました。
タイプ別では、3Dセンサーセグメントは、予測期間中に年平均成長率(CAGR)14.4%を記録すると見込まれています。
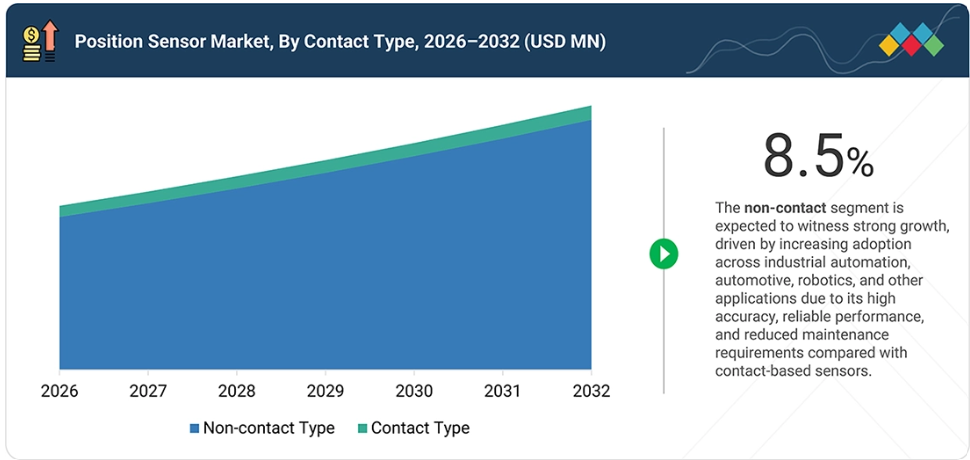
接触方式別では、非接触型セグメントは、2026年から2032年にかけて年平均成長率(CAGR)約8.5%を記録すると見込まれています。
信号出力別では、デジタルセグメントは、予測期間中に年平均成長率(CAGR)約8.9%を示すと見込まれています。
接続方式別では、有線セグメントが予測期間中に高い成長率を記録すると見込まれています。
技術別では、誘導式セグメントが予測期間中に高い成長率を記録すると見込まれています。
用途別では、工作機械セグメントが予測期間中に高い成長率を記録すると見込まれています。
エンドユーザー産業別では、自動車セグメントが2032年に最大の市場シェアを獲得すると見込まれています。
ハネウェル・インターナショナル、TDK株式会社、STマイクロエレクトロニクス、アンフェノール社、およびSICK AGは、強力な市場プレゼンス、幅広いセンシング製品ポートフォリオ、ならびに磁気、ホール効果、誘導、光学、3D、非接触、およびデジタル位置検出技術における高度な能力により、位置センサー市場の主要プレイヤーとして位置づけられています。これらの企業のソリューションは、自動車、産業オートメーション、ロボティクス、航空宇宙・防衛、ヘルスケア、エレクトロニクスといった幅広い分野のアプリケーションに対応しており、特に高精度な位置測定、モーション制御、信頼性、およびシステム統合に重点を置いています。
NXPセミコンダクターズやレニショー(Renishaw plc)などは、世界的な位置センサー市場において、特に磁気式および角度位置検知、光学式および誘導式エンコーダ、ならびに高精度モーション制御ソリューションといった専門的な位置検知アプリケーション分野での強力な存在感を通じて、その存在を際立たせています。
自動車、製造、航空宇宙・防衛、医療、エレクトロニクス、包装の各分野において、産業オートメーション、ロボティクス、電気自動車、先進運転支援システム(ADAS)、スマート製造への投資が増加するにつれ、位置センサー市場は大幅に成長すると予想されています。さらに、高精度な位置測定、リアルタイムのモーション制御、機器の信頼性、および自動化された運用に対する需要の高まりが、市場の成長を後押ししています。ハネウェル、TDK、STマイクロエレクトロニクス、アンフェノール、SICK、インフィニオン・テクノロジーズといった主要企業による製品革新や戦略的開発、特に3D、磁気、誘導、非接触、およびデジタル位置検出技術の進歩が、高付加価値アプリケーションにおける採用をさらに促進しています。
顧客の顧客に影響を与えるトレンドと変革
高度な3D位置検知、誘導式および磁気式技術、デジタル信号出力、非接触検知、有線接続は、自動車、産業オートメーション、ロボティクス、航空宇宙・防衛、ヘルスケア、およびエレクトロニクス分野のアプリケーションを変革しています。これらの革新により、高精度な位置測定、リアルタイムの動作フィードバック、高い信頼性、機械的摩耗の低減、およびシステム性能の向上が可能になります。
3Dホール効果センシング、TMRセンサー、小型化された検知素子、デジタルインターフェース、およびスマートセンシング技術の進歩により、精度、耐ノイズ性、および制御システムとの統合性が向上しています。自動車OEM、産業用メーカー、ロボットメーカー、その他のエンドユーザーが、EV、ADAS、アクチュエータ、モーター、自動化機械、精密機器向けに高度な位置センサーをますます採用するにつれ、これらの技術は、より高付加価値なセンシングソリューションへの移行と、世界の位置センサー市場の持続的な成長を支えています。
市場の動向
推進要因:インダストリー4.0技術の導入拡大
インダストリー4.0技術の導入は、位置センサー市場の成長を牽引する重要な要因です。インダストリー4.0は、自動化、データ分析、およびコネクティビティに重点を置き、機械と作業者が連携して生産を最適化するスマートファクトリーの実現を目指しています。
制約要因:高い所有コスト
位置センサー市場は、製造の複雑さやコスト上昇圧力により、いくつかの制約に直面しています。位置センサーは、磁石、検知ロッド、電子部品用ハウジング、LED、コネクタなど、さまざまな部品を使用して製造されており、これらはすべて異なるサプライヤーから調達されています。
機会:IoTデバイスへの位置センサーの統合
IoTデバイスへの位置センサーの統合は、さまざまなアプリケーションにおけるイノベーションを促進し、自動化、セキュリティ、および効率性を向上させています。スマートホームにおいては、位置センサーが日常的な機能の自動化やユーザーの利便性向上において極めて重要な役割を果たしています。
課題:位置センサーの検知範囲、性能、精度における運用上の制限
既存の多くの位置・距離センサーは、性能や精度において大きな制限を抱えており、これが要求の厳しいアプリケーションでの実用性に影響を及ぼしています。主要な課題の一つは、一部のセンサーの検知範囲が限られていることであり、これにより、自動運転車や航空宇宙システムなど、長距離検知を必要とするタスクにおける有効性が制限されています。
市場エコシステム
位置センサーのエコシステムは、センサー部品サプライヤー、位置センサーメーカーおよびサプライヤー、システムインテグレーター、OEM、エンドユーザーで構成されており、位置測定およびモーションコントロールソリューションのための統合されたバリューチェーンを形成しています。部品サプライヤーは、センサーの製造に必要な検知素子、磁性材料、半導体、信号調整部品、コネクタ、その他の部品を供給しています。
一方、位置センサーメーカーは、多様な用途向けに、リニア、ロータリー、角度、磁気、誘導、ポテンショメトリック、ホール効果、光学、静電容量式、および非接触式のセンシングソリューションを開発しています。ハネウェル、TEコネクティビティ、センサタ・テクノロジーズ、SICK、TDK、バルーフ、AMETEKなどのメーカーやサプライヤーは、産業用および自動車用アプリケーションにおける先進的な位置検知技術の開発と導入を支援しています。
自動車OEM、産業用オートメーション企業、ロボットメーカー、航空宇宙・防衛機関、電子機器メーカー、医療機器プロバイダー、包装会社などのエンドユーザーが、自動車、製造、ロボット工学、航空宇宙、医療、その他の用途における位置センサーの需要を牽引しています。
市場セグメント
位置センサー市場(タイプ別)
3D位置センサーは、多軸にわたる精密な空間・動作測定を可能にする先進的なセンシング技術の採用拡大に後押しされ、最も高い年平均成長率(CAGR)を記録すると予想されています。正確かつリアルタイムな位置フィードバックを提供するその能力により、ロボット工学、産業オートメーション、自動車、医療、その他の先進的な用途において、その利用範囲が拡大しています。
位置センサー市場(接触方式別)
非接触型位置センサーは、機械的な接触なしに正確な位置測定が可能であり、摩耗やメンテナンスの負担を軽減できることから、最大の市場シェアを占めると推定されています。その信頼性、耐久性、および過酷な動作環境への適応性により、産業オートメーション、自動車、ロボット工学、航空宇宙、その他の用途において、広く採用が進んでいます。
位置センサー市場(信号出力別)
デジタル信号出力は、その高い精度、耐ノイズ性、および信頼性の高いデータ伝送により、市場シェアの大部分を占めると推定されています。制御システムとの容易な統合、リアルタイム監視機能、および自動化アプリケーションへの適性が、産業オートメーション、自動車、ロボット工学、およびその他の最終用途産業における採用を促進しています。
位置センサー市場:接続方式別
有線接続は、信頼性の高いデータ伝送、低遅延、および制御システムとの安定した通信により、位置センサー市場において引き続き重要な地位を維持すると予想されます。産業オートメーション、自動車、ロボット工学、製造分野での広範な利用により、一貫したリアルタイムの位置フィードバックが求められる場面での継続的な採用が後押しされています。
地域
予測期間中、アジア太平洋地域が世界の位置センサー市場で最も急速な成長を遂げる地域となる見込み
アジア太平洋地域の位置センサー市場は、産業オートメーションの急速な進展、自動車およびEV生産の拡大、ロボティクスの導入増加、ならびに製造およびエレクトロニクス分野における高精度センシングへの需要の高まりにより、成長を続けています。中国、日本、韓国、インドは、強固な製造基盤、スマートファクトリーへの投資、および自動車、産業オートメーション、ロボティクス、エレクトロニクス用途における先進的な位置センサーの導入拡大を通じて、需要を牽引しています。
位置センサー市場の規模、シェア、および動向:企業評価マトリックス
位置センサー市場の評価マトリックスにおいて、ハネウェル(STAR)は、磁気式、ホール効果式、レゾルバ、ポテンショメータ、近接式、およびSMART位置センサーからなる幅広い製品ポートフォリオを通じてその地位を強化しており、産業、輸送、航空宇宙の各分野における正
確な直線、角度、および回転位置の測定をサポートしています。非接触センシング、高精度フィードバック、堅牢な動作、および機械的摩耗の低減に重点を置く同社の取り組みは、信頼性の高いモーション制御と機器性能が求められるアプリケーションを支えています。SICK(新興リーダー)は、非接触位置センサー、変位測定技術、モーションコントロールソリューションを含む位置・測定センサーのポートフォリオを通じて、その地位を強化しています。同社のセンサーは、精密な位置決め、機械の自動化、ロボットの誘導、品質監視、プロセス制御をサポートしており、IO-Linkや高度な光学測定技術などにより、自動化された製造環境への統合を支援しています。
主要な市場プレイヤー
Honeywell International (US)
TDK Corporation (Japan)
STMicroelectronics (Switzerland)
Amphenol Corp. (US)
SICK AG (Germany)
TE Connectivity (Ireland)
Texas Instrument Inc. (US)
Analog Devices Inc. (US)
CTS Corporation (US)
Infineon Technologies AG (Germany)
最近の動向
2026年5月:TDKは、高速アナログ正弦波・余弦波出力と迷走磁界補償機能を備えた位置センサー「HAL 3025 Fast Hall」を発売しました。このセンサーは、EVのパワートレイン、ステアリング、ブレーキシステムなどの高速モーター制御用途向けに設計されており、安全性が極めて重要な用途に対応するASIL D準拠の仕様を備えています。
2026年2月:STマイクロエレクトロニクスは、NXPのMEMSセンサー事業の買収を完了し、自動車の安全および産業用アプリケーションにおけるセンサー機能を拡充しました。この取引により、STのMEMSポートフォリオおよび自動車・産業用センシングアプリケーション向けの技術力が強化されました。
2026年1月:ハネウェルは、モーションおよび位置センシングアプリケーションを網羅した最新のセンシングソリューション資料を公開し、産業用センシングのポートフォリオを拡充しました。同社のポートフォリオには、産業用および輸送用アプリケーションにおける正確な動きや位置の検出を実現する、磁気式位置センサー、近接センサー、レゾルバ、ポテンショメータが含まれています。
2025年7月:インフィニオン・テクノロジーズは、自動車、産業、民生用アプリケーションにおける高精度な位置検出をサポートする、第3世代の「XENSIV 3D」磁気ホール効果センサー・ファミリーを発売しました。このポートフォリオは、直線および角度位置測定、自動車制御、ペダルおよびバルブの位置検知などのアプリケーションを対象としています。
2025年5月:SICK社は、機械およびシステムの生産性を向上させると同時に、オートメーションシステムへの統合を容易にするよう設計された、次世代ANS/ANM58 PROFINETアブソリュートエンコーダを発表しました。この開発により、SICK社は産業用モーション制御および位置検知アプリケーションにおける地位をさらに強化しました。
1 はじめに 28
1.1 調査の目的 28
1.2 市場の定義 28
1.3 調査範囲 29
1.3.1 市場のセグメンテーションおよび地域範囲 29
1.3.2 対象期間 30
1.3.3 対象範囲および除外項目 30
1.4 対象通貨 31
1.5 対象単位 31
1.6 ステークホルダー 31
1.7 変更点の概要 32
2 エグゼクティブ・サマリー 33
2.1 市場のハイライトと主要な洞察 33
2.2 主要な市場参加者:戦略的展開のマッピング 36
2.3 位置センサー市場における破壊的トレンド 37
2.4 高成長セグメント 38
2.5 地域別概況:市場規模、成長率、および予測 39
3 プレミアムインサイト 40
3.1 位置センサー市場における事業者にとって魅力的な機会 40
3.2 位置センサー市場(タイプ別) 41
3.3 位置センサー市場(接点タイプ別) 41
3.4 位置センサー市場(信号出力別) 42
3.5 位置センサー市場(接続方式別) 42
3.6 位置センサー市場(技術別) 43
3.7 位置センサー市場(用途別) 43
3.8 位置センサー市場(最終用途産業別) 44
3.9 北米における位置センサー市場(最終用途産業別
および国別) 44
3.10 位置センサー市場(国別) 45
4 市場概要 46
4.1 はじめに 46
4.2 市場の動向 46
4.2.1 推進要因 46
4.2.1.1 インダストリー4.0技術の採用拡大 46
4.2.1.2 自動車業界における位置センサーの需要増加 47
4.2.1.3 航空宇宙・防衛分野における位置センサーの導入拡大 47
4.2.2 制約要因 48
4.2.2.1 高い所有コスト 48
4.2.3 機会 49
4.2.3.1 IoTデバイスへの位置センサーの統合 49
4.2.3.2 ロボット工学および自動化技術の急速な進歩 49
4.2.4 課題 50
4.2.4.1 位置センサーの測定範囲、性能、精度における運用上の制限 50
4.3 未充足ニーズと未開拓分野 51
4.4 相互に関連する市場とセクター横断的な機会 52
4.5 ティア1/2/3の主要企業による戦略的動き 53
5 業界動向 55
5.1 はじめに 55
5.2 ポーターの5つの力分析 55
5.2.1 競争の激しさ 56
5.2.2 供給者の交渉力 56
5.2.3 購入者の交渉力 57
5.2.4 代替品の脅威 57
5.2.5 新規参入の脅威 57
5.3 マクロ経済の見通し 57
5.3.1 はじめに 57
5.3.2 GDPの推移と予測 57
5.3.3 世界の製造業の動向 59
5.3.4 世界の自動車および電気自動車産業の動向 59
5.4 サプライチェーン分析 60
5.5 エコシステム分析 61
5.6 価格分析 62
5.6.1 位置センサーの平均販売価格の推移、
タイプ別、2022年~2025年 63
5.6.2 位置センサーの平均販売価格の推移、
地域別、2022年~2025年 64
5.7 貿易分析 65
5.7.1 輸入シナリオ(HSコード9031) 65
5.7.2 輸出シナリオ(HSコード9031) 66
5.8 主要な会議およびイベント(2026年~2027年) 67
5.9 顧客の事業に影響を与えるトレンド/ディスラプション 67
5.10 投資および資金調達のシナリオ 68
5.11 ケーススタディ分析 69
5.12 米国関税の影響 – 位置センサー市場 70
5.12.1 はじめに 70
5.12.2 主な関税率 70
5.12.3 価格への影響分析 71
5.12.4 国・地域への影響 72
5.12.4.1 米国 72
5.12.4.2 欧州 72
5.12.4.3 アジア太平洋地域 73
5.12.5 最終用途産業への影響 73
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 75
6.1 主要技術 75
6.1.1 誘導型センシング 75
6.1.2 ホール効果 75
6.1.3 補完技術 76
6.1.3.1 IoT接続 76
6.1.3.2 エッジコンピューティング 76
6.1.4 関連技術 76
6.1.4.1 LiDAR 76
6.2 特許分析 79
6.2.1 特許分析 80
6.3 AIが位置センサー市場に与える影響 82
6.3.1 主なAI活用事例と市場の可能性 82
6.3.2 位置センサーOEMが採用しているベストプラクティス 83
6.3.3 位置センサー市場におけるAI導入に関するケーススタディ 83
6.3.4 相互連携・関連するエコシステムと市場プレイヤーへの影響
84
6.3.5 AI統合型位置センサーの導入に対する顧客の準備状況 84
7 規制環境 86
7.1 規制機関、政府機関、およびその他の組織 86
7.2 業界標準 88
7.2.1 IEC 61326-1 88
7.2.2 ANSI/ISA-75.25.01 88
7.2.3 IEC 60947-5-2 88
7.2.4 EN 61496-1 88
7.2.5 NEMA ICS 5 89
7.2.6 IEC 60947-5-6 89
8 顧客環境と購買行動 90
8.1 意思決定プロセス 90
8.2 主要なステークホルダーと購入基準 91
8.2.1 購買プロセスにおける主要なステークホルダー 91
8.2.2 購入基準 92
8.3 導入の障壁と社内の課題 92
8.4 さまざまなエンドユーザーの満たされていないニーズ 93
9 タイプ別位置センサー市場 95
9.1 はじめに 96
9.2 リニアセンサー 98
9.2.1 産業オートメーションにおける高精度位置フィードバックへの需要の高まりが導入を後押し 98
9.2.2 リニアエンコーダ 101
9.2.2.1 光学式リニアエンコーダ 101
9.2.2.2 磁気式リニアエンコーダ 101
9.2.2.3 誘導式リニアエンコーダ 102
9.2.2.4 静電容量式リニアエンコーダ 102
9.2.3 リニア可変差動トランス(LVDT) 102
9.2.4 磁歪センサー 103
9.2.5 リニアポテンショメータ 103
9.2.6 レーザー位置センサー 103
9.3 ロータリーセンサー 104
9.3.1 業界を問わず高精度な回転測定に対する需要の高まりが、セグメントの成長を後押し 104
9.3.2 ロータリーエンコーダ 107
9.3.2.1 光学式ロータリーエンコーダ 107
9.3.2.2 磁気式ロータリーエンコーダ 107
9.3.2.3 機械式ロータリーエンコーダ 108
9.3.2.4 静電容量式ロータリーエンコーダ 108
9.3.3 ロータリーポテンショメータ 108
9.3.4 可変差動変圧器 109
9.3.5 レゾルバ 109
9.4 近接センサー 109
9.4.1 自動車および産業用途での利用拡大がセグメントの成長を促進 109
9.5 光電センサー 112
9.5.1 自動車および食品加工業界における自動物体検出の需要の高まりが市場を牽引 112
9.5.2 反射型センサー 115
9.5.3 透過型センサー 116
9.5.4 拡散型センサー 117
9.6 3Dセンサー 1189.6.1 空間認識および物体検出における3Dセンサーの採用拡大が、セグメントの成長を促進 1189.6.2 TOF センサー 1219.6.3 ステレオビジョンセンサー 1229.6.4 構造化光センサー 12210 接触方式別位置センサー市場 12310.1 はじめに 12410.2 非接触型 12510.2.1 過酷な環境下における耐久性が高く、メンテナンスの手間が少ない位置検出技術への需要の高まりが市場を牽引 12510.3 接触型 12610.3. 1 市場成長を支える、高精度位置測定におけるコスト効率に優れた接触型センサーの継続的な利用 12611 信号出力別位置センサー市場 12811.1 はじめに 12911.2 デジタル 13011.2.1 インダストリー4.0の導入により、デジタル出力型位置センサーの需要が加速 13011.3 アナログ 13111.3.1 連続的な位置フィードバックの必要性が、アナログ位置センサーの需要を急増させる 13112 技術別位置センサー市場 13412.1 はじめに 13512.2 静電容量式 13612.2.1 高精度測定およびタッチ式デバイスへの需要の高まりが市場成長に寄与 13612.3 誘導式 13712.3. 1 自動車および産業用オートメーション分野における堅牢な位置検知への高い需要が市場の成長を支えています 13712.4 光学式 13912.4.1 ロボット工学、3Dスキャン、および精密用途での採用拡大が市場 の成長を促進 13912.5 磁気式 14012.5.1 自動車システムにおけるスロットル制御への利用拡大が、セグメントの成長を促進 14012.6 超音波式 14112.6.1 自動車、産業、および包装用途での導入が増加し、セグメントの成長を支えています 14112.7 圧電式 14312.7.1 航空宇宙および医療業界からの需要増加を見込む高感度・高速応答性 14313 接続方式別位置センサー市場 14513.1 はじめに 14613.2 有線 14713.2.1 ミッションクリティカルおよび産業用アプリケーションにおける位置検知をサポートし、導入を加速する能力 14713.3 無線 14813.3.1 IIoTおよびスマートファクトリーへの傾倒が需要を押し上げる 14814 用途別位置センサー市場 15014.1 はじめに 15114.2 工作機械 15214.2.1 製造業における自動化と高精度化の需要の高まりが市場成長を牽引 15214.3 ロボティクス 15314.3.1 産業用ロボットおよび協働ロボットの導入拡大が需要を後押し 15314.4 モーションシステム 15414.4.1 自動化製造ラインにおける高精度なモーション制御への需要の高まりが市場を牽引 15414.5 マテリアルハンドリング機器 15614.5.1 活況を呈するEコマースおよび物流セクターが需要を加速させる 15614.6 試験装置 15714.6.1 より高い精度とリアルタイム測定機能を備えた試験装置への需要が高まり、市場を活性化 15714.7 その他の用途 15815 最終用途産業別ポジショニングセンサー市場 15915.1 はじめに 16015.2 製造業 16115.2.1 産業オートメーションおよびロボティクスの進歩が位置センサーの需要を急増させる 16115.2.2 ロボティクス 16415.2.3 組立ラインの自動化
16415.2.4 品質管理および検査 16415.3 自動車 16515.3.1 自動運転車への需要拡大が成長の機会を創出 16515.3.2 エンジン管理システム 16715.3.3 トランスミッションシステム 16815.3.4 安全・セキュリティシステム 16815.3.5 インフォテインメントシステム 16815.3.6 先進運転支援システム 168 15.4 航空宇宙・防衛 16915.4.1 市場の成長を促進する、航空宇宙用途における高精度位置検知の需要の高まり 16915.4.2 飛行制御システム 17215.4.3 航法システム 17215.4.4 兵器システム 17315.4.5 無人航空機 17315.4.6 宇宙機システム 17315.5 パッケージング 17315.5.1 市場を牽引する、高度な包装機械への需要の高まり 17315.5.2 自動包装ライン 17515.5.3 ラベリングシステム 17615.5.4 仕分けシステム 17615.6 ヘルスケア 17615.6.1 市場成長を加速させる低侵襲手術およびロボット支援手術の普及拡大 17615.6.2 医療用画像診断装置 17915.6.3 患者モニタリングシステム 17915.6.4 手術器具 18015.6.5 診断機器 18015.7 民生用電子機器 18015.7.1 市場成長を支えるスマートウェアラブルへの需要の高まり 18015.7.2 スマートフォンおよびタブレット 18315.7.3 ゲーム機 18415.7.4 ウェアラブルデバイス 18415.7.5 VRデバイス 18415.7.6 ホームオートメーションシステム 18515.8 その他の最終用途産業 18515.8.1 農業 18715.8.2 エネルギー・電力 18815.8.3 電気通信 18816 地域別位置センサー市場 18916.1 はじめに 19016.2 北米 19116.2.1 米国 19316.2.1.1 自動車および航空宇宙分野における位置センサーの需要拡大が市場の成長を加速 19316.2.2 カナダ 19316.2.2.1 自動車メーカーによるADASおよび自動製造技術の採用拡大が市場を牽引 193 16.2.3 メキシコ 19416.2.3.1 急成長するエレクトロニクスおよび産業分野が市場の成長に寄与 19416.3 ヨーロッパ 19416.3.1 英国 19716.3.1.1 医療および自動車分野の発展、ならびに産業オートメーションの潜在力が成長の機会を創出 19716.3.2 ドイツ 19716.3.2.1 自動車用エレクトロニクス分野への多額の研究開発投資が需要を牽引 19716.3.3 フランス 19716.3.3.1 電気モビリティの拡大と航空宇宙製造への継続的な投資が市場成長を後押し 19716.3.4 イタリア 19816.3.4.1 有力な自動車メーカーの存在が市場成長に寄与 19816.3.5 その他の欧州諸国 19816.4 アジア太平洋地域 19816.4.1 中国 20116.4.1.1 需要を後押しする国内生産およびスマート製造への傾倒 20116.4.2 日本 20116.4.2.1 市場の成長を促進する急速な工業化と高度に発達したロボット工学および自動化技術 20116.4.3 韓国 20216.4.3.1 市場成長を加速させる、活況を呈するエレクトロニクスおよび半導体産業 20216.4.4 インド 20216.4.4.1 市場成長を後押しする、エレクトロニクスおよび消費財の顧客基盤の拡大 20216.4.5 その他のアジア太平洋地域 20216.5 その他の地域 20316.5.1 中東 20416.5.1.1 スマートシティおよびインフラ開発プロジェクトが成長の機会を創出 20416.5.1.2 GCC諸国 20516.5.1.3 その他の中東地域 20516.5.2 南米 20516.5.2.1 市場を牽引する再生可能エネルギープロジェクトへの投資の増加 20516.5.3 アフリカ 20616.5.3.1 市場の成長を促進する先進的な鉱山機械への需要の高まり 206 17 競争環境 20717.1 概要 20717.2 主要企業の競争戦略/勝つための鍵、2023年~2026年 20717.3 売上高分析、2021年~2025年 20917.4 市場シェア分析、2025年 21017.5 企業評価および財務指標 21217.6 ブランド比較 213
17.7 企業評価マトリックス:主要企業、2025年 21517.7.1 スター企業 21517.7.2 新興リーダー企業 21517.7.3 広範な展開を行う企業 21517.7.4 参入企業 21517.7.5 企業の事業展開:主要企業、2025年 21717.7.5.1 企業の事業展開 21717.7.5.2 地域別の事業展開 21817.7.5.3 事業形態別フットプリント 21917.7.5.4 コンタクトタイプ別フットプリント 22017.7.5.5 最終用途産業別フットプリント 22117.8 企業評価マトリックス:スタートアップ/中小企業、2025年 22217.8.1 先進的な企業 22217.8.2 対応力のある企業 22217.8.3 活力ある企業 22217.8.4 スタート地点 22217.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 22417.8.5.1 スタートアップ/中小企業の詳細リスト 22417.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 22417.9 競争シナリオ 22517.9.1 製品発売 22517.9.1.1 取引 22718 企業概要 22918.1 主要企業 22918.1.1 ハネウェル・インターナショナル社 22918.1.1.1 事業概要 22918.1.1.2 提供製品・ソリューション・サービス 23018.1.1.3 最近の動向 23218.1.1.3.1 新製品の発売 23218.1.1.3.2 契約実績 23218.1.1.4 MnMの見解 23318.1.1.4.1 主な強み/勝つための要素 23318.1.1.4.2 戦略的選択 23318.1.1.4.3 弱点および競合上の脅威 23318.1.2 TDK株式会社 23418.1.2.1 事業概要 23418.1.2.2 提供製品・ソリューション・サービス 23618.1.2.3 最近の動向 23718.1.2.3.1 新製品の発売 23718.1.2.3.2 事業拡大 23818.1.2.3.3 取引 23918.1.2.4 MnMの見解 23918.1.2.4.1 主な強み/勝因 23918.1.2.4.2 戦略的選択 23918.1.2.4.3 弱点および競合上の脅威 23918.1.3 STマイクロエレクトロニクス 24018.1.3.1 事業概要 24018.1.3.2 提供している製品・ソリューション・サービス 24118.1.3.3 最近の動向 24218.1.3.3.1 新製品の発売 24218.1.3.3.2 事業拡大 24318.1.3.4 MnMの見解 24318.1.3.4.1 主な強み/勝つための要素 24318.1.3.4.2 戦略的選択 24318.1.3.4.3 弱点および競合上の脅威 24318.1.4 AMPHENOL CORPORATION 24418.1.4.1 事業概要 24418.1.4.2 提供製品・ソリューション・サービス 24518.1.4.3 最近の動向 24818.1.4.3.1 新製品の発売 24818.1.4.3.2 取引 24918.1.4.4 MnMの見解 24918.1.4.4.1 主な強み/勝つための要素 24918.1.4.4.2 戦略的選択 24918.1.4.4.3 弱点および競合上の脅威 25018.1.5 SICK AG 25118.1.5.1 事業概要 25118.1.5.2 提供製品・ソリューション・サービス 25218.1.5.3 最近の動向 25318.1.5.3.1 新製品の発売 25318.1.5.3.2 事業拡大 25418.1.5.3.3 取引 25418.1.5.4 MnMの見解 25518.1.5.4.1 主な強み/勝つための要素 25518.1.5.4.2 戦略的選択 25518.1.5.4.3 弱みと競合上の脅威 25518.1.6 TE CONNECTIVITY 25618.1.6.1 事業概要 25618.1.6.2 提供製品・ソリューション・サービス 25718.1.6.3 最近の動向 25918.1.6.3.1 取引 25918.1.6.3.2 事業拡大 26018.1.7 テキサス・インスツルメンツ社 26118.1.7.1 事業概要 26118.1.7.2 提供している製品・ソリューション・サービス 26218.1.8 AMS-OSRAM AG 26518.1.8.1 事業概要 26518.1.8.2 提供している製品・ソリューション・サービス 26718.1.8.3 最近の動向 26818.1.8.3.1 新製品の発売 268
18.1.8.3.2 事業拡大 26918.1.9 ANALOG DEVICES, INC. 27018.1.9.1 事業概要 27018.1.9.2 提供している製品・ソリューション・サービス 27118.1.9.3 最近の動向 27218.1.9.3.1 新製品の発売 27218.1.10 CTS CORPORATION 27318.1.10.1 事業概要 27318.1.10.2 提供している製品・ソリューション・サービス 27418.1.10.3 最近の動向 27618.1.10.3.1 製品の発売 27618.1.10.3.2 取引 27618.1.11 インフィニオン・テクノロジーズAG 27718.1.11.1 事業概要 27718.1.11.2 提供している製品・ソリューション・サービス 27818.1.11.3 最近の動向 27918.1.11.3.1 新製品の発売 27918.1.12 MICROCHIP TECHNOLOGY INC. 28018.1.12.1 事業概要 28018.1.12.2 提供している製品・ソリューション・サービス 28118.1.12.3 最近の動向 28218.1.12.3.1 新製品の発売 28218.1.13 VISHAY INTERTECHNOLOGY, INC. 28318.1.13.1 事業概要 28318.1.13.2 提供している製品・ソリューション・サービス 28418.1.13.3 最近の動向 28618.1.13.3.1 新製品の発売 286 18.1.14 NOVOTECHNIK U.S. INC. 28718.1.14.1 事業概要 28718.1.14.2 提供している製品・ソリューション・サービス 28818.2 その他の主要企業 28918.2.1 BAUMER 28918.2.2 NXP SEMICONDUCTORS 29018.2.3 レニショー(RENISHAW PLC) 29118.2.4 アレグロ・マイクロシステムズ(ALLEGRO MICROSYSTEMS, INC.) 29218.2.5 フェニックス・センサーズ(PHOENIX SENSORS) 29318.2.6 バルフ・オートメーション(BALLUFF AUTOMATION) 29418.2.7 ペッペル+フックス SE 29518.2.8 センサー・ソリューションズ社 29618.2.9 アングスト+フィスター・センサーズ・アンド・パワー AG 29718.2.10 アクティブ・センサーズ 29818.2.11 ロックウェル・オートメーション 29919 調査方法論 30019.1 調査データ 30019.1.1 二次データ 30119.1.1.1 主要な二次情報源の一覧 30119.1.1.2 二次情報源からの主要データ 30119.1.2
一次データ 30219.1.2.1 一次インタビュー対象者一覧 30219.1.2.2 一次インタビューの内訳 30219.1.2.3 一次情報源からの主要データ 30319.1.2.4 主要な業界インサイト 30419.1.3 二次調査および一次調査 30419.2 市場規模の推計 30519.2.1 ボトムアップ・アプローチ 30519.2.1.1 ボトムアップ分析を用いた市場規模の算出手法(需要側) 30519.2.2 トップダウン・アプローチ 30619.2.2.1 トップダウン分析を用いた市場規模の算出手法(供給側) 30619.3 因子分析 30719.3.1 需要側分析 30719.3.2 供給側分析 30719.4 データの三角測量 30819.5 調査の前提条件 30919.6 調査の限界 30919.7 リスク評価 309
20 付録 310
20.1 KNOWLEDGESTORE:MARKETS AND MARKETSの購読ポータル 313
20.2 カスタマイズオプション 315
20.3 関連レポート 315
20.4 著者情報 316
表1 本レポートの対象範囲および除外項目 30
表2 位置センサー市場:変化の概要 32
表3 ティア1/2/3企業の主要な戦略的重点 54
表4 ポーターの5つの力分析による影響 55
表5 国別GDP変化率(2021年~2030年) 57
表6 位置センサー・エコシステムにおける企業の役割 62
表7 位置センサーの平均販売価格の推移(タイプ別、
2022年~2025年 (米ドル) 63
表8 地域別平均販売価格(2022年~2025年)(米ドル) 64
表9 HSコード9031に該当する製品の輸入データ(国別、
2021年~2025年)(百万米ドル) 65
表10 HSコード9031に該当する製品の輸出データ(国別)、
2021年~2025年(百万米ドル) 66
表11 主要な会議およびイベントの一覧、2026年~2027年 67
表12 複雑な取り付け状況における高精度な位置測定 69
表13 イーサネット/IPによるリニア位置センシングの変革 69
表14 効率的な自動種子処理システムのための、既存のPLCベース制御に統合された誘導式近接センサー 69
表15 米国による調整済み相互関税率 70
表16 位置センサー技術の変遷 77
表17 位置センサー市場:主要特許一覧(2022年~2024年) 80
表18 主なユースケースと市場の可能性 82
表19 企業のベストプラクティス:ユースケース 83
表20 位置センサー市場:AI導入に関するケーススタディ 83
表21 相互に関連する/隣接するエコシステムと市場プレイヤーへの影響 84
表22 北米:規制機関、政府機関、およびその他の組織 86
表23 欧州:規制機関、政府機関、
およびその他の組織 87
表24 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 87
表25 その他の地域:規制機関、政府機関、
およびその他の組織 88
表26 上位3つの最終用途産業におけるステークホルダーが位置センサーの購入プロセスに与える影響 91
表27 上位3つの最終用途産業における位置センサーの主な購入基準 92
表28 エンドユーザー別 位置センサー市場における未充足ニーズ 94
表29 2022年~2025年の位置センサー市場(タイプ別)(百万米ドル) 96
表30 2026年~2032年の位置センサー市場(タイプ別) (百万米ドル) 97
表31 2022年~2025年の位置センサー市場(タイプ別)(百万台) 97
表32 位置センサー市場:タイプ別、2026年~2032年(百万台) 97
表33 リニアセンサー市場:最終用途産業別、2022年~2025年(百万米ドル) 98
表34 リニアセンサー市場、最終用途産業別、2026年~2032年(百万米ドル) 99
表35 リニアセンサー市場、接点タイプ別、2022年~2025年(百万米ドル) 99
表36 リニアセンサー市場:接点タイプ別、2026年~2032年(百万米ドル) 99
表37 リニアセンサー市場:信号出力別、2022年~2025年(百万米ドル) 99
表38 リニアセンサー市場:信号出力別、2026年~2032年(百万米ドル) 100
表39 リニアセンサー市場:接続方式別、2022年~2025年 (百万米ドル) 100
表40 リニアセンサー市場、接続方式別、2026年~2032年(百万米ドル) 100
表41 リニアセンサー市場、用途別、2022年~2025年(百万米ドル) 100
表42 リニアセンサー市場:用途別、2026年~2032年(百万米ドル) 101
表43 ロータリーセンサー市場:最終用途産業別、2022年~2025年(百万米ドル) 104
表44 ロータリーセンサー市場、最終用途産業別、2026年~2032年(百万米ドル) 105
表45 ロータリーセンサー市場、接点タイプ別、2022年~2025年(百万米ドル) 105
表46 ロータリーセンサー市場:接点タイプ別、2026年~2032年(百万米ドル) 105
表47 ロータリーセンサー市場:信号出力別、2022年~2025年 (百万米ドル) 105
表48 ロータリーセンサー市場、信号出力別、2026年~2032年 (百万米ドル) 106
表49 ロータリーセンサー市場、接続方式別、2022年~2025年(百万米ドル) 106
表50 ロータリーセンサー市場、接続方式別、2026年~2032年 (百万米ドル) 106
表 51 ロータリーセンサー市場、用途別、2022年~2025年(百万米ドル) 106
表52 ロータリーセンサー市場、用途別、2026年~2032年(百万米ドル) 107
表53 近接センサー市場、最終用途産業別、
2022年~2025年(百万米ドル) 110
表54 近接センサー市場:最終用途産業別、
2026年~2032年(百万米ドル) 110
表55 近接センサー市場:接点タイプ別、2022年~2025年(百万米ドル) 110
表56 近接センサー市場:接点タイプ別、2026–2032年(百万米ドル) 111
表57 近接センサー市場:信号出力別、2022–2025年(百万米ドル) 111
表58 近接センサー市場、信号出力別、2026年~2032年(百万米ドル) 111
表59 近接センサー市場、接続方式別、2022年~2025年(百万米ドル) 111
表60 近接センサー市場、接続方式別、2026年~2032年(百万米ドル) 111
表61 近接センサー市場、用途別、2022年~2025年 (百万米ドル) 112
表62 近接センサー市場、接続方式別、2026年~2032年(百万米ドル) 112
表63 光電センサー市場、最終用途産業別、
2022年~2025年 (百万米ドル) 113
表64 光電センサー市場、最終用途産業別、
2026年~2032年(百万米ドル) 113
表 65 光電センサー市場:接点タイプ別、
2022–2025年(百万米ドル) 113
表 66 光電センサー市場:接点タイプ別、
2026年~2032年(百万米ドル) 114
表67 光電センサー市場、信号出力別、
2022年~2025年(百万米ドル) 114
表68 光電センサー市場、信号出力別、
2026–2032年(百万米ドル) 114
表69 光電センサー市場、接続方式別、
2022–2025年(百万米ドル) 114
表70 光電センサー市場、接続方式別、
2026–2032年(百万米ドル) 114
表71 光電センサー市場、用途別、2022–2025年(百万米ドル) 115
表72 光電センサー市場、用途別、2026年~2032年(百万米ドル) 115
表73 3Dセンサー市場、最終用途産業別、2022年~2025年(百万米ドル) 119
表74 3Dセンサー市場:最終用途産業別、2026年~2032年(百万米ドル) 119
表75 3Dセンサー市場:接点タイプ別、2022年~2025年(百万米ドル) 119
表76 3Dセンサー市場、接点タイプ別、2026年~2032年(百万米ドル) 119
表77 3Dセンサー市場、信号出力別、2022年~2025年(百万米ドル) 120
表78 3Dセンサー市場、信号出力別、2026年~2032年(百万米ドル) 120
表79 3Dセンサー市場、接続方式別、2022年~2025年 (百万米ドル) 120
表80 3Dセンサー市場:接続方式別、2026年~2032年(百万米ドル) 120
表81 3Dセンサー市場:用途別、2022年~2025年(百万米ドル) 121
表82 3Dセンサー市場:用途別、2026年~2032年(百万米ドル) 121
表83 位置センサー市場:接触方式別、2022年~2025年(百万米ドル) 124
表84 位置センサー市場:接触方式別、2026年~2032年(百万米ドル) 124
表85 非接触型:位置センサー市場:タイプ別、
2022年~2025年(百万米ドル) 125
表86 非接触型:位置センサー市場(タイプ別)、
2026年~2032年(百万米ドル) 126
表87 接触型:位置センサー市場(タイプ別、2022年~2025年)(百万米ドル) 127
表88 接触型:位置センサー市場(タイプ別、2026年~2032年) (百万米ドル) 127
表89 位置センサー市場:信号出力別、2022年~2025年(百万米ドル) 129
表90 位置センサー市場:信号出力別、2026年~2032年(百万米ドル) 129
表91 デジタル:位置センサー市場、タイプ別、2022年~2025年(百万米ドル) 131
表92 デジタル:位置センサー市場、タイプ別、2026年~2032年(百万米ドル) 131
表93 アナログ:位置センサー市場(タイプ別)、2022年~2025年(百万米ドル) 132
表94 アナログ:位置センサー市場(タイプ別)、2026年~2032年(百万米ドル) 133
表95 位置センサー市場:技術別、2022年~2025年(百万米ドル) 135
表96 位置センサー市場:技術別、2026年~2032年(百万米ドル) 136
表97 静電容量式位置センサー市場、最終用途産業別、
2022年~2025年(百万米ドル) 137
表98 静電容量式位置センサー市場、最終用途産業別、
2026年~2032年(百万米ドル) 137
表99
誘導式:位置センサー市場、最終用途産業別、
2022年~2025年(百万米ドル) 138
表100 誘導式:位置センサー市場、最終用途産業別、
2026年~2032年(百万米ドル) 138
表101 光学式:最終用途産業別位置センサー市場、
2022年~2025年(百万米ドル) 139
表102 光学式:最終用途産業別位置センサー市場、
2026年~2032年(百万米ドル) 140
表103 磁気式:位置センサー市場、最終用途産業別、
2022年~2025年(百万米ドル) 141
表104 磁気式:位置センサー市場、最終用途産業別、
2026年~2032年 (百万米ドル) 141
表105 超音波式:位置センサー市場、最終用途産業別、
2022–2025年(百万米ドル) 142
表106 超音波式:位置センサー市場(最終用途産業別)、
2026年~2032年(百万米ドル) 142
表107 圧電式:位置センサー市場、最終用途産業別、
2022年~2025年(百万米ドル) 143
表108 圧電式:位置センサー市場、最終用途産業別、
2026年~2032年 (百万米ドル) 144
表109 位置センサー市場:接続方式別、2022年~2025年(百万米ドル) 146
表110 位置センサー市場:接続方式別、2026年~2032年(百万米ドル) 146
表111 有線:位置センサー市場、タイプ別、2022年~2025年(百万米ドル) 147
表112 有線:位置センサー市場、タイプ別、2026年~2032年(百万米ドル) 148
表113 ワイヤード:位置センサー市場、タイプ別、2022年~2025年(百万米ドル) 148
表114 ワイヤレス:位置センサー市場、タイプ別、2026年~2032年(百万米ドル) 149
表115 位置センサー市場:用途別、2022年~2025年(百万米ドル) 151
表116 位置センサー市場:用途別、2026年~2032年(百万米ドル) 152
表117 工作機械:位置センサー市場(タイプ別)、
2022年~2025年(百万米ドル) 153
表118 工作機械:位置センサー市場(タイプ別)、
2026年~2032年(百万米ドル) 153
表119 ロボット:位置センサー市場(タイプ別、2022年~2025年)(百万米ドル) 154
表120 ロボット:位置センサー市場(タイプ別、2026年~2032年)(百万米ドル) 154
表121 モーションシステム:位置センサー市場(タイプ別)、
2022年~2025年(百万米ドル) 155
表122 モーションシステム:位置センサー市場(タイプ別)、
2026年~2032年 (百万米ドル) 155
表 123 マテリアルハンドリング機器:位置センサー市場、タイプ別、
2022–2025年(百万米ドル) 156
表 124 マテリアルハンドリング機器:位置センサー市場(タイプ別)、
2026年~2032年(百万米ドル) 156
表125 試験装置:位置センサー市場(タイプ別)、
2022年~2025年(百万米ドル) 157
表126 試験装置:位置センサー市場(タイプ別)、
2026年~2032年(百万米ドル) 157
表127 その他の用途:位置センサー市場(タイプ別)、
2022年~2025年(百万米ドル) 158
表128 その他の用途:位置センサー市場(タイプ別)、
2026年~2032年(百万米ドル) 158
表129 位置センサー市場(最終用途産業別)、2022年~2025年(百万米ドル) 160
表130 位置センサー市場:最終用途産業別、2026年~2032年(百万米ドル) 161
表131 製造業:位置センサー市場、地域別、
2022年~2025年(百万米ドル) 162
表132 製造業:位置センサー市場(地域別)、
2026年~2032年(百万米ドル) 162
表133 製造業:位置センサー市場(種類別)、
2022年~2025年(百万米ドル) 162
表134 製造業:位置センサー市場(タイプ別)、
2026年~2032年(百万米ドル) 163
表135 製造業:位置センサー市場(技術別)、
2022年~2025年(百万米ドル) 163
表136 製造業:位置センサー市場(技術別)、
2026年~2032年(百万米ドル) 163
表137 自動車:位置センサー市場(地域別)、
2022年~2025年(百万米ドル) 165
表138 自動車:位置センサー市場(地域別)、
2026–2032年(百万米ドル) 166
表139 自動車:位置センサー市場(種類別)、2022–2025年(百万米ドル) 166
表140 自動車:位置センサー市場、タイプ別、2026年~2032年(百万米ドル) 166
表141 自動車:位置センサー市場、技術別、
2022年~2025年(百万米ドル) 167
表142 自動車:位置センサー市場(技術別)、
2026年~2032年(百万米ドル) 167
表143 航空宇宙・防衛:位置センサー市場(地域別)、
2022年~2025年(百万米ドル) 170
表144 航空宇宙・防衛:位置センサー市場、地域別、
2026年~2032年(百万米ドル) 170
表145 航空宇宙・防衛:位置センサー市場、種類別、
2022年~2025年 (百万米ドル) 170
表146 航空宇宙・防衛:位置センサー市場、タイプ別、
2026年~2032年(百万米ドル) 171
表147 航空宇宙・防衛:位置センサー市場(技術別)、
2022年~2025年(百万米ドル) 171
表148 航空宇宙・防衛:位置センサー市場(技術別)、
2026年~2032年 (百万米ドル) 171
表149 パッケージング:位置センサー市場、地域別、2022年~2025年(百万米ドル) 174
表150 パッケージング:位置センサー市場、地域別、2026年~2032年(百万米ドル) 174
表151 パッケージング:位置センサー市場、タイプ別、2022年~2025年(百万米ドル) 174
表152 パッケージング:位置センサー市場、タイプ別、2026年~2032年(百万米ドル) 175
表153 パッケージング:位置センサー市場(技術別)、
2022–2025年(百万米ドル) 175
表154 パッケージング:位置センサー市場(技術別)、
2026–2032年(百万米ドル) 175
表155 ヘルスケア:位置センサー市場、地域別、
2022年~2025年(百万米ドル) 177
表156 ヘルスケア:位置センサー市場、地域別、
2026年~2032年(百万米ドル) 177
表157 ヘルスケア:位置センサー市場、タイプ別、2022年~2025年(百万米ドル) 178
表158 ヘルスケア:位置センサー市場、タイプ別、2026年~2032年(百万米ドル) 178
表159 医療:位置センサー市場(技術別)、
2022年~2025年(百万米ドル) 178
表160 医療:位置センサー市場(技術別)、
2026年~2032年(百万米ドル) 179
表161 民生用電子機器:位置センサー市場(地域別)、
2022年~2025年(百万米ドル) 181
表162 民生用電子機器:位置センサー市場(地域別)、
2026年~2032年 (百万米ドル) 182
表163 民生用電子機器:位置センサー市場、タイプ別、
2022–2025年(百万米ドル) 182
表164 民生用電子機器:位置センサー市場(タイプ別)、
2026年~2032年(百万米ドル) 182
表165 民生用電子機器:位置センサー市場(技術別)、
2022年~2025年(百万米ドル) 183
表166 民生用電子機器:位置センサー市場(技術別)、
2026年~2032年(百万米ドル) 183
表167 その他の最終用途産業:位置センサー市場(地域別)、
2022年~2025年(百万米ドル) 185
表168 その他の最終用途産業:位置センサー市場(地域別)、
2026年~2032年 (百万米ドル) 186
表169 その他の最終用途産業:位置センサー市場(タイプ別)、
2022年~2025年(百万米ドル) 186
表170 その他の最終用途産業:位置センサー市場(タイプ別)、
2026年~2032年(百万米ドル) 186
表171 その他の最終用途産業:位置センサー市場(技術別)、2022年~2025年 (百万米ドル) 187
表172 その他の最終用途産業:位置センサー市場(技術別)、2026年~2032年(百万米ドル) 187
表173 位置センサー市場(地域別)、2022年~2025年 (百万米ドル) 190
表174 地域別位置センサー市場、2026年~2032年(百万米ドル) 190
表175 北米:位置センサー市場、国別、
2022年~2025年(百万米ドル) 192
表176 北米:位置センサー市場、国別、
2026年~2032年(百万米ドル) 192
表177 北米:位置センサー市場、最終用途産業別、
2022年~2025年(百万米ドル) 192
表178 北米:位置センサー市場(最終用途産業別)、
2026年~2032年(百万米ドル) 193
表179 欧州:位置センサー市場(国別)、2022年~2025年(百万米ドル) 195
表180 欧州:位置センサー市場、国別、2026年~2032年(百万米ドル) 196
表181 欧州:位置センサー市場、最終用途産業別、
2022年~2025年(百万米ドル) 196
表182 欧州:位置センサー市場(最終用途産業別)、
2026年~2032年(百万米ドル) 196
表183 アジア太平洋地域:位置センサー市場(国別)、
2022年~2025年(百万米ドル) 199
表184 アジア太平洋地域:位置センサー市場(国別)、
2026年~2032年(百万米ドル) 200
表185 アジア太平洋地域:位置センサー市場(最終用途産業別)、
2022年~2025年(百万米ドル) 200
表186 アジア太平洋地域:位置センサー市場(最終用途産業別)、
2026年~2032年(百万米ドル) 200
表187 ROW:位置センサー市場(地域別)、2022年~2025年(百万米ドル) 203
表188 ROW:位置センサー市場、地域別、2026年~2032年(百万米ドル) 203
表189 ROW:位置センサー市場、最終用途産業別、
2022年~2025年(百万米ドル)
204表190 行:位置センサー市場、最終用途産業別、2026年~2032年(百万米ドル) 204表191 位置センサー市場: 主要企業による戦略の概要2023年1月~2026年9月 207表192 位置センサー市場:競争の激しさ、2025年 210表193 位置センサー市場:地域別展開状況 218表194 位置センサー市場:タイプ別市場規模 219表195 位置センサー市場:接点タイプ別市場規模 220表196 位置センサー市場:最終用途産業別市場規模 221表 197 位置センサー市場:主要スタートアップ/中小企業のリスト 224表 198 位置センサー市場:主要スタートアップ/中小企業の競合ベンチマーク 224表 199 位置センサー市場:製品発売状況(2023年1月~2026年9月) 225表 200 位置センサー市場:取引状況(2023年1月~2026年9月) 227表201 ハネウェル・インターナショナル社:会社概要 229表202 ハネウェル・インターナショナル社:提供製品・ソリューション・サービス 230表203 ハネウェル・インターナショナル社:新製品発売 232表204 ハネウェル・インターナショナル社:取引実績 232表205 TDK株式会社:会社概要 234表206 TDK株式会社:提供製品・ソリューション・サービス 236表 207 TDK株式会社:新製品の発売 237表 208 TDK株式会社:事業拡大 238表 209 TDK株式会社:取引 239表 210 STマイクロエレクトロニクス:会社概要 240表 211 STマイクロエレクトロニクス:提供製品・ソリューション・サービス 241表 212 STマイクロエレクトロニクス:製品発売 242表 213 STマイクロエレクトロニクス:事業拡大 243表 214 アンフェノール・コーポレーション:会社概要 244表 215 アンフェノール・コーポレーション:提供製品・ソリューション・サービス 245
表 216 アンフェノール・コーポレーション:新製品の発売 248
表 217 アンフェノール・コーポレーション:取引 249
表 218 シック AG:会社概要 251
表 219 SICK AG:提供している製品・ソリューション・サービス 252
表 220 SICK AG:新製品の発売 253
表 221 SICK AG:事業拡大 254
表 222 SICK AG:取引 254
表 223 TE CONNECTIVITY:会社概要 256
表 224 TE CONNECTIVITY:提供製品・ソリューション・サービス 257
表 225 TE CONNECTIVITY:取引 259
表 226 TE CONNECTIVITY: 事業拡大 260
表 227 テキサス・インスツルメンツ社:会社概要 261
表 228 テキサス・インスツルメンツ社:提供製品・ソリューション・サービス 262
表 229 AMS OSRAM AG:会社概要 265
表 230 AMS-OSRAM AG:提供している製品・ソリューション・サービス 267
表 231 AMS OSRAM AG:新製品の発売 268
表 232 AMS OSRAM AG:事業拡大 269
表 233 アナログ・デバイセズ社:会社概要 270
表 234 アナログ・デバイセズ社:提供製品・ソリューション・サービス 271
表 235 アナログ・デバイセズ社:新製品の発売 272
表236 CTS CORPORATION:会社概要 273
表237 CTS CORPORATION:提供製品・ソリューション・サービス 274
表238 CTS CORPORATION:新製品発売 276
表 239 CTS コーポレーション:取引 276
表 240 インフィニオン・テクノロジーズ AG:会社概要 277
表 241 インフィニオン・テクノロジーズ AG:提供製品・ソリューション・サービス 278
表 242 インフィニオン・テクノロジーズ AG:製品発売 279
表 243 マイクロチップ・テクノロジー社:会社概要 280
表 244 マイクロチップ・テクノロジー社:提供製品・ソリューション・サービス 281
表 245 マイクロチップ・テクノロジー社:製品発売 282
表 246 ヴィシャイ・インターテクノロジー社:会社概要 283
表 247 VISHAY INTERTECHNOLOGY, INC.:提供製品・ソリューション・サービス 284
表 248 VISHAY INTERTECHNOLOGY, INC.:新製品発売 286
表 249 NOVOTECHNIK U.S. INC.:会社概要 287
表 250 ノボテクニク・U.S.社:提供製品・ソリューション・サービス 288
表 251 バウマー社:会社概要 289
表 252 NXPセミコンダクターズ社:会社概要 290
表 253 レニショー・ピーエルシー:会社概要 291
表 254 アレグロ・マイクロシステムズ社:会社概要 292
表 255 フェニックス・センサーズ社:会社概要 293
表 256 バルーフ・オートメーション社:会社概要 294
表 257 ペッペル+フックス SE:会社概要 295
表 258 センサー・ソリューションズ社:会社概要 296
表 259 アングスト+フィスター・センサーズ・アンド・パワー AG:会社概要 297
表 260 アクティブ・センサーズ:会社概要 298
表 261 ロックウェル・オートメーション:会社概要 299
表 262 位置センサー市場:リスク評価 309









