主な市場動向と洞察
- 検査の種類別:2025年には、遺伝子・ニュートリゲノム検査セグメントが23.1%という最大の売上シェアを占めました。
- 技術別:2025年には、免疫測定法セグメントが26.6%という最大の売上シェアを占めました。
- 用途別:2025年には、予防的健康スクリーニングセグメントが19.3%という最大の売上シェアを占めました。
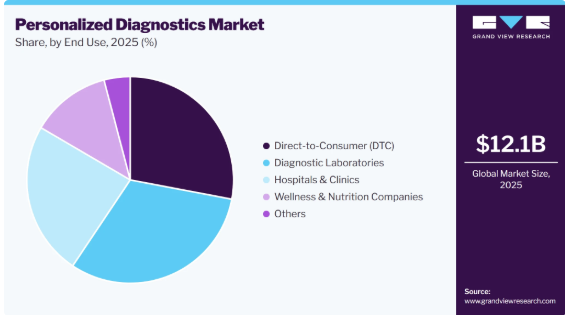
- 最終用途別:2025年には、診断検査室セグメントが31.4%という最大の売上シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア39.9%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
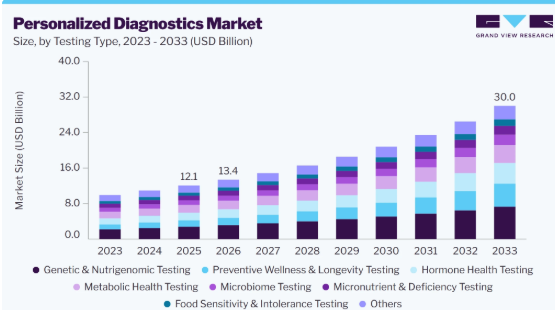
- 2025年の市場規模:121億米ドル
- 2026年の推定市場規模:134億米ドル
- 2033年までの予測市場規模:300億米ドル
- CAGR(2026年~2033年):12.2%
市場の集中度と特徴
個別化診断市場は、分子診断、ゲノミクス、人工知能(AI)の急速な進歩に加え、医療システム全体での精密医療の導入拡大を特徴としています。この市場には、次世代シーケンシング(NGS)、ポリメラーゼ連鎖反応(PCR)、液体生検、コンパニオン診断、ファーマコゲノミクス、および多重分子アッセイなどの技術が含まれており、これらは個人の遺伝的および分子的プロファイルに基づいた疾患の診断や治療法の選択を可能にします。慢性疾患の有病率の増加、疾患の早期発見に対する需要の高まり、および腫瘍学、希少疾患、心血管疾患、感染症における応用範囲の拡大が、市場の成長を牽引しています。バイオマーカーの発見、デジタル病理学、バイオインフォマティクスへの継続的な投資により、診断精度と臨床的意思決定が向上しています。さらに、診断企業、製薬メーカー、研究機関、医療提供者間の連携により、製品の革新が加速し、世界中で個別化診断の導入が拡大しています。
個別化診断市場は、次世代シーケンシング、液体生検、人工知能、デジタル病理学、およびマルチオミクス技術の進歩に牽引され、高度なイノベーションを遂げています。ゲノミクス、トランスクリプトミクス、プロテオミクス、メタボロミクスにおける継続的な研究により、疾患の診断や治療法の選択に向けた新規バイオマーカーの特定が可能になっています。AIを活用した分析と分子診断の統合により、診断精度、ワークフローの自動化、および臨床意思決定支援が向上している一方、コンパニオン診断やファーマコゲノミクスにおける革新により、複数の治療領域にわたって個別化医療の役割が拡大し続けています。
診断企業、製薬メーカー、バイオテクノロジー企業がプレシジョン・メディシン(精密医療)のポートフォリオを強化する中、個別化診断市場では、合併、買収、および戦略的提携が活発に行われています。買収の主な焦点は、分子診断能力、バイオマーカー発見プラットフォーム、AIを活用した診断ソフトウェア、およびコンパニオン診断技術の拡充にあります。また、製薬会社と診断会社間の戦略的提携も増加しており、標的療法とコンパニオン診断の共同開発を支援することで、商業化を加速させ、患者が精密医療ソリューションを利用しやすくしています。
分子診断検査には、厳格な臨床検証、品質保証、および規制当局の承認要件が課されているため、規制は個別化診断市場に大きな影響を及ぼしています。メーカーは、米国食品医薬品局(FDA)、欧州医薬品庁(EMA)、およびその他の各国の規制当局によって定められた品質管理基準や規制の枠組みを遵守しなければなりません。体外診断用医療機器(IVD)規制、臨床的エビデンス要件、およびデータプライバシー基準への準拠は、診断の精度、患者の安全性、および臨床的信頼性を確保する一方で、開発期間の長期化やコストの増加をもたらします。
個別化診断市場における製品ラインナップの拡大は、多様な疾患領域にわたる包括的な分子プロファイリングやバイオマーカーに基づく検査への需要の高まりによって牽引されています。各社は、先進的な次世代シーケンシングパネル、液体生検アッセイ、コンパニオン診断、ファーマコゲノミクス検査、多重PCRアッセイ、およびAIを活用した分子診断ソリューションを導入することで、製品ポートフォリオを拡充しています。継続的なイノベーションは、分析感度、結果報告までの時間、自動化、および臨床的有用性の向上に焦点を当てると同時に、疾患の早期発見、患者の層別化、治療モニタリング、および個別化された治療方針の決定を支援しています。
北米、欧州、アジア太平洋地域において、各社が事業基盤を強化するにつれ、地域的な拡大が加速しています。これらの地域では、プレシジョン・メディシン(精密医療)の取り組み、ゲノム研究、および分子診断への投資が引き続き増加しています。新興市場、特に中国、インド、日本、韓国、シンガポールでは、医療インフラの拡充、政府によるゲノム研究支援プログラム、および先進的な診断技術の導入拡大により、著しい成長が見られます。各社は、市場へのアクセスを改善し、サービス能力を強化し、世界的に高まる個別化診断への需要に対応するため、地域ごとの検査室、製造施設、流通パートナーシップ、および研究提携を確立しています。
アナリストの見解
個別化診断市場は、分子診断、人工知能、および消費者中心の検査の進歩に牽引され、ゲノム解析に焦点を当てたニッチなセグメントから、より広範な予防医療エコシステムへと移行しつつあります。遺伝性疾患のリスク評価は依然として主要な用途ですが、医療が予測的かつ個別化されたケアへと移行するにつれ、市場はニュートリゲノミクス、マイクロバイオーム解析、代謝健康、健康的な高齢化、およびファーマコゲノミクスへとますます拡大しています。この普及は、シーケンシングコストの低下、臨床的エビデンスの充実、精密医療の日常診療への広範な統合、そして予防的な健康管理への投資に対する消費者の意欲の高まりによって支えられています。一方で、保険償還の制限、データプライバシーに関する懸念、およびより強力な臨床的検証の必要性が、地域を問わず市場の浸透に引き続き影響を及ぼしています。今後、高品質な診断能力と、実践的な臨床的知見、デジタルヘルスプラットフォーム、そして個別化されたケアの推奨をうまく組み合わせた企業は、競争上の優位性を強化し、この急速に進化する市場でより大きなシェアを獲得すると予想されます。
検査種別に関する分析
2025年、遺伝子・ニュートリゲノミクス検査セグメントは個別化診断市場を牽引し、23.1%という最大の売上シェアを占めました。このセグメントの主導的地位は、疾患リスク評価、遺伝性疾患のスクリーニング、ファーマコゲノミクス、および個別化栄養計画のための遺伝子検査の採用拡大によって支えられています。予防医療に対する消費者の意識の高まりや、次世代シーケンシング(NGS)、ポリメラーゼ連鎖反応(PCR)、および消費者向け直接販売(DTC)遺伝子検査の進歩により、これらのサービスへのアクセスは大幅に拡大しました。医療提供者は、個人の遺伝子プロファイルに基づいて、個別化された治療計画を策定し、薬剤の選択を最適化し、栄養戦略を推奨するために、遺伝子検査やニュートリゲノム検査をますます活用しています。さらに、ゲノム研究への投資の増加、臨床応用範囲の拡大、および遺伝子データ分析への人工知能(AI)やバイオインフォマティクスの統合が進んでいることが、臨床および消費者向けヘルスケアの両分野において、このセグメントの成長をさらに後押ししています。
ホルモン健康検査セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。このセグメントの急速な成長は、ホルモン障害の有病率の増加、予防医療に対する意識の高まり、および個別化されたウェルネスソリューションへの需要拡大によって牽引されています。ホルモン健康検査は、甲状腺疾患、糖尿病、副腎機能障害、生殖健康上の問題、更年期障害、多嚢胞性卵巣症候群(PCOS)などの状態の診断やモニタリングに広く利用されています。バイオマーカーに基づくアッセイ、自宅用検査キット、デジタルヘルスプラットフォームの進歩により、ホルモン検査のアクセス性、精度、利便性が向上しました。さらに、パーソナライズされた栄養管理、不妊治療、健康的な高齢化、ライフスタイルの最適化に対する消費者の関心の高まりが、ホルモン健康評価の普及を後押ししています。また、人工知能、ウェアラブルヘルス技術、遠隔医療サービスをホルモン検査と統合することで、継続的なモニタリングやパーソナライズされた治療の推奨が可能となり、予測期間中の同セグメントの堅調な成長をさらに支えています。
技術に関する洞察
2025年、免疫測定法技術セグメントはパーソナライズド診断市場をリードし、26.6%という最大の売上シェアを占めました。このセグメントの優位性は、慢性疾患、感染症、がん、内分泌障害、および心血管疾患に関連するバイオマーカーの検出と定量における免疫測定法の広範な利用によって支えられています。免疫測定法は、高い感度と特異度、迅速な検査結果の提供、および自動化された検査ワークフローとの互換性を備えており、病院や臨床検査室において好まれる診断技術となっています。多重免疫測定法や化学発光免疫測定法の採用拡大により、診断精度と検査効率はさらに向上しています。さらに、コンパニオン診断やバイオマーカーに基づく疾患モニタリングへの需要の高まりが、同セグメントの成長を後押しし続けています。例えば、2025年1月、ロシュ・ダイアグノスティックスは、腫瘍学および心血管疾患の管理に向けた新たなバイオマーカー検査を導入し、Elecsys免疫測定法の製品ラインナップを拡充しました。同様に、2024年10月には、アボットがAlinityプラットフォーム上で高度な免疫測定ソリューションを発売し、診断性能と検査室の生産性を向上させ、個別化診断における免疫測定技術の採用をさらに強化しました。
しかし、予測期間中は、従来の分子診断や免疫測定プラットフォームを超えた革新的な診断技術の登場に牽引され、他のセグメントが最も高い成長率を示すと予測されています。このセグメントには、デジタル病理学、バイオセンサーを用いた診断、マイクロ流体技術、ナノテクノロジーを活用したアッセイ、質量分析法、および人工知能(AI)を活用した診断ソリューションが含まれます。迅速かつ非侵襲的で高精度な診断法への需要の高まりにより、医療提供者は疾患の検出や治療経過のモニタリングのために、こうした先進技術の導入を進めています。AI、ウェアラブルヘルスデバイス、ラボ・オン・ア・チップ・プラットフォームにおける継続的な進歩は、診断の精度とワークフローの効率をさらに向上させています。さらに、バイオマーカーの発見、精密医療、ポイント・オブ・ケア診断への投資拡大に加え、バイオテクノロジー企業と研究機関との連携強化により、予測期間を通じて「その他」技術セグメントのイノベーションが加速し、堅調な成長が後押しされると見込まれます。
用途別分析
予防的健康スクリーニングセグメントは、疾患の早期発見、予防医療、およびパーソナライズされたウェルネスに対する意識の高まりを背景に、2025年には売上高の19.3%を占め、市場を牽引しました。消費者や医療提供者は、遺伝的素因を評価し、疾患のリスク要因を特定し、症状が現れる前に慢性疾患を検出するために、パーソナライズされた診断検査をますます採用しています。ゲノム検査、バイオマーカー分析、液体生検、および人工知能(AI)ベースのリスク評価ツールの進歩により、予防的健康スクリーニングの精度と利用しやすさが向上しています。医療費の増加、消費者向け直接検査(DTC)の普及拡大、および予防医療を促進する政府の支援策が、市場の成長をさらに加速させています。さらに、パーソナライズされた健康管理、健康的な高齢化、ライフスタイルの最適化への注目が高まっていることから、予防医療スクリーニングソリューションへの需要が牽引され、予測期間を通じて当該セグメントの堅調な成長が支えられると見込まれます。
ファーマコゲノミクス(薬理ゲノミクス)の応用セグメントは、プレシジョン・メディシン(精密医療)の導入拡大と、パーソナライズされた薬物療法への需要の高まりに後押しされ、予測期間において最も高い年平均成長率(CAGR)で成長すると予想されます。ファーマコゲノミクス検査により、医療従事者は患者の遺伝子プロファイルを評価し、薬剤反応を予測し、薬剤の選択を最適化し、適切な投与量を決定し、薬物有害反応を最小限に抑えることが可能になります。がん、心血管疾患、神経疾患などの慢性疾患の有病率の上昇により、臨床現場におけるファーマコゲノミクス検査の利用が加速しています。さらに、標的療法の開発の進展、コンパニオン診断の活用拡大、次世代シーケンシング(NGS)および分子診断の進歩が、このセグメントの成長を支えています。製薬企業によるバイオマーカー主導の医薬品開発への投資拡大や、遺伝子型に基づく処方促進を後押しする好意的な臨床ガイドラインにより、予測期間中にファーマコゲノミクスの導入がさらに促進されると見込まれます。
エンドユースに関する洞察
「診断検査室」のエンドユースセグメントは、高度な分子検査、遺伝子プロファイリング、およびバイオマーカーに基づく診断への需要の高まりに牽引され、予測期間中に著しい成長が見込まれます。診断検査室は、ハイスループット検査、次世代シーケンシング(NGS)、ポリメラーゼ連鎖反応(PCR)、免疫測定法、およびコンパニオン診断検査を提供することで、個別化診断サービスの提供において中心的な役割を果たしています。慢性疾患の有病率の増加、医師による精密診断への依存度の高まり、および疾患の早期発見に対する需要の高まりが、診断検査室における検査件数の増加を後押ししています。さらに、検査室の自動化、人工知能を活用したデータ分析、およびデジタル病理学への投資により、業務効率と診断精度が向上しています。病院、製薬会社、バイオテクノロジー企業との戦略的提携により、検査室の能力はさらに拡大しており、臨床および研究の現場における個別化診断の急速な普及を支えています。
「ウェルネス・栄養関連企業」というエンドユーザーセグメントは、予防医療、パーソナライズド・ニュートリション、および総合的なウェルネスに対する消費者の関心の高まりを背景に、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。これらの企業は、個人の生物学的プロファイルに基づいて、カスタマイズされた栄養計画、食事に関する推奨事項、およびライフスタイル介入策を策定するために、遺伝子検査、ニュートリゲノミクス検査、マイクロバイオーム検査、代謝検査などのパーソナライズド・ダイアグノスティクスをますます採用しています。遺伝学、栄養、そして長期的な健康結果の関係に対する認識の高まりが、消費者にパーソナライズされたウェルネスソリューションを求めるよう促しています。さらに、消費者向け直接検査(DTC)サービス、デジタルヘルスプラットフォーム、AIを活用した健康分析の拡大により、アクセスのしやすさとユーザーの関与が向上しています。ウェルネス企業、診断サービスプロバイダー、バイオテクノロジー企業間の戦略的提携は、イノベーションをさらに加速させ、健康の最適化、疾病予防、そして健やかな高齢化に向けたパーソナライズド診断の普及を拡大しています。
地域別動向
2025年、北米はパーソナライズド診断市場を牽引し、売上高シェアの39.9%を占めました。同地域の主導的地位は、精密医療の広範な普及、高度な分子診断技術、そして確立された医療インフラによって支えられています。ゲノム研究への積極的な投資、慢性疾患の有病率の増加、およびコンパニオン診断への需要の高まりが、市場の成長を加速させています。さらに、大手バイオテクノロジー企業や診断企業の存在、有利な保険償還政策、支援的な規制枠組み、そして次世代シーケンシング(NGS)、人工知能、バイオマーカーに基づく検査における継続的な進歩が、パーソナライズド診断における最大の地域市場としての北米の地位をさらに強固なものにしています。
米国のパーソナライズド診断市場の動向
米国の個別化診断市場は、精密医療、ゲノム研究、および先進的な分子診断における主導的立場に牽引され、著しい成長を遂げています。同国には、個別化診断ソリューションを積極的に開発しているバイオテクノロジー企業、製薬メーカー、診断検査機関、および学術研究機関からなる強固なエコシステムが存在します。コンパニオン診断、次世代シーケンシング(NGS)、ファーマコゲノミクス、および液体生検技術の採用拡大は、腫瘍学、希少疾患、心血管疾患、感染症にわたる個別化治療アプローチを支えています。さらに、有利な保険償還政策、充実した研究資金、そして大手診断企業の存在が、イノベーションと商業化を加速させ続けており、米国は世界の個別化診断市場において最大の貢献国としての地位を確立しています。
欧州の個別化診断市場の動向
欧州の個別化診断市場は、堅調なバイオテクノロジー産業、先進的な医療インフラ、そして精密医療の普及拡大に支えられ、拡大を続けています。同地域では、腫瘍学や希少疾患の管理において、分子診断、コンパニオン診断、およびバイオマーカーに基づく検査の利用が拡大しています。政府主導のゲノミクス・イニシアチブ、臨床研究活動の拡大、製薬会社と診断会社間の連携が、市場の成長を後押しし続けています。さらに、体外診断用医療機器(IVD)に対する有利な規制枠組みや、デジタル病理学およびAIを活用した診断技術への投資増加が、世界市場における欧州の地位を強化しています。
英国の個別化診断市場は、ゲノミクス、精密医療、および分子診断への投資拡大に牽引され、着実に成長しています。「Genomics England」や「NHS Genomic Medicine Service」といった政府主導のイニシアチブにより、ゲノム検査の日常的な臨床ケアへの統合が促進されています。主要な学術機関、バイオテクノロジー企業、製薬メーカーの存在が、コンパニオン診断、薬理ゲノム検査、およびAIを活用した診断ソリューションの導入を加速させています。疾患の早期発見や個別化治療戦略に対する需要の高まりが、市場の拡大を後押しし続けています。
ドイツの個別化診断市場は、同国の先進的な医療システム、強力なバイオテクノロジー分野、そして充実した臨床研究インフラによって支えられています。ドイツは分子診断、バイオマーカー研究、精密腫瘍学の主要な拠点であり、遺伝子検査、コンパニオン診断、次世代シーケンシング技術への需要を牽引しています。世界的に認知された診断メーカー、研究機関、製薬企業の存在が、複数の治療領域にわたる個別化診断ソリューションのイノベーションと臨床導入を加速し続けています。
アジア太平洋地域の個別化診断市場の動向
アジア太平洋地域は、医療インフラの拡充、ゲノム研究への投資拡大、および精密医療に対する認識の高まりに牽引され、個別化診断市場において最も急成長している地域の一つとなっています。慢性疾患の有病率の上昇、高度な分子診断へのアクセス改善、そして政府による支援策が、同地域全体の市場成長を加速させています。次世代シーケンシング、ファーマコゲノミクス、液体生検、AIを活用した診断技術の採用拡大に加え、バイオテクノロジーおよび製薬産業の急速な拡大が相まって、アジア太平洋地域は世界の個別化診断市場における主要な成長エンジンとしての地位を確立しつつあります。
中国の個別化診断市場は、ゲノミクス、バイオテクノロジー、および精密医療への多額の投資に支えられ、急速な成長を遂げています。同国は、膨大な患者数と拡大する医療インフラを背景に、遺伝子検査、分子診断、およびバイオマーカー発見の主要な拠点となっています。精密医療を推進する政府の取り組み、次世代シーケンシング技術の導入拡大、そして有力なバイオテクノロジー企業の存在が、腫瘍学、感染症、および希少遺伝性疾患の分野における個別化診断ソリューションへの需要を牽引しています。
日本の個別化診断市場は、同国の強力なバイオテクノロジー能力、先進的な医療インフラ、および精密医療研究におけるリーダーシップに支えられています。コンパニオン診断、ファーマコゲノミクス、分子診断技術の採用拡大により、腫瘍学、心血管疾患、神経疾患における疾患の診断および治療法の選択が改善されています。ゲノム医療、デジタルヘルスケア、AIを活用した診断技術への継続的な投資に加え、医療提供者とバイオテクノロジー企業との連携が相まって、アジア太平洋地域の個別化診断市場における日本の地位はさらに強固なものとなっています。
ラテンアメリカの個別化診断市場の動向
ラテンアメリカは、分子診断技術へのアクセス拡大、医療インフラへの投資増加、および精密医療に対する認識の高まりに支えられ、個別化診断の新興市場となっています。医療提供者や診断検査機関は、疾患の早期発見や個別化治療計画の策定のために、遺伝子検査、バイオマーカー分析、分子診断をますます導入しています。政府による医療近代化の取り組みや、バイオテクノロジー研究活動の拡大が、ブラジル、アルゼンチン、チリなどの国々における市場の成長をさらに後押ししています。
ブラジルの個別化診断市場は、医療インフラへの投資拡大、分子診断能力の拡充、および精密医療の普及拡大に支えられています。診断検査機関、研究機関、および医療提供者は、慢性疾患の管理や腫瘍学の分野において、遺伝子検査、ファーマコゲノミクス、およびバイオマーカーに基づく診断をますます活用しています。ゲノム研究の促進や先進的な診断技術へのアクセス改善を図る政府の取り組みにより、市場の成長がさらに加速すると予想され、ブラジルはラテンアメリカ最大の個別化診断市場としての地位を確立する見込みです。
中東・アフリカの個別化診断市場の動向
中東・アフリカ(MEA)の個別化診断市場は、医療の近代化、ゲノム研究、および精密医療の取り組みへの投資増加に支えられ、着実な成長を遂げています。遺伝性疾患に対する認識の高まり、慢性疾患の有病率の上昇、および分子診断の導入拡大が、個別化診断ソリューションへの需要を牽引しています。政府や医療機関は、検査室のインフラを強化し、先進的な診断技術への投資を進めており、これが同地域の長期的な市場発展に寄与しています。
サウジアラビアの個別化診断市場の動向
サウジアラビアの個別化診断市場は、「ビジョン2030」の下で、バイオテクノロジー、ゲノム研究、および精密医療への政府投資の増加に支えられ、急速に拡大しています。同国は、ゲノムシーケンシング、個別化医療プログラム、および先進的な検査室インフラへの投資を通じて、分子診断能力を強化しています。慢性疾患の有病率の増加、医療施設の拡充、そして政府機関、医療提供者、バイオテクノロジー企業間の連携強化が、個別化診断ソリューションの導入を後押ししており、サウジアラビアは中東における主要な精密医療市場の一つとしての地位を確立しつつあります。
個別化診断企業の主な動向
個別化診断市場の主要企業は、競争力を強化し、グローバルな事業展開を拡大するために、新製品の発売、提携、合併・買収、地域的な事業拡大などの戦略的取り組みを積極的に推進しています。各社は、製品ポートフォリオを充実させるため、高度な分子診断、次世代シーケンシング(NGS)、液体生検、コンパニオン診断、人工知能(AI)を活用した診断プラットフォーム、およびマルチオミクス技術への投資を行っています。製薬会社、バイオテクノロジー企業、医療提供者、研究機関との戦略的提携により、バイオマーカーの発見と精密医療の普及が加速しています。さらに、市場参加各社は、パーソナライズド・ヘルスケアへの需要の高まりに対応し、世界中で先進的な診断ソリューションへのアクセスを改善するため、地域ごとの検査施設、流通パートナーシップ、現地生産拠点を通じて、新興経済国での事業展開を拡大しています。
主要な個別化診断企業
本調査では、個別化診断市場に関する分析の一環として、以下の主要企業を取り上げています
- Thermo Fisher Scientific, Inc.
- Illumina, Inc.
- QIAGEN
- F. Hoffmann-La Roche Ltd.
- Bio-Rad Laboratories Inc.
- Agilent Technologies
- Exact Sciences Corporation
- Guardant Health, Inc.
- Danaher Corporation
- Abbott
世界の個別化診断市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本レポートにおいて、グランド・ビュー・リサーチは、検査の種類、用途、技術、最終用途、および地域に基づいて、世界の個別化診断市場レポートをセグメント化しています:
- 検査種別の範囲と見通し(売上高、百万米ドル、2021年~2033年)
- 遺伝子・ニュートリゲノム検査
- マイクロバイオーム検査
- 代謝健康検査
- 微量栄養素・欠乏症検査
- 食物過敏症・不耐性検査
- ホルモン健康検査
- 予防的ウェルネス・長寿検査
- エピジェネティック年齢検査
- テロメア長分析
- プロテオミクスに基づく老化バイオマーカー
- その他
- その他
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- パーソナライズド・ニュートリション
- 予防的健康スクリーニング
- 体重管理
- 健康的な加齢・長寿
- 慢性疾患リスク評価
- 腸内環境・マイクロバイオーム分析
- フィットネス・ライフスタイルの最適化
- ファーマコゲノミクス
- その他
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 消費者向け直接販売(DTC)
- 診断検査機関
- ウェルネス・栄養関連企業
- 病院・診療所
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
技術別範囲・見通し(売上高、百万米ドル、2021年~2033年)次世代シーケンシング(NGS)免疫測定法ポリメラーゼ連鎖反応(PCR)質量分析マイクロアレイ技術その他
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. セグメントの定義
1.1.1.1. 試験種別セグメント
1.1.1.2. 技術セグメント
1.1.1.3. 用途セグメント
1.1.1.4. 最終用途セグメント
1.2. 地域範囲
1.3. 推計および予測期間
1.4. 目的
1.4.1. 目的 1
1.4.2. 目的 2
1.4.3. 目的 3
1.5. 調査方法
1.6. 情報の入手
1.6.1. 購入データベース
1.6.2. GVRの社内データベース
1.6.3. 二次情報源
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場の策定と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.10. 二次情報源一覧
1.11. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場のセグメンテーションと範囲
3.2. 市場の系譜に関する見通し
3.2.1. 親市場の見通し
3.2.2. 関連/付随市場の展望
3.3. 市場の動向と見通し
3.4. 市場の推進要因
3.4.1. 精密医療およびバイオマーカーに基づく治療法の普及拡大
3.4.2. ゲノム技術および次世代シーケンシング(NGS)の進歩
3.4.3. 疾患の早期発見および個別化医療ソリューションに対する需要の高まり
3.5. 市場制約要因の分析
3.5.1. 厳格な規制ガイドライン
3.6. 検査種別分析ツール
3.6.1. ポーターの5つの力分析
3.6.2. PESTEL分析
第4章 検査種別による事業分析
4.1. 遺伝子・ニュートリゲノム検査
4.1.1. 遺伝子・ニュートリゲノム検査市場、2021年~2033年(百万米ドル)
4.2. マイクロバイオーム検査
4.2.1. マイクロバイオーム検査市場、2021年~2033年 (百万米ドル)
4.3. 代謝健康検査
4.3.1. 代謝健康検査市場、2021年~2033年(百万米ドル)
4.4. 微量栄養素および欠乏症検査
4.4.1. 微量栄養素および欠乏症検査市場、2021年~2033年(百万米ドル)
4.5. 食物過敏症・不耐症検査
4.5.1. 食物過敏症・不耐症検査市場、2021年~2033年(百万米ドル)
4.6. ホルモン健康検査
4.6.1. ホルモン健康検査市場、2021年~2033年(百万米ドル)
4.7. 予防的健康・長寿検査
4.7.1. 予防的健康・長寿検査市場、2021年~2033年(百万米ドル)
4.7.1.1.
予防的健康・長寿検査市場、2021年~2033年(百万米ドル)
4.7.2. エピジェネティック年齢検査
4.7.2.1. エピジェネティック年齢検査市場、2021年~2033年(百万米ドル)
4.7.3. テロメア長分析
4.7.3.1. テロメア長分析市場、2021年~2033年(百万米ドル)
4.7.4. プロテオミクスに基づく加齢バイオマーカー
4.7.4.1. プロテオミクスに基づく加齢バイオマーカー市場、2021年~2033年(百万米ドル)
4.7.5. その他
4.7.5.1. その他市場、2021年~2033年(百万米ドル)
4.8. その他
4.8.1. その他市場:検査種別動向分析
第5章 技術・ビジネス分析
5.1. 個別化診断市場:技術動向分析
5.2. 次世代シーケンシング(NGS)
5.2.1. 次世代シーケンシング (NGS)市場、2021年~2033年(百万米ドル)
5.3. 免疫測定法
5.3.1. 免疫測定法市場、2021年~2033年(百万米ドル)
5.4. ポリメラーゼ連鎖反応(PCR)
5.4.1. ポリメラーゼ連鎖反応(PCR)市場、2021年~2033年(百万米ドル)
5.5. 質量分析法
5.5.1. 質量分析法市場、2021年~2033年(百万米ドル)
5.6. マイクロアレイ技術
5.6.1. マイクロアレイ技術市場、2021年~2033年(百万米ドル)
5.7. その他
5.7.1. その他市場、2021年~2033年(百万米ドル)
第6章 用途別事業分析
6.1. 個別化診断市場:用途別動向分析
6.2. 個別化栄養
6.2.1. マイクロアレイ技術市場、2021年~2033年(百万米ドル)
6.3. 予防的健康検診
6.3.1. マイクロアレイ技術市場、2021年~2033年 (百万米ドル)
6.4. 体重管理
6.4.1. マイクロアレイ技術市場、2021年~2033年(百万米ドル)
6.5. 健やかな高齢化と長寿
6.5.1. マイクロアレイ技術市場、2021年~2033年 (百万米ドル)
6.6. 慢性疾患リスク評価
6.6.1. マイクロアレイ技術市場、2021年~2033年(百万米ドル)
6.7. 腸内健康およびマイクロバイオーム解析
6.7.1. マイクロアレイ技術市場、2021年~2033年(百万米ドル)
6.8.
フィットネスおよびライフスタイルの最適化
6.8.1. マイクロアレイ技術市場、2021年~2033年(百万米ドル)
6.9. ファーマコゲノミクス
6.9.1. マイクロアレイ技術市場、2021年~2033年(百万米ドル)
第7章 最終用途別事業分析
7.1. 個別化診断市場:最終用途別の動向分析
7.2. 消費者直販(DTC)
7.2.1. 消費者直販(DTC)市場、2021年~2033年(百万米ドル)
7.3. 診断検査機関
7.3.1. 診断検査機関市場、2021年~2033年(百万米ドル)
7.4. ウェルネス・栄養関連企業
7.4.1. ウェルネス・栄養関連企業市場、2021年~2033年(百万米ドル)
7.5. 病院および診療所
7.5.1. 病院および診療所市場、2021年~2033年(百万米ドル)
7.6. その他
7.6.1. その他市場、2021年~2033年 (百万米ドル)
第8章 地域別事業分析
8.1. 地域別個別化診断市場シェア(2022年および2033年)
8.2. 北米
8.2.1. SWOT分析
8.2.2. 北米個別化診断市場(2021年~2033年)(百万米ドル)
8.2.3. 米国
8.2.3.1. 主要国の動向
8.2.3.2. 競争状況
8.2.3.3. 規制の枠組み
8.2.3.4. 米国の個別化診断市場、2021年~2033年(百万米ドル)
8.2.4. カナダ
8.2.4.1. 主要国の動向
8.2.4.2. 競争環境
8.2.4.3. 規制の枠組み
8.2.4.4. カナダの個別化診断市場、2021年~2033年(百万米ドル)
8.2.5. メキシコ
8.2.5.1. 主要な国別動向
8.2.5.2. 競争状況
8.2.5.3. 規制の枠組み
8.2.5.4. メキシコの個別化診断市場、2021年~2033年(百万米ドル)
8.3. 欧州
8.3.1. SWOT分析
8.3.2. 欧州の個別化診断市場、2021年~2033年(百万米ドル)
8.3.3. 英国
8.3.3.1. 主要な国別動向
8.3.3.2. 競争状況
8.3.3.3. 規制の枠組み
8.3.3.4. 英国の個別化診断市場、2021年~2033年(百万米ドル)
8.3.4. ドイツ
8.3.4.1. 主要な国別動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. ドイツの個別化診断市場、2021年~2033年(百万米ドル)
8.3.5. フランス
8.3.5.1. 主要な国別動向
8.3.5.2. 競争状況
8.3.5.3. 規制の枠組み
8.3.5.4. フランスの個別化診断市場、2021年~2033年(百万米ドル)
8.3.6. イタリア
8.3.6.1. 主要な国別動向
8.3.6.2. 競争環境
8.3.6.3. 規制の枠組み
8.3.6.4. イタリアの個別化診断市場、2021年~2033年(百万米ドル)
8.3.7. スペイン
8.3.7.1. 主要な国別動向
8.3.7.2. 競争環境
8.3.7.3. 規制の枠組み
8.3.7.4. スペインの個別化診断市場、2021年~2033年(百万米ドル)
8.3.8. デンマーク
8.3.8.1. 主要な国別動向
8.3.8.2. 競争環境
8.3.8.3. 規制の枠組み
8.3.8.4. デンマークの個別化診断市場、2021年~2033年(百万米ドル)
8.3.9. スウェーデン
8.3.9.1. 主要な国別動向
8.3.9.2. 競争環境
8.3.9.3. 規制の枠組み
8.3.9.4. スウェーデンの個別化診断市場、2021年~2033年(百万米ドル)
8.3.10. ノルウェー
8.3.10.1. 主要な国別動向
8.3.10.2. 競争環境
8.3.10.3. 規制の枠組み
8.3.10.4. ノルウェーの個別化診断市場、2021年~2033年(百万米ドル)
8.4. アジア太平洋地域
8.4.1. SWOT分析
8.4.2. アジア太平洋地域の個別化診断市場、2021年~2033年(百万米ドル)
8.4.3. 日本
8.4.3.1. 主要国の動向
8.4.3.2. 競争状況
8.4.3.3. 規制の枠組み
8.4.3.4. 日本の個別化診断市場、2021年~2033年(百万米ドル)
8.4.4. 中国
8.4.4.1. 主要国の動向
8.4.4.2. 競争環境
8.4.4.3. 規制の枠組み
8.4.4.4. 中国の個別化診断市場、2021年~2033年(百万米ドル)
8.4.5. インド
8.4.5.1. 主要国の動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. インドの個別化診断市場、2021年~2033年(百万米ドル)
8.4.6. オーストラリア
8.4.6.1. 主要な国別動向
8.4.6.2. 競争状況
8.4.6.3. 規制の枠組み
8.4.6.4. オーストラリアの個別化診断市場、2021年~2033年(百万米ドル)
8.4.7. タイ
8.4.7.1. 主要な国別動向
8.4.7.2. 競争環境
8.4.7.3. 規制の枠組み
8.4.7.4. タイの個別化診断市場、2021年~2033年(百万米ドル)
8.4.8. 韓国
8.4.8.1. 主要国の動向
8.4.8.2. 競争環境
8.4.8.3. 規制の枠組み
8.4.8.4. 韓国の個別化診断市場、2021年~2033年(百万米ドル)
8.5. ラテンアメリカ
8.5.1. SWOT分析
8.5.2. ラテンアメリカの個別化診断市場、2021年~2033年(百万米ドル)
8.5.3. ブラジル
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制の枠組み
8.5.3.4. ブラジルの個別化診断市場、2021年~2033年(百万米ドル)
8.5.4. アルゼンチン
8.5.4.1. 主要な国別動向
8.5.4.2. 競争環境
8.5.4.3. 規制の枠組み
8.5.4.4. アルゼンチンの個別化診断市場、2021年~2033年(百万米ドル)
8.6. 中東・アフリカ(MEA)
8.6.1. SWOT分析
8.6.2. MEAの個別化診断市場、2021年~2033年(百万米ドル)
8.6.3. 南アフリカ
8.6.3.1. 主要な国別動向
8.6.3.2. 競争状況
8.6.3.3. 規制の枠組み
8.6.3.4. 南アフリカの個別化診断市場、2021年~2033年(百万米ドル)
8.6.4. サウジアラビア
8.6.4.1. 主要な国別動向
8.6.4.2. 競争状況
8.6.4.3. 規制の枠組み
8.6.4.4. サウジアラビアの個別化診断市場、2021年~2033年(百万米ドル)
8.6.5. アラブ首長国連邦
8.6.5.1.
主要国の動向
8.6.5.2. 競争環境
8.6.5.3. 規制の枠組み
8.6.5.4. アラブ首長国連邦(UAE)の個別化診断市場、2021年~2033年(百万米ドル)
8.6.6. クウェート
8.6.6.1. 主要国の動向
8.6.6.2. 競争状況
8.6.6.3. 規制の枠組み
8.6.6.4. クウェートの個別化診断市場、2021年~2033年(百万米ドル)
第9章。競争環境
9.1. 企業の分類
9.2. 戦略のマッピング
9.3. 企業の市場シェア分析(2025年)
9.4. 企業概要
9.5. サーモフィッシャーサイエンティフィック社
9.5.1. 概要
9.5.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.5.3. 検査種別ベンチマーク
9.5.4. 戦略的取り組み
9.6. イルミナ社(Illumina, Inc.)
9.6.1. 概要
9.6.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.6.3. 検査種別ベンチマーク
9.6. 4. 戦略的取り組み
9.7. QIAGEN
9.7.1. 概要
9.7.2. 財務実績(純売上高/売上高/EBITDA/売上総利益)
9.7.3. 検査種別ベンチマーク
9.7.4. 戦略的取り組み
9.8. F. ホフマン・ラ・ロシュ社
9.8.1. 概要
9.8.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.8.3. 検査種別ベンチマーク
9.8.4. 戦略的取り組み
9.9. Bio-Rad Laboratories Inc.
9.9.1. 概要
9.9.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.9.3. 検査種別ベンチマーク
9.9.4. 戦略的取り組み
9.10. アジレント・テクノロジーズ
9.10.1. 概要
9.10.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.10.3. 検査種別ベンチマーク
9.10.4. 戦略的取り組み
9.11. エクザクト・サイエンシズ・コーポレーション
9.11.1. 概要
9.11.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.11.3. 検査種別のベンチマーク
9.11.4. 戦略的取り組み
9.12. Guardant Health, Inc.
9.12.1. 概要
9.12.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.12.3. 検査種別のベンチマーク
9.12.4. 戦略的取り組み
9.13. ダナハー・コーポレーション
9.13.1. 概要
9.13.2.
財務実績(純収益/売上高/EBITDA/売上総利益)
9.13.3. 検査種別ベンチマーク
9.13.4. 戦略的取り組み
9.14. アボット社
9.14.1. 概要
9.14.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
9.14.3. 検査種別ごとのベンチマーク
9.14.4. 戦略的取り組み
表の一覧
表1. 略語一覧
表2. 検査種別別世界パーソナライズド・ダイアグノスティクス市場、2021年~2033年(百万米ドル)
表3. 世界の個別化診断市場:検査種別、2021年~2033年(百万米ドル)
表4. 世界の個別化診断市場:用途別、2021年~2033年(百万米ドル)
表5. 世界の個別化診断市場:地域別、2021年~2033年(百万米ドル)
表6. 北米パーソナライズド診断市場:国別、2021年~2033年(百万米ドル)
表7. 北米パーソナライズド診断市場:検査種別、2021年~2033年(百万米ドル)
表8. 北米パーソナライズド診断市場:技術別、2021年~2033年(百万米ドル)
表9. 北米パーソナライズド・ダイアグノスティクス市場:用途別、2021年~2033年(百万米ドル)
表10. 米国パーソナライズド・ダイアグノスティクス市場:検査種別、2021年~2033年(百万米ドル)
表11. 米国パーソナライズド・ダイアグノスティクス市場:技術別、2021年~2033年(百万米ドル)
表12. 米国パーソナライズド・ダイアグノスティクス市場:用途別、2021年~2033年(百万米ドル)
表13. カナダパーソナライズド・ダイアグノスティクス市場:検査種別、2021年~2033年(百万米ドル)
表14. カナダパーソナライズド・ダイアグノスティクス市場:技術別、2021年~2033年(百万米ドル)
表15. カナダの個別化診断市場(用途別)、2021年~2033年(百万米ドル)
表16. メキシコの個別化診断市場(検査種別)、2021年~2033年(百万米ドル)
表17. メキシコの個別化診断市場(技術別)、2021年~2033年(百万米ドル)
表18. メキシコの個別化診断市場:用途別、2021年~2033年(百万米ドル)
表19. 欧州の個別化診断市場:国別、2021年~2033年(百万米ドル)
表20. 欧州の個別化診断市場:検査種別、2021年~2033年(百万米ドル)
表21. 欧州・米州の個別化診断市場(技術別、2021年~2033年)(百万米ドル)
表22. 欧州・米州の個別化診断市場(用途別、2021年~2033年)(百万米ドル)
表23. 英国の個別化診断市場(検査種別、2021年~2033年)(百万米ドル)
表24. 英国の個別化診断市場:技術別、2021年~2033年(百万米ドル)
表25. 英国の個別化診断市場:薬剤の種類別、2021年~2033年(百万米ドル)
表26. ドイツの個別化診断市場(検査種別、2021年~2033年)(百万米ドル)
表27. ドイツの個別化診断市場(技術別、2021年~2033年)(百万米ドル)
表28. ドイツの個別化診断市場(用途別、2021年~2033年)(百万米ドル)
表29. フランスにおける個別化診断市場(検査種別別、2021年~2033年)(百万米ドル)
表30. フランスにおける個別化診断市場(技術別、2021年~2033年)(百万米ドル)
表31. フランスにおける個別化診断市場(用途別、2021年~2033年)(百万米ドル)
表32. イタリアの個別化診断市場:検査種別、2021年~2033年(百万米ドル)
表33. イタリアの個別化診断市場:技術別、2021年~2033年(百万米ドル)
表34. イタリアの個別化診断市場:用途別、2021年~2033年(百万米ドル)
表35. スペインの個別化診断市場、検査種別、2021年~2033年(百万米ドル)
表36. スペインの個別化診断市場、技術別、2021年~2033年(百万米ドル)
表37. スペインの個別化診断市場(用途別、2021年~2033年)(百万米ドル)
表38. デンマークの個別化診断市場(検査種別、2021年~2033年)(百万米ドル)
表39. デンマークの個別化診断市場(技術別、2021年~2033年)(百万米ドル)
表40. デンマークの個別化診断市場(用途別)、2021年~2033年(百万米ドル)
表41. スウェーデンの個別化診断市場(検査種別)、2021年~2033年(百万米ドル)
表42. スウェーデンの個別化診断市場(技術別)、2021年~2033年(百万米ドル)
表43. スウェーデンの個別化診断市場、用途別、2021年~2033年(百万米ドル)
表44. ノルウェーの個別化診断市場:検査種別、2021年~2033年(百万米ドル)
表45. ノルウェーの個別化診断市場:技術別、2021年~2033年(百万米ドル)
表46. ノルウェーの個別化診断市場:用途別、2021年~2033年(百万米ドル)
表47. アジア太平洋地域の個別化診断市場:国別、2021年~2033年(百万米ドル)
表48. アジア太平洋地域の個別化診断市場(検査種別別、2021年~2033年)(百万米ドル)
表49. アジア太平洋地域の個別化診断市場(技術別、2021年~2033年)(百万米ドル)
表50. アジア太平洋地域の個別化診断市場:用途別、2021年~2033年(百万米ドル)
表51. 日本の個別化診断市場:検査種別、2021年~2033年(百万米ドル)
表52. 日本の個別化診断市場:技術別、2021年~2033年(百万米ドル)
表53. 日本の個別化診断市場(用途別)、2021年~2033年(百万米ドル)
表54. 中国の個別化診断市場(検査種別)、2021年~2033年(百万米ドル)
表55. 中国の個別化診断市場、技術別、2021年~2033年(百万米ドル)
表56. 中国の個別化診断市場、用途別、2021年~2033年(百万米ドル)
表57. インドの個別化診断市場、検査種別、2021年~2033年(百万米ドル)
表58. インドの個別化診断市場、技術別、2021年~2033年(百万米ドル)
表59. インドの個別化診断市場、用途別、2021年~2033年(百万米ドル)
表60. オーストラリアの個別化診断市場、検査種別、2021年~2033年(百万米ドル)
表61. オーストラリアの個別化診断市場、技術別、2021年~2033年(百万米ドル)
表62. オーストラリアの個別化診断市場、用途別、2021年~2033年(百万米ドル)
表63. タイの個別化診断市場、検査種別、2021年~2033年(百万米ドル)
表64. タイの個別化診断市場、技術別、2021年~2033年(百万米ドル)
表65. タイの個別化診断市場、用途別、2021年~2033年(百万米ドル)
表66. 韓国の個別化診断市場、検査種別、2021年~2033年(百万米ドル)
表67. 韓国における個別化診断市場(技術別、2021年~2033年)(百万米ドル)
表68. 韓国における個別化診断市場(用途別、2021年~2033年)(百万米ドル)
表69. ラテンアメリカの個別化診断市場、国別、2021年~2033年(百万米ドル)
表70. ラテンアメリカの個別化診断市場、検査種別、2021年~2033年(百万米ドル)
表71. ラテンアメリカの個別化診断市場、技術別、2021年~2033年(百万米ドル)
表72. ラテンアメリカの個別化診断市場、用途別、2021年~2033年(百万米ドル)
表73. ブラジルの個別化診断市場、検査種別、2021年~2033年(百万米ドル)
表74. ブラジルの個別化診断市場、技術別、2021年~2033年(百万米ドル)
表75. ブラジルの個別化診断市場(用途別)、2021年~2033年(百万米ドル)
表76. アルゼンチンの個別化診断市場(検査種別)、2021年~2033年(百万米ドル)
表77. アルゼンチンの個別化診断市場(技術別、2021年~2033年)(百万米ドル)
表78. アルゼンチンの個別化診断市場(用途別、2021年~2033年)(百万米ドル)
表79. 中東・アフリカの個別化診断市場(国別、2021年~2033年) (百万米ドル)
表80. 中東・アフリカの個別化診断市場、検査種別別、2021年~2033年(百万米ドル)
表81. 中東・アフリカの個別化診断市場:技術別、2021年~2033年(百万米ドル)
表82. 中東・アフリカの個別化診断市場:用途別、2021年~2033年(百万米ドル)
表83. 南アフリカの個別化診断市場:検査種別、2021年~2033年(百万米ドル)
表84. 南アフリカの個別化診断市場:技術別、2021年~2033年(百万米ドル)
表85. 南アフリカの個別化診断市場:用途別、2021年~2033年(百万米ドル)
表86. サウジアラビアの個別化診断市場:検査種別、2021年~2033年(百万米ドル)
表87. サウジアラビアの個別化診断市場:技術別、2021年~2033年(百万米ドル)
表88. サウジアラビアの個別化診断市場:用途別、2021年~2033年(百万米ドル)
表89. アラブ首長国連邦(UAE)の個別化診断市場:検査種別、2021年~2033年(百万米ドル)
表90. アラブ首長国連邦(UAE)の個別化診断市場:技術別、2021年~2033年(百万米ドル)
表91. アラブ首長国連邦(UAE)の個別化診断市場:用途別、2021年~2033年(百万米ドル)
表92. クウェートの個別化診断市場:検査種別、2021年~2033年(百万米ドル)
表93. クウェートの個別化診断市場:技術別、2021年~2033年(百万米ドル)
表94. クウェートの個別化診断市場、用途別、2021年~2033年(百万米ドル)
図表一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出および予測
図6 市場の策定および検証
図7 個別化診断市場のセグメンテーション
図8 市場の概況(2025年)
図9 市場の動向および見通し
図10 市場推進要因の関連性分析(現在および将来の影響)
図11 市場制約要因の関連性分析(現在および将来の影響)
図12 要因別(政治・法規制、経済、技術)SWOT分析
図13 ポーターの5つの力分析
図14 2025年の市場浸透率および成長見通しマッピング
図15 世界の個別化診断市場:検査種別ごとの推移分析
図16 マイクロバイオーム検査市場の推計および予測(2021年~2033年)
図17 代謝健康検査市場の推計および予測(2021年~2033年)
図18 微量栄養素および欠乏症検査市場の推計および予測(2021年~2033年)
図19 食物過敏症および不耐症検査市場の推計および予測(2021年~2033年)
図20 ホルモン健康検査市場の推計および予測(2021年~2033年)
図21 予防的ウェルネスおよび長寿検査市場の推計および予測(2021年~2033年)
図22 エピジェネティック年齢検査市場の推計および予測(2021年~2033年)
図23 テロメア長分析市場の推計および予測(2021年~2033年)
図24 プロテオミクスに基づく老化バイオマーカー市場の推計および予測(2021年~2033年)
図25 その他市場の推計および予測(2021年~2033年)
図26 その他市場の推定値および予測(2021年~2033年)
図27 世界の個別化診断市場:技術動向分析
図28 次世代シーケンシング(NGS)市場の推定値および予測(2021年~2033年)
図29 免疫測定法の市場推定値および予測(2021年~2033年)
図30 ポリメラーゼ連鎖反応(PCR)市場の推計および予測、2021年~2033年
図31 質量分析市場の推計および予測、2021年~2033年
図32 マイクロアレイ技術市場の推計および予測、2021年 ~2033年
図33 その他市場、2021年~2033年(百万米ドル)
図34 世界の個別化診断市場:用途別動向分析
図35 個別化栄養市場の見積もりおよび予測、2021年~2033年
図36 予防的健康スクリーニング市場の推計および予測、2021年~2033年
図37 体重管理市場の推計および予測、2021年~2033年
図38 健やかな高齢化・長寿市場の推計および予測、2021年~2033年
図39 慢性疾患リスク評価市場の推計および予測(2021年~2033年)
図40 腸内健康・マイクロバイオーム分析市場の推計および予測(2021年~2033年)
図41 フィットネス・ライフスタイル最適化市場の推計および予測(2021年~2033年)
図42 ファーマコゲノミクス市場の推計および予測(2021年~2033年)
図43 その他市場の推計および予測(2021年~2033年)
図44 世界の個別化診断市場:エンドユース別の動向分析
図45 ダイレクト・トゥ・コンシューマー(DTC)市場の推計値および予測(2021年~2033年)
図46 診断検査室市場の推計値および予測(2021年~2033年)
図47 ウェルネス・栄養関連企業の市場規模推計および予測(2021年~2033年)
図48 病院・診療所の市場規模推計および予測(2021年~2033年)
図49 その他市場の推計および予測(2021年~2033年)
図50 地域別市場:主なポイント
図51 地域別見通し(2025年および2033年)
図52 世界の個別化診断市場:地域別動向分析
図53 北米の個別化診断市場、2021年~2033年(百万米ドル)
図54 米国の個別化診断市場、2021年~2033年 (百万米ドル)
図55 カナダの個別化診断市場、2021年~2033年(百万米ドル)
図56 メキシコの個別化診断市場、2021年~2033年(百万米ドル)
図57 欧州の個別化診断市場、2021年~2033年 (百万米ドル)
図58 ドイツの個別化診断市場、2021年~2033年(百万米ドル)
図59 英国の個別化診断市場、2021年~2033年(百万米ドル)
図60 フランスの個別化診断市場、2021年~2033年 (百万米ドル)
図61 イタリアの個別化診断市場、2021年~2033年(百万米ドル)
図62 スペインの個別化診断市場、2021年~2033年(百万米ドル)
図63 デンマークの個別化診断市場、2021年~2033年(百万米ドル)
図64 スウェーデンの個別化診断市場、2021年~2033年(百万米ドル)
図65 ノルウェーの個別化診断市場、2021年~2033年 (百万米ドル)
図66 アジア太平洋地域の個別化診断市場、2021年~2033年(百万米ドル)
図67 日本の個別化診断市場、2021年~2033年(百万米ドル)
図68 中国の個別化診断市場、2021年~2033年 (百万米ドル)
図69 インドの個別化診断市場、2021年~2033年(百万米ドル)
図70 オーストラリアの個別化診断市場、2021年~2033年(百万米ドル)
図71 韓国の個別化診断市場、2021年~2033年(百万米ドル)
図72 タイの個別化診断市場、2021年~2033年 (百万米ドル)
図73 ラテンアメリカにおける個別化診断市場、2021年~2033年(百万米ドル)
図74 ブラジルにおける個別化診断市場、2021年~2033年(百万米ドル)
図75 アルゼンチンにおける個別化診断市場、2021年~2033年 (百万米ドル)
図76 中東・アフリカの個別化診断市場、2021年~2033年(百万米ドル)
図77 南アフリカの個別化診断市場、2021年~2033年 (百万米ドル)
図78 サウジアラビアの個別化診断市場、2021年~2033年(百万米ドル)
図79 アラブ首長国連邦(UAE)の個別化診断市場、2021年~2033年(百万米ドル)
図80 クウェートの個別化診断市場、2021年~2033年(百万米ドル)









