主な市場動向と洞察
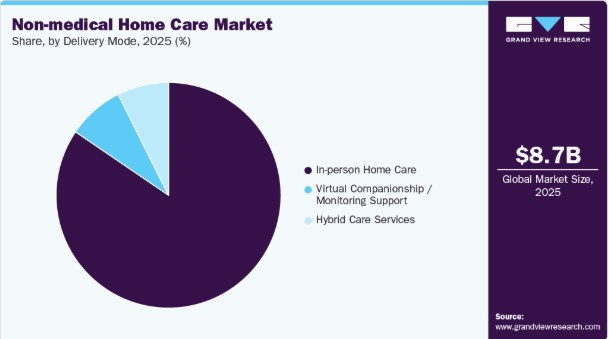
- 提供形態別:2025年には、対面型在宅ケアセグメントが84.5%という最大の売上シェアを占めました。
- 年齢層別:2025年には、高齢者層セグメントが64.2%という最大のシェアを占め、市場を席巻しました。
- サービス提供者別:2025年には、在宅ケア機関セグメントが44.8%という最大のシェアを占めました。
- サービス別:2025年には、パーソナルケア支援セグメントが売上高シェアの29.3%を占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア42.3%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 2025年には、米国の非医療在宅ケア業界が最大のシェアを占めました。
市場規模と予測
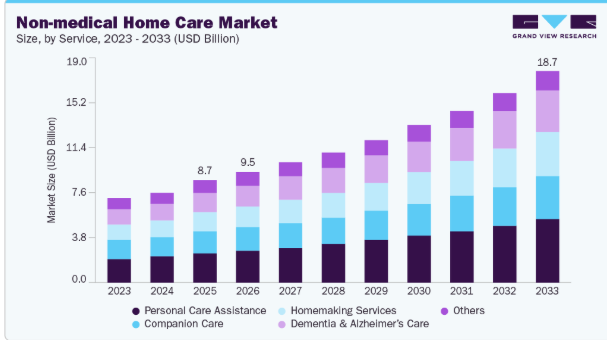
- 2025年の市場規模:87億米ドル
- 2026年の推定市場規模:95億米ドル
- 2033年までの予測市場規模:187億米ドル
- CAGR(2026年~2033年):10.2%
専門の介護者の不足や、介護施設や介護付き住宅などの施設介護に伴う高額な費用負担が、日常生活の支援、付き添いケア、移動支援などを含む在宅支援サービスへの移行をさらに加速させています。以下のセクションでは、市場成長を牽引する主な要因について概説し、施設型高齢者介護サービスのコスト上昇、個別化された在宅支援ソリューションへの嗜好の高まり、そして高齢化の進展、慢性疾患の増加、および日常生活動作(ADL)の支援を必要とする機能的依存状態の増加に焦点を当てます。
市場の動向
急速な人口の高齢化と認知症・アルツハイマー病の有病率の上昇は、非医療在宅ケア市場の主要な推進要因となっています。これは、日常生活活動やパーソナルサポートサービスにおける長期的な支援を必要とする高齢者が増加しているためです。世界保健機関(WHO)によると、2025年10月時点で、世界的な人口の高齢化は著しく加速しており、60歳以上の人口の割合は2015年から2050年の間に12%から22%へとほぼ倍増し、2050年には推定21億人に達すると見込まれています。これにより、世界中で長期介護のニーズが大幅に増加することになります。認知障害を抱える高齢者は、記憶力の低下、移動能力の制限、行動の変化、日常的な作業を自立して行う能力の低下といった課題に直面することが多く、在宅介護や付き添いサービスの需要が高まっています。非医療系の在宅介護事業者は、入浴、着替え、食事の準備、服薬管理、移動の支援、そして心の支えとなる付き添いを通じて、患者が慣れ親しんだ自宅環境にとどまり続けられるよう支援し、こうした方々を支える上で極めて重要な役割を果たしています。
さらに、家族は、より快適な環境、きめ細やかなケア、生活の質の向上、そして全体的な介護費用の削減といった理由から、施設入所型ケアよりも在宅ケアソリューションをますます好むようになっています。アルツハイマー病やその他の認知症による負担の増大に加え、平均寿命の延伸や「住み慣れた場所で老後を過ごす」というニーズの高まりが相まって、世界的に非医療在宅介護サービスの需要は加速し続けています。アルツハイマー病協会が報告したところによると、米国におけるアルツハイマー病による死亡者数は、過去20年間で著しい増加傾向を示しており、CDCの確定データによれば、2000年の49,558人から2024年には116,022人へと増加しています。
介護施設、介護付き住宅、および長期施設ケアサービスの費用高騰が、世界的に非医療在宅ケアソリューションへの需要を大幅に押し上げています。家族や高齢者は、長期的な日常生活の支援、付き添い、および身の回りのケアのニーズに対応する、より手頃で柔軟な選択肢として、在宅支援サービスを選ぶ傾向が強まっています。自己負担の医療費の増加や、長期介護サービスに対する保険適用範囲の限定が、非医療的な在宅ケア環境への移行をさらに加速させています。米国保健社会福祉省によると、65歳になる平均的な米国人は、将来的に長期サービス・支援(LTSS)の費用として約120,900米ドルを負担すると見込まれており、その費用の3分の1以上を家族が直接負担することになるため、費用対効果の高い在宅ケアソリューションへの依存度が高まっています。
事例研究:非医療的な在宅ケア需要を支える家庭訪問サービスの拡大
展開
2025年9月、米国保健社会福祉省(HHS)は、全米における長期的な介護および家族の生活状況の改善において、家庭訪問や地域密着型支援プログラムの重要性が高まっていることを強調する全国調査を発表しました。
主な調査結果:
- 体系的な家庭訪問プログラムは、介護者の関与と子どもの福祉を向上させました
- 在宅支援サービスは、調整の取れた家族中心のケアへのアクセスを向上させました
- 個別化された在宅支援への志向の高まりが、地域密着型介護モデルの需要を強化しました
- 本調査では、施設外で利用可能な長期的な在宅支援サービスの重要性が強調されました
市場への影響
体系化された在宅支援および訪問プログラムの拡大により、付き添いサービス、日常生活支援、介護者支援、および在宅高齢化ケアソリューションへの需要が高まり、非医療系在宅ケアのエコシステムが強化されると予想されます。
業界における意義
本事例は、個別化された在宅ケアモデルへの移行が進んでいることを浮き彫りにしています。家族は予防的かつ利用しやすく、地域社会に焦点を当てた支援サービスをますます好むようになっており、これは非医療系在宅ケア業界における長期的な成長機会を支えるものです。
ケーススタディ:高齢者を対象とした在宅支援サービスに関するNIHの研究
研究の概要
2025年7月に米国国立衛生研究所(NIH)が発表した臨床研究では、日常生活活動や慢性的な介護支援を長期的に必要とする高齢者にとって、体系化された非医療在宅ケアサービスの重要性が高まっていることが強調されました。
主な調査結果
- 高齢層の間で、施設での介護よりも、自宅環境での長期的な支援を受けることを好む傾向が強まっています。
- 体系化された非医療在宅ケアサービスは、精神的幸福感、ケアの継続性、および患者の自立性を向上させました。
- 付き添い、家事支援、移動支援、介護者との連携といった個別化された支援サービスは、全体的な生活の質を向上させました。
- 在宅介護により、介護施設や長期入所型施設への依存度が低下しました。
- 高齢化の進展と慢性的な要介護状態の有病率の増加が、世界的に非医療在宅介護サービスの需要を加速させる主要な要因として特定されました。
市場への影響
本調査は、在宅型高齢者介護モデルへの移行が進んでいることを浮き彫りにしており、患者の快適性の向上、家族中心のケア、費用対効果の高い長期支援ソリューションにより、非医療在宅介護サービスの導入拡大が後押しされています。
市場の集中度と特徴
以下の図は、業界の集中度、業界の特徴、および業界参加者間の関係を示しています。イノベーションの程度は中程度、合併・買収(M&A)活動のレベルは中程度、規制の影響は大きく、業界の拡大は中程度です。
この市場では、AIを活用した介護プラットフォーム、遠隔モニタリングシステム、および在宅での高齢者ケアの質を向上させるスマート支援機器の統合を通じて、強力なイノベーションが進んでいます。これらの技術は、介護者の業務効率を向上させ、リアルタイムの健康状態の追跡を可能にし、個別化されたケアプランを支援することで、在宅支援サービスの拡張性を高めています。例えば、2024年、Papa社は米国においてAIを活用した「Papa Pals」プラットフォームを拡大し、人間による付き添いサービスとデジタル調整ツールを組み合わせることで、高齢者、学生、およびその家族に対して個別化された非医療的な支援を提供し、社会的支援および日常生活支援を大規模に強化しました。
大手ヘルスケア企業やプライベート・エクイティの支援を受ける企業が、サービスネットワークの拡大、業務効率の向上、介護スタッフの確保を目的として、地域の在宅介護事業者を買収していることから、市場では需要が高まっています。この業界再編は、サービス品質の標準化に寄与するとともに、複数の地域にわたって体系的な在宅介護サービスへのアクセスを拡大しています。例えば、2024年12月、Addus HomeCareはGentivaのパーソナルケア事業を買収を完了しました。この取引により、Addus HomeCare社の市場での地位は大幅に強化され、同社はテキサス州における非医療系パーソナルケアサービスの最大手プロバイダーの一つとなり、在宅ケア分野での買収を通じた事業拡大戦略がさらに確固たるものとなりました。
規制の枠組みは、非医療在宅ケア業界におけるサービス品質、介護者の研修基準、および業務上のコンプライアンスに大きな影響を及ぼしています。政府は、在宅型パーソナルケアおよび付き添いサービスの安全な提供を確保するため、免許要件、身元調査の基準、および品質監視システムの実施をますます強化しています。米国では、メディケイドのHCBS(在宅・地域社会ベースのサービス)規制により、介護者の研修、患者の権利保護、サービス品質要件など、在宅ケア提供に関する連邦および州レベルの基準が定められており、公的資金プログラムの下で非医療在宅ケアサービスが体系的に提供されることが保証されています。
市場は、認知症支援、術後回復支援、家族のためのレスパイトケア、日常支援サービスなど、多様なサービス提供へと拡大しています。また、各社はデジタルプラットフォームやスケジュール管理システムを導入し、サービスの利用しやすさを高め、介護者の配置効率を改善しています。例えば、2026年3月、マサチューセッツ州はMassHealth LTSSプログラムの下で在宅・地域密着型ケア体制を強化しました。一方、政策立案者らは、高齢者の需要増加と高い生活費に起因する直接介護従事者の慢性的な人手不足を指摘し、在宅介護従事者の拡充と専門性の向上が必要であることを強調しました。
サービス提供事業者は、高齢化に伴う需要の増加や、在宅高齢者ケアへの嗜好の高まりに対応するため、新たな都市や地域へとサービス提供範囲を拡大しています。例えば、2026年4月、Cooperative Home Care社は米国セントルイスで高齢者向け在宅ケアサービスを拡大し、介護者の確保体制を強化するとともに、サービス提供範囲をさらなる地域へと広げました。この拡大には、付き添い、パーソナルケア、食事の準備、家事、ケアの調整といった、個々のニーズに合わせた在宅支援が含まれており、高齢者が自宅で自立した快適な生活を送れるよう支援しています。
サービスの洞察
2025年には、パーソナルケア支援セグメントが非医療在宅介護市場を牽引し、29.3%という最大のシェアを占めました。このセグメントの成長は、高齢人口の増加、身体障害の有病率の上昇、および個人が基本的なセルフケア活動を自立して行う能力に影響を与える慢性疾患の発生率の上昇によって牽引されています。身だしなみ支援サービスは、入浴、着替え、身だしなみ、排泄介助、移動支援、食事介助といった日常生活動作(ADL)の支援に重点を置いており、これらは尊厳、衛生、そして全体的な健康を維持するために不可欠です。市場参入各社は、テクノロジーを活用したケア調整や在宅支援プログラムを通じて、サービス提供能力を拡大しています。例えば、2026年5月、Integrated Home Care Services社はDina Care社を買収し、AIを活用したケア調整、紹介管理、および在宅給付管理の機能を強化することで、全米における在宅ケアサービスのより統合的かつ効率的な提供を支援しています。
家事支援サービス分野は、予測期間中に最も急速な成長が見込まれています。この成長は、核家族の増加、多忙な仕事スケジュール、そして地理的に離散した家族構成により、高齢者ケアにおける専門的な在宅支援サービスへの依存度が高まっていることが要因です。個別化された在宅ケア、生活の質の向上、および施設入所ケアに代わる費用対効果の高い選択肢への注目が高まっていることが、非医療在宅ケア業界における家事支援サービスの需要をさらに加速させています。
年齢層別の分析
2025年には、高齢者層が非医療在宅ケア市場を主導し、64.2%という最大のシェアを占めました。毎日、約1万人のアメリカ人が65歳を迎えており、2030年までに、米国居住者の5人に1人が高齢者になると予想されています。さらに、調査によると、50歳以上の成人の約75%が、高齢になっても現在の自宅で暮らし続けたいと考えており、89%が「住み慣れた場所での老後生活」を重要視しています。こうした傾向の高まりに伴い、高齢者向けにカスタマイズされた付き添い、身の回りの介助、家事支援、移動支援、日常生活のケアなどを含む、非医療在宅介護サービスへの需要が増加しています。さらに、サービス提供者やテクノロジー企業は、在宅高齢者介護サービス全体における介護者の連携、アクセシビリティ、および業務効率を向上させるため、手頃な価格で信頼性が高く、使いやすいデジタル介護プラットフォームにますます注力しています。
小児人口セグメントは、在宅保育支援や発達障害・身体障害のある子どもへの支援サービスに対する需要の高まり、および個別化された在宅での見守りや日常活動の支援を望む家族の傾向が強まっていることから、予測期間中に非医療在宅ケア業界において著しい成長が見込まれています。ユニセフによると、世界中で約2億4,000万人の子どもが障害を抱えて生活しており、継続的な介護や発達支援を必要とする小児層に対する、個別化された日常的な介助、見守り、および長期的な在宅支援サービスの必要性が高まっていることが浮き彫りになっています。サービス提供者は、長期的な日常支援を必要とする子どもたちへのアクセスのしやすさとケアの継続性を向上させるため、家族中心の支援モデル、介護者調整プラットフォーム、および柔軟な在宅支援プログラムにますます注力しています。
サービス提供者の動向
2025年には、在宅介護機関セグメントが44.8%という大きなシェアを占めました。これは、在宅ケアとパーソナルケアサービスの連携に対する需要の高まりや、「住み慣れた場所で老後を過ごす」ケアモデルへの志向の高まりが背景にあります。在宅介護機関は、体系的な介護者支援、付き添い、家事支援、ケア調整サービスを提供し、在宅環境における患者の快適さとケアの継続性を向上させています。さらに、デジタルスケジューリング、遠隔医療の統合、遠隔モニタリング、および介護者管理プラットフォームの進歩により、在宅介護事業者全体の業務効率とサービスの利用しやすさが向上しています。
非医療系在宅介護市場において、独立系介護者セグメントは予測期間中に大幅な成長が見込まれています。このセグメントの成長は、個別化された在宅ケアへの選好の高まり、および高齢者や末期患者の間で柔軟かつ費用対効果の高い介護サービスへの需要が増加していることに起因しています。独立系介護者は、付き添い、身の回りの世話、家事支援、日常生活の介助を提供し、患者が慣れ親しんだ家庭環境で生活し続けられるようにしています。例えば、Honor Technology Inc.は、テクノロジーを活用した在宅ケアプラットフォームを通じて週に100万時間以上のケアを提供しており、グローバルなケアネットワークを通じて、高齢者にパーソナライズされた非医療在宅ケアサービス、介護者の調整、付き添い、日常生活の介助などの支援を行っています。
提供形態に関する洞察
2025年には、対面式在宅ケアセグメントが売上高の84.5%という最大のシェアを占めました。これは、パーソナライズされた対面型介護サービスへの嗜好の高まり、高齢化の進展、および在宅環境における慢性疾患患者への継続的な支援需要の増加が要因となっています。対面型在宅ケアサービスは、付き添い、身辺介助、家事支援、食事の準備、移動支援、心のケアなどの直接的な支援を提供し、患者が慣れ親しんだ環境で快適さと生活の質を維持できるようにします。例えば、2026年1月、アンタラ・シニア・ケア社は、ウェルネス、慢性疾患の管理、在宅支援、尊厳ある長期的な高齢化への対応など、変化する高齢者ケアのニーズに対応するために設計された新しいシニア向け居住・ケアサービス形態を通じて、グルグラムおよびベンガルール全域にわたり、統合型高齢者ケア・エコシステムを拡大しました。
バーチャル付き添い・モニタリング支援セグメントは、予測期間中に大幅な成長が見込まれています。この成長は、遠隔医療技術の導入拡大、遠隔患者モニタリングへの需要の高まり、そして高齢者や末期患者の間で「在宅での老後」ケアモデルへの支持が高まっていることに起因すると考えられます。さらに、介護者連携システムや遠隔支援プラットフォームの進歩により、在宅ホスピスサービス全体におけるケアの継続性と業務効率が向上しています。例えば、2026年3月、Cherish Health社はAileen社と提携し、レーダーを用いた行動モニタリング、バーチャルエンゲージメント、介護者へのアラート機能を統合したAI搭載の高齢者向けコンパニオンおよびモニタリングソリューションを立ち上げ、自宅で自立して生活する高齢者を支援しました。
地域別動向
北米の非医療在宅ケア市場の動向
北米は、体系的な在宅ケアサービスへの強い需要と高い医療費支出に後押しされ、2025年には売上高シェア42.3%を占め、市場をリードしました。同地域では、高齢化の進展や施設介護の収容能力不足により、正式な非医療在宅介護サービスが急速に拡大しています。介護施設や介護付き住宅などの施設介護の収容能力不足は、長期介護需要による医療システムへの圧力が高まる中、在宅介護への移行をさらに加速させています。Home Instead, Inc.は、10万人以上の「ケアプロ」を通じて年間6,000万時間のケアを提供しており、Home Insteadのネットワークは6カ国にまたがり、計1,200カ所近くに拠点を展開しています。そのうち、米国とカナダには650以上のオフィスがあります。
米国の非医療在宅ケア市場の動向
米国の非医療在宅ケア業界は、「住み慣れた場所で老後を過ごす(エイジング・イン・プレイス)」ソリューションへの需要の高まりや、在宅・地域密着型サービス(HCBS)に対するメディケイドの強力な支援に後押しされ、大幅な成長率で拡大すると予想されています。例えば、米国連邦および州レベルのHCBSプログラムは、長期介護の提供を介護施設から在宅環境へと継続的に移行させており、これにより、身の回りの介助や付き添いケアなどの非医療介護サービスの需要が大幅に高まっています。米国保健社会福祉省によると、今日65歳になる平均的な米国市民は、将来的に約120,900米ドルの長期ケアサービス(LTSS)費用を負担することになると見込まれており、その費用の3分の1以上を家族が直接負担することになります。2023年の年間費用の中央値は、家事支援サービスが62,400米ドル、在宅介護ヘルパーサービスが68,640米ドル、民間介護施設の個室が116,800米ドル、24時間体制の在宅介護ヘルパーサービスが288,288米ドルと推定されており、いずれもメディケア受給者の所得中央値である約36,000米ドルを大幅に上回っています。
カナダの非医療在宅ケア市場は、予測期間中に最も高い成長率を記録すると見込まれています。この市場は、医療費の増加と高齢者介護サービスへの需要の高まりに支えられています。カナダ保健情報研究所(CIHI)によると、医療費は増加を続けており、2025年には4.2%の伸びが見込まれ、3,990億米ドルに達すると予測されています。これにより、高齢化社会に対応するための長期介護および在宅介護インフラの拡充が後押しされる見込みです。
アジア太平洋地域の非医療在宅ケア市場の動向
アジア太平洋地域は、2026年から2033年までの予測期間において、最も高い年平均成長率(CAGR)で成長すると予想されています。この優位性は、急速な人口の高齢化、慢性疾患の負担の増加、およびインド、中国、日本などの国々における在宅高齢者ケアソリューションへの嗜好の高まりによって牽引されています。都市化や世帯構成の変化に伴い、家族による介護への強い依存は、組織化された在宅ケアサービスへと徐々に移行しつつあります。
中国の非医療在宅ケア市場は、急速な高齢化と、高齢者ケアインフラに対する政府の注力の強化によって牽引されています。例えば、2024年、中国の国家衛生健康委員会は、国家高齢化戦略の一環として、地域密着型高齢者ケアサービスの拡充を強調し、増加する高齢者人口を支えるため、在宅ケアと地域ケアシステムの統合を推進しました。中国の平均寿命は2025年に79.25歳に達し、2035年までに81.3歳に伸びると予測されています。同時に、80歳以上の人口は、2019年の3,137万人から2035年には6,905万人、さらに2050年には1億2,600万人に増加すると見込まれています。また、60歳以上の高齢者扶養比率は、2023年の31%から2035年までに52%に上昇すると予測されており、これにより介護制度への負担が大幅に増大し、全国的に体系化された非医療在宅介護サービスへの需要が加速すると見込まれています。
インドの非医療在宅介護市場は、核家族の増加、女性の労働力参加率の上昇、手頃な価格の在宅高齢者介護サービスへの需要拡大を背景に、2025年にはアジア太平洋市場において顕著なシェアを占めました。組織化された在宅介護事業者やデジタル介護プラットフォームの拡大により、都市部全域でのサービスの利用しやすさがさらに向上しています。アプリベースの在宅サービスプラットフォームの拡大は、インドの都市部における体系的な在宅支援サービスの普及をさらに加速させています。例えば、2026年4月には、Urban CompanyやProntoなどの新興オンデマンドサービスプラットフォームが、デリー、ムンバイ、バンガロールをはじめとする各都市で迅速な在宅サービスモデルを急速に拡大させ、消費者が短期間で家事や介護関連の支援サービスを予約できるようにしました。
欧州の非医療在宅ケア市場の動向
欧州の非医療在宅ケア業界は、急速な人口の高齢化、強固な社会福祉制度、そして確立された高齢者ケアインフラに支えられ、大きなシェアを占めています。高い平均寿命と増加する扶養比率が、主要経済圏全体で体系化された在宅支援サービスの需要を牽引しています。
ドイツの非医療在宅ケア市場は、予測期間中に著しい成長率を記録すると見込まれています。同国の強固な医療・社会保険制度が在宅ケアサービスを支えており、専門的な介護ネットワークや体系的な在宅支援プログラムの拡大を後押ししています。例えば、2024年、ドイツは法定長期介護保険制度(Pflegeversicherung)のもと、公的支援による長期在宅介護給付の拡充を継続し、在宅介護への財政支援を強化するとともに、高齢者層における非医療在宅ケアサービスの利用拡大を促進しました。
英国の非医療在宅ケア市場は、高齢人口の増加と公的医療制度への圧力の高まりにより、予測期間中に著しい成長が見込まれています。介護人材の不足や、施設介護に代わる費用対効果の高い選択肢への需要の高まりが、パーソナルアシスタンス、付き添い、日常生活支援などの非医療在宅ケアサービスの導入を加速させています。例えば、2025年1月、Cera Care社はAIを活用した在宅医療プラットフォームを英国全土に拡大し、高齢者の在宅ケアの調整、服薬遵守、日常生活の支援を行い、同地域全体におけるテクノロジー主導の非医療在宅ケアの提供体制を強化しました。
ラテンアメリカの非医療在宅ケア市場の動向
ラテンアメリカの非医療在宅ケア業界は、医療インフラの改善、高齢人口の増加、および体系的な在宅ケアサービスに対する認識の高まりに後押しされ、予測期間中に力強い成長を記録すると予想されます。ブラジルやメキシコなどの国々では、民間医療ネットワークの拡大、都市化の進展、中産階級の医療支出の増加、および施設介護よりも在宅型の高齢者支援を好む傾向の高まりに支えられ、高齢者ケアサービスの段階的な制度化が進んでいます。
ブラジルの非医療在宅ケア市場は、都市部における在宅高齢者ケアサービスの需要増加に牽引され、大きな市場シェアを占めています。体系化された介護サービスの導入拡大は、核家族の増加や、施設入所型ケアよりも在宅ケアが好まれる傾向が強まっていることに起因しています。Tembo Health社は、シニア向け居住施設や医療機関との提携を通じて在宅高齢者ケア支援サービスを提供しており、高齢者の自立、慢性疾患の管理、および個別化された日常生活支援に焦点を当てた、連携の取れた在宅ケアソリューションへのアクセスを強化しています。
中東・アフリカ(MEA)地域の非医療在宅ケア市場の動向
中東・アフリカ(MEA)地域の非医療在宅ケア業界は、医療インフラの改善や高齢者ケアサービスへの需要増加に支えられ、市場が着実に成長しているため、大きな市場シェアを占めています。都市化の進展やライフスタイルの変化が、専門的な在宅ケア支援への需要拡大に寄与しています。例えば、ナイチンゲール・ヘルス・サービス(Nightingale Health Services)は、湾岸諸国全域で在宅医療および高齢者支援サービスを拡大し、高齢化や慢性的な介護を必要とする人々に対する体系的な在宅ケアソリューションへのアクセスを強化しました。
UAEの非医療在宅ケア市場は、外国人居住者の増加と民間介護サービスへの需要拡大に牽引され、大きな市場シェアを占めています。医療へのアクセス改善や高齢者ケアサービスの拡充に焦点を当てた政府の取り組みに加え、在宅支援ソリューションへの選好の高まりも、市場の成長をさらに後押ししています。
非医療在宅ケア企業の主な動向
非医療在宅ケア市場の主要企業は、サービスポートフォリオの拡充、パートナーシップ・提携、合併・買収、事業展開の拡大といった形で、革新的な事業成長戦略の策定に注力しています。
主要な非医療在宅ケア企業
本調査では、非医療在宅ケア市場に関する以下の主要企業について分析を行いました。
- Home Instead, Inc
- Visiting Angels
- Right at Home, LLC
- Quality Care
- A Place for Mom
- Help at Home
- Care.com
- Serenity Care and Compassion, LLC
- Cera Care
- SH Franchising, LLC.
最近の動向
- 2026年3月、HeyBondiは、高齢者の自立した生活と精神的健康の向上を目的とした、パーソナライズされた音声対話、安全モニタリング、記憶サポート、デジタルエンゲージメント機能を備えたAI搭載の高齢者向けコンパニオンプラットフォーム「HeyBondi Claw」をリリースしました。
世界の非医療在宅ケア市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Research, Inc.は、サービス種別、年齢層、サービス提供者、提供形態、および地域に基づいて、世界の非医療在宅ケア市場レポートをセグメント化しました:
- サービス種別別見通し(売上高、10億米ドル、2021年~2033年)
- パーソナルケア支援
- コンパニオンケア
- 家事支援サービス
- 認知症・アルツハイマー病ケア
- その他
- 年齢層別見通し(売上高、10億米ドル、2021年~2033年)
- 小児
- 成人
- 高齢者
- サービス提供者別見通し(売上高、10億米ドル、2021年~2033年)
- 個人介護者
- 在宅介護機関
- フランチャイズ型事業者
- 地域団体および非営利団体
- 提供形態別見通し(売上高、10億米ドル、2021年~2033年)
- 対面型在宅ケア
- オンラインでの付き添い・見守りサポート
- ハイブリッド型ケアサービス
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- スウェーデン
- デンマーク
- ノルウェー
- アジア太平洋
- 中国
- インド
- 日本
- タイ
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. セグメントの範囲
1.1.2. 推計値および予測期間
1.2. 調査方法
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定と検証
1.6. モデルの詳細
1.7. 調査の前提条件
1.8. 二次情報源一覧
1.9. 一次情報源一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. サービス種別見通し
2.2.2. 年齢層別見通し
2.2.3. サービス提供者別見通し
2.2.4. 提供形態別見通し
2.2.5. 地域別見通し
2.3. 競合分析
第3章。世界の非医療在宅ケア市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. 世界の非医療在宅ケア:市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.2. PESTLE分析
第4章. 世界の非医療在宅ケア市場のセグメント分析(サービス種別、2021年~2033年)(10億米ドル)
4.1. サービス種別市場シェア分析(2025年および2033年)
4.2. セグメント概要
4.3. 世界の非医療在宅ケア市場(サービス種別、2021年~2033年)
4.4. パーソナルケア支援
4.4.1. パーソナルケア支援市場の推計および予測、2021年~2033年(10億米ドル)
4.5. コンパニオンケア
4.5.1. コンパニオンケア市場の推計および予測、2021年~2033年(10億米ドル)
4.6. 家事代行サービス
4.6.1. 家事代行サービスの市場規模(推計)および予測、2021年~2033年(10億米ドル)
4.7. 認知症・アルツハイマー病ケア
4.7.1. 認知症・アルツハイマー病ケア市場の推計および予測、2021年から2033年(10億米ドル)
4.8. その他
4.8.1. その他市場の推計および予測、2021年から2033年(10億米ドル)
第5章。世界の非医療在宅ケア市場のセグメント分析、年齢層別、2021年~2033年(10億米ドル)
5.1. 年齢層別市場シェア分析、2025年および2033年
5.2. セグメント・ダッシュボード
5.3.
2021年~2033年の年齢層別世界非医療在宅ケア市場
5.4. 小児人口
5.4.1. 2021年~2033年の小児人口市場規模の推計および予測(10億米ドル)
5.5. 成人
5.5.1. 成人市場の推計および予測、2021年から2033年(10億米ドル)
5.6. 高齢者人口
5.6.1. 高齢者人口市場の推計および予測、2021年から2033年(10億米ドル)
第6章。サービス提供者別、世界の非医療在宅ケア市場セグメント分析、2021年~2033年(10億米ドル)
6.1. サービス提供者別市場シェア分析、2025年および2033年
6.2. セグメント概要
6.3. サービス提供者別、世界の非医療在宅ケア市場、2021年~2033年
6.4. 個人介護者
6.4.1. 個人介護者の市場規模推計および予測、2021年~2033年(10億米ドル)
6.5. 在宅介護機関
6.5.1. 在宅介護機関の市場規模推計および予測、2021年~2033年(10億米ドル)
6.6. フランチャイズ型事業者
6.6.1. フランチャイズ型事業者の市場規模推計および予測(2021年~2033年、10億米ドル)
6.7. 地域団体および非営利団体
6.7.1. 地域団体および非営利団体の市場規模推計および予測(2021年~2033年、10億米ドル)
第7章。世界の非医療在宅ケア市場のセグメント分析(提供形態別、2021年~2033年)(10億米ドル)
7.1. 提供形態別の市場シェア分析(2025年および2033年)
7.2. セグメント・ダッシュボード
7.3. 提供形態別、世界の非医療在宅ケア市場、2021年~2033年
7.4. 対面型在宅ケア
7.4.1. 対面型在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
7.5. バーチャル・コンパニオン/モニタリング支援
7.5.1. バーチャル・コンパニオン/モニタリング支援市場の推計および予測、2021年~2033年(10億米ドル)
7.6. ハイブリッド・ケア・サービス
7.6.1. ハイブリッド・ケア・サービスの市場推計および予測、2021年~2033年(10億米ドル)
第8章. 非医療在宅ケア市場のセグメント別分析(地域別、2021年~2033年)(10億米ドル)
8.1. 地域別市場シェア分析(2025年および2033年)
8.2. 地域別市場ダッシュボード
8.3. 地域別市場の概要
8.4. 地域別非医療在宅ケア市場シェア(2025年および2033年)
8.5. 北米
8.5.1.
北米の非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.5.2. 米国
8.5.2.1. 主要国の動向
8.5.2.2. 規制環境
8.5.2.3. 競争環境
8.5.2.4. 米国の非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.5.3. カナダ
8.5.3.1. 主要国の動向
8.5.3.2. 規制環境
8.5.3.3. 競争環境
8.5.3.4. カナダの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.5.4. メキシコ
8.5.4.1. 主要国の動向
8.5.4.2. 規制の動向
8.5.4.3. 競争環境
8.5.4.4. メキシコの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.6. 欧州
8.6.1. 欧州の非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.6.2. 英国
8.6.2.1. 主要国の動向
8.6.2.2. 規制環境
8.6.2.3. 競争環境
8.6.2.4. 英国の非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.6.3. ドイツ
8.6.3.1. 主要国の動向
8.6.3.2. 規制情勢
8.6.3.3. 競争情勢
8.6.3.4. ドイツの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.6.4. フランス
8.6.4.1. 主要国の動向
8.6.4.2. 規制動向
8.6.4.3. 競争環境
8.6.4.4. フランスの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.6.5. イタリア
8.6.5.1. 主要国の動向
8.6.5.2. 規制の動向
8.6.5.3. 競争環境
8.6.5.4. イタリアの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.6.6. スペイン
8.6.6.1. 主要国の動向
8.6.6.2. 規制環境
8.6.6.3. 競争環境
8.6.6.4. スペインの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.6.7. ノルウェー
8.6.7.1. 主要な国の動向
8.6.7.2. 規制環境
8.6.7.3. 競争環境
8.6.7.4. ノルウェーの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.6.8. スウェーデン
8.6.8.1. 主要な国別動向
8.6.8.2. 規制環境
8.6.8.3. 競争環境
8.6.8.4. スウェーデンの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.6.9. デンマーク
8.6.9.1. 主要国の動向
8.6.9.2. 規制の動向
8.6.9.3. 競争環境
8.6.9.4. デンマークの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.7. アジア太平洋地域
8.7.1. 日本
8.7.1.1. 主要国の動向
8.7.1.2. 規制の動向
8.7.1.3. 競争環境
8.7.1.4. 日本の非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.7.2. 中国
8.7.2.1. 主要国の動向
8.7.2.2. 規制動向
8.7.2.3. 競争環境
8.7.2.4. 中国の非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.7.3. インド
8.7.3.1. 主要国の動向
8.7.3.2. 規制動向
8.7.3.3. 競争環境
8.7.3.4. インドの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.7.4. オーストラリア
8.7.4.1. 主要国の動向
8.7.4.2. 規制環境
8.7.4.3. 競争環境
8.7.4.4. オーストラリアの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.7.5. 韓国
8.7.5.1. 主要国の動向
8.7.5.2. 規制環境
8.7.5.3. 競争環境
8.7.5.4. 韓国の非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.7.6. タイ
8.7.6.1. 主要国の動向
8.7.6.2. 規制環境
8.7.6.3. 競争環境
8.7.6.4. タイの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.8. ラテンアメリカ
8.8.1. ブラジル
8.8.1.1. 主要国の動向
8.8.1.2. 規制環境
8.8.1.3. 競争環境
8.8.1.4. ブラジルの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.8.2. アルゼンチン
8.8.2.1. 主要国の動向
8.8.2.2.
規制環境
8.8.2.3. 競争環境
8.8.2.4. アルゼンチンの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.9. 中東・アフリカ(MEA)
8.9.1. 南アフリカ
8.9.1.1. 主要な国別動向
8.9.1.2. 規制環境
8.9.1.3. 競争環境
8.9.1.4. 南アフリカの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.9.2. サウジアラビア
8.9.2.1. 主要国の動向
8.9.2.2. 規制環境
8.9.2.3. 競争環境
8.9.2.4. サウジアラビアの非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.9.3. アラブ首長国連邦(UAE)
8.9.3.1. 主要国の動向
8.9.3.2. 規制環境
8.9.3.3. 競争環境
8.9.3.4. アラブ首長国連邦(UAE)の非医療在宅ケア市場、2021年~2033年(10億米ドル)
8.9.4. クウェート
8.9.4.1. 主要国の動向
8.9.4.2. 規制環境
8.9.4.3. 競争環境
8.9.4.4. クウェートの非医療在宅ケア市場、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業の分類
9.3. ポジション分析
9.4. 企業概要
9.4.1. Home Instead, Inc
9.4.1.1. 会社概要
9.4.1.2. 財務実績
9.4.1.3. サービスのベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. Visiting Angels
9.4.2.1. 企業概要
9.4.2.2. 財務実績
9.4.2.3. サービスのベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. ライト・アット・ホーム社(Right at Home, LLC)
9.4.3.1. 会社概要
9.4.3.2. 財務実績
9.4.3.3. サービスベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. クオリティ・ケア
9.4.4.1. 会社概要
9.4.4.2. 財務実績
9.4.4.3. サービスのベンチマーキング
9.4.4.4. 戦略的取り組み
9.4.5. A Place for Mom
9.4.5.1. 会社概要
9.4.5.2. 財務実績
9.4.5.3. サービスのベンチマーキング
9.4.5.4. 戦略的取り組み
9.4.6. Help at Home
9.4.6.1. 会社概要
9.4.6.2. 財務実績
9.4.6.3. サービスのベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. Care.com
9.4.7.1. 会社概要
9.4.7.2. 財務実績
9.4.7.3. サービスベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. Serenity Care and Compassion, LLC
9.4.8.1. 会社概要
9.4.8.2. 財務実績
9.4.8.3. サービスのベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. Cera Care
9.4.9.1. 会社概要
9.4.9.2. 財務実績
9.4.9.3. サービスのベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. SH Franchising, LLC.
9.4.10.1. 会社概要
9.4.10.2. 財務実績
9.4.10.3. サービスのベンチマーク
9.4.10.4. 戦略的取り組み
表の一覧
表 1 二次資料の一覧
表 2 略語一覧
表3 北米の非医療在宅ケア市場:サービス種別、2021年~2033年(10億米ドル)
表4 北米の非医療在宅ケア市場:年齢層別、2021年~2033年(10億米ドル)
表5 北米の非医療在宅ケア市場:サービス提供者別、2021年~2033年 (10億米ドル)
表6 北米の非医療在宅ケア市場:提供形態別、2021年~2033年 (10億米ドル)
表7 米国の非医療在宅ケア市場、サービス種別、2021年~2033年(10億米ドル)
表8 米国の非医療在宅ケア市場、年齢層別、2021年~2033年(10億米ドル)
表9 米国の 非医療在宅ケア市場、サービス提供者別、2021年~2033年(10億米ドル)
表10 米国非医療在宅ケア市場、提供形態別、2021年~2033年(10億米ドル)
表11 カナダ非医療在宅ケア市場、サービス種別、2021年 ~2033年(10億米ドル)
表12 カナダの非医療在宅ケア市場、年齢層別、2021年~2033年(10億米ドル)
表13 カナダの非医療在宅ケア市場、サービス提供者別、2021年~2033年(10億米ドル)
表14 カナダの非医療在宅ケア市場、提供形態別、 2021年~2033年(10億米ドル)
表15 メキシコの非医療在宅ケア市場、サービス種別、2021年~2033年(10億米ドル)
表16 メキシコの非医療在宅ケア市場、年齢層別、2021年~2033年(10億米ドル)
表17 メキシコの非医療在宅ケア市場(サービス提供者別)、2021年~2033年(10億米ドル)
表18 メキシコの非医療在宅ケア市場(提供形態別)、2021年~2033年(10億米ドル)
表19 欧州の非医療在宅ケア市場(サービス種別)、2021年~2033年
(10億米ドル)
表20 欧州の非医療在宅ケア市場:年齢層別、2021年~2033年(10億米ドル)
表21 欧州の非医療在宅ケア市場:サービス提供者別、2021年~2033年(10億米ドル)
表22 欧州の非医療在宅ケア市場(提供形態別)、2021年~2033年(10億米ドル)
表23 英国の非医療在宅ケア市場(サービス種別、2021年~2033年)(10億米ドル)
表24 英国の非医療在宅ケア市場(年齢層別、2021年~2033年)(10億米ドル)
表25 英国の非医療在宅ケア市場(サービス提供者別、2021年~2033年) (10億米ドル)
表26 英国の非医療在宅ケア市場(提供形態別)、2021年~2033年(10億米ドル)
表27 ドイツの非医療在宅ケア市場(サービス種別)、2021年~2033年(10億米ドル)
表28 ドイツの非医療在宅ケア市場(年齢層別、2021年~2033年)(10億米ドル)
表29 ドイツの非医療在宅ケア市場(サービス提供者別、2021年~2033年) (10億米ドル)
表30 ドイツの非医療在宅ケア市場(提供形態別)、2021年~2033年(10億米ドル)
表31 フランスの非医療在宅ケア市場:サービス種別、2021年~2033年(10億米ドル)
表32 フランスの非医療在宅ケア市場:年齢層別、2021年~2033年(10億米ドル)
表33 フランスにおける非医療在宅ケア市場(サービス提供者別、2021年~2033年)(10億米ドル)
表34 フランスにおける非医療在宅ケア市場(提供形態別)、2021年~2033年(10億米ドル)
表35 イタリアにおける非医療在宅ケア市場(サービス種別)、2021年~2033年(10億米ドル)
表36 イタリアにおける非医療在宅ケア市場(年齢層別)、2021年~2033年 (10億米ドル)
表37 イタリアの非医療在宅ケア市場(サービス提供者別)、2021年~2033年(10億米ドル)
表38 イタリアの非医療在宅ケア市場(提供形態別)、2021年~2033年(10億米ドル)
表39 スペインの非医療在宅ケア市場:サービス種別、2021年~2033年(10億米ドル)
表40 スペインの非医療在宅ケア市場:年齢層別、2021年~2033年(10億米ドル)
表41 スペインの非医療在宅ケア市場(サービス提供者別、2021年~2033年)(10億米ドル)
表42 スペインの非医療在宅ケア市場(提供形態別、2021年~2033年)(10億米ドル)
表43 スウェーデンの非医療在宅ケア市場(サービス種別、2021年~2033年) (10億米ドル)
表44 スウェーデンの非医療在宅ケア市場、年齢層別、2021年~2033年(10億米ドル)
表45 スウェーデンの非医療在宅ケア市場、サービス提供者別、2021年~2033年 (10億米ドル)
表46 スウェーデンの非医療在宅ケア市場(提供形態別)、2021年~2033年(10億米ドル)
表47 デンマークの非医療在宅ケア市場(サービス種別、2021年~2033年)(10億米ドル)
表48 デンマークの非医療在宅ケア市場(年齢層別、2021年~2033年)(10億米ドル)
表49 デンマークの非医療在宅ケア市場(サービス提供者別、2021年~2033年)(10億米ドル)
表50 デンマークの非医療在宅ケア市場(提供形態別、2021年~2033年)(10億米ドル)
表51 ノルウェーの非医療在宅ケア市場(サービス種類別、2021年~2033年) (10億米ドル)
表52 ノルウェーの非医療在宅ケア市場、年齢層別、2021年~2033年(10億米ドル)
表53 ノルウェーの非医療在宅ケア市場、サービス提供者別、2021年~2033年(10億米ドル)
表54 ノルウェーの非医療在宅ケア市場(提供形態別、2021年~2033年)(10億米ドル)
表55 アジア太平洋地域の非医療在宅ケア市場:サービス種別、2021年~2033年(10億米ドル)
表56 アジア太平洋地域の非医療在宅ケア市場:年齢層別、2021年~2033年(10億米ドル)
表57 アジア太平洋地域の非医療在宅ケア市場(サービス提供者別)、2021年~2033年(10億米ドル)
表58 アジア太平洋地域の非医療在宅ケア市場(提供形態別)、2021年~2033年 (10億米ドル)
表59 日本の非医療在宅ケア市場、サービス種別、2021年~2033年(10億米ドル)
表60 日本の非医療在宅ケア市場、年齢層別、2021年~2033年(10億米ドル)
表61 日本の非医療在宅ケア市場、 サービス提供者別、2021年~2033年(10億米ドル)
表62 日本の非医療在宅ケア市場、提供形態別、2021年~2033年(10億米ドル)
表63 中国の非医療在宅ケア市場、サービス種別、2021年 ~2033年(10億米ドル)
表64 中国の非医療在宅ケア市場、年齢層別、2021年~2033年(10億米ドル)
表65 中国の非医療在宅ケア市場、サービス提供者別、2021年~2033年(10億米ドル)
表66 中国の非医療在宅ケア市場(提供形態別)、2021年~2033年(10億米ドル)
表67 インドの非医療在宅ケア市場:サービス種別、2021年~2033年(10億米ドル)
表68 インドの非医療在宅ケア市場:年齢層別、2021年~2033年(10億米ドル)
表69 インドの非医療在宅ケア市場(サービス提供者別)、2021年~2033年(10億米ドル)
表70 インドの非医療在宅ケア市場(提供形態別)、2021年~2033年(10億米ドル)
表71 オーストラリアの非医療在宅ケア市場(サービス種別)、2021年~2033年 (10億米ドル)
表72 オーストラリアの非医療在宅ケア市場、年齢層別、2021年~2033年(10億米ドル)
表73 オーストラリアの非医療在宅ケア市場(サービス提供者別、2021年~2033年)(10億米ドル)
表74 オーストラリアの非医療在宅ケア市場(提供形態別、2021年~2033年) (10億米ドル)
表75 韓国における非医療在宅ケア市場(サービス種別、2021年~2033年)(10億米ドル)
表76 韓国における非医療在宅ケア市場(年齢層別、2021年~2033年) (10億米ドル)
表77 韓国における非医療在宅ケア市場(サービス提供者別)、2021年~2033年(10億米ドル)
表78 韓国における非医療在宅ケア市場:提供形態別、2021年~2033年(10億米ドル)
表79 タイにおける非医療在宅ケア市場:サービス種別、2021年~2033年(10億米ドル)
表80 タイの非医療在宅ケア市場、年齢層別、2021年~2033年(10億米ドル)
表81 タイの非医療在宅ケア市場、サービス提供者別、2021年~2033年(10億米ドル)
表82 タイの非医療在宅ケア市場、提供形態別、2021年~2033年 (10億米ドル)
表83 ラテンアメリカの非医療在宅ケア市場、サービス種別、2021年~2033年(10億米ドル)
表84 ラテンアメリカの非医療在宅ケア市場、年齢層別、2021年~2033年(10億米ドル)
表85 ラテンアメリカの非医療在宅ケア市場(サービス提供者別、2021年~2033年)(10億米ドル)
表86 ラテンアメリカの非医療在宅ケア市場(提供形態別、2021年~2033年)(10億米ドル)
表87 ブラジルの非医療在宅ケア市場、サービス種別、2021年~2033年(10億米ドル)
表88 ブラジルの非医療在宅ケア市場、年齢層別、2021年~2033年(10億米ドル)
表89 ブラジルの非医療在宅ケア市場、サービス提供者別、2021年~2033年 (10億米ドル)
表90 ブラジルにおける非医療在宅ケア市場(提供形態別)、2021年~2033年(10億米ドル)
表91 アルゼンチンにおける非医療在宅ケア市場(サービス種別)、2021年~2033年(10億米ドル)
表92 アルゼンチンの非医療在宅ケア市場(年齢層別、2021年~2033年)(10億米ドル)
表93 アルゼンチンの非医療在宅ケア市場(サービス提供者別、2021年~2033年)(10億米ドル)
表94 アルゼンチンの非医療在宅ケア市場(提供形態別、2021年~2033年) (10億米ドル)
表95 MEA地域の非医療在宅ケア市場(サービス種別、2021年~2033年)(10億米ドル)
表96 MEA地域の非医療在宅ケア市場(年齢層別、2021年~2033年)(10億米ドル)
表97 MEA地域の非医療在宅ケア市場(サービス提供者別、2021年~2033年)(10億米ドル)
表98 MEA地域の非医療在宅ケア市場(提供形態別、2021年 ~2033年(10億米ドル)
表99 南アフリカの非医療在宅ケア市場、サービス種別、2021年~2033年(10億米ドル)
表100 南アフリカの非医療在宅ケア市場、年齢層別、2021年~2033年 (10億米ドル)
表101 南アフリカの非医療在宅ケア市場(サービス提供者別、2021年~2033年)(10億米ドル)
表102 南アフリカの非医療在宅ケア市場(提供形態別、2021年~2033年)(10億米ドル)
表103 サウジアラビアの非医療在宅ケア市場(サービス種別、2021年~2033年)(10億米ドル)
表104 サウジアラビアの非医療在宅ケア市場(年齢層別、2021年~2033年)(10億米ドル)
表105 サウジアラビアの非医療在宅ケア市場(サービス提供者別、2021年 ~2033年(10億米ドル)
表106 サウジアラビアの非医療在宅ケア市場(提供形態別)、2021年~2033年(10億米ドル)
表107 アラブ首長国連邦(UAE)の非医療在宅ケア市場(サービス種別)、2021年~2033年(10億米ドル)
表108 アラブ首長国連邦(UAE)の非医療在宅ケア市場(年齢層別、2021年~2033年)(10億米ドル)
表109 アラブ首長国連邦(UAE)の非医療在宅ケア市場(サービス提供者別、2021年~2033年)(10億米ドル)
表110 アラブ首長国連邦(UAE)の非医療在宅ケア市場:提供形態別、2021年~2033年(10億米ドル)
表111 クウェートの非医療在宅ケア市場、サービス種別、2021年~2033年(10億米ドル)
表112 クウェートの非医療在宅ケア市場、年齢層別、2021年~2033年(10億米ドル)
表113 クウェートの非医療在宅ケア市場、サービス提供者別、2021年~2033年 (10億米ドル)
表114 クウェートの非医療在宅ケア市場(提供形態別)、2021年~2033年(10億米ドル)
図一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模推計および予測
図6 市場シェア評価のためのQFDモデリング
図7 市場の定式化と検証
図8 非医療在宅ケア:市場見通し
図9 非医療在宅ケアの競合分析
図10 親市場の見通し
図11 関連・付随市場の見通し
図12 非医療在宅ケアの推進要因の影響
図13 非医療在宅ケアの制約要因の影響
図14 非医療在宅ケアの戦略的取り組みの分析
図15 非医療在宅ケア:サービス種別の推移分析(2021年~2033年)
図16 非医療在宅ケア:サービス種別の見通しと主なポイント
図17 パーソナルケア支援市場の推計値および予測(2021年~2033年)
図18 コンパニオンケア市場の推計値および予測(2021年~2033年)
図19 家事代行サービスの市場規模推計および予測(2021年~2033年)
図20 認知症・アルツハイマー病ケア市場の市場規模推計および予測(2021年~2033年)
図21 その他の市場の市場規模推計および予測(2021年~2033年)
図24 非医療在宅ケア:年齢層別推移分析、2021年~2033年
図25 非医療在宅ケア:年齢層別見通しと主なポイント
図26 小児人口の市場規模推計および予測、2021年~2033年
図27 成人市場の推計および予測、2021年~2033年
図28 高齢者人口の市場推計および予測、2021年~2033年
図29 非医療在宅ケア:サービス提供者の推移分析、2021年~2033年
図30 非医療在宅ケア: サービス提供者の見通しと主なポイント
図31 個人介護者市場の推計および予測(2021年~2033年)
図32 在宅介護機関市場の推計および予測(2021年~2033年)
図31 フランチャイズ型事業者市場の推計および予測(2021年~2033年)
図32 地域団体および非営利団体の市場推計および予測(2021年~2033年)
図29 非医療在宅ケア:提供形態の推移分析(2021年~2033年)
図30 非医療在宅ケア:提供形態の展望と主なポイント
図31 対面型在宅ケア市場の推計および予測(2021年~2033年)
図32 バーチャル付き添い・見守り支援市場の推計および予測(2021年~2033年)
図31 ハイブリッドケアサービス市場の推計および予測(2021年~2033年)
図33 世界の非医療在宅ケア市場:地域別動向分析(2021年~2033年)
図34 世界の非医療在宅ケア市場:地域別見通しと主なポイント
図35 北米の非医療在宅ケア市場の推計および予測(2021年 ~2033年(10億米ドル)
図36 主要国の動向
図37 米国の非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図38 主要国の動向
図39 カナダの非医療在宅ケア市場の推計値および予測、2021年~2033年(10億米ドル)
図40 主要国の動向
図41 メキシコの非医療在宅ケア市場の推計値および予測、2021年 ~2033年(10億米ドル)
図42 欧州の非医療在宅ケア市場の推計および予測、2021年~2033年 (10億米ドル)
図43 主要国の動向
図44 英国の非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図44 主要国の動向
図45 ドイツの非医療在宅ケア市場の推計および予測、2021年~2033年 (10億米ドル)
図46 主要国の動向
図47 スペインの非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図48 主要国の動向
図49 フランスの非医療在宅ケア市場の推計および予測、2021年~2033年 (10億米ドル)
図50 主要国の動向
図51 イタリアの非医療在宅ケア市場の推計および予測(2021年~2033年) (10億米ドル)
図52 主要国の動向
図53 ノルウェーの非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図54 主要国の動向
図55 デンマークの非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図 56 主要国の動向
図57 スウェーデンの非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図58 アジア太平洋地域の非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図59 主要国の動向
図60 日本の非医療在宅ケア市場の推計および予測、2021年~2033年 (10億米ドル)
図61 主要国の動向
図62 中国の非医療在宅ケア市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図63 主要国の動向
図64 インドの非医療在宅ケア市場の見積もりおよび予測、2021年~2033年 (10億米ドル)
図65 主要国の動向
図66 オーストラリアの非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図67 主要国の動向
図68 韓国の非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図69 主要国の動向
図70 タイの非医療在宅ケア市場の推計値および予測、2021年~2033年(10億米ドル)
図71 ラテンアメリカの非医療在宅ケア市場の推計値および予測、2021年~2033年(10億米ドル)
図72 主要国の動向
図73 ブラジルの非医療在宅ケア市場:推計値および予測(2021年~2033年)(10億米ドル)
図74 主要国の動向
図75 メキシコの非医療在宅ケア市場:推計値および予測(2021年~2033年)(10億米ドル)
図76 主要国の動向
図77 アルゼンチンの非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図78 中東・アフリカ(MEA)の非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図79 主要国の動向
図80 南アフリカの非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図81 主要国の動向
図82 サウジアラビアの非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図83 主要国の動向
図84 アラブ首長国連邦(UAE)の非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図85 主要国の動向
図86 クウェートの非医療在宅ケア市場の推計および予測、2021年~2033年(10億米ドル)
図87 企業/競合の分類
図88 戦略フレームワーク
図89 企業の市場ポジション分析(2025年)









