主なポイント
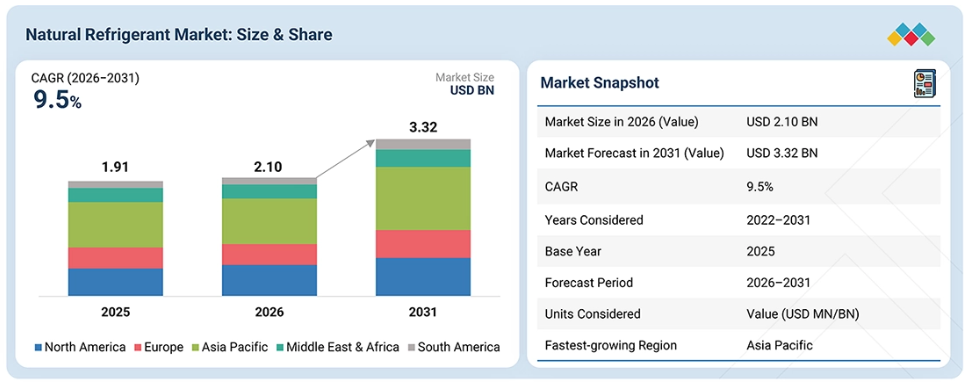
2025年、アジア太平洋地域は天然冷媒市場において、金額ベースで39%のシェアを占め、市場をリードしました。
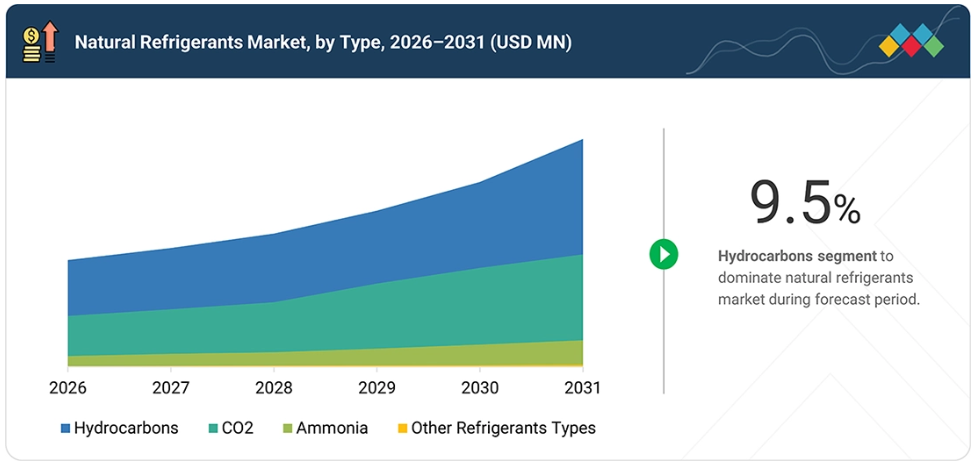
2025年、炭化水素セグメントは、金額ベースで37%のシェアを占め、市場をリードしました。
用途別では、予測期間中、天然冷媒市場において商業用冷凍・冷蔵分野が12%という最も高い年平均成長率(CAGR)を記録すると予測されています。
ハネウェル・インターナショナル社、ABB社、エマーソン・エレクトリック社などの企業は、その高い市場シェアと製品展開の広さから、PTFE市場における主要プレイヤーとして挙げられました。
ケイソン・インターナショナル社、インフィコン社、エンヴィテック社などは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
天然冷媒市場が着実に成長している背景には、いくつかの理由があります。天然冷媒市場の成長の第一の理由は、地球温暖化係数(GWP)が低く、環境的に持続可能かつ効率的な冷凍・冷却ソリューションへの需要が高まっていることです。天然冷媒市場の成長を支えるその他の要因としては、GWP(地球温暖化係数)の高い合成冷媒の段階的廃止、厳格な環境規制、および商業用冷凍、産業用冷凍、家庭用冷凍、固定式空調の各分野における天然冷媒の利用が挙げられます。コールドチェーンインフラ、食品加工工場、スーパーマーケット、および産業用冷却システムの発展により、天然冷媒への需要が高まっています。また、冷凍技術の発展やエネルギー効率の高い冷却システムへの投資も、アンモニア、CO2、炭化水素、その他の天然冷媒の利用拡大に寄与しています。
顧客の顧客に影響を与えるトレンドと変革
温室効果ガスの排出や環境の持続可能性に対する懸念から、商業用、産業用、家庭用冷凍分野および据え置き型空調機器において、自然冷媒技術の利用がますます重要になっています。高GWP値の人工冷媒の段階的削減と、環境規制の強化が相まって、アンモニア、二酸化炭素、プロパン、イソブタンなどの自然冷媒の採用が拡大しています。
冷凍システムの設計、高効率コンプレッサー、熱交換器、および安全技術における革新により、性能と実用性が向上しています。コールドチェーン、食品加工、スーパーマーケット、および産業用冷凍分野への投資増加が、新たな市場機会を生み出しています。しかし、安全要件、設置コスト、システムの複雑さ、および専門的な知識の必要性が、その導入に影響を与える可能性があります。
市場の動向
推進要因:高GWP合成冷媒に対する規制による段階的削減
地球温暖化係数(GWP)の高い人工冷媒に対する規制による段階的削減は、自然冷媒の成長を後押しするもう一つの要因です。政府や規制当局は、ハイドロフルオロカーボン(HFC)の排出を制限し、環境に優しい冷却ソリューションを推進するために、厳格な措置を講じています。
EUのFガス規制(EU)2024/573では、HFCに対する割当制限がさらに強化され、新規設置機器に使用される冷媒に対してGWPの制限が課される一方、米国の「イノベーション・アンド・マニュファクチャリング(AIM)法」では、2036年までにHFCの生産および消費を85%削減することを目指しています。こうした規制の動きにより、冷凍機器メーカー、小売業者、および産業ユーザーの間で、高GWP冷媒からCO2、アンモニア、炭化水素などの自然冷媒への移行が進められています。企業が変化する環境基準や規制に対応するにつれ、自然冷媒を採用した機器への需要は増加すると予想されます。
制約要因:初期投資および改修コストの高さ
初期投資および改修コストの高さは、天然冷媒を用いた冷凍システムの導入におけるもう一つの大きな障壁となっています。従来のHFC系機器から天然冷媒、特にCO2トランスクリティカル機器への切り替えには、特殊なコンプレッサー、高圧対応部品、および専用の制御装置が必要となります。
これらすべてが、新しい機器の購入費用やシステムへの設置費用を押し上げます。さらに、改修には配管システム、排熱システム、その他の安全システムの変更も必要となります。これにより、改修にかかる総費用が増加し、その結果、資本力の小さい小規模小売業者、外食事業者、および産業分野では、自然冷媒への投資を先送りすることになります。
機会:新興市場におけるコールドチェーンの整備
発展途上国におけるコールドチェーンインフラの拡大は、天然冷媒にとって大きなビジネスチャンスを生み出しています。中国、インド、および東南アジア諸国などでは、都市化、可処分所得の増加、食料安全保障のニーズ、そしてオンライン食品配達サービスの台頭により、冷蔵倉庫、食品加工工場、物流センター、冷蔵輸送への投資が促進されています。
冷蔵インフラの整備により、機器メーカーやエンドユーザーは、施設の設計・建設段階で天然冷媒技術を導入できるようになり、後付け改修にかかる費用を削減できます。用途のニーズ、稼働条件、規制に応じて、いくつかの冷媒システムが検討される可能性があります。さらに、食品サプライチェーンの近代化や収穫後の損失削減に向けた政府の取り組みが、温度管理された流通・保管施設への投資を促進する可能性があります。新興経済国における食品加工および物流能力の拡大に伴い、建設中の新施設に自然冷媒システムを導入する機会が生まれるでしょう。
課題:技術者のスキルとサービスネットワークの不足
高温の気候に伴う性能上の制約により、二酸化炭素(CO2)トランスクリティカル冷凍技術などの自然冷媒ソリューションは、技術的に導入が困難となります。高温の環境下では、CO2システムは臨界点を超えて稼働する傾向があり、その結果、ガスクーラーの吐出温度と圧力が上昇します。
さらに、冷凍サイクルの稼働に必要なエネルギー量も増加します。これらの影響により、周囲温度が高い環境下でのシステム稼働効率が低下し、中東、インドの一部地域、および米国南部などの地域において、運用コストに影響を及ぼす可能性があります。こうした課題に対処するため、システムの設計者は、並列圧縮、エジェクター、断熱ガスクーラー、制御システムなどの技術を設計に組み込むことを選択する可能性があります。システム内に異なる構成要素を統合することで、複雑さが増し、初期投資コストやメンテナンスの必要性が高まります。
市場のエコシステム
自然冷媒市場は、原材料・原料サプライヤー、冷媒メーカー、ガス処理・精製業者、冷媒販売業者、冷凍機器メーカー、冷凍システムインテグレーター、請負業者、およびOEMメーカーからなる広範なバリューチェーンを通じて運営されており、商業用冷凍、産業用冷凍、家庭用冷凍、据え置き型空調、ヒートポンプ、食品加工、コールドチェーン、スーパーマーケット、産業用プロセス冷却などの最終用途にサービスを提供しています。
市場で入手可能な自然冷媒には、アンモニア(R717)、二酸化炭素(R744)、プロパン(R290)、ブタン(R600)、イソブタン(R600a)などの炭化水素、ならびに水や空気が含まれます。市場における付加価値サービスには、冷媒の回収・再生、冷凍システムの設計・エンジニアリング、冷凍システムの充填・試運転、漏洩検知、機器の設置・保守、安全点検、技術サポート、エネルギー効率化、および改修サービスなどが含まれます。
天然冷媒および冷凍機器の製造施設は、主にアジア太平洋地域、ヨーロッパ、北米に立地しています。これは、主要な冷媒生産者や冷凍機器メーカーの存在、合成高GWP冷媒に対する厳格な規制、低GWP冷媒の採用拡大、コールドチェーンインフラへの投資、スーパーマーケットの冷蔵設備、食品加工、産業用冷凍、ヒートポンプ、およびエネルギー効率の高いHVAC&Rシステムなどが要因となっています。
市場セグメント
天然冷媒市場(種類別)
天然冷媒市場は、種類別にアンモニア、炭化水素、CO2、その他の冷媒に分類され、アンモニアが最大の市場シェアを占めると予想されています。アンモニアが優位な地位にあるのは、その高いエネルギー効率に加え、オゾン層破壊係数(ODP)がゼロであり、地球温暖化係数(GWP)もゼロであるためです。アンモニアは、熱力学的な利点により、大容量のシステムでも効率的に稼働できるため、大規模な産業用冷凍設備の冷媒として使用されています。さらに、GWP値の高い合成冷媒の段階的廃止や、GWP値の低い冷凍システムの利用拡大も、アンモニア冷媒の需要増加に寄与しています。
用途別天然冷媒市場
天然冷媒市場は、用途別に商業用冷凍、産業用冷凍、家庭用冷凍、据え置き型空調、車載用空調、その他に分類されており、産業用冷凍が最大の市場シェアを占めると予想されています。産業用冷凍が主導的な地位を占めているのは、大容量の冷却システムにおいてアンモニア(R717)や二酸化炭素(R744)が広く採用されているためです。
この傾向は、食品加工業界、冷蔵倉庫、食肉・家禽加工工場、乳製品、飲料、製薬、化学、その他の分野において顕著に見られます。天然冷媒は優れた熱力学的特性を持ち、エネルギー効率が高く、稼働寿命も長いため、連続的かつ大容量の冷凍業務に非常に適しています。さらに、コールドチェーンの整備、加工品や温度に敏感な製品への需要の高まり、および食品加工・冷蔵倉庫への投資が、産業用冷凍システムの導入を後押ししています。GWP値の高い合成冷媒の段階的廃止や、エネルギー効率への関心の高まりも、アンモニアおよびCO2冷凍システムの導入をさらに促進しています。
地域
予測期間中、天然冷媒市場においてアジア太平洋地域が最も急速な成長を遂げる見込み
アジア太平洋地域は、急速な工業化、コールドチェーンの発展、およびエネルギー効率の高い冷却システムへの需要の高まりに牽引され、天然冷媒業界において最も高い成長率を示すと予想されます。中国、インド、日本、韓国、オーストラリアなどの国々は、食品加工、スーパーマーケット、冷蔵倉庫、製薬、物流分野に投資を行っており、これが自然冷媒システムの需要を牽引しています。高GWP冷媒の使用削減に向けた規制措置や、ハイドロフルオロカーボン(HFC)の段階的廃止に向けた国際的な取り組みも、アンモニア、CO2、炭化水素の採用を後押しする要因となっています。
天然冷媒市場:企業評価マトリックス
リンデ社(Linde plc)は、使用される工業用ガスの幅広いラインナップ(アンモニア、二酸化炭素)、強固な生産・流通インフラ、技術的専門知識、そして世界市場における確固たる存在感など、いくつかの要因から、この業界のリーダーと見なされています。リンデ社は、食品加工、冷蔵倉庫、産業用冷凍、化学工業など、冷媒の安定供給を必要とするエンドユーザー産業にサービスを提供しています。
優れた製造能力と応用工学のノウハウ、そして広範な流通ネットワークを活かし、リンデ社は顧客に天然冷媒の供給ソリューションを提供することができます。この業界の新興企業として、A-Gas International Ltd.が挙げられます。同社は、炭化水素やCO2などの天然冷媒を含む冷媒の供給、回収、再生、およびライフサイクル管理に注力しています。A-Gas International Ltd.は、冷媒の回収・再生および循環型冷媒管理における技術力を通じて、業界における主導的な地位を築きつつあります。
主要市場プレイヤー
Airgas Inc (US)
Linde Plc (UK)
Messer Group (Germany)
Nippon Sanso (Japan)
Evonik (Germany)
Engas (Australia)
Harp International Ltd (UK)
Puyang Zhongwei Fine Chemical Co., Ltd. (China)
A-Gas International Limited (UK)
HyChill Australia (Australia)
最近の動向
2026年4月:A-Gasは2026年4月、CARBのREFRESHパイロットプログラムに選定され、カリフォルニア州における「Rapid Exchange」シリンダー交換サービスを拡大し、住宅用空調設備業者による冷媒の回収、再生、再利用を支援することとなりました。
2025年6月:リンデ社は、テキサス州フリーポートにある第2液化プラントの稼働により、CO2の生産能力を2倍に拡大しました。このプラントは2027年に稼働を開始し、MEGlobal社のオイスター・クリーク施設から回収されたCO2を活用することで、産業用途全般における需要の増加に対応しています。
2025年6月:リンデは、ルイジアナ州にあるブルー・ポイント社の140万トン規模の低炭素アンモニアプラントへ酸素および窒素を供給する長期契約を締結し、2029年の稼働開始を予定している新しい空気分離装置に4億米ドル以上を投資しました。
2025年3月:A-GasはRefrigerant Services Inc.(RSI)を買収し、カナダにおける冷媒の供給およびライフサイクル管理能力を強化するとともに、冷媒の回収、リサイクル、および循環型ソリューションを拡大しました。
1 はじめに 24
1.1 本調査の目的 24
1.2 市場の定義 24
1.3 調査対象範囲 25
1.3.1 市場セグメンテーションおよび地域範囲 25
1.3.2 調査対象の範囲(包含・除外) 25
1.3.3 対象期間 26
1.4 対象通貨 26
1.5 対象単位 26
1.6 ステークホルダー 27
2 エグゼクティブ・サマリー 28
2.1 市場のハイライトと主要な洞察 28
2.2 主要市場参加者:戦略的展開のマッピング 30
2.3 天然冷媒市場における破壊的トレンド 31
2.4 高成長セグメント 32
2.5 地域別概要: 市場規模、成長率、および予測 33
3 プレミアムインサイト 34
3.1 天然冷媒市場における事業者にとって魅力的な機会 34
3.2 天然冷媒市場:種類別・地域別 35
3.3 用途別 天然冷媒市場 36
3.4 国別 天然冷媒市場 37
4 市場概要 38
4.1 はじめに 38
4.2 市場の動向 38
4.2.1 推進要因 39
4.2.1.1 GWP値の高い合成冷媒に対する規制による段階的削減 39
4.2.1.2 小売および食品・飲料業界における企業のサステナビリティへの取り組み 39
4.2.1.3 ヒートポンプおよびコールドチェーンインフラの拡大 40
4.2.2 抑制要因 40
4.2.2.1 初期投資および改修コストの高さ 40
4.2.2.2 安全性、可燃性、および毒性に関する取り扱い要件 41
4.2.3 機会 41
4.2.3.1 新興市場におけるコールドチェーンの整備 41
4.2.3.2 建物の脱炭素化に向けた自然冷媒ヒートポンプ 42
4.2.4 課題 42
4.2.4.1 技術者のスキルとサービスネットワークの格差 42
4.2.4.2 高温環境下における性能のトレードオフ 43
4.3 未充足ニーズとホワイトスペース 43
4.3.1 自然冷媒における未充足ニーズ 43
4.3.2 未開拓市場の機会 44
4.4 相互に関連する市場とセクター横断的な機会 46
4.4.1 相互に関連する市場と自然冷媒の応用 46
4.4.2 セクター横断的な機会 46
4.5 ティア1/2/3の主要企業による戦略的動き 48
4.5.1 主な動きと戦略的焦点 48
5 業界の動向 49
5.1 ポーターの5つの力分析 49
5.1.1 買い手の交渉力 50
5.1.2 供給者の交渉力 50
5.1.3 新規参入の脅威 50
5.1.4 代替品の脅威 50
5.1.5 競争の激しさ 51
5.2 マクロ経済の見通し 51
5.2.1 世界のGDPの動向 51
5.3 バリューチェーン分析 54
5.3.1 原材料サプライヤー 54
5.3.2 自然冷媒メーカー 55
5.3.3 販売業者 55
5.3.4 エンドユーザー 55
5.4 エコシステム 55
5.5 価格分析 57
5.5.1 地域別 天然冷媒の平均販売価格の推移 57
5.5.2 天然冷媒の平均販売価格の推移(種類別) 58
5.6 貿易分析 59
5.6.1 輸入の概況(HSコード 281410) 59
5.6.2 輸出の概況 (HSコード 281410) 60
5.6.3 輸入シナリオ(HSコード 271112) 61
5.6.4 輸出シナリオ(HSコード 271112) 62
5.7 2026年~2027年の主要な会議およびイベント 63
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 64
5.9 投資および資金調達のシナリオ 65
5.10 ケーススタディ分析 66
5.10.1 超臨界CO₂の導入により、スーパーマーケットの冷蔵設備における冷媒排出量が削減されます 66
5.10.2 先進的なCO₂技術により、高温環境下でも効率的な冷凍が可能になります 66
5.10.3 アンモニア/CO₂カスケードシステムにより、商業用冷凍設備における高GWP冷媒の使用が削減されます 67
5.11 米国の関税が天然冷媒市場に与える影響 67
5.11.1 はじめに 67
5.11.2 主な関税率 68
5.11.3 価格への影響分析 68
5.11.4 国・地域への影響 69
5.11.4.1 米国 69
5.11.4.2 欧州 70
5.11.4.3 アジア太平洋地域 70
5.11.5 最終用途産業への影響 71
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 73
6.1 技術分析 73
6.1.1 主要技術 73
6.1.1.1 超臨界CO₂冷凍技術 73
6.1.1.2 アンモニア冷凍技術 74
6.1.2 補完技術 74
6.1.2.1 エジェクターおよび並列圧縮技術 74
6.1.2.2 IoTを活用した冷凍監視 75
6.2 技術・製品ロードマップ 76
6.2.1 短期(2025年~2027年) | 効率向上と安全なシステム設計 76
6.2.2 中期(2027年~2030年) | スマートな統合と高温環境下での高性能 76
6.2.3 長期(2030年~2035年以降) | 自律型、超低充電、および次世代システム 77
6.3 特許分析 78
6.3.1 特許の法的状況 79
6.3.2 管轄区域分析 79
6.4 将来の応用分野 80
6.4.1 持続可能な食品小売およびコールドチェーンの拡大 80
6.4.2 産業用冷凍およびプロセス冷却 80
6.4.3 商業用冷凍および自然冷媒ヒートポンプ 81
6.4.4 データセンターおよび特殊用途向けの省エネ冷却 81
6.4.5 低GWPのHVACおよび新興の冷却用途 81 6.5 AI/汎用AIが天然冷媒市場に与える影響 82
6.5.1 天然冷媒の主な活用事例と市場の可能性 82
6.5.2 天然冷媒市場における主要企業のベストプラクティス 83
6.5.3 天然冷媒市場におけるAI導入の事例研究 84
6.5.4 相互に関連する/隣接するエコシステムと市場プレイヤーへの影響 84
6.5.5 天然冷媒市場における生成AIの導入に対する顧客の準備状況 85
7 規制環境と持続可能性への取り組み 87
7.1 地域ごとの規制とコンプライアンス 87
7.1.1 規制機関、政府機関、およびその他の組織 87
7.1.2 業界基準 90
7.2 規制政策が持続可能性への取り組みに与える影響 92
7.3 認証、表示、および環境基準 92
8 顧客環境と購買者の行動 95
8.1 はじめに 95
8.2 意思決定プロセス 95
8.3 購買プロセスに関与する主要なステークホルダーとその評価基準 97
8.3.1 購買プロセスにおける主要なステークホルダー 97
8.3.2 購買基準 97
8.4 導入の障壁と内部的な課題 98
8.5 各種最終用途産業における未充足ニーズ 100
8.6 市場の収益性 101
8.6.1 収益の可能性 102
8.6.2 コストの動向 102
8.6.3 主要な最終用途産業における利益率の機会 102
9 天然冷媒市場(種類別) 103
9.1 はじめに 104
9.2 アンモニア 106
9.2.1 産業用冷蔵およびプロセス冷却の需要増加が普及を後押し 106
9.3 炭化水素 106
9.3.1 HFCの段階的削減とエネルギー効率の高い機器への需要が、炭化水素冷媒の普及を加速 106
9.3.2 プロパン(R290) 107
9.3.2.1 低GWPの冷凍・ヒートポンプの採用拡大が需要を牽引 107
9.3.3 ブタン(R600) 107
9.3.3.1 低GWPのコンパクト冷凍機器の拡大が、ブタン冷媒の採用を牽引 107
9.3.4 イソブタン(R600A) 108
9.3.4.1 家庭用機器における高GWP冷媒の置き換えが、採用を牽引 108
9.3.5 その他の炭化水素 108
9.4 CO₂冷媒 109
9.4.1 需要を牽引する持続可能な業務用冷凍・ヒートポンプの拡大 109
9.5 その他の冷媒 109
9.5.1 水 110
9.5.1.1 環境負荷が極めて低い冷却技術への需要の高まりが、天然冷媒としての水の利用を後押ししています 110
9.5.2 空気 110
9.5.2.1 GWPがゼロであるという特性と、特殊な冷却要件が、空気冷却システムの採用を後押ししています 110
10 用途別天然冷媒市場 112
10.1 はじめに 113
10.2 商業用冷凍 115
10.2.1 HFCの段階的削減と小売業界の脱炭素化が、天然冷媒の導入を加速させています 115
10.3 産業用冷凍 116
10.3.1 食品加工およびコールドチェーンの拡大が、アンモニアおよびCO₂の需要を支えています 116
10.4 家庭用冷凍・冷蔵 117
10.4.1 超低GWP炭化水素が、家庭用電化製品の転換を牽引しています 117
10.5 固定式空調・冷凍 117
10.5.1 ヒートポンプの普及と低GWP規制が自然冷媒の使用を拡大 117
10.6 移動式空調・冷凍 118
10.6.1 自動車の電動化が天然冷媒システムに新たな機会をもたらす 118
10.7 その他の用途 119
11 地域別 自然冷媒市場 120
11.1 はじめに 121
11.2 アジア太平洋地域 123
11.2.1 中国 128
11.2.1.1 HFCの段階的削減と大規模な家電製造が、炭化水素系冷媒への移行を加速 128
11.2.2 日本 130
11.2.2.1 成熟したCO₂技術と高効率ヒートポンプが、自然冷媒の採用を後押ししています 130
11.2.3 韓国 132
11.2.3.1 HFC排出削減と冷媒ライフサイクル管理が、低GWP技術の採用を促進しています 132
11.2.4 インド 135
11.2.4.1 キガリ協定の約束と急速に拡大する冷却需要が、低GWP冷媒の堅調な市場を創出しています 135
11.2.5 その他のアジア太平洋地域 137
11.3 北米 140
11.3.1 米国 145
11.3.1.1 AIM法に基づくHFCの段階的削減と商業用冷凍・冷蔵設備の拡大が、自然冷媒への移行を加速させています 145
11.3.2 カナダ 147
11.3.2.1 キガリ協定に沿ったHFC規制および製品制限が、自然冷媒の需要を強めています 147
11.3.3 メキシコ 149
11.3.3.1 キガリ協定の実施とコールドチェーンインフラの拡充により、低GWP冷媒の導入が加速しています 149
11.4 ヨーロッパ 152
11.4.1 ドイツ 158
11.4.1.1 天然冷媒ヒートポンプへの補助金により、プロパン技術への移行が加速しています 158
11.4.2 フランス 160
11.4.2.1 小売業者主導のCO₂導入とEUのFガス規制により、業務用冷凍・冷蔵設備の移行が加速しています 160
11.4.3 英国 162
11.4.3.1 提案されているHFC規制とスーパーマーケットの脱炭素化が、自然冷媒の導入を後押ししています 162
11.4.4 イタリア 165
11.4.4.1 Fガスの排出削減と強力な機器製造能力が、CO₂の導入を支えています 165
11.4.5 スペイン 167
11.4.5.1 Fガス課税と高い冷却需要が、自然冷媒の経済的妥当性を高めています 167
11.4.6 その他の欧州諸国 169
11.5 中東・アフリカ 171
11.5.1 GCC 177
11.5.1.1 サウジアラビア 178
11.5.1.1.1 キガリ協定に基づくHFCの段階的削減およびメガプロジェクトによる冷却需要が、自然冷媒の導入を加速させています 178
11.5.1.2 GCCのその他の地域 180
11.5.2 南アフリカ 183
11.5.2.1 キガリ協定に基づくHFCの段階的削減および技術実証プロジェクトが、自然冷媒の導入を後押ししています 183
11.5.3 中東・アフリカのその他の地域 185
11.6 南アメリカ 187
11.6.1 ブラジル 192
11.6.1.1 キガリ協定に基づくHFCの段階的削減および低GWP機器に関する政策が、自然冷媒の導入を加速させています 192
11.6.2 アルゼンチン 194
11.6.2.1 HFCコストの上昇とキガリ協定の約束により、自然冷媒の経済的メリットがさらに強まっています 194
11.6.3 南米のその他の地域 196
12 競争環境 199
12.1 はじめに 199
12.2 主要企業の競争戦略/勝つための条件、2022年2月~2026年8月 199
12.3 売上高分析、2021年~2025年 200
12.4 市場シェア分析、2025年 201
12.4.1 リンデ社(英国) 201
12.4.2 エアガス社(米国) 202
12.4.3 A-GAS INTERNATIONAL LIMITED 202
12.4.4 日本産業ガスホールディングス株式会社(日本) 203
12.4.5 メッサー・グループ(ドイツ) 203
12.5 企業評価および財務指標 203
12.6 ブランド比較 205
12.7 企業評価マトリックス:主要企業(2025年) 206
12.7.1 スター企業 206
12.7.2 新興リーダー企業 206
12.7.3 広範な事業展開を行う企業 206
12.7.4 参入企業 206
12.7.5 企業の事業展開:主要プレイヤー、2025年 208
12.7.5.1 企業の事業展開 208
12.7.5.2 地域別の事業展開 208
12.7.5.3 製品タイプ別の事業展開 209
12.7.5.4 アプリケーション別展開状況 209
12.8 企業評価マトリックス:スタートアップ/中小企業、2025年 210
12.8.1 先進的な企業 210
12.8.2 対応力のある企業 210
12.8.3 ダイナミックな企業 210
12.8.4 スタートブロック 210
12.8.5 競合ベンチマーク:スタートアップ/中小企業、2025年 212
12.8.5.1 主要なスタートアップ/中小企業の詳細リスト 212
12.8.5.2 主要スタートアップ/中小企業の競合ベンチマーク 213
12.9 競合シナリオ 213
12.9.1 取引 214
12.9.2 事業拡大 215
12.9.3 その他 217
13 企業概要 218
13.1 主要企業 218
13.1.1 AIRGAS INC 218
13.1.1.1 事業概要 218
13.1.1.2 提供製品・ソリューション・サービス 219
13.1.1.3 最近の動向 220
13.1.1.3.1 取引 220
13.1.1.3.2 事業拡大 221
13.1.1.4 MnMの見解 221
13.1.1.4.1 主な強み 221
13.1.1.4.2 戦略的選択 222
13.1.1.4.3 弱みと競合上の脅威 222
13.1.2 LINDE PLC 223
13.1.2.1 事業概要 223
13.1.2.2 提供製品・ソリューション・サービス 224
13.1.2.3 最近の動向 224
13.1.2.3.1 取引 224
13.1.2.3.2 事業拡大 225
13.1.2.4 MnMの見解 225
13.1.2.4.1 主な強み 225
13.1.2.4.2 戦略的選択 225
13.1.2.4.3 弱点および競合上の脅威 226
13.1.3 メッサー・グループ 227
13.1.3.1 事業概要 227
13.1.3.2 提供製品・ソリューション・サービス 227
13.1.3.3 最近の動向 228
13.1.3.3.1 取引実績 228
13.1.3.4 MnMの見解 228
13.1.3.4.1 主な強み 228
13.1.3.4.2 戦略的選択 228
13.1.3.4.3 弱点および競合上の脅威 229
13.1.4 日本酸素ホールディングス株式会社 230
13.1.4.1 事業概要 230
13.1.4.2 提供している製品・ソリューション・サービス 231
13.1.4.3 最近の動向 231
13.1.4.3.1 事業拡大 231
13.1.4.4 MnMの見解 232
13.1.4.4.1 主な強み 232
13.1.4.4.2 戦略的選択 232
13.1.4.4.3 弱点および競合上の脅威 232
13.1.5 イワタニ株式会社 233
13.1.5.1 事業概要 233
13.1.5.2 提供している製品・ソリューション・サービス 234
13.1.5.3 最近の動向 235
13.1.5.3.1 取引 235
13.1.5.3.2 事業拡大 236
13.1.5.4 MnMの見解 236
13.1.5.4.1 主な強み 236
13.1.5.4.2 戦略的選択 236
13.1.5.4.3 弱点および競合上の脅威 237
13.1.6 エボニック 238
13.1.6.1 事業概要 238
13.1.6.2 提供製品・ソリューション・サービス 239
13.1.6.3 MnMの見解 240
13.1.6.3.1 主な強み 240
13.1.6.3.2 戦略的選択 240
13.1.6.3.3 弱点および競合上の脅威 240
13.1.7 A-GAS INTERNATIONAL LIMITED 241
13.1.7.1 事業概要 241
13.1.7.2 提供している製品・ソリューション・サービス 241
13.1.7.3 最近の動向 242
13.1.7.3.1 取引実績 242
13.1.7.3.2 その他 242
13.1.7.4 MnMの見解 242
13.1.8 PUYANG ZHONGWEI FINE CHEMICAL CO., LTD. 243
13.1.8.1 事業概要 243
13.1.8.2 提供している製品・ソリューション・サービス 243
13.1.8.3 MnMの見解 244
13.1.9 山東越安化学工業株式会社 245
13.1.9.1 事業概要 245
13.1.9.2 提供している製品・ソリューション・サービス 245
13.1.9.3 MnMの見解 246
13.1.10 HARP INTERNATIONAL LTD 247
13.1.10.1 事業概要 247
13.1.10.2 提供している製品・ソリューション・サービス 247
13.1.10.3 MnMの見解 248
13.2 その他の企業 249
13.2.1 HYCHILL AUSTRALIA 249
13.2.2 GTS SPA 249
13.2.3 ENGAS AUSTRALASIA 250
13.2.4 SECON GMBH 250
13.2.5 KOMAN’S REFRIGERANT & INDUSTRIAL GASES 251
13.2.6 SKADEC GMBH 251
13.2.7 NPP SINTEZ 252
13.2.8 AJAY AIR PRODUCTS PVT. LTD. 252
13.2.9 BHORUKA SPECIALTY GASES 253
13.2.10 COMPACT KÄLTETECHNIK GMBH 253
13.2.11 GÜNTNER GMBH & CO. KG 254
13.2.12 SOL FRANCE SAS 254
13.2.13 INDOREF INDUSTRIES PVT. LTD. 255
13.2.14 OOMIAK PTY LTD 255
13.2.15 BROTHERS GAS 256
14 調査方法論 257
14.1 調査データ 257
14.1.1 二次データ 258
14.1.1.1 二次情報源からの主要データ 258
14.1.1.2 二次情報源からの主要データ 258
14.1.2 一次データ 259
14.1.2.1 一次情報源からの主要データ 259
14.1.2.2 主要な業界インサイト 260
14.1.2.3 一次インタビューの内訳 260
14.2 市場規模の推計 261
14.2.1 ボトムアップ・アプローチ 261
14.2.2 トップダウン・アプローチ 262
14.3 データの三角検証 262
14.4 本調査の前提条件 264
14.5 調査の限界 264
15 付録 265
15.1 ディスカッション・ガイド 265
15.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 267
15.3 カスタマイズオプション 269
15.4 関連レポート 269
15.5 著者情報 270
表1 天然冷媒市場:対象範囲および除外項目 25
表2 天然冷媒市場:ポーターの5つの力分析 49
表3 主要国の実質GDP成長率予測(前年比変化率、%)、2021年~2030年 51
表4 GDPに占める医療費の割合、2019年~2022年 52
表5 天然冷媒市場:エコシステムにおける企業の役割 56
表6 地域別 天然冷媒の平均販売価格の推移 57
表7 天然冷媒の平均販売価格の推移(種類別) 58
表8 HSコード281410に該当する製品の輸入データ(国別、2021年~2025年)(百万米ドル) 60
表9 HSコード281410に該当する製品の輸出データ(2021年~2025年)(百万米ドル) 61
表10 HSコード271112に該当する製品の輸入データ(国別、2021年~2025年)(百万米ドル) 62
表11 HSコード271112に該当する製品の輸出データ、2021年~2025年(百万米ドル) 63
表12 自然冷媒に関連する会議およびイベント、2026年~2027年 63
表13 米国調整済み相互関税率 68
表14 主な用途と市場の可能性 82
表15 ベストプラクティス:主要企業による注目すべき業界慣行 83
表16 相互に関連する/隣接するエコシステムと市場参加者への影響 84
表17 アジア太平洋地域:規制機関、政府機関、業界団体、およびその他の組織の一覧 88
表18 欧州:規制機関、政府機関、業界団体、およびその他の組織の一覧
89表19 北米:規制機関、政府機関、業界団体、およびその他の組織の一覧 90表20 天然冷媒市場 91表21 天然冷媒市場における認証、表示、および環境基準 92表22 主要3つの最終用途産業における購買プロセスに対するステークホルダーの影響(%) 97表23 主要3つの用途における主な購買基準 98表24 天然冷媒市場:主要最終用途産業における未充足ニーズ 101表25 天然冷媒市場(種類別、2022年~2025年)(キロトン) 105表26 天然冷媒市場:種類別、2026年~2031年(キロトン) 105表27 天然冷媒市場:種類別、2022年~2025年(百万米ドル) 105表28 天然冷媒市場、種類別、2026年~2031年(百万米ドル) 105表29 天然冷媒市場、用途別、2022年~2025年(キロトン) 114表30 天然冷媒市場:用途別、2026年~2031年(キロトン) 114表31 天然冷媒市場:用途別、2022年~2025年(百万米ドル) 115表32 天然冷媒市場:用途別、2026年~2031年(百万米ドル) 115表33 天然冷媒市場:地域別、2022年~2025年(キロトン) 122表34 天然冷媒市場:地域別、2026年~2031年(キロトン) 122表35 天然冷媒市場:地域別、2022年~2025年(百万米ドル) 122表36 地域別天然冷媒市場、2026年~2031年(百万米ドル) 123表37 アジア太平洋地域:国別天然冷媒市場、2022年~2025年(キロトン) 124表38 アジア太平洋地域:天然冷媒市場、国別、2026年~2031年(キロトン) 125
表39 アジア太平洋地域:天然冷媒市場、国別、2022年~2025年(百万米ドル) 125
表40 アジア太平洋地域:天然冷媒市場、国別、2026年~2031年 (百万米ドル) 125
表41 アジア太平洋地域:天然冷媒市場、種類別、2022年~2025年(キロトン) 126
表42 アジア太平洋地域:天然冷媒市場(種類別、2026年~2031年)(キロトン) 126
表43 アジア太平洋地域:天然冷媒市場(種類別、2022年~2025年)(百万米ドル) 126
表44 アジア太平洋地域:天然冷媒市場(種類別、2026年~2031年)(百万米ドル) 126
表45 アジア太平洋地域:天然冷媒市場(用途別、2022年~2025年)(キロトン) 127
表46 アジア太平洋地域:天然冷媒市場、用途別、2026年~2031年(キロトン) 127
表47 アジア太平洋地域:天然冷媒市場、用途別、2022年~2025年(百万米ドル) 128
表48 アジア太平洋地域:天然冷媒市場(用途別)、2026年~2031年(百万米ドル) 128
表49 中国:天然冷媒市場(用途別)、2022年~2025年(キロトン) 129
表50 中国:天然冷媒市場(用途別)、2026年~2031年(キロトン) 129
表51 中国:天然冷媒市場、用途別、2022年~2025年(百万米ドル) 130
表52 中国:天然冷媒市場、用途別、2026年~2031年(百万米ドル) 130
表53 日本:用途別天然冷媒市場、2022年~2025年(キロトン) 131
表54 日本:用途別天然冷媒市場、2026年~2031年(キロトン) 131
表55 日本:天然冷媒市場、用途別、2022年~2025年(百万米ドル) 132
表56 日本:天然冷媒市場、用途別、2026年~2031年(百万米ドル) 132
表57 韓国:天然冷媒市場、用途別、2022年~2025年(キロトン) 133表58 韓国:天然冷媒市場、用途別、2026年~2031年(キロトン) 134表59 韓国:天然冷媒市場(用途別、2022年~2025年)(百万米ドル) 134表60 韓国:用途別天然冷媒市場、2026年~2031年(百万米ドル) 135表61 インド:用途別天然冷媒市場、2022年~2025年(キロトン) 136表62 インド:用途別天然冷媒市場、2026年~2031年(キロトン) 136表63 インド:天然冷媒市場(用途別)、2022年~2025年(百万米ドル) 137表64 インド:天然冷媒市場(用途別)、2026年~2031年(百万米ドル) 137表65 アジア太平洋地域その他:用途別天然冷媒市場、2022年~2025年(キロトン) 138表66 アジア太平洋地域その他:用途別天然冷媒市場、2026年~2031年(キロトン) 139表67 アジア太平洋地域その他:用途別天然冷媒市場、2022年~2025年(百万米ドル) 139表68 アジア太平洋地域その他:用途別天然冷媒市場、2026年~2031年(百万米ドル) 140表69 北米:国別天然冷媒市場、2022年~2025年 (キロトン) 141表70 北米:天然冷媒市場、国別、2026年~2031年(キロトン) 142表71 北米:天然冷媒市場(国別、2022年~2025年)(百万米ドル) 142表72 北米:天然冷媒市場(国別、2026年~2031年)(百万米ドル)
142表73 北米:天然冷媒市場、種類別、2022年~2025年(キロトン) 142表74 北米:天然冷媒市場、種類別、2026年~2031年 (キロトン) 143表75 北米:天然冷媒市場、種類別、2022年~2025年(百万米ドル) 143表76 北米:天然冷媒市場、種類別、2026年~2031年(百万米ドル) 143表77 北米:天然冷媒市場、用途別、2022年~2025年(キロトン) 144表78 北米:天然冷媒市場、用途別、2026年~2031年(キロトン) 144表79 北米:天然冷媒市場(用途別)、2022年~2025年(百万米ドル) 145表80 北米:天然冷媒市場(用途別)、2026年~2031年(百万米ドル) 145表81 米国:天然冷媒市場(用途別)、2022年~2025年(キロトン) 146表82 米国:天然冷媒市場(用途別)、2026年~2031年(キロトン) 146表83 米国:天然冷媒市場、用途別、2022年~2025年(百万米ドル) 147表84 米国:天然冷媒市場、用途別、2026年~2031年(百万米ドル) 147表85 カナダ:天然冷媒市場、用途別、2022年~2025年(キロトン) 148表86 カナダ:天然冷媒市場、用途別、2026年~2031年(キロトン) 148表87 カナダ:天然冷媒市場(用途別)、2022年~2025年(百万米ドル) 149表88 カナダ:天然冷媒市場(用途別)、2026年~2031年(百万米ドル) 149表89 メキシコ:天然冷媒市場(用途別)、2022年~2025年(キロトン) 150表90 メキシコ:天然冷媒市場(用途別)、2026年~2031年(キロトン)
151表91 メキシコ:天然冷媒市場、用途別、2022年~2025年(百万米ドル) 151表92 メキシコ:天然冷媒市場、用途別、2026年~2031年(百万米ドル) 152表93 欧州:天然冷媒市場(国別、2022年~2025年)(キロトン) 153表94 欧州:天然冷媒市場(国別、2026年~2031年)(キロトン) 154表95 欧州:天然冷媒市場、国別、2022年~2025年(百万米ドル) 154表96 欧州:天然冷媒市場、国別、2026年~2031年(百万米ドル) 154表97 欧州:天然冷媒市場(種類別)、2022年~2025年(キロトン) 155表98 欧州:天然冷媒市場、種類別、2026年~2031年(キロトン) 155表99 欧州:天然冷媒市場、種類別、2022年~2025年(百万米ドル) 155表100 欧州:天然冷媒市場、種類別、2026年~2031年(百万米ドル) 155表101 欧州:天然冷媒市場、用途別、2022年~2025年(キロトン) 156表102 欧州:天然冷媒市場、用途別、2026年~2031年(キロトン) 156表103 欧州:天然冷媒市場、用途別、2022年~2025年(百万米ドル) 157表104 欧州:天然冷媒市場、用途別、2026年~2031年(百万米ドル) 157表105 ドイツ:天然冷媒市場、用途別、2022年~2025年(キロトン) 158表106 ドイツ:天然冷媒市場(用途別、2026年~2031年)(キロトン) 159表107 ドイツ:天然冷媒市場(用途別、2022年~2025年)(百万米ドル) 159表108 ドイツ:天然冷媒市場(用途別、2026年~2031年)(百万米ドル) 160表109 フランス:天然冷媒市場(用途別、2022年~2025年)(キロトン) 161表110 フランス:天然冷媒市場(用途別、2026年~2031年)(キロトン) 161表111 フランス:天然冷媒市場(用途別、2022年~2025年)(百万米ドル) 162表112 フランス:天然冷媒市場(用途別)、2026年~2031年(百万米ドル) 162表113 英国:天然冷媒市場(用途別)、2022年~2025年(キロトン) 163表114 英国:天然冷媒市場(用途別)、2026年~2031年(キロトン) 164表115 英国:天然冷媒市場(用途別)、2022年~2025年(百万米ドル) 164表 116 英国:天然冷媒市場、用途別、2026年~2031年(百万米ドル) 164表 117 イタリア:天然冷媒市場、用途別、2022年~2025年(キロトン) 165表118 イタリア:天然冷媒市場、用途別、2026年~2031年(キロトン) 166表119 イタリア:用途別天然冷媒市場、2022年~2025年(百万米ドル) 166表120 イタリア:用途別天然冷媒市場、2026年~2031年(百万米ドル) 166表121 スペイン:天然冷媒市場(用途別)、2022年~2025年(キロトン) 167表122 スペイン:天然冷媒市場(用途別)、2026年~2031年(キロトン) 168表123 スペイン:天然冷媒市場、用途別、2022年~2025年(百万米ドル) 168表124 スペイン:天然冷媒市場、用途別、2026年~2031年(百万米ドル) 168表125 欧州その他地域:天然冷媒市場、用途別、2022年~2025年(キロトン) 169表126 欧州その他地域:天然冷媒市場、用途別、2026年~2031年
(キロトン) 170表127 欧州その他地域:天然冷媒市場、用途別、2022年~2025年(百万米ドル) 170表128 欧州その他地域:用途別天然冷媒市場、2026年~2031年(百万米ドル) 171表129 中東・アフリカ:天然冷媒市場、国別、2022年~2025年(キロトン) 172表130 中東・アフリカ:天然冷媒市場、国別、2026年~2031年 (キロトン) 172表 131 中東・アフリカ:天然冷媒市場、国別、2022年~2025年 (百万米ドル) 172表 132 中東・アフリカ:天然冷媒市場(国別、2026年~2031年)(百万米ドル) 173表133 GCC諸国:天然冷媒市場(国別、2022年~2025年)(キロトン) 173表134 GCC諸国:天然冷媒市場(国別、2026年~2031年)(キロトン) 173表135 GCC諸国:天然冷媒市場(国別、2022年~2025年)(百万米ドル) 173表136 GCC諸国:天然冷媒市場(国別、2026年~2031年) (百万米ドル) 174表137 中東・アフリカ:天然冷媒市場(種類別、2022年~2025年)(キロトン) 174表138 中東・アフリカ:天然冷媒市場(種類別、2026年~2031年)(キロトン) 174表139 中東・アフリカ:天然冷媒市場(種類別、2022年~2025年)(百万米ドル) 175表140 中東・アフリカ:天然冷媒市場、種類別、2026年~2031年(百万米ドル) 175表141 中東・アフリカ:天然冷媒市場、用途別、2022年~2025年(キロトン) 175表142 中東・アフリカ:天然冷媒市場、用途別、2026年~2031年(キロトン) 176表143 中東・アフリカ: 用途別天然冷媒市場、2022年~2025年(百万米ドル) 176表144 中東・アフリカ:用途別天然冷媒市場、2026年~2031年(百万米ドル) 177表145 サウジアラビア:天然冷媒市場(用途別)、2022年~2025年(キロトン) 178表146 サウジアラビア:天然冷媒市場(用途別)、2026年~2031年 (キロトン) 179表147 サウジアラビア:天然冷媒市場、用途別、2022年~2025年(百万米ドル) 179表 148 サウジアラビア:用途別天然冷媒市場、2026年~2031年(百万米ドル) 180表149 GCCその他の地域:天然冷媒市場(用途別)、2022年~2025年(キロトン) 181表150 GCCその他の地域:天然冷媒市場(用途別)、2026年~2031年(キロトン) 181表151 GCCその他の地域:天然冷媒市場(用途別、2022年~2025年)(百万米ドル) 182
表 152 GCC その他の地域:天然冷媒市場(用途別)、2026年~2031年(百万米ドル) 182表153 南アフリカ:天然冷媒市場(用途別)、2022年~2025年(キロトン) 183表154 南アフリカ:天然冷媒市場(用途別)、2026年~2031年(キロトン) 184表155 南アフリカ:天然冷媒市場、用途別、2022年~2025年(百万米ドル) 184表156 南アフリカ:天然冷媒市場、用途別、2026年~2031年 (百万米ドル) 185表157 中東・アフリカのその他の地域:用途別天然冷媒市場、2022年~2025年(キロトン) 186表 158 中東・アフリカのその他の地域:天然冷媒市場(用途別)、2026年~2031年(キロトン) 186表159 中東・アフリカのその他の地域:天然冷媒市場、用途別、2022年~2025年(百万米ドル) 187表160 中東・アフリカのその他の地域:天然冷媒市場(用途別)、2026年~2031年(百万米ドル) 187表161 南米:天然冷媒市場(国別)、2022年~2025年(キロトン) 188表 162 南米:天然冷媒市場、国別、2026–2031年(キロトン) 188表 163 南米:天然冷媒市場、国別、2022年~2025年(百万米ドル) 189表164 南米:天然冷媒市場、国別、2026年~2031年(百万米ドル) 189表165 南米:天然冷媒市場、種類別、2022年~2025年(キロトン) 189表166 南米:天然冷媒市場、種類別、2026年~2031年
(キロトン) 189表167 南米:天然冷媒市場、種類別、2022年~2025年(百万米ドル) 190表168 南米:天然冷媒市場(種類別)、2026年~2031年(百万米ドル) 190表169 南米:天然冷媒市場、用途別、2022年~2025年(キロトン) 190表170 南米:天然冷媒市場、用途別、2026年~2031年(キロトン) 191表 171 南米:用途別天然冷媒市場、2022年~2025年(百万米ドル) 191表172 南米:用途別天然冷媒市場、2026年~2031年(百万米ドル) 192表173 ブラジル:用途別天然冷媒市場、2022年~2025年(キロトン) 193表174 ブラジル:天然冷媒市場(用途別)、2026年~2031年(キロトン) 193表175 ブラジル:天然冷媒市場(用途別)、2022年~2025年 (百万米ドル) 193表176 ブラジル:用途別天然冷媒市場、2026年~2031年(百万米ドル) 194表177 アルゼンチン:天然冷媒市場(用途別)、2022年~2025年(キロトン) 195表178 アルゼンチン:天然冷媒市場(用途別)、2026年~2031年(キロトン) 195表179 アルゼンチン:天然冷媒市場(用途別)、2022年~2025年(百万米ドル) 195表180 アルゼンチン:天然冷媒市場(用途別)、2026年~2031年 (百万米ドル) 196表 181 南米:用途別天然冷媒市場、2022年~2025年(キロトン) 197表 182 南米:天然冷媒市場(用途別)、2026年~2031年(キロトン) 197
表183 南米:天然冷媒市場(用途別)、2022年~2025年 (百万米ドル) 198
表 184 南米:天然冷媒市場、用途別、2026年~2031年(百万米ドル) 198
表185 2022年2月から2026年8月までの期間における、天然冷媒市場の主要企業による戦略の概要 199
表186 天然冷媒市場:競争の激しさ 201
表187 天然冷媒市場:地域別シェア 208
表188 天然冷媒市場:製品タイプ別シェア 209
表189 天然冷媒市場:用途別シェア 209
表190 天然冷媒市場:主要スタートアップ/中小企業のリスト 212
表191 天然冷媒:スタートアップ/中小企業の競合ベンチマーク 213
表192 天然冷媒市場:取引動向(2022年2月~2026年8月) 214
表193 天然冷媒市場:事業拡大動向(2022年2月~2026年8月) 215
表194 天然冷媒市場:その他、2022年2月~2026年8月 217
表195 エアガス社:会社概要 218
表196 エアガス社: 提供製品・ソリューション・サービス 219
表197 エアガス社:取引実績 220
表198 リンデ社:会社概要 223
表199 リンデ社:提供製品・ソリューション・サービス 224
表 200 リンデ社:取引実績 224
表 201 リンデ社:事業拡大 225
表 202 メッサー・グループ:会社概要 227
表 203 メッサー・グループ:提供製品・ソリューション・サービス 227
表 204 メッサー・グループ:取引実績 228
表 205 日本酸素ホールディングス株式会社:会社概要 230
表 206 日本酸素ホールディングス株式会社:製品・ソリューション・提供サービス 231
表 207 日本酸素ホールディングス株式会社:事業拡大 231表 208 岩谷産業株式会社:会社概要 233表 209 岩谷産業株式会社:提供製品・ソリューション・サービス 234表 210 岩谷産業株式会社:取引実績 235表 211 岩谷産業株式会社:事業拡大 236表 212 エボニック:会社概要 238表 213 エボニック:提供製品・ソリューション・サービス 239表 214 A-GAS INTERNATIONAL LIMITED:会社概要 241表 215 A-GAS INTERNATIONAL LIMITED:提供製品・ソリューション・サービス 241表 216 A-GAS INTERNATIONAL LIMITED:取引実績 242表 217 A-GAS INTERNATIONAL LIMITED:その他 242表 218 PUYANG ZHONGWEI FINE CHEMICAL CO., LTD:会社概要 243表 219 濮陽中威ファインケミカル株式会社:提供製品・ソリューション・サービス 243表 220 山東越安化学工業株式会社:会社概要 245表 221 山東越安化学工業株式会社:提供している製品・ソリューション・サービス 245表 222 HARP INTERNATIONAL LTD:会社概要 247表 223 HARP INTERNATIONAL LTD:提供製品・ソリューション・サービス 247表 224 SECON GMBH:会社概要 250表 225 NPP SINTEZ:会社概要 252表 226 AJAY AIR PRODUCTS PVT. LTD.:会社概要 252表 227 BHORUKA SPECIALTY GASES:会社概要 253表 228 COMPACT KÄLTETECHNIK GMBH:会社概要 253表229 ギュントナーGmbH & Co. KG:会社概要 254表230 ソル・フランスSAS:会社概要 254表231 主要な二次情報源一覧 258









